
米国デジタルアバター市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
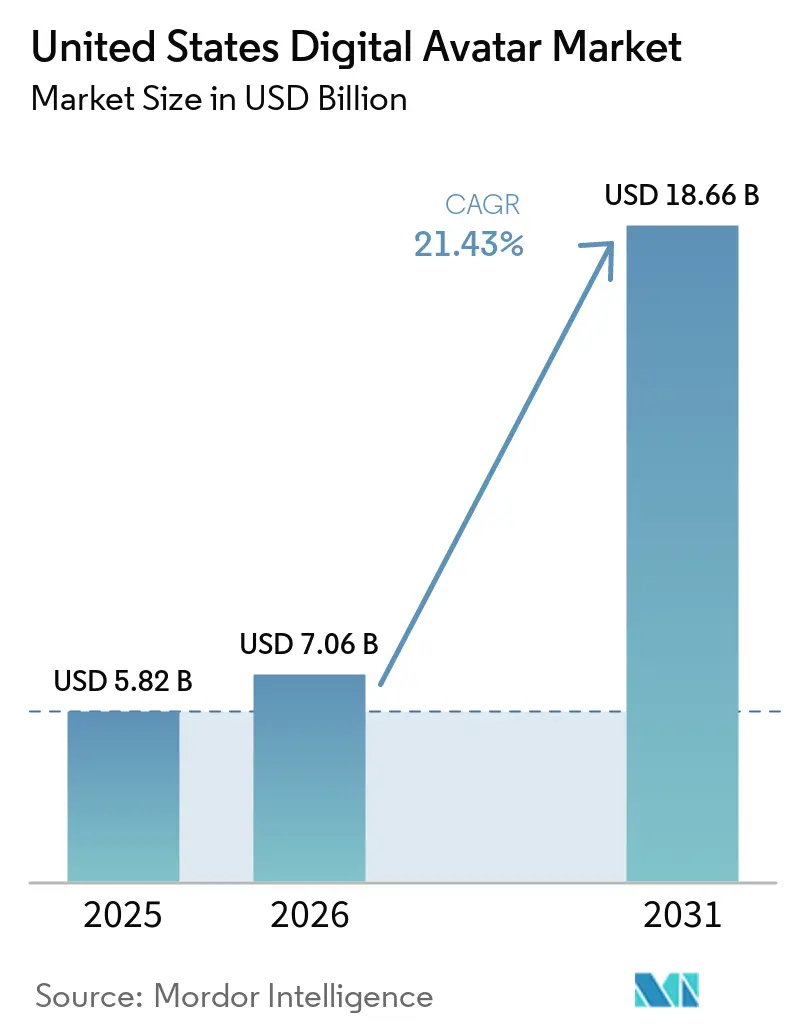
| 基準年の市場規模 (2025) | 5.82 十億米ドル |
| 市場規模 (2026) | 7.06 十億米ドル |
| 市場規模 (2031) | 18.66 十億米ドル |
| 成長率 (2026 - 2031) | 21.43 % |
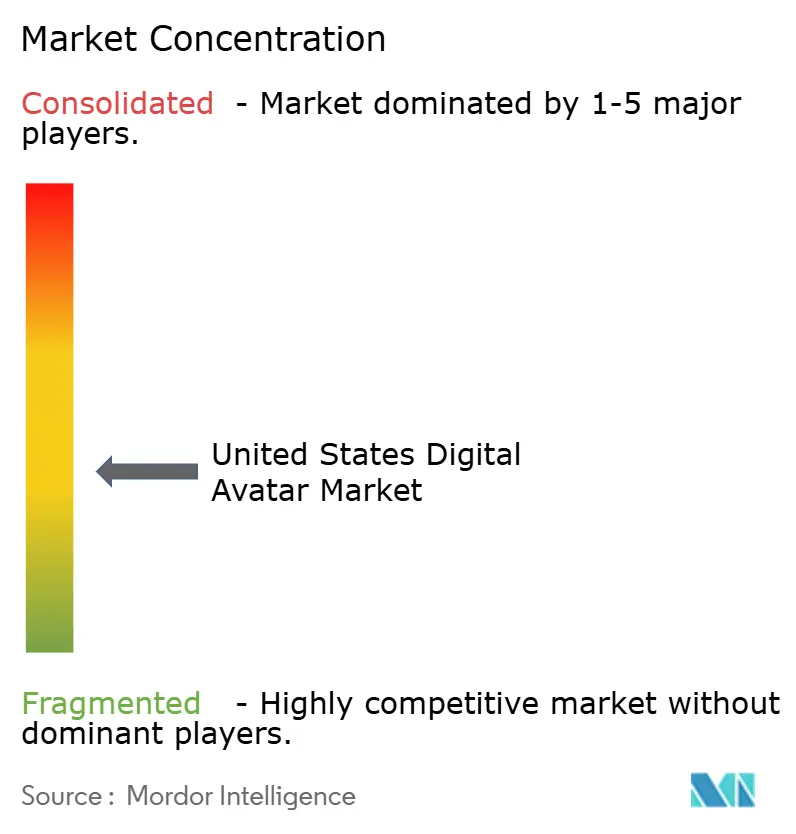
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる米国デジタルアバター市場分析
米国デジタルアバター市場規模は、2025年の58.2 ビリオン 米ドルから2026年には70.6 ビリオン 米ドルへと成長し、2026年から2031年にかけて21.43%のCAGRで2031年までに186.6 ビリオン 米ドルに達すると予測されています。
生成AIおよび自然言語処理(NLP)における継続的な技術進歩により、アバターのリアリズムと機能的汎用性が向上し続けており、企業は定型的な顧客対応、従業員研修、バーチャルブランド体験をアバターベースのチャネルへ移行させる動きが加速しています。連邦政府のテレヘルス償還コード、アクセシビリティ義務、および州のプライバシー法規が導入ロードマップを形成する一方、成熟しつつあるメタバースおよびゲームエコシステムが消費者需要を下支えしています。国内半導体生産への投資およびクラウドGPUのスケーリングがインフラ上の制約緩和に寄与していますが、供給のひっ迫は近い将来も続くと見込まれています。競争上の差別化は、リアルタイムの顔面アニメーション、ドメイン特化型言語モデル、および生体認証プライバシー規制に対応したコンプライアンスツールキットを中心に展開されています。
主要レポートのポイント
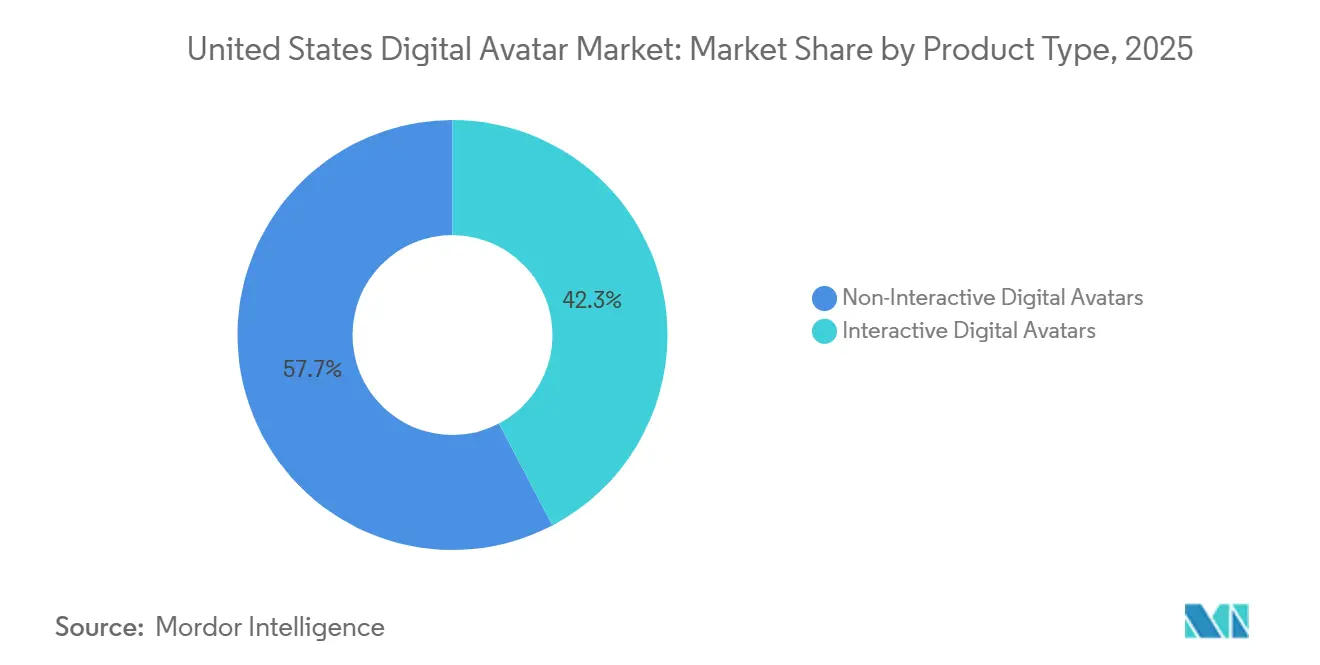
- 製品タイプ別では、非インタラクティブアバターが2025年に57.69%の収益シェアを占め、インタラクテブアバターは2031年にかけて22.14%のCAGRで成長すると予測されています。
- テクノロジー別では、3Dアバターが2025年に米国デジタルアバター市場シェアの51.32%を占め、AIが生成するリアリスティックアバターは2031年にかけて21.91%のCAGRで拡大する見通しです。
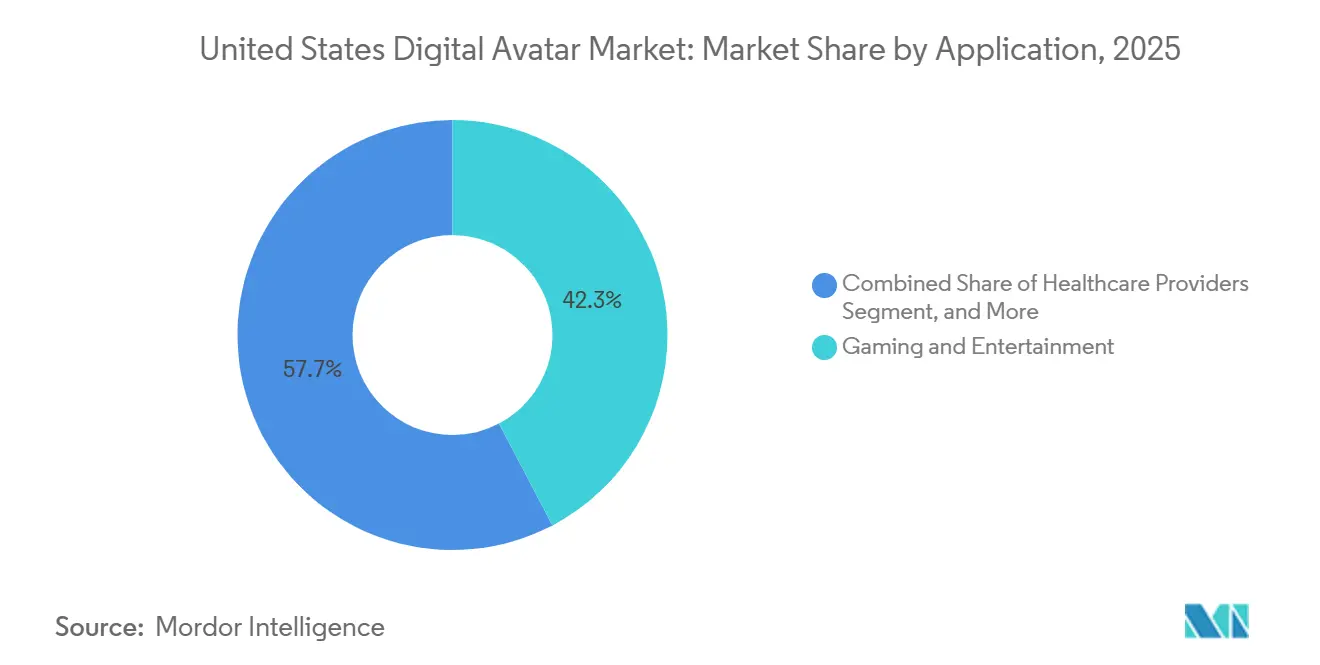
- アプリケーション別では、ゲームおよびエンターテインメントが2025年の米国デジタルアバター市場規模の42.31%のシェアでトップとなり、ヘルスケアおよびテレヘルスは2026年から2031年にかけて最も高い21.63%のCAGRを記録すると予測されています。
- エンドユーザー産業別では、メディアおよびエンターテインメントセクターが2025年の米国デジタルアバター市場規模の38.63%のシェアを獲得し、ヘルスケアプロバイダーは2031年にかけて21.69%のCAGRで成長すると予測されています。
- 地域別では、南部地域が2025年に34.71%のシェアを占め、西部地域は予測期間中に21.77%のCAGRで成長すると予測されています。
米国デジタルアバター市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 生成AIモデルおよびNLPの進歩 | +8.2% | 全国、西部および北東部テクノロジーハブへの集中 | 中期(2〜4年) |
| 顧客サービスにおけるデジタルアバターの採用拡大 | +6.7% | 全国、南部および西部での早期普及 | 短期(2年以内) |
| メタバースおよびゲームエコシステムの拡大 | +5.9% | 全国、西部のゲームハブ | 中期(2〜4年) |
| パーソナライズドマーケティングコンテンツへの需要増加 | +4.8% | 全国、北東部の広告クラスター | 短期(2年以内) |
| 政府サービスにおけるバーチャルアクセシビリティへの連邦助成金 | +2.1% | 全国、北東部の請負業者基盤 | 長期(4年以上) |
| テレヘルス償還コードへのデジタルアバター統合 | +3.4% | 全国、北東部および南部の医療システム | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
生成AIモデルおよびNLPの進歩
2024年に導入されたNVIDIAのACEマイクロサービスプラットフォームは、100ミリ秒未満のレイテンシで顔の表情、ジェスチャー、文脈に応じた対話を生成し、ユーザーが感じる遅延とアンキャニーバレー効果を低減します。[1] スタンフォード大学の2025年AI指数は、前年比でアバター品質スコアが34%向上したことを報告しています。ビジョンモデルと大規模言語モデルを組み合わせることで、アバターは視覚的な手がかりを解釈し、感情的な文脈を維持し、医療トリアージや財務計画などの複雑なやり取りにおいて応答をパーソナライズすることが可能になります。初期の企業パイロットでは、顧客サービスワークフローにこれらのマルチモーダルアバターを組み込むことで、スタッフ研修サイクルが20〜30%短縮されたと報告されています。エッジデバイス向けの推論エンジンの継続的な最適化により、ハイエンドデスクトップを超えた展開オプションの拡大が期待されます。
顧客サービスにおけるデジタルアバターの採用拡大
賃金上昇圧力と24時間365日のサービス期待の高まりにより、企業はアバターを用いてティア1クエリを自動化するようになっており、アバターは話し、ジェスチャーを行い、ナレッジベースの回答を提供します。Microsoftの社内事例研究によると、Azureホスト型の展開により年間平均サポートコストが230万米ドル削減されました。[2] 小売業者は同意に基づく顔面分析を活用してレコメンデーションをカスタマイズしていますが、顔面ジオメトリデータを明示的な消費者同意を必要とする機密情報として分類する連邦取引委員会の2024年生体認証ガイダンスに準拠する必要があります。大企業は専任のガバナンスチームを通じてコンプライアンス上の優位性を獲得し、全国展開を加速させています。
メタバースおよびゲームエコシステムの拡大
Robloxは2024年にクリエイター収益として3,500万米ドルを分配しており、アバターのカスタマイズがバーチャルグッズ販売と継続的な収益をいかに牽引するかを示しています。エンターテインメントスタジオはアバターを没入型ストーリーラインに統合し、バーチャルコンサート、eスポーツ、ブランドソーシャルハブを横断する持続的なアイデンティティを促進しています。Ready Player MeとのUnity統合に代表されるクロスエンジン互換性により、開発者は単一のアバターを複数のプラットフォームにインポートでき、アセットの重複作業時間を削減できます。企業向けメタバースパイロットは、労働力コラボレーション、安全研修、デジタルツインシミュレーションに同じツールセットを活用しており、米国デジタルアバター市場の総アドレス可能部分を拡大しています。
パーソナライズドマーケティングコンテンツへの需要増加
マーケティングチームはアバタービデオジェネレーターを採用し、キャンペーンを迅速かつコスト効率よくローカライズしています。HeyGenのプラットフォームはスタジオ撮影と比較して制作費を75%削減し、ブランドがリアルタイムでメッセージを更新できるようにします。[3] サードパーティクッキーの廃止が進む中、アバターとのインタラクションはセグメンテーションモデルを精緻化するリッチなファーストパーティデータセットを生成します。イリノイ州のBIPAやコロラド州の2024年改正などの州の生体認証法はコンプライアンス上の負担を増加させますが、静的広告をパーソナライズされたアバタープレゼンテーションに置き換えることでコンバージョン率が15〜40%向上し、持続的なROIを支えています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| データプライバシーおよび生体認証規制コンプライアンスの圧力 | -4.3% | 全国、北東部および西部での厳格な執行 | 短期(2年以内) |
| 高い開発・維持コスト | -3.8% | 全国、中小企業への大きな負担 | 中期(2〜4年) |
| アバターライセンスに影響するクリエイターの組合化要求 | -2.1% | 全国、エンターテインメントセンターへの集中 | 長期(4年以上) |
| 国内半導体製造シフトによるGPUサプライチェーンの不安定性 | -2.9% | 全国、製造拠点 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
データプライバシーおよび生体認証規制コンプライアンスの圧力
連邦取引委員会の2024年政策声明は、顔認識データに対する明示的なオプトイン同意を義務付け、プラットフォームに監査可能なデータ最小化ワークフローの維持を求めています。州ごとの規制の複雑さが重なり、コロラド州は現在、顔面ジオメトリの非準拠処理に対して法定損害賠償を課しています。中堅企業は法的審査とツールの再設計に年間推定15万〜50万米ドルを費やしており、製品ローンチが最大12ヶ月遅延する可能性があります。医療展開ではHIPAA暗号化と監査レイヤーが追加され、米国デジタルアバター市場への新規参入者の参入障壁が高まっています。
高い開発・維持コスト
エンタープライズグレードのアバター構築には、データキャプチャ、リギング、リアルタイムレンダリングパイプラインに通常50万〜200万米ドルの初期費用が必要です。モデルの更新、言語パックの拡張、GPUスケーリングによりクラウド費用がインタラクション1分あたり0.15〜0.35米ドルに達するため、継続的な更新には毎年初期予算の20〜30%が消費されます。サブスクリプションベースのアバターサービス型提供が登場しつつありますが、パフォーマンスのトレードオフとカスタマイズの制限により、大規模組織は依然としてカスタムビルドを選好する傾向があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:インタラクティブバリアントが普及を加速
インタラクティブアバターは22.14%のCAGRで拡大すると予測されており、カスタマーケア、人事、および研修環境における会話型インターフェースへの企業需要の高まりがその原動力となっています。非インタラクティブアバターは2025年の米国デジタルアバター市場規模において57.69%のシェアを維持しており、リアルタイムの対話よりもスクリプト化されたコンテンツが重視される非同期型動画、マーケティング、およびeラーニングの用途を担っています。インタラクティブソリューションは、複雑な言語モデルと低遅延レンダリングを活用し、プレミアムサブスクリプション層を獲得しています。
第508条に基づくアクセシビリティへの期待の高まりにより、音声コマンドやテキストプロンプトに応答するインタラクティブモダリティが促進され、視覚的または言語的に障害を持つユーザー層へのリーチが拡大しています。ハイブリッドアーキテクチャにより、組織は静的クリップとリアルタイム対話を切り替えるとが可能となり、米国デジタルアバター市場においてブランドの一貫性を損なうことなく帯域幅とGPU使用量を最適化できます。
技術別:AI生成リアリズムがベンチマークを再定義
三次元アバターは2025年に51.32%の市場シェアを占め、バーチャルワールドおよびトレーニングシミュレーションが奥行き知覚と空間精度を優先したことが背景にあります。AIが生成するリアリスティックな人間セグメントは21.91%のCAGRを達成すると予測されており、拡散モデルと高精細な顔面キャプチャが不気味の谷現象を緩和しています。二次元アバターは、GPUリソースが限られたモバイル環境において引き続き有効です。
DeepBrain AIは、世界のユーザーベースの45.2%が現在米国から利用していると報告しており、フォトリアリスティックなデジタルスタッフに対する国内需要の高さを示しています。米国国立標準技術研究所のAIリスクマネジメントフレームワークは、合成映像にラルを付ける開示トグルの組み込みをベンダーに促し、エンドユーザーの信頼醸成を図っています。クラウドコストの継続的な低下により、米国デジタルアバター市場において総所有コストを評価する中堅企業の導入が促進されています。
用途別:医療が成長曲線をリード
ゲームおよびエンターテインメントは2025年の収益の42.31%を占め、アバターカスタマイズ、バトルパス、バーチャルグッズに対する消費者の根強い親しみが牽引しています。ヘルスケアおよびテレヘルスは最も急峻な21.63%のCAGRを示しており、アバターを介した診察を認める米国メディケア・メディケイドサービスセンターのテレヘルスコードによって実現されています。カスタマーサービスの実装はコスト効率をもたらし、マーケティングチームはアバターを活用してクロスチャネルキャンペーンをパーソナライズしています。
臨床パイロット研究では、患者がアニメーションによる説明を受けた場合に服薬アドヒアランスが向上することが示されており、メンタルヘルスプラットフォームはセラピストアバターを活用して社会的スティグマを軽減していす。eラーニングの導入は、アバターインストラクターがトーンとペースを動的に調整することで、標準的なスライドデッキと比較して知識定着率が25〜35%向上するとして普及が進んでいます。これらの多面的なメリットにより、米国におけるデジタルアバターアプリケーションの主要な成長エンジンとしてのヘルスケアの役割が確固たるものとなっています。
注記: 個別セグメントのセグメントシェアはレポート購入後に入手可能
エンドユーザー産業別:医療提供者が勢いを増す
メディアおよびエンターテインメントが38.63%のシェアでトップとなり、スケーラブルなコンテンツ制作のための放送局、スタジオ、インフルエンサーによる採用が背景にあります。医療提供者はCAGR21.69%に向けて順調に推移しており、バーチャルケアの義務化、臨床医不足、多言語患者教育への需要が牽引しています。小売、教育、銀行、政府機関は、店頭支援、遠隔監視、不正防止認証、デジタル公共サービスにアバターを導入しています。
メイヨークリニックのパイロットでは、アバター教育者が複雑な処置を説明する際に患者満足度が向上することが示されています。金融機関は顔面ジェスチャー駆動の生体認証チェックを活用して、不正を抑制しながらオンボーディングを迅速化しています。政府機関はアバターをデジタルポータルに組み込み、連邦アクセシビリティ目標を達成することで、米国デジタルアバター市場における持続的な産業横断的採用を確保しています。
地域分析
南部地域は2025年の米国デジタルアバター市場シェアの34.71%を占め、大規模な病院ネットワーク、地域の金融ハブ、および導入コストを削減するビジネス優遇策がその優位性を支えています。アバターを介したテレヘルスセッションを償還する州のメディケイドプログラムが病院によるバーチャル臨床医の統合を促進し、小売・ホスピタリティグループは多言語カスタマーサポートの拡充にアバターを採用しています。テキサス州およびロリダ州へ移住するテック人材が地域の開発エコシステムを強化し、サービスプロバイダーが概念実証を迅速にスケールアップできる環境を整えています。ブロードバンドインフラへの継続的な投資により、郊外および農村部の郡においても対象ユーザーベースがさらに拡大しています。
西部地域は2031年にかけて21.77%のCAGRで拡大する見通しであり、米国デジタルアバター市場規模に占める同地域の割合は他のどの地域よりも速いペースで上昇すると予測されています。カリフォルニア州およびワシントン州のベンチャーキャピタルの集積がスタートアップの創出を加速させ、太平洋岸に本社を置くクラウドハイパースケーラーが最適化されたGPUインスタンスへの早期アクセスを提供しています。ロサンゼルスのエンターテインメントスタジオが映画、ゲーム、ソーシャルメディアとの連携に活用されるフォトリアリスティックアバターへの需要を生み出し、企業研修やマーケティングユースケースへの波及効果をもたらしています。カリフォルニア州のプライバシー規制が全国的なコンプライアンスツーキットを形成し、半導体ファブへの近接性がベンダーの供給障害リスク軽減に寄与しています。
北東部地域は、ニューヨークのフィンテックコリドーおよびワシントンD.C.の連邦政府請負業者エコシステムの恩恵を受け、金融、ヘルスケア、公共サービスなど高度に規制された業種における導入を牽引しています。学術医療センターは研修医シミュレーションおよび患者エンゲージメントにアバターを活用し、ウォール街の企業は生体認証アバターを統合してクライアントオンボーディングを効率化しています。中西部地域は、製造業者が安全研修にアバターを活用し、大学がリモート学習プログラムにバーチャルインストラクターを組み込む動きにより、着実ながらも緩やかな成長を記録しています。これらのダイナミクスが総合的に作用し、沿岸部のホットスポットが不均衡な投資を集める中でも、均衡のとれた地域別見通しが維持されています。
競争環境
競争の激しさは中程度であり、上位5社が合計で35%未満のシェアを保有しています。Microsoft、NVIDIA、Metaなどのテクノロジー大手は、クラウドエコシステムと独自のAIスタックを活用して、生産性スイート、ゲームエンジン、コラボレーションツールにアバターを組み込んでいます。Synthesia、UneeQ、Hour One、DeepBrain AIなどのニッチベンダーは、企業向けビデオ、デジタルスタッフィング、ローカライズドコンテンツに注力しています。顔面アニメーションとマルチモーダル融合に関する特許出願は2024年に47%増加しており、研究開発への持続的なコミットメントを示しています。
戦略的パートナーシップがゴートゥーマーケットモデルを形成しており、ServiceNowはNVIDIAと連携してアバターをワークフロー自動化に統合し、Ready Player MeはUnityと連携して開発者ツーリングを提供しています。ベンダーは、連邦および州の生体認証法に基づく同意取得を効率化するレイテンシ最適化、モデルの透明性、コンプライアンスモジュールによって差別化を図っています。
法的証言、障害者向け補助コミュニケーション、連合アバターアイデンティティ標準においてホワイトスペースの機会が残っています。収益の集中が医療および政府向けにシフトするにつれ、HIPAAおよびFedRAMP認証を持つサプライヤーが入札上の優位性を獲得します。全体として、イノベーションのペースとコンプライアンスの複雑さが米国デジタルアバター市場における競争ダイナミクスを支えています。
米国デジタルアバター産業リーダー
-
Synthesia Inc.
-
Soul Machines Inc.
-
Hour One AI Corp.
-
UneeQ Inc.
-
DeepBrain AI Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2025年9月:Microsoftがチームズアバターコンパニオンを発表し、ライブ会議に生成アバターを組み込み、カメラプライバシーと適応的プレゼンスを実現。
- 2025年6月:Synthesiaがリアルタイムバイリンガルアバター翻訳エンジンを発表し、企業ユーザーがライブ放送中に即座に言語を切り替えられるように。
- 2025年3月:NVIDIAがテキサス州オースティンに企業向けアバターワークロードの低レイテンシ推論専用の新しいGPUメガファームを開設。
- 2025年1月:MetaがHorizon Worldsの全ユーザー向けにフォトリアリスティックアバタークリエイターをリリースし、全身トラッキングとカスタム顔面スキャンを可能に。
米国デジタルアバター市場レポートの範囲
米国デジタルアバター場とは、米国内のさまざまなセクターにおけるデジタルインタラクション、コミュニケーション、顧客エンゲージメント、コンテンツ制作、研修、エンターテインメント、およびブランドプロモーションを可能にするAI駆動型・コンピューター生成型・バーチャルヒューマン表現の開発、展開、および商業化に特化した産業を指します。
米国デジタルアバター市場レポートは、製品タイプ(インタラクティブデジタルアバター、および非インタラクティブデジタルアバター)、テクノロジー(2Dアバター、3Dアバター、およびAIが生成するリアリスティックな人間アバター)、アプリケーション(カスタマーサービスおよびバーチャルエージェント、マーケティングおよび広告、ゲームおよびエンターテインメント、eラーニングおよびトレーニング、ヘルスケアおよびテレヘルス、ならびにソーシャルメディアおよびコンテンツ制作)、エンドユーザー産業(小売およびeコマース、メディアおよびエンターテインメント、ヘルスケアプロバイダー、教育機関、銀行および金融サービス、ならびに政府および公共サービス)によってセグメント化されています。市場予測は金額ベース(米ドル)で提供されています。
| インタラクティブデジタルアバター |
| 非インタラクティブデジタルアバター |
| 2Dアバター |
| 3Dアバター |
| AI生成リアリスティックヒューマンアバター |
| 顧客サービスおよびバーチャルエージェント |
| マーケティングおよび広告 |
| ゲームおよびエンターテインメント |
| eラーニングおよび研修 |
| 医療およびテレヘルス |
| ソーシャルメディアおよびコンテンツ制作 |
| 小売およびeコマース |
| メディアおよびエンターテインメント |
| 医療提供者 |
| 教育機関 |
| 銀行および金融サービス |
| 政府および公共サービス |
| 製品タイプ別 | インタラクティブデジタルアバター |
| 非インタラクティブデジタルアバター | |
| 技術別 | 2Dアバター |
| 3Dアバター | |
| AI生成リアリスティックヒューマンアバター | |
| 用途別 | 顧客サービスおよびバーチャルエージェント |
| マーケティングおよび広告 | |
| ゲームおよびエンターテインメント | |
| eラーニングおよび研修 | |
| 医療およびテレヘルス | |
| ソーシャルメディアおよびコンテンツ制作 | |
| エンドユーザー産業別 | 小売およびeコマース |
| メディアおよびエンターテインメント | |
| 医療提供者 | |
| 教育機関 | |
| 銀行および金融サービス | |
| 政府および公共サービス |
レポートで回答される主要な質問
2025年の米国デジタルアバター市場の規模はどのくらいですか?
市場は2025年に58.2 ビリオン 米ドルと評価されており、2031年にかけて21.43%のCAGRが予測されています。
米国デジタルアバター内で最も成長が速い製品タイプはどれですか?
インタラクティブアバターは、リアルタイム会話機能により最高のCAGR22.14%を記録しています。
米国のどの地域が最も強い成長勢いを示していますか?
西部地域がCAGR21.77%でトップとなっており、テクノロジーセクターの集積とベンチャー資金が牽引しています。
医療提供者がデジタルアバターを急速に採用している理由は何ですか?
連邦償還コードがアバターを介したテレヘルス診察をカバーするようになり、病院やクリニックのROIを向上させています。
アバターにおける生体認証データ使用に影響を与える主要な規制は何ですか?
連邦取引委員会の2024年生体認証ポリシーは、明示的なオプトイン同意と厳格なデータ最小化を義務付けています。
アバターのリアリズムを最も向上させる技術トレンドはどれですか?
大規模言語フレームワークとリアルタイム顔面アニメーションを融合させた生成AIモデルの進歩が、リアリズムとユーザーエンゲージメントを大幅に向上させています。