
Tamaño y Participación del Mercado de Embarcaciones de Recreo
Análisis del Mercado de Embarcaciones de Recreo por Mordor Intelligence
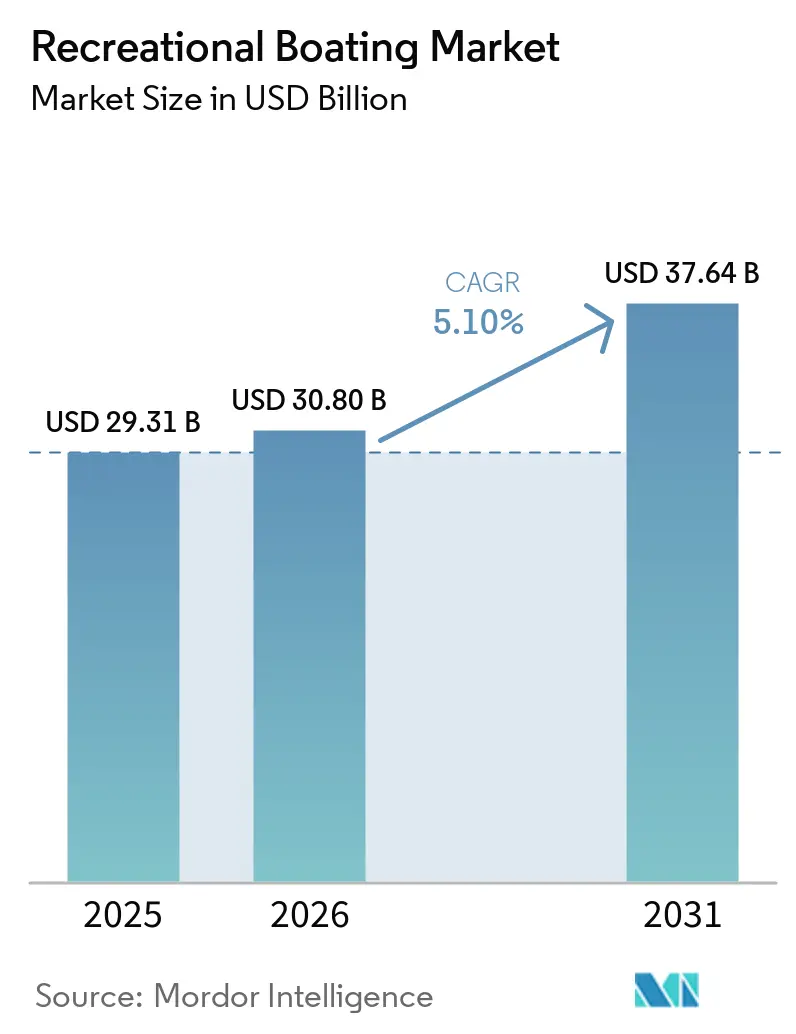
Se proyecta que el tamaño del mercado de embarcaciones recreativas se expanda desde 30,8 mil millones de USD en 2026 y 32,37 mil millones de USD en 2027 hasta 40,92 mil millones de USD para 2032, registrando una CAGR del 4,8% entre 2027 y 2032.
Los operadores de clubes náuticos en los Estados Unidos pueden agrupar a usuarios ocasionales en compras de flota, ampliando el camino desde las primeras salidas hasta los pedidos de embarcaciones nuevas. El acceso internacional a marinas en China ofrece a propietarios y operadores más destinos, fortaleciendo el argumento práctico a favor de las embarcaciones de crucero. Los ataques iraníes tras las operaciones militares de Estados Unidos e Israel contra Irán interrumpieron el transporte marítimo por el Estrecho de Ormuz a partir de marzo de 2026, añadiendo riesgo logístico al suministro de petróleo. El alcance de los concesionarios y las ventas de flota pueden capturar estas ocasiones de uso, mientras que los mayores costos de resina aumentan la presión sobre los fabricantes para preservar los ingresos de cada embarcación de fibra de vidrio terminada.
Conclusiones clave del informe
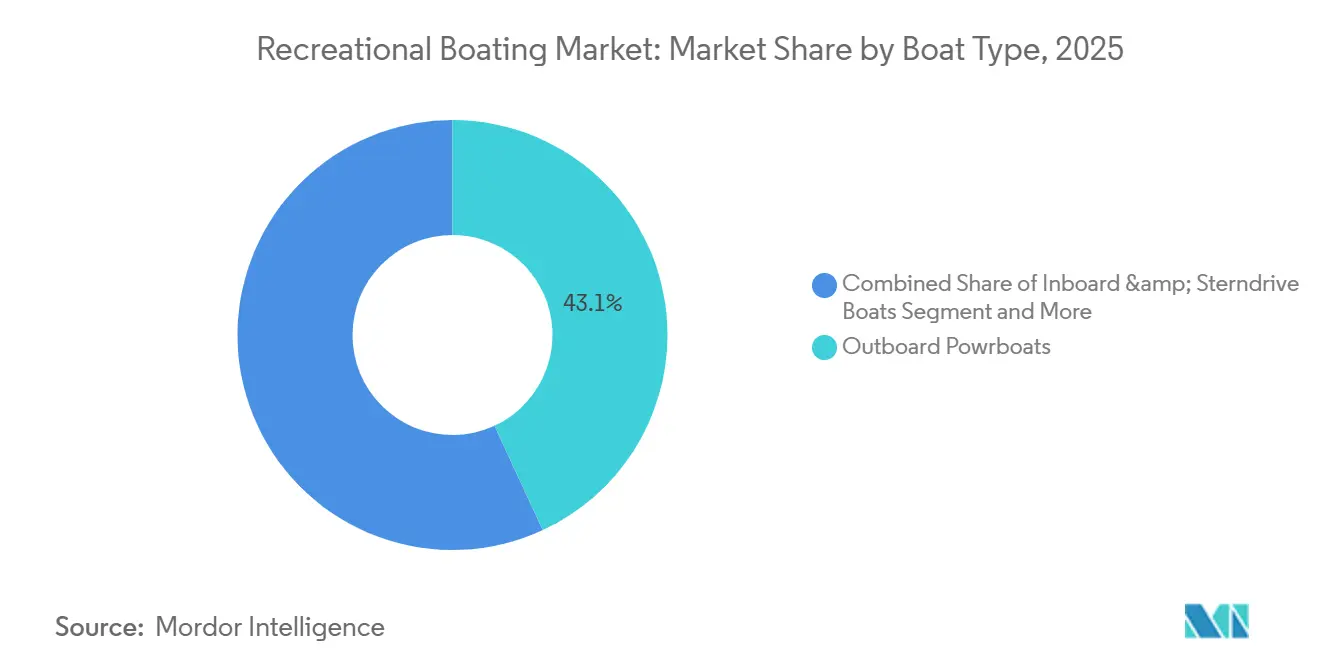
- Por tipo de embarcación, las lanchas con motor fuera de borda representaron una participación del 43,03% en el mercado de embarcaciones recreativas en 2026, mientras que se prevé que las motos acuáticas personales (PWC) sean las de mayor crecimiento, con una CAGR del 7,1% entre 2027 y 2032.
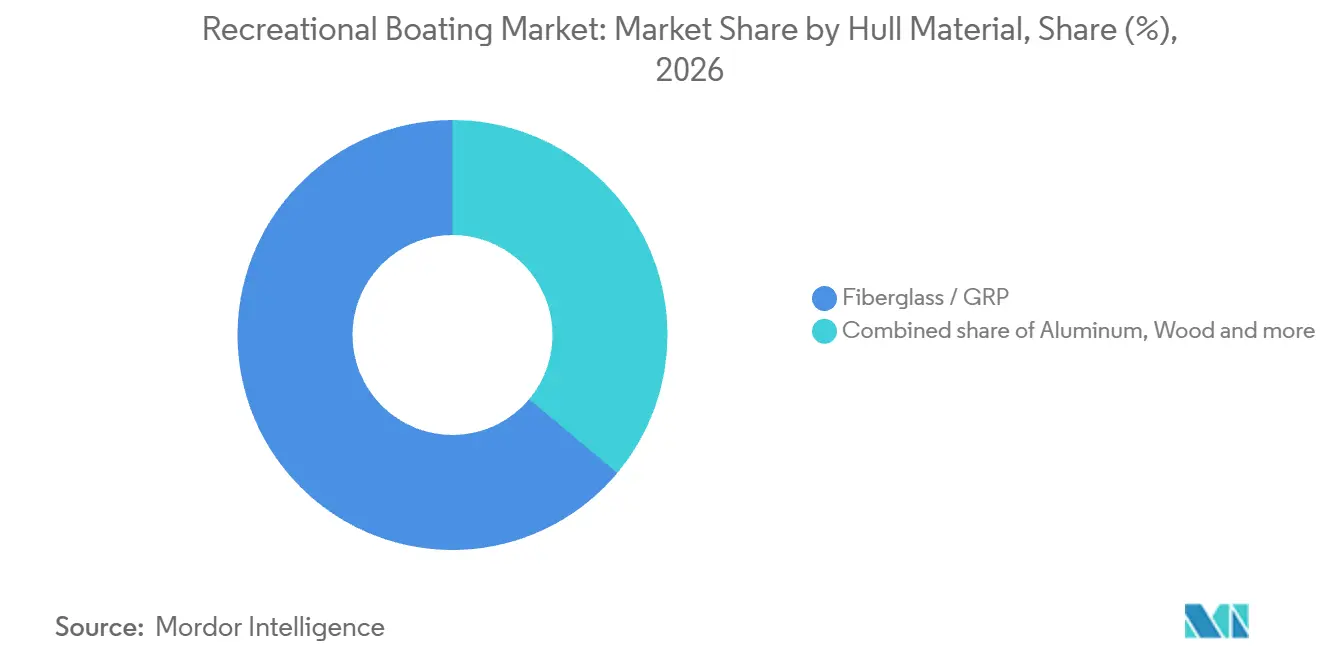
- La fibra de vidrio/PRF lideró los materiales de casco con una participación del 63,91% en el tamaño del mercado de embarcaciones recreativas en 2026, mientras que se prevé que los materiales compuestos (carbono, Kevlar) sean los de mayor crecimiento, con una CAGR del 10,1% entre 2027 y 2032.
- Entre las esloras de embarcaciones, las de menos de 20 pies lideraron con el 56,77% del valor de ventas en 2026, y se prevé que las embarcaciones de más de 50 pies sean las de mayor crecimiento, con una CAGR del 8% entre 2027 y 2032.
- Por fuente de energía, las embarcaciones con motores de combustión interna lideraron con el 91,06% del valor de ventas en 2026, mientras que se prevé que las embarcaciones eléctricas/híbridas sean las de mayor crecimiento, con una CAGR del 11% entre 2027 y 2032.
- Los deportes acuáticos lideraron la demanda por actividad con el 39,09% del valor de ventas en 2026, y se prevé que el segmento de cruceros y turismo costero sea el de mayor crecimiento, con una CAGR del 8,4% entre 2027 y 2032.
- En distribución, las ventas a través de concesionario/sala de exposición (OEM) representaron el 87,27% del valor de ventas de embarcaciones recreativas en 2026, mientras que se prevé que el canal en línea directo al consumidor sea el de mayor crecimiento, con una CAGR del 12,6% entre 2027 y 2032.
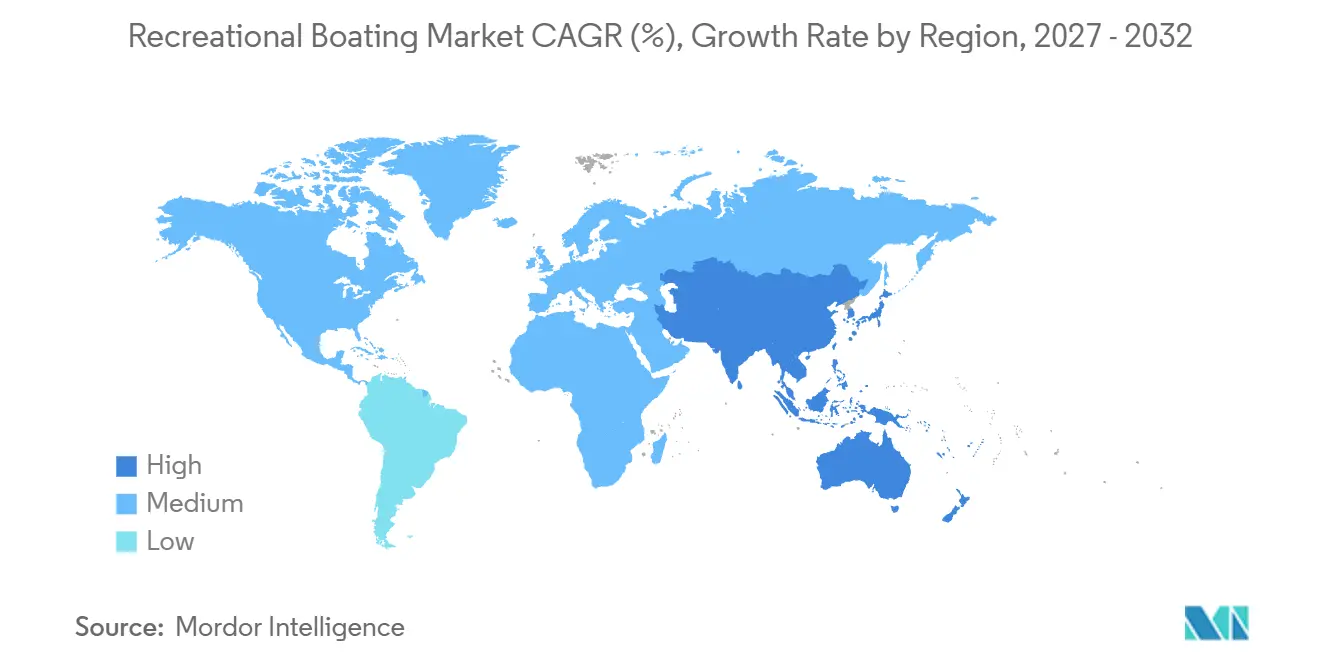
- Geográficamente, América del Norte lideró con el 47,91% del valor de ventas de embarcaciones recreativas en 2026, mientras que se prevé que Asia-Pacífico sea la región de mayor crecimiento, con una CAGR del 8,8% entre 2027 y 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Participación en Deportes Acuáticos Impulsada por la Demografía Millennial y Generación Z en América del Norte | +1.5% | Lagos, ríos y costas de los Estados Unidos | Corto plazo (≤ 2 años) |
| Auge de los Modelos de Club Náutico y Propiedad Fraccionada que Potencialmente Incrementan las Conversiones de Compradores Primerizos en los Estados Unidos y Canadá | +1.4% | Estados Unidos y Canadá | Corto plazo (≤ 2 años) |
| Programas Gubernamentales de Expansión de Marinas en las Provincias de Hainan y Guangdong de China | +1.2% | Provincias de Hainan y Guangdong | Mediano plazo (2-4 años) |
| Expansión de la Riqueza de Personas con Alto Patrimonio Neto que Acelera las Compras de Yates en Europa y el Medio Oriente | +1.3% | Europa y el Medio Oriente | Mediano plazo (2-4 años) |
| Impulso del Ecoturismo que Genera Demanda de Pequeños Cruceros Eléctricos en los Lagos Nórdicos y Alpinos | +0.8% | Países nórdicos y distritos de lagos alpinos | Largo plazo (≥ 4 años) |
| Plataformas Digitales de Concesionarios que Acortan los Ciclos de Venta de Embarcaciones de 20 a 50 Pies en Australia y Nueva Zelanda | +0.6% | Australia y Nueva Zelanda | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente participación en deportes acuáticos impulsada por la demografía millennial y de la Generación Z en América del Norte
Más de 34 millones de estadounidenses participaron en deportes de remo y paleta en 2025, sumando 446.000 participantes año tras año, aunque el crecimiento se moderó respecto al auge de la pandemia. La Asociación de la Industria al Aire Libre identificó a las personas de entre 25 y 34 años como el núcleo de la base de participantes en los Estados Unidos en todas las disciplinas de deportes de remo y paleta. También describió la participación como cada vez más casual, lo que hace que la ocasión de uso sea comercialmente significativa junto con el número de participantes. La NMMA informó en enero de 2026 que la participación en actividades náuticas en los Estados Unidos estaba respaldada por un estimado de 11 millones de embarcaciones registradas en uso y una demanda creciente de clubes náuticos, alquileres entre particulares y opciones de chárter. Para los proveedores de deportes de remo y paleta, el patrón de uso casual favorece los puntos de entrada de bajo compromiso que permiten al grupo central de 25 a 34 años participar ocasionalmente.
Auge de los Modelos de Club Náutico y Propiedad Fraccionada que Potencialmente Incrementan las Conversiones de Compradores Primerizos en los Estados Unidos y Canadá
El acceso compartido puede convertir la participación recreativa en demanda de flota antes de que un individuo se comprometa con la propiedad de una embarcación. En junio de 2026, Freedom Boat Club, de Brunswick Corporation, anunció la apertura de su ubicación global número 450, un club de franquicia en Liberty Landing Marina en Jersey City, Nueva Jersey.[1] En 2025, 18 ubicaciones de Freedom Boat Club registraron al menos 10.000 viajes de socios cada una, 2 más que el año anterior, incluyendo Grand Strand y Hilton Head. Esas ubicaciones de alto uso concentran salidas recurrentes dentro de las operaciones del club, dando a los fabricantes un cliente potencial capaz de agregar demanda de embarcaciones. Un constructor naval puede buscar pedidos de flota de operadores de clubes sin requerir que cada usuario adicional se convierta en propietario.
Programas Gubernamentales de Expansión de Marinas en las Provincias de Hainan y Guangdong de China
Abrir una marina al tráfico internacional puede aumentar la utilidad de sus amarres sin añadir nueva capacidad física. La zona de Qing Shuiwan del Puerto de Sanya abrió a embarcaciones internacionales el 3 de julio de 2026, con 299 amarres para yates que atienden el tráfico y el fondeo de yates internacionales.[2] Esto ofrece a los propietarios de yates y a los operadores recreativos un destino internacional adicional en torno al cual organizar el uso de sus embarcaciones. Para los proveedores de embarcaciones que atienden a Hainan, el mecanismo de demanda es un mejor acceso operativo que hace que una embarcación sea más útil en distintos destinos. El 2 de junio de 2026, Guangzhou Kaitai Transportation Investment y Hainan Yaode Waterfront Industry acordaron planificar y construir marinas públicas para yates e instalaciones de apoyo en el Distrito Huangpu de Guangzhou. El efecto sobre la demanda de ese acuerdo depende de la ejecución del proyecto, mientras que la apertura de Qing Shuiwan estableció el acceso operativo internacional.
Expansión de la Riqueza de Personas con Alto Patrimonio Neto que Acelera las Compras de Yates en Europa y el Medio Oriente
El Informe de Riqueza Mundial 2026 de Capgemini encontró que la población de personas con alto patrimonio neto en Europa creció un 6,5% en 2025 tras haber disminuido en 2024. Esa población comprendía personas con al menos 1 millón de USD en activos invertibles, excluyendo residencias principales, artículos de colección, bienes de consumo y bienes duraderos de consumo. Un grupo tan ampliado amplía la audiencia potencial para los constructores de yates que buscan clientes capaces de financiar una embarcación. El volumen de pedidos de yates de Ferretti Group atribuido a Europa aumentó un 3% en 2025 en comparación con 2024, utilizando áreas de exclusividad de concesionarios o nacionalidades de clientes para clasificar la geografía. Gulf Craft entregó un yate familiar Majesty 60 flybridge de 60 pies de la marca Majesty a un propietario emiratí en su astillero de los Emiratos Árabes Unidos la semana anterior al 4 de junio de 2026. Los datos europeos de 2025 combinan una población adinerada en expansión tras la caída del año anterior con mayores pedidos de yates en Ferretti, ofreciendo a los proveedores señales diferenciadas de clientes potenciales y demanda comprometida.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento Vinculado a la Inflación en los Precios de Fibra de Vidrio y Resina que Comprime los Márgenes de los OEM | -0.9% | Regiones de construcción naval de América del Norte y Europa | Corto plazo (≤ 2 años) |
| Largos Plazos de Tramitación de Permisos Costeros para Nuevos Amarres en Marinas del Mediterráneo | -0.6% | Destinos náuticos costeros del Mediterráneo | Largo plazo (≥ 4 años) |
| Endurecimiento de las Primas de Seguros para Embarcaciones de Más de 50 Pies en Aguas del Caribe Propensas a Huracanes | -0.3% | Islas del Caribe y aguas adyacentes | Corto plazo (≤ 2 años) |
| Restricciones de Emisiones de Motores de Combustión Interna en Lagos Alpinos y Escandinavos que Limitan el Uso de la Flota Existente | -0.2% | Distritos de lagos alpinos y escandinavos | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento Vinculado a la Inflación en los Precios de Fibra de Vidrio y Resina que Comprime los Márgenes de los OEM
Las operaciones militares de Estados Unidos e Israel contra Irán comenzaron en febrero de 2026, seguidas por las fuerzas iraníes que declararon el cierre del Estrecho de Ormuz a partir del 4 de marzo, interrumpiendo el transporte marítimo de petróleo entre Irán y Omán. El 20 de marzo de 2026, Interplastic anunció aumentos de precios de hasta 0,23 USD por libra en resinas de poliéster y éster vinílico, gelcoats, compuestos de unión y colorantes. Interplastic citó mayores costos de materias primas y operativos en medio de la inestabilidad en el Medio Oriente y estableció el 4 de abril de 2026 como fecha efectiva de envío. Para los constructores de embarcaciones de fibra de vidrio, los mayores costos de resina y materiales relacionados pueden reducir la contribución obtenida por cada embarcación cuando los precios de venta no aumentan al mismo ritmo. El incremento de costos puede, en consecuencia, reducir la gama de modelos de fibra de vidrio que un constructor puede ofrecer de manera rentable a los precios de venta establecidos.
Largos Plazos de Tramitación de Permisos Costeros para Nuevos Amarres en Marinas del Mediterráneo
Los proyectos de marinas costeras pueden no cumplir sus calendarios de construcción cuando los permisos regulan la profundidad del agua necesaria para atender a las embarcaciones. En noviembre de 2025, las obras de la nueva marina recreativa de Gandía no habían comenzado según lo previsto porque Nueva Marina Gandía esperaba la autorización de dragado, según funcionarios del puerto y del ayuntamiento. El inicio previsto en septiembre dependía del permiso para profundizar suficientemente la dársena del puerto para las embarcaciones. Las obras de la marina estaban en marcha en julio de 2026. El retraso en el inicio demoró las obras necesarias para la disponibilidad de nuevos amarres, dejando a los propietarios de embarcaciones dependientes de la autorización antes de que pudiera desarrollarse esa capacidad de fondeo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Embarcación:
La Escala y la Recreación Compartida Configuran la DemandaLas lanchas con motor fuera de borda representaron una participación del 43,03% en el tamaño del mercado de embarcaciones recreativas en 2026. Hasta marzo de 2026, las embarcaciones con motor fuera de borda de los Estados Unidos lideraron las ventas de embarcaciones nuevas por tipo de motor con 24.596 unidades vendidas, una caída del 6,6% respecto al mismo período de 2025. El liderazgo por participación coincide con unas ventas de unidades de motor fuera de borda más débiles a principios de 2026, por lo que la posición del segmento no indica por sí sola un aumento de volumen. Una categoría grande puede absorber una capacidad de producción sustancial, pero una tasa de ventas en descenso aumenta el riesgo comercial de añadir capacidad antes de recibir pedidos.
Se prevé que las motos acuáticas personales (PWC) sean el segmento de mayor crecimiento, registrando una CAGR del 7,1% entre 2027 y 2032. Las ventas en los Estados Unidos totalizaron 63.643 unidades en 2025, con los modelos de 3 pasajeros representando el 89% de las ventas unitarias de PWC. El precio minorista promedio de la categoría fue de poco más de 16.000 USD en 2025. La NMMA identificó la preferencia del consumidor por los modelos premium de 3 pasajeros como el motor de la categoría en los Estados Unidos en 2025, concentrando la competencia en el nivel premium de 3 asientos.



Por Material del Casco:
La Escala Establecida se Encuentra con la Construcción EspecializadaLa fibra de vidrio/PRF representó una participación del 63,91% en el mercado de embarcaciones recreativas en 2026. Brunswick reportó 237,5 millones de USD en ventas netas de su línea de productos Embarcaciones Recreativas de Fibra de Vidrio durante los 6 meses finalizados el 4 de julio de 2026.[3] En septiembre de 2025, Brunswick anunció planes para cerrar su planta en Reynosa, México, destinada principalmente a embarcaciones de fibra de vidrio de valor pequeño, y trasladar la producción a Tennessee y Florida. La empresa citó cambios en el volumen de fibra de vidrio de valor en toda la industria y buscó reducir los costos fijos, con la finalización de la transición prevista para el verano de 2026. El plan de Brunswick muestra cómo los cambios en el volumen de embarcaciones de valor pueden modificar dónde resulta económica la producción de fibra de vidrio.
Se prevé que los materiales compuestos (carbono, Kevlar) sean el segmento de mayor crecimiento, con una CAGR del 10,1% entre 2027 y 2032. En abril de 2025, Cure Marine tenía 5 catamaranes Cure 55 en construcción y pedidos de Australia, Europa y los Estados Unidos, utilizando fibra de carbono de manera extensiva. McConaghy asumió posteriormente la producción de la gama Cure. El aluminio tiene una base de demanda diferente, con la NMMA identificando las embarcaciones de pesca de aluminio entre las categorías de mayor volumen y nivel de entrada en los Estados Unidos en 2025. Los pedidos de Cure conectan la construcción extensiva con fibra de carbono con la demanda comercial de catamaranes, ofreciendo a los proveedores de materiales compuestos una aplicación de producción respaldada por pedidos.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Eslora:
El Volumen Compacto y los Pedidos de Yates de Mayor Tamaño DivergenLas embarcaciones de menos de 20 pies fueron el segmento más grande, representando el 56,77% del valor de ventas de embarcaciones en 2026. En España, las embarcaciones de hasta 6 metros registraron 3.492 matriculaciones en 2025, o el 70% de las matriculaciones de embarcaciones recreativas del país, con la clase un 1% por debajo de 2024. Esa alta concentración de matriculaciones locales ilustra cómo las embarcaciones compactas pueden sostener una base de transacciones sustancial durante un año relativamente estable. La composición de matriculaciones en España convierte a los modelos compactos en la principal exposición a una recuperación amplia o a una mayor debilidad en las transacciones locales de embarcaciones.
Se prevé que las embarcaciones de más de 50 pies sean el segmento de mayor crecimiento, con una CAGR del 8% entre 2027 y 2032. En el ejercicio fiscal 2025, más del 50% de los nuevos pedidos de Ferretti Group en su segmento de materiales compuestos correspondieron a yates de más de 80 pies. El grupo identificó los yates de más de 80 pies entre sus segmentos más rentables, otorgando a la composición de pedidos una dimensión estratégica más allá de la eslora de la embarcación. Esto respalda la asignación de capacidad de construcción de yates hacia modelos más grandes donde el productor identifica una mayor rentabilidad y donde su composición de pedidos proporciona evidencia del compromiso del comprador.
Por Fuente de Energía:
Escala de Combustión e Integración Minorista EléctricaLas embarcaciones con motor de combustión interna fueron el segmento más grande, con una participación del 91,06% en el valor de ventas de embarcaciones en 2026. La NMMA reportó 267.000 motores fuera de borda vendidos en los Estados Unidos en 2025, una caída del 3,9% interanual, mientras que el valor del mercado de motores fuera de borda en los Estados Unidos alcanzó los 3,5 mil millones de USD. Los precios minoristas promedio de los motores fuera de borda en los Estados Unidos aumentaron un 3,2% en 2025, con la NMMA reportando también una fortaleza continua en los segmentos de mayor potencia. Dado que el valor de venta de una embarcación completa incluye su motor instalado en fábrica, la fortaleza de los precios en los segmentos de mayor potencia puede elevar el valor por embarcación incluso cuando las ventas unitarias se debilitan.
Se prevé que las embarcaciones eléctricas/híbridas sean el segmento de mayor crecimiento, registrando una CAGR del 11% entre 2027 y 2032. Vision Marine reportó 1,12 millones de USD en ventas de embarcaciones eléctricas bajo contrato desde el 1 de septiembre de 2025 hasta finales de febrero de 2026, un aumento del 446% respecto al período comparable del año anterior. En marzo de 2026, Vision Marine operaba como una empresa de tecnología marina con una plataforma minorista de embarcaciones multimarca integrada verticalmente. Vision Marine puede utilizar su plataforma minorista multimarca para presentar embarcaciones eléctricas a los compradores, vinculando la adopción de propulsión a su alcance minorista.
Por Actividad / Aplicación:
Embarcaciones Especializadas y Economía del TurismoLos deportes acuáticos fueron el segmento más grande, representando el 39,09% del valor de ventas de embarcaciones recreativas en 2026. MasterCraft Boat Holdings reportó 1.639 ventas unitarias en su segmento de Rendimiento y Wake en el ejercicio fiscal 2026, un aumento del 5,9% respecto a las 1.548 del ejercicio fiscal 2025. El mayor número de unidades le da a MasterCraft una razón basada en la demanda para mantener su producción especializada de Rendimiento y Wake.
Se prevé que los cruceros y el turismo costero sean el segmento de mayor crecimiento, con una CAGR del 8,4% entre 2027 y 2032. En Italia, el 57% de la muestra de empresas de chárter y alquiler de Confindustria Nautica reportó crecimiento en la facturación en 2025, mientras que el 29% reportó caídas interanuales limitadas al 10%. La pesca con caña/pesca deportiva tiene un uso diferenciado de embarcaciones de alquiler, con la pesca del esturión blanco representando el 37% del gasto en viajes en embarcaciones guiadas o de chárter en aguas continentales de Columbia Británica en el año de pesca 2025-26. Los operadores turísticos y los guías de pesca pueden, por tanto, generar demanda de embarcaciones a partir de diferentes experiencias recreativas. Los resultados mixtos del chárter en Italia en 2025 convierten a los operadores en crecimiento en una fuente de demanda de flota más selectiva que la que proporcionaría una base turística en expansión uniforme.
Por Canal de Distribución:
Alcance de Concesionarios y Transacciones DigitalesEl canal de concesionario/sala de exposición (OEM) fue el segmento más grande, con una participación del 87,27% en el valor de ventas de embarcaciones recreativas en 2026. Malibu Boats Inc. vendió sus embarcaciones a través de más de 345 ubicaciones de concesionarios en 68 países al 30 de junio de 2026. La empresa describió a sus concesionarios como parte de la experiencia del consumidor y de sus esfuerzos de marketing, conectando la distribución física con la ejecución de la marca en todos los países.
Se prevé que el canal en línea directo al consumidor sea el segmento de mayor crecimiento, registrando una CAGR del 12,6% entre 2027 y 2032. En el ejercicio fiscal 2025, Vision Marine reportó la venta de lanchas recreativas eléctricas a clientes minoristas y operadores de flotas de alquiler directamente a través de su sitio web o mediante marinas, distribuidores y salas de exposición. La investigación publicada en marzo de 2026 por la NMMA e Ipsos reportó que el 27% de los compradores estadounidenses que adquirieron embarcaciones en los últimos 2 años lo hicieron en línea. El uso de la compra en línea por parte de compradores recientes ofrece a los fabricantes con una ruta de ventas por sitio web la oportunidad de atender a compradores ya dispuestos a realizar transacciones digitalmente.
Análisis Geográfico
Mercado de Embarcaciones Recreativas de América del Norte
América del Norte representó una participación del 47,91% en el tamaño del mercado de embarcaciones recreativas en 2026. Las ventas minoristas de embarcaciones nuevas en los Estados Unidos cayeron un 8,8% hasta 215.237 unidades en 2025, desde 236.070 en 2024. Para el 21 de julio de 2026, el concesionario mexicano autorizado de Cruisers Yachts, Powerboats, había vendido y entregado un nuevo 50 GLS Outboard a un propietario en Cancún. El liderazgo de América del Norte descansa, por tanto, en una base de embarcaciones nuevas en los Estados Unidos que se contrajo en 2025, mientras que la entrega en Cancún muestra a Cruisers Yachts llegando a un propietario mexicano a través de su concesionario recién designado.
Mercado de Embarcaciones Recreativas de Asia-Pacífico
Se prevé que Asia-Pacífico sea la geografía de mayor crecimiento, con una CAGR del 8,8% entre 2027 y 2032. China tenía 9.850 yates registrados a finales de 2025, con los yates recién registrados en los 3 años anteriores representando el 54,7% de ese total. Las matriculaciones de motos acuáticas personales en Australia crecieron un 20% en los 5 años hasta julio de 2026. Las ventas minoristas de motores fuera de borda en Nueva Zelanda fueron de aproximadamente 6.000-6.500 unidades en 2025, una señal separada del canal de propulsión. Los datos de matriculación de China y Australia apuntan a flotas en construcción, vinculando las perspectivas de crecimiento regional a la adopción de yates y motos acuáticas personales.
América del Sur combina el clúster de construcción naval de Santa Catarina en Brasil con la actividad minorista chilena, donde Oceanic entregó un Beneteau Antares 8 en octubre de 2026 para su uso en los canales del archipiélago de Chiloé. En Europa, Windy reportó envíos desde Suecia a Noruega de un 34 Alizé y un 29 Huracán en mayo de 2026, con propietarios preparándose para recibir la entrega. Dentro del Medio Oriente y África, el constructor de Ciudad del Cabo Robertson and Caine lanzó su embarcación número 3.000, un Leopard 40 Powercat para propietarios estadounidenses, en 2025. Las marinas de Dubái también recibieron 97 yates de bandera extranjera en el primer semestre de 2025, en comparación con 39 en el mismo período de 2024. Los envíos suecos con destino a Noruega y la embarcación de Ciudad del Cabo para propietarios estadounidenses muestran cómo los constructores atienden a compradores fuera de su país de producción.
Marco Regulatorio y Perspectivas
La comparación abarca jurisdicciones seleccionadas desde la perspectiva de los proveedores que venden lanchas a motor recreativas completas a propietarios privados. Contrasta la documentación del fabricante en la entrada del producto con los procedimientos de inspección, registro e inspección que afectan la capacidad de los propietarios para utilizar una embarcación. La comparación de los Emiratos Árabes Unidos se centra en el marco de inspección y renovación de embarcaciones de Dubái.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | Alemania | China | Argentina | Emiratos Árabes Unidos |
|---|---|---|---|---|---|
| Autoridad principal | Guardia Costera de los Estados Unidos, Rama de Garantía de Productos de Navegación Recreativa | Autoridades federales y estatales de vigilancia del mercado | Administración de Seguridad Marítima de China y autoridades marítimas locales | Prefectura Naval Argentina | Autoridad Marítima de Dubái, para Dubái |
| Instrumentos clave o dirección | Certificación 33 CFR Parte 181 para embarcaciones sujetas a las normas de la Parte 183 | 10. ProdSV que implementa la Directiva 2013/53/UE | Reglamento de Gestión de Seguridad de Yates para yates de ocio de uso propio con propulsión mecánica | Ordenanza 1-26 bajo la Disposición 1053/2026, vigente desde el 27 de agosto de 2026 | Resolución de Dubái N.° (2) de 2024 sobre inspección técnica |
| Efecto comercial | Etiqueta del fabricante antes del lanzamiento de fábrica para la venta o antes de la importación; las embarcaciones marcadas solo para exportación están exentas | Declaración de conformidad en alemán e información de uso/seguridad en alemán en la entrada al mercado | Certificado de inspección antes del uso y certificado de nacionalidad para la navegación o el atraque en aguas jurisdiccionales chinas | Los propietarios de embarcaciones con arqueo bruto 2 en el Segundo Grupo, Tercer Grupo o Registro Especial de Yates deben solicitar la re-matriculación antes del 27 de agosto de 2028 | Dubái permite la autoinspección fotográfica/en vídeo del propietario para embarcaciones recreativas y deportivas de hasta 12 metros |
| Atractivo actual de la política | Medio | Medio | Medio | Medio | Alto |
| Dirección futura del atractivo de la política | Sin cambios | Sin cambios | Sin cambios | Endurecimiento | Flexibilización |
| Fuente: Mordor Intelligence | |||||
El etiquetado en los Estados Unidos y los documentos de conformidad en alemán de Alemania generan trabajo de cumplimiento, mientras que la retirada por parte de la Guardia Costera de los Estados Unidos en 2025 de una propuesta de norma sobre interruptores de corte de motor y la evaluación de la Comisión Europea en 2026 de la Directiva 2013/53/UE, descrita en su estrategia marítima como en curso y centrada en embarcaciones y propulsión novedosas, respaldan la continuidad de los deberes de entrada básicos. El borrador de China de mayo de 2026 mantuvo la certificación de inspección y nacionalidad al tiempo que distinguía entre yates de uso propio y de alquiler, respaldando la continuidad de estos requisitos previos para el uso por parte del propietario. La transición de Argentina añade un paso administrativo para una flota existente definida antes del plazo de agosto de 2028, sustentando la evaluación de endurecimiento. El servicio de inspección de renovación remota de Dubái de mayo de 2025 para embarcaciones de placer de hasta 12 metros, embarcaciones de deportes acuáticos de placer y embarcaciones extranjeras visitantes respalda la flexibilidad procedimental al tiempo que preserva la inspección técnica.
Etapas de la Cadena de Valor
La comparación de la cadena de valor sigue la propulsión y los sistemas marinos hasta el ensamblaje de embarcaciones y, posteriormente, el soporte de piezas durante el uso. En 2025, Brunswick Boat Group adquirió prácticamente todos sus motores del segmento de Propulsión del grupo e incorporó un contenido significativo de piezas y sistemas de sus negocios de Piezas y Accesorios para Motores y Navico Group. Este ejemplo integrado concentra el control del suministro de componentes y la producción de embarcaciones terminadas dentro de un mismo grupo, al tiempo que preserva oportunidades diferenciadas para obtener ingresos como proveedor en cada etapa operativa.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Fabricación de propulsión | Fabricantes de propulsión marina como el segmento de Propulsión de Brunswick Corporation | Ventas de motores, controles, aparejos y hélices | Disponibilidad de componentes críticos del motor | Calificar fuentes alternativas de componentes antes de la producción |
| Suministro de sistemas marinos | Proveedores de electrónica y sistemas marinos como Navico Group, un negocio de Brunswick | Ventas de electrónica, componentes de energía y sistemas de conmutación | Coordinación de varios sistemas dentro de una misma embarcación | Verificar las interfaces del sistema antes del ensamblaje final |
| Ensamblaje y distribución de embarcaciones | Fabricantes de embarcaciones recreativas como Brunswick Boat Group | Ventas de embarcaciones terminadas a través de concesionarios y distribuidores | Retraso en el suministro de materiales o componentes | Aprovisionamiento alternativo y reservas de suministro crítico |
| Distribución de piezas de posventa | Productores y distribuidores de piezas como el segmento de Piezas y Accesorios para Motores de Brunswick Corporation | Ventas de piezas de repuesto y consumibles | Llegar a embarcaciones dispersas durante el servicio | Utilizar los canales establecidos de concesionarios y distribuidores |
| Fuente: Mordor Intelligence | ||||
Brunswick reportó interrupciones intermitentes en el suministro, escasez y mayores costos de ciertos materiales en 2025, y señaló que estaba identificando proveedores alternativos, trabajando para asegurar inventarios críticos y monitoreando las capacidades de los proveedores. Asegurar los insumos críticos antes del ensamblaje puede proteger la producción de embarcaciones terminadas, mientras que la amplia distribución de piezas aborda el desafío separado de atender a las embarcaciones después de la entrega. Una oferta de sistemas que combine electrónica, electrificación y conmutación digital puede desplazar el énfasis comercial hacia la coordinación de componentes dentro de la embarcación terminada.
Panorama Competitivo
Concentración del Mercado
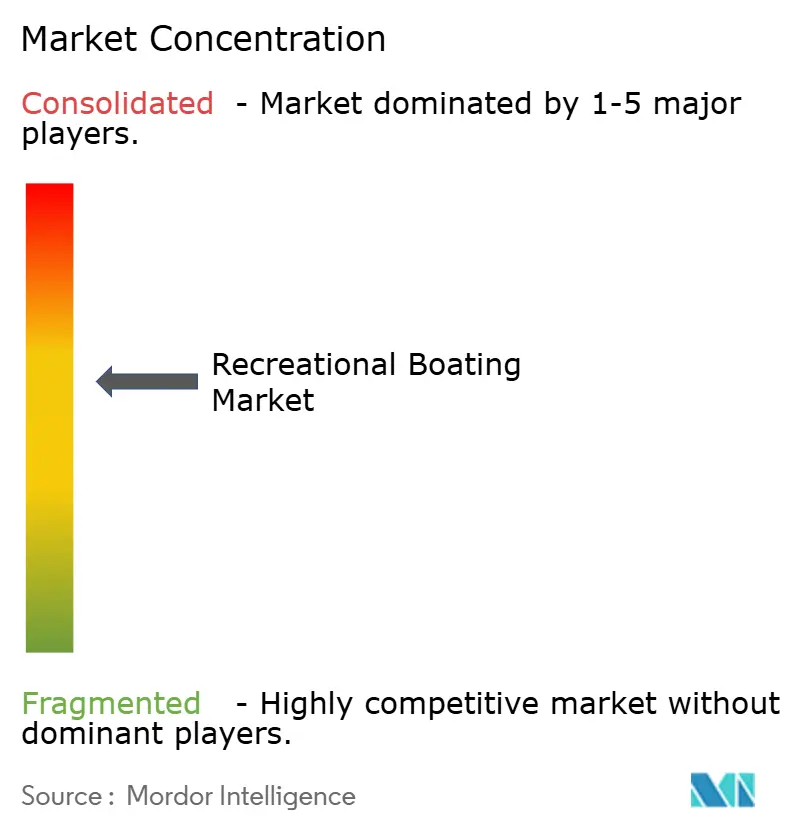
La competencia combina grupos marinos diversificados y constructores navales especializados, con Brunswick Corporation, Groupe Beneteau, Azimut-Benetti Group, Ferretti Group y Malibu Boats Inc. entre los fabricantes establecidos. Los 23 nuevos modelos lanzados por Groupe Beneteau en 2025 representaron casi el 30% de sus ventas del primer semestre de 2026. El segmento de Embarcaciones de Brunswick registró 1,53 mil millones de USD en ventas netas en 2025, una caída del 1,8% respecto a 2024. El plan de infraestructura de Azimut-Benetti Group anunciado en 2025 incluía la modernización de su sitio de Avigliana para construir yates de hasta 28 metros. El volumen de pedidos de yates Compuestos de Ferretti Group aumentó un 7,6% en 2025, situando el impulso positivo de los pedidos de yates junto a las ventas netas más débiles en el segmento de Embarcaciones de Brunswick.
Malibu Boats Inc. anunció el 27 de mayo de 2025 que continuaba su colaboración con GM Marine para la integración vertical de los motores Monsoon en su fábrica de Loudon, Tennessee. Ese acuerdo vincula la integración de la propulsión con la producción de embarcaciones en la misma fábrica. Dado que la colaboración es exclusiva, la línea de motores Monsoon está ligada al propio sitio de producción de Loudon de Malibu.
La integración de cartera ofrece otra vía hacia una posición competitiva más sólida cuando un negocio de embarcaciones adquirido comienza a contribuir a las ventas consolidadas. Las ventas netas consolidadas de Malibu Boats Inc. aumentaron un 13,3% hasta 914,6 millones de USD en el ejercicio fiscal 2026, incluyendo su segmento Saxdor recién adquirido. Malibu describió la integración de Saxdor como abarcando sus primeros 4 meses con el negocio, por lo que el incremento del ejercicio fiscal 2026 combinó esa adición de año parcial con sus embarcaciones existentes. La adquisición, completada el 2 de marzo de 2026, añadió a la cartera de Malibu un fabricante finlandés de embarcaciones de aventura diurnas premium.
Líderes de la Industria de Embarcaciones Recreativas
-
Brunswick Corporation
-
Groupe Beneteau
-
Azimut-Benetti Group
-
Ferretti Group
-
Malibu Boats Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Navegación Recreativa Empresas cubiertas en este informe
- Brunswick Corporation
- Groupe Beneteau
- Azimut-Benetti Group
- Ferretti Group
- Malibu Boats Inc.
- Sunseeker International Ltd.
- Princess Yachts Ltd.
- MasterCraft Boat Holdings Inc.
- Polaris Inc.
- Marine Products Group, LLC
- Bavaria Yachtbau GmbH
- Tracker Marine (White River Marine Group)
- Hobie Cat Company
- Sportsman Boats Manufacturing Inc.
- Catalina Yachts
- HanseYachts AG
- X-Yachts A/S
- Alubat
- Yamaha Motor Co., Ltd. (PWC Division)
- Walker Bay Boats
Oportunidades Clave para los Participantes del Mercado
La comparación de oportunidades examina cómo la nueva capacidad de marinas y el acceso transfronterizo pueden traducirse en demanda de embarcaciones recreativas completas. En septiembre de 2026, el Distrito Nansha de Guangzhou aprobó un expediente de inversión para 195 amarres adicionales planificados para yates de 30 a 60 pies. El 16 de octubre de 2026, Guangdong lanzó el viaje en yate hacia el sur con destino a Hong Kong con un viaje inaugural. Estos cambios favorecen las ofertas de embarcaciones vinculadas a perfiles específicos de amarres e itinerarios utilizables, con los pedidos de embarcaciones dependiendo de la adopción por parte de los propietarios y la ejecución del proyecto.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Cruceros compactos para propietarios de Nansha | Los amarres planificados incluyen tamaños de 30 y 40 pies | Propietarios privados de cruceros de 30-40 pies | Adaptar las ofertas de cruceros y el calendario de entrega a la disponibilidad de amarres | Calendario de finalización de los amarres planificados | Jeanneau, con su velero de crucero Sun Odyssey 350 |
| Yates para cruceros costeros hacia el norte | Más de 20 yates de Hong Kong y Macao entraron en terminales designadas en Guangzhou, Shenzhen, Zhuhai y Zhongshan en junio de 2026 | Propietarios de yates de Hong Kong y Macao que utilizan Guangzhou | Posicionar yates de 50-60 pies con soporte local de atraque y mantenimiento | Deficiencias de atraque y mantenimiento en Huangpu identificadas en junio de 2026 | Azimut Yachts, con su Fly 58 |
| Yates para cruceros de la China continental a Hong Kong | Mayor utilidad de ruta gracias al acceso hacia el sur | Propietarios privados de yates de Guangdong | Ofrecer yates completos en torno al uso recurrente de cruceros transfronterizos | Los yates existentes elegibles pueden ya satisfacer las necesidades de ruta del propietario | Azimut Yachts |
| Fuente: Mordor Intelligence | |||||
La apertura central consiste en vender embarcaciones que añadan utilidad práctica de crucero a medida que se desarrollan la capacidad de amarres y las rutas transfronterizas. Un propietario capaz de utilizar un yate existente puede ganar flexibilidad de viaje sin necesitar una embarcación adicional, por lo que una oferta de embarcación nueva necesita una razón diferenciada para la sustitución o una primera compra. Las deficiencias de atraque y mantenimiento identificadas en Huangpu en junio de 2026 también pueden hacer que el soporte operativo local confiable sea una parte significativa de la oferta integral de la embarcación.
Desarrollos recientes de la industria en Mercado de Navegación Recreativa
- Oct 2026: Guangdong lanzó el viaje en yate hacia el sur con destino a Hong Kong con un viaje inaugural el 16 de octubre, ampliando el acceso recreativo transfronterizo para yates.
- Ago 2026: Boater's World Manufacturing Group anunció planes para invertir más de 6 millones de USD en mejoras en las instalaciones de NauticStar en el condado de Beaufort, Carolina del Norte, para aumentar la producción.
- Jul 2026: La zona de Qing Shuiwan del Puerto de Sanya abrió a embarcaciones internacionales el 3 de julio, con 299 amarres para yates destinados al tráfico y fondeo de yates internacionales.
Mercado de Navegación Recreativa Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado de embarcaciones recreativas mide el valor anual de las ventas de embarcaciones recreativas a nivel mundial. Abarca las embarcaciones adquiridas para uso personal, compartido, turístico o de chárter en todos los tipos de embarcaciones, materiales de casco, esloras, sistemas de propulsión y canales de venta.
Exclusiones del alcance: Se excluyen las embarcaciones de uso comercial, los motores de propulsión y las unidades de propulsión vendidos por separado, las piezas de embarcaciones vendidas por separado, los accesorios, la reparación y el mantenimiento, así como los servicios de marina, club náutico, chárter, turismo y buceo.
Descripción General de la Segmentación
- Por Tipo de Embarcación
- Barcos de Motor Interior y Estérndrive
- Barcos de Motor Fueraborda
- Motos Acuáticas Personales
- Veleros
- Yates (30-120 pies)
- Embarcaciones Inflables y RIB
- Por Material del Casco
- Fibra de Vidrio / PRF
- Aluminio
- Madera
- Acero
- Compuestos (Carbono, Kevlar)
- Por Eslora
- Menos de 20 pies
- 20-50 pies
- Más de 50 pies
- Por Fuente de Energía
- Motor de Combustión Interna
- Eléctrico / Híbrido
- Propulsión a Vela
- Por Actividad / Aplicación
- Deportes Acuáticos
- Pesca con Caña
- Crucero y Turismo Costero
- Operaciones de Buceo y Chárter
- Por Canal de Distribución
- Concesionario / Sala de Exposición (OEM)
- Directo al Consumidor en Línea
- Geografía
- América del Norte
- Estados Unidos
- Canadá
- El Caribe
- Resto de América del Norte
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Asia-Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Sudeste Asiático
- Resto de Asia-Pacífico
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Países Bajos
- Resto de Europa
- Oriente Medio y África
- Arabia Saudita
- Emiratos Árabes Unidos
- Catar
- Turquía
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Las fuentes públicas como los informes minoristas y por categoría de la Asociación Nacional de Fabricantes de Embarcaciones, la descripción del Consejo Internacional de Asociaciones de la Industria Marina de sus estadísticas globales y nacionales, los datos de comercio de la Oficina del Censo de los Estados Unidos y las estadísticas de registro de la Guardia Costera de los Estados Unidos pueden establecer la actividad minorista, la composición por categoría, los flujos comerciales y la flota registrada. Estas series proporcionan verificaciones diferenciadas de la demanda de embarcaciones y la geografía, mientras que sus unidades y cobertura deben ajustarse al valor de ventas de embarcaciones completas antes de que informen la estimación del mercado.
Los informes anuales de las empresas, los materiales para inversores, los anuncios de productos y la prensa especializada y financiera de reputación pueden complementar esos indicadores públicos con ingresos por embarcaciones, envíos unitarios, composición de modelos, alcance de concesionarios y desarrollos de producción. Las fuentes mencionadas aquí son ilustrativas y no exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas y encuestas estructuradas se dirigirían a fabricantes de embarcaciones, concesionarios, distribuidores marinos, compradores de flotas de clubes náuticos y chárter, y especialistas en componentes o propulsión, con encuestados seleccionados según el tamaño de la empresa y las funciones relevantes. Su aportación pondría a prueba los hallazgos secundarios sobre precios realizados de embarcaciones, pedidos minoristas y de flota, composición de canales, demanda geográfica y sustitución de materiales o propulsión. Los analistas utilizarían preguntas de seguimiento para abordar las brechas materiales, comparar las respuestas con señales independientes de ventas y registro, y revisar los supuestos solo cuando la evidencia respalde un cambio.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 25% | Directores ejecutivos (CXO): 20% | Asia-Pacífico: 38% |
| Nivel medio: 55% | Líderes funcionales/de unidad: 35% | Europa, Medio Oriente y África (EMEA): 32% |
| Actores más pequeños: 20% | Gerentes: 45% | Américas: 30% |
Dimensionamiento del Mercado y Pronósticos
El modelo comienza con una estimación descendente del valor de ventas global anual de embarcaciones recreativas completas, valoradas al precio de transacción del usuario final del comprador, y asigna ese valor entre los tipos de embarcaciones, materiales de casco, esloras, fuentes de energía, actividades, canales y regiones del informe. Una regresión multivariante puede relacionar el valor histórico de ventas con 4 indicadores prácticos, donde las unidades minoristas de embarcaciones muestran la demanda realizada, los precios de venta promedio por clase de embarcación traducen las unidades en valor, los registros y los flujos comerciales verifican la escala y la dirección de los mercados nacionales, y las condiciones de compra de los hogares y la inversión en marinas o flotas informan el momento de la demanda. Las participaciones de segmentos y regiones se construyen a partir de la mejor evidencia disponible de unidades, ingresos, registros, comercio y composición de empresas, con cada división reconciliada con el total global completo.
Los pronósticos extienden los indicadores a través de sus relaciones esperadas, con análisis de escenarios utilizado donde las tasas, la demanda del consumidor, el acceso o los pedidos de flota crean un rango material de resultados. Las verificaciones ascendentes selectivas multiplican los volúmenes minoristas o de flota muestreados por los precios promedio respaldados y comparan esos resultados con los ingresos del fabricante y la evidencia del concesionario, mientras que la cobertura no coincidente, las observaciones de precios o unidades faltantes y las diferencias en los períodos fiscales se registran y se salvan utilizando fuentes comparables en lugar de tratarse como ventas del mercado. Los encuestados primarios pueden verificar la dirección y los impulsores prácticos de cada pronóstico a nivel de variable, mientras que los analistas contrastan su aportación con las series independientes y documentan cualquier supuesto que permanezca sin respaldo.
Ciclo de Validación de Datos y Actualización
Los analistas triangularon la estimación de ventas de embarcaciones completas con señales independientes de minoristas, registros, comercio, fabricantes y canales, verificando que cada observación coincida con el límite del mercado, la geografía y el período. Investigan los valores atípicos, reconcilian los movimientos de unidades y valor, y revisan los totales de segmentos y los cambios de fuentes a través de la preparación del analista, la revisión independiente y la aprobación de un responsable senior, y se activa un recontacto cuando una discrepancia material de precio, volumen, composición o cobertura no puede resolverse a partir de la evidencia publicada. El modelo se actualiza anualmente, se revisa entre ciclos anuales tras eventos materiales del mercado o revisiones de fuentes, y se somete a una revisión previa a la entrega de definiciones, cálculos y evidencia citada.
Tamaño del Mercado de Embarcaciones Recreativas de Mordor Intelligence en Comparación con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. El mercado de embarcaciones recreativas mide el valor anual de las ventas de embarcaciones recreativas a nivel mundial.
Los principales factores de divergencia incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. Los pronósticos extienden los indicadores a través de sus relaciones esperadas, con análisis de escenarios utilizado donde las tasas, la demanda del consumidor, el acceso o los pedidos de flota crean un rango material de resultados.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 32,37 mil millones de USD (2027) | |
| Consultora Global A | 25,5 mil millones de USD (2025) | En su base de 2025, esta estimación es un 21,2% inferior al valor de este informe para 2027 de 32,37 mil millones de USD, 2 años después. Su estimación es para 2025, dos años antes de la medición de 2027 de este informe, y la página proyecta crecimiento durante el período siguiente. |
| Consultora Global B | 34,94 mil millones de USD (2025) | En su base de 2025, esta estimación es un 7,9% superior al valor de este informe para 2027 de 32,37 mil millones de USD, 2 años después. Su definición declarada incluye embarcaciones utilizadas con fines comerciales, más allá del límite exclusivamente recreativo aplicado aquí. |
Los analistas de Mordor Intelligence triangulan la estimación de ventas de embarcaciones completas con señales independientes de minoristas, registros, comercio, fabricantes y canales, verificando que cada observación coincida con el límite del mercado, la geografía y el período.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de embarcaciones recreativas y sus perspectivas de crecimiento?
Se proyecta que el tamaño aumente de 32,37 mil millones de USD en 2027 a 40,92 mil millones de USD para 2032, con una CAGR del 4,8% entre 2027 y 2032.
¿Qué respalda la demanda de embarcaciones recreativas?
El acceso compartido puede respaldar la demanda de flota. En 2025, 18 ubicaciones de Freedom Boat Club registraron al menos 10.000 viajes de socios cada una, 2 más que en 2024, incluyendo Grand Strand y Hilton Head.
¿Qué tipo de embarcación lidera las ventas de embarcaciones recreativas?
Las lanchas con motor fuera de borda tuvieron la mayor participación con el 43,03% del valor de ventas de embarcaciones recreativas en 2026.
¿Qué empresas son los principales fabricantes de embarcaciones recreativas?
Los principales fabricantes incluyen Brunswick Corporation, Groupe Beneteau, Azimut-Benetti Group, Ferretti Group y Malibu Boats Inc.
¿Cuál es un desafío de costos importante para los constructores de embarcaciones de fibra de vidrio?
En marzo de 2026, Interplastic anunció aumentos de hasta 0,23 USD por libra en resinas de poliéster y éster vinílico y productos relacionados, vigentes para los envíos a partir del 4 de abril de 2026. Eso puede presionar los márgenes a precios de venta de embarcaciones sin cambios.
¿Qué regiones lideran la náutica recreativa?
América del Norte representó el 47,91% del valor de ventas de embarcaciones recreativas en 2026. Se prevé que Asia-Pacífico sea la región de mayor crecimiento con una CAGR del 8,8% entre 2027 y 2032.