
Tamaño y Participación del Mercado de Sistemas de Energía de Respaldo de los Estados Unidos
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 5.53 Mil millones de dólares |
| Tamaño del Mercado (2026) | 5.84 Mil millones de dólares |
| Tamaño del Mercado (2031) | 7.55 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.28 % |
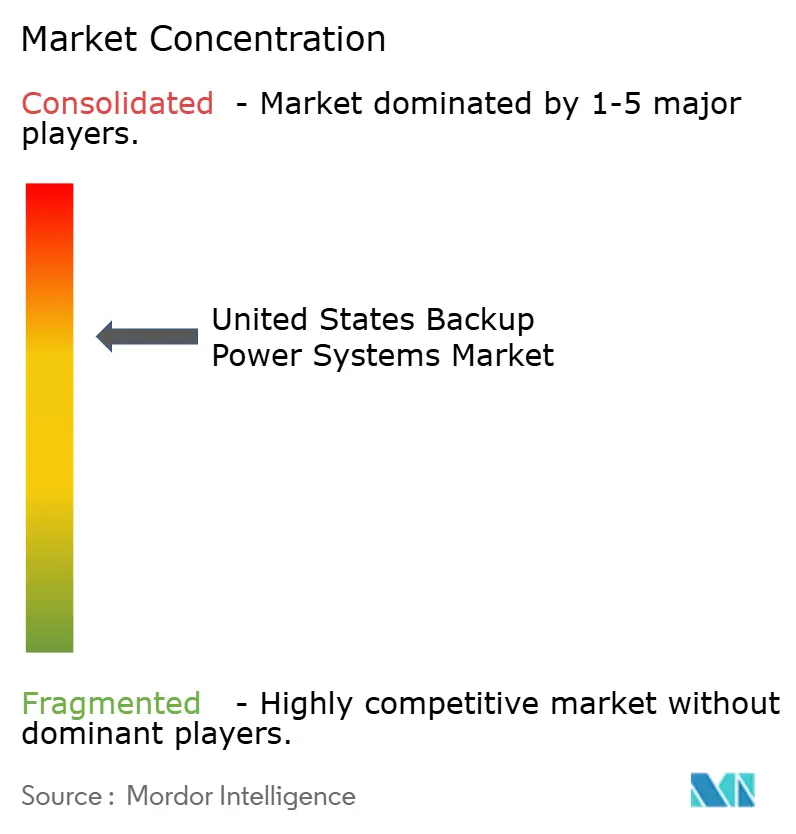
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sistemas de Energía de Respaldo de los Estados Unidos por Mordor Intelligence
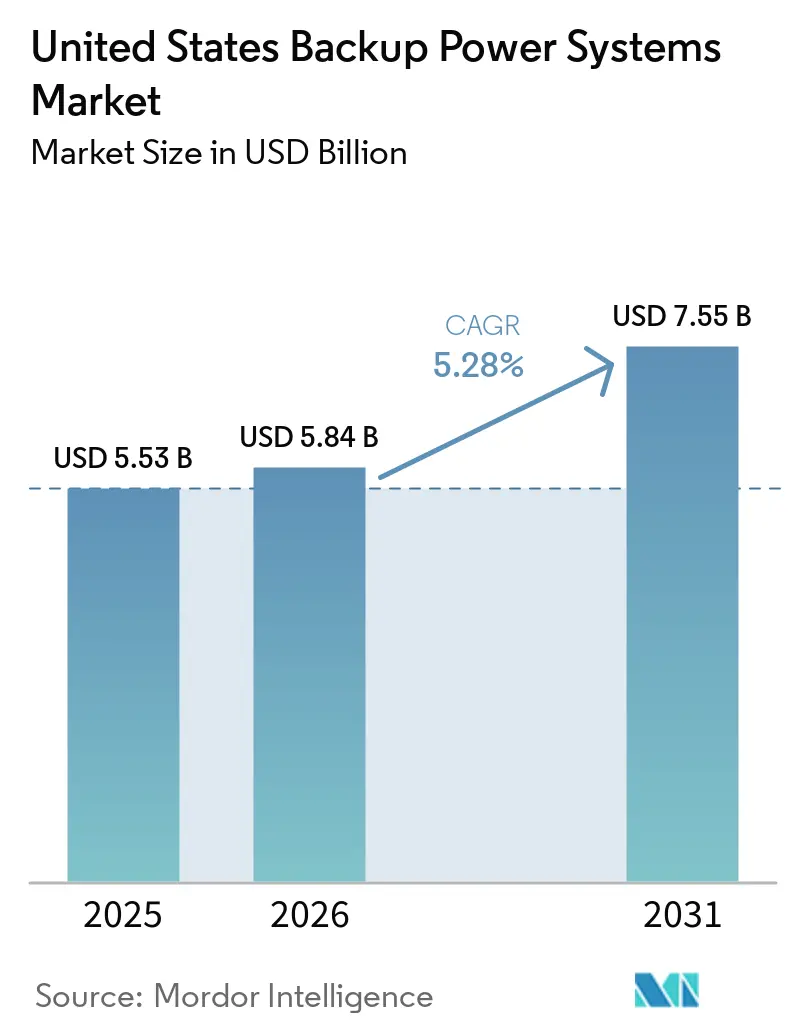
El tamaño del Mercado de Sistemas de Energía de Respaldo de los Estados Unidos fue valorado en USD 5.530 millones en 2025 y se estima que crecerá desde USD 5.840 millones en 2026 hasta alcanzar USD 7.550 millones en 2031, a una CAGR del 5,28% durante el período de pronóstico (2026-2031).
El envejecimiento de la infraestructura de transmisión, un aumento del 15% en las interrupciones prolongadas durante 2024 y la puesta en servicio de 23 gigavatios de nueva generación de reserva en centros de datos en 2025 sustentan colectivamente una demanda resiliente. La transición de combustibles está en marcha a medida que los costos de emisiones diésel de Nivel 4 Final impulsan la adopción de gas natural y sistemas preparados para hidrógeno, mientras que el software de mantenimiento predictivo está reduciendo los costos de servicio durante toda la vida útil para flotas que superan las 500 unidades. Las ofertas de generadores de alquiler como servicio están comprimiendo los márgenes de los fabricantes de equipos originales, pero el sector continúa dependiendo del papel insustituible de la energía de reserva en instalaciones críticas donde incluso interrupciones breves pueden generar pérdidas de varios millones de dólares. Estas fuerzas se combinan para impulsar una trayectoria de crecimiento constante pero diversificada para el mercado de sistemas de energía de respaldo de los Estados Unidos.
Conclusiones Clave del Informe
- Por tecnología, los generadores de gas lideraron con una participación de ingresos del 40,2% en 2025, mientras que las plataformas de respaldo de celdas de combustible tienen un pronóstico de crecimiento a una CAGR del 9,6% hasta 2031.
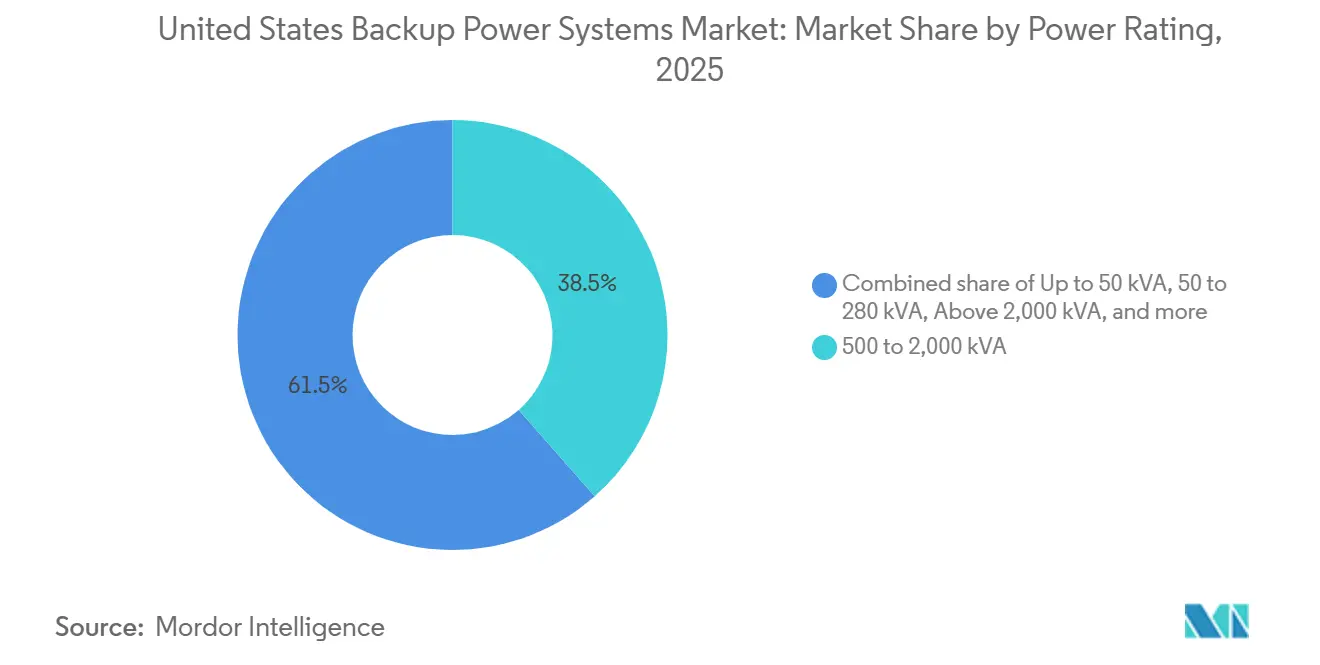
- Por clasificación de potencia, el segmento de 500 a 2.000 kVA mantuvo el 38,5% de la participación del mercado de sistemas de energía de respaldo de los Estados Unidos en 2025 y avanza a una CAGR del 5,8% hasta 2031.
- Por aplicación, los sistemas de reserva y emergencia capturaron una participación del 49,9% en 2025; se proyecta que los usos fuera de la red y remotos se expandan a una CAGR del 8,5% hasta 2031.
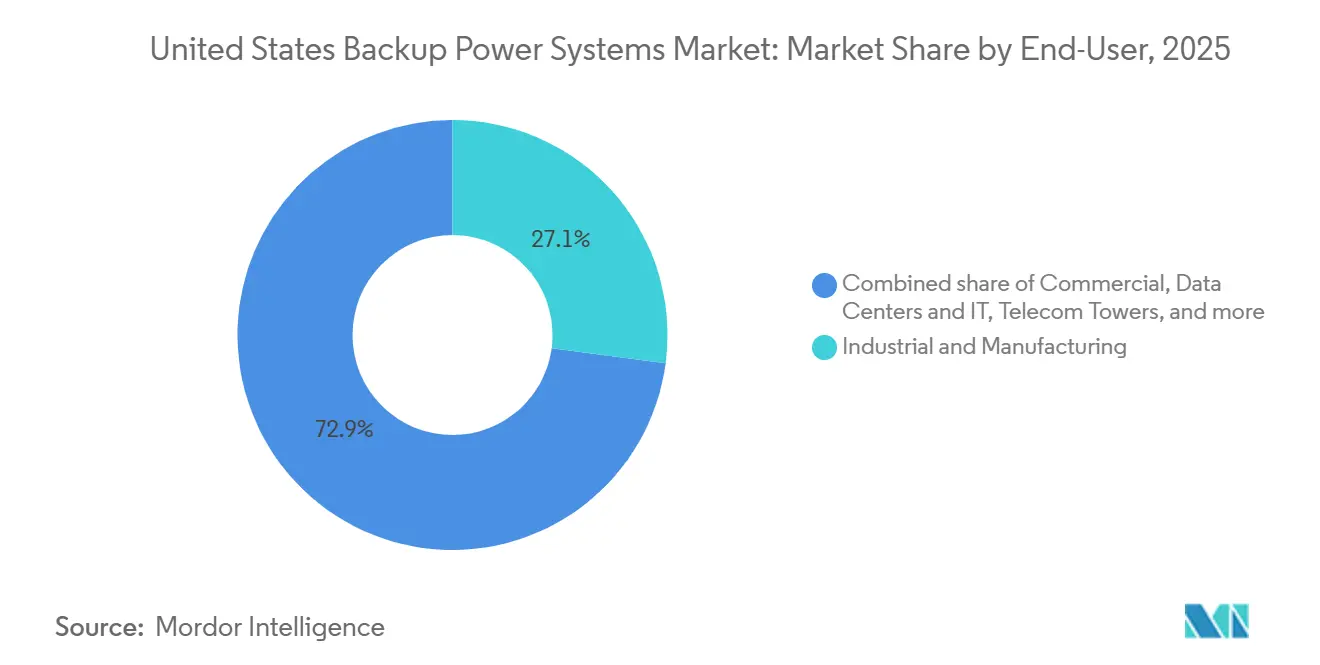
- Por usuario final, los sitios industriales y de manufactura representaron el 27,1% del tamaño del mercado de sistemas de energía de respaldo de los Estados Unidos en 2025, mientras que los centros de datos avanzan a una CAGR del 10,3% hasta 2031.
- Generac, Cummins y Caterpillar controlaron conjuntamente aproximadamente el 55-60% de los ingresos de 2025; sin embargo, los nuevos participantes en celdas de combustible y soluciones híbridas de generadores más almacenamiento están erosionando la participación mediante ofertas diferenciadas de cero emisiones.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Sistemas de Energía de Respaldo de los Estados Unidos
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente huella de centros de datos | 1.8% | Nacional, concentrado en el norte de Virginia, Oregón, Texas, Arizona | Mediano plazo (2-4 años) |
| Frecuencia y duración severas de interrupciones de la red eléctrica | 1.2% | Nacional, agudo en la Costa del Golfo, zonas de incendios forestales de California, corredores de tormentas de hielo del noreste | Corto plazo (≤ 2 años) |
| Crecimiento de líneas de manufactura habilitadas por IA | 0.7% | Cinturón industrial del Medio Oeste, clústeres de semiconductores del suroeste | Largo plazo (≥ 4 años) |
| Electrificación de activos críticos de atención médica | 0.5% | Nacional, sistemas hospitalarios urbanos e instalaciones de acceso crítico rurales | Mediano plazo (2-4 años) |
| Códigos de resiliencia obligatorios para edificios comerciales | 0.6% | Estados costeros (Florida, Carolina del Norte, Nueva York), zonas sísmicas de California | Corto plazo (≤ 2 años) |
| Las plataformas de mantenimiento predictivo impulsadas por IA desbloquean ahorros en el costo total de propiedad | 0.4% | Nacional, adopción temprana en grandes carteras industriales y de centros de datos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Huella de Centros de Datos
Los operadores de hiperescala pusieron en servicio 11 gigavatios de espacio blanco adicional en 2025, lo que impulsó 23 gigavatios de generación redundante en sitio para satisfacer las topologías N+1 y 2N.[1] El condado de Loudoun agregó 1,2 gigavatios de conjuntos diésel y de gas, lo que tensó el cumplimiento local de la calidad del aire y catalizó proyectos piloto de tiempo de funcionamiento asistido por baterías.[2] La escalada de densidad de potencia hacia 50-60 kilovatios por bastidor ahora requiere que los sistemas de respaldo estabilicen el voltaje en milisegundos, elevando la demanda de sistemas de alimentación ininterrumpida híbridos combinados con turbinas de gas de arranque rápido. Los centros secundarios en Oregón y Texas están escalando debido al acceso a energía renovable y la disponibilidad de terreno, aunque la congestión de la transmisión aumenta el valor estratégico de la energía de reserva en sitio.[3] En conjunto, estas implementaciones incorporan un crecimiento a largo plazo para el mercado de sistemas de energía de respaldo de los Estados Unidos.
Frecuencia y Duración Severas de Interrupciones de la Red Eléctrica
El Índice de Duración Media de Interrupciones del Sistema para las empresas de servicios públicos de propiedad de inversores aumentó un 15% en 2024, lo que refleja condiciones meteorológicas extremas y el envejecimiento de los equipos.[4] Los eventos de huracanes en Florida y Luisiana durante la temporada de 2025 causaron interrupciones con un promedio de 72 horas, lo que llevó a las aseguradoras a exigir generación de respaldo para la renovación de pólizas. California registró 38 días de Cortes de Energía por Seguridad Pública en 2025, con algunos circuitos desenergizados durante más de 200 horas, lo que desplazó la economía del respaldo de activos raramente utilizados a recursos frecuentemente despachados. Las tormentas de hielo en Vermont y Maine provocaron apagones de una semana de duración, lo que llevó a los estados a proponer proyectos de ley que ofrecen créditos fiscales para unidades residenciales superiores a 10 kilovatios. La naturaleza persistente de las interrupciones incorpora la adquisición de energía de respaldo en los presupuestos de capital de todos los sectores, reforzando el crecimiento en el mercado de sistemas de energía de respaldo de los Estados Unidos.
Crecimiento de Líneas de Manufactura Habilitadas por IA
Las fábricas de semiconductores y las plantas de baterías para vehículos eléctricos ahora despliegan equipos que fallan si las caídas de voltaje superan el 5% o la frecuencia se desvía 0,1 hercios, lo que requiere sistemas de alimentación ininterrumpida rotativos o puentes de volante de inercia para la ventana de arranque del generador de 8 a 12 segundos. La fábrica de Intel en Arizona agregó 120 megavatios de capacidad de reserva a finales de 2025 para proteger herramientas de litografía valoradas en USD 150 millones de anomalías de energía. Las reglas de contenido nacional en la Ley de Reducción de la Inflación aceleraron seis inauguraciones de gigafábricas de baterías en 2025, cada una especificando entre 30 y 45 minutos de respaldo a plena carga. Las celdas de combustible de hidrógeno están en uso piloto porque ofrecen cero emisiones en el sitio y comparten infraestructura de tuberías con el gas natural tras pequeñas modificaciones. La inversión continua en entornos de producción impulsados por IA eleva la necesidad de referencia de energía resiliente y amplía la base direccionable para el mercado de sistemas de energía de respaldo de los Estados Unidos.
Códigos de Resiliencia Obligatorios para Edificios Comerciales
Los estados expuestos a huracanes y las zonas sísmicas ahora incorporan energía de reserva dentro de los códigos de construcción actualizados que requieren que los ascensores, las bombas contra incendios y la iluminación de salida funcionen durante 96 horas durante las interrupciones. Florida, Carolina del Norte y Nueva York implementaron disposiciones más estrictas tras la temporada de tormentas de 2025, creando un aumento impulsado por el cumplimiento normativo en generadores de tamaño mediano. Los estándares de la Comisión Conjunta para hospitales también exigen un tiempo de funcionamiento de 96 horas, lo que lleva a los administradores de instalaciones a renovar las flotas diésel más antiguas con alternativas de Nivel 4 Final o de gas. La adopción urbana también está creciendo a medida que las ordenanzas locales limitan el ruido, lo que hace que los conjuntos de gas natural de bajo contenido de óxidos de nitrógeno y las celdas de combustible modulares sean atractivos para los edificios del centro de la ciudad. Estas presiones estatutarias garantizan un flujo de instalaciones predecible, beneficiando materialmente al mercado de sistemas de energía de respaldo de los Estados Unidos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Endurecimiento de los límites de emisiones de la Agencia de Protección Ambiental (Nivel 4 Final) | -0.9% | Nacional, aplicación concentrada en zonas de incumplimiento (California, noreste) | Corto plazo (≤ 2 años) |
| El aumento de las tasas de interés infla el gasto de capital para grandes generadores | -0.6% | Nacional, impacto agudo en proyectos industriales y de servicios públicos con uso intensivo de capital | Corto plazo (≤ 2 años) |
| Preocupaciones de seguridad contra incendios de iones de litio en salas de sistemas de alimentación ininterrumpida | -0.5% | Nacional, mayor escrutinio en edificios comerciales de gran altura y centros de datos heredados | Mediano plazo (2-4 años) |
| Cambio en la asignación de capital hacia fotovoltaica más almacenamiento en sitio | -0.7% | Estados del Cinturón Solar (California, Arizona, Texas, Florida), proyectos elegibles para el Crédito Fiscal a la Inversión | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Endurecimiento de los Límites de Emisiones de la Agencia de Protección Ambiental
Las reglas de Nivel 4 Final limitan las partículas a 0,03 g/kWh y los óxidos de nitrógeno a 0,4 g/kWh, añadiendo entre USD 8.000 y USD 15.000 por generador para el hardware de postratamiento. La Junta de Recursos del Aire de California exige ciclos adicionales de regeneración de filtros, lo que eleva los gastos de mantenimiento anual entre un 12% y un 18%. Los permisos de la Mejor Tecnología de Control Disponible extienden los plazos de los proyectos diésel hasta nueve meses en Los Ángeles y el Valle de San Joaquín, lo que lleva a los compradores hacia unidades de gas natural y propano que emiten un 60% menos de óxidos de nitrógeno. Los mercados secundarios de generadores usados se debilitan porque los equipos no conformes no pueden revenderse, lo que aumenta los costos del ciclo de vida. Esta dinámica reduce la demanda diésel a corto plazo, moderando el crecimiento del mercado de sistemas de energía de respaldo de los Estados Unidos.
Cambio en la Asignación de Capital Hacia Fotovoltaica Más Almacenamiento en Sitio
El Crédito Fiscal a la Inversión y la caída de los precios de las baterías hacen que los conjuntos de almacenamiento acoplados a fotovoltaica sean financieramente atractivos, desviando el gasto de capital de los grandes generadores en California, Arizona, Texas y Florida. Los sitios comerciales pueden compensar entre el 40% y el 60% de la carga anual con energía solar, dejando la función de respaldo para duraciones más cortas que los generadores más pequeños o las baterías pueden manejar. El aumento de las tasas de interés añadió 180 puntos básicos al financiamiento de generadores entre 2024 y 2025, ampliando la brecha frente a los préstamos solares subsidiados. Los incentivos de seguros también favorecen el respaldo libre de carbono, lo que desafía aún más las implementaciones diésel. Si bien la fotovoltaica más almacenamiento aún no puede reemplazar el tiempo de funcionamiento de varios días en todas las aplicaciones, restringe algunos segmentos direccionables del mercado de sistemas de energía de respaldo de los Estados Unidos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tecnología: Los Generadores de Gas Anclan las Instalaciones Mientras las Celdas de Combustible se Aceleran
Los generadores de gas capturaron el 40,2% de los ingresos de 2025, lo que refleja una cobertura generalizada de tuberías al 77% de los sitios comerciales y menores costos de reducción catalítica selectiva en comparación con el diésel. Las plataformas de celdas de combustible, aunque más pequeñas hoy en día, están creciendo a una CAGR del 9,6% en el tamaño del mercado de sistemas de energía de respaldo de los Estados Unidos hasta 2031, porque los compromisos corporativos de cero emisiones netas y el mandato de cero emisiones de California para 2028 incentivan los sistemas de hidrógeno y de óxido sólido.
Los conjuntos diésel siguen siendo económicos para el uso de reserva mínimo según el código donde la operación anual permanece por debajo de las 100 horas, aunque los gastos de cumplimiento del Nivel 4 y las limitaciones de reventa están erosionando la participación. Los sistemas de alimentación ininterrumpida de iones de litio dominan el nivel inferior a 50 kVA que protege las cargas de TI sensibles, mientras que los sistemas de almacenamiento de energía en baterías monetizan la reducción de cargos por demanda y los ingresos por servicios auxiliares. Los paquetes híbridos de diésel más batería están surgiendo en microrredes para bases militares y sitios industriales remotos, reduciendo el consumo de combustible entre un 30% y un 40% y apoyando el mercado más amplio de sistemas de energía de respaldo de los Estados Unidos.
Por Clasificación de Potencia: Las Unidades de Escala Media Equilibran la Huella y la Redundancia
La clase de 500 a 2.000 kVA mantuvo el 38,5% del mercado de 2025 y está configurada para crecer un 5,8% anualmente, lo que subraya su atractivo para las salas de datos de múltiples inquilinos y las fábricas de tamaño mediano que necesitan redundancia N+1 sin sobredimensionamiento. Los recintos modulares permiten la operación en paralelo en incrementos de 500 kW, alineando la capacidad con las rampas de demanda y preservando el capital.
Los conjuntos de más de 2.000 kVA sirven a los campus de hiperescala donde las unidades individuales de 3 a 4 MW reducen la complejidad de interconexión, pero enfrentan plazos de entrega de 12 a 18 meses para tableros de distribución personalizados, lo que modera la adopción. Las unidades de hasta 50 kVA dominan la demanda residencial y las pequeñas oficinas comerciales; las variantes de gas natural representan el 65% debido a la transferencia automática y el tiempo de funcionamiento ilimitado. El grupo de 50 a 280 kVA protege el comercio minorista, la hostelería y las pequeñas clínicas cubriendo las cargas de refrigeración y seguridad vital, ofreciendo un período de recuperación de la inversión de tres a cinco años mediante el evitamiento de pérdidas por deterioro. Esta combinación matizada apoya un volumen sostenido en el mercado de sistemas de energía de respaldo de los Estados Unidos.

Por Aplicación: La Reserva Lidera, la Energía Fuera de la Red Gana Terreno con el 5G Rural
Los sistemas de reserva y emergencia representaron el 49,9% de la participación del mercado de sistemas de energía de respaldo de los Estados Unidos en 2025, respaldados por los códigos de construcción, las normas de seguridad vital hospitalaria y la demanda de generadores de energía de emergencia. La energía fuera de la red y en zonas remotas es la aplicación de mayor crecimiento, con una CAGR del 8,5%, impulsada por los operadores de telecomunicaciones que despliegan pequeñas celdas 5G en lugares donde los costos de extensión de la red superan los 50.000 USD por milla.
La operación en modo continuo y de uso principal crece de forma moderada, ya que la volatilidad del precio del gas natural y los incentivos a las energías renovables inclinan la economía hacia las operaciones conectadas a la red. La reducción de picos de demanda es un nicho de alto margen: las baterías y las turbinas de arranque rápido reducen los cargos por demanda entre un 15% y un 30%, y ofrecen ingresos por regulación de frecuencia sin comprometer la disponibilidad de reserva. Los límites entre aplicaciones se difuminan a medida que los operadores combinan servicios, lo que permite que un solo activo proporcione respaldo, respuesta a la demanda y arbitraje energético, ampliando aún más el conjunto de oportunidades del sector de sistemas de energía de respaldo de los Estados Unidos.
Por Usuario Final: El Gasto Industrial Domina, los Centros de Datos se Expanden Rápidamente
Las instalaciones industriales y de manufactura contribuyeron con el 27,1% de los ingresos de 2025 porque las paradas no planificadas pueden costar hasta USD 500.000 por hora. Los centros de datos son el segmento vertical de más rápido crecimiento con una CAGR del 10,3%, lo que refleja los clústeres de entrenamiento de IA que llevan las densidades de bastidores más allá de los 50 kW y requieren un tiempo de actividad del 99,982%.
Los hospitales siguen siendo un grupo de compradores estable bajo los mandatos de la Comisión Conjunta para un tiempo de funcionamiento de 96 horas, aunque la consolidación modera el crecimiento absoluto. Las torres de telecomunicaciones necesitan unidades de 5 a 10 kW a medida que la densificación del 5G añade entre 15.000 y 20.000 sitios anualmente, mientras que las instalaciones residenciales ahora comprenden el 8% de los envíos tras las interrupciones de varios días por tormentas que perturbaron el trabajo remoto en 2025. Las empresas de servicios públicos y las instalaciones gubernamentales demandan conjuntos de múltiples combustibles de grado militar para centros de control y bases de defensa. Estos variados casos de uso diversifican los flujos de ingresos dentro del mercado de sistemas de energía de respaldo de los Estados Unidos.
Análisis Geográfico
Los cortes relacionados con incendios forestales en California y los límites de emisiones más estrictos del país aceleran la adopción de generadores de gas natural, celdas de combustible y grandes sistemas de baterías que compensan el tiempo de funcionamiento diésel. Texas combina un rápido desarrollo de centros de datos con una red eléctrica aislada, lo que hace que el respaldo en sitio sea indispensable durante olas de frío y olas de calor. La exposición de Florida a los huracanes impulsa la adopción residencial y comercial, reforzada por los requisitos de las aseguradoras tras USD 42.000 millones en pérdidas por tormentas en 2025.
El norte de Virginia añadió 1,2 gigavatios de respaldo para centros de datos en 2025, lo que desafió el cumplimiento de la calidad del aire e impulsó baterías a escala de servicios públicos que reducen el tiempo de funcionamiento de los generadores. El noreste lidia con tormentas de hielo y subestaciones envejecidas, lo que impulsa propuestas de créditos fiscales residenciales en Vermont y Maine. Los estados industriales del Medio Oeste dependen de la energía de reserva para protegerse contra el retiro del carbón y las reducciones de energía eólica, mientras que Arizona y Oregón emergen como centros de datos secundarios limitados por las restricciones de transmisión.
La divergencia regional en regulación y riesgo climático hace que el mercado de sistemas de energía de respaldo de los Estados Unidos sea tanto geográficamente equilibrado como rico en oportunidades. Las estrictas emisiones en California y el noreste orientan la inversión hacia opciones de gas y cero emisiones, mientras que el diésel sigue siendo prevalente en los estados del Cinturón Solar sensibles a los costos. Los desplazamientos de población hacia el sur y el oeste elevan la demanda donde la capacidad de la red eléctrica es insuficiente, sosteniendo el impulso de crecimiento a nivel nacional.
Panorama regulatorio
Los despliegues de energía de respaldo en EE. UU. se sitúan en la intersección del cumplimiento de emisiones, las normas de fiabilidad y la autoridad de operaciones de emergencia de la red. Los requisitos EPA Tier 4 Final siguen configurando la selección de generadores y la economía de los proyectos para grupos diésel, mientras que los permisos de calidad del aire en zonas de incumplimiento añaden presión de cronograma y costos que favorece las arquitecturas de gas natural, propano e híbridas con bajas emisiones de NOx.
En 2026, los organismos federales y de fiabilidad reforzaron el vínculo entre los recursos in situ y la fiabilidad de la red. El Departamento de Energía de EE. UU. emitió órdenes de emergencia para PJM, incluida la Orden N.º 202-26-06 (vigente hasta el 2 de febrero de 2026) y la Orden N.º 202-26-33, que permiten la dirección de último recurso de la generación de respaldo en sitios de clientes de grandes cargas durante emergencias del sistema eléctrico general. NERC también avanzó la supervisión de fiabilidad mediante actividad de normas propuestas (incluidas peticiones vinculadas a EOP-004-5 y CIP-015-2) y orientación de cumplimiento continua, mientras que la NRC emitió la guía preliminar DG-1477 en junio de 2026 sobre las expectativas de aplicación y prueba para fuentes de energía de CA de emergencia in situ en instalaciones nucleares, endureciendo el rendimiento y la verificación para la energía de respaldo crítica.
Panorama Competitivo
Los cinco principales proveedores concentran aproximadamente el 55-60% de los ingresos, lo que otorga al mercado de sistemas de energía de respaldo de los Estados Unidos una concentración moderada, dejando aún amplio espacio para los innovadores. Generac, Cummins y Caterpillar aprovechan amplias redes de servicio e integración vertical, pero los especialistas en celdas de combustible y los integradores de solar más almacenamiento están erosionando los bastiones diésel heredados. La adquisición de Electriq Power por parte de Generac en 2025 añade energía solar y baterías a su cartera, mientras que Cummins se asoció con una empresa de electrolizadores de hidrógeno para codesarrollar respaldo de cero carbono para centros de datos.
Las empresas más pequeñas explotan el segmento de 50 a 280 kVA ofreciendo celdas de combustible silenciosas y modulares que eluden las ordenanzas de ruido urbanas. Los proveedores de alquiler están migrando hacia modelos de generadores como servicio habilitados por análisis predictivos que garantizan el tiempo de actividad y transfieren el riesgo de propiedad. El mantenimiento impulsado por IA de Schneider Electric reduce el tiempo de inactividad no programado hasta en un 60%, reduciendo el costo total y disminuyendo la rotación de clientes.
Las solicitudes de patentes en durabilidad de celdas de combustible y gestión térmica de baterías aumentaron un 28% hasta 340 en 2025, lo que subraya un giro hacia arquitecturas de cero emisiones. La entrada de Tesla con Powerpacks comerciales combina respaldo y reducción de picos, desafiando a los fabricantes de equipos originales que carecen de software avanzado y experiencia en interconexión con la red. La intensidad competitiva está, por tanto, pasando de la superioridad mecánica a las plataformas integradas de energía como servicio, remodelando la trayectoria del mercado de sistemas de energía de respaldo de los Estados Unidos.
Líderes de la Industria de Sistemas de Energía de Respaldo de los Estados Unidos
-
Eaton Corporation plc
-
Generac Holdings Inc.
-
Caterpillar Inc.
-
Cummins Inc.
-
Kohler Co.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Oportunidades de mercado y perspectivas futuras
Los centros de datos, la automatización industrial y los códigos de resiliencia de edificios siguen impulsando el mercado hacia arquitecturas de respaldo más grandes y más integradas que combinan generación, UPS, controles y servicio. El espacio en blanco más visible es la hibridación y los controles que permiten a los operadores usar los mismos activos para el ride-through, la extensión del tiempo de funcionamiento y la participación limitada de apoyo a la red, sin entrar en conflicto con las restricciones de operación de motores de emergencia. La orientación de la EPA que aclara las condiciones en las que los motores de emergencia estacionarios pueden participar en ciertos programas de respuesta a la demanda no relacionados con emergencias (manteniendo la regla de las 50 horas) proporciona una vía de cumplimiento práctica que respalda las actualizaciones de controladores, medición y software de despacho.
A medida que la energía solar y el almacenamiento adquieren una mayor participación en la generación de las instalaciones, los sistemas de respaldo que se coordinan de forma limpia con recursos basados en inversores y microrredes en el borde de la instalación enfrentan mayor demanda. La EIA informó planes para un récord de 86 GW de nueva capacidad de servicios públicos a escala de EE. UU. en 2026, liderados por la energía solar y el almacenamiento en baterías, mientras que NERC ha destacado adiciones rápidas de baterías desde el verano de 2025, subrayando la necesidad de diseños de energía de respaldo que se coordinen con el almacenamiento de respuesta rápida y los requisitos de protección modernos. La actividad del DOE, incluida la hoja de ruta i2X DER Interconnection Roadmap (enero de 2025) y los documentos estratégicos de abril de 2026 centrados en microrredes sobre bloques modulares y modelado coordinado de distribución-transmisión, también respalda una integración más estandarizada y con conciencia cibernética, ayudando a los proveedores a empaquetar generadores, BESS, equipos de conmutación y controles para centros de datos, atención médica y campus industriales.
Desarrollos recientes del sector
- Julio de 2026: Eaton se asoció con VoltServer para avanzar en energía con gestión de fallas y distribución de energía de CC de próxima generación para edificios y centros de datos. La colaboración apunta a una entrega de energía más segura y eficiente en el borde, respaldando cargas de mayor densidad donde la distribución de CA convencional puede estar limitada por el espacio y las pérdidas.
- Junio de 2026: Generac firmó un acuerdo de suministro global con un operador líder de centros de datos hiperescala para suministrar generadores de energía de respaldo. El acuerdo refuerza la visibilidad de la demanda para flotas de respaldo a gran escala y fortalece el papel de las plataformas de generadores estandarizadas y el soporte de servicio en la contratación hiperescala.
- Noviembre de 2024: Eaton lanzó un sistema de almacenamiento de energía para clientes comerciales e industriales en toda Norteamérica. La expansión del producto respalda configuraciones de respaldo híbridas que combinan almacenamiento con generadores y UPS para reducir las emisiones de tiempo de funcionamiento y mejorar la calidad de la energía durante los cortes.
Marco de la metodología de investigación y alcance del informe
Definición y Cobertura del Mercado
Para esta metodología, el mercado incluye los equipos vendidos en los Estados Unidos que proporcionan electricidad de respaldo cuando se interrumpe el suministro de la red, y el valor se registra como los ingresos provenientes de la venta de sistemas y el hardware relacionado que permite la operación de respaldo.
Exclusiones del alcance: Se excluyen los equipos de distribución eléctrica de uso rutinario que no proporcionan salida de respaldo (como los tableros de distribución estándar sin funcionalidad de respaldo) y los servicios generales de suministro de combustible.
Descripción General de la Segmentación
- Por Tecnología
- Generadores Diésel
- Generadores de Gas
- Sistema de Alimentación Ininterrumpida (SAI)
- Sistemas de Almacenamiento de Energía en Baterías (SAEB)
- Soluciones de Energía Híbrida
- Sistemas de Respaldo de Celdas de Combustible
- Estaciones de Energía Portátiles
- Por Clasificación de Potencia
- Hasta 50 kVA
- 50 a 280 kVA
- 280 a 500 kVA
- 500 a 2.000 kVA
- Por Encima de 2.000 kVA
- Por Aplicación
- Energía de Reserva/Emergencia
- Energía Continua/de Uso Principal
- Reducción de Picos y Gestión de Carga
- Energía Fuera de la Red y Remota
- Por Usuario Final
- Residencial
- Comercial (Comercio Minorista, Oficinas, Hostelería)
- Industrial y Manufactura
- Centros de Datos y TI
- Instalaciones de Atención Médica
- Torres de Telecomunicaciones
- Servicios Públicos y Energía
- Gobierno y Defensa
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comienza con la alineación de la definición al contexto público de confiabilidad eléctrica y generación, dado que las interrupciones del suministro y el gasto en resiliencia son señales clave de demanda en este sector. Se utilizan fuentes como la Administración de Información Energética de los Estados Unidos para el contexto de generación eléctrica y combustible, la Oficina del Censo de los Estados Unidos para las series de actividad de construcción y empresarial, y la Oficina de Estadísticas Laborales para los indicadores relevantes de precios y mano de obra que influyen en la intensidad de instalación.
Para mantener realistas los supuestos sobre productos y seguridad, también se revisa material de referencia como los códigos de la Asociación Nacional de Protección contra Incendios (para sistemas de energía de emergencia), las normas de organizaciones como NEMA, y publicaciones técnicas y documentos que describen el tiempo de funcionamiento, la capacidad y los casos de uso típicos. Los informes de las empresas, las presentaciones para inversores, la cobertura de prensa de fuentes reconocidas y una suscripción de pago aprobada para información financiera y noticias de empresas se utilizan para verificar la exposición a ingresos y los plazos. Estos ejemplos no son exhaustivos, y se revisan muchos otros documentos y conjuntos de datos públicos para recopilar insumos, validar supuestos y aclarar preguntas abiertas.
Entrevistas Primarias y Encuestas
Las conversaciones primarias se utilizaron para contrastar lo que las fuentes documentales no pueden mostrar completamente, especialmente donde los límites entre tipos de sistemas, las decisiones típicas de dimensionamiento y los ciclos de reemplazo difieren según el usuario final. Se realizaron conversaciones con una combinación de fabricantes, distribuidores, contratistas, equipos de instalaciones y consultores de ingeniería en todo los Estados Unidos para confirmar los factores de adopción en el sector sanitario, centros de datos, telecomunicaciones, instalaciones industriales y uso residencial de respaldo.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 32% | Directores ejecutivos (CXO): 17% |
| Nivel medio: 47% | Líderes funcionales/de unidad: 24% |
| Actores más pequeños: 21% | Gerentes: 59% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento comienza con una construcción de arriba hacia abajo que reconstruye el conjunto de demanda direccionable a partir de la exposición a la confiabilidad eléctrica en los Estados Unidos y la adopción de equipos de respaldo entre los principales usuarios finales, que luego se traduce en ingresos utilizando rangos de precios realistas. El modelo se corrobora con verificaciones selectivas de abajo hacia arriba, como el precio de venta promedio de sistemas muestreados multiplicado por los volúmenes de unidades esperados para casos de uso clave, y la retroalimentación del canal sobre la combinación de grupos electrógenos frente a sistemas de alimentación ininterrumpida (SAI) y respaldo basado en baterías.
Los insumos se mantienen prácticos y reproducibles, incluyendo señales de frecuencia y duración de interrupciones, actividad de nueva construcción y renovación en instalaciones críticas, rangos típicos de kVA elegidos por los usuarios finales, preferencia de combustible y fricción en permisos, y plazos de reemplazo de unidades envejecidas. Donde la visibilidad directa de unidades es limitada, las brechas se gestionan utilizando rangos de penetración a nivel de aplicación validados en entrevistas, luego sometidos a pruebas de estrés frente a las divulgaciones de proveedores y el rendimiento de los contratistas. El pronóstico utiliza análisis de escenarios anclado a las tendencias esperadas de confiabilidad de la red, las expectativas del ciclo de construcción y el ritmo de adición de capacidad en centros de datos y el sector sanitario, con la trayectoria anual final ajustada para reflejar cómo los precios y la combinación de productos suelen moverse en este mercado.
Ciclo de Validación y Actualización de Datos
La validación se realiza mediante verificaciones repetidas en todo el modelo, donde los totales se comparan con señales independientes como la intensidad de la construcción en los mercados finales críticos, los comentarios sobre disponibilidad de combustible y equipos, y los cambios observados en el dimensionamiento de sistemas y los requisitos de tiempo de funcionamiento. Cuando un resultado parece incorrecto, se reexaminan los supuestos, se explican las variaciones y se envían preguntas de seguimiento a los entrevistados antes de finalizar las cifras.
Antes de la aprobación final, un segundo analista revisa la lógica, las unidades y los movimientos interanuales para detectar errores simples y dobles conteos ocultos. El informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como cambios importantes en los códigos, temporadas de clima extremo que alteran los patrones de pedidos, o variaciones significativas en los precios. Justo antes de la entrega, se realiza una revisión final para que los clientes reciban la vista actualizada más reciente.
Tamaño del Mercado de Sistemas de Energía de Respaldo de los Estados Unidos de Mordor Intelligence en Comparación con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para los sistemas de energía de respaldo de los Estados Unidos suelen variar porque los analistas no siempre contabilizan el mismo conjunto de equipos, y también utilizan diferentes supuestos de precios y combinación de productos para generadores, sistemas de alimentación ininterrumpida (SAI) y respaldo basado en baterías. El momento de la medición puede añadir otra capa, ya que algunas cifras se expresan en un año base diferente o reflejan patrones de precios y demanda impulsada por interrupciones más antiguos.
Los principales factores de divergencia suelen provenir del alcance y las reglas de contabilización; por ejemplo, si se incluyen las estaciones de energía portátiles y el respaldo de celdas de combustible, y si la estimación mezcla el uso de reserva con despliegues de uso principal y fuera de la red. Las diferencias también aparecen en cómo se proyectan los precios de venta promedio, ya que los costos de instalación liderados por contratistas y la combinación de productos pueden mover los totales incluso cuando la demanda de unidades es estable. Una separación más estricta de las tecnologías incluidas y una actualización más rápida cuando los precios y la combinación cambian ayuda a explicar la dispersión observada en la tabla, que es el enfoque aplicado por Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 5,53 mil millones de USD (2025) | |
| Consultora Global A | 21,21 mil millones de USD (2026) | Utiliza una cesta de productos más amplia que puede incluir soluciones y servicios de energía adyacentes, y no está claramente limitada a casos de uso de respaldo en reserva, lo que infla el conjunto de ingresos contabilizados en comparación con una definición más estricta exclusiva de respaldo. |
| Publicación Especializada del Sector B | 4,31 mil millones de USD (2024) | Rastrea un segmento más reducido centrado en el respaldo residencial en América del Norte, en lugar de abarcar la totalidad de los Estados Unidos en la demanda residencial, comercial e industrial, y el año anterior puede no capturar los cambios recientes en la combinación de productos y los precios. |
La comparación muestra que la dispersión se explica principalmente por lo que se contabiliza y por si el alcance es nacional y multiusuario final o está enfocado en un segmento específico de la demanda. Con reglas claras de inclusión tecnológica, un manejo consistente del año y la moneda, y supuestos que pueden rastrearse hasta la exposición a interrupciones y la actividad de construcción en los mercados finales, el tamaño de mercado resultante es más fácil de reproducir y verificar.
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de sistemas de energía de respaldo de los Estados Unidos?
El mercado fue valorado en USD 5.840 millones en 2026 y se prevé que alcance USD 7.550 millones en 2031.
¿Qué tecnología lidera las ventas en el mercado de sistemas de energía de respaldo de los Estados Unidos?
Los generadores de gas natural lideraron con una participación de ingresos del 40,2% en 2025.
¿A qué velocidad está creciendo el segmento de celdas de combustible?
Los sistemas de respaldo de celdas de combustible avanzan a una CAGR del 9,6% hasta 2031.
¿Por qué los centros de datos impulsan la demanda de energía de respaldo?
Las cargas de trabajo de IA requieren entre 50 y 60 kW por bastidor y un estricto tiempo de actividad, lo que lleva a los operadores de hiperescala a instalar grandes generaciones redundantes.
¿Qué regulaciones impactan más a los generadores diésel?
Las reglas de Nivel 4 Final de la Agencia de Protección Ambiental que añaden entre USD 8.000 y USD 15.000 por unidad para el postratamiento y extienden los permisos en zonas de incumplimiento.
¿Qué regiones de los EE. UU. muestran el mayor crecimiento?
California, Texas y el norte de Virginia exhiben las tasas de instalación más altas debido a los cortes por incendios forestales, el aislamiento de la red eléctrica y la concentración de centros de datos.