
Tamaño y Cuota del Mercado de Servidores de Centros de Datos de los Emiratos Árabes Unidos
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Período de Datos Históricos | 2020 - 2024 |
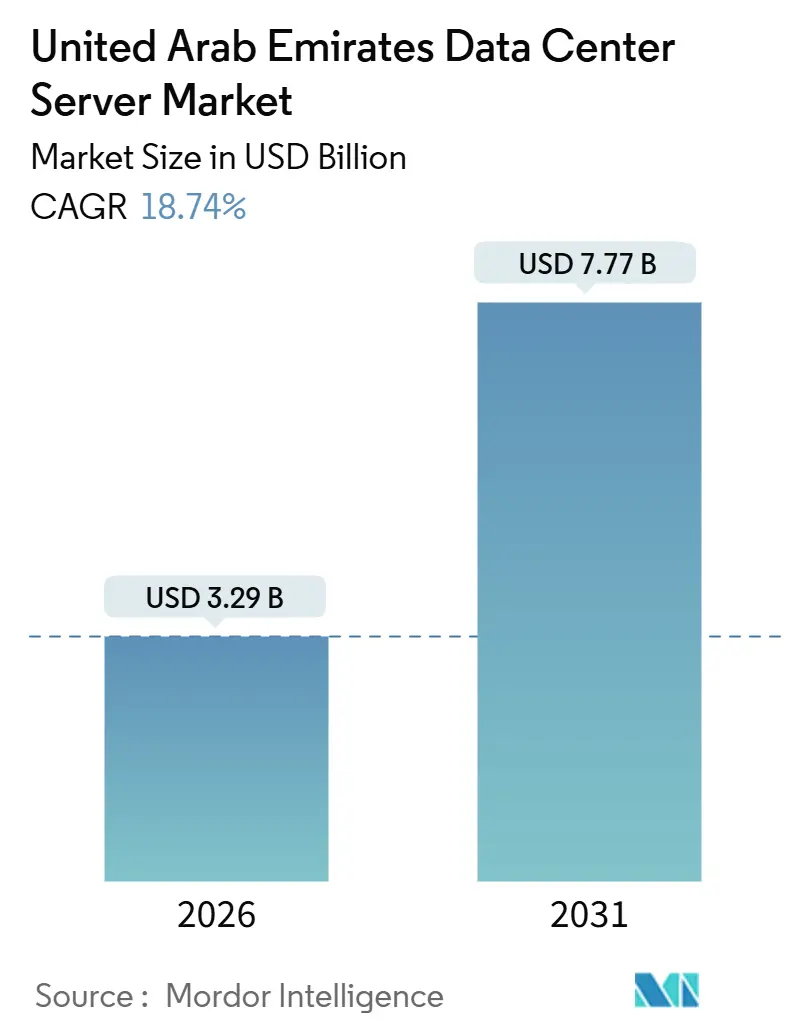
| Tamaño del Mercado (2026) | 3.29 Mil millones de dólares |
| Tamaño del Mercado (2031) | 7.77 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 18.74 % |
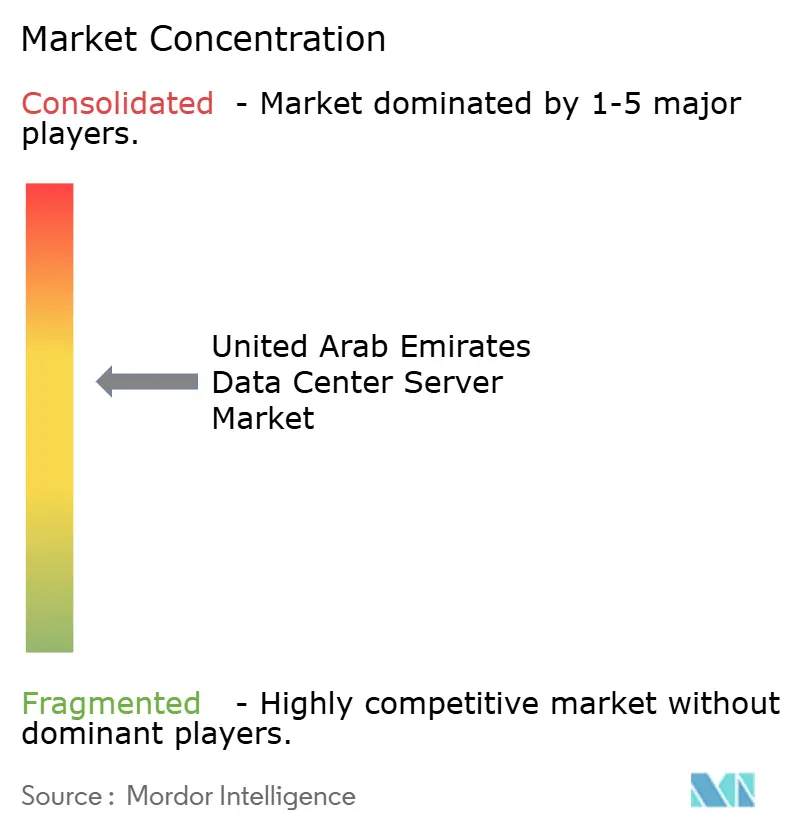
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servidores de Centros de Datos de los Emiratos Árabes Unidos por Mordor Intelligence
El tamaño del mercado de servidores de centros de datos de los Emiratos Árabes Unidos se valora en USD 3,29 mil millones en 2026 y se proyecta que alcance USD 7,77 mil millones en 2031, registrando una CAGR del 18,74%. Las crecientes ambiciones de IA soberana, los flujos de capital hiperescala y las regulaciones que priorizan la nube están redefiniendo los ciclos de compra, acelerando la demanda de servidores con alta densidad de GPU y bastidores con refrigeración líquida. Los campus de IA de Abu Dabi generan una demanda excepcional de aceleradores de gama alta, el centro de interconexión de Dubái atrae el tráfico multinube, y las tarifas preferenciales de energía verde dentro de las zonas francas moderan los costos operativos. Los prolongados plazos de entrega de servidores y los límites de uso de agua añaden fricciones; sin embargo, los operadores continúan precontratando capacidad para asegurar chips sujetos a controles de exportación. La dinámica competitiva permanece volátil mientras los fabricantes de equipos originales globales compiten por Khazna, Microsoft-G42 y du, mientras que los integradores locales monetizan una cadena de suministro de tres niveles que abarca contratos directos con hiperescaladores, ventas de canales de colocación y GPU como Servicio para empresas.
Conclusiones Clave del Informe
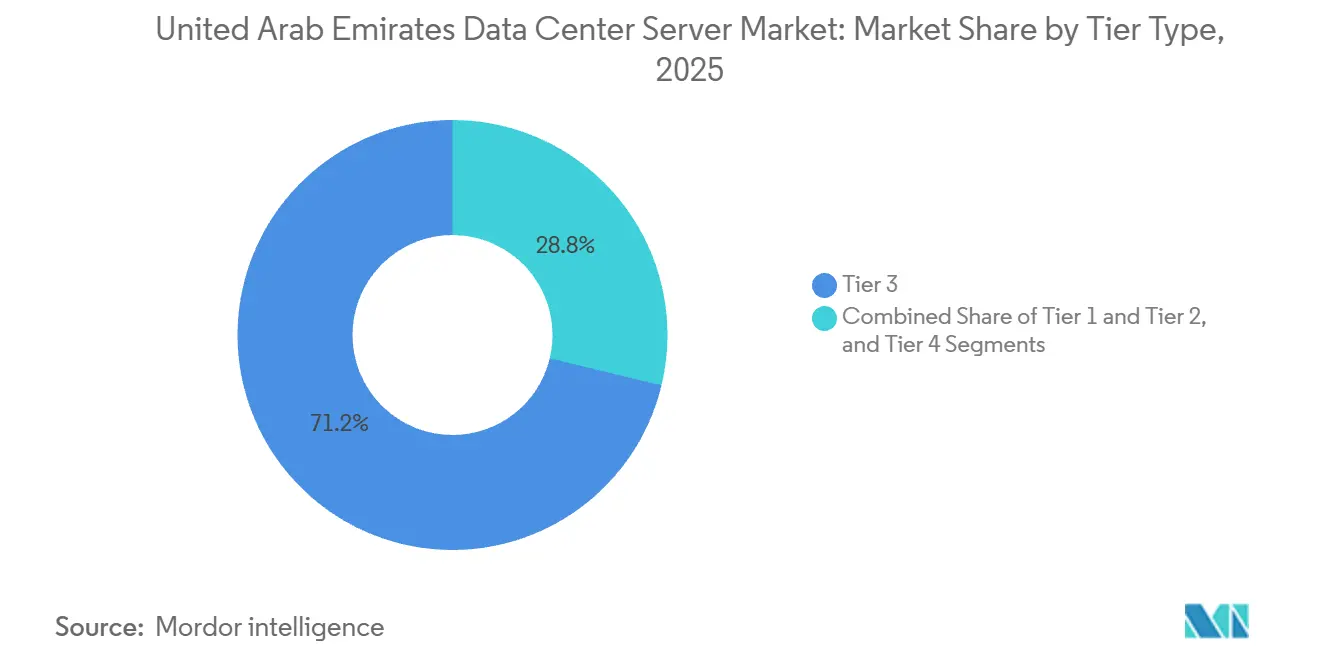
- Por tipo de nivel, el nivel 3 lideró con una cuota de ingresos del 71,24% en 2025, mientras que se prevé que el nivel 4 se expanda a una CAGR del 19,54% hasta 2031.
- Por tamaño del centro de datos, las instalaciones de gran tamaño representaron el 41,77% de la cuota del mercado de servidores de centros de datos de los Emiratos Árabes Unidos en 2025, y se proyecta que los campus hiperescala registren una CAGR del 19,38% hasta 2031.
- Por tipo de centro de datos, la colocación capturó el 56,87% de los ingresos en 2025, mientras que se prevé que los hiperescaladores y los CSPs crezcan a una CAGR del 19,91% durante el mismo período.
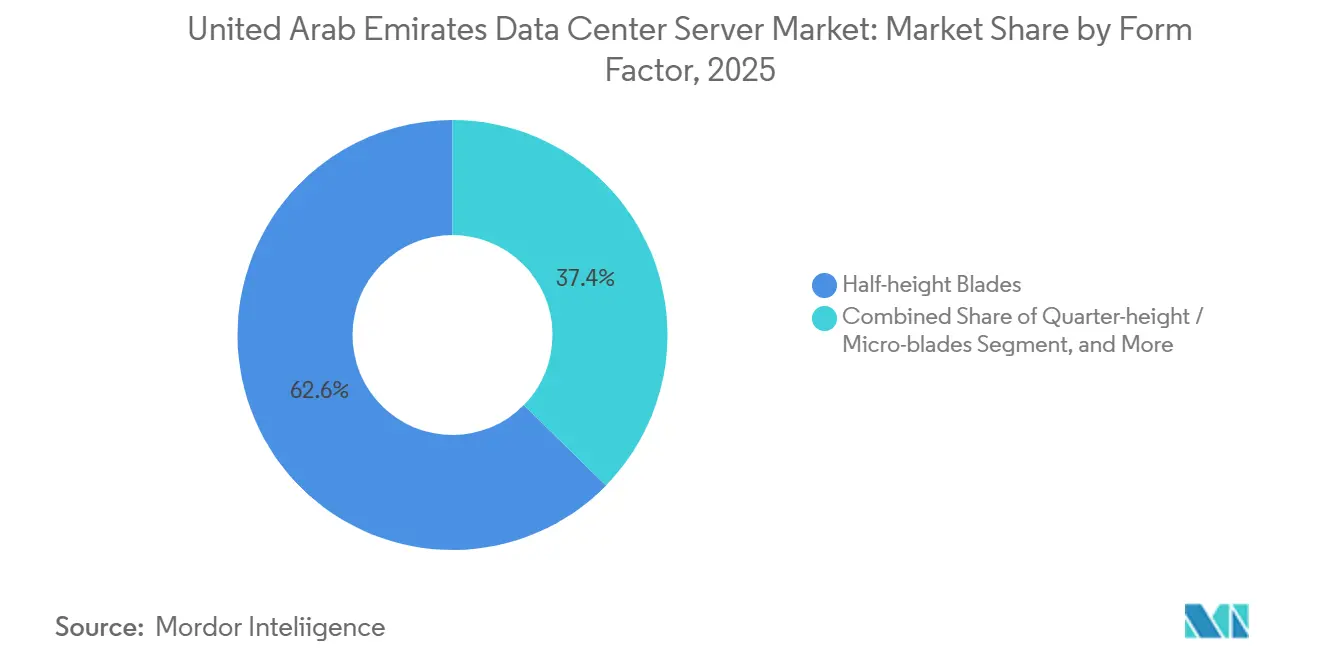
- Por factor de forma, las cuchillas de media altura retuvieron una cuota del 62,65% en 2025, mientras que las cuchillas de cuarto de altura y las micro-cuchillas están en posición de crecer a una CAGR del 19,72% hasta 2031.
- Por aplicación, las cargas de trabajo de IA y ML representaron el 36,76% de la cuota en 2025; sin embargo, la virtualización y la nube privada avanzarán a una CAGR del 19,83% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Servidores de Centros de Datos de los Emiratos Árabes Unidos
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Campus de Cómputo de IA de Abu Dabi Impulsando la Demanda de GPU | +4.2% | Núcleo de Abu Dabi, con extensión a Dubái | Mediano plazo (2-4 años) |
| Flujo de Entrada de CAPEX de Hiperescaladores y Colocación | +3.8% | Capital global concentrado en Abu Dabi y Dubái | Corto plazo (≤ 2 años) |
| Programas Gubernamentales de Prioridad a la Nube y Nación Inteligente | +3.5% | A nivel nacional, con ganancias tempranas en Abu Dabi, Dubái y Sharjah | Mediano plazo (2-4 años) |
| Creciente Digitalización del Sector BFSI | +2.9% | Distrito Financiero de Dubái, Mercado Global de Abu Dabi | Corto plazo (≤ 2 años) |
| Expansión de la Red Troncal de Fibra Óptica | +2.1% | Nacional, con aterrizajes submarinos en Fujairah | Largo plazo (≥ 4 años) |
| Tarifas Preferenciales de Energía Verde en Zonas Francas | +1.8% | Oasis de Silicio de Dubái, Ciudad de Masdar, Zona Industrial Khalifa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Campus de Cómputo de IA de Abu Dabi Impulsando la Demanda de GPU
El sitio Stargate EAU de G42 entregará 200 MW de capacidad optimizada para IA en 2026, constituyendo el núcleo de un complejo planificado de 5 GW que posiciona al emirato para entrenar modelos fundacionales a una escala regional sin precedentes. MGX inyectó USD 1.500 millones en 2024, permitiendo a Core42 desplegar clústeres NVIDIA H100 que quedaron disponibles públicamente ese mismo año. En 2025, Oracle instaló el primer superclúster NVIDIA Blackwell dentro de su región de Abu Dabi, acelerando los plazos de la IA soberana. La diplomacia sobre controles de exportación ahora condiciona la distribución de silicio, ya que los Estados Unidos autorizaron a G42 a importar 35.000 GPU Blackwell GB300 en noviembre de 2025, superando las asignaciones de muchos países europeos. Las adquisiciones, por lo tanto, responden a los hitos del entrenamiento de modelos más que a los ciclos de actualización habituales, generando pedidos de servidores irregulares pero masivos.
Flujo de Entrada de CAPEX de Hiperescaladores y Colocación
Microsoft y G42 se comprometieron con una expansión de 200 MW a través de Khazna en 2025, como parte de un plan más amplio de USD 15.200 millones que duplicará la capacidad de la nube soberana para 2029. du y Microsoft formaron por separado una empresa conjunta para construir un campus hiperescala de AED 2.000 millones (USD 544,9 millones) en Dubái, poniendo de manifiesto el alto nivel de apoyo estatal. Khazna aseguró USD 2.620 millones en financiación de proyectos para tres sitios adicionales en marzo de 2025, ilustrando una nueva normalidad en los acuerdos de centros de datos de varios miles de millones de dólares. Los hiperescaladores también consideran a los EAU como un puente regulatorio entre las normas de datos de la UE y las exigencias de latencia de Asia, enrutando el tráfico a través del enlace de 15 milisegundos de Dubái hacia Bombay.
Programas Gubernamentales de Prioridad a la Nube y Nación Inteligente
La Estrategia Digital 2025-2027 de Abu Dabi destinó AED 13.000 millones (USD 3.540 millones) para migrar el 80% de los servicios públicos a nubes soberanas o híbridas para 2027. Las directivas federales exigen que los ministerios adopten diseños nativos de nube de forma predeterminada, desplazando la demanda de servidores hacia clústeres hiperconvergentes alojados en sitios de Nivel 3 o superior. El Plan Universal de Inteligencia Artificial de Dubái tiene como objetivo alcanzar una clasificación global entre los 10 mejores en IA para 2031, impulsando adquisiciones intensivas en GPU para inferencia en tiempo real en servicios de ciudad inteligente. Las normas de Finanzas Abiertas emitidas por el Banco Central en 2024 obligan a los bancos a exponer API, empujándolos hacia servidores de pasarela de API de baja latencia dentro de salas de colocación. A medida que proliferan los proyectos digitales de tipo sprint, los proveedores equilibran los ciclos de actualización tradicionales de tres años junto con las oleadas de migración a la nube de 12 meses.
Creciente Digitalización del Sector BFSI
Emirates NBD migró la banca central a una plataforma híbrida, aumentando la densidad de servidores en un 40% y reduciendo el consumo de energía por transacción en un 18% en 2024. El Mercado Global de Abu Dabi albergó a 47 empresas de tecnología financiera en 2025, cada una de las cuales requería acceso con latencia inferior a 10 milisegundos a las redes de pago que favorecen la colocación de Nivel 3 o Nivel 4. El Centro Financiero Internacional de Dubái reportó una adopción de nube del 68% por parte de entidades reguladas en 2024, trasladando las compras desde equipos Unix propietarios hacia clústeres x86 listos para contenedores. Los servidores orientados al almacenamiento con unidades NVMe capaces de 1 millón de IOPS dominan ahora las especificaciones del sector BFSI, beneficiando a los proveedores con nodos de almacenamiento validados. Los pares de servidores redundantes distribuidos en sitios geográficamente separados satisfacen las normas actualizadas de Instalaciones de Valor Almacenado, duplicando efectivamente la huella por cliente.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escrutinio de los Controles de Exportación sobre Chips Avanzados | -2.7% | A nivel nacional, más agudo en los proyectos de IA de Abu Dabi | Corto plazo (≤ 2 años) |
| Elevado CAPEX Inicial y Cuellos de Botella en la Cadena de Suministro | -2.3% | Global, más pronunciado en construcciones hiperescala y de Nivel 4 | Mediano plazo (2-4 años) |
| Escalada de Brechas de Seguridad de Datos | -1.6% | Nacional, en los sectores verticales BFSI y gubernamental | Corto plazo (≤ 2 años) |
| Normas más Estrictas sobre el Uso del Agua para Refrigeración Líquida | -1.2% | Abu Dabi y Dubái, con alivio en la zona franca de Ciudad de Masdar | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Escrutinio de los Controles de Exportación sobre Chips Avanzados
El marco de Usuario Final Validado de la Oficina de Industria y Seguridad de los Estados Unidos añade entre 60 y 90 días de sobrecarga en los plazos de entrega, ya que cada envío de H100 o Blackwell requiere auditorías del Plan de Protección Tecnológica. La licencia de Microsoft de septiembre de 2024 incluía cláusulas de inspección trimestral, lo que complica la planificación de capacidad de Azure. La masiva asignación de 35.000 unidades Blackwell a G42 en 2025 se realizó bajo estrictas condiciones de no reexportación, comprometiendo a los compradores con el riesgo de depreciación total. El obstáculo de cumplimiento divide el mercado entre las entidades que pueden superar las auditorías y aquellas que se conforman con aceleradores de generación anterior como el A100 o el AMD MI300X. Los esfuerzos de localización, incluida una planta regional de envasado de chips respaldada por Mubadala, cobran impulso a medida que los compradores buscan cubrir su exposición en la cadena de suministro.
Elevado CAPEX Inicial y Cuellos de Botella en la Cadena de Suministro
La construcción de 100 MW de Khazna en Ajman costará aproximadamente USD 1.100 millones, ilustrando el índice de referencia de USD 10-12 millones por MW para la construcción de Nivel 3 en los EAU. Los plazos de entrega de servidores GPU se prolongaron a 26 semanas en 2024, con las aprobaciones de exportación añadiendo otras 8-10 semanas adicionales. Los componentes de distribución de energía y refrigeración de precisión enfrentan una escasez similar; Vertiv citó retrasos de 3 a 4 meses en un proyecto de 16 MW en el Oasis de Silicio de Dubái. La intensidad del CAPEX desalienta las construcciones especulativas, trasladando el riesgo a los inquilinos ancla dispuestos a comprometerse con compromisos plurianuales. La volatilidad de los precios del cobre y los sustratos enturbia aún más la elaboración de presupuestos, lo que ha llevado a incluir cláusulas de fuerza mayor, antes poco frecuentes en los contratos anteriores a 2023.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Nivel: El Nivel 4 Gana Terreno a Medida que las Cargas de Trabajo de IA Exigen una Disponibilidad de Cinco Nueves
Las instalaciones de Nivel 3 representaron el 71,24% de la cuota del mercado de servidores de centros de datos de los Emiratos Árabes Unidos en 2025, lo que refleja una amplia adopción empresarial que acepta ventanas de mantenimiento limitadas. Se proyecta que los sitios de Nivel 4 registren una CAGR del 19,54% hasta 2031, a medida que los hiperescaladores y los operadores de nube soberana insisten en una disponibilidad del 99,995% para los clústeres de inferencia de IA. Desde la perspectiva del tamaño del mercado de servidores de centros de datos de los Emiratos Árabes Unidos, las implementaciones de Nivel 4 añadirán la mayor parte de los megavatios incrementales entre 2026 y 2031. La certificación Nivel IV del Grupo AD Ports en diciembre de 2025 subrayó este giro hacia la arquitectura tolerante a fallos. La refrigeración líquida se diseña desde el primer día, elevando las densidades de potencia más allá de 50 kW por bastidor, un punto de inflexión en el que la refrigeración por aire pierde eficiencia.
El techo regulatorio impuesto por la Autoridad Nacional de Seguridad Electrónica convierte efectivamente al Nivel III en el umbral mínimo de cumplimiento para las cargas de trabajo gubernamentales. Las empresas que antes optaban por sitios de recuperación ante desastres de Nivel II ahora se orientan hacia el mantenimiento concurrente de Nivel III, reduciendo el tiempo de inactividad programado a menos de 1,6 horas anuales. El esquema de alimentación de doble vía y refrigeración 2N+1 de Khazna es representativo del nuevo estándar de referencia del Nivel III. De cara al futuro, es probable que las construcciones de Nivel IV se mantengan exclusivamente para hiperescaladores, dada su mayor intensidad de capital y los estrictos mandatos de redundancia.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe


Por Tamaño del Centro de Datos: Los Campus Hiperescala Capturan los Flujos de IA y Migración a la Nube
Las instalaciones de gran tamaño, definidas como aquellas con 1.000 a 5.000 servidores, representaron el 41,77% de la cuota en 2025, suministrando suites privadas para inquilinos multinacionales dentro de los campus de colocación. Se prevé que el tamaño del mercado de servidores de centros de datos de los Emiratos Árabes Unidos para las construcciones hiperescala crezca a una CAGR del 19,38%, impulsado por el programa de 200 MW de Microsoft-G42 y el campus de AED 2.000 millones de du en Dubái. Los sitios medianos (200-1.000 servidores) siguen siendo populares entre las sedes regionales que consolidan las cargas de trabajo del Golfo en un solo emirato. Los sitios perimetrales pequeños de menos de 200 servidores ofrecen servicios 5G de baja latencia en oficinas centrales de telecomunicaciones.
El diseño modular de 20 salas de Khazna en Ajman permite incrementos de 5 MW que se activan a medida que los inquilinos ancla se comprometen, mitigando el riesgo de utilización. Los inquilinos hiperescala suelen evitar a los distribuidores y negocian contratos de volumen directo con Dell, HPE o Supermicro, sacrificando flexibilidad a cambio de ahorros en el costo unitario. Las empresas en salas grandes y medianas valoran la neutralidad de la colocación, lo que permite el aprovisionamiento de múltiples proveedores y una repatriación más sencilla de la nube.
Por Tipo de Centro de Datos: Los Hiperescaladores y CSPs Ganan Terreno a Medida que los Mandatos de Nube Soberana se Aceleran
Los sitios de colocación capturaron el 56,87% de los ingresos en 2025, lo que refleja una preferencia por arrendar energía y espacio. Sin embargo, se proyecta que los hiperescaladores y los CSPs registren una CAGR del 19,91%, a medida que los marcos de nube soberana obligan a las cargas de trabajo del sector público a residir en regiones certificadas localmente. La expansión de Microsoft a través de Khazna amplía la huella soberana de Azure, mientras que el superclúster Blackwell de Oracle refuerza la capacidad de IA dentro del país.
Las empresas aún necesitan bastidores en sus instalaciones propias para cargas de trabajo de latencia ultrabaja o heredadas, pero muchas se cubren adoptando metal desnudo como servicio, lo que permite alquileres mensuales en lugar de gastos de capital. Los sitios IBX de Equinix en Dubái se encuentran en el centro de esta topología híbrida, albergando el Intercambio de Internet de los EAU y a 3.000 proveedores de TI. [1]Equinix, "¿Por qué elegir los centros de datos de Dubái?", EQUINIX.COM Se espera que la cuota del mercado de servidores de centros de datos de los Emiratos Árabes Unidos correspondiente a la colocación ceda gradualmente terreno al hiperescala a medida que profundice la adopción nativa de nube.
Por Factor de Forma: Las Micro-Cuchillas Ganan Terreno en Implementaciones de Nodos Perimetrales y Pasarelas de IoT
Las cuchillas de media altura mantuvieron una cuota del 62,65% en 2025, equilibrando la densidad de cómputo con el flujo de aire. Se prevé que las cuchillas de cuarto de altura y las micro-cuchillas crezcan a una CAGR del 19,72%, impulsadas por los nodos perimetrales de telecomunicaciones que se ajustan dentro de gabinetes 5G con espacio limitado. [2]du, "du lanza GPU como Servicio", DU.AE Las cuchillas de altura completa siguen siendo un nicho para la simulación de yacimientos o el HPC académico.
Los elevados alquileres de oficinas en el centro de Dubái, con un promedio de USD 50-70 por pie cuadrado, crean un argumento económico para maximizar el cómputo por metro cuadrado, acelerando la adopción de micro-cuchillas. Proveedores como Supermicro y Quanta observan pedidos crecientes de nodos GPU de 1U capaces de alojar ocho aceleradores, lo que permite a las operadoras de telecomunicaciones monetizar la GPU como Servicio sin ampliar su huella.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación y Carga de Trabajo: La Virtualización Repunta a Medida que las Empresas Repatrían Cargas de Trabajo de la Nube
La IA y el ML consumieron el 36,76% de la capacidad de servidores en 2025, liderados por proyectos de IA soberana en Abu Dabi. Se prevé que el tamaño del mercado de servidores de centros de datos de los Emiratos Árabes Unidos para la virtualización y la nube privada crezca a una CAGR del 19,83% hasta 2031, a medida que los sectores BFSI y las agencias gubernamentales repatrían cargas de trabajo para cumplir con las normas de residencia de datos. Las cargas de trabajo de HPC, orientadas al almacenamiento y perimetrales completan la combinación.
Las tarifas de salida de datos en la nube han llevado a las empresas a comparar el costo total de propiedad de la colocación en metal desnudo frente al modelo de pago por uso de los hiperescaladores. Los resultados muestran ahorros del 30-40% en horizontes plurianuales, catalizando migraciones inversas hacia clústeres VMware y OpenStack en instalaciones propias. El grupo H100 de Core42, disponible por horas, ofrece una alternativa para tareas de IA con picos de demanda sin compromisos a largo plazo.
Análisis Geográfico
Abu Dabi albergó 16 de las 35 instalaciones del país en 2025 y lidera las implementaciones con alta densidad de GPU a través del campus Stargate de G42 y el superclúster Blackwell de Oracle. Dubái mantuvo 18 centros de datos, incluidos tres sitios IBX de Equinix que anclan el peering regional, y se beneficia de enlaces de 15 milisegundos a Bombay. El sitio solitario de Fujairah está ubicado junto al aterrizaje submarino 2Africa, proporcionando tránsito de baja latencia para las redes de distribución de contenidos.
La capacidad instalada alcanzó los 358 MW en 2025 y se prevé que llegue a aproximadamente 950 MW para 2028, impulsada por un proyecto de USD 46.100 millones que representa el 55% de los totales del CCG. Khazna superó los 300 MW de capacidad operativa a finales de 2023 y apunta a 850 MW para 2029 mediante proyectos en Abu Dabi, Dubái y Ajman. Las iniciativas de Microsoft-G42 y du añadirán aproximadamente 250-300 MW para 2027, lo que probablemente preservará el duopolio de Abu Dabi-Dubái en las construcciones a gran escala.
La utilización se situó en el 98,7% en 2025, lo que indica una oferta ajustada. Sin embargo, las inauguraciones simultáneas de instalaciones hiperescala en 2026-2027 podrían inclinar brevemente el mercado hacia una sobreoferta si las migraciones empresariales a la nube se retrasan respecto a las expectativas de política. Los incentivos de las zonas francas en Ciudad de Masdar y el Oasis de Silicio de Dubái, incluidas las tarifas de energía verde con descuento y los permisos acelerados, continúan orientando los nuevos proyectos hacia estos clústeres.
Panorama regulatorio
El mercado de servidores para centros de datos de los EAU sigue un marco de cumplimiento por capas que abarca la privacidad federal, la garantía de infraestructura crítica y el aseguramiento de la información de nivel telecomunicaciones. El Decreto Ley Federal N.° 45 de 2021 (Protección de Datos Personales) establece las obligaciones básicas para el procesamiento y las transferencias transfronterizas, mientras que las entidades críticas designadas se alinean con el Marco Nacional de Garantía de la Información (NIAF) de la Autoridad Nacional de Seguridad Electrónica (NESA) y el Reglamento de Garantía de la Información de la Autoridad Reguladora de Telecomunicaciones y Gobierno Digital (TDRA). Estas referencias aparecen en los controles de adquisición para instalaciones de Nivel III y superiores que manejan cargas de trabajo sensibles.
En junio de 2026, la gobernanza se reforzó aún más con la creación de la Autoridad Federal de Inteligencia Artificial y Datos, que centraliza la supervisión de los datos gubernamentales y las normas de IA en todas las agencias. El Consejo de Ciberseguridad de los EAU también actualizó el Estándar de Garantía de la Información (IA) de los EAU a la versión 2.1 en noviembre de 2025, añadiendo una taxonomía de controles más clara para la seguridad en la nube, los sistemas de IA y la infraestructura crítica. Esta actualización endurece los requisitos de preparación para auditorías que afectan las configuraciones de servidores (cifrado, gestión de claves, registro) y la calificación de proveedores para la nube soberana y los sectores regulados.
Panorama Competitivo
Los fabricantes de equipos originales globales, incluidos Dell, Hewlett Packard Enterprise, Lenovo, Cisco y Supermicro, compiten por los ciclos de actualización plurianuales en Khazna y en los hiperescaladores, captando una cuota combinada del 60% en envíos en 2025. [3]ASBIS Oriente Medio, "Noticias de ASBIS", ASBISME.AE Los hiperescaladores aseguran los precios mediante contratos directos, a menudo agrupando pilas de software como Azure Stack HCI o Exadata Cloud@Customer. Los operadores de colocación mantienen la neutralidad de proveedores, pero cada vez más ofrecen servicios gestionados que se estandarizan en el hardware establecido.
Los operadores de telecomunicaciones du y Etisalat se integran verticalmente, ofreciendo GPU como Servicio a las empresas que prefieren modelos de gastos operativos sobre los de capital, compitiendo efectivamente con los alquileres de GPU en la nube pública. Hewlett Packard Enterprise se asoció con Khazna en 2024 para lanzar el primer servicio gestionado de refrigeración líquida directa de la región, con una afirmación de un 20,7% más de cómputo por kilovatio.
AMD planea desafiar el dominio de alta gama de NVIDIA mediante un clúster MI350X de 2026 construido conjuntamente por Cisco y G42, lo que indica una diversificación de proveedores de chips. El cumplimiento normativo sigue siendo estricto, ya que las auditorías de ISO 27001, ISO 22301 y NESA rigen cualquier carga de trabajo que toque datos federales. Los proveedores con planos precertificados obtienen una ventaja en los procesos de adquisición, especialmente cuando los retrasos en los controles de exportación pueden descarrilar los ajustados plazos de los proyectos de IA.
Líderes de la Industria de Servidores de Centros de Datos de los Emiratos Árabes Unidos
International Business Machines (IBM) Corporation
Hewlett Packard Enterprise (HPE)
Lenovo Group Limited
Cisco Systems Inc.
Dell Technologies Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Los programas de nube soberana e IA están creando espacios de oportunidad para pilas de servidores locales y listas para el cumplimiento normativo que combinan cómputo acelerado por GPU con controles de seguridad certificados. La Estrategia Digital 2025-2027 de Abu Dabi destina 13.000 millones de AED para acelerar la transformación digital del sector público, incluidas migraciones a gran escala hacia entornos soberanos o híbridos, lo que impulsa la demanda hacia plataformas x86 estandarizadas, configuraciones de computación confidencial y arquitecturas de referencia validadas y alineadas con los requisitos de garantía de la información de NESA/NIAF y TDRA.
Una segunda oportunidad se centra en el despliegue de capacidad nativa de IA, que eleva las necesidades de densidad de rack y desplaza las adquisiciones hacia plataformas de alta densidad de GPU con refrigeración líquida. El megacampus Stargate UAE de Abu Dabi está en desarrollo con una huella planificada de varios gigavatios y hitos de fase en 2026, y Dubai Silicon Oasis ha registrado nueva actividad de centros de datos de IA a través de DIEZ y Volt Emirates, con un compromiso inicial declarado de 29 MW y un compromiso más amplio de 100 MW. Junto con instalaciones de IA soberanas como el lanzamiento de Innovation City en Ras Al Khaimah, que cuenta con infraestructura de la clase NVIDIA B200, estos programas amplían la demanda de diseños de servidores de alta potencia, gestión de plataformas con conciencia energética y servicios de integración local que pueden respaldar despliegues auditables y conformes con los controles de exportación.
Desarrollos recientes del sector
- Julio de 2026: Oracle Cloud y e& enterprise anunciaron una asociación para ofrecer OneCloud, una plataforma de nube hiperescalar soberana con sede en los EAU impulsada por Oracle Alloy. El lanzamiento amplía la residencia de datos en el país y acelera las capacidades de IA soberana y computación en la nube para clientes gubernamentales y empresariales.
- Noviembre de 2025: Microsoft y G42 anunciaron una expansión de capacidad de centros de datos de 200 MW a través de Khazna Data Centers, como parte de un compromiso de 15.200 millones de USD hasta 2029. La expansión refuerza la posición de los EAU como un centro regional de cómputo de IA y amplía la colaboración entre actores respaldados por entidades soberanas e hiperescaladores, lo que influye en la competencia entre proveedores.
- Abril de 2025: Du y Microsoft anunciaron un acuerdo de centro de datos hiperescalar por 2.000 millones de dírhams con Microsoft, que se entregará en tramos. El acuerdo cataliza el crecimiento de la infraestructura de nube e IA a gran escala en los EAU y amplía la presencia de Microsoft junto con el ecosistema de centros de datos de du.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este estudio, el mercado cubre el valor de los servidores desplegados en centros de datos dentro de los Emiratos Árabes Unidos, contabilizado como ingresos de los proveedores por hardware de servidores enviado e instalado en el país durante el período de estudio.
Exclusiones del alcance: esta cuantificación no incluye la construcción de centros de datos, equipos de energía y refrigeración, equipos de red, matrices de almacenamiento, software ni servicios gestionados.
Descripción general de la segmentación
- Por Tipo de Nivel
- Nivel 1 y 2
- Nivel 3
- Nivel 4
- Por Tamaño del Centro de Datos
- Centro de Datos Pequeño
- Centro de Datos Mediano
- Centro de Datos Grande
- Centro de Datos Hiperescala
- Por Tipo de Centro de Datos
- Centro de Datos de Colocación
- Centro de Datos de Hiperescaladores/CSPs
- Centro de Datos Empresarial y Perimetral
- Por Factor de Forma
- Cuchillas de Media Altura
- Cuchillas de Altura Completa
- Cuchillas de Cuarto de Altura / Micro-cuchillas
- Por Aplicación / Carga de Trabajo
- Virtualización y Nube Privada
- Computación de Alto Rendimiento (HPC)
- Inteligencia Artificial/Aprendizaje Automático y Análisis de Datos
- Orientado al Almacenamiento
- Nodos Perimetrales / Pasarelas de IoT
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Se utilizó la investigación documental para establecer el contexto de la demanda de centros de datos en los EAU y anclar el modelo a la actividad de construcción observable. Nos basamos en fuentes públicas y oficiales, como publicaciones de telecomunicaciones y gobierno digital de los EAU, estadísticas nacionales y boletines de comercio aduanero, indicadores de la UIT, y registros de instalaciones de centros de datos y anuncios de permisos, cuando estaban disponibles.
También revisamos informes corporativos, presentaciones a inversores y prensa confiable para rastrear nuevas salas, expansiones y anuncios de zonas de disponibilidad en la nube que se traducen en adquisiciones de servidores. Cuando fue necesario, complementamos esto con suscripciones de pago para datos financieros e inteligencia empresarial, seguimiento de envíos y comercio, y bases de datos de patentes para verificar la dirección tecnológica (como la adopción de aceleradores). Esta lista es solo ilustrativa, y se utilizaron muchas otras fuentes para la recopilación de datos, la validación y la aclaración de supuestos.
Entrevistas y encuestas primarias
Se realizaron entrevistas y encuestas primarias con operadores de centros de datos, integradores de sistemas, distribuidores y grandes usuarios finales que compran servidores para cargas de trabajo de colocación y empresariales. Nuestras conversaciones se centraron en los factores desencadenantes de compra específicos de los EAU, incluidas las puestas en marcha de nueva capacidad, los ciclos de renovación, las restricciones de asignación de servidores GPU y la combinación de configuración típica utilizada para despliegues de colocación e internos empresariales, de modo que las suposiciones de la investigación documental pudieran corregirse antes de finalizar el modelo.
Distribución de los encuestados en el trabajo de campo de la investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 35% | Directivos (CXO): 17% |
| Nivel medio: 44% | Líderes funcionales/de unidad: 28% |
| Actores más pequeños: 21% | Gerentes: 55% |
Dimensionamiento y previsión del mercado
El dimensionamiento comienza con un enfoque descendente en el que las adiciones de capacidad planificadas y activas de centros de datos en los EAU se traducen en demanda de servidores mediante factores de conversión prácticos, y luego se asignan al gasto utilizando precios a nivel de configuración. Para mantener totales realistas, corroboramos el resultado con verificaciones ascendentes selectivas, como la retroalimentación del canal de distribuidores, el precio de venta promedio (ASP) muestreado de servidores por configuración, y verificaciones de tiempos de envío para grandes olas de expansión.
Los insumos clave incluyen la capacidad de centros de datos anunciada y en construcción, las densidades de rack estimadas por carga de trabajo (cómputo general frente a intensivo en GPU), los ciclos de renovación y redistribución de servidores, el promedio de servidores por rack según el factor de forma, y los patrones de tiempo de importación en los EAU para hardware de TI de alto valor. Para la previsión, se utiliza el análisis de escenarios de manera que se puedan reflejar distintas velocidades de implementación para salas hiperescalares, clústeres de IA soberana y migraciones empresariales, sin forzar una única tendencia lineal. Cuando la visibilidad ascendente es desigual (por ejemplo, en salas empresariales más pequeñas), las brechas se abordan mediante grupos de demanda basados en penetración calibrados con la retroalimentación de las entrevistas, y luego se someten a pruebas de estrés frente a la utilización de capacidad y el ritmo de construcción observado.
Validación de datos y ciclo de actualización
Los resultados se validan mediante triangulación entre señales independientes, seguida de verificaciones estructuradas de varianza en los insumos principales, como las adiciones de capacidad, la densidad de rack y los supuestos de precios. Si una cifra parece incorrecta, la rastreamos hasta el factor específico, volvemos a revisar las fuentes documentales y luego recontactamos a los entrevistados pertinentes para confirmar si el evento o supuesto subyacente ha cambiado.
Antes de la aprobación final, el modelo pasa por revisiones de analistas en varias etapas, en las que se comparan los supuestos entre segmentos y años, de modo que los saltos abruptos se expliquen o se corrijan. Los informes se actualizan anualmente, con actualizaciones provisionales cuando ocurren eventos significativos, como retrasos importantes en la puesta en marcha de centros de datos, nuevos compromisos hiperescalares o cambios repentinos de precios en servidores aceleradores. Justo antes de la entrega, se completa una nueva ronda de revisión para que los clientes reciban la visión más actualizada.
Tamaño del mercado de servidores para centros de datos de los Emiratos Árabes Unidos según Mordor Intelligence, comparado con otras estimaciones publicadas
Los valores de mercado publicados para servidores de centros de datos en los EAU pueden diferir porque cada editor elige su propio alcance, calendario y lógica de precios, y esas elecciones cambian la cifra final más de lo que muchos lectores esperarían.
Las mayores diferencias suelen provenir de qué se contabiliza como venta de servidor (solo hardware frente a soluciones combinadas), si las compras hiperescalares y de colocación se tratan por separado o de forma combinada, y cómo se fijan los precios y se renuevan año tras año las configuraciones con gran carga de GPU. Algunas estimaciones también usan cronologías cambiarias más antiguas o no vuelven a verificar las nuevas puestas en marcha de capacidad, lo cual importa en un mercado donde un solo campus grande puede adelantar la demanda, una consideración de modelización referenciada por Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | USD 3.29 B (2026) | |
| Consultoría Regional A | USD 2.85 B (2026) | Utiliza una definición más restringida que enfatiza las salas de TI empresariales y aplica una mezcla conservadora de servidores GPU, lo que reduce la progresión de precio de venta promedio (ASP) modelada para nuevos despliegues. |
| Publicación Sectorial B | USD 3.95 B (2026) | Incluye gastos adyacentes, como integración y soporte combinados en torno a la adquisición de servidores, y asume una activación de capacidad hiperescalar más rápida en el año de lo que suelen indicar los plazos de puesta en marcha. |
En conjunto, la dispersión se explica principalmente por el alcance de lo que se combina con las compras de servidores y por la rapidez con la que se asume que la nueva capacidad se traduce en envíos. Nuestro enfoque se mantiene trazable a las implementaciones de capacidad, el comportamiento de renovación y los precios a nivel de configuración, lo que facilita reproducir y auditar la estimación cuando los supuestos cambien en el futuro.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del sector de servidores de centros de datos de los Emiratos Árabes Unidos para 2031?
Se espera que el gasto total alcance USD 7.770 millones para 2031, frente a los USD 3.290 millones registrados en 2026.
¿Con qué rapidez se está expandiendo la adopción del Nivel 4 en todo el país?
Se prevé que las implementaciones de Nivel 4 crezcan a una CAGR del 19,54% hasta 2031, a medida que los hiperescaladores y los operadores de nube soberana exigen una disponibilidad del 99,995%.
¿Qué emiratos albergan la mayor parte de la capacidad hiperescala actual?
Abu Dabi y Dubái juntos concentran la mayoría de los campus hiperescala existentes y planificados, incluida la construcción de 200 MW de Microsoft-G42 y el proyecto multisite de Khazna.
¿Por qué están ganando terreno los servidores de cuchillas de cuarto de altura y micro-cuchillas?
Los operadores de telecomunicaciones prefieren estos factores de forma de ultradensidad para maximizar el número de GPU y CPU dentro de los sitios perimetrales 5G con espacio limitado y reducir los costos inmobiliarios en el centro de Dubái.
¿Cómo afectan las normas de control de exportaciones a los plazos de adquisición de GPU?
Las licencias de Usuario Final Validado añaden aproximadamente 60-90 días a los calendarios de importación de los aceleradores NVIDIA H100 y Blackwell, haciendo que las fechas de entrega sean menos predecibles.
¿Qué costo de capital debe considerarse para construir un centro de datos de Nivel 3 en los EAU?
La construcción típica oscila entre USD 10 millones y USD 12 millones por megavatio, antes de contabilizar los servidores y el equipo de red.
Última actualización de la página el:
- Mercado de Centros de Datos de Inteligencia Artificial (IA) Instalaciones de IA en todas las regiones, divididas por tipo de instalación, componente y nivel.
- Mercado de Construcción de Centros de Datos Construcción a nivel mundial, dividida por nivel, tamaño de instalación y tipo de instalación.
- Mercado de Energía de Centros de Datos de los Emiratos Árabes Unidos Demanda de sistemas de energía en los EAU, que abarca componente, tipo de instalación y tamaño de instalación.
- Mercado de Centros de Datos Hiperescala de Oriente Medio Sitios hiperescala en Oriente Medio, divididos por tipo de instalación, componente y nivel.
- Mercado de Construcción de Centros de Datos de EAU Demanda de construcción en los EAU, que abarca nivel, tipo de instalación e infraestructura.
- Mercado de Racks para Centros de Datos de Norteamérica Racks en Norteamérica, divididos por tamaño de rack y usuario final.
- Mercado de Centros de Datos Verdes de Norteamérica Eficiencia energética de Norteamérica, dividida por componente, nivel y tamaño de instalación.
- Mercado de Racks para Centros de Datos en Vietnam Racks en Vietnam, divididos por tamaño de instalación y nivel.
- Mercado de Servidores Blade para Centros de Datos Servidores blade en todas las regiones, divididos por nivel de centro de datos, factor de forma y aplicación/carga de trabajo.
- Mercado de Refrigeración de Centros de Datos de los Emiratos Árabes Unidos Refrigeración en los EAU, dividida por tipo de instalación, nivel y tecnología de refrigeración.



