
Tamaño y Participación del Mercado de Imágenes Infrarrojas Sin Refrigeración
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 5.14 Mil millones de dólares |
| Tamaño del Mercado (2031) | 7.63 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 8.21 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
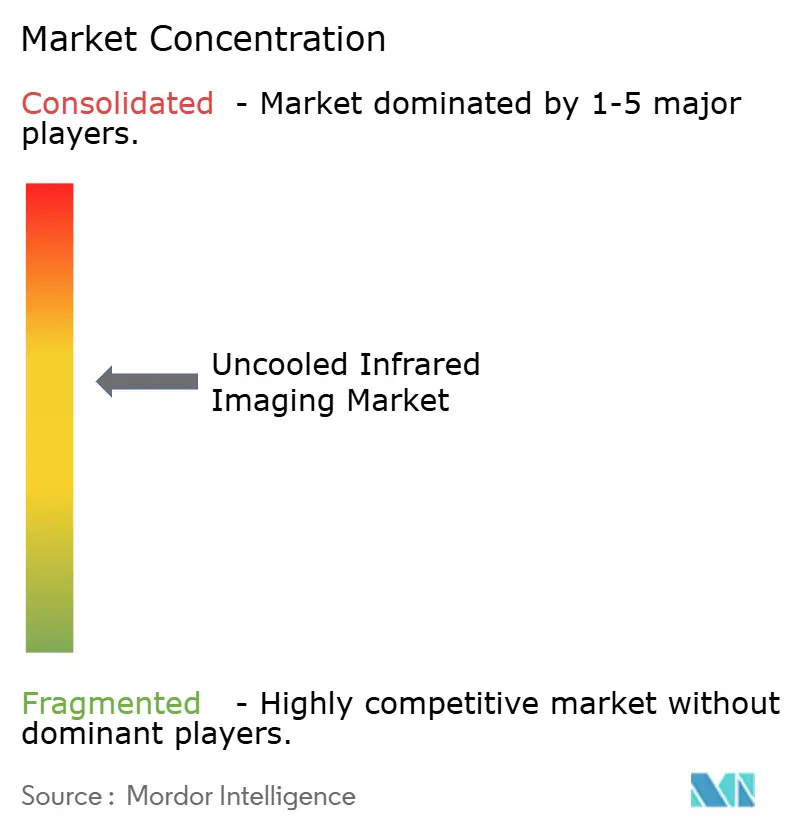
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Imágenes Infrarrojas Sin Refrigeración por Mordor Intelligence
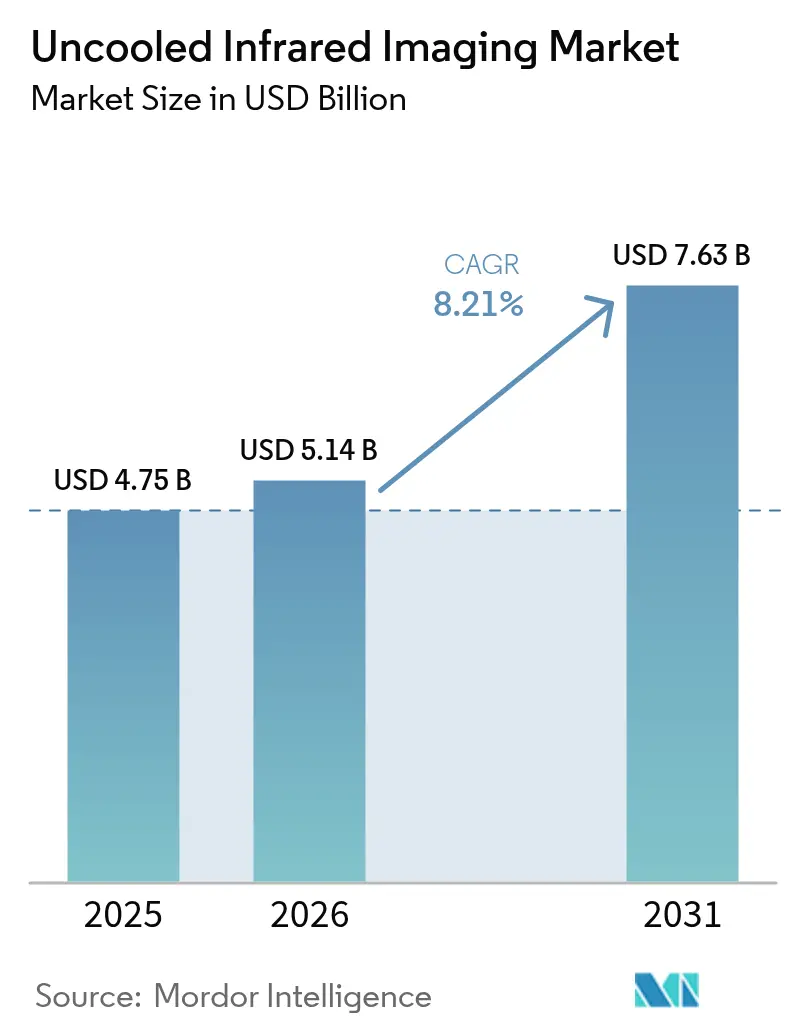
Se espera que el tamaño del mercado de imágenes infrarrojas sin refrigeración crezca de USD 4,75 mil millones en 2025 a USD 5,14 mil millones en 2026 y se prevé que alcance USD 7,63 mil millones en 2031 a una CAGR del 8,21% durante el período 2026-2031. El envasado a nivel de oblea ha reducido el paso de píxel por debajo de 12 µm, lo que permite que las cámaras sin refrigeración se aproximen a los precios de los sensores visibles en los sectores automotriz, de seguridad e inspección industrial. El impulso regulatorio, especialmente las normas propuestas en Estados Unidos que exigen la detección nocturna de peatones, sitúa las cámaras térmicas en la lista de sensores de ruta crítica para los sistemas de asistencia avanzada al conductor de próxima generación. La modernización de la defensa y el fortalecimiento de la infraestructura continúan financiando pedidos de alto margen, mientras que las integraciones en teléfonos inteligentes subrayan el avance hacia la ubicuidad en el segmento de consumo. La erosión de precios sigue siendo un arma de doble filo: amplía la demanda potencial pero presiona los márgenes brutos, obligando a los proveedores a invertir en firmware de análisis en el borde y en fabricación compatible con CMOS para diferenciarse.
Conclusiones Clave del Informe
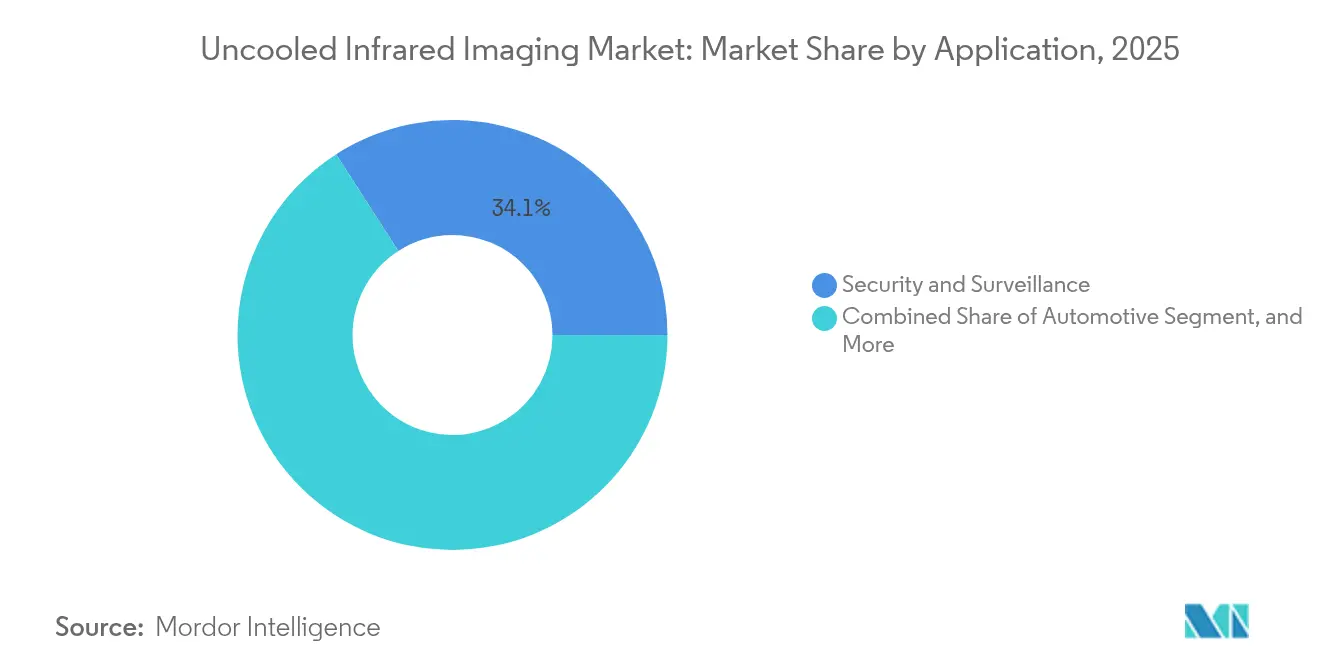
- Por aplicación, seguridad y vigilancia lideró con una participación de ingresos del 34,10% en 2025, mientras que se prevé que el sector automotriz se expanda a una CAGR del 10,05% hasta 2031.
- Por tecnología de detector, los microbolómetros de óxido de vanadio capturaron una participación del 48,60% en 2025, mientras que se espera que el silicio amorfo crezca a una CAGR del 9,62% hasta 2031.
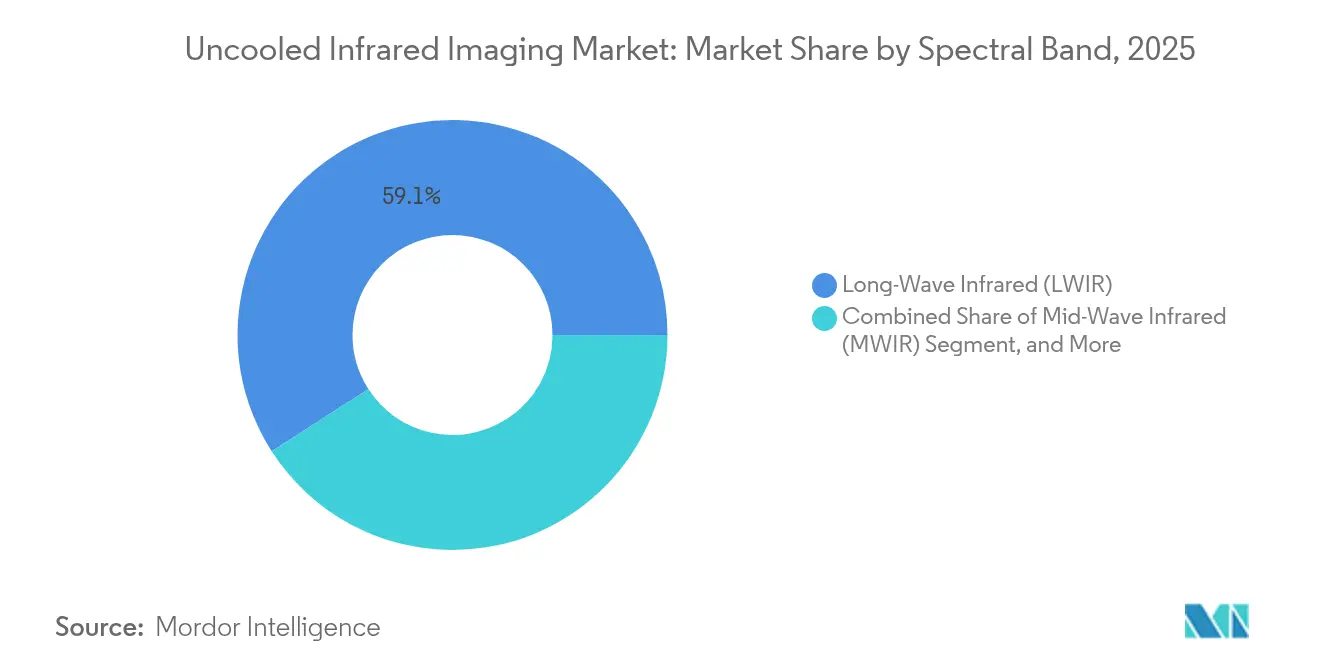
- Por banda espectral, el infrarrojo de onda larga representó el 59,10% de los ingresos de 2025 y se espera que crezca a una CAGR del 9,51% hasta 2031.
- Por tipo de producto, las cámaras de mano mantuvieron una participación del 44,10% en 2025, aunque se proyecta que los módulos para teléfonos inteligentes registren una CAGR del 10,18% hasta 2031.
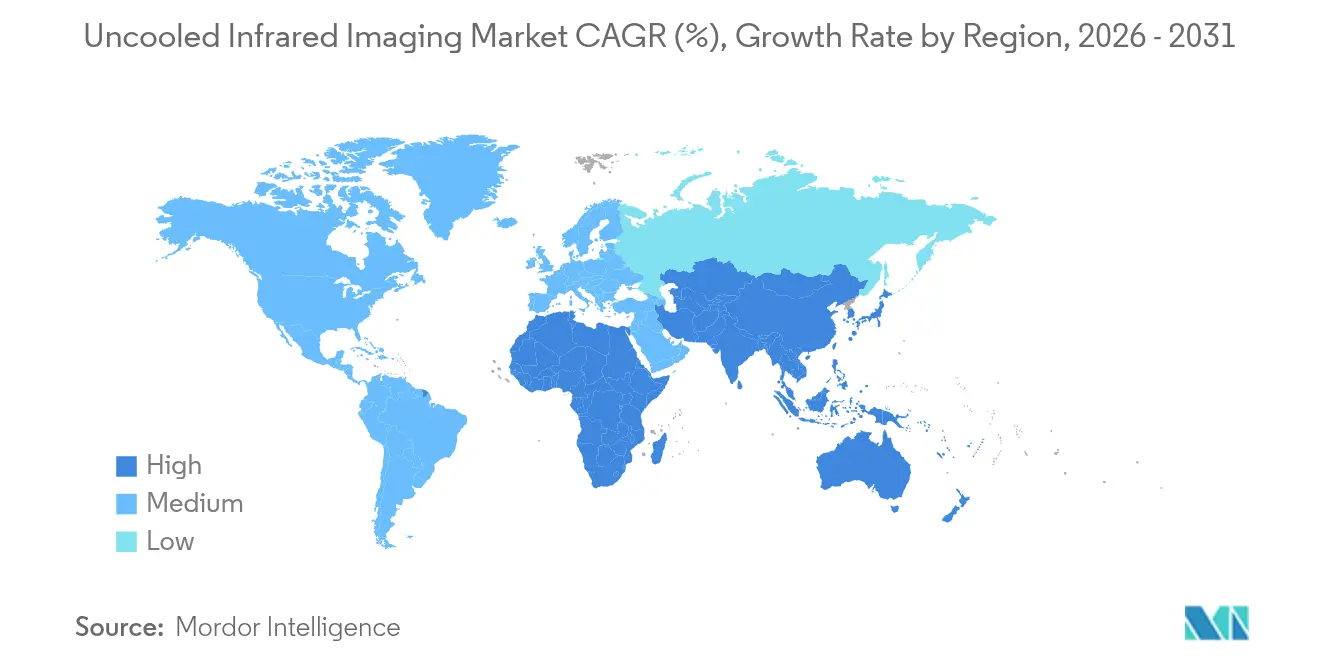
- Por geografía, Asia-Pacífico registró una participación de ingresos del 41,10% en 2025 y se prevé que registre una CAGR del 11,29% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Adopción en Sistemas ADAS Automotrices y de Visión Nocturna | +1.8% | Global, con concentración temprana en América del Norte, Europa y China | Mediano plazo (2-4 años) |
| Demanda Creciente de Mantenimiento Predictivo e Inspección Industrial | +1.2% | Global, más fuerte en los centros de manufactura de América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Aumento del Gasto en Defensa y Seguridad para Imágenes Térmicas | +1.5% | Global, liderado por Estados Unidos, miembros de la OTAN, India y Oriente Medio | Largo plazo (≥ 4 años) |
| Disminución del Costo de los Sensores de Microbolómetro | +2.0% | Global, con beneficios de escala de manufactura en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Surgimiento de Cámaras Térmicas Integradas en Teléfonos Inteligentes | +0.8% | Global, adopción temprana en los segmentos prosumer de América del Norte y Europa | Mediano plazo (2-4 años) |
| Avances en el Envasado a Nivel de Oblea que Reducen el Paso de Píxel por Debajo de 10 µm | +0.5% | Global, I+D concentrada en Francia, Estados Unidos y China | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Adopción en Sistemas ADAS Automotrices y de Visión Nocturna
Las normas pendientes de la Administración Nacional de Seguridad del Tráfico en las Carreteras que exigen el frenado automático de emergencia con capacidad de detección nocturna de peatones están impulsando las cámaras térmicas desde opciones de lujo hasta equipos de seguridad convencionales.[1]Debbie Sniderman, "Valeo y Teledyne FLIR Anuncian Acuerdo y Primer Contrato para Imágenes Térmicas para Sistemas de Seguridad Automotriz," ASM International, asminternational.org Valeo y Teledyne FLIR obtuvieron el primer contrato de Nivel de Integridad de Seguridad Automotriz B en 2024, validando la preparación de producción para modelos de alto volumen. El radar tiene dificultades para clasificar objetos vivos en entornos con interferencias, el rendimiento del lidar se degrada bajo la lluvia y los sensores visibles fallan con poca luz; las imágenes térmicas cierran estas brechas a distancias superiores a 100 m. Los analistas prevén ahora volúmenes anuales de microbolómetros superiores a 16 millones de unidades para 2030, frente a menos de 2 millones en 2024, un cambio de escala que orienta el mercado de imágenes infrarrojas sin refrigeración hacia costos de dado por debajo de un dígito en dólares. Magna ya ha desplegado más de 1,2 millones de sistemas térmicos en su suite de asistencia al conductor, lo que señala la creciente confianza de los fabricantes de equipos originales.
Demanda Creciente de Mantenimiento Predictivo e Inspección Industrial
Las paradas no planificadas en fábricas de semiconductores, plantas químicas y centrales eléctricas cuestan más de USD 50.000 por hora, lo que agudiza el caso de negocio para la inspección térmica en tiempo real. Las cámaras de mano sin refrigeración con precios inferiores a USD 5.000 permiten a los técnicos analizar cientos de activos por turno, identificando puntos calientes semanas antes de que ocurran los fallos. Los módulos de inferencia en el borde integrados en el sensor realizan análisis mediante redes convolucionales en el dispositivo, eliminando las barreras de latencia y ancho de banda. Las líneas de producción de baterías para vehículos eléctricos dependen de matrices térmicas para detectar defectos en el apilamiento de celdas antes de que ocurran eventos de fuga térmica, protegiendo lotes de producción completos. Las auditorías de eficiencia energética de la norma ISO 50001 estimulan aún más las adquisiciones, ya que los administradores de edificios traducen los mapas de temperatura en prioridades de renovación que reducen los costos operativos.
Aumento del Gasto en Defensa y Seguridad para Imágenes Térmicas
El programa de modernización del Ejército de Estados Unidos por valor de USD 168,3 millones para los vehículos de reconocimiento Stryker ejemplifica la migración de la defensa de las matrices refrigeradas a las no refrigeradas, donde el tamaño, el peso, la energía y el costo prevalecen sobre la sensibilidad extrema.[2]Editores, "Teledyne FLIR Defense Adjudicado Contrato IDIQ de $168M," Photonics Media, photonics.com Los compromisos de la OTAN de gastar el 2% del PIB sustentan pedidos constantes de miras portátiles para soldados, sensores antidron y sistemas perimetrales. La norma india de contenido doméstico del 60% está desviando la demanda de las empresas europeas líderes hacia empresas conjuntas locales, mientras que los estados del Golfo despliegan cámaras de montaje fijo mejoradas con inteligencia artificial a lo largo de tuberías y fronteras. Las soluciones sin refrigeración, a aproximadamente un quinto del costo del ciclo de vida de los sistemas de onda media refrigerados, dominan ahora las adquisiciones masivas fuera de la óptica de francotirador de largo alcance, ampliando la presencia del mercado de imágenes infrarrojas sin refrigeración en roles de combate y vigilancia.
Disminución del Costo de los Sensores de Microbolómetro
Las técnicas de envasado a nivel de oblea de CEA-LETI han reducido el paso de píxel a 12 µm, y las fundiciones asiáticas operan líneas CMOS de señal mixta que producen dados visibles e infrarrojos en paralelo, reduciendo el gasto de capital por oblea. Cruzar el umbral de módulos por debajo de USD 100 desbloquea el volumen de los proveedores de primer nivel del sector automotriz, un hito que los ejecutivos de Lynred señalaron como fundamental en 2024. Los proveedores chinos verticalmente integrados comprimen los plazos de entrega de detector a cámara a ocho semanas y ofrecen precios hasta un 40% inferiores a los de sus pares occidentales en sistemas perimetrales, expandiendo el mercado de imágenes infrarrojas sin refrigeración hacia escuelas, almacenes y dispositivos para el hogar inteligente. Los rendimientos crecientes, ahora superiores al 95%, alimentan un ciclo de reducción de costos virtuoso, allanando el camino para sensores de ocupación y monitores de ganado que demandan dados de detector por debajo de USD 20.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Limitaciones de Rendimiento en Comparación con los Detectores Infrarrojos Refrigerados | -0.4% | Global, más agudo en aplicaciones de defensa y científicas | Largo plazo (≥ 4 años) |
| Regulaciones de Control de Exportaciones sobre Componentes Infrarrojos | -0.6% | Global, aplicadas por Estados Unidos (ITAR), la Unión Europea (doble uso) y los signatarios del Acuerdo de Wassenaar | Mediano plazo (2-4 años) |
| Sensibilidad al Precio en Aplicaciones de Consumo Masivo | -0.3% | Global, más fuerte en los mercados de Asia-Pacífico y América Latina sensibles al precio | Corto plazo (≤ 2 años) |
| Restricciones en el Suministro de Germanio que Afectan la Óptica Infrarroja | -0.2% | Global, suministro concentrado en China, Bélgica y Estados Unidos | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Limitaciones de Rendimiento en Comparación con los Detectores Infrarrojos Refrigerados
Las diferencias de temperatura equivalente al ruido de 50–100 mK limitan la vigilancia de largo alcance, los proyectiles de precisión y la espectroscopía de investigación, ámbitos que siguen especificando matrices de onda media refrigeradas capaces de un rendimiento inferior a 20 mK. Las tasas de fotogramas sin refrigeración alcanzan un máximo de aproximadamente 60 Hz debido a las constantes de tiempo térmico, muy por debajo de las velocidades de kilohercios necesarias para imágenes balísticas. Por lo tanto, los sistemas de francotirador militar y los diagnósticos de turbinas mantienen la tecnología refrigerada bajo contrato, limitando el techo de penetración sin refrigeración a pesar de sus ventajas en costo y energía.
Regulaciones de Control de Exportaciones sobre Componentes Infrarrojos
El Reglamento Internacional sobre el Tráfico de Armas trata los microbolómetros superiores a 640 × 480 como artículos de defensa, lo que obliga a los proveedores a mantener líneas de producto duales y a gestionar prolongados ciclos de concesión de licencias. El Acuerdo de Wassenaar refleja estos umbrales, mientras que el requisito de licencia de exportación de germanio de China en 2024 presiona a los fabricantes de lentes occidentales que obtienen el 60% del suministro refinado de fundiciones chinas. La carga de cumplimiento normativo y el acceso asimétrico fragmentan las cadenas de suministro globales, ralentizando el ritmo al que el mercado de imágenes infrarrojas sin refrigeración puede escalar módulos de alta definición para clientes civiles.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Aplicación:
El Sector Automotriz Surge Impulsado por Vientos Regulatorios FavorablesSeguridad y vigilancia retuvo el 34,10% de los ingresos de 2025, impulsado por sistemas perimetrales que reducen las falsas alarmas causadas por sombras y faros de vehículos. En contraste, las aplicaciones automotrices, aunque de menor tamaño, tienen previsto crecer a un 10,05% hasta 2031, la más rápida entre todos los usos finales, impulsadas por las normas de frenado propuestas en Estados Unidos que exigen la detección nocturna de peatones, ciclistas y animales de gran tamaño. Esta regulación ancla la oportunidad de tamaño del mercado de imágenes infrarrojas sin refrigeración dentro de las plataformas de vehículos de producción masiva, más allá de las marcas de lujo.
El mantenimiento industrial se beneficia de los análisis térmicos de cuadros de distribución eléctrica y maquinaria rotativa, mientras que la electrónica de consumo se expande a través de núcleos para teléfonos inteligentes por debajo de USD 200 que difuminan los límites entre el uso profesional y prosumer. Los segmentos de cartografía y topografía incorporan cámaras sin refrigeración en drones para la inspección de cultivos y líneas eléctricas, aunque siguen siendo nichos. La demanda de detección de fiebre en el sector sanitario se ha normalizado tras la pandemia, dejando una base estable en hospitales y centros de transporte.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe


Por Tecnología de Detector:
El Silicio Amorfo Aprovecha la Compatibilidad con CMOSLos diseños de óxido de vanadio capturaron el 48,60% de los ingresos en 2025, un legado del financiamiento de defensa que perfeccionó la sensibilidad, pero el silicio amorfo está escalando a una CAGR del 9,62% a medida que las fundiciones aprovechan las herramientas CMOS estándar. La afinidad de proceso del silicio amorfo reduce los costos por dado y simplifica la integración monolítica con los circuitos de lectura, lo cual es crítico para las economías de escala del sector automotriz. La participación del mercado de imágenes infrarrojas sin refrigeración para el óxido de vanadio puede erosionarse a medida que los volúmenes del sector automotriz superen a la demanda de defensa, inclinando la inversión de capital hacia las líneas de silicio.
Las matrices de termopila y piroeléctricas mantienen pequeñas cuotas de un solo dígito para la detección de movimiento, donde la resolución es secundaria. Los prototipos de puntos cuánticos emergentes prometen cobertura de onda corta a temperatura ambiente, pero los obstáculos de fabricabilidad los mantienen en laboratorios. La adquisición por parte de Lynred de New Imaging Technologies en octubre de 2024 destaca los movimientos de los proveedores para cubrirse con activos de onda corta a medida que los nichos de onda larga maduran.
Por Banda Espectral:
El Infrarrojo de Onda Larga Sigue Siendo el PredominanteLos sensores de onda larga representaron el 59,10% de los ingresos de 2025 y avanzarán a una CAGR del 9,51% hasta 2031, reflejando la trayectoria general del mercado de imágenes infrarrojas sin refrigeración. Los objetos cercanos a la temperatura ambiente emiten energía máxima en la banda de 8–14 µm, lo que permite la detección pasiva sin enfriamiento criogénico. Las matrices de onda media, aunque más sensibles, necesitan enfriamiento activo y por lo tanto sirven a las miras de francotirador y a los laboratorios científicos dispuestos a pagar por una resolución de milikelvin.
Las matrices de onda corta, históricamente InGaAs refrigerado, pueden abrir nuevo terreno si los dispositivos de puntos cuánticos maduran, pero el volumen sigue siendo limitado. El infrarrojo lejano desempeña un papel marginal debido a la absorción atmosférica más allá de 14 µm. Los marcos regulatorios como la Directiva de la Unión Europea sobre Eficiencia Energética de los Edificios consolidan los dispositivos de onda larga como herramientas predeterminadas para las auditorías térmicas obligatorias, sosteniendo el volumen y reforzando el dominio del tamaño del mercado de imágenes infrarrojas sin refrigeración dentro de esta banda.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Tipo de Producto:
Los Módulos para Teléfonos Inteligentes Desafían a las Cámaras de ManoLas cámaras de mano mantuvieron una participación de ingresos del 44,10% en 2025 gracias a los diseños reforzados para electricistas, bomberos y fuerzas del orden. Sin embargo, se prevé que los módulos para teléfonos inteligentes registren una CAGR del 10,18%, la más rápida entre los tipos de producto, a medida que los núcleos por debajo de USD 200 se integran en teléfonos de gama media, convirtiendo el dispositivo de cada contratista en un escáner térmico. Este cambio amplía el mercado de imágenes infrarrojas sin refrigeración más allá de los presupuestos industriales y hacia los canales de consumo.
Las unidades de montaje fijo apoyan el análisis de tráfico y perimetral, mientras que las plataformas de panorámica, inclinación y zoom protegen fronteras e infraestructuras críticas a precios premium. Los sensores montados en vehículos se encuentran en la intersección de los sistemas ADAS automotrices y las torretas militares; los volúmenes aumentarán drásticamente una vez que llegue la claridad regulatoria, pero los envíos actuales quedan por detrás de las categorías de cámaras de mano y de montaje fijo.
Análisis Geográfico
Mercado de Imágenes Infrarrojas sin Refrigeración en Asia-Pacífico
Asia-Pacífico generó el 41,10% de los ingresos de 2025 y se proyecta que registre una CAGR del 11,29% hasta 2031, muy por encima del promedio del mercado de imágenes infrarrojas sin refrigeración, ya que los proveedores chinos integran el crecimiento de detectores, el procesamiento de obleas y el ensamblaje de cámaras bajo un mismo techo. La integración vertical reduce los plazos de entrega a ocho semanas y supera en hasta un 40% las cotizaciones occidentales, ganando licitaciones de perímetro e industriales en todo el Sudeste Asiático. La cláusula de contenido local del 60% de India redirige los pedidos de defensa hacia empresas conjuntas, catalizando la inversión en fabricación nacional y ampliando la resiliencia de la cadena de suministro.
Mercado de Imágenes Infrarrojas sin Refrigeración en América del Norte y Europa
América del Norte contribuyó aproximadamente el 29,80% de los ingresos de 2025. Los programas de defensa, como las actualizaciones del Stryker NBCRV, las miras portátiles para soldados y las cargas útiles contra drones, continúan siendo el ancla de la demanda, mientras que los proyectos piloto automotrices avanzan antes de los mandatos de frenos con visión nocturna. Sin embargo, el crecimiento se rezaga frente a Asia, ya que la adopción comercial aguarda el texto regulatorio definitivo. Europa aseguró aproximadamente el 15,20% de los ingresos, impulsada por el compromiso de defensa del 2% del PIB de la OTAN y los mandatos de auditoría de edificios de la UE. La fragmentación en las adquisiciones y los estrictos controles de exportación moderan el crecimiento a pesar de una I+D de clase mundial.
Mercado de Imágenes Infrarrojas sin Refrigeración en Oriente Medio, África y América del Sur
Oriente Medio y África combinados representaron alrededor del 8,10% de los ingresos de 2025, liderados por proyectos de infraestructura del Golfo que despliegan cámaras térmicas habilitadas con inteligencia artificial a lo largo de oleoductos y aeropuertos. El riesgo político y la volatilidad cambiaria frenan las previsiones plurianuales, aunque la protección de infraestructuras críticas sostiene el gasto base. La participación del 5,80% de América del Sur proviene de casos de uso en minería, servicios públicos y monitoreo de incendios forestales en Brasil y Chile; los aranceles de importación y los incentivos limitados restringen una adopción más amplia, aunque los proyectos regionales de transición energética podrían desbloquear una demanda incremental.

Panorama regulatorio
Los controles de exportación y los requisitos de cumplimiento continúan condicionando el acceso al mercado para las cámaras y módulos de infrarrojos no enfriados de mayor rendimiento. En Estados Unidos, las Export Administration Regulations (EAR) abarcan las cámaras de imagen térmica bajo categorías como ECCN 6A003, y la concesión de licencias se basa en el destino, con requisitos de notificación conforme al 15 CFR 743.3 para determinadas exportaciones de cámaras de imagen térmica. Para los proveedores de OEM y módulos que realizan envíos a nivel global, estas obligaciones pueden añadir tiempo de espera y costo administrativo, y la actividad de cumplimiento normativo sigue siendo una restricción paralela. Una orden final de febrero de 2026 del Bureau of Industry and Security (BIS) relacionada con Teledyne FLIR, vinculada a problemas históricos de cumplimiento de controles de exportación anteriores a la adquisición de 2021, pone de relieve la necesidad de verificación, clasificación y mantenimiento de registros en las líneas de producto adquiridas y los SKU heredados.
En Europa, los controles de exportación para artículos de doble uso se rigen por el Reglamento (UE) 2021/821, y el cumplimiento también se cruza con restricciones nacionales para usos finales específicos, como la visión nocturna montada en armas. En cuanto al cumplimiento de producto, la Directiva RoHS 2011/65/UE de la UE sigue influyendo en la elección de materiales para sensores, componentes electrónicos y ópticas. La Comisión Europea difundió un borrador de enmienda en julio de 2026 relativo a las exenciones sobre plomo y cadmio en materiales ópticos, lo que puede repercutir en las decisiones de suministro de ópticas de infrarrojos y en los plazos de calificación. Las decisiones aduaneras y de clasificación comercial, incluidas las resoluciones de la US Customs and Border Protection para componentes de infrarrojos importados, también afectan al tratamiento arancelario y pueden influir en las estrategias de adquisición de lentes, módulos y cámaras terminadas.
Análisis de la cadena de valor
La cadena de valor comienza con materiales y componentes upstream, incluidos los insumos ópticos de infrarrojos (como el germanio y vidrios calcogenuros alternativos), obleas de microbolómetros, ROIC y consumibles de encapsulado. La fabricación midstream abarca la fabricación de detectores (microbolómetros de óxido de vanadio o silicio amorfo), el encapsulado y pruebas a nivel de oblea, la fabricación y el recubrimiento de lentes, y luego el ensamblaje de módulos y cámaras con software de calibración y procesamiento embebido. Los canales downstream incluyen a los contratistas principales de defensa e integradores (sistemas para vehículos y soldados), marcas y distribuidores de herramientas industriales para inspección portátil, OEM de seguridad y videovigilancia para plataformas fijas y PTZ, y canales de electrónica de consumo para núcleos y accesorios de smartphones.
Los principales cuellos de botella y palancas de costo se sitúan en el abastecimiento de ópticas y en la capacidad de fabricación a gran volumen. Los controles de exportación de germanio introducidos en 2023 contribuyeron a fuertes movimientos en el precio de los lingotes durante el año siguiente, lo que impulsó más diseños hacia ópticas de vidrio calcogenuro. Estas opciones de ópticas requieren un control de proceso más estricto durante el moldeo o el torneado con diamante y pueden trasladar las responsabilidades de gestión de rendimiento a la capa del integrador. La escala también depende cada vez más de configuraciones verticalmente integradas, especialmente en Asia-Pacífico, donde la integración de detector a cámara comprime los plazos de entrega y respalda una fijación de precios más agresiva. En paralelo, programas como los temas del SBIR del ejército de EE. UU. centrados en la mejora de componentes de sensores térmicos no enfriados mantuvieron el énfasis en interfaces estandarizadas y en la preparación de pruebas y verificación, lo que puede acortar los ciclos de calificación y reducir la friccción de integración para implementaciones de defensa y de doble uso.
Panorama Competitivo
El campo se define por una concentración moderada: Teledyne FLIR, BAE Systems, L3Harris, Lynred y cuatro grandes fabricantes chinos enviaron aproximadamente el 62% de las unidades globales en 2024. La comoditización de los paquetes a nivel de oblea estrecha los márgenes, lo que impulsa la diferenciación a través de firmware de análisis en el borde, clasificación de objetos asistida por inteligencia artificial y fusión multiespectral. La adquisición de New Imaging Technologies por parte de Lynred en octubre de 2024 asegura silicio de onda corta con un paso de píxel de 8 µm, permitiendo a la empresa ofrecer carteras de proveedor único que abarcan bandas de 1–14 µm como cobertura frente a la erosión de precios en onda larga.[3]Personal de Semiconductor Today, "Lynred Adquiere el Proveedor de Imágenes SWIR New Imaging Technologies," Semiconductor Today, semiconductor-today.com
El sector automotriz está configurando el próximo campo de batalla. Valeo y Teledyne FLIR obtuvieron el primer contrato de cámara térmica ASIL-B a finales de 2024, lo que señala la intención de los fabricantes de equipos originales de tratar las imágenes térmicas como una modalidad central de los sistemas ADAS, no como un paquete opcional. Los integradores chinos aprovechan el suministro doméstico de germanio y las reglas de exportación más flexibles para sortear los cuellos de botella del ITAR, ganando contratos sensibles al costo en Asia, África y América Latina. Las empresas emergentes que apuntan a matrices de puntos cuánticos coloidales destacan la sensibilidad de onda corta sin enfriamiento, pero deben demostrar la estabilidad del rendimiento a escala de oblea de 300 mm.
Los movimientos estratégicos giran cada vez más en torno a los ecosistemas. Los fabricantes de módulos ofrecen firmware compatible con OPC UA para plataformas de Industria 4.0, mientras que los proveedores de drones agrupan cargas útiles térmicas con software de análisis de cultivos con inteligencia artificial para capturar ingresos de servicios en la cadena de valor. Las carteras de patentes siguen activas, aunque las licencias cruzadas difunden los diseños rápidamente, permitiendo a los actores de segundo nivel saturar los segmentos de resolución baja a media del mercado de imágenes infrarrojas sin refrigeración.
Líderes de la Industria de Imágenes Infrarrojas Sin Refrigeración
Teledyne FLIR LLC
Xenics NV
Cantronic Systems Inc.
BAE Systems plc
VIGO System S.A.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Imágenes Infrarrojas sin Refrigeración
- Teledyne FLIR LLC
- Xenics NV
- Cantronic Systems Inc.
- BAE Systems plc
- Teledyne DALSA Inc.
- Zhejiang ULIRVISION Technology Co., Ltd.
- VIGO System S.A.
- Axis Communications AB
- Lynred USA Inc.
- Seek Thermal Inc.
- Wuhan Guide Infrared Co., Ltd.
- Zhejiang Dali Technology Co., Ltd.
- Yantai IRay Technology Co., Ltd.
- Raytheon Technologies Corporation
- L3Harris Technologies, Inc.
- Leonardo DRS, Inc.
- Fluke Corporation
- Opgal Optronic Industries Ltd.
- Honeywell International Inc.
- Excelitas Technologies Corp.
- InfraTec GmbH Infrarotsensorik und Messtechnik
- Hamamatsu Photonics K.K.
Lea el análisis de las empresas de imágenes infrarrojas sin refrigeración

Oportunidades de mercado y perspectivas futuras
El espacio blanco a corto plazo se está concentrando en módulos no enfriados de alta resolución, de píxel pequeño y aptos para fabricación en masa, que satisfacen los requisitos de origen de adquisición y, al mismo tiempo, se ajustan a las restricciones de SWaP de automóviles y drones. La evidencia de este cambio se observa en un conjunto de lanzamientos de 2026 vinculados a los pasos de píxel y a resoluciones más altas, incluida la introducción por parte de Lynred de la familia YOCTO (comenzando con un sensor de formato 1024) en enero de 2026, el anuncio de SCD de la familia Robin de detectores LWIR no enfriados VGA de 12 micrómetros en abril de 2026, y el lanzamiento por parte de Teledyne FLIR OEM del módulo Boson SX8 SXGA LWIR de 8 micrómetros, compatible con NDAA, con el software Prism embebido en junio de 2026. Estos lanzamientos sugieren una inversión continua en combinar el rendimiento del sensor con capas de encapsulado y software que reducen el tiempo de integración para los tier-ones y las casas de sistemas.
Una segunda oportunidad se encuentra en los enfoques de encapsulado y ensamblaje que reducen la dependencia de flujos de trabajo especializados en salas limpias, particularmente para el monitoreo industrial de alto volumen, los nodos de seguridad y los módulos adyacentes al consumidor. Raytron ha señalado enfoques de encapsulado a nivel de oblea para detectores de 8 micrómetros y conceptos de módulos compatibles con tecnología de montaje superficial en anuncios de 2025-2026, lo que se alinea con el impulso más amplio hacia el encapsulado a nivel de oblea y la compatibilidad con el ensamblaje electrónico. Al mismo tiempo, las restricciones regulatorias y de adquisición están influyendo en la estrategia de salida al mercado, con variantes compatibles con NDAA y estrategias de SKU conscientes de los controles de exportación que crean espacio para proveedores capaces de ofrecer trazabilidad, abastecimiento conforme y líneas de producto duales sin ralentizar la entrega. Las aplicaciones que se benefician de análisis embebidos, incluida la videovigilancia perimetral y el mantenimiento predictivo industrial, también respaldan la diferenciación mediante firmware, inferencia en el dispositivo e interfaces estandarizadas que se conectan a plataformas de Industria 4.0.
Recent Industry Developments in Mercado de Imágenes Infrarrojas sin Refrigeración
- Julio de 2026: Teledyne FLIR Defense se asoció con STORM en Eurosatory 2026 para integrar el sistema de reconocimiento vehicular Black Recon con el Rapid Adapt and Deploy System (RADS). El enfoque de integración respalda el despliegue modular en más plataformas vehiculares y alinea las cargas útiles de imagen no enfriada con conceptos de despliegue de arquitectura abierta utilizados en la adquisición de defensa.
- Noviembre de 2025: Exosens lanzó la Hyper-Cam Airborne Nano, una solución de imagen hiperespectral de infrarrojos de onda larga no enfriada diseñada para aplicaciones en UAV y aerotransportadas. La introducción extiende la detección no enfriada desde la imagen térmica convencional hacia flujos de trabajo hiperespectrales, permitiendo casos de uso de detección e identificación más ricos en cargas útiles de inspección remota y vigilancia.
- Octubre de 2024: Lynred adquirió New Imaging Technologies, sumando activos de imagen de onda corta y ampliando la capacidad interna para respaldar una oferta más amplia de longitudes de onda en su cartera. El movimiento fortaleció la capacidad de Lynred para ofrecer soluciones multibanda junto con su enfoque en LWIR no enfriado, respaldando a los clientes que desean menos traspasos de proveedores entre modalidades de imagen.


Mercado de Imágenes Infrarrojas sin Refrigeración Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para esta metodología, el mercado de imagen de infrarrojos no enfriada incluye los ingresos de productos de imagen de infrarrojos que funcionan sin enfriamiento criogénico, abarcando los módulos de detector y cámara utilizados para convertir las firmas de calor en imágenes para los usuarios finales.
Exclusiones del alcance: se excluyen los sistemas de imagen de infrarrojos enfriados y el hardware de enfriamiento criogénico, así como las ópticas puramente analógicas y los sensores de temperatura básicos que no producen una imagen infrarroja.
Descripción general de la segmentación
- Por Aplicación
- Automotriz
- Militar y de Defensa
- Industrial y de Manufactura
- Seguridad y Vigilancia
- Electrónica de Consumo
- Cartografía y Topografía
- Atención Médica
- Por Tecnología de Detector
- Microbolómetros de Óxido de Vanadio
- Microbolómetros de Silicio Amorfo
- Matrices de Termopila
- Matrices Piroeléctricas
- Otros Detectores Sin Refrigeración
- Por Banda Espectral
- Infrarrojo de Onda Larga (LWIR)
- Infrarrojo de Onda Media (MWIR)
- Infrarrojo de Onda Corta (SWIR)
- Infrarrojo Lejano (FIR)
- Por Tipo de Producto
- Cámaras de Mano
- Cámaras de Montaje Fijo
- Cámaras de Panorámica-Inclinación-Zoom
- Sensores Montados en Vehículos
- Módulos para Teléfonos Inteligentes
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Chile
- Resto de América del Sur
- Europa
- Reino Unido
- Alemania
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia y Nueva Zelanda
- Resto de Asia-Pacífico
- Oriente Medio y África
- Oriente Medio
- Emiratos Árabes Unidos
- Arabia Saudita
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Kenia
- Nigeria
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utilizó para establecer los límites del mercado y anclar las señales de demanda que pudieran verificarse de forma independiente. Nos basamos en fuentes públicas como los documentos presupuestarios del Departamento de Defensa de EE. UU., datos de eficiencia y edificación del Departamento de Energía de EE. UU., series de actividad industrial de la U.S. Bureau of Labor Statistics, estadísticas comerciales de la U.S. International Trade Commission y UN Comtrade, y normas y referencias de pruebas publicadas por organismos como ISO e IEC.
En el lado de la oferta, revisamos informes anuales de empresas, presentaciones a inversores, catálogos de productos y transcripciones de llamadas de resultados para comprender la mezcla de envíos, los rangos de precios y las nuevas introducciones de productos. También se utilizaron bases de datos de patentes para seguir la dirección de la innovación en materiales de microbolómetros y encapsulado, lo que ayudó a verificar la coherencia de las curvas de adopción. Se utilizó un conjunto limitado de bases de datos de pago únicamente para datos financieros de empresas y verificación de noticias, y luego estos insumos se cotejaron con divulgaciones disponibles públicamente. Las fuentes documentales enumeradas anteriormente son ilustrativas, y se utilizaron documentos y referencias públicas adicionales para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
Las entrevistas y encuestas primarias se centraron en validar qué se compra, quién lo compra y a qué rangos de precio habituales, en las principales regiones y entornos de uso final. Hablamos con una combinación de participantes del ecosistema de cámaras y módulos, integradores de sistemas, distribuidores y líderes de adquisición u operaciones en inspección industrial, seguridad, detección automotriz y programas relacionados con la defensa, y luego conciliamos las diferencias entre los distintos puntos de vista.
Debido a que la adopción varía según la geografía, el trabajo de campo se equilibró entre APAC, EMEA y América, de modo que el modelo pudiera reflejar diferentes ciclos de adquisición, regulación e intensidad de integración.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 32% | Directivos (CXO): 20% | APAC: 47% |
| Nivel medio: 47% | Líderes funcionales/de unidad: 25% | EMEA: 34% |
| Actores más pequeños: 21% | Gerentes: 55% | América: 19% |
Dimensionamiento y previsión del mercado
El modelo de dimensionamiento comienza con una construcción de arriba hacia abajo en la que los conjuntos de demanda a nivel de aplicación se reconstruyen utilizando tasas de adopción e intensidad de dispositivos, y luego se convierten en valor utilizando los precios de venta típicos observados en el mercado. Para la imagen de infrarrojos no enfriada, los insumos clave incluyeron el crecimiento de la base instalada de cámaras de seguridad e inspección industrial, las tendencias de incorporación de ADAS automotriz y detección en cabina, el momento de la adquisición en defensa y seguridad pública, el cambio de mezcla hacia módulos más pequeños (incluidos los accesorios para smartphones) y la evolución del precio de venta promedio por clase de rendimiento y factor de forma.
Después de eso, se utilizaron verificaciones selectivas de abajo hacia arriba para mantener los totales realistas, incluidos consolidados muestreados de proveedores y canales, estimaciones de volumen de unidades para tipos comunes de cámaras, y verificaciones de coherencia de ASP x unidad en algunos casos de uso de alto volumen. Cuando los datos de producto o regionales eran escasos, las brechas se gestionaron utilizando indicadores proxy, como las tendencias de importación de dispositivos de imagen, el número de programas publicados y las divisiones de mezcla confirmadas por expertos que pudieran rastrearse hasta comportamientos de mercado observables.
Para la previsión, se utilizó un análisis de escenarios en torno a una trayectoria central, ya que la demanda puede cambiar rápidamente con los presupuestos de defensa, las adjudicaciones de diseño automotriz y las mejoras en la seguridad de los edificios. Los supuestos a futuro se pusieron a prueba en las entrevistas y luego se aplicaron de manera consistente en todas las regiones y aplicaciones para evitar sobrestimar los picos a corto plazo.
Validación de datos y ciclo de actualización
Los resultados del modelo se validaron a través de múltiples puntos de control para poder explicar cualquier salto inusual antes de la finalización. Comparamos los totales con señales independientes, como los patrones de gasto en adquisiciones, las tendencias de valor comercial y el ritmo esperado de miniaturización de módulos y erosión de precios, y luego revisamos cualquier variación que no se alineara con estos indicadores.
Antes de la aprobación final, el trabajo se revisó por etapas, incluidas verificaciones cruzadas internas entre mercados relacionados de infrarrojos e imagen térmica, además de contactos de seguimiento cuando los supuestos entraban en conflicto entre fuentes. El informe se actualiza con periodicidad anual, con actualizaciones provisionales cuando ocurren eventos importantes que pueden cambiar la demanda o los precios. Justo antes de la entrega, se realiza una revisión final para que los clientes reciban la visión más actual, respaldada por la información más reciente disponible.
Comparación del tamaño del mercado de imagen de infrarrojos no enfriada de Mordor Intelligence con otras estimaciones publicadas
Los valores de mercado publicados para la imagen de infrarrojos no enfriada a menudo difieren porque el conjunto de productos incluido, el año base seleccionado y la forma en que se normalizan los precios no son coherentes entre los distintos editores. Las diferencias también surgen cuando algunos estudios mezclan sistemas enfriados y no enfriados, o cuando se basan en una única señal de uso final que no se traduce de forma limpia entre regiones.
La tabla comparativa muestra una dispersión en los valores reportados, y en el modelo de Mordor Intelligence el valor de 2026 está vinculado exclusivamente a la imagen no enfriada en aplicaciones y tipos de producto definidos, en lugar de mezclar sistemas de infrarrojos enfriados o categorías de detección adyacentes que no producen una imagen infrarroja.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 5,14 mil millones de USD (2026) | |
| Editor de investigación sectorial A | 5,80 mil millones de USD (2024) | Utiliza un año base anterior y una definición agrupada más amplia, en la que los ingresos de detección térmica adyacente y de componentes pueden mezclarse en el total, y la lógica de progresión de precios no está claramente vinculada a la mezcla de factores de forma. |
| Editor de seguimiento de mercado B | 4,10 mil millones de USD (2024) | Utiliza un enfoque más limitado, centrado únicamente en equipos, y una presentación de año base diferente, lo que puede subestimar la demanda a nivel de módulo y el valor de integración de sistemas que se capta en muchas decisiones de compra reales. |
En conjunto, la razón principal de las diferencias no está en los cálculos, sino en los límites de los insumos, especialmente en lo que se cuenta como ingresos por imagen y en cómo se establece el año base. Al vincular los totales a factores de adopción observables, a rangos prácticos de ASP y a supuestos de mezcla verificados de forma cruzada, la estimación se mantiene trazable a pasos claros que pueden repetirse y revisarse a medida que llega nueva información.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de imágenes infrarrojas sin refrigeración en 2026?
El tamaño del mercado de imágenes infrarrojas sin refrigeración es de USD 5,14 mil millones en 2026.
¿Cuál es la tasa de crecimiento prevista para las imágenes infrarrojas sin refrigeración hasta 2031?
Se proyecta que el mercado registre una CAGR del 8,21%, alcanzando USD 7,63 mil millones en 2031.
¿Qué aplicación crece más rápido?
El sector automotriz, respaldado por los inminentes mandatos de frenado con visión nocturna de Estados Unidos, tiene previsto crecer a una CAGR del 10,05% hasta 2031.
¿Por qué dominan los sensores de infrarrojo de onda larga?
Operan a temperatura ambiente dentro de la ventana atmosférica de 8–14 µm, eliminando la necesidad de enfriamiento y reduciendo el costo del sistema.
¿Qué región lidera en ingresos y crecimiento?
Asia-Pacífico lidera con el 41,10% de los ingresos de 2025 y una CAGR prevista del 11,29%, ya que los proveedores chinos verticalmente integrados escalan la producción.
¿Qué tan concentrado está el poder de los proveedores?
Los cinco principales proveedores acaparan aproximadamente el 62% de los envíos de unidades, lo que indica una concentración moderada con creciente competencia de nuevos participantes.
Última actualización de la página el:



