
Tamaño y Cuota del Mercado de Muebles para el Hogar del Reino Unido
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
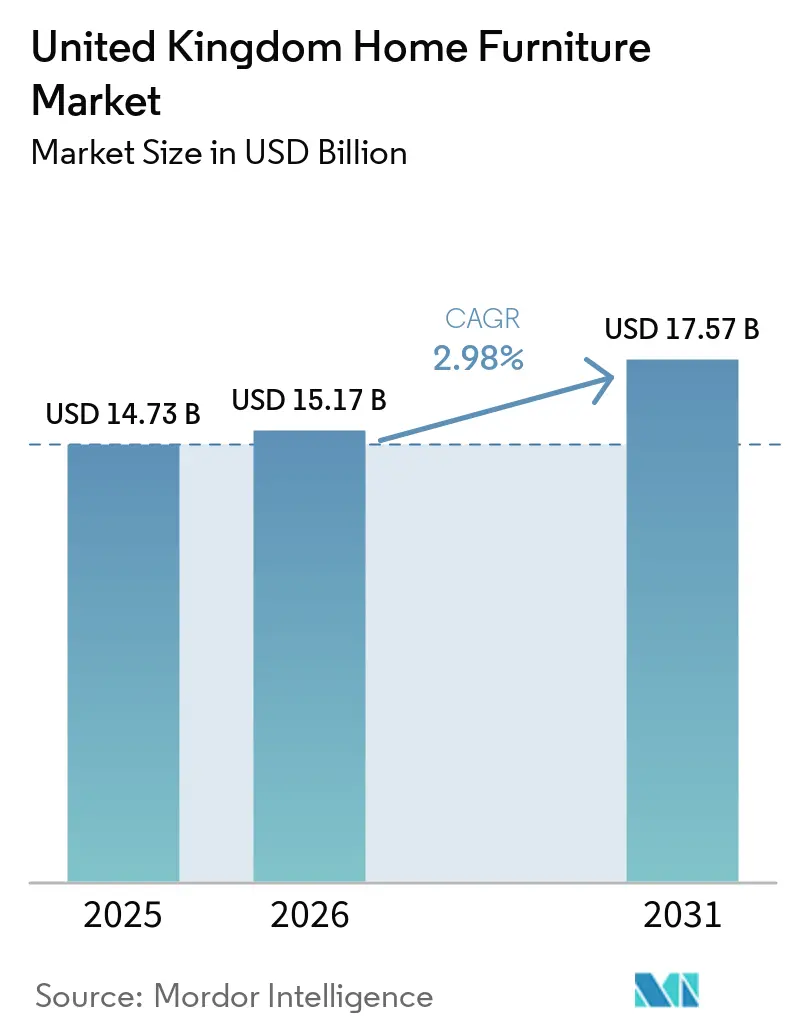
| Tamaño del mercado en el año base (2025) | 14.73 Mil millones de dólares |
| Tamaño del Mercado (2026) | 15.17 Mil millones de dólares |
| Tamaño del Mercado (2031) | 17.57 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 2.98 % |
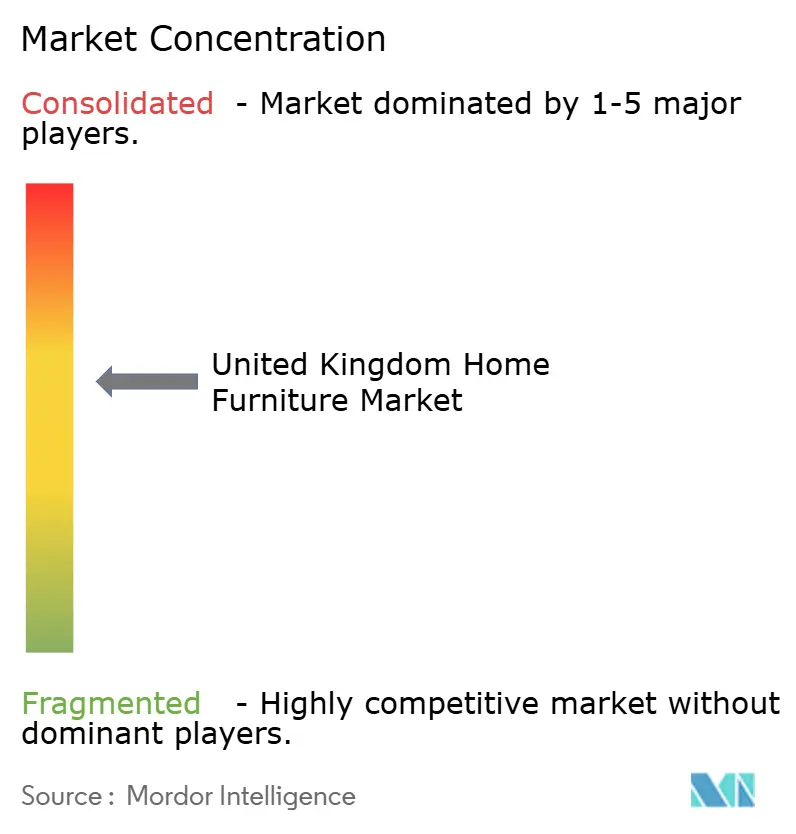
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Muebles para el Hogar del Reino Unido por Mordor Intelligence
El tamaño del Mercado de Muebles para el Hogar del Reino Unido en 2026 se estima en 15,17 mil millones de USD, creciendo desde el valor de 2025 de 14,73 mil millones de USD, con proyecciones para 2031 que muestran 17,57 mil millones de USD, creciendo a una CAGR del 2,98% entre 2026 y 2031.
El crecimiento señala una expansión constante a pesar de la inflación de materias primas y las mayores cargas regulatorias. La trayectoria se sustenta en la acelerada digitalización del comercio minorista, una marcada preferencia del consumidor por productos sostenibles y el cambio estructural hacia el trabajo híbrido, que mantiene una demanda elevada de piezas para oficina en el hogar. Los desarrollos de Construcción para Alquiler (BTR, por sus siglas en inglés) refuerzan la demanda subyacente, ya que las entradas récord de capital en 2024 de 5.100 millones de USD y los objetivos gubernamentales de 60.000 nuevas viviendas de alquiler anuales hasta 2030 se traducen en mayores pedidos institucionales de muebles. La creciente competencia proviene de los operadores omnicanal establecidos y de las plataformas de segunda mano en auge, mientras que el cumplimiento de las enmiendas a la normativa de seguridad contra incendios de 2025 impone costes adicionales de pruebas y etiquetado a las líneas tapizadas[1]. La volatilidad de los precios de la madera y el acero presiona los márgenes; sin embargo, las iniciativas de abastecimiento nacional, como la asociación de Ercol con Grown in Britain, ilustran cómo las cadenas de suministro locales pueden reforzar la resiliencia.
Conclusiones Clave del Informe
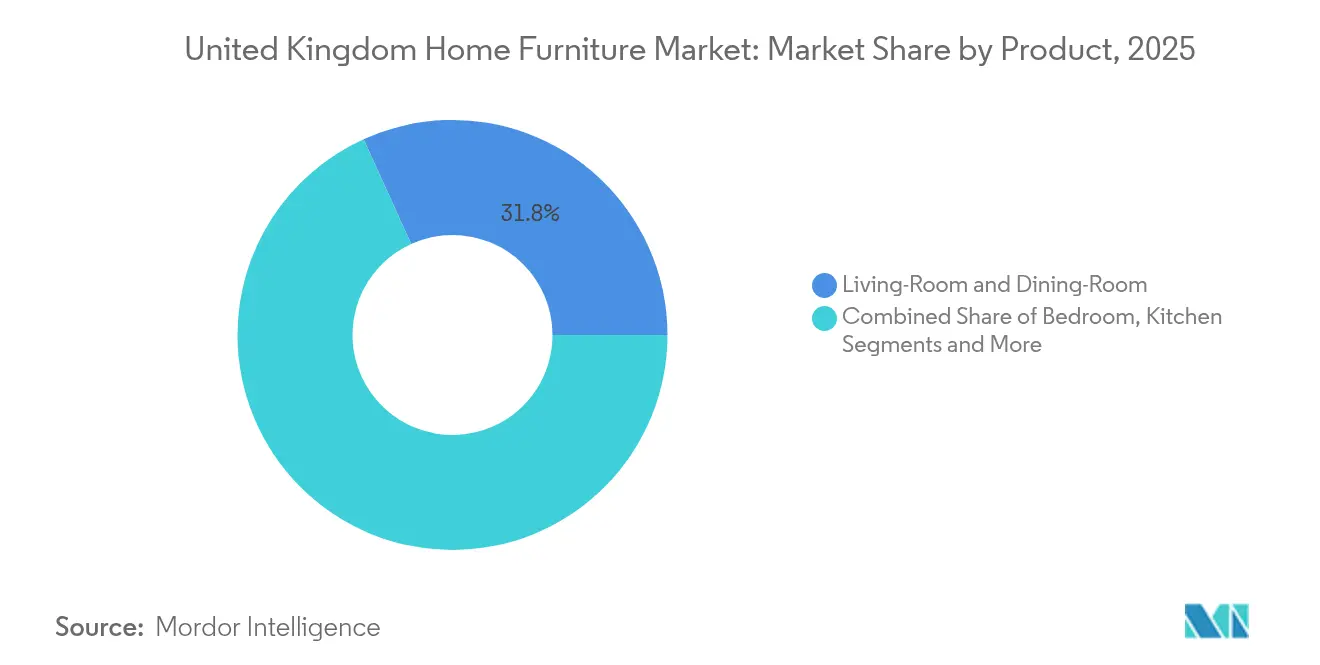
- Por producto, las líneas de Sala de Estar y Comedor lideraron con una cuota de ingresos del 31,78% del mercado de muebles del Reino Unido en 2025, mientras que las piezas de Oficina en el Hogar registran la CAGR más rápida del 3,24% hasta 2031.
- Por material, la madera dominó con el 55,92% del tamaño del mercado de muebles del Reino Unido en 2025; los componentes metálicos registran la CAGR más rápida del 4,18%.
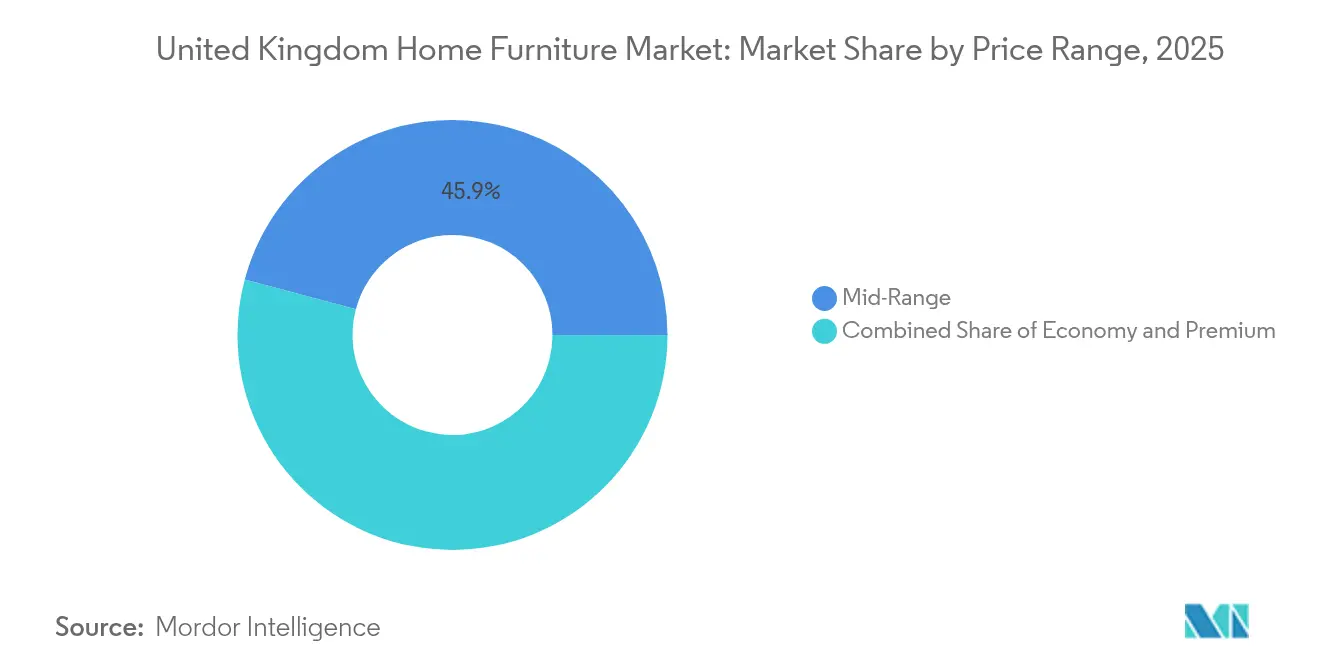
- Por rango de precio, el rango medio mantuvo una cuota del 45,85% del tamaño del mercado de muebles del Reino Unido en 2025; las líneas premium se expanden a una CAGR del 3,02%.
- Por distribución, los centros del hogar captaron el 35,12% de la cuota del mercado de muebles del Reino Unido en 2025, mientras que las ventas en línea se aceleran un 5,63% anualmente.
- Por geografía, Inglaterra contribuyó con el 59,78% del total de ventas de 2025; Irlanda del Norte registra una CAGR del 4,91%, la más alta del país.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~)% Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Aumento del gasto en mejoras del hogar | +0.8% | Inglaterra y Escocia | Mediano plazo (2-4 años) |
| Crecimiento de las ventas de muebles por comercio electrónico | +1.2% | Centros urbanos a nivel nacional | Corto plazo (≤ 2 años) |
| Demanda de materiales sostenibles y ecológicos | +0.6% | Reino Unido y la UE en general | Largo plazo (≥ 4 años) |
| Incentivos fiscales por trabajo remoto | +0.4% | Áreas metropolitanas | Mediano plazo (2-4 años) |
| Auge de la Construcción para Alquiler | +0.7% | Ciudades de Inglaterra y Escocia | Largo plazo (≥ 4 años) |
| Normativa de economía circular de «derecho a reparar» | +0.3% | A nivel del Reino Unido | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento de las Ventas de Muebles por Comercio Electrónico
Se proyecta que los canales en línea representarán casi el 40% de todas las transacciones del mercado de muebles del Reino Unido en 2025, impulsados por herramientas de visualización mediante realidad aumentada que reducen las tasas de devolución e incrementan la conversión. Los minoristas amplían sus redes de recogida en tienda — ejemplificado por los 100 puntos de recogida de IKEA en Tesco, que gozan de una aprobación del cliente del 91% — para reducir los costes de última milla y aumentar la comodidad[2]. El comercio móvil moldea el comportamiento de descubrimiento, con la mayoría de los compradores iniciando búsquedas en teléfonos inteligentes antes de finalizar en la tienda o en la caja en línea. La integración omnicanal se vuelve obligatoria, requiriendo visibilidad de inventario en tiempo real y precios uniformes para salvaguardar la confianza del comprador. La carga logística crece en paralelo, lo que impulsa inversiones en almacenes automatizados y flotas especializadas de entrega con dos operarios que pueden manipular artículos voluminosos sin daños.
Demanda de Materiales Sostenibles y Ecológicos
El 78% de los consumidores del Reino Unido considera que el estilo de vida sostenible es una prioridad y el 76% acepta pagar precios más elevados por muebles ecológicos, lo que amplifica el imperativo estratégico de los materiales certificados[3]. Dos tercios de los fabricantes sitúan la sostenibilidad entre sus tres principales problemas de gestión, aunque muchos señalan los costes de implementación y las brechas de conocimiento como barreras. Los programas circulares liderados por el Consejo de Cambio Circular de WRAP tienen como objetivo desviar parte de los 22 millones de artículos de mobiliario desechados anualmente hacia la reutilización o el reciclaje, aliviando así la presión sobre los vertederos. Los minoristas especifican cada vez más madera certificada por el FSC y metal reciclado, incorporando las credenciales medioambientales directamente en el marketing de sus productos. Los diseños modulares y reparables ganan terreno a medida que las ofertas de garantía extendida refuerzan los argumentos de longevidad del producto que resuenan entre los compradores conscientes del valor. Estas tendencias están apoyando el crecimiento continuo del mercado de muebles sostenibles para el hogar del Reino Unido.
El Auge de la Construcción para Alquiler Aumenta la Demanda de Accesorios Duraderos
El Reino Unido ha entregado 123.500 viviendas BTR completadas con otras 109.800 unidades en cartera, generando una demanda institucional constante de muebles. Los promotores prefieren paquetes estandarizados que minimicen los costes de mantenimiento, pero que ofrezcan una estética moderna para atraer a inquilinos de calidad en mercados de alquiler competitivos. El BTR unifamiliar capta el 51% de la inversión del segmento en 2024, catalizando soluciones de amueblamiento completo que divergen de los equipos tradicionales para apartamentos. Los equipos de adquisición estipulan productos que respalden las certificaciones de sostenibilidad a nivel de edificio, impulsando a los proveedores hacia acabados bajos en COV y madera trazable[4]. Los modelos de Muebles como Servicio están emergiendo, ofreciendo a los promotores paquetes basados en alquiler que se sincronizan con los ciclos de rotación de inquilinos al tiempo que garantizan el mantenimiento de los activos.
Los Incentivos Fiscales por Trabajo Remoto Impulsan la Demanda de Oficinas en el Hogar
La política de Gasto Total del gobierno permite deducciones de capital del 100% sobre el gasto en muebles que cumpla los requisitos hasta marzo de 2026, impulsando a los empleadores a equipar las oficinas domésticas de su personal. Los empleados, al mismo tiempo, reclaman deducciones fiscales, lo que refuerza un estímulo de doble vía para escritorios ergonómicos y asientos. La demanda se concentra en mesas de altura ajustable y sillas con soporte lumbar certificado a medida que aumenta la conciencia sobre la salud musculoesquelética. Los patrones de trabajo híbrido impulsan el interés por muebles que combinen utilidad profesional con estética residencial, como escritorios plegables que también funcionan como aparadores. Las encuestas sobre renovación de propiedades muestran que el 44% de los propietarios planea conversiones de espacios para zonas de trabajo en los próximos dos años, extendiendo el horizonte de ventas más allá del auge pandémico.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Volatilidad de precios de madera, acero y espuma | -0.9% | Cadenas de suministro globales que influyen en los productores del Reino Unido | Corto plazo (≤ 2 años) |
| Perturbaciones geopolíticas en el transporte marítimo | -0.6% | Rutas comerciales Asia-Reino Unido | Mediano plazo (2-4 años) |
| Mayores costes de cumplimiento de la normativa de seguridad contra incendios | -0.4% | Sector de tapicería del Reino Unido | Largo plazo (≥ 4 años) |
| Adopción de la reventa de segunda mano | -0.7% | Centros urbanos | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
La Volatilidad de los Precios de la Madera, el Acero y la Espuma Comprime los Márgenes de los Minoristas
Los precios de los materiales de construcción han aumentado un 38% desde 2020, con los insumos para muebles de cocina subiendo un 36%, lo que estrecha los márgenes brutos de los minoristas, que ya son reducidos. El Reino Unido importa el 81% de su madera, lo que expone a los fabricantes a las fluctuaciones cambiarias y a los shocks geopolíticos de suministro que repercuten en los precios de los productos terminados. La consulta gubernamental sobre un plan de 2.500 millones de USD para estabilizar el acero nacional ofrece alivio futuro, pero los plazos de implementación inmediata dejan a los productores vulnerables a los picos del mercado al contado. Los costes de la espuma se mantienen elevados debido a que persiste la volatilidad de los insumos petroquímicos, lo que afecta en particular a las aplicaciones de tapicería de alta densidad. Las empresas contrarrestan el riesgo mediante la diversificación de proveedores, asociaciones de abastecimiento local y la sustitución de materiales, aunque cada estrategia requiere desembolsos de capital y puede poner en entredicho la estética de diseño establecida.
Las Plataformas de Reventa de Segunda Mano Canibaliza la Demanda de Muebles Nuevos
El impulso de la economía circular desvía el gasto de los muebles nuevos, ya que la percepción del consumidor sobre la reventa se alinea con los objetivos de sostenibilidad y la prudencia presupuestaria. Las aplicaciones entre particulares ofrecen publicación, pago y logística sin fricciones, lo que reduce las barreras para la adopción de segunda mano en regiones urbanas con grandes reservas de inventario. Los minoristas experimentan con esquemas de recompra y reacondicionamiento para mantener a los clientes dentro de los ecosistemas de marca, pero estos programas pueden erosionar las ventas de productos nuevos con mayores márgenes. Los grupos demográficos más jóvenes valoran la singularidad y el patrimonio, aumentando la demanda de piezas vintage que mantienen la relevancia del diseño y la autenticidad percibida. La respuesta competitiva se centra en una artesanía diferenciada, entregas más rápidas y ampliaciones de garantía que subrayan el valor de vida superior de los artículos nuevos y certificados.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Producto:
Espacios Habitables Estables, Oficina en el Hogar en AugeLos muebles de Sala de Estar y Comedor mantuvieron una cuota del 31,78% del mercado de muebles del Reino Unido en 2025, ya que las distribuciones de planta abierta y las mejoras de los espacios sociales persistieron. Las piezas de Oficina en el Hogar, aunque menores en términos absolutos, registran una CAGR líder en la categoría del 3,24%, lo que refleja la adopción continua del trabajo híbrido y las mejoras ergonómicas financiadas por los empleadores. Los muebles de dormitorio se mantienen estables, respaldados por innovaciones de almacenamiento que atienden a los residentes urbanos con espacio limitado. Los muebles de cocina se benefician de los ciclos de renovación que tratan la cocina como un hub social multifuncional, impulsando la demanda de módulos de asientos y almacenamiento integrados. Las líneas de exterior experimentaron un repunte en la época de la pandemia, pero las ventas se moderan a medida que la estacionalidad relacionada con el clima regresa, lo que refuerza el dominio de las categorías principales de interior.
Los patrones de demanda priorizan ahora la multifuncionalidad, impulsando sofás modulares y mesas extensibles que se adaptan a las necesidades cambiantes del hogar al tiempo que protegen contra la obsolescencia prematura. Los diseños de inspiración vintage han resurgido, con siluetas retro que señalan una durabilidad percibida y una permanencia del diseño que los consumidores equiparan con valor. La actualización de la normativa de seguridad contra incendios añade complejidad de ingeniería a los productos tapizados, obligando a los productores a obtener telas de baja inflamabilidad sin sacrificar la comodidad. Los muebles inteligentes de gama alta, con carga inalámbrica e iluminación oculta, están ganando un nicho, especialmente entre los profesionales urbanos que buscan una integración tecnológica perfecta. Los configuradores de personalización permiten a los compradores ajustar los acabados en línea, reduciendo la brecha entre la artesanía a medida y la asequibilidad del mercado masivo.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles tras la compra del informe
Por Material:
Madera Dominante, Metal en AscensoLa madera representó el 55,92% de la cuota del mercado de muebles del Reino Unido en 2025, lo que ilustra la duradera afinidad del consumidor por la estética natural y las narrativas de abastecimiento renovable. Los componentes metálicos crecen más rápidamente con una CAGR del 4,18%, ya que los temas industriales de tipo loft se extienden por los entornos residenciales y los compradores comerciales valoran la durabilidad. Las líneas de plástico y polímero mantienen su utilidad en entornos exteriores donde el bajo mantenimiento supera las aspiraciones de diseño premium. Los compuestos emergentes aprovechan las fibras recicladas y las bioresinas, ofreciendo a los compradores con mentalidad sostenible nuevas alternativas sin comprometer el rendimiento. El dominio de la madera importada sigue siendo un riesgo estructural, pero las iniciativas nacionales como Grown in Britain muestran la viabilidad de cadenas de suministro más cortas y trazables que mejoran las métricas de carbono.
El secado avanzado en horno y el procesamiento por control numérico computarizado producen ahora tolerancias más ajustadas y menor desperdicio, elevando la consistencia en los rangos de precios medios. Las construcciones híbridas que fusionan tableros de madera con estructuras metálicas ofrecen calidez visual y resistencia estructural, alineándose con las tendencias de diseño contemporáneas. Los mandatos de contenido reciclado de los grandes minoristas alientan a las fundiciones a ampliar los suministros de aluminio de circuito cerrado que se incorporan a los sistemas de muebles de comedor y estanterías. Las aplicaciones de trazabilidad de materiales permiten a los consumidores escanear códigos QR para obtener datos de procedencia, reforzando la confianza y las credenciales de marca en torno al abastecimiento responsable. A medida que la capacidad maderera nacional escala, los productores anticipan un mayor margen de protección frente a las futuras fluctuaciones cambiarias que históricamente han distorsionado los costes de los insumos.
Por Rango de Precio:
Ancla del Mercado Medio, Impulso PremiumEl segmento de rango medio reclamó el 45,85% del tamaño del mercado de muebles del Reino Unido en 2025, al lograr un equilibrio entre la calidad percibida y los presupuestos de los hogares en medio de una inflación persistente. Las piezas premium, sin embargo, registran una CAGR del 3,02% a medida que los compradores adoptan la mentalidad de comprar una vez y usar para siempre, que favorece mayores desembolsos iniciales por una larga vida útil y credenciales ecológicas. Las líneas económicas atienden a las propiedades de alquiler y a los compradores de primera vivienda, aunque la sensibilidad a los márgenes restringe las actualizaciones de características cuando los costes de las materias primas se disparan. Las marcas directas al consumidor difuminan los umbrales tradicionales al vender sofás de grado premium a precios de rango medio a través de canales en línea optimizados. Las herramientas de financiamiento, incluidas las cuotas sin intereses, democratizan el acceso a los niveles superiores sin diluir la exclusividad percibida.
Los fabricantes premium se diferencian mediante relatos de artesanía, madera de procedencia local y garantías de por vida que resuenan entre los grupos demográficos orientados a la sostenibilidad. Los minoristas de rango medio han apostado por una fabricación eficiente y la modularidad para compensar la inflación de costes sin degradar la experiencia. Los productores económicos se enfrentan a la competencia directa de las alternativas de segunda mano que prometen niveles de precio similares con ventajas medioambientales percibidas. La polarización deja menos opciones verdaderamente económicas, lo que obliga a la ingeniería de valor que sustituye los sujetadores metálicos por ensamblajes de madera contrachapada sin comprometer la integridad estructural. El segmento BTR realiza pedidos en todos los niveles, especificando acabados duraderos en las áreas comunes y acentos premium en las unidades áticas, creando perfiles de demanda mixtos para los proveedores.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles tras la compra del informe
Por Canal de Distribución:
Los Centros del Hogar Mantienen el Dominio, el Canal en Línea se AceleraLos centros del hogar retuvieron una cuota del 35,12% del mercado de muebles del Reino Unido en 2025, aprovechando la extensa superficie comercial y la comercialización entre categorías para impulsar la afluencia de clientes. Los canales en línea se expanden a una CAGR del 5,63%, impulsados por un proceso de compra sin fricciones, surtidos más amplios y seguimiento de entrega en tiempo real que fomenta la fidelidad del comprador. Las tiendas especializadas defienden su cuota enfatizando la consultoría de diseño y una recogida en stock más rápida, aunque los costes generales suponen un desafío para los independientes más pequeños. Los hipermercados y grandes almacenes satisfacen a los compradores orientados a la conveniencia que buscan líneas de nivel básico junto con sus compras de alimentación, aunque la profundidad de categoría sigue siendo limitada. Los minoristas exitosos ejecutan una orquestación omnicanal precisa, garantizando la paridad de precios, promociones unificadas y experiencias fluidas de recogida en tienda que fusionan el descubrimiento digital con los puntos de contacto físicos.
Las herramientas de inteligencia artificial generativa refinan las recomendaciones de productos, reduciendo el tiempo de búsqueda e impulsando la conversión en categorías de alto precio donde la fatiga de navegación puede disuadir las compras. Las vistas previas de realidad aumentada permiten a los compradores visualizar la escala y la precisión del color in situ, reduciendo las devoluciones y el riesgo percibido. Están surgiendo salas de exposición urbanas de formato reducido, que ofrecen surtidos seleccionados y se apoyan en catálogos digitales y centros de despacho rápido para compensar las limitadas reservas de inventario. Los socios logísticos ajustan las ventanas de entrega y los servicios adicionales de montaje con guante blanco para satisfacer las expectativas formadas por los gigantes del comercio electrónico en categorías adyacentes. Las plataformas de mercado ofrecen un alcance incremental, pero comprimen los márgenes, lo que obliga a las marcas a sopesar las ganancias de visibilidad frente a una menor participación directa con el cliente.
Análisis Geográfico
Inglaterra contribuyó con el 59,78% de los ingresos de 2025 en el mercado de muebles del Reino Unido, impulsada por densos centros de población, una activa rotación de viviendas y una concentración de superficies comerciales insignia que ofrecen economías de escala. El sesgo premium de Londres impulsa ventas con ticket promedio elevado, aunque las restricciones de espacio estimulan la demanda de diseños modulares y compactos adaptados a los apartamentos pequeños. Los principales agrupamientos de BTR en Mánchester y Birminghan estimulan además las adquisiciones masivas de muebles, reforzando los centros regionales de fabricación y distribución.
Irlanda del Norte registra la CAGR más rápida del 4,91% hasta 2031, ya que los indicadores económicos favorables desbloquean el gasto discrecional en reforma del hogar, mientras que un perfil demográfico más joven fomenta la adopción temprana de los canales en línea. Escocia constituye un mercado considerable caracterizado por preferencias patrimoniales que favorecen las piezas de madera elaboradas localmente, junto con un creciente apetito por las importaciones con etiqueta ecológica. Las inversiones en Nivelación Territorial del Gobierno nutren la infraestructura minorista en los condados del norte, atrayendo nuevas aperturas de tiendas y centros de cumplimiento de comercio electrónico localizados que acortan los plazos de entrega.
Gales mantiene un crecimiento constante gracias a la demanda vinculada al turismo de muebles de ocio y exterior adecuados para propiedades costeras, capitalizando las tendencias crecientes de turismo de proximidad. Las disparidades logísticas regionales influyen en los costes de envío; las zonas rurales remotas incurren en tarifas de última milla más elevadas, lo que lleva a los minoristas a probar microcentros de distribución para la agrupación de inventario. La disparidad en los precios medios de la vivienda —desde los 430.000 GBP de Inglaterra hasta los 130.000 GBP de Escocia— configura la combinación de productos y la sensibilidad al precio en los distintos territorios, lo que obliga a adaptar los surtidos localizados dentro de las estrategias nacionales de comercialización.
Panorama regulatorio
Los proveedores de muebles para el hogar del Reino Unido operan bajo requisitos de seguridad de productos, químicos y cumplimiento comercial, y los artículos tapizados enfrentan la carga regulatoria más directa a través de las Furniture and Furnishings (Fire) (Safety) Regulations 1988. En octubre de 2025, entraron en vigor las Furniture and Furnishings (Fire) (Safety) (Amendment) Regulations 2025 (SI 2025/531), que reducen el alcance para determinados productos de bebés y niños y eliminan el requisito de etiqueta de exhibición, manteniendo intactas las obligaciones de seguridad básicas para los muebles tapizados domésticos.
En 2026, la Office for Product Safety and Standards (OPSS) lanzó una consulta final (que se extiende hasta el 23 de junio de 2026) sobre una reforma más amplia del régimen de seguridad contra incendios de muebles tapizados. Las propuestas orientan el sistema hacia un enfoque centrado en resultados y basado en la combustión lenta, y reducen la dependencia de retardantes de llama químicos. En el ámbito comercial, muchas líneas de productos de mobiliario se encuadran en el marco del UK Integrated Online Tariff y a menudo tienen aranceles de importación del 0% bajo las condiciones del UK Global Tariff y del UK-EU Trade and Cooperation Agreement cuando se cumplen las reglas de origen. Por lo tanto, los costos fronterizos se concentran en la documentación y el cumplimiento de origen, más que en las tasas arancelarias nominales.
Análisis de la cadena de valor
La cadena de valor de los muebles para el hogar en el Reino Unido comienza con las materias primas y componentes (madera, metal, textiles para tapicería, espuma, adhesivos y herrajes), y continúa con el diseño e ingeniería, la fabricación y el acabado (incluidas las pruebas de cumplimiento para artículos tapizados) y el ensamblaje. Una gran parte del suministro está vinculada a importaciones, lo que genera exposición a las fluctuaciones cambiarias y las interrupciones en el transporte. La dependencia de las importaciones se sitúa en el 60,3% en 2025, con un abastecimiento concentrado en países como China (37,2%) e Italia (10,1%). El cumplimiento de la seguridad contra incendios para muebles tapizados añade etapas de pruebas y etiquetado que afectan la selección de materiales y la calificación de proveedores.
En la etapa posterior, la distribución se divide entre centros para el hogar, minoristas especializados y canales orientados principalmente a lo digital, respaldados por logística para artículos de gran tamaño, como entregas a domicilio con dos operarios, gestión de devoluciones y ensamblaje. La eficiencia operativa se está convirtiendo cada vez más en una palanca de margen, ya que la logística del sector avanza hacia el seguimiento digital y prácticas de cumplimiento impulsadas por la automatización. El estrés financiero entre fabricantes y proveedores upstream puede interrumpir la continuidad del suministro y prolongar los plazos de entrega, algo que se ha destacado en administraciones concursales reportadas a comienzos de 2026 dentro de la base de suministro de tapicería. Los esfuerzos de abastecimiento nacional, como la asociación Grown in Britain de Ercol, también ilustran una contratendencia hacia cadenas de suministro más cortas y trazables.
Panorama Competitivo
El mercado de muebles del Reino Unido exhibe una fragmentación moderada, con los principales minoristas acaparando una cuota combinada significativa, lo que indica un escenario competitivo pero en proceso de consolidación. Dunelm amplió su huella premium mediante la adquisición de Designers Guild en abril de 2025, integrando telas de lujo en surtidos más amplios al tiempo que defiende el margen a través del abastecimiento vertical. IKEA fue pionera en tiendas compactas de despliegue rápido en 2025, reconvirtiendo estructuras existentes en parques comerciales para comprimir los costes de construcción y acelerar la cobertura del mercado. La asociación de Wren Kitchens con un gigante estadounidense de mejoras del hogar subraya una tendencia hacia la diversificación internacional que aprovecha la credibilidad del diseño británico en los mercados de exportación.
La innovación digital diferencia a los líderes del mercado; la alianza de Dunelm con Google Cloud despliega inteligencia artificial generativa para la optimización de búsquedas, elevando así la participación del comprador y reduciendo las tasas de rebote. John Lewis apostó por la expansión de marca propia incorporando 30 nuevas marcas e invirtiendo en salas de exposición experienciales para recuperar el dominio en la categoría del hogar. El abastecimiento sostenible sigue siendo un campo de batalla fundamental: el programa de madera nacional de Ercol le otorga una transparencia de procedencia que atrae tanto a los consumidores orientados a la ecología como a los compradores institucionales. Los nuevos participantes más pequeños contrarrestan las desventajas de escala mediante modelos directos al consumidor, reduciendo los surtidos a SKU protagonistas y confiando en la narrativa en redes sociales para cultivar seguidores de nicho.
El dominio del cumplimiento normativo otorga a los fabricantes establecidos una ventaja defensiva; las actualizadas normas de retardante de llamas de 2025 elevan los costes de pruebas que disuaden a los recién llegados con poco capital. Los participantes del sector exploran cada vez más las suscripciones de Muebles como Servicio, alineando el reconocimiento de ingresos con ciclos de vida de producto más largos y forjando relaciones más estrechas con los propietarios en las carteras de BTR. La intensidad competitiva pivota, por tanto, sobre tres vectores: las credenciales de sostenibilidad, la capacidad de participación digital y la resiliencia de la cadena de suministro, cada uno de los cuales refuerza la prima estratégica sobre la escala, el acceso al capital y la agilidad tecnológica.
Líderes de la Industria de Muebles para el Hogar del Reino Unido
-
IKEA
-
Dunelm Group PLC
-
DFS Furniture PLC
-
John Lewis Partnership
-
SCS Group
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Muebles para el Hogar del Reino Unido Empresas cubiertas en este informe
- IKEA
- DFS Furniture Plc
- John Lewis Partnership
- SCS Group
- Dunelm Group
- Bensons for Beds
- Dreams Ltd
- Oak Furnitureland
- Wren Kitchens
- Magnet Kitchens
- Sharps Bedrooms
- Habitat
- Made.com
- Wayfair
- The Range
- Furniture Village
- Harveys Furniture
- Barker & Stonehouse
- Heal's
- Loaf
Lea el análisis de las empresas de muebles para el hogar del reino unido
Oportunidades de mercado y perspectivas futuras
La oportunidad más inmediata es el rediseño de productos impulsado por el cumplimiento normativo en tapicería. La consulta de 2026 de la OPSS sobre la reforma de la regulación de seguridad contra incendios de muebles tapizados domésticos coloca las pruebas basadas en combustión lenta y la reducción de la dependencia de retardantes de llama químicos en el centro de la orientación política, lo que crea espacio para que los proveedores certifiquen materiales y construcciones conforme a los requisitos en evolución. Las empresas también pueden aprovechar estos cambios para respaldar narrativas de sostenibilidad, incluidos diseños modulares y reparables que se ajustan al posicionamiento de economía circular.
La capacidad, la huella de distribución y la modernización logística siguen siendo palancas prácticas para mejorar los niveles de servicio y el control de costos. En 2026, inversiones anunciadas indican que las empresas están reforzando la producción con base en el Reino Unido y la distribución de tipo hub-and-spoke, incluido el plan de Howdens de invertir alrededor de 30 millones de GBP para abrir nuevos depósitos y renovar sitios existentes, la expansión de Bedkingdom hacia un almacén más grande en Wakefield para mejorar la eficiencia logística, y el movimiento de Barons Contract Furniture para consolidar la fabricación y distribución junto con una nueva sala de exposición. Por separado, los programas circulares alineados con WRAP y el trabajo del sector sobre la gestión de inventario no vendido (reflejado en la publicación de FIRA de un informe de encuesta sobre muebles no vendidos en 2026) respaldan el caso comercial para la recompra, la renovación y las asociaciones de reventa que mantienen a los clientes dentro de la marca mientras se abordan las demandas de gestión de residuos y de reporte de Alcance 3.
Desarrollos recientes de la industria en Mercado de Muebles para el Hogar del Reino Unido
- Abril de 2026: Dunelm introdujo la colección Dorma Archive dentro de su surtido para el hogar, ampliando su repertorio de estilos premium bajo una marca interna reconocida. El lanzamiento respalda la diferenciación en un mercado donde la cuota del segmento medio es alta, y los minoristas utilizan gamas exclusivas para proteger el margen y reducir la comparabilidad directa de precios entre canales.
- Enero de 2025: Dunelm amplió su capacidad interna de Made to Measure para cortinas, persianas y contraventanas en Midlands. El movimiento aumentó el control sobre los plazos de entrega y la calidad en categorías de mayor servicio que complementan las compras de mobiliario y refuerzan la adherencia omnicanal a través de pedidos ajustados y personalizados.
- Abril de 2024: El pipeline de Build-to-Rent (BTR) del Reino Unido se mantuvo amplio junto con el stock completado, lo que reforzó las vías de compra institucional para paquetes de mobiliario estandarizados y duraderos en los principales clústeres de ciudades inglesas. Esto respaldó el enfoque de los proveedores en acabados de grado contractual, flujos de trabajo de compra a granel y logística de instalación repetible alineada con los ciclos de mantenimiento y rotación de los arrendadores.
Mercado de Muebles para el Hogar del Reino Unido Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para esta metodología, el mercado de muebles para el hogar del Reino Unido se contabiliza como el valor de los muebles adquiridos para uso residencial en las principales habitaciones y espacios del hogar, vendidos a través de canales presenciales y en línea, y medido en USD corrientes.
Exclusiones del alcance: Se excluyen los muebles adquiridos principalmente para oficinas, escuelas, centros sanitarios, hostelería y otros entornos no residenciales, junto con los artículos de instalación exclusiva y los elementos decorativos no relacionados.
Descripción General de la Segmentación
- Por Producto
- Muebles de Sala de Estar y Comedor
- Muebles de Dormitorio
- Muebles de Cocina
- Muebles de Oficina en el Hogar
- Muebles de Baño
- Muebles de Exterior
- Otros Muebles
- Por Material
- Madera
- Metal
- Plástico y Polímero
- Otros
- Por Rango de Precio
- Económico
- Rango Medio
- Premium
- Por Canal de Distribución
- Centros del Hogar
- Tiendas Especializadas en Muebles (incluidos puntos de venta exclusivos de marca y tiendas locales del sector no organizado)
- En Línea
- Otros Canales de Distribución (incluye hipermercados, supermercados, televenta, grandes almacenes, etc.)
- Por Geografía
- Inglaterra
- Escocia
- Gales
- Irlanda del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utiliza para establecer el contexto de la demanda y mantener el modelo de mercado vinculado a señales reales de los hogares. Revisamos datos públicos como los de la Oficina de Estadísticas Nacionales del Reino Unido (gasto de los hogares e indicadores de vivienda), las estadísticas comerciales de HM Revenue and Customs para los flujos de productos relevantes, y las publicaciones del Banco de Inglaterra que ayudan a explicar el gasto impulsado por los tipos de interés en artículos de alto valor.
Para anclar la estructura del sector, se toman referencias de fuentes como las estadísticas empresariales y sectoriales del gobierno del Reino Unido, las publicaciones de asociaciones comerciales del sector del mueble y el comercio minorista, y revistas científicas revisadas por pares que abordan tendencias en materiales, durabilidad y circularidad. También se consultan los informes financieros de las empresas, las presentaciones a inversores y la cobertura periodística de fuentes de prestigio para comprender los movimientos de precios, los cambios de canal y la intensidad promocional; asimismo, se utilizan de forma selectiva bases de datos financieras y de noticias empresariales, así como una base de datos de patentes, para la verificación cruzada. Estos ejemplos no son exhaustivos y se utilizaron muchas otras fuentes públicas para la recopilación de datos, la validación y la aclaración de preguntas abiertas.
Entrevistas Primarias y Encuestas
El trabajo primario se centra en validar lo que las fuentes documentales no pueden mostrar completamente, especialmente las divisiones por categoría, la combinación de canales y el comportamiento de precios a corto plazo. Hablamos con fabricantes, minoristas, distribuidores y especialistas del sector en todo el Reino Unido, y los comentarios recibidos se utilizaron para confirmar supuestos como el calendario de reposición, la cuota en línea y el ritmo de normalización de precios tras las promociones.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 28% | Directivos de nivel C: 12% |
| Nivel medio: 55% | Responsables funcionales/de unidad: 39% |
| Actores más pequeños: 17% | Gerentes: 49% |
Dimensionamiento del Mercado y Previsión
El dimensionamiento comienza con una construcción descendente en la que el consumo nacional de los hogares y la actividad inmobiliaria se traducen en un conjunto de gasto en muebles, que luego se ajusta para reflejar el alcance exclusivo del hogar. Para garantizar que los totales sean realistas, los resultados se corroboran con aproximaciones ascendentes selectivas, como puntos de precio muestreados multiplicados por volúmenes unitarios por categorías clave, verificaciones de la combinación de ingresos de proveedores y minoristas, y comprobaciones de coherencia a nivel de canal.
Los datos utilizados en el modelo incluyen las tendencias de consumo de los hogares en muebles y mobiliario, las transacciones inmobiliarias y la intensidad de la renovación como factor desencadenante de la demanda, la dependencia de las importaciones y los movimientos comerciales para los principales grupos de productos, y los factores de precios observados, como la profundidad de las promociones y el desplazamiento de la combinación hacia las ventas en línea. Dado que algunas series de datos no están perfectamente alineadas con la definición exacta de muebles para el hogar, las brechas se gestionan aplicando supuestos de cuota conservadores que se someten a pruebas de resistencia con los comentarios de las entrevistas y luego se reequilibran para que los totales sigan siendo coherentes.
Para las previsiones, utilizamos el análisis de escenarios porque la confianza del consumidor, la sensibilidad a los tipos hipotecarios y la rotación inmobiliaria pueden mover la demanda más rápido que los promedios a largo plazo. Los escenarios se mantienen prácticos vinculándolos a un pequeño conjunto de variables con dirección de consenso de los expertos del sector, y luego se selecciona un caso central tras verificar que las trayectorias implícitas de precios y volúmenes tienen sentido.
Validación de Datos y Ciclo de Actualización
Los resultados se validan mediante varias comprobaciones, y cada una de ellas se revisa antes de la aprobación final. Comparamos los totales finales del mercado con indicadores independientes como el gasto de los hogares relacionado con el mobiliario, el dinamismo del comercio minorista y los flujos comerciales, e investigamos cualquier variación inusual antes de aceptarla.
Cuando aparecen discrepancias, se revisan los supuestos y, si es necesario, se vuelve a contactar con los expertos para confirmar si el cambio es real o simplemente un problema de temporalidad en los datos. Los informes se actualizan anualmente y se realizan actualizaciones intermedias cuando se producen eventos relevantes, como variaciones bruscas de precios, cambios regulatorios o grandes perturbaciones de la demanda. Antes de la entrega, se realiza una revisión final por parte del analista para que los clientes reciban la visión más actualizada.
Estimación del Mercado de Muebles para el Hogar del Reino Unido de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para el sector del mueble en el Reino Unido a menudo no coinciden, y la razón generalmente no es matemática, sino de definición. Las diferencias surgen cuando una estimación rastrea únicamente la demanda del hogar, otra reporta todos los muebles y una tercera utiliza una perspectiva de venta minorista o gasto del consumidor.
La principal brecha proviene de mezclar los muebles para el hogar con categorías de mobiliario más amplias, donde Mordor Intelligence contabiliza únicamente los muebles residenciales para el hogar y mantiene la progresión de precios vinculada a la combinación de canales y la intensidad promocional, en lugar de asumir una trayectoria de inflación uniforme para todos los tipos de muebles.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 14,73 mil millones de USD (2025) | |
| Consultora Global A | 22,80 mil millones de USD (2025) | Utiliza un alcance más amplio del mercado de muebles del Reino Unido que incluye usos finales no domésticos, lo que eleva la base de ingresos direccionables en comparación con una definición exclusivamente residencial. |
| Revista Especializada del Sector B | 21,89 mil millones de USD (2024) | Reporta el mercado total de muebles del Reino Unido y utiliza un año base diferente, por lo que la cifra combina muebles para el hogar y no domésticos y puede reflejar un entorno diferente de temporalidad cambiaria y precios. |
La dispersión entre fuentes se explica en gran medida por lo que se incluye y qué año se trata como punto de referencia actual. Al mantener el alcance limitado a los muebles residenciales para el hogar y verificar el modelo con señales de vivienda y gasto, la estimación permanece trazable a factores de demanda claros que pueden revisarse y replicarse.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de muebles del Reino Unido en 2026?
El tamaño del mercado de muebles del Reino Unido se sitúa en 15,17 mil millones de USD en 2026 y se proyecta que alcance los 17,57 mil millones de USD en 2031.
¿Qué CAGR se prevé para las ventas de muebles del Reino Unido hasta 2031?
Se espera que los ingresos de la industria crezcan a una CAGR del 2,98% entre 2026 y 2031.
¿Qué categoría de producto está creciendo más rápidamente?
Los muebles de Oficina en el Hogar registran la CAGR más alta del 3,24%, impulsada por el trabajo híbrido y los incentivos fiscales de apoyo.
¿Por qué los proyectos de Construcción para Alquiler influyen en la demanda de muebles?
Los esquemas de BTR añaden miles de unidades de alquiler anualmente, lo que requiere pedidos masivos de muebles duraderos y estandarizados que reducen los costes de mantenimiento de los propietarios.
¿Cómo están abordando los minoristas las preocupaciones sobre sostenibilidad?
Las marcas líderes especifican madera certificada por el FSC, integran metales reciclados y ofrecen programas de recogida alineados con las directrices de economía circular de WRAP.