
Tamaño y Participación del Mercado de Tractores Agrícolas de Turquía
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
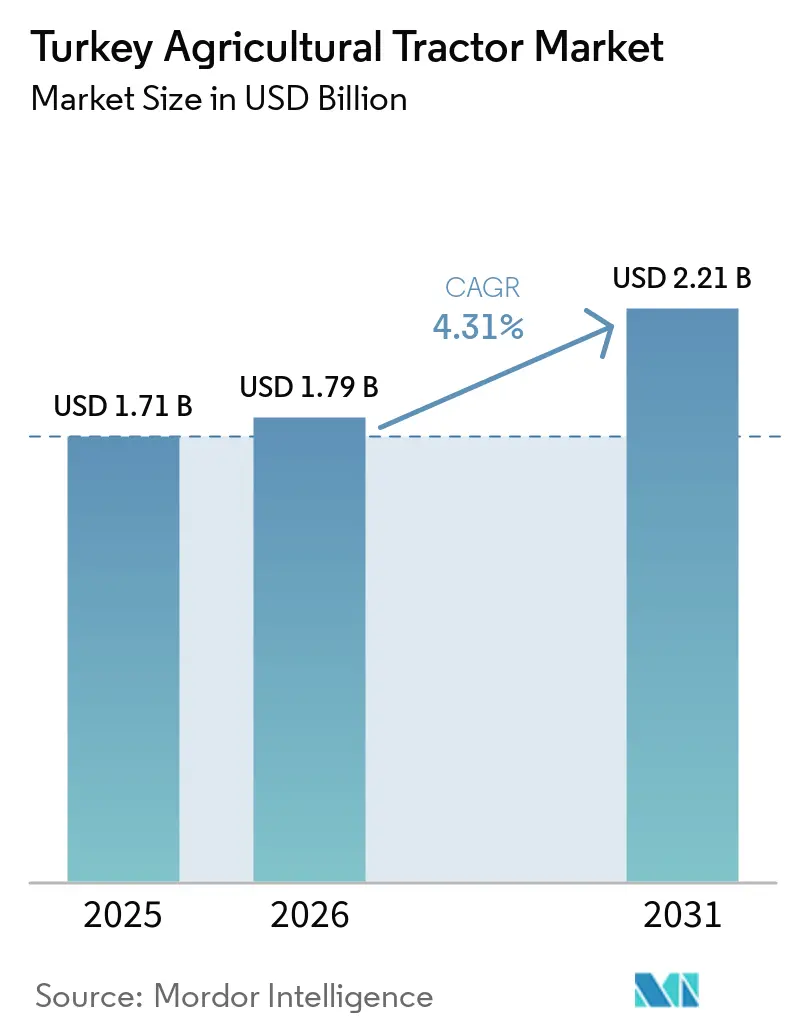
| Tamaño del mercado en el año base (2025) | 1.71 Mil millones de dólares |
| Tamaño del Mercado (2026) | 1.79 Mil millones de dólares |
| Tamaño del Mercado (2031) | 2.21 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.31 % |
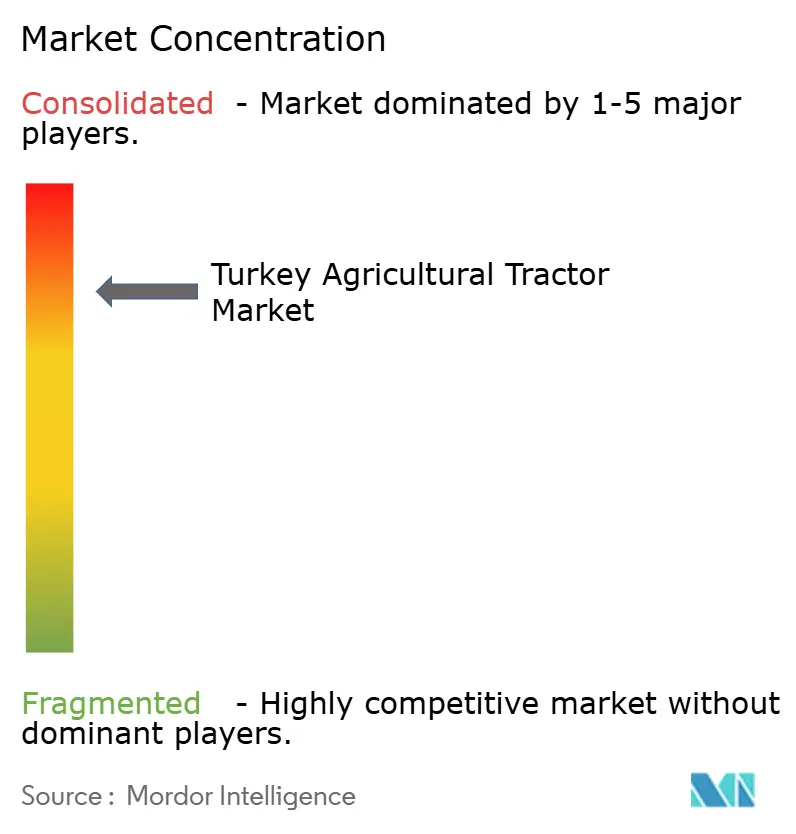
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Tractores Agrícolas de Turquía por Mordor Intelligence
Se espera que el tamaño del mercado de tractores agrícolas de Turquía crezca de USD 1,71 mil millones en 2025 a USD 1,79 mil millones en 2026 y se prevé que alcance USD 2,21 mil millones en 2031 a una CAGR del 4,41% durante 2026-2031. Las condiciones de préstamo favorables del Banco Ziraat, una sólida base de fabricación nacional y una fuerte demanda de reemplazo de máquinas con 25 años de antigüedad sustentan un crecimiento sostenido en volumen. La inflación de los precios de los insumos y la volatilidad cambiaria pesan sobre el sentimiento a corto plazo; los programas de telemática de los OEM (Fabricantes de Equipos Originales), los incentivos gubernamentales de desguace y los tractores de gama media listos para la agricultura de precisión mantienen activos los flujos de inversión de capital. La intensidad competitiva sigue siendo alta, ya que las cinco principales marcas concentran una participación de mercado significativa, lo que impulsa adquisiciones estratégicas y la expansión de concesionarios regionales para defender su posición. En los próximos cinco años, los proyectos piloto de electrificación, las compras de cooperativas lideradas por mujeres y los clústeres de agricultura por contrato probablemente desplazarán la combinación de unidades hacia modelos de mayor potencia con conectividad habilitada.
Conclusiones Clave del Informe
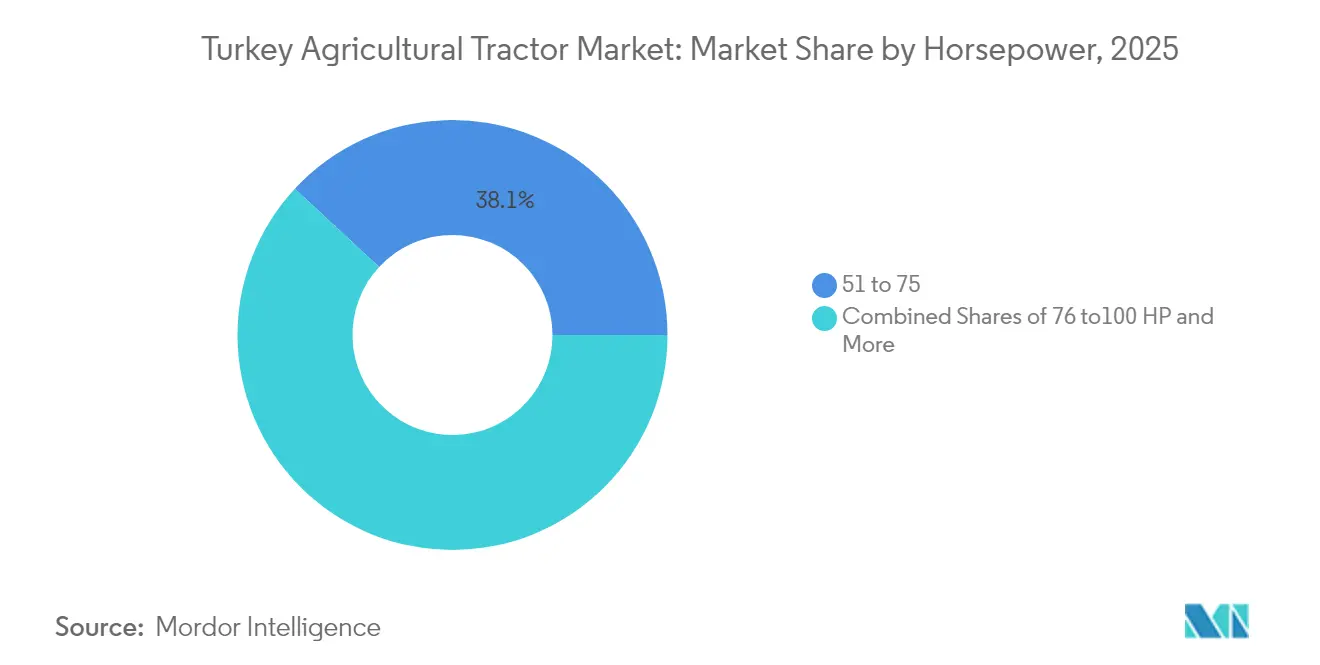
- Por potencia, el segmento de 51–75 HP concentró el 38,10% de la participación del mercado de tractores agrícolas de Turquía en 2025, y se proyecta que la banda de 76–100 HP registre la CAGR más rápida del 5,55% hasta 2031.
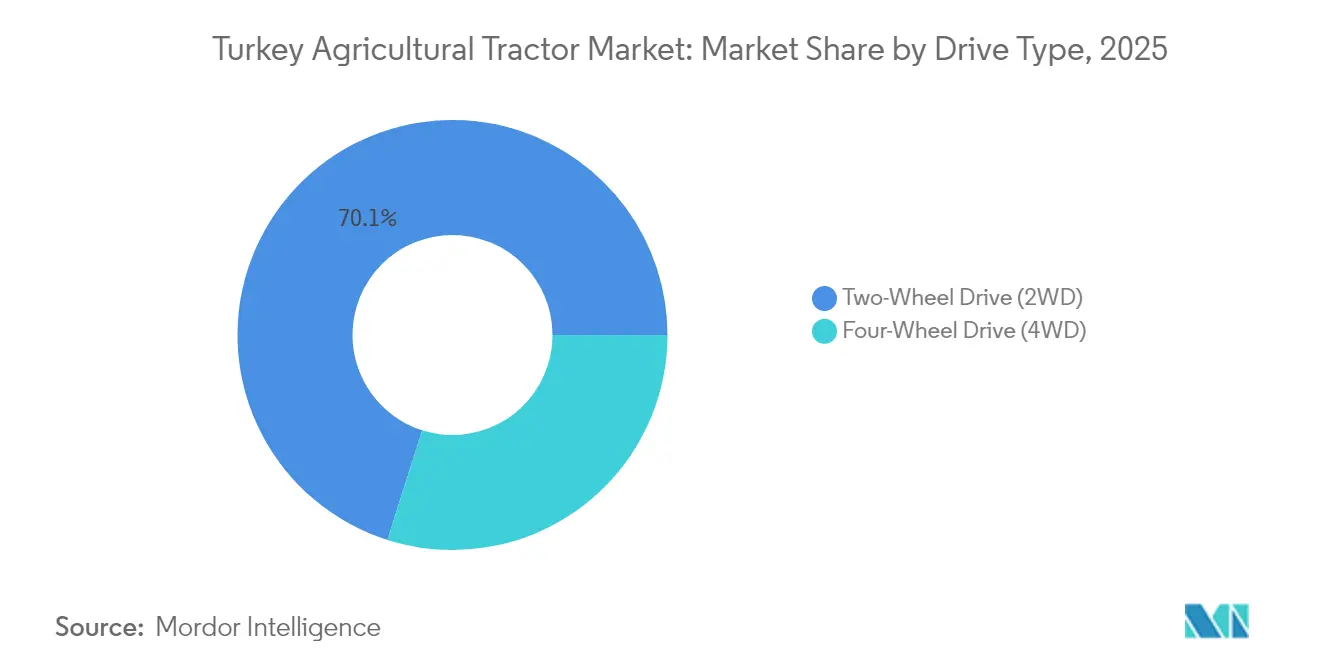
- Por tipo de tracción, las configuraciones de tracción en dos ruedas (2WD) capturan el 70,10% del tamaño del mercado de tractores agrícolas de Turquía en 2025, mientras que se proyecta que el segmento de tracción en cuatro ruedas (4WD) crezca a una CAGR del 6,15% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Tractores Agrícolas de Turquía
Análisis del Impacto de los Impulsores*
| Impulsor | (~) Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento del costo de la mano de obra agrícola | +1.2% | Nacional, más pronunciado en Mármara y Egeo | Corto plazo (≤ 2 años) |
| Aumento de los incentivos gubernamentales de mecanización y crédito subsidiado | +1.0% | Nacional, con foco en Anatolia Central y Suroriental | Mediano plazo (2–4 años) |
| Fuerte demanda de reemplazo de la flota obsoleta | +0.8% | Nacional, con prioridad en el Mar Negro y el Mediterráneo | Largo plazo (≥ 4 años) |
| Crecimiento de los clústeres de agricultura por contrato en Anatolia Central | +0.5% | Anatolia Central y regiones adyacentes | Mediano plazo (2–4 años) |
| Campañas de modernización de telemática lideradas por OEM que impulsan los ciclos de actualización | +0.3% | Nacional, adopción temprana en Mármara y Anatolia Central | Largo plazo (≥ 4 años) |
| Auge de las cooperativas agrícolas lideradas por mujeres que demandan tractores compactos | +0.2% | Anatolia Oriental y Suroriental | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Aumento del Costo de la Mano de Obra Agrícola
Los jornales agrícolas diarios superaron los TL 900 (USD 22,50) en 2024, un nivel que desplazó de manera decisiva los puntos de equilibrio de la mecanización a favor de la inversión en equipos para granjas de invernadero, huertos y cultivos de campo en Mármara y el Egeo. La persistente migración rural-urbana implica que el 75% de las agroempresas tiene dificultades para conseguir mano de obra estacional; en consecuencia, la demanda de tractores utilitarios de 51–75 HP capaces de realizar múltiples tareas está aumentando rápidamente. Los servicios de contratación personalizada están sustituyendo la mano de obra humana, lo que ancla aún más el crecimiento en las unidades de gama media. El déficit de mano de obra es, por tanto, un impulsor estructural de la demanda que acelera la adopción de modelos compactos y eficientes en combustible con capacidad de cargador frontal, adecuados para la agricultura mixta.
Aumento de los Incentivos Gubernamentales de Mecanización y Crédito Subsidiado
Los préstamos para tractores sin intereses del Banco Ziraat de hasta TL 1 millón (USD 25.000) se extienden hasta 2027 y se complementan con TL 10,2 mil millones (USD 255 millones) en subvenciones de mecanización destinadas a 7.160 proyectos. La cartera de préstamos agrícolas del banco ascendió a TL 527 mil millones (USD 13,18 mil millones) en el tercer trimestre de 2024, equivalente al 74% del crédito agrario vigente. Las mujeres y los jóvenes reciben condiciones preferenciales, lo que amplía la base de compradores de tractores nuevos. Los flujos de crédito son más intensos en los centros de agricultura por contrato de Anatolia Central y en los cinturones de algodón irrigado de Anatolia Suroriental, por lo que el impulso de ventas se mantiene resiliente incluso cuando las tasas de interés permanecen elevadas en otros sectores de la economía.
Fuerte Demanda de Reemplazo de la Flota Obsoleta
El tractor promedio de Turquía tiene más de 25 años de antigüedad, lo que llevó al Ministerio de Agricultura a extender su programa de desguace hasta 2030 [1]Fuente: T.C. Tarım ve Orman Bakanlığı, "İstatistik Bülteni," tarimorman.gov.tr. Los propietarios que actualizan unidades anteriores a 2015 califican para subsidios del 70% en los kits de telemática TTConnect de TurkTraktor, lo que desbloquea capacidades listas para la agricultura de precisión. El cumplimiento de las normas de emisiones de la Fase V y la necesidad de sistemas hidráulicos habilitados para ISOBUS impulsan las actualizaciones desde máquinas de menos de 50 HP hacia modelos diésel de 51–75 HP con mejor economía de combustible. Los productores de avellanas y té en el Mar Negro son los primeros en adoptarlos, mientras que las granjas de remolacha azucarera y cereales en Anatolia Central impulsan los volúmenes de unidades de 76-100 HP.
Crecimiento de los Clústeres de Agricultura por Contrato en Anatolia Central
La provincia de Konya alberga más de 1.200 operaciones de agricultura por contrato que agrupan maquinaria para aumentar la utilización de activos y reducir los costos por hectárea. Los operadores de clústeres prefieren tractores de cultivo en hileras de 76–100 HP compatibles con sembradoras de precisión y distribuidores de tasa variable. Las demostraciones exitosas impulsan la adopción en provincias adyacentes y refuerzan la demanda de potencia de gama media en toda la meseta. Los modelos de propiedad compartida también estimulan los mercados de alquiler, donde los arrendadores renuevan las flotas más rápidamente para mantenerse competitivos. El éxito de los clústeres de agricultura por contrato de Anatolia Central influye en la adopción en regiones adyacentes, creando efectos de demostración que aceleran la penetración de la mecanización.
Análisis del Impacto de las Restricciones*
| Restricción | (~) Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escalada de los precios del diésel y los costos de insumos | -1.5% | Nacional, severo en Anatolia Oriental y Suroriental | Corto plazo (≤ 2 años) |
| Mayores costos de homologación por emisiones de la Fase V | -0.8% | Nacional, todos los segmentos importados | Mediano plazo (2–4 años) |
| Fragmentación de tierras agrícolas que limita la adopción de más de 100 HP | -0.6% | Mar Negro y Anatolia Oriental | Largo plazo (≥ 4 años) |
| Volatilidad de la lira que infla las facturas de componentes importados | -0.9% | Nacional, con efecto en cascada sobre las plantas de ensamblaje | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Escalada de los Precios del Diésel y los Costos de Insumos
El diésel agrícola alcanzó TL 42 por litro (USD 1,05) en 2024, un salto del 76% que duplicó las facturas de combustible para tractores de alta potencia. Las granjas de algodón y trigo en Anatolia Suroriental, donde el tamaño de los campos justifica máquinas de más de 100 HP, están postergando las actualizaciones y reduciendo las horas de operación. Los contratistas con contratos de servicio a precio fijo sufren compresión de márgenes, lo que despierta interés en motores eficientes en combustible y prototipos híbridos. La infraestructura de carga de baterías fuera de las grandes ciudades sigue siendo inadecuada. La dependencia del diésel se vuelve particularmente problemática para los contratistas y operadores de servicios personalizados que absorben los costos de combustible mientras mantienen tarifas de servicio competitivas.
Mayores Costos de Homologación por Emisiones de la Fase V
El cumplimiento añade aproximadamente un 7% al precio minorista de los tractores y requiere sistemas de postratamiento en motores superiores a 37 kW, lo que afecta más a las marcas premium importadas que a los ensambladores nacionales. Los concesionarios informan que los clientes difieren las compras hasta que se agote el inventario de unidades anteriores a la Fase V, lo que ralentiza temporalmente el crecimiento del volumen en 2025–2026. Las normas de emisiones se alinean con las regulaciones de la Unión Europea, pero crean barreras de acceso al mercado para los modelos no conformes, lo que efectivamente reduce la variedad de productos y aumenta los precios de venta promedio. La implementación de la Fase V coincide con las iniciativas más amplias de cumplimiento ambiental de Turquía, aunque los mecanismos de aplicación siguen en desarrollo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Potencia: El Dominio de la Gama Media Impulsa la Adopción
La banda de 51–75 HP representó el 38,10% de la participación del mercado de tractores agrícolas de Turquía en 2025, debido a su versatilidad en la agricultura mixta, el mantenimiento de huertos y la preparación de invernaderos. Dentro del mercado de tractores agrícolas de Turquía, el segmento se adapta a los diseños de campos fragmentados y ofrece una economía de combustible favorable por hectárea. Los agricultores que actualizan desde máquinas anteriores a 1995 valoran las transmisiones de lanzadera y las características ergonómicas que reducen la fatiga, mientras que los prestamistas prefieren financiar unidades de gama media con valor de reventa comprobado.
Se prevé que la categoría de 76–100 HP registre la CAGR más rápida del 5,55% hasta 2031, a medida que los clústeres de agricultura por contrato y los cinturones de algodón irrigado demandan mayor potencia de tiro. La hidráulica lista para la agricultura de precisión y la integración de telemática hacen que estas unidades sean atractivas para la propiedad compartida, estimulando así compras incrementales en Anatolia Central y Suroriental.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Tracción: La Tracción en Dos Ruedas Mantiene la Ventaja de Costo
Las configuraciones de tracción en dos ruedas capturan el 70,10% del tamaño del mercado de tractores agrícolas de Turquía en 2025, sostenidas por ventajas de costo y un rendimiento adecuado para el terreno agrícola predominantemente plano de Turquía en Anatolia Central y las regiones del sureste. La preferencia por el tipo de tracción se correlaciona con los patrones agrícolas regionales, ya que las zonas de producción de cereales favorecen los modelos de tracción en dos ruedas por sus menores costos de adquisición y mantenimiento.
El segmento de tracción en cuatro ruedas crece a una CAGR del 6,15% hasta 2031, impulsado por la adopción en condiciones de terreno difícil en las regiones del Mar Negro y Anatolia Oriental, donde las pendientes y las condiciones del suelo favorecen una mayor capacidad de tracción. La demanda de tracción en cuatro ruedas se fortalece especialmente en aplicaciones de huertos y viñedos, donde el terreno irregular y las condiciones estacionales del suelo requieren una mayor adherencia y estabilidad. La segmentación por tipo de tracción refleja el equilibrio entre los requisitos operativos y las limitaciones económicas que caracterizan las decisiones de mecanización agrícola en Turquía.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Panorama regulatorio
Turquía regula los tractores agrícolas mediante un marco de homologación alineado con la UE que abarca categorías de vehículos agrícolas y forestales (en particular tractores T y C, además de remolques R y equipos remolcados intercambiables S), con requisitos técnicos que abarcan la seguridad y el rendimiento funcional, como los sistemas ROPS y de frenado. El Ministerio de Agricultura y Silvicultura, a través de sus direcciones competentes para tractores y maquinaria, lidera las pruebas, la verificación del rendimiento y la vigilancia del mercado, mientras que el Instituto Turco de Normalización (TSE) ofrece un servicio técnico de inspección y certificación que los fabricantes e importadores utilizan para completar la aprobación y el registro locales.
Los importadores también enfrentan controles de seguridad de productos y regulación técnica administrados por el Ministerio de Comercio, con comunicados de inspección de importación implementados mediante controles del TSE. En 2026, los instrumentos comerciales seguían en movimiento junto con el cumplimiento técnico, incluida la apertura de una revisión por expiración (sunset review) del Ministerio de Comercio vinculada a los derechos antidumping vigentes sobre máquinas azadoneras de origen chino, lo que indica que las medidas fronterizas y los controles de cumplimiento continúan condicionando las condiciones competitivas de la maquinaria agrícola importada que se vende a través de los mismos canales de distribuidores que los tractores.
Panorama Competitivo
El mercado de tractores agrícolas de Turquía está muy concentrado, con actores que incluyen Koç Holding A.Ş., Sanko Holding A.Ş., Tümosan Motor ve Traktör Sanayi A.Ş., Erkunt Traktör Sanayii A.Ş. y Hattat Tarım Makineleri A.Ş. Los fabricantes compiten en servicios conectados, modernizaciones subsidiadas y amplitud de cobertura de concesionarios rurales.
El TTConnect de TurkTraktor genera ingresos recurrentes por suscripción y consolida la fidelidad a la marca a medida que las flotas más antiguas se modernizan. El FieldOps de CNH Industrial elimina las tarifas de suscripción en máquinas nuevas e integra información agronómica. La empresa reportó una caída del 23% en las ventas de equipos agrícolas en el primer trimestre de 2025, ya que los agricultores postergaron compras ante la incertidumbre macroeconómica [3]Fuente: CNH Industrial, "CNH Industrial N.V. Reports First Quarter 2025 Results," cnh.com. Las empresas emergentes de tractores eléctricos colaboran con municipios locales en programas piloto, desafiando a los actores establecidos en materia de sostenibilidad.
El abastecimiento localizado de componentes ayuda a moderar el riesgo cambiario, pero los motores y transmisiones importados siguen exponiendo a los ensambladores a las fluctuaciones de la lira. La consolidación de concesionarios está en marcha, ya que los OEM (Fabricantes de Equipos Originales) exigen salas de exposición con uso intensivo de capital y talleres de servicio certificados, lo que eleva las barreras de entrada para las marcas de importación más pequeñas.
Líderes de la Industria de Tractores Agrícolas de Turquía
Koç Holding A.Ş.
Sanko Holding A.Ş
Tümosan Motor ve Traktör Sanayi A.Ş.
Erkunt Traktör Sanayii A.Ş.
Hattat Tarım Makineleri A.Ş.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La oportunidad a corto plazo se centra en la modernización de flotas y las actualizaciones impulsadas por el cumplimiento normativo en una base de equipos cuya antigüedad media supera los 25 años. La homologación Stage V y las capacidades listas para la agricultura de precisión ya están influyendo en las decisiones de reemplazo, y la financiación subsidiada y el apoyo público ofrecen una vía más clara hacia la compra: Ziraat Bank ofrece préstamos para tractores sin intereses de hasta 1 millón de TL hasta 2027, mientras que las subvenciones de mecanización destinadas a 7.160 proyectos (10,2 mil millones de TL) refuerzan la capacidad de compra, especialmente para mujeres y jóvenes y en polos de agricultura por contrato como Konya.
También están surgiendo oportunidades para fabricantes de equipos originales y proveedores en torno a las modernizaciones de conectividad y los tractores de gama media con especificaciones más altas que se ajustan a las explotaciones fragmentadas. El soporte de TurkTraktor, TTConnect, para actualizaciones de kits de telemática (incluidos los incentivos vinculados a subsidios mencionados en el contexto de mercado) y el posicionamiento de CNH Industrial FieldOps amplían la cadena de valor más allá de la venta inicial, mientras que la fabricación nacional y las inversiones en integración vertical respaldan las ventajas de localización en el marco del Tarim Makineleri ve Teknolojileri Sektor Politika Belgesi 2023-2027. Las ampliaciones específicas de capacidad y capacidades, incluidas las mejoras del sitio de Erenler de TurkTraktor y las instalaciones locales de producción de componentes (por ejemplo, el modelo de fábrica integrada de Basak Traktor), mantienen el enfoque de la oportunidad en motores conformes, características de seguridad certificadas y preparación para la aplicación de precisión, más que solo en el crecimiento del volumen de unidades.
Desarrollos recientes del sector
- Abril de 2026: Tumosan Motor ve Traktor Sanayi A.S. declaró públicamente que la producción continuaba, negando rumores del mercado sobre paradas y licencias sin sueldo. La aclaración respaldó la confianza de distribuidores y proveedores en las entregas a corto plazo y el soporte de repuestos, lo cual es fundamental en un mercado donde las compras impulsadas por reemplazo dependen de la continuidad del servicio.
- Marzo de 2025: TurkTraktor puso en marcha una nueva instalación de producción de esqueletos de cabina de 8.000 m2 en su planta de Erenler, tras una inversión de aproximadamente 29 millones de EUR. La incorporación profundizó el contenido local en un subsistema clave del tractor y fortaleció el control de fabricación sobre los plazos de entrega y la calidad de los modelos vendidos a nivel nacional y exportados.
- Marzo de 2024: TurkTraktor presentó el tractor New Holland T3 Electric Power en la Feria Agrícola de Konya. El lanzamiento destacó los proyectos pilotos activos de electrificación dentro del ecosistema de tractores de Turquía y ayudó a definir las hojas de ruta de producto en torno a alternativas de menores emisiones, junto con los cambios en curso hacia el diésel y el cumplimiento de Stage V.


Marco de la metodología de investigación y alcance del informe
Definición y Cobertura del Mercado
Este mercado registra el valor de los tractores agrícolas vendidos y utilizados para labores agrícolas en Turquía. El dimensionamiento refleja la demanda de tractores para operaciones de campo, incluidas las compras de reemplazo y las incorporaciones de nuevas unidades, con valores expresados en USD.
Exclusiones del alcance: Los implementos, repuestos, suscripciones de telemática y tractores industriales no agrícolas quedan excluidos del dimensionamiento de este mercado.
Descripción General de la Segmentación
- Por Potencia
- Menos de 50 HP
- 51 HP a 75 HP
- 76 HP a 100 HP
- 151 HP a 200 HP
- Más de 200 HP
- Por Tipo de Tracción
- Tracción en Dos Ruedas (2WD)
- Tracción en Cuatro Ruedas (4WD)
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comienza reuniendo los indicadores más visibles de la demanda y la oferta de tractores en Turquía, de modo que el modelo cuente con anclas reales antes de aplicar los supuestos. Revisamos habitualmente estadísticas y documentos públicos tales como publicaciones del Instituto de Estadística de Turquía, publicaciones del Ministerio de Agricultura y Silvicultura, divulgaciones de registro y producción de TurkTraktor cuando están disponibles, estadísticas de comercio aduanero de importaciones y exportaciones de tractores, y conjuntos de datos agrícolas por país de la FAO.
Para que el conjunto de datos sea utilizable, estas fuentes se convierten en una serie temporal coherente de tendencias de unidades, flujos comerciales y señales básicas de precios, y luego se contrastan con informes anuales de empresas, presentaciones para inversores y cobertura de prensa de reconocido prestigio sobre programas de crédito agrícola y subsidios. Cuando los datos públicos no explican bien las variaciones, utilizamos suscripciones de pago para obtener información financiera e inteligencia empresarial, además de bases de datos de importaciones y exportaciones a nivel de envío, para validar la dirección y el momento de los movimientos del mercado. Esta lista no es exhaustiva y se utilizaron muchas otras referencias públicas para la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
El trabajo primario se utiliza para someter a prueba de estrés los supuestos documentales sobre precios, combinación de productos y factores desencadenantes de compra, dado que los tractores pueden fluctuar con los ciclos de financiamiento y reemplazo. Conversamos con contactos del lado de los fabricantes de equipos originales (OEM) y distribuidores, gerentes de concesionarios, grandes compradores agrícolas y cooperativas, y participantes del ecosistema de servicios en toda Turquía, de modo que las brechas en los informes públicos puedan cerrarse con insumos fundamentados.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 26% | Directores ejecutivos (CXO): 16% |
| Nivel medio: 57% | Líderes funcionales/de unidad: 24% |
| Actores menores: 17% | Gerentes: 60% |
Dimensionamiento del Mercado y Previsión
El dimensionamiento parte de una construcción descendente en la que la demanda de tractores en Turquía se reconstruye utilizando las señales de ventas de unidades y reemplazo del parque, y luego se traduce en valor mediante una escala de precios por banda de potencia y tipo de tracción. El modelo se corrobora posteriormente con aproximaciones ascendentes selectivas, como la consolidación de una muestra de verificaciones de proveedores y canales sobre unidades y precios de transacción típicos, lo que ayuda a ajustar los descuentos y los cambios en la combinación de productos.
Los insumos clave en los que nos apoyamos incluyen los volúmenes anuales de unidades de tractores, la distribución entre tracción en dos ruedas (2WD) y tracción en cuatro ruedas (4WD), el movimiento de la combinación de potencia hacia clases de mayor potencia, la intensidad de importaciones y exportaciones (que modifica la oferta disponible) y la disponibilidad de crédito agrícola que afecta el momento de la compra. Cuando una serie de datos está incompleta, cubrimos las brechas con interpolación conservadora basada en años adyacentes y retroalimentación de entrevistas, y solo trasladamos un supuesto de combinación cuando puede explicarse por lanzamientos de productos observados o patrones de inventario de concesionarios.
Para la previsión, se utiliza el análisis de escenarios en torno a dos factores prácticos: las condiciones de financiamiento y la demanda de reemplazo, y el caso base se alinea con los rangos de consenso que escuchamos en las entrevistas. El crecimiento se distribuye luego entre los grupos de potencia y tipo de tracción, de modo que la previsión total se mantenga coherente con una evolución realista de la combinación en lugar de una tasa de crecimiento uniforme.
Ciclo de Validación de Datos y Actualización
La validación se realiza triangulando los resultados del modelo con verificaciones independientes, como la dirección de la tendencia de unidades, las señales del balance comercial y los precios promedio implícitos, y luego resolviendo cualquier varianza significativa antes de finalizar los números. Los valores atípicos se revisan en una verificación analítica paso a paso, y se activan llamadas de seguimiento cuando un supuesto de precio o combinación provoca saltos poco realistas de un año a otro.
El estudio se actualiza en un ciclo anual, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como cambios de política en el crédito agrícola o cambios comerciales repentinos que pueden afectar la oferta de importaciones. Antes de la entrega, realizamos una actualización final para que el cliente reciba la visión coherente más reciente del mercado y el período de previsión.
Tamaño del Mercado de Tractores Agrícolas de Turquía de Mordor Intelligence en Comparación con Otras Estimaciones Publicadas
Los valores de mercado publicados para los tractores agrícolas de Turquía a menudo no coinciden porque los grupos utilizan diferentes años base, diferentes inclusiones de productos y diferentes formas de tratar los ciclos volátiles de precios y financiamiento. Una vez que esas elecciones cambian, el total del mercado puede moverse incluso si la tendencia subyacente de unidades se mantiene similar.
La principal brecha proviene de si los valores se construyen a partir de la demanda de unidades de tractores y la combinación por potencia, o si se infieren a partir de indicadores aproximados del gasto general en maquinaria, y esa elección también afecta cómo se reflejan las importaciones, exportaciones y descuentos en los totales en USD. Algunas estimaciones se apoyan en supuestos de crecimiento agresivos para la adopción de alta potencia, mientras que otras se mantienen conservadoras en la progresión del precio de venta promedio cuando las condiciones cambiarias son inestables, lo que genera una amplia dispersión en el mismo año final.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 1,71 mil millones de USD (2025) | |
| Consultora Global A | 1,60 mil millones de USD (2024) | Utiliza un año base diferente y un enfoque de segmentación más amplio, y el valor parece basarse más en totales de mercado declarados que en una construcción visible de combinación de unidades a precio de venta promedio, lo que puede subestimar los descuentos y los cambios en la combinación en un año volátil. |
| Base de Datos de la Industria B | 1,08 mil millones de USD (2023) | Utiliza un año base anterior y una agrupación de potencia más estrecha, y el enfoque puede rezagarse ante cambios rápidos de precios y combinación si el precio promedio se mantiene más cercano a los niveles históricos y no se verifica nuevamente con señales de transacciones comerciales y de concesionarios. |
La tabla muestra que la selección del año y la lógica de precios explican la mayor parte de la dispersión, especialmente cuando la demanda en Turquía cambia rápidamente con la disponibilidad de crédito. La principal brecha proviene de cómo la construcción de valor basada en unidades trata las actualizaciones de la combinación de potencia y el precio de transacción, y es ahí donde Mordor Intelligence mantiene la estimación vinculada a señales de unidades observadas y precios en USD revalidados, en lugar de trasladar promedios más antiguos.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de tractores agrícolas de Turquía en 2026?
El mercado está valorado en USD 1,79 mil millones en 2026 y se proyecta que alcance USD 2,21 mil millones en 2031.
¿Qué banda de potencia vende más unidades?
Los tractores de 51-75 HP concentran el 38,10% de la participación de mercado, lo que los convierte en el segmento líder.
¿Qué opciones de financiamiento respaldan las compras de equipos?
El Banco Ziraat ofrece préstamos sin intereses de hasta TL 1 millón (USD 25.000) y canaliza más del 70% del crédito sectorial hacia los agricultores.
¿A qué velocidad está creciendo la adopción de la tracción en cuatro ruedas?
Se prevé que los tractores de tracción en cuatro ruedas aumenten a una CAGR del 6,15% entre 2026 y 2031.
Última actualización de la página el:



