
Análisis del Mercado de Transformadores por Mordor Intelligence
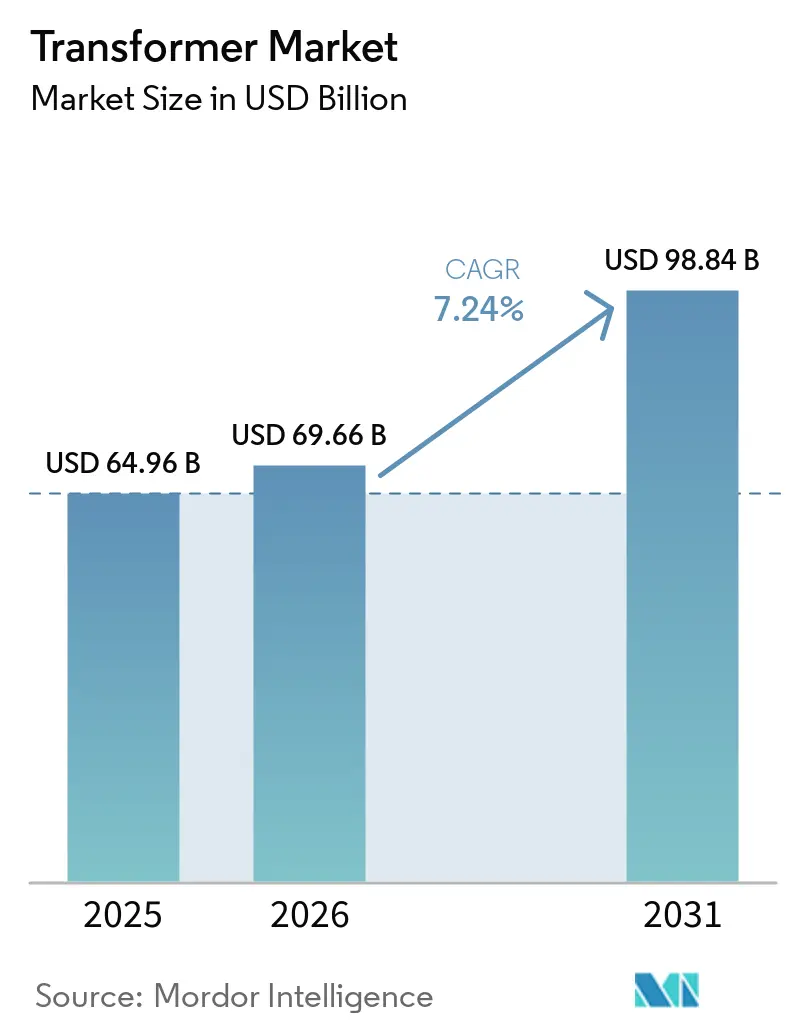
El tamaño del mercado de transformadores se valoró en 69,66 mil millones de USD en 2026 y se estima que crecerá desde 74,7 mil millones de USD en 2027 hasta alcanzar los 107,6 mil millones de USD en 2032, con una CAGR del 7,58% durante el período de previsión (2027-2032).
El refuerzo de la red y las nuevas cargas procedentes de centros de datos e infraestructuras de carga están ampliando la necesidad de equipos de conexión, mientras que las restricciones de componentes pueden retrasar la energización. Las conexiones de energías renovables en Sudáfrica y los proyectos de ultra alta tensión en China hacen que el diseño eléctrico y la secuenciación de capacidad sean comercialmente importantes. La expansión de fábricas y una cobertura más amplia de aplicaciones industriales ofrecen a los fabricantes diferentes formas de atender la demanda resultante. Los proveedores que combinan la expansión de fábricas con el suministro asegurado de componentes pueden convertir los pedidos impulsados por conexiones en capacidad energizada, mientras que la expansión de ensamblaje por sí sola deja los pedidos expuestos a retrasos en los componentes.
Conclusiones Clave del Informe
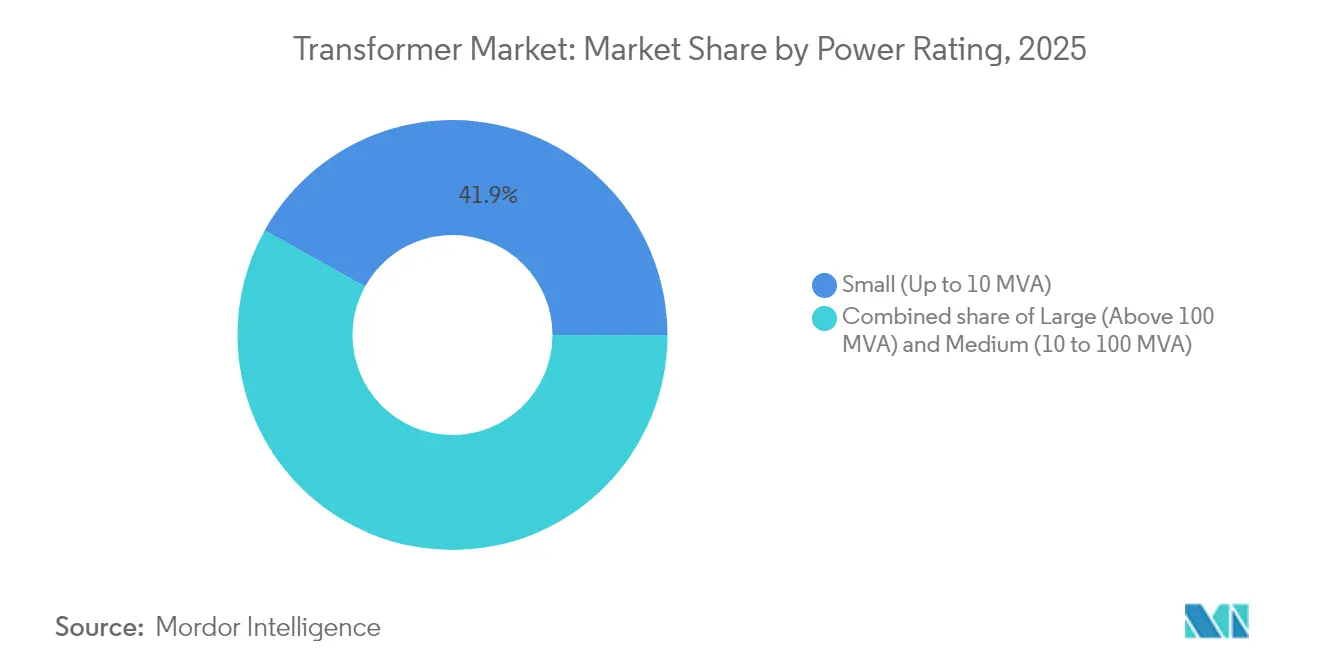
- Por potencia nominal, las unidades pequeñas de hasta 10 MVA lideraron con el 42,24% de los ingresos de transformadores de potencia en 2026 y se prevé que sean el segmento de mayor crecimiento, con una CAGR del 8,41% durante 2027-2032.
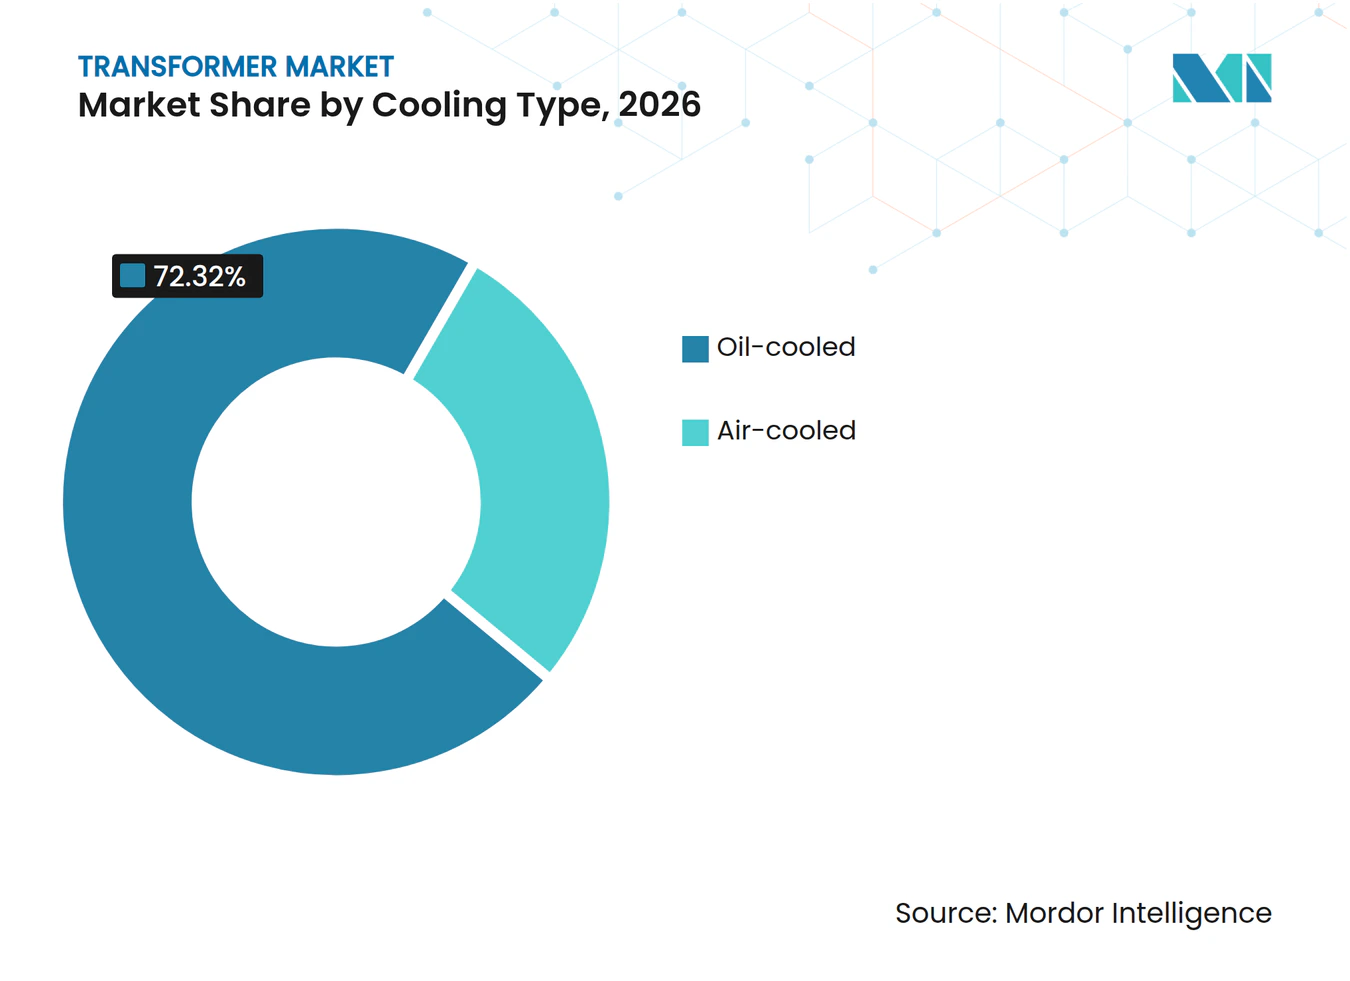
- En tipo de enfriamiento, los transformadores enfriados por aceite lideraron con una participación del 72,32% del mercado de transformadores en 2026 y se prevé que sean el segmento de mayor crecimiento, con una CAGR del 7,95% durante 2027-2032.
- Por fase, los transformadores trifásicos lideraron con una participación del 66,83% del tamaño del mercado de transformadores en 2026 y se prevé que sean el segmento de mayor crecimiento, con una CAGR del 7,68% durante 2027-2032.
- Los transformadores de distribución lideraron el desglose por tipo de transformador con el 61,2% de los ingresos en 2026 y se prevé que sean el segmento de mayor crecimiento, con una CAGR del 7,93% durante 2027-2032.
- Las empresas de servicios eléctricos lideraron la categoría de usuario final con el 49,95% de los ingresos en 2026 y se prevé que sean el segmento de mayor crecimiento, con una CAGR del 8,38% durante 2027-2032.
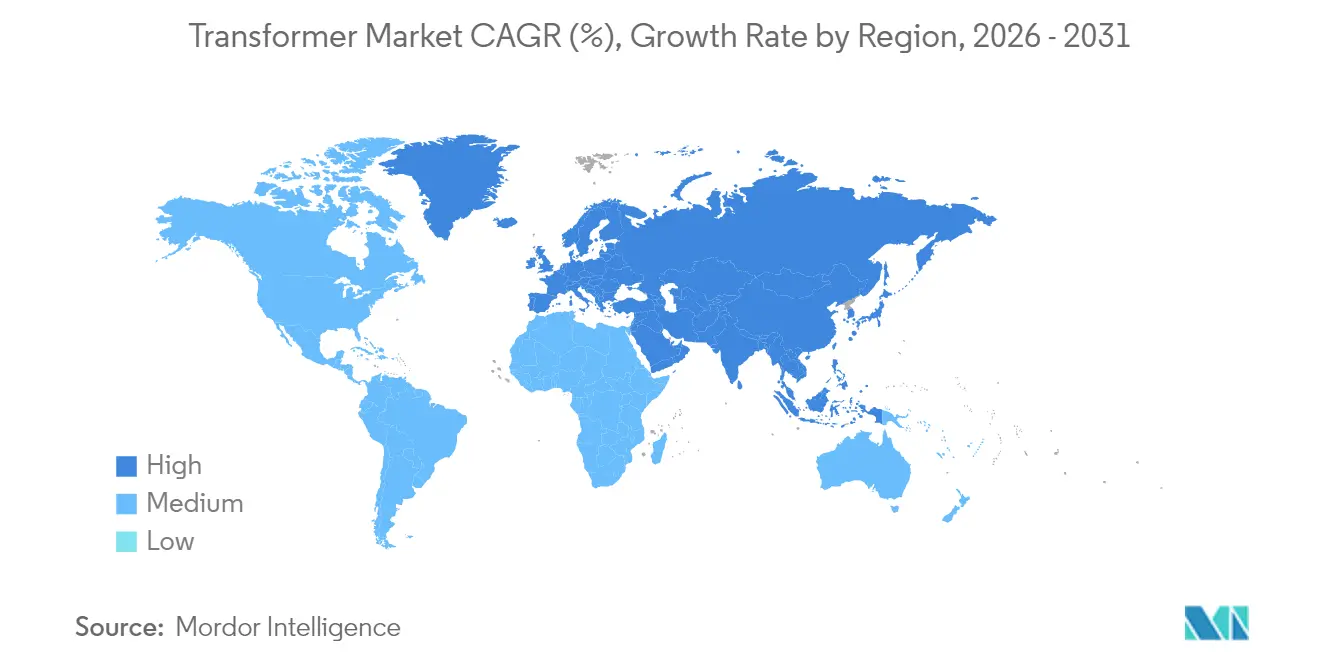
- Geográficamente, Asia-Pacífico lideró con el 53,37% de los ingresos en 2026 y se prevé que sea la región de mayor crecimiento, con una CAGR del 8,51% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis de Impacto de los Impulsores*
| Impulsor | Impacto (~) % en la Previsión de la CAGR | Relevancia Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Programas de modernización de redes en EE. UU. y la UE | +3% | Estados Unidos y Unión Europea | Mediano plazo (2-4 años) |
| Interconexiones aceleradas de energías renovables (eólica/solar) | +2.4% | China, Estados Unidos y Unión Europea | Mediano plazo (2-4 años) |
| Electrificación del transporte y corredores de carga rápida | +1.5% | China y Europa | Mediano plazo (2-4 años) |
| Aumento en las adiciones de capacidad de centros de datos de hiperescala | +2% | Estados Unidos y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Transformadores inteligentes nativos digitales para O&M predictivo | +0.6% | Texas y California | Mediano plazo (2-4 años) |
| Despliegue de redes de alta tensión preparadas para hidrógeno | +0.3% | Lutherstadt Wittenberg, Alemania | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Programas de modernización de redes en EE. UU. y la UE
Los programas de modernización de redes conectan la inversión en redes más amplias con el despliegue de transformadores en subestaciones. El 24 de septiembre de 2026, el Departamento de Energía de EE. UU. anunció su intención de cofinanciar 31 proyectos de mejora de la red en 26 estados a través de su iniciativa Speed to Power through Accelerated Reconductoring and other Key Advanced Transmission Technology Upgrades (SPARK). La financiación total del proyecto comprendió 1,9 mil millones de USD en financiación federal prospectiva y 3,35 mil millones de USD en cofinanciación de los beneficiarios. En diciembre de 2025, la Comisión Europea adoptó un Paquete de Redes y formalizó las Autopistas Energéticas para proyectos de interconexión estratégica. La segunda fase en curso de Danube InGrid incluye transformadores puestos en servicio en 6 subestaciones existentes en Eslovaquia. Este despliegue conecta la modernización de la red de la UE con la demanda de equipos para subestaciones, junto con programas más amplios de transmisión e interconexión.
Interconexiones aceleradas de energías renovables (eólica/solar)
El desarrollo de energías renovables crea demanda de interfaces de red compartidas que pueden acomodar más de un proyecto de generación. En 2025, las adiciones mundiales de capacidad de energía renovable alcanzaron 692 GW, incluidos 510 GW de energía solar y 159 GW de energía eólica, mientras que el parque de capacidad renovable creció un 15,5%.[1] En febrero de 2026, EDF power solutions puso en servicio el clúster Koruson 1 de 3 parques eólicos en Sudáfrica, con un total de 420 MW, a través de una subestación privada construida por un consorcio diseñada para conectar hasta 1,5 GW de energía renovable. La capacidad de diseño de la subestación supera la capacidad del clúster eólico puesto en servicio, separando la inversión en conexión de la primera etapa de generación. Para los proveedores de equipos de red, la construcción escalonada de energías renovables puede concentrar la demanda en subestaciones compartidas antes de que toda la generación conectada esté en servicio.
Electrificación del transporte y corredores de carga rápida
Los corredores de carga para camiones crean una oportunidad de infraestructura eléctrica junto con la expansión de los puntos de carga. La red mundial de carga pública añadió casi 1,8 millones de puntos de carga para vehículos eléctricos en 2025, un aumento del 33% que elevó el parque total a más de 7 millones a finales de año. En junio de 2026, la Comisión Europea y 9 estados miembros de la UE respaldaron hojas de ruta para acelerar la carga de camiones de cero emisiones en 2 grandes corredores de transporte. La declaración de la UE de septiembre de 2025 informó que las redes no podían sostener de manera consistente la demanda de carga de camiones en todas las ubicaciones, con largas esperas de conexión debidas principalmente a escasez de capacidad física y acumulación de pedidos en al menos la mitad de los estados miembros. El requisito de equipos resultante sigue la capacidad de conexión necesaria para hacer utilizable el parque de carga, lo que ofrece a los proveedores de transformadores una oportunidad dentro del desarrollo de corredores.
Aumento en las adiciones de capacidad de centros de datos de hiperescala
La escala de la construcción de hiperescala propuesta convierte la capacidad eléctrica en una condición estratégica para materializar la nueva capacidad informática. JLL proyectó que los hiperescaladores podrían añadir 41 GW de capacidad de centros de datos de uso propio en todo el mundo entre 2026 y 2030. Para los fabricantes de transformadores, esto crea un requisito prospectivo vinculado a la entrega de grandes cargas eléctricas, más allá de las compras incrementales de servidores. La proyección se refiere a la capacidad que los hiperescaladores construirían y poseerían, lo que convierte los campus de uso propio en el canal de desarrollo relevante. A medida que los campus individuales avanzan hacia la energización, esta expansión proyectada puede convertirse en demanda de su infraestructura eléctrica.
Análisis de Impacto de las Restricciones*
| Restricción | Impacto (~) % en la Previsión de la CAGR | Relevancia Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Escasez mundial aguda de acero CRGO y largos plazos de entrega | -1.2% | India y Estados Unidos | Corto plazo (≤ 2 años) |
| Escalada de la volatilidad en los precios del aceite de transformadores y el cobre | -0.6% | Estados Unidos de América | Corto plazo (≤ 2 años) |
| Vulnerabilidades de ciberseguridad en transformadores digitales | -0.2% | Estados Unidos de América | Mediano plazo (2-4 años) |
| Inercia en los permisos para mejoras de subestaciones | -0.3% | Estado de California | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Escasez mundial aguda de acero CRGO y largos plazos de entrega
En su reglamento provisional de salvaguardia de septiembre de 2026, la Comisión Europea situó el suministro teórico de acero eléctrico de grano orientado (GOES, por sus siglas en inglés) de los productores de la UE en torno al 80% de la demanda para los grados que producían. No podían producir los grados de mayor calidad requeridos para los transformadores más eficientes energéticamente. En junio de 2025, la Asociación Nacional de Fabricantes Eléctricos y los cofirmantes comunicaron al Departamento de Comercio de EE. UU. que la disponibilidad limitada de GOES nacional y mundial contribuyó a la escasez generalizada de transformadores. El 5 de octubre de 2026, Cleveland-Cliffs anunció que su proyecto Butler Works planificado en Pensilvania ampliaría el volumen de producción de GOES hasta un 25% para apoyar la demanda de transformadores en EE. UU. El Ministerio de Energía de India informó de restricciones de acero laminado en frío de grano orientado (CRGO) y de componentes en marzo de 2026, junto con retrasos en el suministro de transformadores que afectaron a la implementación de subestaciones en Andhra Pradesh y Tamil Nadu.
Volatilidad creciente en los precios del aceite para transformadores y el cobre
Los movimientos en los precios de los materiales pueden dejar a los compradores de transformadores expuestos entre la cotización y el envío. El cobre en la LME promedió 4,51 USD por libra en 2025, frente a 4,15 USD en 2024, y cerró 2025 a 5,67 USD por libra, un 44% por encima de su cierre de 2024. Virginia Transformer afirma que puede cotizar a los clientes utilizando un índice de costes de insumos, comparando el mes de envío con el mes base de la cotización. Ese índice incluye cobre, aceite, otros materiales, componentes, mano de obra, gastos generales y un factor de beneficio relacionado con el aumento de costes. En su presentación de septiembre de 2026, el fabricante de transformadores estadounidense Forgent Power Solutions señaló que el cobre y otros materiales utilizados en sus productos pueden enfrentar fluctuaciones sustanciales en los precios de mercado. En las cotizaciones que utilizan el índice, el comprador asume los cambios en los costes de insumos entre el mes de cotización y el mes de envío, por lo que los movimientos del cobre y el aceite pueden alterar el coste del paquete de equipos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Potencia Nominal:
Las Unidades Pequeñas Lideran la Combinación de Transformadores de PotenciaLos transformadores pequeños de hasta 10 MVA fueron el mayor segmento de transformadores de potencia, con una participación del 42,24% en 2026, y se prevé que sean el segmento de mayor crecimiento, con una CAGR del 8,41% durante 2027-2032. En julio de 2025, ZESCO Limited de Zambia invitó a presentar ofertas para 6 transformadores de potencia trifásicos de 33/11 kV en 3 lotes con potencias nominales de 2,5 MVA, 5 MVA y 10 MVA. La especificación de tensión común agrupa varios requisitos de potencia en una sola licitación de servicios públicos, lo que muestra un papel para esta clase más allá de una única potencia nominal estándar. La cobertura de estas potencias nominales ofrece a un proveedor más lotes potenciales a los que optar dentro de la licitación de pequeña potencia.
Los transformadores grandes de más de 100 MVA se ilustran con la adjudicación de contrato del 27 de julio de 2026 de Power Grid Corporation of India Limited (POWERGRID) que cubre 13 unidades monofásicas de 500 MVA a 765/400/33 kV en India. El registro del contrato del Lote 7 estableció el 26 de agosto de 2028 como fecha de finalización. La ventana de aproximadamente 25 meses desde la adjudicación del contrato hasta la finalización convierte esto en un compromiso de suministro a largo plazo para un paquete de unidades grandes.



Por Tipo de Enfriamiento:
La Demanda de Enfriamiento por Aceite Abarca Proyectos de Servicios Públicos e IndustrialesLos transformadores enfriados por aceite representaron una participación del 72,32% del tamaño del mercado de transformadores en 2026 y se prevé que sean el segmento de mayor crecimiento, con una CAGR del 7,95% durante 2027-2032. En marzo de 2026, Enexis completó una licitación europea para transformadores de distribución rellenos de aceite y adjudicó contratos a 5 proveedores. La empresa de servicios públicos utilizó la licitación para asegurar la disponibilidad de estos componentes durante varios años. El acceso a un acuerdo de suministro plurianual con una empresa de servicios públicos, junto con la capacidad técnica del producto, define la posición de un proveedor en este flujo de demanda.
En junio y julio de 2026, SCHMACHTL entregó y ensambló el primero de 2 transformadores de potencia sumergidos en aceite con una potencia nominal de 150 MVA cada uno para voestalpine Stahl Donawitz GmbH en Austria. SGB Retrasib fabricó las unidades de 220/33 kV en Sibiu, Rumanía, para uso futuro en el suministro de energía del horno de arco eléctrico del cliente. Las dimensiones y el peso de la unidad hicieron que la coordinación entre el sitio de fabricación y la instalación receptora fuera una parte exigente de la entrega. El cuerpo principal de la primera unidad salió de Sibiu el 23 de junio de 2026, llegó al sitio del cliente el 1 de julio y fue ensamblado a finales de julio, aproximadamente 5 semanas después de su salida.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Fase:
La Escala Trifásica Satisface Necesidades de Reemplazo DiferenciadasLos transformadores trifásicos representaron una participación del 66,83% del mercado de transformadores en 2026 y se prevé que sean el segmento de mayor crecimiento, con una CAGR del 7,68% durante 2027-2032. En junio de 2025, POWERGRID adjudicó a Kanohar Electricals un paquete multirregional en India para 17 transformadores trifásicos con una potencia nominal de 500 MVA a 400/220/33 kV. La adjudicación también incluyó 2 unidades con una potencia nominal de 500 MVA a 400/230/33 kV y una de 315 MVA a 400/220/33 kV. El paquete agrupa 20 unidades en 3 configuraciones, por lo que una sola adjudicación puede requerir varias variantes de diseño de un mismo proveedor.
La guía de reemplazo de transformadores monofásicos en San Diego Gas & Electric considera la duración de la carga junto con la capacidad nominal de la placa de características. Su manual de diseño de julio de 2026 cubre equipos monofásicos de montaje en pedestal y en poste dentro del territorio de servicio de California de la empresa de servicios públicos. El manual mantiene una directriz del 1 de enero de 1998 que asume picos residenciales de 4 horas y comerciales de 8 horas. Sus guías de carga excluyen los problemas de tensión y dirigen al personal a Planificación de Distribución cuando los picos superan esas suposiciones. La capacidad nominal de la placa de características por sí sola no puede resolver una decisión de reemplazo cuando la duración de la carga de la conexión se aparta de esas suposiciones.
Por Tipo de Transformador:
La Expansión de Distribución Incluye la Conversión de Tensión de RedLos transformadores de distribución fueron el mayor segmento con el 61,2% de los ingresos en 2026 y se prevé que sean el segmento de mayor crecimiento, con una CAGR del 7,93% durante 2027-2032. En un informe del personal de agosto de 2025, la empresa de servicios eléctricos de Lake Worth Beach indicó que utilizaba cientos de transformadores de distribución cada año. Su recomendación de adquisición abarcó mantenimiento, reemplazo de unidades averiadas y conversión de 4,16 kV a 26,4 kV. Esa combinación vincula las especificaciones de los equipos a un cambio planificado en la tensión de la red, así como al reemplazo de las unidades existentes. La conversión de red puede crear un programa de equipos adaptados a la tensión dentro de un área de servicio existente, añadiendo un mecanismo de demanda más allá del reemplazo de unidades averiadas.
Los transformadores de potencia sirven a la expansión de la red de transmisión a través de equipos de alta capacidad especificados para la transferencia masiva. En junio de 2025, Hitachi Energy India recibió un pedido de POWERGRID para 30 transformadores monofásicos, cada uno con una potencia nominal de 765 kV y 500 MVA. La transmisión a mayor tensión permite la transferencia masiva a larga distancia con menos líneas y menores requisitos de terreno. Hitachi Energy India indicó que los plazos de entrega están alineados con los planes de construcción de la red de transmisión de POWERGRID, lo que vincula el calendario del proveedor al programa de construcción del comprador.
Por Usuario Final:
Los Programas de Servicios Públicos y los Sistemas Industriales Configuran la DemandaLas empresas de servicios eléctricos fueron el mayor segmento de usuario final con el 49,95% de los ingresos en 2026 y se prevé que sean el segmento de mayor crecimiento, con una CAGR del 8,38% durante 2027-2032. Oncor anunció un plan de capital base de aproximadamente 47,5 mil millones de USD para infraestructura de transmisión y distribución en Texas para 2026-2030. El plan incluyó grandes proyectos de transmisión con las aprobaciones regulatorias necesarias o elegibilidad para el Plan de Confiabilidad de la Cuenca Pérmica, mientras que las grandes conexiones comerciales e industriales requerían hitos de desarrollo específicos. Esas condiciones de inclusión hacen que la madurez del proyecto sea comercialmente relevante, porque la oportunidad de equipos depende de qué trabajos de red y conexión califican para su ejecución.
Los usuarios industriales introducen requisitos de energía específicos del proceso, ilustrados por un pedido de sistema de Alimentación Directa reservado por el negocio de Conversión y Almacenamiento de Energía de GE Vernova en 2025 para el proyecto de horno de Nippon Steel de Tenova. El proyecto en Yawata, Japón, especificó 2 transformadores con una potencia nominal de 33 kV y 180 MVA cada uno para operación en paralelo dentro de un paquete más amplio de Alimentación Directa y balance de planta. El contrato de GE Vernova abarcó ingeniería, entrega y supervisión de instalación, con Tenova como proveedor del horno y Nippon Steel como usuario final industrial. Combinar transformadores con ingeniería y supervisión de instalación amplía la responsabilidad del paquete de energía de proceso más allá de la fabricación de equipos.
Análisis Geográfico
Mercado de Transformadores de Asia-Pacífico
Asia-Pacífico representó una participación del 53,37% del tamaño del mercado de transformadores en 2026 y se prevé que sea la región de mayor crecimiento, con una CAGR del 8,51% durante 2027-2032. En octubre de 2025, Hitachi Energy anunció que suministraría transformadores de 1.100 kV para la subestación elevadora de 1.000 kV en la fase II del proyecto de la Central Eléctrica de Nanyang en la provincia de Henan, China. Taiwan Power Company operaba 627 subestaciones en toda Taiwán a finales de 2025. Los proveedores orientados a empresas de servicios públicos pueden atender una base de red establecida, así como proyectos de generación individuales, lo que otorga a su oportunidad regional una base más amplia que la construcción de nuevas centrales eléctricas por sí sola.
En América del Norte, Eaglerise Renewable Energy (USA) Inc., una filial de Eaglerise, inauguró su planta en Fort Worth, Texas, para la producción local de transformadores de distribución el 22 de octubre de 2025. En Europa, la orientación de la Comisión Europea de junio de 2025 recomendó la inversión anticipatoria en redes, incluidos los trabajos preparatorios para ampliar las subestaciones para futuras necesidades de capacidad. En los Países Bajos, el plan de Enexis de marzo de 2026 para adiciones anuales de transformadores de distribución vinculó su refuerzo de red a la creciente demanda de capacidad de transporte. La fabricación local en Estados Unidos y las adiciones de red planificadas en los Países Bajos abordan diferentes aspectos de la disponibilidad de equipos. La preparación anticipatoria de subestaciones añade un tercer requisito, porque los equipos y el espacio de red deben estar disponibles conjuntamente para una adición de capacidad.
En América del Sur, el Operador Nacional do Sistema Elétrico (ONS), el operador del sistema eléctrico nacional de Brasil, recomendó 24.314 MVA de capacidad adicional de transformadores en subestaciones nuevas y existentes en su plan PAR/PEL 2025 para 2026-2030. En septiembre de 2025, PROINVERSIÓN de Perú adjudicó 4 proyectos de transmisión y subestaciones en Arequipa, Lima, Apurímac y Puno, con beneficios esperados para 2,3 millones de personas. En Oriente Medio y África, Eskom informó de 4.000 MVA de capacidad de transformadores de transmisión instalada y puesta en servicio en Sudáfrica durante el ejercicio fiscal 2026, que finalizó el 31 de marzo de 2026. En Ghana, la invitación de septiembre de 2026 de Ghana Grid Company abarcó la provisión de bahías de alimentación y la instalación de transformadores en la Subestación de Elubo, con ofertas con fecha límite el 3 de noviembre de 2026. Solo la invitación de Ghana tiene una fecha límite de oferta, mientras que la recomendación de Brasil y la adjudicación de Perú se encuentran en etapas anteriores o posteriores del ciclo del proyecto y la cifra de Eskom reporta capacidad ya en servicio.
Ediciones regionales
Todas las regiones
Marco Regulatorio y Perspectivas
La comparación examina las vías de cumplimiento normativo de transformadores en jurisdicciones seleccionadas desde la perspectiva de los fabricantes que suministran equipos a empresas de servicios públicos. Los productos cubiertos van desde transformadores de distribución sujetos a programas nacionales hasta diseños más amplios de transformadores de potencia bajo normas de ecodiseño y eficiencia. Las fechas de cumplimiento fijas crean una decisión de fabricación diferente a la de una evaluación regulatoria que considera si una medida existente necesita ajuste.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | Alemania | China | Brasil |
|---|---|---|---|---|
| Autoridad principal | Departamento de Energía de EE. UU. | Autoridades estatales de vigilancia del mercado, con el apoyo del Instituto Federal de Investigación y Pruebas de Materiales | Departamentos locales de regulación del mercado | Inmetro |
| Instrumentos clave o dirección | 10 CFR 431.196; norma en vigor desde el 8 de julio de 2024, con cumplimiento de la norma enmendada a partir del 23 de abril de 2029 | Ecodiseño de transformadores de la UE, modificado por el Reglamento (UE) 2019/1783; requisitos de Nivel 2 | GB 20052-2024, en vigor desde el 1 de febrero de 2025 | Ordenanza Interministerial N.° 3/2023; evaluación de la Portaria Inmetro N.° 382/2021 en la agenda 2026-2027 |
| Efecto comercial | Diseños de menores pérdidas específicos por categoría para transformadores de distribución cubiertos | Transformadores de potencia cubiertos con una potencia nominal de al menos 1 kVA para redes de 50 Hz o uso industrial; flexibilidad limitada de reemplazo de Nivel 1 | Valores mínimos de eficiencia y grados para transformadores de potencia cubiertos | Cumplimiento de eficiencia para transformadores de distribución con aislamiento líquido |
| Atractivo actual de la política | Medio | Alto | Medio | Medio |
| Dirección futura del atractivo de la política | En endurecimiento | Sin cambios | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | ||||
Los requisitos de diseño de Estados Unidos avanzan hacia menores pérdidas específicas por categoría en la fecha de cumplimiento de 2029, mientras que la solicitud de información del DOE de junio de 2026 está cerrada a comentarios y no propone ninguna enmienda. La norma de ecodiseño de la UE que aplica Alemania permite que un reemplazo uno a uno que cumpla los requisitos de un transformador de potencia mediano con costes de instalación desproporcionados cumpla únicamente los requisitos de Nivel 1, lo que otorga flexibilidad dentro del régimen establecido de Nivel 2. El marco de eficiencia de China mantiene una condición de entrada basada en el rendimiento, mientras que la agenda 2026-2027 de Brasil evalúa la medida existente sin comprometerse con una enmienda. Los fabricantes pueden organizar los cambios de diseño en torno a una obligación de cumplimiento programada, mientras tratan una revisión como una decisión separada sobre posibles requisitos futuros.
Etapas de la Cadena de Valor
La cadena de valor compara el suministro de materiales, la producción de componentes y la fabricación de transformadores completos, donde diferentes proveedores obtienen ingresos de etapas sucesivas. En agosto de 2026, Hitachi Energy anunció una inversión de 300 millones de USD en China para ampliar la capacidad de fabricación de transformadores de potencia y componentes, incluida una fábrica de transformadores de potencia en Hefei, provincia de Anhui.[2] Anunciar la capacidad de componentes junto con una fábrica de transformadores indica que el suministro de componentes se está ampliando junto con la producción de unidades completas.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Suministro de acero eléctrico | Productores de acero eléctrico como BaoSteel | Ventas de acero eléctrico | El suministro de materiales debe coincidir con las necesidades de producción aguas abajo | Desarrollar fuentes de materiales calificados alternativos |
| Fabricación de componentes críticos | Fabricantes de componentes para transformadores como Hitachi Energy | Ventas de componentes a fabricantes de transformadores | La capacidad de componentes puede rezagarse respecto a la expansión de unidades completas | Coordinar la expansión de componentes con los requisitos de ensamblaje |
| Fabricación y suministro de transformadores | Fabricantes de transformadores para sistemas de potencia como Siemens Energy y proveedores de transformadores para hornos como Hitachi Energy | Ventas de equipos de transformadores completos | Requisitos de fabricación específicos por aplicación | Asignar capacidad de producción por aplicación de transformador |
| Fuente: Mordor Intelligence | ||||
Los proveedores de componentes pueden capturar valor en múltiples fabricantes de equipos, mientras que los proveedores de unidades completas obtienen ingresos al entregar el transformador configurado para su aplicación. Las fuentes de materiales calificados y la expansión coordinada de componentes abordan diferentes cuellos de botella, por lo que cualquiera de las respuestas puede dejar otra etapa de producción restringida. Hitachi Energy suministra componentes a otros fabricantes y también construye transformadores completos, por lo que sus decisiones sobre capacidad de componentes determinan cuánto suministro pueden contar otros fabricantes.
Panorama Competitivo
Concentración del Mercado
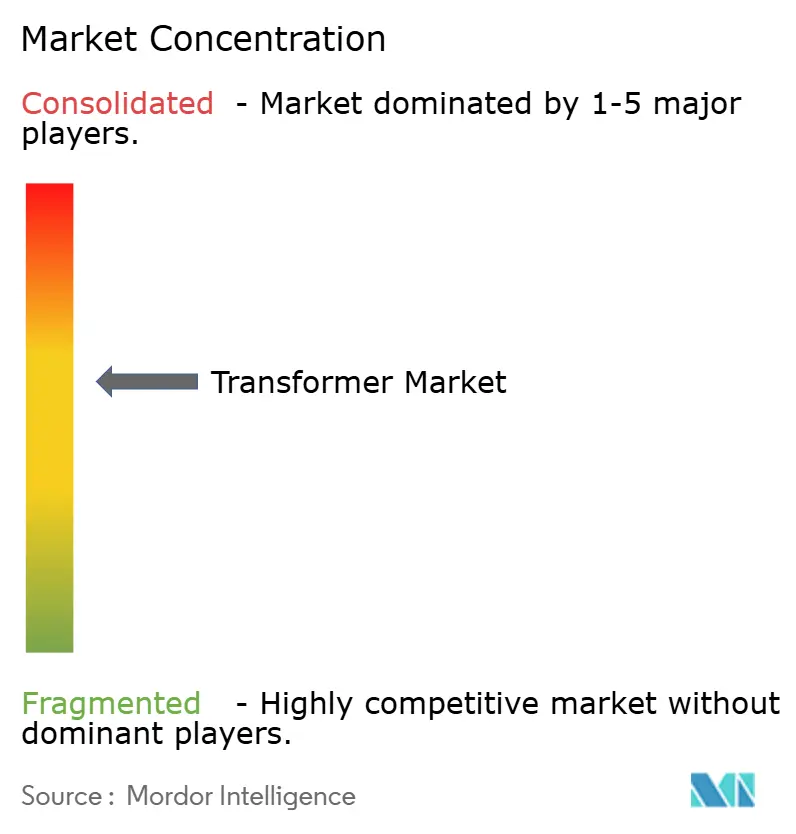
La competencia está moderadamente fragmentada entre las aplicaciones de equipos, con fabricantes establecidos y empresas especializadas en transformadores que atienden diferentes requisitos de los compradores. Siemens Energy AG, ABB Ltd, GE Vernova Inc., Mitsubishi Electric Corp. y Schneider Electric SE participan en este campo de proveedores diferenciado. Siemens Energy inició las obras de ampliación de su fábrica de transformadores grandes en Núremberg el 5 de septiembre de 2025, con planes de aproximadamente 16.000 metros cuadrados adicionales y aproximadamente un 50% más de capacidad de fábrica, con el nuevo espacio previsto para 2028.[3] El intervalo entre el inicio de las obras y la disponibilidad planificada convierte esta expansión en una respuesta de suministro futura, que ofrece un alivio limitado para los requisitos de equipos que deben satisfacerse de inmediato.
ABB completó su adquisición de Specialtrasfo el 1 de julio de 2026, añadiendo transformadores especializados para aplicaciones industriales. Mitsubishi Electric finalizó las ventas de sus transformadores de distribución en Japón el 28 de enero de 2026, citando una transferencia de negocio, mientras que ofrece transformadores elevadores de generador y autotransformadores trifásicos y monofásicos para transmisión de energía. Schneider Electric suministra transformadores secos encapsulados en resina para distribución de energía en interiores y exteriores, incluidos modelos monofásicos y trifásicos. La adquisición de ABB amplía su oferta industrial, mientras que la salida de ventas en Japón de Mitsubishi Electric reduce una línea de distribución junto con su negocio separado de transmisión de energía, por lo que estos cambios de cartera afectan a diferentes aplicaciones en lugar de a una gama compartida.
El 10 de marzo de 2026, GE Vernova anunció una instalación de aproximadamente 200 millones de USD en Hai Phong, Vietnam, principalmente para grandes transformadores de potencia utilizados en proyectos de corriente continua de alta tensión (HVDC). Se esperaba que las operaciones completas comenzaran en 2028, sujeto a aprobaciones regulatorias. El enfoque de la instalación en HVDC aborda una aplicación de transmisión específica en lugar de proporcionar capacidad de fabricación intercambiable para todos los tipos de transformadores. El nuevo espacio de Siemens Energy en Núremberg y las operaciones completas de GE Vernova en Hai Phong se esperaban ambas para 2028, concentrando estas adiciones planificadas en el mismo año en lugar de establecer un aumento inmediato en el suministro disponible de transformadores grandes.
Líderes del Sector de Transformadores
-
Siemens Energy AG
-
ABB Ltd
-
GE Vernova Inc.
-
Mitsubishi Electric Corp.
-
Schneider Electric SE
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Transformadores Empresas cubiertas en este informe
- ABB Ltd
- Siemens Energy AG
- Hitachi Energy Ltd
- GE Vernova Inc.
- Schneider Electric SE
- Mitsubishi Electric Corp.
- Toshiba Corp.
- Hyosung Heavy Industries
- HD Hyundai Electric
- CG Power & Industrial Solutions
- Bharat Heavy Electricals Ltd
- LS Electric Co.
- Eaton Corporation plc
- Fuji Electric Co.
- TBEA Co. Ltd
- Prolec-GE Waukesha, Inc.
- SGB-SMIT Group
- Voltamp Transformers Ltd
- Daihen Corp.
- NARI Group Corporation
Oportunidades Clave para los Participantes del Mercado
Las oportunidades comparan el suministro estandarizado de transformadores de distribución para Maharashtra State Electricity Distribution Co. Ltd. (MSEDCL) en India, basándose en sus licitaciones de octubre de 2026. Los requisitos anunciados combinan grandes lotes de equipos de 11/22 kV con un diseño interior de Nivel 2 de Eficiencia Energética (EEL-II) separado, lo que convierte el rendimiento eléctrico y de pérdidas repetible en la necesidad central del comprador. Los fabricantes de equipos originales (OEM) pueden atender esta necesidad mediante la producción de los diseños y accesorios especificados, sujeto a las condiciones de historial de suministro, fábrica y certificación de cada aviso.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Barrera principal | Probables beneficiarios |
|---|---|---|---|---|---|
| Suministro de transformadores de distribución de 100 kVA | La licitación de octubre de 2026 anuncia 7.473 unidades a 11 kV y 577 a 22 kV, con ofertas con fecha límite el 26 de octubre de 2026 | MSEDCL, Maharashtra | Oferta con diseños adaptados a 11 kV y 22 kV | Condición de OEM; credenciales BIS/BEE aplicables; suministro similar o de mayor potencia nominal a empresas de servicios públicos, franquiciados o empresas del sector público; oferta mínima del 20% del artículo | OEM de transformadores de distribución calificados |
| Transformadores especiales de 11 kV con accesorios | La licitación de octubre de 2026 anuncia 1.700 unidades, con ofertas con fecha límite el 27 de octubre de 2026 | MSEDCL, Maharashtra | Alinear el paquete completo de diseño y accesorios con la especificación de la empresa de servicios públicos | OEM con fábrica en India; licencia BIS aplicable; suministro similar o de mayor potencia nominal a empresas de servicios públicos, franquiciados o empresas del sector público; oferta mínima del 20% del artículo | OEM calificados con fábricas en India |
| Unidades trifásicas interiores de 22/0,433 kV, 200 kVA, con devanados de cobre, núcleos CRGO, enfriamiento ONAN y rendimiento EEL-II (Star-II) | La licitación de octubre de 2026 anuncia 306 unidades, con ofertas con fecha límite el 30 de octubre de 2026 | MSEDCL, Maharashtra | Demostrar el rendimiento de pérdidas especificado y el diseño eléctrico | Condición de OEM; credenciales BIS/BEE aplicables; experiencia de suministro similar o de mayor potencia nominal EEL-I o EEL-II; oferta mínima del 20% del artículo | OEM de transformadores de distribución de alta eficiencia energética calificados |
| Fuente: Mordor Intelligence | |||||
Las cantidades anunciadas pueden cambiar según los requisitos del sitio, mientras que cada artículo cotizado debe cubrir al menos el 20% de su cantidad anunciada. En la licitación EEL-II, los licitadores deben haber ejecutado pedidos que cubran el 30% de la cantidad anunciada del artículo durante los 3 ejercicios fiscales anteriores. Este umbral de historial de suministro convierte las entregas comparables documentadas en una condición de entrada, por lo que un diseño de producto coincidente por sí solo no otorga a un nuevo proveedor acceso al requisito de la empresa de servicios públicos.
Desarrollos recientes de la industria en Mercado de Transformadores
- Ago 2026: Hitachi Energy anunció una inversión de 300 millones de USD en China para ampliar la capacidad de fabricación de transformadores de potencia y componentes, incluida una fábrica de transformadores de potencia en Hefei, provincia de Anhui.
- Jul 2026: ABB completó su adquisición de Specialtrasfo, añadiendo transformadores especializados para aplicaciones industriales a su oferta.
- Feb 2026: GE Vernova completó la adquisición del 50% restante de participación en Prolec GE de Xignux por 5,28 mil millones de USD, tras recibir las aprobaciones regulatorias requeridas.
Mercado de Transformadores Alcance del informe y metodología de investigación
Definición del Mercado y Cobertura
El mercado mundial de transformadores mide el gasto anual en equipos de transformadores eléctricos vendidos para su uso en redes eléctricas y sitios de uso final en todo el mundo. Abarca las ventas a empresas de servicios eléctricos, usuarios industriales, comerciales y residenciales.
Exclusiones del alcance: Se excluyen los servicios posventa, los ingresos por proyectos de ingeniería, adquisición y construcción, los equipos de maniobra y los cables, así como los insumos para transformadores vendidos por separado, incluidos el acero CRGO, el cobre y el aceite para transformadores.
Descripción General de la Segmentación
- Por Potencia Nominal
- Grande (más de 100 MVA)
- Mediano (10 a 100 MVA)
- Pequeño (hasta 10 MVA)
- Por Tipo de Enfriamiento
- Enfriado por Aire
- Enfriado por Aceite
- Por Fase
- Monofásico
- Trifásico
- Por Tipo de Transformador
- Potencia
- Distribución
- Por Usuario Final
- Empresas de Servicios Eléctricos (incluye Renovables, No Renovables y Transmisión y Distribución)
- Industrial
- Comercial
- Residencial
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Países de la ASEAN
- Australia y Nueva Zelanda
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Chile
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Emiratos Árabes Unidos
- Sudáfrica
- Egipto
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental utiliza fuentes como el Informe de Resiliencia de Transformadores de Gran Potencia del Departamento de Energía de EE. UU. para examinar los tipos de transformadores, los insumos de fabricación, las restricciones de entrega y la demanda de reemplazo, y el informe Construyendo la Red de Transmisión del Futuro de la Agencia Internacional de Energía para evaluar la expansión de la red, los plazos de entrega de transformadores y los precios de los equipos. Las Perspectivas Energéticas Internacionales de la Administración de Información Energética de EE. UU. proporcionan escenarios regionales de demanda y capacidad eléctrica, mientras que un estudio de acceso abierto en Transformers Magazine mapea la demanda de transformadores de potencia y la capacidad de fabricación en distintos países.
Los informes anuales de las empresas, las presentaciones regulatorias, los materiales para inversores y la cobertura de prensa de reputación proporcionan evidencia complementaria sobre la combinación de productos, la capacidad de producción, los pedidos de equipos y los mercados de clientes. Estas fuentes son ilustrativas y no exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas y encuestas estructuradas incluirían fabricantes de transformadores, equipos de adquisición y planificación de redes de empresas de servicios públicos, compradores industriales, distribuidores y especialistas regionales de la industria, con preguntas adaptadas a su conocimiento operativo directo. Los encuestados verificarían los hallazgos secundarios sobre especificaciones de equipos, plazos de envío, precios, combinación de compradores, demanda regional y capacidad de los proveedores, al tiempo que aclararían si las ventas reportadas representan transformadores completos o contratos de proyectos más amplios. Cuando la evidencia sea contradictoria o un segmento carezca de cobertura, los analistas registrarían la brecha, buscarían seguimiento específico y triangularían el hallazgo con registros de licitaciones, divulgaciones de empresas e indicadores de red independientes antes de incorporarlo al modelo.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 34% | Directores ejecutivos (CXO): 20% | APAC: 45% |
| Nivel medio: 46% | Líderes funcionales/de unidad: 35% | EMEA: 30% |
| Empresas más pequeñas: 20% | Gerentes: 45% | Américas: 25% |
Dimensionamiento del Mercado y Previsión
El modelo estima las ventas anuales mundiales de fabricantes o mayoristas de transformadores de potencia y distribución completos, y luego organiza el valor por potencia nominal, enfriamiento, fase, tipo de transformador, comprador y geografía. Una estimación de arriba hacia abajo comienza con el gasto en equipos y las condiciones de oferta y demanda por región principal, utilizando indicadores como los planes de capital de las empresas de servicios públicos y las licitaciones de transformadores, la inversión en redes y los programas de reemplazo, las adiciones de energías renovables, la demanda de electricidad y las conexiones de centros de datos y carga para establecer los niveles de demanda y el calendario. Los analistas aplican análisis de escenarios a estos impulsores y sus retrasos de adquisición, y luego verifican los totales seleccionados con comprobaciones de abajo hacia arriba, como los precios de venta de transformadores muestreados multiplicados por los volúmenes de envío y los totales de proveedores o distribuidores. Las observaciones incompletas se señalan, se delimitan con evidencia de productos o regiones comparables y no se tratan como un nuevo total de mercado. Las participaciones de los segmentos se construyen a partir de las combinaciones de productos y clientes disponibles en las divulgaciones de las empresas, las especificaciones de licitaciones, los registros comerciales y de servicios públicos y la evidencia regional, con las ventas de transformadores contadas una vez al valor del equipo y distribuidas entre las clasificaciones aplicables. Los encuestados primarios verificarían la razonabilidad de cada impulsor principal, los supuestos de precios y envíos, y los cambios de previsión por segmento y región, con los desacuerdos materiales que provocarían aclaraciones específicas y revisión de escenarios.
Ciclo de Validación y Actualización de Datos
Los analistas triangularon las divulgaciones de los proveedores, los registros de licitaciones y de empresas de servicios públicos, la investigación de la industria y los indicadores independientes de electricidad y redes, verificando que cada medida coincida con el límite del mercado, el año, la geografía y la base de equipos. Investigan los valores atípicos, reconcilian las diferencias inexplicables entre fuentes y revisan si los valores de los segmentos y los totales regionales se alinean con la estimación del mercado antes de que un segundo analista verifique los cálculos, las citas y la coherencia narrativa. Las brechas materiales o las especificaciones contradictorias desencadenan el recontacto con los encuestados cuando es factible. El conjunto de datos se actualiza anualmente, se revisa entre ciclos cuando eventos materiales cambian la demanda, los precios, la capacidad o el comercio, y se verifica nuevamente con la evidencia más reciente disponible antes de la entrega, con las anomalías resueltas antes de la aprobación final.
Dimensionamiento del Mercado de Transformadores de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. El mercado mundial de transformadores mide el gasto anual en equipos de transformadores eléctricos vendidos para su uso en redes eléctricas y sitios de uso final en todo el mundo.
Los principales factores de diferencia incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. Una estimación de arriba hacia abajo comienza con el gasto en equipos y las condiciones de oferta y demanda por región principal, utilizando indicadores como los planes de capital de las empresas de servicios públicos y las licitaciones de transformadores, la inversión en redes y los programas de reemplazo, las adiciones de energías renovables, la demanda de electricidad y las conexiones de centros de datos y carga para establecer los niveles de demanda y el calendario.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 74,7 mil millones de USD (2027) | |
| Editorial de Investigación Global A | 65,7 mil millones de USD (2026) | En su base de 2026, esta estimación es un 12,0% inferior al valor de este informe para 2027 de 74,7 mil millones de USD, 1 año después. La estimación utiliza un año de medición anterior y establece una trayectoria de crecimiento de previsión más lenta hasta 2033. |
| Consultora Global B | 89,34 mil millones de USD (2030) | En su base de 2030, esta estimación es un 19,6% superior al valor de este informe para 2027 de 74,7 mil millones de USD, 3 años antes. La estimación corresponde a un año de previsión posterior, lo que permite un crecimiento adicional del mercado después de la medición del año actual de este informe. |
Los analistas de Mordor Intelligence triangulan las divulgaciones de los proveedores, los registros de licitaciones y de empresas de servicios públicos, la investigación de la industria y los indicadores independientes de electricidad y redes, verificando que cada medida coincida con el límite del mercado, el año, la geografía y la base de equipos.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de transformadores y el crecimiento esperado?
Se valoró en 69,66 mil millones de USD en 2026. Las previsiones lo sitúan en 74,7 mil millones de USD en 2027 y 107,6 mil millones de USD en 2032, con una CAGR del 7,58% durante 2027-2032.
¿Qué fuerzas están expandiendo la demanda de transformadores?
La modernización de redes, las conexiones de energías renovables, la infraestructura de carga y las necesidades de capacidad de centros de datos respaldan la demanda, incluidos los programas de red en Estados Unidos y las conexiones de energías renovables en Sudáfrica.
¿Qué tipo de transformador lidera los ingresos por equipos?
Los transformadores de distribución representaron el 61,2% de los ingresos en 2026 y se prevé que crezcan a una CAGR del 7,93% durante 2027-2032.
¿Qué empresas son los principales proveedores de transformadores?
Los principales proveedores incluyen Siemens Energy AG, ABB Ltd, GE Vernova Inc., Mitsubishi Electric Corp. y Schneider Electric SE. Mitsubishi Electric finalizó las ventas de transformadores de distribución en Japón el 28 de enero de 2026, mientras ofrece transformadores elevadores de generador y autotransformadores.
¿Cuál es la principal restricción en las entregas de transformadores?
El acero y los componentes restringidos pueden retrasar el suministro de equipos. En marzo de 2026, el Ministerio de Energía de India informó de retrasos en el suministro de transformadores que retrasaron la implementación de subestaciones en Andhra Pradesh y Tamil Nadu.
¿Qué región lidera la demanda de transformadores?
Asia-Pacífico representó el 53,37% de los ingresos en 2026 y se prevé que sea la región de mayor crecimiento, con una CAGR del 8,51% durante 2027-2032.