
Tamaño y Participación del Mercado de Unidades de Anillo Principal (RMU)
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 3.08 Mil millones de dólares |
| Tamaño del Mercado (2031) | 4.26 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 6.72 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
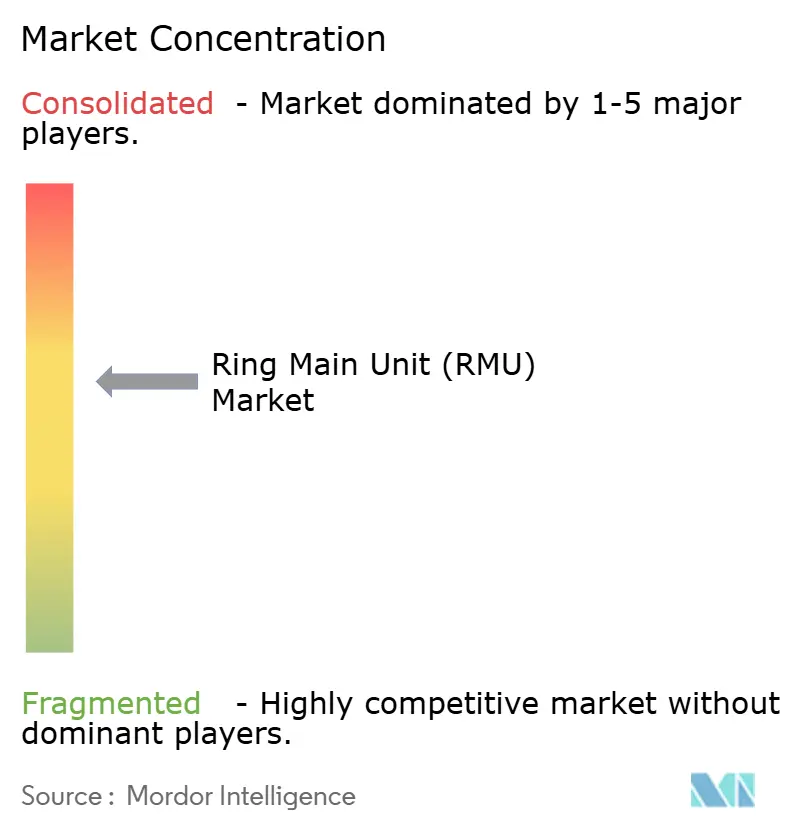
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Unidades de Anillo Principal (RMU) por Mordor Intelligence
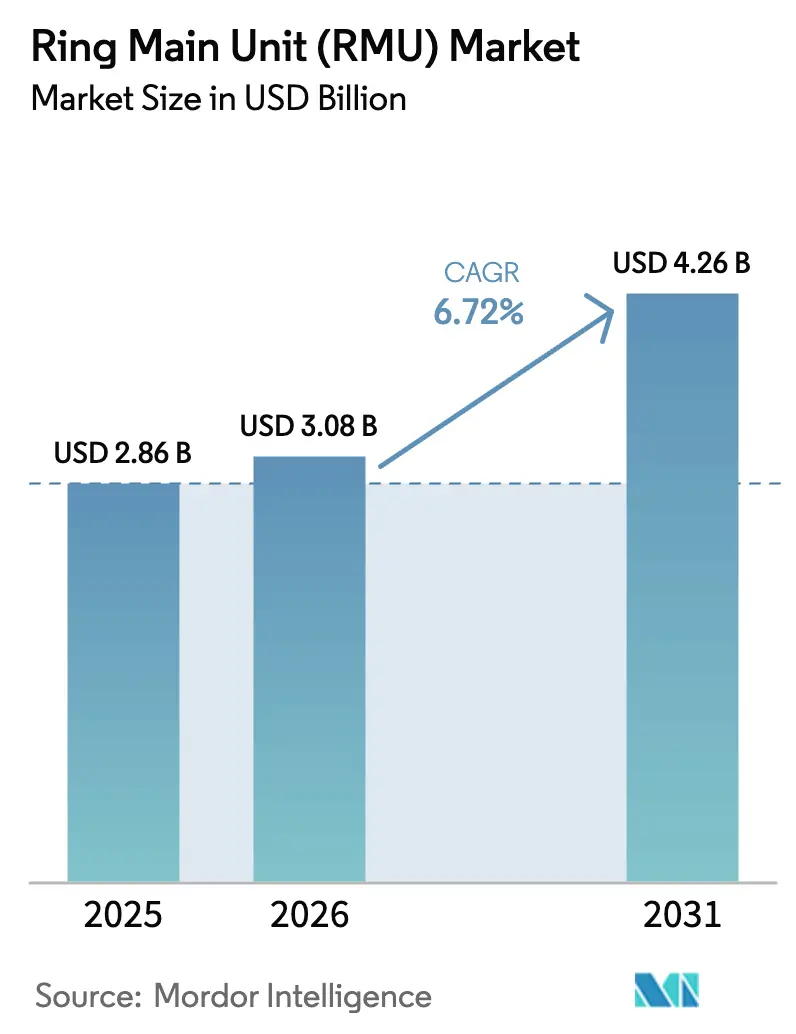
El tamaño del mercado de unidades de anillo principal alcanza USD 3,08 mil millones en 2026 y se prevé que crezca hasta USD 4,26 mil millones en 2031 a una CAGR del 6,72%, lo que subraya cómo la arquitectura de distribución de media tensión está pivotando hacia el aislamiento libre de SF₆, la automatización digital y la preparación para la generación distribuida. Las plataformas aisladas en gas aún dominan los ingresos debido a las bases instaladas de larga duración; sin embargo, las inminentes prohibiciones regulatorias, en particular el Reglamento F-Gas (UE) 2024/573, están redirigiendo los presupuestos de investigación y adquisición hacia tecnologías de vacío y dieléctricas sólidas. Al mismo tiempo, las empresas de servicios públicos de América del Norte despliegan subestaciones secundarias conformes con IEC 61850 para cumplir los objetivos de SAIDI bajo NERC, mientras que las megaciudades de Asia-Pacífico entierran alimentadores para liberar espacio superficial y reducir las averías relacionadas con tormentas. El comportamiento de los usuarios finales refleja estos cambios: las empresas de distribución actualizan activos envejecidos para reforzar las redes, los desarrolladores de energías renovables especifican lazos colectores de media tensión para parques solares y eólicos, y los propietarios de centros de datos a hiperescala exigen una disponibilidad del 99,995%. La intensidad competitiva es moderada, con los cinco principales proveedores controlando aproximadamente el 55% de los ingresos globales de 2025, pero la fabricación localizada por parte de competidores chinos comprime los márgenes en las regiones sensibles al precio.
Conclusiones Clave del Informe
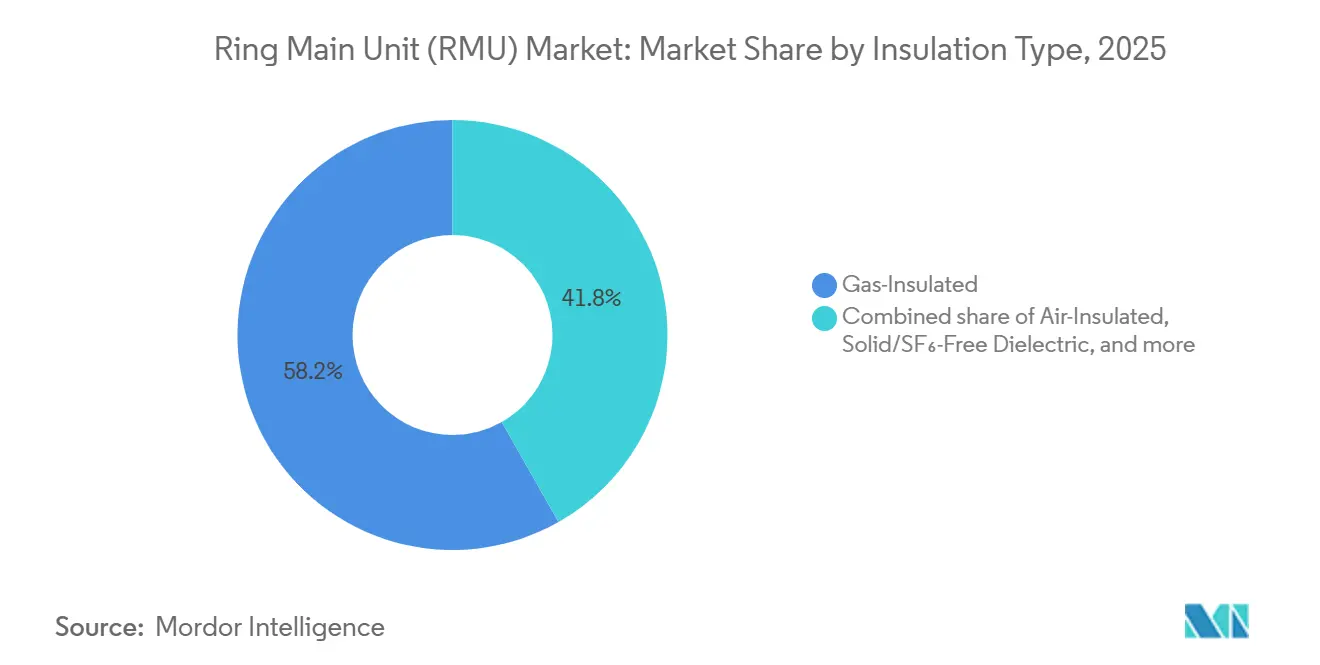
- Por tipo de aislamiento, las configuraciones aisladas en gas captaron el 58,2% de los ingresos de 2025, mientras que las variantes sólidas y libres de SF₆ se proyectan para expandirse a una CAGR del 9,5% hasta 2031.
- Por instalación, las unidades exteriores mantuvieron una participación del 57,5% en 2025, mientras que los diseños interiores se prevé que se componen a una tasa del 8,4% hasta 2031.
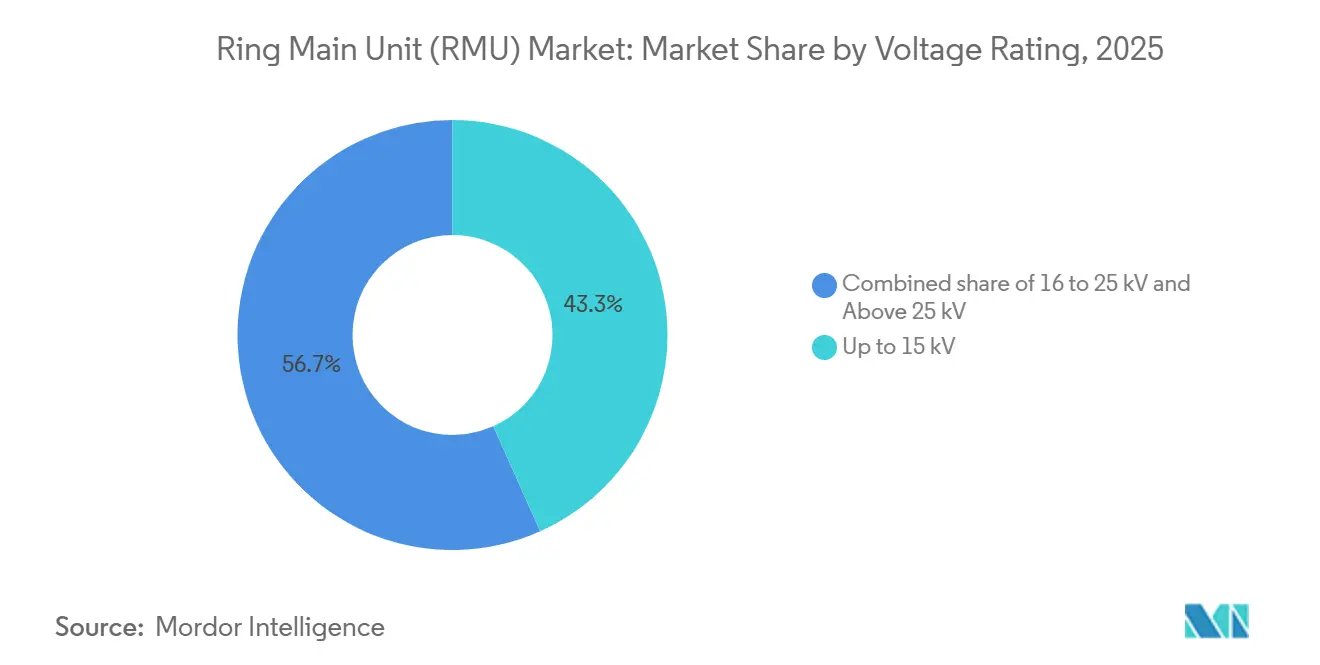
- Por clasificación de voltaje, el segmento de hasta 15 kV representó el 43,3% de la demanda de 2025, pero la clase de más de 25 kV está prevista para crecer al 7,7% hasta 2031.
- Por nivel de automatización, las RMU convencionales operadas manualmente comprendieron el 77,7% de los envíos de 2025, aunque las variantes inteligentes y motorizadas registrarán una CAGR del 9,0% hasta 2031.
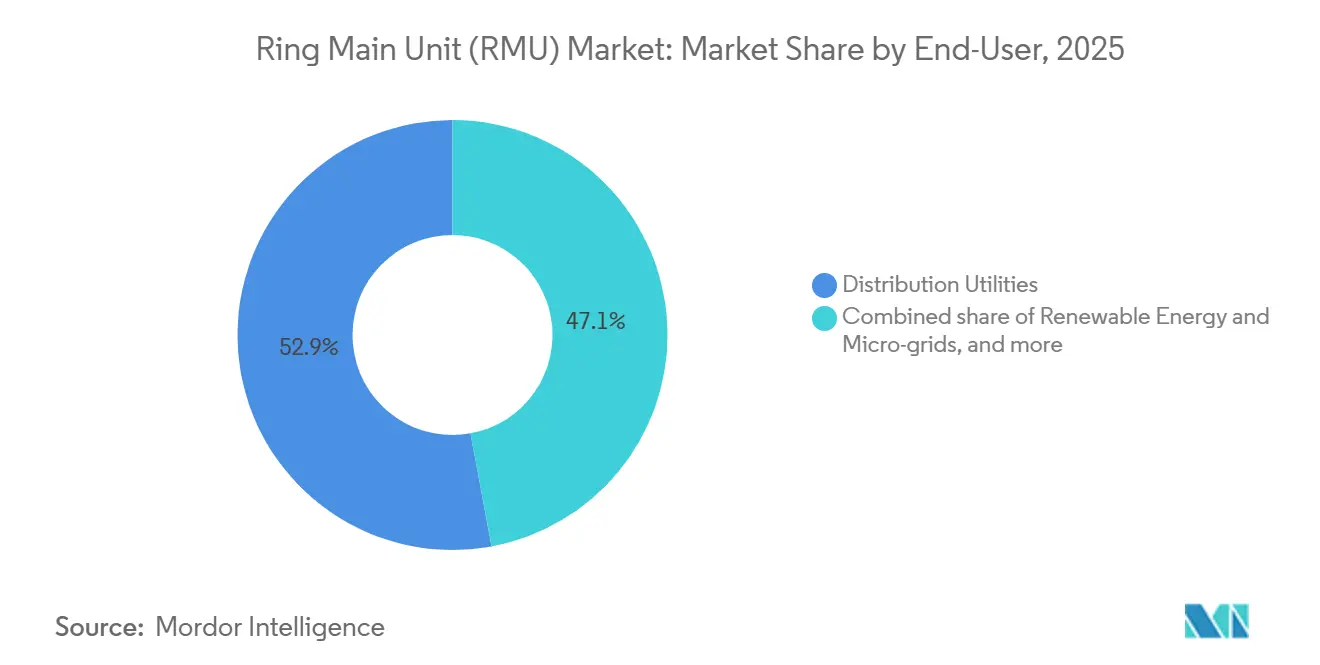
- Por usuario final, las empresas de distribución controlaron el 52,9% de los ingresos de 2025, mientras que la energía renovable y las microrredes representan el segmento de mayor crecimiento con una CAGR del 8,8%.
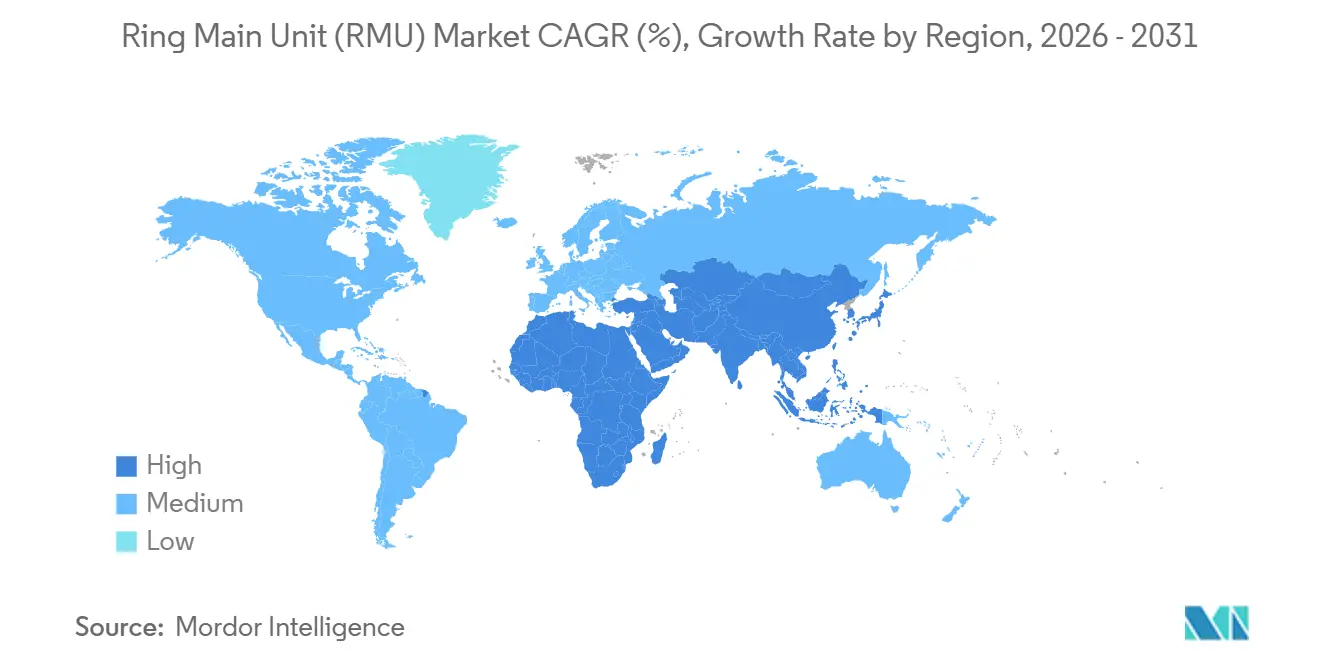
- Por geografía, Asia-Pacífico lideró con el 43,2% de las ventas de 2025 y se espera que avance a una CAGR del 8,4% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Unidades de Anillo Principal (RMU)
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Adopción de RMU Libre de SF₆ Acelerada por la Eliminación Progresiva del Reglamento F-Gas de la UE | 1.8% | Europa, América del Norte, APAC (Japón, Corea del Sur) | Mediano plazo (2-4 años) |
| Modernización de la Distribución Subterránea Urbana en Megaciudades de Asia | 1.5% | Núcleo APAC (China, India, ASEAN), extensión a Oriente Medio | Largo plazo (≥ 4 años) |
| Inversiones en Automatización de Redes por Parte de Empresas de Servicios Públicos de América del Norte | 1.2% | América del Norte, Europa | Mediano plazo (2-4 años) |
| Circuitos Colectores de Media Tensión en Parques de Energías Renovables | 1.0% | Global, con concentración en APAC, Europa, América del Norte | Largo plazo (≥ 4 años) |
| Programas de Modernización de Sub-Transmisión en los Estados del CCG | 0.7% | Oriente Medio (EAU, Arabia Saudita, Catar, Kuwait) | Corto plazo (≤ 2 años) |
| Alta Demanda de Fiabilidad por Parte de Centros de Datos a Hiperescala | 0.6% | América del Norte, Europa, APAC (Singapur, Hong Kong) | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Adopción de RMU Libre de SF₆ Acelerada por la Eliminación Progresiva del Reglamento F-Gas de la UE
El Reglamento (UE) 2024/573 prohíbe los equipos de conmutación aislados con SF₆ de hasta 24 kV a partir de enero de 2026 y de hasta 52 kV en enero de 2030, obligando a las empresas de servicios públicos a migrar hacia interruptores de vacío y dieléctricos sólidos.[1]Comisión Europea, "Reglamento (UE) 2024/573," europa.eu Proveedores como ABB y Eaton ya han comercializado RMU libres de SF₆ que replican clasificaciones de cortocircuito de 25 kA eliminando los gases fluorados. Los costes de certificación para los técnicos que manejan equipos residuales de SF₆ también aumentan bajo el Reglamento 2025/627, acelerando la renovación de la flota. Al otro lado del Atlántico, Pacific Gas & Electric ya especifica tecnología de vacío para cualquier subestación secundaria puesta en servicio después de 2024 en anticipación de futuras restricciones de la EPA. La serie IEC 62271 revisada recientemente garantiza la interoperabilidad en la mezcla dieléctrica emergente, reduciendo aún más el riesgo de adopción.
Modernización de la Distribución Subterránea Urbana en Megaciudades de Asia
La Corporación de Redes Eléctricas del Estado de China destina CNY 520 mil millones (USD 73 mil millones) anuales para enterrar alimentadores de 10 kV en Pekín, Shanghái, Shenzhen y Guangzhou, reduciendo el desorden visual y los daños por tormentas.[2]Corporación de Redes Eléctricas del Estado de China, "Plan de Inversión Anual," sgcc.com.cn El Plan del Sector de Distribución Renovado de India asigna INR 3 lakh crore (USD 36 mil millones) hasta 2027 para topologías de anillo principal similares en Delhi, Bombay y Bangalore. Las empresas de servicios públicos de la ASEAN se hacen eco de la tendencia, ya que Singapur impone una distribución 100% subterránea. Las RMU interiores compactas ocupan entre un 40 y un 60% menos de espacio que los recintos exteriores, adaptándose a los sótanos bajo edificios de gran altura. Los elevados precios del suelo en el centro de las ciudades, de USD 10.000 por m² en Hong Kong y Tokio, hacen que las instalaciones subterráneas sean financieramente racionales a pesar de los mayores precios unitarios de los equipos de conmutación.
Inversiones en Automatización de Redes por Parte de Empresas de Servicios Públicos de América del Norte
La Iniciativa de Modernización de la Red del Departamento de Energía de los Estados Unidos invierte USD 3,5 mil millones anuales para incorporar sensores y automatizar los equipos de distribución, con el objetivo de lograr un SAIDI inferior a 100 minutos para 2030.[3]Departamento de Energía de los Estados Unidos, "Iniciativa de Modernización de la Red," energy.gov Las empresas de servicios públicos instalan RMU habilitadas para IEC 61850 que aíslan averías en segundos, reduciendo drásticamente los gastos de desplazamiento de técnicos. La presentación de 2024 de National Grid destinó USD 47,7 millones para modernizaciones digitales de anillo principal. Los análisis de EcoStruxure de Schneider Electric pronostican la degradación del aislamiento con hasta 18 meses de antelación, reduciendo las interrupciones no programadas en un 35% en los sitios piloto de Duke Energy. Las normas NERC CIP ahora obligan a incorporar módulos de ciberseguridad en cualquier RMU conectada por IP, añadiendo entre USD 5.000 y 10.000 por unidad.
Circuitos Colectores de Media Tensión en Parques de Energías Renovables
Cada parque solar de 100 MW típicamente necesita entre 10 y 15 RMU para segmentar los inversores en bloques conmutables, mejorando la flexibilidad de operación y mantenimiento. Las reglas de continuidad de servicio de IEEE 1547-2018 impulsan a los proveedores a integrar interruptores de vacío de despeje rápido que operan en tres ciclos. La energía eólica marina exige recintos con clasificación IP67; Siemens Gamesa especifica RMU de grado marino para concentradores colectores de 33 kV. El almacenamiento en baterías añade flujo de potencia bidireccional, por lo que la lógica de conmutación en cuatro cuadrantes se vuelve obligatoria, mientras que estudios del NREL muestran que las topologías de anillo principal reducen el coste del balance del sistema entre un 8 y un 12% en comparación con los esquemas radiales.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Alta Inversión de Capital y Ensamblaje Local Limitado en África Subsahariana | -0.9% | África Subsahariana (Nigeria, Kenia, Ghana, Tanzania) | Largo plazo (≥ 4 años) |
| Incertidumbre en los Costes de Transición por la Eliminación Progresiva del SF₆ para las Empresas de Servicios Públicos | -0.6% | Europa, América del Norte | Corto plazo (≤ 2 años) |
| Prolongados Ciclos de Aprobación de Tipo por Parte de las Empresas de Servicios Públicos en América del Sur | -0.5% | América del Sur (Brasil, Argentina, Colombia) | Mediano plazo (2-4 años) |
| Volatilidad en el Suministro de Interruptores de Vacío y Semiconductores | -0.4% | Global | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Alta Inversión de Capital y Ensamblaje Local Limitado en África Subsahariana
La electrificación se sitúa en el 48% y las empresas de servicios públicos priorizan la generación sobre la distribución, lo que limita la adopción de RMU debido a precios unitarios de entre USD 15.000 y 50.000 frente a USD 5.000-10.000 para equipos montados en postes.[4]Banco Mundial, "Seguimiento del ODS 7," worldbank.org El noventa por ciento de los equipos de conmutación se importa, exponiendo los proyectos a fluctuaciones cambiarias como la devaluación del 40% del naira nigeriano en 2024. El ensamblaje local sigue siendo incipiente, con solo algunas instalaciones de Schneider Electric y ABB que atienden a Sudáfrica y Kenia. La escasez de mano de obra cualificada prolonga la puesta en servicio entre 6 y 12 meses, erosionando la confianza de los inversores.
Incertidumbre en los Costes de Transición por la Eliminación Progresiva del SF₆ para las Empresas de Servicios Públicos
Las RMU de vacío y dieléctricas sólidas tienen una prima en el precio de compra del 15-20%, por lo que los casos de negocio dependen de supuestos sobre el precio del carbono y las tasas de eliminación. El Reglamento 2024/573 permite el mantenimiento de SF₆ hasta 2035, lo que permite a los operadores aprovechar los activos y diferir los desembolsos de capital. Las decisiones de las empresas de servicios públicos de los Estados Unidos quedan en manos de las comisiones estatales, lo que provoca una adopción fragmentada: las empresas de servicios públicos de inversores de California se comprometieron con objetivos de reducción voluntaria, mientras que las cooperativas del sureste aún adquieren diseños aislados en gas. La capacidad de producción limitada de interruptores de vacío, que solo se amplió un 12% entre 2022 y 2024, mantiene las primas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Aislamiento: La Tecnología de Vacío Remodela la Combinación Dieléctrica
Las unidades aisladas en gas mantuvieron el 58,2% de los ingresos de 2025. Los diseños sólidos y libres de SF₆, sin embargo, avanzarán a una CAGR del 9,5%, empujando la participación de las unidades aisladas en gas por debajo del 50% para 2028. La Xiria de Eaton alcanza 630 A de corriente continua y 25 kA de cortocircuito en una huella un 20% más pequeña que las unidades de gas, lo que resulta atractivo cuando el espacio en la cámara es fijo. Las empresas de servicios públicos se enfrentan a costes de reciclaje de entre USD 10.000 y 20.000 por equipo de mantenimiento para el diagnóstico de vacío. La participación del mercado de unidades de anillo principal para los dieléctricos sólidos se prevé que alcance el 35% en 2031, frente al 18% en 2025.
La posición dominante de las unidades aisladas en gas sigue siendo sólida en redes de alta avería de hasta 40 kA, pero las prohibiciones voluntarias de SF₆ en California y Japón señalan un giro global. Las RMU aisladas en aire prosperan en redes rurales libres de polvo por debajo de 20 kA, mientras que las variantes aisladas en aceite se acercan a la obsolescencia. Las declaraciones de carbono durante el ciclo de vida, ahora exigidas por muchas licitaciones europeas, están acelerando el cambio.


Por Instalación: La Economía del Espacio Favorece las Configuraciones Interiores
Las RMU exteriores generaron el 57,5% de las ventas de 2025, aunque las instalaciones interiores se compondrán al 8,4% hasta 2031, impulsadas por las primas inmobiliarias en ciudades densas. Cuando se incluyen la adquisición de terrenos, el vallado y la mitigación estética, las opciones interiores a menudo superan el coste total instalado exterior. Singapur ya registra una penetración interior superior al 90%. En contraste, el tamaño del mercado de unidades de anillo principal para equipos exteriores sigue siendo mayor en el CCG porque la ventilación y la disponibilidad de terreno superan las limitaciones de espacio.
La serie SM6 de Schneider (0,8 m² por bahía de alimentador) ejemplifica cómo los equipos interiores compactos permiten la modernización sin expansión civil. Las pruebas ambientales de IEEE C37.20.7 añaden entre USD 5.000 y 10.000 de sobrecarga de certificación para las variantes exteriores expuestas a radiación solar, arena y riesgo sísmico. A medida que las ordenanzas urbanas prohíben los equipos visibles, las empresas de servicios públicos de Europa, Japón y Corea del Sur pivotan hacia el interior.
Por Clasificación de Voltaje: La Sub-Transmisión Impulsa el Segmento de Alto Voltaje
La clase de hasta 15 kV captó el 43,3% de la demanda de 2025, impulsada por los alimentadores residenciales. Las unidades de más de 25 kV registrarán, sin embargo, una CAGR del 7,7% a medida que las ciudades y la industria pesada migran a lazos de 33-40,5 kV para reducir la masa de cobre y mejorar la caída de tensión. Un campus de centro de datos de 100 MW necesita solo entre 8 y 10 RMU a 40,5 kV frente a entre 15 y 20 unidades a 24 kV, lo que supone una ganancia en el coste instalado del 12-15%.
Las aplicaciones de cintas transportadoras mineras, hornos de arco y megaproyectos elevan las exigencias de cortocircuito a 31,5 kA, por lo que dominan los interruptores de vacío diseñados según IEC 62271-100. Los estados del CCG y Australia ya especifican clasificaciones de 36 kV para los anillos de sub-transmisión, mientras que las empresas de servicios públicos europeas comienzan a pilotar alimentadores urbanos de 40,5 kV.
Por Nivel de Automatización: La Integración Digital Acelera la Adopción Inteligente
Las unidades convencionales aún representan el 77,7% de las instalaciones de 2025, principalmente en mercados emergentes. Las RMU inteligentes y motorizadas, sin embargo, crecerán al 9,0% anual. Los módulos de ciberseguridad requeridos por NERC CIP cuestan entre USD 5.000 y 10.000 por unidad, pero reducen el tiempo de restauración de interrupciones en un 40% al permitir la segmentación remota. El tamaño del mercado de unidades de anillo principal para las variantes inteligentes se proyecta que alcance USD 1,9 mil millones para 2031.
Las suites ABB Ability y Siemens SICAM vinculan datos en tiempo real a paneles de gestión de activos, alargando los ciclos de mantenimiento entre un 10 y un 15%. La adopción en Asia-Pacífico se sitúa rezagada en una penetración del 10-15% porque la mano de obra de conmutación manual sigue siendo barata, aunque los reguladores están avanzando hacia incentivos basados en el rendimiento que recompensan la automatización.
Por Usuario Final: Las Energías Renovables Remodelan los Patrones de Demanda
Las empresas de distribución poseen el 52,9% de los ingresos de 2025, pero las energías renovables y las microrredes crecen más rápido con una CAGR del 8,8%. Una planta solar de 100 MW típicamente despliega entre 10 y 15 RMU para segmentar los colectores; la energía eólica marina requiere durabilidad IP67, añadiendo entre un 30 y un 40% de coste. Se espera que el tamaño del mercado de unidades de anillo principal para parques de energías renovables supere los USD 700 millones para 2031.
Los usuarios industriales como el acero y el cemento integran RMU de 36 kV clasificadas a 31,5 kA para manejar corrientes de alta avería. Los complejos comerciales seleccionan equipos interiores por razones estéticas e inmobiliarias, siendo la SM6 de Schneider popular en centros comerciales de Singapur y distritos de negocios centrales europeos. IEEE 1547-2018 integra plenamente la continuidad de servicio de media tensión, ajustando las especificaciones de componentes en todas las energías renovables.
Análisis Geográfico
Asia-Pacífico generó el 43,2% de los ingresos de 2025 y persistirá con una CAGR del 8,4%, impulsada por el presupuesto anual de red de China de CNY 520 mil millones (USD 73 mil millones) y el plan de modernización de India de INR 3 lakh crore (USD 36 mil millones). Se prevé que la adopción de productos sólidos y libres de SF₆ en la región alcance el 25% de las ventas para 2028. Japón y Corea del Sur modernizan subestaciones con RMU inteligentes para alinearse con las directrices del Ministerio de Economía, Comercio e Industria sobre alternativas a los gases fluorados. Europa, el segundo mercado más grande, se acelera debido a las prohibiciones de SF₆ de 2026 y 2030. Alemania, Francia, España y los países nórdicos ya ven cómo los productos libres de SF₆ capturan el 40% de las nuevas instalaciones de 2025. El RIIO-ED2 de Ofgem en el Reino Unido vincula el gasto a las penalizaciones por interrupciones, impulsando la adopción de RMU digitales.
América del Norte se beneficia de USD 3,5 mil millones en financiación anual del Departamento de Energía, pero sigue fragmentada por la regulación estatal. La CFE de México gastará MXN 80 mil millones (USD 4,7 mil millones) en 2024 en modernizaciones de anillo principal en centros urbanos. América del Sur lucha con retrasos de certificación de 12 a 18 meses que mantienen intacta la dominancia de las unidades aisladas en gas. El mercado de unidades de anillo principal de Brasil se recuperará, sin embargo, a medida que la ANEEL canalice R$20 mil millones (USD 4 mil millones) hacia la distribución en 2024-2025. Oriente Medio invierte fuertemente, con DEWA asignando AED 86 mil millones (USD 23,4 mil millones) y la SEC gastando SAR 50 mil millones (USD 13,3 mil millones) anuales en lazos de 33-36 kV adecuados para gigaproyectos. África Subsahariana sigue limitada por la alta inversión de capital y la volatilidad cambiaria. Sin embargo, los esfuerzos de ensamblaje localizado de CHINT y TGOOD, más la financiación de electrificación respaldada por la IFC, podrían desbloquear la demanda latente si las curvas de costes disminuyen.

Panorama regulatorio
El diseño, las pruebas y la aceptación de las RMU se basan en la familia IEC 62271 para aparamenta de media tensión con envolvente metálica, con IEC 62271-200:2021 + AMD1:2024, que actualiza los requisitos sobre construcción y las descripciones de pruebas relacionadas con arcos internos para equipos de hasta 52 kV. Al mismo tiempo, la política de descarbonización está condicionando las opciones de aislamiento de las RMU en Europa a través del Reglamento (UE) 2024/573, que restringe el uso permitido de gases fluorados en aparamenta de media tensión nueva e impulsa las compras hacia opciones sin SF6 para las clases de tensión de distribución habituales.
La política de permisos y planificación de redes también está pasando de las aprobaciones proyecto por proyecto a una entrega priorizada y guiada por planes para activos de red que incluyen subestaciones secundarias y aparamenta asociada. En el Reino Unido, la Declaración de Política Nacional EN-5 (2025) eleva la infraestructura de redes eléctricas a la categoría de Prioridad Nacional Crítica, y las Electricity Network Connections (Designated Strategic Plans) Regulations 2026 designan planes estratégicos destinados a guiar y priorizar las conexiones a la red. A nivel de la UE, la posición del Consejo sobre el Paquete Europeo de Redes (26 de junio de 2026) apunta a agilizar la concesión de permisos para infraestructura de redes energéticas, reduciendo el riesgo de plazos para los programas de refuerzo de distribución que impulsan las licitaciones de RMU.
Panorama Competitivo
Cinco actores establecidos, ABB, Schneider Electric, Siemens, Eaton y Larsen & Toubro, controlan alrededor del 55% de los ingresos globales de 2025. ABB comercializa la plataforma de vacío sólido SafeRing hasta 24 kV, mientras que la Xiria de Eaton ofrece una huella un 20% más pequeña. Los análisis EcoStruxure de Schneider produjeron una caída del 35% en las interrupciones no planificadas durante los pilotos de Duke Energy. Los competidores chinos CHINT, TGOOD y Shanghai Electric ganan participación localizando el ensamblaje y ofreciendo precios entre un 20 y un 30% más bajos que sus rivales en las regiones emergentes.
Alfanar aprovecha las reglas de contenido local de Visión 2030 para asegurar contratos llave en mano en Arabia Saudita, ensamblando RMU con un 60% de componentes nacionales. Hyundai Electric se expandió hacia la sub-transmisión de Oriente Medio aprovechando KRW 3,2 billones (USD 2,4 mil millones) en ingresos de 2023. Las solicitudes de patentes se centran en la metalurgia de los interruptores de vacío y las formulaciones dieléctricas sólidas, lo que señala una carrera hacia la fiabilidad más que hacia el precio.
Líderes de la Industria de Unidades de Anillo Principal (RMU)
ABB Ltd.
Schneider Electric SE
Siemens AG
Eaton Corporation plc
Lucy Electric Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
El ciclo de eliminación progresiva del SF6 está generando demanda a corto plazo de RMU sin SF6 que puedan instalarse en subestaciones urbanas con restricciones de espacio sin ampliar la superficie civil, particularmente donde los programas de sustitución necesitan conservar los diseños existentes. Un ejemplo concreto es el anuncio de Schneider Electric y Southern California Edison sobre el despliegue de aparamenta sin SF6 (GMAirSeT) en las subestaciones de Great Lakes y Running Springs en junio de 2026, utilizando actualizaciones que preservan el espacio existente para añadir capacidad de red. Este tipo de refuerzo de subestaciones suele arrastrar necesidades adyacentes, como monitorización digital, interfaces de comunicación y pruebas de calificación por parte de las empresas de servicios públicos.
Los fabricantes también están ajustando la capacidad y las hojas de ruta de producto para adaptarse al cambio en la combinación de aislamiento y tensión, creando oportunidades para los proveedores que puedan localizar la producción y calificar rápidamente nuevas plataformas dieléctricas. Siemens anunció una inversión de 341 millones de USD en julio de 2026 para ampliar la capacidad de fabricación de aparamenta en Alemania (incluyendo una nueva planta en Offenbach y ampliaciones en Frankfurt), mientras que CG Power inauguró la fase uno de un plan de capacidad de aparamenta de 800 crore de INR en Nashik en junio de 2026 y reveló el desarrollo de productos RMU y GIS sin SF6 de 33 kV en julio de 2026. La estandarización específica de China está ajustando las interfaces y las expectativas de rendimiento a través de la especificación técnica Q/GDW 11250.2-2025 de SGCC para RMU, que respalda la escala para los proveedores con diseños conformes y estandarizados en los grandes marcos de adquisición de las empresas de servicios públicos.
Desarrollos recientes del sector
- Mayo de 2026: State Grid Changzhou Power completó la primera operación en paralelo de generadores de media tensión a través de una unidad de anillo (RMU) en Liyang, permitiendo actividades de mantenimiento sin interrupciones. El proyecto muestra cómo se están utilizando las RMU como herramientas operativas para la continuidad en las redes de distribución, respaldando configuraciones listas para la automatización en normas y licitaciones de empresas de servicios públicos.
- Febrero de 2025: Tata Power y Schneider Electric anunciaron el despliegue de RMU sin SF6 de 11 kV para Mumbai y Delhi utilizando tecnología RM AirSeT. El acuerdo creó una referencia a escala de empresa de servicios públicos para las RMU sin SF6 en redes urbanas densas, respaldando una calificación más amplia de plataformas de aislamiento alternativas en alimentadores urbanos de alta fiabilidad.
- Octubre de 2024: Schneider Electric lanzó Ringmaster AirSeT en el Reino Unido, producido en su planta de Leeds tras una inversión de 7,2 millones de GBP. La producción local de RMU sin SF6 reduce los plazos de entrega y respalda la adopción por parte de las empresas de servicios públicos al combinar nuevos productos con capacidad de fabricación y servicio en el propio país.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Dimensionamos el mercado de unidades de anillo (ring main unit) como los ingresos procedentes de conjuntos de aparamenta de media tensión nuevos, construidos en fábrica (normalmente de hasta 36 kV), utilizados para distribuir energía de forma segura en redes en anillo o radiales en entornos de red, industriales y de infraestructura.
Exclusiones del alcance: excluimos del total del mercado los paneles de reacondicionamiento, las ventas solo de piezas de repuesto y los ingresos por servicios postventa.
Descripción general de la segmentación
- Por Tipo de Aislamiento
- Aislado en Gas
- Aislado en Aire
- Aislado en Aceite
- Dieléctrico Sólido/Libre de SF₆
- Por Instalación
- Exterior
- Interior
- Por Clasificación de Voltaje
- Hasta 15 kV
- 16 a 25 kV
- Más de 25 kV (incl. 36/40,5 kV)
- Por Nivel de Automatización
- Convencional
- RMU Inteligente/Motorizada/Digital
- Por Usuario Final
- Empresas de Distribución
- Instalaciones Industriales
- Infraestructura Comercial y Residencial
- Energías Renovables y Microrredes
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Reino Unido
- Alemania
- Francia
- España
- Países Nórdicos
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Países de la ASEAN
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Colombia
- Resto de América del Sur
- Oriente Medio y África
- Emiratos Árabes Unidos
- Arabia Saudita
- Sudáfrica
- Egipto
- Resto de Oriente Medio y África
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental comienza mapeando el conjunto de la demanda y la huella técnica de las RMU en las redes de distribución, para luego reducirse al valor contabilizado como ingresos por equipos nuevos. Se utilizan fuentes públicas como la Agencia Internacional de la Energía (tendencias de inversión en redes y electrificación), la U.S. Energy Information Administration (datos de electricidad), Eurostat (indicadores de energía e infraestructura) y el Banco Mundial (indicadores indirectos de acceso y gasto en infraestructura) para fijar la dirección macro.
También revisamos códigos de red y documentos de política, junto con informes de empresas de servicios públicos y fabricantes, presentaciones a inversores y prensa especializada de buena reputación, para comprender los ciclos de pedidos y los cambios de producto, como los diseños sin SF6. Cuando está disponible, utilizamos suscripciones de pago para datos financieros e inteligencia de empresas, bases de datos de patentes y una base de datos de envíos a nivel de importación/exportación para verificar la actividad y el momento de los productos. Esta lista no es exhaustiva, y se utilizaron fuentes adicionales para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
El trabajo primario se utiliza para poner a prueba lo que incluyen en la práctica los ingresos de las RMU, y nos centramos en precios, plazos de entrega, cambios en la combinación de aislamiento y comportamiento de licitación que no resultan evidentes a partir de la información pública. Hablamos con una variedad de participantes, como equipos de ventas de OEM, personal de adquisiciones y planificación de distribución de empresas de servicios públicos, contratistas EPC y socios de servicio independientes, y luego validamos los patrones en Asia-Pacífico, EMEA y las Américas para que ninguna región condicione en exceso el modelo.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 38% | Directivos (CXO): 13% | Asia-Pacífico: 43% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 34% | EMEA: 36% |
| Actores más pequeños: 17% | Gerentes: 53% | Américas: 21% |
Dimensionamiento y previsión del mercado
El dimensionamiento comienza por el lado de la demanda, donde las señales de expansión de la distribución se utilizan para reconstruir el requerimiento probable de RMU por geografía, seguido de un ajuste por las necesidades de reemplazo en redes envejecidas. El resultado se corrobora luego con verificaciones selectivas de arriba hacia abajo y de abajo hacia arriba, como el precio de venta promedio (ASP) muestreado por tipo de aislamiento multiplicado por los volúmenes de unidades esperados, además de comprobaciones de coherencia frente a la exposición de ingresos de los proveedores revelada en sus informes.
Los insumos del modelo incluyen la dirección del capex de distribución de media tensión, la actividad de expansión de subestaciones y alimentadores, indicadores de urbanización y electrificación, cambios en la combinación tecnológica (SF6 frente a alternativas) y el ritmo de licitaciones en proyectos de empresas de servicios públicos e infraestructura. Dado que las RMU se compran en ciclos de proyecto, utilizamos análisis de escenarios para reflejar trayectorias de inversión en redes más rápidas y más lentas. El pronóstico final se ajusta a lo que los expertos primarios consideran una progresión realista del ASP y un calendario de adopción realista. Cuando la cobertura de proveedores o la visibilidad a nivel de país es limitada, esas áreas se completan utilizando ratios sustitutos de perfiles de expansión de red similares y se vuelven a verificar en entrevistas antes de finalizar los totales.
Validación de datos y ciclo de actualización
Los resultados se verifican frente a señales independientes, como líneas de tendencia de inversión en redes, programas anunciados por empresas de servicios públicos y patrones de actividad comercial. Buscamos saltos interanuales pronunciados que no coincidan con los ciclos de adquisición habituales. Si aparecen variaciones por región o combinación de aislamiento, se revisan los supuestos y, cuando es necesario, se vuelve a contactar a los encuestados para confirmar qué cambió y cuándo cambió.
Cada estimación pasa por una revisión analítica de varias etapas para que las definiciones, el tratamiento de divisas y la alineación de años se mantengan coherentes. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando se producen cambios significativos de política o de oferta. Antes de la entrega, completamos una nueva revisión para reflejar las últimas publicaciones públicas y las señales de mercado confirmadas.
Tamaño del mercado de unidades de anillo (Ring Main Unit) de Mordor Intelligence en comparación con otras estimaciones publicadas
Los valores publicados del mercado de RMU a menudo difieren porque el límite del producto no se trata de la misma manera, y porque los precios, el tratamiento temporal de las divisas y los puntos de partida de las previsiones no están alineados. Las diferencias también aparecen cuando una estimación se basa más en envíos o en totales amplios de aparamenta, mientras que otra intenta aislar únicamente las RMU vendidas como equipo nuevo.
La principal brecha proviene de si se incluyen los trabajos de reacondicionamiento, las piezas de repuesto y los ingresos por servicios, y de cómo se define la cobertura de media tensión, ya que algunas fuentes combinan categorías de aparamenta adyacentes en una sola cifra. Algunas estimaciones también utilizan una única curva de ASP global sin validar cómo cambian con el tiempo la combinación de aislamiento y los precios de licitación regionales, lo que puede inflar o comprimir el total según el año elegido.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 3,08 mil millones de USD (2026) | |
| Agencia de Noticias del Sector A | 2,50 mil millones de USD (2024) | Utiliza un año base anterior y no separa claramente los ingresos de equipos RMU nuevos del alcance de aparamenta adyacente, lo que puede alterar los totales cuando la actividad de reacondicionamiento es alta. |
| Editor de Datos del Sector B | 1,77 mil millones de USD (2023) | Anclado a un año base histórico con una periodicidad de actualización diferente y un uso mixto del enfoque por valor y por volumen, lo que puede subestimar los precios actuales y la reciente transición hacia productos sin SF6. |
La dispersión refleja principalmente decisiones de alcance y de momento temporal, más que una cifra única correcta o incorrecta. La principal brecha proviene de excluir los paneles de reacondicionamiento, las ventas solo de piezas de repuesto y los ingresos por servicios postventa, una decisión de alcance aplicada por Mordor Intelligence para que el valor refleje la demanda de equipos RMU nuevos que pueda vincularse a la expansión de redes y a los ciclos de reemplazo.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de unidades de anillo principal y el crecimiento esperado?
El tamaño del mercado de unidades de anillo principal es de USD 3,08 mil millones en 2026 y se proyecta que alcance USD 4,26 mil millones para 2031, creciendo a una CAGR del 6,72%.
¿Qué tecnología dieléctrica está ganando participación más rápidamente?
Se prevé que los diseños sólidos y otros libres de SF₆ se expandan a una CAGR del 9,5% debido a la prohibición de gases fluorados de Europa y la adopción voluntaria en América del Norte.
¿Por qué las RMU interiores crecen más rápido que las unidades exteriores?
Los precios del suelo urbano y los mandatos de soterramiento impulsan a las empresas de servicios públicos a elegir RMU interiores compactas, que se espera que crezcan al 8,4% anual hasta 2031.
¿Cómo influyen las energías renovables en la demanda de RMU?
Los parques solares, eólicos y de almacenamiento en baterías a escala de servicios públicos necesitan circuitos colectores de media tensión; este segmento de usuarios finales es el de mayor crecimiento con una CAGR del 8,8%.
¿Qué regiones lideran las futuras instalaciones de RMU?
Asia-Pacífico lidera con el 43,2% de los ingresos de 2025 y mantiene la CAGR regional más alta del 8,4%, impulsada por los presupuestos de modernización de redes de China e India.
¿Quiénes son los principales proveedores de RMU en la actualidad?
ABB, Schneider Electric, Siemens, Eaton y Larsen & Toubro poseen alrededor del 55% de los ingresos globales, mientras que CHINT y TGOOD avanzan en los mercados emergentes.
Última actualización de la página el:


