
Tamaño y Participación del Mercado de Válvulas Pulmonares Transcatéter
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 82.03 Millones de dólares |
| Tamaño del Mercado (2031) | 107.23 Millones de dólares |
| Growth Rate (2026 - 2031) | 5.49 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Válvulas Pulmonares Transcatéter por Mordor Intelligence
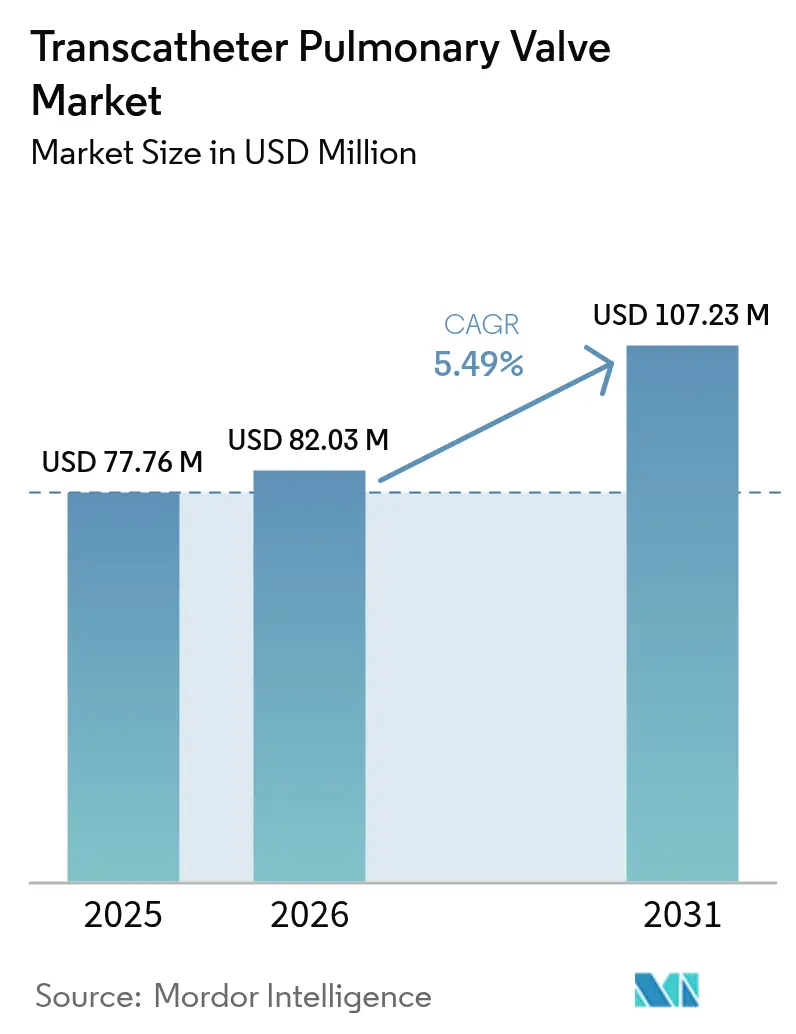
El tamaño del mercado global de válvulas pulmonares transcatéter fue valorado en USD 77,76 millones en 2025 y se estima que crecerá desde USD 82,03 millones en 2026 hasta alcanzar USD 107,23 millones en 2031, a una CAGR del 5,49% durante el período de pronóstico (2026-2031). Un creciente grupo de adultos supervivientes de cardiopatías congénitas (CC), aprobaciones rápidas de dispositivos y actualizaciones favorables en materia de reembolso están sosteniendo la demanda. Las plataformas de autoexpansión están duplicando el grupo de pacientes elegibles al tratar tractos de salida del ventrículo derecho (TSVD) nativos de gran tamaño, mientras que las válvulas de expansión con balón siguen siendo indispensables para las anatomías basadas en conductos. Las políticas de los pagadores recompensan cada vez más los procedimientos ambulatorios en laboratorios de cateterismo, acelerando el cambio desde los centros quirúrgicos terciarios hacia las instalaciones ambulatorias. La vigilancia regulatoria en torno a la durabilidad y la endocarditis continúa moderando la adopción a corto plazo, pero también impulsa una inversión sostenida en I+D en procesamiento avanzado de tejidos y tecnologías anti-calcificación.
Conclusiones Clave del Informe
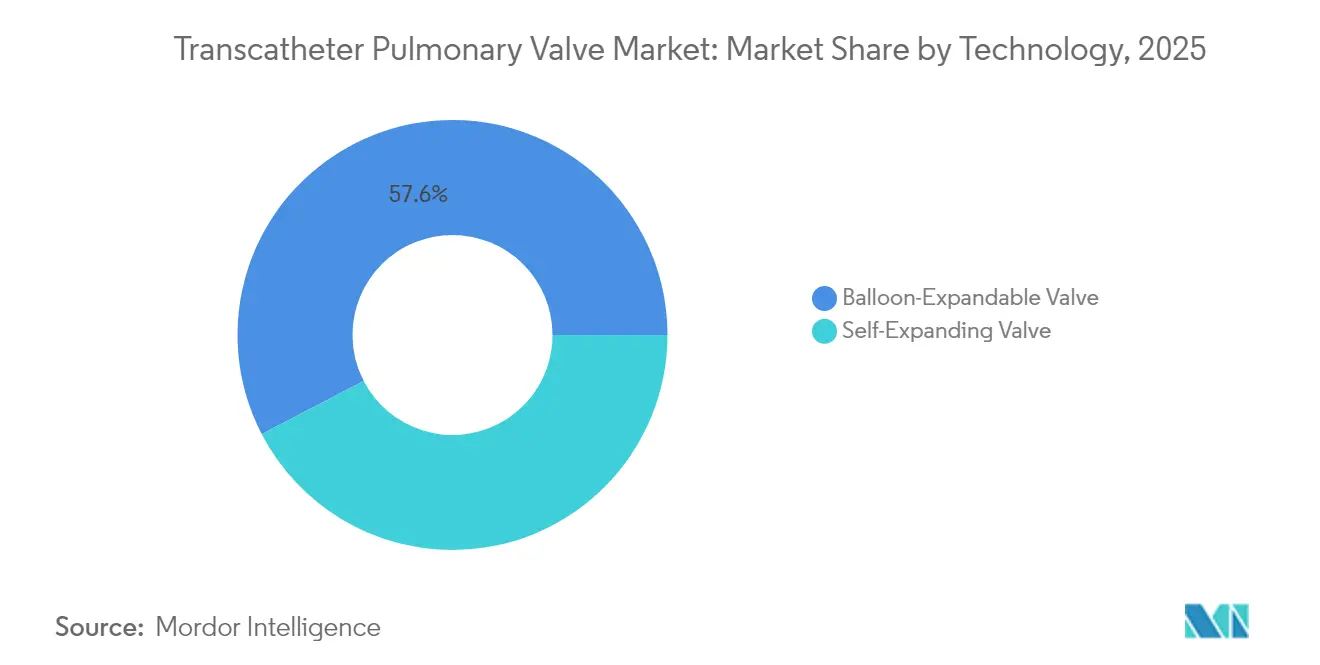
- Por tecnología, las válvulas de expansión con balón lideraron con el 57,62% de la participación del mercado de válvulas pulmonares transcatéter en 2025, mientras que se prevé que los dispositivos de autoexpansión registren la CAGR más rápida del 11,92% hasta 2031.
- Por aplicación, la regurgitación pulmonar representó el 45,02% del tamaño del mercado de válvulas pulmonares transcatéter en 2025; se prevé que los procedimientos de estenosis pulmonar avancen a una CAGR del 10,67% hasta 2031.
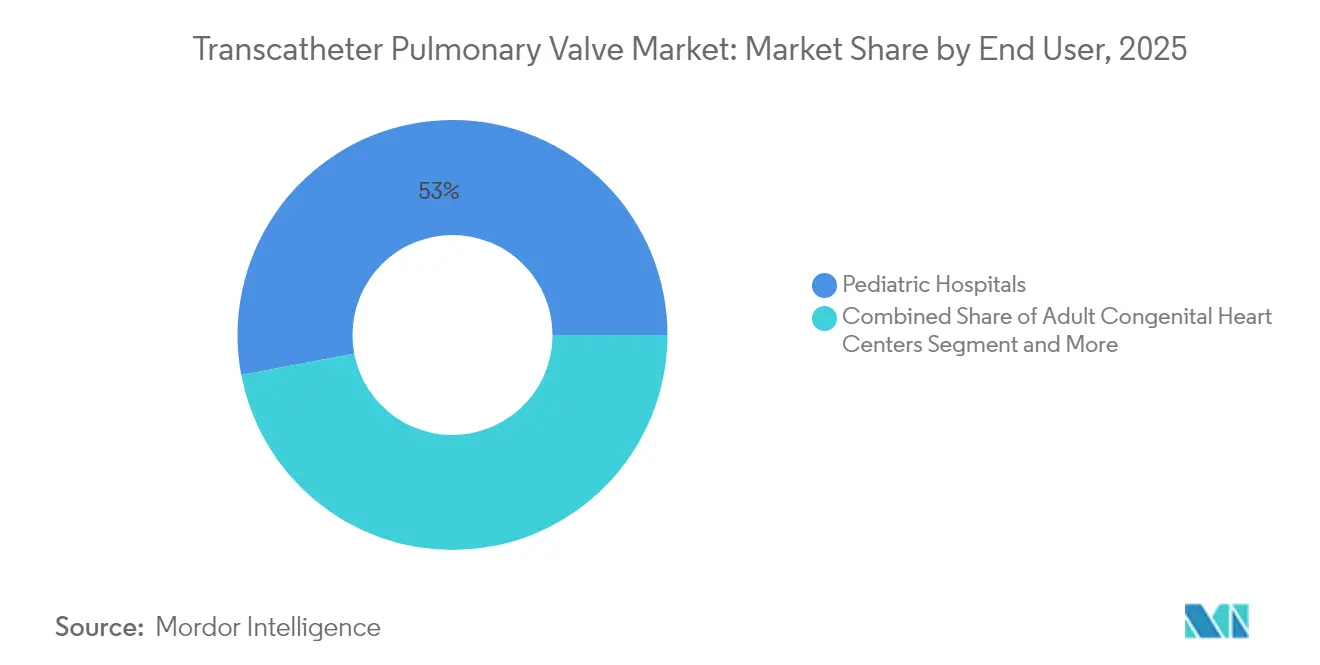
- Por usuario final, los hospitales pediátricos concentraron el 52,98% de los ingresos de 2025, aunque los centros quirúrgicos ambulatorios se están expandiendo a una CAGR del 12,15%, la más rápida entre todos los entornos.
- Por anatomía del TSVD, las intervenciones basadas en conductos representaron el 58,95% del volumen global en 2025, mientras que los tratamientos de TSVD nativo/ampliado están creciendo a una CAGR del 11,03%.
- Por geografía, América del Norte contribuyó con el 38,30% de los ingresos en 2025; se espera que Asia-Pacífico crezca más rápidamente a una CAGR del 10,44% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Crecimiento de la Población Adulta Superviviente de CC | +1.8% | Global, con concentración en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Aprobaciones Rápidas de Plataformas de Válvulas Pulmonares Transcatéter de Autoexpansión | +1.2% | América del Norte y UE, con expansión hacia APAC | Mediano plazo (2-4 años) |
| Cambio de Pacientes y Médicos hacia Terapias Mínimamente Invasivas | +1.0% | Global | Mediano plazo (2-4 años) |
| Aumento de la Inversión por Parte de los Principales Estrategas del Sector de Tecnología Médica | +0.8% | América del Norte y UE como núcleo, con expansión hacia APAC | Corto plazo (≤ 2 años) |
| Expansión de los Códigos de Reembolso para Laboratorios de Cateterismo Ambulatorio | +0.7% | América del Norte, con adopción posterior en la UE | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento de la Población Adulta Superviviente de CC
Los adultos que viven con defectos cardíacos congénitos superan ahora el millón en los Estados Unidos, de los cuales el 20% requiere reintervenciones cardíacas complejas. Las hospitalizaciones son un 91% más elevadas y el costo promedio es de USD 81.332 por estancia frente a USD 49.000 para la insuficiencia cardíaca no congénita, lo que incentiva a los pagadores a respaldar opciones menos invasivas. La sólida durabilidad tisular a largo plazo —99,3% de libertad de deterioro estructural durante ocho años— respalda las expectativas de longevidad del dispositivo[1]Edwards Lifesciences, "Los datos de ocho años confirman la durabilidad a largo plazo del tejido RESILIA de Edwards," ir.edwards.com. La trayectoria demográfica garantiza un flujo de casos persistente en los mercados desarrollados.
Aprobaciones Rápidas de Plataformas de Válvulas Pulmonares Transcatéter de Autoexpansión
Los datos de un registro multicéntrico que abarca 243 pacientes en los Estados Unidos registraron un 98% de hemodinámica aceptable y un 99% de libertad de eventos compuestos mayores en el seguimiento a un año[2]Doff B. McElhinney, "Resultados tempranos de un registro multicéntrico de reemplazo de válvula pulmonar transcatéter de autoexpansión," jacc.org. Los reguladores del Reino Unido otorgaron una aprobación excepcional para la válvula Venus P a pesar de un marcado CE pendiente, lo que señala la disposición a agilizar soluciones que aborden necesidades no satisfechas. La capacidad de anclarse de forma segura en anatomías de TSVD nativo de gran tamaño duplica efectivamente el universo clínico.
Cambio de Pacientes y Médicos hacia Terapias Mínimamente Invasivas
La declaración de 2024 de la Asociación Americana del Corazón posiciona el reemplazo transcatéter como la atención preferida para la longevidad del conducto. El estado funcional a los treinta días mejoró en el 83,9% de los receptores, y el éxito del procedimiento alcanzó el 95% con solo el 2,4% de eventos adversos mayores. Los análisis de costo-utilidad españoles situaron el costo-efectividad incremental en EUR 6.952 por año de vida ajustado por calidad, muy por debajo de los umbrales nacionales de disposición a pagar.
Aumento de la Inversión por Parte de los Principales Estrategas del Sector de Tecnología Médica
Edwards Lifesciences tiene como objetivo entre USD 4.100 y USD 4.400 millones en ingresos transcatéter aórticos en 2025 y continúa financiando innovaciones pulmonares, incluido el SAPIEN 3 Ultra RESILIA. Venus Medtech obtuvo el estatus de Dispositivo de Avance de la FDA para Cardiovalve, lo que ilustra el apetito inversor por las expansiones en el ámbito de la cardiopatía estructural.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Durabilidad y Estricta Vigilancia Poscomercialización | -1.5% | Global | Largo plazo (≥ 4 años) |
| Las Alternativas Quirúrgicas (Ross, Homoinjertos) Siguen Siendo Viables | -0.8% | Europa y América del Norte | Mediano plazo (2-4 años) |
| Aumento de la Endocarditis que Genera Precaución en Centros Clave | -1.2% | Global, con mayor impacto en centros pediátricos | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Durabilidad y Estricta Vigilancia Poscomercialización
Los registros de la FDA registraron 631 eventos adversos para los implantes Melody, incluida la embolización de fragmentos de stent. La libertad de disfunción a diez años se sitúa en el 53% en cohortes pediátricas, lo que impulsa los llamamientos regulatorios para definiciones armonizadas de durabilidad. Aunque el tejido RESILIA muestra una durabilidad alentadora a ocho años, la evidencia sobre el posicionamiento pulmonar sigue siendo incipiente.
Aumento de la Endocarditis que Genera Precaución en Centros Clave
Los datos multicéntricos revelan una endocarditis acumulada del 9,5% a los cinco años y del 16,9% a los ocho años, equivalente a 2,2 eventos por cada 100 pacientes-año. Las guías de la Sociedad Europea de Cardiología recomiendan ahora regímenes antimicrobianos específicos para cada válvula. Las instituciones que adoptan una profilaxis estricta informan de una incidencia decreciente, pero la vigilancia elevada persiste.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tecnología:
Las Plataformas de Autoexpansión Reconfiguran los Paradigmas de TratamientoLos ingresos globales siguen anclados en los dispositivos de expansión con balón, que concentraron el 57,62% de la participación del mercado de válvulas pulmonares transcatéter en 2025. El dimensionamiento preciso del conducto, el anclaje inmediato y los sólidos datos a largo plazo sostienen la confianza de los médicos. El sistema Edwards SAPIEN 3 logró un 98,1% de éxito del dispositivo y un 100% de libertad de reintervención quirúrgica al año. Al mismo tiempo, las soluciones de autoexpansión avanzan a una CAGR del 11,92% hasta 2031, transformando las posibilidades terapéuticas para las anatomías de TSVD nativo ampliado. El seguimiento de un año en el registro mostró un 96% de libertad de eventos compuestos con hemodinámica aceptable en el 98% de los casos. La válvula Venus P y los sistemas Harmony anclan ahora los algoritmos de tratamiento en Asia y América del Norte respectivamente, y la certificación CE amplía aún más el acceso.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Aplicación:
Los Casos de Estenosis Impulsan el Crecimiento a Pesar del Dominio de la RegurgitaciónLa regurgitación pulmonar generó el 45,02% del volumen de procedimientos de 2025, lo que refleja el enfoque histórico en la corrección de la sobrecarga de volumen. No obstante, se prevé que las indicaciones de estenosis pulmonar registren una CAGR del 10,67%, la trayectoria más sólida dentro del mercado de válvulas pulmonares transcatéter. Las estrategias de intervención más temprana que buscan prevenir el compromiso del ventrículo derecho sustentan esta aceleración, especialmente en pacientes con Tetralogía de Fallot reparada. Los ensayos comparativos como COMPASS aclararán el momento óptimo y la selección de modalidades, lo que podría incrementar los volúmenes relacionados con la estenosis.
Por Usuario Final:
Los Centros Ambulatorios Lideran la TransformaciónLos hospitales pediátricos mantuvieron el 52,98% de los ingresos en 2025, pero los centros quirúrgicos ambulatorios están registrando una CAGR del 12,15%, reconfigurando la prestación de atención. Las revisiones de reembolso del Centro de Servicios de Medicare y Medicaid y los sólidos datos de seguridad —95% de éxito del procedimiento con un 2,4% de eventos adversos mayores— respaldan los protocolos de alta el mismo día. Los centros de cardiopatías congénitas en adultos están ampliando programas multidisciplinarios para atender a la creciente población adulta con CC, estimada en 510.000 pacientes en los Estados Unidos para 2050.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Anatomía del TSVD:
Las Tecnologías para el Tracto Nativo Amplían la ElegibilidadLas intervenciones basadas en conductos representan el 58,95% de los casos globales, aunque los tratamientos de TSVD nativo/ampliado superarán ese ritmo a una CAGR del 11,03%. Harmony obtuvo la aprobación de la FDA para TSVD nativos, y el uso temprano demuestra un 98,2% de éxito del procedimiento con reducciones significativas del volumen del ventrículo derecho. Los análisis de gráficos de perímetro de cribado están refinando la selección de candidatos, incluso cuando los falsos negativos ponen de relieve la necesidad de protocolos de imagen iterativos.
Análisis Geográfico
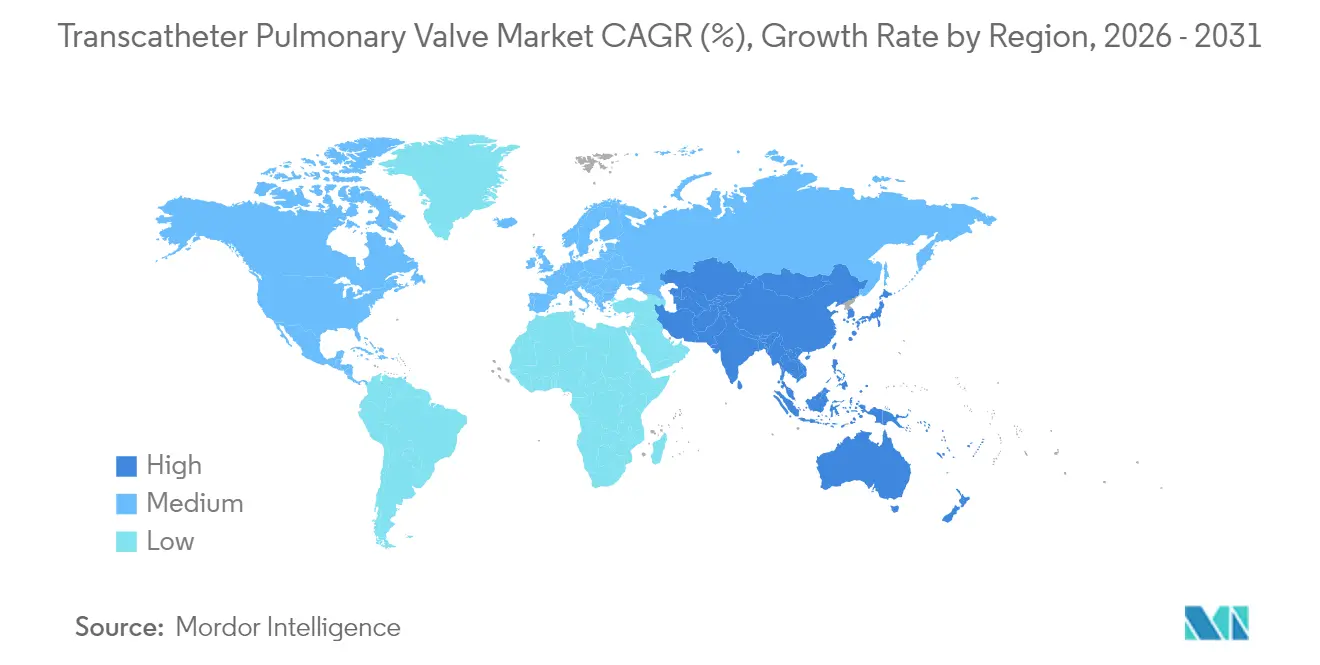
Mercado de Válvulas Pulmonares Transcatéter en América del Norte
América del Norte generó el 38,30% de los ingresos globales en 2025, impulsada por centros avanzados, un amplio respaldo de los pagadores y activos programas de ensayos clínicos. El incremento del 2,9% en los pagos ambulatorios de CMS y las nuevas categorías de dispositivos aceleran la adopción en los laboratorios de cateterismo. Canadá y México están ampliando sus capacidades especializadas, respaldadas por formación transfronteriza y estudios clínicos regionales.
Mercado de Válvulas Pulmonares Transcatéter en Europa
Europa mantiene un crecimiento de dígito medio, sustentado por una infraestructura madura y reguladores adaptables dispuestos a agilizar la aprobación de dispositivos con necesidad demostrable. La aprobación excepcional en el Reino Unido de la válvula Venus P subraya la flexibilidad orientada por la demanda. Estudios de economía de la salud realizados en España mostraron un resultado favorable de EUR 6.952 por AVAC, reforzando la confianza de los pagadores.
Mercado de Válvulas Pulmonares Transcatéter en Asia-Pacífico
Asia-Pacífico representa la expansión regional más rápida con una CAGR del 10,44%. Innovadores nacionales como Venus Medtech adaptan válvulas autoexpandibles a las características anatómicas prevalentes en las poblaciones china e india. El registro de Japón, que supera los 8.000 casos aórticos transcatéter, proporciona un modelo de procedimiento para la adopción pulmonar. Las iniciativas gubernamentales para ampliar los laboratorios de cateterismo cardíaco en Corea del Sur y Australia catalizan aún más la adopción.
Mercado de Válvulas Pulmonares Transcatéter en Oriente Medio, África y América del Sur
América del Sur y Oriente Medio y África se encuentran rezagados, pero muestran un interés creciente a medida que maduran las vías de derivación. Las asociaciones con fabricantes de dispositivos globales y los intercambios de formación con centros europeos están mejorando la preparación en los procedimientos. Se espera que los incrementos graduales en la cobertura de reembolso, especialmente para la cardiopatía congénita pediátrica, se traduzcan en una participación constante pero menor en el mercado de válvulas pulmonares transcatéter para 2030.

Panorama Competitivo
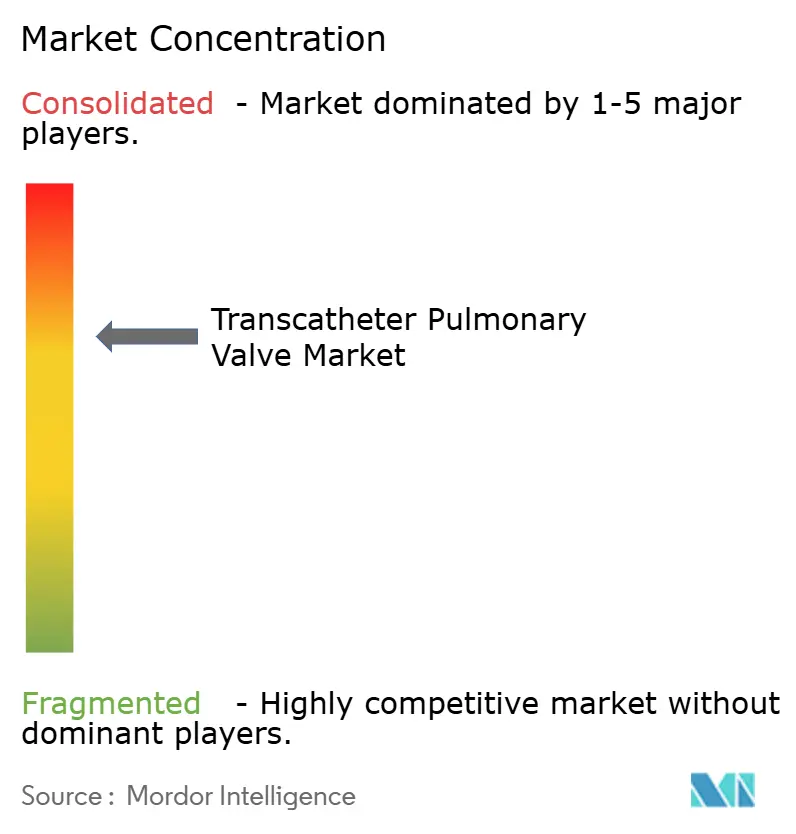
El mercado de válvulas pulmonares transcatéter sigue siendo moderadamente concentrado. La plataforma de expansión con balón SAPIEN de Edwards Lifesciences y el sistema de autoexpansión Harmony de Medtronic representaron conjuntamente más del 70% de los ingresos de 2024. Edwards registró USD 1.000 millones en ventas de corazón estructural en el tercer trimestre de 2024, un aumento interanual del 8%, impulsado en parte por los implantes pulmonares. Medtronic obtuvo el marcado CE para Harmony en enero de 2025, reforzando su ventaja de primer movedor en la terapia de TSVD nativo [news.medtronic.com].
La retirada de Boston Scientific en 2025 de la línea Acurate TAVR tras una revisión fallida de la FDA ilustra los elevados obstáculos regulatorios y ha aliviado marginalmente la presión competitiva. Mientras tanto, Venus Medtech persigue las aprobaciones occidentales para sus sistemas P-valve y Cardiovalve, con el objetivo de desafiar a los titulares en los nichos de TSVD ampliado y tricúspide.
Las prioridades estratégicas giran en torno a la durabilidad, las matrices de tamaño ampliadas y los sistemas de entrega simplificados. Las extensiones de propiedad intelectual, como el período de revisión concedido por la FDA para el SAPIEN 3 Ultra, destacan la importancia de la longevidad de las patentes. Los módulos de software de imagen guiada por inteligencia artificial y de válvula en válvula están emergiendo como diferenciadores a medida que los proveedores buscan minimizar los fallos de cribado y mejorar la planificación del procedimiento.
Líderes de la Industria de Válvulas Pulmonares Transcatéter
Boston Scientific Corporation
Braile Biomedica
Medtronic PLC
Edwards Lifesciences Corporation
Artivion, Inc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Válvulas Pulmonares Transcatéter
- Medtronic
- Edward Lifesciences
- Boston Scientific
- Abbott Laboratories
- Venus MedTech (Hangzhou) Inc.
- Artivion, Inc.
- Jenavalve Technology
- LivaNova
- Braile Biomedica
- PolyVascular Inc.
- Xeltis AG
- MicroPort CardioFlow Medtech Corp.
- Terumo
- Meril Life Sciences Pvt Ltd (MyVal)
- T&N Medical (Pulsta Valve)
- Lepu Medical
- BIOTRONIK
- Peijia Medical Ltd.
- OrbusNeich Medical Group
Lea el análisis de las empresas de válvula pulmonar transcatéter

Oportunidades de mercado y perspectivas futuras
La optimización de dispositivos y flujos de trabajo para anatomías nativas o dilatadas del tracto de salida del ventrículo derecho sigue siendo un espacio en blanco primario. Este enfoque se refuerza con los datos a cinco años de Harmony TPV presentados en CSI Frankfurt en junio de 2026, donde las señales de durabilidad indicaron regurgitación pulmonar mayormente leve o menor (alrededor del 93% para TPV22 y 96% para TPV25) y bajas tasas de reintervención.
Las medidas regulatorias de 2026 también generan oportunidades prácticas de adopción para la imagenología y la planificación. En los EE. UU., la FDA aprobó actualizaciones de etiquetado para el sistema de válvula cardíaca transcatéter Edwards SAPIEN 3 (información de seguridad de RM y dimensionamiento valve-in-valve) y aprobó una actualización de etiquetado condicional a RM para el Alterra Adaptive Prestent. Junto con el interés de pagadores y proveedores en los flujos de trabajo de laboratorio de cateterismo y atención ambulatoria, estas actualizaciones respaldan vías de detección más amplias y una planificación más clara de la vigilancia posterior al implante.
Recent Industry Developments in Mercado de Válvulas Pulmonares Transcatéter
- Julio de 2026: Medtronic inició un retiro de Clase I del sistema de catéter de entrega utilizado con su sistema de válvula pulmonar transcatéter Harmony debido a un riesgo de desprendimiento de la punta distal durante la implantación. La medida afectó a más de 1.800 dispositivos, y las válvulas Harmony ya implantadas no se vieron afectadas. El retiro aumenta el escrutinio sobre la fiabilidad del sistema de entrega y puede desviar temporalmente las compras hospitalarias y la programación de casos hacia alternativas mientras se desarrollan las acciones de campo.
- Junio de 2026: la FDA autorizó actualizaciones de etiquetado para el sistema de válvula cardíaca transcatéter Edwards SAPIEN 3, incluida información de seguridad de RM y recomendaciones de dimensionamiento valve-in-valve, y aprobó una actualización de etiquetado condicional a RM para el Alterra Adaptive Prestent. Las actualizaciones reducen la friction operativa para la imagenología de seguimiento y la planificación de procedimientos.
- Mayo de 2026: Boston Scientific anunció una inversión estratégica de 1.500 millones de USD en MiRus LLC, adquiriendo una participación del 34% y asegurando una opción exclusiva para adquirir el sistema de válvula aórtica transcatéter expandible por balón de MiRus (SIEGEL). El acuerdo pone de relieve el apetito continuo de los inversores por la expansión de plataformas cardíacas estructurales.


Mercado de Válvulas Pulmonares Transcatéter Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca los ingresos generados por los sistemas de válvula pulmonar transcatéter utilizados para sustituir una válvula pulmonar disfuncional mediante un procedimiento basado en catéter en pacientes pediátricos y adultos con cardiopatía congénita.
Exclusiones de alcance: las prótesis quirúrgicas de válvula pulmonar, los kits de reparación y los catéteres de entrega vendidos como componentes independientes quedan excluidos del dimensionamiento.
Descripción general de la segmentación
- Por Tecnología
- Válvula de Expansión con Balón
- Válvula de Autoexpansión
- Por Aplicación
- Estenosis Pulmonar
- Regurgitación Pulmonar
- Tetralogía de Fallot Posreparación
- Otros
- Por Usuario Final
- Hospitales Pediátricos
- Centros de Cardiopatías Congénitas en Adultos
- Centros Quirúrgicos Ambulatorios
- Por Anatomía del TSVD
- TSVD Basado en Conducto
- TSVD Nativo / Ampliado
- Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia
- Resto de Asia-Pacífico
- Resto del Mundo
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza fijando el caso de uso clínico y las señales de adopción que se pueden rastrear año a año. Recurrimos a fuentes públicas como las bases de datos de dispositivos y comunicaciones de seguridad de la FDA de EE. UU., las referencias de pago y procedimientos de los Centros de Servicios de Medicare y Medicaid de EE. UU., y los CDC de EE. UU. para el contexto de cardiopatía congénita y los volúmenes de atención cardíaca relacionados.
Para evitar dimensionar únicamente con base en supuestos, la base de evidencia se amplía utilizando fuentes como las estadísticas de salud de la OCDE y los indicadores macroeconómicos del Banco Mundial (dirección de población y gasto en salud), junto con publicaciones de cardiología y cardiopatía congénita revisadas por pares para las tendencias de procedimientos y las cohortes tratadas. También revisamos informes anuales de empresas, presentaciones para inversores y prensa médica de renombre para captar el momento de lanzamiento, la disponibilidad geográfica y el posicionamiento de la terapia.
Cuando es necesario, utilizamos fuentes de suscripción de pago para los datos financieros de las empresas y una base de datos de patentes para verificar la actividad y el momento de los productos. Los datos del modelo se ajustan luego a lo que se puede sustentar con estas referencias. Estas fuentes documentales son solo ilustrativas, y se utilizaron muchas otras referencias públicas para la recopilación, validación y aclaración de datos.
Entrevistas primarias y encuestas
El trabajo primario se utiliza para validar cómo se usa realmente la terapia en el terreno. Esto incluye confirmar qué perfiles de pacientes se presentan con más frecuencia, cómo son los volúmenes de procedimientos típicos por tipo de centro, y cómo se mueven los precios con los contratos hospitalarios y los patrones de compra regionales. Las entrevistas se realizan con una combinación de clínicos, equipos de compras hospitalarias, distribuidores y roles de la industria de dispositivos en APAC, EMEA y las Américas, de modo que las suposiciones de la investigación documental puedan ser cuestionadas y luego ajustadas.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 27% | Directivos (CXO): 12% | APAC: 44% |
| Nivel medio: 59% | Líderes funcionales/de unidad: 43% | EMEA: 30% |
| Actores más pequeños: 14% | Gerentes: 45% | Américas: 26% |
Dimensionamiento y previsión del mercado
El dimensionamiento se construye utilizando un enfoque de grupo de demanda de arriba hacia abajo, en el que los pacientes tratados se reconstruyen a partir de los patrones de atención de la cardiopatía congénita, la actividad de procedimientos intervencionistas y la proporción práctica que puede ser atendida mediante el reemplazo transcatéter. Una vez definido ese grupo de demanda, se convierte en valor utilizando rangos de precio de venta promedio que reflejan los contratos hospitalarios y los límites de agrupación típicos mencionados por los encuestados.
Para mantener los totales realistas, los resultados se verifican con aproximaciones selectivas de abajo hacia arriba, como la consolidación de una muestra de volúmenes de proveedores por regiones principales y luego la validación de los precios implícitos frente a lo reportado por hospitales y distribuidores. Los datos clave del modelo incluyen los volúmenes de procedimientos por tipo de centro, la proporción de casos elegibles de disfunción de válvula pulmonar derivados a reemplazo por catéter, los patrones de revisión y reintervención, la disponibilidad geográfica y la preparación para el reembolso, y el movimiento del ASP (incluido el momento de las divisas y las prácticas de descuento). Cuando surgen brechas de datos, especialmente en países más pequeños donde los volúmenes no se publican, se aplican indicadores proxy como la densidad de laboratorios de cateterismo cardiológico y la concentración de hospitales de atención terciaria, y luego se verifican mediante entrevistas.
Las previsiones se basan en un análisis de escenarios respaldado por opiniones de expertos sobre el ritmo de adopción, el impulso del reembolso y la aceptación de las guías clínicas, y luego los escenarios se reconcilian con rangos plausibles de procedimientos y precios. Esto mantiene la proyección anclada en la actividad del mundo real en lugar de asumir una CAGR uniforme en todas las geografías.
Validación de datos y ciclo de actualización
La validación se realiza comparando el resultado del modelo con señales independientes, incluida la dirección de la tendencia de procedimientos, el impulso de adopción regional declarado y si el ASP implícito se encuentra dentro de los rangos respaldados por entrevistas. Los valores atípicos se investigan, y volvemos a verificar los impulsores cuando el modelo genera saltos repentinos que no se alinean con el momento de implementación clínica ni con las realidades del reembolso.
Antes de la aprobación final, el trabajo se revisa en varios pasos, donde se vuelven a verificar los supuestos, la lógica de unidades y el momento de conversión de divisas para reducir la varianza evitable. El informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como nuevas aprobaciones, cambios en el reembolso o cambios claros en la práctica de procedimientos. Justo antes de la entrega, se realiza un último repaso para que los clientes reciban la visión más reciente y actualizada, basada en las señales públicas más recientes y en la retroalimentación de expertos.
Tamaño del mercado de válvulas pulmonares transcatéter de Mordor Intelligence en comparación con otras estimaciones publicadas
Los tamaños de mercado publicados para las válvulas pulmonares transcatéter pueden parecer diferentes incluso cuando suenan como el mismo tema, porque los elementos contados y las definiciones de año a menudo no están alineados. Las diferencias generalmente provienen de lo que se incluye en los ingresos de dispositivos, cómo se construye la elegibilidad de procedimientos y cómo se traslada el precio en la previsión.
La principal brecha proviene de si los componentes de entrega independientes y los ingresos de válvulas quirúrgicas adyacentes se combinan en el mismo total. En esta base, Mordor Intelligence cuenta únicamente las válvulas pulmonares transcatéter utilizadas para reemplazo permanente, y mantiene los catéteres de entrega independientes y las prótesis quirúrgicas fuera del valor del mercado.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 82,03 millones de USD (2026) | |
| Editorial Comercial A | 73,97 millones de USD (2024) | Utiliza un año base anterior y una definición más amplia de dispositivo vinculada a divisiones por aplicación y usuario final, lo que puede modificar los totales cuando la elegibilidad de procedimientos y el precio no están anclados al mismo año y alcance. |
| Grupo de Investigación de la Industria B | 69,70 millones de USD (2023) | Ancla el modelo a un año base diferente y a menudo aplica una progresión de precio y adopción más suave hasta 2030, lo que puede subestimar la adopción a corto plazo si el reembolso y la preparación de los centros mejoran más rápido de lo que asume la curva. |
La diferencia entre los tres valores se explica principalmente por la alineación de años y por lo que se cuenta como ingresos de válvulas frente a componentes adyacentes, y luego por cómo se trasladan el precio y la adopción a lo largo de la previsión. Al mantener un alcance acotado y vincular los supuestos a la demanda impulsada por procedimientos y a los rangos de ASP verificados por entrevistas, nuestra estimación sigue siendo más fácil de reproducir y de auditar cuando surgen nuevas señales clínicas o de reembolso.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de válvulas pulmonares transcatéter?
El mercado de válvulas pulmonares transcatéter está valorado en USD 82,03 millones en 2026 y se prevé que alcance USD 107,23 millones en 2031.
¿Qué segmento tecnológico está creciendo más rápidamente?
Las válvulas de autoexpansión se están expandiendo a una CAGR del 11,92% hasta 2031, ya que permiten el tratamiento de anatomías de TSVD nativo de gran tamaño.
¿Por qué están ganando participación los centros quirúrgicos ambulatorios?
Las actualizaciones de pago del Centro de Servicios de Medicare y Medicaid y los sólidos datos de seguridad permiten el alta el mismo día, lo que impulsa una CAGR del 12,15% para los procedimientos en entornos ambulatorios.
¿Qué tan significativo es el riesgo de endocarditis tras la implantación?
Los datos del registro muestran una incidencia acumulada del 9,5% a los cinco años, lo que impulsa protocolos de profilaxis mejorados en los centros de alto volumen.
¿Qué regiones impulsarán el crecimiento futuro?
Asia-Pacífico registrará la CAGR más rápida del 10,44% gracias a la innovación nacional, la expansión de la infraestructura de laboratorios de cateterismo y el creciente conocimiento sobre las CC.
Última actualización de la página el:



