
Tamaño y Participación del Mercado de Revestimientos Textiles
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 4.73 Mil millones de dólares |
| Tamaño del Mercado (2031) | 5.71 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 3.85 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Revestimientos Textiles por Mordor Intelligence
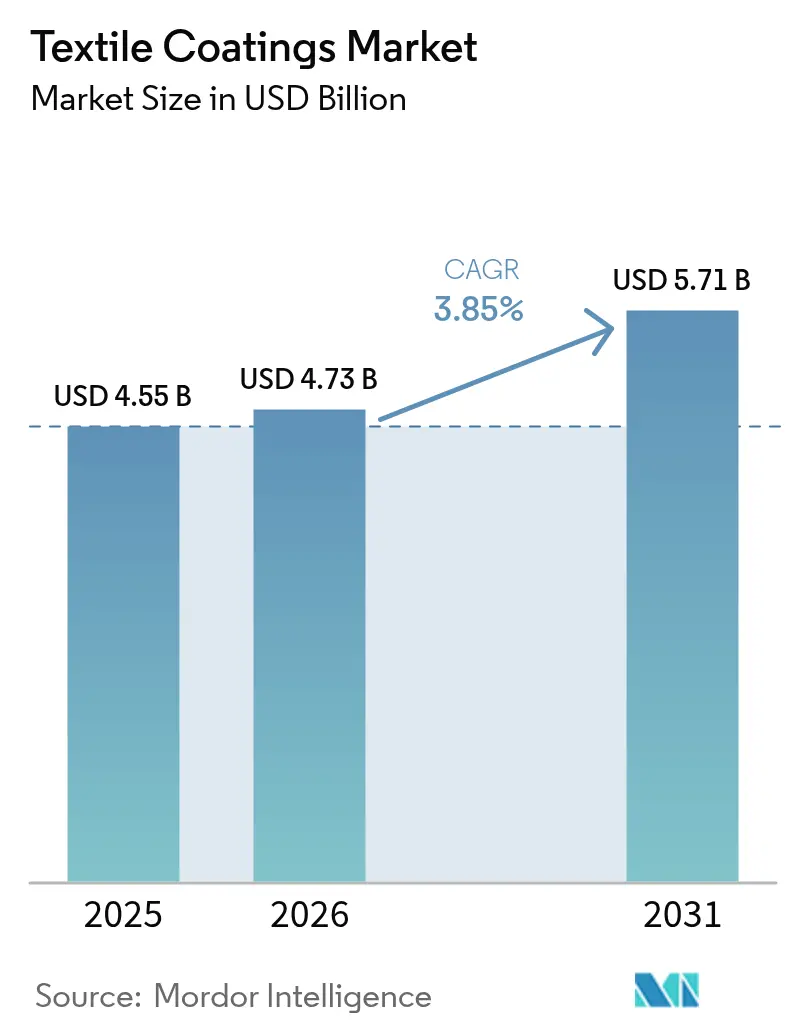
El tamaño del Mercado de Revestimientos Textiles en 2026 se estima en USD 4,73 mil millones, creciendo desde el valor de 2025 de USD 4,55 mil millones, con proyecciones para 2031 que muestran USD 5,71 mil millones, creciendo a una CAGR del 3,85% durante 2026-2031. La migración acelerada hacia sistemas poliméricos a base de agua y sin disolventes se sitúa en el centro de este cambio, ya que los fabricantes buscan perfiles de COV más bajos sin comprometer la durabilidad ni la estética. Asia-Pacífico mantiene ventajas de liderazgo en costos y absorbe la mayor parte de la nueva capacidad, mientras que América del Norte y Europa impulsan la química de alto rendimiento y los marcos regulatorios que influyen en las decisiones de formulación a nivel mundial. Los segmentos médico, automotriz y de infraestructura están redefiniendo los parámetros de rendimiento en torno a propiedades antimicrobianas, resistentes a la intemperie y retardantes de llama, lo que lleva a los proveedores a diversificarse alejándose de las químicas PFAS heredadas. Las inversiones en emulsiones a base de silicona, tratamiento superficial por plasma y líneas de aplicación digital revelan un campo competitivo dispuesto a intercambiar volumen por rendimiento especializado y resiliencia de márgenes. En este contexto, el mercado de revestimientos textiles continúa equilibrando las presiones de costo, cumplimiento normativo y personalización que colectivamente dan forma a las hojas de ruta tecnológicas hasta 2030.
Conclusiones Clave del Informe
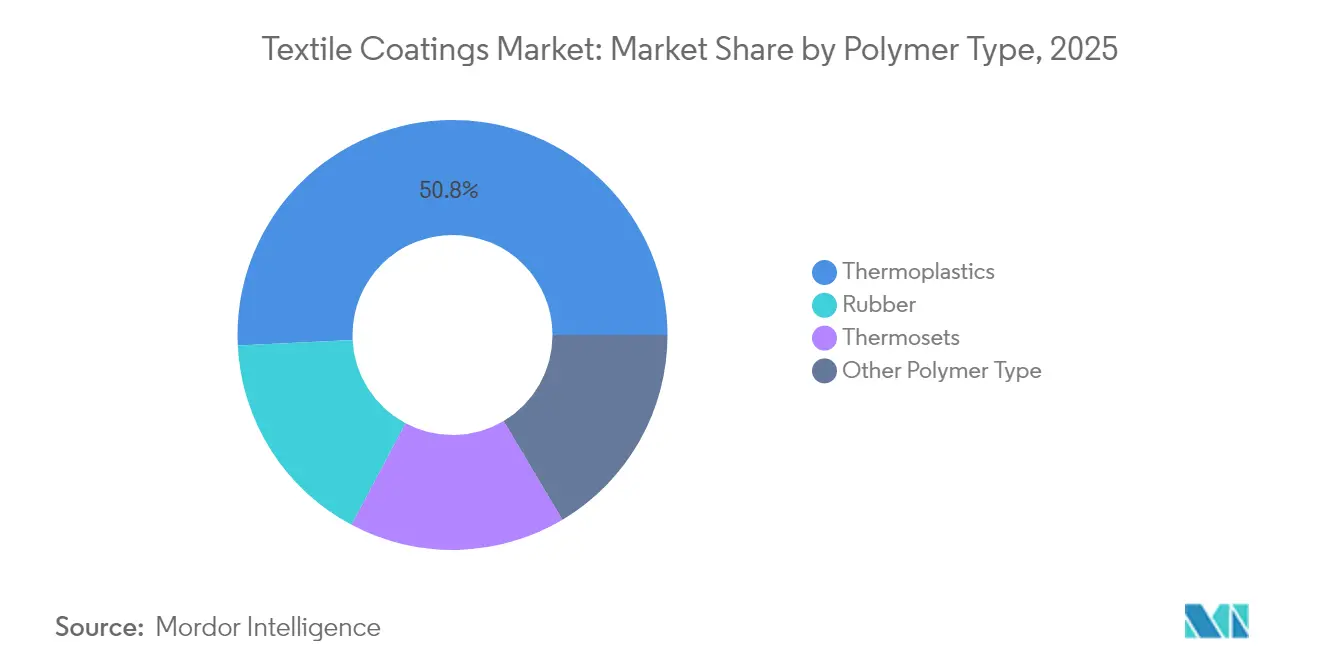
- Por tipo de polímero, los termoplásticos dominaron con una participación del 50,78% del mercado de revestimientos textiles en 2025, y se proyecta que crecerán a una CAGR del 6,22% hasta 2031.
- Por tipo de tejido, los tejidos planos capturaron el 44,92% de la participación del mercado de revestimientos textiles en 2025 y avanzan a una CAGR del 5,88%.
- Por funcionalidad, los acabados impermeables y transpirables representaron el 30,12% del tamaño del mercado de revestimientos textiles en 2025, aunque los revestimientos antimicrobianos y antivirales registran la CAGR más alta del 6,63%.
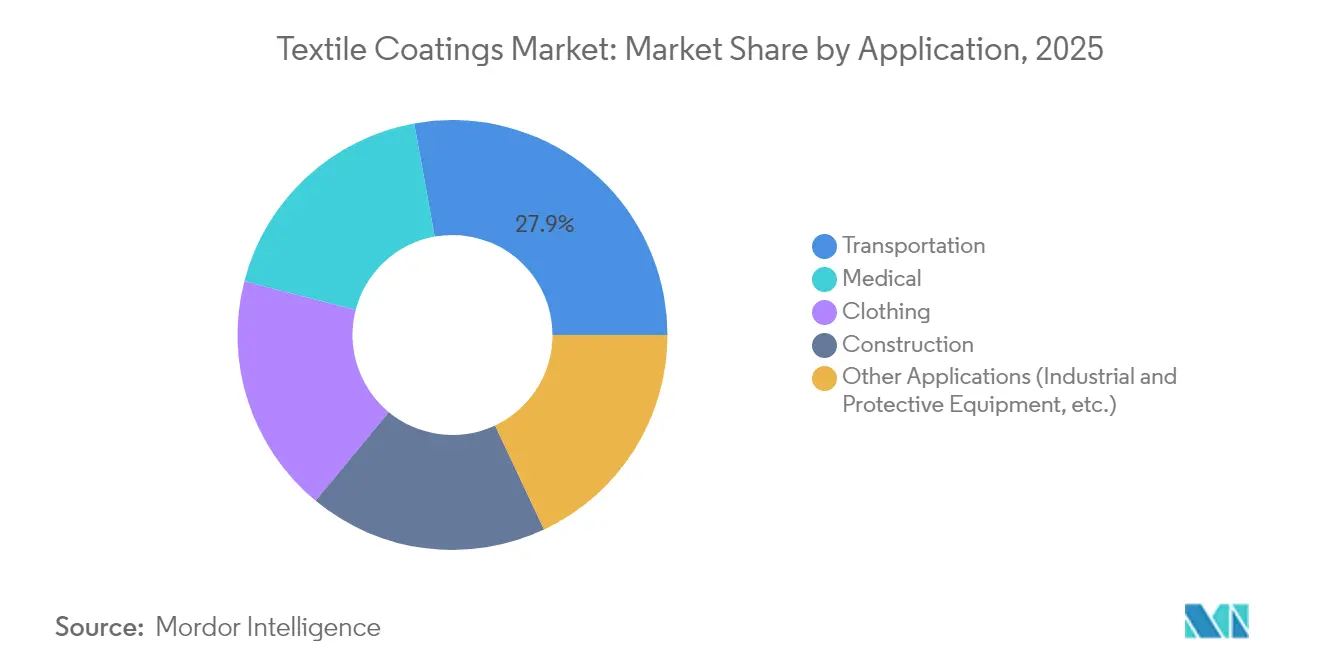
- Por aplicación, el transporte mantuvo el 27,85% del tamaño del mercado de revestimientos textiles en 2025, mientras que los textiles médicos representan la trayectoria de crecimiento más rápida con una CAGR del 6,03% hasta 2031.
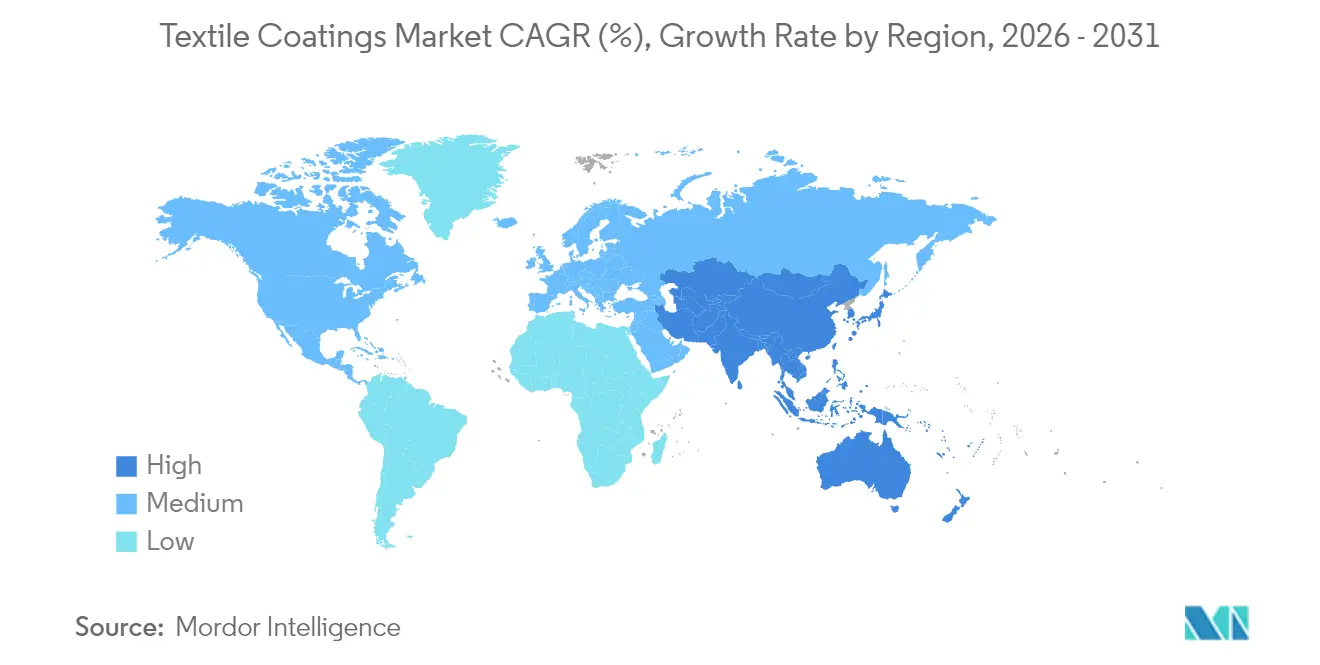
- Por geografía, Asia-Pacífico lideró con el 52,74% de la participación del mercado de revestimientos textiles en 2025; se prevé que la región se expanda a una CAGR del 5,86% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de los estándares para textiles de protección | +0.8% | Global, con énfasis en América del Norte y la UE | Mediano plazo (2-4 años) |
| Creciente demanda en tapicería automotriz y de transporte | +1.1% | Núcleo en APAC, con expansión hacia América del Norte | Corto plazo (≤ 2 años) |
| Necesidad creciente de tejidos duraderos y resistentes a la intemperie en construcción e infraestructura | +0.7% | Global, concentrado en mercados emergentes | Largo plazo (≥ 4 años) |
| Transición hacia polímeros a base de agua y sin disolventes que cumplen con las regulaciones de COV | +0.9% | América del Norte y la UE, con expansión hacia APAC | Mediano plazo (2-4 años) |
| Surgimiento de nano-revestimientos antimicrobianos y antivirales en textiles sanitarios | +0.6% | Global, con adopción temprana en mercados desarrollados | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Aumento de los Estándares para Textiles de Protección
Los reguladores globales están endureciendo los parámetros de rendimiento y seguridad, lo que lleva a los fabricantes a desarrollar soluciones resistentes a las llamas, resistentes a productos químicos y de barrera contra la humedad que eliminan los PFAS al tiempo que cumplen con normas actualizadas como la NFPA 1971-2018. Milliken introdujo alternativas sin PFAS que superan los umbrales de durabilidad anteriores, estimulando la innovación competitiva y acelerando las inversiones en laboratorios de pruebas entre los competidores. Los proveedores europeos amplían el enfoque hacia las químicas de base biológica para alinearse con las ambiciones del Pacto Verde, y la demanda se extiende desde los conjuntos de lucha contra incendios hasta la ropa de trabajo industrial, ampliando el potencial comercial de las químicas conformes dentro del mercado de revestimientos textiles.
Creciente Demanda en Tapicería Automotriz y de Transporte
Las agendas de reducción de peso y las expectativas de habitáculos premium en vehículos eléctricos y autónomos se traducen en revestimientos que ofrecen resistencia a la abrasión, gestión térmica y propiedades antimicrobianas en una sola capa. Las preocupaciones de salud sobre los retardantes de llama heredados reportadas en los medios de comunicación masivos impulsan las reformulaciones hacia alternativas más seguras, orientando las adquisiciones hacia plataformas que satisfacen tanto los objetivos de sostenibilidad de los fabricantes de equipos originales como las estrictas métricas de calidad del aire interior. Los convertidores asiáticos aprovechan las ventajas de costo y escala para ganar contratos de tapicería, reforzando el papel de Asia-Pacífico como núcleo de demanda y oferta para el mercado de revestimientos textiles.
Necesidad Creciente de Tejidos Duraderos y Resistentes a la Intemperie en Construcción e Infraestructura
Los programas de infraestructura del sector público y privado en las economías emergentes dependen de membranas de cubierta revestidas, toldos y geosintéticos para lograr longevidad bajo ciclos climáticos adversos. ExxonMobil y Freudenberg están comercializando sistemas estables a los rayos UV con contenido reciclado que resisten la exposición prolongada a la luz solar y la humedad, posicionando el mercado de revestimientos textiles como un componente sutil pero crítico de las cadenas de valor de la construcción resiliente.
Transición hacia Polímeros a Base de Agua y Sin Disolventes que Cumplen con las Regulaciones de COV
Las últimas enmiendas de la EPA sobre revestimientos en aerosol y los límites de California de mayo de 2025 agudizan la atención de la industria sobre los techos de COV, reforzando las hojas de ruta corporativas orientadas a dispersiones de poliuretano y silicona a base de agua. La gama INSQIN de Covestro demuestra cómo los sistemas de bajo contenido en COV pueden superar a sus predecesores a base de disolventes en flexibilidad y resistencia a la intemperie, mientras que los exportadores asiáticos adoptan químicas similares para mantener el acceso al mercado en jurisdicciones estrictas [1]Covestro AG, "INSQIN® Poliuretano a Base de Agua para Textiles," covestro.com. La transición colectiva sustenta el crecimiento a mediano plazo en elastómeros especiales dentro del mercado de revestimientos textiles.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Fluctuación de los precios de los polímeros clave como materias primas | -0.7% | Global, con impacto agudo en APAC | Corto plazo (≤ 2 años) |
| Elevado costo de capital de la maquinaria y las líneas de revestimiento | -0.5% | Mercados emergentes, particularmente en América del Sur y MEA | Mediano plazo (2-4 años) |
| Competencia del plasma y otras alternativas de acabado en seco | -0.3% | Mercados desarrollados con fabricación avanzada | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Fluctuación de los Precios de los Polímeros Clave como Materias Primas
El alcohol polivinílico, el algodón y los sintéticos derivados del petróleo exhiben oscilaciones de precios recurrentes que distorsionan los ciclos de planificación y erosionan los márgenes entre los revestidores muy expuestos a los mercados spot. Los precios del alcohol polivinílico cayeron a principios de 2025, pero los costos de las fibras sintéticas subieron entre un 10% y un 15% por la volatilidad del petróleo, lo que produce un panorama mixto de costos de insumos que obliga a una gestión cautelosa de inventarios y a contratos de suministro a largo plazo. Dicha volatilidad introduce incertidumbre en los resultados a corto plazo en el mercado de revestimientos textiles.
Elevado Costo de Capital de la Maquinaria y las Líneas de Revestimiento
La transición a sistemas a base de agua requiere configuraciones avanzadas de secado, extracción y automatización que pueden costar USD 10 millones o más para una línea integrada, lo que supone formidables barreras de entrada para los actores regionales más pequeños. La reactivación de activos HMD por parte de INVISTA por USD 23 millones ilustra la magnitud del desembolso de efectivo necesario para mantener la competitividad. Las restricciones de financiamiento en las regiones emergentes desaceleran las adiciones de capacidad y potencialmente limitan el crecimiento de la oferta regional dentro del mercado de revestimientos textiles.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Polímero:
Los Termoplásticos Dominan tanto en Escala como en CrecimientoLos polímeros termoplásticos dominan el segmento con el 50,78% de la participación del mercado de revestimientos textiles en 2025, lo que refleja su equilibrio entre eficiencia de costos, resistencia mecánica y reciclabilidad. La demanda se concentra en tapicería automotriz, ropa de protección y membranas de construcción flexibles donde la resistencia a la abrasión y la estabilidad dimensional son obligatorias. Los usuarios finales prefieren los termoplásticos por su compatibilidad con las químicas de revestimiento a base de agua y sin disolventes que se alinean con los límites de COV cada vez más estrictos. Los interiores de vehículos eléctricos ligeros y los proyectos de infraestructura modular elevan aún más los requisitos de volumen. Estos impulsores combinados anclan a los termoplásticos como el sustrato preferido para revestimientos de alto rendimiento en las principales regiones de consumo.
Los polímeros termoplásticos también ofrecerán la CAGR más rápida del 6,22% hasta 2031, lo que subraya su doble liderazgo tanto en escala como en impulso dentro del tamaño del mercado de revestimientos textiles. Los materiales competidores, como las fibras naturales, a base de celulosa y termoestables, quedan rezagados en crecimiento porque no logran igualar las ventajas de velocidad de procesamiento, tolerancia térmica y reciclabilidad de los termoplásticos. Las innovaciones incrementales en mezclas de copolímeros y tratamientos superficiales continúan elevando el techo de rendimiento sin sacrificar el cumplimiento ambiental. A medida que las marcas de consumo amplían sus compromisos con la economía circular, la perspectiva de fundir y reprocesar tejidos termoplásticos revestidos refuerza el atractivo a largo plazo. En consecuencia, el gasto de capital en nuevas líneas de revestimiento se orienta cada vez más hacia configuraciones compatibles con termoplásticos para asegurar capacidad para la expansión sostenida del segmento.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Tejido:
Los Tejidos Planos Mantienen el Doble DominioLos sustratos de tejido plano alcanzaron el 44,92% de la participación del mercado de revestimientos textiles en 2025 y combinan ese dominio con una CAGR del 5,88%, reflejo de su resistencia a la tracción inherente, estabilidad dimensional y superior anclaje del revestimiento. Los segmentos automotriz, arquitectónico y de seguridad, que no pueden comprometer la integridad estructural, prefieren las construcciones de tejido plano para el rendimiento a largo plazo. Los avances en tejidos no tejidos comienzan a ganar terreno en desechables médicos y medios de filtración, ayudados por la porosidad diseñada que mejora la penetración del revestimiento y la uniformidad funcional.
Los tejidos de punto ocupan nichos que demandan elasticidad y caída, aunque los límites de adhesión y retención de forma restringen la penetración en grandes aplicaciones técnicas. Los tejidos multicapa híbridos que combinan la estabilidad del tejido plano con la comodidad del tejido de punto emergen en deportes y ortesis médicas, lo que indica que la innovación en sustratos sigue siendo una palanca crítica de diferenciación dentro del mercado de revestimientos textiles.
Por Funcionalidad:
El Auge Antimicrobiano Desafía el Liderazgo ImpermeableLos acabados impermeables y transpirables mantuvieron la mayor participación del 30,12% en 2025, impulsados por ropa de exterior, tiendas de campaña y cubiertas. La posición dominante del segmento es ahora desafiada por las químicas antimicrobianas y antivirales que crecen a una CAGR del 6,63%, catalizadas por las prioridades de control de infecciones en entornos públicos, comerciales y residenciales. Las plataformas de cobre, plata y amonio cuaternario se integran mediante métodos de impregnación-secado-curado, plasma e impresión digital, alcanzando parámetros de durabilidad en lavado industrial que antes obstaculizaban la aceptación en el mercado.
Las iniciativas regulatorias que prohíben los PFAS impulsan la I+D hacia opciones repelentes al agua a base de silicona y de base biológica que mantienen las clasificaciones de columna de agua evitando los productos químicos persistentes. Los revestimientos de doble función que ofrecen gestión de la humedad y rendimiento antimicrobiano en una sola capa subrayan la marcha hacia la multifuncionalidad que reduce los pasos de procesamiento y el apilamiento de materiales.
Por Aplicación:
El Liderazgo del Transporte es Desafiado por el Crecimiento MédicoLas aplicaciones de transporte mantuvieron el 27,85% del tamaño del mercado de revestimientos textiles en 2025 debido a la sólida demanda de fabricantes de equipos originales automotrices y de reposición para fundas de asientos, revestimientos de puertas e interiores de carga que requieren resistencia a la abrasión y a las manchas. Las arquitecturas de vehículos eléctricos ligeros intensifican la sustitución de materiales hacia tejidos revestidos que combinan refuerzo y estética con ahorro de peso. Simultáneamente, los textiles médicos experimentan la CAGR más alta del 6,03% gracias a la conciencia postpandémica sobre la protección antimicrobiana en ropa de cama hospitalaria, batas y tejidos de barrera. Los revestimientos habilitados por nanopartículas capaces de una reducción del 99,999% de patógenos atraen el interés de adquisición de grandes redes de atención médica, acelerando la adopción.
La transferencia de tecnología entre segmentos se está volviendo habitual. Las superficies antibacterianas tratadas con plasma desarrolladas originalmente para entornos quirúrgicos ahora migran hacia interiores de transporte público de alto contacto, fusionando dominios de aplicación y ampliando el volumen direccionable. La construcción, la seguridad industrial y la ropa continúan contribuyendo materialmente al volumen, aunque sus tasas de crecimiento quedan por detrás del par líder dadas las curvas de adopción maduras y los ciclos de innovación más lentos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Recubrimientos Textiles de Asia-Pacífico
Asia-Pacífico representó el 52,74% de los ingresos globales en 2025, consolidando su influencia en la formación de precios y la asignación de suministros en el mercado de recubrimientos textiles. China exportó 301 mil millones de USD en textiles y prendas de vestir en 2024, de los cuales 142 mil millones de USD correspondieron a textiles, lo que subraya la profundidad de su capacidad productiva incluso en medio de movimientos de diversificación hacia Vietnam, India y Bangladesh. Herramientas de política india como el programa de Incentivos Vinculados a la Producción y los parques PM MITRA buscan elevar el valor de la producción nacional a 350 mil millones de USD para 2030, alentando a los formuladores nacionales a adoptar químicas a base de agua de manera temprana e integrarlas en la nueva capacidad instalada. Bangladesh y Vietnam consolidan su posición mediante costos laborales competitivos y acuerdos comerciales; sin embargo, la imposición de aranceles estadounidenses en determinadas categorías podría reordenar las estrategias de abastecimiento y empujar a los proveedores locales hacia una mayor diferenciación funcional.
Mercado de Recubrimientos Textiles de América del Norte
América del Norte sigue siendo una región centrada en la tecnología, canalizando el impulso regulatorio hacia oportunidades comerciales para sistemas libres de PFAS y con bajo contenido de COV. California y Nueva York promulgan algunas de las prohibiciones de productos químicos textiles más estrictas del mundo, con vigencia a partir de enero de 2025, lo que otorga ventaja de primer movimiento a las empresas ya equipadas para ofrecer portafolios conformes. La expansión de Lubrizol por 20 millones de USD en emulsión acrílica en Gastonia respalda los clústeres de demanda en textiles para el hogar y tejidos técnicos de alto rendimiento para interiores automotrices, reforzando la orientación de la región hacia nichos de valor agregado. La integración de Canadá con la producción vehicular estadounidense sostiene la demanda transfronteriza, aunque la exposición a los ciclos de precios de materias primas obliga a una recalibración constante de las estrategias de abastecimiento.
Mercado de Recubrimientos Textiles de Europa
Europa mantiene el liderazgo en química sostenible y procesamiento avanzado. Los innovadores alemanes, franceses y nórdicos impulsan las fronteras del poliuretano a base de agua y los biopolímeros, al tiempo que invierten en líneas de aplicación por plasma y digitales que reducen drásticamente los insumos de agua y energía. Adquisiciones como la compra por parte de Freudenberg de los activos de Heytex por 100 millones de EUR amplían los portafolios de textiles técnicos y señalan una consolidación en curso. La legislación de economía circular de la UE acelera el interés en recubrimientos reciclables e infraestructuras de ciclo cerrado, posicionando al mercado de recubrimientos textiles como beneficiario y habilitador de los objetivos climáticos regionales.

Panorama regulatorio
La regulación se está endureciendo en torno a los repelentes fluorados, las emisiones y la divulgación química, empujando a los formuladores de recubrimientos textiles hacia plataformas libres de PFAS y de menor contenido de COV. En Francia, el Decreto N.º 2025-1376 entró en vigor en enero de 2026, restringiendo el PFAS en textiles de vestimenta y calzado por encima de límites de concentración especificados. En junio de 2026, la Agencia de Protección Ambiental de los Estados Unidos (EPA) avanzó en el trabajo de evaluación de riesgos químicos bajo la TSCA con un borrador de evaluación de riesgos para el TBBPA que identificó un riesgo de inhalación irrazonable para los trabajadores, reforzando el cambio hacia enfoques de retardante de llama más seguros.
En Europa, REACH continúa ampliando las restricciones relevantes para los textiles recubiertos que se comercializan en el mercado de la UE. El Anexo XVII de REACH introduce nuevos límites, como la Entrada 77 (Formaldehído) con un límite de emisión para textiles que entra en vigor en agosto de 2026, y la restricción del PFHxA en virtud de la Entrada 79 del Anexo XVII de REACH comienza a aplicarse a partir del 10 de octubre de 2026 para prendas de vestir de consumo y artículos relacionados. Junto con la regulación, los estándares privados también moldean las compras: OEKO-TEX actualizó los valores límite en STANDARD 100, ORGANIC COTTON, LEATHER STANDARD y ECO PASSPORT, con vigencia a partir del 1 de junio de 2026, incrementando los requisitos de pruebas y documentación para las cadenas de suministro globales que atienden a mercados finales regulados.
Análisis de la cadena de valor
La cadena de valor de los recubrimientos textiles comienza con las materias primas y sustratos upstream, incluidos los tejidos planos, de punto y no tejidos, junto con las resinas poliméricas (por ejemplo, PVC, PU, acrílico), plastificantes, estabilizadores, pigmentos y aditivos de rendimiento como los paquetes antimicrobianos y de repelencia. Los participantes midstream incluyen a los compuestadores y proveedores de químicos especializados que formulan sistemas de base acuosa, de base solvente, de fusión en caliente o de silicona, seguidos de los recubridores y acabadores que operan procesos de cuchilla sobre rodillo, rodillo inverso, inmersión y fusión en caliente, que dependen de hornos de curado, capacidad de secado y controles ambientales para gestionar los requisitos de COV y exposición de los trabajadores.
Aguas abajo, los tejidos recubiertos pasan a través de convertidores y marcas hacia aplicaciones de transporte, médicas, construcción y textiles de protección, donde la documentación de cumplimiento y la verificación mediante pruebas determinan cada vez más la elegibilidad de los proveedores. La transparencia química impulsada por la regulación y por los clientes se está convirtiendo en un paso restrictivo para las ventas orientadas a la UE, vinculando la participación en la cadena de valor a programas validados de divulgación de sustancias y trazabilidad. Los lanzamientos de productos en 2026 también muestran una adaptación desde upstream hacia midstream a los nuevos límites, como Archroma introduciendo aglutinantes libres de formaldehído para no tejidos en Techtextil 2026 y Americhem lanzando nDryve como una tecnología de modificación superficial en fusión, libre de PFAS, para fibras funcionales, reduciendo la dependencia de químicas de aplicación superficial restringidas y desplazando los criterios de selección hacia el rendimiento de los materiales y el cumplimiento documentado.
Panorama Competitivo
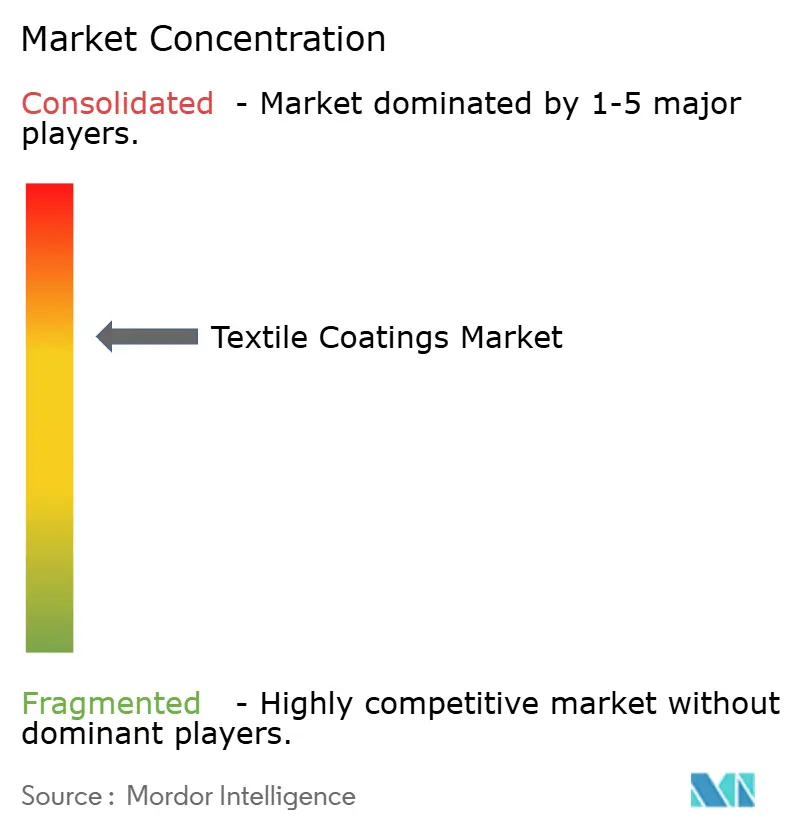
La competencia en el mercado de revestimientos textiles sigue siendo moderadamente consolidada. Los actores regionales se centran en la agilidad y la diferenciación local. Los avances tecnológicos, como las líneas de plasma atmosférico, los cabezales de pulverización digital y los reticuladores de silicona a baja temperatura, permiten a las empresas asegurar contratos premium con fabricantes de equipos originales centrados en ESG y marcas sin PFAS. Las empresas emergentes de bioquímica que desarrollan monómeros a base de azúcar amenazan a los actores establecidos a base de petróleo si se logra la paridad de costos. Los precios varían según la región y el polímero, con el PVC y el nitrilo dominando los segmentos de productos básicos, mientras que la silicona y los nanocompuestos ofrecen oportunidades especiales. Las colaboraciones estratégicas en reciclaje de ciclo cerrado se alinean con los objetivos de reducción de residuos. En última instancia, la funcionalidad sostenible, la eficiencia de producción y las cadenas de suministro receptivas determinan el éxito en este mercado competitivo.
Líderes de la Industria de Revestimientos Textiles
Covestro AG
Solvay
Archroma
Arkema
BASF
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Recubrimientos Textiles
- Archroma
- Arkema
- BASF
- Clariant
- Continental AG
- Covestro AG
- Daikin Industries Ltd.
- Formulated Polymer Products Ltd
- Impreglon UK Limited
- Seyntex
- Solvay
- SRF Limited
- Tanatex Chemicals B.V.
- The Lubrizol Corporation
- Toray Industries Inc.
- Trelleborg Group

Oportunidades de mercado y perspectivas futuras
Una oportunidad importante radica en la reformulación y el rediseño de procesos para reemplazar los repelentes fluorados manteniendo la repelencia multifluido y la durabilidad en los textiles de transporte, médicos y de protección. Con la Entrada 79 del Anexo XVII de REACH restringiendo el PFHxA en textiles de vestimenta de consumo a partir del 10 de octubre de 2026, y Francia aplicando el Decreto N.º 2025-1376 desde enero de 2026 para el PFAS en textiles de vestimenta y calzado, los proveedores que puedan ofrecer un rendimiento libre de PFAS verificado y datos de prueba consistentes fortalecen su acceso ante marcas y convertidores que gestionan el cumplimiento en múltiples jurisdicciones.
El mercado también se está moviendo hacia la integración de la funcionalidad mediante plataformas alternativas que reducen los pasos de acabado secundario y facilitan la documentación de cumplimiento. En abril de 2026, Americhem lanzó nDryve, una tecnología de modificación superficial en fusión, libre de PFAS, para fibras diseñadas para tejidos de protección médicos, de vestimenta e industriales, ilustrando una vía desde la dependencia del recubrimiento tópico hacia el rendimiento incorporado. En Techtextil 2026, Covestro destacó innovaciones en recubrimiento textil en torno a sistemas de PU de base acuosa (INSQIN) combinados con tecnología antimicrobiana (AGXX), mostrando la inversión activa de proveedores en funcionalidad especializada de bajo COV alineada con las demandas de adquisición en textiles médicos e interiores de alto contacto. En conjunto, estos avances crean espacio para la repelencia escalable libre de PFAS, sistemas de recubrimiento de base acuosa y libres de solventes, y soluciones antimicrobianas que puedan cumplir los requisitos de durabilidad al tiempo que respaldan las expectativas crecientes de transparencia química en los mercados regulados.
Recent Industry Developments in Mercado de Recubrimientos Textiles
- Mayo de 2026: Trelleborg inauguró una nueva instalación de fabricación de recubrimiento por extrusión en Forest City, Carolina del Norte, para expandir la producción de tejidos recubiertos de ingeniería. La capacidad local adicional respalda plazos de entrega más rápidos para aplicaciones de alto rendimiento y fortalece la resiliencia del suministro para los clientes norteamericanos que gestionan especificaciones químicas y de rendimiento más estrictas.
- Septiembre de 2025: Covestro colaboró con Heraeus Precious Metals para integrar la tecnología antimicrobiana AGXX en las dispersiones de poliuretano Impranil para recubrimientos textiles. La asociación amplía las opciones de recubrimiento antimicrobiano disponibles comercialmente y respalda la demanda impulsada por especificaciones en textiles médicos e interiores de transporte de alto contacto.
- Septiembre de 2024: Archroma se asoció con Monforts y BW Converting (Baldwin Technology) para integrar la tecnología de pulverización digital con químicos especializados para un acabado textil más eficiente en el uso de recursos. La combinación de maquinaria y química en un sistema unificado ayuda a reducir el uso de agua y químicos, al tiempo que permite una aplicación más precisa y conforme de acabados funcionales.


Mercado de Recubrimientos Textiles Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca los materiales de recubrimiento que se aplican sobre sustratos textiles para agregar características de rendimiento como resistencia al agua, retardancia a la llama, resistencia a la abrasión y protección de barrera, y se dimensiona en términos de valor con base en la producción de textiles recubiertos vendida en aplicaciones de uso final.
Exclusiones del alcance: excluimos las tintas de impresión textil, los aerosoles protectores de tejidos para uso doméstico y los polímeros crudos que se venden sin ser formulados y utilizados como sistemas de recubrimiento textil.
Descripción general de la segmentación
- Por Tipo de Polímero
- Termoplásticos
- Cloruro de Polivinilo (PVC)
- Poliuretano (PU)
- Acrílico
- Otros
- Termoestables
- Caucho
- Caucho Natural
- Caucho de Estireno Butadieno
- Otros
- Otros Tipos de Polímero
- Termoplásticos
- Por Tipo de Tejido
- Tejido Plano
- Tejido de Punto
- No Tejido
- Por Funcionalidad
- Impermeable y Transpirable
- Retardante de Llama
- Antimicrobiano y Antiviral
- Resistente a UV e IR
- Por Aplicación
- Ropa
- Transporte
- Médico
- Construcción
- Otras Aplicaciones (Equipos Industriales y de Protección, etc.)
- Por Geografía
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Sudáfrica
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza construyendo una visión clara de los grupos de demanda y las señales de producción visibles en los datos públicos. Recurrimos a fuentes como UN Comtrade para los flujos comerciales de categorías relacionadas con textiles recubiertos, oficinas nacionales de estadística para índices de producción manufacturera, y la Comisión de Comercio Internacional de los Estados Unidos para el contexto arancelario y de importación. Para la dirección regulatoria y de producto, también revisamos fuentes como la Agencia de Protección Ambiental de los Estados Unidos y la Agencia Europea de Sustancias y Mezclas Químicas, ya que las normas sobre COV y las sustancias restringidas pueden cambiar las elecciones de recubrimiento.
Para anclar la estructura del sector y los usos finales típicos, añadimos presentaciones ante organismos reguladores, informes anuales, presentaciones a inversionistas, sitios web de asociaciones y cobertura de prensa confiable sobre cambios de capacidad y tendencias de aplicación. Las bases de datos de patentes se utilizan de manera selectiva para ver si la actividad está aumentando en áreas como los sistemas de base acuosa o los acabados funcionales, lo cual luego se contrasta en entrevistas. Las fuentes aquí enumeradas son solo ilustrativas, y se utilizaron muchas otras referencias públicas para la recopilación, verificación cruzada y aclaración.
Entrevistas y encuestas primarias
El trabajo primario se utiliza para validar cómo se mueve la demanda de recubrimientos a través de los textiles de vestimenta, transporte, médicos y de construcción, y para confirmar qué proporción de la producción de tejidos está recubierta frente a la que permanece sin tratar. Hablamos con una combinación de formuladores de recubrimientos, productores de tejidos recubiertos, convertidores, distribuidores y compradores aguas abajo en APAC, EMEA y las Américas, y luego alineamos sus aportes con supuestos consistentes de precio y volumen.
Distribución de los encuestados del trabajo de campo de la investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directivos (CXO): 16% | APAC: 47% |
| Nivel medio: 49% | Líderes funcionales/de unidad: 40% | EMEA: 35% |
| Actores más pequeños: 21% | Gerentes: 44% | Américas: 18% |
Dimensionamiento y pronóstico del mercado
El dimensionamiento se construye utilizando un enfoque descendente en el que la producción textil, la penetración de tejidos recubiertos y la combinación de aplicaciones se reconstruyen por región, antes de convertir los valores utilizando la fijación de precios típica de los sistemas de recubrimiento y los movimientos de precios observados. Para mantener los totales realistas, corroboramos el resultado con aproximaciones ascendentes selectivas, como la consolidación de un conjunto de muestra de ingresos de proveedores y convertidores, y la verificación cruzada de los volúmenes implícitos utilizando la producción en metros cuadrados de tejido recubierto y las tasas promedio de adición de recubrimiento.
Algunos insumos prácticos guían el modelo, incluidas las tendencias de producción de textiles recubiertos por uso final, los cambios hacia formulaciones de base acuosa y libres de solventes, la adopción de características de rendimiento (impermeable y transpirable, retardante de llama, antimicrobiano) y las diferencias regionales en la demanda de textiles técnicos. Los supuestos de precios se manejan con cuidado, ya que el momento de las conversiones de divisas y los ciclos de costos de resina pueden distorsionar las comparaciones interanuales, y las brechas se manejan utilizando indicadores proxy de categorías de textiles recubiertos similares, validando luego el proxy con la retroalimentación de las entrevistas.
Los pronósticos se desarrollan con análisis de escenarios respaldado por verificaciones de regresión simples, donde los factores clave son el crecimiento de la producción de uso final, los cambios de formulación relacionados con la regulación y la dirección de la utilización de capacidad. Cuando existen múltiples visiones, elegimos los supuestos que los entrevistados pueden explicar con comportamientos de compra reales, y documentamos los pasos para que el modelo pueda repetirse en la siguiente actualización.
Validación de datos y ciclo de actualización
La validación se realiza a través de varias capas de verificación para que los saltos inusuales puedan explicarse antes de finalizar las cifras. Comparamos el valor de mercado modelado con señales independientes, como la dirección del comercio, las tendencias de producción manufacturera y los rangos de movimiento de precios, y luego revisamos cualquier variación que quede fuera de las bandas esperadas. Si un supuesto clave cambia, como un cambio repentino en el costo de la resina o un shock de demanda en los textiles de transporte, el equipo vuelve a contactar a encuestados seleccionados para confirmar qué cambió y si es temporal.
Cada informe se actualiza en un ciclo anual, y se realizan actualizaciones intermedias cuando eventos materiales afectan las perspectivas de demanda o de precios. Antes de la entrega, se vuelven a verificar las publicaciones públicas más recientes, y un analista realiza una revisión final de consistencia entre regiones y usos finales para que los clientes reciban una visión actualizada.
Tamaño del mercado de recubrimientos textiles de Mordor Intelligence en comparación con otras estimaciones publicadas
Los tamaños de mercado publicados para los recubrimientos textiles a menudo varían porque diferentes estudios trazan la línea entre los sistemas de recubrimiento, los tejidos recubiertos y los textiles tratados adyacentes, y porque no siempre utilizan el mismo año base. Las diferencias también surgen cuando una estimación se construye a partir de los grupos de demanda de uso final, mientras que otra se apoya más en los relatos de ingresos de los proveedores o en amplios indicadores del mercado químico.
En este estudio, la principal dispersión generalmente se explica por si se incluyen los productos de protección de tejidos de consumo y los acabados textiles que no son de recubrimiento, y por cómo se trasladan los precios durante las fluctuaciones del costo de la resina y el momento de la conversión de divisas. Algunas estimaciones también manejan horizontes de pronóstico más largos y rellenan el año base mediante extrapolación de tendencias, lo que puede subestimar las inflexiones a corto plazo derivadas de los cambios regulatorios hacia formulaciones de menor COV y la adopción de recubrimientos funcionales, y esta disciplina de alcance y momento es la que aplica Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 4,73 mil millones USD (2026) | |
| Consultora Global A | 4,00 mil millones USD (2025) | Utiliza un año base anterior y un horizonte más largo, y tiende a agrupar un conjunto más amplio de productos de tratamiento de tejidos dentro de la definición de recubrimiento textil, lo que puede reducir la comparabilidad cuando los precios y el momento de la conversión de divisas difieren. |
| Editorial Sectorial B | 3,85 mil millones USD (2024) | Se construye a partir de un dimensionamiento anterior en un punto en el tiempo y se extiende hacia adelante con una única trayectoria de crecimiento, con un tratamiento menos explícito de la penetración por uso final y la combinación de características funcionales, lo que puede pasar por alto cambios a corto plazo en la demanda de textiles recubiertos. |
Al observar las tres cifras, las diferencias no se deben solo a las tasas de crecimiento; provienen principalmente de qué se cuenta como un sistema de recubrimiento, qué año se trata como punto de partida y cómo se trasladan los precios hacia adelante. Al mantener los insumos vinculados a la producción de textiles recubiertos y una lógica de precios claramente establecida, podemos explicar cada paso y conciliar las variaciones sin depender de supuestos que no puedan verificarse.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de revestimientos textiles?
El mercado de revestimientos textiles está valorado en USD 4,73 mil millones en 2026 y está en camino de alcanzar USD 5,71 mil millones para 2031 a una CAGR del 3,85%.
¿Qué región lidera el mercado de revestimientos textiles?
Asia-Pacífico lidera con una participación del 52,74% en 2025 y se prevé que crezca a una CAGR del 5,86% hasta 2031, impulsada por la fabricación a gran escala y la capacidad de exportación.
¿Qué segmento de aplicación crece más rápido?
Los textiles médicos registran la CAGR más alta del 6,03% porque los hospitales y las marcas de atención médica están priorizando la funcionalidad antimicrobiana y antiviral.
¿Cómo influyen las regulaciones en el desarrollo de productos?
El endurecimiento de las restricciones de COV y PFAS en América del Norte y Europa acelera la adopción de sistemas a base de agua y sin disolventes, reformando las cadenas de I+D en todo el mundo.
Última actualización de la página el:



