
Tamaño y Participación del Mercado de Flete y Logística de Suiza
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
| Tamaño del mercado en el año base (2026) | 45.56 Mil millones de dólares |
| Tamaño del Mercado (2027) | 47.35 Mil millones de dólares |
| Tamaño del Mercado (2032) | 55.86 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 3.36 % |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Flete y Logística de Suiza por Mordor Intelligence
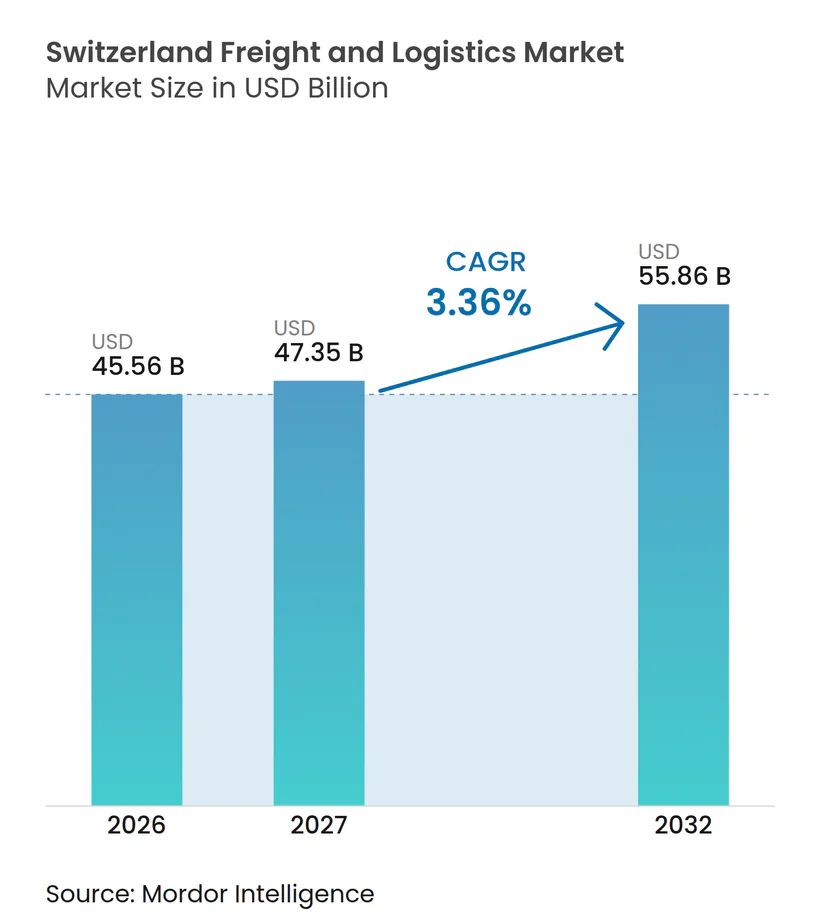
El tamaño del mercado de flete y logística de Suiza se valora en 45,56 mil millones de USD en 2026, y se estima que crecerá desde 47,35 mil millones de USD en 2027 hasta alcanzar 55,86 mil millones de USD en 2032, a una CAGR del 3,36% durante el período de pronóstico (2027-2032).
El mercado de flete y logística de Suiza se beneficia del papel del país en el comercio europeo norte-sur y el corredor Rin-Alpino. La demanda también refleja la necesidad de trasladar bienes manufacturados de alto valor a través de cadenas de suministro gestionadas con precisión, donde la trazabilidad, la entrega programada, la integridad del producto y la exactitud aduanera son requisitos operativos fundamentales. El comercio electrónico, la digitalización aduanera, la inversión ferroviaria y la distribución sanitaria están ampliando la gama de servicios que los operadores deben proporcionar, incluidos el intercambio de datos, el almacenamiento controlado, la documentación transfronteriza y las opciones de entrega adaptadas a los flujos de carga individuales. Los operadores más grandes pueden aprovechar la escala de red y los activos especializados para atender estas necesidades, mientras que los proveedores más pequeños enfrentan mayores costos operativos y espacio limitado cerca de los centros de demanda urbana. La brecha de servicio resultante es más visible en la carga regulada, los movimientos transfronterizos y las redes de paquetería que requieren información digital coherente.
Conclusiones Clave del Informe
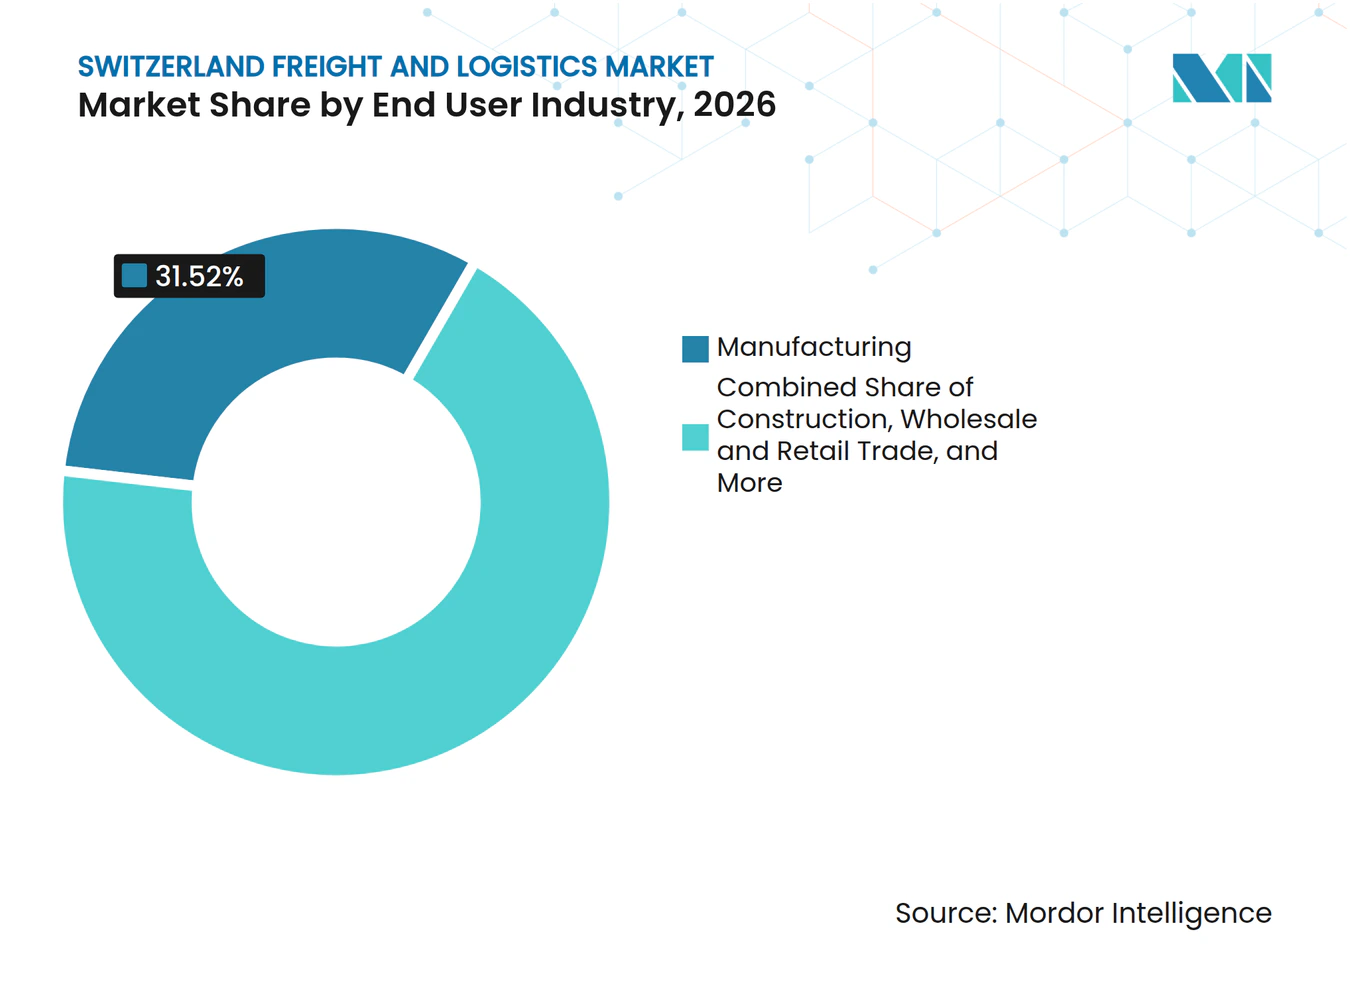
- Por industria de usuario final, la manufactura representó el 31,52% de la participación del mercado de flete y logística de Suiza en 2026, mientras que se prevé que el comercio electrónico crezca a una CAGR del 4,17% hasta 2032.
- Por función logística, el transporte de flete representó el 59,84% del tamaño del mercado de flete y logística de Suiza en 2026, mientras que se prevé que el servicio de mensajería, expreso y paquetería (CEP) crezca a una CAGR del 3,84% hasta 2032.
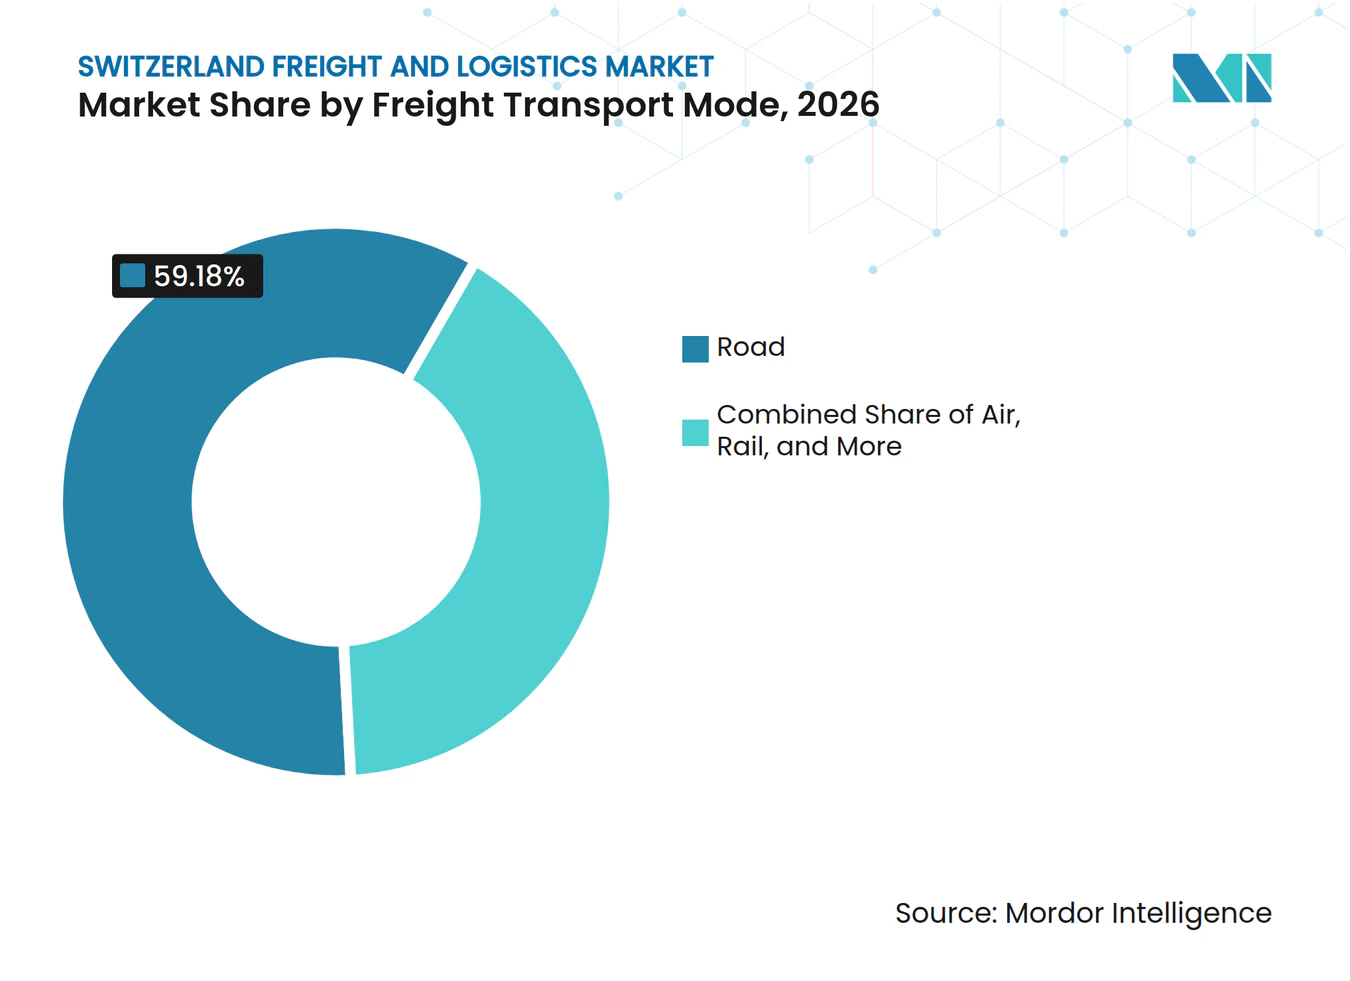
- Por modo de transporte de flete, el flete por carretera representó una participación de mercado del 59,18% en 2026, mientras que se prevé que el flete aéreo crezca a una CAGR del 3,76% hasta 2032.
- Por destino de CEP, el CEP doméstico representó una participación de mercado del 66,41% en 2026, mientras que se prevé que el CEP internacional crezca a una CAGR del 3,99% hasta 2032.
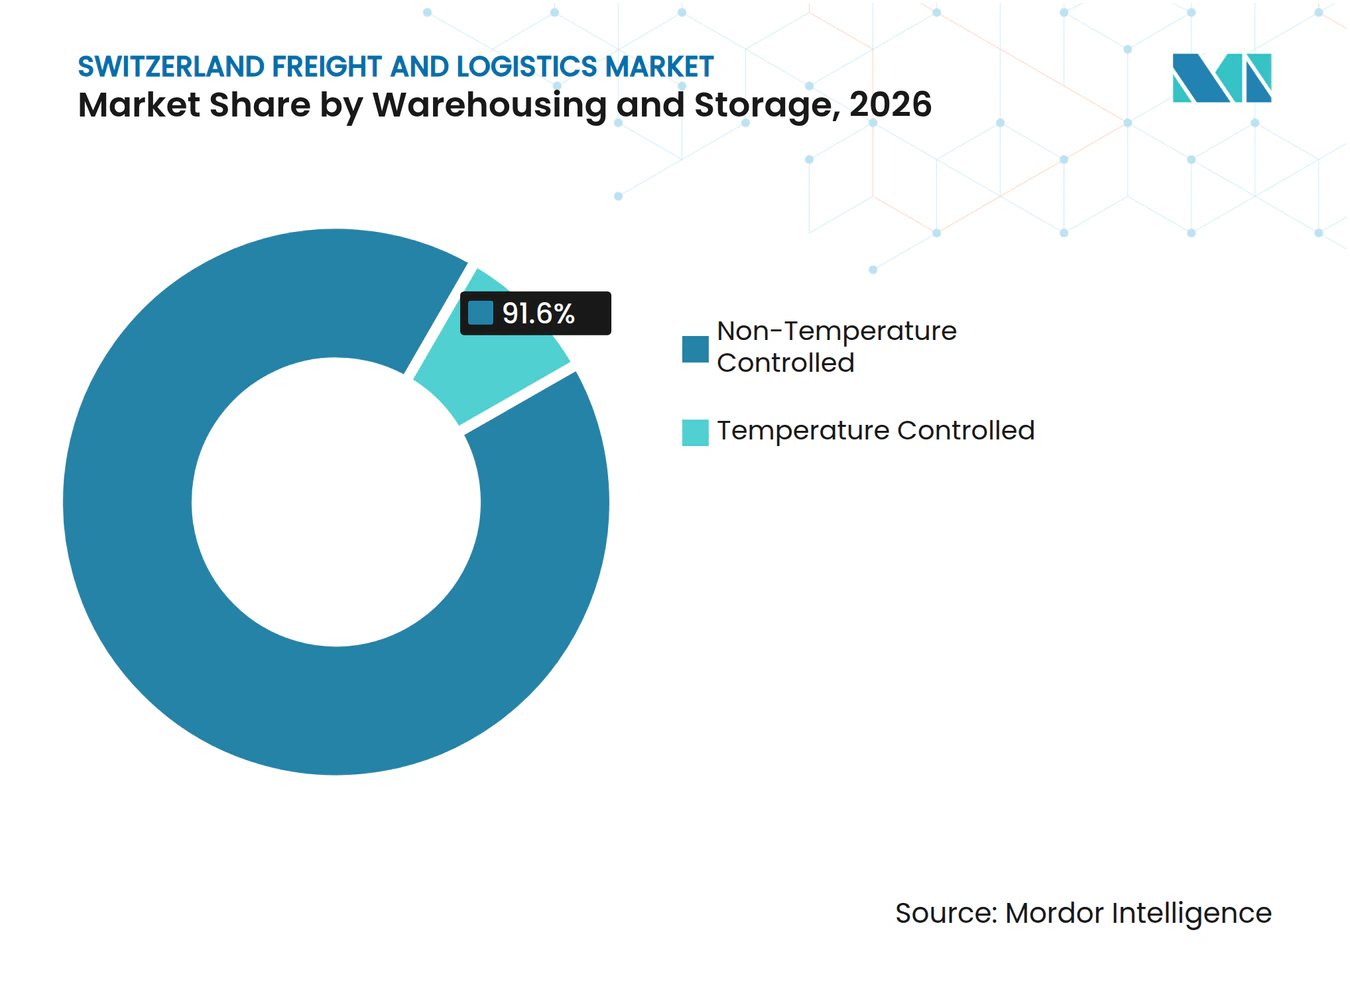
- Por control de temperatura en almacenamiento y depósito, el almacenamiento sin control de temperatura representó una participación del 91,65% en 2026, mientras que se prevé que el almacenamiento con control de temperatura crezca a una CAGR del 3,40% hasta 2032.
- Por modo de transporte en transporte de carga, el mar y las vías navegables interiores representaron una participación del 65,78% en 2026, mientras que se prevé que el transporte aéreo de carga crezca a una CAGR del 3,55% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado de Flete y Logística de Suiza
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión del Comercio Electrónico que Incrementa los Volúmenes de CEP | +0.8% | A nivel nacional, concentrado en las aglomeraciones urbanas de Zúrich, Ginebra y Basilea | Corto plazo (≤ 2 años) |
| Modernización Ferroviaria Alpina y Finalización del Corredor de 4 Metros | +0.5% | A nivel nacional, crítico para el eje Basilea, Gotardo e Italia norte-sur | Mediano plazo (2-4 años) |
| Ubicación Centroeuropea que Apoya la Demanda de Tránsito | +0.4% | Global, con efectos secundarios en todo el corredor Rin-Alpino | Largo plazo (≥ 4 años) |
| Digitalización Aduanera que Mejora el Despacho Transfronterizo | +0.3% | A nivel nacional, con beneficios tempranos en Basilea, St. Margrethen y los principales pasos fronterizos | Corto plazo (≤ 2 años) |
| Cargo Sous Terrain Creando Capacidad de Flete Urbano | +0.1% | Eje Härkingen-Zúrich, con beneficios posteriores para los nodos urbanos | Largo plazo (≥ 4 años) |
| Logística Sanitaria y Farmacéutica que Incrementa la Demanda de Cadena de Frío | +0.4% | A nivel nacional, con alta densidad en los cantones de Basilea, Zug y Zúrich | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Expansión del Comercio Electrónico que Incrementa los Volúmenes de CEP
El comercio electrónico está incrementando la demanda de rutas de última milla, capacidad de clasificación de paquetes, gestión de devoluciones y opciones de recogida. Esta demanda se concentra en torno a las áreas urbanas donde la densidad de entregas puede sostener rondas regulares. El mercado de flete y logística de Suiza, por tanto, necesita redes capaces de absorber altos volúmenes durante los picos estacionales. Los operadores con redes de entrega fuera del domicilio ya establecidas pueden distribuir los costos fijos entre más paquetes. También pueden ofrecer a los clientes más opciones para la recepción y devolución de mercancías. Los proveedores de CEP más pequeños pueden encontrar más difícil absorber los volúmenes pico sin erosionar la fiabilidad de las entregas.
Modernización Ferroviaria Alpina y Finalización del Corredor de 4 Metros
La Oficina Federal de Transporte aprobó el corredor de gálibo de 4 metros en el enlace ferroviario Basilea-Francia en diciembre de 2025[1]. Las obras principales comenzaron en abril de 2026, convirtiendo esta ruta en el cuarto eje ferroviario transalpino capaz de transportar semirremolques. Se destinan 990 millones de CHF (1,25 mil millones de USD) a mejoras en el eje del Gotardo, la línea de Luino y la línea del Simplón, mientras que se planifican 148 millones de CHF (187,3 millones de USD) en Italia antes de 2028 para el acceso al Simplón. El perfil más amplio permite el transporte combinado no acompañado, en el que los semirremolques se desplazan por ferrocarril sin sus camiones. Esto puede mejorar la rentabilidad del ferrocarril para el flete norte-sur, aunque los resultados dependen de las obras de acceso en Alemania e Italia. El mercado de flete y logística de Suiza puede beneficiarse más cuando estos proyectos conectados entren en operación según lo previsto.
Digitalización Aduanera que Mejora el Despacho Transfronterizo
El BAZG tiene previsto completar el programa de transformación DaziT en diciembre de 2026[2]. El programa está sustituyendo los sistemas aduaneros heredados por un entorno digitalizado para el movimiento de mercancías. Passar Import entró en operaciones piloto productivas en abril y mayo de 2026, y está previsto que el sistema heredado e-dec Import sea reemplazado a finales de 2027. La activación automatizada puede liberar las mercancías elegibles sin necesidad de acudir a una ventanilla aduanera. Esto es especialmente relevante para los envíos farmacéuticos, de semiconductores y de entrega justo a tiempo sensibles al tiempo. El mercado de flete y logística de Suiza puede ver cómo los transitarios integrados utilizan un procesamiento más rápido como ventaja de servicio frente a las empresas sin sistemas compatibles.
Logística Sanitaria y Farmacéutica que Incrementa la Demanda de Cadena de Frío
La base de fabricación e investigación farmacéutica de Suiza requiere una manipulación controlada de medicamentos e insumos de alto valor. Swiss Post inauguró un centro logístico sanitario de 137 millones de CHF (173,4 millones de USD) en Villmergen en octubre de 2025[3]. El centro cuenta con 57.000 m² de espacio certificado por Swissmedic, 125.000 posiciones de contenedores automatizados y áreas dedicadas con control de temperatura. Los productos biológicos, los anticuerpos monoclonales y las terapias celulares y génicas requieren una gestión de temperatura más especializada que muchos productos convencionales. Las directrices de Buenas Prácticas de Distribución (BPD), la certificación IATA CEIV Pharma y las normas de almacenamiento ISO 9001 elevan el umbral de servicio para los proveedores. El mercado de flete y logística de Suiza puede, por tanto, favorecer a los operadores que cuenten con procedimientos de cumplimiento establecidos e infraestructura de cadena de frío.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos Operativos y Escasez de Conductores | -0.7% | A nivel nacional, con las rutas urbanas y transfronterizas más afectadas | Corto plazo (≤ 2 años) |
| Regulaciones Medioambientales y Presión de Costos de la LSVA | -0.4% | A nivel nacional, con efectos más pronunciados en flotas pequeñas y operadores dependientes del diésel | Mediano plazo (2-4 años) |
| Escasez de Inmuebles Logísticos Urbanos | -0.3% | Principales aglomeraciones urbanas, incluidas Zúrich, Ginebra, Basilea y Berna | Mediano plazo (2-4 años) |
| Interrupciones Ferroviarias Transfronterizas e Infiabilidad de Capacidad | -0.5% | Corredor Basilea, Gotardo y Milán, con efectos secundarios para los operadores del Rin-Alpino | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos Operativos y Escasez de Conductores
La escasez de conductores profesionales en Europa superó las 426.000 posiciones en 2025. Además, el déficit podría superar las 745.000 posiciones en 2028 si continúan las condiciones estructurales actuales. Un grupo de conductores restringido incrementa los costos en todo el flete por carretera suizo y la distribución transfronteriza. La automatización puede moderar el problema con el tiempo, pero requiere inversiones que muchos transportistas más pequeños no pueden realizar rápidamente. El cumplimiento de las ventanas de entrega se vuelve más difícil de mantener cuando el personal es limitado. El mercado de flete y logística de Suiza puede, en consecuencia, otorgar mayor valor a los operadores que puedan proteger la fiabilidad del servicio a pesar de una oferta laboral más ajustada.
Regulaciones Medioambientales y Presión de Costos de la LSVA
El Consejo Federal envió una revisión parcial de la Ley sobre el Impuesto a los Vehículos Pesados al Parlamento en mayo de 2025[4]. Según la propuesta, los camiones eléctricos estarán sujetos a la LSVA a partir de 2029. El descuento previsto comienza en hasta el 70% de la tarifa aplicable en 2029 y disminuye 10 puntos porcentuales cada año hasta 2035. Suiza también completó la transición requerida a la LSVA III, un sistema de facturación basado en telemática, en enero de 2026. Los cambios incrementan las exigencias de cumplimiento y reducen la ventaja de costo a largo plazo asociada a las flotas eléctricas. Los operadores deben tener en cuenta la carga, la sustitución de vehículos, la telemática y la administración de peajes al evaluar las decisiones de inversión en flotas. El mercado de flete y logística de Suiza puede ejercer presión adicional sobre los operadores más pequeños con ciclos de renovación de vehículos prolongados.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Industria de Usuario Final: La Manufactura Ancla la Base, el Comercio Electrónico Remodela el Perfil de Crecimiento
La manufactura representó el 31,52% de la participación del mercado de flete y logística de Suiza en 2026. Vincula la ingeniería de precisión, los productos químicos especiales y las cadenas de suministro farmacéuticas con los materiales entrantes y la distribución de bienes terminados salientes. Estos flujos a menudo requieren gestión de temperatura, certificación de mercancías peligrosas y despacho aduanero. Este tipo de trabajo puede exigir tarifas más altas que el flete estándar porque las condiciones de entrega son más estrictas y los fallos pueden interrumpir la producción o la calidad del producto. La capacidad vertical dedicada otorga a los proveedores de servicios una base de ingresos más estable porque los clientes valoran los procesos probados y el personal capacitado. La industria de flete y logística de Suiza depende de esta demanda porque combina grandes volúmenes con requisitos de manipulación complejos. Los proveedores que integran transporte, aduanas y almacenamiento controlado pueden simplificar las operaciones para los fabricantes con cadenas de suministro internacionales.
Se prevé que el comercio electrónico registre una CAGR del 4,17% hasta 2032. Esto está respaldado por el continuo desplazamiento hacia las compras en línea. Esta actividad incrementa la necesidad de clasificación de paquetes, capacidad de entrega, procesamiento de devoluciones y cumplimiento flexible. Los proveedores también deben gestionar las expectativas de los clientes en cuanto a visibilidad de la entrega, devoluciones convenientes y opciones de recepción flexibles. Los proveedores en línea extranjeros y nacionales añaden presión a las redes de entrega doméstica. La construcción apoya los movimientos de proyectos, mientras que el comercio mayorista y minorista apoya el reabastecimiento frecuente de tiendas. La agricultura, la pesca y la silvicultura, y el petróleo y gas, la minería y las canteras tienen roles menores porque Suiza tiene una base de extracción primaria limitada.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Función Logística: El Transporte de Flete Lidera, el CEP Supera en Impulso de Crecimiento
El transporte de flete representó el 59,84% del segmento de función logística del tamaño del mercado de flete y logística de Suiza en 2026. La participación refleja el papel central del movimiento de carga de punto a punto en un país compacto pero económicamente denso. Abarca la distribución doméstica, los envíos transfronterizos y las conexiones con los corredores europeos más amplios. Los servicios por carretera, ferrocarril, aire y vías navegables sirven a diferentes perfiles de carga. El mercado de flete y logística de Suiza depende del transporte de flete como su principal base de ingresos. Su escala también apoya servicios relacionados como el transporte de carga, el almacenamiento, el corretaje, la visibilidad de envíos y la manipulación de valor añadido. Los clientes pueden utilizar estos servicios para consolidar proveedores y coordinar movimientos a través de varios modos.
Se prevé que el CEP se expanda a una CAGR del 3,84% hasta 2032, por encima de la tasa de pronóstico general del 3,36%. La demanda de paquetes está aumentando con el comercio minorista en línea, mientras que los clientes B2B continúan requiriendo opciones de envío rápido. El transporte de carga tiene un papel estratégico porque Suiza conecta los flujos de flete aéreo y contenedores marítimos entre las puertas de entrada del norte y el sur de Europa. El Estudio del Mercado Logístico 2026 de GS1 Suiza identificó la externalización y la contratación como servicio como un modelo en desarrollo en la logística. Estos acuerdos pueden desplazar los ingresos hacia proveedores de servicios integrados y coordinadores 4PL. El almacenamiento con control de temperatura también está atrayendo inversiones a medida que los operadores buscan espacio para mercancías reguladas.
Por Modo de Transporte de Flete: La Carretera Domina el Volumen, el Aire se Acelera con el Crecimiento de la Carga de Alto Valor
El flete por carretera representó el 59,18% del segmento de transporte de flete en 2026. Su liderazgo proviene de la flexibilidad en la distribución de última milla doméstica y los movimientos transfronterizos. Las zonas de producción suizas están agrupadas de forma compacta, lo que favorece rutas por carretera cortas y frecuentes. Los transportistas por carretera también siguen siendo importantes donde se requiere recogida directa y entrega programada. El mercado de flete y logística de Suiza aún necesita gestionar el aumento de los costos de conductores, peajes y cumplimiento en este modo. Esas presiones fomentan el interés en una mejor planificación de rutas, consolidación de cargas y transporte combinado. También hacen que la utilización de la flota y la programación precisa de entregas sean más importantes para mantener los márgenes.
Se prevé que el flete aéreo crezca a una CAGR del 3,76% hasta 2032. El segmento atiende envíos farmacéuticos, de semiconductores y de artículos de lujo que priorizan la velocidad y la integridad del producto. El ferrocarril continúa transportando flete doméstico y transalpino, pero su rendimiento reciente ha sido limitado por la construcción de corredores y los cambios de servicio. El mar y las vías navegables interiores contribuyen a través de las conexiones del Rin en Basilea. Las tuberías apoyan el transporte de energía y productos químicos dentro de la base industrial. Esta combinación permite a los cargadores seleccionar el transporte en función del tiempo de entrega, la sensibilidad de la carga y el acceso a la red.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Destino de Mensajería, Expreso y Paquetería: Núcleo Doméstico, el Internacional Gana Ritmo
El CEP doméstico representó el 66,41% del segmento de destino de CEP en 2026. Las altas compras en línea per cápita y las densas áreas urbanas apoyan rondas de entrega frecuentes. La red doméstica también está construida en torno a patrones regulares de recogida y entrega. Las operaciones locales pueden beneficiarse de datos de direcciones establecidos, opciones de entrega y familiaridad con las rutas. El mercado de flete y logística de Suiza, por tanto, mantiene una base sustancial de paquetería doméstica. Su rendimiento depende de la capacidad durante los períodos pico del comercio minorista, la información precisa de direcciones y un servicio al cliente coherente. Los proveedores de paquetería deben equilibrar la velocidad, la densidad de entregas y la elección del cliente sin añadir costos de manipulación innecesarios.
Se prevé que el CEP internacional crezca a una CAGR del 3,99% hasta 2032. Esto está respaldado por los proveedores en línea extranjeros que capturan una participación creciente del gasto de los consumidores suizos. La demanda transfronteriza hace que los datos precisos de envío, la documentación aduanera y la comunicación con el cliente sean más importantes para los operadores de paquetería. Un procesamiento aduanero más rápido puede reducir el tiempo y el costo de despachar envíos transfronterizos frecuentes de bajo valor. Passar es relevante porque apoya la liberación aduanera automatizada para las mercancías elegibles. Los operadores de paquetería transfronteriza pueden utilizar esta capacidad para mejorar la previsibilidad de la entrega.
Por Control de Temperatura en Almacenamiento y Depósito: El Almacenamiento Ambiente Lidera, la Inversión en Cadena de Frío se Acelera
El almacenamiento sin control de temperatura representó el 91,65% del segmento de almacenamiento en 2026. El espacio ambiente atiende el gran volumen de mercancías generales y bienes industriales que no requieren condiciones controladas. Sigue siendo el formato de almacenamiento básico en toda la base de propiedades logísticas de Suiza. Los operadores utilizan estas instalaciones para el mantenimiento de inventario, la consolidación y la preparación de la distribución. El mercado de flete y logística de Suiza depende de los almacenes ambiente para apoyar la actividad minorista e industrial de base amplia. La ubicación cercana a los enlaces de transporte sigue siendo un requisito práctico para estas instalaciones.
Se prevé que el almacenamiento con control de temperatura crezca a una CAGR del 3,40% hasta 2032. La demanda proviene de las cadenas de frío farmacéuticas, el comercio electrónico de alimentos frescos y la necesidad de almacenamiento conforme con las BPD. La instalación de Villmergen de Swiss Post ilustra la inversión necesaria para proporcionar manipulación sanitaria certificada y automatizada. La nueva capacidad puede tardar en entregarse donde el suelo industrial es escaso y las restricciones de planificación son estrictas. Las instalaciones especializadas también requieren sistemas técnicos, procedimientos cualificados, monitoreo continuo y personal capacitado. Estos factores pueden proteger la posición de los proveedores de cadena de frío establecidos. También hacen que la selección del emplazamiento y la utilización de las instalaciones sean decisiones importantes para los inversores y los operadores logísticos.
Por Modo de Transporte en Transporte de Carga: El Mar y las Vías Navegables Interiores Anclan la Participación, el Transporte Aéreo de Carga Gana Terreno
El mar y las vías navegables interiores representaron el 65,78% del segmento de transporte de carga en 2026. El flete marítimo sigue siendo importante para la combinación de carga de importación y exportación de Suiza. El corredor del Rin conecta Basilea con los puertos del Mar del Norte, incluidos Rotterdam y Amberes. Esta conexión otorga a un país sin litoral acceso a las redes marítimas globales. Los transitarios coordinan la documentación, la selección de modos y los trasbordos a lo largo de estas rutas. El mercado de flete y logística de Suiza utiliza esta puerta de entrada para conectar a fabricantes y distribuidores con los mercados de ultramar.
Se prevé que el transporte aéreo de carga crezca a una CAGR del 3,55% hasta 2032. Los envíos farmacéuticos, de semiconductores y de equipos de precisión a menudo no pueden aceptar los tiempos de tránsito marítimo. Los transitarios necesitan una manipulación terrestre fiable, documentación y seguimiento de envíos para proteger estos flujos. Otros modos de transporte de carga atienden los volúmenes domésticos y de corta distancia europeos. Los cargadores buscan cada vez más soluciones multimodales entregadas bajo un único contrato de transporte de carga. Esto otorga una prima a la capacidad del transitario para coordinar transportistas, documentos, traspasos e incidencias a lo largo de todo el trayecto del envío.
Análisis Geográfico
Los cantones de habla alemana representan la principal columna vertebral logística del mercado de flete y logística de Suiza. El triángulo Zúrich, Basilea y Argovia tiene una alta concentración de actividad logística a lo largo de la autopista A1. Basilea es la puerta de entrada fluvial de Suiza para el tráfico de barcazas de contenedores del Rin. También es un importante centro farmacéutico, lo que genera demanda de logística química y de cadena de frío. Esta combinación otorga a la zona un papel central en los flujos de alto valor e internacionales.
El oeste de Suiza tiene un perfil diferente, centrado en Ginebra y Vaud. Su proximidad a las redes ferroviarias y de carretera francesas apoya la logística transfronteriza, mientras que Ginebra añade demanda de comercio de materias primas, artículos de lujo y organizaciones internacionales. El crecimiento logístico está limitado por la escasez de suelo industrial en Ginebra. El Tesino es estratégicamente importante como punto de entrada y salida sur para el flete ferroviario que utiliza los túneles de base del Gotardo y del Ceneri. Los nodos de Chiasso y Lugano apoyan los enlaces intermodales entre Suiza e Italia.
El papel más amplio de Suiza está definido por el comercio transalpino norte-sur. Un tercio del tonelaje de flete transalpino transita por territorio suizo. El objetivo constitucional era de 650.000 viajes anuales de camiones a través de los Alpes, con 960.000 cruces de camiones en 2025. El Consejo Federal se comprometió en noviembre de 2025 a avanzar en la modernización de las rutas de acceso NEAT, incluidas las mejoras de Stuttgart, Singen y Schaffhausen para 2028. El mercado de flete y logística de Suiza puede beneficiarse a medida que mejore la capacidad ferroviaria transfronteriza, siempre que las rutas de acceso vecinas se completen según lo previsto.
Panorama Competitivo
Concentración del Mercado
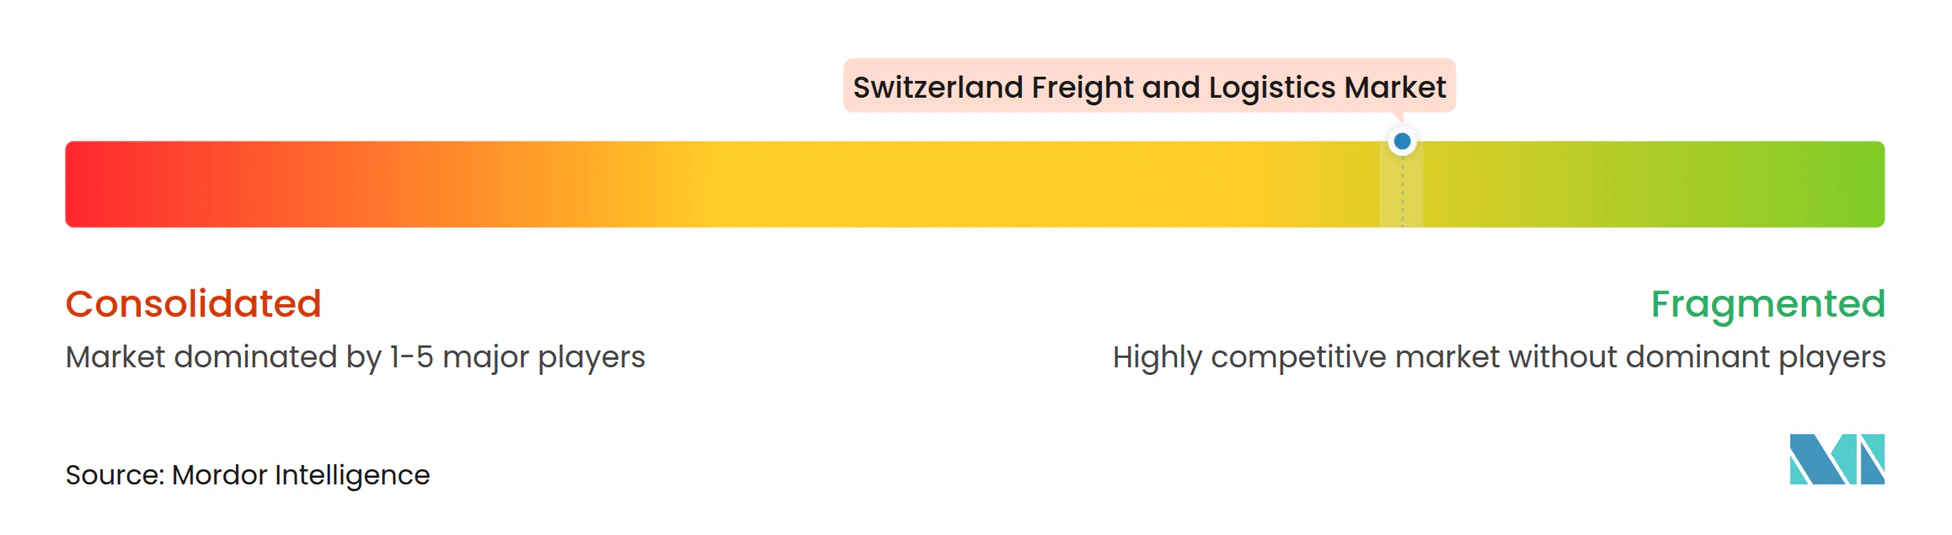
El mercado de flete y logística de Suiza tiene una estructura doméstica fragmentada al tiempo que alberga a proveedores integrados globales. Las empresas globales están mejor posicionadas en los trabajos de transporte de carga y logística contractual de mayor valor. Los especialistas domésticos siguen siendo relevantes en la distribución por carretera, el ferrocarril intermodal y la manipulación química y farmacéutica. Esta estructura ofrece a los clientes una variedad de modelos de servicio, desde la distribución local hasta la coordinación de cadenas de suministro internacionales.
DSV completó su adquisición de Schenker en abril de 2025. Esto ejerció mayor presión sobre los transitarios de tamaño mediano para competir a través de la profundidad del servicio en lugar de la escala de red. Planzer utiliza un vehículo autónomo impulsado por LOXO en una operación de entrega sin conductor comercial en vías públicas en Berna en 2026. El movimiento muestra cómo los proveedores de entrega urbana están probando modelos de servicio de menor costo. Los operadores que pueden aplicar tecnología sin reducir la fiabilidad pueden fortalecer su posición con los clientes.
Las plataformas digitales de flete también están automatizando la contratación de tarifas spot para el flete por carretera. Su valor depende de datos de capacidad fiables, precios transparentes y la capacidad de vincular las decisiones comerciales con la ejecución práctica en la carretera. En la logística farmacéutica, la certificación IATA CEIV Pharma y las normas de almacenamiento ISO 9001 pueden constituir requisitos prácticos de entrada. Los registros de auditoría establecidos y las instalaciones controladas siguen siendo, por tanto, activos competitivos valiosos. La industria de flete y logística de Suiza ofrece oportunidades en microcentros automatizados, gestión farmacéutica 4PL y corretaje aduanero integrado con Passar.
Líderes de la Industria de Flete y Logística de Suiza
-
Kuehne + Nagel International AG
-
DHL Group
-
DSV A/S
-
Swiss Post Ltd.
-
Galliker Transport AG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Septiembre de 2026: Kuehne+Nagel International AG anunció una asociación estratégica de siete años con Amazon, en virtud de la cual Amazon tenía una opción para adquirir acciones existentes de Kuehne+Nagel en efectivo o en acciones de Amazon. El acuerdo abarca servicios logísticos para la infraestructura de centros de datos de Amazon Web Services (AWS), posicionando a Kuehne+Nagel en la intersección de las cadenas de suministro en la nube y la logística física en un momento de acelerada consolidación del mercado.
- Enero de 2026: SBB Cargo lanzó su reestructuración EWLV de carga de vagón individual con un nuevo modelo de producción operativo desde diciembre de 2026. El programa cuenta con 260 millones de CHF (329,1 millones de USD) en subsidios federales para 2026-2029 y está diseñado para retener el 98% de los volúmenes de transporte con mayores tasas de utilización de trenes.
- Octubre de 2025: Swiss Post inauguró su centro logístico sanitario de 137 millones de CHF (173,4 millones de USD) en Villmergen, Argovia. El sitio de 57.000 m² cuenta con espacio certificado GDP por Swissmedic, 125.000 posiciones de contenedores automatizados y 24.000 espacios de palés en estanterías de gran altura para la distribución de productos farmacéuticos y dispositivos médicos.
- Abril de 2025: DSV A/S completó su adquisición en efectivo de DB Schenker de Deutsche Bahn a un valor empresarial de 14,30 mil millones de EUR (16,82 mil millones de USD). La transacción creó una empresa integrada de transporte de carga y logística contractual.
Alcance del Informe del Mercado de Flete y Logística de Suiza
| Agricultura, Pesca y Silvicultura |
| Construcción |
| Manufactura |
| Petróleo y Gas, Minería y Canteras |
| Comercio Mayorista y Minorista |
| Otros |
| Mensajería, Expreso y Paquetería (CEP) | Por Tipo de Destino | Doméstico |
| Internacional | ||
| Transporte de Carga | Por Modo de Transporte | Aéreo |
| Mar y Vías Navegables Interiores | ||
| Otros | ||
| Aéreo | ||
| Oleoductos | ||
| Ferroviario | ||
| Carretera | ||
| Mar y Vías Navegables Interiores | ||
| Almacenamiento y Depósito | Por Control de Temperatura | Sin Control de Temperatura |
| Con Control de Temperatura | ||
| Otros Servicios | ||
| Por Industria de Usuario Final | Agricultura, Pesca y Silvicultura | ||
| Construcción | |||
| Manufactura | |||
| Petróleo y Gas, Minería y Canteras | |||
| Comercio Mayorista y Minorista | |||
| Otros | |||
| Por Función Logística | Mensajería, Expreso y Paquetería (CEP) | Por Tipo de Destino | Doméstico |
| Internacional | |||
| Transporte de Carga | Por Modo de Transporte | Aéreo | |
| Mar y Vías Navegables Interiores | |||
| Otros | |||
| Aéreo | |||
| Oleoductos | |||
| Ferroviario | |||
| Carretera | |||
| Mar y Vías Navegables Interiores | |||
| Almacenamiento y Depósito | Por Control de Temperatura | Sin Control de Temperatura | |
| Con Control de Temperatura | |||
| Otros Servicios | |||
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento prevista para el flete y la logística en Suiza?
Se prevé que el sector crezca a una CAGR del 3,36% de 2027 a 2032, aumentando de 47,35 mil millones de USD en 2027 a 55,86 mil millones de USD en 2032.
¿Qué segmento de usuario final lidera la demanda de flete y logística en Suiza?
La manufactura lidera con una participación del 31,52% en 2026 porque apoya la ingeniería de precisión, los productos químicos especiales y las cadenas de suministro farmacéuticas.
¿Qué servicio logístico crece más rápido en Suiza?
Se prevé que el CEP crezca a una CAGR del 3,84% hasta 2032, respaldado por los volúmenes de paquetería del comercio electrónico y los envíos exprés B2B.
¿Por qué se está expandiendo el almacenamiento con control de temperatura en Suiza?
Se prevé que el almacenamiento con control de temperatura crezca a una CAGR del 3,40% hasta 2032, ya que las cadenas de suministro farmacéuticas y de alimentos frescos requieren manipulación controlada.
¿Cómo afectará la digitalización aduanera al flete transfronterizo suizo?
Passar apoya la liberación automatizada de envíos elegibles, ayudando a los operadores a reducir la fricción en el despacho para los movimientos transfronterizos frecuentes.
¿Qué presiones enfrentan los operadores de flete por carretera en Suiza?
La escasez de conductores, el aumento de los costos operativos y la prevista aplicación de la LSVA a los camiones eléctricos a partir de 2029 son presiones importantes.