
Schweizer Fracht- und Logistikmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
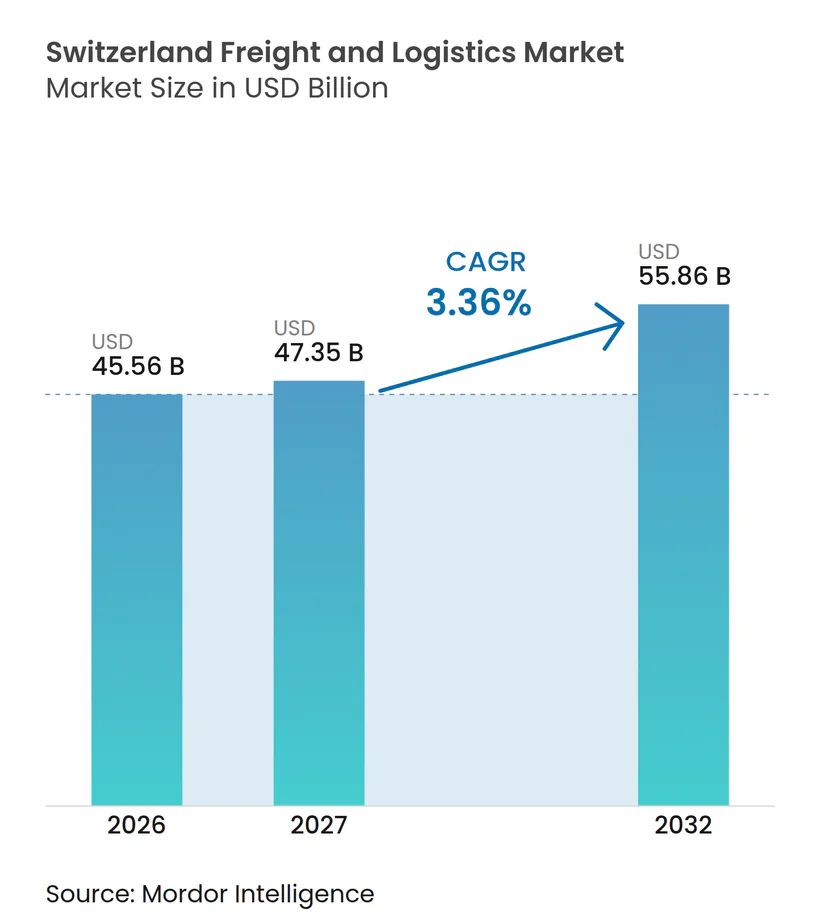
| Marktgröße im Basisjahr (2026) | 45.56 Milliarden US-Dollar |
| Marktgröße (2027) | 47.35 Milliarden US-Dollar |
| Marktgröße (2032) | 55.86 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 3.36 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Schweizer Fracht- und Logistikmarkts von Mordor Intelligence
Die Größe des Schweizer Fracht- und Logistikmarkts wird im Jahr 2026 auf 45,56 Milliarden USD geschätzt und soll von 47,35 Milliarden USD im Jahr 2027 auf 55,86 Milliarden USD bis 2032 wachsen, bei einer CAGR von 3,36 % während des Prognosezeitraums (2027–2032).
Der Schweizer Fracht- und Logistikmarkt profitiert von der Rolle des Landes im nord-südeuropäischen Handel und dem Rhein-Alpen-Korridor. Die Nachfrage spiegelt auch den Bedarf wider, hochwertige Fertigwaren durch eng verwaltete Lieferketten zu transportieren, bei denen Rückverfolgbarkeit, termingerechte Lieferung, Produktintegrität und Zollgenauigkeit zentrale betriebliche Anforderungen sind. E-Commerce, Zolldigitalisierung, Bahninvestitionen und die Verteilung von Gesundheitsgütern erweitern das Spektrum der Dienstleistungen, die Betreiber erbringen müssen, einschließlich Datenaustausch, kontrollierter Lagerung, grenzüberschreitender Dokumentation und auf individuelle Frachtströme zugeschnittener Lieferoptionen. Größere Betreiber können Netzwerkgröße und spezialisierte Anlagen nutzen, um diesen Anforderungen gerecht zu werden, während kleinere Anbieter mit höheren Betriebskosten und begrenztem Platz in der Nähe städtischer Nachfragezentren konfrontiert sind. Die daraus resultierende Dienstleistungslücke ist am deutlichsten bei regulierter Fracht, grenzüberschreitenden Bewegungen und Paketnetzwerken, die konsistente digitale Informationen erfordern.
Wichtigste Erkenntnisse des Berichts
- Nach Endverbraucherbranche hielt die Fertigung im Jahr 2026 einen Marktanteil von 31,52 % am Schweizer Fracht- und Logistikmarkt, während E-Commerce/E-Retail bis 2032 voraussichtlich mit einer CAGR von 4,17 % wachsen wird.
- Nach Logistikfunktion entfiel der Frachttransport im Jahr 2026 auf 59,84 % der Größe des Schweizer Fracht- und Logistikmarkts, während Kurier-, Express- und Paketdienste (KEP) bis 2032 voraussichtlich mit einer CAGR von 3,84 % wachsen werden.
- Nach Frachttransportmodus hielt der Straßengüterverkehr im Jahr 2026 einen Marktanteil von 59,18 %, während der Luftfrachtverkehr bis 2032 voraussichtlich mit einer CAGR von 3,76 % wachsen wird.
- Nach KEP-Zielgebiet hielt der inländische KEP-Bereich im Jahr 2026 einen Marktanteil von 66,41 %, während der internationale KEP-Bereich bis 2032 voraussichtlich mit einer CAGR von 3,99 % wachsen wird.
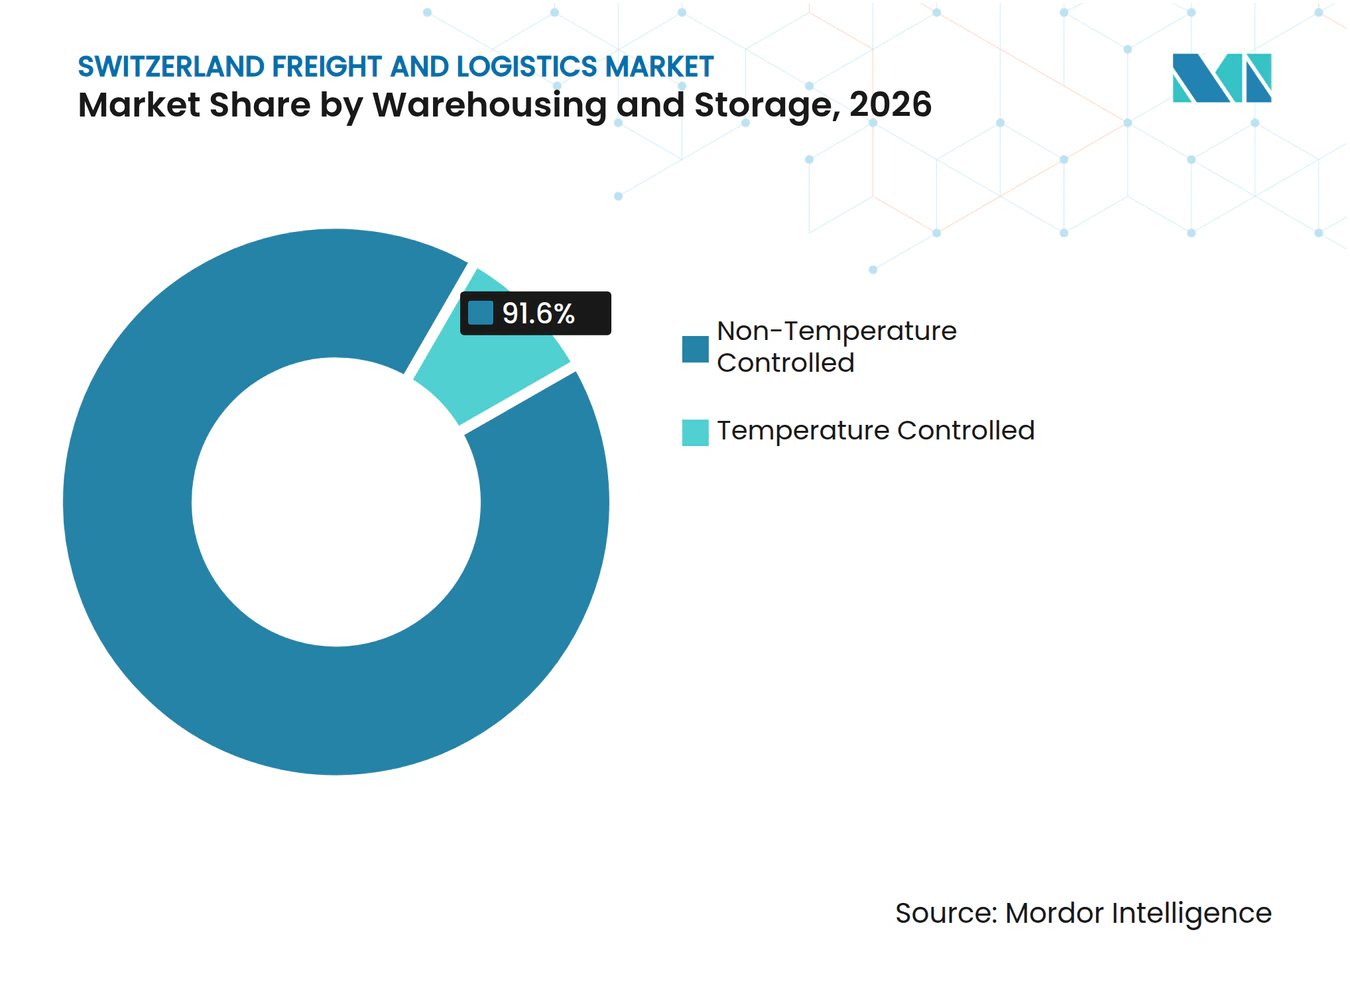
- Nach Temperaturkontrolle in Lagerung und Lagerhaltung hielt die nicht temperaturgeführte Lagerung im Jahr 2026 einen Anteil von 91,65 %, während die temperaturgeführte Lagerung bis 2032 voraussichtlich mit einer CAGR von 3,40 % wachsen wird.
- Nach Transportmodus in der Frachtspedition hielten See- und Binnenwasserstraßen im Jahr 2026 einen Anteil von 65,78 %, während die Luftfrachtspedition bis 2032 voraussichtlich mit einer CAGR von 3,55 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Trends und Erkenntnisse zum Schweizer Fracht- und Logistikmarkt
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| E-Commerce-Expansion steigert KEP-Volumina | +0.8% | Landesweit, konzentriert in den städtischen Ballungsräumen Zürich, Genf und Basel | Kurzfristig (≤ 2 Jahre) |
| Modernisierung der Alpenbahn und Fertigstellung des 4-Meter-Korridors | +0.5% | Landesweit, entscheidend für die Basel-, Gotthard- und nord-südliche Achse nach Italien | Mittelfristig (2–4 Jahre) |
| Zentraleuropäische Lage unterstützt die Transitnachfrage | +0.4% | Global, mit Ausstrahlungseffekten entlang des Rhein-Alpen-Korridors | Langfristig (≥ 4 Jahre) |
| Zolldigitalisierung verbessert die grenzüberschreitende Abfertigung | +0.3% | Landesweit, mit frühen Vorteilen in Basel, St. Margrethen und den wichtigsten Grenzübergängen | Kurzfristig (≤ 2 Jahre) |
| Cargo Sous Terrain schafft städtische Frachtkapazität | +0.1% | Achse Härkingen–Zürich, mit späteren Vorteilen für städtische Knotenpunkte | Langfristig (≥ 4 Jahre) |
| Gesundheits- und Pharmalogistik steigert die Kühlkettennachfrage | +0.4% | Landesweit, mit hoher Dichte in den Kantonen Basel, Zug und Zürich | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
E-Commerce-Expansion steigert KEP-Volumina
Der E-Commerce steigert die Nachfrage nach Zustellrouten auf der letzten Meile, Paketsortierkapazitäten, Retourenabwicklung und Abholoptionen. Diese Nachfrage konzentriert sich auf städtische Gebiete, in denen die Lieferdichte regelmäßige Touren unterstützen kann. Der Schweizer Fracht- und Logistikmarkt benötigt daher Netzwerke, die hohe Volumina während saisonaler Spitzenzeiten aufnehmen können. Betreiber mit etablierten Außer-Haus-Liefernetzwerken können Fixkosten auf mehr Pakete verteilen. Sie können Kunden auch mehr Wahlmöglichkeiten für den Empfang und die Rücksendung von Waren bieten. Kleinere KEP-Anbieter könnten es schwerer haben, Spitzenvolumina aufzunehmen, ohne die Lieferzuverlässigkeit zu beeinträchtigen.
Modernisierung der Alpenbahn und Fertigstellung des 4-Meter-Korridors
Das Bundesamt für Verkehr genehmigte im Dezember 2025 den 4-Meter-Lichtraumprofil-Korridor auf der Bahnverbindung Basel–Frankreich[1]. Die Hauptbauarbeiten begannen im April 2026 und machen diese Strecke zur vierten transalpinen Bahnachse, die Sattelauflieger befördern kann. 990 Millionen CHF (1,25 Milliarden USD) sind für Ausbauten auf der Gotthard-Achse, der Luino-Linie und der Simplon-Linie vorgesehen, während 148 Millionen CHF (187,3 Millionen USD) bis 2028 in Italien für den Simplon-Zulauf geplant sind. Das breitere Profil unterstützt den unbegleiteten kombinierten Verkehr, bei dem Auflieger ohne ihre Zugmaschinen per Bahn transportiert werden. Dies kann die Wirtschaftlichkeit der Bahn für den nord-südlichen Güterverkehr verbessern, obwohl die Ergebnisse von den Zulaufstreckenarbeiten in Deutschland und Italien abhängen. Der Schweizer Fracht- und Logistikmarkt kann am meisten profitieren, wenn diese verbundenen Projekte planmäßig in Betrieb gehen.
Zolldigitalisierung verbessert die grenzüberschreitende Abfertigung
Das BAZG plant, das DaziT-Transformationsprogramm bis Dezember 2026 abzuschließen[2]. Das Programm ersetzt veraltete Zollsysteme durch eine digitalisierte Umgebung für den Warenverkehr. Passar Import nahm im April und Mai 2026 den produktiven Pilotbetrieb auf, und das bisherige e-dec-Import-System soll bis Ende 2027 abgelöst werden. Die automatisierte Aktivierung kann berechtigte Waren freigeben, ohne dass ein Besuch am Zollschalter erforderlich ist. Dies ist besonders relevant für zeitkritische Pharmazeutika, Halbleiter und Just-in-time-Sendungen. Der Schweizer Fracht- und Logistikmarkt könnte davon profitieren, dass integrierte Spediteure die schnellere Abwicklung als Servicevorteil gegenüber Unternehmen ohne kompatible Systeme nutzen.
Gesundheits- und Pharmalogistik steigert die Kühlkettennachfrage
Die pharmazeutische Fertigungs- und Forschungsbasis der Schweiz erfordert eine kontrollierte Handhabung hochwertiger Arzneimittel und Vorleistungen. Swiss Post eröffnete im Oktober 2025 ein Gesundheitslogistikzentrum in Villmergen für 137 Millionen CHF (173,4 Millionen USD)[3]. Der Standort verfügt über 57.000 m² Swissmedic-zertifizierte Fläche, 125.000 automatisierte Behälterpositionen und dedizierte temperaturgeführte Bereiche. Biologika, monoklonale Antikörper sowie Zell- und Gentherapien erfordern ein spezielleres Temperaturmanagement als viele konventionelle Produkte. GDP-Leitlinien, IATA-CEIV-Pharma-Zertifizierung und ISO-9001-Lagerstandards erhöhen die Dienstleistungsanforderungen für Anbieter. Der Schweizer Fracht- und Logistikmarkt kann daher Betreiber bevorzugen, die über etablierte Compliance-Verfahren und Kühlketteninfrastruktur verfügen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Hohe Betriebskosten und Fahrermangel | -0.7% | Landesweit, mit den stärksten Auswirkungen auf städtische und grenzüberschreitende Routen | Kurzfristig (≤ 2 Jahre) |
| Umweltvorschriften und LSVA-Kostendruck | -0.4% | Landesweit, mit stärkeren Auswirkungen auf kleine Fuhrparks und dieselabhängige Betreiber | Mittelfristig (2–4 Jahre) |
| Knappheit an städtischen Logistikimmobilien | -0.3% | Große städtische Ballungsräume, darunter Zürich, Genf, Basel und Bern | Mittelfristig (2–4 Jahre) |
| Grenzüberschreitende Bahnstörungen und Kapazitätsunzuverlässigkeit | -0.5% | Basel-, Gotthard- und Mailand-Korridor, mit Ausstrahlungseffekten auf Rhein-Alpen-Betreiber | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Betriebskosten und Fahrermangel
Der europäische Berufskraftfahrermangel überstieg 2025 426.000 Stellen. Darüber hinaus könnte das Defizit bis 2028 auf über 745.000 Stellen ansteigen, wenn die aktuellen strukturellen Bedingungen anhalten. Ein eingeschränkter Fahrerbestand erhöht die Kosten im Schweizer Straßengüterverkehr und im grenzüberschreitenden Vertrieb. Automatisierung kann das Problem langfristig abmildern, erfordert jedoch Investitionen, die viele kleinere Spediteure nicht schnell tätigen können. Die Einhaltung von Lieferzeitfenstern wird schwieriger, wenn die Personalbesetzung eingeschränkt ist. Der Schweizer Fracht- und Logistikmarkt könnte infolgedessen Betreiber stärker schätzen, die die Dienstleistungszuverlässigkeit trotz eines engeren Arbeitsangebots aufrechterhalten können.
Umweltvorschriften und LSVA-Kostendruck
Der Bundesrat übermittelte dem Parlament im Mai 2025 eine Teilrevision des Schwerverkehrsabgabegesetzes[4]. Gemäß dem Vorschlag werden Elektro-Lkw ab 2029 der LSVA unterliegen. Der geplante Rabatt beginnt 2029 bei bis zu 70 % des anwendbaren Tarifs und sinkt bis 2035 jährlich um 10 Prozentpunkte. Die Schweiz schloss im Januar 2026 auch den erforderlichen Übergang zur LSVA III, einem telematikbasierten Abrechnungssystem, ab. Die Änderungen erhöhen die Compliance-Anforderungen und verringern den langfristigen Kostenvorteil von Elektrofahrzeugflotten. Betreiber müssen Laden, Fahrzeugerneuerung, Telematik und Mautverwaltung berücksichtigen, wenn sie Fuhrparkinvestitionsentscheidungen bewerten. Der Schweizer Fracht- und Logistikmarkt könnte kleinere Betreiber mit langen Fahrzeugerneuerungszyklen zusätzlich unter Druck setzen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Endverbraucherbranche: Fertigung verankert die Basis, E-Commerce gestaltet das Wachstumsprofil neu
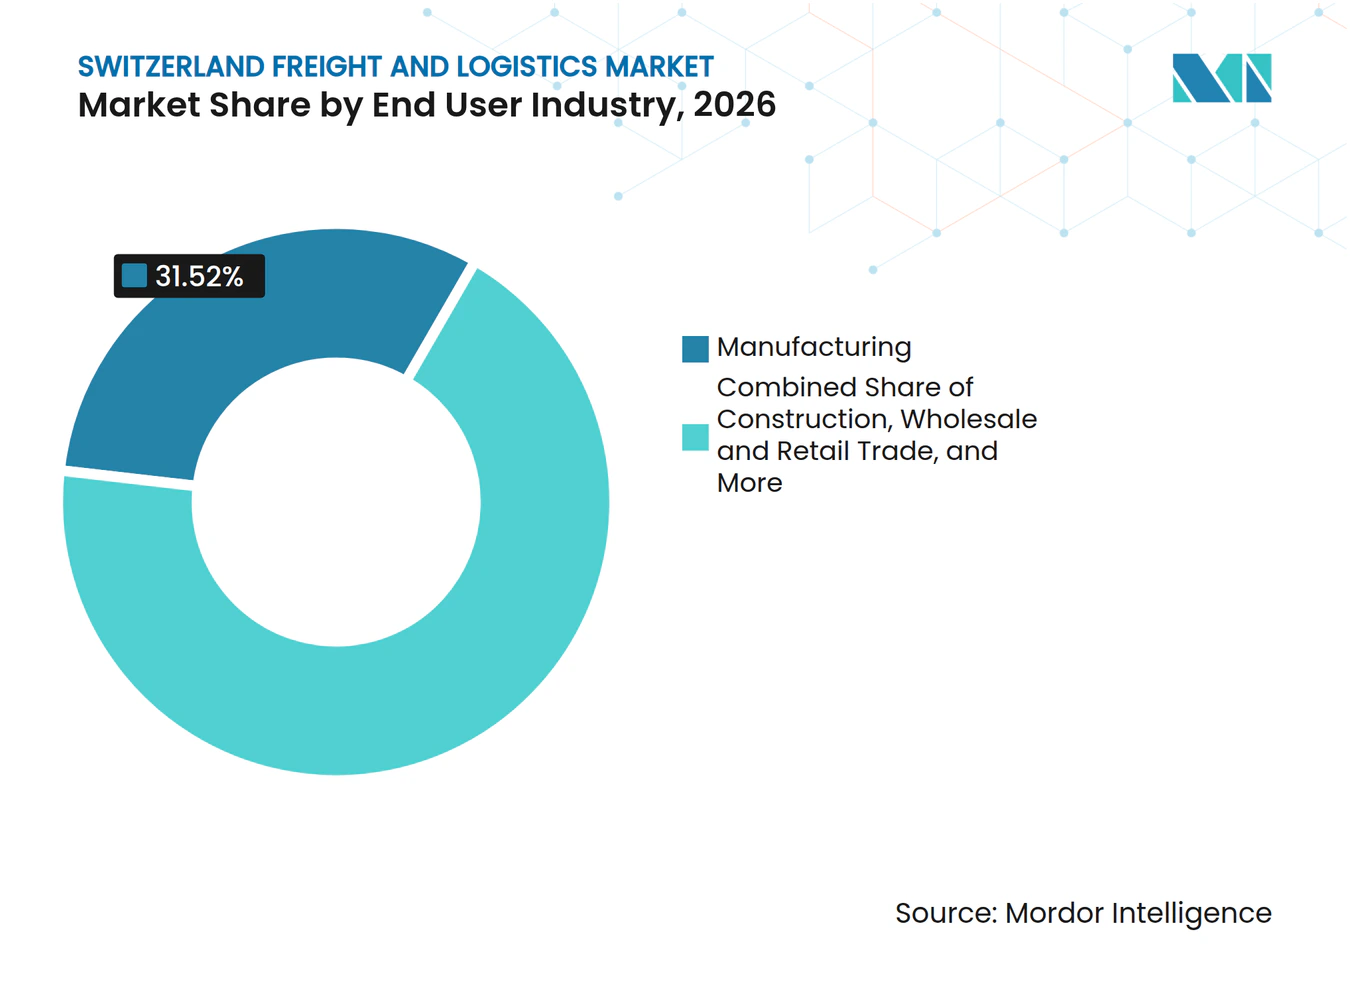
Die Fertigung hielt im Jahr 2026 einen Marktanteil von 31,52 % am Schweizer Fracht- und Logistikmarkt. Sie verbindet Präzisionstechnik, Spezialchemikalien und pharmazeutische Lieferketten mit eingehenden Materialien und ausgehender Fertigwarenverteilung. Diese Ströme erfordern häufig Temperaturmanagement, Gefahrgutzertifizierung und Zollabfertigung. Solche Arbeiten können höhere Tarife erzielen als Standardfracht, da die Lieferbedingungen strenger sind und Fehler die Produktion oder Produktqualität beeinträchtigen können. Dedizierte vertikale Kompetenz gibt Dienstleistern eine stabilere Einnahmenbasis, da Kunden bewährte Prozesse und geschultes Personal schätzen. Die Schweizer Fracht- und Logistikbranche ist auf diese Nachfrage angewiesen, da sie große Volumina mit komplexen Handhabungsanforderungen verbindet. Anbieter, die Transport, Zoll und kontrollierte Lagerung integrieren, können den Betrieb für Hersteller mit internationalen Lieferketten vereinfachen.
E-Commerce/E-Retail wird bis 2032 voraussichtlich eine CAGR von 4,17 % verzeichnen. Dies wird durch die anhaltende Verlagerung hin zum Online-Einkauf unterstützt. Diese Aktivität erhöht den Bedarf an Paketsortierung, Lieferkapazität, Retourenabwicklung und flexibler Auftragserfüllung. Anbieter müssen auch die Kundenerwartungen hinsichtlich Liefertransparenz, bequemer Retouren und flexibler Empfangsoptionen managen. Ausländische und inländische Online-Anbieter erhöhen gleichermaßen den Druck auf inländische Liefernetzwerke. Das Bauwesen unterstützt Projektbewegungen, während Groß- und Einzelhandel häufige Filialbelieferungen unterstützt. Landwirtschaft, Fischerei und Forstwirtschaft sowie Öl und Gas, Bergbau und Steinbruch spielen eine geringere Rolle, da die Schweiz über eine begrenzte Primärextraktionsbasis verfügt.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Logistikfunktion: Frachttransport führt, KEP übertrifft beim Wachstumsmomentum
Der Frachttransport entfiel im Jahr 2026 auf 59,84 % des Logistikfunktionssegments des Schweizer Fracht- und Logistikmarkts. Der Anteil spiegelt die zentrale Rolle der Punkt-zu-Punkt-Frachtbewegung in einem kompakten, aber wirtschaftlich dichten Land wider. Er umfasst die inländische Verteilung, grenzüberschreitende Sendungen und Verbindungen zu breiteren europäischen Korridoren. Straßen-, Schienen-, Luft- und wassergebundene Dienste bedienen jeweils unterschiedliche Frachtprofile. Der Schweizer Fracht- und Logistikmarkt stützt sich auf den Frachttransport als seine wichtigste Einnahmenbasis. Sein Umfang unterstützt auch verwandte Dienstleistungen wie Spedition, Lagerung, Zollabfertigung, Sendungstransparenz und Mehrwertbearbeitung. Kunden können diese Dienste nutzen, um Lieferanten zu konsolidieren und Bewegungen über mehrere Verkehrsträger zu koordinieren.
KEP wird bis 2032 voraussichtlich mit einer CAGR von 3,84 % wachsen, über der Gesamtprognose von 3,36 %. Die Paketnachfrage steigt mit dem Online-Handel, während B2B-Kunden weiterhin schnelle Versandoptionen benötigen. Die Frachtspedition hat eine strategische Rolle, da die Schweiz Luftfracht- und Seecontainerströme zwischen nördlichen und südlichen europäischen Gateways verbindet. Die GS1 Schweiz Logistikmarktstudie 2026 identifizierte Outsourcing und Beschaffung als Dienstleistung als ein sich entwickelndes Modell in der Logistik. Diese Vereinbarungen können Einnahmen in Richtung integrierter Dienstleister und 4PL-Koordinatoren verlagern. Temperaturgeführte Lagerung zieht ebenfalls Investitionen an, da Betreiber Flächen für regulierte Waren suchen.
Nach Frachttransportmodus: Straße dominiert das Volumen, Luft beschleunigt beim Wachstum hochwertiger Fracht
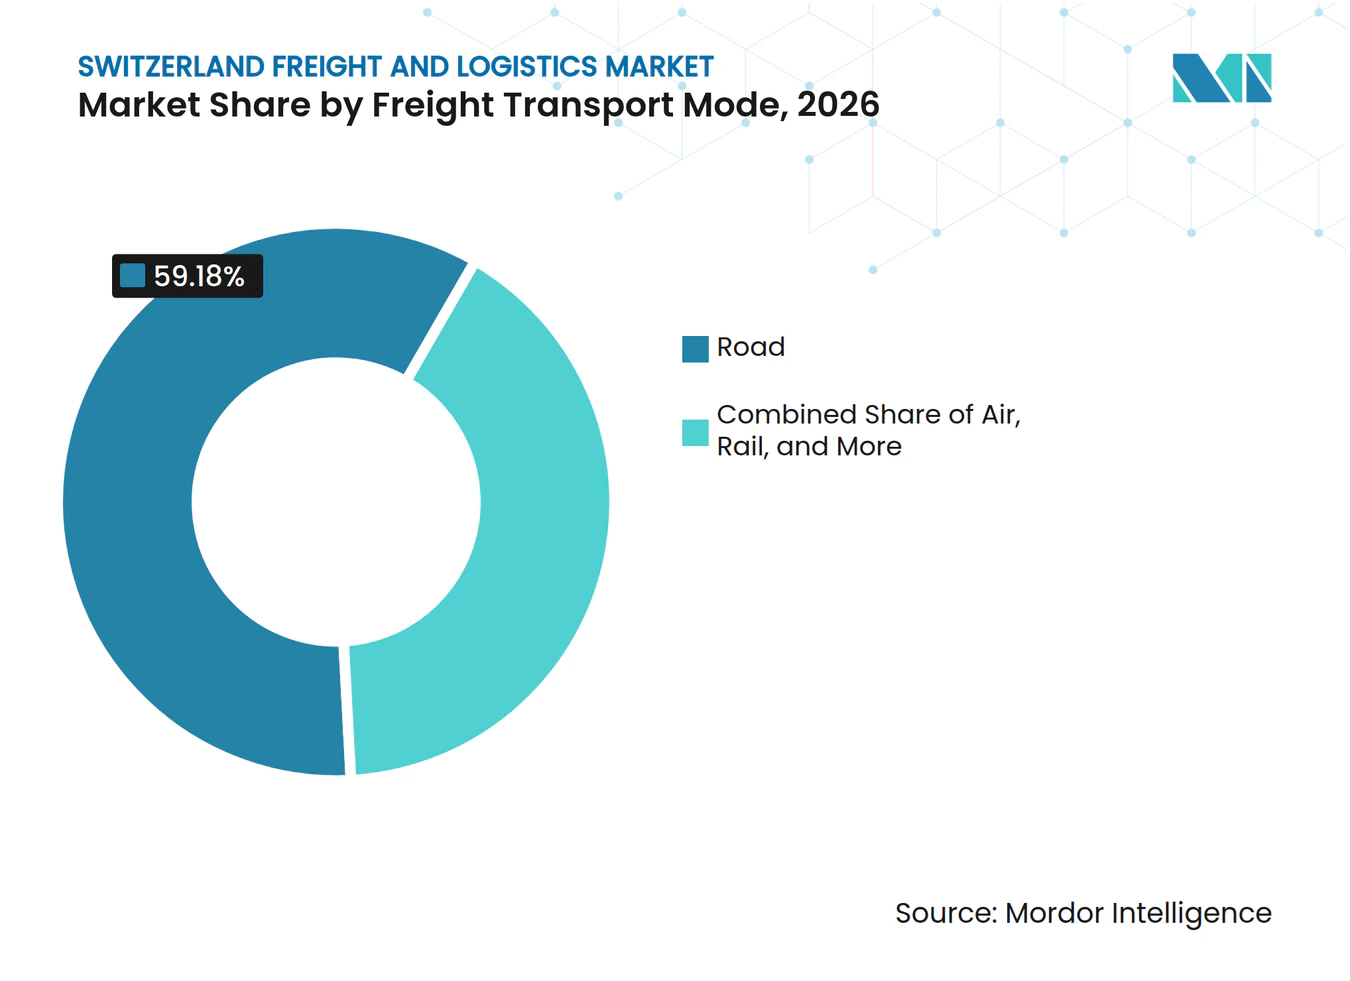
Der Straßengüterverkehr hielt im Jahr 2026 einen Anteil von 59,18 % am Frachttransportsegment. Seine Führungsposition ergibt sich aus der Flexibilität bei der inländischen Zustellung auf der letzten Meile und grenzüberschreitenden Bewegungen. Die Schweizer Produktionszonen sind eng beieinander, was kurze und häufige Straßenrouten unterstützt. Straßenspediteure bleiben auch dort wichtig, wo direkte Abholung und termingerechte Lieferung erforderlich sind. Der Schweizer Fracht- und Logistikmarkt muss in diesem Bereich weiterhin steigende Fahrer-, Maut- und Compliance-Kosten bewältigen. Dieser Druck fördert das Interesse an besserer Routenplanung, Ladungskonsolidierung und kombiniertem Verkehr. Er macht auch die Flottenauslastung und genaue Lieferplanung wichtiger für die Margenerhaltung.
Der Luftfrachtverkehr wird bis 2032 voraussichtlich mit einer CAGR von 3,76 % wachsen. Das Segment bedient Pharmazeutika-, Halbleiter- und Luxusgütersendungen, bei denen Geschwindigkeit und Produktintegrität Priorität haben. Die Bahn befördert weiterhin inländische und transalpine Fracht, aber ihre jüngste Leistung wurde durch Korridorbauarbeiten und Serviceänderungen eingeschränkt. See- und Binnenwasserstraßen tragen über Basels Rheinverbindungen bei. Pipelines unterstützen den Energie- und Chemikalientransport innerhalb der Industriebasis. Diese Mischung ermöglicht es Verladern, den Transport basierend auf Vorlaufzeit, Frachtempfindlichkeit und Netzzugang auszuwählen.


Nach Kurier-, Express- und Paketziel: Inländischer Kern, internationales Segment gewinnt an Tempo
Der inländische KEP-Bereich hielt im Jahr 2026 einen Anteil von 66,41 % am KEP-Zielsegment. Hohe Pro-Kopf-Online-Käufe und dichte städtische Gebiete unterstützen häufige Liefertouren. Das inländische Netzwerk ist auch auf regelmäßige Abholungs- und Liefermuster ausgerichtet. Lokale Betriebe können von etablierten Adressdaten, Lieferoptionen und Streckenkenntnis profitieren. Der Schweizer Fracht- und Logistikmarkt verfügt daher über eine substanzielle inländische Paketbasis. Seine Leistung hängt von der Kapazität während der Einzelhandels-Spitzenzeiten, genauen Adressinformationen und konsistentem Kundenservice ab. Paketanbieter müssen Geschwindigkeit, Lieferdichte und Kundenauswahl ausbalancieren, ohne unnötige Handhabungskosten hinzuzufügen.
Der internationale KEP-Bereich wird bis 2032 voraussichtlich mit einer CAGR von 3,99 % wachsen. Dies wird durch ausländische Online-Anbieter unterstützt, die einen wachsenden Anteil der Schweizer Verbraucherausgaben übernehmen. Die grenzüberschreitende Nachfrage macht genaue Sendungsdaten, Zolldokumentation und Kundenkommunikation für Paketbetreiber wichtiger. Eine schnellere Zollabwicklung kann die Zeit und die Kosten für die Abfertigung häufiger, niedrigwertiger grenzüberschreitender Sendungen reduzieren. Passar ist relevant, da es die automatisierte Zollfreigabe für berechtigte Waren unterstützt. Grenzüberschreitende Paketbetreiber können diese Funktion nutzen, um die Vorhersehbarkeit der Lieferung zu verbessern.
Nach Temperaturkontrolle in Lagerung und Lagerhaltung: Umgebungstemperaturlagerung führt, Kühlketteninvestitionen beschleunigen sich
Die nicht temperaturgeführte Lagerung hielt im Jahr 2026 einen Anteil von 91,65 % am Lagersegment. Umgebungstemperaturflächen bedienen das große Volumen an Allgemeinwaren und Industriegütern, die keine kontrollierten Bedingungen erfordern. Sie bleibt das grundlegende Lagerformat in der Schweizer Logistikimmobilienbasis. Betreiber nutzen diese Einrichtungen für Bestandshaltung, Konsolidierung und Distributionsvorbereitung. Der Schweizer Fracht- und Logistikmarkt ist auf Umgebungstemperaturlager angewiesen, um breite Einzelhandels- und Industrieaktivitäten zu unterstützen. Die Nähe zu Verkehrsverbindungen bleibt eine praktische Anforderung für diese Einrichtungen.
Die temperaturgeführte Lagerung wird bis 2032 voraussichtlich mit einer CAGR von 3,40 % wachsen. Die Nachfrage kommt von pharmazeutischen Kühlketten, frischen Lebensmitteln im E-Commerce und dem Bedarf an GDP-konformer Lagerung. Die Villmergen-Einrichtung von Swiss Post veranschaulicht die Investitionen, die für eine zertifizierte und automatisierte Gesundheitsversorgungsabwicklung erforderlich sind. Neue Kapazitäten können Zeit in Anspruch nehmen, wo Industrieland knapp und Planungsauflagen streng sind. Spezialisierte Einrichtungen erfordern auch technische Systeme, qualifizierte Verfahren, kontinuierliche Überwachung und geschultes Personal. Diese Faktoren können die Position etablierter Kühlkettenanbieter schützen. Sie machen auch Standortwahl und Einrichtungsauslastung zu wichtigen Entscheidungen für Investoren und Logistikbetreiber.
Nach Frachtspediteur-Transportmodus: See- und Binnenwasserstraßen verankern den Anteil, Luftfrachtspedition gewinnt an Bedeutung
See- und Binnenwasserstraßen hielten im Jahr 2026 einen Anteil von 65,78 % am Frachtspediteur-Segment. Der Seefrachtverkehr bleibt wichtig für die Import- und Exportfrachtmischung der Schweiz. Der Rheinkorridor verbindet Basel mit Nordseehäfen, darunter Rotterdam und Antwerpen. Diese Verbindung gibt einem Binnenland Zugang zu globalen Seeschifffahrtsnetzwerken. Spediteure koordinieren Dokumentation, Moduswahl und Transfers auf diesen Routen. Der Schweizer Fracht- und Logistikmarkt nutzt dieses Gateway, um Hersteller und Händler mit Überseemärkten zu verbinden.
Die Luftfrachtspedition wird bis 2032 voraussichtlich mit einer CAGR von 3,55 % wachsen. Pharmazeutika-, Halbleiter- und Präzisionsgerätesendungen können oft keine Seetransitzeiten akzeptieren. Spediteure benötigen zuverlässige Bodenabfertigung, Dokumentation und Sendungsüberwachung, um diese Ströme zu schützen. Andere Speditionsmodi bedienen inländische und kurzstreckige europäische Volumina. Verlader suchen zunehmend nach multimodalen Lösungen, die unter einem einzigen Speditionsvertrag erbracht werden. Dies stellt eine Prämie auf die Fähigkeit des Spediteurs, Spediteure, Dokumente, Übergaben und Ausnahmen über die gesamte Sendungsreise zu koordinieren.
Geografische Analyse
Die deutschsprachigen Kantone bilden die wichtigste Logistikachse des Schweizer Fracht- und Logistikmarkts. Das Dreieck Zürich, Basel und Aargau weist eine hohe Konzentration von Logistikaktivitäten entlang der A1-Autobahn auf. Basel ist der Flusshafen-Gateway der Schweiz für den Rhein-Containerbinnenschiffverkehr. Es ist auch ein bedeutendes Pharmezentrum, das Nachfrage nach Chemikalien- und Kühlkettenlogistik schafft. Diese Kombination gibt dem Gebiet eine zentrale Rolle bei hochwertigen und internationalen Strömen.
Die Westschweiz hat ein anderes Profil, das auf Genf und Waadt ausgerichtet ist. Die Nähe zu französischen Schienen- und Straßennetzen unterstützt die grenzüberschreitende Logistik, während Genf Rohstoffhandel, Luxusgüter und Nachfrage internationaler Organisationen hinzufügt. Das Logistikwachstum wird durch begrenztes Industrieland in Genf eingeschränkt. Das Tessin ist strategisch wichtig als südlicher Ein- und Ausstiegspunkt für Schienengüterverkehr über den Gotthard- und Ceneri-Basistunnel. Die Knotenpunkte Chiasso und Lugano unterstützen intermodale Verbindungen zwischen der Schweiz und Italien.
Die übergeordnete Rolle der Schweiz wird durch den transalpinen Nord-Süd-Handel definiert. Ein Drittel des transalpinen Frachttonnenaufkommens wird durch Schweizer Gebiet transportiert. Das verfassungsmäßige Ziel waren 650.000 jährliche Lkw-Fahrten über die Alpen, mit 960.000 Lkw-Querungen im Jahr 2025. Der Bundesrat verpflichtete sich im November 2025, die Modernisierung der NEAT-Zulaufstrecken voranzutreiben, einschließlich der Ausbauten Stuttgart, Singen und Schaffhausen bis 2028. Der Schweizer Fracht- und Logistikmarkt könnte profitieren, wenn sich die grenzüberschreitende Schienenkapazität verbessert, sofern die benachbarten Zulaufstrecken planmäßig fertiggestellt werden.
Wettbewerbslandschaft
Marktkonzentration
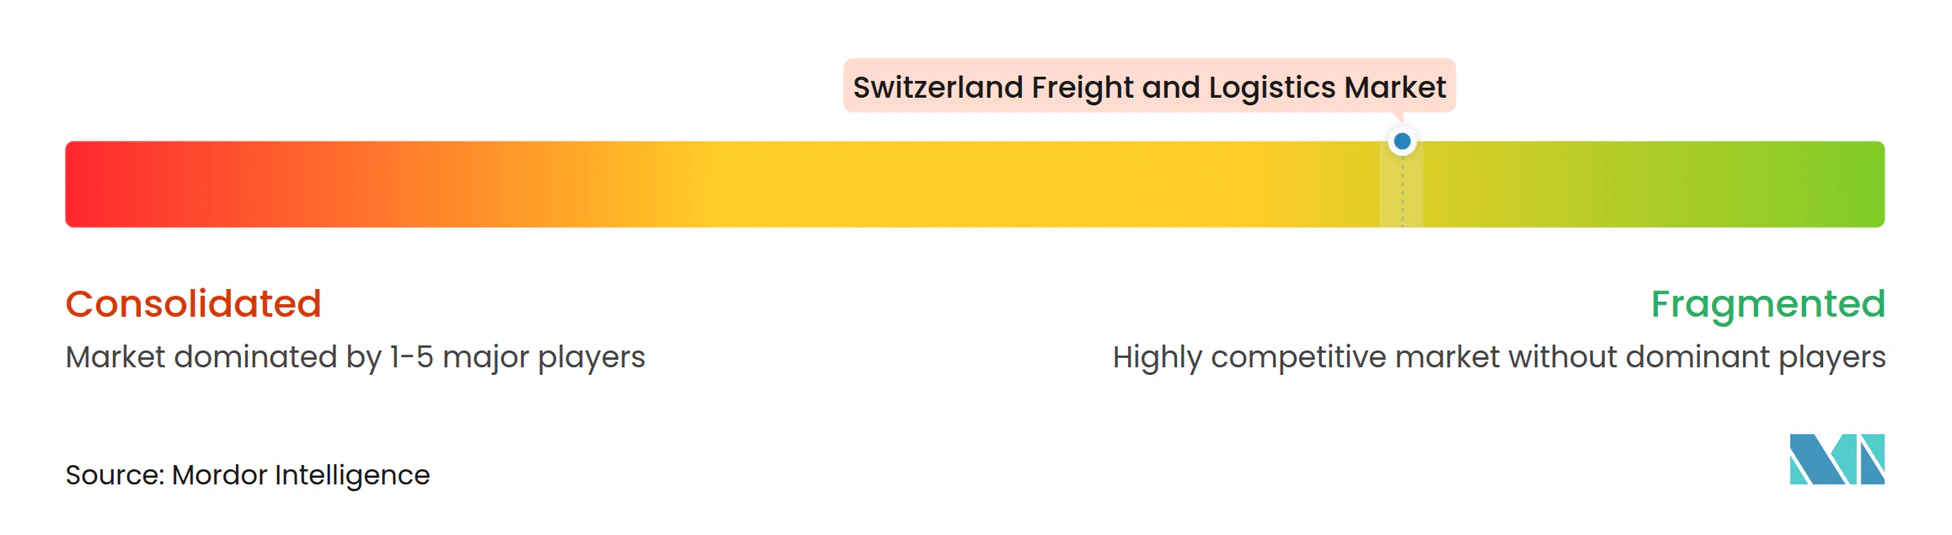
Der Schweizer Fracht- und Logistikmarkt hat eine fragmentierte inländische Struktur und beherbergt gleichzeitig global integrierte Anbieter. Globale Unternehmen sind bei höherwertiger Spedition und Kontraktlogistik besser positioniert. Inländische Spezialisten bleiben im Straßenvertrieb, intermodalen Schienenverkehr sowie in der Chemikalien- und Pharmaabwicklung relevant. Diese Struktur bietet Kunden eine Reihe von Servicemodellen, von der lokalen Distribution bis zur internationalen Lieferkettenkoordination.
DSV schloss die Übernahme von Schenker im April 2025 ab. Dies erhöhte den Druck auf mittelgroße Spediteure, durch Servicetiefe statt Netzwerkgröße zu konkurrieren. Planzer setzt 2026 in Bern ein LOXO-betriebenes autonomes Fahrzeug in einem kommerziellen fahrerlosen Lieferbetrieb auf öffentlichen Straßen ein. Der Schritt zeigt, wie städtische Lieferanbieter kostengünstigere Servicemodelle testen. Betreiber, die Technologie einsetzen können, ohne die Zuverlässigkeit zu verringern, können ihre Kundenposition stärken.
Digitale Frachtplattformen automatisieren auch die Spotpreis-Beschaffung für den Straßengüterverkehr. Ihr Wert hängt von zuverlässigen Kapazitätsdaten, transparenter Preisgestaltung und der Fähigkeit ab, kommerzielle Entscheidungen mit der praktischen Ausführung auf der Straße zu verknüpfen. In der Pharmalogistik können IATA-CEIV-Pharma-Zertifizierung und ISO-9001-Lagerstandards praktische Einstiegsanforderungen bilden. Etablierte Prüfpfade und kontrollierte Einrichtungen bleiben daher wertvolle Wettbewerbsvorteile. Die Schweizer Fracht- und Logistikbranche bietet Chancen in automatisierten Mikro-Hubs, pharmazeutischem 4PL-Management und in Passar integrierter Zollabfertigung.
Marktführer im Schweizer Fracht- und Logistiksektor
-
Kuehne + Nagel International AG
-
DHL Group
-
DSV A/S
-
Swiss Post Ltd.
-
Galliker Transport AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- September 2026: Kuehne+Nagel International AG gab eine siebenjährige strategische Partnerschaft mit Amazon bekannt, im Rahmen derer Amazon eine Option hielt, bestehende Kuehne+Nagel-Aktien gegen Bargeld oder Amazon-Aktien zu erwerben. Das Abkommen umfasst Logistikdienstleistungen für die Rechenzentrumsinfrastruktur von Amazon Web Services (AWS) und positioniert Kuehne+Nagel an der Schnittstelle von Cloud-Lieferketten und physischer Logistik zu einem Zeitpunkt beschleunigter Marktkonsolidierung.
- Januar 2026: SBB Cargo startete seine EWLV-Einzelwagenladungsrestrukturierung mit einem neuen Produktionsmodell, das ab Dezember 2026 in Betrieb ist. Das Programm verfügt über 260 Millionen CHF (329,1 Millionen USD) an Bundessubventionen für 2026–2029 und ist darauf ausgelegt, 98 % der Transportvolumina bei höheren Zugauslastungsraten zu erhalten.
- Oktober 2025: Swiss Post eröffnete ihr Gesundheitslogistikzentrum in Villmergen, Aargau, für 137 Millionen CHF (173,4 Millionen USD). Der 57.000 m² große Standort verfügt über Swissmedic-GDP-zertifizierte Flächen, 125.000 automatisierte Behälterpositionen und 24.000 Hochregal-Palettenplätze für die Verteilung von Pharmazeutika und Medizinprodukten.
- April 2025: DSV A/S schloss die Barakquisition von DB Schenker von der Deutschen Bahn zu einem Unternehmenswert von 14,30 Milliarden EUR (16,82 Milliarden USD) ab. Die Transaktion schuf ein integriertes Frachtspeditions- und Kontraktlogistikunternehmen.
Berichtsumfang des Schweizer Fracht- und Logistikmarkts
| Landwirtschaft, Fischerei und Forstwirtschaft |
| Bauwesen |
| Fertigung |
| Öl und Gas, Bergbau und Steinbruch |
| Groß- und Einzelhandel |
| Sonstige |
| Kurier-, Express- und Paketdienste (KEP) | Nach Zieltyp | Inland |
| International | ||
| Frachtspedition | Nach Transportmodus | Luft |
| See- und Binnenwasserstraßen | ||
| Sonstige | ||
| Frachttransport | Nach Transportmodus | Luft |
| Pipelines | ||
| Schiene | ||
| Straße | ||
| See- und Binnenwasserstraßen | ||
| Lagerung und Aufbewahrung | Nach Temperaturkontrolle | Nicht temperaturgeführt |
| Temperaturgeführt | ||
| Sonstige Dienstleistungen | ||
| Nach Endnutzerbranche | Landwirtschaft, Fischerei und Forstwirtschaft | ||
| Bauwesen | |||
| Fertigung | |||
| Öl und Gas, Bergbau und Steinbruch | |||
| Groß- und Einzelhandel | |||
| Sonstige | |||
| Nach Logistikfunktion | Kurier-, Express- und Paketdienste (KEP) | Nach Zieltyp | Inland |
| International | |||
| Frachtspedition | Nach Transportmodus | Luft | |
| See- und Binnenwasserstraßen | |||
| Sonstige | |||
| Frachttransport | Nach Transportmodus | Luft | |
| Pipelines | |||
| Schiene | |||
| Straße | |||
| See- und Binnenwasserstraßen | |||
| Lagerung und Aufbewahrung | Nach Temperaturkontrolle | Nicht temperaturgeführt | |
| Temperaturgeführt | |||
| Sonstige Dienstleistungen | |||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für Fracht und Logistik in der Schweiz?
Der Sektor wird voraussichtlich mit einer CAGR von 3,36 % von 2027 bis 2032 wachsen und von 47,35 Milliarden USD im Jahr 2027 auf 55,86 Milliarden USD bis 2032 steigen.
Welches Endverbrauchersegment führt die Fracht- und Logistiknachfrage in der Schweiz an?
Die Fertigung führt mit einem Anteil von 31,52 % im Jahr 2026, da sie Präzisionstechnik, Spezialchemikalien und pharmazeutische Lieferketten unterstützt.
Welcher Logistikdienst wächst in der Schweiz am schnellsten?
KEP wird bis 2032 voraussichtlich mit einer CAGR von 3,84 % wachsen, unterstützt durch E-Commerce-Paketvolumina und B2B-Expresssendungen.
Warum expandiert die temperaturgeführte Lagerung in der Schweiz?
Temperaturgeführte Lagerung wird bis 2032 voraussichtlich mit einer CAGR von 3,40 % wachsen, da pharmazeutische und Frischkost-Lieferketten eine kontrollierte Handhabung benötigen.
Wie wird die Zolldigitalisierung den Schweizer grenzüberschreitenden Frachtverkehr beeinflussen?
Passar unterstützt die automatisierte Freigabe berechtigter Sendungen und hilft Betreibern, Abfertigungshindernisse bei häufigen grenzüberschreitenden Bewegungen zu reduzieren.
Welchen Druck haben Straßengüterverkehrsbetreiber in der Schweiz?
Fahrermangel, steigende Betriebskosten und die geplante LSVA-Anwendung auf Elektro-Lkw ab 2029 sind wichtige Druckfaktoren.