
Tamaño y Participación del Mercado de Galletas Dulces
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 98.30 Mil millones de dólares |
| Tamaño del Mercado (2031) | 126.72 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.21 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Europa |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Galletas Dulces por Mordor Intelligence
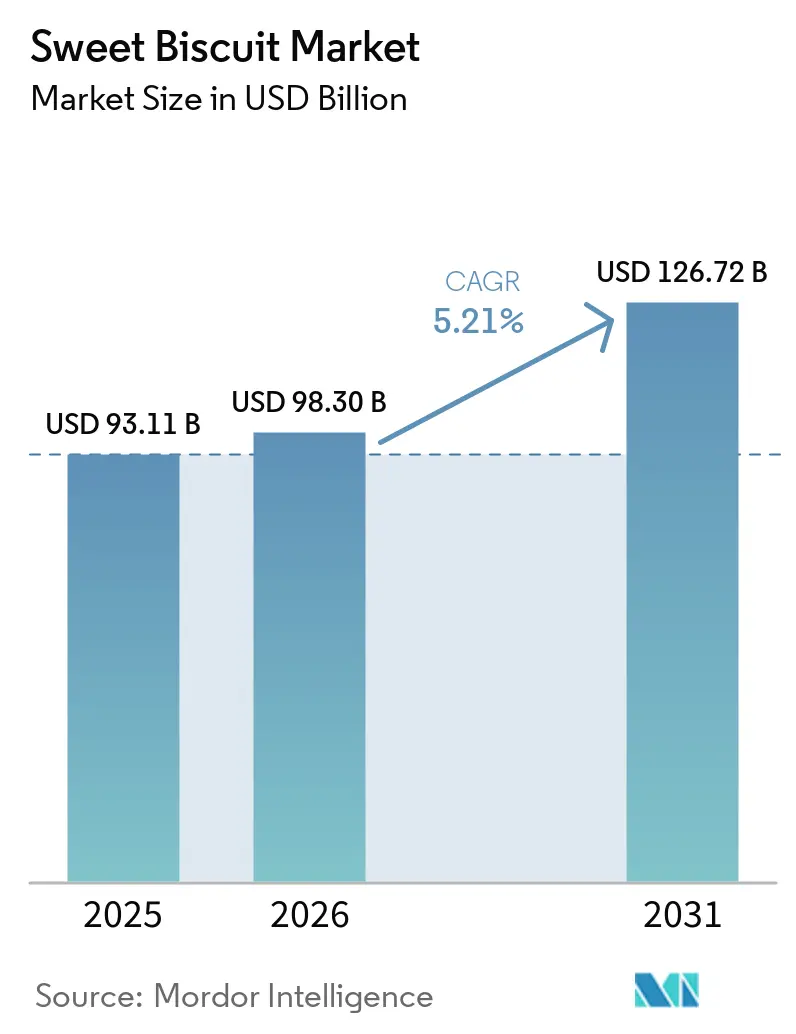
El tamaño del mercado global de galletas dulces fue valorado en 93,11 mil millones de USD en 2025 y se estima que crecerá desde 98,30 mil millones de USD en 2026 hasta alcanzar 126,72 mil millones de USD para 2031, a una CAGR del 5,21% durante el período de pronóstico (2026-2031). Factores como la alimentación orientada a la conveniencia, el aumento de los ingresos disponibles en las economías emergentes y el auge del comercio electrónico están impulsando este crecimiento. Sin embargo, las marcas enfrentan desafíos como la volatilidad en el costo de los ingredientes y los mandatos de reducción de azúcar. Si bien Europa lidera en ingresos, la región de Asia-Pacífico experimenta el crecimiento más rápido, impulsado por la migración urbana, los hábitos de consumo de snacks en evolución y el auge del comercio moderno. En cuanto a las tendencias de productos, las variantes tipo sándwich con rellenos funcionales están ganando terreno frente a los formatos simples, y las recetas a base de avena están aprovechando su atractivo de grano integral. El panorama continúa evolucionando con modelos digitales de venta directa al consumidor, producción impulsada por inteligencia artificial y la adopción de ingredientes reciclados, todo lo cual está redefiniendo las ventajas competitivas y acelerando la innovación.
Conclusiones Clave del Informe
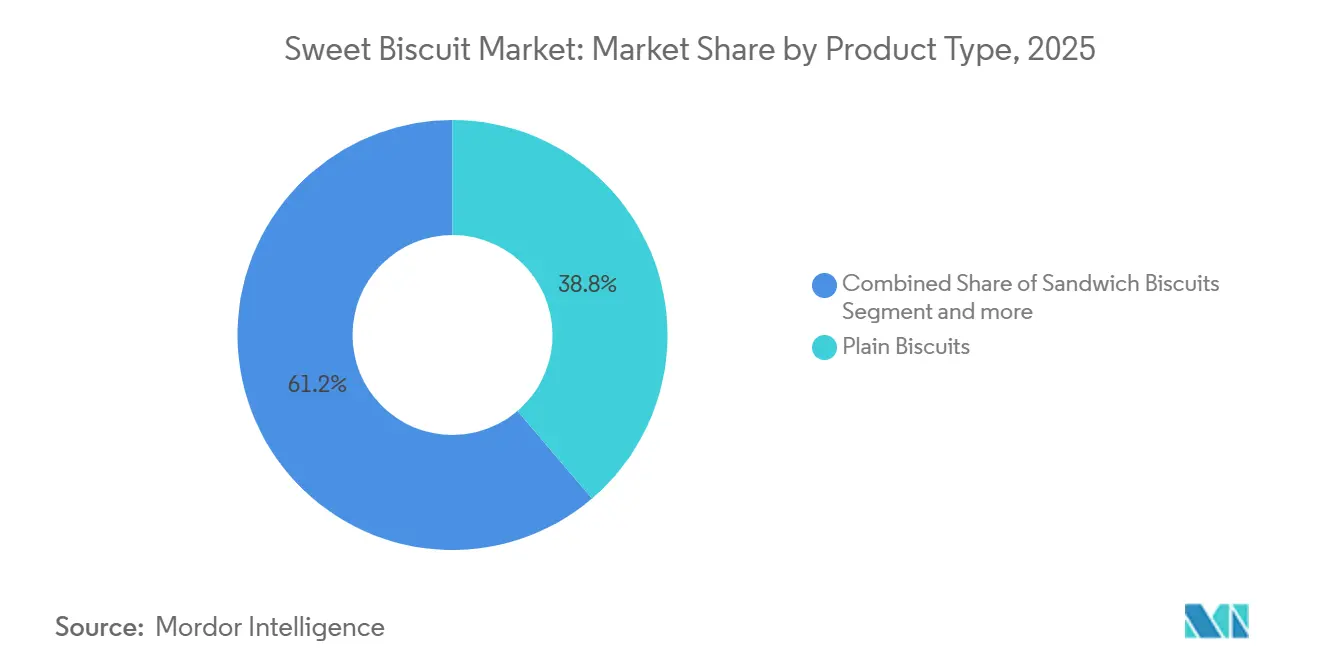
- Por tipo de producto, las galletas tipo sándwich lideraron con un impulso de CAGR del 6,70% hasta 2031, mientras que las galletas simples representaron el 38,76% de la participación del mercado de galletas dulces en 2025.
- Por base de ingredientes, el trigo mantuvo una participación del 72,64% en el mercado de galletas dulces en 2025, mientras que las variantes de avena avanzan a una CAGR del 7,83% hasta 2031.
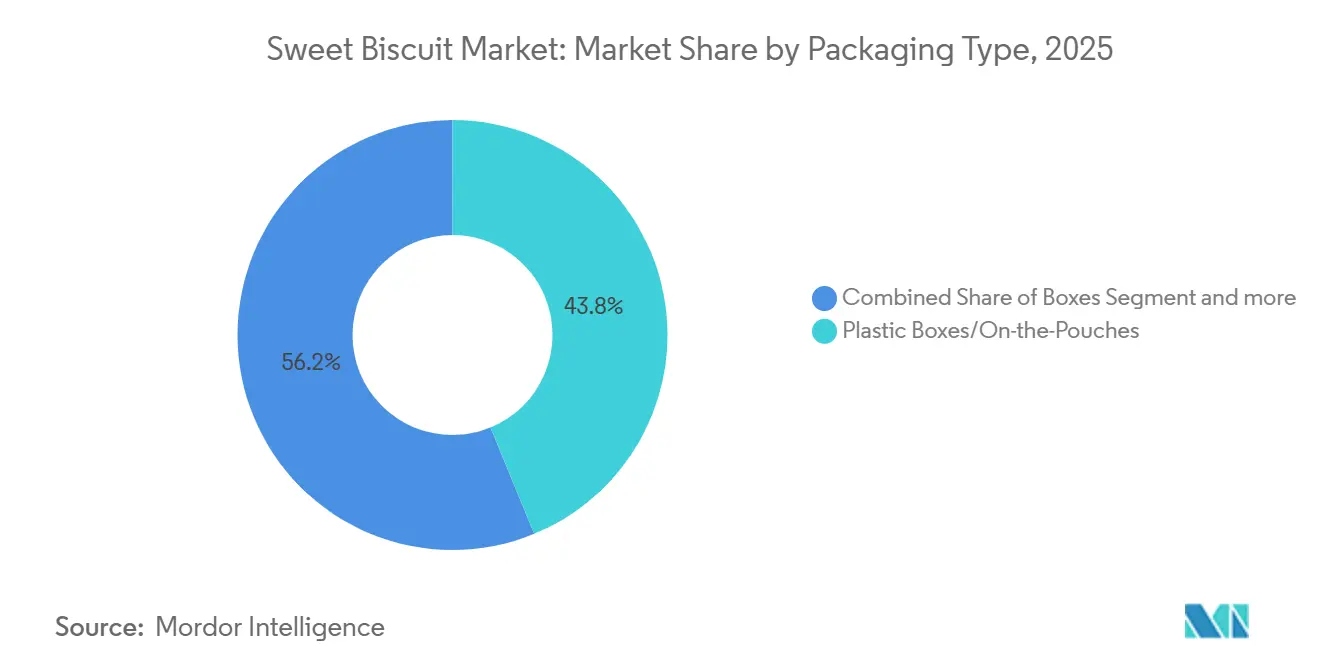
- Por empaque, las cajas y bolsas de plástico capturaron el 43,79% de los ingresos en 2025; las cajas rígidas crecen al 6,71% hasta 2031.
- Por perfil de sabor, los productos simples capturaron el 57,92% de los ingresos en 2025; los productos con sabor crecen al 7,10% hasta 2031.
- Por canal de distribución, los supermercados e hipermercados representaron el 47,72% de las ventas de 2025, mientras que el comercio minorista en línea se expande a una CAGR del 7,98% hasta 2031.
- Por geografía, Europa representó el 35,73% de los ingresos en 2025, pero se prevé que Asia-Pacífico registre una CAGR del 7,36% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Demanda creciente de aperitivos convenientes | +1.2% | Global, con mayor adopción en América del Norte y centros urbanos de Asia-Pacífico | Mediano plazo (2-4 años) |
| Expansión del consumo de la clase media en mercados emergentes | +1.5% | Núcleo de Asia-Pacífico (China, India, Indonesia), con proyección hacia Oriente Medio y África | Largo plazo (≥ 4 años) |
| Innovación continua en sabores y formatos | +0.9% | Global, liderado por Europa y América del Norte en los segmentos premium | Corto plazo (≤ 2 años) |
| Crecimiento del comercio electrónico y los modelos de venta directa al consumidor | +0.8% | América del Norte, Europa, áreas metropolitanas de Asia-Pacífico | Mediano plazo (2-4 años) |
| Líneas de producción de personalización masiva impulsadas por IA | +0.4% | América del Norte, Europa, centros de fabricación seleccionados de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Ingredientes reciclados alineados con regulaciones de residuo cero | +0.3% | Europa (Pacto Verde Europeo), América del Norte (mandatos a nivel estatal) | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Demanda creciente de aperitivos convenientes
La urbanización y los horarios de comidas más ajustados están transformando las galletas dulces de simples golosinas a convenientes sustitutos de comidas. A medida que los viajeros y los trabajadores remotos se inclinan por las opciones para llevar, el envase individual supera al granel en crecimiento. En 2024, el Departamento de Agricultura de los Estados Unidos destacó un aumento en el consumo de aperitivos entre adultos de 25 a 44 años, con un promedio de 2,7 veces al día, frente a 2,3 en 2020. Las galletas, gracias a su estabilidad y control de porciones, se han beneficiado notablemente de esta tendencia. Este cambio en los hábitos de consumo de aperitivos está impulsando la demanda de bolsas resellables y formatos de envases múltiples, equilibrando la conveniencia con la reducción de residuos. Sin embargo, esto representa un desafío de diseño para las marcas acostumbradas a las economías de escala que ofrecen las cajas rígidas. Los fabricantes que incorporan códigos QR que dirigen a paneles de información nutricional están resonando entre los consumidores con conocimientos digitales, quienes frecuentemente examinan las listas de ingredientes antes de comprar. Esta tendencia sugiere que dichas características de transparencia podrían convertirse pronto en expectativas estándar en el mercado.
Expansión del consumo de la clase media en mercados emergentes
En la región de Asia-Pacífico, el aumento de los ingresos disponibles está desplazando las preferencias de los consumidores desde galletas sin marca en formatos sueltos hacia galletas de marca. En 2024, la Oficina Nacional de Encuestas por Muestreo de India informó un aumento interanual del 12% en el gasto en aperitivos envasados entre hogares con ingresos anuales de entre INR 300.000 y INR 600.000, con las galletas liderando la categoría[1]. Mientras tanto, en Indonesia y Tailandia, las ciudades de segundo nivel están experimentando un auge en el comercio moderno, introduciendo galletas tipo sándwich premium y galletas cubiertas de chocolate, antes exclusivas de las áreas metropolitanas. Para las empresas multinacionales, esto significa que en las zonas semiurbanas, la densidad de distribución es ahora un determinante más crucial de la cuota de mercado que el valor de marca. Los competidores locales navegan con destreza las redes de comercio minorista fragmentadas y las transacciones en efectivo, frecuentemente eludiendo los pagos digitales. A pesar de tasas de urbanización similares a las de Europa Occidental, el consumo per cápita de galletas en China es menor. Esto presenta una oportunidad única para los fabricantes, especialmente si logran adaptar productos que resuenen con las costumbres de consumo de té y las tradiciones de obsequios en el sector de aperitivos de China.
Innovación continua en sabores y formatos
La diferenciación incremental en sabores está emergiendo como una estrategia más rentable que las plataformas de productos disruptivos para sostener el crecimiento del volumen. Los sabores de edición limitada, frecuentemente vinculados a eventos estacionales o ingredientes regionales, están generando un impacto en las redes sociales que la publicidad tradicional difícilmente logra igualar. Además, las asociaciones de co-branding con marcas de confitería o bebidas están ampliando el atractivo entre categorías. El informe anual 2024 de Nestlé reveló que su división de galletas en Europa logró un aumento del 4,2% en volumen al rotar variantes de sabor cada 90 días. Esta rotación frecuente es posible gracias a sus líneas de fabricación flexibles, que pueden cambiar recetas rápidamente sin tiempos de inactividad significativos. La innovación en formatos juega un papel fundamental: las galletas más delgadas, que ofrecen una textura crujiente satisfactoria con menos calorías, están conquistando a los consumidores conscientes de su salud. En contraste, las variantes más gruesas e indulgentes están aprovechando las tendencias de premiumización. Sin embargo, el desafío radica en garantizar una calidad consistente en diversas extensiones de sabor. Los fabricantes deben evitar fragmentar las series de producción en detrimento de la economía unitaria. Este delicado equilibrio es mejor gestionado por quienes cuentan con algoritmos avanzados de detección de demanda y capacidades de producción modular.
Crecimiento del comercio electrónico y los modelos de venta directa al consumidor
Los canales digitales están desplazando el equilibrio de poder entre las marcas y los minoristas. Los fabricantes ahora pueden recopilar datos de los consumidores y experimentar con estrategias de precios, todo sin los intermediarios habituales. En 2024, las suscripciones de venta directa al consumidor para surtidos de galletas en América del Norte aumentaron un 18%, según el informe de comercio electrónico de la Oficina del Censo de los Estados Unidos. Las marcas están aprovechando el análisis predictivo para personalizar paquetes de productos y minimizar la pérdida de clientes[2]. Se proyecta que el sector de comercio minorista en línea crezca a una CAGR del 7,98% hasta 2031. Este crecimiento no se trata solo de conveniencia; también se trata de la capacidad de las plataformas digitales para destacar productos de nicho. Artículos como las variantes sin gluten, aptas para la dieta cetogénica o libres de alérgenos frecuentemente carecen de la velocidad de ventas necesaria para ganarse un lugar en los estantes de los supermercados. Para los actores en los mercados emergentes, el comercio electrónico representa una oportunidad de oro. Reduce significativamente el capital necesario para la distribución nacional. Los proveedores de logística externos están asumiendo los costos de almacenamiento y entrega de última milla, evitando a las marcas inversiones elevadas a largo plazo. Sin embargo, hay una contrapartida: las tarifas de las plataformas y el gasto en promoción están comprimiendo los márgenes. Como resultado, las marcas están repensando sus estrategias. Están recurriendo a asociaciones con influenciadores y marketing de contenidos, con el objetivo de optimizar los costos de adquisición de clientes, en lugar de depender únicamente de la búsqueda de pago.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Crecientes preocupaciones de salud sobre el azúcar y los alimentos ultraprocesados | -0.7% | Global, con un enfoque regulatorio agudo en Europa y América Latina | Corto plazo (≤ 2 años) |
| Volatilidad en los precios del trigo, el cacao y el azúcar | -0.6% | Global, con un impacto desproporcionado en los mercados de Asia-Pacífico y Oriente Medio sensibles al precio | Corto plazo (≤ 2 años) |
| Mandatos de envase orientados a la sostenibilidad | -0.3% | Europa (Directiva de Plásticos de Un Solo Uso de la UE), América del Norte (prohibiciones a nivel estatal) | Mediano plazo (2-4 años) |
| Barreras comerciales sobre la procedencia de ingredientes | -0.2% | Global, concentradas en cadenas de suministro transfronterizas (UE-Reino Unido, USMCA) | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Crecientes preocupaciones de salud sobre el azúcar y los alimentos ultraprocesados
Las campañas de salud pública desalientan cada vez más el consumo de galletas dulces como aperitivos cotidianos, especialmente entre los públicos más jóvenes influenciados por las tendencias de bienestar en las redes sociales. Las directrices de 2024 de la Organización Mundial de la Salud abogan por limitar los azúcares libres a menos del 5% de la ingesta energética total[3]. Cabe destacar que una porción estándar de galletas cubiertas de chocolate frecuentemente supera esta recomendación. Desde 2024, las etiquetas de advertencia en el frente del envase en Chile, México y Perú han provocado una caída tangible en la intención de compra de productos con alto contenido de azúcar. Los datos de Nielsen destacan una disminución del 9% en volumen en estas categorías etiquetadas apenas en el primer año. Si bien las marcas están reformulando con edulcorantes naturales como la stevia, el fruto del monje y la alulosa, enfrentan obstáculos en el enmascaramiento del sabor y los costos. Además, los recortes agresivos de azúcar pueden dificultar los procesos de pardeamiento de Maillard y caramelización, cruciales para los sabores de las galletas. Las marcas que ignoran estos desafíos de reformulación pueden verse marginadas, ya que los minoristas ajustan sus ofertas para cumplir con los nuevos estándares dietéticos y evitar posibles riesgos reputacionales.
Volatilidad en los precios del trigo, el cacao y el azúcar
A mediados de 2024, los futuros del trigo en la Bolsa de Comercio de Chicago alcanzaron su nivel más alto en 5 años, impulsados por las restricciones de exportación de Rusia y las condiciones climáticas adversas en las Grandes Llanuras de los Estados Unidos. Al mismo tiempo, los precios del cacao aumentaron, impulsados por enfermedades en los cultivos en las principales zonas de producción de África Occidental, según informó el Departamento de Agricultura de los Estados Unidos. Los precios del azúcar reflejaron esta volatilidad, influenciados por los cambios en las políticas de etanol de Brasil y las perturbaciones causadas por los monzones en India. Los fabricantes sin contratos de cobertura a largo plazo o estrategias de aprovisionamiento diversificadas vieron cómo sus márgenes se erosionaban en más de 200 puntos básicos en 2024, según los registros de la industria. En respuesta, las estrategias divergieron: mientras las multinacionales buscaron la integración vertical, adquiriendo fincas de cacao y molinos de harina para protegerse de las fluctuaciones del mercado de contado, los especialistas regionales optaron por reformular recetas. Sustituyeron ingredientes por opciones de menor costo, como harina de yuca y grasas a base de palma, haciendo concesiones en la consistencia del sabor para mantener la asequibilidad en los mercados sensibles al precio.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Las Galletas Tipo Sándwich Lideran la PremiumizaciónSe proyecta que las galletas tipo sándwich crecerán a una CAGR del 6,70% hasta 2031, superando el promedio del mercado del 5,21%. Los fabricantes están incorporando rellenos de crema con ingredientes funcionales como aislados de proteínas, fibras prebióticas y omega-3, lo que les permite fijar precios premium. En 2025, las galletas simples representaron el 38,76% de los ingresos, respaldadas por su condición de alimentos básicos para el desayuno y acompañantes del té en el sur de Asia y el Medio Oriente, donde los rituales tradicionales favorecen los formatos sin adornos. Las cookies logran un equilibrio, atrayendo a los consumidores de América del Norte y Europa que desean indulgencia sin la pesadez de los recubrimientos de chocolate. Sin embargo, su crecimiento se ve frenado por la saturación del mercado. En la región de Asia-Pacífico, las galletas recubiertas de chocolate están experimentando un resurgimiento, impulsado por el cacao más asequible y un aumento en las ocasiones de regalo, lo que genera pruebas entre las familias de ingresos medios. Mientras tanto, otras galletas dulces, como los rollos de oblea, las barras rellenas y las delicias regionales, atienden a mercados de nicho pero carecen de la escala para competir en precio, lo que las confina a establecimientos especializados.
La creciente popularidad de las galletas tipo sándwich subraya una tendencia clave de la industria: los consumidores priorizan la funcionalidad percibida sobre la mera indulgencia, incluso a un precio premium. Destacando este cambio, la presentación para inversores de Mondelēz International en 2024 mostró su variante Oreo Thins. Comercializado como una opción de porción controlada, Oreo Thins generó un 22% más de ingresos por kilogramo que los Oreos estándar, a pesar de ser más ligero en peso. Esta tendencia está impulsando a los fabricantes de galletas simples a considerar la fortificación, integrando vitaminas, minerales o proteínas de origen vegetal, para proteger su participación de mercado frente a las variantes tipo sándwich más rentables. Sin embargo, a medida que el escrutinio sobre los mensajes nutricionales se intensifica, organismos reguladores como la Autoridad Europea de Seguridad Alimentaria desempeñarán un papel crucial en la determinación del futuro de estas estrategias de fortificación.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Base de Ingredientes:
Las Variantes de Avena Capturan el Halo de SaludLas galletas a base de avena están creciendo a una CAGR del 7,83%, impulsadas por el posicionamiento de grano integral que se alinea con las directrices dietéticas que enfatizan la ingesta de fibra y la salud cardiovascular. El trigo retiene el 72,64% del volumen de 2025, respaldado por su ventaja de costo, la estructura del gluten que proporciona una textura deseable y las cadenas de suministro consolidadas que abarcan todas las principales regiones productoras de galletas. Otras bases de ingredientes, como la harina de arroz, la harina de garbanzo y la harina de almendra, están ganando terreno en los segmentos sin gluten y libres de alérgenos, aunque su participación combinada sigue siendo modesta debido a los mayores costos de insumos y las compensaciones sensoriales que limitan el atractivo masivo. El impulso de la categoría de avena se amplifica por las narrativas de sostenibilidad, ya que la avena requiere menos agua y fertilizantes sintéticos que el trigo, lo que resuena entre los consumidores ecológicamente conscientes en el Norte de Europa y América del Norte.
Los fabricantes enfrentan un dilema de formulación: el menor contenido de gluten de la harina de avena requiere agentes aglutinantes o mezcla con trigo para lograr la integridad estructural, lo que complica las declaraciones de «100% avena» que obtienen las mayores primas. Los lanzamientos de productos de Nestlé en 2024 en el Reino Unido presentaron galletas de avena mezcladas con proteína de guisante para mejorar la textura mientras se mantiene una etiqueta orientada a las plantas, un enfoque híbrido que equilibra la viabilidad técnica con el atractivo de marketing. El panorama regulatorio se está volviendo más estricto en torno a las definiciones de «grano integral», con la Administración de Alimentos y Medicamentos de los Estados Unidos proponiendo umbrales más estrictos en 2024 para evitar declaraciones engañosas en productos que contienen un contenido mínimo de grano integral. Las marcas que obtienen certificaciones de terceros del Consejo de Granos Integrales se están protegiendo contra futuros riesgos de cumplimiento mientras se diferencian en entornos minoristas saturados.
Por Tipo de Envase:
Las Cajas Rígidas Ganan Terreno por el Impulso de la ReciclabilidadImpulsado por los mandatos de Responsabilidad Ampliada del Productor en la Unión Europea, que imponen tarifas de cumplimiento más elevadas para el envase no reciclable, el mercado de cajas rígidas está experimentando un crecimiento sólido del 6,71% de CAGR. En 2025, las cajas de plástico y las bolsas portátiles representaron el 43,79% del volumen del mercado, gracias a sus propiedades de barrera contra la humedad y la capacidad de resellado, que prolongan la vida útil y minimizan el desperdicio en el hogar. Sin embargo, el panorama regulatorio está evolucionando: la ley AGEC de Francia, ahora en plena vigencia desde 2024, exige que todos los envases de alimentos sean reciclables o compostables para 2025. Esto obliga a las marcas a repensar su enfoque de los laminados plásticos multicapa. Si bien estos laminados son técnicamente reciclables, actualmente carecen de la infraestructura de recolección necesaria. Mientras tanto, otras opciones de envase, como las latas de metal y las películas compostables, atienden a los mercados premium y de regalo. Aquí, el atractivo estético puede justificar un precio más elevado, pero surgen desafíos debido a las cadenas de suministro fragmentadas y la incertidumbre de los consumidores sobre los métodos de eliminación.
Existe un desafío estratégico en armonizar la sostenibilidad con la funcionalidad. Si bien las cajas a base de fibra presumen de reciclabilidad, son más susceptibles a la humedad, lo que arriesga vidas útiles más cortas en condiciones húmedas y posible deterioro durante el tránsito. Un informe de sostenibilidad de 2024 de Britannia Industries destacó los desafíos de la transición a envases a base de papel en India. El cambio requirió ajustes en las recetas de galletas, incorporando humectantes adicionales y absorbentes de oxígeno, lo que generó un aumento de los costos de insumos del 3% al 4%. Las marcas que se adentran en innovaciones de envases activos, como los revestimientos reguladores de humedad y los recubrimientos antimicrobianos, están encontrando formas de superar estos desafíos. Sin embargo, dichos avances se observan predominantemente en las corporaciones multinacionales, que pueden distribuir los costos de desarrollo en sus amplios portafolios globales.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Perfil de Sabor:
Las Variantes Saborizadas Superan las Ofertas SimplesLas galletas saborizadas están experimentando una ola de popularidad, con una CAGR del 7,10%, ya que satisfacen el deseo de los consumidores de novedad y experiencias sensoriales, algo que las galletas simples frecuentemente no ofrecen. En 2025, las galletas simples capturaron un notable 57,92% de los ingresos, en gran parte debido a su versatilidad. Más allá de ser simples aperitivos, en numerosos mercados, se emparejan comúnmente con untables, salsas y bebidas calientes, y en ocasiones incluso actúan como complementos de las comidas. El auge del segmento saborizado puede atribuirse a las astutas estrategias de los fabricantes. Al introducir sabores de edición limitada y personalizar los gustos según regiones específicas, como el matcha en Japón, el dulce de leche en Argentina y el cardamomo en India, han generado un impacto significativo, especialmente en las redes sociales. Además, la innovación en sabores se considera un enfoque más prudente que una revisión completa del formato. Esto se debe principalmente a que las nuevas inclusiones o recubrimientos pueden integrarse sin problemas en las líneas de producción actuales, evitando los costos sustanciales asociados con el rediseño de equipos.
Sin embargo, el entusiasmo por la diferenciación de sabores no es uniforme en todas las regiones. Durante la llamada de resultados de 2024 de Ferrero International, se señaló que si bien su línea de galletas saborizadas disfrutó de un aumento del 8% en volumen en Europa Occidental, Europa del Este quedó rezagada con un mero aumento del 2%. La marcada sensibilidad al precio de esta última región disminuye el atractivo de los sabores premium, lo que permite a las galletas simples mantener su dominio. Las innovaciones de sabor deben alinearse con las preferencias locales y los hábitos de gasto, en lugar de simplemente reflejar las tendencias globales, en lo que se están enfocando los actores regionales. Además, a medida que se endurecen las regulaciones sobre aromatizantes y colorantes artificiales, las empresas sienten la presión. La revisión de 2024 de la Autoridad Europea de Seguridad Alimentaria sobre los límites de seguridad para el dióxido de titanio y ciertos colorantes azo ha llevado a muchas a optar por alternativas naturales. Si bien estos se perciben frecuentemente como más saludables, presentan desafíos, incluyendo costos más elevados y vidas útiles más cortas.
Por Canal de Distribución:
El Comercio Minorista en Línea Remodela la Dinámica de los EstantesEl comercio minorista en línea está en camino de crecer a una CAGR del 7,98%, impulsado por modelos de suscripción, recomendaciones personalizadas y la capacidad de destacar SKUs de cola larga que no cuentan con espacio físico en los estantes. En 2025, los supermercados e hipermercados representaron el 47,72% de las ventas, capitalizando las compras impulsivas, las promociones de descuento por volumen y la experiencia táctil de evaluar el envase antes de comprar. Las tiendas de conveniencia atienden a los consumidores urbanos con poco tiempo, dispuestos a pagar un precio premium por la inmediatez. Mientras tanto, las tiendas especializadas y gourmet atraen a los compradores adinerados en busca de productos artesanales o enfocados en la salud. Otros canales, como las máquinas expendedoras, el catering institucional y las tiendas libres de impuestos, atienden a ocasiones específicas, pero solo realizan una contribución menor al volumen total. Este panorama competitivo significa que las marcas necesitan ajustar sus surtidos y estrategias de precios en todos los canales, cada uno con sus propias dinámicas económicas: el comercio minorista en línea exige un presupuesto de marketing y logística más elevado, mientras que las tiendas físicas frecuentemente requieren tarifas de posicionamiento en estantes y apoyo promocional.
Las plataformas de comercio rápido, que prometen entregas de comestibles en 15 a 30 minutos, están forjando un nuevo canal híbrido que fusiona la facilidad en línea con la espontaneidad de las compras impulsivas. El informe anual 2024 de Kellanova reveló que sus marcas de galletas experimentaron un aumento del 14% en ventas gracias a las colaboraciones con plataformas de comercio rápido en India y el Sudeste Asiático. Estas regiones, con alta penetración de teléfonos inteligentes y densos centros urbanos, presentan un entorno lucrativo para las entregas rápidas. Sin embargo, la dependencia del modelo de comercio rápido en los almacenes oscuros, que ofrecen un rango limitado de SKUs, obliga a las marcas a competir por un lugar en estas selecciones curadas. Esta dinámica ha desplazado el equilibrio de poder de los fabricantes a los operadores de plataformas, quienes ahora controlan las interacciones con los consumidores. Las marcas que refuerzan sus capacidades de comercio electrónico propio, a través de sitios web propios y aplicaciones de fidelización, no solo están reduciendo su dependencia de las plataformas. También están recopilando datos de parte cero invaluables, que desempeñan un papel crucial en la configuración del desarrollo de productos y la gestión del ciclo de vida.
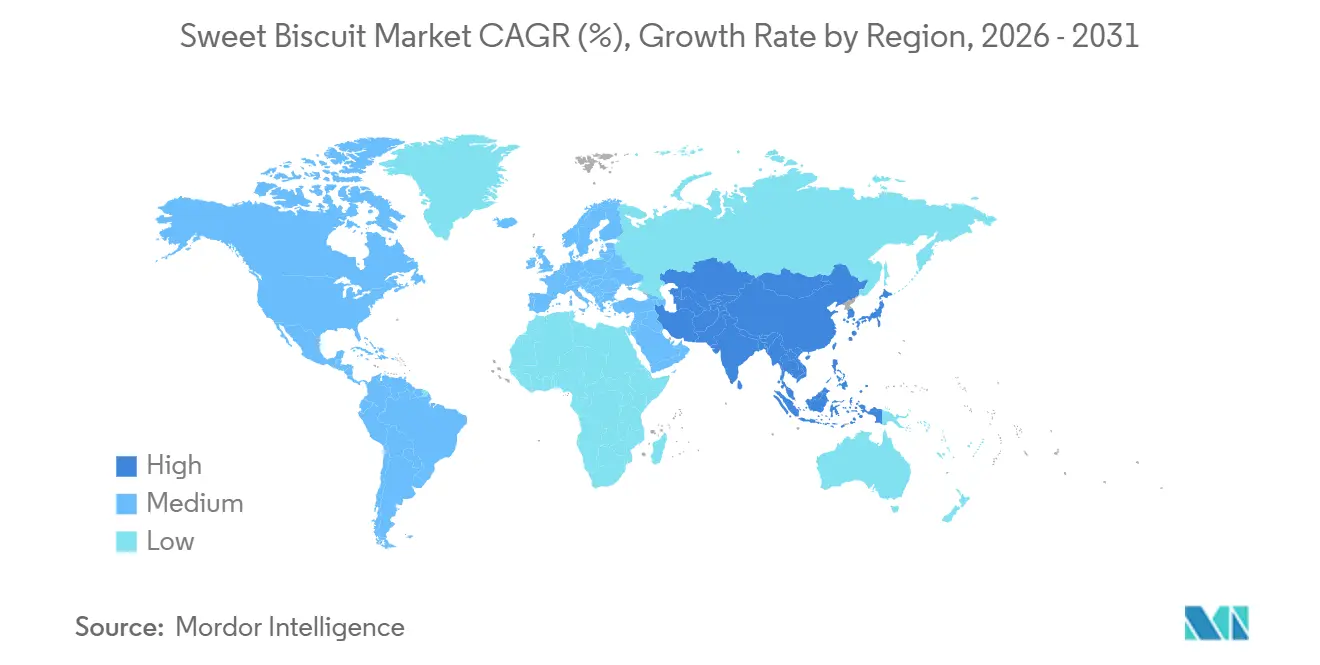
Análisis Geográfico
Mercado Europeo de Galletas Dulces
En 2025, Europa representó el 35,73% de los ingresos mundiales de galletas dulces, impulsada por los sólidos hábitos de consumo en el Reino Unido, Alemania y Francia, donde las galletas son productos básicos para acompañar el té y el café. La CAGR del 5,21% del mercado refleja tendencias contrastantes: Europa Occidental enfrenta saturación del mercado y reducción del consumo de azúcar, mientras que Europa Oriental, incluidas Polonia, Rumanía y Bulgaria, experimenta crecimiento debido a la expansión del comercio minorista moderno y al aumento de los ingresos. Las regulaciones de la UE, como la Estrategia Farm to Fork y la Directiva sobre Plásticos de Un Solo Uso, están incrementando los costos para los fabricantes pequeños y medianos, lo que impulsa la consolidación a medida que las multinacionales adquieren marcas regionales. Los cambios regulatorios posteriores al Brexit en el Reino Unido están retrasando los envíos y aumentando las necesidades de capital de trabajo para los fabricantes transfronterizos.
Mercado de Galletas Dulces en Asia-Pacífico
Se proyecta que Asia-Pacífico crecerá a una CAGR del 7,36% hasta 2031, la más rápida a nivel mundial, impulsada por la urbanización en China, India e Indonesia, que está transformando los hábitos de consumo de aperitivos hacia el consumo en movimiento. En China, el mercado está transitando de las ventas a granel sin marca hacia los productos envasados, con el apoyo del comercio electrónico que llega a las ciudades de segundo y tercer nivel. El consumo per cápita de galletas en India, inferior a 2 kilogramos anuales, pone de relieve el potencial de crecimiento si los fabricantes abordan los desafíos de distribución fragmentada y fijación de precios. Japón y Corea del Sur se centran en la innovación con sabores premium de edición limitada, aunque el envejecimiento de la población limita el crecimiento en volumen. El sudeste asiático, incluidos Tailandia, Indonesia y Vietnam, está expandiendo el comercio moderno, con las tiendas de conveniencia impulsando las ventas de galletas en porciones individuales.
Mercado de Galletas Dulces en las Américas y MEA
América del Norte, América del Sur y Oriente Medio y África representan la cuota de mercado restante, cada una con dinámicas distintas. América del Norte enfrenta reformulaciones impulsadas por la salud y el auge de las subcategorías sin gluten, aptas para la dieta cetogénica y de origen vegetal, lo que complica la gestión de portafolios. América del Sur lidia con las fluctuaciones cambiarias y la inestabilidad política en Argentina y Brasil, compensadas por el creciente consumo de la clase media en Colombia, Perú y Chile. Oriente Medio y África muestran un mercado dividido: las naciones del Consejo de Cooperación del Golfo ofrecen oportunidades de premiumización, mientras que el África subsahariana lucha con la asequibilidad y la limitada infraestructura de cadena de frío. La certificación halal y la trazabilidad de los ingredientes son fundamentales, ya que el incumplimiento pone en riesgo el acceso al mercado y la reputación.
Panorama regulatorio
Los fabricantes de galletas dulces operan bajo regímenes convergentes de seguridad alimentaria, etiquetado y control de aditivos que influyen en las decisiones de formulación y en el lenguaje de las declaraciones del envase en los principales mercados. En la Unión Europea, la Directiva (UE) 2024/1438 exige la adopción por parte de los Estados miembros antes del 14 de diciembre de 2025, con aplicación a partir del 14 de junio de 2026, lo que aumenta la presión de ejecución sobre las declaraciones de ingredientes y la comunicación en la parte frontal del envase para las ventas transfronterizas dentro de Europa.
En Estados Unidos, la FDA estableció el 1 de enero de 2028 como fecha uniforme de cumplimiento para las regulaciones de etiquetado de alimentos publicadas entre el 1 de enero de 2025 y el 31 de diciembre de 2026, lo que otorga a las marcas una ventana definida para escalonar las actualizaciones de artes gráficas y reducir el reetiquetado de ciclo corto. Las normas nacionales y las especificaciones de aditivos añaden más capas a las obligaciones de cumplimiento para las carteras globales. China aplica la GB 7100-2015 para los requisitos higiénicos de las galletas, mientras que normas nacionales como la PSQCA PS 383-2023 en Pakistán y el borrador de norma de África Oriental DEAS 781:2023 (alineado con el Codex Stan 192 para aditivos y el Codex Stan 193 para contaminantes) establecen expectativas de ingredientes y calidad en mercados emergentes donde la penetración de galletas de marca está en aumento. Los sistemas de ingredientes utilizados para la textura y la estabilidad también están sujetos a un escrutinio más estricto, con el Reglamento (UE) 2026/196, que actualiza las especificaciones de determinadas gomas y almidones a partir de enero de 2026, lo que refuerza la necesidad de documentación de proveedores y auditorías de especificaciones para los exportadores que atienden a múltiples jurisdicciones.
Panorama Competitivo
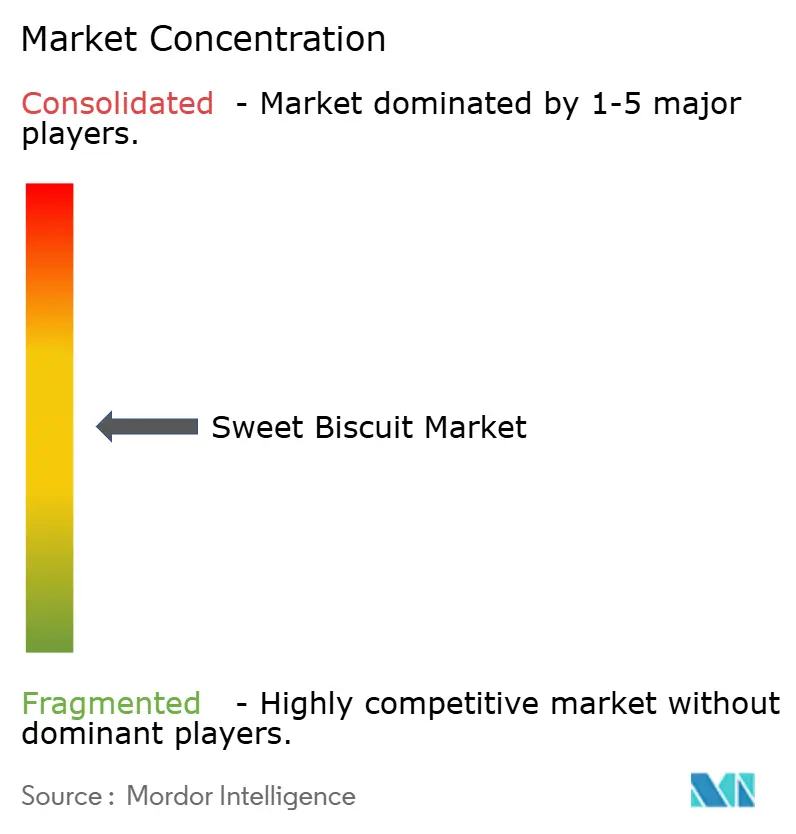
El mercado de galletas dulces está moderadamente fragmentado, con los cinco principales actores, Mondelēz International, Ferrero, Nestlé, Pladis y Kellanova, representando colectivamente un estimado del 40% al 45% de los ingresos globales. Los especialistas regionales y las marcas de etiqueta privada capturan la cuota restante. La intensidad competitiva está aumentando a medida que los conglomerados multinacionales aprovechan su escala de adquisición para mitigar la inflación de productos básicos, invierten en líneas de producción optimizadas por IA para la personalización masiva y utilizan análisis de datos para predecir las tendencias de sabor antes de su adopción generalizada. En contraste, los actores regionales están demostrando agilidad a través de ciclos de desarrollo de productos más cortos, perfiles de sabor localizados que los centros de investigación y desarrollo de las multinacionales encuentran difíciles de replicar, y sólidas redes de distribución en áreas semiurbanas donde el comercio moderno aún se está desarrollando. Las galletas funcionales, como las enriquecidas con proteínas, enfocadas en la salud intestinal o infundidas con adaptógenos, están emergiendo como una oportunidad de espacio en blanco. Estos productos equilibran la indulgencia y el bienestar, permitiendo precios premium, pero requieren validación clínica y aprobaciones regulatorias, lo que desalienta a los participantes oportunistas.
Las iniciativas estratégicas se centran cada vez más en la integración vertical y las inversiones digitales. La adquisición en 2024 por parte de Ferrero de una instalación de procesamiento de cacao en Costa de Marfil, según lo divulgado en su informe de sostenibilidad, destaca su estrategia de integración hacia atrás para asegurar el suministro y mitigar la volatilidad de los precios de los productos básicos. Al mismo tiempo, las marcas están incorporando sensores de Internet de las Cosas en las líneas de producción para monitorear métricas de calidad en tiempo real, como el contenido de humedad, la uniformidad del color y las tasas de rotura. Estos sensores permiten ajustes automatizados que reducen el desperdicio y mejoran la consistencia de los lotes. Los disruptores emergentes incluyen innovadores de origen vegetal que reformulan galletas con harinas de garbanzo o lentejas para cumplir con las declaraciones de proteínas, y startups que convierten el desperdicio alimentario en ingredientes premium. Ambos están aprovechando las narrativas de sostenibilidad para asegurar espacio en estantes en los canales especializados y gourmet.
El cumplimiento de las normas de seguridad alimentaria ISO 22000 y las certificaciones FSSC 22000 se está convirtiendo en un requisito previo para la inclusión en las cadenas de suministro multinacionales. Esta tendencia está elevando las barreras de entrada para los fabricantes más pequeños que carecen de la infraestructura de gestión de calidad necesaria. A medida que el mercado evoluciona, los actores se centran cada vez más en la sostenibilidad y la innovación para diferenciarse. La combinación de tecnología avanzada, integración vertical y adhesión a estándares de calidad estrictos está configurando el panorama competitivo, creando oportunidades de crecimiento al mismo tiempo que aumenta los desafíos para los nuevos participantes.
Líderes de la Industria de Galletas Dulces
-
Mondelēz International Ltd. (belVita)
-
Kellanova
-
Pladis Global Limited
-
Nestlé S.A.
-
Ferrero International S.A.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Galletas Dulces Empresas cubiertas en este informe
- Mondelēz International, Inc.
- Ferrero International S.A.
- Nestlé S.A.
- Pladis Global Limited
- Kellanova
- Britannia Industries Limited
- Parle Products Private Limited
- Grupo Bimbo, S.A.B. de C.V.
- Lotus Bakeries NV
- General Mills, Inc.
- Bahlsen GmbH & Co. KG
- The Campbell's Company
- Orkla ASA
- ITC Limited
- Yuraku Confectionery Co., Ltd.
- Ülker Bisküvi Sanayi A.Ş.
- Mayora Group
- Hup Seng Industries Berhad
- Grupo Arcor S.A.I.C.
- PT Richeese Kuliner Indonesia
Oportunidades de mercado y perspectivas futuras
La localización de capacidad y las inversiones en manufactura orientada a la exportación están creando espacio para que las marcas combinen accesibilidad con cumplimiento normativo y ciclos de innovación más rápidos. En Europa, los actores están escalando plataformas insignia de galletas mediante ampliaciones de plantas, incluida Lotus Bakeries, que inició obras en mayo de 2026 de una importante nave de producción de alta capacidad en su sede de Lembeke en Bélgica para ampliar la producción de Biscoff, y avanzando en su presencia en Asia con una planta greenfield en Chonburi, Tailandia. Estas medidas respaldan la resiliencia del suministro y pueden acortar los plazos de reabastecimiento hacia los mercados de alto crecimiento de Asia-Pacífico, donde el comercio moderno y el comercio minorista en línea están en expansión.
El Sudeste Asiático y los corredores de exportación cercanos también están atrayendo compromisos de fabricación adicionales, lo que crea oportunidades en galletas dulces tipo sándwich y con posicionamiento funcional que se ajustan a las tendencias de premiumización y control de porciones. En junio de 2026, Monde M.Y. San Corp. firmó un acuerdo de registro con la Philippine Economic Zone Authority (PEZA) para invertir más de PHP 5.000 millones en una nueva instalación en Mabalacat, Pampanga, destinada a SkyFlakes y otros productos tipo sándwich, lo que indica un aumento de la capacidad regional tanto para la demanda interna como para posibles canales de exportación. Junto a esto, las marcas están utilizando enfoques centrados en lo digital y colaboraciones con plataformas para acelerar las pruebas de sabores de edición limitada y llegar a SKU de nicho posicionados en salud o alérgenos que pueden tener un desempeño inferior en los surtidos tradicionales de estantería, lo que refuerza los canales digitales tanto como señal de demanda como vía de acceso al mercado para propuestas de galletas dulces de nicho.
Desarrollos recientes de la industria en Mercado de Galletas Dulces
- Julio de 2026: Mondelz International reintrodujo las galletas Oreo con sabor a rollo de canela en Estados Unidos a partir del 6 de julio de 2026. El relanzamiento por tiempo limitado respalda la rotación estacional de sabores de la marca y busca generar viajes adicionales de compra mientras defiende espacio en anaquel en un pasillo de galletas maduro.
- Octubre de 2025: pladis puso en marcha una nueva línea de producción dedicada para las galletas Mini BN en su planta de Vertou, Francia. La línea adicional aumenta el rendimiento para un producto en formato mini, respaldando el posicionamiento de control de porciones y mejorando la flexibilidad de fabricación para SKU promocionales y exclusivos en línea.
- Diciembre de 2024: Pladis Global anunció una asociación con una plataforma de comercio electrónico en China para lanzar sabores exclusivos de galletas, como matcha con frijol rojo y sésamo negro, a través de canales digitales. La colaboración vincula la innovación de producto con la generación de demanda impulsada por influencers, ayudando a la empresa a llegar a los compradores de la Generación Z y a obtener ciclos de retroalimentación más rápidos que los listados minoristas tradicionales.
Mercado de Galletas Dulces Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado se define como los ingresos generados por las ventas de galletas dulces para el consumo doméstico y en movimiento, a través de canales minoristas y de servicios de alimentación, contabilizados en el punto donde el producto se vende al mercado en USD.
Exclusiones del alcance: Excluye las galletas saladas y los crackers, y también excluye los productos de panadería adyacentes como pasteles, pastelería y pan.
Descripción General de la Segmentación
- Tipo de Producto
- Galletas Simples
- Cookies
- Galletas Tipo Sándwich
- Galletas Cubiertas de Chocolate
- Otras Galletas Dulces
- Base de Ingredientes
- Trigo
- Avena
- Otros
- Tipo de Envase
- Cajas
- Cajas de Plástico/Bolsas Para Llevar
- Otros
- Perfil de Sabor
- Simple
- Saborizado
- Canal de Distribución
- Supermercados e Hipermercados
- Tiendas de Conveniencia
- Comercio Minorista en Línea
- Tiendas Especializadas y Gourmet
- Otros Canales de Distribución
- Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Resto de América del Norte
- Europa
- Reino Unido
- Alemania
- Francia
- Italia
- España
- Suecia
- Bélgica
- Polonia
- Países Bajos
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Tailandia
- Singapur
- Indonesia
- Corea del Sur
- Australia
- Nueva Zelanda
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Perú
- Colombia
- Chile
- Resto de América del Sur
- Oriente Medio y África
- Sudáfrica
- Nigeria
- Egipto
- Marruecos
- Turquía
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comenzó con la construcción de una base de hechos sólida sobre galletas, alimentos de cereales y panadería, y snacks envasados, ya que estas categorías principales brindan contexto sobre el consumo y los precios. Utilizamos principalmente fuentes públicas como el USDA y otras estadísticas nacionales de agricultura y alimentación, flujos comerciales de UN Comtrade para productos horneados, oficinas nacionales de estadística para el IPC y el gasto de los hogares, e indicadores de balance alimentario de la FAO donde estaban disponibles.
A continuación, el modelo fue respaldado mediante una combinación de informes anuales de empresas y presentaciones para inversores, sitios web de grandes minoristas y asociaciones, y cobertura de prensa de renombre sobre lanzamientos y movimientos de precios. También se consultaron bases de datos de patentes para comprender la actividad de reformulación de productos (por ejemplo, reducción de azúcar, granos y nuevos rellenos), lo que ayuda a explicar los cambios en la mezcla. Además, nuestros analistas consultaron suscripciones de pago para obtener información financiera e inteligencia empresarial, además de conjuntos de datos de importaciones y exportaciones a nivel de envíos para verificaciones cruzadas. Las fuentes documentales enumeradas aquí son meramente ilustrativas, y también se utilizaron muchas otras referencias públicas para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en entrevistas y encuestas breves con fabricantes, proveedores de ingredientes, distribuidores, minoristas y expertos en categorías, con el fin de confirmar las señales de demanda y el comportamiento de precios que no son visibles en los conjuntos de datos públicos. También utilizamos estas discusiones para validar los impulsores de crecimiento a nivel regional, verificar los cambios en la mezcla de canales (comercio moderno frente a conveniencia y en línea), y evaluar si los cambios en el precio de venta promedio impulsados por la inflación se estaban sosteniendo o revirtiendo a lo largo del período de pronóstico.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 28% | Directores ejecutivos (CXO): 12% | Asia-Pacífico: 51% |
| Nivel medio: 56% | Líderes funcionales/de unidad: 38% | Europa, Medio Oriente y África (EMEA): 31% |
| Actores más pequeños: 16% | Gerentes: 50% | Américas: 18% |
Dimensionamiento del Mercado y Pronóstico
El modelo de dimensionamiento se construye utilizando un enfoque de arriba hacia abajo, donde el consumo de alimentos, la participación por categoría y las señales de precios minoristas se reconstruyen en un conjunto de demanda de galletas dulces por región, y luego se consolidan en el total global. Para mantener el resultado práctico, los totales se corroboran con aproximaciones selectivas de abajo hacia arriba, como puntos de precio muestreados por tamaño de empaque, verificaciones de canales sobre el movimiento de volumen, y validación de proveedores y distribuidores sobre los rangos típicos de ventas.
Los insumos clave utilizados en el dimensionamiento incluyen indicadores de producción y comercio de galletas dulces, inflación de precios al consumidor para productos de panadería y alimentos envasados, escalas de tamaño de empaque y precio que influyen en el precio de venta promedio, crecimiento de la participación del comercio minorista en línea en snacks, y cambios en la base de ingredientes hacia granos como la avena. Cuando el conjunto de datos de un país está incompleto, la brecha se maneja utilizando mercados proxy con ingresos y estructura minorista similares, seguido de un ajuste basado en la retroalimentación de expertos.
Para el pronóstico, se utiliza un análisis de escenarios con un caso central anclado en las tendencias esperadas de ingresos disponibles, normalización de la inflación y expansión de canales, y luego se somete a pruebas de estrés utilizando resultados de precios y volúmenes más ajustados y más flexibles. Los supuestos no se dejan solo como hojas de cálculo, y se revisan en función de lo que los participantes de la industria consideran realista para las promociones, la reformulación y la premiumización a lo largo del tiempo.
Ciclo de Validación de Datos y Actualización
La validación se realiza mediante varias verificaciones que buscan variaciones entre el resultado del modelo y señales independientes como el movimiento comercial, el IPC por categoría y el desempeño reportado de snacks y panadería en presentaciones públicas. Si alguna región muestra un salto que no puede explicarse por precios, volumen o mezcla de canales, el impulsor se vuelve a evaluar y el analista vuelve a contactar a las fuentes para confirmar qué cambió.
Antes de la aprobación final, el conjunto de datos y los supuestos se revisan en múltiples pasos a lo largo del equipo, y los insumos inusuales se cuestionan hasta que la lógica sea consistente. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales como cambios regulatorios importantes, fuertes variaciones en los precios de las materias primas o un cambio significativo en los precios minoristas. Justo antes de la entrega, se realiza una revisión final para que los clientes reciban la perspectiva más actualizada disponible.
Tamaño del Mercado de Galletas Dulces de Mordor Intelligence en Comparación con Otras Estimaciones Publicadas
Los valores de mercado publicados para las galletas dulces no siempre coinciden, incluso cuando el tema parece el mismo, porque los límites y la lógica de precios detrás del número pueden ser diferentes. En la práctica, la dispersión generalmente proviene de cómo se agrupan las cookies y las galletas, cómo se trata el precio minorista frente al precio del fabricante, y qué año se utiliza como base para la inflación y la conversión de divisas.
Los flujos comerciales de productos horneados, el movimiento del IPC por categoría y las verificaciones de la mezcla de canales son la evidencia utilizada para mantener a Mordor Intelligence vinculada a un conjunto de demanda de galletas dulces consistente, que luego se proyecta con impulsores explícitos de precio y volumen en lugar de una única tasa de crecimiento combinada. Las diferencias también pueden aparecer cuando una estimación incorpora snacks de panadería más amplios, aplica supuestos agresivos de premiumización al precio de venta promedio, o utiliza una actualización más antigua que no refleja los recientes ajustes de precios y los cambios en la intensidad de las promociones.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 98,30 mil millones de USD (2026) | |
| Editorial de Investigación Global A | 98,00 mil millones de USD (2025) | Utiliza un año base diferente y puede combinar cookies y galletas dulces bajo una agrupación combinada, lo que puede desplazar el total cuando la inflación de precios y el cambio en la mezcla son desiguales por subcategoría. |
| Editorial de Investigación Global B | 109,00 mil millones de USD (2023) | Parte de un año base anterior y puede reflejar una definición más amplia de galletas dulces y un tratamiento diferente de la inflación, lo que aumenta la posibilidad de sobrestimar el valor durante períodos de IPC elevado. |
En conjunto, la tabla muestra que la elección del año y los límites de la categoría explican la mayor parte de la varianza, en lugar de un número simplemente correcto o incorrecto. Nuestro enfoque se mantiene rastreable porque cada región se construye a partir de indicadores de demanda claros y luego se verifica con señales de precios y comercio antes de que se finalice el total.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de galletas dulces en 2026?
El tamaño del mercado de galletas dulces es de 98.300 millones de USD en 2026.
¿Cuál es la tasa de crecimiento prevista hasta 2031?
Se proyecta que el mercado se expandirá a una CAGR del 5,21% para alcanzar 126,72 mil millones de USD para 2031.
¿Qué región crecerá más rápido durante el período de previsión?
Se espera que Asia-Pacífico registre la mayor CAGR del 7,36%, impulsada por la urbanización y la expansión del comercio moderno.
¿Qué segmento de producto muestra el mayor impulso?
Las galletas tipo sándwich lideran con una CAGR del 6,70%, ya que los rellenos funcionales y el posicionamiento premium impulsan la demanda.
¿Cómo están influyendo los canales en línea en las ventas?
El comercio minorista en línea está creciendo a una CAGR del 7,98%, permitiendo la interacción directa con el consumidor, la captura de datos y el lanzamiento rápido de sabores.
¿Cuál es el principal obstáculo regulatorio para los fabricantes?
Los mandatos de reducción de azúcar y las normas de envase reciclable están elevando los costos de reformulación y cumplimiento.