
Tamaño y Participación del Mercado de Galletas
Análisis del Mercado de Galletas por Mordor Intelligence
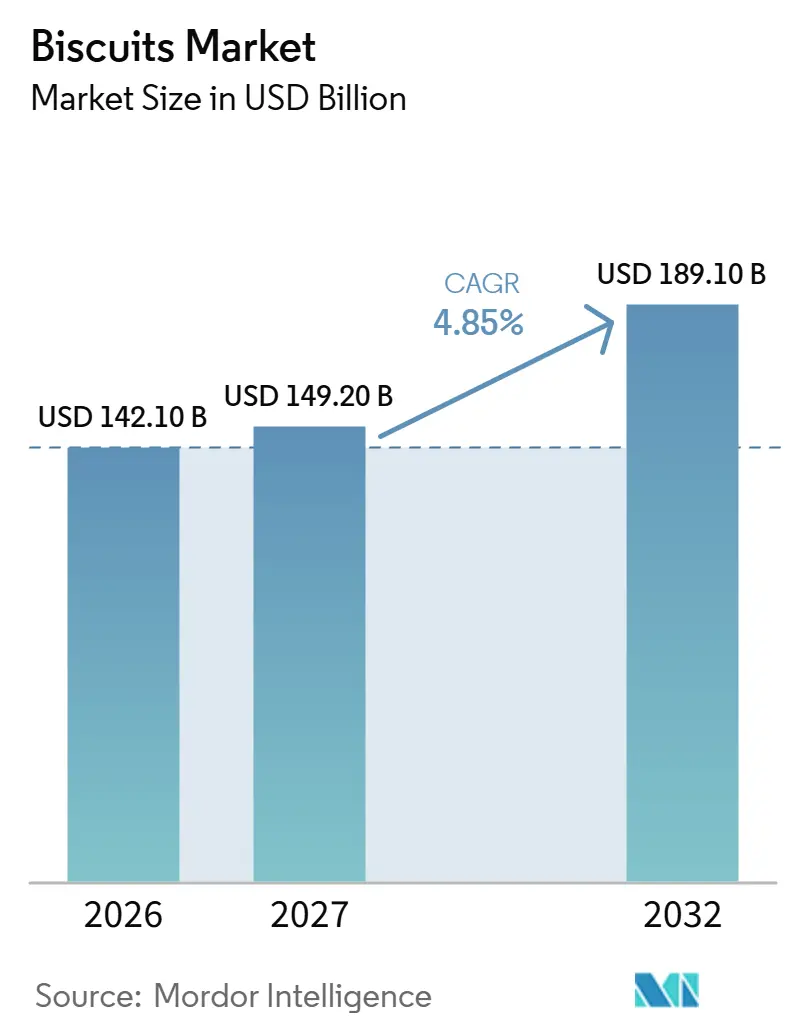
Se espera que el tamaño del mercado de galletas crezca de 142,1 mil millones de USD en 2026 a 149,2 mil millones de USD en 2027 y se prevé que alcance los 189,1 mil millones de USD para 2032 con una CAGR del 4,85% durante 2027-2032.
La demanda de galletas orientada al consumo como premio crea espacio para recetas diferenciadas y formatos de servicio, con el valor del producto vinculado a un propósito de consumo claro. En India, los productores compiten en eficiencia de fábrica y marcas específicas por canal, por lo que el control de costos y el alcance minorista determinan la rapidez con que las nuevas recetas pueden escalar. Los multipacks envueltos individualmente pueden separar la ocasión de consumo de la cantidad adquirida, ofreciendo a las recetas premium una ruta adicional hacia ocasiones de consumo repetidas. Las restricciones publicitarias y la presión sobre los costos de insumos limitan esa apertura, por lo que los proveedores necesitan atractivo del producto y una ejecución confiable para convertir la innovación en demanda adicional de los hogares.
Conclusiones Clave del Informe
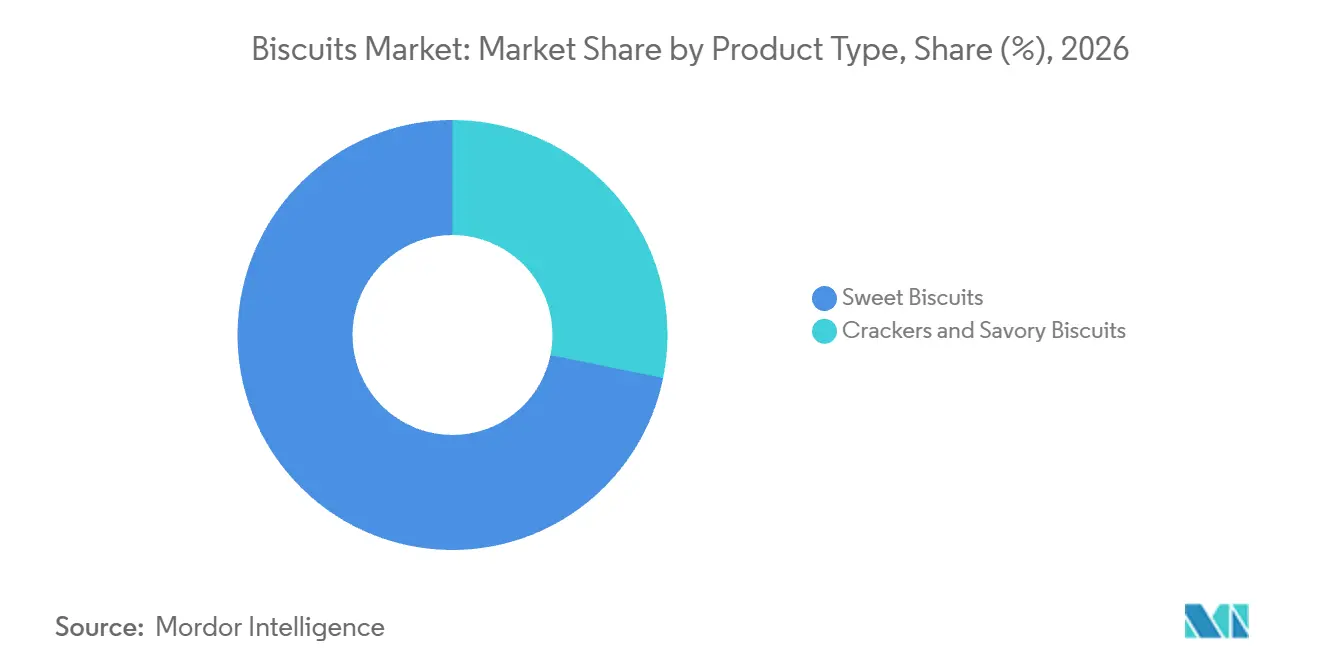
- Por tipo de producto, las galletas dulces lideraron con una participación del 71,79% en el mercado de galletas en 2026, mientras que se prevé que los crackers y las galletas saladas crezcan más rápido con una CAGR del 6,05% durante 2027-2032.
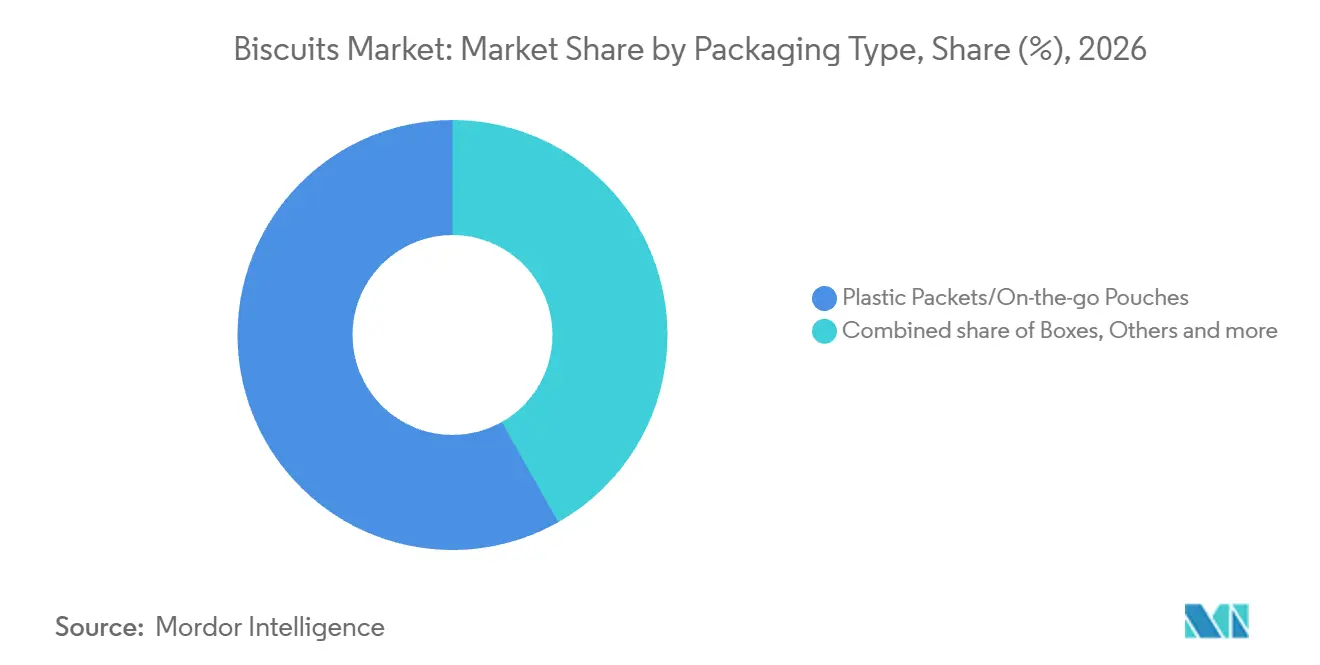
- En cuanto al envase, las bolsas de plástico/bolsas para llevar representaron el 58,19% del gasto en galletas en 2026 y se prevé que registren el crecimiento más rápido con una CAGR del 5,3% durante 2027-2032.
- Entre las categorías, las galletas convencionales lideraron con una participación del 84,56% del tamaño del mercado de galletas en 2026, mientras que se prevé que las galletas sin ingredientes específicos crezcan más rápido con una CAGR del 6,1% durante 2027-2032.
- Por canal de distribución, los supermercados/hipermercados representaron el 44,74% del gasto en galletas en 2026, y se prevé que las tiendas minoristas en línea crezcan más rápido con una CAGR del 7,75% durante 2027-2032.
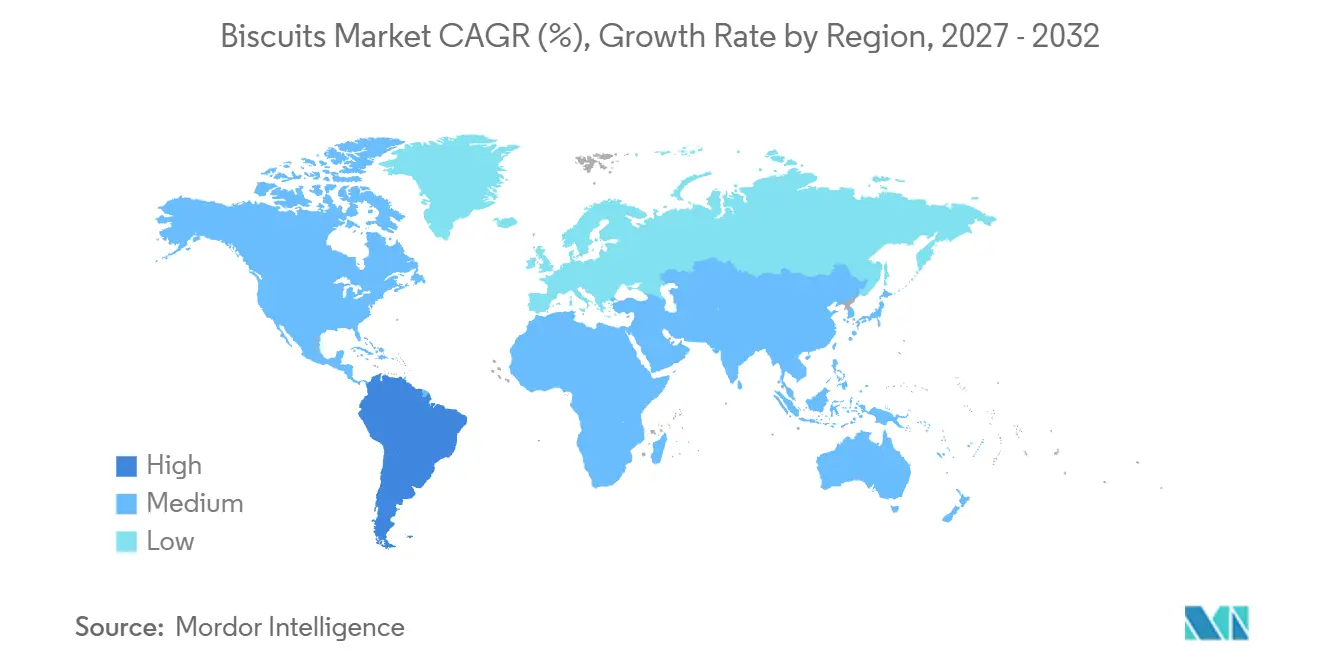
- Geográficamente, Europa lideró con el 27,28% del gasto en galletas en 2026, mientras que se prevé que América del Sur crezca más rápido con una CAGR del 6,65% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Creciente demanda de ocasiones de aperitivos indulgentes | +2.2% | América del Norte (Canadá) | Mediano plazo (2-4 años) |
| Reformulaciones orientadas a la salud que impulsan las galletas enriquecidas con fibra | +1.25% | Europa (Reino Unido) | Mediano plazo (2-4 años) |
| Tendencia de premiumización que impulsa los paquetes de porciones individuales | +1.1% | Europa (Reino Unido) | Mediano plazo (2-4 años) |
| Innovación de productos y variedades de sabores | +1% | América del Norte (Estados Unidos), Europa (Reino Unido) | Corto plazo (≤ 2 años) |
| Expansión de canales minoristas y de comercio electrónico. | +0.75% | Europa (Gran Bretaña) | Mediano plazo (2-4 años) |
| Creciente demanda de galletas con ingredientes orgánicos y naturales | +0.25% | Alemania y Hong Kong | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente demanda de ocasiones de consumo indulgente
Las ocasiones orientadas al consumo como premio ofrecen a los productores de galletas una oportunidad de demanda centrada en la recompensa y el disfrute. En marzo de 2025, el 64% de los consumidores canadienses de productos horneados dulces afirmaron que consumían la categoría, incluidas las galletas o los scones, para darse un gusto. Esto ofrece a los proveedores de galletas una base para buscar demanda a través de una ocasión de recompensa específica dentro de una audiencia establecida de productos horneados dulces. Dado que la motivación reportada describe los productos horneados dulces en su conjunto, la oferta de galletas debe competir con otros productos horneados por la misma ocasión de recompensa. La demanda puede provenir tanto de ganar esa ocasión más amplia como de competir contra otras marcas de galletas.
Reformulaciones orientadas a la salud que impulsan las galletas enriquecidas con fibra
El enriquecimiento con fibra ofrece a los fabricantes de galletas convencionales una forma de añadir diferenciación nutricional a una propuesta de snack existente. En agosto de 2025, General Mills lanzó las Galletas Blandas Horneadas Fibre One en el Reino Unido, con cada galleta proporcionando al menos 5 g de fibra. Las galletas están posicionadas como un snack de porción controlada para aumentar la ingesta de fibra, por lo que el atributo de salud se integra en una ocasión de snack ordinaria. Ofrecer esa receta junto a una versión convencional puede poner a prueba la propuesta sin convertir una categoría dietética separada en la única vía hacia los compradores orientados a la salud. La expansión de la demanda depende de captar ocasiones adicionales para la versión enriquecida, ya que el cambio entre las recetas del proveedor solo redistribuiría sus ventas existentes.
Tendencia de premiumización que impulsa los packs de porción individual
El posicionamiento premium depende en parte de cómo se sirve una galleta, lo que convierte la arquitectura de porciones en una oportunidad de demanda. El productor premium escocés Border Biscuits anunció una inversión en su línea de producción de Mini Pack de porciones individuales en 2025. Fox's Rocky ofreció su galleta tipo sándwich Stack'd en Asda en el Reino Unido en julio de 2025 en multipacks de 6 galletas envueltas individualmente. Un multipack separa la cantidad adquirida de la porción abierta, por lo que el tamaño de porción premium no requiere una transacción minorista de una sola unidad. Los productores pueden, por tanto, atender ocasiones de snack pequeñas y repetidas manteniendo una unidad de venta para llevar a casa de mayor tamaño.
Innovación de productos y variedades de sabores
La innovación de productos puede convertir marcas de galletas conocidas en puntos de entrada para compradores adicionales. Mondelēz informó que su marca Chips Ahoy! incorporó aproximadamente 2 millones de hogares estadounidenses en las 26 semanas finalizadas el 29 de marzo de 2025.[1] La empresa asoció una cuarta parte de ese crecimiento de hogares con nuevas innovaciones en conjunto, incluidos los sabores. Fox's Burton's Companies (FBC) UK Limited describió su galleta Fox's Chocolatey de estilo Dubai, lanzada en el Reino Unido durante el ejercicio fiscal 2025, como la primera traducción global en formato de galleta de esa tendencia de sabor. Mondelēz vinculó solo una cuarta parte de la ganancia de hogares a las innovaciones en conjunto, por lo que los lanzamientos de sabores ofrecen una vía hacia la captación de clientes, pero no son evidencia de que los lanzamientos expliquen todo el crecimiento.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Restricciones publicitarias estrictas sobre HFSS que limitan las promociones de galletas | -0.65% | Europa (Reino Unido) | Corto plazo (≤ 2 años) |
| Las fluctuaciones en los precios del trigo y el azúcar afectan los márgenes de beneficio. | -0.55% | Región de Asia-Pacífico (India) | Corto plazo (≤ 2 años) |
| Competencia de los snacks salados tradicionales | -0.3% | Región de Asia-Pacífico (India) | Mediano plazo (2-4 años) |
| Intensa competencia de marcas propias | -0.2% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Restricciones publicitarias estrictas sobre HFSS que limitan las promociones de galletas
Las restricciones publicitarias limitan los canales a través de los cuales los productos de galletas que cumplen los criterios pueden atraer la atención y fomentar la prueba. Desde el 5 de enero de 2026, las normas del Reino Unido restringen la publicidad identificable de productos menos saludables en televisión de difusión antes de las 9 p.m. y la publicidad en línea de pago en cualquier momento. Las galletas dulces entran dentro de las categorías cubiertas cuando cumplen el criterio de menos saludable según el modelo de perfil nutricional de 2004 a 2005 y la guía técnica de 2011. Para los fabricantes afectados, la clasificación de la receta influye, por tanto, en el alcance comercial disponible para un producto individual. La restricción resultante reduce las vías de pago para el descubrimiento del producto, añadiendo fricción a los lanzamientos que dependen de mostrar la propia galleta a los compradores potenciales.
Las fluctuaciones en los precios del trigo y el azúcar afectan los márgenes de beneficio.
La volatilidad de los costos de insumos puede debilitar la capacidad de un productor de galletas para mantener packs asequibles mientras protege sus ganancias. En el trimestre finalizado el 30 de junio de 2026, el aumento de los costos del azúcar, el aceite de palma y el combustible industrial amenazó los márgenes de Britannia Industries Limited, el productor indio de galletas Good Day y otros alimentos. Esta exposición a nivel de empresa ilustra cómo varias presiones de costos pueden reducir el margen para absorber un aumento en el precio de un ingrediente. Britannia afirmó que sus acciones de fijación de precios habían compensado hasta ese momento aproximadamente la mitad de la inflación de los costos de insumos. La recuperación parcial dejó una carga de costos que Britannia debía absorber, exponiendo las ganancias a las presiones combinadas del azúcar, el aceite de palma y el combustible descritas para el trimestre.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Escala de Marca y Capacidad de Producción de Galletas SaladasLas galletas dulces representaron una participación del 71,79% del tamaño del mercado de galletas en 2026. Fueron el segmento más grande. En 2025, Lotus Bakeries afirmó que su galleta Biscoff se encontraba entre las 5 principales marcas de galletas a nivel mundial y fue la de mayor crecimiento dentro de ese ranking.[2] El crecimiento de Biscoff dentro del top 5 demuestra que una marca de galletas ya prominente puede liderar el crecimiento de ese ranking, por lo que los competidores se enfrentan tanto a la escala establecida como a la continua expansión de la marca.
Se prevé que los crackers y las galletas saladas sean el segmento de mayor crecimiento con una CAGR del 6,05% durante 2027-2032. En marzo de 2025, Kellanova, que Mars, Incorporated adquirió en diciembre de 2025, producía alrededor de 14,5 millones de crackers Cheez-It por hora en su planta de Cary, Carolina del Norte. A esa escala, la consistencia de cada ciclo de producción se vuelve comercialmente relevante para un proveedor que prepara grandes volúmenes de un cracker reconocible. Los fabricantes que buscan la oportunidad prevista necesitan conectar la diferenciación del producto salado con una ejecución de alto rendimiento confiable, de modo que una oferta de galleta distintiva pueda suministrarse de manera consistente cuando los compradores realicen pedidos más grandes.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Tipo de Envase:
Formatos de Bolsa Principales y Alternativas ColeccionablesLas bolsas de plástico/bolsas para llevar lideraron con el 58,19% del gasto en galletas en 2026 y se prevé que sean el segmento de mayor crecimiento con una CAGR del 5,3% durante 2027-2032. Aerts Speculaas afirmó haber invertido en una línea de flowpack horizontal para actualizar su envase de galletas a película de polipropileno reciclable con una etiqueta resellable. La combinación propuesta permitiría a un productor de galletas abordar la elección del material y la apertura repetida dentro del mismo envase flexible. Una etiqueta resellable extendería la función del envase flexible más allá de su primera apertura, vinculando la inversión en envases con la forma en que se conservan las galletas restantes entre consumos.
Las cajas pueden dar a un surtido de galletas una identidad minorista distintiva. Las ventas en valor de la selección Fox's Chocolatey Cookies Assortment en caja aumentaron un 29,7% en el Reino Unido en las 17 semanas finalizadas el 27 de diciembre de 2025, en comparación con el período correspondiente de 2024. Para un fabricante, vender una selección convierte al surtido completo en la unidad cuyo rendimiento comercial importa. La oferta en caja necesita, por tanto, una combinación de galletas que valga la pena elegir juntas, por lo que el desarrollo de productos debe considerar el atractivo de la selección en su conjunto, así como el de cada variedad individual.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Categoría:
Arquitectura de Precios Convencional y Acceso Sin Ingredientes EspecíficosLas galletas convencionales representaron una participación del 84,56% en el mercado de galletas en 2026 y fueron el segmento más grande. Mondelēz informó que las ventas en Estados Unidos de Chips Ahoy! aumentaron un 2,3% durante las 26 semanas finalizadas el 29 de marzo de 2025. Ese resultado a nivel de marca demuestra que una oferta de galleta convencional puede expandir las ventas dentro de su propia categoría de producto establecida. Un productor puede usar su gama cotidiana como referencia de precio para las variantes, en lugar de tratar cada nuevo sabor como una decisión de precio independiente.
Se prevé que las galletas sin ingredientes específicos sean el segmento de mayor crecimiento con una CAGR del 6,1% durante 2027-2032. En 2025, Lazy Day Foods suministró galletas sin gluten, leche, huevo y frutos secos a supermercados del Reino Unido, incluidos Tesco, Sainsbury's, Morrisons, Asda y Co-op. Su gama suministrada más amplia también incluía pasteles y tartas de bandeja. Para los proveedores de galletas, estas relaciones con compradores ilustran una vía de acceso a las cuentas de alimentación convencional para una propuesta definida de exclusión de múltiples ingredientes. La oportunidad de crecimiento depende de hacer que esa propuesta de receta sea accesible dentro de la compra habitual de alimentos, manteniendo la declaración de exclusión vinculada a una elección de galleta reconocible.
Por Canal de Distribución:
Surtidos Minoristas y Conversión DigitalLos supermercados/hipermercados fueron el segmento más grande, representando el 44,74% del gasto en galletas en 2026. En las 12 semanas hasta el 4 de octubre de 2026, Tesco mantuvo el 27,8% del mercado de alimentación del Reino Unido. Esta escala de venta minorista de alimentación ilustra el alcance que un proveedor de galletas puede buscar a través de una cuenta de supermercado. Una gama puede dar al minorista más razones para incluirla cuando cada línea de galletas atiende una necesidad diferente del comprador, por lo que reducir la superposición es tan importante como añadir variantes.
Se prevé que las tiendas minoristas en línea sean el segmento de mayor crecimiento con una CAGR del 7,75% durante 2027-2032. En el primer semestre de 2026, Jiashili Group, un productor de galletas, pasta y harina, afirmó que una mayor inversión en línea y el análisis de datos ayudaron a optimizar su cartera y aumentar la conversión de transacciones. Ese resultado a nivel de empresa vincula una mayor inversión en línea y el análisis de datos con una cartera de productos ajustada y una mayor conversión de transacciones. Las tiendas de conveniencia atienden snacks rápidos y productos indulgentes, con los snacks dulces envasados de Estados Unidos, una categoría que incluye galletas, registrando un pico de ventas en la mañana de los días laborables en 2025. El ejemplo en línea se refiere a la conversión de transacciones, mientras que la evidencia de las tiendas de conveniencia apunta a cuándo una gama más amplia de snacks dulces puede satisfacer las necesidades de consumo rápido.
Análisis Geográfico
Mercado de Galletas en Europa
Europa representó una participación del 27,28% en el mercado de galletas en 2026 y fue la geografía más grande. Mondelēz reportó 4,97 mil millones de USD en ingresos netos de 2025 provenientes de Galletas y Snacks Horneados en su segmento reportable de Europa. En julio de 2025, Mondelēz España inauguró un horno eléctrico para Oreo en su planta de Viana, España, añadiendo 3.400 kilogramos por hora a la capacidad de producción de galletas de la planta. Esa inversión incorpora capacidad adicional de horneado de Oreo dentro de Europa, por lo que el productor puede atender pedidos de galletas desde una base de producción local más grande.
Mercado de Galletas de América del Sur
Se prevé que América del Sur sea la geografía de mayor crecimiento, con una CAGR del 6,65% durante 2027-2032. En 2025, Pastifício Selmi completó una expansión en su fábrica de Sumaré en Brasil, aumentando la capacidad de producción de galletas un 43%, de 7.000 a 10.000 toneladas métricas por mes. Las ventas minoristas de galletas en Brasil aumentaron un 3,7% en valor en enero-junio de 2026, mientras que el volumen cayó un 2,3% a 747.000 toneladas métricas, ambas cifras frente a enero-junio de 2025, por lo que un mayor ingreso por tonelada métrica impulsó la ganancia en valor. La capacidad adicional de Selmi ofrece a un productor margen para atender esa base minorista, por lo que el uso de las nuevas líneas depende de ganar pedidos.
Las relaciones con proveedores en América del Norte adquirieron un marco canadiense cuando el Código de Alimentación voluntario y basado en membresía entró en vigor el 1 de enero de 2026, con normas comerciales y resolución de disputas para minoristas y proveedores de alimentación. En Asia-Pacífico, los minoristas de conveniencia de Japón representaron el 20,5% de las ventas totales de alimentación minorista en 2025. Dentro de Oriente Medio y África, un informe del sector minorista citado en agosto de 2026 describió los zocos, mercados, canales informales y tiendas de barrio como responsables de alrededor del 80% del mercado minorista general de Marruecos. Estos ejemplos plantean diferentes exigencias al modelo comercial de un proveedor de galletas, desde las condiciones con el minorista hasta la elección del canal y el alcance de la distribución local. Un único modelo de entrada al mercado minorista pasaría por alto las condiciones basadas en membresía de Canadá, el alcance de las tiendas de conveniencia de Japón y los puntos de venta tradicionales de Marruecos, por lo que la oferta de distribución debe adaptarse junto con el surtido de galletas.
Marco Regulatorio y Perspectivas
Estas jurisdicciones seleccionadas se comparan desde la perspectiva de un productor de galletas envasadas que prepara la producción y las etiquetas en cumplimiento de la normativa. El trabajo regulatorio abarca la revisión de la producción y la información presentada en los envases al consumidor. Canadá exige un símbolo nutricional en la parte frontal del envase en los alimentos preenvasados que califiquen como altos en grasas saturadas, azúcares o sodio a partir del 1 de enero de 2026. Los productos importados, fabricados en Canadá o envasados en el punto de venta antes de esa fecha aún pueden venderse, por lo que la decisión de etiquetado depende del momento de suministro del producto.
Tabla Regulatoria
| Factor de decisión | Canadá | Reino Unido | China | Brasil | Arabia Saudita |
|---|---|---|---|---|---|
| Autoridad principal | Agencia Canadiense de Inspección de Alimentos | Autoridades locales de legislación alimentaria en Inglaterra, Gales e Irlanda del Norte | Administración Estatal para la Regulación del Mercado | ANVISA | Autoridad Saudita de Alimentos y Medicamentos |
| Instrumentos clave o dirección | Reglamentos de Alimentos y Medicamentos; Reglamentos de Alimentos Seguros para los Canadienses | Normas de ingredientes y alérgenos en alimentos preenvasados en Inglaterra, Gales e Irlanda del Norte | Revisión de licencias de producción de galletas con normas generales de revisión de producción de alimentos; transición de etiquetado GB 7718-2025 | Etiquetado nutricional de alimentos envasados y advertencias basadas en umbrales | GSO 9; GSO 2233; SFDA.FD 2333 |
| Efecto comercial | Texto obligatorio en inglés/francés con excepciones que incluyen nombre/dirección comercial; símbolo cuando es alto en grasas saturadas, azúcares o sodio | Listas de ingredientes y énfasis en alérgenos cuando corresponda | Los solicitantes proporcionan informes de lotes de prueba verídicos y calificados que coincidan con el tipo, proceso y estándar declarados a partir del 1 de enero de 2027 | Advertencias frontales cuando se alcanzan los umbrales de nutrientes aplicables | Árabe obligatorio; otros idiomas junto con información idéntica en árabe |
| Atractivo actual de la política | Medio | Medio | Medio | Medio | Medio |
| Dirección futura del atractivo de la política | Sin cambios | Sin cambios | Sin cambios | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | |||||
Las transiciones de revisión de producción y etiquetado programadas para 2027 en China mantienen la concesión de licencias como puerta de entrada, con los solicitantes obligados a hacer coincidir la documentación de los lotes de prueba con su producto de galleta declarado. Los requisitos bilingües y de etiquetado frontal calificado de Canadá exigen verificaciones de idioma y nutrientes, mientras que las normas de ingredientes y alérgenos determinan el texto del envase en Inglaterra, Gales e Irlanda del Norte. Las advertencias frontales activadas por nutrientes de Brasil y el deber de texto en árabe coincidente de Arabia Saudita mantienen sus obligaciones centradas en el perfil nutricional y el control del idioma. La consecuencia práctica es una tarea compartida de datos de recetas combinada con decisiones separadas de idioma, diseño de advertencias y revisión de producción antes del lanzamiento del producto.
Etapas de la Cadena de Valor
Estas etapas comparan cómo los proveedores de envases, los fabricantes de galletas y los operadores de distribución integrada obtienen beneficios al llevar las galletas envasadas a la venta. Mondi suministra envases de cartón corrugado y cartón sólido para galletas y snacks. Fortune Maroc inauguró una extensión de su fábrica de Bouskoura en Marruecos el 17 de abril de 2026, con nuevas líneas para galletas, chocolate y confitería.[3] Dado que las líneas añadidas atienden galletas, chocolate y confitería, la extensión respalda una cartera de fabricación de productos mixtos.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Suministro de envases protectores | Proveedores de envases de cartón como Mondi | Ventas de materiales de envase | Daños por aplastamiento y manipulación de galletas frágiles | Especificar la protección del cartón para las cargas de manipulación previstas |
| Fabricación de galletas | Productores de galletas como Mondelēz International Inc., Lotus Bakeries NV y Fortune Maroc | Ventas de galletas terminadas | Convertir las líneas instaladas en producción vendible confiable | Escalonar la aceleración de la producción frente a las ejecuciones validadas |
| Distribución integrada | Operadores de distribución integrada como Mondelēz International Inc. | Ventas de productos respaldadas por cumplimiento integrado | Coordinar varios flujos de categorías de productos | Alinear la planificación de despacho con los pedidos a nivel de categoría |
| Fuente: Mordor Intelligence | ||||
El centro de distribución Truganina de Mondelēz abrió en julio de 2025 y gestiona productos fabricados en Australia en varias categorías, incluidos los productos Olina's Bakehouse. La nueva instalación de Lotus Bakeries en Tailandia entregó sus primeras galletas Biscoff en Asia-Pacífico en 2025. Ambos ejemplos ubican capacidad dentro de Asia-Pacífico, uno para distribución y otro para producción, mostrando cómo los productores pueden situar diferentes etapas de la cadena de suministro cerca de los compradores regionales de galletas.
Panorama Competitivo
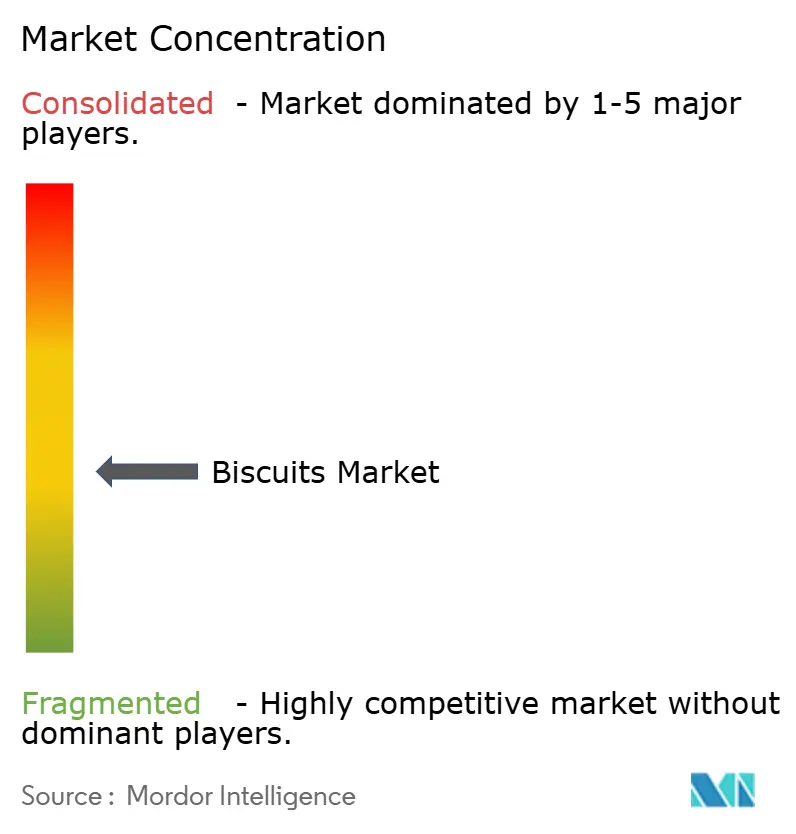
La industria moderadamente fragmentada incluye a Mondelēz International Inc., Britannia Industries Limited, Parle Products Private Limited, Yıldız Holding A.Ş. e ITC Limited. En sus operaciones globales, Mondelēz reportó 18,39 mil millones de USD en ingresos netos de 2025 para su categoría de Galletas y Snacks Horneados. Parle fabrica galletas y confitería, con marcas de galletas que incluyen Parle-G, Monaco, Krackjack, 20-20 Cookies y Hide & Seek. En abril de 2026, Yıldız Holding describió un ecosistema que abarca galletas, chocolate, alimentos congelados y envases en 45 fábricas, incluidas 25 en Türkiye. Los líderes difieren en su naturaleza, con Mondelēz reportando ingresos por categoría, Parle suministrando una gama de galletas con nombre y Yıldız operando una red de fábricas más amplia, por lo que los nuevos participantes se enfrentan a varios modelos de titulares.
Las inversiones en procesos de Britannia convierten la economía de fábrica en parte de la competencia en galletas. En el ejercicio fiscal 2024-25, instaló hornos de gas directo de alta eficiencia energética en 3 líneas de producción en Hajipur, Bihar, que se esperaba redujeran el consumo de combustible y energía del horno hasta en un 15%. El valor comercial de esa inversión provendría de mejorar la base de costos de la producción repetida en las líneas afectadas. Si se logran los ahorros esperados en el horno, Britannia tendría más margen para defender sus precios de galletas frente a los competidores que buscan los mismos pedidos minoristas.
ITC informó que Sunfeast Dark Fantasy fue la marca de galletas líder en general en el canal de comercio moderno de India en el ejercicio fiscal 2025-26, con un sólido crecimiento en toda su cartera. Esto ilustra una vía competitiva construida en torno a la fortaleza de una marca con nombre en un canal de ventas particular, lo que permite a un proveedor concentrar su propuesta comercial. Los competidores necesitan una razón igualmente definida para que un minorista asigne atención a sus galletas. Las normas de licencias de producción de galletas de China, vigentes a partir del 1 de enero de 2027, convierten la evidencia de lotes de prueba calificados en parte del proceso de entrada al mercado. Para un nuevo participante, la preparación regulatoria y una propuesta minorista distintiva abordan puertas separadas, por lo que satisfacer únicamente la revisión de licencias no puede asegurar el espacio en los estantes de un minorista.
Líderes de la Industria de Galletas
-
Mondelēz International Inc.
-
Britannia Industries Limited
-
Parle Products Private Limited
-
Yıldız Holding A.Ş.
-
ITC Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Galletas Empresas cubiertas en este informe
- Mondelēz International Inc.
- ITC Limited
- Britannia Industries Limited
- Parle Products Private Limited
- Yıldız Holding A.Ş.
- Mars, Incorporated
- Grupo Bimbo, S.A.B. de C.V.
- The Campbell's Company
- Lotus Bakeries NV
- Nestlé S.A.
- Bahlsen GmbH & Co. KG
- Walkers Shortbread Limited
- Fox’s Burton’s Companies (FBC) UK Limited
- PepsiCo Inc. (Gamesa)
- Orkla ASA (Göteborgs Kex)
- Grupo Arcor S.A.
- Universal Robina Corporation
- Lantmännen Unibake International
- Ferrero International S.A.
- Associated British Foods plc (Ryvita)
Oportunidades Clave para los Participantes del Mercado
Estas oportunidades distinguen las aperturas en el comercio minorista al consumidor de los modelos adyacentes de suministro institucional de galletas. El 21 de enero de 2025, Waitrose informó haber añadido 18 productos, incluidas galletas de limón siciliano y chocolate blanco, a su gama FreeFrom de 42 artículos. Esa expansión de gama completada respalda una propuesta minorista que combina la idoneidad dietética con una galleta dulce con sabor. Los modelos de alimentación escolar financiados con fondos públicos de Bangladesh que se presentan a continuación atienden un canal institucional adyacente fuera del gasto en comercio minorista al consumidor y servicios de alimentación.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Jugada recomendada | Barrera principal | Beneficiarios probables |
|---|---|---|---|---|---|
| Suministro de galletas para escuelas de Rangpur | La licitación de galletas 2026-27 cerrada estaba siendo procesada | Escuelas primarias gubernamentales seleccionadas de Rangpur | Preparar la movilización de entrega si es seleccionado | Momento de selección y movilización de entrega | Adjudicatarios anteriores del programa, incluido PRAN Dairy Ltd. |
| Propuestas de galletas fortificadas para futuras decisiones de menú | Expansión del programa de comidas planificada para 2027 | Menú de alimentación escolar y decisiones de adquisición | Presentar opciones de galletas cuando se emitan los requisitos del comprador | Aceptación de galletas en el menú ampliado | Proveedores de galletas fortificadas |
| Capacidad de entrega de galletas en múltiples divisiones | Licitaciones separadas de galletas de Rangpur y Dhaka para 2026-27 | Dirección de Educación Primaria, entregas divisionales | Diseñar la capacidad de entrega en torno a pedidos divisionales confirmados | Entrega confiable en áreas escolares separadas | Proveedores capaces de documentar la capacidad de entrega en múltiples divisiones |
| Fuente: Mordor Intelligence | |||||
La licitación de galletas fortificadas 2026-27 de Rangpur en Bangladesh estaba siendo procesada el 20 de octubre de 2026, después de que las ofertas cerraran el 23 de septiembre y pasara la fecha tentativa de inicio de suministro del 5 de octubre. Dentro del comercio minorista al consumidor, las ventas de alimentación en línea del Reino Unido a través de múltiples minoristas crecieron un 9,9% y alcanzaron el 13,5% de las ventas de alimentación en las cuatro semanas que finalizaron el 27 de diciembre de 2025. Este canal proporciona una vía para que una propuesta de galletas sin ingredientes específicos llegue a los compradores de alimentación. La apertura minorista central combina la idoneidad dietética y el sabor con la distribución de alimentación, dando a la galleta un lugar definido en un surtido de alimentos más amplio.
Desarrollos recientes de la industria en Mercado de Galletas
- Sep 2026: La Administración Estatal para la Regulación del Mercado de China emitió normas revisadas de revisión de licencias de producción de galletas, vigentes a partir del 1 de enero de 2027.
- Sep 2026: Mondelēz International Inc. completó la sustitución de bandejas rígidas de PET por bandejas de papel con certificación FSC en más de 115 productos de galletas de su cartera europea de galletas, abarcando 8 marcas en más de 25 mercados europeos.
- Jun 2026: Mondelēz Brasil añadió galletas Oreo Golden de sabor chocolate a su cartera permanente brasileña a partir del 15 de junio, combinando obleas con sabor a vainilla con relleno con sabor a chocolate.
Mercado de Galletas Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado de galletas mide el gasto anual en el punto de venta en galletas horneadas envasadas vendidas a los consumidores a través de canales minoristas y de servicios de alimentación en los mercados globales. Las ventas se clasifican por tipo de galleta, formato de envase, categoría de receta, canal de punto de venta y geografía.
Exclusiones del alcance: Se excluyen las galletas de panadería frescas y sin envasar vendidas a granel, incluidos los mostradores de panadería en tienda, los pasteles y las pastas, y la harina de trigo, el azúcar, los aceites y otros ingredientes de galletas vendidos por separado.
Descripción General de la Segmentación
- Por Tipo de Producto
- Galletas Saladas
- Galletas Dulces
- Galletas Simples
- Galletas Tipo Cookie
- Galletas Sándwich
- Galletas Recubiertas de Chocolate
- Otros
- Por Tipo de Empaque
- Cajas
- Bolsas de Plástico/Bolsas para Llevar
- Otros
- Por Categoría
- Convencional
- Sin Alérgenos
- Por Canal de Distribución
- Supermercados/Hipermercados
- Tiendas de Conveniencia
- Tiendas Especializadas y Gourmet
- Tiendas Minoristas en Línea
- Otros Canales de Distribución
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Resto de América del Norte
- Europa
- Alemania
- Francia
- Reino Unido
- España
- Países Bajos
- Italia
- Suecia
- Polonia
- Bélgica
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Australia
- Corea del Sur
- Indonesia
- Tailandia
- Singapur
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Colombia
- Chile
- Perú
- Resto de América del Sur
- Oriente Medio y África
- Emiratos Árabes Unidos
- Sudáfrica
- Nigeria
- Arabia Saudita
- Egipto
- Marruecos
- Turquía
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Las Hojas de Balance de Cereales por País del Sistema Mundial de Información y Alerta Temprana de la FAO proporcionan contexto de producción, comercio, uso alimentario y existencias a nivel de país y regional, mientras que las publicaciones de comercio agrícola de FAOSTAT ayudan a verificar los flujos de alimentos transfronterizos. Los índices de precios al consumidor armonizados de Eurostat y sus publicaciones sobre inflación alimentaria ayudan a distinguir los cambios en el gasto nominal del movimiento de precios, y las normas del Codex Alimentarius informan el contexto del producto y el etiquetado. Estas fuentes son insumos ilustrativos para verificar las condiciones de demanda, precios y regulación en torno al mercado de galletas envasadas.
Los informes anuales de las empresas y los archivos regulatorios proporcionan ingresos por categoría, exposición geográfica y divulgaciones de inversiones cuando están disponibles, mientras que los comunicados de las empresas y los informes reputados de la industria alimentaria ayudan a verificar los lanzamientos de productos, los cambios de capacidad y los desarrollos de canales. Las fuentes mencionadas no son exhaustivas, y otras fuentes informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas y encuestas estructuradas con fabricantes de galletas, compradores minoristas y de servicios de alimentación, especialistas en envases y líderes de distribución pueden poner a prueba los hallazgos secundarios sobre canales de compra, combinación de productos, precios y demanda regional. Los analistas comparan la evidencia de los encuestados con los indicadores públicos de empresas, comercio y precios, y luego documentan las diferencias por país, tipo de producto y canal. Cuando la evidencia es escasa, los analistas identifican el insumo faltante, buscan otro encuestado o fuente calificado y triangulan la estimación utilizando mercados comparables y datos de proveedores divulgados.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 34% | Directores ejecutivos (CXO): 20% | Asia-Pacífico: 40% |
| Nivel medio: 46% | Líderes funcionales/de unidad: 38% | Europa, Oriente Medio y África (EMEA): 33% |
| Jugadores más pequeños: 20% | Gerentes: 42% | Américas: 27% |
Dimensionamiento del Mercado y Pronóstico
La estimación comienza de arriba hacia abajo con el gasto anual de los consumidores en galletas envasadas en el comercio minorista y los servicios de alimentación en cada país, y luego agrega esas estimaciones por país al total global. Los analistas utilizan cinco grupos de indicadores prácticos: archivos de empresas para ingresos de galletas y snacks horneados y exposición geográfica, datos de producción y comercio de cereales para el contexto de oferta, índices de precios al consumidor para separar los cambios de precios del crecimiento del gasto, tendencias de ingresos de los hogares y de población para informar la demanda, y evidencia pública de canales minoristas o combinación de productos para asignar las ventas por canal y tipo de galleta. Las participaciones de los segmentos se construyen a partir de las ventas de categorías divulgadas, la evidencia de productos y canales, y los patrones de demanda por país, con la evidencia reconciliada para que las divisiones por producto, envase, categoría, canal y región sumen al total. Una regresión multivariante puede relacionar el crecimiento histórico del mercado con la población, los ingresos, los precios de los alimentos y las ventas divulgadas de las empresas, con análisis de escenarios utilizado cuando los indicadores apuntan a trayectorias de crecimiento materialmente diferentes, y los analistas aplican luego los supuestos de crecimiento seleccionados durante el período de pronóstico 2027-2032. Las verificaciones selectivas de abajo hacia arriba multiplican los rangos de precios minoristas observados por los volúmenes estimados de galletas envasadas en mercados muestreados y comparan ese resultado con los resúmenes de los proveedores, mientras que las entrevistas con los participantes del mercado pueden poner a prueba si los pronósticos a nivel de variable se ajustan a las condiciones locales de compra y venta. Cuando las observaciones de las fuentes faltan o son inconsistentes, los analistas registran la brecha, utilizan el mercado o período comparable más cercano con un ajuste explícito y prueban el efecto de esa sustitución antes de retener la estimación.
Ciclo de Validación de Datos y Actualización
Los analistas triangulan los totales del mercado y las participaciones de los segmentos con las divulgaciones independientes de las empresas, las series de comercio y precios, los indicadores de canales y la evidencia de los encuestados, y luego investigan las variaciones materiales verificando unidades, períodos, cobertura de países y definiciones de productos. Una segunda revisión verifica los cálculos, las fechas de las fuentes, las conciliaciones y las explicaciones, y los analistas resuelven las anomalías antes de la aprobación, con recontacto activado cuando el relato de un encuestado entra en conflicto con una fuente o cuando un insumo material permanece sin explicación. El modelo se actualiza anualmente, se revisa entre ciclos tras eventos materiales como adquisiciones importantes, cambios regulatorios o variaciones abruptas en los precios de los insumos, y se somete a una revisión fresca de fuentes y cálculos antes de cada entrega.
Tamaño del Mercado de Galletas de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. El mercado de galletas mide el gasto anual en el punto de venta en galletas horneadas envasadas vendidas a los consumidores a través de canales minoristas y de servicios de alimentación en los mercados globales.
Los principales factores de brecha incluyen la cobertura definida del estudio y las elecciones de modelado específicas del mercado. Los analistas utilizan cinco grupos de indicadores prácticos: archivos de empresas para ingresos de galletas y snacks horneados y exposición geográfica, datos de producción y comercio de cereales para el contexto de oferta, índices de precios al consumidor para separar los cambios de precios del crecimiento del gasto, tendencias de ingresos de los hogares y de población para informar la demanda, y evidencia pública de canales minoristas o combinación de productos para asignar las ventas por canal y tipo de galleta.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 149,2 mil millones de USD (2027) | |
| Consultora Global A | 111,08 mil millones de USD (2027) | En su base de 2027, esta estimación es un 25,6% inferior al valor de 2027 de este informe de 149,2 mil millones de USD. Su punto final de 2027 extiende un pronóstico construido a partir de una línea de base de 2018. |
| Consultora Global B | 110,2 mil millones de USD (2027) | En su base de 2027, esta estimación es un 26,1% inferior al valor de 2027 de este informe de 149,2 mil millones de USD. Su período de pronóstico comienza en 2020 y lleva esa perspectiva anterior hasta 2027. |
Los analistas de Mordor Intelligence triangulan los totales del mercado y las participaciones de los segmentos con las divulgaciones independientes de las empresas, las series de comercio y precios, los indicadores de canales y la evidencia de los encuestados, y luego investigan las variaciones materiales verificando unidades, períodos, cobertura de países y definiciones de productos.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de galletas y sus perspectivas de crecimiento?
El tamaño es de 149,2 mil millones de USD en 2027 y se prevé que alcance los 189,1 mil millones de USD para 2032, con una CAGR del 4,85% durante 2027-2032.
¿Qué impulsa la demanda de galletas envasadas?
Las ocasiones indulgentes y la innovación de productos respaldan la demanda. En marzo de 2025, el 64% de los consumidores canadienses de productos horneados dulces afirmaron que consumían la categoría, incluidas las galletas o los scones, para darse un gusto.
¿Qué tipo de producto de galleta lidera las ventas?
Las galletas dulces lideraron con el 71,79% del gasto en galletas en 2026. Se prevé que los crackers y las galletas saladas crezcan más rápido con una CAGR del 6,05% durante 2027-2032.
¿Qué empresas son los principales competidores en el mercado de galletas?
Los principales competidores incluyen a Mondelēz International Inc., Britannia Industries Limited, Parle Products Private Limited, Yıldız Holding A.Ş. e ITC Limited.
¿Qué desafío publicitario enfrentan los proveedores de galletas?
En el Reino Unido, la publicidad de galletas dulces menos saludables identificables y que cumplen los criterios está restringida en televisión de difusión antes de las 9 p.m. y en línea de pago en cualquier momento.
¿Qué regiones lideran las ventas de galletas y el crecimiento previsto?
Europa representó el 27,28% del gasto en galletas en 2026. Se prevé que América del Sur crezca más rápido con una CAGR del 6,65% durante 2027-2032.