
Tamaño y Participación del Mercado de Enzimas Especializadas
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 5.42 Mil millones de dólares |
| Tamaño del Mercado (2031) | 7.68 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 7.23 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
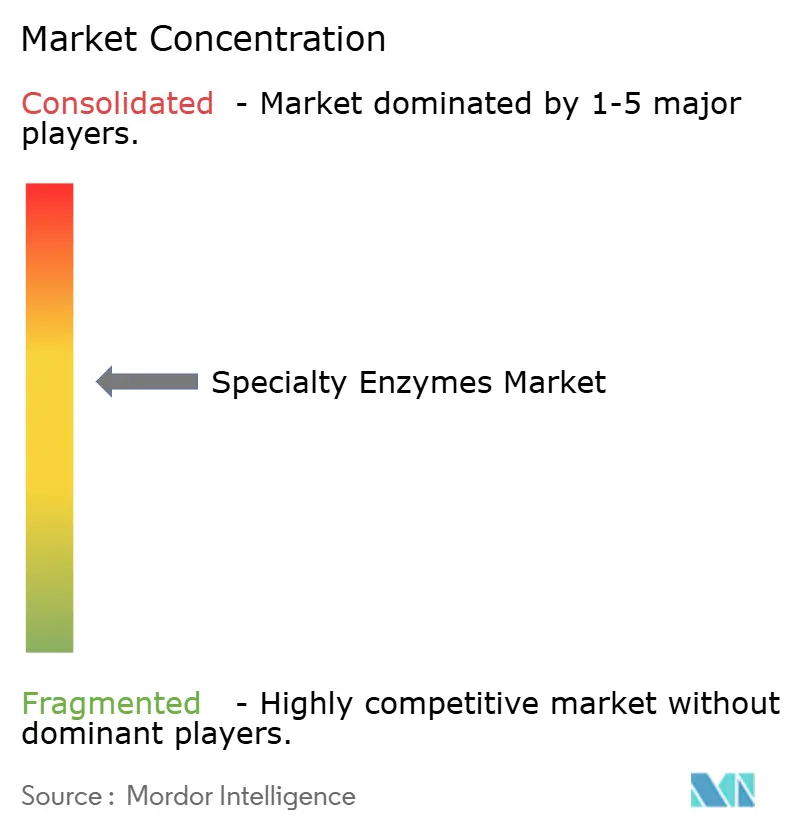
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Enzimas Especializadas por Mordor Intelligence
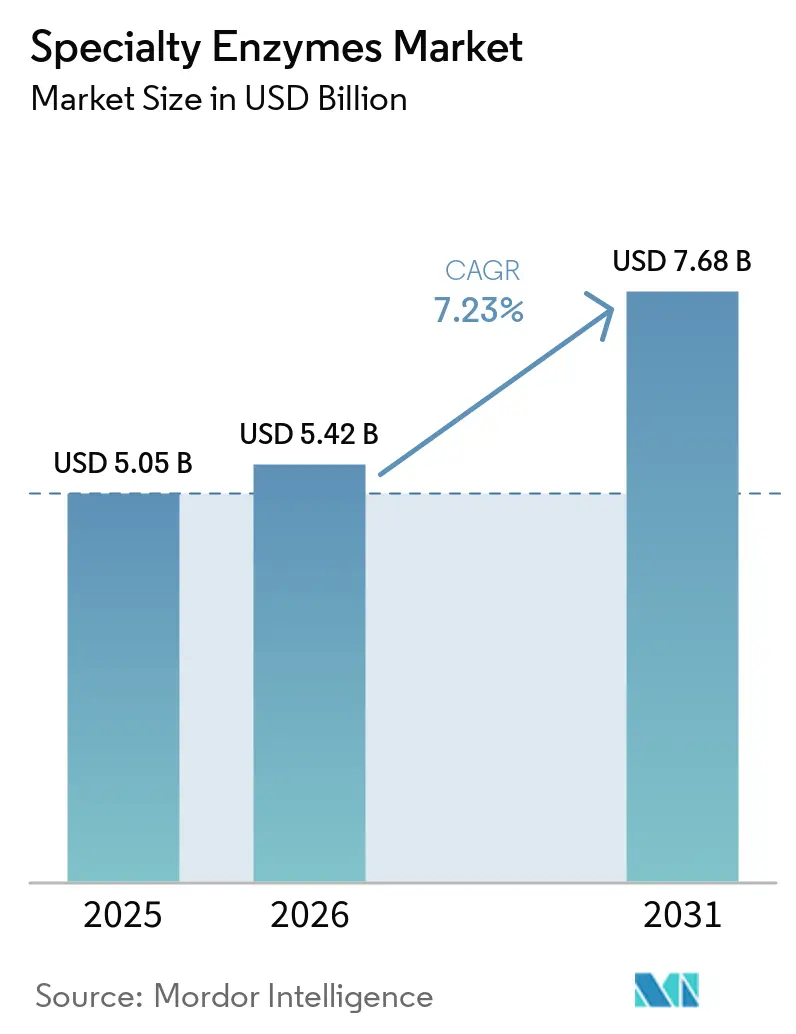
El mercado de enzimas especializadas fue valorado en 5,05 mil millones de USD en 2025 y se proyecta que alcance los 5,42 mil millones de USD en 2026, con la expectativa de que el mercado crezca hasta los 7,68 mil millones de USD en 2031, registrando una CAGR del 7,23% durante 2026–2031. El crecimiento del mercado está respaldado por el uso más amplio de biocatalizadores en la producción farmacéutica, la creciente demanda de procesos industriales sostenibles y la aceptación en expansión de las terapias basadas en enzimas. Los avances continuos en el diseño de enzimas están permitiendo a los fabricantes responder más rápidamente a las cambiantes necesidades de la industria, manteniendo al mismo tiempo los costos de producción competitivos. Las inversiones en ingeniería de enzimas guiada por inteligencia artificial han acortado los ciclos de desarrollo de años a meses, facilitando una comercialización más rápida y reduciendo las barreras de costos. Estos avances están permitiendo a los fabricantes satisfacer las demandas evolutivas de la industria mientras mantienen la eficiencia de costos. Las políticas ambientales favorables y el interés de los consumidores en productos naturales están impulsando a los fabricantes a favorecer fuentes de enzimas recombinantes y de origen vegetal. Avances como la metaloenzima CelOCE, que puede duplicar la eficiencia de conversión de celulosa, destacan el potencial transformador de la innovación enzimática en los biocombustibles y otras industrias de uso intensivo de recursos. Se espera que tales innovaciones mejoren significativamente la sostenibilidad y la eficiencia operativa en diversas aplicaciones.
Conclusiones Clave del Informe
- Por fuente, las enzimas microbianas representaron el 68,05% de la participación del mercado de enzimas especializadas en 2025, mientras que se prevé que las fuentes vegetales crezcan a una CAGR del 8,35% hasta 2031.
- Por forma, las formulaciones líquidas lideraron con una participación de ingresos del 56,60% en 2025 y se proyecta que se expandan a una CAGR del 8,98% hasta 2031.
- Por tipo de enzima, las carbohidrasas representaron el 35,70% del tamaño del mercado de enzimas especializadas en 2025 y se proyecta que mantengan la CAGR más rápida del 8,57% entre 2026-2031.
- Por aplicación, los productos farmacéuticos representaron el 42,10% del tamaño del mercado de enzimas especializadas en 2025 y avanzan a una CAGR del 9,03% hasta 2031.
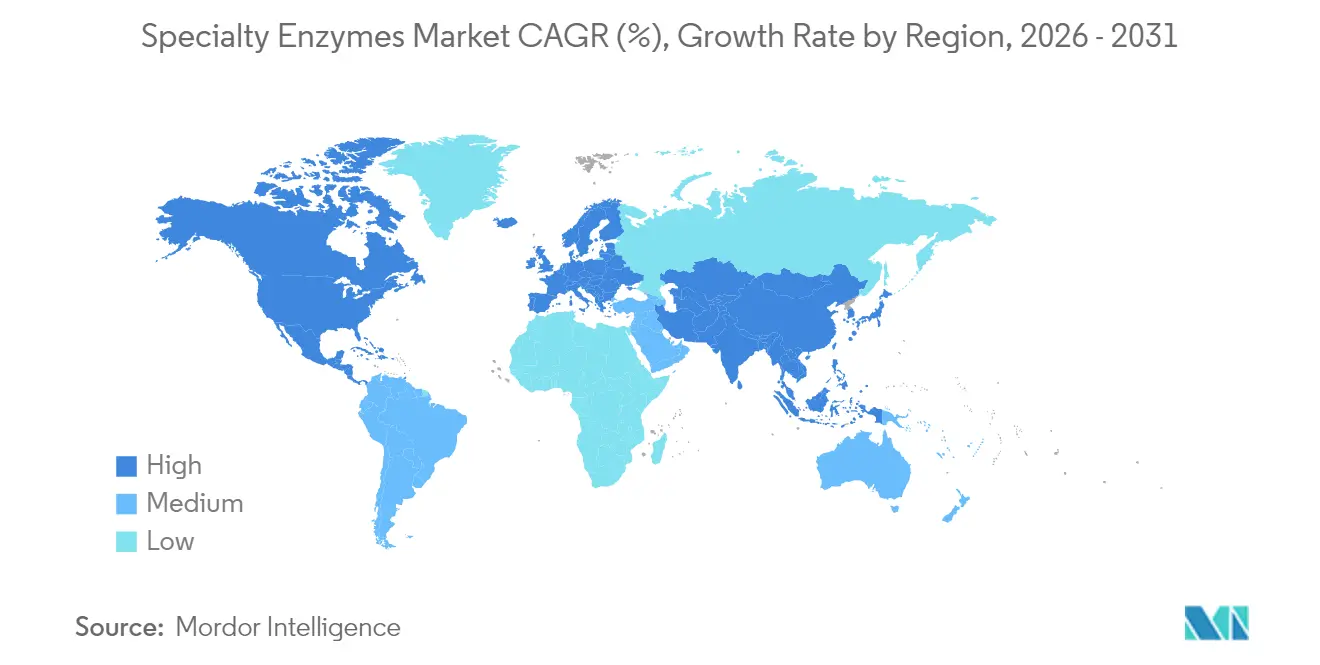
- Por geografía, América del Norte capturó el 32,78% de la participación del mercado de enzimas especializadas en 2025, mientras que Asia-Pacífico está previsto que registre una CAGR del 9,11% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Creciente adopción de biocatalizadores ecológicos en la fabricación farmacéutica | +1.2% | Global, con concentración en América del Norte y Europa | Mediano plazo (2-4 años) |
| El apoyo gubernamental impulsa el crecimiento del mercado a través de políticas y financiamiento | +1.8% | Asia-Pacífico como núcleo, con expansión hacia Oriente Medio y África | Largo plazo (≥ 4 años) |
| Avances en ingeniería de enzimas y evolución dirigida | +1.5% | Global | Corto plazo (≤ 2 años) |
| Demanda de los sectores cosmético y dermatológico para exfoliaciones enzimáticas | +0.9% | América del Norte y Europa, con expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Aumento en la demanda de productos enzimáticos para desbridamiento de heridas | +0.7% | Global, liderado por América del Norte | Corto plazo (≤ 2 años) |
| Creciente enfoque en la química verde y los procesos industriales sostenibles | +1.4% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente adopción de biocatalizadores ecológicos en la fabricación farmacéutica
Los productores farmacéuticos están reemplazando cada vez más los catalizadores químicos por biocatalizadores para reducir el impacto ambiental y mejorar la eficiencia de los procesos. Este cambio es particularmente valioso en los productos biológicos, donde la precisión enzimática minimiza la necesidad de pasos complejos de purificación. Los períodos de revisión regulatoria de la Administración de Alimentos y Medicamentos (FDA) para productos biológicos, incluidos POMBILITI y EPKINLY en 2025, indican procesos de aprobación simplificados para terapéuticos basados en enzimas [1]. Las enzimas diseñadas permiten la producción de intermediarios farmacéuticos quirales con mayor selectividad y menor generación de residuos en comparación con los métodos tradicionales. Las herramientas de diseño computacional han acortado los ciclos de desarrollo de enzimas, permitiendo a las empresas farmacéuticas desarrollar biocatalizadores para rutas específicas de síntesis de fármacos de manera más eficiente. Las aplicaciones de enzimas se extienden ahora a sistemas avanzados de administración de fármacos y terapias para trastornos genéticos, ampliando las oportunidades para los fabricantes en el espacio de enzimas especializadas.
El apoyo gubernamental impulsa el crecimiento del mercado a través de políticas y financiamiento
Las iniciativas gubernamentales están acelerando el crecimiento del mercado de enzimas especializadas a través de marcos de políticas y financiamiento directo que apoyan la investigación, la comercialización y la adopción industrial. Los gobiernos están financiando activamente la innovación enzimática a través de subvenciones, beneficios fiscales y colaboraciones de asociaciones público-privadas que vinculan la academia con la industria. La política BioE3 de India representa una importante intervención gubernamental en biotecnología, con una asignación de INR 9.197 crore (USD 1,1 mil millones) para establecer centros de biofabricación para productos químicos de base biológica y enzimas. La política tiene como objetivo lograr una bioeconomía de USD 300 mil millones para 2030, identificando las enzimas como componentes esenciales en seis áreas, incluidas la bioterapéutica de precisión y la agricultura resiliente al clima [2]. El sistema regulatorio actualizado de seguridad alimentaria de China ha creado oportunidades para los fabricantes de enzimas a través de procedimientos de registro obligatorio que benefician a las empresas establecidas con historial de seguridad comprobado [3]. Los requisitos de aprobación previa a la comercialización de la Unión Europea para enzimas alimentarias han estandarizado las evaluaciones de seguridad, reduciendo las barreras de entrada al mercado para los fabricantes que cumplen con la normativa.
Avances en ingeniería de enzimas y evolución dirigida
La integración de la inteligencia artificial, la robótica y la ingeniería de enzimas ha hecho que los biocatalizadores personalizados sean más accesibles, reduciendo los costos de desarrollo. Las técnicas de evolución dirigida han progresado más allá de la mutagénesis aleatoria tradicional para incorporar principios de diseño racional, permitiendo a los investigadores diseñar enzimas con nuevas funciones catalíticas. Las plataformas de cribado de alto rendimiento permiten el procesamiento simultáneo de miles de variantes de enzimas, acelerando la identificación de biocatalizadores eficaces para aplicaciones industriales. Los flujos de trabajo computacionales integran la predicción de la estructura de proteínas con modelos de aprendizaje automático para diseñar enzimas para transformaciones químicas específicas, particularmente en la síntesis farmacéutica, donde la selectividad es crucial. La integración de la inteligencia artificial, la robótica y la ingeniería de enzimas ha hecho que los biocatalizadores personalizados sean más accesibles, permitiendo a las empresas de biotecnología más pequeñas competir con los fabricantes de enzimas establecidos. Las empresas en el mercado global de enzimas especializadas están implementando técnicas de ingeniería avanzadas, incluido el aprendizaje automático y la evolución dirigida, para desarrollar enzimas más eficientes, robustas y novedosas. En mayo de 2025, Isomerase lanzó EvoSelect, una plataforma de ingeniería de enzimas impulsada por aprendizaje automático que utiliza datos evolutivos para diseñar secuencias de enzimas optimizadas.
Demanda de los sectores cosmético y dermatológico para exfoliaciones enzimáticas
Las enzimas proteolíticas, incluidas la papaína, la bromelina y la ficina, están reemplazando a los exfoliantes químicos en los productos para el cuidado de la piel debido a su capacidad para eliminar selectivamente las células muertas de la piel mientras preservan el tejido sano. La investigación clínica muestra que las enzimas proteolíticas pueden mejorar la textura y firmeza de la piel de manera tan efectiva como los exfoliantes químicos de mayor concentración, pero con mucha menos irritación. El crecimiento del mercado se alinea con las iniciativas de sostenibilidad, ya que los fabricantes extraen compuestos activos de subproductos de frutas, reduciendo los residuos mientras cumplen con los requisitos de belleza limpia. Sin embargo, la ausencia de regulaciones que exijan a los fabricantes divulgar los niveles de actividad enzimática crea inconsistencias de calidad que pueden afectar el crecimiento del mercado. La integración de la tecnología enzimática con sistemas de encapsulación y liberación lenta está expandiendo su papel más allá de la exfoliación hacia productos para el cuidado de la piel antienvejecimiento y de tratamiento.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Alto costo de producción para enzimas personalizadas | -1.1% | Global, con mayor impacto en mercados emergentes | Mediano plazo (2-4 años) |
| Vida útil corta y desafíos de estabilidad | -0.8% | Global, con mayor impacto en regiones tropicales | Corto plazo (≤ 2 años) |
| Riesgo de reacción alérgica e inmunogenicidad en la terapia enzimática | -0.6% | Global, con enfoque regulatorio en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Preocupación ética en el uso de enzimas de origen animal | -0.4% | Europa y América del Norte, con expansión hacia Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto costo de producción para enzimas personalizadas
Los complejos procesos involucrados en el diseño, la ingeniería y el escalado de enzimas personalizadas requieren una inversión sustancial en tecnologías avanzadas, mano de obra calificada y medidas de control de calidad. La necesidad de materias primas especializadas y el estricto cumplimiento normativo aumentan los costos de producción. La adaptación de enzimas para procesos industriales especializados requiere una fuerte inversión en investigación y desarrollo, que a menudo tarda de dos a tres años antes de que el producto alcance la preparación comercial. Las pequeñas y medianas empresas de biotecnología enfrentan desafíos significativos para escalar la producción desde el laboratorio hasta cantidades comerciales. La infraestructura de fermentación requerida exige una inversión de capital sustancial y experiencia especializada. La diferencia de precios entre las enzimas industriales y farmacéuticas refleja sus distintas propuestas de valor, con proteínas farmacéuticas con precios en el extremo superior en comparación con las aplicaciones industriales. La economía de fabricación se ve afectada por el requisito de procesos de purificación especializados y sistemas de control de calidad que cumplan con los estándares regulatorios para diferentes aplicaciones de uso final.
Vida útil corta y desafíos de estabilidad
Mantener la estabilidad de las enzimas sigue siendo un desafío clave, especialmente para las formulaciones líquidas, que tienden a degradarse más rápidamente a temperaturas de almacenamiento normales. Este desafío es más significativo en las regiones tropicales, donde las fluctuaciones de temperatura y la humedad pueden reducir la actividad enzimática entre un 20-30% en meses después de la producción. Si bien la ingeniería de proteínas ha permitido el desarrollo de enzimas termoestables para abordar las preocupaciones de estabilidad, esto a menudo compromete la eficiencia catalítica o la especificidad del sustrato. Los requisitos de logística de cadena de frío para mantener la actividad enzimática aumentan los costos de distribución entre un 15-25%, creando desafíos particulares para las empresas que atienden a mercados emergentes con infraestructura de refrigeración limitada. La industria está abordando estos desafíos a través de innovaciones en la formulación de enzimas, incluidos aditivos estabilizadores y recubrimientos protectores que extienden la vida útil mientras mantienen la actividad biológica.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Fuente:
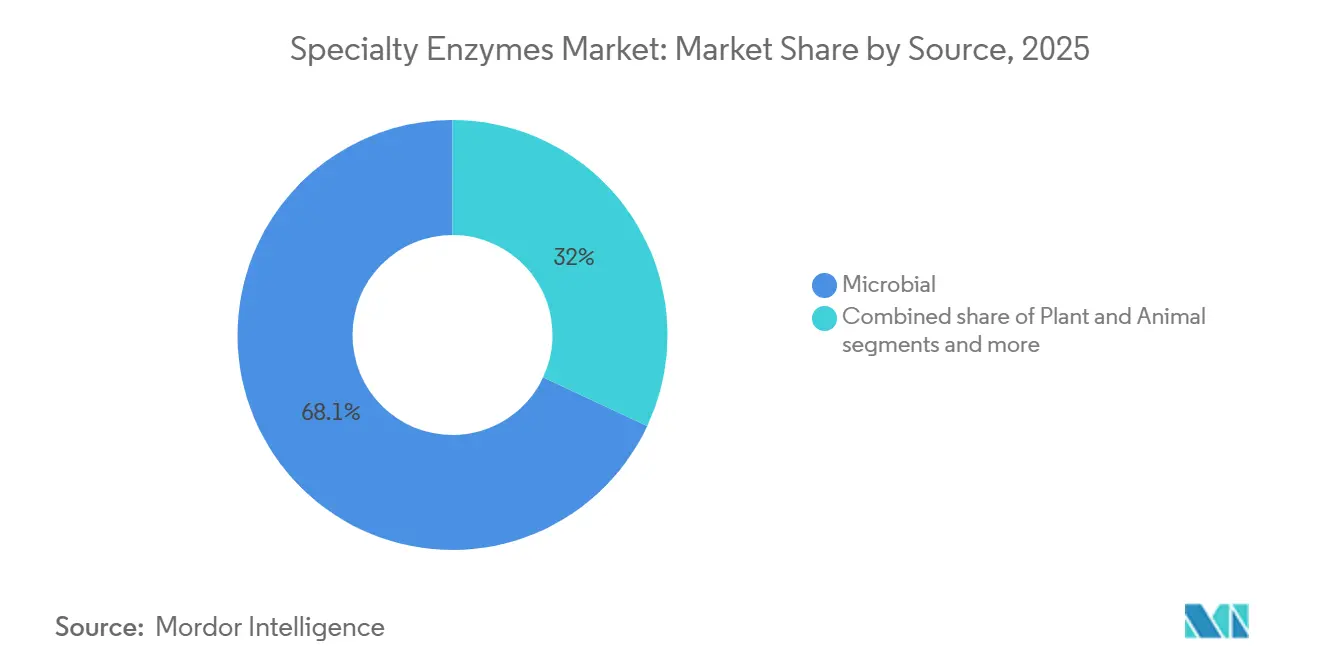
El Dominio Microbiano Impulsa la Eficiencia de CostosLas fuentes microbianas tienen una participación de mercado del 68,05% en 2025, debido a la escalabilidad y las ventajas de costo de la tecnología de ADN recombinante para la producción de enzimas. Las enzimas de origen vegetal crecen a una CAGR del 8,35% (2026-2031), impulsadas por la demanda de los consumidores de ingredientes naturales y los requisitos de sostenibilidad en aplicaciones alimentarias y cosméticas. Las enzimas de origen animal experimentan una disminución de la demanda debido a preocupaciones éticas y restricciones regulatorias, especialmente en los mercados europeos donde las fuentes alternativas son cada vez más requeridas.
Las enzimas microbianas dominan porque pueden producirse en condiciones de fermentación controladas, garantizando una calidad constante y minimizando los riesgos de contaminación. Los sistemas de producción microbiana aprovechan los avances en biología sintética para desarrollar cepas de producción con mayor secreción de enzimas y formación minimizada de subproductos. El crecimiento en fuentes vegetales está respaldado por nuevos métodos de extracción de enzimas a partir de residuos agrícolas, que crean oportunidades de economía circular y reducen los costos de materias primas.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Forma:
Las Formulaciones Líquidas Lideran la InnovaciónLas formulaciones líquidas dominan el mercado con una participación del 56,60% en 2025 y se proyecta que crezcan a una CAGR del 8,98% hasta 2031, impulsadas por sus características de rendimiento superiores y su versatilidad de aplicación. Las formulaciones de enzimas secas mantienen su posición en aplicaciones especializadas donde la vida útil prolongada y los costos de envío reducidos son esenciales, particularmente en los sectores de alimentación animal y limpieza industrial. La preferencia del mercado por las formulaciones líquidas se deriva de su biodisponibilidad inmediata y su integración fluida en los procesos de fabricación sin requisitos de disolución. Las nuevas tecnologías de estabilización han ayudado a extender la vida útil de las enzimas líquidas, superando uno de sus principales inconvenientes históricos.
Los sistemas líquidos no acuosos están aumentando su adopción en aplicaciones que requieren mejor solubilidad del sustrato y menor inhibición por retroalimentación. Las formulaciones líquidas concentradas ofrecen costos reducidos de almacenamiento y transporte mientras mantienen la actividad enzimática. Las formulaciones secas continúan mejorando mediante técnicas avanzadas de secado por aspersión y liofilización que mantienen la estructura y actividad de las enzimas durante la deshidratación.
Por Tipo de Enzima:
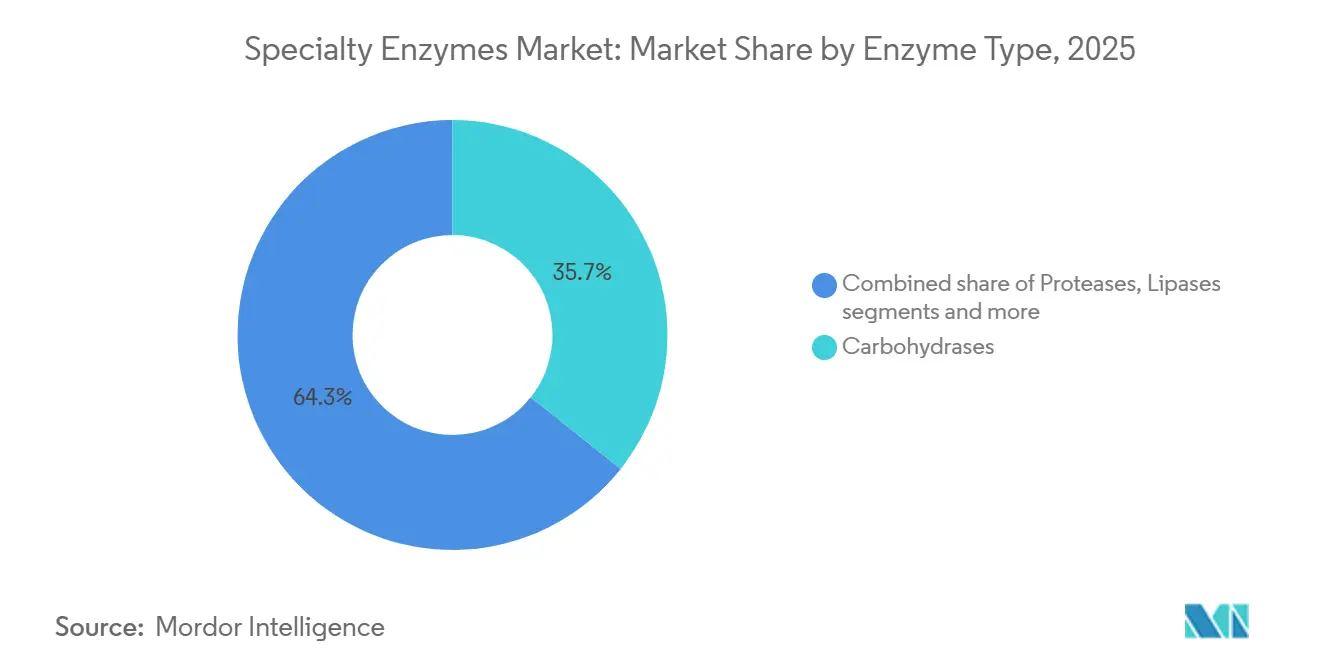
Las Carbohidrasas Mantienen el Doble LiderazgoLas carbohidrasas dominan el mercado con una participación del 35,70% en 2025 y se proyecta que crezcan a una CAGR del 8,57% durante 2026-2031. Este dominio está impulsado por su uso extensivo en el procesamiento de alimentos, la producción de biocombustibles y las aplicaciones farmacéuticas. Las proteasas mantienen una presencia significativa en el mercado a través de su papel esencial en la fabricación de detergentes y la síntesis farmacéutica, mientras que las lipasas continúan expandiéndose en la producción de biodiésel y las aplicaciones de procesamiento de alimentos. Las categorías adicionales de enzimas, incluidas las oxidorreductasas y las transferasas, son cada vez más importantes en la fabricación farmacéutica y las soluciones ambientales.
La demanda del mercado del segmento de carbohidrasas se ve reforzada por la creciente demanda de alimentos de origen vegetal y la producción de biocombustibles, ya que estas enzimas descomponen eficazmente los carbohidratos complejos. Las formulaciones multienzimáticas, como Ronozyme® Multigrain, que combina endo-1,4-beta-xilanasa, endo-1,3(4)-beta-glucanasa y endo-1,4-beta-glucanasa, mejoran la eficiencia del procesamiento y reducen los costos operativos. El desarrollo de cócteles enzimáticos crea efectos sinérgicos que mejoran el rendimiento en aplicaciones de descomposición de sustratos complejos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación:
El Sector Farmacéutico Impulsa la InnovaciónEl segmento de aplicación farmacéutica tiene una participación de mercado dominante del 42,10% en 2025 y se proyecta que crezca a una CAGR del 9,03% hasta 2031. Esta posición de liderazgo se deriva del uso establecido de enzimas en la fabricación farmacéutica y los desarrollos de investigación en curso. Las aplicaciones de alimentos y bebidas representan un segmento de mercado sustancial, utilizando enzimas para el procesamiento, la conservación y la mejora de la calidad. El segmento de alimentación animal se expande a través de aditivos enzimáticos aprobados por reguladores que mejoran la absorción de nutrientes y reducen los efectos ambientales.
Las aplicaciones adicionales en limpieza industrial, procesamiento textil y remediación ambiental proporcionan diversificación del mercado. El crecimiento del segmento farmacéutico está impulsado además por los sistemas de administración de fármacos basados en enzimas y las terapias de reemplazo enzimático para trastornos genéticos. Las capacidades mejoradas de ingeniería de enzimas permiten el desarrollo de biocatalizadores más eficientes para la producción farmacéutica, lo que resulta en costos de fabricación reducidos e impacto ambiental menor.
Análisis Geográfico
Mercado de Enzimas Especializadas de América del Norte
En 2025, América del Norte consolidó una participación dominante del 32,78% en el mercado de enzimas especializadas, respaldada por sólidas capacidades de investigación y desarrollo y vías regulatorias simplificadas para las terapéuticas enzimáticas. Las principales universidades de la región lideran el diseño de enzimas impulsado por inteligencia artificial, impulsando la innovación nacional. Además, los incentivos fiscales que promueven la fabricación sostenible han amplificado la utilización de enzimas en diversos procesos industriales, consolidando el predominio de América del Norte. El fuerte enfoque de la región en los avances tecnológicos y las alianzas entre la academia y la industria refuerzan aún más su ventaja competitiva en el mercado global.
Mercado de Enzimas Especializadas de Asia-Pacífico
Asia-Pacífico se está consolidando como la región de más rápido crecimiento, impulsada por iniciativas gubernamentales favorables, ventajas de costos y una fuerza laboral calificada, con una CAGR proyectada del 9,11%. Las políticas de apoyo y las ventajas de costos inherentes sustentan este crecimiento. La estrategia BioE3 de India, junto con las regulaciones revisadas de enzimas alimentarias de China, ha allanado el camino para la entrada al mercado. Además, los costos de producción asequibles de la región, un reservorio de talento calificado y una infraestructura de vanguardia están atrayendo a fabricantes globales de enzimas. El creciente enfoque de la región en biotecnología y las iniciativas respaldadas por el gobierno para mejorar la capacidad de producción de enzimas contribuyen aún más a su rápido crecimiento.
Mercado de Enzimas Especializadas de EMEA y América del Sur
Europa, América del Sur, Oriente Medio y la región de África también están avanzando. En Europa, los estrictos estándares de seguridad y un entorno regulatorio orientado a la sostenibilidad continúan fomentando la innovación y la confianza del consumidor. Además, el énfasis de la región en la química verde y las aplicaciones de enzimas ecológicas se alinea con sus objetivos de sostenibilidad, impulsando una mayor expansión del mercado. Mientras tanto, en América del Sur, las iniciativas biotecnológicas en Brasil y Argentina, respaldadas por acuerdos comerciales favorables e iniciativas de bioeconomía, están impulsando el crecimiento en los sectores de alimentos y agricultura. La región de Oriente Medio y África está siendo testigo de avances, gracias a las mejoras en atención médica e iniciativas orientadas a la seguridad alimentaria.

Panorama regulatorio
Las enzimas especializadas utilizadas en aplicaciones de alimentos y bebidas operan bajo vías regulatorias de múltiples niveles que varían según la jurisdicción y el uso previsto (auxiliar de procesamiento, aditivo alimentario o ingrediente), mientras que las enzimas de grado farmacéutico e industrial también deben cumplir con requisitos de calidad y seguridad específicos del sector. En los Estados Unidos, la FDA regula las preparaciones de enzimas alimentarias a través del marco de aditivos alimentarios (incluidas las disposiciones aplicables bajo 21 CFR Part 170 y secciones relacionadas) o mediante la vía voluntaria de notificación GRAS, lo que influye en la evidencia esperada para la identidad, los controles de fabricación y la toxicología. A nivel internacional, organismos de la FAO/OMS como el Codex Alimentarius y el JECFA proporcionan especificaciones y orientación de seguridad que a menudo funcionan como puntos de referencia en el comercio transfronterizo, aunque no constituyen una norma única vinculante.
En la Unión Europea, el Reglamento (CE) n.º 1332/2008 armoniza las normas para las enzimas alimentarias, y la EFSA realiza evaluaciones de seguridad previas a la comercialización como insumos para la autorización. El acceso al mercado depende del cumplimiento de los requisitos de la UE conforme avanza el proceso de la Lista de la Unión, y la actualización del Registro de enzimas alimentarias de la Comisión Europea en febrero de 2026 refleja un progreso administrativo continuo hacia la futura lista positiva. Las empresas también gestionan diferentes regímenes de supervisión para las enzimas utilizadas en piensos o aplicaciones técnicas (por ejemplo, normas nacionales sobre aditivos para piensos o requisitos químicos de la UE como REACH), lo que aumenta la importancia de la ciencia regulatoria, la trazabilidad y la documentación alineada con cada categoría de uso final.
Análisis de la cadena de valor
La cadena de valor de las enzimas especializadas comienza con las materias primas y las cepas de entrada, avanza a través del descubrimiento y la ingeniería (cribado, evolución dirigida y desarrollo de aplicaciones), y luego continúa con la fermentación a escala, la recuperación y purificación posteriores, y la formulación final en productos líquidos o secos. La fabricación a menudo incluye laboratorios de control de calidad y análisis de procesos junto con la fermentación y la formulación para respaldar la trazabilidad y niveles de actividad consistentes, lo cual es especialmente relevante para las enzimas de alto valor farmacéutico y de grado alimentario. Empresas como Novonesis, Kerry, IFF, AB Enzymes, Advanced Enzyme Technologies y c-LEcta reflejan una combinación de productores a gran escala y especialistas, y la plataforma ENESYZ de c-LEcta se utiliza para adaptar enzimas a aplicaciones específicas.
La comercialización combina típicamente ventas directas a grandes clientes de bienes de consumo, lácteos, panadería e industriales con distribuidores y equipos de servicio técnico regionales que apoyan las pruebas de los clientes, la puesta en marcha de líneas y la optimización. Los puntos de friccion clave incluyen la disponibilidad de capacidad de fermentación, la volatilidad del costo de las materias primas y los medios de cultivo, y las restricciones de estabilidad y cadena de frío para productos sensibles a la actividad, particularmente en climas cálidos. Para reducir los plazos de entrega y mejorar la resiliencia, los fabricantes utilizan cada vez más una combinación de producción interna, centros regionales y laboratorios de aplicación que agilizan la calificación de clientes y adaptan las formulaciones a las condiciones de procesamiento locales.
Panorama Competitivo
El mercado de enzimas especializadas exhibe una consolidación moderada. Las principales empresas dominan el mercado de enzimas especializadas, controlando una porción significativa de los ingresos globales. Este dominio, sin embargo, deja espacio para que los especialistas en nichos prosperen al dirigirse a aplicaciones específicas de alto margen y abordar necesidades no satisfechas en industrias especializadas. Estos nichos a menudo se centran en industrias como la farmacéutica, la de alimentos y bebidas, y la de biocombustibles, donde las soluciones enzimáticas personalizadas tienen una alta demanda. Los actores clave incluyen DSM-Firmenich AG, Kerry Group plc, BASF SE, International Flavors & Fragrances y Associated British Foods plc.
Muchos fabricantes líderes están adoptando la integración vertical, gestionando todo, desde la producción de enzimas hasta el soporte técnico, para fortalecer las relaciones con los clientes y asegurar flujos de ingresos estables. Estas estrategias también permiten a las empresas ofrecer soluciones integrales, fortaleciendo su propuesta de valor en el mercado. Además, la integración vertical ayuda a las empresas a mantener un control más estricto sobre la calidad y los costos, asegurando una ventaja competitiva.
Las empresas con un conocimiento regulatorio integral utilizan esta ventaja para acelerar las aprobaciones de mercado, estableciendo barreras para los competidores más nuevos. En este panorama en evolución, la tecnología en lugar del precio se ha convertido en el diferenciador clave, impulsando la innovación continua y abriendo nuevas oportunidades para los desarrolladores de enzimas especializadas. El énfasis en la innovación garantiza que las empresas permanezcan ágiles para abordar las demandas cambiantes de los clientes y los requisitos regulatorios.
Líderes de la Industria de Enzimas Especializadas
-
International Flavors & Fragrances
-
Kerry Group plc
-
BASF SE
-
Associated British Foods plc
-
dsm-firmenich
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Enzimas Especializadas
- International Flavors & Fragrances
- dsm-firmenich
- Kerry Group plc
- BASF SE
- Associated British Foods plc
- Amano Enzyme
- Novozymes A/S
- Specialty Enzymes & Probiotics
- Suntaq International Limited
- Biocatalysts Ltd.
- Advanced Enzyme Technologies
- ENZIQUIM
- Nagase America LLC
- AST Enzymes
- Sunson Industry Group
- Enzyme Development Corporation
- Antozyme Biotech Pvt Ltd,
- NOOR ENZYMES (DWC) LLC
- Bioseutica BV
- Apex International

Oportunidades de mercado y perspectivas futuras
Un área central de oportunidad es la localización de la cadena de suministro y las ampliaciones de capacidad para las enzimas de alimentos y nutrición, respaldadas por inversiones en 2026 y mejoras de instalaciones que amplían la disponibilidad regional y reducen los plazos de entrega. El centro de fabricación biotecnológica ampliado de Kerry en Carrigaline, Co. Cork, Irlanda (anunciado en enero de 2026) apunta a una mayor capacidad de producción de lactasa para aplicaciones lácteas, apoyando el desarrollo de productos sin lactosa y de reducción de azúcar. El esfuerzo de IFF de marzo de 2026 para transformar su planta de Arroyito en Argentina en un centro de producción de enzimas basado en fermentación también apunta a una fabricación de base regional y apoyo de aplicaciones para clientes de alimentos y bioindustriales de América Latina.
Otro espacio en blanco a corto plazo son los sistemas de enzimas orientados a aplicaciones que impulsan resultados medibles de procesamiento y etiquetado, en lugar de operar únicamente como auxiliares de formulación. Esto es más evidente en la elaboración de cerveza, los lácteos y el procesamiento emergente de proteínas alternativas, donde el rendimiento de las enzimas se relaciona con el rendimiento de producción, la reducción de calorías o carbohidratos y la minimización de residuos. La restricción regulatoria sigue siendo una condición clave: el acceso a la UE depende de las evaluaciones de seguridad de la EFSA en virtud del Reglamento (CE) n.º 1332/2008, mientras que la comercialización en EE. UU. a menudo requiere el posicionamiento GRAS de la FDA o el cumplimiento de aditivos alimentarios. Esta dinámica aumenta el valor de las empresas que combinan la ingeniería de enzimas y la validación del rendimiento con documentación lista para dossier y soporte técnico específico por región para acelerar la adopción por parte de los clientes en distintas geografías.
Recent Industry Developments in Mercado de Enzimas Especializadas
- Mayo de 2026: Kerry lanzó AlphaGal Ultra, una solución multienzimática para alimentación animal destinada a mejorar la disponibilidad de nutrientes y la conversión alimentaria. La introducción amplía el posicionamiento de enzimas especializadas de Kerry más allá del procesamiento de alimentos hacia aplicaciones de piensos orientadas al rendimiento y refuerza su cartera en cadenas de valor reguladas de ganadería y acuicultura.
- Marzo de 2026: IFF anunció la transformación de su planta de Arroyito en Argentina en un centro completo de producción de enzimas basado en fermentación que atiende a los mercados de alimentos, nutrición animal y bioindustriales. La mejora de la planta apoya un cumplimiento regional más rápido y la colaboración en aplicaciones en América Latina, reduciendo la dependencia de rutas de suministro globales más largas para intermedios y productos terminados de enzimas.
- Junio de 2024: BASF completó la venta de su negocio de enzimas de bioenergía a Lallemand, incluida la cartera de productos Spartec. La desinversión señaló un enfoque más definido en otras biosoluciones y plataformas biológicas de mayor valor, transfiriendo al mismo tiempo la continuidad de las enzimas de bioenergía y las relaciones con los clientes a un actor especializado en fermentación.


Mercado de Enzimas Especializadas Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado cubre las enzimas especializadas que se fabrican y venden para su uso en usos finales específicos, como alimentos y bebidas, productos farmacéuticos y nutrición animal, y se mide como los ingresos generados por los productos enzimáticos vendidos en estas aplicaciones.
Exclusiones del alcance: Excluye las enzimas básicas o de tipo genérico que se producen principalmente para el procesamiento industrial amplio y de baja diferenciación, donde las afirmaciones de rendimiento especializado no son el principal factor de compra.
Descripción General de la Segmentación
- Por Fuente
- Vegetal
- Microbiana
- Animal
- Por Forma
- Líquida
- Seca
- Por Tipo
- Carbohidrasas
- Proteasas
- Lipasas
- Otras
- Por Aplicación
- Alimentos y Bebidas
- Farmacéutica
- Alimentación Animal
- Otras
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Resto de América del Norte
- Europa
- Alemania
- Francia
- Reino Unido
- España
- Países Bajos
- Italia
- Suecia
- Polonia
- Bélgica
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Australia
- Corea del Sur
- Indonesia
- Tailandia
- Singapur
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Chile
- Colombia
- Perú
- Resto de América del Sur
- Oriente Medio y África
- Emiratos Árabes Unidos
- Sudáfrica
- Nigeria
- Arabia Saudita
- Egipto
- Marruecos
- Turquía
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para establecer los límites del mercado, alinear las definiciones y construir la lógica inicial de demanda y precios antes de que comenzaran las entrevistas. Nos apoyamos en referencias públicas y de acceso libre, como publicaciones de enzimas y biotecnología en revistas revisadas por pares, estadísticas de comercio y aranceles de UN Comtrade, fuentes gubernamentales como la Administración de Alimentos y Medicamentos de los Estados Unidos y la Agencia Europea de Medicamentos para aprobaciones y contextos de uso relacionados con enzimas, y referencias de seguridad alimentaria del Codex Alimentarius y agencias nacionales de alimentos relacionadas.
Para traducir esas señales en un modelo utilizable, también revisamos informes anuales de empresas, presentaciones para inversores, catálogos de productos y cobertura de prensa de reputación para mapear dónde se están comercializando realmente las enzimas especializadas. En paralelo, se utilizó una suscripción de pago para datos financieros de empresas y una base de datos de patentes para verificar la actividad de los proveedores, las carteras de productos y los cambios de propiedad que pueden distorsionar los totales del mercado en un año determinado. Las fuentes documentales mencionadas aquí son ilustrativas, y referenciamos materiales públicos adicionales y conjuntos de datos de pago para validación y aclaración a medida que avanzó el análisis.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en entrevistas y encuestas breves con fabricantes de enzimas, distribuidores y usuarios finales en el procesamiento de alimentos, la formulación farmacéutica y la nutrición animal, para que los supuestos del modelo pudieran ser sometidos a prueba de estrés frente al comportamiento real de compra y venta. También verificamos las diferencias regionales en Asia-Pacífico, Europa, Oriente Medio y África, y las Américas para validar los patrones de adopción, los movimientos de precios típicos y cómo los requisitos regulatorios y de calidad configuran la demanda.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 27% | Directores ejecutivos: 12% | Asia-Pacífico: 39% |
| Nivel medio: 57% | Líderes funcionales/de unidad: 40% | Europa, Oriente Medio y África: 35% |
| Actores menores: 16% | Gerentes: 48% | Américas: 26% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento comienza con una construcción de arriba hacia abajo en la que la producción industrial, los flujos comerciales y los indicadores de demanda de uso final se utilizan para reconstruir el conjunto de demanda de enzimas especializadas direccionable por región, y luego el valor se deriva utilizando bandas de precios observadas. Para mantenerlo práctico, los resultados se corroboran con aproximaciones selectivas de abajo hacia arriba, como divisiones de ingresos de proveedores muestreados, verificaciones de canales para aplicaciones de alto volumen y una prueba de coherencia de volumen por precio de venta promedio para tipos de enzimas donde los precios son más estables.
Los insumos clave utilizados en el modelo incluyen la combinación de tipos de enzimas entre carbohidrasas, proteasas y lipasas, la división de aplicaciones entre alimentos y bebidas, productos farmacéuticos y nutrición animal, los patrones típicos de dosificación y formulación que influyen en el consumo de volumen, y los movimientos de precio de venta promedio observados vinculados a los grados de calidad y la escasez de suministro. Donde las señales de volumen directo son débiles, las brechas se manejan utilizando indicadores proxy como las tendencias de producción aguas abajo y una curva de penetración conservadora, que luego se revisan durante las entrevistas.
El pronóstico se realiza mediante análisis de escenarios respaldado por verificaciones de regresión cortas sobre algunos impulsores que los encuestados vincularon consistentemente a la demanda, como las tendencias de producción de alimentos procesados, la actividad de fabricación farmacéutica y los cambios hacia formulaciones de mayor rendimiento. Los supuestos se mantienen transparentes para que los mismos pasos puedan repetirse cuando estén disponibles nuevas estadísticas públicas o insumos de entrevistas actualizados.
Ciclo de Validación de Datos y Actualización
La validación se realiza triangulando los totales modelados con señales independientes, como anuncios de expansión de proveedores, intensidad de patentamiento y movimientos comerciales regionales para categorías de enzimas relevantes. Cuando una región o aplicación muestra un salto que no está respaldado por esas verificaciones, los insumos se reabren y se activan llamadas de seguimiento para comprender si el cambio es real o un artefacto de datos.
Antes de la aprobación final, el modelo pasa por revisiones analíticas de múltiples pasos donde se verifican la coherencia de los supuestos, las conversiones de unidades y el tratamiento de divisas. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como grandes adiciones de capacidad, cambios regulatorios importantes o cambios significativos en los precios. Justo antes de la entrega, realizamos un repaso actualizado de las últimas publicaciones públicas para que los clientes reciban una visión actualizada.
Tamaño del Mercado de Enzimas Especializadas de Mordor Intelligence en Comparación con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para enzimas especializadas pueden diferir incluso cuando el tema parece idéntico, porque el conjunto de enzimas incluidas, la cobertura de usos finales y el año utilizado para la fijación de precios y la conversión de divisas no siempre están alineados. Las diferencias también aparecen cuando un editor se basa más en amplias ratios de la industria, mientras que otro se apoya más en señales de demanda de aplicaciones y validación mediante entrevistas.
Los productos enzimáticos de grado alimentario utilizados en el procesamiento industrial convencional a menudo se incluyen en algunas estimaciones, y ese elemento queda fuera del alcance de Mordor Intelligence cuando no se vende como una enzima especializada orientada al rendimiento en las aplicaciones definidas. Otra brecha común proviene de cómo se maneja la progresión del precio de venta promedio, ya que algunas cifras aplican un único ajuste por inflación, mientras que nuestras verificaciones utilizan bandas de precios a nivel de aplicación discutidas con compradores y vendedores. La cadencia de actualización también afecta la comparabilidad, porque las fusiones y adquisiciones, las adiciones de capacidad y los cambios regulatorios pueden afectar cómo se atribuyen los ingresos, especialmente entre regiones.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 7,13 mil millones de USD (2026) | |
| Consultora Global A | 6,05 mil millones de USD (2024) | Utiliza un año base anterior y una definición más amplia que enfatiza las divisiones de productos, lo que puede desplazar el valor entre las categorías de enzimas especializadas y adyacentes cuando los precios se promedian a un nivel más alto. |
| Editorial de la Industria B | 6,58 mil millones de USD (2025) | El pronóstico a largo plazo hasta 2035 aumenta la sensibilidad a la CAGR asumida y la escalada de precios, y el lenguaje del alcance es menos específico sobre lo que se excluye, lo que puede llevar a una inclusión más amplia de casos de uso de enzimas industriales. |
En general, la dispersión se explica en gran medida por los límites del alcance y la alineación del año base, seguidos de cómo los precios se proyectan a lo largo del período de pronóstico. Al vincular el modelo a señales claras de demanda de aplicaciones y luego verificar con los comentarios de proveedores y canales, mantenemos la estimación rastreable a insumos que pueden volver a probarse cuando el mercado cambie.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de enzimas especializadas?
El tamaño del mercado de enzimas especializadas se sitúa en 5,42 mil millones de USD en 2026, con expectativas de alcanzar los 7,68 mil millones de USD en 2031.
¿Qué segmento de aplicación está creciendo más rápido?
Los productos farmacéuticos lideran tanto en participación en 2025 con el 42,10% como en crecimiento, registrando una CAGR del 9,03% hasta 2031.
¿Qué región geográfica muestra el mayor potencial de crecimiento?
Se proyecta que Asia-Pacífico se expanda a una CAGR del 9,11%, respaldada por la política BioE3 de India y las regulaciones chinas en evolución.
¿Por qué se prefieren las formulaciones líquidas?
Las enzimas líquidas ofrecen biodisponibilidad inmediata y una integración más fácil en las líneas de fabricación, lo que ayuda a la forma a mantener una participación del 56,60% y la CAGR más rápida del 8,98%.


 Sus datos están seguros y nunca se venden ni se comparten.
