
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
| Tamaño del mercado en el año base (2026) | 668.02 Millones de dólares |
| Tamaño del Mercado (2027) | 672.02 Millones de dólares |
| Tamaño del Mercado (2032) | 692.42 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 0.60 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Dispositivos Oftálmicos de Sudáfrica por Mordor Intelligence
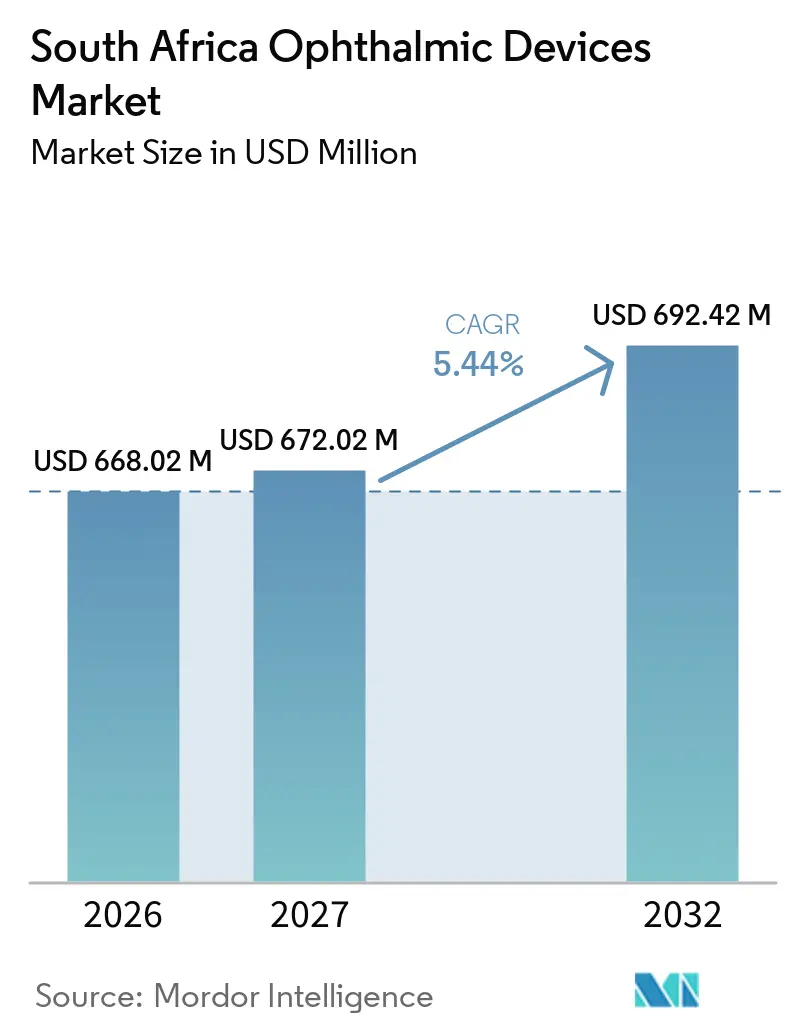
Se espera que el tamaño del mercado de dispositivos oftálmicos de Sudáfrica crezca de 668,02 millones de USD en 2026 a 672,02 millones de USD en 2027, y se prevé que alcance los 692,42 millones de USD para 2032 a una CAGR del 0,60% durante el período 2027-2032. La demanda se está expandiendo a medida que el aumento en los volúmenes de cirugías de cataratas, los crecientes programas de detección de retinopatía diabética y una mayor cobertura de reembolso por parte de los planes médicos convergen con las actualizaciones tecnológicas tanto en entornos públicos como privados. Los fabricantes multinacionales han respondido estableciendo centros de ensamblaje local para compensar la volatilidad del rand, mientras que las licitaciones del sector público especifican cada vez más contratos de servicio de ciclo de vida completo que agrupan dispositivos con capacitación y mantenimiento. La adopción temprana de diagnósticos asistidos por inteligencia artificial en hospitales urbanos está demostrando mejoras en los flujos de trabajo que, a su vez, impulsan la adquisición de sistemas de alta resolución de tomografía de coherencia óptica e imágenes de fondo de ojo. Al mismo tiempo, la proliferación de cadenas minoristas de óptica en los municipios está ampliando el grupo inicial de pacientes que posteriormente transitan hacia la atención quirúrgica.
Conclusiones Clave del Informe
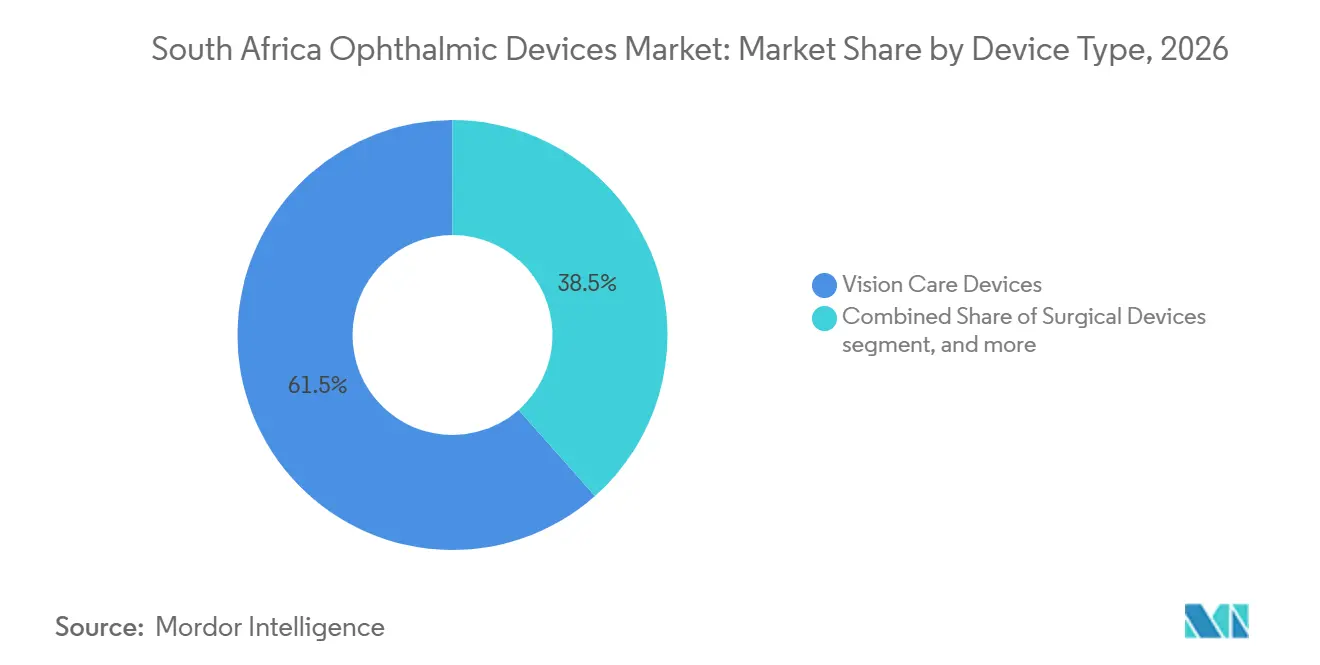
- Por tipo de dispositivo, los productos de cuidado de la visión representaron el 61,52% de la participación del mercado de dispositivos oftálmicos de Sudáfrica en 2026, mientras que se prevé que los dispositivos de diagnóstico y monitoreo se expandan a una CAGR del 7,54% hasta 2032.
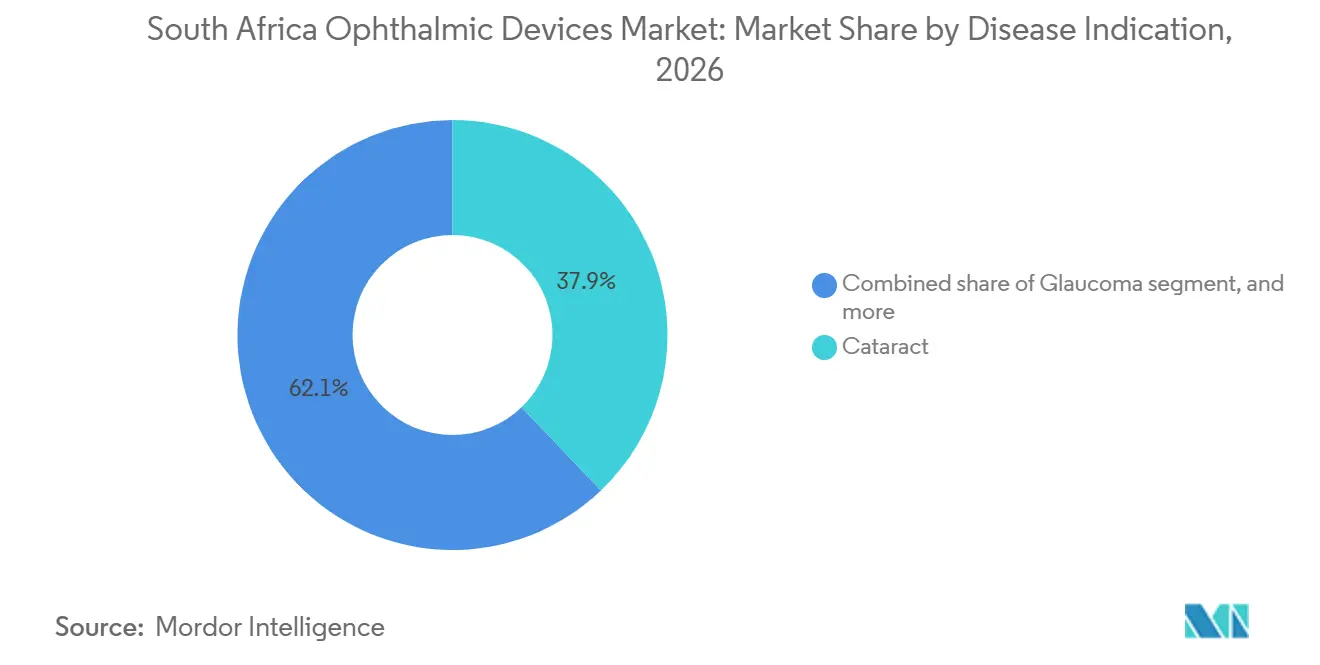
- Por indicación de enfermedad, los productos para cataratas dominaron con una participación del 37,86% del tamaño del mercado de dispositivos oftálmicos de Sudáfrica en 2026; se prevé que los dispositivos para retinopatía diabética crezcan a una CAGR del 6,78% hasta 2032.
- Por usuario final, los hospitales representaron el 42,09% de la participación en ingresos del mercado de dispositivos oftálmicos de Sudáfrica en 2026; los centros de cirugía ambulatoria registran la CAGR proyectada más alta del 6,62% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado de Dispositivos Oftálmicos de Sudáfrica
Análisis del Impacto de los Impulsores*
| Impulsor | % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de la incidencia de retinopatía diabética ante la creciente prevalencia de diabetes en Sudáfrica | +0,40 | Limpopo y principales provincias urbanas | Largo plazo (≥ 4 años) |
| El Programa de Salud Visual 2030 del Gobierno impulsa el volumen quirúrgico en el sector público | +0,30 | Hospitales públicos nacionales | Mediano plazo (2-4 años) |
| Rápida adopción de láseres de femtosegundo para cataratas y SMILE en hospitales privados | +0,35 | Gauteng y Cabo Occidental | Corto plazo (≤ 2 años) |
| Ampliación de la cobertura de los planes médicos para lentes intraoculares y diagnósticos premium | +0,25 | Principales centros urbanos | Mediano plazo (2-4 años) |
| Crecimiento de las cadenas minoristas de cuidado visual en municipios urbanos que aumentan la demanda de dispositivos | +0,15 | Municipios de Johannesburgo, Ciudad del Cabo y Durban | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Escalada en la Prevalencia de Retinopatía Diabética
La prevalencia del 35,3% de retinopatía diabética entre los pacientes diabéticos en Limpopo está impulsando pedidos sin precedentes de escáneres OCT de alta resolución y cámaras de fondo de ojo midriáticas, con una demanda total prevista que aumentará un 40% para 2027. Los hospitales adoptan cada vez más modelos de teleoftalmología en los que los técnicos capturan imágenes de retina en clínicas rurales y los oftalmólogos las interpretan de forma remota, reduciendo los retrasos en las derivaciones hasta en un 60%. Los proveedores de equipos estructuran ahora los contratos como suscripciones basadas en servicios que distribuyen los costos a lo largo de cuotas de detección plurianuales, reduciendo los desembolsos de capital inicial. La flexibilidad de adquisición resultante está acelerando la adopción entre los departamentos de salud provinciales que anteriormente retrasaban las compras por restricciones del ciclo presupuestario. Los proveedores que integran algoritmos de clasificación por inteligencia artificial en las plataformas de imágenes reportan tiempos de lectura un 25% más rápidos, liberando a los escasos oftalmólogos para tareas quirúrgicas.
Programa de Salud Visual 2030 del Gobierno
El Programa de Salud Visual 2030 tiene como objetivo un aumento del 30% en la cobertura efectiva de cirugía de cataratas y ya ha elevado los volúmenes de cataratas en hospitales públicos un 15% interanual en 2024[1]. Los documentos de licitación agrupan cada vez más máquinas de facoemulsificación, microscopios y consumibles con módulos de formación de cirujanos, garantizando la utilización continua de los dispositivos tras la instalación. Los fabricantes que ofrecen kits quirúrgicos modulares adecuados para quirófanos de hospitales de distrito están ganando licitaciones en Limpopo y Cabo Oriental, donde menos del 47% de los establecimientos contaban previamente con infraestructura adecuada de atención oftálmica. A medida que el programa se expande, los proveedores anticipan canales de entrega plurianuales para lentes intraoculares, piezas de mano de facoemulsificación y lámparas de hendidura de bajo costo que puedan soportar interrupciones de energía.
Rápida Adopción de Láseres de Femtosegundo para Cataratas y SMILE
Los hospitales privados en Gauteng y Cabo Occidental instalaron un 35% más de plataformas láser de femtosegundo en 2024, impulsando el segmento hacia un crecimiento de dos dígitos[2]. La financiación por procedimiento está resultando fundamental para las clínicas independientes que anteriormente no podían justificar compras de capital de USD 1 millón. La demanda de los pacientes se ve impulsada por la reducción de la energía quirúrgica y una recuperación visual más rápida, lo que lleva a las aseguradoras a clasificar la cirugía de cataratas asistida por láser de femtosegundo como una mejora reembolsable en lugar de un procedimiento puramente electivo. Las clínicas que comercializan paquetes combinados de cataratas con femtosegundo y corrección refractiva SMILE reportan tasas de conversión un 18% más altas entre pacientes miopes de 25 a 40 años, ampliando el embudo quirúrgico para lentes intraoculares premium.
Ampliación de la Cobertura de los Planes Médicos
Las prestaciones de atención oftálmica representaron el 3,1% del total de pagos de los planes en 2024, y los nuevos productos de cobertura complementaria de 2025 reembolsan ahora lentes intraoculares multifocales premium hasta ZAR 213.000 por año. Los planes cerrados, que gastan más por beneficiario que los planes abiertos, negocian descuentos por volumen que acortan los períodos de recuperación de la inversión en dispositivos de diagnóstico para hospitales de la red. Los fabricantes de dispositivos adaptan ahora líneas de productos segmentadas —económica, estándar y premium— para ajustarse a la estructura de prestaciones escalonadas. A medida que los copagos en oftalmología caen por debajo de los servicios de optometría, más pacientes prescinden de las gafas de uso habitual y optan por la corrección quirúrgica definitiva, ampliando la base total direccionable para plataformas quirúrgicas y consumibles.
Análisis del Impacto de las Restricciones*
| Análisis del Impacto de las Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Baja densidad de oftalmólogos fuera de Gauteng y Cabo Occidental que restringe la adopción de dispositivos | −0,80 | Provincias rurales | Largo plazo (≥ 4 años) |
| Altos aranceles de importación y volatilidad del rand que elevan los costos de equipos de capital | −0,70 | Nacional | Corto plazo (≤ 2 años) |
| Retrasos en las aprobaciones de reembolso para nuevas tecnologías oftálmicas por parte del Consejo de Planes Médicos | −0,50 | Proveedores del sector privado | Mediano plazo (2-4 años) |
| Lentes de bajo costo falsificadas en mercados informales que socavan las ventas de marcas premium | −0,20 | Mercados urbanos informales | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Baja Densidad de Oftalmólogos Fuera de Gauteng y Cabo Occidental
Más del 90% de los optometristas atienden a menos del 16% de la población, y el 85% de los oftalmólogos ejercen en el sector privado, dejando vastos distritos rurales sin cobertura especializada[3]. Este desequilibrio reduce el potencial de penetración de dispositivos hasta en un 80% en provincias como Cabo Norte y Noroeste. Para cerrar la brecha, los fabricantes están desarrollando autorrefractómetros automatizados y cámaras de lámpara de hendidura simplificadas que las enfermeras pueden operar tras cursos breves; sin embargo, la adopción sigue limitada por la escasa capacidad de mantenimiento. El modelo de teleoftalmología en red de centros y radios alivia los cuellos de botella en los flujos de trabajo, pero depende de una banda ancha confiable, que solo llega al 42% de las clínicas rurales. En consecuencia, los proveedores deben incluir kits de energía solar y diagnósticos remotos para mantener los dispositivos operativos.
Altos Aranceles de Importación y Volatilidad del Rand
Más del 70% de los dispositivos oftálmicos son importados, y las fluctuaciones del rand han ampliado las cotizaciones de precios hasta en un 15% dentro de un único ciclo de licitación. Las prácticas más pequeñas difieren las actualizaciones cuando los picos del tipo de cambio elevan los pagos de préstamos, prolongando los ciclos de reemplazo. Las multinacionales como Alcon han respondido ensamblando paquetes de lentes intraoculares localmente, reduciendo los costos de importación en un 12% y amortiguando los presupuestos del sector público. El abastecimiento regional de componentes también está ganando terreno; un fabricante líder de microscopios espera trasladar el 30% de sus piezas de metal de precisión a un proveedor de Durban para 2027. Estas medidas de localización amortiguan gradualmente la volatilidad de precios, pero requieren acuerdos de transferencia de tecnología y aprobaciones regulatorias que alargan el tiempo de comercialización de los nuevos modelos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Dispositivo: El Cuidado Visual Lidera, los Diagnósticos se Aceleran
La categoría de cuidado de la visión generó el 61,52% del mercado de dispositivos oftálmicos de Sudáfrica en 2026, lo que refleja la alta carga de errores de refracción no corregidos en el país y el papel de los anteojos como el punto de entrada más accesible a la salud ocular. La expansión constante de las cadenas minoristas hacia los townships está ampliando el alcance al consumidor, mientras que las plataformas en línea de reemplazo de lentes aumentan la frecuencia de compras repetidas. Las lentes de contacto de uso diario premium representan ahora el 17% de la facturación minorista, lo que señala un ciclo de actualización que impulsa los márgenes unitarios.
El segmento de diagnóstico y monitoreo, con una proyección de crecimiento compuesto del 7,54% hasta 2032, es el contribuyente de mayor crecimiento en el mercado de dispositivos oftálmicos de Sudáfrica. Los escáneres de tomografía de coherencia óptica ya representan más del 24% de las ventas de diagnóstico, impulsados por los mandatos de detección de retinopatía diabética. Los proveedores agrupan cada vez más software de detección por inteligencia artificial que clasifica la patología con una precisión del 97,3%, lo que permite a los no oftalmólogos clasificar los casos rápidamente. Durante el período de pronóstico, un modelo de adquisición del sector público más conectado obligará a los proveedores a garantizar la compatibilidad con los intercambios nacionales de información de salud, consolidando el software como un criterio decisivo en las licitaciones.
Los dispositivos quirúrgicos comprenden una porción más pequeña pero en rápida evolución del mercado de dispositivos oftálmicos de Sudáfrica. Las plataformas de láser de femtosegundo, los implantes de cirugía mínimamente invasiva para glaucoma y las puntas de facoemulsificación de mano colectivamente anclan un nicho de alto valor impulsado por los objetivos de cataratas de Visión 2030 y la demanda del sector privado de opciones premium de corrección de la visión. El Sistema Quirúrgico OMNI, por ejemplo, ofrece canaloplastia combinada y trabeculotomía en un solo dispositivo, reduciendo la dependencia de medicamentos postoperatorios y acortando las estancias hospitalarias nacionales. Los fabricantes de dispositivos que suministran tanto soluciones convencionales como mínimamente invasivas ocupan una posición estratégica a medida que los cirujanos transicionan hacia técnicas de próxima generación.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Indicación de Enfermedad: Dominio de la Catarata, Impulso de la Retinopatía Diabética
Los productos para cataratas representaron el 37,86% de la participación del mercado de dispositivos oftálmicos de Sudáfrica en 2026, impulsados por sólidos protocolos quirúrgicos y el creciente énfasis del gobierno en reducir las listas de espera. Los volúmenes de licitaciones del sector público aumentaron tras el incremento del 15% en las cirugías de cataratas en 2024, lo que llevó a los fabricantes de sondas de facoemulsificación a ampliar los centros de inventario regional para evitar desabastecimientos.
Los dispositivos dirigidos a la retinopatía diabética registran la expansión proyectada más rápida con una CAGR del 6,78%, impulsada por la presión epidemiológica derivada del aumento de la prevalencia de la diabetes y el compromiso nacional con la detección retinal habilitada por telemedicina. Las cámaras de fondo de ojo diseñadas para funcionar con batería ahora penetran en las clínicas móviles que atienden a las comunidades mineras, mientras que los clasificadores de inteligencia artificial alojados en la nube reducen el tiempo de entrega de informes a menos de 24 horas.
El segmento de dispositivos para glaucoma, incluidos los implantes de cirugía mínimamente invasiva para glaucoma y los stents de liberación prolongada de fármacos, mantiene una escala significativa porque el manejo crónico de la presión intraocular exige un seguimiento de por vida. Los nuevos diseños de microderivaciones que se integran con los sistemas de registros electrónicos de salud ilustran cómo el hardware quirúrgico y la captura de datos están convergiendo en una propuesta holística de gestión de enfermedades. Una adopción más amplia depende de la capacitación; los talleres dirigidos por cirujanos de glaucoma visitantes de Gauteng han duplicado los volúmenes de procedimientos de cirugía mínimamente invasiva para glaucoma en el Cabo Oriental desde 2023.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final: Los Hospitales Continúan Liderando, los Centros de Cirugía Ambulatoria Ganan Velocidad
Los hospitales representaron el 42,09% de los ingresos del mercado de dispositivos oftálmicos de Sudáfrica en 2026, gracias a carteras de servicios integrales y cadenas de derivación establecidas. Las instalaciones públicas, energizadas por el financiamiento de Visión 2030, están renovando microscopios y lámparas de hendidura envejecidos tras más de una década de mantenimiento diferido. Los hospitales privados se diferencian por la tecnología premium, anunciando visualización tridimensional con cabezal elevado basada en Zeiss y salas de cataratas habilitadas con LenSx para atraer a pacientes asegurados.
Los centros de cirugía ambulatoria, proyectados para crecer a una CAGR del 6,62%, ofrecen menores costos generales y un rápido rendimiento de casos, lo que los convierte en socios atractivos para los proveedores de láser de femtosegundo con pago por procedimiento. Además, varias cooperativas de oftalmólogos han convertido espacios comerciales vacantes en puestos de atención listos para procedimientos que realizan hasta 25 casos de cataratas diariamente. Este modelo reduce las tarifas de instalaciones hasta un 30% por debajo de las tarifas hospitalarias, lo que permite a los planes autorizar cirugías que de otro modo superarían los límites de beneficios.
Las clínicas oftálmicas especializadas en nodos urbanos siguen siendo laboratorios de innovación, a menudo pilotando plataformas de queratometría habilitadas por inteligencia artificial y de LASIK guiado por frente de onda antes de una difusión más amplia. Su activa divulgación en redes sociales genera conciencia en el consumidor que en última instancia alimenta tanto los flujos de los centros de cirugía ambulatoria como los de los hospitales, reforzando el circuito de atención integrada que los planificadores públicos prevén para la salud ocular nacional.
Análisis Geográfico
Las provincias de Gauteng y Cabo Occidental contribuyeron aproximadamente el 64,58% de los ingresos del mercado de dispositivos oftálmicos de Sudáfrica en 2026, una participación desproporcionada en relación con su peso poblacional del 30%. Esta concentración refleja mayores ingresos disponibles, una densa penetración de los planes médicos y la concentración de más del 70% de los oftalmólogos activos en Johannesburgo, Pretoria y Ciudad del Cabo. Los proveedores de dispositivos frecuentemente pilotan nuevas tecnologías en estos centros antes de escalar a ciudades secundarias, porque las estadísticas de utilización comprobadas agilizan las negociaciones de reembolso.
KwaZulu-Natal y el Cabo Oriental son puntos focales emergentes a medida que los departamentos de salud provinciales dirigen los fondos de Visión 2030 hacia distritos desatendidos. Los adultos del Cabo Oriental de 35 años o más exhiben una prevalencia de discapacidad visual del 51% y de ceguera del 6,6%, principalmente por error de refracción no corregido (38%) y cataratas (20%). Las caravanas de cirugía móvil específicas, equipadas con máquinas de facoemulsificación compactas y microscopios cargados con energía solar, ahora organizan campamentos de alcance semanal que colectivamente realizan 1.200 extracciones de cataratas por trimestre, desbloqueando una demanda incremental de consumibles.
Las provincias de Limpopo, Cabo del Norte y Noroeste ilustran el potencial de cierre de brechas —y los desafíos— de la inversión pública. Menos del 47% de las instalaciones de Limpopo contaban con recursos adecuados de atención ocular a finales de 2024, lo que impulsó una iniciativa de adquisición de equipos que prioriza lámparas de hendidura robustas, autorrefractómetros y kits de detección de visión pediátrica. Sin embargo, los obstáculos en la cadena de suministro —largas distancias por carretera, capacidad limitada de cadena de frío para ciertos sensores de imagen e interrupciones eléctricas— requieren que los proveedores rediseñen el embalaje e incluyan soluciones de energía fuera de la red. Los fabricantes que abordan estas realidades logísticas están ganando ventaja de primer movimiento a medida que las licitaciones provinciales ponderan cada vez más el soporte del ciclo de vida sobre el precio de etiqueta.
Los townships urbanos adyacentes a Johannesburgo, Ciudad del Cabo y Durban representan el segmento minorista de cuidado de la visión de mayor crecimiento. Las cadenas que combinan optometría, diagnóstico oftálmico básico y financiamiento con microcréditos permiten a los usuarios de anteojos por primera vez actualizar a lentes de contacto dentro de un solo ciclo de crédito. Estos establecimientos también alimentan los flujos de derivación hacia los centros de cirugía ambulatoria cercanos para consultas de corrección de la visión con láser, desplazando sutilmente los volúmenes quirúrgicos de los grandes hospitales. Los despliegues de teleoftalmología están igualando aún más el acceso a especialistas: las clínicas de los townships equipadas con cámaras de fondo de ojo conectadas a la nube ahora reenvían imágenes a hospitales académicos, reduciendo los desplazamientos innecesarios y concentrando las derivaciones quirúrgicas en los casos que verdaderamente necesitan atención terciaria.
Panorama regulatorio
Los dispositivos oftálmicos en Sudáfrica están regulados por la Autoridad Sudafricana de Regulación de Productos Sanitarios (SAHPRA) en virtud de la Ley de Medicamentos y Sustancias Relacionadas (Ley 101 de 1965) y de las Regulaciones Relativas a los Dispositivos Médicos y los Productos Sanitarios para Diagnóstico In Vitro (Gaceta Gubernamental N.º 40480). SAHPRA utiliza un marco de clasificación basado en el riesgo (Clases A a D), que afecta a los requisitos de evaluación de conformidad, la profundidad del expediente y las obligaciones posteriores a la comercialización. Para los implantes oftálmicos y dispositivos quirúrgicos de mayor riesgo, los solicitantes también necesitan la licencia de establecimiento correspondiente para fabricar, importar, exportar o distribuir.
En el caso de los productos límite y combinados, en los que se entrecruzan las características de dispositivo y medicamento, la determinación de SAHPRA depende del modo de acción principal (PMOA), que dicta si la vía de presentación sigue los requisitos de dispositivos médicos o de medicamentos. El entorno regulatorio también vincula la elección de la vía con la estrategia de suministro: SAHPRA emitió una política de fabricación local (firmada en junio de 2025) que respalda la fabricación nacional e incluye un mecanismo de revisión prioritaria para los productos sanitarios fabricados localmente que cumplan los requisitos, lo que condiciona las decisiones de comercialización de las empresas que planean el ensamblaje o el envasado local de consumibles oftálmicos y kits de implantes.
Panorama Competitivo
Concentración del Mercado
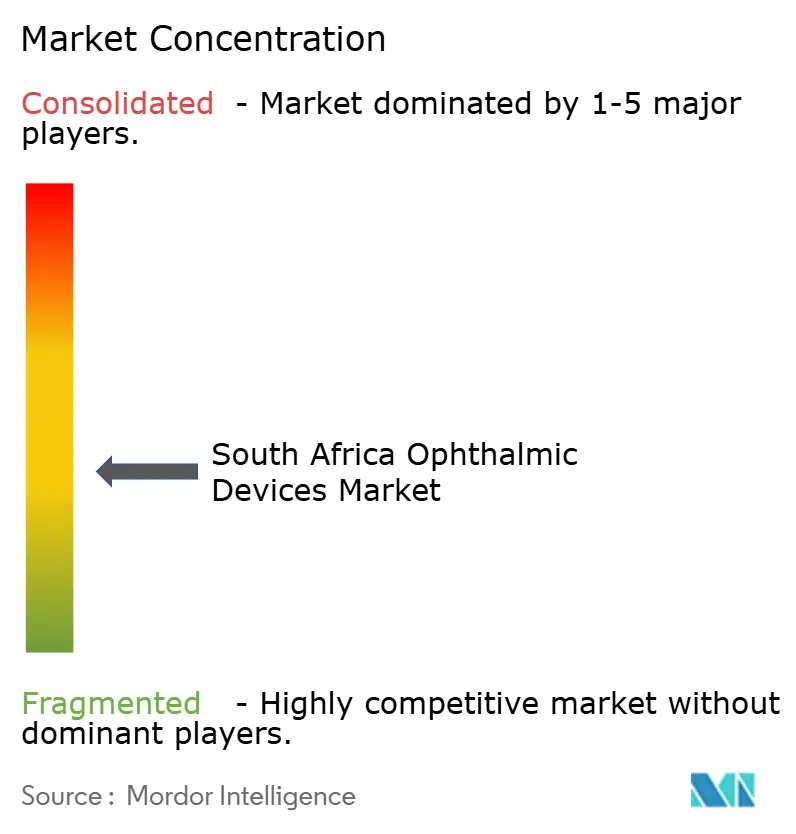
El mercado de dispositivos oftálmicos de Sudáfrica sigue siendo moderadamente fragmentado, aunque el segmento premium muestra una concentración creciente en torno a un puñado de actores globales. Alcon, Johnson & Johnson Vision Care y Carl Zeiss Meditec controlaron conjuntamente el 47% de los ingresos por lentes intraoculares premium en 2024, una ventaja que refuerzan mediante programas de educación para cirujanos y paquetes de servicio multimodal. Las filiales locales invierten en equipos de soporte técnico que proporcionan equipos de préstamo el mismo día durante las reparaciones, un diferenciador crítico en los centros de cataratas de alto volumen donde el tiempo de inactividad erosiona la rentabilidad.
Los competidores regionales se centran en dispositivos de diagnóstico optimizados en costos y consumibles genéricos. Un fabricante con sede en Durban introdujo recientemente una punta de facoemulsificación de un solo uso con un precio un 22% inferior a los equivalentes importados, captando participación en los segmentos de pago en efectivo. Aunque las lentes falsificadas circulan en los mercados informales, su impacto se inclina hacia las gafas de bajo ingreso en lugar de las categorías quirúrgicas; no obstante, las marcas premium aplican autenticación por holograma y verificación por código QR para preservar la confianza del consumidor.
Las alianzas estratégicas proliferan a medida que los fabricantes buscan tracción en el reembolso. Un proveedor líder de OCT aseguró un acuerdo marco con un plan médico cerrado que cubre 280.000 vidas para instalar dispositivos en 14 hospitales de la red, financiado mediante una tarifa por pantalla pagadera con los ahorros en complicaciones de retinopatía en etapa avanzada. Simultáneamente, las alianzas de análisis de datos posicionan a los fabricantes de dispositivos como colaboradores en salud poblacional: Zeiss integra conjuntos de datos de imágenes anonimizados con un laboratorio académico de inteligencia artificial en Pretoria para perfeccionar los algoritmos de progresión del glaucoma, fortaleciendo su posición en futuras licitaciones que enfatizan las capacidades de ciencia de datos.
A pesar de la volatilidad del rand, las multinacionales ven la producción localizada como una cobertura; la línea de ensamblaje de Alcon para lentes intraoculares Clareon en Ciudad del Cabo redujo los plazos de entrega a dos semanas y recortó los costos de importación un 12%, lo que llevó a Johnson & Johnson a explorar Bloemfontein para una posible planta de envasado en blíster de lentes de contacto. Estos movimientos señalan un cambio estratégico de la dependencia pura de importaciones hacia cadenas de suministro híbridas que amortiguan las fluctuaciones cambiarias y apoyan las ambiciones de exportación regional hacia Botsuana, Namibia y Zimbabue.
Líderes de la Industria de Dispositivos Oftálmicos de Sudáfrica
-
Alcon Inc.
-
Carl Zeiss Meditec AG
-
Johnson & Johnson Vision Care Inc.
-
Bausch + Lomb (Bausch Health)
-
Hoya Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Oportunidades de mercado y perspectivas futuras
La localización y la garantía de suministro constituyen un espacio en blanco práctico para los flujos de trabajo de alto volumen en cataratas y atención refractiva, dada la dependencia del mercado de las importaciones y la sensibilidad de las adquisiciones a las fluctuaciones cambiarias. La política de fabricación local de SAHPRA de junio de 2025, que incluye una revisión prioritaria para los productos sanitarios fabricados localmente que cumplan los requisitos, ofrece una palanca clara para los fabricantes que buscan ampliar el ensamblaje y el envasado nacional de consumibles oftálmicos y kits de implantes. Esto se alinea con la localización que ya se está produciendo en el ensamblaje de envases de lentes intraoculares, lo que puede mejorar la capacidad de respuesta a las licitaciones. También encaja con las licitaciones del sector público de ciclo de vida completo que combinan dispositivos con capacitación y mantenimiento, donde los proveedores con cobertura de servicio técnico local y ciclos de reabastecimiento más rápidos tienen ventaja.
Los diagnósticos preparados para la teleoftalmología constituyen otra área de oportunidad concreta, a medida que se expanden los programas de detección y la escasez de especialistas desplaza el valor hacia hardware de imagenología robusto y software de flujo de trabajo. La atracción de la demanda es visible en la adopción de la detección de retinopatía diabética y en la interpretación de imágenes asistida por IA en hospitales urbanos, lo que respalda una mayor utilización de la OCT y la imagenología de fondo de ojo, y puede sustentar la contratación basada en servicios que distribuye los costos de capital. En cuanto a capacidades, Sudáfrica cuenta con actores identificables del ecosistema (DTIC, DSI, CSIR, SAMRC junto con SAHPRA) que pueden respaldar los esfuerzos de localización e innovación, mientras que la clasificación basada en el riesgo de SAHPRA y los requisitos de licencia de establecimiento hacen que la gestión de asuntos regulatorios sea un factor diferenciador para los proveedores que amplían sus carteras de mayor riesgo en cirugía e implantes.
Desarrollos recientes del sector
- Enero de 2026: No se identificó ningún evento material y verificable a nivel de empresa de 2026 que cumpliera los criterios establecidos en las pruebas proporcionadas para los dispositivos oftálmicos de Sudáfrica (no se encontraron elementos de abril a julio de 2026 en las fuentes dentro del alcance). Esto apunta a un mercado que se apoya más en acciones anteriores de localización, distribución y redes de proveedores que en nuevas adiciones de capacidad publicitadas en 2026.
- Mayo de 2025: Oculate se convirtió en el distribuidor exclusivo de Sterimedix en Sudáfrica, ampliando el acceso a cánulas y piezas de mano oftálmicas de un solo uso. El cambio mejora la cobertura del canal local para consumibles utilizados en flujos de trabajo de cataratas y vitreorretinianos, donde el control de infecciones y la estandarización son prioridades de adquisición.
- Diciembre de 2024: Johnson & Johnson Vision Care firmó un acuerdo marco con Mediclinic Southern Africa para implementar las lentes intraoculares multifocales TECNIS Synergy en 22 hospitales. Al anclar el despliegue en una importante red hospitalaria privada, el acuerdo aumenta la visibilidad de la base instalada de las LIO premium y refuerza la dinámica de contratación agrupada vinculada a la capacitación de cirujanos y a resultados estandarizados.
Marco de la metodología de investigación y alcance del informe
Definición y Cobertura del Mercado
Este mercado abarca el valor de los dispositivos oftálmicos vendidos y utilizados en Sudáfrica para diagnosticar, monitorear, corregir o tratar quirúrgicamente afecciones oculares en diferentes entornos de atención.
Exclusiones del alcance: Se excluyen los productos farmacéuticos y los medicamentos inyectables, y también se excluyen los ingresos por servicios puros derivados de exámenes de la vista o procedimientos quirúrgicos.
Descripción General de la Segmentación
- Por Tipo de Dispositivo
- Dispositivos de Diagnóstico y Monitoreo
- Escáneres OCT
- Cámaras de Fondo de Ojo y Retinales
- Autorrefractómetros y Queratómetros
- Sistemas de Topografía Corneal
- Sistemas de Imágenes por Ultrasonido
- Perímetros y Tonómetros
- Otros Dispositivos de Diagnóstico y Monitoreo
- Dispositivos Quirúrgicos
- Dispositivos Quirúrgicos para Cataratas
- Dispositivos Quirúrgicos Vitreorretinianos
- Dispositivos Quirúrgicos Refractivos
- Dispositivos Quirúrgicos para Glaucoma
- Otros Dispositivos Quirúrgicos
- Dispositivos de Cuidado Visual
- Monturas y Lentes para Gafas
- Lentes de Contacto
- Dispositivos de Diagnóstico y Monitoreo
- Por Indicación de Enfermedad
- Catarata
- Glaucoma
- Retinopatía Diabética
- Otras Indicaciones de Enfermedad
- Por Usuario Final
- Hospitales
- Clínicas Oftálmicas Especializadas
- Centros de Cirugía Ambulatoria
- Otros Usuarios Finales
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental comienza con la construcción de un contexto limpio de oferta y demanda para la atención ocular en Sudáfrica, de modo que las suposiciones posteriores no queden sin respaldo. Generalmente se extraen indicadores de salud publicados y señales de carga de enfermedades de fuentes como la Organización Mundial de la Salud, el Banco Mundial y los portales oficiales de estadísticas de salud de Sudáfrica, que ayudan a anclar el grupo de pacientes y la capacidad del sistema.
Para comprender el flujo de dispositivos y los puntos de presión en los precios, también se revisa material relacionado con el comercio y las aduanas, incluidas las publicaciones comerciales del Servicio de Ingresos de Sudáfrica donde estén disponibles, y series de importación y exportación al estilo de UN Comtrade para las categorías de dispositivos relevantes. Estos insumos se complementan con divulgaciones públicas de fabricantes y distribuidores, como informes anuales, presentaciones para inversores y catálogos de productos, además de cobertura de noticias de buena reputación y anuncios de licitaciones para compras públicas y privadas de mayor envergadura. Cuando es necesario, se utiliza una suscripción de pago para el análisis de finanzas corporativas y noticias, y una base de datos de patentes para rastrear la dirección tecnológica. Las fuentes mencionadas anteriormente son ilustrativas y no exhaustivas.
Entrevistas Primarias y Encuestas
El trabajo primario se utiliza para probar lo que las fuentes publicadas no pueden decirnos con claridad, especialmente el movimiento de precios local, la combinación de procedimientos, los márgenes de los canales y los ciclos de reemplazo de equipos de diagnóstico y quirúrgicos. Se habla con una variedad de encuestados entre importadores y distribuidores, clínicas oftálmicas privadas, equipos de adquisiciones hospitalarias y médicos, y luego se verifican las diferencias entre las principales provincias y centros urbanos antes de finalizar los supuestos del modelo.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 25% | Directores ejecutivos: 12% |
| Nivel medio: 60% | Líderes funcionales/de unidad: 30% |
| Actores menores: 15% | Gerentes: 58% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento se construye utilizando una combinación de enfoque descendente y ascendente, donde se parte del grupo de demanda más defendible y luego se utilizan verificaciones selectivas de proveedores y canales para mantener los totales realistas. Para los dispositivos oftálmicos de Sudáfrica, la construcción descendente generalmente está vinculada a la lógica de flujo de procedimientos y pacientes, donde la actividad de corrección de cataratas y refractiva, las necesidades de monitoreo del glaucoma y la cobertura de detección de retinopatía diabética se traducen en demanda de dispositivos por entorno de atención.
Se utilizan varias huellas del mercado como insumos, como la base instalada y el ciclo de reemplazo de equipos de diagnóstico, los volúmenes anuales de procedimientos quirúrgicos (especialmente cataratas), la dependencia de importaciones para categorías clave de dispositivos, las bandas de precios de venta promedio por canal y las diferencias de utilización entre hospitales públicos y clínicas privadas. Cuando algunos de estos insumos no están disponibles con la granularidad adecuada, se llenan los vacíos con supuestos acotados que se revisan en entrevistas y luego se someten a pruebas de estrés frente a la dirección del comercio y las señales de adquisición.
Para el pronóstico, se utiliza el análisis de escenarios para que la perspectiva pueda reflejar trayectorias realistas para la recuperación de procedimientos, las liberaciones presupuestarias y el movimiento de precios bajo cambios de divisas. Las tasas de crecimiento por grupo de dispositivos se estiman primero y luego se ajustan tras la retroalimentación de expertos sobre el momento de adopción, la cadencia de licitaciones y los planes de expansión de clínicas, de modo que la curva final coincida con lo que compradores y proveedores están observando sobre el terreno.
Validación de Datos y Ciclo de Actualización
La validación se realiza en capas para que un solo conjunto de datos no impulse todo el resultado. Se comparan los resultados con señales independientes como la dirección de las importaciones, la lógica de la base instalada, los volúmenes de procedimientos y el movimiento de precios, y luego se investigan los saltos que no coinciden con lo que indican las entrevistas.
Antes de la aprobación final, el modelo y los supuestos pasan por una revisión interna de múltiples pasos, con activadores específicos de recontacto cuando aparece una varianza importante por grupo de dispositivos o cuando una banda de precios se desplaza más de lo esperado. Los informes se actualizan cada año, y se realizan actualizaciones intermedias cuando se producen eventos materiales como cambios de política, grandes licitaciones o movimientos repentinos de divisas. Justo antes de la entrega, un analista realiza un pase final para que los clientes reciban la visión más actualizada disponible en ese momento.
Tamaño del Mercado de Dispositivos Oftálmicos de Sudáfrica de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los valores publicados para este mercado pueden variar ampliamente porque las fuentes no siempre contabilizan la misma cesta de dispositivos y también eligen diferentes años base y referencias de precios. Algunas estimaciones otorgan mayor peso a los totales de importaciones, mientras que otras se apoyan en números de pacientes modelados, y la combinación elegida puede mover el valor final en un margen significativo.
En Sudáfrica, las mayores diferencias generalmente provienen de si los dispositivos de cuidado de la visión se incluyen junto con los dispositivos de diagnóstico y quirúrgicos, cómo se tratan los volúmenes de procedimientos del sector privado cuando la capacidad del sector público es limitada, y qué se asume para la progresión de precios bajo cambios de divisas. El valor de 2025 que se muestra aquí incluye los dispositivos de cuidado de la visión junto con las categorías de diagnóstico y quirúrgicas, con verificaciones de demanda vinculadas a procedimientos y bandas de precios actualizadas incorporadas al año base, lo que explica la brecha con alcances más estrechos y años base más antiguos para Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 685,36 millones de USD (2025) | |
| Consultora Regional A | 227,64 millones de USD (2023) | Utiliza un año base anterior y una división de dispositivos más estrecha centrada en dispositivos quirúrgicos y de diagnóstico, lo que puede omitir el gasto en dispositivos de cuidado de la visión y las compras de ciclo tardío observadas en años más recientes. |
| Revista Especializada B | 64,80 millones de USD (2024) | Rastrea únicamente los dispositivos de diagnóstico oftálmico y excluye el gasto en dispositivos quirúrgicos y de cuidado de la visión, por lo que representa un subsegmento en lugar del mercado completo de dispositivos oftálmicos. |
En conjunto, la dispersión se debe principalmente a diferencias de alcance y temporalidad más que a simples diferencias matemáticas. Al mantener la cesta de dispositivos consistente y luego verificar los totales frente a la demanda de procedimientos, la dirección del comercio y las verificaciones de realidad de precios basadas en entrevistas, el número final se mantiene transparente y reproducible para la planificación.
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de dispositivos oftálmicos de Sudáfrica?
El mercado de dispositivos oftálmicos de Sudáfrica está valorado en 668,02 millones de USD en 2026 y se espera que alcance los 692,42 millones de USD para 2032.
¿Qué segmento crece más rápido en el mercado de dispositivos oftálmicos de Sudáfrica?
Los dispositivos de diagnóstico y monitoreo son los de mayor crecimiento, con una CAGR proyectada del 7,54% durante 2027-2032.
¿Cómo influye el Programa de Salud Visual 2030 en la demanda de dispositivos?
El programa tiene como objetivo un aumento del 30% en la cobertura efectiva de cirugía de cataratas, impulsando una mayor adquisición de dispositivos quirúrgicos y lentes intraoculares.
¿Por qué los centros de cirugía ambulatoria están ganando impulso?
Los centros de cirugía ambulatoria ofrecen procedimientos de alto volumen y bajo costo y se proyecta que crezcan a una CAGR del 6,62% durante 2027-2032, respaldados por el financiamiento de pago por procedimiento para plataformas de láser de femtosegundo.
¿Qué desafíos limitan una adopción más amplia de dispositivos oftálmicos en las zonas rurales de Sudáfrica?
Las principales restricciones incluyen una cobertura especializada un 80% menor en las zonas rurales y la volatilidad de precios derivada de los aranceles de importación y las fluctuaciones cambiarias.