
Tamaño y Participación del Mercado de Dirección Eléctrica Asistida de Sudáfrica
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 102.13 Millones de dólares |
| Tamaño del Mercado (2026) | 109.78 Millones de dólares |
| Tamaño del Mercado (2031) | 157.53 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 7.49 % |
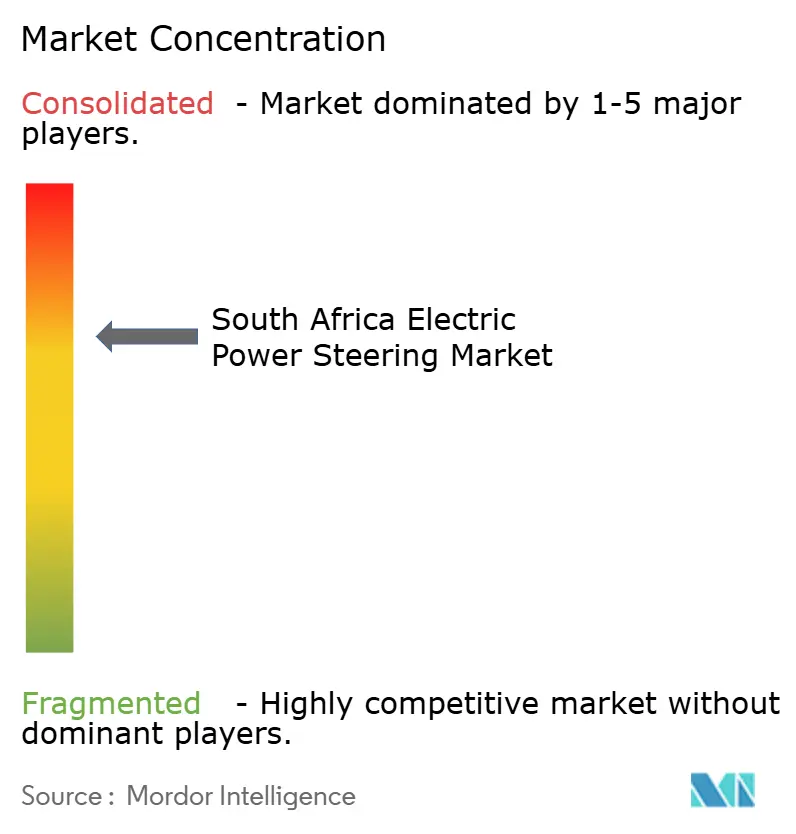
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Dirección Eléctrica Asistida de Sudáfrica por Mordor Intelligence
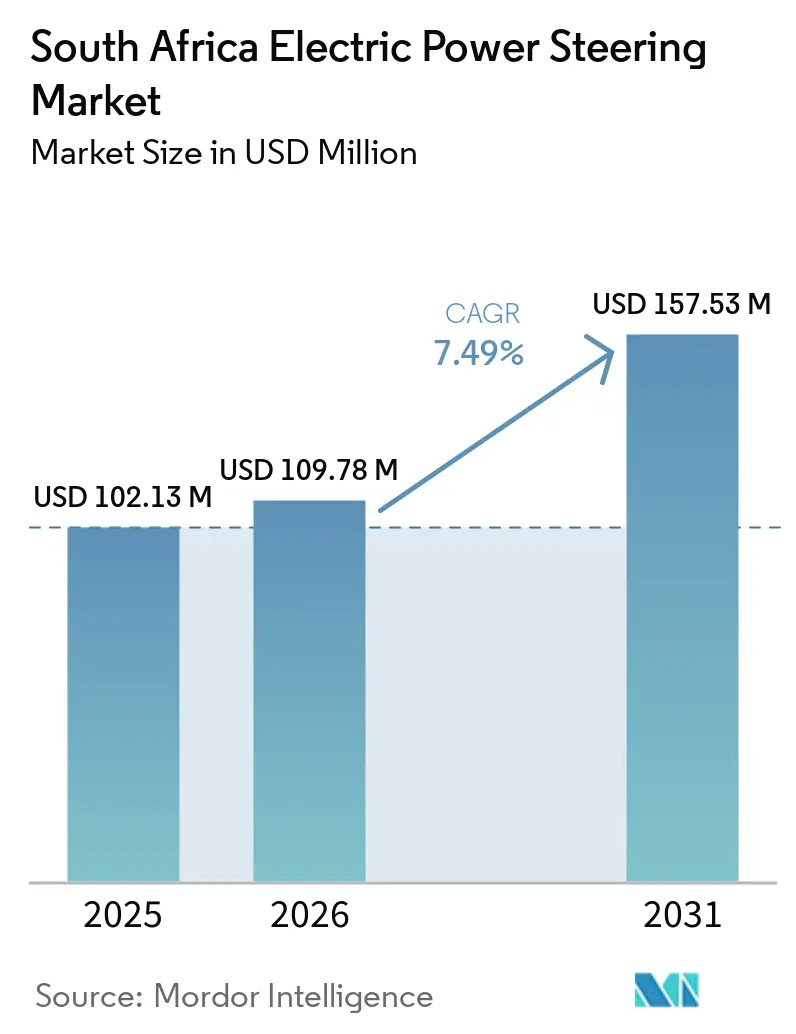
El tamaño del mercado de dirección eléctrica asistida de Sudáfrica fue valorado en 102,13 millones de USD en 2025, se estima que crecerá a 109,78 millones de USD en 2026 y se proyecta que alcanzará 157,53 millones de USD en 2031, avanzando a una CAGR del 7,49% (2026-2031). Los incentivos favorables de sustitución de importaciones bajo el Plan Maestro Automotriz de Sudáfrica 2035, un amplio cambio hacia arquitecturas eléctricas de 48 voltios y la instalación obligatoria del control electrónico de estabilidad (ESC) están ampliando la base direccionable para los módulos de dirección eléctrica asistida. Los proveedores de Nivel 1 están reorientándose hacia el subensamblaje localizado para capturar los reembolsos del Incentivo de Producción (PI), mientras que los fabricantes de equipos originales (OEM) están reduciendo los costos de la lista de materiales estandarizando diseños de doble piñón de motor único que reducen el peso y la complejidad del cableado. El mercado de Dirección Eléctrica Asistida de Sudáfrica también se beneficia de la rápida creciente demanda de vehículos comerciales vinculada a las actualizaciones de flotas mineras y logísticas. Sin embargo, los cortes de energía, las fluctuaciones cambiarias y los elevados precios del cobre y el neodimio continúan comprimiendo los márgenes, lo que obliga a los proveedores a cubrir la exposición a materias primas y mantener mayores existencias de seguridad de semiconductores.
Conclusiones Clave del Informe
- Por tipo, las configuraciones de columna capturaron el 60,28% de la participación del mercado de dirección eléctrica asistida de Sudáfrica en 2025, mientras que se prevé que las arquitecturas de doble piñón se expandan a una CAGR del 9,87% hasta 2031.
- Por componente, las cremalleras y columnas de dirección representaron el 44,83% del mercado de dirección eléctrica asistida de Sudáfrica en 2025, mientras que los módulos de sensores están preparados para la CAGR más rápida del 10,24% hasta 2031.
- Por segmento de vehículo, los automóviles de pasajeros representaron el 74,34% del tamaño del mercado de dirección eléctrica asistida de Sudáfrica en 2025, pero se proyecta que los vehículos comerciales se aceleren a una CAGR del 8,78% durante 2026-2031.
- Por propulsión, las plataformas de combustión interna retuvieron el 79,72% de la participación del mercado de dirección eléctrica asistida de Sudáfrica en 2025, mientras que los vehículos eléctricos de batería lideraron el crecimiento a una CAGR del 13,12% hacia 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Dirección Eléctrica Asistida de Sudáfrica
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % Impacto en la Previsión de CAGR | Relevancia Geográfica | Cronograma de Impacto |
|---|---|---|---|
| Las Sólidas Ventas de SUV y Camionetas Impulsan la Demanda de Retrofits de Dirección Eléctrica Asistida | +1.8% | Nacional, con concentración en los centros urbanos de Gauteng y Cabo Occidental | Mediano plazo (2-4 años) |
| Plan Maestro Automotriz de Sudáfrica 2035: Incentivos de Localización | +1.2% | Nacional, con foco en los centros automotrices de Gauteng y Cabo Oriental | Largo plazo (≥ 4 años) |
| Los Nuevos Modelos de Motor de Combustión Interna Adoptan Arquitecturas Eléctricas de 48 V | +0.9% | Nacional, liderado por los segmentos de automóviles de pasajeros premium y de tamaño mediano | Corto plazo (≤ 2 años) |
| Las Normas Obligatorias de ESC y ABS Impulsan las Tasas de Adopción de Dirección Eléctrica Asistida | +0.7% | Nacional, aplicado a través de los requisitos de homologación del NRCS | Corto plazo (≤ 2 años) |
| Los Sectores Minero y Logístico Demandan Vehículos Comerciales Ligeros con Dirección por Cable | +0.6% | Regional, concentrado en los corredores mineros de Limpopo, Noroeste y Cabo Norte | Mediano plazo (2-4 años) |
| Los OEM Impulsan los Diseños de Doble Piñón de Motor Único | +0.4% | Nacional, impulsado por plataformas de automóviles de pasajeros competitivas en costos | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Sólidas Ventas de SUV/Camionetas que Sostienen la Demanda de Retrofits de Dirección Eléctrica Asistida
Los registros de vehículos comerciales ligeros de Sudáfrica se recuperaron un 20,5% interanual en noviembre de 2025 tras la desaceleración minera de 2024, llevando a los SUV y camionetas al 38% de las ventas unitarias[1]. Los retrofits de dirección eléctrica asistida de tipo columna satisfacen los mandatos de ESC sin necesidad de rediseñar columnas de dirección completas, una preferencia que mantiene el mercado de dirección eléctrica asistida de Sudáfrica anclado en plataformas de combustión interna sensibles al costo. Muchos vehículos en servicio aún carecen de control electrónico de estabilidad, lo que crea oportunidades para talleres que se asocian con proveedores de Nivel 1 para instalar sistemas de dirección eléctrica asistida y generar ingresos adicionales. La Hilux de Toyota y la Ranger de Ford ahora vienen equipadas con dirección eléctrica asistida instalada de fábrica, en línea con las regulaciones de frenos UNECE R13H, impulsando la demanda de módulos de reemplazo. Se espera que la anticipada aceleración de la producción bajo el SAAM 2035 aumente los volúmenes de retrofit, incluso si las tasas de adopción por vehículo se estabilizan.
Incentivos de Localización para Fabricantes de Automóviles bajo el Plan Maestro Automotriz de Sudáfrica 2035
Los proveedores de sistemas de dirección están aprovechando los reembolsos del Incentivo de Producción (PI) sobre capital calificado para compensar los costos de utillaje. Este incentivo los está impulsando a establecer líneas localizadas de bobinado, calibración y programación de unidades de control electrónico (ECU) cerca de las plantas de los OEM en Gauteng y el Cabo Oriental. Las subvenciones del Esquema de Inversión Automotriz han reforzado la capacidad de componentes. Sin embargo, cabe destacar que la fabricación de sensores de precisión continúa realizándose en el extranjero. La tendencia hacia cadenas de suministro más cortas, con énfasis en la entrega justo a tiempo, ha llevado a Bosch y Continental a colaborar con distribuidores locales, alejándose de la importación de módulos completos. Además, la localización actúa como un amortiguador contra la volatilidad cambiaria. Con una parte significativa del valor agregado en rands, garantiza precios más predecibles. Esto es particularmente ventajoso en un mercado donde los OEM son reacios a celebrar contratos con precios en USD. En conjunto, estos factores están mejorando las perspectivas a mediano plazo del mercado de dirección eléctrica asistida de Sudáfrica, haciéndolo más competitivo en costos en comparación con las alternativas hidráulicas.
Cambio hacia Arquitecturas Eléctricas de 48 V en Nuevos Modelos de Motor de Combustión Interna
Un bus de 48 voltios cuadruplica el margen de potencia en comparación con los sistemas heredados de 12 voltios, lo que permite a los motores de dirección eléctrica asistida entregar hasta 8 Nm de asistencia mientras se reduce el peso del cobre [2]. Los sedanes de tamaño mediano y los crossovers sudafricanos que adoptan configuraciones de híbrido suave cumplen los inminentes límites de emisiones bajo el proyecto de Ley de Cambio Climático sin el gasto total de los trenes de potencia eléctricos de batería. Al mismo tiempo, se introducen sensores magnetorresistivos de mayor resolución para gestionar los ciclos rápidos del actuador requeridos para las funciones de mantenimiento de carril y estacionamiento automatizado. Si bien los módulos de dirección eléctrica asistida de 48 voltios cuestan entre un 18 y un 22% más, los precios escalonados de los proveedores y los incentivos del PI mitigan la presión sobre los márgenes a corto plazo. A medida que los volúmenes maduren, se espera que las economías de escala neutralicen la diferencia de costos, consolidando el papel de la vía de 48 voltios en el sostenimiento del mercado de Dirección Eléctrica Asistida de Sudáfrica.
Normas Obligatorias de ESC y ABS que Elevan la Tasa de Adopción de Dirección Eléctrica Asistida
El Regulador Nacional de Especificaciones Obligatorias exige ESC y ABS en cada nuevo modelo M1 y N1 lanzado después de 2024, convirtiendo la dirección eléctrica asistida de una opción deseable en una obligación legal. La retroalimentación continua del ángulo de dirección inherente a la dirección eléctrica asistida alimenta los controladores de ESC, eliminando la alternativa hidráulica que antes prevalecía en las camionetas de gama de entrada. La regulación convierte instantáneamente un estimado del 15 al 20% de la producción anual de asistencia hidráulica a eléctrica, añadiendo margen de volumen incluso sin un crecimiento subyacente de la demanda. Las importaciones paralelas de vehículos no conformes siguen siendo una laguna, pero las fábricas de OEM en Sudáfrica ahora certifican cada nueva línea de productos con dirección eléctrica asistida. Esta certeza regulatoria sustenta la estabilidad de las previsiones para el mercado de dirección eléctrica asistida de Sudáfrica durante los próximos cuatro años.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Cronograma de Impacto |
|---|---|---|---|
| Las Plantas de Dirección Eléctrica Asistida Enfrentan Escasez de Semiconductores | -0.8% | Nacional, afectando todas las cadenas de suministro de OEM con dependencias globales de proveedores de Nivel 1 | Corto plazo (≤ 2 años) |
| La Baja Adopción de Vehículos Eléctricos Ralentiza las Actualizaciones de Dirección Eléctrica Asistida | -0.6% | Nacional, con adopción marginal de vehículos eléctricos en Gauteng y Cabo Occidental | Largo plazo (≥ 4 años) |
| La Producción de Sensores de Torque se Rezaga a Nivel Doméstico | -0.5% | Nacional, requiriendo importaciones de Asia y Europa | Mediano plazo (2-4 años) |
| Los Precios del Cobre y los Imanes se Escalan | -0.4% | Nacional, impulsado por ciclos globales de materias primas | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Suministro Intermitente de Semiconductores a Plantas de Dirección Eléctrica Asistida de Nivel 1
Los plazos de entrega para microcontroladores automotrices con certificación ASIL-D se mantienen en 16-20 semanas, dejando las líneas de ensamblaje locales vulnerables cuando la demanda de electrónica de consumo se dispara. Un incendio en 2024 en una instalación de Renesas paralizó la planta de Ford en Silverton durante seis semanas, con un costo estimado de 120 millones de ZAR en producción perdida de la Ranger [3]. Dado que Sudáfrica genera un volumen global menor que China o los Estados Unidos, los fabricantes de sistemas de dirección ocupan posiciones bajas en las listas de asignación de fundiciones de chips, lo que los obliga a acumular inventario de reserva que inmoviliza capital de trabajo. Las expansiones de existencias de seguridad mitigan parcialmente las interrupciones, pero inflan los costos de mantenimiento, erosionando la rentabilidad en todo el mercado de dirección eléctrica asistida de Sudáfrica. Las fundiciones están añadiendo líneas de obleas de 300 mm, pero la participación automotriz en la capacidad se mantiene por debajo del 10%, manteniendo el riesgo de asignación elevado hasta 2027.
La Baja Penetración de Vehículos Eléctricos Ralentiza la Mejora de la Combinación de Dirección Eléctrica Asistida de Alto Valor
Los vehículos eléctricos de batería representan actualmente una participación insignificante del total de ventas de vehículos. Esta lenta adopción reduce la demanda de módulos avanzados de dirección eléctrica asistida, que incluyen gestión térmica integrada y una prima de precio significativa. Además, la fiabilidad esporádica de la carga debido a los cortes de energía, junto con los mayores costos de los vehículos derivados de los aranceles de importación sobre las baterías, frena aún más la demanda. Si bien se anticipa que un reembolso fiscal sobre las inversiones en vehículos eléctricos impulsará la adopción, los analistas proyectan que la penetración no alcanzará niveles significativos hasta más adelante. Este retraso pospone la realización de economías de escala para los sistemas de dirección orientados a vehículos eléctricos de batería. En consecuencia, los proveedores se centran predominantemente en la dirección eléctrica asistida de columna de bajo margen, adaptada para modelos de combustión interna. Este gradual cambio de enfoque se espera que impacte negativamente en las perspectivas del mercado de dirección eléctrica asistida de Sudáfrica.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo: El Dominio de la Columna Refleja el Legado de los Motores de Combustión Interna
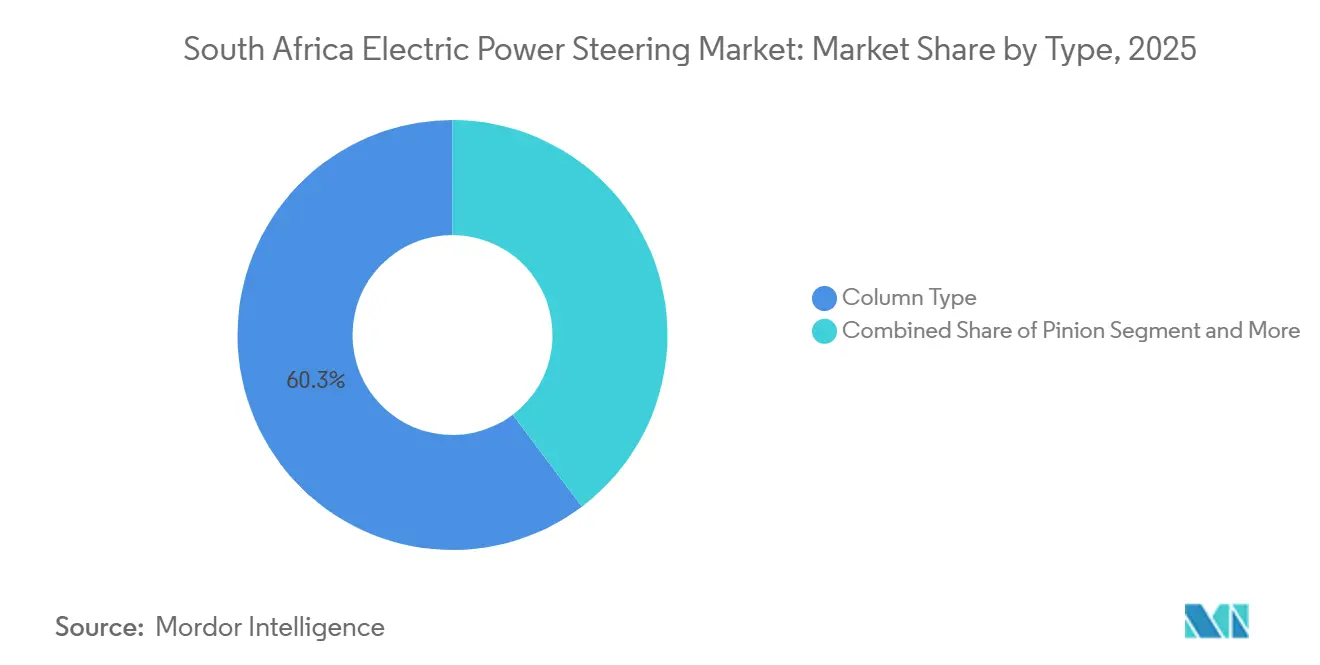
Las configuraciones de columna representaron el 60,28% del mercado de dirección eléctrica asistida de Sudáfrica en 2025, ya que los OEM adaptaron las columnas de dirección existentes al menor costo posible. Se prevé que los sistemas de doble piñón capturen una participación incremental a una CAGR del 9,87% hasta 2031, ya que mantienen la redundancia de seguridad mientras utilizan un único motor sin escobillas, lo que reduce el peso y el número de piezas. Los diseños de montaje en piñón son preferidos en los sedanes premium orientados a la exportación producidos en el Cabo Oriental, donde los estándares europeos de manejo y confort influyen en las elecciones arquitectónicas. Mientras tanto, las plantas de ensamblaje de Gauteng, que se centran en modelos domésticos compactos, optan por sistemas de columna para mejorar la asequibilidad y cumplir con los estándares de homologación del NRCS. Sin embargo, para las camionetas de mayor valor destinadas a Europa, hay un cambio notable hacia configuraciones de piñón y doble piñón, impulsado por estrictos estándares de colisión y de sistemas avanzados de asistencia a la conducción (ADAS). Esta dinámica obliga a los proveedores a gestionar una amplia gama de unidades de mantenimiento de existencias (SKU), lo que, si bien reduce las economías de escala, garantiza una amplia cobertura en varios programas de vehículos en el mercado de dirección eléctrica asistida de Sudáfrica.
Las iniciativas de ingeniería de costos están mejorando el atractivo de la dirección eléctrica asistida de doble piñón de motor único. La lógica es clara: a medida que disminuye el número de piezas unitarias, localizar el bobinado del motor y la programación de la ECU se vuelve significativamente más fácil. Sin embargo, se avecina un desafío: las capacidades de mecanizado de Sudáfrica deben cumplir con las tolerancias requeridas para el juego de los engranajes. Esta precisión exige maquinaria CNC importada y fluidos de utillaje especializados. Hasta que los proveedores locales cierren esta brecha de precisión, las empresas globales de Nivel 1 no tienen más opción que manejar los procesos de mecanizado críticos en el extranjero. Luego transportan estos ensamblajes parcialmente terminados de vuelta a Sudáfrica para la calibración final. Esta estrategia no solo asegura los reembolsos del PI sobre el valor añadido localmente, sino que también se alinea con las demandas de costos y programación de los OEM. Dadas sus ventajas, este enfoque está preparado para dar forma a la estrategia de suministro en el futuro previsible.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe


Por Componente: Los Sensores Lideran el Crecimiento
Las cremalleras y columnas de dirección representaron conjuntamente el 44,83% de la participación del mercado de dirección eléctrica asistida de Sudáfrica en 2025, ya que son elementos estructurales irremplazables. Sin embargo, los módulos de sensores registrarán la CAGR más rápida del 10,24% hasta 2031, impulsados por la adopción de sistemas de 48 voltios y de sistemas avanzados de asistencia a la conducción (ADAS) que exigen una precisión angular inferior a 0,1 grados. Los circuitos integrados magnetorresistivos de Tailandia y Alemania están reemplazando ahora a los componentes de efecto Hall más antiguos en los sedanes de híbrido suave. La mayor resolución de los sensores perfecciona los algoritmos de mantenimiento de carril y estacionamiento automatizado, cruciales para los vehículos destinados a los mercados europeos. Los proveedores están instalando bancos de calibración dentro de las instalaciones del Centro de Desarrollo Industrial de Gauteng, lo que les permite cobrar tarifas por servicios de calibración y así mejorar los márgenes sin depender de las ventas de hardware.
Los conjuntos de motores lidian con el aumento de los costos del cobre y las tierras raras. Sin embargo, están migrando lentamente hacia sensores de temperatura integrados, un movimiento destinado a reducir las reclamaciones de garantía, especialmente en el clima árido de Limpopo. Si bien las placas de ECU mantienen una demanda estable, requieren actualizaciones continuas de microcontroladores para gestionar los transitorios de 48 voltios, vinculando sus costos de materiales al mercado global de semiconductores. Los arneses de cableado y los soportes, aunque crecen con el volumen de producción general, se destacan como candidatos potenciales para la localización debido a sus mínimos requisitos de utillaje de precisión. Este diverso panorama de componentes destaca el valor económico premium derivado de los sensores y la propiedad intelectual del software de control en el sector de dirección eléctrica asistida de Sudáfrica.
Por Tipo de Vehículo: El Segmento Comercial se Acelera
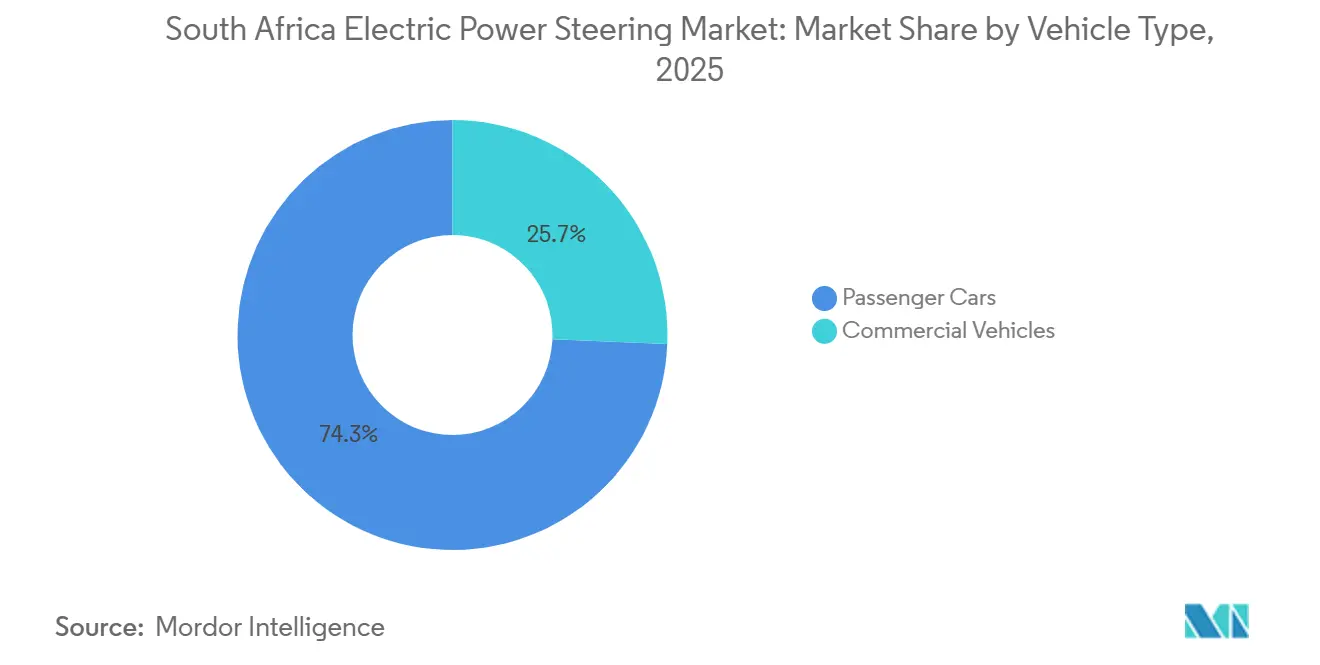
Los automóviles de pasajeros representaron el 74,34% del mercado de dirección eléctrica asistida de Sudáfrica en 2025, lo que refleja altos volúmenes unitarios y nuevos mandatos de ESC en las categorías M1. Los vehículos comerciales, liderados por camionetas y furgonetas logísticas, superarán a los automóviles a una CAGR del 8,78% hasta 2031, ya que los operadores mineros y de comercio electrónico priorizan el tiempo de actividad y planifican flotas piloto de dirección por cable. Las camionetas comerciales ligeras, como la Hilux y la Ranger, pasan de la dirección hidráulica a la eléctrica para cumplir con las normas de seguridad N1, mientras que los camiones medianos siguen siendo esencialmente hidráulicos debido a las mayores demandas de par de asistencia. La dirección eléctrica asistida con características de mantenimiento predictivo alerta a los gestores de flotas sobre las condiciones de desgaste, reduciendo el tiempo de inactividad no programado hasta en un 18% y justificando precios premium en los corredores mineros.
Las empresas emergentes de transporte compartido urbano y entrega en Johannesburgo y Ciudad del Cabo amplían aún más la base de vehículos comerciales ligeros, estimulando la demanda de dirección eléctrica de bajo mantenimiento. El crecimiento de los automóviles de pasajeros, en contraste, se inclina hacia sistemas de columna optimizados en costos en los vehículos de cinco puertas de gama de entrada, limitando el potencial de mejora de los márgenes. Los SUV premium se actualizan a diseños de doble piñón de relación variable, pero los volúmenes absolutos se mantienen modestos. Los proveedores, por tanto, despliegan una estrategia de doble vía: perseguir escala en la arquitectura de columna para automóviles de pasajeros mientras ofrecen soluciones de dirección por cable de alto valor y bajo volumen a los primeros adoptantes de flotas comerciales.
Por Tipo de Propulsión: El Dominio de los Motores de Combustión Interna Persiste
Los vehículos de combustión interna representaron el 79,72% del tamaño del mercado de dirección eléctrica asistida de Sudáfrica en 2025 y, a pesar de una caída gradual, seguirán siendo el pilar de los ingresos hasta 2031. Las unidades eléctricas de batería crecen más rápido a una CAGR del 13,12%. La pequeña base limita el volumen absoluto de sistemas de dirección. Si bien los híbridos mantienen una modesta participación de mercado, se benefician de la misma demanda de sensores de elevación de 48 voltios. Esto resulta en un moderado aumento en sus requisitos de par de asistencia del motor. Los módulos de dirección eléctrica asistida específicos para vehículos eléctricos de batería, equipados con camisas de refrigeración y lógica de frenado regenerativo, alcanzan un precio de venta promedio (ASP) premium. Este premium podría conducir a una expansión de los márgenes una vez que aumente la penetración de los vehículos eléctricos de batería.
Los reembolsos fiscales del gobierno están destinados a incentivar la adopción de vehículos eléctricos. Si la fiabilidad de la red eléctrica mejora, las ventas de vehículos eléctricos de batería podrían superar las expectativas. Los proveedores ya están importando cremalleras de dirección adaptadas para vehículos eléctricos de batería desde instalaciones asiáticas, atendiendo a los primeros adoptantes como el BMW iX3 y el Volvo EX30. Sin embargo, la mayor parte del capital sigue canalizándose hacia el desarrollo de la dirección para motores de combustión interna, alineándose tanto con las demandas de volumen como con los incentivos de localización. En el mercado de dirección eléctrica asistida de Sudáfrica, el desafío radica en equilibrar las inversiones entre los diferentes tipos de propulsión mientras se mantiene la agilidad, un factor clave determinante del posicionamiento competitivo.
Análisis Geográfico
La provincia de Gauteng, reforzada por las fábricas de Ford en Silverton y de Nissan en Rosslyn, y por el papel de Johannesburgo como centro logístico nacional, representa una parte significativa de la demanda de Dirección Eléctrica Asistida (EPS) de Sudáfrica. Estas fábricas, que producen principalmente sedanes compactos y camionetas para el mercado doméstico, dependen en gran medida de los diseños de dirección eléctrica asistida de columna de alto volumen. Sin embargo, con los cortes de energía de Eskom afectando más duramente las líneas de ensamblaje de Gauteng, los proveedores de dirección han recurrido a instalar generadores diésel y baterías de respaldo de iones de litio, una medida que infla sus costos operativos. Tras Gauteng, la provincia del Cabo Oriental contribuye sustancialmente a la demanda, impulsada por las líneas de producción orientadas a la exportación en Kariega de Volkswagen y en East London de Mercedes-Benz. Aquí, el énfasis está en la dirección eléctrica asistida de doble piñón y de piñón, ya que los estándares europeos de colisión para los programas de exportación elevan el contenido promedio de dirección por vehículo.
En KwaZulu-Natal, la instalación de Toyota en Durban se centra en crossovers compactos y en ensayos pioneros de módulos de doble piñón de motor único en el Corolla Cross. El acceso portuario de la provincia agiliza la importación de sensores de torque y motores sin escobillas, reduciendo significativamente los plazos de entrega en comparación con las plantas del interior. Mientras tanto, las provincias mineras del norte, aunque contribuyen mínimamente al volumen de automóviles de pasajeros, crean nichos lucrativos con camiones ligeros de dirección por cable, esenciales para el transporte de mineral y equipos en entornos peligrosos. Los proveedores frecuentemente envían ingenieros de campo desde Pretoria para supervisar los ensayos mineros in situ, incorporando estos servicios en contratos que garantizan un flujo de ingresos constante.
Esta dinámica ha dado lugar a una cadena de suministro en forma de centro y radios: las operaciones de calibración y almacenamiento están concentradas en los parques industriales de Gauteng y el Cabo Oriental, con radios que llegan a talleres acreditados en provincias distantes. Los paquetes de incentivos difieren por provincia: el AIDC de Gauteng ofrece terrenos subsidiados, mientras que la Zona Económica Especial de Coega en el Cabo Oriental ofrece vacaciones fiscales corporativas, lo que lleva a los proveedores a equilibrar las eficiencias del gasto de capital con su proximidad al ensamblaje de los OEM. Este intrincado panorama regional influye en los costos logísticos, los riesgos de plazos de entrega y la dinámica competitiva más amplia del mercado de dirección eléctrica asistida de Sudáfrica.
Panorama Competitivo
A través de acuerdos de suministro plurianuales con gigantes automotrices como Toyota, Volkswagen, Ford y Nissan, cuatro proveedores globales de Nivel 1 —Bosch, JTEKT, ZF y Nexteer— ostentan una participación de mercado dominante. Estos líderes de la industria aprovechan sus ventajas de escala para distribuir los costos de investigación y desarrollo (I+D) del software de mantenimiento predictivo y la electrónica certificada según ISO 26262 entre continentes, lo que les permite ofrecer precios más bajos que los competidores regionales. Sin embargo, el tamaño limitado del mercado en Sudáfrica desalienta a estas empresas de establecer fábricas de nueva construcción de propiedad total. En cambio, optan por laboratorios de calibración, centros de inventario y forjan empresas conjuntas con distribuidores como Imperial Logistics, que proporcionan capacidades esenciales de almacenamiento de última milla y servicio de campo.
Los actores chinos y coreanos, como Zhejiang Shibao y Mando, se centran estratégicamente en los subsegmentos de retrofit y vehículos comerciales, donde la lealtad a la marca está menos arraigada y la sensibilidad al precio es pronunciada. Mientras tanto, los ensambladores locales, incluida la filial de piezas Smiths Manufacturing, están incursionando en asociaciones de subensamblaje para aprovechar los reembolsos del PI, incluso mientras continúan externalizando el mecanizado de engranajes de alta precisión en el extranjero. La frontera tecnológica está en ebullición con avances como las actualizaciones de firmware inalámbricas, la comunicación vehículo a infraestructura y la redundancia de la dirección por cable. Los proveedores con sólidas capacidades de software ahora están obteniendo contratos premium, desplazando el enfoque competitivo de los meros costos de hardware hacia la propuesta de valor más amplia del costo total de propiedad.
Factores como las fluctuaciones en los precios de las materias primas y los riesgos de asignación de semiconductores influyen cada vez más en la resiliencia del balance. Los grupos que están verticalmente integrados y obtienen sus motores y unidades de microcontrolador (MCU) internamente están mejor posicionados para resistir los impactos de las oscilaciones en los precios del cobre y los chips que los calibradores de módulos dependientes de proveedores externos. Si bien el cumplimiento de las normas NRCS e ISO 9001 sigue siendo fundamental, los nuevos referentes de diferenciación residen en la preparación para los sistemas avanzados de asistencia a la conducción (ADAS) y la compatibilidad con los sistemas de 48 voltios. El panorama general sugiere una tendencia hacia la consolidación gradual, con los actores más pequeños de Nivel 2 que o bien se crean nichos en el mercado de posventa o bien enfrentan presiones de salida debido al aumento de los costos.
Líderes de la Industria de Dirección Eléctrica Asistida de Sudáfrica
-
Robert Bosch GmbH
-
JTEKT Corporation
-
ZF Friedrichshafen AG
-
Nexteer Automotive
-
NSK Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Octubre de 2025: Leapmotor International ha debutado en Sudáfrica, presentando el Leapmotor C10 REEV. Este SUV familiar premium, equipado con tecnología avanzada de dirección eléctrica asistida, combina a la perfección las ventajas de la movilidad eléctrica con la practicidad de los viajes de larga distancia, posicionándose entre los automóviles totalmente eléctricos y los híbridos convencionales. La inclusión de la dirección eléctrica asistida destaca la creciente adopción de dichos sistemas en el mercado de dirección eléctrica asistida de Sudáfrica.
- Septiembre de 2025: Eskom, liderada por su División de Distribución, presentó su primera flota de vehículos eléctricos (VE), marcando un avance en el mercado de dirección eléctrica asistida de Sudáfrica. La empresa de servicios públicos introdujo 20 vehículos eléctricos, incluidos vehículos de entrega ligeros y camiones, con planes de añadir 100 más. Desplegados en las Divisiones de Distribución y Generación, estos vehículos apoyan las operaciones y destacan el potencial de la movilidad eléctrica para impulsar la demanda de sistemas de dirección eléctrica asistida en Sudáfrica.


Alcance del Informe del Mercado de Dirección Eléctrica Asistida de Sudáfrica
El informe del mercado de dirección eléctrica asistida de Sudáfrica está segmentado por tipo (tipo de columna, tipo de piñón y tipo de doble piñón), tipo de componente (cremallera/columna de dirección, sensor, motor de dirección y otros tipos de componentes), tipo de vehículo (automóviles de pasajeros y vehículos comerciales) y tipo de propulsión (vehículos de motor de combustión interna, vehículos híbridos y vehículos eléctricos de batería). Las previsiones del mercado se proporcionan en términos de valor (USD).
| Tipo de Columna |
| Tipo de Piñón |
| Tipo de Doble Piñón |
| Cremallera/Columna de Dirección |
| Sensor |
| Motor de Dirección |
| Otros Tipos de Componentes |
| Automóviles de Pasajeros |
| Vehículos Comerciales |
| Vehículos de Motor de Combustión Interna |
| Vehículos Híbridos |
| Vehículos Eléctricos de Batería |
| Por Tipo | Tipo de Columna |
| Tipo de Piñón | |
| Tipo de Doble Piñón | |
| Por Tipo de Componente | Cremallera/Columna de Dirección |
| Sensor | |
| Motor de Dirección | |
| Otros Tipos de Componentes | |
| Por Tipo de Vehículo | Automóviles de Pasajeros |
| Vehículos Comerciales | |
| Por Tipo de Propulsión | Vehículos de Motor de Combustión Interna |
| Vehículos Híbridos | |
| Vehículos Eléctricos de Batería |


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de dirección eléctrica asistida de Sudáfrica en 2031?
Se espera que el mercado alcance 157,53 millones de USD en 2031.
¿Qué tipo de sistema de dirección domina actualmente el ensamblaje de vehículos?
Las configuraciones de tipo columna tienen una participación de mercado del 60,28% debido a la asequibilidad del retrofit.
¿Qué segmento de vehículos crecerá más rápido en dirección eléctrica asistida?
Se prevé que los vehículos comerciales se expandan a una CAGR del 8,78% entre 2026 y 2031.
¿Cómo afectan los incentivos de localización a los proveedores?
Los reembolsos del Incentivo de Producción de hasta el 62,5% fomentan el subensamblaje local, reduciendo los costos de entrega y acortando las cadenas de suministro.


 Sus datos están seguros y nunca se venden ni se comparten.

