
Tamaño y Cuota del Mercado de Pequeños Electrodomésticos de Cocina
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 65.46 Mil millones de dólares |
| Tamaño del Mercado (2031) | 84.63 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.27 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Pequeños Electrodomésticos de Cocina por Mordor Intelligence
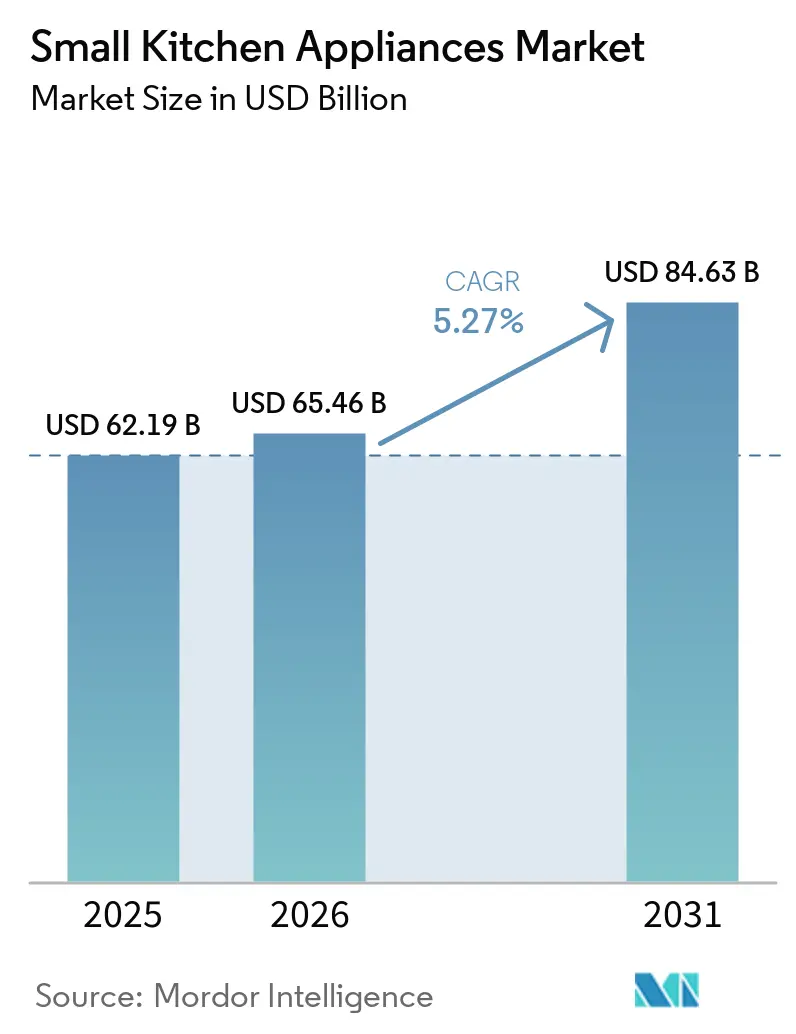
Se espera que el tamaño del mercado de pequeños electrodomésticos de cocina crezca de 62,19 mil millones de USD en 2025 a 65,46 mil millones de USD en 2026, y se prevé que alcance los 84,63 mil millones de USD para 2031, con un CAGR del 5,27% durante el período 2026-2031. El crecimiento está directamente vinculado a la rápida urbanización, la creciente demanda de soluciones de cocina convenientes y la continua integración de tecnologías para el hogar conectado. Los consumidores esperan ahora electrodomésticos que ahorren tiempo, se adapten a espacios de encimera reducidos y se conecten sin problemas a aplicaciones móviles. Los fabricantes responden incorporando múltiples modos de cocción —freidora de aire, horno por convección, cocción a presión y calor por inducción— en una sola unidad compacta. Los desafíos del lado de la oferta, como los aranceles y las fluctuaciones en los precios de las materias primas, elevan los costos de producción, pero al mismo tiempo fomentan la innovación en diseño que reduce la intensidad de materiales. La actividad competitiva se centra en funciones impulsadas por inteligencia artificial, mejoras en eficiencia energética y acabados premium que transforman dispositivos antes utilitarios en declaraciones de estilo de vida.
Conclusiones Clave del Informe
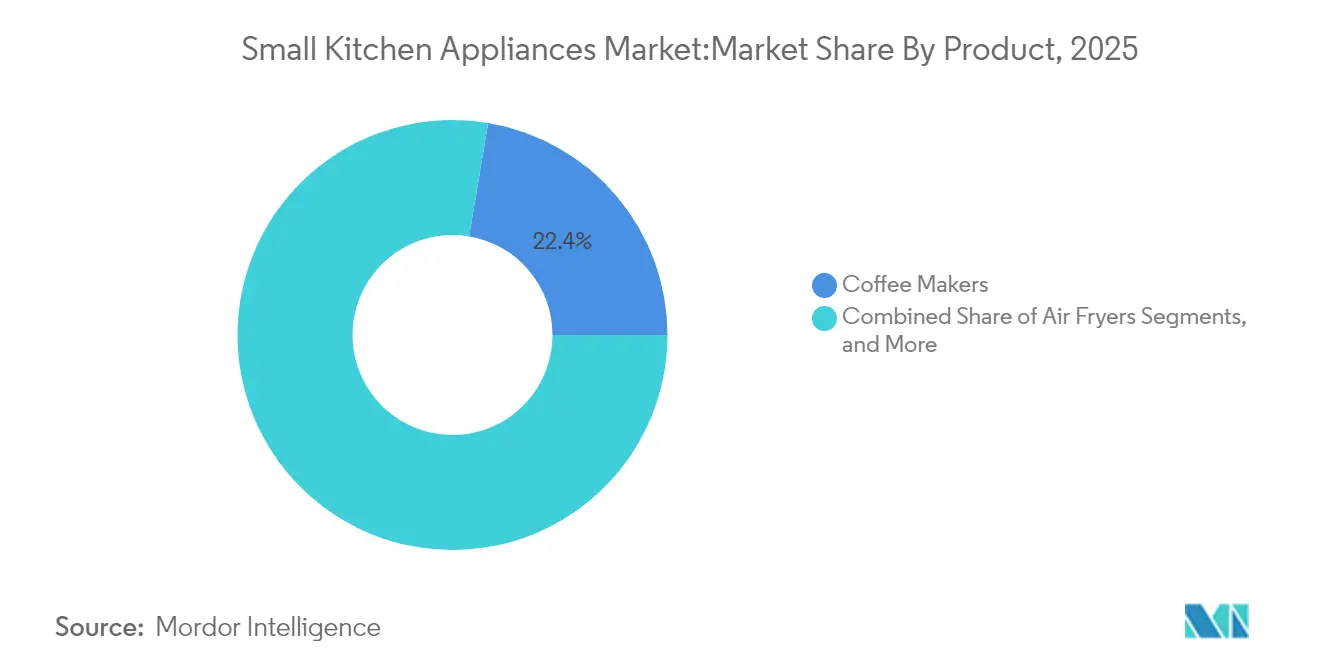
- Por categoría de producto, las cafeteras lideraron con una participación de ingresos del 22,35% en 2025; se prevé que las freidoras de aire se expandan a un CAGR del 4,96% hasta 2031.
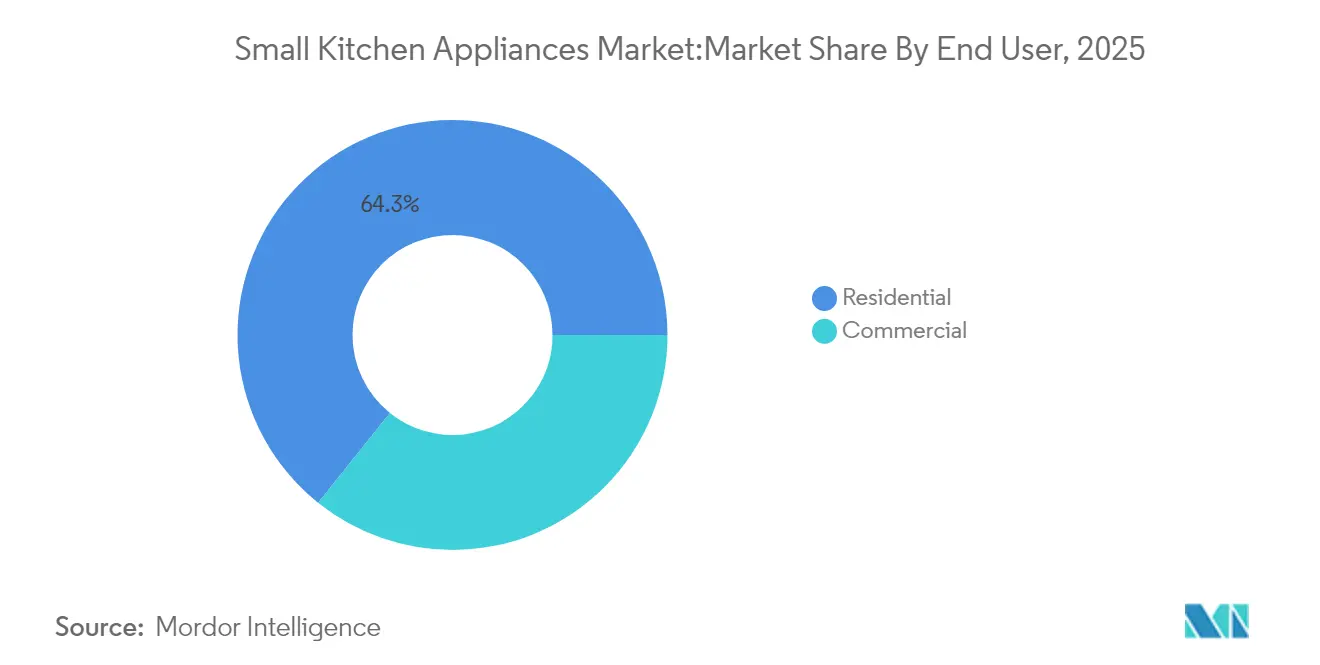
- Por usuario final, el segmento residencial mantuvo el 64,25% de la participación del mercado de pequeños electrodomésticos de cocina en 2025 y avanza a un CAGR del 5,61% hasta 2031.
- Por canal de distribución, el comercio minorista B2C capturó el 73,10% de la participación del tamaño del mercado de pequeños electrodomésticos de cocina en 2025, mientras que el comercio minorista en línea crece a un CAGR del 6,01% hasta 2031.
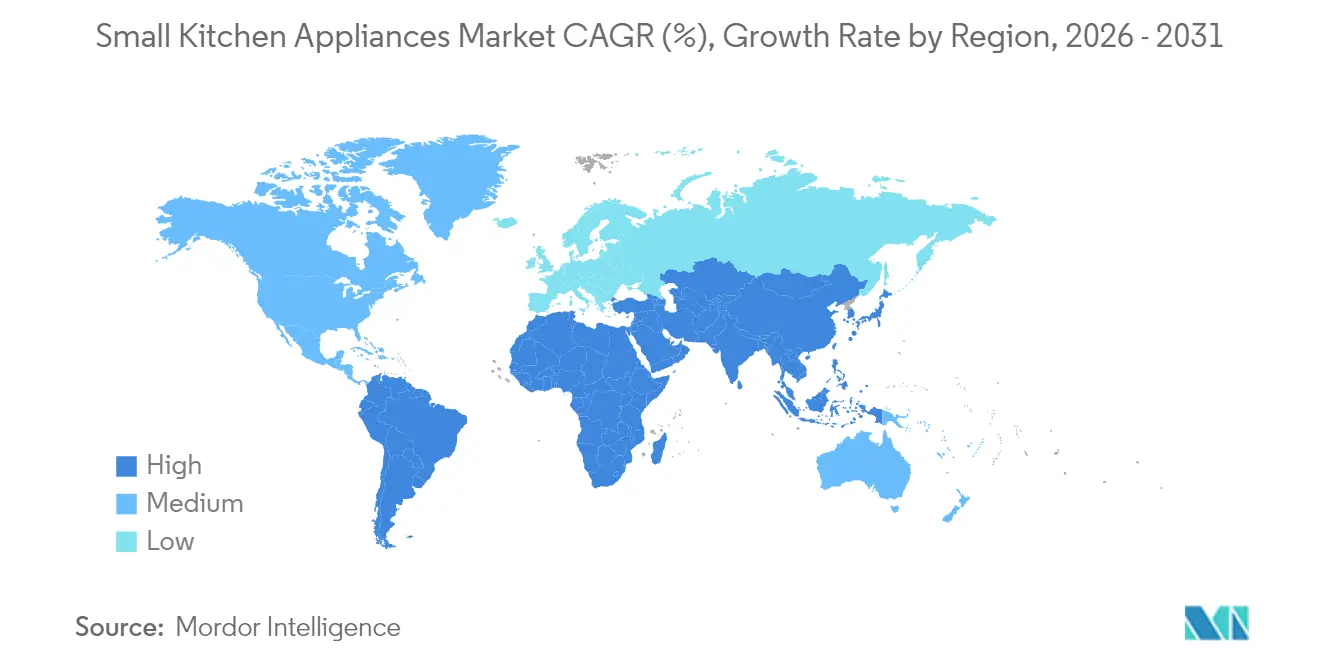
- Por geografía, América del Norte lideró con el 32,55% de participación en el mercado de pequeños electrodomésticos de cocina en 2025; se proyecta que Asia-Pacífico registre el CAGR más rápido del 6,15% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de la CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Creciente vida urbana y restricciones de espacio | +1.2% | Global, concentrado en las megaciudades de Asia-Pacífico | Mediano plazo (2-4 años) |
| Creciente demanda de electrodomésticos convenientes y que ahorran tiempo | +0.9% | América del Norte y la UE como principales, expandiéndose a Asia-Pacífico | Corto plazo (≤ 2 años) |
| Aumento del ingreso disponible en economías emergentes | +0.8% | Núcleo en Asia-Pacífico, con expansión hacia MEA | Largo plazo (≥ 4 años) |
| Rápida expansión del comercio electrónico que impulsa la accesibilidad a los productos | +0.7% | Global, acelerado en el Sudeste Asiático | Corto plazo (≤ 2 años) |
| Integración de tecnología IH compacta y de presión en multicocinas | +0.5% | América del Norte y la UE, emergente en Asia-Pacífico | Mediano plazo (2-4 años) |
| Compresores inversores de micro formato que habilitan la refrigeración de encimera | +0.3% | Global, adopción temprana en centros urbanos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Vida Urbana y Restricciones de Espacio
La densidad urbana impulsa a los diseñadores hacia dispositivos más pequeños y multifuncionales que añaden una huella mínima pero ofrecen resultados de nivel restaurante. Los lavavajillas compactos inteligentes, las estaciones de espresso apilables y los hornos montados en pared ejemplifican cómo el mercado de pequeños electrodomésticos de cocina resuelve la escasez de espacio. La demanda se concentra en las megaciudades de Asia-Pacífico donde la oferta de vivienda va a la zaga del crecimiento poblacional, creando oportunidades duraderas para los fabricantes que dominan la modularidad. La diferenciación de marca depende cada vez más de mangos plegables, ventilación oculta e integración con los armarios que convierte las salas de estar en cocinas emergentes. Los proveedores capaces de certificar el rendimiento sin ampliar los factores de forma ganan la lealtad de los inquilinos y propietarios de condominios preocupados por cada centímetro cuadrado.
Creciente Demanda de Electrodomésticos Convenientes y que Ahorran Tiempo
Los consumidores en el mercado global de electrodomésticos de cocina equiparan cada vez más la comodidad con la automatización, lo que motiva a las marcas a incorporar IA que ajusta la temperatura, monitorea el punto de cocción y propone recetas. La plataforma HomeCHEF de Panasonic demuestra cómo los comandos de voz y las recetas en la nube transforman un horno en un planificador de comidas. El salto del 89% en ventas de dispositivos de preparación de alimentos de SharkNinja subraya la disposición a pagar por la velocidad y la facilidad cognitiva [1]. Los hogares con doble ingreso consideran ahora los electrodomésticos de encimera como herramientas de productividad cotidiana, no como lujos para las festividades. A medida que los módulos de IA se convierten en estándar, la comodidad pasa de ser un extra premium a una expectativa básica, dejando atrás a los rezagados.
Aumento del Ingreso Disponible en Economías Emergentes
Los salarios más altos en India, Indonesia y Vietnam permiten a los hogares cambiar las arroceras de gama de entrada por multicocinas con funciones avanzadas y marcas premium. Este aumento de ingresos impulsa un ciclo de "primera actualización" que beneficia a las empresas de nivel medio que combinan diseño global con precios locales. Los consumidores tratan la elección de electrodomésticos como una señal de estatus, acelerando la premiumización dentro del mercado de pequeños electrodomésticos de cocina. Los mensajes de marca destacan los acabados de acero inoxidable, la conectividad con aplicaciones y los modos de cocción nutritiva que se alinean con estilos de vida aspiracionales. La clase media en ascenso, por tanto, extiende el crecimiento mucho más allá de los ciclos de reemplazo que dominan las regiones maduras.
Integración de Tecnología IH Compacta y de Presión en Multicocinas
Las bobinas de inducción combinadas con cámaras de presión selladas reducen los tiempos de cocción en un 70% y el consumo de energía en un 40%, convirtiendo un electrodoméstico en una vaporera de uso diario, sartén de saltear y olla de cocción lenta [2]. La Lacra Cooker Pro de Groupe SEB remueve automáticamente, liberando a los usuarios de las tareas manuales. La combinación de tecnologías permite al mercado de pequeños electrodomésticos de cocina satisfacer simultáneamente los objetivos de salud y los mandatos regulatorios de eficiencia. Para las familias en apartamentos tipo estudio, una sola multicocina reemplaza cinco dispositivos, alineándose tanto con el ahorro de costos como de espacio. Esta vía de actualización mantiene los precios de venta promedio resistentes ante la volatilidad de las materias primas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de la CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Alto costo inicial de los electrodomésticos inteligentes premium | -0.8% | Global, pronunciado en mercados sensibles al precio | Corto plazo (≤ 2 años) |
| Volatilidad en los precios de las materias primas | -0.6% | Global, los centros de fabricación son los más afectados | Mediano plazo (2-4 años) |
| Normativas de seguridad contra incendios que limitan el vataje en edificios de viviendas múltiples | -0.4% | Zonas regulatorias de América del Norte y la UE | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo Inicial de los Electrodomésticos Inteligentes Premium
Los módulos de IA, los múltiples sensores y la conectividad segura añaden entre un 30% y un 50% a los precios base, lo que ralentiza la adopción entre los hogares enfocados en el valor. En las regiones en desarrollo, los compradores prefieren las funciones esenciales frente a los análisis en la nube, creando una bifurcación del mercado entre el segmento de lujo y el masivo. Las marcas intentan suavizar el impacto con planes de financiamiento y líneas inteligentes de gama de entrada, aunque el shock de precio sigue siendo una barrera. Los competidores que introducen conectividad básica con márgenes más bajos presionan los segmentos premium de los titulares. El mercado de pequeños electrodomésticos de cocina, por tanto, equilibra la innovación con la asequibilidad o arriesga frenar el crecimiento en volumen.
Volatilidad en los Precios de las Materias Primas
El acero oscilando entre 800 y 1.000 USD por tonelada y el aluminio rondando entre 2.500 y 3.000 USD complican los costos. Un arancel del 50% sobre el acero importado incrementó los precios de los electrodomésticos entre un 19,4% y un 31% durante 2024 [3]. El cobre por encima de 10.000 USD por tonelada métrica elevó los costos de circuitos y bobinas hasta en un 4,2%. Los fabricantes se protegen mediante la diversificación de proveedores y ajustes de diseño que reducen el contenido metálico, aunque la presión sobre los márgenes persiste. La volatilidad persistente puede impulsar una mayor consolidación a medida que las ventajas de escala compensan el riesgo de adquisición dentro del mercado de pequeños electrodomésticos de cocina.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Producto:
Las Freidoras de Aire Centradas en la Salud Reconfiguran la DemandaLas freidoras de aire lideran el crecimiento en unidades con un CAGR del 4,96% hasta 2031, ya que los consumidores buscan una reducción de aceite de hasta el 90% sin pérdida de sabor, hindustantimes.com. Su auge impulsa a los fabricantes de alimentos congelados a etiquetar los envases con instrucciones para freidora de aire, como lo demuestra un aumento del 90% en las SKU durante 2024, conagrabrands.com. Las cafeteras aún mantienen la mayor participación del 22,35%, sustentando un comportamiento estable de compra repetida anclado en los rituales matutinos. El tamaño del mercado de pequeños electrodomésticos de cocina para cafeteras sigue siendo resiliente, incluso mientras la participación se estabiliza debido al impulso de las freidoras de aire. Los nichos emergentes, como las panificadoras automáticas y los palos de sous vide, ganan terreno a medida que las redes sociales destacan la cocina especializada. Las ollas eléctricas multifuncionales combinan cocción a presión, inducción y agitación robótica para atraer a compradores que buscan actualizar sus equipos y despejar la encimera. Las categorías habituales como tostadoras y hervidoras registran una demanda de reemplazo constante, pero ahora incorporan conectividad y actualizaciones de estilo para mantener su relevancia. En general, la competencia de productos se orienta hacia la versatilidad y la alineación con el bienestar. Los hornos compactos con modos de convección, vapor y freidora de aire en un solo chasis ilustran cómo el mercado de pequeños electrodomésticos de cocina presiona a los proveedores para consolidar funciones.
Las parrillas, licuadoras y exprimidores aprovechan la tendencia del bienestar, especialmente en las ciudades de Asia-Pacífico donde la cultura de los batidos se acelera. La refrigeración de encimera, habilitada por la tecnología de inversor, da origen a una nueva subcategoría que aborda el almacenamiento de bebidas en microapartamentos. El empaquetado de productos, como los paquetes de vaso para licuadora y los accesorios de rejilla para freidora, contribuye a mantener los márgenes. La fabricación en pequeños lotes y las variantes de color satisfacen a los consumidores que ven los electrodomésticos como elementos decorativos visibles.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe


Por Usuario Final:
La Preferencia Residencial Señala un Cambio de Estilo de VidaEl segmento residencial controló el 64,25% del mercado de pequeños electrodomésticos de cocina en 2025 y registra el CAGR más rápido del 5,61% a medida que la cocina en el hogar se transforma en entretenimiento y autoexpresión, pressroom.geappliances.com. El trabajo remoto eleva la frecuencia de preparación de comidas, impulsando la demanda de motores silenciosos, temporizadores basados en aplicaciones y superficies seguras al tacto. Las plataformas sociales generan picos de compra cada vez que aparecen recetas virales, lo que lleva a las marcas a lanzar colores de edición limitada para aprovechar los ciclos de tendencias. Las cocinas comerciales, aunque con una participación menor, implementan robótica para compensar la escasez de mano de obra, lo que ilustra una posible convergencia a largo plazo entre las especificaciones residenciales y profesionales. Los restaurantes de servicio rápido instalan estaciones de fritura impulsadas por IA para el control de porciones y la consistencia, anticipando tecnologías que luego se difunden hacia los electrodomésticos del hogar. Dentro de los hogares, la premiumización predomina a medida que los consumidores destinan ingresos discrecionales hacia acabados en acero inoxidable, manijas personalizables y servicios de recetas por suscripción.
Los valores promedio de los pedidos aumentan cuando los compradores combinan procesadores de alimentos, licuadoras y refrigeradores para bebidas en un solo carrito. En los apartamentos, los residentes prefieren sistemas modulares que apilan un horno microondas y un lavavajillas en una columna para optimizar el espacio. En el ámbito comercial, las cadenas de restaurantes negocian contratos por volumen que estabilizan las cadenas de suministro de los proveedores, aunque las presiones de costos persisten debido a la volatilidad de los metales. Estas necesidades diferenciadas impulsan el marketing segmentado, pero fomentan la I+D compartida en materia de estándares de durabilidad e higiene.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Canal de Distribución:
El Crecimiento en Línea Redefine el Manual del Comercio MinoristaLos establecimientos B2C todavía generaron el 73,10% de los ingresos de 2025, pero las tiendas en línea se expanden a una CAGR del 6,01%, reconfigurando los recorridos de compra. La confianza del consumidor en el flete, la instalación y las devoluciones ahora iguala las experiencias en tienda, incluso para las cocinas de inducción de mayor peso. El tamaño del mercado de pequeños electrodomésticos de cocina dentro de las plataformas puramente en línea se amplía a medida que los influenciadores demuestran los resultados de los productos en tiempo real, retailtoday.com. La venta en transmisión en vivo en aplicaciones del Sudeste Asiático acelera aún más la adopción, permitiendo a los espectadores comprar durante las demostraciones de cocina. Las tiendas físicas multimarca responden con zonas de experiencia donde los visitantes pueden probar la humedad del horno de vapor o comparar los niveles de decibelios de las licuadoras.
Las boutiques exclusivas de marca ofrecen registro de garantía, clases de recetas y reparaciones en el mismo día para fidelizar más allá del precio. Mientras tanto, los fabricantes adoptan micrositios de venta directa al consumidor para recopilar datos de usuarios, entregar actualizaciones de firmware y realizar ventas cruzadas de accesorios. La carrera de omnicanalidad exige una orquestación rigurosa del inventario para que las promesas de ventas flash en línea se alineen con la realidad del almacén. En el futuro previsible, dominará un enfoque híbrido que vincule los códigos QR en las estanterías de las tiendas con tutoriales en vídeo en línea.
Análisis Geográfico
Mercado de Pequeños Electrodomésticos de Cocina en América del Norte
América del Norte concentró el 32,55% de los ingresos de 2025, impulsada por ciclos de reemplazo frecuentes y una adopción temprana del hogar inteligente, packagingdigest.com. Los hogares estadounidenses incrementaron la tenencia de freidoras de aire con tal rapidez que la categoría se convirtió en el cuarto electrodoméstico de cocina más común. Las normas energéticas actualizadas de Canadá obligan a los fabricantes a certificar productos por encima del Nivel II, favoreciendo los motores de inversión que reducen drásticamente el consumo en modo de espera canadagazette.gc.ca. México se beneficia de su proximidad a las cadenas minoristas estadounidenses, lo que fomenta el ensamblaje en nearshoring para mitigar el riesgo arancelario y agilizar la entrega. A pesar de la madurez del mercado, el potencial de venta adicional persiste a través de placas de cocción habilitadas por voz y dispensadores de vino de encimera.
Mercado de Pequeños Electrodomésticos de Cocina en Asia-Pacífico
Asia-Pacífico registra la CAGR más rápida del 6,15% hasta 2031, impulsada por la urbanización, el aumento de los ingresos y el comercio electrónico. China exportó 4,48 mil millones de electrodomésticos del hogar en 2024, un incremento del 20,8%, lo que subraya la escala de la región y el apetito del mercado interno. India, con una expansión proyectada de bienes de consumo duraderos este año, impulsa la demanda del mercado de pequeños electrodomésticos de cocina premium para freidoras de aire y ollas multicooker ibef.org. El auge de los supermercados en el Sudeste Asiático y las mejoras logísticas abren la entrega de última milla a zonas periurbanas anteriormente desatendidas. Las marcas locales experimentan con híbridos de arrocera y freidora de aire adaptados a las dietas básicas, reforzando la personalización regional como palanca de crecimiento.
Mercado de Pequeños Electrodomésticos de Cocina en EMEA y América del Sur
Europa registra un crecimiento estable impulsado por las normas de ecodiseño que orientan a los compradores hacia etiquetas de eficiencia de clase A y envases reciclables. Alemania y Francia prefieren las funciones de inducción y vapor, alineadas con la cocina baja en grasas, mientras que el patrimonio de diseño de Italia impulsa la demanda de acabados de colores y asas retro. América del Sur avanza de manera constante, aunque enfrenta fluctuaciones cambiarias que inciden en la asequibilidad. La región de Oriente Medio y África registra una demanda creciente en centros metropolitanos como Dubái y Lagos, pero la fragmentación regulatoria exige estrategias de certificación específicas por país. A medida que la conectividad se expande, las leyes de localización de datos podrían condicionar los servicios en la nube que impulsan los hornos inteligentes, añadiendo complejidad a los despliegues multinacionales.

Panorama Competitivo
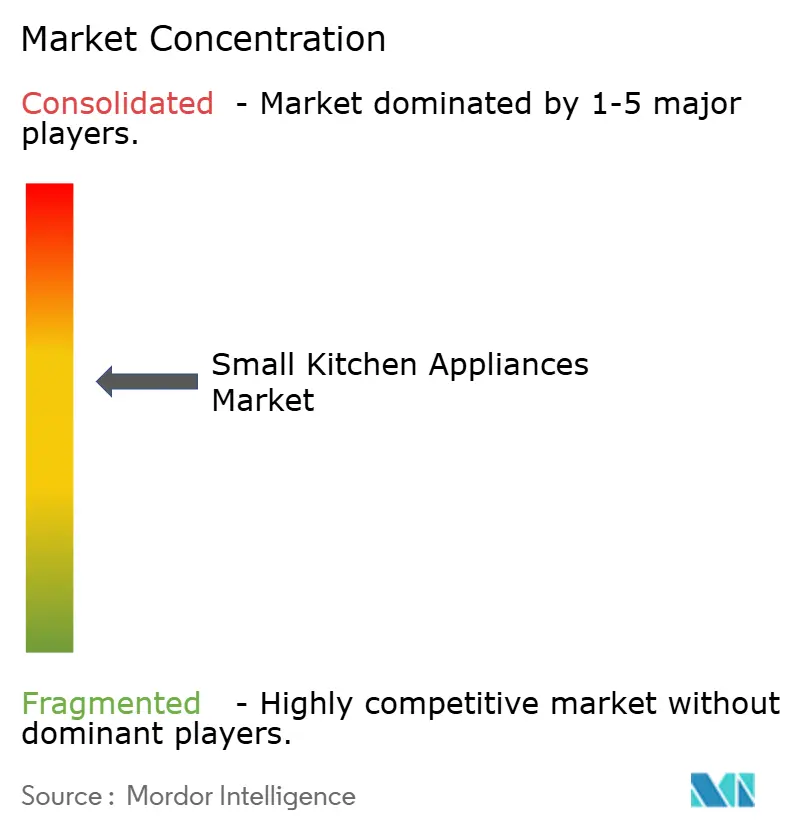
El mercado de pequeños electrodomésticos de cocina sigue siendo moderadamente concentrado, con Whirlpool, Haier Inc. (incl. GE Appliances) y LG Electronics entre los líderes. GE Appliances obtuvo el título de "Empresa de Electrodomésticos Inteligentes del Año" por integrar IA generativa en sus cocinas conectadas. La reestructuración de cartera de Whirlpool con Arçelik dio lugar a Beko Europe, agudizando el enfoque estratégico en los grupos de beneficios. La adquisición por parte de Midea de la empresa matriz de Küppersbusch amplía su segmento premium europeo.
Los nuevos competidores emergentes como Posha obtienen financiamiento de capital de riesgo para brazos de cocina robóticos que prometen un salteado consistente en el hogar. Los recién llegados de venta directa al consumidor aprovechan las redes sociales para evitar las tarifas minoristas, ofreciendo kits de comidas por suscripción que se integran con freidoras de aire propias. Los titulares contrarrestan mediante centros de innovación internos como FirstBuild de GE, que co-crea productos de nicho como una estación de fermentación de masa madre con King Arthur Baking.
Los temas estratégicos se centran en la fusión de software y hardware, la ingeniería de ahorro energético y la miniaturización del factor de forma. La consolidación continúa a medida que la escala se vuelve crítica para amortizar la I+D y la volatilidad de las materias primas. Aun así, siguen existiendo oportunidades en espacios sin explorar en la refrigeración de encimera centrada en la salud, la fermentación de encimera y las placas de inducción seguras para niños. La ventaja competitiva seguirá a las empresas que combinen hardware rico en sensores con nubes de recetas, convirtiendo las ventas transaccionales en ingresos por servicios recurrentes.
Líderes de la Industria de Pequeños Electrodomésticos de Cocina
-
Whirlpool Corporation
-
Haier Inc. (incl. GE Appliances)
-
AB Electrolux
-
LG Electronics
-
BSH Hausgeräte GmbH
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Pequeños Electrodomésticos de Cocina
- AB Electrolux
- BSH Hausgeräte GmbH
- De’Longhi S.p.A.
- Dongbu Daewoo Electronics
- Fotile
- Galanz
- Groupe SEB
- Haier Inc.
- Instant Brands
- Joyoung
- Keurig Dr Pepper
- LG Electronics
- Midea Group
- Miele & Cie. KG
- Ninja
- Panasonic Corporation
- Robam
- Samsung Electronics
- Supor
- Whirlpool Corporation
Lea el análisis de las empresas de pequeños electrodomésticos de cocina

Recent Industry Developments in Mercado de Pequeños Electrodomésticos de Cocina
- Junio de 2025: GE Appliances completó una expansión de 180 millones de USD en su planta de Georgia, añadiendo 600 empleos y robótica avanzada para aumentar la capacidad de producción de cocinas.
- Abril de 2025: Midea adquirió la empresa matriz de Küppersbusch, profundizando su presencia en el segmento premium europeo.
- Marzo de 2025: FirstBuild de GE Appliances y King Arthur Baking lanzaron el Sourdough Sidekick para el cuidado automatizado del fermento de masa madre.
- Abril de 2024: Whirlpool y Arçelik formaron Beko Europe B.V., combinando 5.500 millones de EUR en ingresos mientras retenían los pequeños electrodomésticos KitchenAid.


Mercado de Pequeños Electrodomésticos de Cocina Alcance del informe y metodología de investigación
Definiciones del Mercado y Cobertura Principal
Nuestro estudio define el mercado de pequeños electrodomésticos de cocina como todos los dispositivos de encimera con enchufe utilizados para la preparación, calentamiento, cocción o servicio de alimentos y bebidas, incluidas cafeteras, freidoras de aire, procesadores de alimentos, exprimidores, parrillas, ollas eléctricas, hervidoras, tostadoras y hornos compactos. Los dispositivos vendidos de forma individual o en paquetes a través de canales minoristas, B2B y en línea en cocinas residenciales y de uso comercial ligero se contabilizan en términos de valor.
Exclusión del alcance: los electrodomésticos "principales" empotrados, como cocinas, lavavajillas, refrigeradores y campanas extractoras, quedan fuera de este análisis.
Descripción General de la Segmentación
- Por Producto
- Procesadores de Alimentos
- Extractores de Jugo y Licuadoras
- Parrillas y Asadores
- Freidoras de Aire
- Cafeteras
- Cocinas Eléctricas
- Tostadoras
- Hervid ores Eléctricos
- Hornos de Encimera
- Otros Pequeños Electrodomésticos de Cocina (máquinas de pan, gofrer as, cocedores de huevos, etc.)
- Por Usuario Final
- Residencial
- Comercial
- Por Canal de Distribución
- B2C / Minorista
- Tiendas Multimarca
- Puntos de Venta de Marca Exclusiva
- Comercio Minorista en Línea
- Otros Canales de Distribución
- B2B (directamente de los fabricantes)
- B2C / Minorista
- Por Geografía
- América del Norte
- Canadá
- Estados Unidos
- México
- América del Sur
- Brasil
- Perú
- Chile
- Argentina
- Resto de América del Sur
- Europa
- Reino Unido
- Alemania
- Francia
- España
- Italia
- BENELUX
- NÓRDICOS
- Resto de Europa
- Asia-Pacífico
- India
- China
- Japón
- Australia
- Corea del Sur
- Sudeste Asiático
- Resto de Asia-Pacífico
- Oriente Medio y África
- Emiratos Árabes Unidos
- Arabia Saudita
- Turquía
- Sudáfrica
- Nigeria
- Resto de Oriente Medio y África
- América del Norte
Metodología de Investigación Detallada y Validación de Datos
Investigación Primaria
Los analistas de Mordor Intelligence entrevistaron a gerentes de producto de electrodomésticos, distribuidores regionales y grandes comerciantes de comercio electrónico en América del Norte, Europa y Asia-Pacífico. Estas conversaciones validaron los cambios en la combinación de canales, los precios de venta promedio y los segmentos de demanda emergentes que solo eran parcialmente evidentes en los documentos.
Investigación Documental
Comenzamos con datos comerciales públicos de UN Comtrade, Eurostat y la Comisión de Comercio Internacional de los Estados Unidos, que nos ayudaron a rastrear los valores de los envíos transfronterizos. Las tasas de penetración de electrodomésticos en los hogares provienen de la Asociación Internacional de Artículos para el Hogar y AHAM, mientras que las series de precios al consumidor e ingresos fueron obtenidas del Banco Mundial y la OCDE. Los archivos de empresas, las presentaciones de inversores de minoristas y las noticias archivadas en Dow Jones Factiva completaron los puntos de referencia a nivel de marca. Las estimaciones de gasto propietarias sobre los principales fabricantes de equipos originales de D&B Hoovers proporcionaron verificaciones financieras adicionales. Esta lista es ilustrativa; muchas otras referencias informaron nuestra investigación documental.
Dimensionamiento del Mercado y Previsión
Construimos un modelo descendente que reconstruye la demanda global a partir de datos de producción y comercio, y luego la alinea con la formación de hogares, el ingreso disponible per cápita, la participación del comercio electrónico en las ventas de electrodomésticos, la adopción de etiquetas de eficiencia energética y los ciclos de reemplazo promedio. Pruebas ascendentes selectivas —consolidaciones de proveedores y estimaciones de precio de venta promedio por unidad muestreadas— ayudaron a ajustar los totales. Una previsión basada en ARIMA, alimentada por las cinco variables anteriores, genera las perspectivas para 2025-2030; las elecciones de coeficientes fueron verificadas con nuestros encuestados primarios. Las brechas en la cobertura ascendente se cubrieron utilizando proxies de precios regionales ajustados por factores de paridad de poder adquisitivo.
Ciclo de Validación de Datos y Actualización
Los resultados se someten a verificaciones de varianza frente a las tendencias históricas de gasto, y los indicadores de valores atípicos desencadenan nuevos contactos. Un revisor senior da su aprobación antes de la publicación. Los informes se actualizan anualmente, y nuestro equipo emite actualizaciones intermedias cuando surgen eventos materiales.
Por Qué la Línea de Base de Pequeños Electrodomésticos de Cocina de Mordor Intelligence Merece Confianza
Las cifras publicadas suelen divergir porque las empresas eligen diferentes cestas de productos, bases de precios y frecuencias de actualización. Según Mordor Intelligence, la coherencia comienza con un alcance claro que agrupa todos los dispositivos de encimera que los consumidores realmente compran, los valora en dólares reales de 2024 y revisa los supuestos cada año.
Los principales factores de brecha frente a otros editores incluyen que los competidores limitan la cobertura a SKU seleccionadas, utilizan precios de lista en lugar de precios de transacción, o actualizan modelos prepandemia sin nuevas entradas de canales.
Comparación de referencia
| Tamaño del Mercado | Fuente anonimizada | Principal factor de brecha |
|---|---|---|
| 62,19 mil millones de USD (2025) | Mordor Intelligence | - |
| 29,09 mil millones de USD (2024) | Consultora Global A | Omite hornos de encimera y marcas de larga cola de Asia; se basa en precios de lista |
| 19,54 mil millones de USD (2025) | Revista Sectorial B | Contabiliza solo las ventas minoristas, excluye la demanda B2B y las marcas emergentes que priorizan el canal en línea |
En resumen, nuestra rigurosa selección de variables, la actualización anual y los pasos de doble validación ofrecen a los responsables de la toma de decisiones una línea de base equilibrada y reproducible que pueden incorporar con confianza en sus modelos estratégicos.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de pequeños electrodomésticos de cocina?
El mercado se sitúa en 65.460 millones de USD en 2026 y se proyecta que alcance los 84.630 millones de USD en 2031 con una CAGR del 5,27%.
¿Qué categoría de producto está creciendo más rápido?
Las freidoras de aire lideran el crecimiento con un CAGR del 4,96% hasta 2031 debido a la demanda de una cocción más saludable sin aceite.
¿Qué región experimentará el mayor crecimiento?
Se prevé que Asia-Pacífico registre una CAGR del 6,15%, impulsada por la urbanización, el aumento de los ingresos y la expansión del comercio electrónico.
¿Cómo están influyendo los canales en línea en las ventas?
El comercio minorista en línea crece a una CAGR del 6,01%, permitiendo a las marcas de nicho llegar a audiencias más amplias y permitiendo a los consumidores comparar fácilmente características y precios.
¿Cuáles son los principales desafíos que enfrentan los fabricantes?
Los principales desafíos incluyen los altos costos iniciales de las funciones inteligentes, la volatilidad de los precios de las materias primas y los límites de vataje impuestos por las normativas de seguridad contra incendios.
¿Quiénes son las empresas líderes en el mercado?
Whirlpool, Haier Inc., Electrolux, LG Electronics y varios actores emergentes de venta directa al consumidor dominan a través de la innovación, las adquisiciones y la integración de IA.


 Sus datos están seguros y nunca se venden ni se comparten.
