
Tamaño y Participación del Mercado de Alquiler de Automóviles en Singapur
Visión General del Mercado
| Período de Estudio | 2020 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
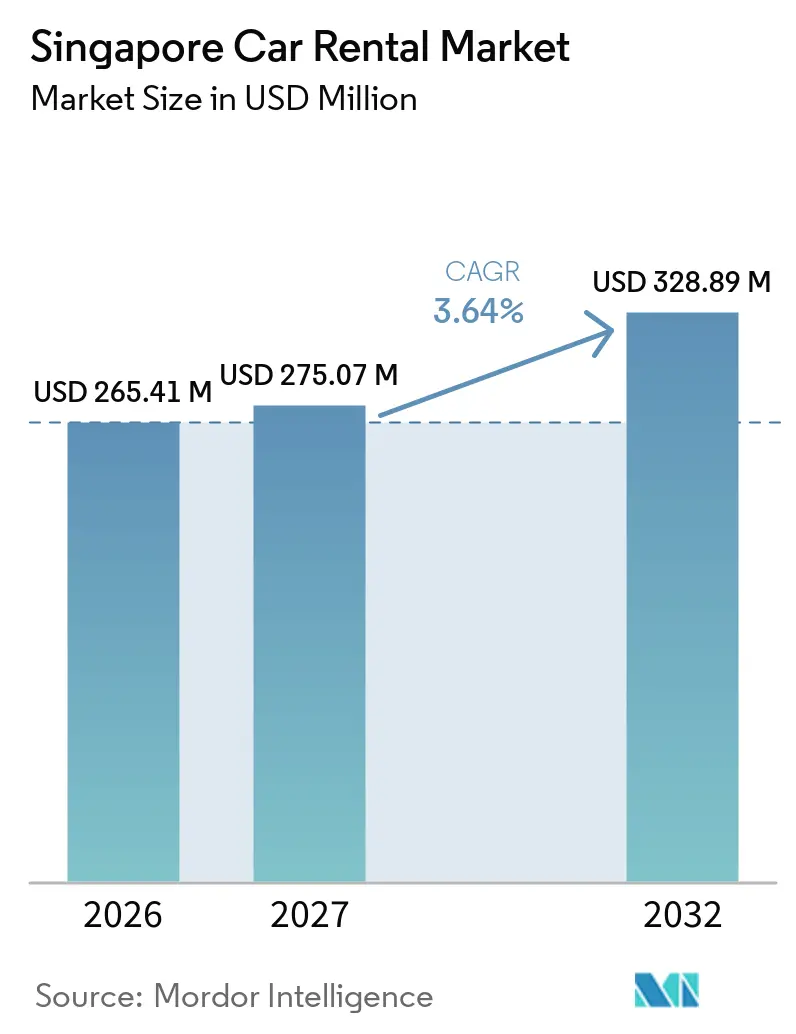
| Tamaño del mercado en el año base (2026) | 265.41 Millones de dólares |
| Tamaño del Mercado (2027) | 275.07 Millones de dólares |
| Tamaño del Mercado (2032) | 328.89 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 3.64 % |
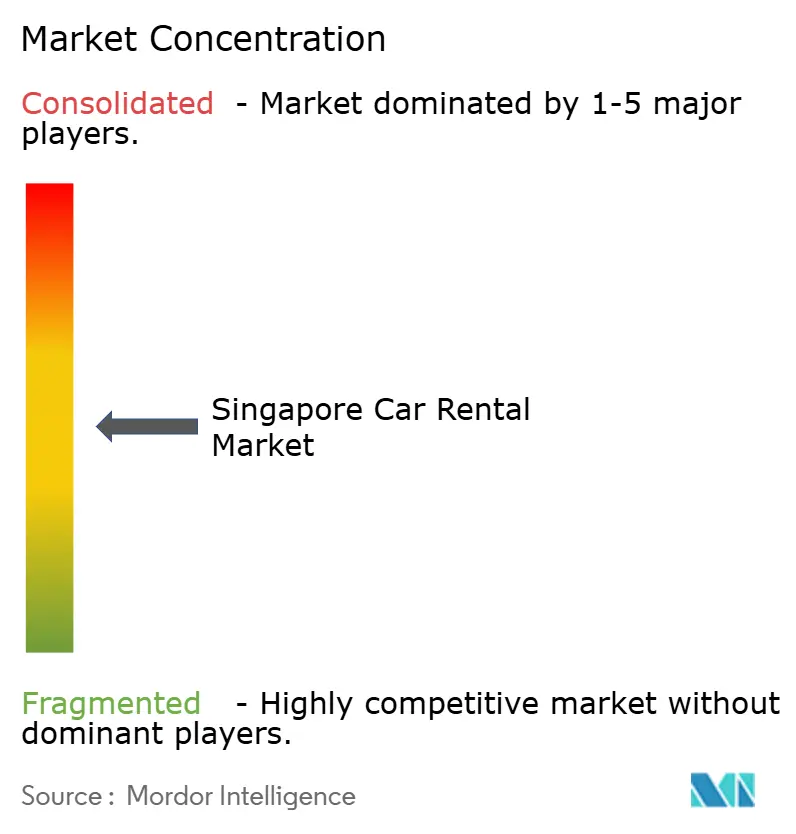
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Alquiler de Automóviles en Singapur por Mordor Intelligence
El tamaño del mercado de alquiler de automóviles en Singapur fue valorado en 265,41 millones de USD en 2026, se estima en 275,07 millones de USD en 2027 y se proyecta que alcanzará 328,89 millones de USD en 2032, a una CAGR del 3,64% durante el período de pronóstico (2027-2032). Las elevadas primas del Certificado de Derecho (COE), el repunte del turismo y el creciente apetito corporativo por la movilidad sin activos son las principales fuerzas detrás de esta trayectoria sostenida. Las franquicias globales continúan defendiendo sus mostradores en el aeropuerto, mientras que las plataformas locales de enfoque digital están escalando rápidamente al ubicar vehículos dentro de los conjuntos de vivienda pública y cerca de las salidas del transporte masivo. Las flotas se inclinan hacia modelos de menores emisiones a medida que los incentivos del Esquema de Emisiones de Vehículos Comerciales (CVES) neutralizan gran parte de la prima de precio de los vehículos eléctricos, mientras que el software de gestión de flotas basado en inteligencia artificial reduce el tiempo de inactividad y los costos de mantenimiento. Aunque el aumento de las primas de seguros y la escasez de cargadores nocturnos para vehículos eléctricos (EV) representan obstáculos, los elevados costos de propiedad y el impulso de políticas hacia trenes motrices más limpios deberían mantener la utilización del alquiler resiliente hasta 2032.
Conclusiones Clave del Informe
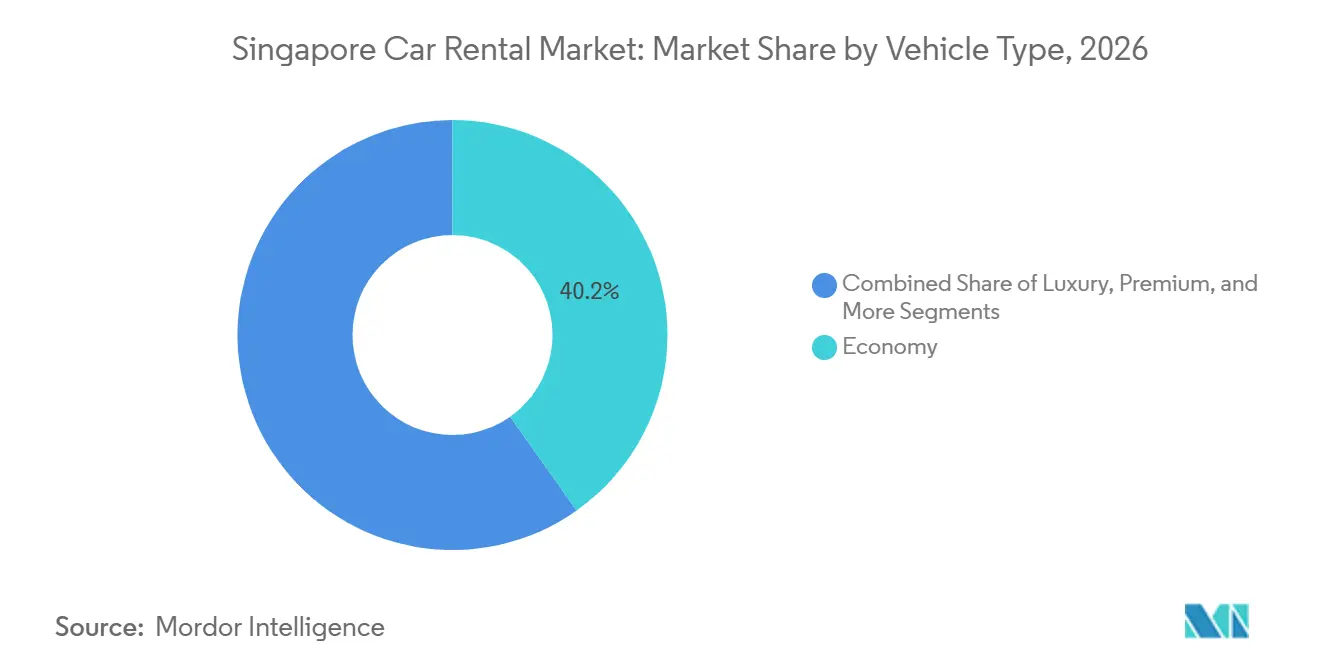
- Por tipo de vehículo, los automóviles económicos capturaron una participación de mercado del 40,21% en 2026, y el mismo tipo de vehículo registró las ganancias de mercado más rápidas con una CAGR del 6,27% durante el período de perspectiva.
- Por canal de reserva, los canales en línea generaron una participación de mercado del 73,29% en 2026, y las mismas plataformas se están expandiendo a una CAGR del 8,24% hasta 2032.
- Por duración del alquiler, los contratos de corto plazo (menos de 30 días) mantuvieron una participación de mercado del 62,43% en 2026, mientras que los arrendamientos de largo plazo se proyecta que avancen a una CAGR del 8,08% hasta 2032.
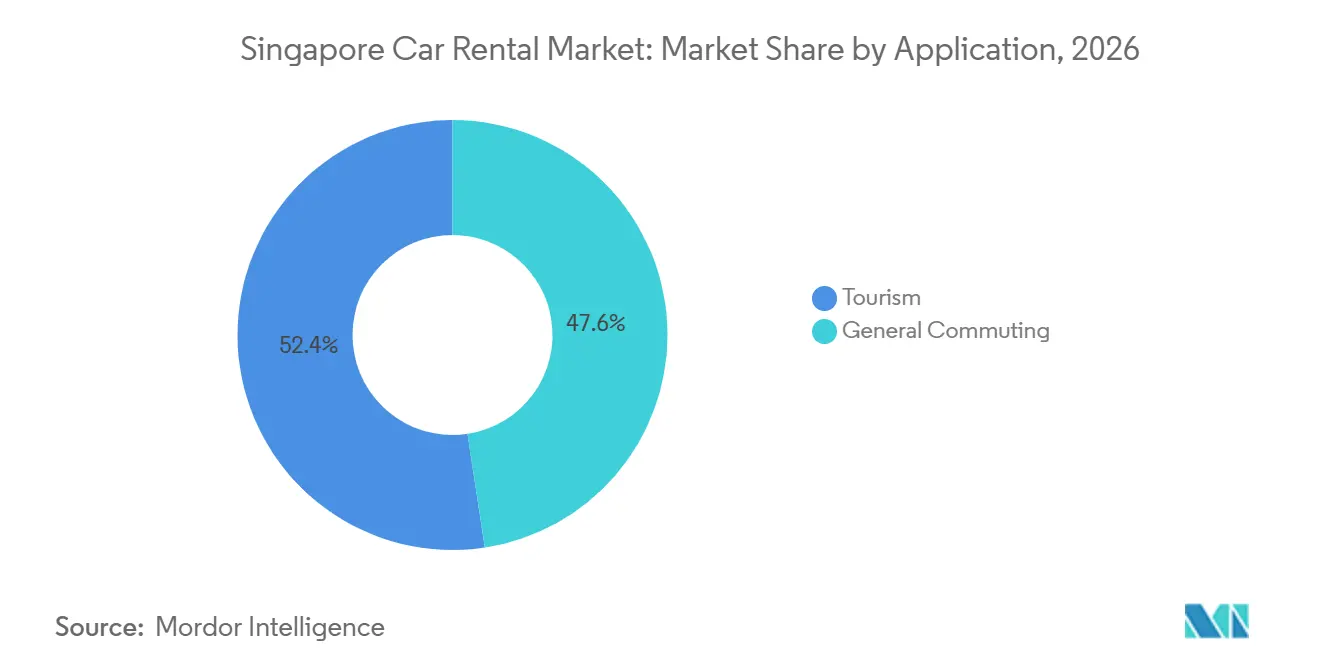
- Por aplicación, el turismo comandó una participación de mercado del 52,39% en 2026; sin embargo, el desplazamiento general está creciendo más rápido a una CAGR del 9,35% durante la ventana de pronóstico.
- Por tren motriz, los vehículos de combustión interna representaron una participación de mercado del 82,26% en 2026, mientras que se prevé que los alquileres de vehículos eléctricos crezcan a una CAGR del 12,27% hasta 2032.
- Por usuario final, los individuos mantuvieron una participación de mercado del 64,18% en 2026, pero los clientes corporativos se están expandiendo a una CAGR del 9,23% hasta 2032 a medida que las empresas favorecen la movilidad basada en suscripción.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado de Alquiler de Automóviles en Singapur
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de las Primas del Certificado de Derecho (COE) | +0.8% | Singapur (impacto a nivel nacional, con concentración en la Región Central, Región Este, Región Norte, Región Oeste y Región Noreste) | Corto plazo (≤ 2 años) |
| Repunte del Turismo | +0.6% | Singapur (concentrado en las inmediaciones del Aeropuerto de Changi, Orchard Road, Marina Bay, Sentosa y el Distrito Central de Negocios) | Mediano plazo (2-4 años) |
| Movilidad Corporativa Flexible | +0.5% | Singapur (concentrado en el Distrito Central de Negocios, Jurong East, Changi Business Park y one-north) | Mediano plazo (2-4 años) |
| Incentivos para el Alquiler de Vehículos Eléctricos | +0.4% | Singapur (impacto a nivel nacional en todas las regiones de planificación) | Largo plazo (≥ 4 años) |
| Alquileres por Suscripción y entre Particulares | +0.4% | Singapur (concentrado en conjuntos de vivienda HDB, inmediaciones de estaciones MRT y agrupaciones residenciales en Tampines, Jurong, Woodlands y Punggol) | Corto plazo (≤ 2 años) |
| Optimización de Flotas con Inteligencia Artificial | +0.3% | Singapur (operaciones de flota a nivel nacional con centros en Changi, Tuas y Woodlands) | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
El Aumento de las Primas del COE Excluye la Propiedad
Las primas del Certificado de Derecho (COE) de Categoría A han aumentado significativamente, elevando el costo total de un sedán compacto a un nivel elevado antes del financiamiento. A pesar de que la Autoridad de Transporte Terrestre (LTA) ha liberado cuotas adicionales, los precios se mantienen muy por encima de los niveles previos a la pandemia [1]. Los hogares excluidos de la propiedad están reservando automóviles económicos para los fines de semana con varias semanas de anticipación, lo que indica un reajuste estructural en la planificación de la movilidad. Los compradores adinerados que migran a vehículos de Categoría B amplifican aún más la demanda de alquiler de sedanes de gama de entrada, ya que los operadores de flotas se centran en los segmentos con la base direccionable más amplia. El cambio hacia la movilidad de costo variable sugiere que una leve reducción del COE no impulsará de inmediato a los consumidores a volver a la propiedad directa.
Repunte del Turismo y Llegadas de Visitantes Internacionales
Singapur recibió 16,9 millones de visitantes internacionales en 2025, un aumento del 2,3% interanual, mientras que los ingresos por turismo alcanzaron un récord de 32.800 millones de SGD (aproximadamente 25.400 millones de USD), creciendo un 10,0% interanual [2]. Durante los picos de temporada alta, los operadores de alquiler con base en el aeropuerto experimentaron un aumento significativo en las tasas de utilización en comparación con los meses de temporada baja. Las reservas de clase económica están lideradas predominantemente por visitantes provenientes de Indonesia, Malasia y China. Sin embargo, existe una tendencia notable: los arrendatarios de India y Oriente Medio se inclinan cada vez más hacia vehículos utilitarios deportivos (SUV) premium, incluso pagando voluntariamente un recargo transfronterizo para viajes a Malasia. Mientras tanto, los anfitriones entre pares están capitalizando sus automóviles inactivos, publicándolos mientras están en el extranjero, lo que a su vez amplifica la oferta de flota sin ningún gasto de capital por parte de los operadores. Las perspectivas para el mercado de alquiler de automóviles en Singapur se mantienen optimistas, impulsadas por la utilización constante durante fines de semana y días festivos gracias al turismo de entrada.
Los Incentivos Gubernamentales para el Alquiler de Vehículos Eléctricos Impulsan la Electrificación
El Esquema de Emisiones de Vehículos Comerciales (CVES) ofrece reembolsos para los automóviles eléctricos de Banda A, al tiempo que impone cargos a los modelos de alta emisión de Banda C. Esto crea una brecha de incentivos significativa que orienta los ciclos de renovación hacia los vehículos eléctricos (EV). Si bien el Incentivo de Adopción Temprana está próximo a concluir, los operadores comerciales continúan beneficiándose del alivio completo del CVES. Esta ventaja les permite adquirir vehículos como el BYD Atto 3 o el Tesla Model 3 a precios comparables a los de los automóviles compactos de gasolina. GetGo, aprovechando estos ahorros, cobra a los arrendatarios una tarifa más baja por los EV en comparación con los modelos de gasolina. En un movimiento estratégico, Grab ha firmado una asociación regional con BYD, con el objetivo de adquirir un número significativo de vehículos eléctricos (EV) en todo el Sudeste Asiático. Esta colaboración también enfatiza la integración de datos de vehículos en tiempo real para un mantenimiento predictivo mejorado. La rápida electrificación de las flotas de alquiler no solo subraya el cambio de la industria, sino que también resuena con la visión del gobierno de lograr un tráfico vial público más limpio.
La Optimización de Flotas Impulsada por Inteligencia Artificial Reduce los Costos de los Operadores
Muchas empresas locales de alquiler planean adoptar software de flota habilitado con inteligencia artificial. Un conjunto de telemática, respaldado por una subvención gubernamental, proporciona paneles de control con información sobre datos de utilización, puntuación de conductores y alertas de mantenimiento predictivo, lo que permite a los gerentes reasignar activos inactivos. Los primeros adoptantes de esta tecnología han reportado una mejor utilización y menores costos de mantenimiento. Otra plataforma utiliza datos de GPS y estado de la batería para guiar a los usuarios hacia los vehículos cercanos con carga suficiente, reduciendo eficazmente el kilometraje de reposicionamiento. Los proveedores de Software como Servicio (SaaS) ahora ofrecen conjuntos de herramientas similares a flotas más pequeñas, mejorando así la eficiencia de costos en todo el panorama del alquiler de automóviles.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de las Primas de Seguros | -0.5% | Singapur (impacto a nivel nacional en todos los operadores de flotas comerciales) | Mediano plazo (2-4 años) |
| Escasez de Cargadores para Vehículos Eléctricos | -0.3% | Singapur (agudo en el Distrito Central de Negocios, Orchard y zonas turísticas; menos grave en conjuntos de vivienda HDB con cargadores para residentes) | Largo plazo (≥ 4 años) |
| Disputas por Depósitos | -0.2% | Singapur (impacto a nivel nacional en todos los puntos de contacto de alquiler) | Corto plazo (≤ 2 años) |
| Altos Cargos del Sistema de Precios de Carreteras (ERP) | -0.2% | Singapur (concentrado en el Distrito Central de Negocios, Orchard Road, Marina Bay y las principales autopistas) | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Aumento Pronunciado de las Primas de Seguros para Flotas de Alquiler
Las primas brutas suscritas de seguros de automóviles han aumentado, mientras que las pérdidas de suscripción han crecido significativamente. Las cotizaciones de renovación para flotas de alquiler son notablemente más altas que los niveles anteriores, y los deducibles en las pólizas estándar también han aumentado [3]. Para mitigar la exposición, Avis impone cargos diarios por exenciones de deducible cero y opciones parciales, lo que puede aumentar sustancialmente los gastos semanales para los clientes. El mandato ampliado de FIDReC para manejar disputas de terceros en materia de automóviles ofrece un medio de reparación, pero también prolonga los plazos de liquidación, inmovilizando el efectivo de los operadores. Las flotas pequeñas, con escaso poder de negociación, enfrentan márgenes comprimidos, lo que está ralentizando la entrada de nuevos actores al mercado.
Escasez de Cargadores Públicos Nocturnos para Vehículos Eléctricos
Los cargadores públicos en Singapur se encuentran predominantemente en los aparcamientos de la Junta de Vivienda y Desarrollo, lo que limita el acceso principalmente a los residentes. Como resultado, los centros de alquiler urbanos y los estacionamientos comerciales se encuentran compitiendo por un número limitado de cargadores disponibles. Esta competencia obliga a los operadores a incurrir en costos adicionales de carga y estacionamiento. El uso de vehículos eléctricos durante los fines de semana experimenta una disminución, principalmente debido a las preocupaciones de los arrendatarios sobre la ansiedad por la autonomía. Esto es particularmente pronunciado en los viajes a Malasia, donde las estaciones de carga rápida no son tan prevalentes. La ausencia de cargadores en la acera disponibles las 24 horas en zonas turísticas y garajes del centro genera preocupaciones. Si esta tendencia continúa, la participación de los vehículos eléctricos en el mercado de alquiler de automóviles de Singapur podría quedar por debajo de las aspiraciones de política del gobierno.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Vehículo: El Segmento Económico Impulsa el Acceso Democrático
La categoría económica representó el 40,21% de la participación del mercado de alquiler de automóviles en Singapur en 2026 y está en camino de registrar una CAGR del 6,27% hasta 2032, lo que demuestra que la demanda orientada al valor sigue siendo la columna vertebral de la utilización de la flota. A medida que los operadores trasladan los reembolsos de vehículos eléctricos a modelos de siete plazas, el mercado de alquiler de automóviles en Singapur para SUV está preparado para crecer. Eurokars Leasing renovó su plataforma digital, permitiendo a los clientes cambiar de un Mazda 3 a un Porsche Cayenne a mitad de la reserva, sujeto a disponibilidad. Mientras GetGo continúa utilizando vehículos de cinco puertas para optimizar el estacionamiento en sus instalaciones, su piloto de unidades Tesla Model 3 pone a prueba el apetito del mercado por los vehículos eléctricos premium. El acuerdo global de Hertz para vehículos Tesla está ahora incorporándose a la flota local, y el mandato de energía más limpia de la LTA está preparado para remodelar la combinación de vehículos.
Los operadores señalan un aumento en las reservas cruzadas del segmento económico al premium durante los días festivos, lo que sugiere un potencial de ingresos por ventas adicionales. Sin embargo, a medida que los valores residuales de los vehículos eléctricos de batería se estabilizan y sus costos de mantenimiento disminuyen en comparación con los motores de combustión, la brecha de margen se estrecha. Se espera que los gestores de flotas centren su atención en sedanes eléctricos de precio medio que se alineen con los parámetros regulatorios, de costo y de experiencia del consumidor.

Por Canal de Reserva: La Transformación Digital se Acelera
Los canales en línea capturaron el 73,29% de la participación de mercado de 2026 y están en camino de alcanzar una CAGR del 8,24% hasta 2032. El cambio refleja la comodidad del consumidor con los contratos basados en aplicaciones, los precios en tiempo real y el acceso sin llave. GetGo, que aprovecha un enfoque exclusivamente móvil que elimina el personal de mostrador y los formularios en papel, ha acumulado una base de suscriptores significativa. Europcar, capitalizando el tráfico de alta intención, integró ofertas de alquiler en la ruta de reserva KrisFlyer de Singapore Airlines, acumulando millas por cada transacción de ocio. Sin embargo, los canales fuera de línea siguen siendo vitales para quienes buscan servicios de último momento o personalizados. El servicio myDriver de Sixt, en colaboración con Cathay Pacific, ofrece servicios de chófer a la clientela premium de la aerolínea, dirigiendo a los clientes de alto valor directamente a Sixt.
Los operadores enfrentan una presión creciente de las herramientas digitales de descubrimiento de precios, lo que los impulsa a ajustar sus estructuras de costos o a diferenciarse con puntos de recogida flexibles y servicios agrupados. Con las integraciones de API en SAP Concur y Navan, la conciliación automática de gastos es ahora una realidad, ampliando el compromiso corporativo. A medida que avanza la implementación de los cargos basados en distancia, la integración de precios de viaje en tiempo real en las aplicaciones de reserva está destinada a reforzar el atractivo de los canales digitales.
Por Duración del Alquiler: Los Contratos a Largo Plazo Ganan Tracción Corporativa
Los alquileres de corto plazo de menos de 30 días mantuvieron una participación del 62,43% en 2026; sin embargo, se prevé que el tamaño del mercado de alquiler de automóviles en Singapur para contratos de largo plazo avance a una CAGR del 8,08% hasta 2032. Las empresas cubren la volatilidad del COE bloqueando suscripciones de seis a 24 meses que agrupan seguros, mantenimiento y asistencia en carretera en una sola factura. El programa ZipZap de GetGo presenta una opción de "Suscribirse y Compartir", que permite a los usuarios principales subarrendar a familiares, combinando a la perfección los servicios de alquiler con la propiedad fraccionada. El operador más pequeño Ecube amplió su flota para atender a expatriados en asignaciones prolongadas. Si bien las fluctuaciones de volumen están influenciadas por el turismo de entrada, los ingresos más estables de los acuerdos corporativos de varios meses respaldan la previsibilidad del flujo de caja en condiciones económicas inciertas.
Los viajeros de ocio y los recados espontáneos impulsan la demanda de corto plazo, particularmente durante los picos de temporada alta, que llevan el uso del aeropuerto a niveles elevados. Sin embargo, los operadores se centran cada vez más en los suscriptores de largo plazo debido a beneficios como menores costos de adquisición, patrones de uso consistentes y una rotación de vehículos más rápida. Con las elevadas primas del COE, se espera que las suscripciones de largo plazo ganen terreno sobre las de corto plazo. No obstante, la influencia del turismo garantiza que la demanda de corto plazo siga siendo un factor dominante.
Por Aplicación: El Desplazamiento General Emerge como Motor de Crecimiento
El turismo representó el 52,39% de la participación de mercado en 2026, pero las reservas de desplazamiento general están aumentando a una tasa anual del 9,35%, lo que refleja el cambio inducido por el COE que aleja de la propiedad directa. Asociaciones como la colaboración de GetGo con SBS Transit, que despliega automóviles cerca de las estaciones de MRT, cierran eficazmente las brechas de primera y última milla, integrando a la perfección los alquileres con el transporte público. Las familias de ingresos medios típicamente alquilan automóviles para hacer compras y salidas familiares, evitando la carga de los altos costos fijos. Las actividades corporativas, incluidas las visitas de ventas, los traslados de proyectos y las reuniones fuera de la oficina, contribuyen a un volumen constante, ayudando a equilibrar las curvas de utilización de los operadores sin estar vinculadas a los picos estacionales.
Si bien el turismo de ocio continuará dominando el turismo, la naturaleza frecuente y fuera de temporada alta del desplazamiento juega un papel crucial en la economía de la flota. Los operadores utilizan algoritmos de inteligencia artificial para posicionar estratégicamente los automóviles, dirigiéndolos a zonas residenciales en las noches de entre semana y a los puntos turísticos al amanecer, minimizando así el kilometraje en vacío.
Por Tipo de Tren Motriz: La Transición Eléctrica se Acelera
Los motores de combustión interna mantuvieron el 82,26% de la participación de mercado de 2026, mientras que se proyecta que los vehículos eléctricos aumenten a una CAGR del 12,27% para 2032. Gracias al reembolso del CVES y a los menores costos de energía, los alquileres de vehículos eléctricos disfrutan de una ventaja de precio significativa. Esto es evidente, ya que los vehículos eléctricos son más rentables que los automóviles de gasolina. Mientras tanto, Grab, en asociación con BYD, está expandiendo su flota de vehículos eléctricos en toda la región. Este ambicioso movimiento no solo aumenta el poder de negociación de Grab para precios al por mayor, sino que también mejora su influencia para asegurar paquetes de carga. Si bien los híbridos sirven como solución provisional ante la escasez de cargadores, las políticas actuales indican un fuerte impulso hacia la adopción eléctrica total. Para navegar los posibles desafíos de la red pública, es probable que los operadores de alquiler inviertan en módulos de carga modulares en sus depósitos y forjen acuerdos con garajes privados.
La incertidumbre sobre el valor residual representa un desafío, particularmente si los avances en baterías de próxima generación conducen a una depreciación reducida. Sin embargo, el sector de alquiler de automóviles en Singapur goza de una ventaja: períodos de tenencia más cortos en comparación con la propiedad privada de un automóvil. Esto les permite renovar rápidamente sus flotas y capitalizar los avances tecnológicos. A medida que las unidades más antiguas se eliminan gradualmente y los operadores buscan los reembolsos del CVES para optimizar costos, la participación de los motores de combustión interna (MCI) en el mercado está destinada a disminuir.
Por Usuario Final: La Adopción Corporativa se Acelera
En 2026, los individuos representaron el 64,18% de la participación del mercado, pero el segmento corporativo se está expandiendo a una CAGR del 9,23%, ya que las empresas prefieren los modelos de gastos operativos sobre los desembolsos de capital tradicionales. Por ejemplo, SP Mobility lanzó una tarjeta de flota corporativa que incluye créditos de carga para vehículos eléctricos. Mientras tanto, Element Fleet Management se ha asociado con BYD, con el objetivo de atraer a multinacionales interesadas en la gestión externalizada del ciclo de vida. La suscripción ZipZap de GetGo está ganando terreno entre las pymes, ofreciéndoles un presupuesto de movilidad predecible sin necesidad de depósitos. Los contratos corporativos, a menudo caracterizados por tenencias más largas y menor rotación, mejoran el valor de vida por cliente, incluso si sus tarifas diarias son inferiores a las de los turistas ocasionales.
Si bien el ocio individual continuará dominando el número de días alquilados, impulsado por los volúmenes de turismo, los usuarios corporativos están preparados para capturar una participación creciente de los ingresos, gracias a su preferencia por vehículos premium y servicios agrupados. Además, a medida que las empresas pivotan hacia flotas de vehículos eléctricos para cumplir con los objetivos de carbono, los mandatos de sostenibilidad podrían acelerar aún más este cambio.
Análisis Geográfico
En Singapur, donde la tierra es escasa, el enfoque está en la usabilidad de las aplicaciones, la diversidad de la flota y la conveniencia, en lugar de la expansión geográfica. El sistema de peaje obligatorio ERP 2.0 basado en GPS ha sido implementado, con un número significativo de unidades a bordo instaladas. Con los precios dinámicos de congestión en vigor, los viajes en hora punta al centro de la ciudad se vuelven más costosos, orientando a los arrendatarios hacia horarios fuera de pico o recogidas en transporte público. Las llegadas de turistas han ido en aumento, en camino de alcanzar los niveles previos a la pandemia, lo que refuerza la demanda constante en el aeropuerto. Si bien los alquileres transfronterizos a Johor Bahru y Malaca siguen siendo populares, los controles aduaneros reforzados en Malasia ocasionalmente extienden los tiempos de rotación, lo que lleva a los operadores a aumentar los días de margen entre reservas.
La electrificación de la flota está influenciada por la geografía, ya que la mayoría de los cargadores públicos se encuentran típicamente en zonas residenciales. Esta concentración obliga a los operadores en el núcleo urbano a buscar acceso a garajes privados. La Autoridad de Transporte Terrestre (LTA) ha prohibido el registro de nuevos vehículos diésel y ha ordenado que todos los automóviles nuevos adopten fuentes de energía más limpias. Estos movimientos impulsan a las flotas existentes de motores de combustión interna (MCI) a considerar renovaciones anticipadas. A pesar del intento de la LTA de aliviar la situación inyectando cuotas adicionales, las primas del COE se mantienen elevadas, marginando a la clase media y reforzando la penetración del alquiler.
Dada la geografía interior de Singapur, la longitud media de los viajes es breve, lo que alivia la ansiedad por la autonomía de los arrendatarios de EV. Sin embargo, para los viajes de fin de semana a Malasia, muchos aún prefieren los SUV de gasolina debido a la escasez de estaciones de carga rápida en rutas más largas. El panorama de políticas de la ciudad, la capacidad vial limitada y el espacio inmobiliario restringido fomentan colectivamente un ecosistema de alquiler adaptado para viajes cortos, estacionamiento denso y accesibilidad digital.
Panorama regulatorio
El alquiler de automóviles y la movilidad basada en aplicaciones en Singapur se rigen por el marco de la Autoridad de Transporte Terrestre (LTA) y el Ministerio de Transporte (MOT), con el transporte de pasajeros de punto a punto (P2P) regulado por la Ley de la Industria de Transporte de Pasajeros de Punto a Punto de 2019. Bajo este régimen, las grandes plataformas (aquellas con 800 o más vehículos) necesitan licencias de operador como la Licencia de Operador de Servicio de Transporte por Aplicación (RSOL), la Licencia de Operador de Servicio de Taxi en Calle (SSOL) o la Licencia de Operador de Servicio de Viaje Compartido (CSOL), junto con requisitos de Calidad de Servicio que cubren seguridad, divulgación de datos y acuerdos no exclusivos.
Las recientes actualizaciones de política de la revisión P2P de la LTA refuerzan la transparencia y la estabilidad de la flota, incluyendo la divulgación obligatoria del historial de taxi/vehículo de alquiler privado de un vehículo para los vehículos recién registrados que utilicen COE obtenido a partir del 5 de marzo de 2025, y un bloqueo de tres años para los vehículos de alquiler privado con chófer de propiedad empresarial. El cumplimiento y la verificación de clientes se canalizan cada vez más a través de puntos de contacto digitales del gobierno, incluidas las verificaciones de validez del impuesto de circulación en línea a través de OneMotoring tras el fin de los discos físicos de impuesto de circulación, lo que refuerza un modelo operativo basado en datos para los operadores de alquiler y movilidad.
Análisis de la cadena de valor
La cadena de valor comienza con la adquisición y financiamiento de flotas, donde el sistema del Certificado de Derecho (COE) y los requisitos de registro de vehículos aumentan la intensidad de capital inicial y configuran las decisiones de los operadores sobre la combinación de flotas (económico, SUV/MPV, híbridos/vehículos eléctricos). Los vehículos se adquieren a través de distribuidores autorizados y canales paralelos o independientes, se despliegan a través de mostradores en el aeropuerto y, más recientemente, redes lideradas por aplicaciones que ubican automóviles cerca de las salidas del MRT y los conjuntos de vivienda pública (HDB), con precios, verificaciones de identidad, acceso sin llave y soporte al cliente integrados en plataformas de reserva digital.
En el lado descendente, el tiempo de actividad de los activos depende de los ecosistemas de mantenimiento y reparación divididos entre talleres autorizados (a menudo alineados con las estructuras de garantía de fábrica) y proveedores de servicios independientes que apoyan a los importadores paralelos y las flotas comerciales. La suscripción de seguros y la gestión de reclamaciones sirven como una capa habilitadora clave para las flotas de alquiler, mientras que la adopción de vehículos eléctricos añade el acceso a la carga (pública y privada) como un insumo operativo. En respuesta, los operadores utilizan cada vez más la telemetría y las herramientas de gestión de flotas con inteligencia artificial para la gestión de la utilización, la puntuación de conductores y el mantenimiento predictivo, con el fin de reducir el tiempo de inactividad y el tiempo de inactividad no planificado.
Panorama Competitivo
Las marcas globales como Avis Budget, Hertz y Sixt han establecido una fuerte presencia en el Aeropuerto de Changi y en los clústeres de hospitalidad del centro de la ciudad. Sin embargo, las empresas locales basadas en aplicaciones ahora dominan los viajes de punto a punto dentro de la ciudad. GetGo ha establecido la huella más significativa basada en aplicaciones, operando en numerosas ubicaciones y atendiendo a una base de suscriptores vital. TribeCar gestiona una flota sustancial, y Drive Sg presenta unidades de propiedad privada en su mercado entre pares. La suspensión temporal de BlueSG eliminó un gran número de vehículos eléctricos de circulación, beneficiando a su rival. Además, la LTA introdujo un bloqueo para los vehículos de alquiler privado con chófer de propiedad empresarial, con el objetivo de frenar el cambio especulativo de flota y estabilizar la oferta.
La adopción de tecnología juega un papel fundamental en la diferenciación. Por ejemplo, los primeros adoptantes de la telemetría Cartrack experimentaron una reducción notable en el tiempo de inactividad no planificado. Mientras tanto, los motores de precios con inteligencia artificial de marca blanca están permitiendo a las empresas más pequeñas competir de manera más dinámica. Los paquetes de suscripción que integran seguros y mantenimiento en una sola tarifa son particularmente atractivos para los profesionales que buscan gastos predecibles.
De cara al futuro, los ensayos de vehículos autónomos están introduciendo una nueva dimensión: Grab-WeRide planea lanzar lanzaderas sin conductor en Punggol, y ComfortDelGro-Pony.ai está preparado para pilotar vehículos autónomos dentro del entorno de pruebas de la LTA. A medida que la adopción de vehículos autónomos genera ahorros de costos, las tarifas podrían disminuir, lo que representa un desafío para los modelos tradicionales de alquiler y conducción, a menos que los operadores se adapten a la gestión de flotas autónomas.
Líderes de la Industria de Alquiler de Automóviles en Singapur
-
SIXT SE
-
Avis Budget Group
-
Drive Sg
-
Europcar Mobility Group
-
Hertz Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Oportunidades de mercado y perspectivas futuras
Los cambios regulatorios derivados de la revisión P2P de la LTA crean espacio para los operadores que pueden combinar una gobernanza de flota conforme con la distribución digital. El bloqueo de tres años para los vehículos de alquiler privado con chófer de propiedad empresarial y el requisito de divulgar el historial de vehículo de alquiler privado/taxi para los vehículos recién registrados que utilicen COE obtenido a partir del 5 de marzo de 2025 aumentan el valor de la gestión estructurada del ciclo de vida de la flota, los historiales de vehículos transparentes y los registros de datos listos para auditoría. Esto tiende a favorecer a los operadores y plataformas que ya ejecutan incorporación basada en aplicaciones, telemetría y contratos estandarizados.
La electrificación comercial y los programas de movilidad corporativa también abren oportunidades adicionales, respaldadas por el papel de los incentivos CVES en la reducción de los costos de compra de vehículos eléctricos para los compradores de flotas, junto con iniciativas como la asociación regional de Grab con BYD. El acceso a cargadores sigue siendo una restricción vinculante, lo que desplaza la diferenciación a corto plazo hacia los operadores que asegurar acuerdos de carga privados, priorizan la carga en depósitos, o convierten en producto los alquileres de vehículos eléctricos en torno a casos de uso urbano predecibles (viajes cortos y corredores de desplazamiento) en lugar de itinerarios transfronterizos donde la confianza en la autonomía y la disponibilidad de carga son más débiles.
Desarrollos recientes del sector
- Abril de 2026: Acuerdo de franquicia con Eurokars Leasing para introducir las marcas Enterprise Rent-A-Car, National Car Rental y Alamo en Singapur; ubicaciones iniciales en el Distrito Central de Negocios y la Región Occidental, con aperturas planificadas para octubre de 2026. El acuerdo amplía la presencia de la marca y diversifica la combinación de productos en los principales distritos comerciales.
- Abril de 2026: El equipo detrás de BlueSG lanzó Flexar, un servicio de uso compartido de automóviles de punto a punto en Singapur que ofrece tanto vehículos eléctricos como de motor de combustión interna. El servicio inició su lanzamiento beta inicial en el centro, norte, noreste y este de Singapur, ampliando el acceso de los consumidores a opciones de movilidad flexibles basadas en aplicaciones e introduciendo un modelo de tren motriz mixto en el mercado local de uso compartido de automóviles.
- Octubre de 2025: Ecube Car Rental amplió su flota de alquiler con nuevos modelos para satisfacer la creciente demanda de soluciones de arrendamiento a largo plazo en Singapur. La expansión fortalece la capacidad para atender los segmentos corporativo y de largo plazo y diversifica la oferta más allá de los alquileres de corto plazo.
Marco de la metodología de investigación y alcance del informe
Definición y Cobertura del Mercado
Para este informe, el mercado cubre los ingresos generados por el alquiler de automóviles de pasajeros a individuos y organizaciones en Singapur, tanto en alquileres de conducción propia como con chófer, e incluyendo tanto las reservas en línea como fuera de línea.
Exclusiones del alcance: Este dimensionamiento excluye los viajes de transporte por aplicación, los servicios de taxi y el arrendamiento de vehículos estructurado como financiamiento a largo plazo en lugar de un servicio de alquiler.
Descripción General de la Segmentación
- Por Tipo de Vehículo
- Económico
- Premium
- Lujo
- Vehículo Utilitario Deportivo y Vehículo Multipropósito
- Por Canal de Reserva
- En Línea
- Fuera de Línea
- Por Duración del Alquiler
- Corto Plazo (Menos de 30 días)
- Largo Plazo (Más de 30 días)
- Por Aplicación
- Turismo
- Desplazamiento General
- Por Tipo de Tren Motriz
- Motor de Combustión Interna (MCI)
- Híbrido
- Vehículo Eléctrico (EV)
- Por Usuario Final
- Individual
- Corporativo
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Comenzamos mapeando el contexto de movilidad local utilizando estadísticas públicas y señales de política, porque los precios y la demanda en Singapur están vinculados a las normas de propiedad de vehículos. Fuentes como la Autoridad de Transporte Terrestre para registros de vehículos y actualizaciones de política, el Departamento de Estadísticas de Singapur para indicadores macroeconómicos, y la Junta de Turismo de Singapur para los flujos de visitantes ayudan a configurar el grupo de demanda.
Para hacer el modelo práctico, también revisamos datos de aeropuertos y viajes donde sea relevante, junto con fuentes de asociaciones e investigación de confianza, como publicaciones de la IATA, series temporales del Banco Mundial y estudios de transporte revisados por pares que analizan los patrones de uso. Los informes anuales de las empresas, las presentaciones a inversores y la cobertura de prensa de buena reputación se utilizan para verificar la expansión de flotas, los comentarios sobre utilización y los movimientos de precios, y luego se utilizan suscripciones de pago para información financiera y noticias de empresas de forma selectiva para contrastar a los operadores privados más pequeños. Estas fuentes documentales son ilustrativas, y también se utilizaron muchos otros documentos públicos y datos para la validación y aclaración.
Entrevistas Primarias y Encuestas
A continuación, validamos los supuestos a través de entrevistas con expertos y encuestas estructuradas con operadores de alquiler, gestores de flotas, aseguradoras y socios de mantenimiento, así como con partes interesadas en viajes corporativos y adquisiciones que influyen en la demanda de alquiler a largo plazo. Dado que este es un mercado exclusivo de Singapur, los datos se verifican en los principales casos de uso, como la demanda en el aeropuerto, los alquileres de sustitución y la movilidad corporativa. Cuando la investigación documental implicaba patrones diferentes, se realizaron llamadas de seguimiento para conciliar los rangos de utilización y precios con lo que los encuestados observan en la práctica.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 36% | Directores ejecutivos: 13% |
| Nivel medio: 49% | Líderes funcionales/de unidad: 27% |
| Actores más pequeños: 15% | Gerentes: 60% |
Dimensionamiento del Mercado y Pronóstico
Nuestro dimensionamiento comienza con una reconstrucción de la demanda de arriba hacia abajo que vincula los viajes a Singapur y las necesidades de desplazamiento local con los días de alquiler, que luego se convierten en ingresos utilizando bandas de precios observadas. Corroboramos los resultados con verificaciones selectivas de abajo hacia arriba, donde los recuentos de flotas muestreados y los rangos de utilización se combinan con las tarifas diarias promedio para confirmar que los totales se encuentran dentro de un rango operativo realista.
Los insumos clave incluyen las llegadas de turistas y la estacionalidad, la combinación de recogidas en el aeropuerto frente a la ciudad, el tamaño y el perfil de antigüedad de la flota (porque afecta el tiempo de inactividad), las tasas de utilización por duración del alquiler, el traslado del costo del seguro y el impacto de los niveles del COE en la disyuntiva entre alquilar y poseer. El pronóstico se ejecuta utilizando análisis de escenarios respaldado por un ajuste de tendencias simple, donde los supuestos base para las llegadas, la actividad empresarial y el crecimiento de las tarifas se acuerdan en las discusiones primarias y luego se someten a pruebas de estrés para escenarios al alza y a la baja. Cuando la visibilidad de abajo hacia arriba es incompleta para los operadores más pequeños, gestionamos las brechas aplicando ratios de cobertura conservadores y luego verificando la utilización implícita con respecto a lo que los operadores reportan como rangos normales.
Validación de Datos y Ciclo de Actualización
Ejecutamos una validación paso a paso antes de la aprobación final, comenzando con verificaciones internas de valores atípicos en los días de alquiler implícitos, las tarifas diarias y la utilización, para que el modelo no sobreestime los ingresos en los meses pico. Los resultados se comparan con señales independientes como las tendencias de registro de vehículos, los ciclos de turismo y los comentarios de los operadores, y cualquier variación grande desencadena una revisión de los supuestos y, cuando es necesario, un nuevo contacto con los entrevistados.
Cada informe pasa por una revisión analítica de múltiples etapas, donde la lógica de cálculo, el manejo de divisas y la alineación de años se verifican y luego se comprueban nuevamente para garantizar la coherencia entre las secciones. Las actualizaciones se realizan anualmente, y se hacen revisiones intermedias si un evento material cambia el comportamiento de la demanda o los precios. Antes de la entrega, se completa un pase de actualización final para que los clientes reciban la visión más actualizada disponible en ese momento.
Tamaño del Mercado de Alquiler de Automóviles en Singapur de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados pueden parecer muy diferentes, incluso cuando todos describen el alquiler de automóviles, porque pueden contabilizar diferentes servicios, diferentes duraciones de contrato y diferentes bases de precios. La dispersión generalmente está impulsada por lo que se incluye en los ingresos, qué año se trata como ancla y cómo la utilización y las tarifas diarias se convierten en totales anuales.
Los ingresos por arrendamiento de vehículos que parecen financiamiento a varios años quedan fuera del alcance de Mordor Intelligence aquí, lo que es una razón por la que algunos totales externos resultan más altos incluso antes de comparar los supuestos de pronóstico. Otras brechas comunes provienen de mezclar el uso compartido de automóviles y el transporte por aplicación en el mismo grupo, usar una utilización optimista en los meses de mayor viaje como promedio anual, o aplicar conversiones de divisas y actualizaciones de inflación que no están alineadas con el mismo momento.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 256,99 millones de USD (2025) | |
| Consultora Regional A | 286,81 millones de USD (2025) | A menudo limitado a la conducción propia únicamente, luego expandido utilizando factores de crecimiento amplios, lo que puede sobreestimar los totales si la utilización y las bandas de tarifas no se verifican nuevamente con respecto a las restricciones operativas locales. |
| Fuente de Investigación Sectorial B | 2.280 millones de USD (2026) | Comúnmente agrupa los servicios de arrendamiento y movilidad más amplia en el mismo grupo de ingresos, y puede utilizar supuestos de gasto promedio agresivos que no coinciden con la dispersión típica de tarifas diarias en Singapur. |
Al analizar la tabla en su conjunto, la conclusión principal es que las decisiones de inclusión y la matemática de conversión de ingresos importan más que la tasa de crecimiento principal. Al mantener el grupo de demanda vinculado a los días de alquiler y a bandas de tarifas diarias realistas, y luego someter la utilización a pruebas de presión con retroalimentación primaria, el número final resulta más fácil de rastrear y reproducir a lo largo del tiempo.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de alquiler de automóviles en Singapur?
El tamaño del mercado de alquiler de automóviles en Singapur fue valorado en 265,41 millones de USD en 2026.
¿Por qué están ganando popularidad las suscripciones a largo plazo?
Las empresas y los expatriados prefieren los planes de seis a 24 meses que evitan los volátiles precios del COE y agrupan seguros, mantenimiento y asistencia en carretera en una tarifa mensual fija.
¿Cuál es la principal restricción que enfrentan los alquileres de vehículos eléctricos?
La escasez de cargadores nocturnos sigue siendo el mayor cuello de botella, con la mayoría de los cargadores públicos ubicados en conjuntos residenciales en lugar de estacionamientos comerciales o distritos turísticos.
¿Cómo afecta el ERP 2.0 a los precios del alquiler?
El ERP 2.0 impone cargos de congestión basados en distancia y tiempo, lo que lleva a los operadores a incorporar estimaciones dinámicas de peaje en las aplicaciones de reserva y a fomentar las recogidas fuera de las horas pico.