
Tamaño y cuota del mercado de racks para centros de datos de Arabia Saudita
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
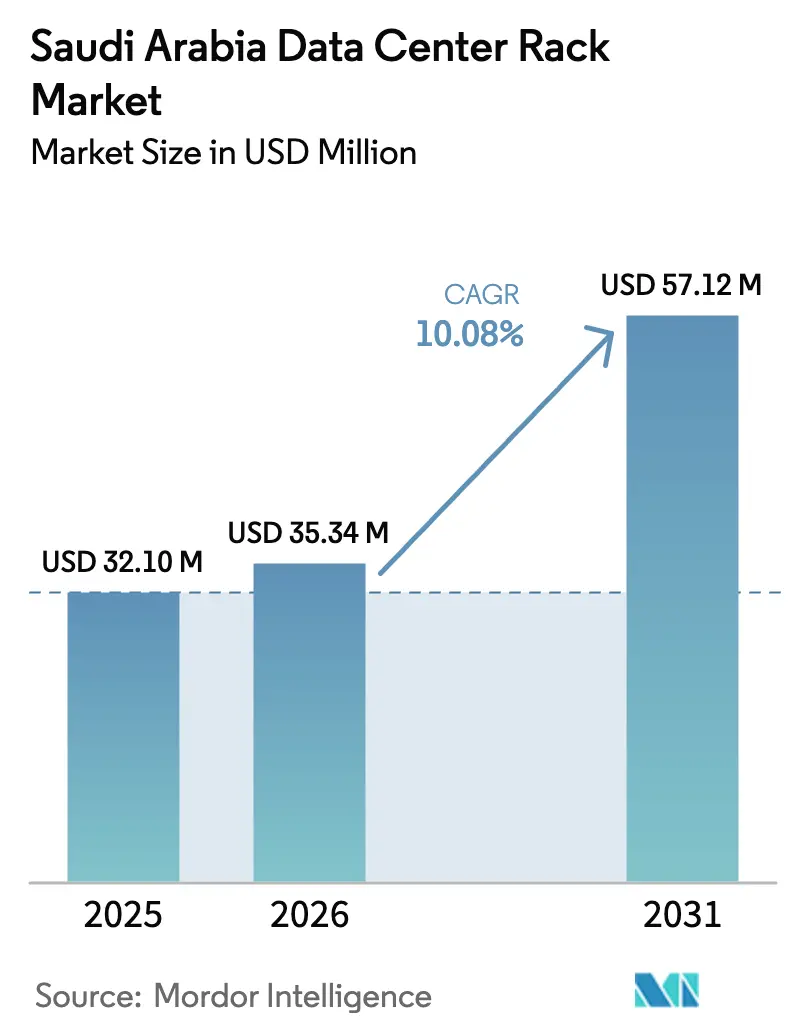
| Tamaño del mercado en el año base (2025) | 32.1 Millones de dólares |
| Tamaño del Mercado (2026) | 35.34 Millones de dólares |
| Tamaño del Mercado (2031) | 57.12 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 10.08 % |
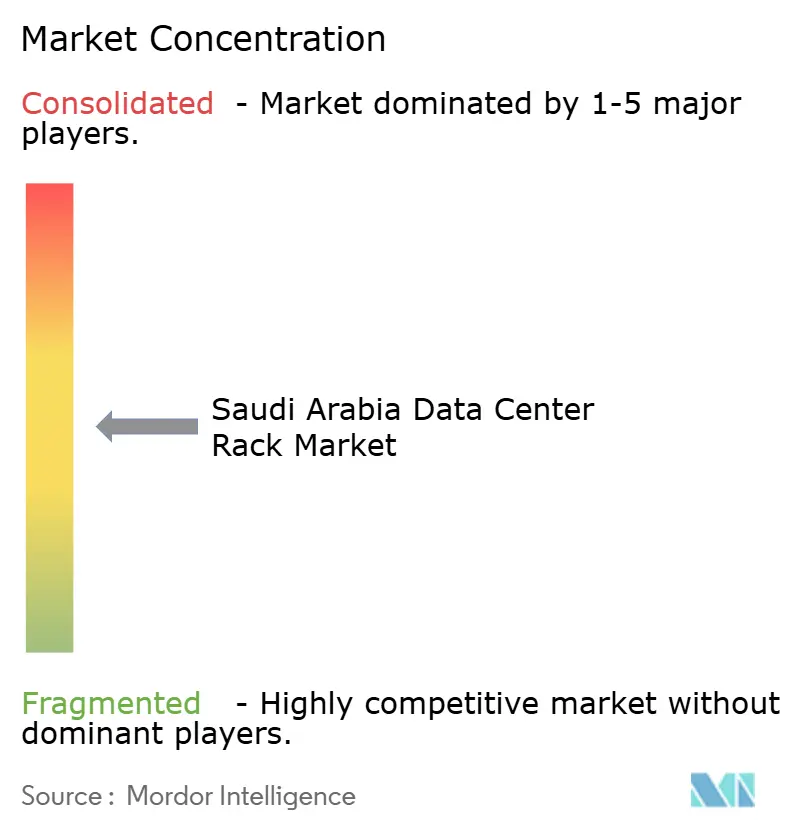
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de racks para centros de datos de Arabia Saudita por Mordor Intelligence
Se espera que el tamaño del mercado de racks para centros de datos de Arabia Saudita crezca de 32,1 millones de USD en 2025 a 35,34 millones de USD en 2026 y se proyecta que alcance los 57,12 millones de USD en 2031 a una CAGR del 10,08% durante 2026-2031. El impulso a corto plazo refleja un aumento de proyectos a hiperescala respaldados por la Visión 2030, un programa nacional de centros de datos de 18.000 millones de USD y despliegues agresivos de 5G que acercan el equipamiento de TI a los usuarios finales. La creciente adopción de la nube por parte de organismos públicos está acelerando la demanda de racks seguros y de alta carga, mientras que las cargas de trabajo de IA están elevando las densidades de potencia media de los racks e impulsando la preparación para la refrigeración líquida. Al mismo tiempo, los operadores buscan materiales más ligeros y resistentes a la corrosión para hacer frente a la humedad costera y simplificar los despliegues perimetrales en zonas remotas. La localización continua de contenidos, unida a una base de competencias cada vez mayor, refuerza la trayectoria de crecimiento global del mercado de racks para centros de datos de Arabia Saudita.
Conclusiones clave del informe
- Por tamaño de rack, los racks completos concentraron el 61,62% de la cuota del mercado de racks para centros de datos de Arabia Saudita en 2025, mientras que se proyecta que los racks de cuarto crezcan a una CAGR del 14,03% hasta 2031.
- Por altura de rack, los racks de 42U lideraron con una cuota de ingresos del 51,90% en 2025; el segmento de 48U se expande a un ritmo del 12,95% hasta 2031.
- Por tipo de rack, los gabinetes cerrados representaron el 71,35% de la cuota del tamaño del mercado de racks para centros de datos de Arabia Saudita en 2025; los racks de montaje en pared registran la CAGR más rápida del 14,62% hasta 2031.
- Por tipo de centro de datos, los sitios de colocación concentraron el 55,78% del tamaño del mercado de racks para centros de datos de Arabia Saudita en 2025, mientras que los operadores a hiperescala registran una CAGR del 15,02% hasta 2031.
- Por material, el acero representó el 71,22% de la cuota del mercado de racks para centros de datos de Arabia Saudita en 2025, mientras que las soluciones de aluminio registran una CAGR del 11,07% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e información del mercado de racks para centros de datos de Arabia Saudita
Análisis del impacto de los impulsores*
| Impulsor | % de impacto en el pronóstico de la CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Creciente penetración de FTTH y backhaul 5G | 3.5% | Nacional, con concentración en Riad, Yeda y Dammam | Mediano plazo (2-4 años) |
| Construcción de centros de datos a hiperescala por parte de STC / AWS / Google | 2.7% | Principales centros urbanos (Riad, Yeda, Dammam) | Corto plazo (≤ 2 años) |
| Impulso del gobierno digital de la Visión 2030 | 1.8% | Nacional | Largo plazo (≥ 4 años) |
| Aumento de la demanda de colocación por parte de OTT y BFSI (localización de datos) | 1.3% | Riad y Yeda | Mediano plazo (2-4 años) |
| Campus de GPU dedicados a IA que requieren racks de alta densidad | 0.9% | Riad y NEOM | Mediano plazo (2-4 años) |
| Acuerdos de compraventa de energía solar + batería que permiten centros de datos remotos con bajo OPEX | 0.8% | Ciudades secundarias y ubicaciones remotas | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente penetración de FTTH y backhaul 5G
El rápido despliegue de fibra y 5G ha alcanzado al 77% de la población, lo que obliga a crear sitios perimetrales que sitúan el cómputo a un salto de los usuarios móviles.[1] Estas microinstalaciones necesitan racks de cuarto y de montaje en pared compactos que se adapten a los armarios de telecomunicaciones y refugios en azoteas. Los operadores especifican ahora baterías de respaldo integradas y sellos de puertas a prueba de polvo para hacer frente a las fluctuaciones de energía y a las partículas del desierto. Los proveedores están lanzando, por tanto, gabinetes de poca profundidad con marcos giratorios de cables traseros y paneles laterales con filtros. En los próximos tres años, se proyecta que la demanda de racks aumente drásticamente en ciudades secundarias donde los grupos de pequeñas celdas 5G superan en número a las centrales tradicionales.
Construcción de centros de datos a hiperescala por parte de STC, AWS, Google
Center3, Pure Data Centres y DataVolt anclan más de 300 MW de nueva capacidad a hiperescala programada antes de 2027. Los contratos de construcción especifican racks de 48U con capacidad de carga estática superior a 3.000 lb, contención de pasillo caliente y colectores de refrigeración líquida. Los kits de rieles modulares y los paneles de obturación de flujo de aire sin herramientas acortan los plazos de instalación que los operadores a hiperescala limitan a 14 semanas. Los proveedores responden con módulos integrados de rack y alimentación eléctrica que se envían completamente cableados. La estandarización en torno a huellas idénticas otorga a los proveedores un volumen predecible, lo que reduce el coste unitario y refuerza el mercado de racks para centros de datos de Arabia Saudita.
Impulso del gobierno digital de la Visión 2030
La Política de Prioridad en la Nube busca que el 50% de los organismos del sector público adopten la nube para 2025, duplicando el consumo actual. [2] Los ministerios exigen ahora puertas biométricas, sellos contra manipulaciones y blindaje electromagnético en cada rack. Las directrices de adquisición central exigen que los nuevos gabinetes superen pruebas sísmicas y de choque térmico, lo que eleva la factura media de materiales. Los fabricantes han introducido líneas de grado gubernamental con bastidores de acero unido y cerraduras inteligentes preparadas para auditorías. La demanda a largo plazo parece resistente porque los ciclos de renovación se alinean con despliegues plurianuales de servicios electrónicos que sustentan los hitos de la Visión 2030.
Aumento de la demanda de colocación por parte de OTT y BFSI
Las normas de localización de datos obligan a las plataformas de vídeo OTT y a los bancos a alojar el tráfico dentro del Reino. Los operadores de colocación responden con jaulas microsegmentadas equipadas con cerraduras electrónicas de rack, sensores por puerta y unidades de distribución de energía (PDU) duales. Los inquilinos nativos de IA buscan gabinetes de 30 kW con intercambiadores de calor en la puerta trasera, lo que incentiva a los propietarios de las instalaciones a modernizar filas enteras. El aumento de los niveles de ocupación mejora la utilización, lo que permite a los arrendadores negociar contratos plurianuales de bastidores de rack que estabilizan el suministro y reducen la volatilidad de los plazos de entrega.
Análisis del impacto de las restricciones*
| Restricción | % de impacto en el pronóstico de la CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Alto CapEx y OPEX de uso intensivo de energía para instalaciones de nivel III/IV | -1.5% | Nacional | Mediano plazo (2-4 años) |
| Plazos de entrega globales de la cadena de suministro para racks de alta densidad | -1.2% | Nacional, con mayor impacto en ciudades secundarias | Corto plazo (≤ 2 años) |
| Capacidad de red eléctrica redundante limitada en las principales áreas metropolitanas | -0.9% | Riad, Yeda, Dammam | Mediano plazo (2-4 años) |
| Escasez de personal certificado en integración de refrigeración líquida | -0.7% | Nacional | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Alto CapEx y OPEX de uso intensivo de energía para instalaciones de nivel III/IV
Las Regulaciones de Servicios de Centros de Datos introducidas en 2024 elevan los umbrales de redundancia y pruebas, lo que eleva los costes por rack un 30% por encima del nivel base. La refrigeración en las condiciones del verano máximo provoca penalizaciones en el PUE que hacen que los operadores sean cautelosos ante nuevas salas. Para aliviar la carga, los diseñadores de instalaciones adoptan puertas perforadas que ofrecen hasta un 70% de área abierta y contención basada en chimeneas que canaliza el aire de escape directamente hacia los plenos del techo. Los proveedores también promueven enfriadores evaporativos en fila que reducen el tiempo de funcionamiento del compresor. Aun así, el impacto en los precios retrasa las expansiones no esenciales y recorta la contribución a la CAGR de las empresas más pequeñas.
Plazos de entrega globales de la cadena de suministro para racks de alta densidad
Los bastidores preparados para refrigeración líquida dependen de válvulas, juntas y colectores procedentes de una base de proveedores reducida. La congestión portuaria en Asia y los prolongados retrasos en las fábricas alargan los plazos de entrega a 18-22 semanas, lo que ralentiza los proyectos de clústeres de GPU. La asociación de 20.000 millones de USD de Supermicro con DataVolt ilustra vívidamente una demanda que actualmente supera la capacidad.[3] Los fabricantes regionales responden equipando plantas locales para bastidores de 48U y intercambiadores de calor en puerta delantera, con el objetivo de reducir el plazo de entrega a la mitad. Algunos operadores cubren el riesgo mediante diseños agnósticos de bastidor que permiten la integración por fases de módulos de refrigeración una vez que llegan los componentes.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tamaño de rack: los racks de cuarto ganan impulso
Los racks completos dominan el mercado de racks para centros de datos de Arabia Saudita con una cuota del 61,62% en 2025. Siguen siendo la opción predeterminada para los operadores a hiperescala porque las huellas estandarizadas simplifican la contención de pasillo caliente y el cableado masivo. El segmento se beneficia de los clústeres de IA que superan regularmente los 30 kW, niveles que los bastidores de altura completa soportan sin comprometer la estructura. La demanda también proviene de los pasillos de colocación en Riad, donde los diseños de salas comunes están preingenieriados en torno a huellas de 600 mm x 1.200 mm. El despliegue de zonas de nube de GPU por parte de STC sigue reforzando los pedidos en volumen de racks completos, manteniendo la competitividad de precios y la alta disponibilidad en el inventario de los distribuidores.
Sin embargo, los racks de cuarto muestran el crecimiento más rápido con una CAGR del 14,03%. Las unidades de computación perimetral en cabinas de estaciones base 5G, centros comerciales y campus universitarios favorecen estos gabinetes compactos. Los proveedores de microcentros de datos empaquetan un par de racks de cuarto con supresión de incendios y cadenas de baterías dentro de carcasas de contenedores de envío, lo que permite un despliegue llave en mano en seis semanas. La comodidad logística —dos técnicos pueden llevar a mano un rack de cuarto vacío escaleras arriba— amplía aún más los mercados direccionables. Los kits de conversión que fusionan dos racks de cuarto en un rack de la mitad añaden flexibilidad para actualizaciones de capacidad, mejorando el valor del ciclo de vida y minimizando el capital inmovilizado.

Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa adquisición del informe


Por altura de rack: la optimización vertical impulsa la adopción
Los bastidores tradicionales de 42U concentran el 51,90% de los ingresos, aunque su cuota se ve diluida a medida que los operadores persiguen plantas más densas. El estándar de 42U goza de reputación por su fácil accesibilidad y su abundante oferta de accesorios, una herencia que lo mantiene arraigado en las salas de encuentro de colocación y en las salas de servidores empresariales. Técnicas como la conmutación en la parte superior del rack y las bandejas laterales de cables ayudan a mantener la claridad del flujo de aire incluso a 15 kW. Mientras tanto, los fabricantes de equipos originales de servidores certifican los nuevos chasis de IA dentro de los envolventes de 42U, garantizando la compatibilidad con versiones anteriores.
Se proyecta que el grupo de 48U se expanda un 12,95% hasta 2031, respaldado por operadores a hiperescala que priorizan la densidad de cómputo sobre el acceso peatonal. Los gabinetes más altos suelen combinarse con elevadores motorizados para agilizar el mantenimiento. EAE Elektrik suministra bastidores KabinPLUS de 48U con una capacidad nominal de 1.500 kg, ofreciendo una alta resistencia estática que admite hojas de ocho GPU por ranura de 1U. Los operadores que sustituyen cada sexta fila de 42U por una de 48U obtienen aproximadamente un 15% más de recuento de racks sin ampliar el perímetro del espacio blanco, una ventaja importante donde los precios del suelo siguen aumentando alrededor del Valle Tecnológico de Riad.
Por tipo de rack: las soluciones de montaje en pared responden a los requisitos perimetrales
Los gabinetes cerrados representan el 71,35% del tamaño del mercado de racks para centros de datos de Arabia Saudita. Su diseño cerrado favorece el escape canalizado y la filtración en la puerta delantera, esenciales para minimizar la entrada de partículas en climas desérticos. La mayoría de los modelos integran paneles laterales con cierres de liberación rápida, lo que permite una extracción rápida para actualizaciones de cables. Las funciones de seguridad, como los teclados de manija giratoria y la supervisión centralizada a través de Modbus, complementan los requisitos de cumplimiento de la Ley de Protección de Datos Personales.
Los racks de montaje en pared crecen al ritmo más rápido con una CAGR del 14,62% a medida que se multiplican los despliegues perimetrales en el lateral de la vía para nodos de borde 5G. El modelo articulado de 12U de Tripp Lite ilustra esta demanda al ofrecer una capacidad de 200 lb y puertas reversibles con solo 18 pulgadas de profundidad en tripplite.eaton.com. Los operadores de telecomunicaciones valoran los soportes abatibles que permiten el mantenimiento por una sola persona en gabinetes a nivel de calle. Los conceptos híbridos de «montaje giratorio» amplían aún más la usabilidad, permitiendo a los clientes desplegar pequeñas unidades SAI detrás de los conmutadores de acceso mientras preservan las vías de flujo de aire frontales.
Por tipo de centro de datos: los operadores a hiperescala impulsan la innovación
Las instalaciones de colocación concentraron el 55,78% de la cuota del tamaño del mercado de racks para centros de datos de Arabia Saudita en 2025. Atraen a empresas que buscan cumplir con la soberanía de datos sin un elevado CapEx. Estos proveedores equipan las jaulas con barras colectoras modulares que se encajan en los techos de los racks y admiten alimentaciones de energía mixtas, lo que los hace atractivos para los inquilinos del sector BFSI con necesidades complejas de redundancia. Las mejoras continuas en la densidad de energía mantienen la competitividad de las salas de colocación a la hora de captar proyectos de investigación en IA.
Los operadores a hiperescala registran la CAGR más rápida del 15,02%. DataVolt ha firmado compromisos de acuerdos de compraventa de energía de varios gigavatios para asegurar electricidad renovable, lo que posibilita campus de GPU que cada uno consume hasta 120 MW. Dentro de estas instalaciones, cada rack se encarga de fábrica con deflectores de flujo de aire de adelante hacia atrás, barras colectoras duales y bahías preparadas para inmersión. La adquisición con especificaciones fijas desbloquea la escala de fabricación, comprimiendo los costes unitarios y elevando el mercado de racks para centros de datos de Arabia Saudita.

Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa adquisición del informe
Por material: el aluminio gana terreno en aplicaciones especializadas
Los bastidores de acero siguen siendo dominantes con una cuota de mercado del 71,22% porque soportan cargas puntuales pesadas de manera económica. Los proveedores suministran variantes soldadas o atornilladas; ambas satisfacen los objetivos de carga estática de 3.000 lb requeridos para matrices densas de hojas. Sin embargo, las limitaciones de peso en los micrositios de azoteas impulsan el interés por los bastidores de aluminio, que pesan un 35% menos y aún así cumplen con los estándares de 1.100 lb. El aluminio resiste de forma natural la corrosión salina, una ventaja para los centros de datos costeros de Yeda, donde el aire marino acelera el desgaste galvánico.
Los materiales compuestos e híbridos aparecen en gabinetes de uso especial para cargas de trabajo sensibles a la interferencia electromagnética (EMI). La última línea de Legrand aplica montantes de acero con recubrimiento en polvo con puertas de aluminio fundido a presión para optimizar la rigidez y el intercambio térmico en legrand.us. Los ingenieros pueden unir directamente correas de toma de tierra de malla de cobre a los elementos internos de aluminio, garantizando una vía de tierra continua a través de materiales mixtos. La adopción sigue siendo especializada, pero crece a medida que los inquilinos militares y aeroespaciales solicitan gabinetes de alto blindaje para albergar sistemas de control de enlace ascendente vía satélite.
Análisis geográfico
Riad concentra el mayor grupo de centros de datos comerciales y gubernamentales, con seis sitios activos de cinco proveedores en baxtel.com. Las instalaciones de la capital favorecen racks de alta densidad diseñados para nodos de inferencia de IA y dependen de intercambiadores de calor de agua helada en puerta trasera para gestionar cargas de 40 kW. Se espera que el tamaño del mercado de racks para centros de datos de Arabia Saudita en Riad casi se duplique para 2030 a medida que DataVolt y Alfanar inyecten más de 1.400 millones de USD en nuevas salas.
Yeda le sigue como el segundo mayor centro, beneficiándose de los aterrizajes de cables submarinos que atraen a plataformas internacionales de contenido. La instalación recién inaugurada de Zoom en la ciudad subraya la creciente demanda de gabinetes de aluminio resistentes a la corrosión que soporten el aire húmedo de la costa. Los operadores instalan aquí deshumidificadores de desecante directamente dentro de la contención a nivel de fila para mantener la humedad relativa interior por debajo del 50%. Dammam y la Provincia Oriental son zonas emergentes donde los gemelos digitales del petróleo y el gas generan cargas de cómputo que requieren racks reforzados y sellados contra hidrocarburos en suspensión. El ensayo del enlace óptico de 1 Tbps de Nokia y stc Group en la región allana el camino para el análisis de nube híbrida que exige sitios perimetrales de baja latencia. Más al norte, el centro de datos ZeroPoint de NEOM es pionero en infraestructura alimentada por energías renovables en un entorno desértico, recurriendo a gabinetes de doble pared con pintura reflectante y sombra solar en el techo para reducir las temperaturas del aire de entrada. Los proveedores de racks deben, por tanto, adaptar la protección contra la corrosión, los recubrimientos térmicos y el anclaje sísmico en función del microclima y las disposiciones regulatorias de cada región.
Panorama regulatorio
Arabia Saudita regula los servicios de centros de datos principalmente a través de la Comisión de Comunicaciones, Espacio y Tecnología (CST), que publica las Regulaciones de Servicios de Centros de Datos y mantiene un marco de proveedores que vincula el registro con la etapa de desarrollo y la capacidad (incluido el nivel de tier y prácticas de gestión de seguridad como ISO 27001). El cumplimiento también se vincula con requisitos nacionales más amplios sobre gobernanza de datos, servicios en la nube, IA y ciberseguridad, incluidos los controles emitidos por la Autoridad Nacional de Ciberseguridad para sistemas críticos. Este marco respalda las necesidades de seguridad física y auditabilidad, particularmente para racks diseñados en torno a las expectativas de instalaciones Tier III/IV.
En el lado de la infraestructura, la disponibilidad de energía y las normas de fiabilidad supervisadas por la Autoridad Reguladora de Electricidad de Arabia Saudita y el Ministerio de Energía dan forma a las especificaciones de las salas de datos. Esto, a su vez, impulsa los requisitos de rack para una distribución de energía de mayor densidad, así como la integración con contención y refrigeración. La Estrategia Nacional de Centros de Datos presentada en junio de 2025 por el MCIT y la SDAIA añade otro punto de referencia político para escalar la capacidad nacional de centros de datos, respaldando el argumento a favor de especificaciones de rack más estandarizadas en implementaciones hyperscale, de colocación y del sector público.
Análisis de la cadena de valor
La cadena de valor comienza con las materias primas y los componentes fabricados, incluidos marcos de acero y aluminio, puertas, rieles, sujetadores, juntas y, cada vez más, colectores y elementos de sellado preparados para refrigeración líquida. Fabricantes globales de racks e infraestructura crítica como Schneider Electric, Vertiv y Rittal suministran racks diseñados junto con elementos de infraestructura física integrados, mientras que los canales regionales se encargan del almacenamiento, la configuración y las modificaciones in situ que pueden reducir los plazos de entrega para implementaciones edge y de renovación.
Río abajo, las empresas de EPC y construcción realizan el trabajo de estructura y acabado para proyectos hyperscale y de colocación, coordinando la integración mecánica y eléctrica, como contención, canalizaciones de barras y interfaces de agua fría. Las capas de TI y redes impulsan la demanda de racks mediante la adquisición de fabricantes de equipos originales y plataformas, abarcando servidores de Dell, HPE y Supermicro y aceleradores de NVIDIA y AMD, junto con ecosistemas de redes liderados por Cisco. La entrega final generalmente combina racks con PDU, gestión de cables, control de acceso y monitoreo, y luego pasa a la instalación, puesta en marcha y servicios de ciclo de vida, como traslados/adiciones/cambios, repuestos y auditorías de cumplimiento, donde la capacidad local y el talento certificado en integración influyen cada vez más en la diferenciación.
Panorama competitivo
El mercado de racks para centros de datos de Arabia Saudita presenta una combinación de gigantes internacionales —Schneider Electric, Vertiv, Rittal— y especialistas regionales ágiles como Norden Communication. Las marcas globales suministran SKU preingenieriados validados bajo estándares internacionales, asegurando grandes pedidos en bloque de operadores a hiperescala que prefieren la armonización multinacional. Los proveedores locales aprovechan la proximidad geográfica para ofrecer modificaciones rápidas in situ, una cualidad muy valorada por los propietarios de sitios perimetrales que necesitan soportes de montaje en pared personalizados en cuestión de días.
Las alianzas estratégicas amplían el alcance de las soluciones. Schneider Electric combina su línea Easy Rack con paneles de distribución de agua helada de socios locales de climatización para ofrecer filas llave en mano para laboratorios de IA de alta densidad. Norden Communication promueve sistemas de doble rack cuyos canales verticales de cables se alinean con canalizaciones de barras colectoras de terceros, simplificando la distribución de energía en jaulas multiarrendatario.
La diferenciación tecnológica se profundiza a medida que los racks se convierten en plataformas de sensores. Los principales proveedores incorporan sondas ambientales, registros de acceso basados en firmware y ganchos de API para análisis de mantenimiento predictivo. Combinados con la telemetría del servidor, estos racks permiten a los operadores ajustar con precisión el flujo de aire y adaptar las curvas de los ventiladores, logrando ahorros de energía del 6-8% en despliegues de prueba. Se espera que la intensidad competitiva aumente una vez que la capacidad de fabricación local escale, reduciendo las brechas de coste entre bastidores importados y nacionales y aumentando el poder de negociación de los compradores en grandes ciclos de adquisición.
Líderes de la industria de racks para centros de datos de Arabia Saudita
-
Schneider Electric SE
-
Vertiv Group Corp.
-
Rittal GmbH and Co. KG
-
Dell Technologies Inc.
-
Eaton Corporation plc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Está surgiendo un claro espacio en blanco en torno a ecosistemas de racks estandarizados y preparados para IA que reducen el tiempo de implementación en programas hyperscale y grandes expansiones de colocación. Arabia Saudita cuenta con iniciativas activas de expansión de capacidad vinculadas al MCIT y la SDAIA, incluido un objetivo oficial de 1,5 GW de capacidad de centros de datos para 2030, y nuevas instalaciones a gran escala que proporcionan señales de demanda a corto plazo para gabinetes de alta carga estática, distribución de energía integrada y preparación para refrigeración líquida. El lanzamiento del centro de datos Hexagon de 480 MW en Riad (Tier IV, LEED Gold) y el centro de datos Riyadh 5 de STC Group en SPARK (capacidad inicial de 40 MW, ampliable a 80 MW) amplían ambos la base instalada que necesita huellas de rack repetibles, gabinetes seguros y compatibilidad de contención a nivel de fila.
Otra oportunidad implica la localización y plazos de entrega más cortos para racks y accesorios de alta densidad, a medida que los proyectos de GPU y refrigeración líquida presionan el suministro global de válvulas, colectores y componentes de sellado especializados. La continua actividad hyperscale y la disciplina de adquisición de grandes desarrolladores, incluido el plan de Center3 dirigido a 300 MW para 2027 y el proyecto hyperscale AirTrunk-Humain de 250 MW que avanza en licitación entre abril y mayo de 2026, crea margen para el ensamblaje local, el kitting y configuraciones listas para cumplimiento alineadas con los requisitos operativos de la CST. Para los proveedores de racks, la diferenciación más viable sigue siendo gabinetes repetibles de 48U de alta carga, opciones de mitigación de corrosión para sitios costeros y características integradas de fábrica como paneles ciegos, segregación de cables, cierre inteligente y marcos preparados para energía que reducen la mano de obra in situ y la complejidad de puesta en marcha.
Desarrollos recientes del sector
- Marzo de 2026: la asociación desarrolla soluciones estandarizadas de distribución de energía y racks de potencia para centros de datos impulsados por IA en Arabia Saudita. Fortalece las capacidades de infraestructura de centros de datos y respalda implementaciones de IA a gran escala con estándares comunes de racks y energía.
- Marzo de 2026: la asociación desarrolla soluciones estandarizadas de distribución de energía y racks de potencia para centros de datos impulsados por IA en Arabia Saudita. Fortalece las capacidades de infraestructura de centros de datos y respalda implementaciones de IA a gran escala con estándares comunes de racks y energía.
- Febrero de 2026: Schneider Electric participó en Datacenter Nation Riyadh 2026 para debatir innovaciones en energía y refrigeración para cargas de trabajo de IA de alta densidad. La participación respalda la localización y escalabilidad de la infraestructura de centros de datos inspirada en la IA en Arabia Saudita.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este estudio, el mercado cubre los ingresos generados por los racks de centros de datos suministrados e instalados en Arabia Saudita, incluidos los gabinetes y marcos utilizados para montar equipos de TI y de red en instalaciones comerciales y empresariales.
Exclusiones del alcance: se excluyen servidores, almacenamiento, conmutadores de red, equipos de energía y refrigeración, y servicios continuos de instalaciones que no se vendan como parte del propio hardware del rack.
Descripción general de la segmentación
- Por tamaño de rack
- Rack de cuarto
- Rack de la mitad
- Rack completo
- Por altura de rack
- 42U
- 45U
- 48U
- Otras alturas (≥52U y personalizado)
- Por tipo de rack
- Racks de gabinete (cerrado)
- Racks de marco abierto
- Racks de montaje en pared
- Por tipo de centro de datos
- Instalaciones de colocación
- Centros de datos a hiperescala y de proveedores de servicios en la nube
- Empresarial y perimetral
- Por material
- Acero
- Aluminio
- Otras aleaciones y materiales compuestos
Fuentes de datos, dimensionamiento de mercado y validación
Investigación documental
La investigación documental se utiliza para establecer la demanda base de racks en Arabia Saudita y para mantener supuestos coherentes a lo largo del tiempo. Revisamos señales públicas de capacidad y objetivos de política que influyen en las construcciones de centros de datos, y luego traducimos esas señales en área de piso apta para racks y patrones de implementación.
Los puntos de referencia comunes incluyen publicaciones oficiales de TIC e infraestructura digital (por ejemplo, del regulador nacional de comunicaciones), publicaciones estadísticas saudíes sobre construcción y actividad de inversión, y estadísticas comerciales y aduaneras de productos metálicos cuando corresponde. También utilizamos publicaciones de asociaciones de centros de datos y telecomunicaciones, artículos revisados por pares sobre densidad de racks y diseño térmico, y anuncios de proyectos y cobertura de prensa disponibles públicamente. Los informes de empresas y las presentaciones a inversores se utilizan para verificar de manera cruzada la combinación típica de productos, la dirección de precios y la estructura del canal, y las suscripciones de pago se utilizan de manera selectiva para datos financieros de empresas, verificaciones de patentes y visibilidad comercial a nivel de envío. Las fuentes indicadas aquí son solo ilustrativas, y también se consultaron muchos otros documentos y conjuntos de datos públicos para verificaciones cruzadas y aclaraciones.
Entrevistas y encuestas primarias
El trabajo primario se centra en confirmar cómo se especifican y compran los racks en los proyectos saudíes, y qué grupos de compradores impulsan el volumen a corto plazo. Hablamos con proveedores de racks, integradores locales, operadores de colocación y equipos de instalaciones empresariales, y luego verificamos de manera cruzada con consultores que rastrean nuevas construcciones en Riad, la Provincia Oriental y zonas emergentes.
Distribución de los encuestados del trabajo de campo de la investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 37 % | Directivos (CXO): 15 % |
| Nivel medio: 47 % | Líderes funcionales/de unidad: 28 % |
| Actores más pequeños: 16 % | Gerentes: 57 % |
Dimensionamiento y previsión de mercado
El dimensionamiento del mercado se construye mediante una reconstrucción de la demanda de arriba hacia abajo que parte de las señales de expansión de centros de datos en Arabia Saudita y luego las traduce en requisitos de racks. El modelo utiliza indicadores como las incorporaciones planificadas y en marcha de espacio blanco, los rangos típicos de densidad de racks por tipo de instalación, la adopción de gabinetes cerrados frente a marcos abiertos, la combinación promedio de altura de rack (por ejemplo, preferencias de 42U y 45U) y la proporción de implementaciones de alta densidad que requieren capacidades de carga más altas.
Una vez formado el conjunto de demanda, los ingresos se derivan aplicando rangos de precios prácticos según el tipo de rack y el material (acero frente a aluminio), con ajustes por la proporción de importaciones y el ensamblaje local cuando se observa en el canal. Para mantener totales realistas, corroboramos con verificaciones selectivas de abajo hacia arriba, como listas de materiales de proyectos muestreados, retroalimentación del canal de distribuidores sobre volúmenes unitarios, y una consolidación limitada de la exposición de ingresos de proveedores a entregas en Arabia Saudita. Cuando la visibilidad directa de volumen es incompleta, las brechas se manejan mediante el calendario de la cartera de construcción, los plazos de entrega típicos y supuestos de adopción conservadores validados en entrevistas.
Para la previsión, se utiliza un análisis de escenarios con un caso base vinculado a calendarios de construcción, despliegues de regiones en la nube y programas de digitalización empresarial, que luego se somete a pruebas de estrés ante retrasos en la disponibilidad de energía y la obtención de permisos de proyectos. La serie temporal final se suaviza utilizando una lógica de tendencia simple para que los repuntes a corto plazo en las adquisiciones no exageren la trayectoria a largo plazo.
Validación de datos y ciclo de actualización
La validación se realiza mediante triangulación repetida entre señales independientes, y no dependemos de una sola línea de datos para sustentar la estimación completa. Los resultados del modelo se verifican frente al comportamiento de adquisición observado, la dirección del movimiento de importaciones cuando corresponde, y los hitos de puesta en marcha visibles públicamente, y luego otro analista revisa las variaciones antes de la aprobación final.
Si aparecen grandes cambios, volvemos a contactar a los encuestados pertinentes para confirmar si el cambio se debe a precios, a la temporización del proyecto o a un cambio real en la combinación hacia gabinetes de mayor valor. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como grandes adjudicaciones de proyectos o cambios súbitos en los planes de capacidad. Antes de la entrega, se completa una nueva revisión para que los clientes reciban la visión más actual que pueda respaldarse con supuestos documentados.
Tamaño del mercado de racks de centros de datos de Arabia Saudita de Mordor Intelligence comparado con otras estimaciones publicadas
Los tamaños de mercado publicados pueden variar incluso cuando se refieren al mismo país, porque no todos cuentan los mismos productos, utilizan la misma temporización para los proyectos o actualizan los precios de la misma manera. Las diferencias también surgen de si una estimación trata los racks solo como una línea de hardware, o combina infraestructura adyacente que se adquiere en el mismo ciclo de acabado.
Las puertas de refrigeración, la contención de pasillos y las regletas de energía integradas son adiciones comunes en las implementaciones, pero quedan fuera del alcance de Mordor Intelligence para este mercado de racks, lo que mantiene el total vinculado a los ingresos de gabinetes y marcos, verificados de manera cruzada frente a las adiciones de capacidad en Arabia Saudita y la densidad típica de racks.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 32,10 millones de USD (2025) | |
| Consultora Regional A | 41,80 millones de USD (2025) | A menudo agrupa contención, PDU de rack y servicios de implementación con el hardware del rack, y utiliza precios combinados más altos que se ajustan a instalaciones llave en mano en lugar de ingresos solo de racks. |
| Revista Comercial B | 26,50 millones de USD (2026) | Normalmente se basa en un conjunto reducido de señales de importación y distribuidores, lo que puede pasar por alto unidades ensambladas localmente y cambios de temporización derivados de pedidos por lotes de grandes proyectos. |
La dispersión en la tabla se explica principalmente por lo que se cuenta junto con el rack y cómo se reconoce la temporización de los proyectos a lo largo de los años. Al mantener explícitas las inclusiones y luego validar los totales con señales de la cartera de construcción más verificaciones de canal, la estimación sigue siendo fácil de rastrear y práctica de actualizar cuando cambian los calendarios de implementación en Arabia Saudita.


Preguntas clave respondidas en el informe
¿Qué impulsa el crecimiento de dos dígitos en el mercado de racks para centros de datos de Arabia Saudita?
Las inversiones de la Visión 2030, las construcciones de nube a hiperescala, la cobertura nacional de 5G y las estrictas leyes de localización de datos elevan colectivamente la demanda de racks en los segmentos de hiperescala, colocación y perimetral.
¿Qué tamaños de rack están ganando popularidad para los despliegues perimetrales?
Los racks de cuarto y los gabinetes de montaje en pared son preferidos para los sitios perimetrales porque su reducida huella se adapta a los armarios de telecomunicaciones y refugios remotos mientras admiten copias de seguridad de energía integradas.
¿Por qué los racks de aluminio son cada vez más comunes en los centros de datos de Arabia Saudita?
Los bastidores de aluminio pesan menos, resisten la corrosión costera y disipan el calor de manera eficiente, atributos valorados en ciudades costeras húmedas como Yeda y en ubicaciones perimetrales en azoteas.
¿Cómo influyen los operadores a hiperescala en las especificaciones de los racks?
Operadores como DataVolt y center3 estandarizan racks de 48U con capacidad de carga superior a 3.000 lb, compatibilidad con refrigeración líquida y canales de cables integrados, lo que empuja a los proveedores a escalar SKU idénticos.
- Mercado de Racks para Centros de Datos en África
- Mercado de Racks para Centros de Datos en Australia
- Mercado de Racks para Centros de Datos en Bélgica
- Mercado de Racks para Centros de Datos en Brasil
- Mercado de Racks de Centros de Datos de Canadá
- Mercado de Racks para Centros de Datos en Chile
- Mercado de Racks para Centros de Datos de China
- Mercado de Racks de Centros de Datos
- Mercado de Racks para Centros de Datos en Dinamarca
- Mercado de Racks para Centros de Datos en Europa
- Mercado de Racks de Centros de Datos de Francia
- Mercado de Centros de Datos de Inteligencia Artificial (IA) Instalaciones de IA en el mercado global, cubriendo tipo de instalación, componente y nivel.
- Mercado de Construcción de Centros de Datos Demanda global de construcción, dividida por nivel (tier), tamaño de instalación y tipo de instalación.
- Mercado de Servidores para Centros de Datos Servidores a nivel mundial, divididos por nivel, tamaño de instalación y tipo de instalación.


 Sus datos están seguros y nunca se venden ni se comparten.

