
Tamaño y Participación del Mercado de Lubricantes Automotrices de Arabia Saudita
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
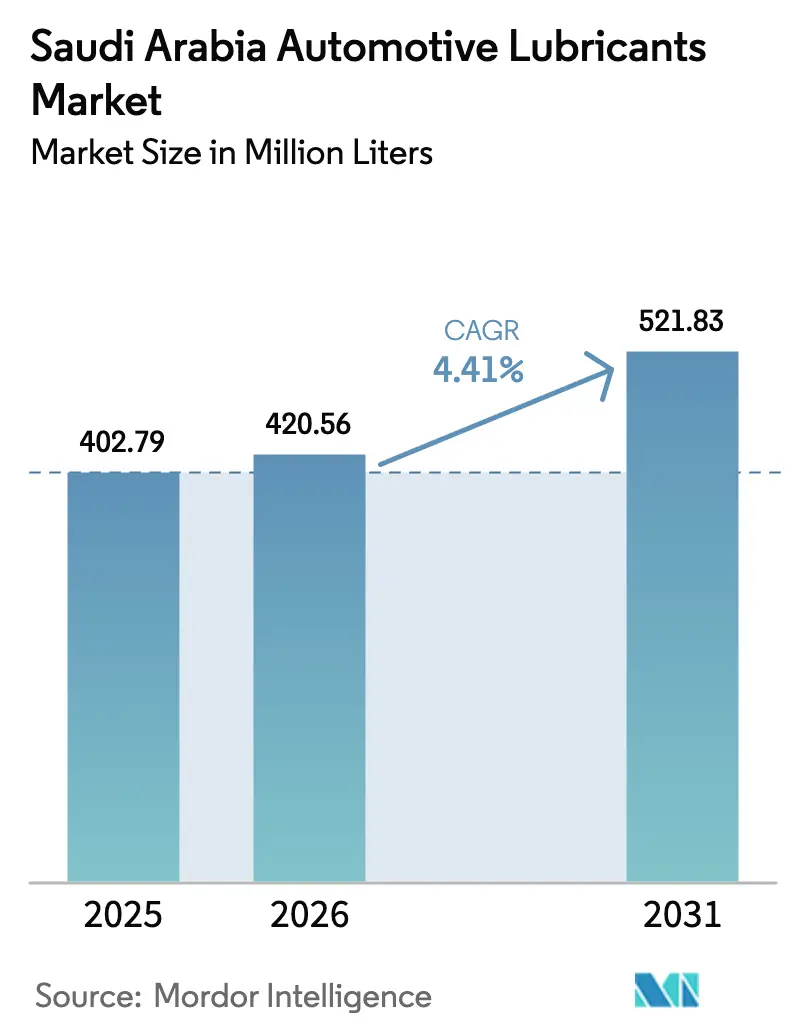
| Tamaño del mercado en el año base (2025) | 402.79 Millones de litros |
| Volumen del Mercado (2026) | 420.56 Millones de litros |
| Volumen del Mercado (2031) | 521.83 Millones de litros |
| Growth Rate (2026 - 2031) | 4.41 % |
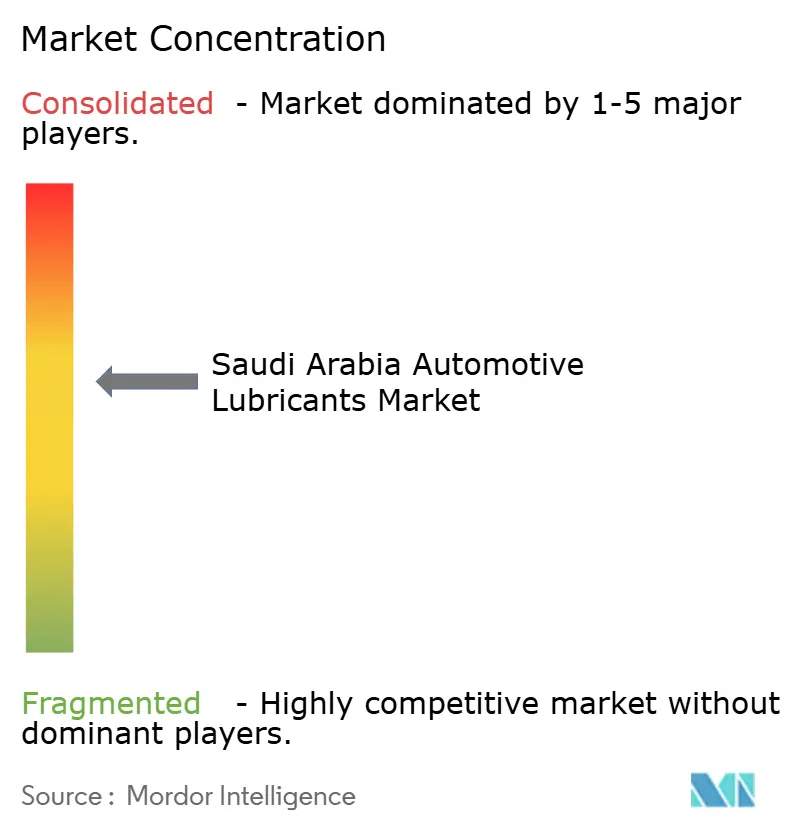
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Lubricantes Automotrices de Arabia Saudita por Mordor Intelligence
El tamaño del Mercado de Lubricantes Automotrices de Arabia Saudita fue valorado en 402,79 millones de litros en 2025 y se estima que crecerá desde 420,56 millones de litros en 2026 hasta alcanzar 521,83 millones de litros en 2031, a una CAGR del 4,41% durante el período de pronóstico (2026-2031). Esta trayectoria refleja adiciones constantes al parque vehicular, el cumplimiento persistente del intervalo de servicio de 10.000 kilómetros y un cambio gradual hacia formulaciones sintéticas y de bajo contenido de cenizas que atenúan, pero no eliminan, los vientos en contra de la electrificación. Los líderes del mercado están profundizando la integración vertical: el impulso aguas abajo de Aramco y la posible oferta por Castrol ilustran la visión de que el mercado de Lubricantes Automotrices de Arabia Saudita sigue siendo un premio de crecimiento, no un territorio en declive. Los canales de comercio electrónico, la entrega en el mismo día y los fluidos aprobados por los fabricantes de equipos originales para múltiples vehículos amplían el acceso y elevan las apuestas competitivas, mientras que la emergente capacidad de re-refinación introduce una amenaza de sustitución a mediano plazo. En ese contexto, la dependencia del automóvil privado, la demanda de construcción de megaproyectos y las estrictas cláusulas de garantía garantizan un crecimiento de volumen de referencia y respaldan la premiumización.
Conclusiones Clave del Informe
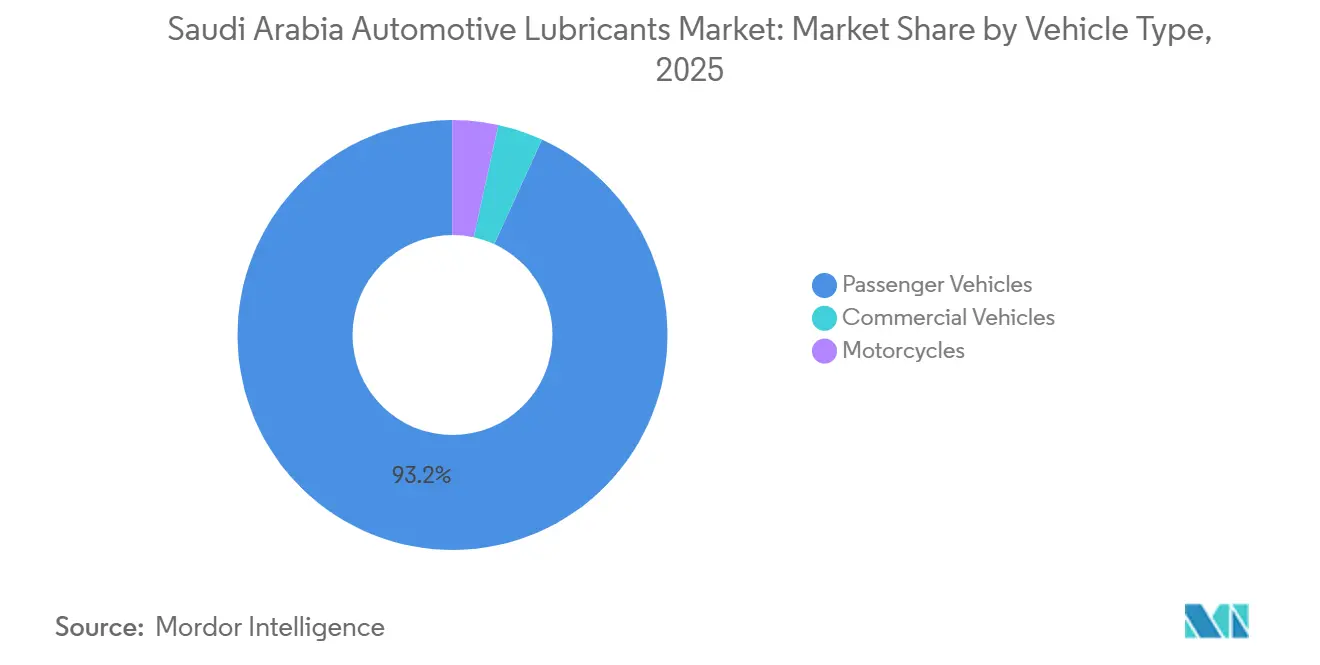
- Por tipo de vehículo, los vehículos de pasajeros representaron el 93,17% de la participación del mercado de Lubricantes Automotrices de Arabia Saudita en 2025. Se prevé que los vehículos comerciales registren una CAGR del 6,89% en el tamaño del mercado de Lubricantes Automotrices de Arabia Saudita hasta 2031, la más rápida entre los tipos de vehículos.
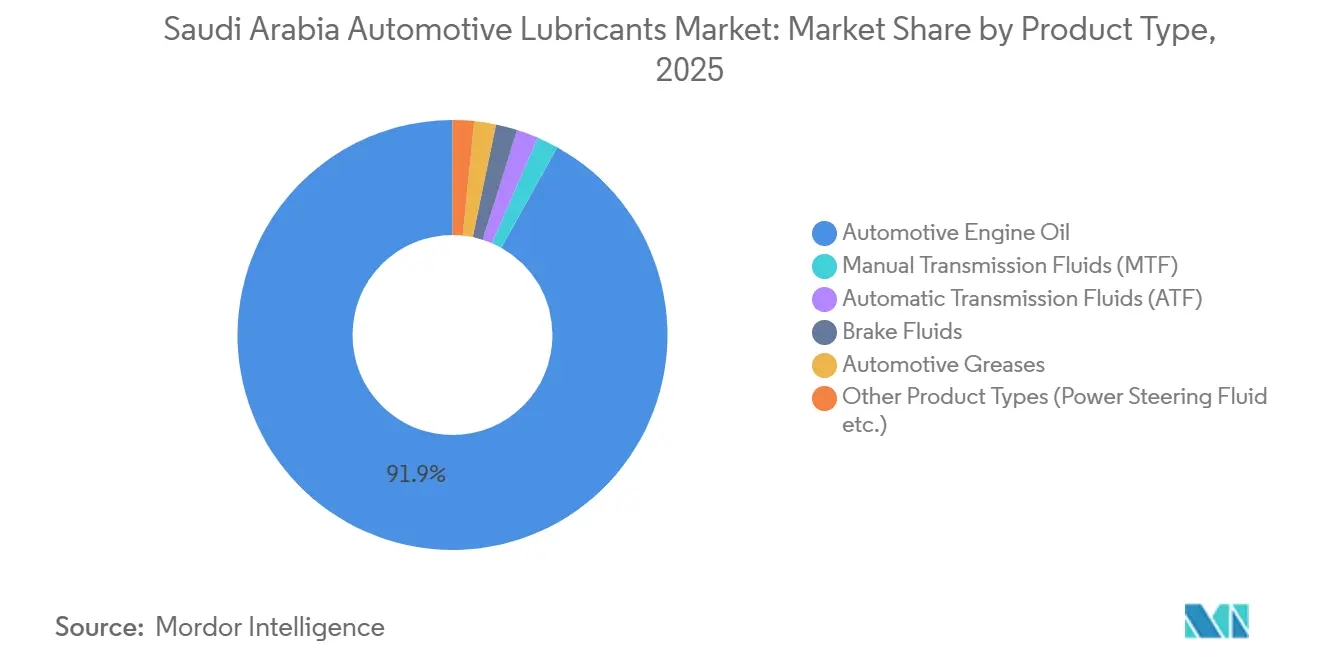
- Por tipo de producto, los aceites de motor automotrices representaron el 91,88% del volumen de 2025, la mayor participación por tipo de producto en el mercado de Lubricantes Automotrices de Arabia Saudita. Se prevé que los Fluidos de Transmisión Automática se expandan a una CAGR del 6,30%, liderando el crecimiento por tipo de producto en el tamaño del mercado de Lubricantes Automotrices de Arabia Saudita.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Lubricantes Automotrices de Arabia Saudita
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento del parque de vehículos ligeros | +1.2% | Nacional, concentrado en Riad, Yeda, Dammam | Mediano plazo (2–4 años) |
| Programa obligatorio de recordatorio de cambio de aceite cada 10.000 km | +0.6% | Nacional, aplicado mediante regulaciones técnicas de SASO | Corto plazo (≤ 2 años) |
| Creciente penetración del aceite sintético en flotas que operan en climas extremos | +0.8% | Nacional, agudo en las operaciones desérticas de la Provincia Oriental | Largo plazo (≥ 4 años) |
| Plataformas de comercio electrónico que ofrecen entrega de lubricantes en el mismo día | +0.4% | Centros urbanos: Riad, Yeda, Khobar | Corto plazo (≤ 2 años) |
| Modernización de flotas militares que requieren fluidos de bajo contenido de cenizas | +0.3% | Nacional, centros de adquisición de defensa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento del Parque de Vehículos Ligeros
En 2024, el número de vehículos en Arabia Saudita aumentó considerablemente, marcando un incremento significativo interanual. Este crecimiento está impulsado por una población en aumento, el incremento de los ingresos disponibles y un sistema de transporte masivo limitado. Con las regulaciones Euro 5 en vigor, los fabricantes de equipos originales están obligados a utilizar aceites API SP o ILSAC GF-6A de bajo contenido de SAPS, orientando a los compradores hacia productos premium desde el primer cambio.[1]Organización Saudita de Normas, Metrología y Calidad, "Reglamento Técnico para Aceites Lubricantes," saso.gov.sa Las flotas de transporte por aplicación, que frecuentemente acumulan alto kilometraje, están acortando sus ciclos de drenaje con una frecuencia de hasta 30 días, lo que resulta en un consumo por unidad notablemente superior al del automóvil privado promedio. Además, la inclinación del mercado hacia los motores de gasolina no solo favorece los aceites de motor para automóviles de pasajeros, sino que también mejora la rentabilidad para los mezcladores, dado los mayores márgenes en comparación con las formulaciones diésel.
Programa Obligatorio de Recordatorio de Cambio de Aceite cada 10.000 Kilómetros
La regulación técnica de SASO vincula las alertas del tablero de instrumentos a los intervalos de drenaje de aceites minerales y sintéticos, estandarizando el consumo y cerrando la brecha aprovechada por los conductores conscientes de los costos que antes extendían los intervalos. Las cláusulas de garantía de los fabricantes de equipos originales hacen que el cumplimiento sea innegociable, aplicando indirectamente el cumplimiento sin una vigilancia gubernamental intensiva. Las cadenas de cambio rápido de aceite y los talleres de concesionarios capturan tráfico estable, como se observa en la red en expansión de Petromin, que ahora atiende tanto a clientes de combustión interna como a clientes de vehículos eléctricos. El umbral de 10.000 kilómetros impulsa a las flotas hacia los semi-sintéticos de precio medio que cumplen las reglas de intervalo con primas moderadas, equilibrando costo y protección.
Creciente Penetración del Aceite Sintético en Flotas que Operan en Climas Extremos
En la Provincia Oriental, donde las temperaturas veraniegas superan los 50 °C, los aceites minerales se degradan rápidamente, limitando los intervalos de drenaje prácticos bajo condiciones de servicio severas[2]Lubrizol Corporation, "Rendimiento de Aceites de Motor a Alta Temperatura," lubrizol.com. En contraste, los aceites totalmente sintéticos PAO o Grupo III+ resisten el estrés oxidativo, permitiendo intervalos de drenaje extendidos. Esto no solo reduce el tiempo de inactividad, sino que también conlleva una prima de precio. Grandes fabricantes de automóviles como Audi, Volkswagen y Jaguar Land Rover han adoptado una postura firme, anulando las garantías del tren motriz si se utilizan aceites no sintéticos, consolidando aún más la tendencia de adopción de sintéticos en los segmentos de vehículos premium. En la práctica, las flotas de construcción y logística optan por aceites sintéticos para evitar costosas fallas de motor, especialmente en sitios de megaproyectos de alto riesgo. Mientras tanto, Aramco suministra estratégicamente aceites base de Grupo II/III a los mezcladores locales, capturando eficazmente un margen integrado en el proceso.
Plataformas de Comercio Electrónico que Ofrecen Entrega de Lubricantes en el Mismo Día
Noon.com, con su catálogo de múltiples marcas aprobadas por API, garantiza entregas rápidas en Riad y Yeda en cuestión de horas. Este servicio evita a los compradores que realizan el mantenimiento por cuenta propia las molestias de las visitas al taller. Si bien se aplican tarifas de envío, las ventajas del ahorro de tiempo y las especificaciones claras inclinan el poder de fijación de precios a favor de los consumidores. Los distribuidores tradicionales ahora enfrentan presión para alinearse con los precios en línea o mejorar sus ofertas, como la introducción de servicios de eliminación de aceite usado. Además, el modelo de mercado en línea allana el camino para marcas de nicho, lo que lleva a una participación de mercado fragmentada y una mayor competencia.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de la participación de vehículos eléctricos en flotas gubernamentales | -0.7% | NEOM, núcleos urbanos de Riad y Yeda | Mediano plazo (2–4 años) |
| Represión de lubricantes falsificados que reduce el mercado gris | -0.4% | Nacional, agudo en regiones fronterizas y comercio minorista informal | Corto plazo (≤ 2 años) |
| Capacidad industrial de re-refinación que reduce la demanda de aceite virgen | -0.5% | Zonas industriales de Yanbu y Yeda | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Participación de Vehículos Eléctricos en Flotas Gubernamentales
Lucid ha llegado a un acuerdo para suministrar vehículos eléctricos, mientras que el Fondo de Inversión Pública se ha comprometido significativamente con la movilidad eléctrica de batería. Estos movimientos indican un cambio significativo en el panorama de las flotas. NEOM, con sus estaciones de carga y una iniciativa pionera de robotaxis, está probando activamente operaciones sin lubricantes tradicionales. Riad apunta a una mayor penetración de vehículos eléctricos para 2030. Esta ambición se traduce en la eliminación de lubricantes de motor y transmisión de los vehículos, llevando el consumo de lubricantes por unidad cerca de cero. Si bien los mezcladores están introduciendo grasas para ejes eléctricos y fluidos de gestión térmica, los volúmenes siguen siendo modestos. Además, a medida que los fabricantes de equipos originales incluyen cada vez más estos fluidos en los contratos de servicio, el potencial de ventas en el mercado de posventa disminuye.
Represión de Lubricantes Falsificados que Reduce el Mercado Gris
La Autoridad Saudita de Propiedad Intelectual (SAIP) y el Ministerio de Comercio confiscaron artículos falsificados. Las sanciones se han intensificado, acompañadas de posibles penas de prisión. Los minoristas en zonas fronterizas, que anteriormente vendían aceites sin marca con descuentos significativos, ahora están abandonando el mercado. Este cambio reduce el volumen total pero mejora la calidad general. La plataforma SABER, introducida por SASO, exige informes de viscosidad y punto de inflamación antes del despacho aduanero. Este requisito no solo incrementa los costos de cumplimiento, sino que también favorece a las marcas establecidas que pueden obtener fácilmente las certificaciones necesarias.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Vehículo: La Dominancia de los Vehículos de Pasajeros Persiste, el Crecimiento Comercial se Acelera
Los vehículos de pasajeros generaron el 93,17% del volumen de 2025, subrayando la dependencia del automóvil privado que configura el mercado de Lubricantes Automotrices de Arabia Saudita. Las flotas de transporte por aplicación amplifican la intensidad de lubricantes, realizando cambios de aceite cada 30–45 días. Un parque de vehículos de pasajeros envejecido se inclina hacia aceites minerales y semi-sintéticos, aunque las reglas de garantía en los modelos más nuevos sostienen la demanda de sintéticos.
Los vehículos comerciales contribuyen con un volumen absoluto menor, pero se prevé que se expandan a una CAGR del 6,89%, superando el tamaño general del mercado de Lubricantes Automotrices de Arabia Saudita, ya que NEOM, el Proyecto del Mar Rojo y el Puerto Rey Abdalá impulsan las necesidades de carga y equipos fuera de carretera. Las formulaciones de servicio pesado aprobadas por los fabricantes de equipos originales y los intervalos de drenaje extendidos hacen que la demanda comercial sea más dependiente del canal de servicio y menos sensible al suministro falsificado.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Producto: Los Fluidos de Transmisión Automática Lideran el Crecimiento
Los aceites de motor automotrices representaron el 91,88% del volumen de 2025, reflejando el uso universal en toda la flota. La alta penetración de la transmisión automática impulsa una CAGR del 6,30% para los fluidos de transmisión automática, que requieren tolerancias de fluido más estrictas específicas de cada fabricante de equipos originales. El tamaño del mercado de Lubricantes Automotrices de Arabia Saudita para fluidos de transmisión se beneficia de precios más altos y cambios más frecuentes provocados por el estrés térmico en el tráfico urbano de arranque y parada.
Las grasas y otros tipos de productos sirven a segmentos industriales y de construcción de nicho donde los volúmenes son modestos, pero los márgenes son elevados. En respuesta al desplazamiento de los re-refinados en hidráulica, los mezcladores pivotan hacia fluidos de transmisión de mayor especificación donde las aprobaciones de los fabricantes de equipos originales preservan el poder de fijación de precios.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Riad, Yeda y la Provincia Oriental, que en conjunto representan la mayor parte del consumo nacional, anclan el mercado de lubricantes automotrices de Arabia Saudita. Si bien Riad establece un objetivo de vehículos eléctricos para 2030, lo que presenta un desafío localizado, los extensos viajes interurbanos de la ciudad garantizan que los vehículos de combustión interna sigan siendo predominantes en las flotas corporativas.
Durante el Hajj y la Umrah, Yeda experimenta un aumento en la demanda de lubricantes. Las flotas de alquiler y los autobuses turísticos, con el objetivo de atender la afluencia de peregrinos, aceleran sus intervalos de servicio. Para evitar escaseces, se recomienda a los distribuidores que realicen pre-almacenamiento, especialmente de aceites 5W-30 de bajo contenido de SAPS favorecidos por los sedanes de gasolina más nuevos.
En la Provincia Oriental, un próspero centro petroquímico impulsa la demanda de aceites hidráulicos y de engranajes de alta viscosidad. Además, con el sofocante calor del desierto, las flotas optan cada vez más por formulaciones sintéticas que mantienen la viscosidad incluso a altas temperaturas.
Con la fase de construcción de NEOM en marcha, existe una demanda pronunciada de lubricantes para equipos fuera de carretera. Esta demanda está más estrechamente vinculada a las horas de servicio del equipo que a las métricas tradicionales de kilometraje. Además, la rotación de lubricantes para vehículos comerciales recibe un impulso del Proyecto del Mar Rojo y los corredores de carga del Puerto Rey Abdalá.
Si bien las zonas rurales aún albergan talleres informales, la represión de la Autoridad Saudita de Propiedad Intelectual (SAIP) contra las falsificaciones está reduciendo la brecha de calidad. Como resultado, incluso quienes tienen presupuestos más ajustados se inclinan hacia los semi-sintéticos certificados.
Análisis de la cadena de valor
La cadena de valor de los lubricantes automotrices de Arabia Saudita se sustenta en la producción nacional de aceites base y en una fabricación aguas abajo cada vez más localizada. Saudi Aramco Base Oil Company (Luberef) es un nodo clave aguas arriba, que suministra aceites base desde Yanbu a los ecosistemas locales y nacionales de mezcla, que incluyen a Al Jomaih & Shell Lubricating Oil Company (JOSLOC), Petromin Corporation, y marcas internacionales que operan a través de entidades y distribuidores locales. La fiabilidad e integración de las materias primas son temas centrales, con Luberef ejecutando una parada programada en Yanbu a fines de 2025 y reanudando operaciones en enero de 2026 tras un cierre de 45 días que también incluyó trabajos relacionados con la expansión.
La mezcla intermedia, el envasado y la distribución dependen de redes de servicio de marca (concesionarios, centros de cambio rápido de aceite y centros de servicio) y del creciente cumplimiento de pedidos por comercio electrónico en las principales ciudades, lo que comprime los márgenes de los distribuidores tradicionales al tiempo que amplía la disponibilidad de SKU. En el lado aguas abajo, las asociaciones que vinculan la demanda ligada a OEM o flotas con la producción y puntos de servicio locales están ganando visibilidad, ejemplificadas por el acuerdo de JOSLOC con Abdul Latif Jameel for Oils para producir y suministrar Toyota Genuine Oils en Arabia Saudita. Las importaciones transfronterizas aún respaldan ciertos fluidos de alta especificación y componentes aditivos, pero los requisitos de conformidad y despacho aduanero bajo las regulaciones técnicas de SASO (incluida la documentación de Certificado de Conformidad, CoC) añaden pasos de cumplimiento que tienden a favorecer a los proveedores establecidos y a los canales formales.
Panorama Competitivo
El mercado de lubricantes automotrices de Arabia Saudita está moderadamente consolidado. Los grandes actores globales compiten con líderes regionales, aprovechando los respaldos de los fabricantes de equipos originales y la amplitud minorista para mantener su participación. Los disruptores del comercio electrónico como noon.com erosionan los márgenes de los distribuidores, pero amplían la elección del consumidor, obligando a los actores establecidos a incluir servicios de instalación y eliminación. La actualización petroquímica de Samref en 2025 subraya la intensidad de capital y la importancia estratégica de la autosuficiencia en materias primas. La ausencia de mandatos de contenido reciclado protege por ahora a los actores establecidos de aceite virgen, pero un cambio de política podría alterar rápidamente la dinámica de costos.
Líderes de la Industria de Lubricantes Automotrices de Arabia Saudita
Shell plc
Exxon Mobil Corporation
BP plc (Castrol)
Petromin Corporation
TotalEnergies
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Las oportunidades de premiumización son más visibles donde convergen las cláusulas de garantía de los OEM, las condiciones de operación exigentes y las especificaciones más estrictas, lo que respalda la demanda de aceites de motor de mayor rendimiento y fluidos específicos de OEM, particularmente para transmisiones automáticas. A medida que se endurecen los requisitos de conformidad vinculados a SASO, incluida la necesidad de Certificado de Conformidad para el despacho aduanero, el volumen continúa desplazándose hacia lubricantes de marca y certificados, alejándose del suministro informal. Esto crea espacio para actores que puedan mantener calidad documentada, trazabilidad y disponibilidad constante.
Del lado de la oferta, las iniciativas de industrialización dentro del Reino y los nuevos bloques de construcción aguas abajo respaldan una mayor localización de la lista de materiales de lubricantes más allá de la mezcla. Luberef está avanzando en capacidad y habilitación del ecosistema en Yanbu, incluido su parque de valor LubeHUB con acceso a aceite base por tubería para fabricantes inquilinos, mientras que nuevos acuerdos como el de Apar Industries Middle East Limited, que firmó un acuerdo de suministro de aceite base con Luberef (junio de 2026), posicionan a Yanbu como un centro de materias primas y fabricación. En cuanto a aditivos, el proyecto de Farabi Downstream Petrochemical Company y Xinxiang Richful Lube Additive Co. en Yanbu para localizar la producción de detergentes, dispersantes y ZDDP marca un camino para reducir la dependencia de paquetes de aditivos importados, lo que puede mejorar los plazos de entrega y respaldar un despliegue más rápido de formulaciones más nuevas alineadas con API e ILSAC en el panorama de posventa y canal de servicio de Arabia Saudita.
Desarrollos recientes del sector
- Junio de 2026: Al Jomaih & Shell Lubricating Oil Company (JOSLOC) amplió su red de centros de servicio de marca compartida con Leader Express en toda Arabia Saudita. Este movimiento refuerza el control de la ruta al mercado al vincular el suministro de lubricantes con la capacidad de servicio instalada, apoyando la captación repetida de cambios de aceite y la preferencia de marca en el punto de servicio.
- Febrero de 2026: Al Jomaih & Shell Lubricating Oil Company (JOSLOC) firmó un acuerdo estratégico de suministro de lubricantes con Al Nakhlah National Company (NANCO) para respaldar operaciones de flotas. Los acuerdos de suministro vinculados a flotas consolidan volúmenes en canales formales y aumentan la importancia de las especificaciones adecuadas para OEM y la disponibilidad constante en operaciones multisitio.
- Enero de 2025: Al Jomaih & Shell Lubricating Oil Company (JOSLOC) acordó con Abdul Latif Jameel for Oils producir y suministrar Toyota Genuine Oils en Arabia Saudita. La localización de un programa de lubricantes de marca OEM estrecha la conexión entre el comportamiento de servicio impulsado por la garantía y el producto suministrado a nivel nacional, aumentando la presión competitiva sobre las marcas de aceite de motor de terceros en canales adyacentes a los concesionarios.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Este mercado abarca los lubricantes consumidos en vehículos de carretera en Arabia Saudita, contabilizados como volúmenes de producto utilizados durante los ciclos de mantenimiento y reparación en vehículos de pasajeros, vehículos comerciales y motocicletas.
Exclusiones de alcance: Esta dimensión excluye los lubricantes industriales, los lubricantes marinos y de aviación, y los lubricantes utilizados en equipos todoterreno cuando el uso no está vinculado a vehículos de carretera.
Descripción general de la segmentación
- Por Tipo de Vehículo
- Vehículos de Pasajeros
- Vehículos Comerciales
- Motocicletas
- Por Tipo de Producto
- Aceites de Motor Automotrices
- 0W-XX
- 5W-XX
- 10W-XX
- 15W-XX
- Monogrados
- Otros Grados
- Fluidos de Transmisión Manual (FTM)
- Fluidos de Transmisión Automática (FTA)
- Fluidos de Frenos
- Grasas Automotrices
- Otros Tipos de Productos (Fluido de Dirección Asistida, etc.)
- Aceites de Motor Automotrices
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza estableciendo un contexto de demanda claro, por lo que revisamos indicadores públicos de vehículos y movilidad y luego los relacionamos con el uso de lubricantes en el país. Las fuentes comúnmente utilizadas incluyen estadísticas oficiales y publicaciones de políticas, como la Autoridad General de Estadística (GASTAT), las series macroeconómicas del Banco Central Saudita (SAMA), y actualizaciones de transporte y seguridad vial del Ministerio de Transporte y la autoridad nacional de tráfico.
Para mantener fundamentado el lado de los productos, también verificamos señales de comercio y flujo como UN Comtrade para los patrones de importación y exportación relacionados con lubricantes, y referencias técnicas de SAE y API para los grados de viscosidad y categorías de servicio que influyen en los intervalos de cambio. Los informes anuales de empresas, presentaciones a inversores, sitios web de asociaciones y cobertura de prensa confiable ayudaron a confirmar la combinación de canales y el enfoque de portafolio, seguido del uso selectivo de suscripciones pagas para datos financieros e inteligencia empresarial, cobertura de patentes, y vistas de importación-exportación a nivel de envío cuando ello apoyaba la verificación cruzada. Las fuentes documentales enumeradas aquí son ilustrativas y no exhaustivas, y también se utilizaron muchas otras referencias públicas para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
Las discusiones primarias se usaron para poner a prueba el modelo de demanda frente al comportamiento real de servicio, especialmente en cuanto a la frecuencia de cambio de aceite, el llenado promedio del cárter, y las diferencias entre las compras minoristas y las lideradas por talleres. Hablamos con una combinación de proveedores de lubricantes, distribuidores, operadores de talleres, responsables de flotas y mantenimiento, y expertos del sector bien informados en los principales centros de demanda del país, y luego revisamos cualquier dispersión amplia en los supuestos mediante llamadas de seguimiento.
Distribución de encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 38% | Directivos (CXO): 18% |
| Nivel medio: 43% | Líderes funcionales/de unidad: 23% |
| Actores más pequeños: 19% | Gerentes: 59% |
Dimensionamiento y pronóstico del mercado
El dimensionamiento se construye principalmente a partir de un conjunto de demanda de arriba hacia abajo, donde el parque vehicular nacional y los patrones de uso anual se traducen en consumo de lubricantes en litros, y luego se dividen entre las principales familias de productos automotrices. Para mantener resultados realistas, los totales se corroboran utilizando verificaciones selectivas de abajo hacia arriba, como el rendimiento muestreado de talleres, verificaciones de canal sobre tamaños de envase, y la direccionalidad de los envíos de proveedores, y luego el modelo se ajusta cuando las dos vistas no coinciden.
Las entradas clave utilizadas en el modelo incluyen la población de vehículos en uso por tipo de vehículo, tendencias de kilometraje anual y utilización (especialmente para flotas), intervalos de cambio típicos por categoría de servicio de aceite de motor, comportamiento de llenado promedio del cárter y rellenado, y la proporción de mezclas sintéticas frente a minerales que afecta la frecuencia de cambio y el volumen por servicio. Los volúmenes de fluido de transmisión y grasa se estiman utilizando ciclos de reemplazo e intensidad de mantenimiento, y las brechas se manejan utilizando rangos de las entrevistas y luego reduciéndolos según la consistencia entre varios grupos de encuestados.
Para el pronóstico, utilizamos análisis de escenarios respaldado por un simple suavizado de series temporales sobre los impulsores centrales, porque la demanda de lubricantes está influenciada tanto por el crecimiento del parque vehicular como por las normas de mantenimiento. Los escenarios se anclaron a los cambios esperados en el crecimiento del parque vehicular, el uso de vehículos, y la evolución de los intervalos de servicio, y luego se reconciliaron con lo que los entrevistados consideran plausible en los próximos cinco años.
Validación de datos y ciclo de actualización
Los resultados del modelo se verifican frente a señales independientes, incluido el movimiento del parque vehicular, la dirección del comercio de lubricantes, y los niveles de consumo implícitos por vehículo, de modo que cualquier resultado extremo se identifique tempranamente. Cuando surge una discrepancia, revisamos los supuestos de los impulsores, verificamos la consistencia de las unidades, y volvemos a contactar a los participantes relevantes para confirmar si el cambio es real o un problema de entrada de datos.
Antes de la aprobación final, el trabajo pasa por una revisión analítica paso a paso, que incluye verificaciones de varianza frente a patrones históricos y totales entre segmentos. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando eventos materiales pueden alterar la demanda, como cambios de política, oscilaciones bruscas de importación, o cambios importantes en las ventas y el uso de vehículos. Antes de la entrega, se completa una revisión analítica final para que los clientes reciban una visión actualizada.
Comparación de la estimación de Mordor Intelligence del mercado de lubricantes automotrices de Arabia Saudita con otras estimaciones publicadas
Los tamaños de mercado publicados pueden variar incluso cuando utilizan etiquetas similares, porque algunas fuentes dimensionan solo aceites de motor, otras informan lubricantes totales, y varias mezclan el consumo de talleres con las ventas minoristas sin indicarlo claramente. Las diferencias también provienen de si la cifra se muestra como volumen o ingresos, y de cómo se maneja el momento de la moneda cuando los precios son volátiles.
Al hacer seguimiento de los intervalos de cambio, el llenado promedio del cárter, y las actualizaciones anuales del parque vehicular, Mordor Intelligence mantiene el total de lubricantes automotrices de Arabia Saudita vinculado a los litros consumidos en aceites de motor, fluidos de transmisión, líquidos de frenos, grasas, y otros fluidos dentro del vehículo, en lugar de dejar fuera tipos de productos más pequeños.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 402,79 millones de USD (2025) | |
| Asociación de la Industria A | 365,00 millones de USD (2025) | A menudo refleja una canasta más estrecha que se inclina hacia los aceites de motor y puede excluir tipos de productos automotrices más pequeños, como líquidos de frenos y grasas, lo que reduce el total cuando se expresa como una única cifra de mercado. |
| Revista Comercial B | 455,00 millones de USD (2026) | Comúnmente utiliza indicadores de ingresos o señales de venta de distribuidores y luego los convierte en un volumen implícito, lo que puede sobreestimar la demanda cuando los supuestos de precios, el momento de la moneda, o los efectos de almacenamiento del canal no se separan. |
La dispersión en la tabla se explica principalmente por lo que se cuenta como lubricantes automotrices y si la estimación sigue el consumo en uso o un indicador de valor de ventas. Nuestro enfoque se mantiene trazable porque cada paso se vincula con la actividad vehicular, los ciclos de mantenimiento y el comportamiento de reemplazo de productos, lo que hace que el total final sea más fácil de replicar y actualizar.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de Lubricantes Automotrices de Arabia Saudita?
El volumen alcanzó 420,56 millones de litros en 2026 y se espera que llegue a 521,83 millones de litros en 2031, registrando una CAGR del 4,41%.
¿Con qué rapidez crecerá la demanda de lubricantes para vehículos comerciales?
Se prevé que el consumo de vehículos comerciales registre una CAGR del 6,89% hasta 2031.
¿Por qué los sintéticos están ganando participación?
Los mandatos de garantía de los fabricantes de equipos originales y la estabilidad a altas temperaturas impulsan una CAGR proyectada del 6,49% para los aceites totalmente sintéticos.
¿Cómo está afectando el comercio electrónico a las ventas de lubricantes?
La entrega en el mismo día desde plataformas como noon.com amplía el acceso y comprime los márgenes de los distribuidores.
Última actualización de la página el:



