
Tamaño y Participación del Mercado de Plataformas de Habilitación de Ventas
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 5.04 Mil millones de dólares |
| Tamaño del Mercado (2031) | 12.35 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 19.65 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Plataformas de Habilitación de Ventas por Mordor Intelligence
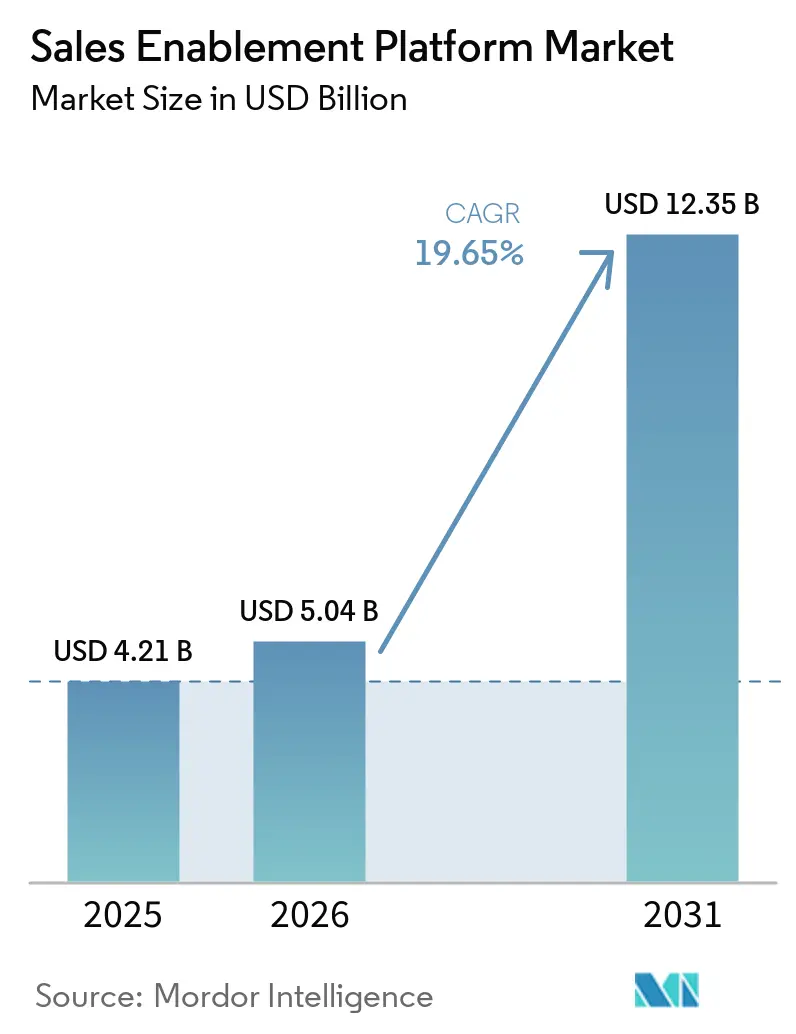
El tamaño del mercado de plataformas de habilitación de ventas fue valorado en 4,21 mil millones de USD en 2025 y se estima que crecerá desde 5,04 mil millones de USD en 2026 hasta alcanzar 12,35 mil millones de USD para 2031, a una CAGR del 19,65% durante el período de previsión (2026-2031). El impulso al alza está impulsado por las empresas que reemplazan la venta basada en actividades por flujos de trabajo de ingresos orquestados por IA, la normalización de las plantillas híbridas y la creciente presión sobre las métricas de productividad de ventas. Los proveedores de plataformas que integran IA generativa, análisis en tiempo real y copilotos posicionan ahora sus soluciones como motores de ingresos estratégicos en lugar de software utilitario, ampliando la brecha entre los innovadores y los seguidores de paridad de funcionalidades. La implementación en la nube continúa dominando porque ofrece el cómputo elástico necesario para las cargas de trabajo de modelos de lenguaje de gran escala, al tiempo que elimina la fricción de infraestructura tanto para las grandes empresas como para las pymes con recursos limitados. La consolidación respaldada por capital privado está comprimiendo el panorama de proveedores, acelerando el cambio hacia suites de orquestación de ingresos de extremo a extremo que fusionan las categorías de martech y salestech anteriormente aisladas.[1]
Conclusiones Clave del Informe
- Por componente, el software de plataforma representó el 67,42% de la cuota del mercado de plataformas de habilitación de ventas en 2025, mientras que se prevé que los servicios crezcan más rápido con una CAGR del 24,2% hasta 2031.
- Por tamaño de organización, las grandes empresas representaron el 58,31% de los ingresos en 2025; se proyecta que las pequeñas y medianas empresas se expandan a una CAGR del 26,6%, más del doble de la CAGR general del mercado de plataformas de habilitación de ventas.
- Por modo de implementación, las soluciones en la nube representaron el 82,18% del tamaño del mercado de plataformas de habilitación de ventas en 2025 y se prevé que aumenten a una CAGR del 22,8% hasta 2031.
- Por vertical industrial, TI y telecomunicaciones lideró con una cuota de ingresos del 21,08% en 2025, mientras que la sanidad y las ciencias de la vida avanzan a la CAGR más rápida del 23,9% hasta 2031.
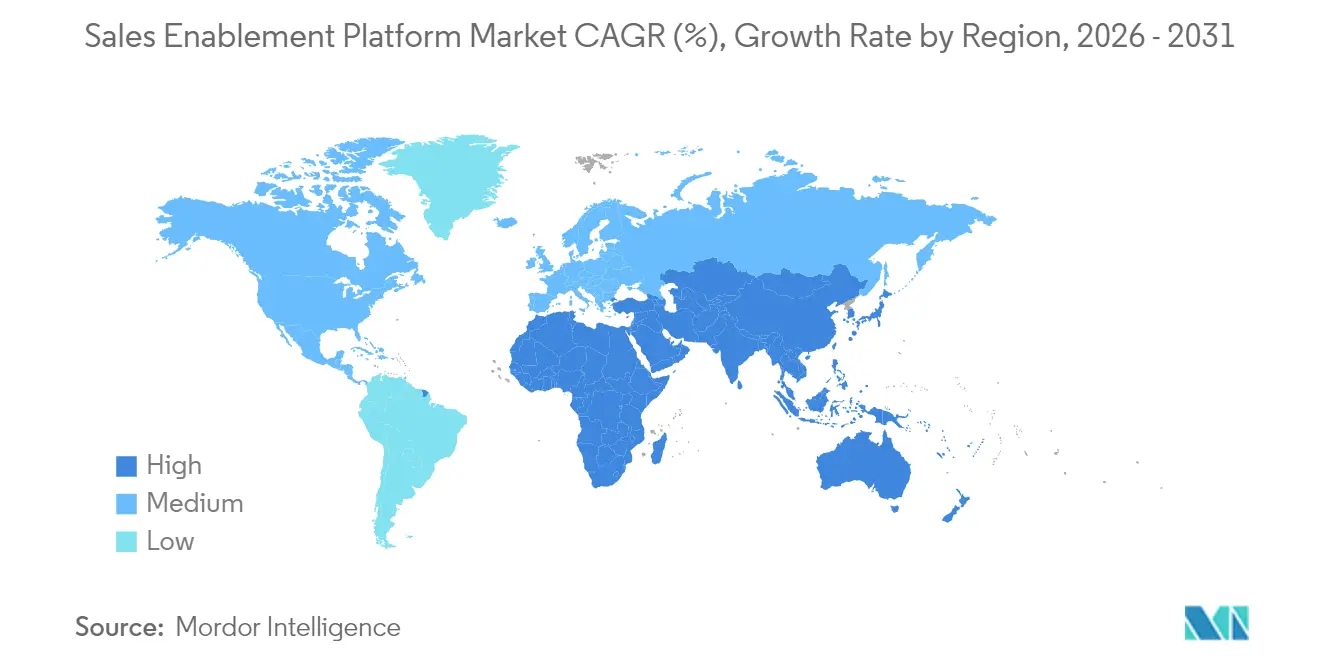
- Por geografía, América del Norte retuvo el 42,70% de los ingresos globales en 2025; Asia-Pacífico es la región de más rápido crecimiento con una CAGR del 21,8% hasta 2031.
- Por funcionalidad, la gestión de contenido es el segmento más grande, aunque los análisis y los informes son el subsegmento de más rápida expansión hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Rápido cambio hacia flujos de trabajo de venta basados en información | 4.20% | Global, con adopción temprana en América del Norte y la UE | Mediano plazo (2-4 años) |
| Aumento de los equipos de ventas híbridos/remotos tras el COVID | 3.80% | Global, particularmente fuerte en Asia-Pacífico y América del Norte | Corto plazo (≤ 2 años) |
| Integración de copilotos de IA y automatización de contenido mediante IA Generativa | 5.10% | América del Norte y la UE liderando, Asia-Pacífico siguiendo | Mediano plazo (2-4 años) |
| Consolidación de proveedores en los ecosistemas de tecnología de marketing y tecnología de ventas | 2.90% | Global, impulsado por los mercados de América del Norte y la UE | Largo plazo (≥ 4 años) |
| El estándar de gestión de IA ISO/IEC 42001 reduce el riesgo de adopción | 1.70% | UE y América del Norte principalmente, expandiéndose a Asia-Pacífico | Largo plazo (≥ 4 años) |
| Las leyes de la UE sobre el "Derecho a la desconexión" amplían la necesidad de habilitación asincrónica del vendedor | 1.40% | UE principalmente, con efecto secundario en otros mercados regulados | Mediano plazo (2-4 |
| Fuente: Mordor Intelligence | |||
Rápido cambio hacia flujos de trabajo de venta basados en información
Los equipos de ingresos están abandonando las métricas de actividad genéricas y adoptando información basada en IA que mapea las acciones de los vendedores con el progreso de los acuerdos. Las plataformas ingieren datos de flujo de clics, CRM y conversaciones para recomendar las mejores acciones siguientes, impulsando la generación de cartera en un 15% y la eficiencia de los vendedores en un 33% para los clientes de Docket AI. La adopción es más fuerte en empresas de tecnología, BFSI y servicios profesionales donde los compradores exigen propuestas de valor fundamentadas en datos.[2]
Aumento de los equipos de ventas híbridos/remotos tras el COVID
Los modelos híbridos permanentes intensifican la demanda de habilitación asíncrona que abarca zonas horarias y dispositivos. Las plataformas ahora integran microaprendizaje, consejos de contenido basados en roles y coaching en video corto al que los vendedores pueden acceder bajo demanda. Spekit profundizó su propuesta de "habilitación justo a tiempo" al adquirir Cquence para mostrar información extraída del CRM durante las llamadas. La formación flexible reduce el tiempo de incorporación sin sacrificar el seguimiento del cumplimiento.[3]
Integración de copilotos de IA y automatización de contenido mediante IA Generativa
La IA Generativa evolucionó de características piloto a funcionalidad esencial. Los modelos de lenguaje integrados redactan correos electrónicos automáticamente, personalizan el material de soporte y predicen la probabilidad de ganar acuerdos dentro del flujo de trabajo de los vendedores. Los usuarios de GTM Buddy reportan un 50% más de conversión de clientes potenciales y un 30% de ganancias de productividad tras activar los copilotos de IA. La calidad del modelo, las salvaguardas contra alucinaciones y los conjuntos de datos propietarios son palancas clave de diferenciación.
Las regulaciones europeas que limitan el contacto fuera del horario laboral impulsan a los equipos de ventas hacia comunicaciones y coaching asincrónicos. Las plataformas de habilitación que facilitan el aprendizaje a ritmo propio y los resúmenes generados automáticamente se alinean con los mandatos de política laboral, impulsando la tracción de los proveedores en Francia, Alemania y España.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Compresión presupuestaria ante la racionalización del SaaS | -3.20% | Global, particularmente aguda en América del Norte y la UE | Corto plazo (≤ 2 años) |
| Los ecosistemas fragmentados de CRM y CMS dificultan la calidad de los datos | -2.10% | Global, con intensidad variable según la madurez del mercado | Mediano plazo (2-4 años) |
| El creciente riesgo de alucinaciones de la IA Generativa provoca una gobernanza de TI más estricta | -1.80% | América del Norte y la UE principalmente, expandiéndose globalmente | Mediano plazo (2-4 años) |
| Resistencia del vendedor a las alertas de microcoaching integradas en el flujo de trabajo | -1.30% | Global, con variaciones culturales por región | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Compresión presupuestaria ante la racionalización del SaaS
Los directores financieros examinan las carteras de software a medida que la inflación del SaaS sube al 11,3%. Vertice encuentra que el 45,7% de las licencias pagadas están inactivas, lo que obliga a los equipos de finanzas a exigir un ROI claro antes de la renovación. Los proveedores de habilitación ahora lideran con paneles de atribución de ingresos que muestran el incremento en las tasas de éxito y los tiempos de ciclo.
Los ecosistemas fragmentados de CRM y CMS dificultan la calidad de los datos
Muchas empresas operan múltiples CRMs y repositorios de contenido tras adquisiciones, lo que dificulta el rendimiento del modelo de IA. Los plazos de implementación se alargan cuando el 60-70% del esfuerzo se destina a la limpieza de datos. Los proveedores con APIs robustas y capas de normalización de datos obtienen ventaja.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente:
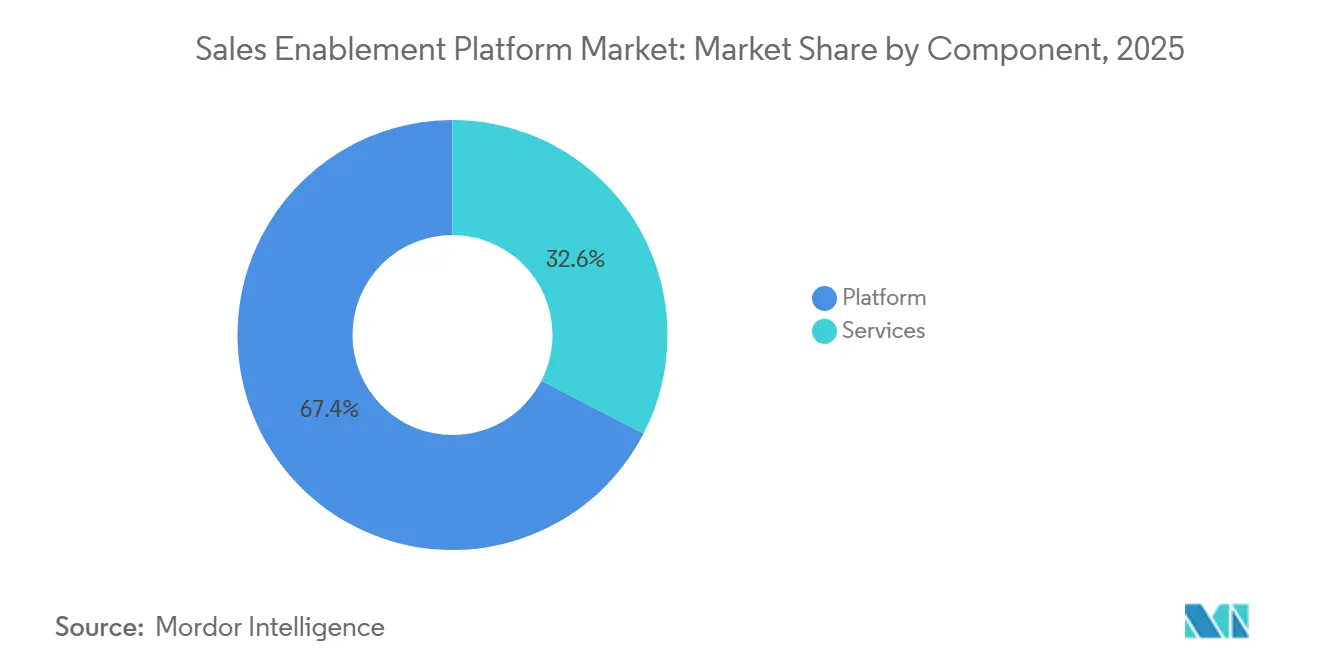
El dominio de la plataforma impulsa la innovación en serviciosEl software de plataforma representó el 67,42% del mercado de plataformas de habilitación de ventas en 2025, lo que refleja la preferencia empresarial por suites unificadas que integran contenido, participación y análisis en una sola interfaz. Los ingresos por servicios crecen a una CAGR del 24,2% a medida que las organizaciones buscan experiencia en ajuste de modelos de IA, rediseño de flujos de trabajo y gestión del cambio. Los proveedores agrupan cada vez más contratos de asesoría para la optimización continua, convirtiendo proyectos únicos en anualidades similares a suscripciones. Este cambio amplía el valor total del contrato y profundiza la fidelización de los clientes.
El segmento de servicios se beneficia de la complejidad de las implementaciones de IA generativa que requieren una ingeniería de prompts cuidadosa, ajuste fino de modelos específicos del dominio y políticas de uso ético. Los socios especializados ahora capacitan a los administradores de los clientes en la gestión del riesgo de alucinaciones e interpretación de los resultados del modelo. Como resultado, las empresas asignan presupuestos de habilitación más amplios a los servicios profesionales, impulsando oportunidades de venta cruzada para los proveedores de plataformas e integradores de sistemas.



Por Tamaño de Organización:
La adopción por parte de las PYMES se acelera gracias a la democratización de la nubeLas grandes empresas representan el 58,31% de los ingresos debido a los complejos movimientos de ventas de múltiples productos que más se benefician del análisis de IA. Sin embargo, las pymes son los compradores de más rápido crecimiento con una CAGR del 26,6%, ya que los precios por suscripción eliminan las barreras históricas de CAPEX. El despliegue de 2.000 vendedores de Tata Steel del centro de aprendizaje multilingüe de BigSpring ilustra la adopción a escala más allá de los límites de las empresas del Fortune 500.
Las pymes favorecen la simplicidad de la experiencia de usuario del proveedor, la incorporación rápida y las integraciones prediseñadas que reducen la carga administrativa. Los proveedores que empaquetan manuales de estrategias de "implementación con un clic" y ofrecen precios basados en resultados ganan cuota entre las startups tecnológicas en etapa de crecimiento y los fabricantes del mercado medio que desean funcionalidades de nivel empresarial sin una gran carga de TI. El impulso de las pymes diluirá gradualmente la cuota de las grandes empresas, aunque el gasto absoluto sigue sesgado hacia los conglomerados globales.
Por Modo de Implementación:
La supremacía de la nube refuerza los imperativos de escalabilidadLas implementaciones en la nube capturaron el 82,18% de la cuota del mercado de plataformas de habilitación de ventas en 2025 y continúan expandiéndose a una CAGR del 22,8%. El cómputo elástico permite a los proveedores ejecutar modelos de transformadores y análisis de voz en tiempo real que la infraestructura local no puede gestionar de manera rentable. Las preocupaciones de seguridad empresarial ahora se ven superadas por las ventajas de los lanzamientos instantáneos de funcionalidades y las redes de distribución de contenido a nivel mundial.
Los proveedores se diferencian mediante arquitecturas de confianza cero, cifrado con clave propia y residencia de datos basada en regiones, capacidades que antes eran exclusivas de los productos locales heredados. Mientras tanto, el costo total de propiedad favorece la nube porque los proveedores amortizan el cómputo entre los clientes y trasladan las economías de escala. Las soluciones locales persisten únicamente en subsegmentos ultrarregulados como la contratación de defensa, donde las redes con aislamiento de red siguen siendo obligatorias.
Por Funcionalidad:
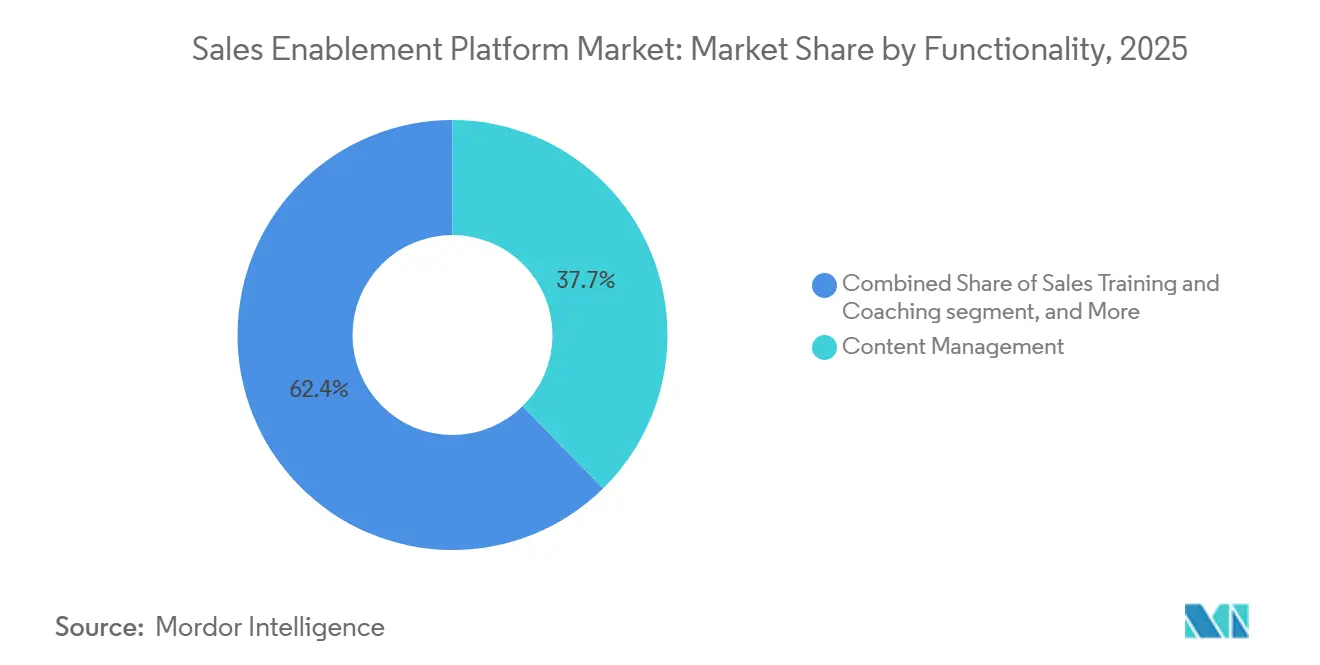
La integración de análisis transforma la toma de decisionesLa gestión de contenido sigue siendo la puerta de entrada para la mayoría de los compradores, aunque los análisis y los informes ahora crecen más rápidamente a medida que los líderes insisten en vincular las actividades de habilitación con la influencia en la cartera de negocios. Highspot y Seismic incorporan paneles que correlacionan la participación del contenido con la velocidad de los acuerdos, lo que permite a los directores de ingresos eliminar los activos de bajo impacto en tiempo real.
La capacitación y el coaching de ventas ganan impulso a través del microcoaching impulsado por IA que detecta brechas conversacionales y envía indicaciones correctivas a mitad de llamada. La venta guiada y las guías de estrategia, aunque menores hoy, están destinadas a crecer a medida que los copilotos integrados convierten los conocimientos predictivos en siguientes pasos prescriptivos. La fusión de análisis, coaching y venta guiada en última instancia hace obsoletas las bibliotecas de contenido estático, reposicionando las plataformas como sistemas operativos de ingresos.

Por Industria de Usuario Final:
El cumplimiento normativo en salud impulsa la adopción especializadaTI y telecomunicaciones lidera el mercado de plataformas de habilitación de ventas con una porción de ingresos del 21,08%, gracias a los complejos catálogos de productos y las grandes fuerzas de ventas dispersas. Sin embargo, la sanidad y las ciencias de la vida son los líderes en crecimiento con una CAGR del 23,9%, ya que la estricta supervisión regulatoria exige una aprobación granular de contenido, registros de auditoría en tiempo real y controles de acceso basados en roles. El programa "Ventas Impulsadas por Datos" de Bayer por 250 millones de EUR (293,02 millones de USD) ejemplifica la inversión del sector en personalización conforme.
Otros sectores verticales de alto crecimiento incluyen BFSI, donde los requisitos KYC en evolución obligan a una gobernanza precisa de documentos, y la manufactura, donde los manuales de estrategias multilingües aceleran la habilitación de socios de canal. Los proveedores con módulos específicos del sector, como los flujos de trabajo de revisión médico-legal preaprobados, aseguran precios premium y menor rotación al integrarse profundamente en los procesos regulados.
Análisis Geográfico
Mercado de Plataformas de Habilitación de Ventas en América del Norte
América del Norte generó el 42,70% de los ingresos globales en 2025, ya que las empresas multimillonarias priorizaron la habilitación impulsada por IA para mantener el cumplimiento de cuotas. Seismic por sí sola cuenta con más de 85 clientes con ARR superior al millón de dólares en la región, lo que pone de relieve la escala de los despliegues. La madurez de la nube, la financiación de capital de riesgo y el temprano apetito empresarial por la IA generativa mantienen el liderazgo de América del Norte.
Mercado de Plataformas de Habilitación de Ventas en Asia-Pacífico
Asia-Pacífico es la región de mayor crecimiento, con una CAGR del 21,8% hasta 2031, impulsada por los incentivos gubernamentales para la transformación digital, el creciente gasto en la nube y la abundante demanda de pymes en mercados emergentes. La iniciativa de habilitación multilingüe de Tata Steel subraya la innovación regional en la ampliación de la formación a través de diversos idiomas y zonas horarias. India y el Sudeste Asiático, en particular, superan las herramientas heredadas adoptando plataformas nativas de la nube con enfoque móvil.
Mercado de Plataformas de Habilitación de Ventas en EMEA y LATAM
La trayectoria de Europa está marcada por estrictas regulaciones de privacidad y legislación laboral emergente, como el derecho a la desconexión, que impulsan la adopción de la habilitación asíncrona. Los proveedores que ofrecen controles granulares de soberanía de datos y soporte de idiomas localizados obtienen ventaja. Mientras tanto, América Latina, Oriente Medio y África contribuyen con cuotas menores hoy en día, pero presentan un potencial a largo plazo a medida que las multinacionales se expanden y los actores regionales modernizan sus operaciones de ventas.
Panorama regulatorio
La regulación que afecta a las plataformas de habilitación de ventas está cada vez más vinculada a la gobernanza de la IA, la privacidad y la garantía del software, ya que estas plataformas gestionan datos de clientes, inteligencia de conversaciones y contenido generado por IA. En la Unión Europea, la Ley de IA (Reglamento (UE) 2024/1689) establece requisitos en torno a la supervisión humana y la transparencia para los sistemas de IA, con disposiciones clave de transparencia en virtud del Artículo 50 y obligaciones de supervisión humana en virtud del Artículo 14 vigentes a partir del 2 de agosto de 2026. Ese calendario aumenta la necesidad de divulgación, flujos de trabajo de aprobación y registros de auditoría cuando se utiliza IA generativa en la orientación de vendedores en comunicaciones salientes y en flujos de trabajo.
En Estados Unidos, las señales federales de adquisición y garantía continúan configurando los requisitos empresariales para los proveedores de SaaS. El Memorando M-26-05 de la OMB (enero de 2026) desplazó las certificaciones de seguridad de la cadena de suministro de software hacia un enfoque basado en el riesgo, reforzando el escrutinio de los compradores sobre los controles, inventarios y gobernanza de los proveedores. Regímenes de cumplimiento adyacentes también influyen en los requisitos de desarrollo e implementación de plataformas, incluido PCI DSS 4.0 (con el Requisito 6.3.2 vigente desde el 31 de marzo de 2025), que impulsa la disciplina de inventario de componentes de software que los equipos de adquisiciones a menudo extienden a través de las pilas integradas de tecnología de ventas, junto con la aplicación continua de la Federal Trade Commission bajo la Telemarketing Sales Rule para prácticas de contacto saliente y la sustanciación de afirmaciones.
Análisis de la cadena de valor
La cadena de valor abarca (1) los sistemas de registro de datos y flujo de trabajo, encabezados por el CRM y las suites de productividad, (2) las plataformas centrales de habilitación de ventas (gestión de contenido, coaching, analítica, venta guiada), (3) las capas especializadas de IA y compromiso (inteligencia de conversación, video, inteligencia de propuestas/RFP), y (4) los servicios de implementación, gestión del cambio, gobernanza de modelos y atribución de ingresos. La capa de nube y datos configura cada vez más el rendimiento de la plataforma, ya que las funciones de IA generativa dependen del acceso gobernado a los datos empresariales y de la capacidad de cómputo escalable, y las asociaciones de proveedores que conectan la habilitación con plataformas de datos y herramientas de creación de contenido reflejan esa dependencia.
La integración del ecosistema también se ha convertido en una vía principal para la diferenciación de productos, ya que los proveedores pueden reducir el cambio de contexto al incorporar señales de compromiso y generación de contenido en los flujos de trabajo diarios de los vendedores. Algunos ejemplos incluyen el lanzamiento en marzo de 2026 de EY.ai Agentic for Sales en colaboración con Snowflake y Canva para abordar la fragmentación de la IA empresarial, y la expansión en abril de 2026 de la asociación entre Clari y Salesloft con Vidyard para integrar video y señales de compromiso del comprador en los flujos de trabajo de ingresos. Los especialistas en capacidades también extienden la cadena a través de capas de habilidades y preparación, incluidas las asociaciones de Yoodli en abril de 2026 (con Iris para la integración de inteligencia de propuestas) y en junio de 2026 (con WEKA para escalar el coaching impulsado por IA), mientras que Seismic destacó la integración continua con Microsoft Copilot for Sales (julio de 2026), reforzando el papel de las grandes plataformas de productividad como anclas del flujo de trabajo.
Panorama Competitivo
Concentración del Mercado
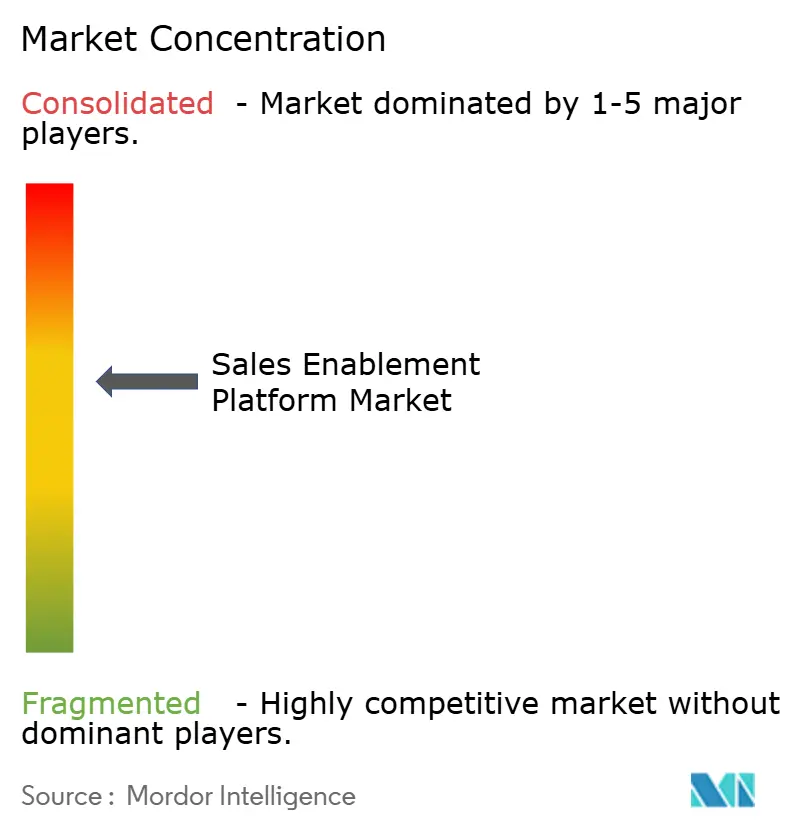
El mercado de plataformas de habilitación de ventas está moderadamente concentrado pero se consolida rápidamente. Seismic superó los 375 millones de USD en ingresos anuales y aseguró una línea de crédito de 500 millones de USD para financiar adquisiciones e I+D en IA. Vista Equity fusionó Salesloft y Drift, señalando un giro estratégico hacia la orquestación de ingresos unificada.
La diferenciación competitiva depende de la profundidad del modelo de IA generativa, los datos de entrenamiento propietarios y los análisis integrados que vinculan la habilitación con los ingresos. Allego 8 presentó herramientas de productividad impulsadas por IA dirigidas a sectores verticales altamente regulados, mientras que Outreach se asoció con SAP para integrar flujos de trabajo guiados por IA en entornos ERP.
Los registros de propiedad intelectual se centran en la predicción de interés basada en flujo de clics y la recuperación de conocimiento en tiempo real, elevando las barreras de entrada para los nuevos proveedores. Sin embargo, queda espacio en blanco en los segmentos del mercado medio y geografías poco atendidas que requieren soporte localizado. Los proveedores capaces de cuantificar el ROI, ofrecer integraciones sin fricción y ofrecer capacidades de cumplimiento específicas del sector superarán a sus pares a medida que el gasto se ajuste.[4]
Líderes de la Industria de Plataformas de Habilitación de Ventas
-
Seismic Software Inc.
-
Highspot Inc.
-
Bigtincan Holdings Ltd.
-
Showpad NV
-
Salesloft Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Plataformas de Habilitación de Ventas Empresas cubiertas en este informe
- Seismic Software Inc.
- Highspot Inc.
- Bigtincan Holdings Ltd.
- Showpad NV
- Salesloft Inc.
- Outreach Corp.
- MindTickle Inc.
- GetAccept Inc.
- Upland Software Inc. (Altify)
- Mediafly Inc.
- ClearSlide (Corel Corp.)
- Accent Technologies Inc.
- Allego Inc.
- Quark Software Inc.
- Pitcher AG
- DocSend Inc. (Dropbox)
- Qstream Inc.
- Rallyware Inc.
- Enable.us Inc.
- Showell Oy
Lea el análisis de las empresas de plataforma de habilitación de ventas
Oportunidades de mercado y perspectivas futuras
La adquisición empresarial y la gobernanza en torno a la IA generativa crean una clara oportunidad para las plataformas que operacionalizan la transparencia de la IA, la supervisión humana y la auditabilidad en los flujos de trabajo de los vendedores, especialmente para los casos de uso de contacto saliente e inteligencia de conversación. La Ley de IA de la UE (Reglamento (UE) 2024/1689) establece requisitos de cumplimiento concretos que impulsan a los proveedores a integrar mecanismos de divulgación, enrutamiento de aprobación y registro que puedan evidenciarse en las revisiones de seguridad, y se alinea con el cambio más amplio del mercado hacia la presión de retorno de inversión y gobernanza durante la racionalización del SaaS. Los ecosistemas de servicios y socios también se benefician, ya que los clientes dirigen el esfuerzo de implementación hacia la normalización de datos, las barreras de protección de la IA y el rediseño de flujos de trabajo para reducir el riesgo de alucinación y mejorar la atribución.
La convergencia de plataformas hacia flujos de trabajo de ingresos unificados también se está haciendo visible en las acciones del mercado y en los lanzamientos de productos, abriendo espacio en blanco para los proveedores que conectan el contenido de habilitación y el coaching con señales en vivo del comprador, automatización de propuestas y orquestación nativa de CRM. Showpad anunció su lanzamiento Summer 26 (julio de 2026) con agentes impulsados por IA generativa e integraciones que incluyen una sincronización mejorada de CRM con SAP Sales Cloud y HubSpot, lo que respalda la continua inversión de los proveedores en hojas de ruta agénticas e impulsadas por integración. Los esfuerzos de consolidación e integración refuerzan aún más las oportunidades de interoperabilidad entre plataformas y las herramientas de migración, a medida que las empresas se estandarizan en menos sistemas, pero más profundamente conectados, en las capas de contenido, formación, analítica y compromiso.
Desarrollos recientes de la industria en Mercado de Plataformas de Habilitación de Ventas
- Julio de 2026: Showpad presentó su lanzamiento Summer 26, con agentes impulsados por IA generativa e integraciones más profundas de CRM con SAP Sales Cloud y HubSpot, ampliando el contenido, el coaching, la analítica y el compromiso hacia flujos de trabajo de ingresos de extremo a extremo. La actualización apunta a una inversión continua de los proveedores en hojas de ruta agénticas e impulsadas por integración que atraen a grandes compradores empresariales que buscan plataformas consolidadas.
- Marzo de 2026: EY.ai Agentic for Sales se lanzó en colaboración con Snowflake y Canva para abordar la fragmentación de la IA empresarial en los flujos de trabajo de ventas. El lanzamiento reúne señales de contenido, coaching y datos dentro de las rutinas de los vendedores, reforzando el cambio hacia operaciones de ingresos unificadas.
- Octubre de 2025: Vector Capital completó la adquisición de Showpad NV y la fusionó con Bigtincan Holdings Ltd para operar bajo la marca Showpad. La combinación amplía una cartera de eficacia de ingresos nativa de IA y expande la escala disponible para implementaciones empresariales de primer nivel.
Mercado de Plataformas de Habilitación de Ventas Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado cubre los ingresos obtenidos de las plataformas de habilitación de ventas y los servicios relacionados que ayudan a los equipos de ventas a encontrar y utilizar contenido, seguir manuales de estrategias, capacitar y entrenar a los representantes, y realizar un seguimiento del rendimiento mediante análisis.
Exclusiones del alcance: Excluimos el CRM general, las herramientas de automatización de marketing independientes y las herramientas genéricas de almacenamiento de archivos o colaboración cuando no se venden y utilizan como plataformas de habilitación de ventas.
Descripción General de la Segmentación
- Por Componente
- Plataforma
- Servicios
- Por Tamaño de Organización
- Grandes Empresas
- Pequeñas y Medianas Empresas
- Por Modo de Implementación
- Basado en la Nube
- En las Instalaciones
- Por Industria de Usuario Final
- BFSI
- Bienes de Consumo y Comercio Minorista
- TI y Telecomunicaciones
- Medios de Comunicación y Entretenimiento
- Salud y Ciencias de la Vida
- Manufactura
- Otros (Energía, Sector Público, etc.)
- Por Funcionalidad
- Gestión de Contenido
- Capacitación y Coaching de Ventas
- Análisis e Informes
- Venta Guiada/Guías de Estrategia
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Reino Unido
- Alemania
- Francia
- Italia
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio
- Israel
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Egipto
- Resto de África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para establecer la base de hechos y el límite de lo que califica como plataforma de habilitación de ventas antes de que el modelo fuera construido y probado. Nos referimos a fuentes públicas como los registros de la SEC de EE. UU., la Oficina de Estadísticas Laborales de EE. UU. (señales de empleo en ventas y marketing), los indicadores de adopción digital de la OCDE y el Banco Mundial, y las notas de la Comisión de Comercio Internacional de EE. UU. cuando fueron relevantes para el contexto del comercio de software y servicios de TI.
Además de esto, revisamos la documentación de productos y las divulgaciones de precios públicos, las transcripciones de llamadas de resultados, las presentaciones para inversores y la cobertura de prensa tecnológica de renombre para comprender las tendencias de empaquetado, como la combinación de suscripciones en la nube y las tasas de incorporación de servicios. Cuando fue necesario, se utilizaron suscripciones de pago centradas en las finanzas e inteligencia empresarial, bases de datos de patentes, y noticias y datos financieros para verificar la dirección de los ingresos de los proveedores y los principales cambios de productos. Esta lista de fuentes documentales es meramente ilustrativa, ya que también se utilizaron muchas otras referencias públicas para la recopilación, verificación y aclaración.
Entrevistas y Encuestas Primarias
El trabajo primario se utilizó para someter a prueba de presión la adopción, los precios y el comportamiento de implementación en grandes empresas y pymes, cubriendo proveedores de plataformas, socios de canal, integradores de sistemas y usuarios finales que gestionan operaciones de ventas. Para reducir los puntos ciegos, hablamos con encuestados de las Américas, EMEA y APAC para que las diferencias regionales en los flujos de trabajo de contenido, la cadencia de coaching y la madurez analítica pudieran reflejarse en los supuestos finales.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 38% | Directores ejecutivos (CXO): 13% | APAC: 50% |
| Nivel medio: 44% | Líderes funcionales/de unidad: 35% | EMEA: 30% |
| Actores más pequeños: 18% | Gerentes: 52% | Américas: 20% |
Dimensionamiento del Mercado y Previsión
El dimensionamiento comienza con una construcción descendente en la que el gasto en software empresarial y la adopción de aplicaciones en la nube se utilizan para reconstruir un grupo de demanda direccionable para los casos de uso de habilitación de ventas, y luego este grupo se reduce utilizando señales de penetración e implementación por región. Para mantener los totales realistas, los corroboramos con aproximaciones ascendentes selectivas basadas en ingresos de proveedores muestreados, verificaciones de canal y una visión del precio de venta promedio multiplicado por la base de clientes activos para un subconjunto del mercado.
Los insumos clave utilizados en el modelo incluyen la proporción de ingresos de plataforma frente a servicios, la combinación de nube frente a local, los rangos de valor de contrato promedio por tamaño de organización, el ritmo de adopción de funcionalidades lideradas por IA en análisis y venta guiada, y el apetito de los compradores verticales en áreas como BFSI, comercio minorista y manufactura. Cuando falta información ascendente para proveedores más pequeños, las brechas se gestionan aplicando bandas de ingresos conservadoras vinculadas a los niveles de precios observados y el recuento estimado de clientes objetivo, y luego se validan nuevamente mediante entrevistas.
Para la previsión, se utiliza el análisis de escenarios porque la adopción depende de los ciclos de presupuesto de TI y las prioridades de productividad de ventas, que pueden cambiar con las condiciones macroeconómicas. Los supuestos sobre las tasas de renovación de suscripciones, la incorporación de servicios y la progresión de precios se ajustan utilizando el consenso de expertos de las discusiones primarias, y luego se aplican de manera consistente en el horizonte de 2026 a 2031.
Ciclo de Validación de Datos y Actualización
La validación se realiza en capas para que los saltos inusuales no se filtren en los números finales. Comparamos los resultados del modelo con señales independientes como los cambios en la combinación de proveedores divulgados en los registros, las tendencias de contratación para roles de operaciones de ventas y habilitación, y los patrones de crecimiento de software en la nube observados, y luego las grandes variaciones se revisan y corrigen.
Antes de la aprobación final, los supuestos pasan por revisiones de analista a analista, y los encuestados son contactados nuevamente cuando los precios, la combinación de implementación o la intensidad de los servicios parecen inconsistentes con la narrativa del mercado. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como cambios importantes en los productos o perturbaciones de la demanda. Justo antes de la entrega, se completa un pase final para que los clientes reciban una visión actualizada en lugar de una instantánea más antigua.
Tamaño del Mercado de Plataformas de Habilitación de Ventas de Mordor Intelligence Frente a Otras Estimaciones Publicadas
Los tamaños de mercado publicados para las plataformas de habilitación de ventas pueden parecer muy dispares, incluso cuando todos hablan de la misma necesidad del comprador. La diferencia generalmente proviene de cómo las empresas tratan los servicios, qué cuentan como conjunto de funcionalidades de plataforma, en qué año anclan y cómo convierten el valor de suscripción entre regiones.
La tabla de referencia muestra una diferencia clara en el año de inicio y el ritmo de crecimiento, y en el modelo de Mordor Intelligence el valor de 2026 está vinculado a los ingresos de plataforma más servicios capturados específicamente bajo casos de uso de habilitación de ventas, en lugar de incluir categorías de software de ventas adyacentes. Otras estimaciones también varían según si asumen un aumento de precios más rápido impulsado por IA, utilizan curvas de migración a la nube agresivas o se basan en divisiones de combinación de proveedores más antiguas que no han sido reverificadas mediante entrevistas recientes.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 5,04 mil millones de USD (2026) | |
| Consultora Global A | 6,01 mil millones de USD (2025) | Utiliza un año base anterior y una visión de empaquetado más amplia que puede combinar la habilitación de ventas con un gasto de software de ventas más amplio, y la división entre plataforma y servicios no siempre se hace explícita en el resumen publicado. |
| Editorial del Sector B | 6,13 mil millones de USD (2025) | Asume una trayectoria de expansión a corto plazo más alta a partir de implementaciones en la nube primero y ventas adicionales lideradas por IA, lo que puede elevar las expectativas de precio de venta promedio, y el momento de la conversión de divisas y la cadencia de actualización pueden desplazar el total en USD reportado. |
En conjunto, las diferencias se explican principalmente por los límites del alcance y por el año utilizado como ancla para los precios y la adopción. Al mantener los insumos rastreables a la adopción de clientes, la combinación de plataforma frente a servicios y las bandas de precios realistas que se verifican en las llamadas primarias, la cifra final se mantiene equilibrada y repetible para la toma de decisiones.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de plataformas de habilitación de ventas?
El mercado se sitúa en USD 5,04 mil millones en 2026 y se prevé que alcance los USD 12,35 mil millones en 2031.
¿Qué modo de implementación está creciendo más rápidamente?
Las implementaciones basadas en la nube lideran con una participación de ingresos del 82,18% en 2025 y están expandiéndose a una CAGR del 22,8% hasta 2031.
¿Por qué los servicios crecen más rápido que los ingresos de la plataforma?
Las empresas necesitan experiencia especializada en ajuste de modelos de IA, integración de datos y gestión del cambio, impulsando los servicios a una CAGR del 24,2%.
¿Qué región muestra el mayor potencial de crecimiento?
Asia-Pacífico avanza a una CAGR del 21,8% debido a la acelerada transformación digital y la adopción de la nube por parte de las PYMES.
¿Cómo afectan las restricciones presupuestarias a la adopción de la plataforma?
Las presiones de racionalización del SaaS obligan a los proveedores a demostrar el ROI, con Vertice señalando una inflación de software del 11,3% y un 45,7% de licencias sin usar.
¿Qué diferencia a los proveedores líderes?
La profundidad de las capacidades de IA generativa, los datos de entrenamiento propietarios, los módulos de cumplimiento normativo específicos por vertical y los análisis unificados que vinculan la habilitación con los ingresos.