
Tamaño y Cuota del Mercado de Construcción de Riad
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
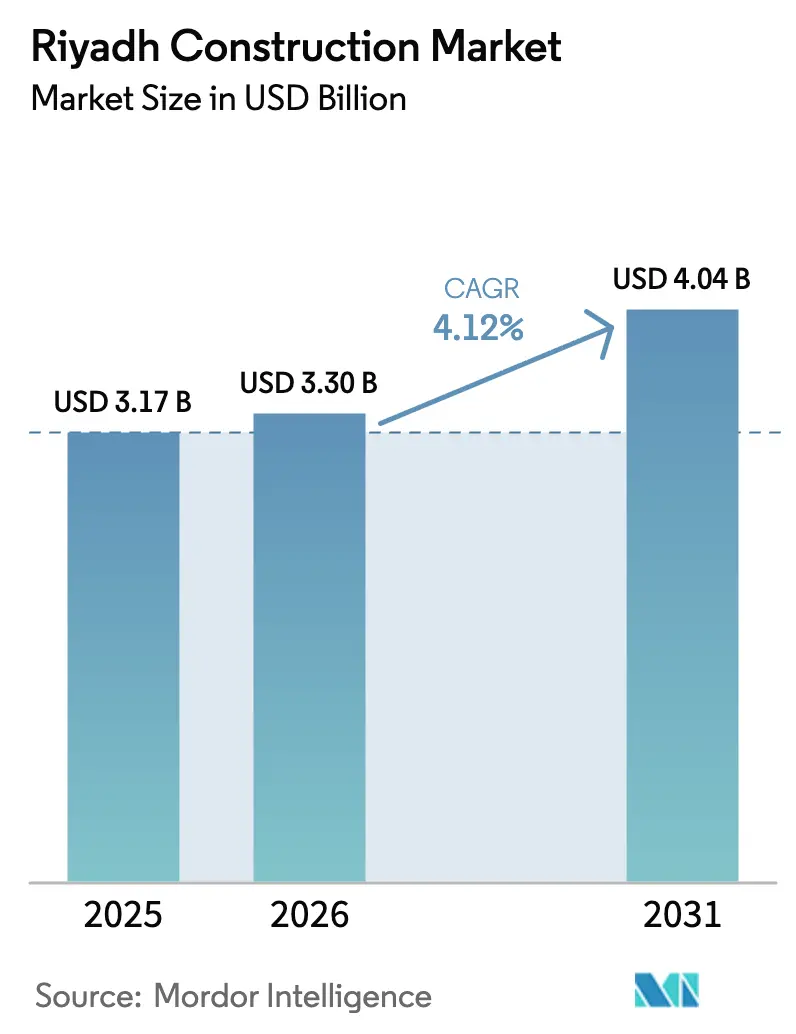
| Tamaño del mercado en el año base (2025) | 3.17 Mil millones de dólares |
| Tamaño del Mercado (2026) | 3.3 Mil millones de dólares |
| Tamaño del Mercado (2031) | 4.04 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 4.12 % |
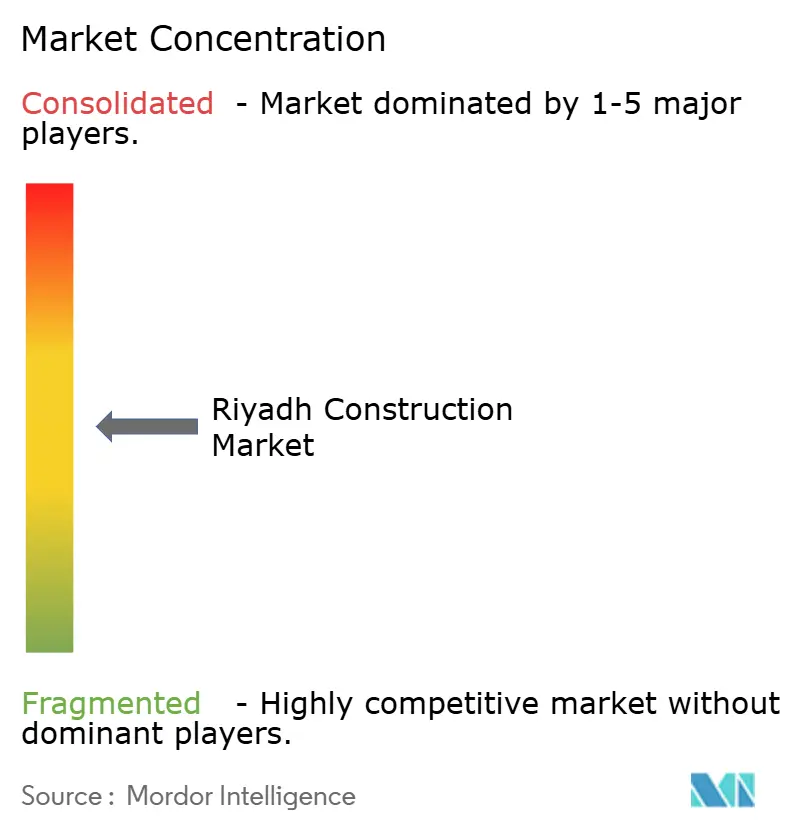
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Construcción de Riad por Mordor Intelligence
El tamaño del Mercado de Construcción de Riad se valoró en USD 3.170 millones en 2025 y se estima que crecerá desde USD 3.300 millones en 2026 hasta alcanzar USD 4.040 millones en 2031, a una CAGR del 4,12% durante el período de pronóstico (2026-2031). Esta expansión sostenida se deriva del fondo de inversión centrado en la ciudad de USD 400.000 millones de la Visión 2030, que está reformando el uso del suelo, el transporte, la vivienda y los servicios públicos en toda la capital. El impulso está anclado en proyectos catalizadores como el distrito céntrico New Murabba, valorado en USD 180.000 millones, y el Aeropuerto Internacional Rey Salmán, ambos posicionados para elevar la proyección global de Riad y al mismo tiempo generar grandes cargas de trabajo plurianuales para los contratistas. El sólido dinamismo en la adjudicación de contratos, una mayor participación del sector privado y la institucionalización de los mandatos de diseño digital estabilizan aún más la senda de crecimiento. Al mismo tiempo, las fluctuaciones en los costos de materiales y la escasez de mano de obra ponen a prueba los márgenes de ganancia, impulsando una adopción más rápida de sistemas de construcción modular y centros de producción de materiales localizados.
Conclusiones Clave del Informe
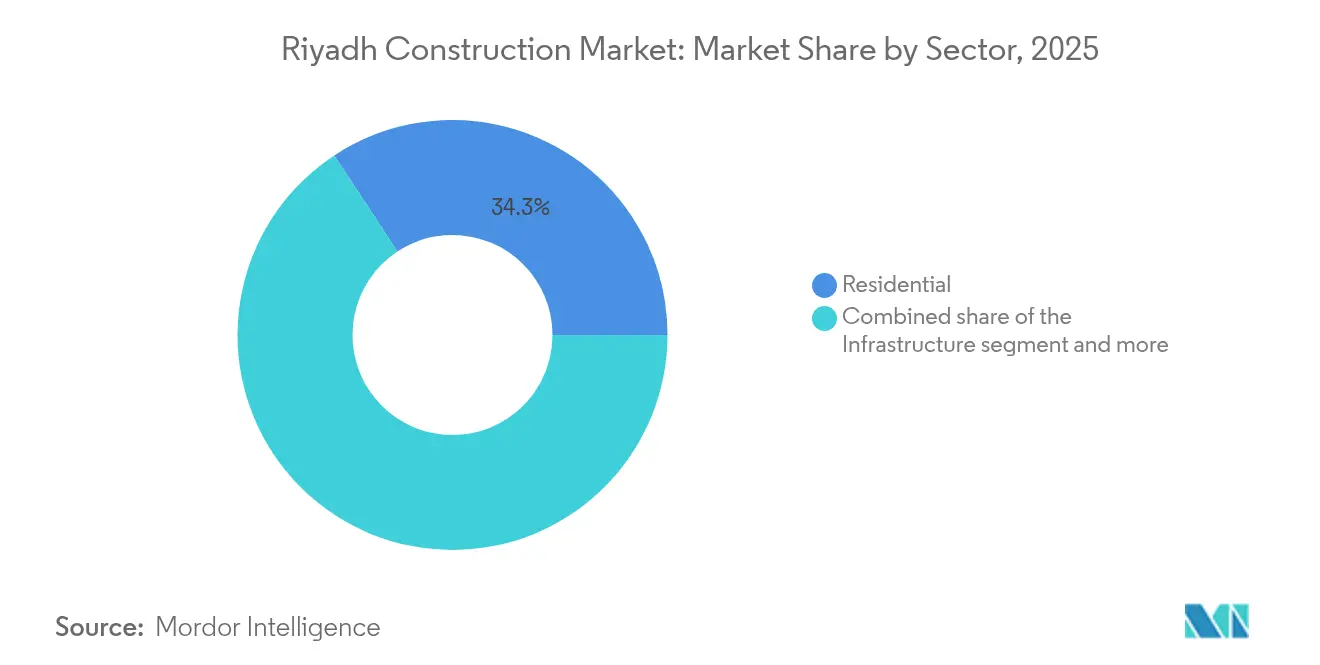
- Por sector, la construcción residencial lideró con el 34,27% de la cuota del Mercado de Construcción de Riad en 2025, mientras que se proyecta que la infraestructura se expanda a una CAGR del 5,91% hasta 2031.
- Por tipo de construcción, la actividad de obra nueva representó el 79,45% del tamaño del Mercado de Construcción de Riad en 2025, mientras que la renovación avanza a una CAGR del 4,99% hasta 2031.
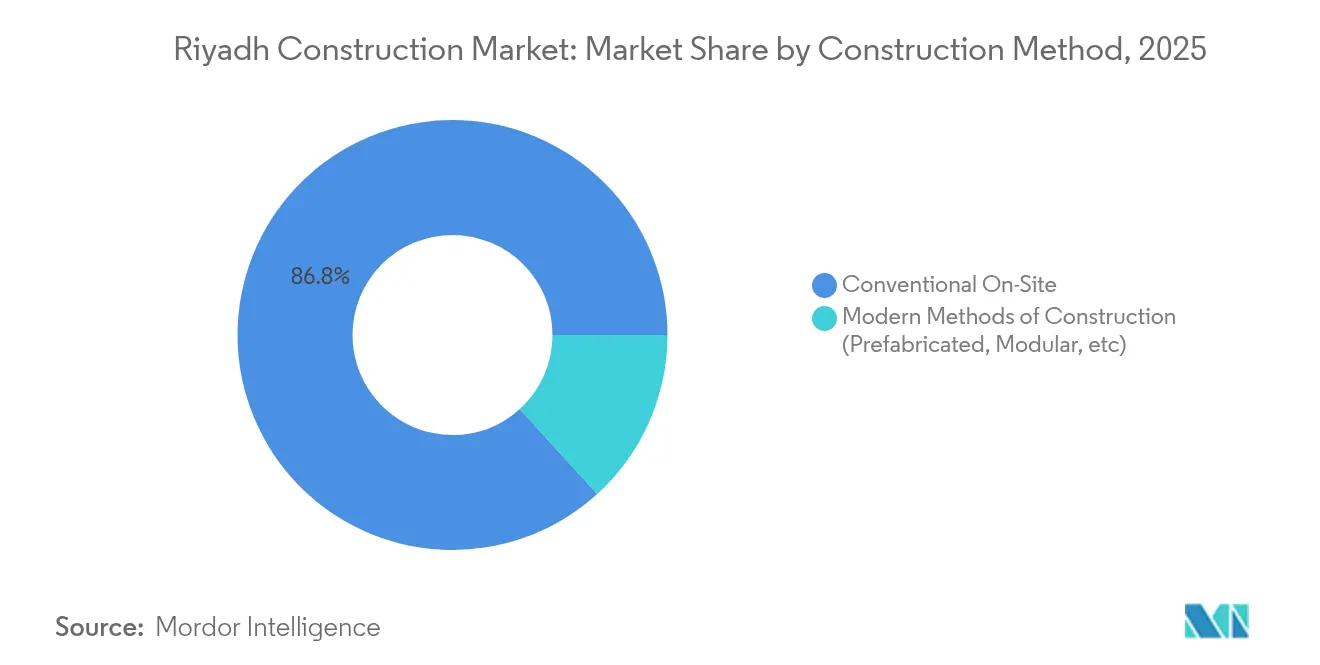
- Por método de construcción, las técnicas convencionales en obra retuvieron el 86,75% de la cuota del tamaño del Mercado de Construcción de Riad en 2025, aunque los métodos modernos avanzan a una CAGR del 6,50%.
- Por fuente de inversión, el sector público captó el 60,78% de la cuota del tamaño del Mercado de Construcción de Riad en 2025; el segmento privado registra la CAGR más alta, del 5,73%, hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Construcción de Riad
Análisis del Impacto de los Impulsores*
| Impulsor | (%) Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aceleración del pipeline de giga-proyectos de la Visión 2030 | +1.5% | Centro de Riad, vínculos con NEOM y el Mar Rojo | Largo plazo (≥ 4 años) |
| Aumento en la adjudicación de contratos en el marco de la Visión 2030 | +1.2% | Área metropolitana de Riad; desbordamiento hacia la Provincia Oriental | Largo plazo (≥ 4 años) |
| Mandatos de construcción ecológica y sostenible | +0.8% | Nacional; implementación temprana en Riad y Yeda | Mediano plazo (2-4 años) |
| Adopción de métodos modulares/fuera de obra para paliar la escasez de mano de obra | +0.6% | Riad y principales nodos urbanos | Mediano plazo (2-4 años) |
| Programa de renovación urbana de la Expo 2030 de Riad | +0.4% | Área metropolitana de Riad | Corto plazo (≤ 2 años) |
| Requisitos de gemelo digital para nuevos desarrollos | +0.3% | Ciudades clave; enfoque de ciudad inteligente de Riad | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aceleración del Pipeline de Giga-Proyectos de la Visión 2030
El libro mayor público de Arabia Saudita registra un pipeline de USD 1,1 billones, con el 70% de las asignaciones destinadas a desarrollos de vivienda, ocio y cultura centrados en Riad. El Aeropuerto Internacional Rey Salmán por sí solo está siendo desarrollado para gestionar 100 millones de pasajeros anuales y apunta a la certificación LEED Platino. El estadio multiusos de USD 1.000 millones de Qiddiya y el complejo patrimonial de USD 63.200 millones de Diriyah refuerzan la propuesta turística de la capital. La programación por fases de los proyectos ha sido secuenciada de modo que los picos de carga de trabajo se concentren alrededor de 2025-2026, optimizando el despliegue de recursos. El uso generalizado del Modelado de Información de la Construcción (BIM) en todos los paquetes reduce los conflictos de diseño y los retrabajos, comprime los cronogramas y contribuye con un impulso de 1,5 puntos porcentuales a la tasa de crecimiento general.
Aumento en la Adjudicación de Contratos en el Marco de la Visión 2030
Las licitaciones de alta velocidad definen las condiciones actuales de la demanda. La Comisión Real para la Ciudad de Riad por sí sola adjudicó más del equivalente a USD 3.470 millones en proyectos viales durante 2024, proporcionando carteras de pedidos predecibles para los contratistas de obra civil. A nivel nacional, el valor de los contratos de construcción creció un 47% interanual hasta USD 49.300 millones en el primer semestre de 2024, con los proyectos inmobiliarios y de infraestructura en la capital como principales contribuyentes. El riesgo de financiamiento es limitado porque el Fondo de Inversión Pública (PIF) actúa habitualmente como patrocinador ancla, lo que señala la fiabilidad de los pagos. Los criterios de capacidad más estrictos establecidos por la Autoridad de Contratistas de Arabia Saudita filtran aún más a los participantes, manteniendo las listas de licitación manejables y los márgenes comparativamente estables. En conjunto, estos factores mejoran la visibilidad de los ingresos y añaden aproximadamente 1,2 puntos porcentuales a la perspectiva de CAGR a cinco años[1]ABDULLAH BIN TURKI, "Adjudicadas mejoras viales en Riad por 13.000 millones de riales sauditas," Comisión Real para la Ciudad de Riad, rcrc.gov.sa.
Mandatos de Construcción Ecológica y Sostenible
La actualización de 2024 del Código de Edificación de Arabia Saudita introduce los umbrales de rendimiento energético SBC 601, vigentes desde junio de 2025. Los requisitos relativos a los valores de aislamiento térmico, las conexiones de enfriamiento urbano y el objetivo de certificación LEED Oro en proyectos emblemáticos incrementan la demanda de consultoría especializada y materiales. Productores locales de hormigón, como Abdallah Abdin Ready-Mix, ya han obtenido la certificación del Consejo de Sostenibilidad del Concreto, lo que señala una ventaja de primer movedor. Programas gubernamentales como Mostadam proporcionan marcos de puntuación que pronto influirán en los costos de refinanciamiento, integrando así la sostenibilidad en las decisiones de asignación de capital. Las mejoras incrementales de eficiencia del mandato y las sustituciones de materiales correspondientes elevan la actividad a largo plazo en un estimado de 0,8 puntos porcentuales[2]KHALID AL-ABDULRAHMAN, "Código de Edificación de Arabia Saudita 2024 — Requisitos de Eficiencia Energética SBC 601," Ministerio de Asuntos Municipales, Rurales y de Vivienda, momrah.gov.sa.
Adopción de Métodos Modulares/Fuera de Obra para Paliar la Escasez de Mano de Obra
China Harbour Engineering Company inauguró una instalación modular de 200.000 m² en febrero de 2025 para suministrar villas prefabricadas al proyecto Sedra, aprovechando la robótica para el ensamblaje rápido de paneles. Los prototipos modulares en The LINE de NEOM demuestran ahorros de tiempo del 25-30% frente a las construcciones convencionales, lo que a su vez promueve un reconocimiento de ingresos más rápido para los promotores. Los entornos de fábrica mejoran la seguridad en obra, un factor vinculado a las normas de Saudización que exigen un 30% de empleo saudita en puestos técnicos. Las soluciones fuera de obra amortiguan, por tanto, los shocks de oferta de mano de obra al tiempo que mejoran el control de calidad, añadiendo 0,6 puntos porcentuales a la CAGR a mediano plazo[3]FEIYANG LI, "China Harbour inicia operaciones de fábrica de construcción modular en Riad," China Harbour Engineering Company, chec.bj.cn.
Análisis del Impacto de las Restricciones*
| Restricción | (%) Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escalada de costos de materiales de construcción | -0.9% | Nacional; más pronunciada en el núcleo de Riad | Corto plazo (≤ 2 años) |
| Escasez de mano de obra especializada | -0.7% | Riad y otras zonas de alta actividad constructora | Mediano plazo (2-4 años) |
| Obstáculos prolongados en permisos y ensamblaje de terrenos | -0.5% | Área metropolitana de Riad | Mediano plazo (2-4 años) |
| Costos de cumplimiento por escasez hídrica | -0.3% | A nivel nacional; sectores de alto consumo de agua | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Escalada de los Costos de Materiales de Construcción
En 2024, el cemento alcanzó máximos de 16 años, incluso cuando el acero cayó un 4% en nueve meses, lo que ilustra trayectorias divergentes de las materias primas. Los precios del hierro cayeron un 10% hasta aproximadamente USD 769 por tonelada, mientras que los precios del cable subieron un 2,6%, atenuando cualquier ahorro derivado de las caídas del hierro corrugado. Los contratistas responden dividiendo los pedidos entre múltiples proveedores y ampliando los centros locales de fabricación, como lo demuestra la planta automatizada de MS-Metals en Tabuk. Sin embargo, la volatilidad complica las ofertas de precio fijo, lo que lleva a los clientes a aceptar cláusulas de escalada de precios. La combinación de incertidumbres resta 0,9 puntos porcentuales a la CAGR a corto plazo.
Escasez de Mano de Obra Especializada
Los salarios retrasados, la baja remuneración y los problemas de alojamiento en obra reducen la retención, especialmente entre los oficios especializados. Los decretos de Saudización ahora exigen una cuota local del 30% en 269 profesiones de ingeniería, restringiendo la oferta de mano de obra. Institutos privados como Nesma High Training Institute están ampliando los programas de formación profesional, pero los ciclos de mejora de competencias requieren tiempo. Las fábricas modulares reducen las necesidades de personal en obra, aunque no lo suficiente para compensar plenamente la escasez. En conjunto, esta restricción resta 0,7 puntos porcentuales al crecimiento a mediano plazo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis por Segmento
Por Sector: La Aceleración de la Infraestructura Supera el Dominio Residencial
El segmento residencial mantuvo el liderazgo con el 34,27% de la cuota del Mercado de Construcción de Riad en 2025, respaldado por las iniciativas de la Estrategia Nacional de Vivienda para elevar la tasa de propiedad al 70% para 2030. Sin embargo, la infraestructura registra la expansión más rápida a una CAGR del 5,91% hasta 2031, impulsada por programas viales por valor de USD 3.470 millones y el desarrollo del Metro de Riad por USD 6.130 millones. Este giro amplía el tamaño del Mercado de Construcción de Riad para obras civiles pesadas y señala la ampliación de las oportunidades de contratación para contratistas EPC especializados.
Las rápidas mejoras en el transporte, como la carretera de circunvalación sur de 56 kilómetros con 32 puentes, subrayan el cambio hacia corredores de movilidad integrados. Los proyectos de energía y servicios públicos, incluido el enlace de desalinización de Jubayl por USD 544 millones, añaden fuentes de demanda resilientes a medida que crece la población urbana. El desarrollo comercial aprovecha los plazos de la Expo 2030, mientras que las plataformas logísticas surgen en medio de los impulsos de diversificación manufacturera. En general, la interacción entre sectores mantiene las carteras de pedidos equilibradas, preservando una amplia base de ingresos en medio de los ciclos de la vivienda.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Construcción: La Renovación Gana Impulso a Pesar del Liderazgo de la Obra Nueva
La obra nueva absorbió el 79,45% del gasto durante 2025, reflejando mega-proyectos desde cero como el distrito New Murabba de USD 180.000 millones. Sin embargo, las obras de renovación avanzan a una CAGR del 4,99% gracias a las reformas exigidas por los códigos de edificación actualizados. Estas mejoras amplían el tamaño del Mercado de Construcción de Riad para soluciones de eficiencia energética y sistemas de gestión de activos inteligentes.
Las redes viales heredadas están siendo ampliadas, los servicios públicos se modernizan para optimizar la capacidad, y los recintos públicos se someten a reformas ecológicas en anticipación a la Expo 2030. La cláusula retroactiva del Código de Edificación de Arabia Saudita obliga a los activos más antiguos a instalar aislamiento, acristalamiento de alta eficiencia e interfaces de enfriamiento urbano. Los despliegues digitales de sistemas de gestión de mantenimiento asistido por computadora (CMMS) reducen aún más los costos del ciclo de vida, validando el caso de negocio de la renovación a pesar de los mayores desembolsos iniciales.
Por Método de Construcción: Los Métodos Modernos Desafían el Dominio Convencional
La actividad convencional en obra sigue representando el 86,75% del volumen de 2025, impulsada por estructuras de contratación establecidas y la familiaridad con los costos. Sin embargo, los métodos modernos registran una CAGR del 6,50% a medida que las limitaciones de mano de obra, las preocupaciones de seguridad y las presiones de calendario convergen. Cada nueva fábrica modular, ejemplificada por la instalación de 200.000 m² de China Harbour, amplía la capacidad para atender giga-proyectos sin cuellos de botella logísticos.
Los avances de la Industria 4.0, como la impresión 3D y la robótica, se integran progresivamente en las líneas fuera de obra, logrando tolerancias de componentes consistentes. La integración del BIM en las etapas de diseño, fabricación y montaje minimiza los errores y apoya las entregas justo a tiempo en sitios urbanos congestionados. The LINE en NEOM exhibe la construcción modular de rascacielos a una escala sin precedentes, estableciendo referencias que repercuten en el Mercado de Construcción de Riad. Dado que los ahorros de tiempo demostrados alcanzan hasta el 30%, los financiadores de proyectos favorecen cada vez más los métodos modernos para reducir el riesgo en los plazos de entrega.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Fuente de Inversión: El Impulso del Sector Privado se Consolida sobre los Cimientos Públicos
El financiamiento público se mantuvo dominante en 2025, con el 60,78%, reflejando el patrocinio del PIF en activos transformadores. Sin embargo, el capital privado registra la CAGR más pronunciada del 5,73% a medida que marcos legales más claros y zonas económicas especiales reducen las barreras de entrada. La Ley de Transacciones Civiles, vigente desde diciembre de 2023, refuerza la exigibilidad de los contratos y acelera la resolución de disputas, mejorando la confianza de los prestamistas.
Ejemplos recientes incluyen USD 10.000 millones en acuerdos de compra en el sector marítimo-industrial en Ras Al-Khair y empresas transfronterizas como la alianza de productos químicos especiales de Petro Rabigh con la empresa india Rossari. Las entradas de inversión extranjera directa (IED) también siguen los paquetes de incentivos de baja tributación y alivio aduanero en las zonas recién designadas. La combinación en evolución invita a nuevos modelos de ejecución de proyectos —asociación público-privada (APP), concesión y construcción-operación-transferencia—, ampliando el conjunto de herramientas de financiamiento del Mercado de Construcción de Riad.
Análisis Geográfico
Riad captura la mayor parte de las asignaciones de contratos sauditas, ancladas por mega-proyectos como el New Murabba de USD 180.000 millones y el próximo aeropuerto diseñado para 100 millones de pasajeros anuales. La cartera de mejoras viales de la Comisión Real abarca por sí sola 500 kilómetros y respalda la ambición de la ciudad de duplicar su población para 2030. Las ventajas de ser capital incluyen la proximidad a los organismos reguladores, una red de contratistas madura y la supervisión directa del PIF, todo lo cual aumenta la velocidad de ejecución de proyectos. El estatus de sede de la Expo 2030 inyecta una contratación impulsada por plazos, concentrando la actividad en los próximos cuatro años y amplificando las construcciones auxiliares en hostelería y transporte.
Más allá de la capital, el mapa nacional muestra nodos de demanda complementarios pero diferenciados. La Provincia Oriental lidera las obras civiles impulsadas por los hidrocarburos, aportando el 41% del total de contratos adjudicados en el primer semestre de 2024. En el noroeste, el plan de USD 500.000 millones de NEOM respalda pedidos estables de túneles, corredores de servicios e infraestructura de ciudad inteligente, aunque gran parte del diseño se gestiona en Riad. El Proyecto Mar Rojo y el conjunto patrimonial de Diriyah extienden la construcción centrada en el turismo, formando un ecosistema de mega-proyectos regionales que comparten proveedores, bolsas de mano de obra y flujos de trabajo tecnológicos. Las bases regulatorias comunes, como el Código de Edificación de Arabia Saudita de 2024, unifican las prácticas a nivel nacional, pero Riad sigue siendo el centro administrativo de las aprobaciones y la financiación.
Las sinergias interregionales se ven favorecidas por los enlaces nacionales ferroviarios y de carreteras, que reducen los tiempos de entrega de materiales y equilibran la asignación de recursos. Los contratistas con sede en Riad establecen cada vez más instalaciones satélite cerca de los giga-proyectos remotos, pero mantienen centros de diseño en la capital para aprovechar los clústeres de asesoramiento y los laboratorios de gemelos digitales. Si bien las restricciones por escasez hídrica afectan a todo el reino, el denso perfil de consumo de Riad impulsa una adopción más temprana de sistemas de reutilización, proporcionando aprendizajes piloto replicables en otras regiones. En general, la primacía de la ciudad en política, flujo de capital y fuerza laboral la convierte en el eje del relato de la construcción saudita hasta 2030.
Panorama regulatorio
La actividad de construcción en Riad opera bajo un marco nacional cada vez más estricto liderado por el Ministerio de Municipios y Vivienda (MOMAH) y el Centro del Código de Construcción Saudí (SBC). La edición 2024 del Código de Construcción Saudí, incluidos los requisitos de eficiencia energética SBC 601, se volvió obligatoria a partir de junio de 2025, lo que aumenta las necesidades de cumplimiento en torno al aislamiento, la integración de sistemas mecánicos y la documentación de rendimiento en proyectos nuevos y mejoras importantes. Los permisos y aprobaciones se canalizan cada vez más a través de la plataforma Balady, que alinea los procedimientos de licencias, inspecciones y ocupación, con el certificado de ocupación actuando como una puerta práctica para la activación de servicios en edificios completados.
En cuanto a la ejecución y la entrada al mercado, el trabajo financiado por el gobierno se vincula a la gobernanza de contratistas a través de la Autoridad de Contratistas Saudí (SCA), que exige registro y clasificaciones relevantes para participar en licitaciones del sector público. La práctica profesional se controla a través del Consejo de Ingenieros Saudí (SCE) para la acreditación de ingeniería, incluidos requisitos que afectan a los profesionales de ingeniería extranjeros. La responsabilidad legal se refuerza mediante una responsabilidad solidaria de diez años por defectos estructurales desde la fecha de entrega, lo que aumenta el valor de la supervisión de diseño calificada, el control de calidad y garantía de calidad documentado, y las estructuras de contratación preparadas para seguros en los paquetes de uso mixto e infraestructura de alto valor de Riad.
Análisis de la cadena de valor
La cadena de valor de la construcción en Riad comienza con la adquisición de materias primas (cemento, acero, hormigón premezclado, cables y equipos MEP), y luego pasa por el diseño e ingeniería, el desarrollo de proyectos, la adquisición, la construcción, la puesta en marcha y la entrega. Del lado del cliente, los patrocinadores públicos y los desarrolladores maestros bajo Vision 2030 establecen los requisitos del programa y los modelos de entrega, mientras que la adquisición y licitación para trabajos gubernamentales está determinada por las reglas de clasificación y participación aplicadas por la Autoridad de Contratistas Saudí (SCA). Las actividades previas, como el diseño, los permisos y el cumplimiento, dependen de consultorías de ingeniería e ingenieros supervisores con acreditación del Consejo de Ingenieros Saudí (SCE), mientras que los proyectos también se alinean cada vez más con la aplicación del Código de Construcción Saudí y los permisos digitales a través de Balady.
En la parte posterior, los contratistas de EPC y construcción de primer nivel coordinan la entrega a través de subcontratación en múltiples niveles en oficios civiles, MEP y de acabado, y dependen del suministro basado en fábricas cuando se adoptan métodos modernos. Los enfoques de entrega integrada son visibles entre los actores más grandes que abarcan ingeniería, construcción, puesta en marcha y operaciones, incluida Nesma & Partners, que se posiciona como proveedor integral y cita una fuerza laboral que supera los 70.000 empleados. La cadena también refleja una demanda creciente de gestión de programas y entrega digital (resultados de BIM y gemelos digitales en proyectos públicos), estrechando las interfaces entre diseñadores, contratistas y proveedores especializados en tecnología y O&M a través de la puesta en marcha y la entrega de gestión de activos.
Panorama Competitivo
La arena de construcción de Riad exhibe una concentración moderada: las grandes empresas nacionales, las firmas globales de EPC y los consorcios de empresas mixtas compiten por giga-proyectos que absorben capacidad. Nesma & Partners, impulsada por sus vínculos con el PIF, lidera grandes paquetes de uso mixto y amplió su alcance de ingeniería completando la adquisición de Kent a principios de 2024. El Seif Engineering, China State Construction Engineering Corporation (CSCEC) y Midmac operan en alianzas, ejemplificadas por su adjudicación de USD 1.400 millones para la Ópera de Diriyah, lo que señala una preferencia por los formatos de consorcio para compartir riesgos y agregar habilidades especializadas. La adquisición por parte de Egis Group del diseñador de Riad Omrania incorpora talento arquitectónico de alto nivel bajo un paraguas internacional, reforzando las credenciales de la firma en activos culturales.
La adopción tecnológica configura las ventajas competitivas. El BIM es obligatorio en proyectos públicos desde 2024, y los entregables de gemelo digital generan demanda de capacidad de análisis de datos que las empresas más pequeñas pueden no tener. Las fábricas modulares preparadas para robótica, siendo la nueva instalación de China Harbour el referente, funcionan como barreras competitivas, permitiendo rotaciones rápidas de unidades y calidad consistente. Las empresas que invierten pronto en dicha capacidad aseguran pedidos recurrentes de giga-proyectos que persiguen cronogramas comprimidos. Los objetivos de contenido local bajo las normas de Saudización recompensan a los actores con programas de formación activos; el instituto vocacional de Nesma y las iniciativas de graduados sauditas de CSCEC ilustran esta tendencia.
Las oportunidades de espacio en blanco florecen en las cadenas de suministro de materiales ecológicos, el cemento listo para captura de carbono y los paquetes integrados de operación y mantenimiento (O&M) que extienden los ingresos más allá de la entrega. Los nuevos actores disruptivos incluyen plataformas de programación basadas en IA que reducen el tiempo inactivo y empresas de análisis energético que optimizan las cargas de enfriamiento urbano. Aunque los recién llegados carecen de escala, forjan alianzas con constructores de primer nivel que buscan insumos especializados. A medida que el gasto de la Visión 2030 entra en su fase de máximo desembolso, la diferenciación dependerá de las garantías de certeza de costos, el cumplimiento ESG y la capacidad de localizar rápidamente huellas de fabricación avanzada dentro de las zonas industriales de Riad.
Líderes de la Industria de Construcción de Riad
Bechtel
Nesma & Partners Contracting
Fluor Corporation
KEO International Consultants
Parsons Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Los cambios regulatorios y en el sistema de entrega crean espacios en blanco para servicios y productos orientados al cumplimiento en Riad, especialmente en torno a la actualización del Código de Construcción Saudí 2024 (SBC 601), que se vuelve obligatoria a partir de junio de 2025. Los umbrales de rendimiento energético y los requisitos de documentación impulsan la demanda de modelado energético, actualizaciones de fachadas y aislamiento, puesta en marcha y gestión de proyectos de renovación, con la actividad de renovación ganando impulso gracias a las mejoras impulsadas por el código citadas en la narrativa del mercado. La digitalización de los permisos a través de Balady también favorece a las empresas que pueden industrializar la documentación de aprobaciones e integrar el diseño, el cumplimiento y la preparación para inspecciones desde el inicio del ciclo de vida del proyecto.
Una segunda franja de oportunidad se centra en la capacidad de entrega gobernada a escala de programa y la capacidad de construcción industrializada. Los programas de inversión centrados en ciudades de Vision 2030 y la escala de los megapaquetes de Riad (incluidos New Murabba y el Aeropuerto Internacional Rey Salman) amplían el papel de la gestión de programas, la coordinación de interfaces y la certeza de cronograma, donde grandes empresas globales y locales compiten por contratos de tipo marco. Los métodos modernos de construcción siguen siendo una palanca práctica para abordar las limitaciones de mano de obra calificada y los plazos comprimidos, respaldados por adiciones de capacidad como la instalación modular de 200.000 m2 de China Harbour Engineering Company, inaugurada en febrero de 2025 para suministrar villas prefabricadas para Sedra. Esa expansión respalda un ecosistema de suministro más amplio para la prefabricación, las líneas de producción listas para robótica, la logística y los servicios de montaje en obra justo a tiempo a lo largo del ciclo de construcción del área metropolitana de Riad.
Desarrollos recientes del sector
- Julio de 2026: Fluor Corporation fue seleccionada por Aramco como contratista de Consultoría de Gestión de Programas bajo un Acuerdo a Largo Plazo para apoyar su cartera global de proyectos de capital, incluidos pre-FEED, FEED, ingeniería, gestión de proyectos y gestión de construcción. El acuerdo refuerza la presencia internacional de PMO de Fluor y señala una creciente demanda de entrega gobernada en los megaproyectos sauditas.
- Mayo de 2026: Nesma & Partners Contracting Co. recibió un contrato de desarrollo de infraestructura por 547,3 millones de SAR de Emaar, The Economic City, para el Valle Industrial y la Zona Económica Especial en King Abdullah Economic City, incluida la Fase 1 del Clúster Automotriz Rey Salman. La adjudicación amplía la huella del ecosistema industrial de la región de Riad y acelera el desarrollo del clúster automotriz, impulsando la actividad de construcción.
- Enero de 2026: Nesma & Partners Contracting Co. resultó ganadora del paquete principal de servicios y obras civiles para el sitio de la Expo 2030 Riad, que abarca 50 km de redes de infraestructura. El contrato establece a Nesma como socio clave de entrega para el programa a escala de la Expo, reforzando la participación en el ecosistema de megaproyectos de Riad.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Este mercado abarca el valor total de la actividad de construcción realizada dentro de Riad, contabilizado como ingresos vinculados a obras de construcción y obras civiles en toda la ciudad, incluyendo tanto obra nueva como trabajos de renovación ejecutados por contratistas y socios de entrega relacionados.
Exclusiones de alcance: no se contabilizan las transacciones inmobiliarias independientes, los valores del suelo, ni la consultoría de diseño puro que no esté incluida dentro de obras de construcción entregadas.
Descripción general de la segmentación
- Por Sector
- Residencial
- Apartamentos/Condominios
- Villas/Casas Independientes
- Comercial
- Oficinas
- Comercio Minorista
- Industrial y Logística
- Otros
- Infraestructura
- Infraestructura de Transporte (Carreteras, Ferroviarias, Aéreas, otros)
- Energía y Servicios Públicos
- Otros
- Residencial
- Por Tipo de Construcción
- Obra Nueva
- Renovación
- Por Método de Construcción
- Convencional en Obra
- Métodos Modernos de Construcción (Prefabricado, Modular, etc.)
- Por Fuente de Inversión
- Pública
- Privada
Fuentes de datos, dimensionamiento de mercado y validación
Investigación documental
El trabajo documental comienza mapeando el entorno de proyectos de Riad a cifras que puedan verificarse en fuentes públicas y repetirse con el tiempo. Utilizamos referencias oficiales y ampliamente citadas, incluidas las publicaciones presupuestarias y declaraciones de gasto del gobierno saudí, la Autoridad General de Estadística para indicadores de población y vivienda, SAMA para señales macro y de crédito, y publicaciones de la ciudad de Riad y programas nacionales bajo Vision 2030 para la dirección de infraestructura planificada. Cuando es útil, se utilizan anuncios de permisos de construcción y planificación, además de estadísticas de aduanas y comercio de materiales clave, como comprobación de realidad de los niveles de actividad.
Para convertir estas señales en una base de dimensionamiento manejable, también revisamos informes anuales, presentaciones a inversores y estados financieros auditados de contratistas y desarrolladores cotizados con exposición significativa a Riad, además de cobertura de prensa fiable sobre adjudicaciones de contratos y cambios de cronograma. Además, utilizamos suscripciones pagas para datos financieros e inteligencia de empresas, junto con datos de importación y exportación a nivel de envío y seguimiento de contratos y licitaciones, de modo que las suposiciones sobre inicios de proyectos y momento de adjudicación puedan verificarse de forma cruzada. Las fuentes documentales mencionadas anteriormente son ilustrativas, y también se utilizaron otras referencias públicas y pagas para la recopilación, validación y aclaración de datos.
Entrevistas primarias y encuestas
Las entrevistas y encuestas con sede en Riad con contratistas, desarrolladores, consultores, proveedores y partes interesadas de proyectos públicos ponen a prueba la conversión de adjudicaciones, el momento de entrega, los precios y las condiciones de pago. Utilizamos estas verificaciones para cuestionar los supuestos documentales, cubrir vacíos y triangular la estimación final de Riad.
Distribución de encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 30% | Directivos (CXO): 18% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 32% |
| Actores más pequeños: 25% | Gerentes: 50% |
Dimensionamiento y pronóstico del mercado
El dimensionamiento comienza con una construcción de arriba hacia abajo que reconstruye la demanda de construcción de Riad a partir de la cartera de proyectos de la ciudad, la dirección del gasto de capital público y la tasa a la que las adjudicaciones normalmente se convierten en obra ejecutada durante un año. Esa visión luego se corrobora con aproximaciones selectivas de abajo hacia arriba, como valores de proyectos muestreados por sector, verificaciones de canal sobre el movimiento de materiales clave, y comprobaciones puntuales de la exposición de ingresos de los contratistas. Esto nos ayuda a ajustar cuando las adjudicaciones se retrasan o se replantean y el cronograma ejecutado cambia.
Los insumos clave que dan forma al modelo incluyen el ritmo de adjudicación de contratos y licitaciones, la división entre construcción nueva y actividad de renovación, el impulso de entrega residencial (inicios de vivienda y objetivos de entrega), el momento de ejecución de infraestructura, la inflación de costos de construcción para materiales clave, y las señales de disponibilidad de mano de obra que influyen en la productividad. Los pronósticos se desarrollan utilizando análisis de escenarios, donde estos factores se mueven en bandas realistas y se alinean con lo que los entrevistados esperan en cuanto a la cadencia de adjudicaciones y las limitaciones de ejecución. Cuando las pistas de abajo hacia arriba están incompletas para proyectos más pequeños, llenamos los vacíos utilizando tamaños promedio de proyectos a nivel sectorial y ratios de conversión típicos, y luego volvemos a verificar los totales frente a las señales de demanda a nivel de ciudad antes de finalizar.
Validación de datos y ciclo de actualización
Los resultados del modelo se verifican de forma cruzada con señales independientes como anuncios de adjudicaciones importantes, la dirección del gasto público y la carga de trabajo implícita necesaria para cumplir con los plazos de entrega declarados. Cuando una cifra parece incorrecta, realizamos comprobaciones de varianza por sector y tipo de construcción, y luego revisamos los supuestos que suelen impulsar la diferencia, como la escalada de precios o el momento de conversión de trabajo adjudicado a ejecutado.
Antes de la aprobación final, el trabajo pasa por una revisión de analistas en múltiples etapas para que la lógica de cálculo, las unidades y la alineación de años sean coherentes en toda la serie temporal. El informe se actualiza anualmente, y se realizan actualizaciones provisionales cuando ocurren eventos materiales, como una nueva fase importante del programa, grandes oleadas de adjudicaciones o movimientos bruscos en los costos de insumos. Justo antes de la entrega, completamos una nueva ronda de validación para que los clientes reciban la vista más reciente y actualizada.
Estimación del mercado de construcción de Riad de Mordor Intelligence en comparación con otras estimaciones publicadas
Las estimaciones publicadas sobre la construcción en Riad pueden parecer muy diferentes porque algunas fuentes rastrean valores de contratos o carteras anunciadas, mientras que otras intentan medir la producción anual de construcción ejecutada. Las diferencias también surgen de cómo las fuentes definen Riad frente a áreas cercanas, y de si la cifra incluye solo obras de construcción y obras civiles o también engloba servicios adyacentes.
Al rastrear el tiempo entre la adjudicación y la ejecución y mantener supuestos de tiempo de moneda coherentes, Mordor Intelligence mantiene el valor de la construcción de Riad vinculado a la obra entregada en un año específico, en lugar de mezclar totales de contratos de varios años en un tamaño de mercado de un solo año.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 3,17 mil millones de USD (2025) | |
| Publicación Sectorial A | 54,00 mil millones de USD (2024) | Esta cifra refleja el valor de los contratos de construcción existentes en torno a Riad, que puede representar trabajo adjudicado de varios años y puede incluir áreas circundantes, por lo que no es lo mismo que la producción de mercado ejecutada en un solo año. |
| Informe Sectorial B | 15,00 mil millones de USD (2025) | La estimación se presenta como un valor de mercado destacado, aunque el alcance y la conversión de cartera a producción anual no se explican claramente, y puede combinar actividad más amplia de la región de Riad y supuestos de precios sin comprobaciones de validación indicadas. |
La dispersión entre fuentes se explica principalmente por lo que se está midiendo, dónde se traza el límite y cómo se convierten los proyectos de varios años en una cifra de un solo año. Nuestro enfoque se mantiene trazable porque los insumos como el flujo de adjudicaciones, los desfases de ejecución y el movimiento de costos se hacen explícitos, y luego se vuelven a verificar mediante entrevistas y pruebas prácticas de coherencia.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de construcción de Riad en 2026?
El tamaño del mercado de la industria es de USD 3.300 millones en 2026 y se proyecta que ascienda a USD 4.040 millones en 2031 con una trayectoria de CAGR del 4,12%.
¿Qué segmento crece más rápido dentro de la actividad de construcción de Riad?
La infraestructura muestra la expansión más rápida, avanzando a una CAGR del 5,91% hasta 2031, a medida que las mega-carreteras, las líneas de metro y los paquetes aeroportuarios dominan las nuevas adjudicaciones.
¿Por qué los sistemas de construcción modular están ganando terreno?
Los enfoques modulares reducen los tiempos de entrega hasta en un 30%, alivian la escasez de mano de obra especializada y se alinean con los esfuerzos de Saudización; la nueva fábrica de 200.000 m² de China Harbour ejemplifica este cambio.
¿Qué papel juega el sector privado en los próximos proyectos?
Aunque las entidades públicas siguen financiando la mayoría de las obras, el capital privado registra la CAGR más alta del 5,73% a medida que las reformas legales y las zonas económicas especiales reducen el riesgo de inversión.
¿Cómo afectará la Expo 2030 a los cronogramas de construcción?
Los contratos relacionados con la Expo por valor de USD 7.800 millones comprimen los calendarios entre 2025 y 2029, intensificando la demanda de soluciones de diseño y construcción acelerada.
Última actualización de la página el:



