
Riyadh-Baumarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 3.17 Milliarden US-Dollar |
| Marktgröße (2026) | 3.3 Milliarden US-Dollar |
| Marktgröße (2031) | 4.04 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 4.12 % |
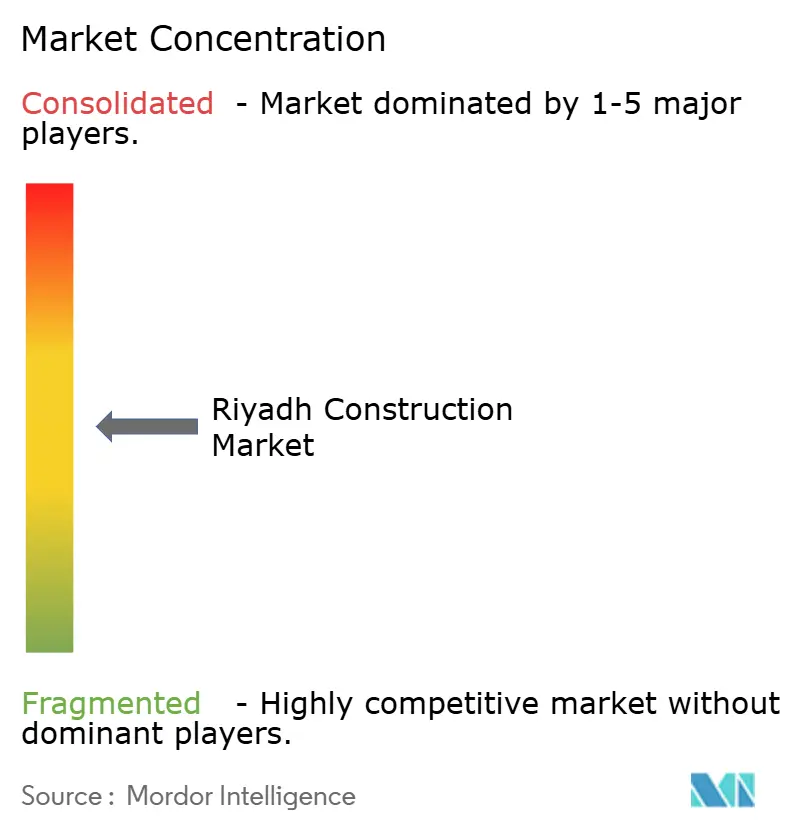
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Riyadh-Baumarktanalyse von Mordor Intelligence
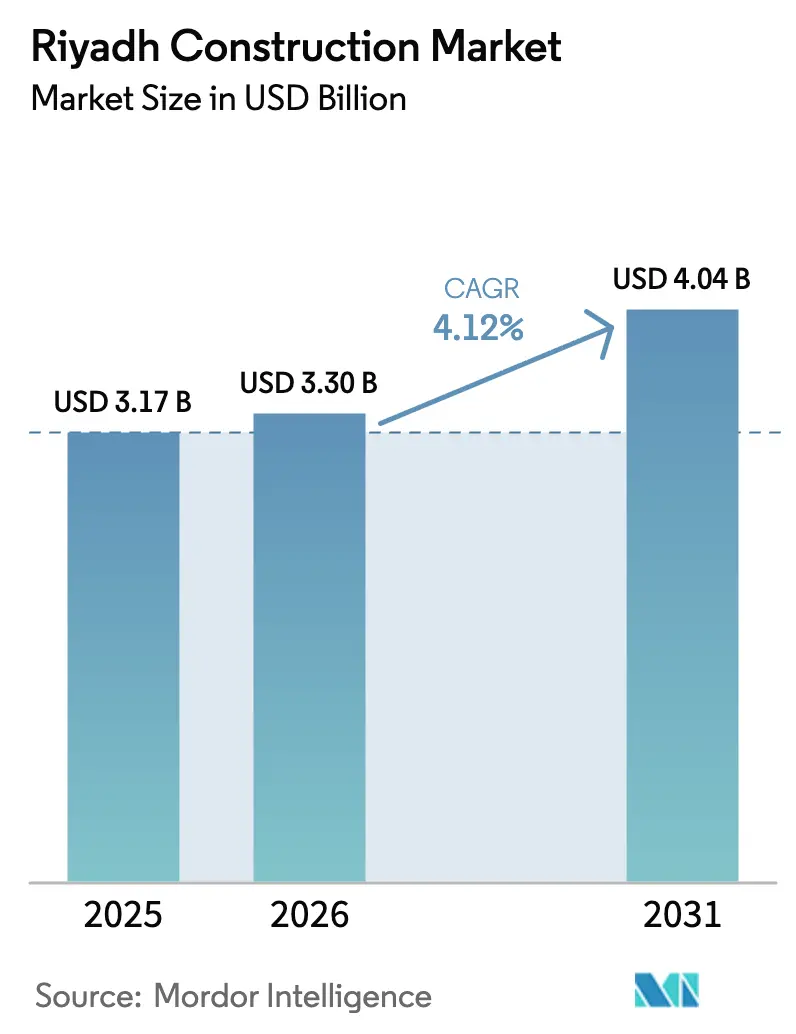
Die Größe des Riyadh-Baumarkts wurde im Jahr 2025 auf 3,17 Milliarden USD bewertet und soll von 3,3 Milliarden USD im Jahr 2026 auf 4,04 Milliarden USD bis 2031 anwachsen, bei einer CAGR von 4,12 % während des Prognosezeitraums (2026–2031). Diese stetige Expansion ergibt sich aus dem auf 400 Milliarden USD ausgerichteten stadtbezogenen Investitionspool der Vision 2030, der die Flächennutzung, den Verkehr, den Wohnungsbau und die öffentliche Infrastruktur in der Hauptstadt grundlegend verändert. Der Antrieb wird durch katalytische Programme wie das 180 Milliarden USD schwere New-Murabba-Stadtzentrum und den King-Salman-Internationalen Flughafen gestützt, die Riyadhs globales Ansehen steigern und gleichzeitig umfangreiche, mehrjährige Arbeitsvolumina für Auftragnehmer erschließen sollen. Starke Auftragsvergabe-Dynamik, stärkere Beteiligung des Privatsektors und die Institutionalisierung digitaler Planungsvorgaben stabilisieren den Wachstumspfad zusätzlich. Gleichzeitig stellen Materialkostenschwankungen und Arbeitskräftemangel die Gewinnmargen auf die Probe und treiben die schnellere Einführung modularer Bausysteme sowie lokalisierter Materialproduktionszentren voran.
Wesentliche Erkenntnisse des Berichts
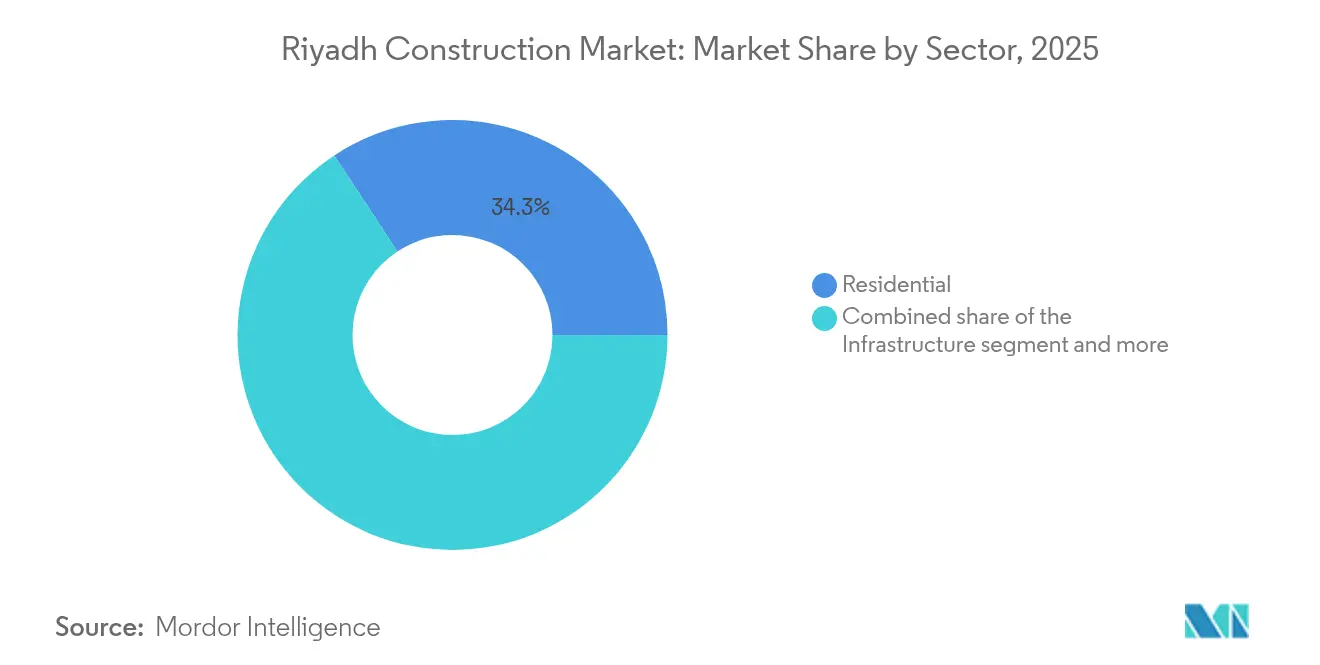
- Nach Sektor führte der Wohnungsbau mit einem Riyadh-Baumarktanteil von 34,27 % im Jahr 2025, während die Infrastruktur bis 2031 voraussichtlich mit einer CAGR von 5,91 % expandieren wird.
- Nach Bauart entfiel auf Neubauaktivitäten im Jahr 2025 ein Anteil von 79,45 % an der Riyadh-Baumarktgröße, während die Renovierung bis 2031 mit einer CAGR von 4,99 % voranschreitet.
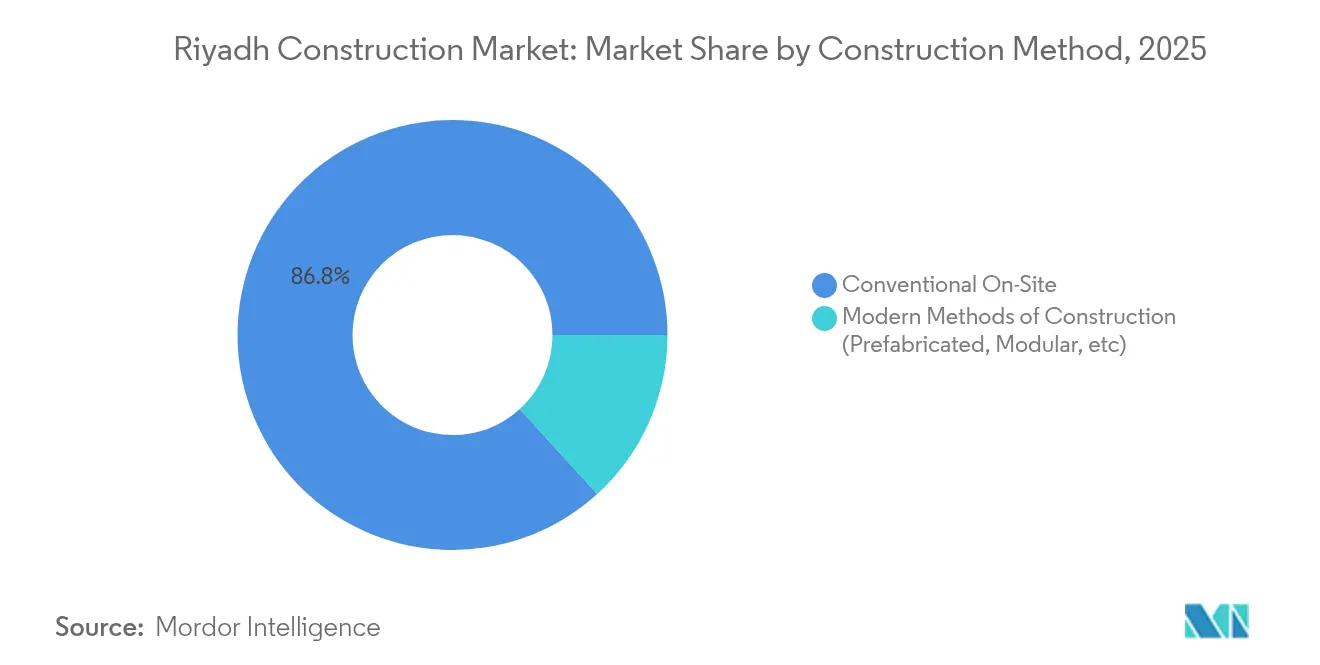
- Nach Baumethode behaupteten konventionelle Vor-Ort-Techniken im Jahr 2025 einen Anteil von 86,75 % an der Riyadh-Baumarktgröße, während moderne Methoden mit einer CAGR von 6,50 % voranschreiten.
- Nach Investitionsquelle hielt der öffentliche Sektor im Jahr 2025 einen Anteil von 60,78 % an der Riyadh-Baumarktgröße; das private Segment verzeichnet mit 5,73 % bis 2031 die höhere CAGR.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Riyadh-Baumarkt Trends und Erkenntnisse
Treiber-Wirkungsanalyse*
| Treiber | (%) Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Beschleunigung der Vision-2030-Großprojekt-Pipeline | +1.5% | Riyadh-Kerngebiet, NEOM- und Rotes-Meer-Anbindungen | Langfristig (≥ 4 Jahre) |
| Anstieg der Auftragsvergaben im Rahmen der Vision 2030 | +1.2% | Großraum Riyadh; Ausstrahlungseffekte in die Östliche Provinz | Langfristig (≥ 4 Jahre) |
| Grüne & nachhaltige Bauvorschriften | +0.8% | National; frühe Einführung in Riyadh & Dschidda | Mittelfristig (2–4 Jahre) |
| Modulare/vorgefertigte Methoden wurden zur Minderung von Arbeitskräftelücken eingeführt | +0.6% | Riyadh & wichtige urbane Knotenpunkte | Mittelfristig (2–4 Jahre) |
| Riyadh Expo 2030 Stadtentwicklungsprogramm | +0.4% | Metropolregion Riyadh | Kurzfristig (≤ 2 Jahre) |
| Digitaler-Zwilling-Anforderungen für neue Entwicklungen | +0.3% | Schlüsselstädte; Riyadh Smart-City-Fokus | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Beschleunigung der Vision-2030-Großprojekt-Pipeline
Saudi-Arabiens öffentliche Investitionsagenda umfasst eine Pipeline von 1,1 Billionen USD, wobei 70 % der Mittel für Wohn-, Freizeit- und Kulturentwicklungen in Riyadh vorgesehen sind. Der King-Salman-Internationale Flughafen allein wird entwickelt, um jährlich 100 Millionen Passagiere abzufertigen, und strebt den LEED-Platin-Status an. Das 1 Milliarde USD schwere Mehrzweckstadion in Qiddiya und das 63,2 Milliarden USD schwere Weltkulturerbe-Komplex in Diriyah stärken das Tourismuspotenzial der Hauptstadt. Die Projektphasierung wurde so strukturiert, dass die Arbeitslastspitzen um 2025–2026 liegen und die Ressourcenbereitstellung geglättet wird. Die breite Nutzung von Building Information Modeling (BIM) in allen Paketen reduziert Planungskonflikte und Nacharbeiten, verkürzt Zeitpläne und trägt zu einem Wachstumsbeitrag von 1,5 Prozentpunkten zur Gesamtwachstumsrate bei.
Anstieg der Auftragsvergaben im Rahmen der Vision 2030
Hochdynamische Ausschreibungsverfahren prägen die aktuellen Nachfragebedingungen. Allein die Königliche Kommission für die Stadt Riyadh vergab im Jahr 2024 Straßenprojekte im Gegenwert von mehr als 3,47 Milliarden USD und sorgte so für planbare Auftragsbestände bei Tiefbauunternehmern. Auf nationaler Ebene stieg der Wert von Bauverträgen im ersten Halbjahr 2024 um 47 % gegenüber dem Vorjahr auf 49,3 Milliarden USD, wobei Immobilien- und Infrastrukturprojekte in der Hauptstadt die wichtigsten Beitragsleister waren. Das Finanzierungsrisiko ist gedämpft, da der Public Investment Fund (PIF) häufig als Ankersponsoren auftritt und Zahlungszuverlässigkeit signalisiert. Strengere Kapazitätskriterien der Saudi Contractor Authority filtern Bewerber zusätzlich heraus und halten Bieterlisten überschaubar sowie Margen vergleichsweise stabil. Insgesamt erhöhen diese Faktoren die Umsatztransparenz und tragen rund 1,2 Prozentpunkte zur Fünfjahres-CAGR-Prognose bei[1]ABDULLAH BIN TURKI, „SR13-Milliarden-Riyadh-Straßenausbauten vergeben”, Königliche Kommission für die Stadt Riyadh, rcrc.gov.sa.
Grüne & nachhaltige Bauvorschriften
Die Aktualisierung des Saudi Building Code im Jahr 2024 führt die Energieeffizienzanforderungen nach SBC 601 ein, die ab Juni 2025 gelten. Anforderungen bezüglich Wärmedämmwerten, Anschlüssen an Fernkühlanlagen und der Anstrebung des LEED-Gold-Standards bei Vorzeigeprojekten schaffen zusätzliche Nachfrage nach Fachberatung und Materialien. Lokale Betonproduzenten, wie Abdallah Abdin Ready-Mix, haben bereits die Zertifizierung des Concrete Sustainability Council erhalten, was auf einen Vorsprung der Early Mover hindeutet. Staatliche Programme wie Mostadam bieten Bewertungsrahmen, die bald die Refinanzierungskosten beeinflussen und damit Nachhaltigkeit in Kapitalallokationsentscheidungen verankern werden. Die inkrementellen Effizienzverbesserungen des Mandats und die entsprechenden Materialsubstitutionen heben die langfristige Aktivität um geschätzte 0,8 Prozentpunkte an[2]KHALID AL-ABDULRAHMAN, „Saudi Building Code 2024 – SBC 601 Energieeffizienzanforderungen”, Ministerium für Kommunal-, Landangelegenheiten und Wohnungswesen, momrah.gov.sa.
Modulare/vorgefertigte Methoden wurden zur Minderung von Arbeitskräftelücken eingeführt
China Harbour Engineering Company eröffnete im Februar 2025 eine 200.000 m² große Modulfabrik zur Versorgung von Sedras vorgefertigten Villen und nutzte dabei Robotertechnik für die schnelle Plattenmontage. Modulare Prototypen bei NEOM's The LINE demonstrieren Zeit einsparungen von 25–30 % gegenüber konventionellen Bauten, was wiederum eine schnellere Umsatzrealisierung für Projektentwickler ermöglicht. Fabrikumgebungen verbessern die Arbeitssicherheit auf Baustellen – ein Faktor, der mit Saudisierungsregeln verknüpft ist, die eine 30-prozentige saudische Beschäftigung in technischen Positionen fordern. Vorgefertigte Lösungen puffern daher Arbeitskräfteengpässe ab und fördern gleichzeitig die Qualitätskontrolle, was 0,6 Prozentpunkte zur mittelfristigen CAGR beiträgt[3]FEIYANG LI, „China Harbour beginnt Betrieb der Riyadh-Modulfabrik”, China Harbour Engineering Company, chec.bj.cn.
Hemmnis-Wirkungsanalyse*
| Hemmnis | (%) Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Baumaterialkosten | -0.9% | National; am stärksten im Riyadh-Zentrum | Kurzfristig (≤ 2 Jahre) |
| Fachkräftemangel | -0.7% | Riyadh und andere baulastintensive Gebiete | Mittelfristig (2–4 Jahre) |
| Langwierige Genehmigungsverfahren & Grundstückszusammenführungshürden | -0.5% | Metropolregion Riyadh | Mittelfristig (2–4 Jahre) |
| Wasserknappheitsbedingte Compliance-Kosten | -0.3% | Landesweit; wasserintensive Gewerbe | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Baumaterialkosten
Im Jahr 2024 erreichte Zement 16-Jahres-Höchststände, während Stahl über neun Monate um 4 % nachgab und damit divergierende Rohstoffentwicklungen aufzeigte. Die Eisenpreise fielen um 10 % auf rund 769 USD pro Tonne, während die Kabelpreise um 2,6 % stiegen, was etwaige Einsparungen durch rückläufige Betonstahlpreise zunichtemachte. Auftragnehmer reagieren darauf, indem sie Kaufaufträge auf mehrere Lieferanten aufteilen und lokale Fertigungskapazitäten ausbauen, wie MS-Metals' automatisiertes Werk in Tabuk zeigt. Dennoch erschwert die Volatilität Festpreisangebote und veranlasst Kunden, Preisanpassungsklauseln zu akzeptieren. Die Kombination dieser Unsicherheiten mindert die kurzfristige CAGR um 0,9 Prozentpunkte.
Fachkräftemangel
Verzögerte Lohnzahlungen, niedrige Vergütungen und Probleme bei der Unterkunft auf Baustellen beeinträchtigen die Mitarbeiterbindung, insbesondere in spezialisierten Gewerken. Saudisierungserlasse schreiben nun eine 30-prozentige lokale Quote in 269 Ingenieursberufen vor, was den Arbeitskräftepool einengt. Private Institute wie das Nesma High Training Institute weiten Berufsbildungsprogramme aus, aber Qualifizierungszyklen benötigen Zeit. Modulfabriken verringern den Bedarf an Arbeitskräften vor Ort, jedoch nicht ausreichend, um Engpässe vollständig auszugleichen. Insgesamt zieht diese Einschränkung mittelfristig 0,7 Prozentpunkte vom Wachstum ab.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Sektor: Infrastrukturbeschleunigung übertrifft Wohnbaudominanz
Das Wohnungsbausegment behauptete seine Führungsposition mit einem Riyadh-Baumarktanteil von 34,27 % im Jahr 2025, gestützt durch die Maßnahmen der nationalen Wohnungsstrategie zur Steigerung der Wohneigentumsquote auf 70 % bis 2030. Die Infrastruktur verzeichnet jedoch das schnellste Wachstum mit einer CAGR von 5,91 % bis 2031, angetrieben durch Straßenprogramme im Wert von 3,47 Milliarden USD und den Ausbau der Riyadh-Metro im Wert von 6,13 Milliarden USD. Diese Verlagerung vergrößert die Riyadh-Baumarktgröße für schwere Tiefbauleistungen und signalisiert wachsende Beschaffungsmöglichkeiten für spezialisierte EPC-Auftragnehmer.
Rasche Verkehrsverbesserungen, wie die 56 Kilometer lange südliche Ringstraße mit 32 Brücken, unterstreichen den Wandel hin zu integrierten Mobilitätskorridoren. Energie- und Versorgungsprojekte, darunter die 544 Millionen USD schwere Entsalzungsleitung nach Jubail, schaffen resiliente Nachfrageströme, da die städtische Bevölkerung wächst. Die Gewerbebebauung profitiert von den Zeitplänen der Expo 2030, während Logistikplattformen im Zuge von Initiativen zur Fertigungsdiversifizierung entstehen. Insgesamt hält das Zusammenspiel der Sektoren die Auftragsbücher ausgeglichen und erhält eine breite Ertragsbasis trotz zyklischer Wohnungsschwankungen.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar


Nach Bauart: Renovierung gewinnt trotz Neubaustärke an Bedeutung
Der Neubau absorbierte im Jahr 2025 79,45 % der Ausgaben und spiegelt grundlegend neue Megaprojekte wie das 180 Milliarden USD schwere New-Murabba-Viertel wider. Dennoch steigt die Renovierungsleistung mit einer CAGR von 4,99 % aufgrund von Nachrüstungen, die durch aktualisierte Bauvorschriften vorgeschrieben sind. Diese Modernisierungen erweitern die Riyadh-Baumarktgröße für Energieeffizienzlösungen und intelligente Asset-Management-Systeme.
Bestehende Straßennetze werden verbreitert, Versorgungseinrichtungen zur Kapazitätsoptimierung modernisiert, und öffentliche Veranstaltungsstätten werden im Vorfeld der Expo 2030 grün saniert. Die Rückwirkungsklausel des Saudi Building Code zwingt ältere Gebäude zur Nachrüstung mit Wärmedämmung, hocheffizienter Verglasung und Fernkühlanschlüssen. Digitale CMMS-Implementierungen senken die Lebenszykluskosten weiter und bestätigen die Wirtschaftlichkeit von Renovierungen trotz höherer Anfangsinvestitionen.
Nach Baumethode: Moderne Methoden fordern konventionelle Dominanz heraus
Konventionelle Vor-Ort-Aktivitäten beanspruchen im Jahr 2025 noch immer 86,75 % des Volumens, angetrieben durch etablierte Beschaffungsstrukturen und Kostenvertrautheit. Moderne Methoden verzeichnen jedoch eine CAGR von 6,50 %, da Arbeitskräfteengpässe, Sicherheitsbedenken und Termindruck zusammenwirken. Jede neue Modulfabrik – exemplarisch China Harbours 200.000 m² große Anlage – erweitert die Kapazität zur Bedienung von Großprojekten ohne logistische Engpässe.
Industrie-4.0-Fortschritte wie 3D-Druck und Robotertechnik werden zunehmend in vorgefertigte Fertigungslinien integriert und erzielen gleichbleibende Bauteilgenauigkeiten. Die BIM-Integration über Design-, Fertigungs- und Montagephasen hinweg minimiert Fehler und unterstützt Just-in-time-Lieferungen an überlastete städtische Baustellen. The LINE bei NEOM zeigt modularen Hochhausbau in einem noch nie dagewesenen Maßstab und setzt Maßstäbe, die in den Riyadh-Baumarkt zurückwirken. Angesichts nachgewiesener Zeitersparnisse von bis zu 30 % bevorzugen Projektfinanciers zunehmend moderne Methoden, um Lieferfenster zu entwerten.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Investitionsquelle: Privatsektor-Dynamik baut auf öffentlichem Fundament auf
Die öffentliche Finanzierung blieb im Jahr 2025 mit 60,78 % dominant und spiegelt die PIF-Förderung transformativer Vermögenswerte wider. Dennoch verzeichnet privates Kapital die stärkere CAGR von 5,73 %, da klarere rechtliche Rahmenbedingungen und Sonderwirtschaftszonen die Markteintrittsbarrieren senken. Das Bürgerliche Transaktionsgesetz, das seit Dezember 2023 in Kraft ist, stärkt die Durchsetzbarkeit von Verträgen und beschleunigt die Streitbeilegung, was das Vertrauen der Kreditgeber stärkt.
Jüngste Beispiele umfassen maritime Industrieabnahmeverträge im Wert von 10 Milliarden USD in Ras Al-Khair und grenzüberschreitende Vorhaben wie Petro Rabihs Spezialchemie-Kooperation mit Indiens Rossari. Auch ausländische Direktinvestitionen folgen Anreizpaketen mit niedrigen Steuern und Zollvergünstigungen in neu ausgewiesenen Zonen. Die sich verändernde Struktur lädt zu neuen Projektrealisierungsmodellen ein – ÖPP, Konzession und Bau-Betrieb-Übertragung –, was den Finanzierungsinstrumentkasten des Riyadh-Baumarkts verbreitert.
Geografische Analyse
Riyadh beansprucht den Löwenanteil der saudischen Vertragsvergaben, verankert durch Megaprojekte wie das 180 Milliarden USD schwere New Murabba und den bevorstehenden Flughafen, der für 100 Millionen Passagiere jährlich ausgelegt ist. Das Straßenausbauprogramm der Königlichen Kommission allein umfasst 500 Kilometer und unterstützt den Ambitionen der Stadt, ihre Bevölkerung bis 2030 zu verdoppeln. Die Hauptstadtvorteile umfassen die Nähe zu Regulierungsbehörden, ein reifes Auftragnehmer-Netzwerk und die direkte PIF-Aufsicht – all dies erhöht die Projektausführungsgeschwindigkeit. Der Status der Expo 2030 bringt termingebundene Beschaffungen mit sich und konzentriert die Aktivitäten in den nächsten vier Jahren sowie verstärkt Begleitbauten in Gastgewerbe und Verkehr.
Jenseits der Hauptstadt zeigt die nationale Karte komplementäre, aber differenzierte Nachfrageknoten. Die Östliche Provinz führt bei kohlenwasserstoffgetriebenen Tiefbauleistungen und trug im ersten Halbjahr 2024 41 % der gesamten Vertragsvergaben bei. Im Nordwesten unterstreicht NEOMs 500-Milliarden-USD-Konzept kontinuierliche Aufträge für Tunnelbau, Versorgungskorridore und Smart-City-Infrastruktur, wenngleich ein Großteil des Designs in Riyadh verwaltet wird. Das Rote-Meer-Projekt und das Diriyah-Kulturerbecluster weiten den tourismusorientierten Bau aus und bilden ein Ökosystem regionaler Megaprojekte, die Lieferanten, Arbeitskräftepools und Technologie-Workflows gemeinsam nutzen. Gemeinsame regulatorische Grundlagen wie der Saudi Building Code 2024 vereinheitlichen die Praxis landesweit, aber Riyadh bleibt das administrative Nervenzentrum für Genehmigungen und Finanzierungen.
Interregionale Synergien werden durch landesweite Schienen- und Straßenverbindungen gefördert, die Materiallieferzeiten verkürzen und die Ressourcenallokation ausgleichen. In Riyadh ansässige Auftragnehmer errichten zunehmend Satellitenwerke in der Nähe entlegener Großprojekte, unterhalten jedoch Planungszentren in der Hauptstadt, um von Beratungsclustern und Digitaler-Zwilling-Laboren zu profitieren. Während Wasserknappheitsbeschränkungen das gesamte Königreich betreffen, löst Riyadhs dichteres Verbrauchsprofil eine frühere Einführung von Wiederverwendungssystemen aus und liefert Piloterkenntnisse für die Replikation andernorts. Insgesamt macht die Vorrangstellung der Stadt in Bezug auf Politik, Kapitalflüsse und Arbeitskräfte sie bis 2030 zum Dreh- und Angelpunkt der saudischen Baunarrative.
Regulatorisches Umfeld
Die Bautätigkeit in Riad unterliegt einem sich verschärfenden nationalen Rahmenwerk, das vom Ministerium für Kommunen und Wohnungswesen (MOMAH) und dem Saudi Building Code (SBC) Center geführt wird. Die Ausgabe 2024 des Saudi Building Code, einschließlich der Energieeffizienzanforderungen gemäß SBC 601, wurde ab Juni 2025 verbindlich, was die Compliance-Anforderungen in Bezug auf Dämmung, Integration von technischen Gebäudeausrüstungssystemen und Leistungsdokumentation bei neuen Projekten und größeren Modernisierungen erhöht. Genehmigungen und Zulassungen laufen zunehmend über die Balady-Plattform, die Lizenzierung, Inspektionen und Belegungsverfahren aufeinander abstimmt, wobei die Nutzungsgenehmigung als praktisches Tor für die Aktivierung von Versorgungsleistungen bei fertiggestellten Gebäuden dient.
Bei Ausführung und Markteintritt ist staatlich finanzierte Arbeit über die Saudi Contractors Authority (SCA) an die Auftragnehmer-Governance gekoppelt, die eine Registrierung und relevante Klassifizierungen für die Teilnahme an öffentlichen Ausschreibungen erfordert. Die berufliche Praxis wird über den Saudi Council of Engineers (SCE) für die technische Akkreditierung kontrolliert, einschließlich Anforderungen, die ausländische Ingenieurfachkräfte betreffen. Die rechtliche Verantwortlichkeit wird durch eine zehnjährige gesamtschuldnerische Haftung für Baumängel ab dem Übergabedatum verstärkt, was den Wert qualifizierter Planungsüberwachung, dokumentierter QA/QC sowie versicherungsfähiger Vertragsstrukturen bei den hochwertigen Mischnutzungs- und Infrastrukturpaketen Riads erhöht.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der Bauwirtschaft in Riad beginnt mit der Beschaffung von Rohstoffen (Zement, Stahl, Transportbeton, Kabel und MEP-Ausrüstung) und durchläuft dann Planung und Engineering, Projektentwicklung, Beschaffung, Bau, Inbetriebnahme und Übergabe. Auf Kundenseite legen öffentliche Auftraggeber und Masterentwickler im Rahmen von Vision 2030 die Programmanforderungen und Umsetzungsmodelle fest, während Beschaffung und Ausschreibung für staatliche Aufträge durch Klassifizierungs- und Teilnahmeregeln geprägt sind, die von der Saudi Contractors Authority (SCA) durchgesetzt werden. Vorgelagerte Aktivitäten wie Planung, Genehmigung und Compliance hängen von Ingenieurberatungsunternehmen und bauleitenden Ingenieuren mit Akkreditierung durch den Saudi Council of Engineers (SCE) ab, während sich Projekte zunehmend auch an der Durchsetzung des Saudi Building Code und der digitalen Genehmigung über Balady orientieren.
Nachgelagert koordinieren erstklassige EPC- und Bauunternehmen die Ausführung über mehrstufige Subunternehmerstrukturen in den Bereichen Hochbau, MEP und Ausbaugewerke, und sie verlassen sich auf werksbasierte Belieferung, wenn moderne Methoden eingesetzt werden. Integrierte Umsetzungsansätze sind bei größeren Akteuren erkennbar, die Engineering, Bau, Inbetriebnahme und Betrieb abdecken, darunter Nesma & Partners, das sich als End-to-End-Anbieter positioniert und eine Belegschaft von über 70.000 angibt. Die Kette spiegelt zudem eine wachsende Nachfrage nach Programmmanagement und digitaler Umsetzung wider (BIM- und digitale Zwillinge-Ergebnisse bei öffentlichen Projekten), was die Schnittstellen zwischen Planern, Bauunternehmen sowie spezialisierten Technologie- und O&M-Anbietern bei Inbetriebnahme und Übergabe des Anlagenmanagements enger werden lässt.
Wettbewerbslandschaft
Riyadhs Bauarena zeigt eine moderate Konzentration: Inländische Großunternehmen, globale EPC-Firmen und Joint-Venture-Konsortien wetteifern um kapazitätsbindende Großprojekte. Nesma & Partners, gestärkt durch PIF-Verbindungen, führt große gemischt genutzte Pakete an und erweiterte seine Ingenieurskapazitäten durch den Abschluss der Kent-Übernahme Anfang 2024. El Seif Engineering, China State Construction Engineering Corporation (CSCEC) und Midmac operieren in Allianzen, wie ihr 1,4-Milliarden-USD-Gewinn beim Diriyah-Opernhaus zeigt, was eine Präferenz für Konsortialformen zur Risikoteilung und Bündelung spezialisierter Fähigkeiten signalisiert. Die Übernahme des Riyadh-Designers Omrania durch die Egis Group bringt hochrangiges Architekturtalent unter ein internationales Dach und schärft das Kulturasset-Profil des Unternehmens.
Die Technologieakzeptanz prägt Wettbewerbsvorteile. BIM ist seit 2024 bei öffentlichen Projekten verpflichtend, und Anforderungen an Digitale-Zwilling-Lieferungen wecken eine Nachfrage nach Datenanalytikkapazitäten, die kleinere Firmen möglicherweise nicht besitzen. Robotertaugliche Modulfabriken – China Harbours neue Anlage als Leitbild – fungieren als Wettbewerbsmauern und ermöglichen schnelle Einheitendurchlaufzeiten und gleichbleibende Qualität. Unternehmen, die frühzeitig in diese Kapazitäten investieren, sichern sich Folgeaufträge von Großprojekten, die auf komprimierte Zeitpläne drängen. Lokale Inhaltsziele im Rahmen der Saudisierungsregeln belohnen Akteure mit aktiven Schulungsprogrammen; Nesmas Berufsbildungsinstitut und CSCECs saudische Absolventeninitiativen veranschaulichen diesen Trend.
Weißflächenopportunitäten entstehen in grünen Materiallieferketten, CO₂-abscheidungsfähigem Zement und integrierten Betrieb-&-Instandhaltungspaketen, die den Umsatz über die Übergabe hinaus verlängern. Aufkommende Disruptoren umfassen KI-gestützte Planungsplattformen, die Leerlaufzeiten reduzieren, sowie Energieanalytikfirmen, die Fernkühllasten optimieren. Auch wenn Neueinsteigern das nötige Volumen fehlt, gehen sie Partnerschaften mit erstklassigen Bauunternehmen ein, die spezialisierte Inputs suchen. Da Vision-2030-Ausgaben in die Phase der Höchstauszahlung eintreten, wird die Differenzierung von Kostensicherheitsgarantien, ESG-Compliance und der Fähigkeit abhängen, fortschrittliche Fertigungsstandorte schnell in Riyadhs Industriezonen zu lokalisieren.
Riyadh-Baubranche Marktführer
Bechtel
Nesma & Partners Contracting
Fluor Corporation
KEO International Consultants
Parsons Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Regulatorische Änderungen und Änderungen im Umsetzungssystem schaffen Freiräume für compliance-orientierte Dienstleistungen und Produkte in Riad, insbesondere im Zusammenhang mit der ab Juni 2025 verbindlichen Aktualisierung des Saudi Building Code 2024 (SBC 601). Schwellenwerte für die Energieleistung und Dokumentationsanforderungen treiben die Nachfrage nach Energiemodellierung, Fassaden- und Dämmungsverbesserungen, Inbetriebnahme und Projektmanagement für Sanierungen an, wobei die Sanierungstätigkeit durch die im Marktumfeld genannten regelwerksbedingten Modernisierungen an Fahrt gewinnt. Die Digitalisierung der Genehmigungsverfahren über Balady begünstigt zudem Unternehmen, die Genehmigungsdokumentation industrialisieren und Planung, Compliance sowie Inspektionsbereitschaft frühzeitig im Projektlebenszyklus integrieren können.
Ein zweites Chancenfeld konzentriert sich auf geregelte, programmweite Umsetzungsfähigkeit und industrialisierte Baukapazität. Die städtefokussierten Investitionsprogramme von Vision 2030 und der Umfang der Megapakete in Riad (einschließlich New Murabba und King Salman International Airport) erweitern die Rolle von Programmmanagement, Schnittstellenkoordination und Terminplanungssicherheit, wobei globale und lokale Großunternehmen um rahmenvertragsähnliche Aufträge konkurrieren. Moderne Baumethoden bleiben ein praktischer Hebel, um Engpässen bei Facharbeitskräften und verkürzten Zeitplänen zu begegnen, unterstützt durch Kapazitätserweiterungen wie die im Februar 2025 eröffnete 200.000 m2 große Modulbau-Anlage von China Harbour Engineering Company zur Belieferung von vorgefertigten Villen für Sedra. Diese Erweiterung unterstützt ein breiteres Versorgungs-Ökosystem für Vorfertigung, robotikfähige Produktionslinien, Logistik und Just-in-Time-Montagedienste vor Ort über den gesamten Bauzyklus der Metropolregion Riad hinweg.
Aktuelle Branchenentwicklungen
- Juli 2026: Fluor Corporation wurde von Aramco im Rahmen einer langfristigen Vereinbarung als Program Management Consultancy-Auftragnehmer ausgewählt, um das globale Portfolio an Investitionsprojekten zu unterstützen, einschließlich Pre-FEED, FEED, Engineering, Projektmanagement und Baumanagement. Der Auftrag stärkt Fluors internationale PMO-Präsenz und signalisiert eine wachsende Nachfrage nach geregelter Umsetzung bei saudischen Megaprojekten.
- Mai 2026: Nesma & Partners Contracting Co. erhielt von Emaar, The Economic City einen Infrastrukturentwicklungsauftrag über 547,3 Mio. SAR für das Industrial Valley und die Sonderwirtschaftszone in King Abdullah Economic City, einschließlich Phase 1 des King Salman Automotive Cluster. Der Auftrag erweitert den industriellen Ökosystem-Fußabdruck der Region Riad und beschleunigt die Entwicklung des Automobilclusters, was die Bautätigkeit antreibt.
- Januar 2026: Nesma & Partners Contracting Co. gewann das Hauptpaket für Versorgungs- und Tiefbauarbeiten am Standort der Expo 2030 Riad, das 50 km Infrastrukturnetze umfasst. Der Auftrag etabliert Nesma als wichtigen Umsetzungspartner für das Programm im Expo-Maßstab und stärkt die Beteiligung am Ökosystem der Megaprojekte in Riad.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst den Gesamtwert der Bautätigkeit, die innerhalb Riads erbracht wird, gezählt als Umsätze im Zusammenhang mit Hoch- und Tiefbauarbeiten in der gesamten Stadt, einschließlich Neubau- und Sanierungsarbeiten, die von Bauunternehmen und verwandten Umsetzungspartnern ausgeführt werden.
Ausschlüsse vom Anwendungsbereich: Nicht gezählt werden eigenständige Immobilientransaktionen, Grundstückswerte oder reine Planungsberatung, die nicht in erbrachte Bauleistungen eingebunden ist.
Übersicht der Segmentierung
- Nach Sektor
- Wohnungsbau
- Wohnungen/Eigentumswohnungen
- Villen/Einfamilienhäuser
- Gewerbebau
- Büro
- Einzelhandel
- Industrie und Logistik
- Sonstige
- Infrastruktur
- Verkehrsinfrastruktur (Straße, Schiene, Luft, sonstige)
- Energie & Versorgung
- Sonstige
- Wohnungsbau
- Nach Bauart
- Neubau
- Renovierung
- Nach Baumethode
- Konventioneller Vor-Ort-Bau
- Moderne Baumethoden (Vorfertigung, Modulbau usw.)
- Nach Investitionsquelle
- Öffentlich
- Privat
Datenquellen, Marktdimensionierung und Validierung
Schreibtischrecherche
Die Schreibtischarbeit beginnt mit der Zuordnung des Projektumfelds von Riad zu Zahlen, die in öffentlichen Quellen überprüft und im Zeitverlauf wiederholt werden können. Wir verwenden offizielle und weit zitierte Referenzen, darunter Haushaltsveröffentlichungen und Ausgabenerklärungen der saudischen Regierung, die General Authority for Statistics für Bevölkerungs- und Wohnungsindikatoren, SAMA für makroökonomische und Kreditsignale sowie Veröffentlichungen der Stadt Riad und nationaler Programme im Rahmen von Vision 2030 für die geplante Infrastrukturrichtung. Wo hilfreich, werden Ankündigungen zu Baugenehmigungen und Planung sowie Zoll- und Handelsstatistiken für Schlüsselmaterialien als Realitätscheck für das Aktivitätsniveau herangezogen.
Um diese Signale in eine belastbare Dimensionierungsbasis umzuwandeln, prüfen wir zudem Jahresberichte, Investorenpräsentationen und geprüfte Finanzunterlagen börsennotierter Bauunternehmen und Entwickler mit relevantem Riad-Engagement sowie seriöse Presseberichte zu Auftragsvergaben und Zeitplanänderungen. Darüber hinaus nutzen wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und Intelligence sowie Import- und Exportdaten auf Sendungsebene sowie das Tracking von Verträgen und Ausschreibungen, sodass Annahmen zu Projektstarts und Vergabezeitpunkten kreuzvalidiert werden können. Die oben aufgeführten Schreibtischquellen sind beispielhaft, und weitere öffentliche und kostenpflichtige Referenzen wurden ebenfalls zur Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
In Riad durchgeführte Interviews und Umfragen mit Bauunternehmen, Entwicklern, Beratern, Lieferanten und Beteiligten öffentlicher Projekte prüfen die Umwandlung von Aufträgen, Liefertermine, Preisgestaltung und Zahlungsbedingungen. Wir nutzen diese Überprüfungen, um Desk-Annahmen zu hinterfragen, Lücken zu schließen und die endgültige Schätzung für Riad zu triangulieren.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 30% | CXOs: 18% |
| Mid-Tier: 45% | Funktions-/Bereichsleiter: 32% |
| Kleinere Akteure: 25% | Manager: 50% |
Marktdimensionierung & Prognose
Die Dimensionierung beginnt mit einem Top-down-Aufbau, der die Baunachfrage in Riad aus der Projektpipeline der Stadt, der Ausrichtung öffentlicher Investitionsausgaben und der Rate, mit der Aufträge typischerweise innerhalb eines Jahres in ausgeführte Arbeit umgesetzt werden, rekonstruiert. Diese Sichtweise wird anschließend durch selektive Bottom-up-Annäherungen bestätigt, wie beispielsweise stichprobenartig erfasste Projektwerte nach Sektor, Stichprobenprüfungen zur Bewegung wichtiger Materialien und Stichprobenprüfungen der Umsatzexposition von Bauunternehmen. Dies hilft uns, Anpassungen vorzunehmen, wenn Aufträge verzögert oder umgeplant werden und sich der Ausführungszeitplan verschiebt.
Zu den wichtigsten Eingangsgrößen, die das Modell prägen, gehören das Tempo der Auftragsvergaben und Ausschreibungen, die Aufteilung zwischen Neubau- und Sanierungstätigkeit, die Dynamik bei der Wohnbauumsetzung (Baubeginne und Übergabeziele), der zeitliche Ablauf der Infrastrukturausführung, die Baukosteninflation bei Kernmaterialien sowie Signale zur Verfügbarkeit von Arbeitskräften, die die Produktivität beeinflussen. Prognosen werden mittels Szenarioanalyse entwickelt, bei der diese Einflussfaktoren in realistischen Bandbreiten bewegt und an die Erwartungen der Befragten hinsichtlich Vergabetakt und Ausführungsbeschränkungen angeglichen werden. Wo Bottom-up-Hinweise für kleinere Projekte unvollständig sind, schließen wir Lücken mithilfe branchentypischer durchschnittlicher Projektgrößen und typischer Umsetzungsquoten und überprüfen die Gesamtsummen anschließend erneut anhand von Nachfragesignalen auf Stadtebene, bevor sie finalisiert werden.
Datenvalidierung & Aktualisierungszyklus
Die Modellergebnisse werden mit unabhängigen Signalen wie großen Auftragsankündigungen, der Ausrichtung öffentlicher Ausgaben und dem implizierten Arbeitsvolumen, das zur Einhaltung angegebener Umsetzungszeitpläne erforderlich ist, gegengeprüft. Wenn eine Zahl unplausibel erscheint, führen wir Abweichungsprüfungen nach Sektor und Bauart durch und überprüfen anschließend die Annahmen, die die Differenz üblicherweise verursachen, wie etwa Preiseskalation oder den Zeitpunkt der Umsetzung von vergebenen zu ausgeführten Arbeiten.
Vor der endgültigen Freigabe durchläuft die Arbeit eine mehrstufige Analystenüberprüfung, damit Berechnungslogik, Einheiten und Jahresabstimmung über die gesamte Zeitreihe hinweg konsistent sind. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse eintreten, wie größere Programmumstellungen, umfangreiche Vergabewellen oder starke Bewegungen bei den Inputkosten. Unmittelbar vor der Auslieferung führen wir eine erneute Validierungsprüfung durch, damit die Kunden die aktuellste, überarbeitete Sichtweise erhalten.
Vergleich der Marktschätzung von Mordor Intelligence für den Baumarkt Riad mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen für den Baumarkt Riad können weit auseinanderliegen, da einige Quellen Vertragswerte oder angekündigte Pipelines verfolgen, während andere versuchen, die ausgeführte jährliche Bauleistung zu messen. Unterschiede ergeben sich zudem daraus, wie Quellen Riad gegenüber angrenzenden Gebieten abgrenzen, und ob die Zahl nur Hoch- und Tiefbauarbeiten umfasst oder auch angrenzende Dienstleistungen einbezieht.
Durch die Verfolgung des zeitlichen Ablaufs von Vergabe bis Ausführung und die konsistente Beibehaltung von Annahmen zur zeitlichen Erfassung von Werten hält Mordor Intelligence den Bauwert von Riad an die in einem bestimmten Jahr erbrachten Leistungen gebunden, anstatt mehrjährige Vertragssummen in eine einjährige Marktgröße zu vermischen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 3,17 Mrd. USD (2025) | |
| Fachzeitschrift A | 54,00 Mrd. USD (2024) | Diese Zahl spiegelt den Wert bestehender Bauverträge im Raum Riad wider, was mehrjährig vergebene Arbeiten darstellen und umliegende Gebiete einschließen kann, sodass sie nicht mit der einjährigen ausgeführten Marktleistung gleichzusetzen ist. |
| Branchenbericht B | 15,00 Mrd. USD (2025) | Die Schätzung wird als Kennzahl für den Marktwert dargestellt, obwohl der Umfang und die Umrechnung von der Pipeline in die Jahresleistung nicht klar erläutert werden, und sie kann breitere Aktivitäten in der Region Riad sowie Preisannahmen ohne angegebene Validierungsprüfungen vermischen. |
Die Streuung zwischen den Quellen erklärt sich hauptsächlich dadurch, was gemessen wird, wo die Abgrenzung gezogen wird und wie mehrjährige Projekte in eine einjährige Zahl umgerechnet werden. Unser Ansatz bleibt nachvollziehbar, da Eingangsgrößen wie Auftragsvergabefluss, Ausführungsverzögerungen und Kostenbewegungen explizit gemacht und anschließend durch Interviews und praktische Konsistenzprüfungen erneut überprüft werden.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Riyadh-Baumarkt im Jahr 2026?
Die Marktgröße der Branche beträgt im Jahr 2026 3,3 Milliarden USD und soll bis 2031 auf 4,04 Milliarden USD anwachsen, bei einer CAGR von 4,12 %.
Welches Segment wächst innerhalb der Riyadh-Bautätigkeit am schnellsten?
Die Infrastruktur zeigt die schnellste Expansion und schreitet bis 2031 mit einer CAGR von 5,91 % voran, da Megastraßen, Metrolinien und Flughafenprojekte die neuen Vergaben dominieren.
Warum gewinnen modulare Bausysteme an Bedeutung?
Modulare Ansätze verkürzen die Lieferzeiten um bis zu 30 %, mildern den Fachkräftemangel und stimmen mit den Saudisierungsbemühungen überein; China Harbours neue 200.000 m² große Fabrik exemplifiziert diesen Wandel.
Welche Rolle spielt der Privatsektor bei bevorstehenden Projekten?
Obwohl öffentliche Stellen nach wie vor die meisten Bauprojekte finanzieren, verzeichnet privates Kapital die höhere CAGR von 5,73 %, da Rechtsreformen und Sonderwirtschaftszonen das Investitionsrisiko senken.
Wie wird die Expo 2030 die Bauzeitpläne beeinflussen?
Expobedingte Verträge im Wert von 7,8 Milliarden USD komprimieren die Zeitpläne zwischen 2025 und 2029 und intensivieren die Nachfrage nach schnellen Design-Build-Lösungen.
Seite zuletzt aktualisiert am:



