
Tamaño y Cuota del Mercado de Construcción de Infraestructura de Transporte de Arabia Saudita
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
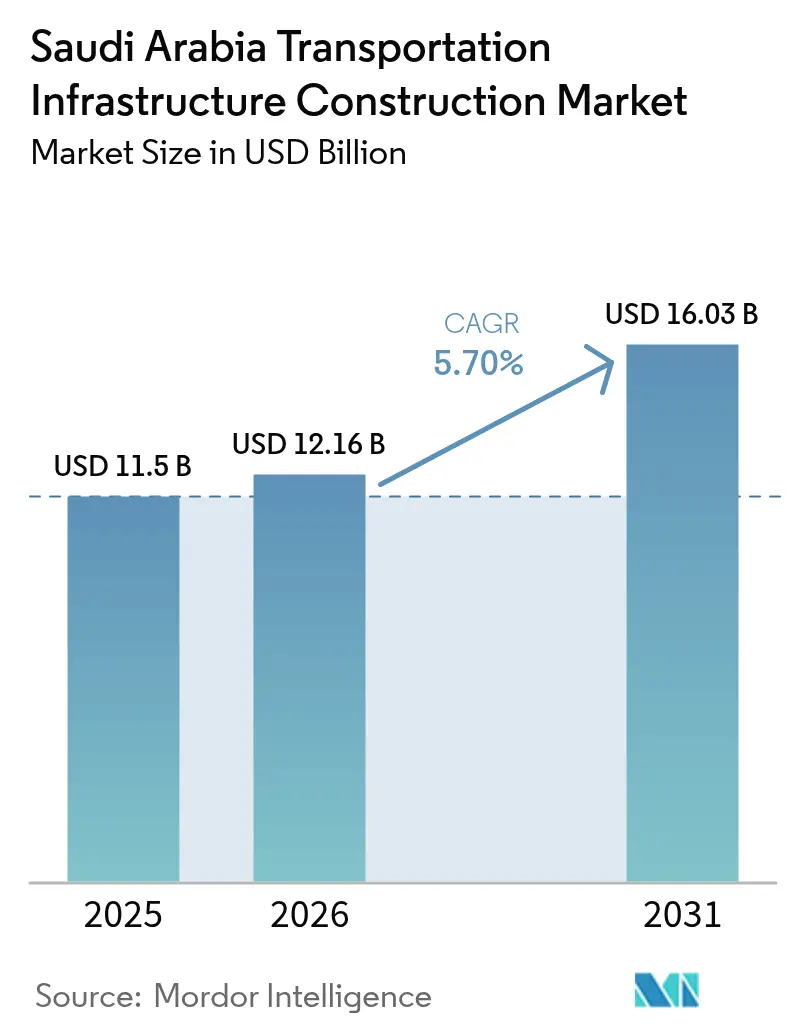
| Tamaño del mercado en el año base (2025) | 11.5 Mil millones de dólares |
| Tamaño del Mercado (2026) | 12.16 Mil millones de dólares |
| Tamaño del Mercado (2031) | 16.03 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.70 % |
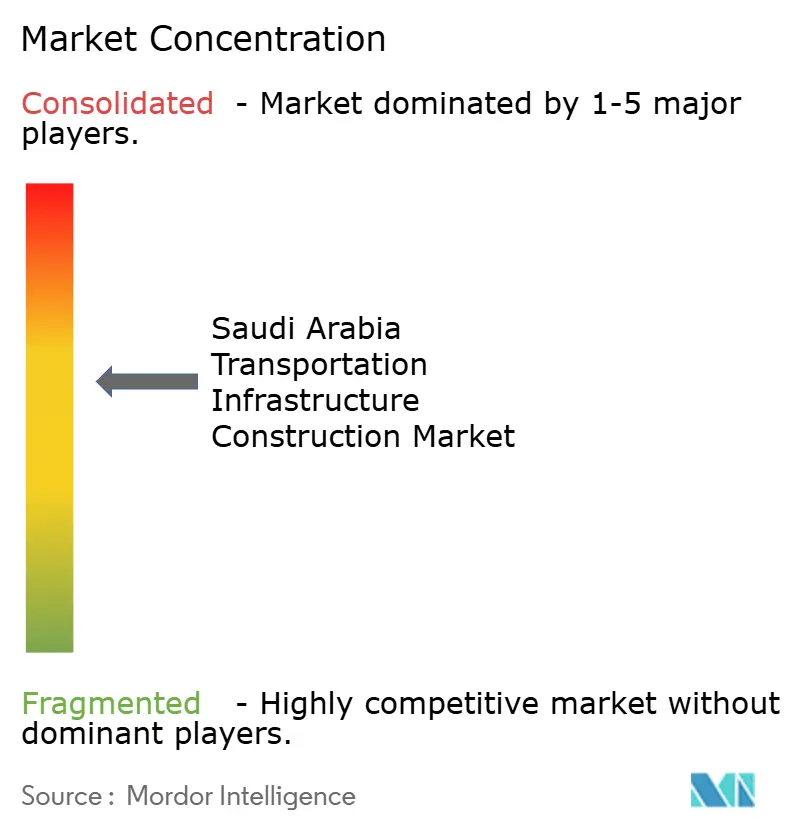
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Construcción de Infraestructura de Transporte de Arabia Saudita por Mordor Intelligence
El tamaño del mercado de construcción de infraestructura de transporte de Arabia Saudita en 2026 se estima en USD 12,16 mil millones, en crecimiento desde el valor de 2025 de USD 11,5 mil millones, con proyecciones para 2031 que muestran USD 16,03 mil millones, creciendo a una CAGR del 5,7% durante el período 2026-2031. El capital desplegado a través del Fondo de Inversión Pública, los gigaproyectos vinculados a Visión 2030 y un marco de asociación público-privada en maduración se destacan como los principales catalizadores de expansión. Las mejoras de carreteras, el desarrollo de metros y las modernizaciones de puertos mantienen alta la actividad de puesta en servicio, mientras que el proyecto del Aeropuerto Internacional Rey Salman sustenta el crecimiento de la infraestructura de aviación. El capital privado es cada vez más visible, favorecido por reglas más claras de distribución de riesgos y una cartera de proyectos bancables. El mercado también se beneficia de un ecosistema que recompensa la ingeniería digital, la construcción modular y las soluciones de movilidad verde, ayudando a los contratistas a mantener la disciplina de costes a pesar de los aumentos en el acero, el cemento y el equipo importado.
Conclusiones Clave del Informe
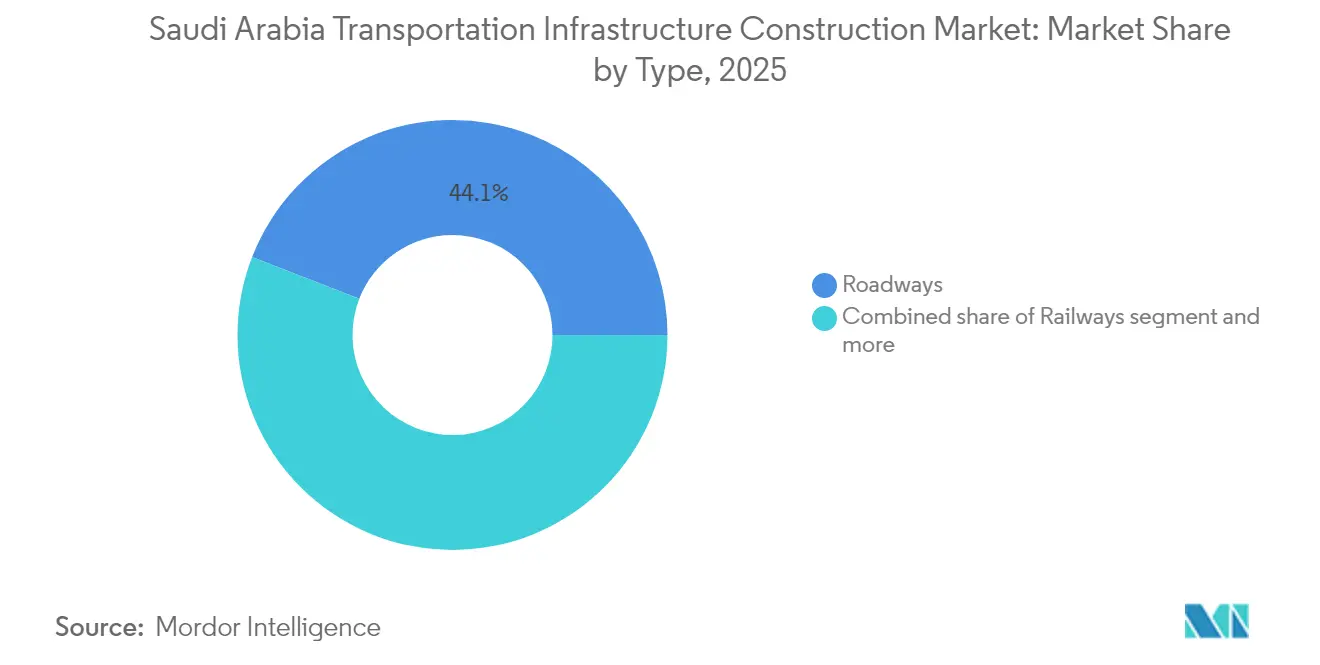
- Por tipo, las carreteras representaron una cuota de ingresos del 44,10% del mercado de construcción de infraestructura de transporte de Arabia Saudita en 2025. El mercado de construcción de infraestructura de transporte de Arabia Saudita para ferrocarriles está preparado para la CAGR más rápida del 6,28% entre 2026 y 2031.
- Por tipo de construcción, la nueva construcción representó el 78,25% de la cuota del mercado de construcción de infraestructura de transporte de Arabia Saudita en 2025. Se proyecta que el mercado de construcción de infraestructura de transporte de Arabia Saudita para renovación se expanda a una CAGR del 6,05% entre 2026 y 2031.
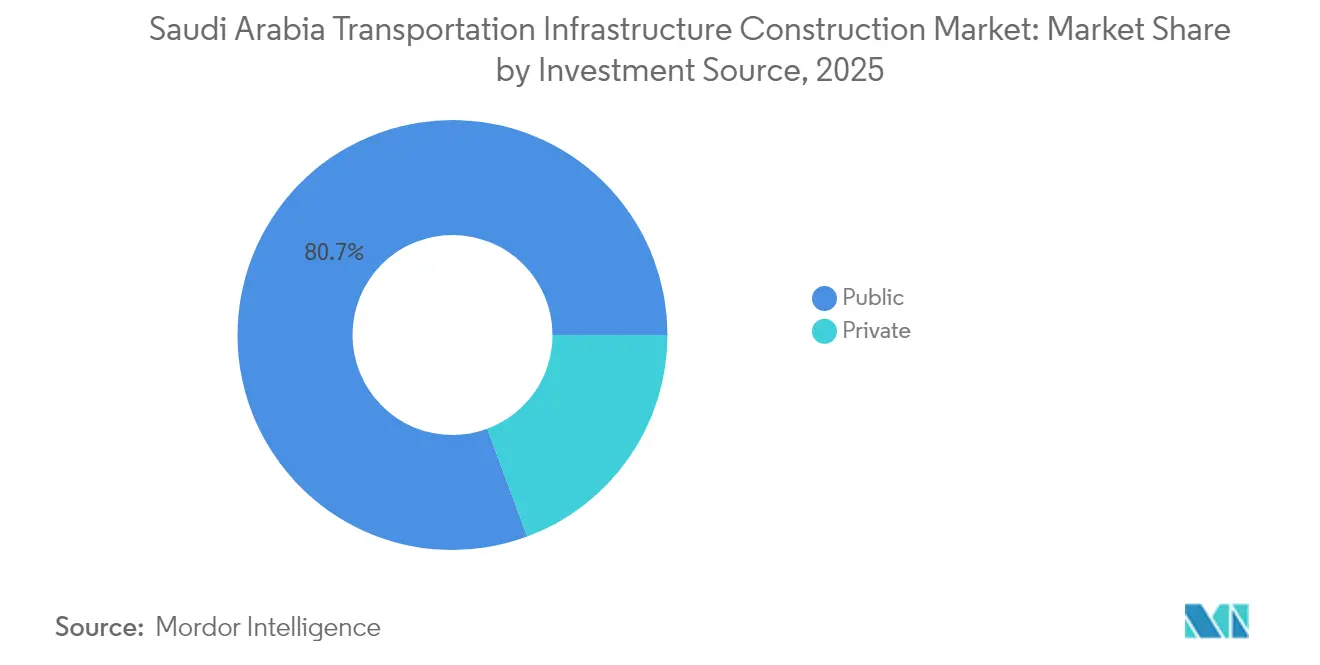
- Por fuente de inversión, el segmento público controló el 80,65% del mercado de construcción de infraestructura de transporte de Arabia Saudita en 2025. El mercado de construcción de infraestructura de transporte de Arabia Saudita para financiación privada registra la CAGR más alta del 6,52% entre 2026 y 2031.
- Por geografía, Riad contribuyó con el 29,55% de la actividad total del mercado de construcción de infraestructura de transporte de Arabia Saudita en 2025. Se prevé que el mercado de construcción de infraestructura de transporte de Arabia Saudita para el Área Metropolitana de Dammam crezca a una CAGR del 6,68% entre 2026 y 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Construcción de Infraestructura de Transporte de Arabia Saudita
Análisis del Impacto de los Impulsores*
| Impulsor | % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Los megaproyectos vinculados a Visión 2030 continúan impulsando las necesidades de infraestructura de transporte a gran escala | +1.8% | Nacional, con concentración en NEOM, Riad y las regiones del Mar Rojo | Largo plazo (≥ 4 años) |
| La construcción en curso de metro y ferrocarril de alta velocidad está mejorando la conectividad urbana e interurbana | +1.2% | Corredor Riad, Yeda, La Meca y futuras extensiones a otras ciudades | Medio plazo (2-4 años) |
| La expansión de la infraestructura portuaria está apoyando las ambiciones logísticas y comerciales nacionales | +0.9% | Costa del Mar Rojo, puertos del Golfo Arábigo, en particular Yeda y Dammam | Medio plazo (2-4 años) |
| El desarrollo de centros de movilidad integrada está fortaleciendo los vínculos entre aeropuertos, ferrocarriles y carreteras | +0.7% | Principales centros urbanos: Riad, Yeda, AMDa | Medio plazo (2-4 años) |
| La sólida participación en asociaciones público-privadas y la inversión extranjera están permitiendo una ejecución de proyectos más rápida | +0.6% | Nacional, con énfasis en proyectos de infraestructura de alto valor | Largo plazo (≥ 4 años) |
| El enfoque estratégico en la movilidad verde e inteligente está fomentando iniciativas de transporte sostenible | +0.5% | Centros urbanos y nuevos desarrollos de ciudades como NEOM | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Los Megaproyectos de Visión 2030 Anclan la Demanda
Los gigaproyectos de Visión 2030 aseguran carteras de pedidos sostenidas para el mercado de construcción de infraestructura de transporte de Arabia Saudita. El plan maestro de USD 500 mil millones de NEOM conlleva una columna vertebral de alta velocidad de 170 kilómetros, un puerto con 100% de energía renovable y una red de tránsito urbano bajo demanda. El Proyecto del Mar Rojo añade enlaces aéreos, viales y marítimos a medida para el turismo de lujo y la logística. Asociaciones como la empresa conjunta de robótica de USD 347 millones de NEOM con Samsung C&T demuestran la prioridad otorgada a los métodos automatizados que mejoran la productividad. El programa de construcción por etapas mantiene una sólida visibilidad de las licitaciones mucho más allá de 2030.
La Expansión del Metro y el Ferrocarril de Alta Velocidad Fortalece la Movilidad Urbana
El Metro de Riad de seis líneas entró en servicio en 2024 tras obras por USD 25 mil millones, transportando hasta 3,6 millones de pasajeros diarios. Se ha licitado una séptima línea, mientras que el reinicio del Metro de La Meca por USD 8 mil millones amplía la capacidad ferroviaria más allá de la capital. El Ferrocarril de Alta Velocidad de Haramain ya une La Meca, Yeda y Medina a 320 km/h. Los futuros corredores hacia NEOM ilustran cómo los ferrocarriles articularán los nuevos polos económicos, generando el mayor crecimiento dentro del mercado de construcción de infraestructura de transporte de Arabia Saudita.
La Expansión de la Infraestructura Portuaria Impulsa las Ambiciones Logísticas
La remodelación por USD 1,7 mil millones del Puerto Islámico de Yeda y la ampliación por USD 1,86 mil millones del Puerto Rey Abdulaziz elevan la capacidad total de contenedores a 15 millones de TEU. El Puerto de NEOM, diseñado para la automatización total y la energía renovable, posiciona al Reino como un centro de comercio digital. Un fondeo más seguro en el Mar Rojo y mejores carreteras del interior amplifican los rendimientos de la inversión, consolidando una plataforma logística multimodal[1]Saleh Al-Jasser, "Descripción general de la Estrategia Nacional de Transporte y Logística," Ministerio de Transporte, mot.gov.sa.
Los Centros de Movilidad Integrada Vinculan los Modos de Transporte
El esquema de USD 7,2 mil millones del Aeropuerto Internacional Rey Salman incorpora andenes de ferrocarril de alta velocidad y avanzadas carreteras de acceso terrestre, preparándose para 185 millones de pasajeros anuales en 2050[2]Young Tae Kim, "Corredor Económico India-Oriente Medio-Europa: Implicaciones para la Conectividad del Golfo," Foro Internacional de Transporte, itf-oecd.org. El ACI informa que el Aeropuerto Internacional Rey Abdulaziz procesó 49,1 millones de pasajeros en 2024, lo que subraya la demanda de traslados fluidos entre terminales y la ciudad[3]Stefano Baronci, "Tráfico de Pasajeros en Aeropuertos Sauditas 2024," Consejo Internacional de Aeropuertos Asia-Pacífico, aci-asiapac.aero. Dichos centros elevan la experiencia del pasajero al tiempo que liberan capacidad para los flujos de carga y comercio electrónico.
Análisis del Impacto de las Restricciones*
| Restricción | % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Los retrasos en la movilización de contratistas y los problemas de captación de mano de obra están afectando los calendarios de los proyectos | -0.8% | Nacional, con desafíos particulares en ubicaciones remotas de megaproyectos | Corto plazo (≤ 2 años) |
| El gasto público volátil vinculado al petróleo está creando incertidumbres en la planificación de capital | -0.6% | Nacional, afectando a todos los proyectos de infraestructura financiados por el gobierno | Medio plazo (2-4 años) |
| Las prolongadas aprobaciones regulatorias y los retrasos en la adquisición de terrenos están afectando el inicio de los proyectos | -0.5% | Nacional, con procedimientos complejos para desarrollos a gran escala | Corto plazo (≤ 2 años) |
| El aumento de los costes de insumos y las perturbaciones logísticas están presionando los presupuestos y los plazos de entrega | -0.4% | Nacional, con impacto particular de las perturbaciones en el transporte marítimo del Mar Rojo | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Los Desafíos de Movilización de Contratistas Reducen los Calendarios
Los prolongados ciclos de visados, las condiciones extremas de los emplazamientos en climas extremos y la escasa capacidad de alojamiento ralentizan el despliegue de la fuerza laboral. Las empresas que gestionan múltiples obras de miles de millones de dólares reportan curvas de mano de obra especializada que se solapan en los picos y que tensionan la disponibilidad de trabajadores cualificados. La distancia remota de NEOM incrementa aún más los costes logísticos, elevando las ofertas y alargando los calendarios de entrega.
La Volatilidad del Precio del Petróleo Nubla la Planificación Fiscal
La caída periódica de los ingresos del crudo limita los techos presupuestarios, lo que provoca aplazamientos de alcance como la reducción de la primera fase de THE LINE a 2,4 kilómetros. Los esfuerzos por diversificar los ingresos mediante impuestos y concesiones de asociaciones público-privadas mitigan este riesgo, aunque no eliminan la ciclicidad de la financiación.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo: Los Ferrocarriles Avanzan a Pesar de la Escala de las Carreteras
Las carreteras continuaron con la mayor cuota del 44,10%, gracias a 73.000 kilómetros de autopistas existentes y nuevas mejoras para corredores de carga. Los contratos continuos de repavimentación, las rutas de peregrinación del Haj y los proyectos piloto de autopistas inteligentes mantienen el gasto base predecible. Los ferrocarriles captarán la CAGR más pronunciada del 6,28% hasta 2031, a medida que los metros urbanos, las líneas de alta velocidad y los ramales de carga avanzan del diseño a la notificación de inicio. Las estaciones elevadas, los túneles de corte y cubrición y la señalización CBTC enriquecen las oportunidades para los proveedores. El desarrollo ferroviario amplía el mercado de construcción de infraestructura de transporte de Arabia Saudita al añadir paquetes electromecánicos llave en mano y concesiones de operación y mantenimiento a largo plazo.
Los estándares de experiencia del pasajero adoptados de la línea Haramain influyen en las especificaciones del material rodante y el diseño de los depósitos. La interoperabilidad con puertos y aeropuertos mejora la utilización de los activos rodantes, elevando los rendimientos del ciclo de vida y manteniendo las carteras de pedidos de los contratistas durante cinco años. A medida que los objetivos de pasajeros públicos aumentan, las asignaciones de capital continuas protegen al mercado de construcción de infraestructura de transporte de Arabia Saudita de las pausas cíclicas en las licitaciones de carreteras.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Construcción: La Obra Nueva Domina, la Rehabilitación Gana Terreno
En 2025, los proyectos de obra nueva representaron una cuota significativa, constituyendo el 78,25% del mercado de construcción de infraestructura de transporte de Arabia Saudita. Como parte de la iniciativa Visión 2030, los conglomerados urbanos como Qiddiya, Diriyah Gate y las zonas turísticas del Mar Rojo se están desarrollando desde cero, lo que requiere nuevas redes viales, marinas y estaciones intermodales. Mediante el empleo de contratos de diseño y construcción con ingeniería de valor integrada, los plazos de los proyectos se acortan y los costes se mantienen dentro de límites aceptables.
A medida que los activos existentes alcanzan los umbrales de capacidad, las obras de renovación registran una tasa de crecimiento de CAGR del 6,05%. Los contratistas especializados en gestión de activos están ampliando su oferta de servicios, acometiendo ampliaciones de terminales aeroportuarias, ensanchamientos de puentes y modernizaciones de sistemas de transporte inteligente. El mantenimiento predictivo, guiado por gemelos digitales de los túneles del Metro de Riad, no solo está reduciendo los costes del ciclo de vida, sino que también está generando demanda adicional. A medida que los ciclos de renovación de activos posteriores a 2030 comiencen, el mercado para los programas de rehabilitación en la construcción de infraestructura de transporte de Arabia Saudita está preparado para un mayor crecimiento.
Por Fuente de Inversión: La Cartera Pública Sigue Siendo la Mayor, el Dinero Privado se Acelera
Las entidades públicas canalizaron una financiación significativa hacia los proyectos, captando el 80,65% del mercado de construcción de infraestructura de transporte de Arabia Saudita. Este respaldo soberano no solo reduce los riesgos en las etapas iniciales, sino que también atrae a planificadores maestros y contratistas internacionales.
Se proyecta que las inversiones privadas crezcan a una CAGR del 6,52% hasta 2031. Este crecimiento está respaldado por una legislación de asociaciones público-privadas clarificada, acuerdos de depósito en garantía y derechos de intervención, todos los cuales refuerzan la confianza de los prestamistas. Los flujos de ingresos se diversifican a través de concesiones de autopistas de peaje, terminales portuarias de construcción y operación, y arrendamientos comerciales en estaciones. Además, los proyectos piloto de asociaciones público-privadas en carreteras que apuntan a una cobertura del 5% de la red antes de 2030 podrían elevar aún más la cuota del sector privado. Con inversores estratégicos que aseguran flujos de caja de tipo anualidad, las perspectivas para la industria de construcción de infraestructura de transporte de Arabia Saudita se mantienen sólidas.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
La contribución del 29,55% de Riad subraya su papel como centro de mando de Visión 2030. El metro de seis líneas completado, con 85 estaciones y centros de aparcamiento y transbordo, forma la columna vertebral multimodal de la región. La construcción por fases del Aeropuerto Internacional Rey Salman cataliza carreteras arteriales y ramales ferroviarios, convirtiendo a la capital en un nodo transcontinental. Las mejoras de intersecciones, los bulevares peatonales y los corredores de autobús de tránsito rápido sustentan aún más las licitaciones de obras civiles.
Yeda sigue siendo el eje comercial entre el comercio del Mar Rojo y el turismo religioso. Los 49,1 millones de pasajeros del Aeropuerto Internacional Rey Abdulaziz en 2024 ponen de relieve los sólidos flujos de visitantes, mientras que la remodelación del Puerto Islámico de Yeda amplía la profundidad de los atraques y la automatización de los patios. Las carreteras de acceso exclusivas para el Haj y los túneles de servicio mitigan los picos estacionales, manteniendo robusto el mercado de construcción de infraestructura de transporte de Arabia Saudita en la ciudad.
El Área Metropolitana de Dammam registra la CAGR más rápida del 6,68%, impulsada por la ampliación de la terminal de contenedores del Puerto Rey Abdulaziz y los muelles de seis kilómetros del Complejo Marítimo Rey Salman. La proximidad a las plantas de hidrocarburos alimenta una demanda especializada de carreteras y ferrocarriles de transporte pesado. La integración de las plataformas logísticas de puertos, ferrocarriles y aeropuertos acorta los ciclos de entrega de las exportaciones petroquímicas, mejorando la competitividad regional. Las nuevas mejoras de intercambiadores y las extensiones de las vías de circunvalación también reducen la congestión en la creciente conurbación.
Otras provincias se benefician del gasto transformador de NEOM. El Puerto de NEOM emplea temporización de grúas impulsada por inteligencia artificial, llevando la frontera de los puertos inteligentes más lejos, mientras que los túneles de la columna urbana de THE LINE perfeccionan el despliegue de tuneladoras de sección completa a escala. Estas obras amplían las bases de proveedores y canalizan habilidades hacia territorios del interior que anteriormente estaban insuficientemente atendidos, elevando los estándares a nivel nacional y el mercado de construcción de infraestructura de transporte de Arabia Saudita en general.
Panorama regulatorio
La ejecución de infraestructura de transporte se rige por una combinación de cumplimiento normativo de construcción a nivel nacional y políticas específicas del sector de transporte. La edición 2024 del Saudi Building Code (SBC) se volvió obligatoria el 30 de junio de 2025, y el Saudi Building Code Center pasó a depender del Ministerio de Municipalidades y Vivienda (MOMAH) tras una decisión del Consejo de Ministros de marzo de 2025. Este cambio refuerza la alineación entre los permisos y los requisitos de seguridad en la construcción. MOMAH también actualizó el Reglamento Ejecutivo para la aplicación del SBC mediante la Decisión 4700028 (abril de 2026), reforzando las verificaciones de planos basadas en el código y el cumplimiento en obra para grandes estructuras adyacentes al transporte, como estaciones, terminales, depósitos e instalaciones logísticas.
Los permisos y el cumplimiento normativo son cada vez más digitales y están más orientados a la aplicación de la ley. La plataforma Balady es la vía principal para los permisos de construcción y las auditorías de planos de ingeniería conforme al SBC, y respalda solicitudes de coordinación para grandes desarrollos donde las interfaces de servicios públicos y acceso vial son críticas. Otras palancas de cumplimiento, incluido el requisito de certificado de ocupación para la activación de corriente eléctrica (Decisión 286 del Consejo de Ministros, octubre de 2024) y la iniciativa del Certificado de Cumplimiento de Construcción, aumentan la necesidad de documentación, inspecciones y preparación para la entrega en contratistas que trabajan en aeropuertos, metros y corredores vinculados a puertos.
Análisis de la cadena de valor
La cadena de valor comienza con los propietarios públicos y gestores de programas (en particular las entidades de Vision 2030, el Ministerio de Transporte y Servicios Logísticos, y la Comisión Real para la Ciudad de Riad), que definen las carteras de proyectos bajo la Estrategia Nacional de Transporte y Logística (NTLS). Los proyectos avanzan luego hacia la etapa de viabilidad, diseño y adquisiciones, donde el empaquetado de APP y los contratos de diseño-construcción son habituales para grandes corredores. Las firmas de ingeniería y diseño, las PMC globales y los consultores especializados en ferrocarril y aviación aportan diseños de referencia e integración de sistemas, seguidos por contratistas EPC y de obra civil que ejecutan movimientos de tierra, estructuras y paquetes de MEP, con proveedores especializados que suministran ITS, señalización, electrificación y sistemas aeroportuarios.
Aguas abajo, las interfaces de puesta en marcha, pruebas y operaciones tienen un peso material, en particular cuando los activos de transporte se conectan con zonas logísticas y puertos. La ejecución depende del acceso a áridos, cemento, acero y equipos importados, y las interrupciones de seguridad en el Mar Rojo y los cuellos de botella logísticos afectan los plazos de entrega y los costos. Los requisitos de localización también impulsan a los contratistas a calificar a productores nacionales y asegurar capacidad de subcontratistas locales. La cadena se ve además moldeada por el desarrollo de la red de carga, incluidas las operaciones de tren de contenedores de SAR que superan los 2.500 TEU por día, lo que incrementa la demanda de terminales interiores, conexiones viales de última milla y corredores de carga dedicados que separan el tráfico portuario de las redes viales urbanas.
Panorama Competitivo
Prevalece una fragmentación moderada, con los principales contratistas locales e internacionales compitiendo por paquetes de múltiples miles de millones de dólares. Saudi Binladin Group y Almabani aprovechan sus sólidos vínculos con el gobierno y sus reservas de mano de obra local, mientras que Bechtel, Parsons y China Railway Construction Corporation aportan gobernanza de megaproyectos y herramientas de diseño avanzadas. Las ofertas en consorcio equilibran el riesgo, garantizan la profundidad de recursos y satisfacen los umbrales de contenido local.
La digitalización, los sistemas de prefabricación modular y la robótica se convierten en factores decisivos. El acuerdo de robótica de Samsung C&T con NEOM por USD 347 millones tiene como objetivo reducir el trabajo manual en un 80%, señalando las preferencias futuras de contratación. Los contratistas que adoptan estándares BIM de nivel 3 y seguimiento del progreso asistido por drones reportan ciclos de certificación de pagos más rápidos, lo que promueve la estabilidad del flujo de caja.
Los movimientos estratégicos en 2025 incluyen la adjudicación del aeropuerto a Bechtel-Parsons y el compromiso de DP World con el parque logístico, ambos consolidando ventajas de primer movedor en los segmentos de aviación y marítimo. Los nuevos participantes en el mercado con capacidades inteligentes de operación y mantenimiento de activos encuentran espacio en los contratos de servicio posteriores a la entrega, subrayando un cambio de la mentalidad solo de construcción a la de construcción y operación en el mercado de construcción de infraestructura de transporte de Arabia Saudita.
Líderes de la Industria de Construcción de Infraestructura de Transporte de Arabia Saudita
Saudi Binladin Group
AL-AYUNI Company
Almabani
Nesma & Partners
Binyah
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Las adquisiciones activas en el marco de la Estrategia Nacional de Transporte y Logística están generando flujos de trabajo invertibles que combinan la construcción civil con el alcance de sistemas, especialmente en el transporte ferroviario de carga, los nodos logísticos y las APP viales. En el sector ferroviario, Saudi Arabia Railways adjudicó el rol de diseño principal para el Saudi Landbridge de 1.500 km a un consorcio liderado por Sener (abril de 2026). También contrató a una empresa conjunta de OHL Arabia y Hassan Allam Construction Saudi para la expansión de la red de carga de la Provincia Oriental (junio de 2026), lo que apunta a una continuación del empaquetado de obras ferroviarias en entregables bancarizables y por fases. Estos programas amplían las oportunidades en túneles y obras civiles pesadas, vía y electrificación, señalización, e interfaces intermodales que vinculan puertos, ciudades industriales y aeropuertos.
Una segunda área de oportunidad son las concesiones viales DBFOM de largo plazo y las estructuras de apoyo (puentes, túneles, intercambiadores), donde la financiación privada y la capacidad de entrega a lo largo del ciclo de vida pueden determinar los resultados de las licitaciones. La Autoridad General de Caminos fijó una fecha límite de presentación de ofertas para el 31 de mayo de 2026 para la autopista Asir-Jizan bajo un modelo de APP de 30 años, lo que resalta la demanda de contratistas e inversores que puedan gestionar el financiamiento, el riesgo de construcción y el desempeño de O&M. Junto con el desarrollo de corredores, el Plan General para Centros Logísticos, lanzado por el Príncipe Heredero, apunta a 59 centros logísticos (más de 100 millones de metros cuadrados), con 21 en construcción, lo que amplía la demanda de vías de acceso, servicios públicos, patios e interfaces multimodales alrededor de puertos y centros interiores. También eleva la prima sobre la ingeniería digital y la entrega lista para el cumplimiento normativo a través de plataformas como Balady.
Desarrollos recientes del sector
- Julio de 2026: AtkinsRealis obtuvo contratos de ingeniería, supervisión y gestión de proyectos de la Comisión Real para la Ciudad de Riad para la red del Metro de Riad y proyectos viales estratégicos. Las adjudicaciones refuerzan el impulso hacia una gobernanza y controles de entrega más estrictos en programas de movilidad urbana de múltiples paquetes. Esto respalda una cartera más profunda de servicios de aseguramiento del diseño, gestión de interfaces y supervisión de construcción vinculados a expansiones de metro y mejoras de vías arteriales.
- Mayo de 2026: La Autoridad General de Caminos fijó el 31 de mayo de 2026 como fecha límite de presentación de ofertas para la autopista Asir-Jizan, un corredor de 136 km con 57 puentes y 11 túneles estructurado como una APP DBFOM de 30 años. Este empaquetado señala el uso continuo de concesiones de largo plazo para activos viales complejos y crea oportunidades para contratistas con capacidad de financiamiento y O&M a lo largo del ciclo de vida. También eleva la demanda de obras de estructuras mayores junto con la construcción civil vial.
- Diciembre de 2024: NEOM y Samsung C&T formaron una empresa conjunta de robótica de construcción de 1.300 millones de SAR con el objetivo de reducir en un 80% el trabajo manual con armaduras de acero. El movimiento formalizó la automatización como un diferenciador de adquisiciones para la ejecución de megaproyectos en ubicaciones remotas con restricciones de movilización de mano de obra. Los contratistas y proveedores alineados con flujos de trabajo habilitados por robótica obtuvieron una vía más clara para cumplir con los requisitos de productividad y cronograma en grandes paquetes adyacentes al transporte.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Este mercado cubre el valor de la actividad de construcción vinculada a la infraestructura de transporte de Arabia Saudita, en activos de transporte por carretera, ferrocarril, aeropuertos y transporte acuático, medido en USD. Consideramos el mercado como el gasto capturado a través de la ejecución de proyectos, incluidas las nuevas construcciones y los trabajos de renovación, dentro del país.
Exclusiones del alcance: Se excluyen las obras de infraestructura no relacionadas con el transporte, como energía, agua, petróleo y gas, y construcción general de edificios que no esté directamente vinculada a redes de transporte.
Descripción general de la segmentación
- Por Tipo
- Carreteras
- Ferrocarriles
- Aerovías
- Puertos y Vías Navegables Interiores
- Por Tipo de Construcción
- Nueva Construcción
- Renovación
- Por Fuente de Inversión
- Pública
- Privada
- Por Ciudad
- Riad
- Yeda
- AMDa (Área metropolitana de Dammam)
- Resto de Arabia Saudita
Fuentes de datos, dimensionamiento de mercado y validación
Investigación documental
La investigación documental comienza con señales públicas de demanda y de cartera de proyectos que pueden verificarse repetidamente y que también se corresponden bien con el gasto en transporte. Nos basamos en fuentes como el Ministerio de Transporte y Servicios Logísticos de Arabia Saudita, la Autoridad General de Aviación Civil, la Autoridad de Puertos Saudita y la Autoridad General de Estadística para el contexto macroeconómico y las señales de actividad sectorial.
Para traducir la cartera de proyectos en la temporalidad del gasto, también utilizamos comunicados oficiales de presupuesto y anuncios de proyectos, portales de licitaciones y cobertura de prensa confiable, y luego cruzamos esta información con informes anuales de empresas y presentaciones a inversores para determinar la exposición y la dirección de la cartera pendiente. Cuando están disponibles, las bases de datos pagas se utilizan únicamente para datos financieros e inteligencia empresarial, seguimiento de contratos y licitaciones, y verificaciones a nivel de envío de importaciones y exportaciones de insumos de construcción que se mueven con grandes proyectos. Las fuentes mencionadas aquí son ilustrativas y no exhaustivas, y se utilizaron muchas otras referencias adicionales para recopilar datos, validar supuestos y aclarar vacíos de información.
Entrevistas primarias y encuestas
El trabajo primario se utiliza para poner a prueba la visión documental de la fase de los proyectos, qué se ejecuta frente a lo anunciado, y cómo se mueven los precios a lo largo del ciclo de construcción. Conversamos con contratistas, profesionales de ingeniería y gestión de proyectos, proveedores de materiales y propietarios de proyectos, de modo que supuestos como la utilización, los desfases entre adjudicación y ejecución, y las proporciones de renovación puedan ajustarse con retroalimentación real del mercado en toda Arabia Saudita.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 33% | Directivos (CXO): 20% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 28% |
| Actores más pequeños: 22% | Gerentes: 52% |
Dimensionamiento de mercado y pronósticos
El dimensionamiento se construye utilizando un modelo de arriba hacia abajo (top-down) en el que los planes nacionales de infraestructura, las señales de obras adjudicadas y la orientación de la inversión a nivel de modo se traducen en gasto anual de construcción para carreteras, ferrocarriles, aeropuertos y vías fluviales. Los resultados se verifican luego utilizando aproximaciones selectivas de abajo hacia arriba (bottom-up), como rangos de costos de proyectos muestreados, la exposición de los ingresos de los contratistas a las obras de transporte, y verificaciones puntuales del costo típico por kilómetro o por componente de construcción de una instalación, cuando estos parámetros de referencia están disponibles.
Algunos insumos tienden a influir más en el modelo, por lo que se les hace un seguimiento cercano y se actualizan cuando aparece nueva evidencia. Estos incluyen la división del gasto entre construcción nueva y renovación, la combinación de financiamiento público y privado, los patrones de fases a nivel de ciudad (Riad, Yeda, el metro de Dammam y el resto del país), y el desfase temporal entre la adjudicación y la ejecución en obra. Para la fijación de precios, utilizamos una combinación simple de indicadores de inflación de costos de construcción y actualizaciones basadas en entrevistas sobre el traspaso de costos de mano de obra y materiales, lo que ayuda a mantener las estimaciones de valor coherentes con lo que efectivamente se contrata.
El pronóstico utiliza análisis de escenarios respaldado por suavizado de tendencias, ya que la ejecución de proyectos puede acelerarse o desacelerarse según las aprobaciones, el ritmo de financiamiento y la capacidad de entrega. Cuando aparecen brechas en las verificaciones cruzadas de abajo hacia arriba, se manejan mediante rangos conservadores y luego se acotan utilizando validación por entrevistas sobre qué proporción de la cartera es realmente entregable dentro del año.
Validación de datos y ciclo de actualización
Validamos los totales finales mediante triangulación desde al menos tres ángulos, generalmente combinando señales de cartera y adjudicación de proyectos, indicadores macro de actividad de construcción, y retroalimentación de proveedores y contratistas sobre las condiciones de ejecución. Los valores atípicos se revisan en busca de causas comunes, como registros puntuales de megaproyectos, redefinición de alcance entre modos de transporte, o picos de precios que no se traducen en gasto efectivamente realizado.
Antes de la aprobación final, el modelo se revisa en etapas para que las verificaciones de supuestos y cálculos no las realice la misma persona que elaboró el primer borrador. Cualquier variación significativa activa nuevas verificaciones con las fuentes y, cuando es necesario, llamadas de seguimiento. Los informes se actualizan anualmente, con actualizaciones intermedias cuando se producen cambios significativos, como adjudicaciones importantes, anuncios de financiamiento o reprogramación de programas. Justo antes de la entrega, se realiza una revisión final para que el cliente reciba la visión más actualizada disponible en ese momento.
Comparación del tamaño del mercado de construcción de infraestructura de transporte de Arabia Saudita de Mordor Intelligence frente a otras estimaciones publicadas
Los valores de mercado publicados para este ámbito a menudo difieren porque no todos contabilizan el mismo conjunto de obras, y el momento en que se reconoce el gasto se maneja de forma diferente. Las diferencias también surgen cuando algunas fuentes se apoyan fuertemente en los valores anunciados de gigaproyectos en lugar de lo que probablemente se ejecutará dentro de un año determinado.
La adquisición de equipos portuarios y las instalaciones logísticas ubicadas dentro de desarrollos industriales se consideran fuera del alcance de Mordor Intelligence, a menos que formen parte de un programa definido de construcción de infraestructura de transporte acuático, lo cual es una de las razones por las que la dispersión puede parecer amplia frente a narrativas de transporte más generales. Otras brechas suelen surgir de si la rehabilitación se contabiliza junto con las nuevas construcciones, de cómo se trata el financiamiento público frente al privado en el caso base, y de si la conversión a USD utiliza una tasa promedio anual o una tasa puntual en el tiempo.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 12,16 mil millones de USD (2026) | |
| Editorial de la Industria A | 9,90 mil millones de USD (2024) | Utiliza un año base anterior y a menudo refleja una visión más limitada del gasto realizado, y puede aplicar una fase temporal conservadora que reduce el valor a corto plazo en comparación con un modelo combinado de adjudicación y ejecución. |
| Consultora Regional B | 98,00 mil millones de USD (2023) | Parece combinar totales de construcción y programas relacionados con el transporte de manera muy amplia, y puede incluir desarrollos urbanos adyacentes y componentes no relacionados con la construcción, lo que puede inflar la cifra en comparación con el gasto en construcción de infraestructura vinculado a un modo específico. |
La tabla muestra que la mayor parte de la variación proviene de qué se considera construcción de infraestructura de transporte y de cómo se asume la temporalidad de la ejecución en programas de gran escala. Al vincular la estimación a la actividad de construcción a nivel de modo, a desfases realistas entre adjudicación y construcción, y a una progresión de precios verificada, mantenemos el tamaño del mercado trazable a insumos repetibles en lugar de a totales basados en anuncios.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de construcción de infraestructura de transporte de Arabia Saudita?
El mercado vale USD 12,16 mil millones en 2026.
¿Con qué rapidez se espera que crezca el mercado de construcción de infraestructura de transporte de Arabia Saudita?
Se proyecta una CAGR del 5,70% entre 2026 y 2031, llevando el valor a USD 16,03 mil millones.
¿Qué segmento se está expandiendo más rápidamente dentro del mercado?
Los ferrocarriles registran la CAGR más rápida del 6,28% hasta 2031, impulsada por las extensiones de metro y los corredores de alta velocidad.
¿Qué tan significativa es la participación del sector privado?
El capital privado financió el 19,35% del gasto en 2025 y está creciendo a una CAGR del 6,52% a medida que las carteras de asociaciones público-privadas maduran.
¿Por qué el Área Metropolitana de Dammam es un punto de alto crecimiento?
Las expansiones portuarias, los complejos marítimo-industriales y el aumento del tráfico aéreo impulsan una CAGR del 6,68% en la región.
Última actualización de la página el:



