
Taille et part du marché de la construction à Riyad
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
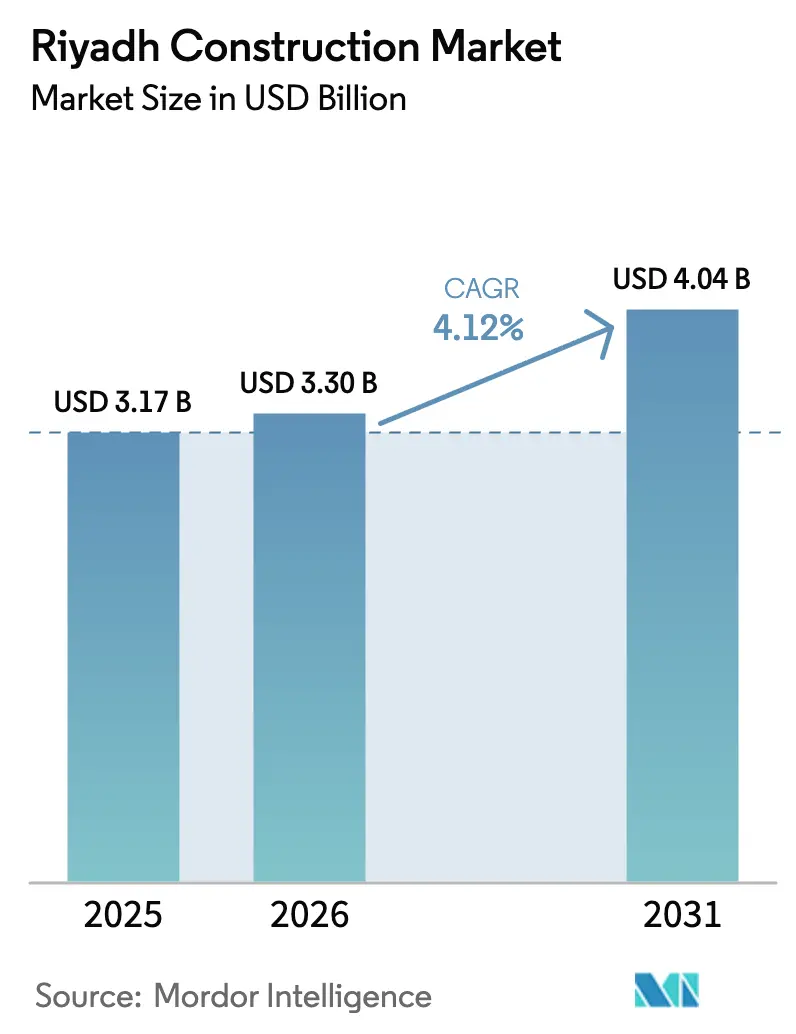
| Taille du marché de l'année de base (2025) | 3.17 Milliards de dollars |
| Taille du Marché (2026) | 3.3 Milliards de dollars |
| Taille du Marché (2031) | 4.04 Milliards de dollars |
| Growth Rate (2026 - 2031) | 4.12 % |
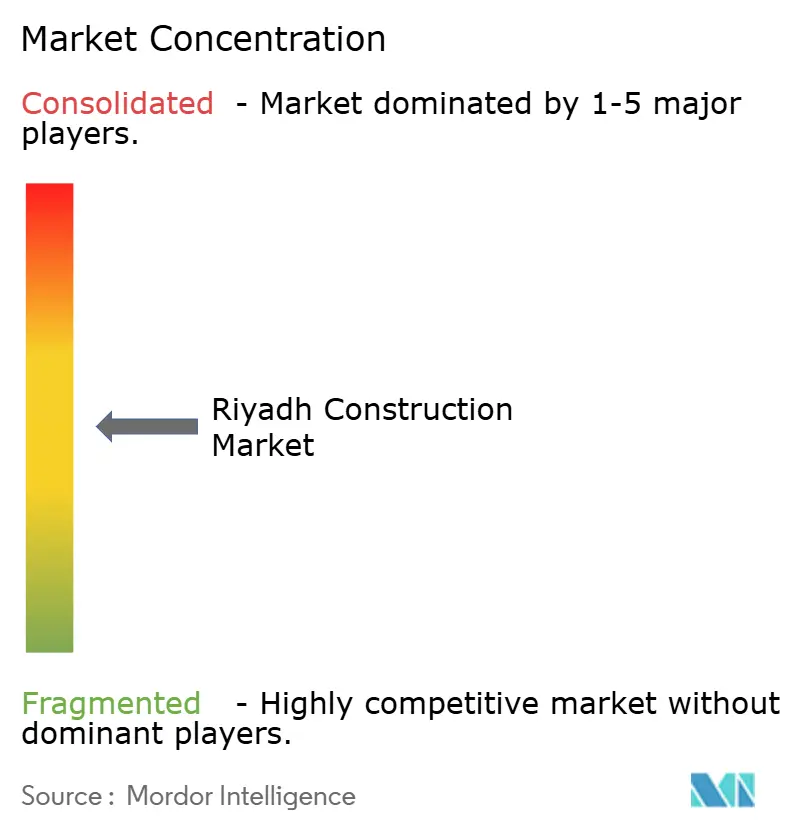
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la construction à Riyad par Mordor Intelligence
La taille du marché de la construction à Riyad était évaluée à 3,17 milliards USD en 2025 et devrait croître de 3,3 milliards USD en 2026 pour atteindre 4,04 milliards USD d'ici 2031, à un CAGR de 4,12 % durant la période de prévision (2026-2031). Cette expansion régulière découle du fonds d'investissement axé sur les villes de 400 milliards USD de Vision 2030, qui remodèle l'utilisation des terres, les transports, le logement et les équipements publics dans l'ensemble de la capitale. Cette dynamique est portée par des projets catalytiques tels que le nouveau quartier de New Murabba d'une valeur de 180 milliards USD et l'aéroport international King Salman, chacun étant positionné pour rehausser le rayonnement mondial de Riyad tout en générant d'importants chantiers pluriannuels pour les entrepreneurs. La dynamique soutenue d'attribution des contrats, le renforcement de la participation du secteur privé et l'institutionnalisation des mandats de conception numérique contribuent à stabiliser davantage la trajectoire de croissance. Parallèlement, les fluctuations des coûts des matériaux et les pénuries de main-d'œuvre mettent à l'épreuve les marges bénéficiaires, accélérant l'adoption de systèmes de construction modulaires et de pôles de production locale de matériaux.
Principaux enseignements du rapport
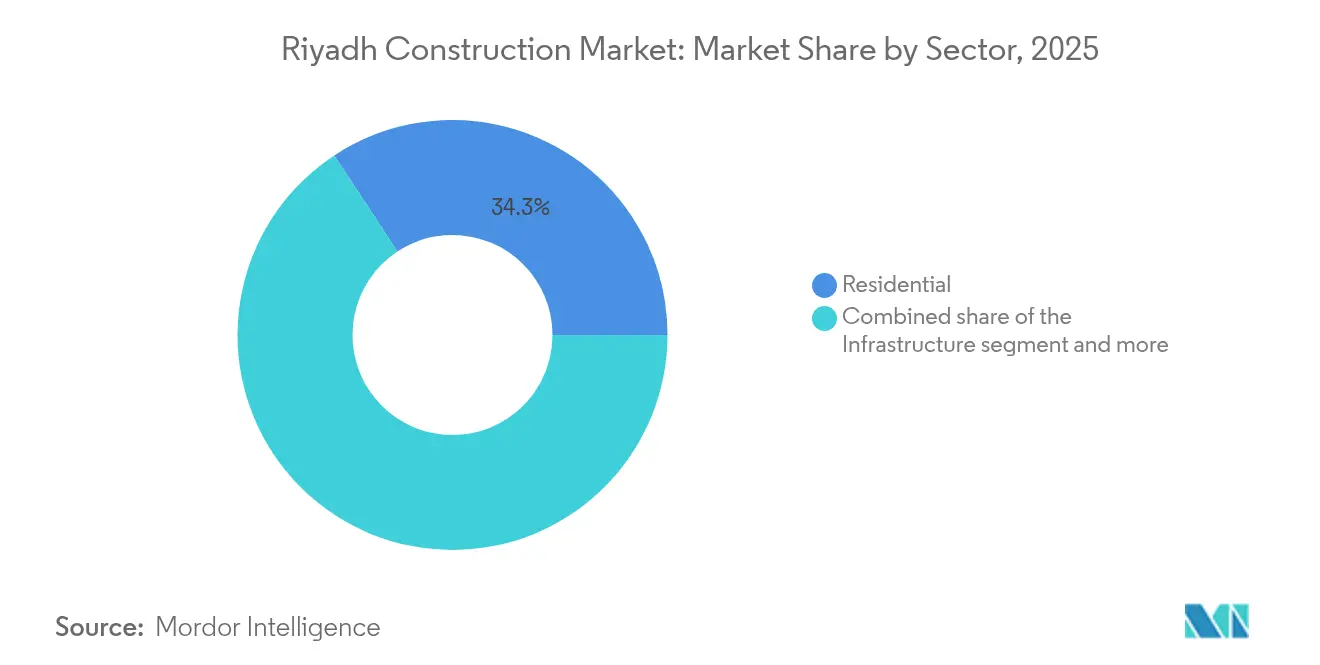
- Par secteur, la construction résidentielle a dominé avec 34,27 % de la part du marché de la construction à Riyad en 2025, tandis que l'infrastructure devrait se développer à un CAGR de 5,91 % jusqu'en 2031.
- Par type de construction, la construction neuve a représenté 79,45 % de la taille du marché de la construction à Riyad en 2025, tandis que la rénovation progresse à un CAGR de 4,99 % jusqu'en 2031.
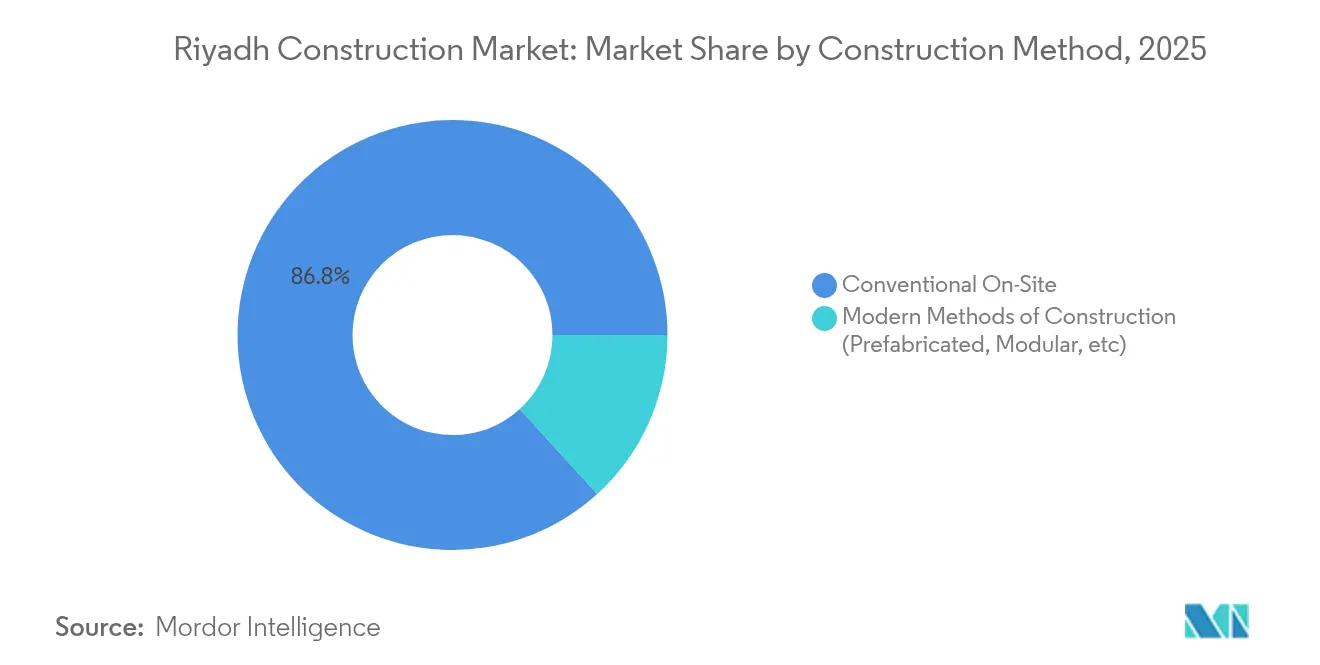
- Par méthode de construction, les techniques conventionnelles sur site ont conservé une part de 86,75 % de la taille du marché de la construction à Riyad en 2025, mais les méthodes modernes progressent à un CAGR de 6,50 %.
- Par source d'investissement, le secteur public a capturé une part de 60,78 % de la taille du marché de la construction à Riyad en 2025 ; le segment privé enregistre le CAGR le plus élevé à 5,73 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché de la construction à Riyad
Analyse de l'impact des facteurs moteurs*
| Facteur moteur | Impact (%) sur les prévisions du CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Accélération du pipeline de méga-projets de Vision 2030 | +1.5% | Cœur de Riyad, liens avec NEOM et la mer Rouge | Long terme (≥ 4 ans) |
| Hausse des attributions de contrats dans le cadre de Vision 2030 | +1.2% | Zone métropolitaine de Riyad ; débordements vers la Province Orientale | Long terme (≥ 4 ans) |
| Mandats de construction verte et durable | +0.8% | National ; déploiement précoce à Riyad et Djeddah | Moyen terme (2-4 ans) |
| Adoption des méthodes modulaires/hors site pour pallier les pénuries de main-d'œuvre | +0.6% | Riyad et principaux nœuds urbains | Moyen terme (2-4 ans) |
| Programme de rénovation urbaine de l'Expo 2030 de Riyad | +0.4% | Zone métropolitaine de Riyad | Court terme (≤ 2 ans) |
| Exigences en matière de jumeau numérique pour les nouveaux développements | +0.3% | Villes clés ; focus sur la ville intelligente de Riyad | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Accélération du pipeline de méga-projets de Vision 2030
Le grand livre public de l'Arabie Saoudite répertorie un pipeline de 1 100 milliards USD, dont 70 % des allocations sont consacrées au logement, aux loisirs et aux développements culturels centrés sur Riyad. L'aéroport international King Salman est à lui seul en cours de développement pour accueillir 100 millions de passagers par an et vise la certification LEED Platine. Le stade multifonction d'un milliard USD de Qiddiya et le complexe patrimonial de Diriyah d'une valeur de 63,2 milliards USD renforcent la proposition touristique de la capitale. Le phasage des projets a été séquencé de sorte que les pics de charge de travail se situent autour de 2025-2026, ce qui permet une meilleure répartition des ressources. Le recours généralisé à la modélisation des données du bâtiment (BIM) dans les différents lots réduit les conflits de conception et les reprises, compresse les calendriers et contribue à une hausse de 1,5 point de pourcentage du taux de croissance global.
Hausse des attributions de contrats dans le cadre de Vision 2030
Un rythme d'appels d'offres élevé définit les conditions actuelles de la demande. La Commission royale pour la ville de Riyad à elle seule a lancé plus de 3,47 milliards USD de projets routiers en 2024, fournissant des carnets de commandes prévisibles aux entrepreneurs civils. À l'échelle nationale, la valeur des contrats de construction a augmenté de 47 % en glissement annuel pour atteindre 49,3 milliards USD au premier semestre 2024, les projets immobiliers et d'infrastructure dans la capitale étant les principaux contributeurs. Le risque de financement est atténué car le Fonds d'investissement public (PIF) occupe généralement la position de sponsor principal, garantissant la fiabilité des paiements. Des critères de capacité plus stricts établis par l'Autorité saoudienne des entrepreneurs filtrent davantage les candidats, maintenant les listes d'offres à un niveau gérable et les marges comparativement stables. Pris ensemble, ces facteurs améliorent la visibilité des revenus et ajoutent environ 1,2 point de pourcentage aux prévisions de CAGR sur cinq ans[1]ABDULLAH BIN TURKI, « Attributions de 13 milliards SR pour les améliorations des routes de Riyad », Commission royale pour la ville de Riyad, rcrc.gov.sa.
Mandats de construction verte et durable
La mise à jour 2024 du Code de construction saoudien introduit des seuils de performance énergétique SBC 601, applicables à partir de juin 2025. Les exigences relatives aux valeurs d'isolation thermique, aux raccordements au refroidissement urbain et à la certification LEED or pour les projets emblématiques génèrent une demande supplémentaire en conseil spécialisé et en matériaux. Des producteurs locaux de béton, tels qu'Abdallah Abdin Ready-Mix, ont déjà obtenu la certification du Conseil de durabilité du béton, signalant un avantage de précurseur. Des programmes gouvernementaux comme Mostadam fournissent des référentiels de notation qui influenceront bientôt les coûts de refinancement, intégrant ainsi la durabilité dans les décisions d'allocation du capital. Les améliorations progressives de l'efficacité imposées par le mandat et les substitutions de matériaux correspondantes rehaussent l'activité à long terme d'un estimé de 0,8 point de pourcentage[2]KHALID AL-ABDULRAHMAN, « Code de construction saoudien 2024 - Exigences en matière d'efficacité énergétique SBC 601 », Ministère des Affaires municipales, rurales et du logement, momrah.gov.sa.
Adoption des méthodes modulaires/hors site pour pallier les pénuries de main-d'œuvre
China Harbour Engineering Company a ouvert une installation modulaire de 200 000 m² en février 2025 pour approvisionner les villas préfabriquées de Sedra, tirant parti de la robotique pour un assemblage rapide des panneaux. Les prototypes modulaires de The LINE à NEOM démontrent des gains de temps de 25 à 30 % par rapport aux constructions conventionnelles, ce qui favorise une comptabilisation plus rapide des revenus pour les promoteurs. Les environnements d'usine améliorent la sécurité sur les chantiers, un facteur lié aux règles de saoudisation qui exigent 30 % d'emploi saoudien dans les postes techniques. Les solutions hors site amortissent donc les chocs de l'offre de main-d'œuvre tout en faisant progresser le contrôle qualité, ajoutant 0,6 point de pourcentage au CAGR à moyen terme[3]FEIYANG LI, « China Harbour démarre les opérations de son usine de construction modulaire à Riyad », China Harbour Engineering Company, chec.bj.cn.
Analyse de l'impact des facteurs de frein*
| Facteur de frein | Impact (%) sur les prévisions du CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Hausse des coûts des matériaux de construction | -0.9% | National ; plus marquée dans le pôle de Riyad | Court terme (≤ 2 ans) |
| Pénurie de main-d'œuvre qualifiée | -0.7% | Riyad et autres zones à forte intensité de construction | Moyen terme (2-4 ans) |
| Longueur des procédures d'autorisation et obstacles au remembrement foncier | -0.5% | Zone métropolitaine de Riyad | Moyen terme (2-4 ans) |
| Coûts de conformité liés à la pénurie d'eau | -0.3% | À l'échelle nationale ; secteurs à forte consommation d'eau | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Hausse des coûts des matériaux de construction
En 2024, le ciment a atteint des sommets en seize ans, même si l'acier a perdu 4 % sur neuf mois, illustrant des trajectoires divergentes des matières premières. Les prix du fer ont baissé de 10 % pour atteindre environ 769 USD la tonne, tandis que les prix des câbles ont augmenté de 2,6 %, annulant en partie les économies réalisées sur les baisses de l'armature. Les entrepreneurs réagissent en répartissant les bons de commande auprès de plusieurs fournisseurs et en élargissant leurs empreintes de fabrication locale, comme le montre l'usine automatisée de MS-Metals à Tabuk. Toutefois, la volatilité complique les offres à prix fixe, incitant les clients à accepter des clauses d'escalade des prix. La combinaison des incertitudes retranche 0,9 point de pourcentage sur le CAGR à court terme.
Pénurie de main-d'œuvre qualifiée
Les retards de salaires, les faibles rémunérations et les problèmes d'hébergement sur site dégradent la rétention, en particulier parmi les corps de métier spécialisés. Les décrets de saoudisation imposent désormais un quota local de 30 % dans 269 professions d'ingénierie, resserrant le vivier de main-d'œuvre. Des instituts privés tels que le Nesma High Training Institute développent des programmes de formation professionnelle, mais les cycles de montée en compétences prennent du temps. Les usines modulaires allègent les besoins en effectifs sur site, mais pas suffisamment pour compenser entièrement les pénuries. Au total, cette contrainte retranche 0,7 point de pourcentage à la croissance sur l'horizon moyen terme.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par secteur : l'accélération des infrastructures dépasse la domination du résidentiel
Le segment résidentiel a conservé sa position de leader avec 34,27 % de la part du marché de la construction à Riyad en 2025, soutenu par les initiatives de la Stratégie nationale du logement visant à porter le taux de propriété à 70 % d'ici 2030. L'infrastructure, cependant, enregistre l'expansion la plus rapide avec un CAGR de 5,91 % jusqu'en 2031, portée par des programmes routiers d'une valeur de 3,47 milliards USD et le développement du métro de Riyad d'une valeur de 6,13 milliards USD. Ce pivot élargit la taille du marché de la construction à Riyad pour les travaux de génie civil lourd et signale l'élargissement des opportunités de marchés publics pour les entrepreneurs EPC spécialisés.
Les améliorations rapides des transports, telles que la rocade sud de 56 kilomètres dotée de 32 ponts, soulignent le passage vers des corridors de mobilité intégrés. Les projets d'énergie et de services publics, notamment la liaison de dessalement de Jubail d'une valeur de 544 millions USD, ajoutent des flux de demande résilients à mesure que la population urbaine augmente. Le développement commercial suit les calendriers de l'Expo 2030, tandis que les plateformes logistiques se développent sous l'impulsion de la diversification manufacturière. Dans l'ensemble, les interactions entre secteurs maintiennent des carnets de commandes équilibrés, préservant une large base de revenus face aux fluctuations cycliques du logement.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport


Par type de construction : la rénovation gagne en dynamique malgré la domination de la construction neuve
La construction neuve a absorbé 79,45 % des dépenses en 2025, reflétant des méga-projets construits de zéro tels que le quartier New Murabba d'une valeur de 180 milliards USD. Pourtant, la rénovation progresse à un CAGR de 4,99 % grâce aux réhabilitations imposées par les codes de construction actualisés. Ces mises à niveau élargissent la taille du marché de la construction à Riyad pour les solutions d'efficacité énergétique et les systèmes de gestion intelligente des actifs.
Les réseaux routiers vétustes sont élargis, les services publics sont modernisés pour optimiser les capacités et les lieux publics font l'objet de rénovations vertes en prévision de l'Expo 2030. La clause rétroactive du Code de construction saoudien oblige les actifs plus anciens à installer une isolation, un vitrage à haute efficacité et des interfaces de refroidissement urbain. Les déploiements de CMMS numériques réduisent par ailleurs les coûts du cycle de vie, validant l'argumentaire économique de la rénovation malgré des dépenses initiales plus élevées.
Par méthode de construction : les méthodes modernes remettent en cause la domination conventionnelle
L'activité conventionnelle sur site représente encore 86,75 % du volume de 2025, portée par des structures d'approvisionnement établies et la familiarité avec les coûts. Cependant, les méthodes modernes affichent un CAGR de 6,50 % à mesure que les contraintes de main-d'œuvre, les préoccupations en matière de sécurité et les pressions calendaires convergent. Chaque nouvelle usine modulaire, illustrée par l'installation de 200 000 m² de China Harbour, étend la capacité à servir les méga-projets sans goulets d'étranglement logistiques.
Les avancées de l'Industrie 4.0, telles que l'impression 3D et la robotique, sont progressivement intégrées dans les lignes hors site, permettant des tolérances constantes des composants. L'intégration du BIM dans les phases de conception, de fabrication et d'assemblage minimise les erreurs et favorise les livraisons en flux tendu vers des sites urbains encombrés. The LINE à NEOM met en vitrine la construction modulaire de gratte-ciels à une échelle sans précédent, établissant des références qui se répercutent sur le marché de la construction à Riyad. Compte tenu des gains de temps démontrés allant jusqu'à 30 %, les financiers de projets favorisent de plus en plus les méthodes modernes pour réduire les risques pesant sur les délais de livraison.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par source d'investissement : l'élan du secteur privé se construit sur les fondations du secteur public
Le financement public est resté dominant en 2025 à 60,78 %, reflétant le parrainage par le PIF des actifs transformateurs. Pourtant, le capital privé affiche le CAGR le plus élevé à 5,73 % à mesure que des cadres juridiques plus clairs et des zones économiques spéciales réduisent les barrières à l'entrée. La loi sur les transactions civiles, en vigueur depuis décembre 2023, renforce l'exécution des contrats et accélère la résolution des litiges, renforçant la confiance des prêteurs.
Des exemples récents incluent 10 milliards USD en accords d'achat industrialo-maritime à Ras Al-Khair et des coentreprises transfrontalières telles que le partenariat de Petro Rabigh en chimie de spécialité avec l'indien Rossari. Les flux d'investissements directs étrangers (IDE) suivent également les packages incitatifs comprenant une faible fiscalité et des exonérations douanières dans les zones nouvellement désignées. L'évolution du mix invite à de nouveaux modèles de réalisation de projets, partenariats public-privé (PPP), concession et construction-exploitation-transfert, élargissant ainsi la boîte à outils de financement du marché de la construction à Riyad.
Analyse géographique
Riyad capte la part du lion des allocations de contrats saoudiens, ancrée par des méga-projets tels que le New Murabba à 180 milliards USD et le futur aéroport conçu pour accueillir 100 millions de passagers annuels. Le portefeuille de mise à niveau routière de la Commission royale couvre à lui seul 500 kilomètres et soutient l'ambition de la ville de doubler sa population d'ici 2030. Les avantages de capitale incluent la proximité des agences de réglementation, un réseau d'entrepreneurs mûr et la supervision directe du PIF, qui accroissent tous la vélocité d'exécution des projets. Le statut d'Expo 2030 injecte des marchés publics pilotés par des délais, concentrant l'activité au cours des quatre prochaines années et amplifiant les constructions auxiliaires dans l'hôtellerie et les transports.
Au-delà de la capitale, la carte nationale révèle des nœuds de demande complémentaires mais différenciés. La Province Orientale mène les travaux civils liés aux hydrocarbures, contribuant à 41 % du total des attributions de contrats au premier semestre 2024. Au nord-ouest, le plan directeur de 500 milliards USD de NEOM garantit des commandes régulières pour le creusement de tunnels, les corridors d'utilités et l'infrastructure de ville intelligente, bien que la plupart des études soient gérées depuis Riyad. Le Projet de la mer Rouge et le cluster patrimonial de Diriyah étendent la construction à vocation touristique, formant un écosystème de méga-projets régionaux qui partagent fournisseurs, viviers de main-d'œuvre et flux de travail technologiques. Des références réglementaires communes telles que le Code de construction saoudien 2024 unifient les pratiques à l'échelle nationale, mais Riyad demeure le centre névralgique administratif pour les approbations et le financement.
Les synergies interrégionales sont renforcées par les liaisons ferroviaires et autoroutières nationales, réduisant les délais de livraison des matériaux et équilibrant l'allocation des ressources. Les entrepreneurs dont le siège est à Riyad établissent de plus en plus des chantiers satellites à proximité des méga-projets isolés, tout en maintenant des pôles de conception dans la capitale pour tirer parti des grappes de conseil et des laboratoires de jumeaux numériques. Bien que les contraintes liées à la pénurie d'eau affectent l'ensemble du royaume, le profil de consommation dense de Riyad déclenche une adoption plus précoce des systèmes de réutilisation, fournissant des enseignements pilotes reproductibles ailleurs. Dans l'ensemble, la primauté de la ville en matière de politique, de flux de capitaux et de main-d'œuvre en fait le pivot du récit de la construction saoudienne jusqu'en 2030.
Paysage réglementaire
L'activité de construction à Riyad opère sous un cadre national de plus en plus strict, piloté par le ministère des Municipalités et du Logement (MOMAH) et le Centre du Code de la construction saoudien (SBC). L'édition 2024 du Code de la construction saoudien, y compris les exigences d'efficacité énergétique SBC 601, est devenue obligatoire à partir de juin 2025, ce qui accroît les besoins de conformité en matière d'isolation, d'intégration des systèmes mécaniques et de documentation de performance sur les nouveaux projets et les mises à niveau majeures. Les permis et approbations passent de plus en plus par la plateforme Balady, qui aligne les procédures de licence, d'inspection et d'occupation, le certificat d'occupation faisant office de porte pratique pour l'activation des services publics sur les bâtiments achevés.
Sur l'exécution et l'entrée sur le marché, les travaux financés par l'État sont liés à la gouvernance des entrepreneurs par le biais de la Saudi Contractors Authority (SCA), qui exige l'enregistrement et des classifications pertinentes pour participer aux appels d'offres du secteur public. La pratique professionnelle est contrôlée via le Saudi Council of Engineers (SCE) pour l'accréditation en ingénierie, y compris des exigences qui affectent les ingénieurs étrangers. La responsabilité juridique est renforcée par une responsabilité solidaire décennale pour les défauts structurels à compter de la date de livraison, ce qui accroît la valeur d'une supervision qualifiée de la conception, d'une assurance qualité/contrôle qualité documentée et de structures contractuelles prêtes pour l'assurance dans les ensembles à usage mixte et d'infrastructure de grande valeur de Riyad.
Analyse de la chaîne de valeur
La chaîne de valeur de la construction à Riyad commence par l'approvisionnement en matières premières (ciment, acier, béton prêt à l'emploi, câbles et équipements MEP), puis passe par la conception et l'ingénierie, le développement de projet, l'approvisionnement, la construction, la mise en service et la remise. Du côté des clients, les sponsors publics et les aménageurs principaux relevant de la Vision 2030 définissent les exigences des programmes et les modèles de livraison, tandis que l'approvisionnement et les appels d'offres pour les travaux publics sont encadrés par les règles de classification et de participation appliquées par la Saudi Contractors Authority (SCA). Les activités en amont telles que la conception, les permis et la conformité dépendent des bureaux d'ingénierie et des ingénieurs superviseurs détenant l'accréditation du Saudi Council of Engineers (SCE), tandis que les projets s'alignent également de plus en plus sur l'application du Code de la construction saoudien et les permis numériques via Balady.
En aval, les entrepreneurs EPC et de construction de premier rang coordonnent la livraison via une sous-traitance à plusieurs niveaux couvrant le génie civil, le MEP et les corps de métier de finition, et s'appuient sur un approvisionnement en usine lorsque des méthodes modernes sont adoptées. Des approches de livraison intégrées sont visibles chez les grands acteurs qui couvrent l'ingénierie, la construction, la mise en service et l'exploitation, notamment Nesma & Partners, qui se positionne comme un fournisseur de bout en bout et revendique un effectif dépassant 70 000 personnes. La chaîne reflète également une demande croissante de gestion de programme et de livraison numérique (BIM et jumeaux numériques sur les projets publics), resserrant les interfaces entre concepteurs, entrepreneurs et fournisseurs spécialisés de technologie et de maintenance à travers la mise en service et la remise de gestion d'actifs.
Paysage concurrentiel
L'arène de la construction à Riyad présente une concentration modérée : les grands acteurs nationaux, les firmes mondiales EPC et les consortiums en coentreprise se disputent les méga-projets accaparant les capacités. Nesma & Partners, portée par ses affiliations avec le PIF, pilote de grands ensembles à usage mixte et a élargi son périmètre d'ingénierie en finalisant l'acquisition de Kent début 2024. El Seif Engineering, China State Construction Engineering Corporation (CSCEC) et Midmac opèrent en alliance, illustré par leur victoire à 1,4 milliard USD pour l'Opéra de Diriyah, signalant une préférence pour les formats de consortium afin de partager les risques et d'agréger les compétences spécialisées. L'acquisition par Egis Group du cabinet de conception riyadien Omrania apporte des talents architecturaux haut de gamme sous un parapluie international, renforçant les références du groupe en matière d'actifs culturels.
L'adoption des technologies façonne les avantages concurrentiels. Le BIM est obligatoire pour les projets publics depuis 2024, et les livrables de jumeaux numériques génèrent une demande de capacités d'analyse de données que les petites entreprises pourraient ne pas posséder. Les usines modulaires prêtes pour la robotique, la nouvelle installation de China Harbour étant le porte-étendard, constituent des fossés concurrentiels, permettant des rotations rapides d'unités et une qualité constante. Les entreprises qui investissent tôt dans de telles capacités s'assurent des commandes répétées de méga-projets exigeant des délais compressés. Les objectifs de contenu local dans le cadre des règles de saoudisation récompensent les acteurs dotés de programmes de formation actifs ; l'institut de formation professionnelle de Nesma et les initiatives de formation de diplômés saoudiens de CSCEC illustrent cette tendance.
Des opportunités inexploitées s'ouvrent dans les chaînes d'approvisionnement en matériaux verts, le ciment prêt pour la capture de carbone et les packages intégrés d'exploitation et de maintenance (O&M) qui étendent les revenus au-delà de la livraison. Les nouveaux perturbateurs comprennent les plateformes de planification par IA qui réduisent les temps d'inactivité et les sociétés d'analyse énergétique qui optimisent les charges de refroidissement urbain. Bien que les nouveaux arrivants manquent d'envergure, ils nouent des partenariats avec des constructeurs de premier rang en quête d'apports spécialisés. À mesure que les dépenses de Vision 2030 entrent dans leur phase de décaissement maximal, la différenciation reposera sur les garanties de certitude des coûts, la conformité ESG et la capacité à localiser rapidement des empreintes de fabrication avancées dans les zones industrielles de Riyad.
Leaders du secteur de la construction à Riyad
Bechtel
Nesma & Partners Contracting
Fluor Corporation
KEO International Consultants
Parsons Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Les changements réglementaires et de système de livraison créent un espace vierge pour les services et produits axés sur la conformité à Riyad, en particulier autour de la mise à jour 2024 du Code de la construction saoudien (SBC 601) devenue obligatoire à partir de juin 2025. Les seuils de performance énergétique et les exigences documentaires stimulent la demande de modélisation énergétique, de mises à niveau de façades et d'isolation, de mise en service et de gestion de projets de rénovation, l'activité de rénovation gagnant du terrain sous l'effet des mises à niveau imposées par le code évoquées dans l'ensemble du récit de marché. Les permis numérisés via Balady favorisent également les entreprises capables d'industrialiser la documentation d'approbation et d'intégrer la conception, la conformité et la préparation aux inspections dès les premières étapes du cycle de vie du projet.
Une deuxième bande d'opportunités se concentre sur la capacité de livraison encadrée à l'échelle des programmes et la capacité de construction industrialisée. Les programmes d'investissement de la Vision 2030 axés sur les villes et l'ampleur des méga-projets de Riyad (dont New Murabba et l'aéroport international King Salman) élargissent le rôle de la gestion de programme, de la coordination des interfaces et de la certitude des calendriers, où les grands acteurs mondiaux et locaux se disputent des engagements de type accord-cadre. Les méthodes modernes de construction restent un levier pratique pour faire face aux contraintes de main-d'œuvre qualifiée et aux délais compressés, soutenues par des ajouts de capacité tels que l'installation modulaire de 200 000 m2 de China Harbour Engineering Company, ouverte en février 2025 pour fournir des villas préfabriquées à Sedra. Cette expansion soutient un écosystème d'approvisionnement plus large pour la préfabrication, les lignes de production prêtes pour la robotique, la logistique et les services d'assemblage sur site juste-à-temps tout au long du cycle de construction de la métropole de Riyad.
Développements récents du secteur
- Juillet 2026 : Fluor Corporation a été sélectionnée par Aramco en tant que sous-traitant en conseil de gestion de programme dans le cadre d'un accord à long terme pour soutenir son portefeuille mondial de projets d'investissement, y compris le pré-FEED, le FEED, l'ingénierie, la gestion de projet et la gestion de la construction. Cet engagement renforce la présence internationale du PMO de Fluor et signale une demande croissante pour une livraison encadrée à travers les méga-projets saoudiens.
- Mai 2026 : Nesma & Partners Contracting Co. s'est vu attribuer un contrat de développement d'infrastructures de 547,3 millions SAR par Emaar, The Economic City, pour la vallée industrielle et la zone économique spéciale de King Abdullah Economic City, y compris la phase 1 du cluster automobile King Salman. Cette attribution élargit l'empreinte de l'écosystème industriel de la région de Riyad et accélère le développement du cluster automobile, stimulant l'activité de construction.
- Janvier 2026 : Nesma & Partners Contracting Co. a remporté le lot principal des services publics et des travaux de génie civil pour le site de l'Expo 2030 Riyad, couvrant 50 km de réseaux d'infrastructures. Le contrat établit Nesma comme partenaire de livraison clé pour le programme à l'échelle de l'Expo, renforçant sa participation à l'écosystème des méga-projets de Riyad.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Ce marché couvre la valeur totale de l'activité de construction réalisée à Riyad, comptabilisée comme des revenus liés aux travaux de bâtiment et de génie civil dans toute la ville, y compris les travaux de construction neuve et de rénovation exécutés par les entrepreneurs et les partenaires de livraison associés.
Exclusions de périmètre : ne sont pas comptabilisées les transactions immobilières autonomes, les valeurs foncières, ou le conseil en conception pure qui n'est pas intégré à des travaux de construction livrés.
Aperçu de la segmentation
- Par secteur
- Résidentiel
- Appartements/Copropriétés
- Villas/Maisons individuelles
- Commercial
- Bureaux
- Commerce de détail
- Industrie et logistique
- Autres
- Infrastructure
- Infrastructure de transport (routes, chemins de fer, voies aériennes, autres)
- Énergie et services publics
- Autres
- Résidentiel
- Par type de construction
- Nouvelle construction
- Rénovation
- Par méthode de construction
- Méthodes conventionnelles sur site
- Méthodes modernes de construction (préfabriquées, modulaires, etc.)
- Par source d'investissement
- Public
- Privé
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la cartographie de l'environnement des projets de Riyad en chiffres vérifiables dans des sources publiques et reproductibles dans le temps. Nous utilisons des références officielles et largement citées, notamment les publications budgétaires et déclarations de dépenses du gouvernement saoudien, l'Autorité générale des statistiques pour les indicateurs de population et de logement, la SAMA pour les signaux macroéconomiques et de crédit, ainsi que les publications de la ville de Riyad et des programmes nationaux dans le cadre de la Vision 2030 pour l'orientation des infrastructures planifiées. Le cas échéant, les annonces de permis de construire et de planification, ainsi que les statistiques douanières et commerciales pour les matériaux clés, servent de vérification de la réalité des niveaux d'activité.
Pour transformer ces signaux en une base de dimensionnement exploitable, nous examinons également les rapports annuels, les présentations aux investisseurs et les états financiers audités des entrepreneurs et promoteurs cotés ayant une exposition significative à Riyad, ainsi que la couverture médiatique fiable des attributions de contrats et des changements de calendrier. En outre, nous utilisons des abonnements payants pour les données financières et de renseignement des entreprises, ainsi que des données d'importation et d'exportation au niveau des expéditions et un suivi des contrats et appels d'offres, afin de pouvoir vérifier de manière croisée les hypothèses sur le démarrage des projets et le calendrier des attributions. Les sources documentaires énumérées ci-dessus sont illustratives, et d'autres références publiques et payantes ont également été utilisées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Des entretiens et enquêtes menés à Riyad auprès d'entrepreneurs, de promoteurs, de consultants, de fournisseurs et de parties prenantes de projets publics testent la conversion des attributions de marchés, le calendrier de livraison, la tarification et les conditions de paiement. Nous utilisons ces vérifications pour remettre en question les hypothèses documentaires, combler les lacunes et trianguler l'estimation finale pour Riyad.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 30 % | Direction générale : 18 % |
| Rang intermédiaire : 45 % | Responsables fonctionnels/d'unité : 32 % |
| Acteurs plus petits : 25 % | Managers : 50 % |
Dimensionnement et prévision du marché
Le dimensionnement commence par une construction descendante qui reconstitue la demande de construction de Riyad à partir du pipeline de projets de la ville, de l'orientation des dépenses publiques d'investissement, et du taux auquel les attributions se convertissent généralement en travaux exécutés au cours d'une année. Cette vision est ensuite corroborée par des approximations ascendantes sélectives, telles que des valeurs de projets échantillonnées par secteur, des vérifications de canaux sur les mouvements de matériaux clés, et des contrôles ponctuels de l'exposition des revenus des entrepreneurs. Cela nous aide à ajuster lorsque les attributions sont retardées ou remaniées et que le calendrier d'exécution évolue.
Les principaux facteurs qui façonnent le modèle incluent le rythme des attributions de contrats et des appels d'offres, la répartition entre construction neuve et activité de rénovation, la dynamique de livraison résidentielle (mises en chantier et objectifs de remise), le calendrier d'exécution des infrastructures, l'inflation des coûts de construction pour les matériaux de base, et les signaux de disponibilité de main-d'œuvre qui influencent la productivité. Les prévisions sont élaborées à l'aide d'une analyse de scénarios, où ces facteurs sont modulés dans des fourchettes réalistes et alignés sur ce que les personnes interrogées anticipent en matière de cadence des attributions et de contraintes d'exécution. Lorsque les indices ascendants sont incomplets pour les projets plus petits, nous comblons les lacunes en utilisant les tailles moyennes de projets au niveau sectoriel et les ratios de conversion typiques, puis nous revérifions les totaux par rapport aux signaux de demande au niveau de la ville avant de finaliser.
Validation des données et cycle de mise à jour
Les résultats du modèle sont vérifiés de manière croisée avec des signaux indépendants tels que les annonces d'attributions majeures, l'orientation des dépenses publiques, et la charge de travail implicite nécessaire pour respecter les calendriers de livraison annoncés. Lorsqu'un chiffre semble incorrect, nous effectuons des vérifications d'écart par secteur et type de construction, puis nous révisons les hypothèses qui expliquent généralement la différence, comme l'escalade des prix ou le calendrier de conversion des travaux attribués en travaux exécutés.
Avant validation finale, le travail fait l'objet d'une révision analytique en plusieurs étapes afin que la logique de calcul, les unités et l'alignement des années soient cohérents sur l'ensemble de la série chronologique. Le rapport est actualisé chaque année, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent, tels qu'un rephasage majeur de programme, de fortes vagues d'attributions, ou des mouvements marqués des coûts des intrants. Juste avant la livraison, nous effectuons une nouvelle passe de validation afin que les clients reçoivent la vue la plus récente.
Comparaison de l'estimation du marché de la construction de Riyad de Mordor Intelligence avec d'autres estimations publiées
Les estimations publiées pour la construction à Riyad peuvent sembler très éloignées les unes des autres car certaines sources suivent les valeurs de contrats ou les pipelines annoncés, tandis que d'autres tentent de mesurer la production de construction annuelle exécutée. Les différences proviennent également de la façon dont les sources définissent Riyad par rapport aux zones voisines, et si le chiffre inclut uniquement les travaux de bâtiment et de génie civil ou intègre également des services connexes.
En suivant le calendrier attribution-exécution et en maintenant des hypothèses de calendrier monétaire cohérentes, Mordor Intelligence maintient la valeur de la construction de Riyad liée aux travaux livrés au cours d'une année spécifique, plutôt que de mélanger des totaux de contrats pluriannuels dans une taille de marché annuelle unique.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 3,17 milliards USD (2025) | |
| Revue professionnelle A | 54,00 milliards USD (2024) | Ce chiffre reflète la valeur des contrats de construction existants autour de Riyad, qui peut représenter des travaux attribués sur plusieurs années et peut inclure les zones environnantes, il ne correspond donc pas à la production de marché exécutée sur une seule année. |
| Rapport sectoriel B | 15,00 milliards USD (2025) | L'estimation est présentée comme une valeur de marché phare, bien que la portée et la conversion du pipeline en production annuelle ne soient pas clairement expliquées, et elle peut mélanger une activité plus large de la région de Riyad et des hypothèses de tarification sans contrôles de validation déclarés. |
L'écart entre les sources s'explique principalement par ce qui est mesuré, où la limite est tracée, et comment les projets pluriannuels sont convertis en un chiffre annuel unique. Notre approche reste traçable car des éléments tels que le flux d'attributions, les délais d'exécution et l'évolution des coûts sont rendus explicites, puis revérifiés par des entretiens et des tests de cohérence pratiques.


Questions clés traitées dans le rapport
Quelle est la taille du marché de la construction à Riyad en 2026 ?
La taille du marché du secteur est de 3,3 milliards USD en 2026 et devrait atteindre 4,04 milliards USD d'ici 2031 sur une trajectoire de CAGR de 4,12 %.
Quel segment connaît la croissance la plus rapide au sein de l'activité de construction à Riyad ?
L'infrastructure affiche l'expansion la plus rapide, progressant à un CAGR de 5,91 % jusqu'en 2031, les méga-routes, les lignes de métro et les marchés publics aéroportuaires dominant les nouvelles attributions.
Pourquoi les systèmes de construction modulaires gagnent-ils du terrain ?
Les approches modulaires réduisent les délais de livraison jusqu'à 30 %, allègent les pénuries de main-d'œuvre qualifiée et s'alignent sur les efforts de saoudisation ; la nouvelle usine de 200 000 m² de China Harbour illustre cette évolution.
Quel rôle le secteur privé joue-t-il dans les projets à venir ?
Bien que les entités publiques financent encore la plupart des constructions, le capital privé enregistre le CAGR le plus élevé à 5,73 % à mesure que les réformes juridiques et les zones économiques spéciales réduisent le risque d'investissement.
Comment l'Expo 2030 affectera-t-elle les calendriers de construction ?
Les contrats liés à l'Expo d'une valeur de 7,8 milliards USD compriment les calendriers entre 2025 et 2029, intensifiant la demande de solutions de conception-construction à délai accéléré.
Dernière mise à jour de la page le:



