
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
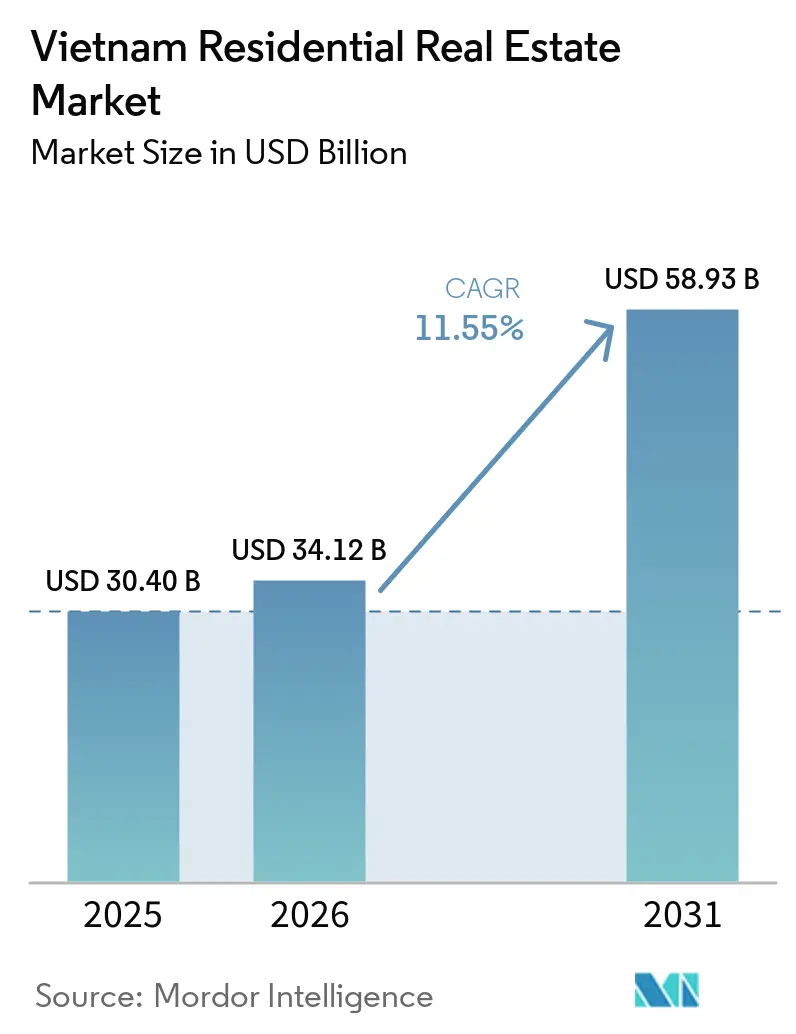
| Tamaño del mercado en el año base (2025) | 30.40 Mil millones de dólares |
| Tamaño del Mercado (2026) | 34.12 Mil millones de dólares |
| Tamaño del Mercado (2031) | 58.93 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 11.55 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado Inmobiliario Residencial de Vietnam por Mordor Intelligence
El tamaño del mercado inmobiliario residencial de Vietnam se situó en USD 34,12 mil millones en 2026 y se proyecta que alcance USD 58,93 mil millones en 2031, avanzando a una CAGR del 11,55% durante el período de pronóstico. La rápida urbanización, la demografía favorable y las mejoras de transporte a gran escala continúan canalizando la demanda hacia el mercado inmobiliario residencial de Vietnam, mientras que las reformas regulatorias mejoran los flujos de capital y acortan los ciclos de aprobación. El creciente poder adquisitivo de una clase media que se espera supere los 36 millones de personas para 2030 está impulsando la absorción del mercado medio, incluso a medida que los incentivos de vivienda social amplían el segmento asequible. Los proyectos orientados al transporte vinculados a la Línea 1 del Metro de Ciudad Ho Chi Minh y la red de ocho líneas de Hanói están elevando los precios del suelo a lo largo de nuevos corredores, impulsando comunidades de planificación integral que combinan apartamentos, villas y espacios comerciales. La creciente competencia está empujando a los promotores hacia empresas conjuntas, la adopción de tecnología inmobiliaria y productos diferenciados que van desde apartamentos con certificación ecológica hasta carteras de construcción para alquiler, ayudando al mercado inmobiliario residencial de Vietnam a mantener un impulso de crecimiento de dos dígitos.
Conclusiones Clave del Informe
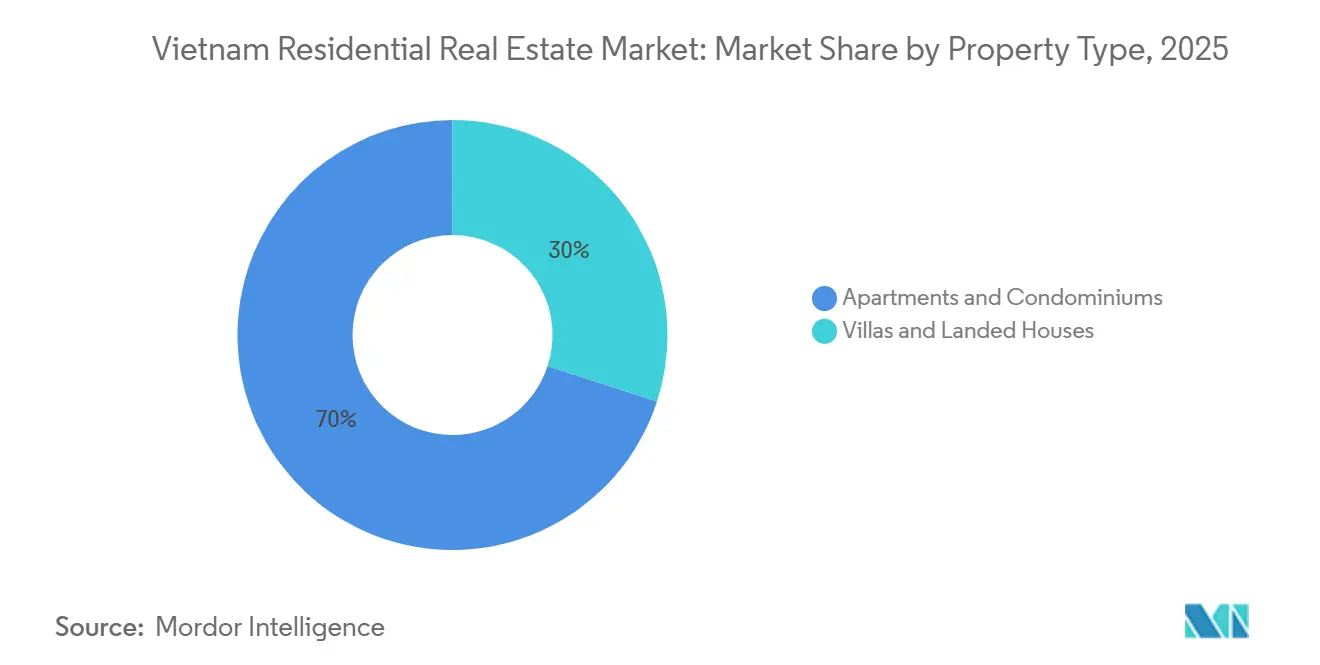
- Por tipo de propiedad, los apartamentos y condominios lideraron con el 70% de la cuota del mercado inmobiliario residencial de Vietnam en 2025, mientras que se prevé que las villas y casas en terreno se expandan a una CAGR del 12,17% hasta 2031.
- Por banda de precio, las unidades de mercado medio captaron el 48% del tamaño del mercado inmobiliario residencial de Vietnam en 2025; se prevé que el segmento asequible crezca a una CAGR del 13,28% de 2026 a 2031 gracias a las hipotecas subsidiadas.
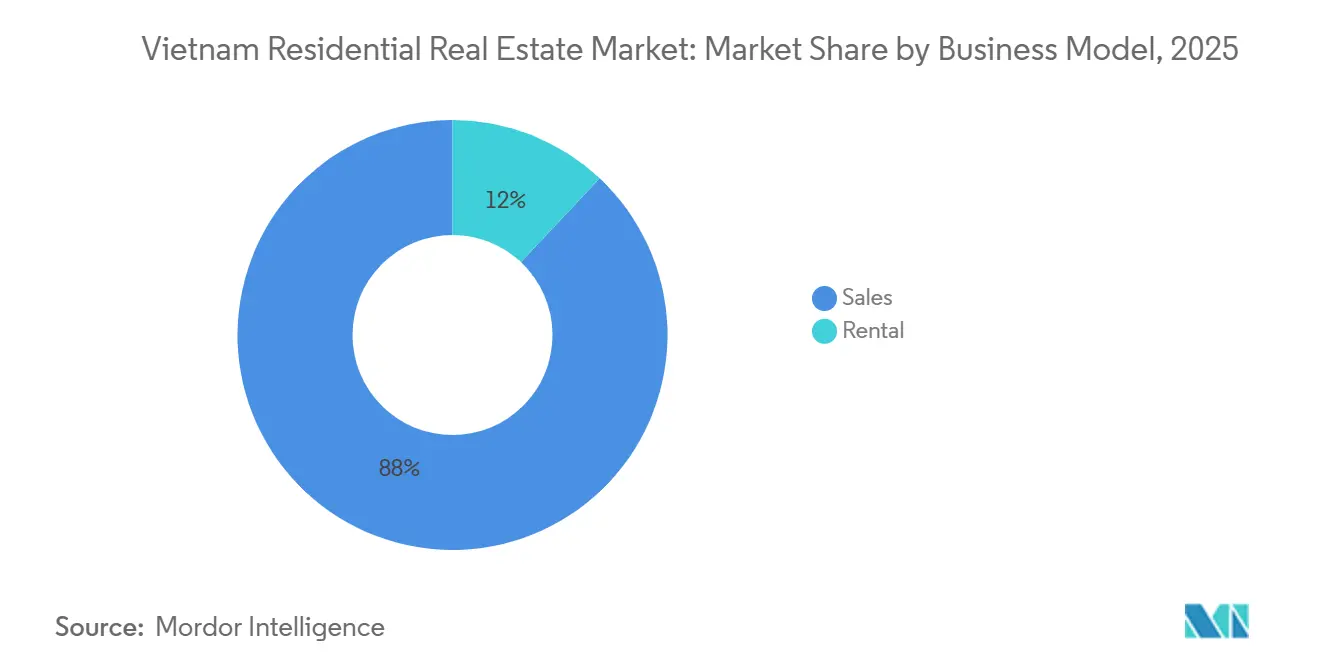
- Por modelo de negocio, las ventas representaron el 88% de las transacciones en 2025, mientras que se proyecta que los alquileres aumenten a una CAGR del 12,59% hasta 2031, respaldados por la afluencia de expatriados y la actividad institucional de construcción para alquiler.
- Por modalidad de venta, los lanzamientos primarios representaron el 57% de la facturación en 2025; las reventas secundarias se están acelerando a una CAGR del 13,86% a medida que las plataformas digitales de títulos de propiedad reducen la fricción en las transferencias.
- Por geografía, Ciudad Ho Chi Minh retuvo el 48% de la cuota del mercado inmobiliario residencial de Vietnam en 2025, mientras que Hai Phong es la ciudad de más rápido crecimiento con una CAGR del 13,86% impulsada por la inversión en zonas industriales.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Inmobiliario Residencial de Vietnam
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Clase Media Urbana y Formación de Hogares en Ciudades de Nivel 1 y Nivel 2 Emergentes | +3.2% | Nacional, con concentración en Ciudad Ho Chi Minh, Hanói, Hai Phong, Danang | Largo plazo (≥ 4 años) |
| Auge de los Corredores Industriales Impulsados por la Inversión Extranjera Directa que Generan Demanda de Vivienda Cerca de las Zonas Industriales | +2.8% | Provincias del norte (Hai Phong, Bac Ninh, Quang Ninh), Cinturón industrial del sur (Binh Duong, Dong Nai, Long An) | Mediano plazo (2-4 años) |
| Rápida Expansión de Proyectos de Metro y Vías de Circunvalación que Desbloquean Reservas de Suelo Periféricas | +2.4% | Ciudad Ho Chi Minh (Líneas de Metro 1-6), Hanói (Líneas 2-8), Corredor costero de Danang | Mediano plazo (2-4 años) |
| Flexibilización de los Límites de Propiedad Extranjera en las Enmiendas de 2023 a la Ley de Vivienda | +1.9% | Ciudad Ho Chi Minh, Hanói, distritos costeros de Danang | Corto plazo (≤ 2 años) |
| Crecimiento de las Remesas (más de USD 14 mil millones) Canalizadas hacia Activos Residenciales | +1.6% | Ciudad Ho Chi Minh (USD 9.600 millones), Hanói, provincias del Delta del Mekong, Costa Central | Largo plazo (≥ 4 años) |
| Plataformas Hipotecarias Digitales que Reducen el Tiempo de Obtención del Préstamo a Menos de 5 Días | +1.3% | Nacional, con adopción temprana en Ciudad Ho Chi Minh, Hanói, Danang | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Creciente Clase Media Urbana y Formación de Hogares en Ciudades de Nivel 1 y Nivel 2 Emergentes
El dividendo demográfico de Vietnam se está traduciendo en una absorción residencial sostenida a medida que la clase media urbana se expande y el tamaño de los hogares se contrae. El censo de 2024 confirmó una tasa de urbanización del 38,2% con un crecimiento anual de la población urbana del 3,06%, mientras que McKinsey prevé 36 millones de consumidores de clase media para 2030, frente a aproximadamente 13 millones en 2020. Este grupo es cada vez más capaz de permitirse apartamentos de mercado medio con precios de entre USD 1.300 y USD 3.000 por metro cuadrado, un segmento que captó el 57% de la nueva oferta de Hanói en 2024. Las ciudades de nivel 2, como Hai Phong, Can Tho y Bien Hoa, están experimentando una demanda desbordante a medida que la apreciación de precios en las ciudades de nivel 1 empuja a los compradores primerizos hacia mercados más asequibles; los precios de los apartamentos en Hai Phong promediaron VND 45 millones por metro cuadrado en el cuarto trimestre de 2023, un 23,5% menos que en Hanói, pero la ciudad está atrayendo a grandes promotores como Vinhomes y Masterise Homes con proyectos que superan los USD 2.000 millones en inversión agregada. El cambio de hogares multigeneracionales a familias nucleares está acelerando la demanda de unidades incluso a medida que aumentan los ingresos per cápita, creando un viento de cola estructural que es menos sensible a las fluctuaciones cíclicas de los tipos de interés que en los mercados maduros.
Auge de los Corredores Industriales Impulsados por la Inversión Extranjera Directa que Generan Demanda de Vivienda Cerca de las Zonas Industriales
La inversión extranjera directa en las zonas industriales de Vietnam alcanzó USD 5.630 millones en los primeros 11 meses de 2024, un aumento interanual del 89,1%, con una parte significativa fluyendo hacia las provincias del norte y el cinturón industrial del sur. Esta afluencia de capital está generando una demanda derivada de vivienda para trabajadores, apartamentos para gerentes de nivel medio y villas para expatriados a distancia de desplazamiento de los clústeres manufactureros. Las zonas industriales de Hai Phong por sí solas atrajeron USD 3.500 millones en 2023, un aumento interanual del 140%, lo que llevó a los promotores a lanzar proyectos de vivienda social como Vinhomes Happy Home Trang Cat, un desarrollo de 4.300 unidades con una inversión total de VND 5,8 billones (aproximadamente USD 238 millones) que comenzó las entregas en enero de 2024. Las provincias de Binh Duong y Dong Nai están experimentando igualmente auges de construcción residencial adyacentes a plantas de electrónica, textiles y automoción; el desarrollo maestro Sycamore de CapitaLand en Binh Duong, una empresa conjunta con UOA que abarca 18,9 hectáreas y apunta a más de 3.500 unidades con un valor bruto de desarrollo superior a SGD 1.000 millones, ejemplifica cómo los promotores extranjeros están co-ubicando amenidades residenciales, comerciales y recreativas cerca de los centros de empleo industrial. El nexo industrial-residencial está creando un submercado diferenciado caracterizado por ciclos de venta más cortos, mayores rendimientos de alquiler y menores tasas de desocupación que los núcleos urbanos tradicionales.
Rápida Expansión de Proyectos de Metro y Vías de Circunvalación que Desbloquean Reservas de Suelo Periféricas
La inversión en infraestructura está redibujando la geografía residencial de Vietnam, con proyectos de metro y autopistas que transforman terrenos suburbanos previamente inaccesibles en parcelas urbanizables. La Línea 1 del Metro de Ciudad Ho Chi Minh, inaugurada en diciembre de 2024, conecta Ben Thanh en el Distrito 1 con Suoi Tien en el Distrito 9 a lo largo de 19,7 kilómetros, con 14 estaciones que permiten el desarrollo orientado al transporte a lo largo de su corredor. Los valores del suelo en un radio de 500 metros de las estaciones de la Línea 1 del Metro se apreciaron en un estimado del 20-30% entre el anuncio del proyecto y su inauguración, según encuestas de valoración locales, y los promotores están agrupando proyectos de uso mixto alrededor de las estaciones de Thu Duc, Binh Thanh y el Distrito 2. Hanói está avanzando en 8 líneas de metro, con la Línea 2 (Nam Thang Long–Tran Hung Dao) y la Línea 3 (Nhon–Estación de Hanói) en construcción, mientras que la Autopista Norte-Sur, un proyecto nacional de USD 15.000 millones, está desbloqueando reservas de suelo en provincias como Ninh Binh, Thanh Hoa y Nghe An para el desarrollo residencial e industrial. La vía de circunvalación costera de Danang y el planificado Centro Financiero Internacional en 6,17 hectáreas están posicionando a la ciudad como un centro residencial secundario tanto para compradores nacionales como para jubilados extranjeros. El desbloqueo de suelo impulsado por la infraestructura es particularmente significativo para los segmentos asequible y de mercado medio, donde las ubicaciones suburbanas ofrecen costos por unidad más bajos y parcelas de mayor tamaño, lo que permite a los promotores alcanzar márgenes objetivo incluso con precios de venta restringidos.
Flexibilización de los Límites de Propiedad Extranjera en las Enmiendas de 2023 a la Ley de Vivienda
Las enmiendas a la Ley de Vivienda y la Ley Inmobiliaria de 2023, vigentes desde agosto de 2023, simplificaron los procedimientos de propiedad extranjera y ampliaron los plazos de tenencia, catalizando una oleada de inversión transfronteriza en el mercado de condominios de Vietnam. Los particulares extranjeros ahora pueden poseer apartamentos por hasta 50 años, manteniéndose el límite del 30% de propiedad extranjera por proyecto de condominio, pero las barreras administrativas se reducen mediante el registro digitalizado y la aceptación de documentos de identidad expedidos en el extranjero. La Ley de Suelo de 2024, vigente desde el 1 de enero de 2025, amplió aún más los derechos de los vietnamitas en el exterior, otorgándoles derechos de uso del suelo equivalentes a los de los ciudadanos nacionales y permitiéndoles obtener libros rojos para terrenos no documentados poseídos antes de fechas de corte históricas específicas. Las remesas hacia Vietnam totalizaron USD 16.000 millones en 2024, con Ciudad Ho Chi Minh recibiendo sola USD 9.600 millones, y se estima que el 22% de estos flujos se canalizan hacia la compra de bienes inmuebles residenciales. Danang se ha convertido en un punto focal para los compradores extranjeros, con 17 proyectos de vivienda comercial que permiten la propiedad extranjera, incluidos 8 en la península de Son Tra y 6 en el distrito de Hai Chau, donde las vistas costeras y las comodidades de estilo resort exigen precios premium. La flexibilización regulatoria tiene un impacto particularmente significativo en el segmento de lujo, donde los compradores extranjeros representaron un estimado del 15-20% de las transacciones en los proyectos de alta gama de Ciudad Ho Chi Minh durante 2024, según informes de corredores locales[1].
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Límites Periódicos de Crédito para Préstamos Inmobiliarios por parte del Banco Estatal de Vietnam | -2.1% | Nacional, con impacto desproporcionado en Ciudad Ho Chi Minh y Hanói, donde predominan los compradores dependientes del crédito | Corto plazo (≤ 2 años) |
| Sistema Fragmentado de Títulos de Propiedad y Prolongada Burocracia para los Certificados de Derecho de Uso del Suelo | -1.8% | Nacional, con cuellos de botella agudos en las zonas de transición rural-urbana y provincias con digitalización catastral incompleta | Mediano plazo (2-4 años) |
| Alta Inflación de Insumos de Construcción (Acero, Cemento) frente a Precios de Venta Estancados | -1.5% | Nacional, con presión aguda en los segmentos de mercado medio y asequible donde la elasticidad de precios es alta | Corto plazo (≤ 2 años) |
| Vulnerabilidad a los Ciclos de Tipos de Interés Internacionales que Afectan a la Deuda Denominada en USD | -1.2% | Nacional, con concentración en proyectos financiados con capital extranjero o bonos denominados en USD | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Límites Periódicos de Crédito para Préstamos Inmobiliarios por parte del Banco Estatal de Vietnam
La postura macroprudencial del Banco Estatal de Vietnam sobre el crédito inmobiliario introduce volatilidad cíclica en la demanda residencial, ya que el endurecimiento periódico restringe el acceso de los compradores a las hipotecas y el acceso de los promotores a la financiación de la construcción. El Banco Estatal de Vietnam fijó un objetivo de crecimiento del crédito inmobiliario del 15% para 2024 y del 16% para 2025, elevando el límite dos veces durante 2024, en agosto y noviembre, para satisfacer la demanda, pero el crédito inmobiliario como porcentaje del crédito total pendiente alcanzó el 23% en septiembre de 2025, el nivel más alto en años recientes, lo que provocó un escrutinio regulatorio. La Circular 14/2025, emitida a principios de 2025, aumentó las ponderaciones de riesgo de capital para los préstamos inmobiliarios comerciales al tiempo que redujo las ponderaciones para la vivienda social, orientando el crédito hacia los segmentos asequibles pero reduciendo la liquidez para los proyectos de mercado medio y lujo. El crédito inmobiliario pendiente se situó en VND 3,15 cuatrillones en septiembre de 2024, un aumento interanual del 9,15%, con aproximadamente el 60% asignado a hipotecas de consumo y el 40% a promotores, pero la tasa de crecimiento quedó por detrás de la expansión crediticia general del 11,12% acumulado hasta noviembre de 2024, lo que indica un endurecimiento selectivo. Los límites de crédito afectan de manera desproporcionada a Ciudad Ho Chi Minh y Hanói, donde los compradores dependen en gran medida del apalancamiento hipotecario; el precio promedio de los apartamentos en Ciudad Ho Chi Minh de USD 3.672 por metro cuadrado en el cuarto trimestre de 2024 implica un costo total de la unidad superior a USD 250.000 para un apartamento de 70 metros cuadrados, lo que requiere pagos iniciales sustanciales cuando las ratios préstamo-valor están limitadas al 70-80%. La naturaleza periódica de los ajustes del Banco Estatal de Vietnam crea incertidumbre para los promotores que planifican carteras de proyectos plurianuales, ya que las tasas de absorción de ventas pueden oscilar bruscamente con la disponibilidad de crédito, complicando las previsiones de ingresos y las decisiones de adquisición de suelo.
Sistema Fragmentado de Títulos de Propiedad y Prolongada Burocracia para los Certificados de Derecho de Uso del Suelo
La administración del suelo en Vietnam sigue siendo una restricción estructural sobre la velocidad de las transacciones y la confianza de los promotores, a pesar de los recientes esfuerzos de digitalización. La emisión de Certificados de Derechos de Uso del Suelo (comúnmente conocidos como libros rojos) ha implicado históricamente la coordinación entre múltiples organismos, la sincronización incompleta entre bases de datos nacionales y provinciales, y la verificación manual del historial de uso del suelo, lo que resulta en tiempos de tramitación que pueden extenderse meses para parcelas complejas. El Decreto 101/2024/ND-CP, vigente desde el 1 de agosto de 2024, introdujo plazos legales de 20 días hábiles para el registro inicial y 3 días hábiles para la emisión del certificado, y descentralizó la autoridad a los Comités Populares a nivel de comuna para las primeras inscripciones. Sin embargo, la implementación sigue siendo desigual; la Oficina de Registro de Suelo de la provincia de Dong Nai procesó 112.000 nuevos registros y 116.000 registros de transición entre el 1 de julio y el 20 de septiembre de 2025, logrando una tasa de resolución correcta y anticipada del 99,6%, pero identificó cuellos de botella que incluyen la sincronización incompleta entre el Portal Nacional de Servicios Públicos, el software provincial de gestión del suelo y los lentos pagos de los contribuyentes. La comuna de Phu Xuyen en Hanói pilotó equipos móviles de emisión de libros rojos en agosto de 2025, apoyando a más de 440 hogares en múltiples subáreas, pero muchos solicitantes carecían de documentos legales que acreditaran el origen del uso del suelo, lo que requirió investigaciones adicionales y aprobaciones de autoridades superiores. La fragmentación es particularmente aguda para las transacciones en el mercado secundario y la consolidación de suelo para proyectos a gran escala, donde múltiples parcelas con diferente documentación histórica deben agregarse, retrasando los plazos de los proyectos y aumentando los costos de mantenimiento para los promotores[2].
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Propiedad: Las Villas Ganan Cuota a Medida que Aumenta la Riqueza
Los apartamentos y condominios concentraron el 70% de la cuota del mercado inmobiliario residencial de Vietnam en 2025, consolidando su dominio en los núcleos urbanos de alta densidad. Sin embargo, las villas y casas en terreno propio están en camino de crecer a una CAGR del 12,17% hasta 2031, superando al mercado en general a medida que los ingresos de los hogares aumentan y mejoran las conexiones de transporte suburbano. Hanói incorporó 3.900 unidades en terreno propio en 2024, con precios promedio que alcanzaron los 11.934 USD por metro cuadrado en el cuarto trimestre de 2024, más del doble respecto al año anterior. Los distritos suburbanos como Long Bien y Hoang Mai, donde los costos del suelo son más bajos, representaron el 98% de ese volumen. Ciudad Ho Chi Minh sigue con oferta insuficiente, con solo 61 unidades en terreno propio transaccionadas en el segundo trimestre de 2025 a 12.277 USD por metro cuadrado, aunque los lanzamientos en cartera en el Distrito 7 y Binh Chanh apuntan a una recuperación.
El segmento de apartamentos sigue siendo el ancla de la nueva oferta, ya que los proyectos en altura optimizan las parcelas céntricas de alto costo y resultan atractivos para compradores de ingresos medios. Ciudad Ho Chi Minh lanzó 2.800 unidades de alta gama en el segundo trimestre de 2025, y una sólida absorción de 2.642 unidades subraya la demanda resiliente una vez que se alivian los cuellos de botella regulatorios. El capital extranjero está escalando estos proyectos en altura; el Lumi Hanói de CapitaLand entregará 4.000 apartamentos en nueve torres, lo que refleja confianza en la liquidez del mercado masivo. Incluso con el impulso de las villas, los formatos de alta densidad mantienen poder de fijación de precios cerca de los corredores metropolitanos, manteniendo el mercado inmobiliario residencial de Vietnam equilibrado entre la eficiencia de los edificios en altura y la exclusividad de las construcciones de baja densidad[3].


Por Banda de Precio: Impulso Asequible Respaldado por Políticas
Las viviendas de mercado medio mantuvieron una cuota del 48% del tamaño del mercado inmobiliario residencial de Vietnam en 2025, pero se prevé que el segmento asequible con precios por debajo de USD 1.300 por metro cuadrado se expanda a una CAGR del 13,28% hasta 2031. Los programas hipotecarios de junio de 2025 que ofrecen tasas del 6,1% impulsaron las reservas entre los compradores primerizos, absorbiendo rápidamente el inventario en Happy Home Trang Cat de Vinhomes. Los ajustes en la ponderación del riesgo de capital bajo la Circular 14/2025 alientan a los bancos a canalizar fondos hacia la vivienda social, mejorando la liquidez tanto para promotores como para compradores.
El lujo sigue siendo un nicho, concentrado en los principales enclaves de Ciudad Ho Chi Minh y Hanói, donde algunas torres superan los USD 10.000 por metro cuadrado y atraen a compradores extranjeros que aprovechan la Ley de Vivienda de 2023. Sin embargo, el mercado inmobiliario residencial de Vietnam depende de los volúmenes asequibles y de mercado medio para su estabilidad. El suburbano Hanói suministró el 75% de los nuevos apartamentos en 2024, una señal de que los promotores están alineando los precios de venta con las bandas salariales locales, mientras que las futuras extensiones de metro prometen comodidad en los desplazamientos.
Por Modelo de Negocio: Los Alquileres Atraen Capital Institucional
Las transacciones de venta representaron el 88% de la actividad total en 2025, reflejando la arraigada cultura de propiedad de Vietnam. Los portales hipotecarios digitales como el RLOS de NCB ahora ofrecen aprobaciones en cinco minutos, reduciendo drásticamente los ciclos de negociación y reforzando el flujo de caja de los promotores. Las remesas canalizadas hacia los pagos iniciales impulsan aún más la absorción primaria.
Aun así, se proyecta que el segmento de alquiler entregue una CAGR del 12,59% hasta 2031, atrayendo a inversores institucionales. CapitaLand está incorporando bloques de alquiler dentro de sus proyectos adyacentes a zonas industriales, ofreciendo autobuses lanzadera y espacios de trabajo compartido a los gerentes expatriados. Los rendimientos en las zonas prime de Ciudad Ho Chi Minh promedian el 5%, comparables con los pares regionales y atractivos en un contexto de renta variable volátil. La aparición de propietarios profesionales diversifica las opciones de salida, mejorando la liquidez general en el mercado inmobiliario residencial de Vietnam.

Por Modalidad de Venta: Mejora de la Liquidez en el Mercado Secundario
Los lanzamientos primarios representaron el 57% de la facturación en 2025, gracias a una cartera constante de comunidades de planificación integral. Las aprobaciones regulatorias para 34 proyectos de Ciudad Ho Chi Minh anteriormente paralizados en 2024-2025 desbloquearon más de 10.000 unidades para su entrega, restaurando la confianza de los compradores. Los planes de pago diferido y las cuotas sin intereses endulzan la propuesta para los hogares con presupuesto limitado.
Las transacciones secundarias están cobrando impulso, con una expansión esperada a una CAGR del 13,86% hasta 2031. Los certificados electrónicos de título de propiedad exigidos por el Decreto 101/2024 ofrecen prueba digital equivalente al libro rojo tradicional, reduciendo los tiempos de verificación. Las empresas de tecnología inmobiliaria como Meey Group integran historiales de precios, visitas virtuales y herramientas de gestión de relaciones con clientes, estandarizando el proceso de reventa y atrayendo a millennials interesados en barrios consolidados. Este cambio profundiza la profundidad y la resiliencia del mercado inmobiliario residencial de Vietnam.
Análisis Geográfico
Ciudad Ho Chi Minh dominó con una cuota de mercado del 48% en 2025 y continúa estableciendo referencias en cuanto a precios y velocidad de oferta. Los lanzamientos de apartamentos de alta gama alcanzaron 2.800 unidades en el segundo trimestre de 2025, y las ventas se dispararon un 124% trimestre a trimestre a medida que la Línea 1 del Metro mejoró la conectividad y 34 proyectos heredados volvieron a entrar en la cartera. Los precios promedio de los apartamentos avanzaron un 34% interanual hasta USD 3.672 por metro cuadrado, y un inventario futuro de 36.427 unidades está sesgado hacia Thu Duc, donde las parcelas más grandes permiten comodidades a escala de municipio que atraen a familias jóvenes. El segmento de viviendas en terreno sigue siendo crónicamente escaso, empujando a los hogares adinerados hacia villas en el Distrito 7 y más allá, incluso a USD 12.277 por metro cuadrado.
Hai Phong es el de más rápido crecimiento del mercado inmobiliario residencial de Vietnam, con una proyección de crecimiento compuesto del 13,86% entre 2026 y 2031. Las entradas de inversión en zonas industriales de USD 3.500 millones en 2023 desencadenaron una sólida demanda residencial, y el proyecto de la Isla Vu Yen de USD 2.400 millones por sí solo añadirá más de 7.000 villas. Los precios promedio de los apartamentos rondan los USD 1.840 por metro cuadrado, por debajo de Hanói en un 23,5%, atrayendo a compradores primerizos así como a gerentes expatriados que valoran la proximidad a la logística portuaria y el aeropuerto Cat Bi. Las proyecciones municipales indican 25.000 nuevas unidades para 2026, con el 56% concentrado en el distrito de Thuy Nguyen, donde un nuevo puente conecta los corredores de crecimiento con el centro urbano.
Hanói, Danang y las provincias de segundo nivel completan el resto del panorama. Los 28.700 apartamentos lanzados en Hanói en 2024 triplicaron el volumen del año anterior, empujando los precios primarios a USD 2.917 por metro cuadrado. Los distritos suburbanos ahora suministran tres cuartas partes de la nueva oferta, aprovechando las próximas líneas de metro y vías de circunvalación. Danang está creando un nicho para la vida costera de uso mixto, con la Nueva Área Urbana Thuan Phuoc de USD 460 millones prevista para añadir 5.000 viviendas para 2028. En otros lugares, Binh Duong, Dong Nai y Long An se benefician de los desbordamientos industriales, ilustrados por el municipio Sycamore de 3.500 unidades de CapitaLand enmarcado en torno a corredores fabriles. Estas diversas geografías amplían colectivamente el mapa de oportunidades del mercado inmobiliario residencial de Vietnam al tiempo que mitigan el riesgo de concentración.
Panorama regulatorio
El mercado de bienes inmuebles residenciales de Vietnam opera bajo un marco de vivienda y suelo en rápida evolución, anclado en la Ley de Vivienda de 2023, la Ley de Negocios Inmobiliarios de 2023 y la Ley de Tierras de 2024 (vigente desde el 1 de enero de 2025). El Ministerio de Construcción (MoC) ha continuado consolidando las guías de implementación, incluidos documentos consolidados emitidos en marzo de 2026 que unifican circulares y decretos anteriores que detallan la Ley de Vivienda, con el objetivo de reducir la fragmentación de procedimientos entre provincias.
En 2026, varios decretos siguieron dando forma al cumplimiento normativo del mercado y a la transparencia de datos. El Decreto 357/2025/ND-CP entró en vigor el 3 de enero de 2026, exigiendo que cada propiedad residencial tenga un código de identificación electrónico único, reforzando el avance hacia bases de datos centralizadas de vivienda y bienes inmuebles. El Decreto 54/2026/ND-CP (febrero de 2026) y el Decreto 136/2026/ND-CP (vigente desde el 7 de abril de 2026) modificaron múltiples normativas de vivienda y negocios inmobiliarios, con un enfoque notable en el desarrollo de vivienda social y las normas de gestión vinculadas al Decreto 100/2024/ND-CP.
Análisis de la cadena de valor
La cadena de valor de bienes inmuebles residenciales de Vietnam típicamente comienza con el acceso al suelo y la planificación (derechos de uso de suelo, despeje de terrenos, zonificación y permisos de construcción) y avanza hacia el desarrollo y financiamiento (capital de los desarrolladores, crédito bancario y empresas conjuntas). Luego abarca la ejecución de la construcción (contratistas principales y subcontratistas especializados), la comercialización (ventas primarias a través de canales de desarrolladores y redes de corredores, junto con la generación de leads habilitada por PropTech) y los servicios posteriores a la finalización (gestión de propiedades, mantenimiento de instalaciones y soporte de reventa en el mercado secundario). La digitalización impulsada por políticas se integra cada vez más en los pasos de transacción y registro; el Decreto 357/2025/ND-CP (vigente desde enero de 2026) exige un sistema y base de datos de información centralizada para el mercado de vivienda y bienes inmuebles, lo que respalda procesos más estandarizados de publicación, verificación y transferencia.
Los insumos de construcción siguen siendo una dependencia operativa, particularmente para la arena, la grava y los materiales de relleno, donde la complejidad de las licencias y la demanda concurrente de infraestructura han impulsado periódicamente los costos de adquisición por encima de los anuncios oficiales de precios. El Despacho Oficial 85/CĐ-TTg del Primer Ministro (junio de 2025) pidió la estabilización de los precios de los materiales de construcción y una reforma minera. Esta volatilidad ascendente aumenta el valor de las alianzas de adquisición y la capacidad de ejecución, y alienta a los desarrolladores a gestionar el riesgo de entrega mediante alianzas de contratación internacionales y nacionales, mientras secuencian los lanzamientos en función de la disponibilidad de materiales y las limitaciones de capital de trabajo entre los contratistas más pequeños.
Panorama Competitivo
Concentración del Mercado
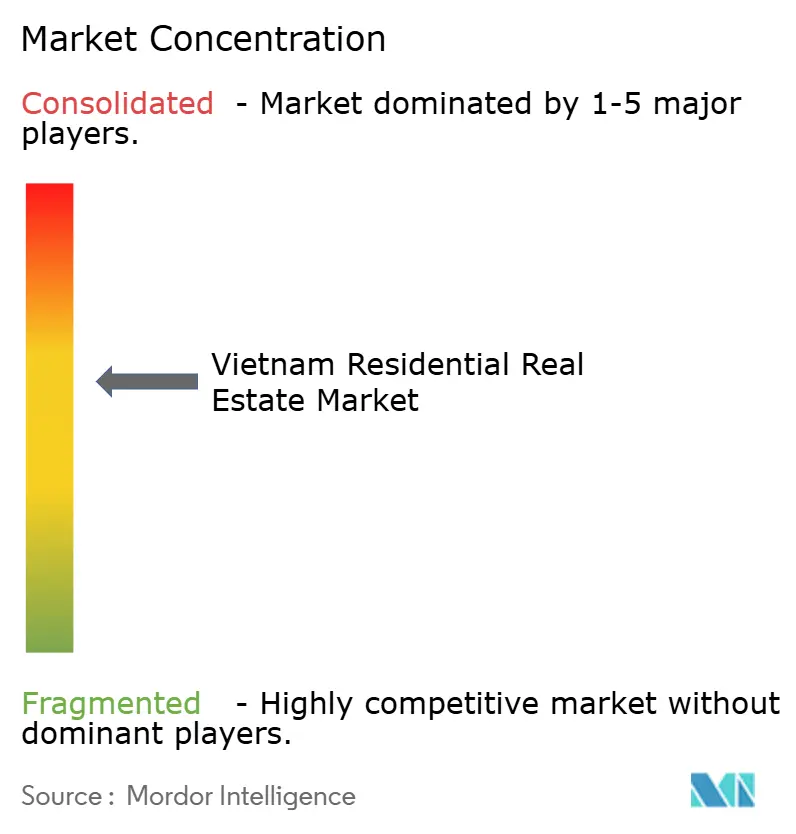
Los cinco principales promotores —Vinhomes, Novaland, Dat Xanh, Sun Group y Hung Thinh— controlan aproximadamente el 30-35% de las entregas nacionales, lo que otorga al mercado inmobiliario residencial de Vietnam un perfil de concentración moderado. La limitada dominancia deja margen para especialistas regionales y nuevos participantes extranjeros. Los actores nacionales están pivotando del acaparamiento de suelo a la excelencia en la ejecución, ya que los compradores demuestran una clara preferencia por los activos próximos a la finalización. Los límites de préstamos más estrictos subrayan este cambio, incentivando el reciclaje eficiente del capital en lugar del acaparamiento especulativo.
Las alianzas estratégicas se han convertido en un tema dominante. El memorando de mayo de 2025 de CapitaLand con Vinhomes reemplaza las subastas de suelo adversariales con empresas cooperativas que combinan financiación internacional con reservas de suelo locales, acelerando los plazos de los proyectos. Keppel Land está reduciendo activos no estratégicos como Saigon Sport City para reasignar fondos a proyectos de mayor margen con Khang Dien, mientras que el reinicio de Aqua City de Novaland destaca cómo la reestructuración puede revitalizar la credibilidad de la cartera. Las empresas conjuntas mitigan el riesgo regulatorio y agrupan marcas para ganar la confianza de los clientes.
La tecnología ahora separa a los líderes de los rezagados. La plataforma de tecnología inmobiliaria certificada por ISO de Meey Group integra cartografía, gestión de relaciones con clientes y visualización 3D en un único ecosistema, reduciendo el costo de adquisición de clientes. Las aprobaciones hipotecarias en cinco minutos de NCB eliminan semanas de los ciclos de venta y reducen los costos de mantenimiento de los promotores. Las empresas de nivel medio sin capacidad digital o socios extranjeros enfrentan estrés de liquidez; el 39% ha retrasado inversiones y el 21% congeló desembolsos en 2025, allanando el camino para la consolidación. En general, la dinámica competitiva se está inclinando hacia empresas bien capitalizadas y habilitadas tecnológicamente que pueden navegar los cambios de política y entregar productos diferenciados, reforzando la trayectoria de maduración del mercado inmobiliario residencial de Vietnam.
Líderes de la Industria Inmobiliaria Residencial de Vietnam
-
Vinhomes
-
Novaland Group
-
Dat Xanh Group
-
Sun Group
-
Phat Dat Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Oportunidades de mercado y perspectivas futuras
La vivienda asequible y la vivienda social respaldadas por políticas ofrecen el conjunto de oportunidades estructuradas más claro, apoyado por metas provinciales cuantificadas bajo la Resolución 07/NQ-CP (12 de enero de 2026) y acciones de seguimiento del Ministerio de Construcción, incluido el Telegrama Oficial 08/CD-BXD (28 de abril de 2026) que insta a acelerar la entrega de vivienda social en 2026. Con 220 proyectos (aproximadamente 215.000 unidades) reportados en construcción a principios de 2026, los desarrolladores y proveedores de capital tienen una cartera activa en la que participar en la selección de proyectos conformes, la preparación del suelo, la ejecución de la construcción y el financiamiento a usuarios finales. Esto es particularmente relevante donde los incentivos de préstamo favorecen la vivienda social frente a las exposiciones inmobiliarias comerciales.
Una segunda área de oportunidad es la transparencia y la infraestructura de transacciones. La dirección del gobierno a principios de 2026 de preparar un centro estatal de comercio de bienes inmuebles y derechos de uso de suelo, junto con la identificación electrónica obligatoria a nivel de propiedad bajo el Decreto 357/2025/ND-CP, crea un espacio práctico para plataformas y proveedores de servicios que digitalizan la integridad de las publicaciones, la verificación de títulos, la valoración y las transferencias secundarias estandarizadas. Al mismo tiempo, las discusiones sobre políticas fiscales antiespeculación reportadas en enero de 2026 apuntan a un cambio hacia el descubrimiento de precios regulado y el cumplimiento, lo que favorece a los desarrolladores con documentación legal limpia, derechos de uso de suelo claros y procesos estandarizados de divulgación al comprador.
Desarrollos recientes del sector
- Julio de 2026: SkyWorld Development Bhd inició la construcción de SkySOLIS en el distrito de Lai Thieu, Ciudad Ho Chi Minh, marcando su primer proyecto residencial en Vietnam. El movimiento añade un nuevo participante extranjero al conjunto competitivo en un centro de demanda de primer nivel y señala una expansión de la participación transfronteriza de desarrolladores en la cartera de vivienda urbana de Vietnam.
- Octubre de 2025: Meey Group llevó a cabo roadshows para inversores en NASDAQ y en Singapur como parte de su participación en el mercado de capitales. La actividad reforzó el papel de las plataformas PropTech en la estandarización de los flujos de trabajo de ventas, reventa y gestión de clientes en transacciones primarias y secundarias.
- Diciembre de 2024: se inauguró la Línea 1 del Metro de Ciudad Ho Chi Minh, conectando Ben Thanh (Distrito 1) con Suoi Tien (Distrito 9) a través de 14 estaciones. Este hito operativo fortaleció el modelo de desarrollo orientado al tránsito y aumentó el enfoque de los desarrolladores en lanzamientos residenciales guiados por corredores en áreas como Thu Duc y las zonas de influencia de estaciones circundantes.
Marco de la metodología de investigación y alcance del informe
Definición y Alcance del Mercado
Para este informe, el mercado se define como el valor anual generado por las viviendas residenciales destinadas a uso habitacional en Vietnam, abarcando la actividad de compraventa y arrendamiento en todo el país, y convirtiéndolo en un valor único en USD para cada año.
Exclusiones del alcance: Se excluyen las unidades de tiempo compartido, los dormitorios estudiantiles de uso exclusivo y los alojamientos para personal corporativo, de modo que el dimensionamiento permanezca vinculado a la demanda de vivienda convencional y no a categorías de alojamiento especializadas.
Descripción General de la Segmentación
- Ventas
- Alquiler
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para establecer los parámetros macroeconómicos y mantener los supuestos dentro de rangos realistas antes de consultar a los participantes del sector. Se consultaron fuentes públicas de acceso libre, como publicaciones de la Oficina General de Estadística, actualizaciones del Ministerio de Construcción sobre oferta de vivienda y cambios legales, series de tasas y crédito del Banco Estatal de Vietnam, estadísticas de comercio exterior de la Aduana de Vietnam para verificaciones de indicadores de materiales de construcción, y avisos oficiales de suelo y planificación publicados por autoridades provinciales y municipales.
También se revisaron los informes de empresas cotizadas y presentaciones para inversores con el fin de comprender las carteras de proyectos, los plazos de entrega y las preventas reportadas, lo que permitió contrastar la dirección de los volúmenes y los precios. Se utilizaron medios de comunicación y sitios web de asociaciones de reconocido prestigio para hacer seguimiento de cambios de política, lanzamientos de promotores y sentimiento de los compradores, y una suscripción de pago que cubre estados financieros de empresas, junto con un servicio de noticias y datos financieros de pago, ayudó a verificar cronogramas y contrastar transacciones relevantes. Esta lista es meramente ilustrativa y se utilizaron fuentes adicionales para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en entrevistas y cuestionarios estructurados con promotores, agentes inmobiliarios, administradores de propiedades, prestamistas y empresas de servicios de apoyo, con el fin de validar cómo se fijaron los precios de las operaciones, con qué rapidez se movió el inventario y qué segmentos de compradores estuvieron activos. Para Vietnam, se garantizó que las conversaciones abarcaran los principales centros de demanda y el amplio espectro de provincias, dado que la absorción, los importes de las operaciones y las condiciones de financiación pueden variar considerablemente incluso dentro del mismo año.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 29% | Directivos de nivel C: 14% |
| Nivel medio: 51% | Responsables funcionales/de unidad: 27% |
| Actores más pequeños: 20% | Gerentes: 59% |
Dimensionamiento del Mercado y Elaboración de Pronósticos
El dimensionamiento comienza con una construcción descendente que reconstruye el conjunto de valor de vivienda direccionable a partir de la actividad habitacional y las señales de demanda en Vietnam, y luego convierte ese conjunto en valores de mercado anuales en USD. Para mantener los totales fundamentados, el resultado se corrobora con verificaciones ascendentes selectivas, como hojas de precios de proyectos muestreados multiplicadas por el área vendible observada, verificaciones de canal sobre los importes de las operaciones de reventa y cálculos de renta mensual para tipos de unidades representativas, donde las brechas de datos se completan utilizando rangos conservadores.
El modelo se basa en un conjunto reducido de variables que pueden seguirse año a año, incluyendo el ritmo de nuevos lanzamientos y terminaciones, la absorción y el exceso de inventario, la disponibilidad de hipotecas y las tasas de préstamo promedio, la proporción entre mercado primario y secundario, y la dirección del rendimiento por alquiler en las principales ciudades. Para la elaboración de pronósticos, se utiliza análisis de escenarios de modo que las trayectorias de las tasas de interés, la flexibilización o el endurecimiento de políticas y el calendario de liberación de oferta puedan evaluarse de forma comparativa; luego se recurre a la confirmación de expertos sobre qué escenario se ajusta mejor al comportamiento actual del mercado. Cuando los datos de distintas fuentes no coinciden, se prioriza la serie más consistente a lo largo del tiempo y que pueda explicarse a través de factores claros.
Ciclo de Validación de Datos y Actualización
Los resultados se verifican mediante múltiples revisiones, en las que se comparan los valores finales con señales independientes como el crecimiento del crédito a los hogares, el movimiento de precios observado en los micromercados activos y el ritmo de nueva oferta que ingresa al mercado. Si un año muestra un salto inusual, se reexaminan los supuestos y se vuelve a contactar a los encuestados para confirmar si fue impulsado por un cambio en la composición, proyectos puntuales o un cambio de precios genuino a nivel de todo el mercado.
Antes de la aprobación final, otro analista revisa la lógica del modelo, las conversiones de unidades y el tratamiento de divisas para eliminar variaciones evitables. Los informes se actualizan anualmente, y las actualizaciones intermedias se activan cuando ocurre un evento material, como un cambio de política importante que afecte la elegibilidad de los compradores o el financiamiento. Justo antes de la entrega, se realiza una revisión final para que los clientes reciban la visión más actualizada en lugar de una instantánea anterior.
Tamaño del Mercado Inmobiliario Residencial de Vietnam según Mordor Intelligence en Comparación con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para la vivienda en Vietnam pueden parecer muy dispares porque el momento de la conversión de divisas, el tratamiento de los cambios en el precio de venta promedio y la definición exacta de lo que se considera una transacción de mercado no siempre se manejan de la misma manera. El año base elegido también es relevante, especialmente cuando los cambios de política afectan la absorción y el impulso de los precios en un período corto.
Cuando los valores en USD se actualizan con una cadencia consistente y la trayectoria del precio de venta promedio se verifica nuevamente con los precios de lanzamiento actuales, los importes de las operaciones de reventa y los alquileres alcanzables, el total del mercado tiende a acercarse a la realidad más reciente sobre el terreno. Este es el paso de validación aplicado por Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 34,12 mil millones de USD (2026) | |
| Global Consultancy A | 26,32 mil millones de USD (2024) | Utiliza un año base anterior y una ventana de pronóstico diferente, y el resumen público no aclara si se contabilizan las reventas secundarias y los ingresos por alquiler, lo que puede comprimir el conjunto de valor direccionado. |
| Industry Publisher B | 25,26 mil millones de USD (2024) | Reporta un valor de 2024 sin detalles claros sobre los límites de las transacciones y las reglas de actualización de precios, y es menos transparente sobre cómo se consolida la actividad del mercado primario y secundario en una sola cifra en USD. |
La diferencia en la tabla se explica principalmente por la elección del año base, lo que se incluye como transacción y cómo se manejan los precios y el momento de la conversión de divisas a lo largo del período. Al vincular el modelo a señales de actividad observables y mantener los pasos de conversión y fijación de precios reproducibles, se obtiene un número práctico que puede rastrearse hasta factores claros y verificarse nuevamente cuando lleguen nuevos datos.
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado inmobiliario residencial de Vietnam?
Alcanzó USD 34,12 mil millones en 2026 y se proyecta que ascienda a USD 58,93 mil millones para 2031.
¿Con qué rapidez se está expandiendo el segmento de Ciudad Ho Chi Minh?
Los precios de los apartamentos en la ciudad aumentaron un 34% interanual en el segundo trimestre de 2025, y su cartera futura cuenta con 36.427 unidades concentradas en Thu Duc.
¿Qué ciudad tiene previsto crecer más rápidamente?
Se proyecta que Hai Phong registre una CAGR del 13,86% de 2026 a 2031, respaldada por una fuerte inversión industrial y grandes proyectos de municipios.
¿Por qué está ganando impulso la vivienda asequible?
Las tasas hipotecarias gubernamentales tan bajas como el 6,1% y las menores ponderaciones de riesgo de capital para los bancos están orientando el crédito hacia los proyectos de vivienda social.
¿Cómo están cambiando las normas de propiedad extranjera?
Las enmiendas vigentes desde agosto de 2023 otorgan a los compradores extranjeros títulos de 50 años y simplifican el registro, impulsando las transacciones en el segmento de lujo.
¿Qué papel desempeñan las plataformas de tecnología inmobiliaria?
Soluciones como Meey Group integran cartografía, gestión de relaciones con clientes y visitas virtuales, acortando los ciclos de reventa y añadiendo transparencia a lo largo de la cadena de valor.