
Wohngebäude HVAC Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
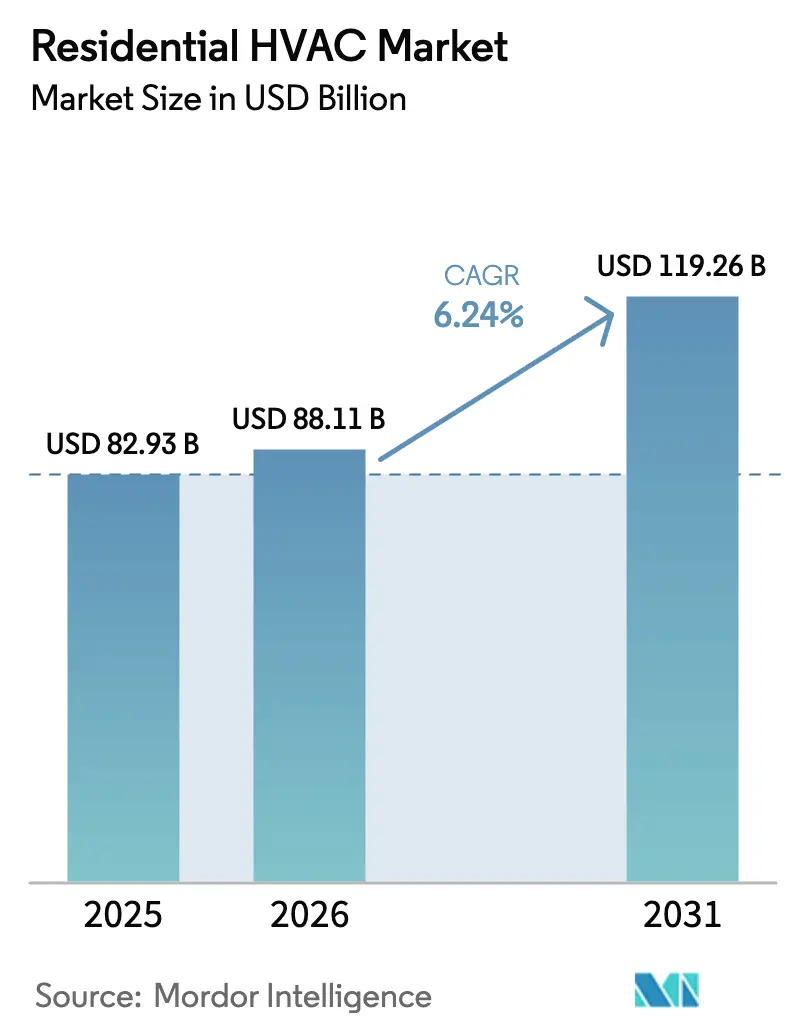
| Marktgröße (2026) | 88.11 Milliarden US-Dollar |
| Marktgröße (2031) | 119.26 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 6.24 % |
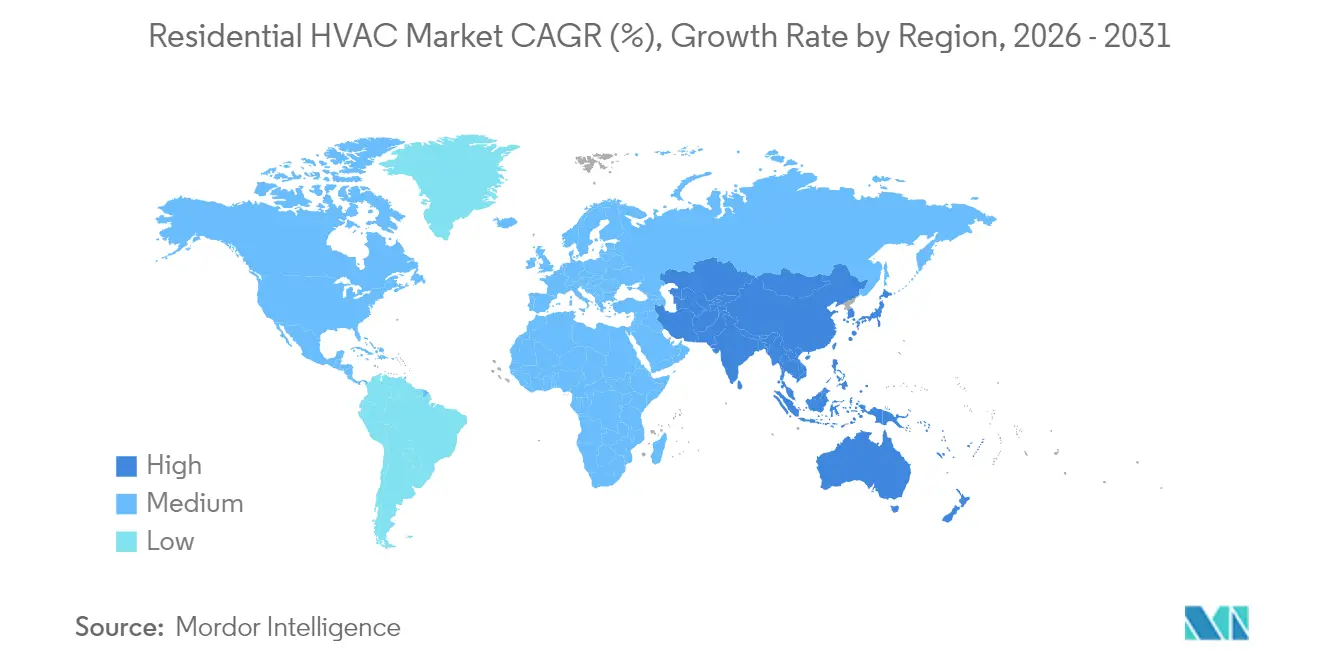
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
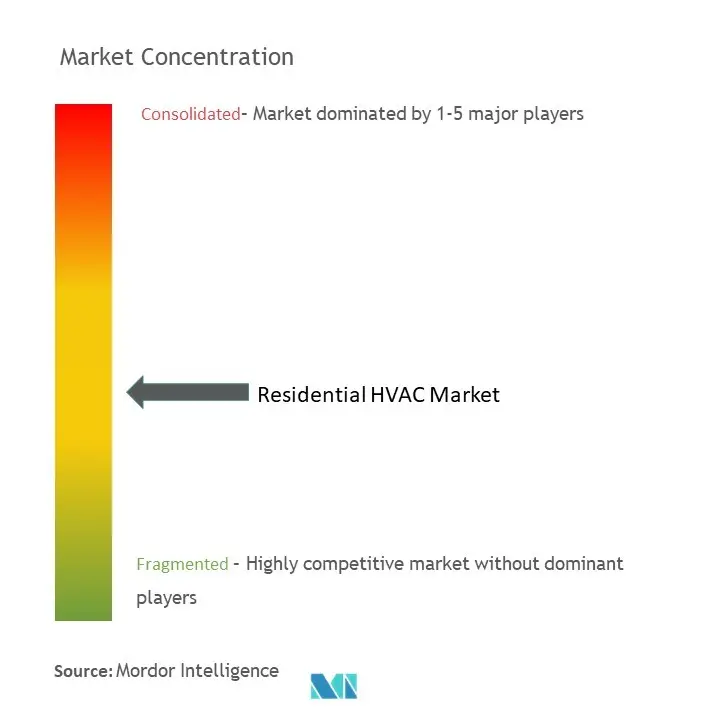
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Wohngebäude HVAC Marktanalyse von Mordor Intelligence
Die Größe des Wohngebäude HVAC Marktes wird voraussichtlich von 82,93 Milliarden USD im Jahr 2025 auf 88,11 Milliarden USD im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 6,24 % über den Zeitraum 2026–2031 einen Wert von 119,26 Milliarden USD erreichen. Zunehmende Elektrifizierungsvorschriften, eine weitverbreitete Nutzung von Smart-Home-Systemen sowie Heimverbesserungszyklen nach der Pandemie treiben das Umsatzwachstum voran, da Haushalte auf hocheffiziente, netzinteraktive Lösungen umsteigen. Der regulatorische Druck zur Abschaffung von Kältemitteln mit hohem GWP, der Ausbau von Förderprogrammen der Versorgungsunternehmen und innovative Finanzierungsmodelle, die die Vorabkosten minimieren, stimulieren die Nachfrage zusätzlich. Kühl- und Lüftungsanlagen bleiben der größte Umsatzträger, während Wärmepumpen in gemäßigten und kalten Klimazonen die veralteten Gassysteme überholen. Die Wettbewerbsintensität nimmt zu, da globale Hersteller Fusionen und Übernahmen einsetzen, um ihre geografische Präsenz zu vertiefen, Komponentenlieferketten zu stärken und die Führungsposition in vernetzten Anlagenökosystemen zu sichern.[1]Internationale Energieagentur, "Zeichnet sich eine Trendwende bei den Wärmepumpenmärkten ab?", iea.org
Wichtigste Erkenntnisse des Berichts
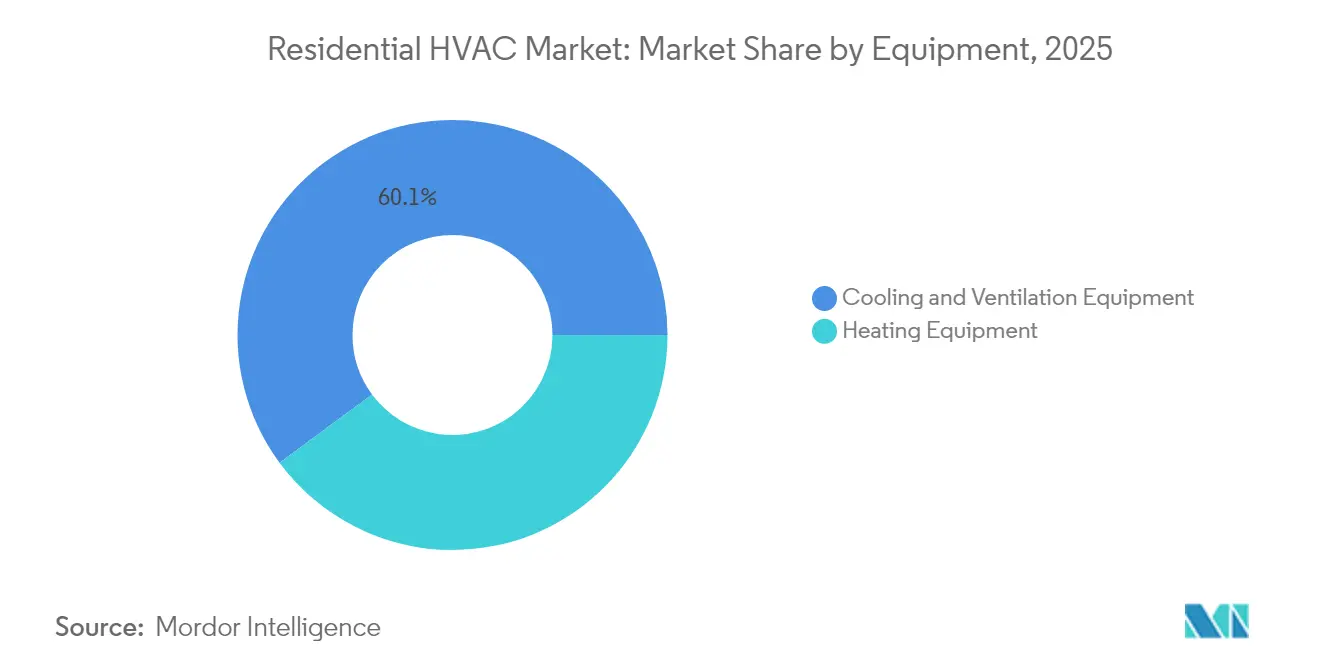
- Nach Ausrüstung entfielen 60,12 % des Marktanteils am Wohngebäude HVAC Markt im Jahr 2025 auf Kühl- und Lüftungsanlagen. Nach Ausrüstung wird für Heizungsanlagen bis 2031 eine CAGR von 7,05 % prognostiziert.
- Nach Technologie hielten konventionelle R 410A/R 22-Systeme im Jahr 2025 einen Marktanteil von 69,85 % am Wohngebäude HVAC Markt. Nach Technologie wird für Systeme mit Kältemitteln mit niedrigem GWP bis 2031 eine CAGR von 7,32 % prognostiziert.
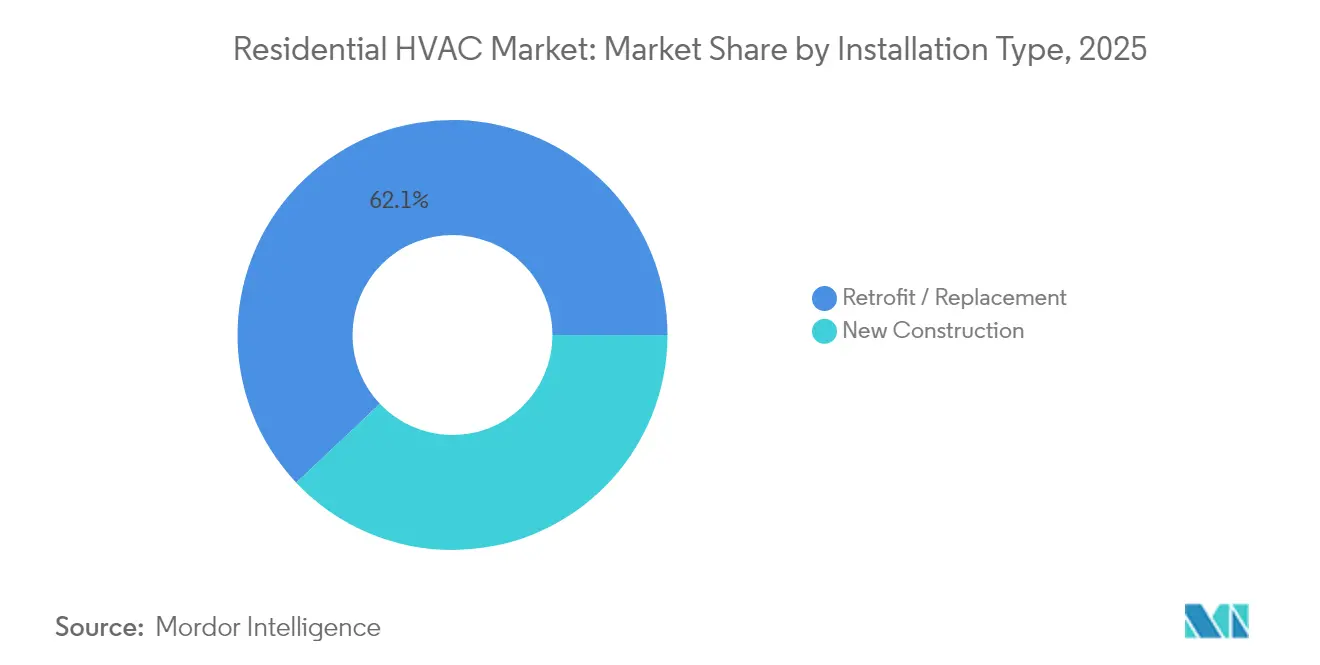
- Nach Installationstyp entfielen 62,05 % der Wohngebäude HVAC Marktgröße im Jahr 2025 auf Nachrüstung und Austausch. Nach Installationstyp wird für die Akzeptanz im Neubaubereich bis 2031 eine CAGR von 7,06 % prognostiziert.
- Nach Gebäudetyp entfielen 71,10 % der Wohngebäude HVAC Marktgröße im Jahr 2025 auf Einfamilienhäuser. Nach Gebäudetyp wird für Mehrfamilienwohnungen bis 2031 eine CAGR von 7,38 % erwartet.
- Nach Geografie entfielen 37,55 % des Umsatzanteils im Jahr 2025 auf Nordamerika; für den asiatisch-pazifischen Raum wird bis 2031 die schnellste Expansion mit einer CAGR von 6,82 % prognostiziert.
- Carrier, Trane und Daikin hielten zusammen einen geschätzten Anteil von 35–40 % an den weltweiten Lieferungen im Jahr 2024, was ein moderat konsolidiertes Marktfeld widerspiegelt.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Markttreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Dekarbonisierungsvorschriften beschleunigen die Einführung elektrischer Wärmepumpen | +1.5% | Nordamerika und EU, Ausweitung auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Trend zu wechselrichtergesteuerten Verdichtern mit variabler Drehzahl | +1.8% | Global, angeführt von der asiatisch-pazifischen Fertigung | Langfristig (≥ 4 Jahre) |
| Anstieg der Heimverbesserungs- und Nachrüstungszyklen nach der Pandemie | +1.2% | Nordamerika und Europa als Kernmärkte | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Verbreitung von intelligenten Thermostaten und IoT-gesteuerten HVAC-Steuerungen | +0.8% | Global, konzentriert in entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Anreize für netzinteraktive energieeffiziente Gebäude (GEB) durch Versorgungsunternehmen | +0.4% | Nordamerika, Pilotprogramme in der EU | Langfristig (≥ 4 Jahre) |
| Finanzierungsmodelle für die Hauselektrifizierung (PACE, On-Bill) gewinnen an Bedeutung | +0.5% | Nordamerika, entstehend in ausgewählten EU-Märkten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Dekarbonisierungsvorschriften beschleunigen die Einführung elektrischer Wärmepumpen
Staatliche Steueranreize und Bauvorschriften auf Bundesstaatenebene treiben Wärmepumpen in den Mainstream des Wohngebäudebereichs. Kaliforniens Title-24-Anforderungen aus dem Jahr 2024 und Washingtons Rückerstattungen in Höhe von 14.000 USD haben die Amortisationszeiträume für Verbraucher erheblich verkürzt, während der 30-%-Steuerkredit des Inflation Reduction Act die Vorabkosten um bis zu 60 % ausgleicht.[2]Energiekommission Kalifornien, "Title 24 Gebäudeenergie-Effizienzstandards", energy.ca.gov Technologische Verbesserungen ermöglichen nunmehr den Betrieb bis zu –29 °C, was den Einsatz in historisch ofendominierten Nordmärkten erlaubt. Gemeinschaftliche Beschaffungskoalitionen mehrerer Bundesstaaten bündeln die Nachfrage und senken die Fertigungskosten pro Einheit. Kombinierte Bundes-, Staats- und Versorgungsprogramme schaffen einen mehrschichtigen Anreizrahmen, der Wärmepumpen als lebenszykluskostenwettbewerbsfähig gegenüber Gasheizungen positioniert, selbst dort, wo die Erdgastarife niedrig bleiben. Hersteller skalieren Kaltklimat-Verdichter, um diese wachsende Marktchance im Wohngebäude HVAC Markt zu nutzen.
Trend zu wechselrichtergesteuerten Verdichtern mit variabler Drehzahl
Verdichter mit variabler Drehzahl haben sich vom Premium- in den Mainstream-Status entwickelt und bilden die Grundlage für die nächste Welle von Effizienzgewinnen im Wohngebäude HVAC Markt. Das Gemeinschaftsunternehmen von Daikin mit Copeland zielt auf nordamerikanische Wärmepumpenanwendungen ab, während Lennox' SL22KLV durch weitreichende Kapazitätsmodulation eine SEER2-Bewertung von 21,1 erzielt.[3]Lennox International, "Produktinnovation und -entwicklung", lennoxinternational.com Die Modulation zwischen 25–100 % reduziert Schaltverluste, verbessert die Feuchtigkeitskontrolle und senkt den Energieverbrauch im Vergleich zu einstufigen Einheiten um 20–30 %. China liefert mehr als 95 % der weltweiten Verdichterproduktion und gewährt OEMs Kostenvorteile durch frühzeitigen Zugang. Versorgungsunternehmen schätzen Anlagen, die die Nachfrage in Echtzeit drosseln können, und steigern dadurch die Einnahmen der Hausbesitzer über entstehende Märkte für Laststeuerung.
Anstieg der Heimverbesserungs- und Nachrüstungszyklen nach der Pandemie
Nachrüstungsprojekte dominieren den Ersatz von Wohngebäude HVAC-Systemen, da Hausbesitzer aufgelaufenes Eigenkapital und Steuergutschriften nutzen, um funktionale Systeme aufzurüsten. Das Nachrüstungsvolumen erreichte 2024 62,52 % der Gesamtlieferungen, was auf gestiegene Prioritäten bei der Innenraumluftqualität und ein wachsendes Bewusstsein für Energieeffizienz zurückzuführen ist. Bundesrückerstattungen und zinsgünstige Finanzierungen verkürzen die Amortisationszeiträume und veranlassen den frühzeitigen Austausch veralteter R 410A-Systeme. Umfassende Nachrüstungen bündeln häufig Elektro-Service-Upgrades, was die Projektwerte auf über 15.000 USD hebt und die Einführung von Wärmepumpen in älterem Wohngebäudebestand fördert. Weitverbreitete PACE-Programme, die 2.000 Zuständigkeitsbereiche umfassen, sichern den Kapitalzugang und verteilen die Rückzahlungen auf Grundsteuerbescheide.
Zunehmende Verbreitung von intelligenten Thermostaten und IoT-gesteuerten HVAC-Steuerungen
Vernetzte Steuerungen haben bereits etwa 40 % der US-amerikanischen Haushalte erreicht und ermöglichen Ferndiagnosen, prädiktive Servicewarnungen sowie die Teilnahme an Laststeuerungstarifen. Carriers Cloud-Plattform verbindet Hausbesitzerdaten mit Händlernetzwerken, reduziert die Häufigkeit von Servicebesuchen und stärkt die Kundenbindung. Intelligente Zeitplanung und Belegungserkennung senken die Energiekosten um 10–15 %, während Versorgungsunternehmen jährliche Gutschriften von 50–200 USD für automatisierte Lastreduzierung anbieten. Technologieunternehmen wie Google und Amazon konkurrieren nun mit etablierten OEMs um die Kontrolle der Wohngebäude-Energieschnittstelle und erhöhen den Wettbewerbsdruck im gesamten Wohngebäude HVAC Markt.
Analyse der Auswirkungen von Markthemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität bei Kältemittelvorschriften und Abbauplänen | -0.9% | Global, am stärksten in entwickelten Märkten mit strengen EPA- und F-Gas-Anforderungen | Kurzfristig (≤ 2 Jahre) |
| Höhere Vorabkosten für hocheffiziente Anlagen | -0.6% | Global, variierend je nach regionaler Verfügbarkeit von Anreizen und Finanzierungsmöglichkeiten | Mittelfristig (2–4 Jahre) |
| Fachkräftemangel für die fachgerechte Installation und Inbetriebnahme | -0.8% | Nordamerika und EU als Kernmärkte, ausbreitend auf städtische Zentren im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Einschränkungen bei Elektro-Service-Upgrades in älterem Wohngebäudebestand | -0.5% | Nordamerika und Europa, konzentriert in Gebäuden aus der Zeit vor 1980 | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität bei Kältemittelvorschriften und Abbauplänen
Die Übergangszeitpläne der EPA-Technologietransition erfordern, dass OEMs und Auftragnehmer duale Kältemittelbestände verwalten und gleichzeitig A2L-Sicherheitsprotokolle einhalten.[4]US-Umweltschutzbehörde, "Technologietransitionsregel", epa.gov Abweichende EU-F-Gas-Vorschriften erhöhen die Komplexität und verzögern Produkteinführungen um bis zu 12 Monate im Rahmen von AHRI-Zertifizierungsverfahren. Der Wechsel zu R 32 oder R 454B verursacht Compliance-Kosten auf Geräteebene von 500–1.000 USD für Leckage-Erkennungshardware und Technikerschulungen. Die Übergangsunsicherheit erhöht die Verbraucherpreise und belastet Lieferketten, was die Nachfrage in der frühen Zyklusphase verlangsamt.
Höhere Vorabkosten für hocheffiziente Anlagen
Kaltklimat-Wärmepumpen haben einen um 40–60 % höheren Preis als herkömmliche Gasheizungen, wobei die Installationskosten einschließlich Elektroanlagen-Upgrades regelmäßig 15.000 USD übersteigen. Verdichter mit variabler Drehzahl und hochwertige Elektronik bleiben angebotsbedingt knapp und halten die Komponentenpreise auf einem erhöhten Niveau. Fachkräftemangel vergrößert die Kostenlücke: Die Löhne von Installateuren stiegen 2024 in vielen Ballungsräumen im Jahresvergleich um 15–20 %. Obwohl die Lebenszyklusökonomie hocheffiziente Systeme begünstigt, schrecken budgetäre Einschränkungen einkommensschwächere Haushalte ohne starke Anreizstapelung ab.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Ausrüstung:
Kühlsysteme treiben die Marktentwicklung voranKühl- und Lüftungsanlagen erzielten 2025 einen Umsatzanteil von 60,12 %. Starke Urbanisierung, wärmere Klimatrends und steigende Mittelklasseeinkommen in Schwellenländern fördern weiterhin die Verbreitung von Klimaanlagen. Die Wohngebäude HVAC Marktgröße für Kühlanlagen wird bis 2031 voraussichtlich mit einer CAGR von 6,98 % wachsen, da Systeme mit variablem Kältemitteldurchfluss und kanallose Mini-Split-Plattformen in Einfamilienhausnachrüstungen und Mehrfamilienprojekte vordringen. Dachgebäude- und Paketanlagen bleiben eine Nische, bedienen aber Fertighäuser und niedriggeschossige Mehrfamilienkomplexe, wo zentralisierte Wartung Kostenvorteile bietet. Die Nachfrage nach Heizungsanlagen unterliegt einem strukturellen Wandel hin zu elektrischen Wärmepumpen, unterstützt durch Dekarbonisierungsvorschriften. Kaltklimatmodelle bewältigen nun Temperaturen unter null Grad, wodurch der adressierbare Markt für veraltete Gasheizungen schrumpft. Gasheizungen dominieren weiterhin den Ersatzmarkt in Regionen mit etablierter Erdgasinfrastruktur, aber hybride Wärmepumpen-/Heizungsinstallationen etablieren sich als Übergangslösungen, um Effizienzvorschriften zu erfüllen und gleichzeitig die Versorgungssicherheit zu gewährleisten.
Der rasche Wandel im Heizungssegment ist direkt mit der Stapelung von Elektrifizierungsrichtlinien verbunden. Bundesrückerstattungen gleichen die Kapitalaufwendungen zwischen mittelpreisigen Wärmepumpen und Gasheizungen an, was den Anteilswechsel im Wohngebäude HVAC Markt beschleunigt. OEMs verlagern F&E-Ressourcen von Kondensations-Gastechnologie hin zu wechselrichtergesteuerten Wärmepumpenplattformen und rechnen innerhalb von fünf Jahren mit einer Kostenparität. Netzinteraktive Fähigkeiten, die in die nächste Generation von Hydronik- und Warmluft-Wärmepumpen integriert sind, differenzieren diese Produkte weiter, eröffnen wiederkehrende Einnahmequellen durch Lastflexibilitätsprogramme und erweitern den Wert über die anfänglichen Gerätemargen hinaus.


Nach Technologie:
Übergang zu Kältemitteln mit niedrigem GWP beschleunigt InnovationenKonventionelle R 410A- und ältere R 22-Einheiten stellen noch immer 69,85 % des installierten Bestands dar, doch regulatorische Obergrenzen für Produktion und Importe verschärfen das Angebot und treiben die Servicekosten in die Höhe. Die daraus resultierende Knappheit beschleunigt die frühzeitige Außerbetriebnahme veralteter Systeme und verlagert die Ersatznachfrage hin zu Alternativen mit niedrigem GWP. Das um 68 % niedrigere Treibhauspotenzial von R 32 ermöglicht es Herstellern, bestehende Produktionslinien mit minimalen Hardwareänderungen zu nutzen, was reibungslosere Übergänge und eine leichtere Stückliste unterstützt. R 454B führt zusätzliche Handhabungsanforderungen ein, bietet aber ein noch niedrigeres GWP und schafft langfristige Compliance-Pfade im Wohngebäude HVAC Markt.
Für Systeme mit Kältemitteln mit niedrigem GWP wird bis 2031 eine CAGR von 7,32 % prognostiziert. OEMs bündeln diese Kältemittel mit Wechselrichterantrieben, intelligenten Diagnosen und cloud-integrierten Steuerungen, was den Umsatz pro Einheit steigert. Verbesserte Dichtungstechnologie und geringere Füllmengen mindern Entflammbarkeitsbedenken. Da Festdrehzahlverdichter abnehmen, erhöht die Verbreitung variabler Drehzahl die durchschnittlichen Verkaufspreise, senkt aber gleichzeitig die Lebenszyklusbetriebskosten – passend zu den wirtschaftlichen Prioritäten sowohl von Regulierungsbehörden als auch von Hausbesitzern.
Nach Installationstyp:
Neubaustandards treiben Energieeffizienz voranNachrüstungen machen 62,05 % der aktuellen Lieferungen aus und unterstreichen das Ausmaß des Bestandsumsatzes in reifen Wohnungsmärkten. Ersatzzyklen werden durch Kältemittelabbau und attraktive Rückerstattungsstrukturen verkürzt und beschleunigen die Einführung von Systemen der nächsten Generation. Der mit Nachrüstungen verbundene Wohngebäude HVAC Marktanteil profitiert von der Nachfrage der Hausbesitzer nach verbesserter Innenraumluftqualität, Komfort und niedrigeren Energiekosten.
Neubauanwendungen sind zwar kleiner, werden aber voraussichtlich mit einer CAGR von 7,06 % wachsen. Title 24 in Kalifornien schreibt Wärmepumpen in den meisten Neubauten vor, und ähnliche Effizienzvorschriften werden in anderen US-Bundesstaaten und kanadischen Provinzen vorangetrieben. Bauherren nutzen die niedrigeren Installationskosten in Neubauten, um zentrale kanallose oder Hydronik-Wärmepumpenlösungen zu integrieren und Objekte gegen sich entwickelnde Vorschriften zukunftssicher zu machen. Intelligente Verkabelung, thermische Speicherung und bidirektionale Kommunikationshardware lassen sich während der Bauphase einfacher einbetten, was die Netzinteraktionsfunktionalität verbessert, die bei einer späteren Nachrüstung kostenintensiver wäre.
Nach Gebäudetyp:
Elektrifizierung in Mehrfamilienhäusern gewinnt an DynamikEinfamilienhäuser kontrollierten 71,10 % der Wohngebäude HVAC Marktgröße im Jahr 2025. Steuergutschriften und vereinfachte Auftragnehmerverkaufszyklen festigen diese Dominanz. Allerdings veranlassen Marktsättigung und verlangsamter Neubau OEMs und Auftragnehmer dazu, maßgeschneiderte Mehrfamilienangebote zu entwickeln.
Mehrfamilieninstallationen, die mit einer CAGR von 7,38 % wachsen, profitieren von dichtegetriebenen Skaleneffekten. Zentrale Wärmepumpen-Wasserkreislaufsysteme und Paketwärmepumpen ersetzen ältere Dampf- oder Hydronikkessel in älteren Wohnblocks. Allein die Einhaltung des Local Law 97 in New York City zwingt Tausende von Gebäuden, bis 2031 in HVAC-Elektrifizierung zu investieren, was für Auftragnehmer eine beträchtliche Pipeline eröffnet. Grüne Kreditrahmen von Fannie Mae und Freddie Mac bieten bevorzugte Finanzierung für energieeffiziente Mehrfamilienhaus-Nachrüstungen und verbessern die Projektökonomie für Immobilieneigentümer.
Geografische Analyse
Nordamerika Wohngebäude-HLK-Markt
Nordamerika repräsentierte 37,55 % des globalen Umsatzes im Jahr 2025. Bundesanreize im Rahmen des Inflation Reduction Act in Kombination mit staatlichen Rückvergütungen trieben einen Anstieg der Wärmepumpenverkäufe in den USA um 15 % bis November 2024 an. Kanadische Bundesprogramme gewähren bis zu 5.000 CAD (3.700 USD) pro Installation, während provinzielle Zusatzleistungen den Gesamtrückvergütungswert verdoppeln können. Mexikos HLK-Exportleistung erreichte 2024 7,6 Milliarden USD und unterstreicht die Lieferkettenintegration der Region. Die Nachfrage nach Ersatzinstallationen in Einfamilienhäusern bleibt robust, doch die Elektrifizierung von Mehrfamilienhäusern beschleunigt sich, da die Gebäudeleistungsstandards strenger werden.
APAC Wohngebäude-HLK-Markt
Asien-Pazifik ist die am schnellsten wachsende Region mit einem CAGR von 6,82 % bis 2031. China entfällt auf rund 30 % der weltweiten Wärmepumpeninstallationen und kontrolliert mehr als 95 % der Kompressorproduktionskapazität, was aggressive Preisgestaltung und schnelle Produktiterationen ermöglicht. Indiens wachsende Mittelschicht und extreme städtische Wärmeinseln treiben die Klimaanlagenlieferungen an, während die Vorschriften des staatlichen Bureau of Energy Efficiency die Einführung neuer Wechselrichter fördern. Japans Ersatzmarkt 2024 kehrte bis Jahresende zu einem Wachstum von 5 % zurück, da pandemiebedingte Rückstände abgebaut wurden.
Europa Wohngebäude-HLK-Markt
Europa sieht sich kurzfristigen Turbulenzen gegenüber. Niedrige Erdgaspreise und Verlangsamungen im Bausektor ließen die Wärmepumpenverkäufe im ersten Halbjahr 2024 in Deutschland um 50 % einbrechen. Dennoch ist das REPowerEU-Ziel von 10 Millionen zusätzlichen Wohngebäude-Wärmepumpen bis 2027, unterstützt durch Zuschüsse von 3.000 bis 15.000 EUR, darauf ausgerichtet, ab 2025 wieder ein zweistelliges Wachstum zu erzielen. Das Nachrüstungspotenzial der Region bleibt enorm, da fast drei Viertel des Gebäudebestands vor modernen Energieeffizienznormen errichtet wurden.
Naher Osten und Afrika Wohngebäude-HLK-Markt
Der Nahe Osten und Afrika weisen eine kühlungsdominierte Nachfrage auf, jedoch eine langsamere Durchdringung hocheffizienter Modelle aufgrund subventionierter Stromtarife. Dennoch erproben Versorgungsunternehmen des Golfkooperationsrats Rückvergütungsprogramme für Geräte mit hohem SEER-Wert, um die Netzbelastung in der Hochsaison zu reduzieren, was auf künftiges Aufwärtspotenzial für Premium-Kühlprodukte im Wohngebäude-HLK-Markt hindeutet.

Regulatorisches Umfeld
Die Vorschriften für Wohn-HVAC verschärfen sich hinsichtlich Klimaauswirkungen von Kältemitteln, Sicherheit und Elektrifizierung. In den Vereinigten Staaten treibt das EPA AIM Act Technology Transitions-Programm den Wandel weg von HFKW mit hohem GWP in Klimaanlagen und Wärmepumpen für Wohngebäude voran und drängt OEMs und Installateure zu Optionen mit niedrigerem GWP (zum Beispiel Kältemittel der Klasse A2L) sowie zu aktualisierten Handhabungspraktiken. Das Programm umfasste zudem eine Ausnahmeregelung ab dem 1. Januar 2026, die die Installation neuer Wohn-HVAC-Systeme mit Komponenten erlaubt, die vor dem 1. Januar 2025 hergestellt oder importiert wurden, um überschüssige Lagerbestände während der Umstellung zu reduzieren.
Auch Handels- und Normungsaktivitäten prägen Kosten und Produktbereitschaft. Die US-Zölle nach Section 232 auf bestimmte HVAC-Systeme und -Komponenten wurden ab dem 8. Juni 2026 von 25 % auf 15 % gesenkt (gültig bis 31. Dezember 2027), während die Zölle nach Section 122 auf importierte HVAC-Geräte und -Komponenten planmäßig am 24. Juli 2026 auslaufen, was ein bewegliches Ziel für Beschaffung und Preisgestaltung schafft. Gleichzeitig arbeiten ASHRAE- und UL-Ausschüsse daran, Vorschläge für Sicherheitsnormen für A3-Kältemittel bis Anfang 2027 fertigzustellen, zur Prüfung durch Gremien für Musterbauvorschriften wie ICC und IAPMO, wodurch Kältemittel-Roadmaps mit Installationsvorschriften und Schulungsanforderungen für Installateure verknüpft werden.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Wohn-HVAC umfasst vorgelagerte Rohstoffe und Komponenten (Stahl, Kupfer, Aluminium, Elektronik, Kompressoren, Motoren, Wärmetauscher, Kältemittel), OEM-Design und -Montage, Logistik, Distribution sowie die letzte Meile bei Installation und Service. Globale OEMs wie Daikin, Midea, Carrier, Lennox und Trane koordinieren mehrstufige Lieferantennetzwerke für Kompressoren, Inverter und Steuerungen, während Vertriebs- und Installateurnetzwerke Geräteverfügbarkeit in Nachrüst- und Neubaunachfrage umsetzen. Lieferzeiten und Verfügbarkeit bleiben empfindlich gegenüber Inputkosten, Logistikengpässen und Arbeitskräfteverfügbarkeit, insbesondere bei Geräten, die eine spezialisierte Konfiguration und Inbetriebnahme erfordern.
Nachgelagert beeinflussen Distributions- und Installationskapazitäten die Akzeptanz bei Endkunden, wobei Großhandels- und Installateurkanäle Übergänge im Produktmix verwalten (zum Beispiel A2L-fähige Systeme und zugehöriges Zubehör). Handelspolitik ist zu einem sichtbareren Bestandteil dieses Glieds geworden: Branchenverbände wie HARDI und ACCA beschäftigen sich mit Zollmechanismen und -umfang (insbesondere Section 232 und Section 122), während Hersteller und Vertriebshändler Preismaßnahmen, Aufschläge und eine Neuoptimierung der Beschaffung nutzen, um Margenvolatilität zu steuern. Dadurch bleiben lokalisierte Fertigungsstandorte, widerstandsfähige Komponentenbeschaffung (insbesondere Kompressoren und Elektronik) und Schulungsinfrastruktur für Installateure zentral, um die Ersatzaktivität während regulatorisch und zollbedingt getriebener Übergänge aufrechtzuerhalten.
Wettbewerbslandschaft
Die globale Führungsposition wird von Carrier, Daikin, Trane Technologies, Lennox International, Bosch und Johnson Controls geteilt. Ihr kombinierter Lieferungsanteil im Jahr 2024 betrug etwa 40 %, was ein moderates Konzentrationsprofil ergibt. Boschs Übernahme der Wohngebäude HVAC-Sparte von Johnson Controls für 8 Milliarden USD fügte 26.000 Mitarbeiter in 16 Fabriken hinzu und positioniert das Unternehmen dazu, Wärmepumpentechnologie mit variabler Drehzahl in europäischen und nordamerikanischen Portfolios zu integrieren. Tranes Zusammenarbeit mit dem US-amerikanischen Energieministerium an fortschrittlichen kommerziell-zu-Wohngebäude-Wärmepumpendesigns stärkt seine Anmeldeinformationen für kalte Klimazonen.
Die Vertriebskonsolidierung intensiviert die Verhandlungsmacht: Watsco und Ferguson erweiterten ihre Akquisitionspipelines, während Private-Equity-Investoren regionale Auftragnehmer zu bundesstaatenübergreifenden Plattformen zusammenfassen, um die Teilverfügbarkeit zu sichern und OEM-Mengenrabatte auszuhandeln. Die Produktdifferenzierung dreht sich zunehmend um Software-Ökosysteme, Algorithmen für vorausschauende Wartung und Integration in Heimenergie-Managementplattformen, anstatt um rein thermodynamische Effizienzmetriken. Unternehmen, die sichere Over-the-Air-Updates und monetarisierbare Netzdienstleistungs-APIs einbetten, können wiederkehrende Umsätze und langfristige Kundenbindung im Wohngebäude HVAC Markt erzielen.
OEM-Strategien priorisieren auch die Kältemittelbereitschaft. Carriers kältemittelunabhängige Spulendesigns und Lennox' R 454B-fähige Seitenabflussprodukte ermöglichen reibungslosere Bestandsübergänge angesichts der Abbauunsicherheit. Wettbewerbsvorteile entstehen für Akteure, die regulatorische Zeitpläne entrisiken und die Schulungsbelastung der Installateure durch modulare Serviceplattformen und Augmented-Reality-Supporttools reduzieren.
Führende Unternehmen der Wohngebäude HVAC-Branche
Daikin Industries, Ltd.
Midea Group Co., Ltd.
Gree Electric Appliances, Inc.
Trane Technologies plc
Carrier Global Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Wohngebäude-HLK-Markt
- Daikin Industries, Ltd.
- Carrier Global Corporation
- Trane Technologies plc
- Lennox International Inc.
- Johnson Controls International plc
- Robert Bosch GmbH
- Mitsubishi Electric Corporation
- Systemair AB
- TROX GmbH
- Hitachi, Ltd.
- Blue Star Limited
- Swegon AB
- Ariston Holding NV
- Danfoss A/S
- Alfa Laval AB
- Vaillant GmbH
- Rheem Manufacturing Company
- Samsung Electronics Co., Ltd.
- LG Electronics Inc.
- Panasonic Holdings Corporation
- Fujitsu General Limited
- Gree Electric Appliances, Inc.
- Midea Group Co., Ltd.
- Nortek Global HVAC, LLC
- Viessmann Climate Solutions SE
- Glen Dimplex Group

Marktchancen und Zukunftsaussichten
Ein primärer Weißraum liegt am Schnittpunkt von Elektrifizierung und Kältemittelübergang: der großflächige Ersatz konventioneller Kältemittelsysteme durch inverterbetriebene Wärmepumpen mit niedrigem GWP, die installationsfertige Sicherheitsmerkmale, Installateurschulungen und Unterstützung bei Genehmigungen mitbringen. Die Pipeline aus Politik und Normen ist konkret: Das EPA-Technology-Transitions-Programm treibt die Einführung von Lösungen mit niedrigem GWP bei US-Klimaanlagen und Wärmepumpen für Wohngebäude voran, und ASHRAE- und UL-Arbeitsgruppen zielen auf aktualisierte Sicherheitsvorschläge (einschließlich Wege für A3-Kältemittel) zur Prüfung durch ICC und IAPMO für Musterbauvorschriften ab. Produkt-Roadmaps, die die Einhaltung von Vorschriften risikoärmer gestalten und Arbeitsabläufe für Installateure vereinfachen, unterstützen zudem die Premiumisierung durch Leistung mit variabler Drehzahl, verbesserte Kaltklimatauglichkeit und weniger Inbetriebnahmefehler.
Eine zweite Chance sind integrierte, netzinteraktive Wohnsysteme, die Raumklimatisierung, Warmwasserbereitung und Steuerungen in einer einzigen Plattform vereinen und Haushalten sowie Versorgungsunternehmen bessere Werkzeuge zur Steuerung der Spitzennachfrage geben. Daikin hat sich öffentlich in diese Richtung bewegt, durch Konzepte für multifunktionale Wärmepumpensysteme (Luft-Luft, Luft-Wasser und Integration der Warmwasserbereitung) und durch die Erweiterung seines Wärmepumpensortiments, während Midea intelligente Gebäudeplattformen betont, die HVAC mit Energiemanagementfunktionen verknüpfen, was sich in vernetzte Steuerungen und Servicemodelle für Wohngebäude übersetzen kann. Auf der Angebotsseite geben Handelsentwicklungen wie die Senkung bestimmter Section-232-Zölle im Juni 2026 (von 25 % auf 15 %, gültig bis 2027) und das planmäßige Auslaufen der Section-122-Zölle im Juli 2026 OEMs und Vertriebshändlern einen kurzfristigen Hebel, um Beschaffungsstrategien neu auszurichten, was den adressierbaren Markt für Konfigurationen mit höherer Effizienz durch verbesserte Erschwinglichkeit oder Kanalbestandsplanung potenziell erweitern könnte.
Recent Industry Developments in Wohngebäude-HLK-Markt
- Juni 2026: Daikin Industries kündigte die bevorstehende Einführung des X-Series-Mischwärmepumpensystems an, das Luft-Luft-, Luft-Wasser- und Warmwassertechnologien in einer Einheit vereint. Die Einführung erweitert Daikins integrierte Heiz- und Kühlfähigkeiten und stärkt netzinteraktive Angebote, was segmentübergreifende Verkäufe und eine potenzielle Ökosystembindung ermöglicht.
- April 2026: Daikin Industries führte die ALTHERMA 3 H HT, eine Hochtemperatur-Luft-Wasser-Wärmepumpe, in Nordamerika als elektrischen Ersatz für auf fossilen Brennstoffen basierende Kessel- und Heizungssysteme ein. Dies fördert die Elektrifizierung im nordamerikanischen Wohn-HVAC-Bereich und erweitert die Optionen für Premium-Wärmepumpen bei Hochtemperaturlasten.
- April 2026: Daikin Industries veröffentlichte Informationen zu energieeffizienten Klimatisierungstechnologien für europäische Haushalte, um der steigenden Kühlnachfrage und den Energiekosten zu begegnen. Dieses Update positioniert Daikin, um regulatorisch getriebene Effizienzsteigerungen und die Kundenakzeptanz in Europa zu nutzen.


Wohngebäude-HLK-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst den Wert von Heizungs-, Lüftungs- und Klimatechnik-Geräten für Wohngebäude sowie zugehöriger Systemhardware, die für den Einsatz in Haushalten verkauft werden, einschließlich Neuinstallationen und Ersatzbedarf, über die abgedeckten Regionen hinweg.
Ausgeschlossene Bereiche: Wir schließen gewerbliche und industrielle HVAC-Systeme aus und behandeln nicht verwandte Haushaltsgeräte nicht als Teil der Umsätze mit Wohn-HVAC.
Übersicht der Segmentierung
- Nach Ausrüstung
- Kühl- und Lüftungsanlagen
- Kanalgebundene Split-Systeme
- Kanallose Split-Systeme
- VRF-Systeme
- Luftbehandlungseinheiten
- Dachgeräte und Gebläsekonvektoren
- Heizungsanlagen
- Öfen und Kessel
- Wärmepumpen
- Kühl- und Lüftungsanlagen
- Nach Technologie
- Konventionell (R410A/R22)
- Kältemittel mit niedrigem GWP (R32, R454B, CO₂, Propan)
- Festdrehzahl
- Wechselrichter / Variable Drehzahl
- Intelligent / Vernetzt
- Nach Installationstyp
- Neubau
- Nachrüstung / Austausch
- Nach Gebäudetyp
- Einfamilienhäuser
- Mehrfamilienhäuser und Eigentumswohnungen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Rest von Südamerika
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Spanien
- Nordische Länder
- Benelux
- Osteuropa
- Russland
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Australien und Neuseeland
- ASEAN
- Rest von Asien-Pazifik
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Rest des Nahen Ostens
- Afrika
- Südafrika
- Nigeria
- Rest von Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche wird verwendet, um das Marktgerüst aufzubauen, bevor Annahmen im Feld getestet werden. Wir haben öffentliche Indikatoren zu Energie, Wohnungswesen und Handel überprüft, die direkt mit der Nachfrage nach Wohn-HVAC zusammenhängen, wie Aktualisierungen der Internationalen Energieagentur, Daten der US EIA zur Raumklimatisierung, US-Census-Daten zu Baubeginnen und Genehmigungen sowie Eurostat-Veröffentlichungen zu Gebäuden und Energieeffizienz.
Wir haben auch Quellen wie nationale Veröffentlichungen zur Kältemittelpolitik, von Fachkollegen begutachtete Studien zur HVAC-Effizienz sowie Zoll- und Handelsstatistikportale genutzt, um technologische Verschiebungen zu verstehen (zum Beispiel Wärmepumpenakzeptanz und Kältemittelübergänge). Unternehmensberichte, Investorenpräsentationen und glaubwürdige Presseberichte wurden verwendet, um Produktmix und Kanalgewichtung zu validieren. Zudem haben einige kostenpflichtige Abonnements für Unternehmensfinanzdaten und Patentdatenbanken dazu beigetragen, die Umsatzexposition zu bestätigen und die Innovationsrichtung zu verfolgen. Die oben genannten Quellen sind beispielhaft und nicht erschöpfend, und weitere öffentliche Referenzen wurden ebenfalls für Datenerhebung, Gegenprüfungen und Klärungen verwendet.
Primärinterviews und Umfragen
Primärarbeit wurde durch Experteninterviews und strukturierte Umfragen entlang der Wertschöpfungskette durchgeführt, einschließlich Herstellern, Vertriebshändlern, Installateuren und Interessenvertretern von Energieprogrammen, damit wir Preislogik und Ersatzzyklen in klaren Worten verstehen konnten. Da dies ein globaler Markt ist, haben wir Eingaben über wichtige Regionen hinweg validiert, um Unterschiede im Wohnungsbestand, in der Klimaexposition und im Tempo der Wärmepumpenakzeptanz zu bestätigen, und diese Rückmeldungen dann genutzt, um Lücken zu schließen, die von veröffentlichten Statistiken offengelassen wurden.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 36 % | CXOs: 16 % | APAC: 46 % |
| Mid-Tier: 45 % | Funktions-/Bereichsleiter: 40 % | EMEA: 32 % |
| Kleinere Akteure: 19 % | Manager: 44 % | Amerika: 22 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-Down-Aufbau, bei dem Wohnungsbauaktivität und der vorhandene Wohnungsbestand in einen adressierbaren Nachfragepool für Geräte übersetzt werden, der dann anhand regionsspezifischer Preise und Mix in einen Wert umgewandelt wird. Um die Gesamtsummen realistisch zu halten, führen wir selektive Bottom-Up-Prüfungen durch, wie beispielsweise abgetastete Preisbänder aus Kanalprüfungen, Ersatzanteile bei Installateuren und Zusammenstellungen der Umsatzexposition von Lieferanten für wichtige Gerätetypen, und nutzen diese, um Ausreißer anzupassen.
Für Wohn-HVAC verfolgen wir eine Reihe von Eingaben genau, einschließlich Baubeginnen und Genehmigungen, dem Verhältnis von Ersatz zu Neuinstallation, der Durchdringung von Wärmepumpen nach Klimazone, dem Zeitpunkt der Effizienz- und Kältemittelpolitik sowie der durchschnittlichen Verkaufspreisentwicklung nach Gerätetyp. Wenn eine Datenreihe fehlte oder zu grob war, haben wir die Lücke durch die Anwendung von Ersatzindikatoren wie der Richtung der Geräteauslieferungen, Trends bei der Arbeitsbelastung der Installateure und der Abdeckung von Förderanreizen behandelt und die Anpassung anschließend mit Expertenmeinung bestätigt. Für die Prognose haben wir eine Szenarioanalyse zur Politik- und Preissensitivität verwendet und die Basislinie dann an die konsensuale Richtungseinschätzung von Branchenteilnehmern zu Elektrifizierung, Nachrüstnachfrage und Normalisierung der Komponentenkosten angepasst.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Prüfungen, damit die endgültigen Zahlen nicht auf einem einzigen Datenstrom beruhen. Wir vergleichen Modellergebnisse mit unabhängigen Nachfragesignalen wie Fertigstellungen von Wohngebäuden, Aktivität von Energieeffizienzprogrammen und Indikatoren der Technologieakzeptanz, und untersuchen dann große Abweichungen nach Geografie und Gerätetyp vor der Freigabe.
Anomalien lösen eine zweite Überprüfung aus, und bei Bedarf kontaktieren wir Primärbefragte erneut, um zu bestätigen, ob sich Annahmen zu Preisgestaltung, Mix oder Zeitpunkt verändert haben. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse eintreten, wie größere Politikänderungen, starke Schwankungen der Inputkosten oder Versorgungsunterbrechungen. Vor der Auslieferung führt ein Analyst einen abschließenden Aktualisierungsdurchlauf durch, damit Kunden die aktuellste Ansicht erhalten.
Vergleich der Marktgröße für Wohn-HVAC von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Wohn-HVAC können inkonsistent erscheinen, da unterschiedliche Studien nicht immer denselben Umsatzpool messen, und sie unterscheiden sich auch darin, wie sie Ersatznachfrage, Gerätemix und regionale Preisniveaus behandeln. Unterschiede beim angenommenen Tempo der Wärmepumpenakzeptanz und beim Zeitpunkt kältemittelbezogener Übergänge tendieren ebenfalls dazu, die Gesamtsummen nach oben oder unten zu bewegen.
Einige Schätzungen erweitern den Markt, indem sie Installationsarbeit und laufende Serviceverträge neben dem Geräteverkauf einbeziehen. Bei Mordor Intelligence ist der Wert auf die Umsätze mit Wohn-HVAC-Geräten begrenzt, und das Modell wird anhand von Prüfungen der Wohnungsbauaktivität und des Technologiemix aktualisiert, sodass reine Serviceausgaben außerhalb der Gesamtsumme bleiben.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 82,93 Mrd. USD (2025) | |
| Globale Beratungsgesellschaft A | 95,40 Mrd. USD (2025) | Verwendet eine breitere Umsatzdefinition, die Geräte mit Installations- und Serviceaktivitäten bündelt, und wendet oft eine einheitliche Preissteigerung an, die den Wert in Regionen mit niedrigerem durchschnittlichen Verkaufspreis überbewerten kann. |
| Branchenverband B | 76,10 Mrd. USD (2025) | Stützt sich stark auf lieferungsbezogene Gesamtsummen und erfasst höherwertige Systemtypen und intelligente Steuerungen möglicherweise unzureichend, und kann bei Preisaktualisierungen hinterherhinken, wenn sich der Mix hin zu Wärmepumpen und Einheiten mit höherer Effizienz verschiebt. |
Die Spannbreite in der Tabelle erklärt sich hauptsächlich dadurch, was als HVAC-Umsatz gezählt wird und wie schnell Preise und Mix über die Regionen hinweg aktualisiert werden. Unser Ansatz bleibt praxisnah, indem Gesamtsummen an Wohnungsbauaktivität, Ersatzverhalten und Geräte-Durchschnittsverkaufspreise gekoppelt werden, und das Ergebnis wird dann mit realen Kanaldaten belastungsgetestet, damit die Schätzung reproduzierbar und leicht prüfbar bleibt.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Wohngebäude HVAC Marktes?
Die Größe des Wohngebäude HVAC Marktes erreichte im Jahr 2026 einen Wert von 88,11 Milliarden USD.
Wie schnell wird der globale Wohngebäude HVAC Markt voraussichtlich wachsen?
Es wird prognostiziert, dass er eine CAGR von 6,24 % verzeichnet und bis 2031 einen Wert von 119,26 Milliarden USD erreicht.
Welches Ausrüstungssegment führt beim Umsatz?
Kühl- und Lüftungsanlagen hielten 2025 einen Umsatzanteil von 60,12 %.
Welche Region wächst beim Wohngebäude HVAC beim schnellsten?
Für den asiatisch-pazifischen Raum wird bis 2031 eine CAGR von 6,82 % prognostiziert.
Welcher Technologietrend prägt das zukünftige Produktdesign?
Kältemittel mit niedrigem GWP in Kombination mit wechselrichtergesteuerten Verdichtern mit variabler Drehzahl beschleunigen die Innovation.
Wie beeinflussen Versorgungsunternehmen Wohngebäude HVAC-Käufe?
Zeitabhängige Tarife und Anreize zur Laststeuerung belohnen Hausbesitzer, die netzinteraktive Wärmepumpen und intelligente Steuerungen installieren.
Seite zuletzt aktualisiert am:



