
Tamaño y Participación del Mercado de Negro de Carbón de India
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
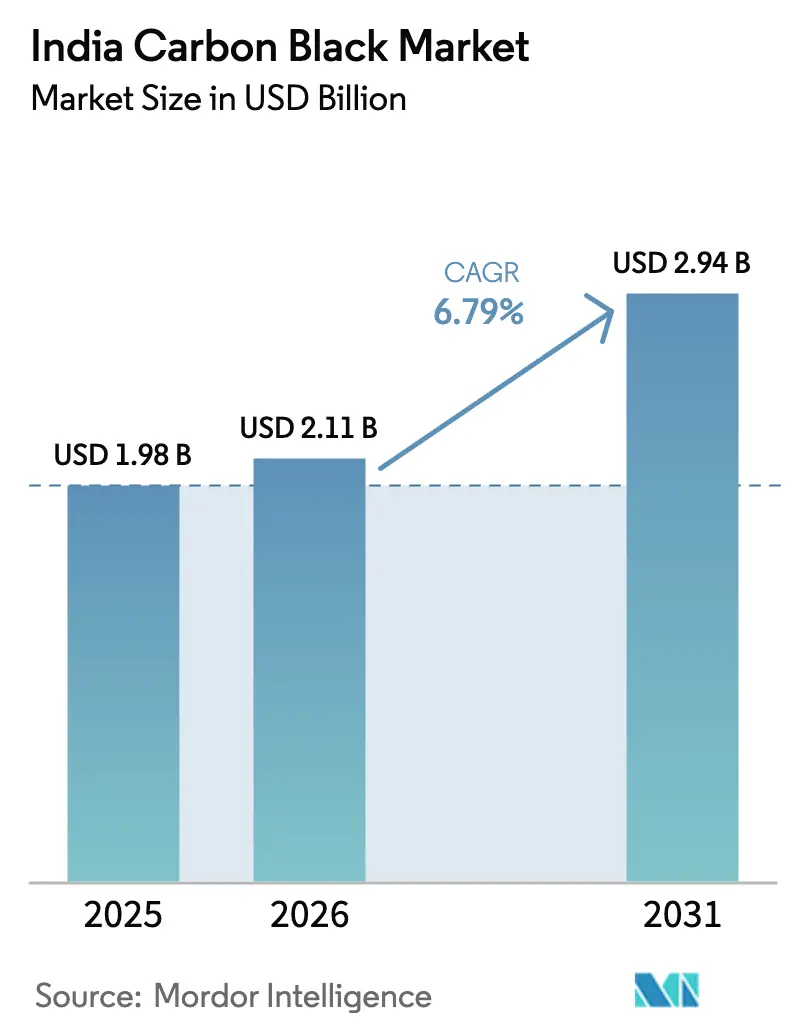
| Tamaño del mercado en el año base (2025) | 1.98 Mil millones de dólares |
| Tamaño del Mercado (2026) | 2.11 Mil millones de dólares |
| Tamaño del Mercado (2031) | 2.94 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 6.79 % |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Negro de Carbón de India por Mordor Intelligence
El tamaño del mercado de Negro de Carbón de India en 2026 se estima en USD 2,11 mil millones, creciendo desde el valor de 2025 de USD 1,98 mil millones, con proyecciones para 2031 que muestran USD 2,94 mil millones, creciendo a una CAGR del 6,79% durante 2026-2031. La sólida producción de neumáticos, los acelerados programas de fabricación de baterías y la creciente demanda de polímeros en infraestructura sustentan estas perspectivas, mientras que las adiciones de capacidad doméstica mejoran la resiliencia del suministro. El crecimiento se ve respaldado además por un cambio hacia neumáticos radiales, un incremento en los grados conductores para celdas de iones de litio y el gasto gubernamental constante en corredores viales, ferroviarios y de energía renovable. Los principales productores continúan aprovechando la integración de materias primas y la recuperación de calor residual para contener costos ante la volatilidad de los precios del coque de petróleo. Mientras tanto, el desarrollo de negro de carbón de especialidad ofrece un incremento en los márgenes a medida que los fabricantes de equipos originales buscan plásticos más oscuros y estables a los rayos UV para aplicaciones premium.
Conclusiones Clave del Informe
- Por tipo de proceso, el negro de horno lideró con el 80,78% de la participación del mercado de negro de carbón de India en 2025, mientras que el negro de gas avanza a una CAGR del 8,12% hasta 2031.
- Por aplicación, el neumático y el caucho industrial capturaron el 72,12% de los ingresos de 2025, mientras que se proyecta que los compuestos plásticos se expandan a una CAGR del 7,65% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Negro de Carbón de India
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Auge de la producción de neumáticos radiales | +2.1% | Nacional – Tamil Nadu, Maharashtra, Gujarat | Mediano plazo (2-4 años) |
| Creciente penetración de grados de especialidad | +1.8% | Nacional – Karnataka, Gujarat, Maharashtra | Largo plazo (≥ 4 años) |
| Expansión acelerada de la fabricación de celdas de baterías de iones de litio | +1.5% | Nacional – Gujarat, Tamil Nadu, Haryana | Mediano plazo (2-4 años) |
| Auge de infraestructura en líneas de tuberías y cables | +1.2% | Corredores nacionales de infraestructura | Largo plazo (≥ 4 años) |
| Impulso de los fabricantes de equipos originales hacia plásticos más oscuros y estables a los rayos UV | +0.9% | Clústeres automotrices nacionales | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Auge de la Producción de Neumáticos Radiales para Vehículos de Pasajeros y Comerciales
Los fabricantes de vehículos continúan convirtiendo las plataformas de camiones y autobuses de construcción de neumáticos en diagonal a construcción radial, lo que requiere más carga de relleno reforzante por unidad. Los ciclos de reemplazo se mantienen estables porque la utilización del transporte de carga está aumentando, y las autopistas del programa Bharatmala han acortado los tiempos de entrega. Las plantas de neumáticos en Tamil Nadu y Gujarat operan en turnos de alta utilización, manteniendo compromisos de compra con los proveedores domésticos de negro de carbón. Las mayores necesidades de refuerzo de cinturones elevan la carga promedio de negro de carbón hasta un 20% sobre los diseños heredados. Como resultado, la demanda de negro de carbón crece más rápido que la producción unitaria de neumáticos, proporcionando visibilidad de volumen independientemente de la variación en las ventas de vehículos nuevos.
Creciente Penetración de Negros de Carbón de Especialidad y Conductores
Los grados conductores premium y estables a los rayos UV tienen un precio de dos a tres veces el del negro de horno de uso general. El material Continua de Birla Carbon y las líneas de superficie modificada de PCBL ilustran el cambio técnico hacia productos de baja ceniza y distribución estrecha para electrodos de baterías y polímeros de alto brillo[1]Aditya Birla Group, "Birla Carbon – Our Businesses," adityabirla.com. Los productores indios que invierten en investigación y desarrollo y laboratorios de aplicación aseguran contratos de suministro a largo plazo porque los usuarios finales requieren soporte de formulación. Estos grados elevan los márgenes y amortiguan los ingresos ante las fluctuaciones de las materias primas. La tendencia fomenta la capacidad destinada específicamente a baterías, cables y plásticos de alto rendimiento, diversificando los ingresos más allá de los neumáticos.
Expansión Acelerada de la Fabricación de Celdas de Baterías de Iones de Litio
El esquema de Incentivos Vinculados a la Producción de India cataliza múltiples plantas de celdas de gigavatios-hora en Gujarat y Tamil Nadu. Las fórmulas de cátodo y ánodo dependen de negro de carbón conductor ultrapuro con área superficial controlada para mantener la vida útil del ciclo. El abastecimiento local reduce el riesgo logístico y permite entregas justo a tiempo que los fabricantes de celdas exigen para la consistencia de calidad. Los productores con certificación de grado para baterías obtienen una ventaja de pioneros, y los contratos a futuro aseguran primas de precio menos expuestas a las fluctuaciones de la industria de neumáticos. Estos volúmenes se suman a la base convencional de caucho, elevando el consumo doméstico general.
Auge de la Infraestructura Doméstica que Impulsa las Aplicaciones de Tuberías y Cables
Los extrusores de tuberías y los fabricantes de cubiertas para cables de energía necesitan una carga de negro de carbón del 2-4% para cumplir los objetivos de durabilidad exterior a 20 años. Los proyectos de ciudades inteligentes, los corredores de tren de alta velocidad y las actualizaciones de servicios públicos generan una demanda constante de compuestos poliméricos en todas las regiones. El doble papel del negro de carbón como colorante y estabilizador UV es difícil de reemplazar, lo que garantiza una demanda continua incluso cuando los ciclos automotrices se desaceleran. Las plantas cercanas a los puertos en Gujarat y Maharashtra capitalizan los menores costos de flete para los productores de polietileno y PVC, alineando la logística con los calendarios de ejecución de la infraestructura nacional.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Precios volátiles del coque de petróleo y del alquitrán de hulla | -1.4% | Clústeres de producción a nivel nacional | Corto plazo (≤ 2 años) |
| Regulaciones estrictas sobre emisiones de hornos | -0.8% | Centros de aplicación de Maharashtra y Gujarat | Mediano plazo (2-4 años) |
| Creciente adopción de neumáticos verdes a base de sílice | -0.6% | Clústeres automotrices | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Precios Volátiles del Coque de Petróleo y la Brea de Alquitrán de Hulla
La materia prima representa aproximadamente dos tercios del costo en efectivo, por lo que los cierres de refinerías y los aumentos de fletes comprimen los márgenes rápidamente. Oriental Carbon & Chemicals operó cerca del 70% de utilización en el año fiscal 2024 porque el traslado de precios se rezagó respecto a la inflación de costos. La cobertura es limitada, lo que empuja a los productores a buscar acuerdos de suministro a largo plazo con refinadoras como ONGC. La recuperación integrada de calor residual amortigua parcialmente las fluctuaciones energéticas, aunque las plantas más pequeñas que carecen de escala siguen siendo vulnerables.
Normas Regulatorias Estrictas para Hornos de Negro de Carbón
Las normas de emisión de partículas más estrictas obligan a un monitoreo continuo y a una depuración de alta eficiencia. El cierre histórico de PCBL en Kochi subraya el riesgo de incumplimiento. Los nuevos proyectos presupuestan un capex significativo para la desulfurización de gases de combustión y sistemas de filtros de bolsas, elevando las barreras de entrada. Los grandes actores absorben estos costos en volúmenes más altos, mientras que los independientes regionales pueden salir o vender capacidad, acelerando la consolidación.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Proceso: El Negro de Horno Mantiene la Ventaja de Escala
El negro de horno representó el 80,78% de la participación del mercado de negro de carbón de India en 2025, ya que ofrece el menor costo unitario para la producción a gran escala. Aunque es un nicho, el negro de gas registra la mayor CAGR del 8,12% debido a la conductividad superior que se busca en los electrodos de baterías y los polímeros antiestáticos. La contribución al tamaño del mercado de negro de carbón de India de las líneas de horno está configurada para expandirse en términos absolutos a medida que PCBL y Epsilon Carbon ponen en marcha reactores adicionales en Gujarat y Karnataka. Las inversiones ambientales hacen que la nueva capacidad de hornos requiera un capital intensivo, aunque las economías de escala mantienen la competitividad frente a los procesos de lámpara o térmicos.
El crecimiento del negro de gas está arraigado en la demanda de especialidad más que en el liderazgo por volumen. Los productores apuntan a capacidades modestas co-ubicadas con compuestos de la cadena descendente para compensar los mayores costos de conversión. El negro térmico sigue siendo un microsegmento para aplicaciones ultrapuras, mientras que el negro de lámpara sirve a los mercados de tintas heredados. A medida que los fabricantes de equipos originales endurecen las especificaciones de conductividad y pureza, los proveedores que mejoran el control de procesos capturan precios premium, elevando la realización promedio por tonelada en todo el mercado de negro de carbón de India.
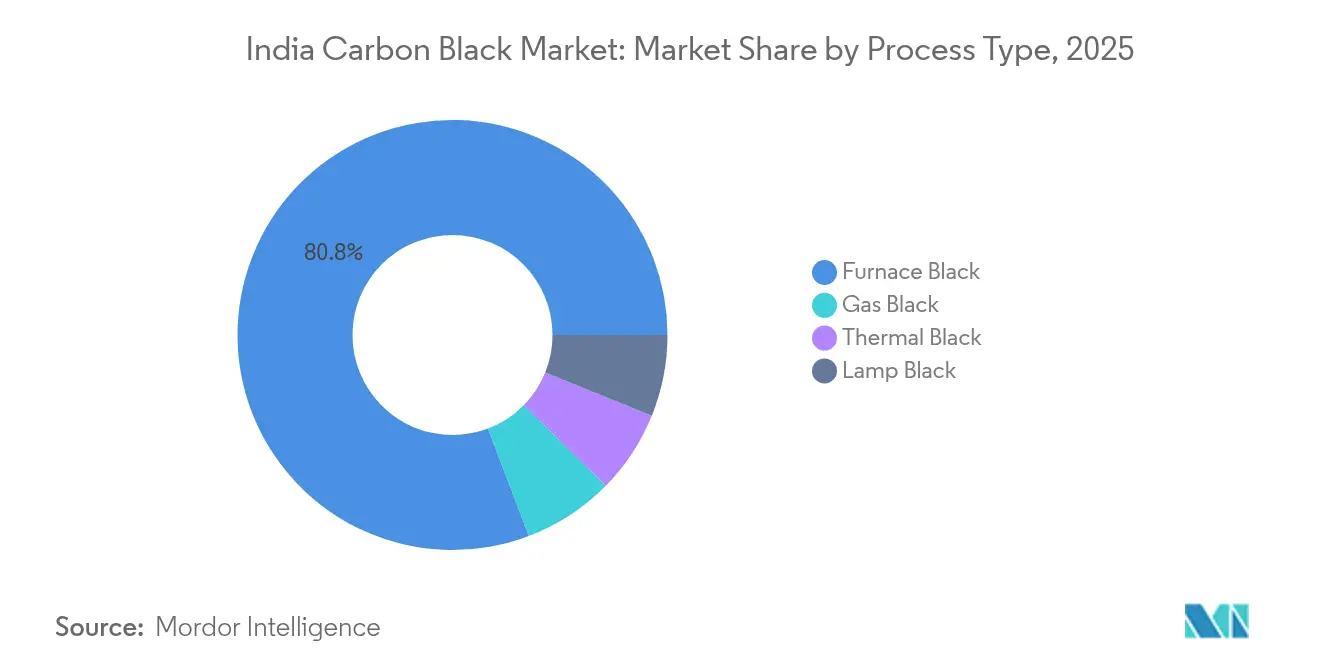
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe


Por Aplicación: El Dominio del Caucho para Neumáticos Enfrenta un Repunte de los Polímeros
Los usos finales de neumáticos y caucho industrial representaron el 72,12% de los ingresos en 2025, reforzando el vínculo histórico entre las tasas de construcción de vehículos y el mercado de negro de carbón de India. Sin embargo, se proyecta que el segmento de plástico entregue una CAGR del 7,65%, respaldado por tuberías, cables y recubrimientos interiores automotrices que necesitan resistencia UV. Las ganancias en el tamaño del mercado de negro de carbón de India provenientes de aplicaciones plásticas compensarán cualquier moderación en el crecimiento de los neumáticos a medida que los vehículos eléctricos adopten compuestos de desgaste de banda extendido que reducen la carga de relleno por neumático.
Las tintas de impresión, los tóneres y los recubrimientos ofrecen volúmenes estables pero más pequeños impulsados por el envasado y la construcción. El crecimiento continuo del comercio electrónico impulsa los tóneres de impresión por inyección de tinta, donde el negro de carbón de partículas pequeñas permite una alta densidad óptica. Los formuladores de recubrimientos en el sector de la construcción especifican grados de alta pureza para la durabilidad de fachadas, ampliando el consumo fuera del caucho. Estos puntos de salida diversificados mejoran la utilización de la capacidad y reducen la dependencia de los ciclos automotrices en la industria de negro de carbón de India.
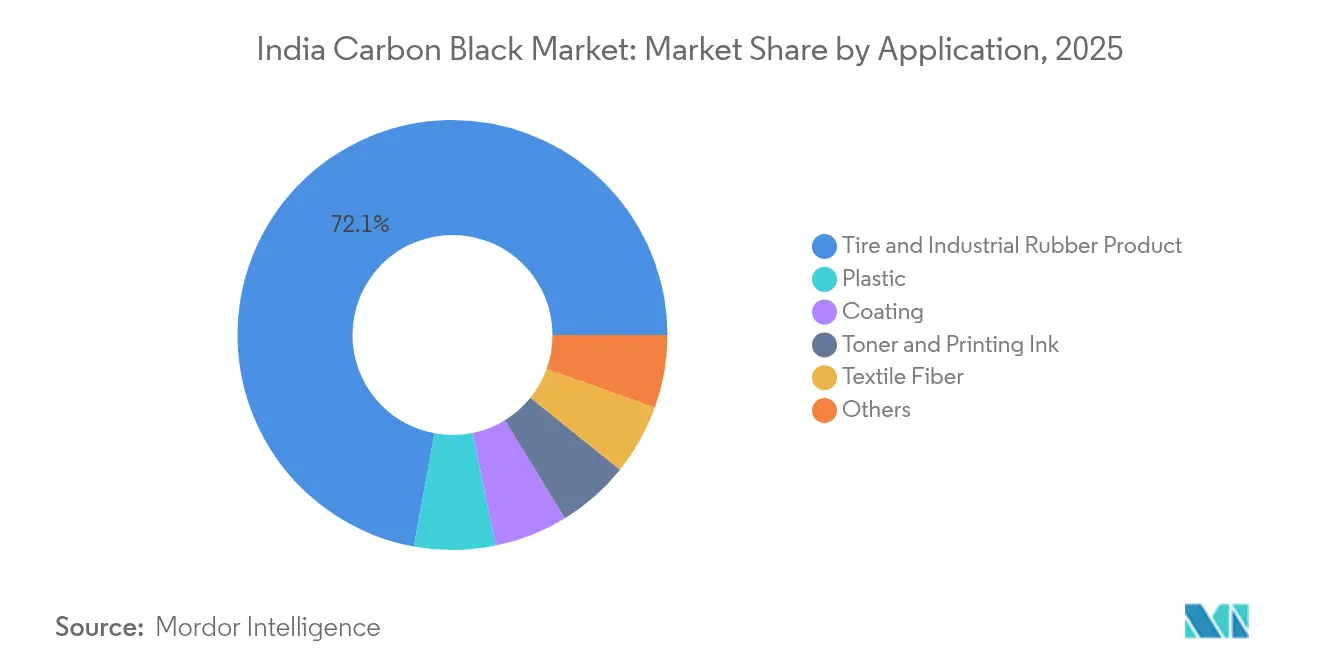
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Análisis Geográfico
Los corredores occidental y meridional dominan el consumo porque albergan plantas de neumáticos, parques químicos y los principales puertos. Maharashtra y Gujarat representan la mayor participación debido a la materia prima integrada de refinerías y la infraestructura de exportación. Las unidades de PCBL en Mundra y Palej suministran tanto a clientes domésticos como a compradores en el extranjero a través de muelles de gran calado, mejorando la eficiencia logística del mercado de negro de carbón de India. Tamil Nadu se beneficia de la proximidad a los fabricantes de equipos originales de vehículos comerciales y a los fabricantes emergentes de baterías, impulsando la demanda regional por encima de los promedios nacionales.
En Karnataka y Andhra Pradesh, las adiciones de capacidad apuntan a servir a las nuevas plantas de cables eléctricos y tuberías vinculadas a corredores de energía renovable. Se proyecta que el tamaño del mercado de negro de carbón de India asignado a los estados del sur crezca hasta 2031 a medida que las instalaciones solares y eólicas requieren componentes poliméricos estables a los rayos UV. Las regiones del norte mantienen un crecimiento modesto vinculado a los centros de neumáticos todoterreno y maquinaria agrícola alrededor de Haryana y Uttar Pradesh.
El desempeño exportador complementa las ventas domésticas. La competitividad cambiaria y la reputación de India en materia de calidad refuerzan estas rutas. Sin embargo, la volatilidad del flete y los derechos antidumping en los mercados de destino influyen en la realización de los márgenes, motivando a los productores a equilibrar la exposición internacional con la demanda confiable de los fabricantes domésticos de neumáticos.
Panorama regulatorio
En India, la producción de negro de carbono y la actividad de negro de carbono recuperado (rCB) enfrentan expectativas más estrictas de cumplimiento ambiental junto con esfuerzos para estandarizar las materias primas derivadas de residuos. Las decisiones publicadas en enero de 2024 por el Comité de Revisión Técnica (TRC) del Ministerio de Medio Ambiente, Bosques y Cambio Climático (MoEFCC) establecen condiciones para importar chatarra de neumáticos usados para proyectos de rCB, incluidos requisitos de tipo de elegibilidad y la verificación de la Junta Central de Control de la Contaminación (CPCB). Para los operadores que trabajan con la corriente de residuos de neumáticos, esto refuerza la necesidad de documentación detallada y un estricto cumplimiento.
La estandarización de la calidad del producto está moldeando cada vez más el acceso al mercado y la calificación en etapas posteriores. En mayo de 2026, NITI Aayog propuso normas nacionales para el Aceite de Pirólisis de Neumáticos y el negro de carbono recuperado para mejorar la calidad y la fiabilidad. Junto con los controles de emisiones en curso sobre las operaciones de horno, la propuesta eleva las expectativas de trazabilidad y especificaciones consistentes. En julio de 2026, Epsilon Carbon informó que se convirtió en la primera empresa en India en recibir la certificación de la Oficina de Normas de India (BIS) para negro de carbono, lo que subraya el papel creciente de la certificación formal en la calificación de proveedores, particularmente para aplicaciones especializadas, relacionadas con baterías y polímeros de alto rendimiento.
Análisis de la cadena de valor
La cadena de valor del negro de carbono en India comienza con materias primas de hidrocarburos, con productores que extraen la Materia Prima de Negro de Carbono (CBFS) del petróleo crudo y otras corrientes vinculadas a refinerías, junto con insumos energéticos y consumibles para las operaciones de horno. Los grandes productores a menudo se benefician de la coubicación cerca de refinerías y puertos en Gujarat y Maharashtra. Las inversiones en recuperación de calor residual y sistemas de control de emisiones se integran cada vez más en las líneas nuevas y actualizadas, lo que aumenta la intensidad de capital de conversión, pero también respalda el control de costos mediante la recuperación de energía.
Los productos de fabricación luego fluyen hacia los clientes de neumáticos y caucho industrial, así como hacia procesadores no relacionados con el caucho, incluidos plásticos, cables, tintas y recubrimientos, generalmente a través de logística a granel y almacenamiento regional cerca de los principales corredores industriales. En marzo de 2026, PCBL puso en marcha 30.000 MT de capacidad adicional en un sitio ya existente en Tamil Nadu, lo que muestra cómo la eliminación de cuellos de botella y las ampliaciones en sitios existentes pueden fortalecer la resiliencia del suministro nacional y reducir los plazos de entrega hacia los centros de demanda del sur. Al mismo tiempo, las interrupciones de la logística internacional han afectado los flujos de insumos y exportaciones, con comentarios de mayo de 2026 que señalan la reorientación alrededor del Cabo de Buena Esperanza, lo que aumenta los tiempos de tránsito y los costos de flete. Esto refuerza la ventaja de las materias primas de origen nacional y los centros de inventario adyacentes a puertos para la continuidad del suministro.
Panorama Competitivo
El mercado de negro de carbón de India está altamente consolidado. La expansión de capacidad frecuentemente se combina con turbinas de recuperación de calor residual que reducen las emisiones de Alcance 2, cumpliendo con los criterios ESG cada vez más estrictos de los grandes fabricantes de neumáticos. La diferenciación tecnológica se centra en grados de superficie modificada y bajos en HAP orientados a baterías de vehículos eléctricos y polímeros en contacto con alimentos. Las solicitudes de patentes de PCBL y los proyectos colaborativos entre Birla Carbon y los compuestos de la cadena descendente ilustran un cambio hacia el co-desarrollo de aplicaciones. Los actores regionales más pequeños atienden a tintas y recubrimientos pero enfrentan presión por costos de cumplimiento, abriendo la puerta a adquisiciones por parte de empresas más grandes que buscan diversificación de presencia en la industria de negro de carbón de India. El poder de fijación de precios sigue vinculado a las fluctuaciones de las materias primas. Los actores integrados con contratos a largo plazo de coque de petróleo cubren mejor su exposición que las unidades independientes. El abastecimiento estratégico desde el complejo OPaL de ONGC ofrece seguridad de suministro doméstico y estabilidad de costos OPALINDIA.IN. A medida que los clientes priorizan la entrega confiable, los productores con centros de inventario adyacentes a puertos y sólidos sistemas de calidad obtienen el estatus de proveedor preferido, reforzando las ventajas de incumbencia en todo el mercado de negro de carbón de India.
Líderes de la Industria de Negro de Carbón de India
PCBL Limited
Birla Carbon (Aditya Birla Group)
Himadri Speciality Chemical Ltd
Epsilon Carbon Pvt Ltd
Continental Carbon India Ltd (Continental Carbon Asia)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Se está abriendo un espacio en blanco alrededor de grados especializados de mayor valor dirigidos a baterías y polímeros avanzados, donde los requisitos de calificación, pureza y conductividad reducen las listas cortas de proveedores más allá del negro de horno de tipo commodity. Himadri Speciality Chemical Ltd ofrece un ejemplo claro de este cambio, ya que puso en marcha una instalación de materiales de ánodo en abril de 2026 y ha revelado inversiones para expandirse hacia materiales de carbono avanzados adyacentes, incluido un proyecto de nanotubos de carbono y un plan para convertir parte de la capacidad existente de negro de carbono en negro de carbono de súper especialidad. Esta combinación de capacidad de materiales para baterías en etapas posteriores y la mejora de negro de carbono especializado respalda el desarrollo de productos orientado a aplicaciones, como grados conductivos, de bajo contenido de cenizas y de distribución estrecha, junto con estructuras de compra a largo plazo con clientes de celdas, compuestos y polímeros.
Un segundo ámbito de oportunidad está surgiendo a través de la capacidad exportable y los flujos comerciales, donde las restricciones externas de suministro y los cambios de política pueden redirigir la demanda hacia India. Los comentarios de calificación crediticia han señalado demanda de exportación hacia la Unión Europea tras las restricciones sobre el material ruso, y los productores con acceso portuario y sistemas de calidad consistentes pueden usar esta ventana para equilibrar los volúmenes nacionales vinculados a neumáticos con programas de exportación. Junto a esto, la propuesta de mayo de 2026 de NITI Aayog para estandarizar el negro de carbono recuperado y el aceite de pirólisis señala una vía hacia una integración más confiable del rCB en formulaciones de caucho y plásticos. Eso puede crear un canal más claro para los productores de rCB conformes, mientras que los fabricantes convencionales de negro de carbono pueden participar mediante mezcla, apoyo a la calificación y líneas de productos vinculadas a la circularidad.
Desarrollos recientes del sector
- Julio de 2026: Himadri Speciality Chemical Ltd Inicio de su entrada en Negro de Carbono de Súper Especialidad (SSCB) a través de un proyecto que convierte ~6.000 MTPA de capacidad existente. La expansión hacia SSCB de alto margen fortalece la cartera de la empresa y accede a los mercados de plásticos y polímeros especializados relacionados con vehículos eléctricos y baterías. El movimiento diversifica la mezcla de productos más allá del negro de carbono estándar y puede respaldar aplicaciones de mayor margen.
- Mayo de 2026: Birla Carbon (Aditya Birla Group) Reestructuración global hacia un modelo de tres unidades de negocio (Asia, Américas y EMEA, Materiales Especializados) con un Presidente dedicado para Materiales Especializados. La reorganización adapta el suministro de negro de carbono para mercados especializados, mejorando la velocidad de ejecución y el enfoque en negros de carbono de grado especializado y nanotubos. Potencialmente mejora el servicio al cliente para aplicaciones no relacionadas con el caucho.
- Febrero de 2026: Himadri Speciality Chemical Ltd Inició operaciones comerciales de una línea de negro de carbono especializado de 70.000 MTPA en Mahistikry, Hooghly, Bengala Occidental, elevando la capacidad total a 250.000 MTPA. Fortalece la capacidad de negro de carbono especializado de India y posiciona a la empresa para grados de mayor margen y aplicaciones no relacionadas con el caucho. Mejora la resiliencia del suministro nacional.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para esta metodología, el mercado de negro de carbono de India se define como el valor del negro de carbono vendido para aplicaciones de caucho y no caucho dentro de India, con ingresos capturados en el punto de venta y expresados en USD para una comparación consistente a lo largo del tiempo.
Exclusiones de alcance: Este dimensionamiento excluye el valor de los bienes terminados en etapas posteriores (como neumáticos, productos plásticos y tintas) y excluye pigmentos negros no relacionados que no son negro de carbono.
Descripción general de la segmentación
- Por Tipo de Proceso
- Negro de Horno
- Negro de Gas
- Negro de Lámpara
- Negro Térmico
- Por Aplicación
- Neumático y Producto de Caucho Industrial
- Plástico
- Tóner y Tinta de Impresión
- Recubrimiento
- Fibra Textil
- Otros
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utilizó para establecer el límite del mercado y construir el primer conjunto de señales de demanda para el negro de carbono en India. Consultamos conjuntos de datos y documentos públicos como los comunicados del Departamento de Promoción de la Industria y el Comercio Interno (DPIIT), publicaciones del Departamento de Químicos y Petroquímicos, notas comerciales de la Dirección General de Inteligencia Comercial y Estadística (DGCIS), y series comerciales alineadas con códigos HS de UN Comtrade cuando estaban disponibles. El contexto sectorial también se verificó a través de fuentes como las actualizaciones de la Sociedad de Fabricantes de Automóviles de India (SIAM) y la Junta del Caucho de India, ya que los neumáticos y el caucho industrial siguen siendo el mayor grupo de consumo.
En el lado de la oferta, las ampliaciones de capacidad y los comentarios sobre utilización se compilaron a partir de informes anuales de empresas, presentaciones a inversores y presentaciones ante bolsas de valores, lo que ayuda a mapear el potencial de envíos realista por año. Para evitar depender de una sola óptica, también utilizamos suscripciones de pago para datos financieros e inteligencia de empresas, bases de datos de patentes y señales de importación y exportación a nivel de envío, que cubrieron las brechas donde los datos públicos se retrasaban. Esta lista de investigación documental es ilustrativa y no exhaustiva, y se consultaron muchas otras fuentes públicas y de pago para la recopilación, validación y aclaración de datos.
Entrevistas primarias y encuestas
Los insumos primarios se recopilaron a través de entrevistas con expertos y encuestas estructuradas entre productores, distribuidores, formuladores de neumáticos y caucho, participantes de plásticos y masterbatch, y compradores seleccionados en etapas posteriores que influyen en las especificaciones y los ciclos de compra. Utilizamos estas discusiones para confirmar cómo suele cambiar la mezcla de grados, cómo se vincula la materia prima con los movimientos de precios y con qué rapidez se califican los volúmenes especializados. Esos detalles se utilizaron luego para alinear los indicadores documentales con el comportamiento de compra en toda India.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 33% | Directivos (CXO): 15% |
| Nivel medio: 50% | Líderes funcionales/de unidad: 39% |
| Actores más pequeños: 17% | Gerentes: 46% |
Dimensionamiento y previsión del mercado
El dimensionamiento del mercado comienza con una construcción de arriba hacia abajo donde se utilizan datos de producción y comercio para reconstruir el suministro disponible en India, que luego se traduce en valor utilizando rangos de precios por uso final y grado principal. Para mantener el modelo anclado a la demanda real, los totales se verifican con una aproximación de abajo hacia arriba utilizando volúmenes muestreados de grupos de aplicación clave y la intensidad de consumo típica, y luego se ajustan cuando las dos vistas no coinciden.
Los principales insumos utilizados en el modelo incluyen las ampliaciones de capacidad de negro de carbono y las rampas esperadas, las tendencias de importación y exportación bajo el código HS 280300, la direccionalidad de la producción de neumáticos como el principal ancla de demanda, la división entre aplicaciones de neumáticos y no neumáticos, y el movimiento de materias primas y precios realizados que afecta los ingresos incluso cuando los volúmenes son estables. Cuando no hay datos disponibles para una aplicación más pequeña, la brecha se maneja mediante ratios proxy conservadores derivados de insumos de expertos y luego se revisa nuevamente durante la validación. Para la previsión, se utiliza el análisis de escenarios de modo que las perspectivas puedan flexibilizarse con supuestos realistas sobre el crecimiento de neumáticos, exportaciones y tasas de operación, mientras que las trayectorias de precios se mantienen consistentes con lo que esperan los encuestados de la industria bajo ciclos normales de materia prima.
Validación de datos y ciclo de actualización
La validación se realiza mediante triangulación desde tres ángulos, que son la disponibilidad de suministro, los flujos comerciales y las señales de tracción de uso final, y luego se explica la varianza restante antes de la aprobación final. Los valores atípicos se marcan cuando el consumo implícito por neumático, los netbacks implícitos o los niveles de utilización se salen de lo que los encuestados primarios consideran viable, y esos casos se vuelven a verificar con llamadas de seguimiento. Antes de la publicación, el modelo y las conclusiones escritas pasan por una revisión analítica de varios pasos para que los supuestos, las unidades y el tratamiento de divisas se mantengan consistentes a lo largo de la serie temporal.
Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando eventos materiales cambian las perspectivas, como una gran puesta en marcha de capacidad, un cambio brusco en las exportaciones o una medida de política que afecte al comercio. Justo antes de la entrega, un analista realiza una nueva revisión de las variables clave para que los clientes reciban la vista más actualizada.
Dimensionamiento del mercado de negro de carbono de India de Mordor Intelligence en comparación con otras estimaciones publicadas
Los tamaños de mercado publicados para el negro de carbono de India pueden parecer muy dispares porque el alcance subyacente no siempre es el mismo, y la lógica de precios puede aplicarse en diferentes puntos de la cadena de valor. Las diferencias también provienen de qué año se trata como base, cómo se netean las importaciones y exportaciones, y si los grados especializados se valoran con un incremento separado o se combinan en un promedio.
Al rastrear las rampas de capacidad, la disponibilidad vinculada al comercio bajo el código HS 280300 y las bandas de precios orientadas a la aplicación, Mordor Intelligence mantiene la estimación vinculada a las ventas de negro de carbono en India en lugar de mezclar materiales negros no relacionados o valores de productos en etapas posteriores. Un segundo factor de brecha es el ciclo de actualización, ya que algunos editores mantienen supuestos de materia prima y divisas más antiguos durante más tiempo, lo que puede inflar o deprimir los valores en USD cuando los precios reales ya se han movido.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 1,98 mil millones de USD (2025) | |
| Consultoría Regional A | 0,93 mil millones de USD (2024) | Utiliza un año base anterior y tiende a aplicar un ASP combinado sin separar claramente los volúmenes de commodity impulsados por neumáticos de los grados especializados de mayor precio, lo que puede subestimar los ingresos cuando la mejora de la mezcla se acelera. |
| Revista Comercial B | 84,18 mil millones de USD (2024) | El valor indicado no es consistente con un mercado de materia prima de negro de carbono y probablemente incluye una definición mucho más amplia de la cadena de valor de químicos o caucho, lo que hace que no sea directamente comparable con los ingresos por ventas de negro de carbono. |
La dispersión en la tabla se debe principalmente a los límites de alcance y a cómo se asigna el precio a los volúmenes, no solo al optimismo de la previsión. Cuando el mercado se define al nivel de ventas de negro de carbono, y cuando las señales comerciales y las ampliaciones de capacidad se utilizan como verificaciones estrictas, la cifra final se mantiene trazable a pasos repetibles y es más fácil de actualizar a medida que cambian las condiciones.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de negro de carbón de India?
Está valorado en USD 2,11 mil millones en 2026 y se proyecta que alcance USD 2,94 mil millones en 2031.
¿A qué velocidad crece la demanda de negro de carbón en aplicaciones plásticas?
Los compuestos plásticos se están expandiendo a una CAGR del 7,65% hasta 2031 sobre la base de las necesidades de infraestructura y automotrices.
¿Qué segmento de proceso domina el suministro indio?
El negro de horno lidera con una participación del 80,78% debido a las economías de producción a gran escala y rentables.
¿Por qué están ganando terreno los negros de carbón de especialidad?
Los grados conductores y estables a los rayos UV obtienen precios premium y respaldan las baterías de iones de litio, los cables y las piezas automotrices de alto brillo.
¿Cómo están afectando las fluctuaciones de precios de las materias primas a los productores?
Los costos volátiles del coque de petróleo y el alquitrán de hulla comprimen los márgenes, fomentando contratos de suministro a largo plazo y la integración vertical.
¿Qué regiones registran el mayor consumo?
Maharashtra y Gujarat lideran debido a la infraestructura de neumáticos, química y portuaria, mientras que Tamil Nadu y Karnataka están en ascenso por el crecimiento de los vehículos eléctricos y los polímeros.
Última actualización de la página el:



