
Tamaño y Participación del Mercado de Alimentos Listos para Consumir
Análisis del Mercado de Alimentos Listos para Consumir por Mordor Intelligence
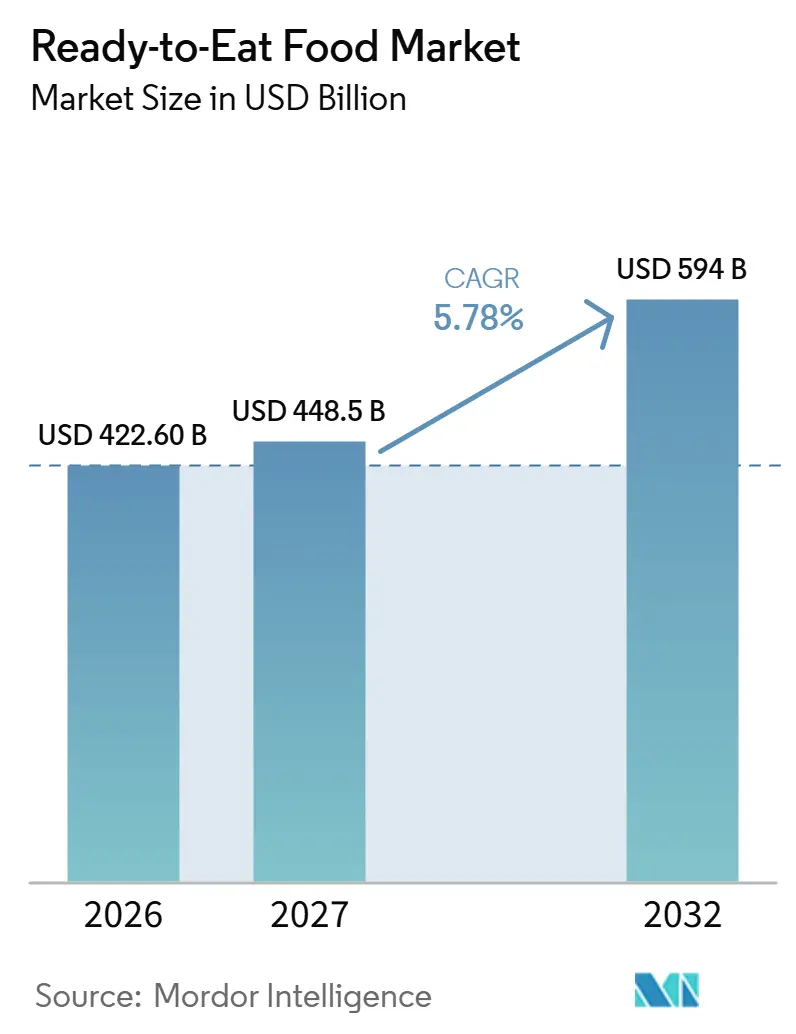
Se proyecta que el tamaño del mercado de alimentos listos para consumir se expanda desde 422,6 mil millones de USD en 2026 y 448,5 mil millones de USD en 2027 hasta 594 mil millones de USD en 2032, registrando una CAGR del 5,78% entre 2027 y 2032.
Una amplia base de hogares individuales y un mayor alcance de la entrega de comestibles a domicilio respaldan la demanda de comidas que se adaptan a los horarios de alimentación independientes. En India, el cumplimiento de pedidos mediante comercio rápido hace que las comidas preparadas envasadas sean útiles dentro de un pedido de comestibles más amplio, vinculando la comodidad en la preparación de alimentos con un acceso más fácil. Los proveedores pueden aprovechar esa oportunidad a través de porciones adecuadas, recetas relevantes a nivel regional y producción vinculada a una zona de entrega definida. Para los proveedores de aperitivos envasados, las restricciones de ingredientes también pueden determinar el acceso a las ventas en centros educativos, lo que convierte la elegibilidad del canal en una restricción independiente para la expansión impulsada por la conveniencia.
Conclusiones Clave del Informe
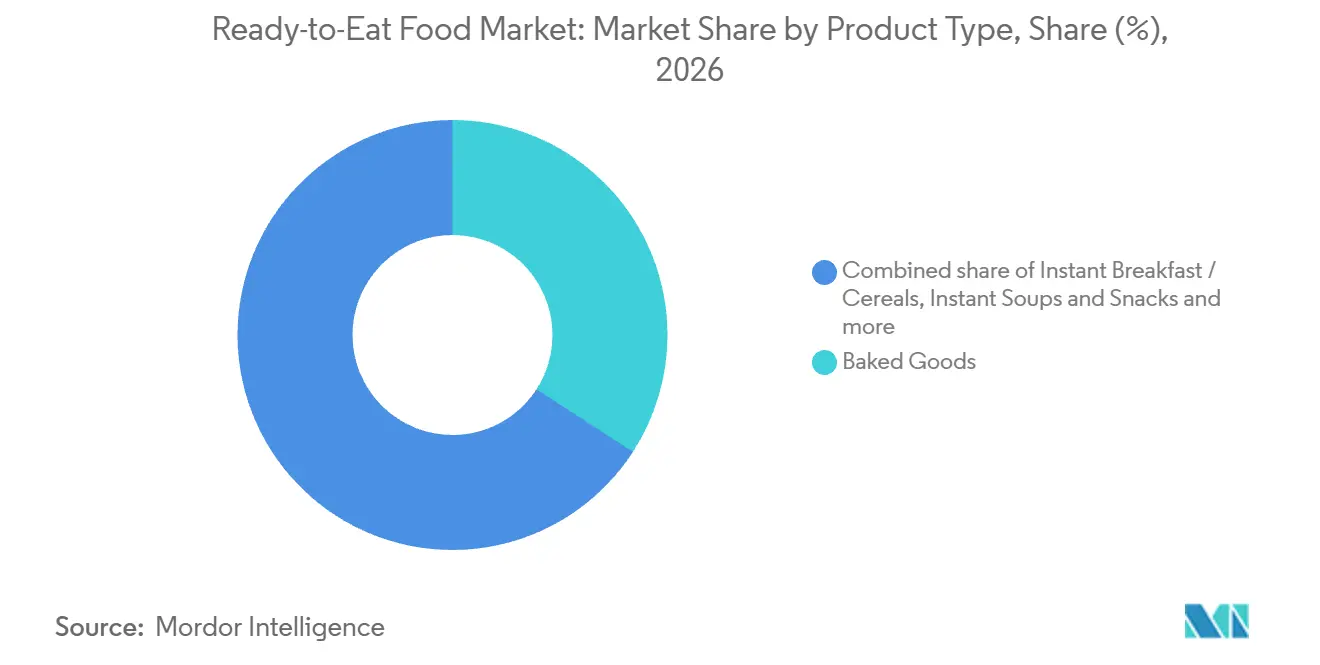
- Por tipo de producto, los productos de panadería tuvieron una participación del 34,14% en el mercado de alimentos listos para consumir en 2026, mientras que se prevé que el segmento de sopas instantáneas y aperitivos crezca más rápido con una CAGR del 6,4% entre 2027 y 2032.
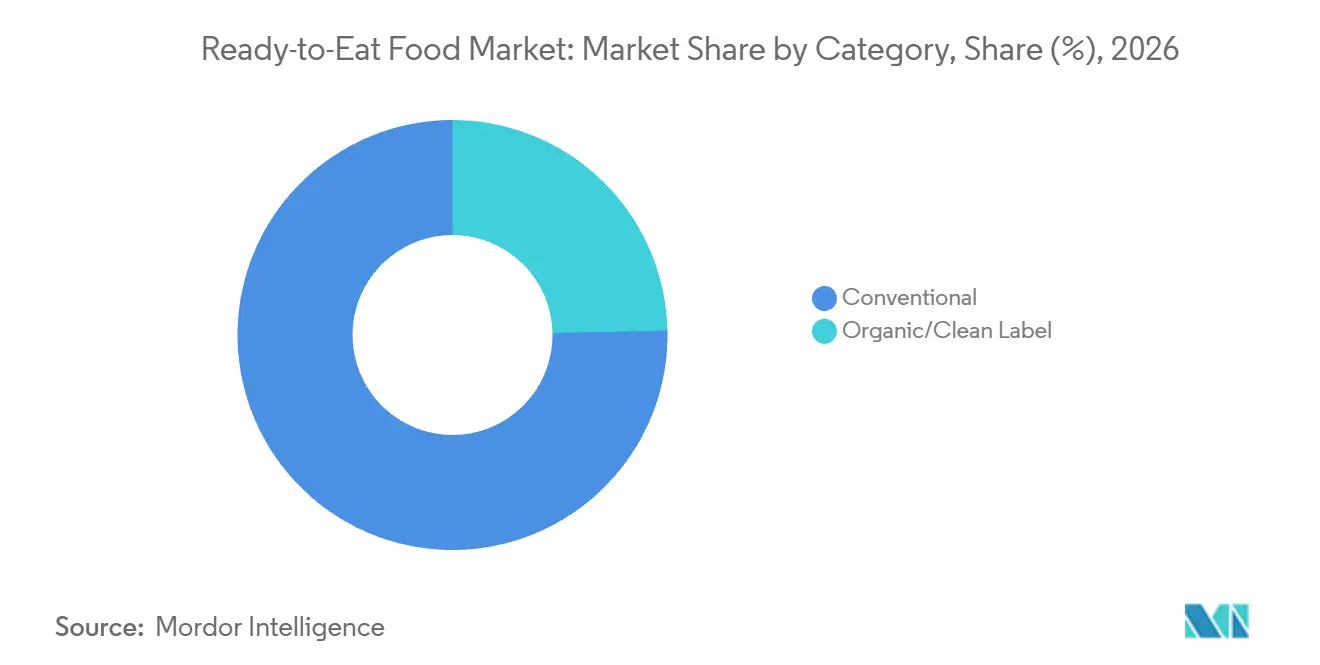
- Los alimentos convencionales lideraron la categoría con una participación del 75,33% del tamaño del mercado de alimentos listos para consumir en 2026, y se prevé que el segmento crezca más rápido con una CAGR del 5,8% entre 2027 y 2032.
- Los canales de distribución estuvieron liderados por supermercados e hipermercados con el 45,44% de las ventas del mercado en 2026, mientras que se prevé que las tiendas minoristas en línea crezcan más rápido con una CAGR del 7,4% entre 2027 y 2032.
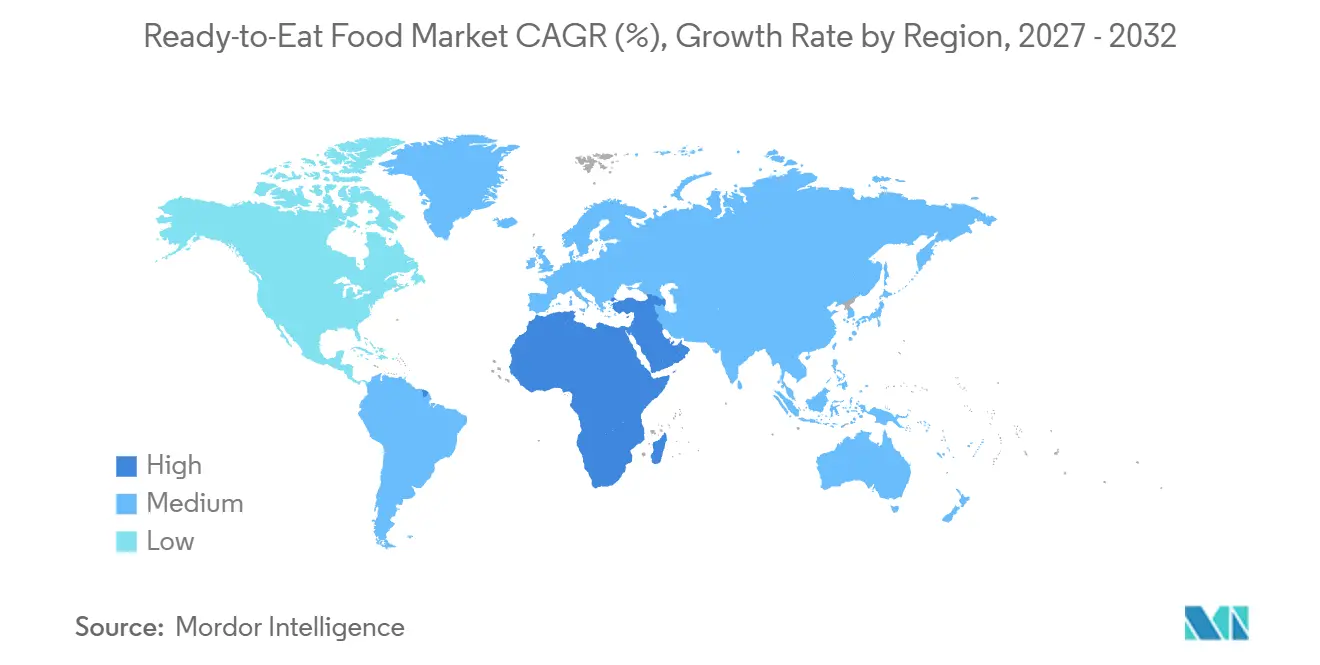
- En términos geográficos, Asia-Pacífico tuvo el 41,4% de las ventas del mercado en 2026, y se prevé que la región de Oriente Medio y África crezca más rápido con una CAGR del 6,65% entre 2027 y 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento del número de hogares unipersonales y familias con doble ingreso | +2% | En todo Estados Unidos | Largo plazo (≥ 4 años) |
| Creciente penetración del comercio electrónico de comestibles y el cumplimiento de pedidos mediante comercio rápido | +1.9% | Estados Unidos e India | Mediano plazo (2-4 años) |
| Cambios en los estilos de vida de los consumidores | +1.7% | En todo el Reino Unido | Largo plazo (≥ 4 años) |
| Crecimiento de la industria de procesamiento de alimentos | +1.4% | Canadá y la Unión Europea | Mediano plazo (2-4 años) |
| Avances en tecnología de envasado | +0.8% | Francia y el Reino Unido | Mediano plazo (2-4 años) |
| Innovación de productos y diversificación de sabores | +0.7% | Estados Unidos y España | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Número creciente de hogares unipersonales y familias con doble ingreso
Cocinar para una sola persona convierte la adecuación de las porciones en un problema diferente al de preparar alimentos para un hogar compartido. Estados Unidos contaba con 39,7 millones de hogares unipersonales en 2025, lo que representa el 29% de todos los hogares.[1] Una comida individual preparada puede satisfacer a ese comprador sin necesidad de preparar un plato más grande. Para los hogares con doble ingreso, el mismo formato también puede permitir que los miembros del hogar elijan una comida de forma independiente cuando sus horarios de alimentación difieren. La escala de la base de hogares unipersonales en Estados Unidos ofrece a los proveedores una razón comercial para desarrollar tamaños de envase individuales dedicados.
Creciente penetración del comercio electrónico de comestibles y el cumplimiento de pedidos mediante comercio rápido
El cumplimiento de pedidos de comestibles digitales hace que las comidas envasadas sean accesibles sin un viaje de compras adicional, ampliando su utilidad para ocasiones de consumo de corto aviso. Las ventas de alimentos en línea en Estados Unidos aumentaron casi un 19% en 2025. Swiggy expandió Instamart de 27 a 124 ciudades indias en el ejercicio fiscal 2024-25, ofreciendo entrega en 10 minutos de comestibles junto con otras categorías. Esa mayor cobertura del servicio crea rutas adicionales a través de las cuales las comidas preparadas envasadas y los aperitivos pueden llegar a los consumidores. Para los proveedores, la oportunidad de demanda radica en hacer que una compra de alimentos de uso inmediato forme parte de un pedido de comestibles digitales existente. Convertir el alcance geográfico en compras de comidas depende, por tanto, de un surtido adecuado para el cumplimiento rápido de pedidos.
Cambios en los estilos de vida de los consumidores
Las comidas que solo requieren recalentamiento permiten a los hogares separar la ocasión de comer del trabajo de cocinar un plato. Las compras de comidas preparadas de carne por parte de los hogares del Reino Unido aumentaron de aproximadamente 27 gramos por persona por semana en 1974 a 182 gramos en el año fiscal que finalizó en 2025. Para los productores, la oportunidad se extiende a una comida principal completa a base de carne, convirtiendo toda la ocasión de comer en el foco del desarrollo de productos.
Crecimiento de la industria de procesamiento de alimentos
La expansión del procesamiento de alimentos respalda la demanda de alimentos preparados de manera más directa cuando la nueva producción está vinculada a una región de entrega definida. El valor de la producción vendida de la UE para productos alimenticios aumentó un 3,8% a precios constantes en 2025 en comparación con 2024. Una expansión más especializada tuvo lugar el 18 de junio de 2026, cuando Factor Meals, una filial de HelloFresh Canada, inauguró una cocina y centro de distribución de 50.000 pies cuadrados en Calgary. La instalación estableció producción localizada y respaldó la entrega de comidas listas para calentar en todo el oeste de Canadá. Combinar estas funciones puede ayudar a los productores de comidas a construir una oferta regional en torno a una base operativa de producción y distribución. La capacidad de entrega regional se convierte, por tanto, en parte de la propuesta de inversión manufacturera para un operador de comidas listas para calentar.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente impulso regulatorio sobre los alimentos ultraprocesados | -1% | Centros educativos participantes en Arizona | Corto plazo (≤ 2 años) |
| Problemas de salud y transparencia nutricional | -0.8% | En todo Estados Unidos | Mediano plazo (2-4 años) |
| Escepticismo del consumidor sobre aditivos y conservantes | -0.5% | En todo Estados Unidos | Corto plazo (≤ 2 años) |
| Estricto cumplimiento de la seguridad alimentaria y la normativa | -0.4% | En todo Estados Unidos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente impulso regulatorio sobre los alimentos ultraprocesados
Las restricciones basadas en ingredientes pueden hacer que un producto envasado conveniente no sea elegible para un canal de ventas particular. A partir del año escolar 2026-27, la ley de Arizona prohíbe a los centros educativos que participan en programas de comidas financiados o asistidos con fondos federales servir, vender o permitir ventas de terceros de alimentos cubiertos en el campus durante el día escolar normal. La definición abarca alimentos o bebidas que contengan cualquiera de los 11 aditivos enumerados. Los padres y tutores pueden proporcionar estos alimentos a sus propios estudiantes. Para los proveedores de aperitivos envasados vendidos a través de los canales de campus afectados, esa distinción convierte la composición de los ingredientes en una condición de acceso. Reformular un producto afectado o renunciar a ese canal añade una carga comercial que la conveniencia por sí sola no puede superar.
Problemas de salud y transparencia nutricional
La transparencia nutricional puede restringir a los proveedores de alimentos envasados a través del costo de cambiar la forma en que se presentan los productos. La FDA estimó costos anualizados para la industria estadounidense de alimentos envasados de entre 191 millones de USD y 530 millones de USD durante 2025-2034, en dólares de 2023 a una tasa de descuento del 2%, si su propuesta de norma de etiquetado nutricional en la parte frontal del envase se finaliza. La reformulación no es un requisito ni un objetivo de la propuesta. Sin embargo, el modelo de costos incluyó la reformulación, vinculando la decisión de etiquetado con posibles cambios en el propio alimento. La FDA señaló que algunos costos podrían trasladarse a los consumidores en forma de precios más altos. Un rediseño de la etiqueta nutricional puede convertirse, por tanto, en una decisión de economía del producto incluso cuando los cambios en la receta siguen siendo opcionales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Productos de Panadería Lideran y los Formatos Instantáneos Añaden CapacidadLos productos de panadería representaron una participación del 34,14% del tamaño del mercado de alimentos listos para consumir en 2026. El segmento más grande incluye importantes negocios de marcas reconocidas, ilustrado por los 18,4 mil millones de USD en ingresos netos globales de Mondelēz International, Inc. para Galletas y Aperitivos de Panadería en 2025. América del Norte contribuyó con 9,33 mil millones de USD de los ingresos netos de esa categoría en 2025, aproximadamente la mitad del total. Europa añadió 4,97 mil millones de USD, por lo que América del Norte y Europa juntas aportaron la mayor parte de los ingresos netos globales de la categoría.
Se prevé que las sopas instantáneas y los aperitivos sean el segmento de más rápido crecimiento, con una CAGR del 6,4% entre 2027 y 2032. La Asociación Mundial de Fideos Instantáneos (WINA, por sus siglas en inglés) estimó la demanda mundial de fideos instantáneos en 123,4 mil millones de porciones en 2025. El 11 de junio de 2025, Samyang Foods inició la operación a plena escala en su segunda planta de Miryang en Corea del Sur, con 6 líneas de producción y una capacidad anual de 830 millones de unidades de fideos Buldak. Las líneas comprendían 3 líneas de fideos en paquete y 3 líneas de fideos en vaso. Al acomodar ambos formatos en una sola expansión, un proveedor puede ampliar su oferta de productos manteniendo la inversión manufacturera concentrada en fideos instantáneos.

Por Categoría:
Los Alimentos Convencionales Lideran una Oferta Variada de Alimentos PreparadosLos alimentos convencionales representaron una participación del 75,33% en el mercado de alimentos listos para consumir en 2026 y se prevé que sean el segmento de más rápido crecimiento, con una CAGR del 5,8% entre 2027 y 2032. Su propuesta comercial puede construirse en torno a la propia comida, permitiendo que el desarrollo de productos enfatice la simplicidad de preparación, la adecuación de las porciones y el sabor. Los fabricantes pueden ofrecer una comida principal preparada o un aperitivo sin hacer del posicionamiento orgánico la razón de compra. Con una base de partida tan amplia, las mejoras en comidas familiares pueden dirigirse a un grupo sustancial de clientes sin requerir que los compradores adopten una nueva categoría de alimentos.
Los alimentos orgánicos y de etiqueta limpia ofrecen una base separada de diferenciación a través del posicionamiento de los ingredientes. En los alimentos preparados congelados de Estados Unidos, los productos orgánicos generaron 2,1 mil millones de USD en ventas al consumidor en 2025, una caída del 3,4% respecto a 2024. El posicionamiento orgánico, por tanto, no aisló a esta subcategoría congelada estadounidense de una caída en las ventas.
Por Canal de Distribución:
La Escala de los Supermercados y la Eficiencia del Comercio Minorista en LíneaLos supermercados e hipermercados fueron el segmento más grande con el 45,44% de las ventas del mercado en 2026. Los supermercados de Estados Unidos registraron 1 billón de USD en ventas totales en 2025. En las 2 semanas posteriores a su lanzamiento el 10 de septiembre de 2025, la gama de comidas italianas de Marks & Spencer vendió 2,8 millones de unidades. Las 49 comidas de la renovada gama italiana eran nuevas o mejoradas, incluidas 17 líneas completamente nuevas. Para los proveedores de supermercados, el desarrollo coordinado de gamas de comidas puede ser, por tanto, una propuesta comercial en sí misma, respaldada por la capacidad del minorista para vender muchos platos relacionados.
Se prevé que las tiendas minoristas en línea sean el segmento de más rápido crecimiento, con una CAGR del 7,4% entre 2027 y 2032. En una encuesta de 2025 a compradores de supermercados en línea en Australia y Nueva Zelanda, el 53,7% citó la conveniencia y el 50,2% citó la eficiencia y el ahorro de tiempo. Los encuestados podían elegir múltiples razones, y el 32,2% citó una gestión del presupuesto más sencilla. Una oferta de comidas diseñada para esta vía puede combinar una tarea breve de preparación de alimentos con el tiempo ahorrado en la obtención de comestibles. La información clara sobre porciones y preparación puede, por tanto, facilitar la selección de una comida preparada dentro de un pedido de comestibles en línea orientado al ahorro de tiempo.
Análisis Geográfico
Mercado de Alimentos Listos para Consumir en Asia-Pacífico
Asia-Pacífico representó el 41,4% del tamaño del mercado de alimentos listos para consumir en 2026, convirtiéndola en la región más grande. WINA estimó la demanda de fideos instantáneos en China/Hong Kong en 43,27 mil millones de porciones en 2025. En Malasia, OTS Holdings, un grupo de productos cárnicos listos para consumir y listos para cocinar, inauguró una instalación de fabricación de alimentos a través de su filial de propiedad total, Ellaziq (Malaysia), el 28 de octubre de 2025. La instalación tenía una capacidad declarada de hasta 200 toneladas métricas por mes, aunque en el primer semestre del ejercicio fiscal 2026 aún no había alcanzado su plena capacidad y las certificaciones y aprobaciones locales seguían pendientes. El consumo de fideos y la inversión manufacturera ilustran la combinación de Asia-Pacífico de una demanda sustancial de productos y los esfuerzos por ampliar el suministro regional.
Mercado de Alimentos Listos para Consumir en Oriente Medio y África
Se prevé que la región de Oriente Medio y África sea la de más rápido crecimiento, con una CAGR del 6,65% entre 2027 y 2032. En 2025, Almarai Bakery señaló que su producción diaria de 5 millones de artículos llegaba a los consumidores a través de un número creciente de puntos de venta minoristas en Arabia Saudita y el Consejo de Cooperación del Golfo en general. El negocio utilizó canales de comercio tradicional y moderno, creando diferentes rutas minoristas para su producción de panadería. Este mecanismo impulsado por la distribución puede ampliar la base de compradores de productos de panadería establecidos, convirtiendo el alcance de los puntos de venta en una palanca comercial importante junto con la escala de la producción diaria.
En América del Norte, el gasto de consumidores, empresas y entidades gubernamentales de Estados Unidos en alimentos para consumo en el hogar alcanzó 1,1 billones de USD en 2025. Guatemala contaba con una base de producción local de aperitivos, con GRUMA reportando una pequeña planta de chips de maíz dentro de Gruma Centroamérica en 2025. El comercio minorista representó la mayoría de las ventas de la industria alimentaria doméstica de Brasil en 2025, otorgando particular importancia a la distribución minorista para los proveedores que atienden a ese país sudamericano. En otras partes de América del Sur, la sucursal de zona franca 107B de Uruguay para comidas y platos preparados registró un aumento interanual del 13,0% en la producción física en agosto de 2026. En Europa, HKFoods inició la producción en su nueva línea de comidas en Vantaa, Finlandia, en el tercer trimestre de 2025, atendiendo la creciente demanda de comidas preparadas tanto de compradores del sector de servicios de alimentación como de minoristas.
Marco Regulatorio y Perspectivas
La comparación abarca jurisdicciones seleccionadas desde la perspectiva de grandes fabricantes que venden alimentos listos para consumir envasados a través del comercio minorista. La columna del Reino Unido distingue el marco de Información Alimentaria a los Consumidores asimilado de Gran Bretaña de la legislación alimentaria de la UE aplicable en Irlanda del Norte. Las instalaciones cubiertas en Estados Unidos deben mantener análisis de peligros escritos, lo que demuestra que el trabajo de cumplimiento se extiende más allá de la etiqueta orientada al consumidor.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | Brasil | Reino Unido | China | Sudáfrica |
|---|---|---|---|---|---|
| Autoridad principal | Administración de Alimentos y Medicamentos | Anvisa | Autoridades locales bajo el Reglamento de Información Alimentaria | Administración Estatal para la Regulación del Mercado y autoridades locales de supervisión del mercado | Departamento de Salud, Control de Alimentos para la administración; Servicios Municipales de Salud de distrito y metropolitanos para la aplicación |
| Instrumentos clave o dirección | 21 CFR Parte 117; propuesta de etiquetas nutricionales en la parte frontal del envase con un objetivo de reglamentación para diciembre de 2026 | RDC 429/2020 e IN 75/2020; desarrollo de políticas de etiquetado 2026-2027 | Marco de Información Alimentaria a los Consumidores; planes del Departamento de Salud y Atención Social para consulta sobre informes de ventas de alimentos saludables para grandes empresas | GB 7718-2011; GB 7718-2025 en vigor a partir del 16 de marzo de 2027 | R146 (2010), con sus modificaciones; proyecto R3337 |
| Efecto comercial | Análisis de peligros escrito en las instalaciones cubiertas; posible trabajo de etiquetado si la propuesta se finaliza | Paneles de información nutricional en alimentos envasados e información aplicable en la parte frontal del envase | Información alimentaria específica por territorio; posible presentación de informes adicionales para grandes empresas alimentarias | La información sobre alérgenos en los alimentos preenvasados cubiertos pasa de recomendada a obligatoria en 2027 | Información legible sobre la composición; propuesta de logotipos en la parte frontal del envase para alimentos que cumplan los requisitos |
| Atractivo de la política actual | Media | Media | Media | Media | Media |
| Dirección futura del atractivo de la política | Endurecimiento | Sin cambios | Endurecimiento | Endurecimiento | Endurecimiento |
| Fuente: Mordor Intelligence | |||||
Los fabricantes estadounidenses se enfrentan a una posible etiqueta frontal adicional, mientras que los planes del Reino Unido de junio de 2026 para la presentación de informes de ventas de alimentos saludables para grandes empresas en Inglaterra, Irlanda del Norte y Gales podrían añadir trabajo más allá de las etiquetas de los productos. Las normas de panel nutricional y de parte frontal del envase de Brasil, en vigor desde octubre de 2022, respaldan la continuidad porque el diálogo de Anvisa de abril de 2026 se refería a propuestas para una futura consulta y no a obligaciones adoptadas. La evaluación de China refleja la GB 7718-2025, según la cual el marcado de alérgenos en los alimentos preenvasados cubiertos pasa de recomendado a obligatorio cuando la norma entra en vigor el 16 de marzo de 2027. Los logotipos propuestos en la parte frontal del envase de Sudáfrica podrían requerir rediseños para los productos que cumplan los requisitos, aunque los pasos del equipo de trabajo y la revisión legal estaban pendientes el 7 de octubre de 2026.
Etapas de la Cadena de Valor
La formulación de ingredientes, la producción de marcas, el reabastecimiento mayorista y el comercio minorista capturan valor a través de diferentes capacidades. ADM suministra componentes para comidas preparadas como salsas, aderezos, dips y sopas, situando la experiencia en formulación en la parte superior de la cadena de fabricación de productos terminados. Nestlé suministra alimentos preparados a través de marcas como Stouffer's en Estados Unidos, vinculando la producción con el valor de marca orientado al consumidor. La distinción es importante porque un proveedor de recetas obtiene ingresos de las ventas de componentes, mientras que un productor de alimentos terminados también debe convertir esa formulación en un producto envasado comercializable.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Suministro de ingredientes y formulación | Proveedores de componentes para comidas como ADM | Ventas de ingredientes y componentes personalizados | Consistencia entre variantes de recetas | Validar los componentes de reemplazo dentro de la receta final de la comida |
| Fabricación de alimentos preparados | Productores de alimentos de marca como Nestlé S.A. y Conagra Brands Inc. | Ventas de alimentos envasados de marca | Riesgo de interrupciones en la fabricación por terceros | Calificar productores de respaldo para productos críticos |
| Reabastecimiento mayorista | Distribuidores de comercio minorista de conveniencia como McLane Company Inc. | Ventas mayoristas de alimentos envasados | Vida útil de venta refrigerada consumida durante la distribución | Coordinar la producción del comisariato con el reabastecimiento refrigerado |
| Venta minorista | Minoristas de comestibles de Estados Unidos como Walmart Inc. | Ventas minoristas de alimentos envasados | Explicar las porciones de las comidas y los requisitos de preparación | Presentar información clara sobre el tamaño de la porción y el calentamiento en todos los canales de venta |
| Fuente: Mordor Intelligence | ||||
El 15 de julio de 2025, McLane anunció un programa de comisariato en Estados Unidos que entrega alimentos frescos, nunca congelados, envueltos individualmente y listos para llevar con una vida útil refrigerada de 7 días a tiendas de conveniencia a través de su red de cadena de frío.[2] Este modelo convierte la ventana de venta restante del minorista en parte de la propuesta comercial del distribuidor. Una coordinación más estrecha entre la preparación de comidas y el reabastecimiento puede, por tanto, otorgar a los distribuidores de alimentos refrigerados un papel más sólido en la protección de la vida útil del producto comercializable.
Panorama Competitivo
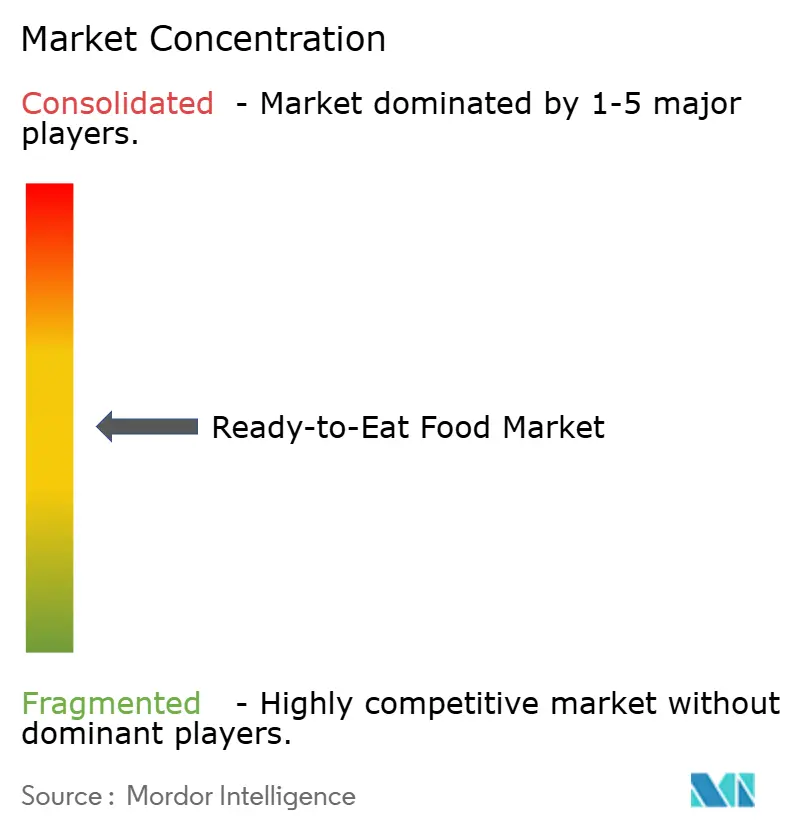
La industria moderadamente fragmentada incluye entre sus principales productores de alimentos de marca a Conagra Brands Inc., Nestlé S.A., General Mills Inc., Tyson Foods Inc. y Mars Inc. General Mills suministra platos principales congelados, productos de desayuno congelados, pizza y sopas, mientras que Mars adquirió Kellanova el 11 de diciembre de 2025, añadiendo Pringles, Pop-Tarts, Rice Krispies Treats y los cereales internacionales de Kellogg's. En el primer trimestre del ejercicio fiscal 2027, finalizado el 30 de agosto de 2026, las ventas netas del segmento Refrigerado y Congelado de Estados Unidos de Conagra disminuyeron un 2,1% hasta 1,1 mil millones de USD, incluida una disminución del 0,5% por fusiones y adquisiciones. Las ventas netas orgánicas cayeron un 1,6%, con una caída del precio/mezcla del 1,5% y del volumen del 0,1%. El precio/mezcla representó, por tanto, casi toda la caída de las ventas orgánicas de Conagra en este segmento, con una pequeña contribución del menor volumen.
En 2025, Nestlé lanzó Maggi Saucy Noodles en Europa con recetas de Teriyaki japonés y Pad Thai, e informó que los fideos fueron el principal impulsor del crecimiento de su categoría de alimentos. Los Chicken Cups completamente cocidos de Tyson Foods ofrecen un formato de pollo preparado que está listo para comer después de calentarlo. Estas propuestas abordan diferentes opciones de desarrollo de productos, con una pequeña comida instantánea construida en torno a recetas regionales y un producto de pollo preparado construido en torno a un simple paso de calentamiento. Esto convierte el formato de preparación en una elección de diseño competitivo porque determina cuánto de la tarea de la comida queda en manos del comprador.
La ejecución de ingredientes añade una dimensión separada de posicionamiento regulatorio a la competencia en grandes carteras de alimentos. El 26 de agosto de 2026, General Mills informó que todos sus cereales en Estados Unidos se fabricaban sin colorantes certificados, cumpliendo su compromiso del verano de 2026. Llevar a cabo un cambio de formulación específico en toda una cartera de cereales puede convertir el control de ingredientes en parte de la capacidad de escala del productor.
Líderes de la Industria de Alimentos Listos para Consumir
-
Conagra Brands Inc.
-
Nestlé S.A.
-
General Mills Inc.
-
Tyson Foods Inc.
-
Mars Inc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Alimentos Listos para Consumir Empresas cubiertas en este informe
- Nestlé S.A.
- Conagra Brands Inc.
- General Mills Inc.
- The Kraft Heinz Company
- Tyson Foods Inc.
- Nomad Foods Ltd.
- McCain Foods Limited
- The Campbell's Company
- The J.M. Smucker Co.
- Dr. August Oetker Nahrungsmittel KG
- Amy's Kitchen Inc.
- Mars Inc
- ITC Ltd.
- Orkla India Limited
- Gits Food Products Pvt Ltd.
- Hormel Foods Corp.
- Ajinomoto Co. Inc.
- BRF SA
- Charoen Pokphand Foods Public Company Limited
- Ready Pac Foods Inc.
Oportunidades Clave para los Participantes del Mercado
La comparación examina cómo una oferta ampliada de comidas preparadas puede atender diferentes ocasiones de compra minorista. En septiembre de 2026, Waitrose inició una mejora de 3 años de su gama, introduciendo platos nuevos y renovados en tiendas seleccionadas y en línea. Ese mes, Waitrose reportó un crecimiento del 8% interanual en las ventas de comidas preparadas, incluido un 11% en sus gamas premium.[3] Los minoristas pueden organizar recetas premium en torno a ocasiones de consumo específicas del hogar, dando a una renovación de gama plurianual un propósito comercial más allá de añadir platos.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Extensiones de gamas de comidas preparadas premium | El impulso de las ventas premium acompaña a una mejora de gama plurianual | Compradores de comidas preparadas premium | Desarrollar recetas diferenciadas con un claro salto de calidad | Ofrecer la diferencia de calidad a un costo de producto viable | Waitrose y productores de comidas preparadas premium |
| Gamas de comidas coherentes en tienda y en línea | Nuevos platos lanzados tanto en tiendas seleccionadas como en línea | Compradores de comestibles que utilizan ambas rutas minoristas | Alinear las descripciones de recetas, las porciones y la presentación del producto en todos los canales | Hacer que la misma propuesta de producto sea clara en ambos entornos | Waitrose y proveedores de comidas preparadas para el comercio minorista |
| Propuestas de comidas en casa durante el fin de semana | Waitrose reportó mayores ventas de comidas preparadas los viernes y sábados en septiembre de 2026 | Compradores que eligen comidas preparadas para el fin de semana | Crear platos coordinados en torno a una ocasión de cena vespertina diferenciada | Distinguir la ocasión de la sustitución rutinaria de comidas | Waitrose y desarrolladores de gamas de alimentos preparados |
| Fuente: Mordor Intelligence | |||||
El desarrollo de gamas premium ofrece la apertura más clara porque combina una señal de ventas demostrada con un programa de mejora minorista plurianual. Waitrose lanzó la gama mejorada en tiendas seleccionadas y en Waitrose.com simultáneamente, poniendo a disposición una familia de comidas premium a través de ambos canales desde el inicio. Dado que Waitrose reportó que las ventas de comidas preparadas premium crecían más rápido que sus ventas de comidas preparadas en general, las recetas premium, en lugar de la gama estándar, son el primer lugar donde un minorista debe añadir platos.
Desarrollos recientes de la industria en Mercado de Alimentos Listos para Consumir
- Sep 2026: Mars Inc inauguró su primera fábrica de Pringles en Chonburi, Tailandia, y comenzó a operar una segunda línea de producción para exportaciones regionales.
- Ago 2026: General Mills Inc. informó que todos sus cereales en Estados Unidos se fabricaban sin colorantes certificados, cumpliendo su compromiso del verano de 2026.
- Ago 2026: PepsiCo lanzó gazpacho refrigerado listo para consumir Alvalle, elaborado con verduras y aceite de oliva virgen extra, en Estados Unidos en ubicaciones seleccionadas de Whole Foods Market.
Mercado de Alimentos Listos para Consumir Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado mundial de alimentos listos para consumir mide el gasto anual de los consumidores en todo el mundo en alimentos envasados preparados para el consumo directo, incluidos los productos que se consumen tal como se venden o tras una preparación sencilla como el recalentamiento o la adición de agua caliente. Las ventas se clasifican por tipo de producto, categoría, canal minorista y geografía.
Exclusiones del alcance: Se excluyen los alimentos crudos e ingredientes vendidos para cocinar en casa, los alimentos no preparados que requieren cocción y los ingresos de comidas del sector de servicios de alimentación que no se venden como productos listos para consumir envasados.
Descripción General de la Segmentación
- Por Tipo de Producto
- Desayunos Instantáneos / Cereales
- Sopas Instantáneas y Aperitivos
- Comidas Preparadas
- Productos de Panadería
- Productos Cárnicos
- Otros Tipos de Productos
- Por Categoría
- Convencional
- Orgánico/Etiqueta Limpia
- Por Canal de Distribución
- Supermercados/Hipermercados
- Tiendas de Conveniencia
- Tiendas Minoristas en Línea
- Otros Canales Minoristas
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Resto de América del Norte
- América del Sur
- Brasil
- Argentina
- Colombia
- Chile
- Resto de América del Sur
- Europa
- Reino Unido
- Alemania
- Francia
- Italia
- España
- Rusia
- Suecia
- Bélgica
- Polonia
- Países Bajos
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Tailandia
- Singapur
- Indonesia
- Corea del Sur
- Australia
- Nueva Zelanda
- Resto de Asia-Pacífico
- Oriente Medio y África
- Emiratos Árabes Unidos
- Sudáfrica
- Arabia Saudita
- Nigeria
- Egipto
- Marruecos
- Turquía
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Fuentes ilustrativas como las Perspectivas Alimentarias de la FAO ofrecen una visión periódica de las condiciones del mercado alimentario mundial, mientras que las estadísticas de producción industrial de Eurostat proporcionan indicadores oficiales de fabricación y producción vendida que ayudan a contextualizar el suministro de alimentos envasados. Las tablas de demanda de la Asociación Mundial de Fideos Instantáneos ofrecen una señal de volumen específica del producto, y la evaluación conjunta de la OMS y la FAO sobre Listeria en alimentos listos para consumir informa sobre las consideraciones de seguridad alimentaria y manipulación.
Los informes anuales de las empresas, las presentaciones ante la SEC (formulario 10-K), las divulgaciones regulatorias, los materiales públicos para inversores y los informes reputados de la industria alimentaria pueden aclarar las carteras de productos, los cambios en las instalaciones, la exposición a los canales y las tendencias de ventas reportadas junto con esas fuentes. Las fuentes mencionadas no son exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas y Encuestas Primarias
Las entrevistas y encuestas estructuradas pueden incluir fabricantes de alimentos, minoristas de alimentos envasados, distribuidores y especialistas en seguridad alimentaria o categorías, con altos ejecutivos y líderes funcionales a quienes se les pide que expliquen las definiciones del mercado, la cobertura de los canales, los precios y la combinación de productos. Su aportación puede poner a prueba las interpretaciones de fuentes secundarias, aclarar las lagunas en la evidencia de valor y categoría, y triangularse con los indicadores públicos de ventas, producción y comercio antes de que se retenga un supuesto.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directores ejecutivos (CXO): 20% | Asia-Pacífico: 40% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 35% | Europa, Oriente Medio y África (EMEA): 30% |
| Actores más pequeños: 25% | Gerentes: 45% | Américas: 30% |
Dimensionamiento del Mercado y Pronóstico
Los analistas pueden estimar el valor minorista anual global con un modelo descendente, partiendo del gasto en alimentos envasados y las ventas minoristas de alimentos, y luego aislando las compras de alimentos listos para consumir por tipo de producto, categoría, canal y geografía. Los indicadores públicos de ventas y producción por categoría, los patrones de hogares y población, el alcance del comercio electrónico de comestibles, la producción del procesamiento de alimentos y los cambios en precios y mezcla de productos ayudan a estimar el nivel del mercado y a explicar los cambios a lo largo del tiempo. Una vez que las señales de categoría y canal se han conciliado con el límite minorista global, las participaciones de segmento pueden construirse y verificarse con respecto al total. La regresión multivariante puede relacionar el valor anual con estos indicadores de demanda, oferta y precio, con análisis de escenarios utilizado cuando la cobertura histórica es desigual, mientras que verificaciones selectivas como el precio de venta minorista muestreado multiplicado por el volumen de ventas observado o reportado pueden poner a prueba las principales estimaciones de productos y canales. Los analistas pueden pedir a los expertos primarios que cuestionen las definiciones de variables y la dirección de los cambios en el pronóstico, luego investigar las brechas en las verificaciones selectivas a través de evidencia pública adicional y mantener los supuestos no respaldados fuera de la estimacin.
Ciclo de Validación y Actualización de Datos
Los analistas triangularizan las señales de minoristas, fabricantes, comercio, producción y estadísticas públicas, verificando que cada una describa las ventas minoristas al consumidor en lugar de añadir transferencias intermedias del mismo producto. Señalan los valores atípicos y las variaciones por año, producto, canal y región, rastrean cada anomalía hasta su fuente y unidad, y la resuelven mediante una verificación de la fuente, un supuesto revisado o un nuevo contacto con el encuestado objetivo antes de la revisión y aprobación de múltiples analistas. El conjunto de evidencias se actualiza anualmente, se revisa entre ciclos tras eventos materiales del mercado o regulatorios, y se somete a una revisión fresca de fuentes y cálculos inmediatamente antes de la entrega.
Estimación del Mercado de Alimentos Listos para Consumir de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. El mercado mundial de alimentos listos para consumir mide el gasto anual de los consumidores en todo el mundo en alimentos envasados preparados para el consumo directo, incluidos los productos que se consumen tal como se venden o tras una preparación sencilla como el recalentamiento o la adición de agua caliente.
Los principales factores de brecha incluyen la cobertura definida del estudio y las opciones de modelado específicas del mercado. Los indicadores públicos de ventas y producción por categoría, los patrones de hogares y población, el alcance del comercio electrónico de comestibles, la producción del procesamiento de alimentos y los cambios en precios y mezcla de productos ayudan a estimar el nivel del mercado y a explicar los cambios a lo largo del tiempo.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 448,5 mil millones de USD (2027) | |
| Consultora Global A | 412,68 mil millones de USD (2024) | En su base de 2024, esta estimación está un 8,0% por debajo del valor de este informe para 2027 de 448,5 mil millones de USD, 3 años después. El importe publicado utiliza una base de 2024, tres años antes del año de comparación del informe, y su pronóstico declarado proyecta un crecimiento continuo del mercado después de esa base. |
| Editorial de Investigación de la Industria B | 149,21 mil millones de USD (2024) | En su base de 2024, esta estimación está un 66,7% por debajo del valor de este informe para 2027 de 448,5 mil millones de USD, 3 años después. La estimación abarca comidas envasadas precocinadas que requieren calentamiento, un conjunto de productos más reducido que el mercado completo de alimentos listos para consumir. |
Los analistas de Mordor Intelligence triangularizan las señales de minoristas, fabricantes, comercio, producción y estadísticas públicas, verificando que cada una describa las ventas minoristas al consumidor en lugar de añadir transferencias intermedias del mismo producto.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de alimentos listos para consumir y sus perspectivas de crecimiento?
Se proyecta que el mercado aumente de 448,5 mil millones de USD en 2027 a 594 mil millones de USD en 2032, registrando una CAGR del 5,78% entre 2027 y 2032.
¿Qué impulsa la demanda de comidas preparadas y aperitivos listos para consumir envasados?
Las porciones individuales y el mayor acceso al comercio electrónico de comestibles respaldan la demanda, ilustrado por 39,7 millones de hogares unipersonales en Estados Unidos en 2025.
¿Qué tipo de producto listo para consumir envasado lidera las ventas?
Los productos de panadería tuvieron el 34,14% de las ventas del mercado en 2026.
¿Qué empresas son los principales proveedores de alimentos listos para consumir envasados?
Los principales participantes incluyen Conagra Brands Inc., Nestlé S.A., General Mills Inc., Tyson Foods Inc. y Mars Inc.
¿Cuál es un desafío de costos clave para los productores de alimentos listos para consumir envasados?
Los cambios en el etiquetado nutricional son una posible presión de costos. La FDA estimó costos anualizados para la industria estadounidense de alimentos envasados de entre 191 millones de USD y 530 millones de USD durante 2025-2034, en dólares de 2023 a una tasa de descuento del 2%, si su propuesta de norma se finaliza.
¿Qué región lidera las ventas de alimentos listos para consumir envasados y dónde es más rápido el crecimiento?
Asia-Pacífico tuvo el 41,4% de las ventas del mercado en 2026. Se prevé que la región de Oriente Medio y África crezca más rápido con una CAGR del 6,65% entre 2027 y 2032.