
Tamaño y Participación del Mercado de Pruebas Genéticas para Enfermedades Raras
Visión General del Mercado
| Período de Estudio | 2022 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
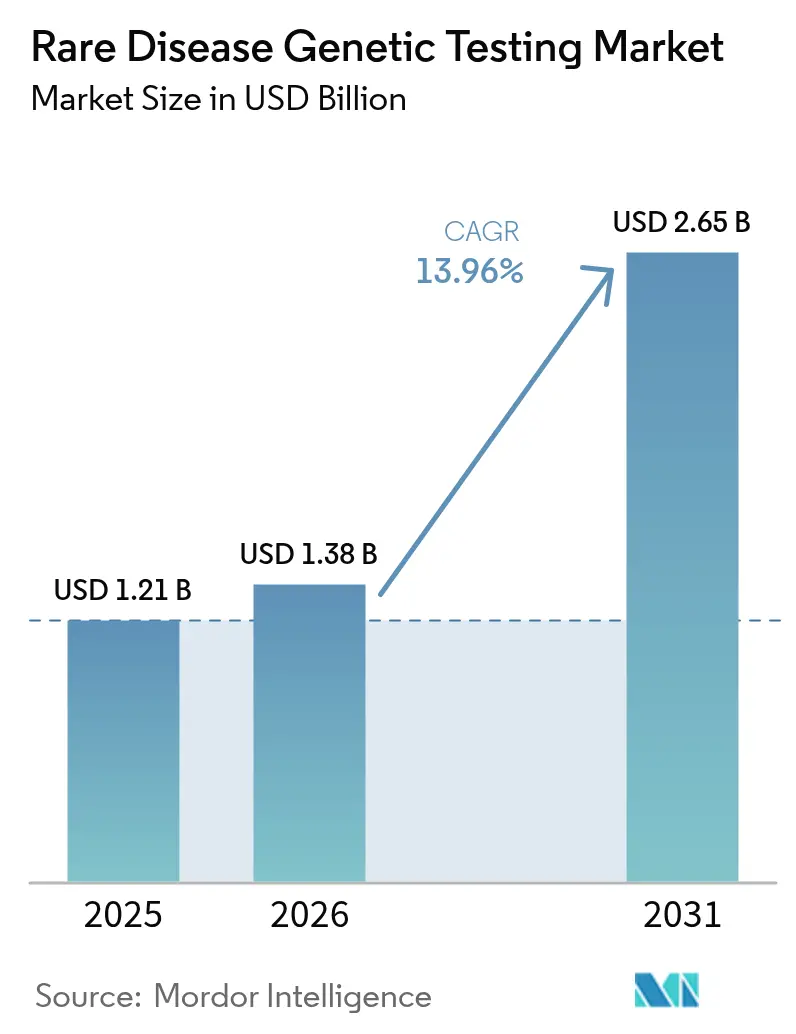
| Tamaño del Mercado (2026) | 1.38 Mil millones de dólares |
| Tamaño del Mercado (2031) | 2.65 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 13.96 % |
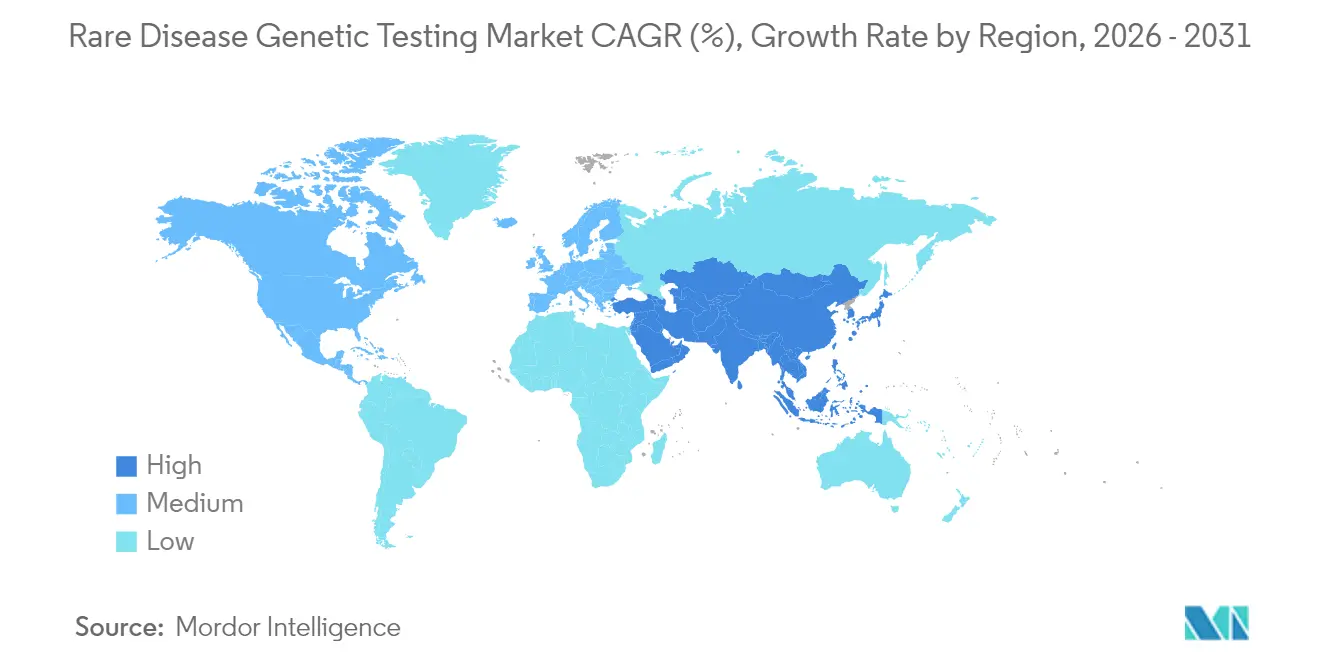
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Pruebas Genéticas para Enfermedades Raras por Mordor Intelligence
El tamaño del mercado de pruebas genéticas para enfermedades raras en 2026 se estima en USD 1,38 mil millones, creciendo desde el valor de 2025 de USD 1,21 mil millones, con proyecciones para 2031 que muestran USD 2,65 mil millones, creciendo a una CAGR del 13,96% durante 2026-2031. Las continuas caídas en los precios de la secuenciación de próxima generación (NGS), combinadas con motores de interpretación de variantes habilitados por inteligencia artificial y una mayor cobertura de reembolso, trasladan las pruebas genéticas de la investigación de nicho hacia la atención clínica convencional. Los laboratorios ahora ofrecen diagnósticos genómicos en el mismo día, mientras que los reguladores clasifican cada vez más los ensayos complejos como infraestructura médica esencial en lugar de complementos experimentales. La mayor demanda también refleja el vibrante pipeline de terapias génicas cuya información de prescripción requiere un diagnóstico molecular, reforzando la propuesta de valor clínico de la secuenciación de amplio espectro.
Conclusiones Clave del Informe
Por tipo de prueba, la secuenciación de exoma completo representó el 36,54% de la participación del mercado de pruebas genéticas para enfermedades raras en 2024.
Por tecnología, la NGS de lectura larga avanza a una CAGR del 16,35%, superando a las plataformas de lectura corta que ya tienen una participación de ingresos del 72,34%.
Por tipo de muestra, la sangre mantuvo una participación del 58,46% del tamaño del mercado de pruebas genéticas para enfermedades raras en 2024, aunque la saliva y los hisopos bucales crecen un 14,89% anualmente.
Por indicación, los trastornos neurológicos representaron el 31,23% de los ingresos y se proyecta que se acelerarán al 16,21% hasta 2030.
Por geografía, América del Norte dominó con una participación del 43,23% en 2024, mientras que Asia-Pacífico proyecta expandirse a una CAGR del 16,45% hasta 2030.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Reducción del costo de la secuenciación de próxima generación | +3.2% | Global | Mediano plazo (2-4 años) |
| Expansión del reembolso nacional para diagnósticos de enfermedades raras | +2.8% | América del Norte y UE, en expansión hacia Asia-Pacífico | Corto plazo (≤ 2 años) |
| Plataformas de interpretación de variantes mejoradas con inteligencia artificial | +2.1% | Global, con adopción temprana en América del Norte y UE | Mediano plazo (2-4 años) |
| Reclutamiento de ensayos biofarmacéuticos a través de bases de datos de genes de enfermedades raras | +1.9% | Global, concentrado en América del Norte y UE | Largo plazo (≥ 4 años) |
| Programas piloto de cribado genómico neonatal | +1.7% | América del Norte, Reino Unido, en expansión global | Largo plazo (≥ 4 años) |
| Secuenciadores portátiles de lectura larga en mercados emergentes | +1.4% | Asia-Pacífico, América Latina, Oriente Medio y África | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Reducción del Costo de la Secuenciación de Próxima Generación
Los costos de reactivos e instrumentos de NGS cayeron drásticamente, llevando la secuenciación de genoma completo por debajo de USD 600 por muestra a finales de 2024, un umbral que socava a muchos paneles multigénicos. La paridad de costos alienta a los hospitales a implementar protocolos de genoma primero que reemplazan las pruebas secuenciales de gen único y acortan las odiseas diagnósticas. Los estudios económicos del mundo real muestran ahorros medios de USD 100.440 por paciente cuando se utiliza la secuenciación rápida del genoma en unidades de cuidados intensivos neonatales. Las ganancias de rendimiento de instrumentos como el NovaSeq X de Illumina y el PromethION 2 Integrated de Oxford Nanopore reducen aún más los precios por base, mientras que la automatización recorta los gastos de personal. A medida que los laboratorios escalan, el mercado de pruebas genéticas para enfermedades raras gana elasticidad de precios predecible, liberando la demanda reprimida entre los médicos que anteriormente racionaban las pruebas complejas.
Expansión del Reembolso Nacional para Diagnósticos de Enfermedades Raras
Los pagadores públicos y privados ahora reembolsan la secuenciación integral en varias regiones de altos ingresos. Medicaid de Texas introdujo cobertura para la secuenciación de exoma completo y genoma completo a USD 3.728,40 y USD 3.924,34 respectivamente a finales de 2024. Medicaid de Carolina del Norte pronto siguió su ejemplo, cubriendo pruebas para la distrofia muscular de Duchenne y el síndrome de Lynch. Medicare añadió la secuenciación de amiloidosis hereditaria por transtiretina, estableciendo un precedente clínico para otros pagadores. Estas políticas reducen el gasto de bolsillo de los pacientes e impulsan a las instituciones hacia evaluaciones genómicas rutinarias, una tendencia reflejada por los incipientes programas de subsidio en China e India. La certeza del reembolso acelera la captación de ingresos para los laboratorios y amplifica el mercado total direccionable de pruebas genéticas para enfermedades raras.
Plataformas de Interpretación de Variantes Mejoradas con Inteligencia Artificial
La interpretación, no la generación de datos, fue durante mucho tiempo el cuello de botella más costoso. Herramientas impulsadas por inteligencia artificial como AI-MARRVEL ahora logran una precisión diagnóstica del 98%, duplicando las tasas de resolución frente a la curación manual. El aprendizaje automático analiza variantes estructurales en minutos y mejora continuamente al incorporar datos globales de pacientes. Baylor Genetics redujo los tiempos de respuesta de varios días a menos de ocho horas tras implementar pipelines de clasificación automatizados. Estas eficiencias amplían los márgenes de los laboratorios y permiten a los médicos tratar las pruebas genéticas de manera similar a la química sanguínea rutinaria, elevando las tasas de utilización tanto en entornos terciarios como comunitarios.
Reclutamiento de Ensayos Biofarmacéuticos a través de Bases de Datos de Genes de Enfermedades Raras
Las empresas de pruebas monetizan cada vez más los datos de secuencias desidentificados. GeneDx Discover ofrece a los patrocinadores acceso curado a más de 700.000 genomas, facilitando evaluaciones de viabilidad en tiempo real para estudios de medicamentos huérfanos. La plataforma de CENTOGENE alberga más de un millón de casos de 120 países, aportando potencia estadística a modelos de genotipo-fenotipo ultra-raros. Los acuerdos de reparto de ingresos convierten a los laboratorios de proveedores de pruebas puntuales en socios de investigación longitudinal, anclando ingresos sostenibles de servicios de datos y expandiendo el mercado de pruebas genéticas para enfermedades raras más allá del diagnóstico puro.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos costos de bolsillo y cobertura limitada de los pagadores | -2.3% | Global, particularmente agudo en mercados emergentes | Corto plazo (≤ 2 años) |
| Escasez de consejeros genéticos certificados | -1.8% | Global, más grave en zonas rurales y mercados emergentes | Mediano plazo (2-4 años) |
| Regulaciones fragmentadas sobre privacidad genómica | -1.5% | Global, con impactos regionales variables | Mediano plazo (2-4 años) |
| Bajo rendimiento diagnóstico para variantes no codificantes/ultra-raras | -1.2% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Bolsillo y Cobertura Limitada de los Pagadores
Aunque la cobertura se está expandiendo, muchos pacientes aún asumen honorarios de entre USD 300 y USD 5.000 cuando el seguro rechaza las reclamaciones. Los obstáculos administrativos, como la autorización previa, disuaden a los médicos de ordenar pruebas y alargan los tiempos de respuesta. Las empresas directas al consumidor intentan cerrar las brechas con suscripciones mensuales de USD 99, aunque sus informes recreativos rara vez cumplen los estándares de utilidad clínica. En las economías emergentes, el pago privado puede equivaler a varios meses del ingreso familiar promedio, limitando la adopción y restringiendo el mercado de pruebas genéticas para enfermedades raras en las regiones más afectadas por los trastornos vinculados a la consanguinidad.
Escasez de Consejeros Genéticos Certificados
El número de consejeros genéticos graduados se ha estancado. Solo el 30% de los egresados del programa de 2024 aseguró un puesto antes de mayo de 2024, en comparación con el 79% un año antes, lo que refleja la volatilidad del financiamiento[1]Fuente: Sociedad Nacional de Consejeros Genéticos, "Informe de la fuerza laboral 2024," nsgc.org . Los hospitales rurales raramente emplean consejeros dedicados, recurriendo en cambio a la telegenética, que sigue siendo irregular donde el acceso a banda ancha es escaso. La falta de reembolso de Medicare para los servicios de asesoramiento deprime aún más la contratación. Sin orientación profesional suficiente, los médicos dudan en ordenar paneles complejos, limitando la penetración a corto plazo de la industria de pruebas genéticas para enfermedades raras.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Prueba:
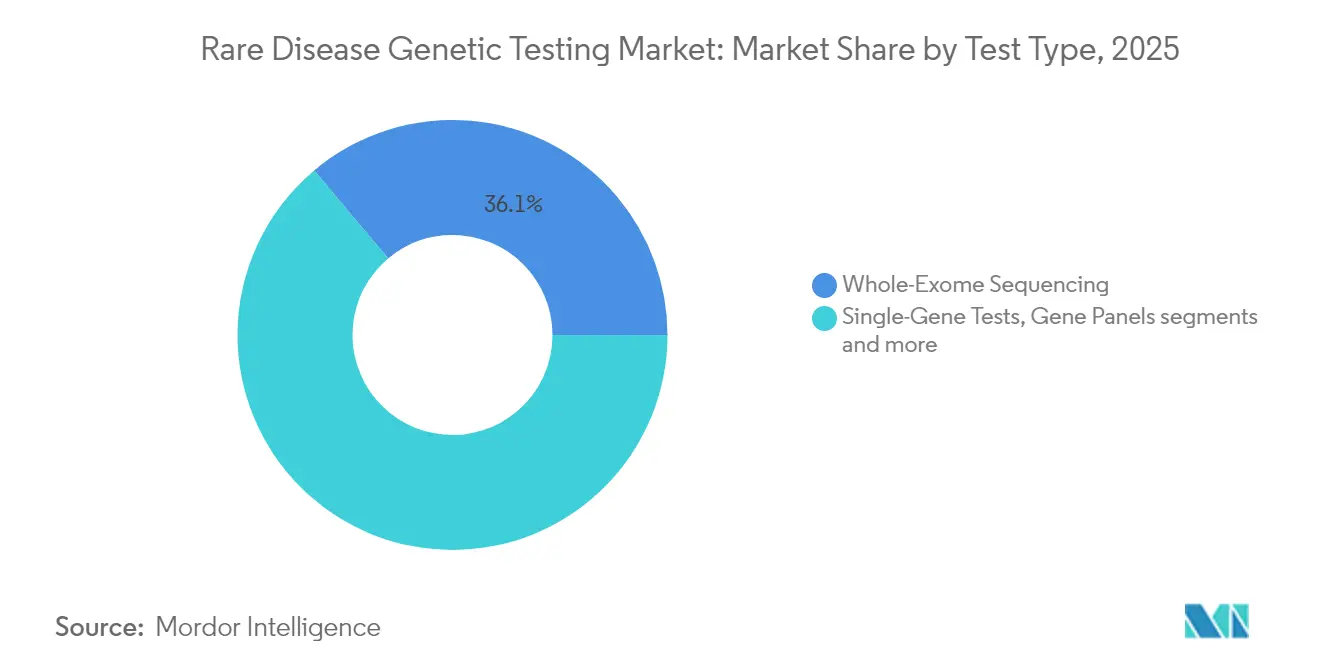
Los Enfoques Genómicos Integrales Dominan el CrecimientoLa secuenciación de exoma completo lideró los ingresos con el 36,12% de la participación del mercado de pruebas genéticas para enfermedades raras en 2025, equilibrando el costo y el rendimiento diagnóstico para mutaciones que codifican proteínas. La secuenciación de genoma completo, que crece a una CAGR del 15,08%, captura variantes no codificantes y estructurales que los exomas pasan por alto, erosionando constantemente las pruebas basadas en paneles. Los ensayos de gen único persisten como herramientas confirmatorias cuando una variante patogénica clara se presenta en familias. La evidencia clínica respalda la transición. La secuenciación del genoma ofrece rendimientos un 23% más altos que los microarrays cromosómicos en cohortes del neurodesarrollo, al tiempo que reduce los costos acumulados a lo largo de dos años. Los flujos de trabajo de lectura larga de Oxford Nanopore resuelven expansiones de repeticiones en tándem históricamente invisibles para las lecturas cortas, posicionando los genomas de lectura larga como el futuro estándar de oro. Los protocolos neonatales rápidos que finalizan el análisis en menos de 12 horas refuerzan aún más las pruebas genómicas como un elemento esencial de la atención urgente, consolidando su papel en el mercado de pruebas genéticas para enfermedades raras en evolución.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tecnología:
Las Plataformas de Secuenciación de Próxima Generación Evolucionan RápidamenteLa NGS de lectura corta capturó el 71,58% de los ingresos durante 2025, pero las plataformas de lectura larga muestran una tendencia al alza a una CAGR del 15,92% gracias a la sensibilidad para variantes estructurales. La secuenciación de Sanger conserva su utilidad para la confirmación de variantes, especialmente cuando los laboratorios requieren validación ortogonal. La convergencia tecnológica se acelera. El NovaSeq X de Illumina ahora integra chips de flujo de celda única y llamada de bases impulsada por inteligencia artificial, reduciendo el tiempo de ejecución por muestra y elevando la precisión bruta. Los dispositivos portátiles como el MinION llevan calidad casi de laboratorio a sitios de campo, ampliando el alcance geográfico. A medida que se reducen las brechas de precisión, las curvas de costos favorecen las plataformas multi-ómicas holísticas, expandiendo el tamaño del mercado de pruebas genéticas para enfermedades raras en todos los niveles hospitalarios y laboratorios regionales.
Por Tipo de Muestra:
Los Métodos de Recolección No Invasivos Ganan ImpulsoLas muestras de sangre aún representan el 57,92% del volumen de 2025, apreciadas por su alta integridad del ADN. No obstante, la saliva y los hisopos bucales avanzan un 14,52% anualmente por la comodidad del paciente y la logística a temperatura ambiente. El micromuestreo absorbente volumétrico ahora envía manchas de sangre seca en sobres de papel sin cadena de frío, haciendo viables los programas comunitarios. El ADN bucal a menudo supera a la sangre para la detección de heteroplasmia mitocondrial y elimina los obstáculos de programación de flebotomía. Los kits OrageneDx aprobados por la FDA permiten la recolección de muestras en el hogar para pruebas de grado clínico. Estas innovaciones garantizan la diversidad de muestras, reducen las tasas de ausentismo y amplían el rendimiento general del mercado de pruebas genéticas para enfermedades raras.
Por Indicación:
Los Trastornos Neurológicos Lideran el Complejo Panorama DiagnósticoLos trastornos neurológicos representaron el 30,85% de los ingresos de 2025 y crecen a una CAGR del 15,84%, impulsados por los pipelines de terapia génica para afecciones como la atrofia muscular espinal y la distrofia muscular de Duchenne. Los síndromes metabólicos siguen siendo significativos a través de los mandatos de cribado neonatal que dependen de la secuenciación rápida para guiar la terapia de reemplazo enzimático. La categoría neurológica se beneficia de la correspondencia fenotipo-genotipo mediante inteligencia artificial que reduce el tiempo de interpretación para los paneles de epilepsia y los genomas de trastornos del movimiento. El diagnóstico temprano determina la elegibilidad para las terapias con virus adenoasociado, creando incentivos directos de reembolso. Estos impulsores clínicos refuerzan el liderazgo del segmento y sostienen el impulso del tamaño del mercado de pruebas genéticas para enfermedades raras en general.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
La Integración en el Sistema de Salud Acelera la AdopciónLos hospitales y clínicas representaron el 45,93% de los ingresos de 2025 gracias a la integración con los sistemas de historia clínica electrónica, mientras que los canales directos al consumidor crecen a una CAGR del 16,88%. Los laboratorios de diagnóstico suministran pipelines bioinformáticos complejos para hospitales comunitarios que carecen de la infraestructura necesaria. El módulo de pedidos integrado de Epic para las pruebas de genoma rápido de GeneDx ejemplifica los flujos de trabajo sin fricciones que integran la genética en la atención aguda. Mientras tanto, las ofertas de consumo basadas en suscripción amplían la confirmación clínica opcional, generando demanda incremental de usuarios enfocados en el bienestar y creando un flujo de muestras de dos niveles hacia el mercado de pruebas genéticas para enfermedades raras.
Análisis Geográfico
Mercado de Pruebas Genéticas para Enfermedades Raras en América del Norte, APAC, Europa, LATAM y Oriente Medio
América del Norte, con una participación del 42,76% en 2025, se beneficia de una amplia cobertura de los pagadores, la secuenciación en unidades de cuidados intensivos neonatales financiada por los pagadores y vías claras de la FDA que vinculan los diagnósticos con las terapias génicas recientemente aprobadas. El reembolso del genoma completo para lactantes en estado crítico reduce las barreras en los programas estatales de Medicaid e impulsa volúmenes de casos constantes hacia los laboratorios de referencia regionales. Asia-Pacífico registra el mayor crecimiento, avanzando a una CAGR del 16,02% gracias a los registros nacionales y las pruebas subsidiadas en India y China. Los fabricantes locales desarrollan reactivos rentables, mientras que los secuenciadores portátiles sortean las brechas de infraestructura. Los consorcios gubernamentales negocian precios al por mayor, haciendo que las pruebas genómicas sean asequibles para los hospitales provinciales y ampliando la huella del mercado de pruebas genéticas para enfermedades raras. Europa mantiene un crecimiento de mediados de la adolescencia bajo el Espacio Europeo de Datos de Salud, que exige registros de salud interoperables. La Ley Digital de Alemania simplifica las transferencias de datos transfronterizas, mejorando el reclutamiento de ensayos multinacionales. Aunque el reembolso varía, la agrupación de datos a nivel de la UE aumenta las probabilidades diagnósticas para variantes ultra-raras. América Latina y Oriente Medio siguen siendo incipientes, pero aprovechan programas piloto como el Proyecto de Genomas Raros de Brasil para destacar las necesidades no satisfechas y justificar nuevas fuentes de financiamiento.

Panorama regulatorio
En Estados Unidos, la supervisión sigue siendo fluida para las pruebas desarrolladas en laboratorio (LDT) que sustentan muchas ofertas de secuenciación de enfermedades raras. En septiembre de 2025, la FDA rescindió formalmente la norma final de LDT de 2024 tras una anulación de un tribunal federal en marzo de 2025. Esto revirtió las definiciones clave al lenguaje previo a 2024 y mantuvo la discreción de aplicación para muchos flujos de trabajo de LDT utilizados por laboratorios clínicos.
En Europa, la presión de cumplimiento está anclada a la trayectoria de transición del IVDR de la UE para los DIV heredados, incluidos los ensayos y componentes relacionados con la secuenciación comercializados como dispositivos DIV. Según los hitos de transición extendidos para los dispositivos heredados de Clase C, los fabricantes deben presentar una solicitud de certificación IVDR ante un Organismo Notificado antes del 26 de mayo de 2026 y contar con un acuerdo escrito firmado antes del 26 de septiembre de 2026 para conservar la elegibilidad extendida para el acceso continuo al mercado.
Análisis de la cadena de valor
La cadena de valor abarca desde la identificación del paciente y la solicitud (en entornos de neurología, metabólicos y de UCIN) hasta las etapas preanalíticas, incluida la recolección de sangre, saliva, hisopado bucal y muestras de sangre seca, además de la logística de muestras y el procesamiento en laboratorio húmedo. La secuenciación en plataformas de lectura corta y larga alimenta la bioinformática y la interpretación clínica, donde la clasificación de variantes, la coincidencia de fenotipos y la generación de informes crean diferenciación. Los cuellos de botella suelen surgir de las variantes de significado incierto y la necesidad de confirmación ortogonal en algunos flujos de trabajo.
Las actividades posteriores incluyen el apoyo a la decisión clínica, la coordinación del asesoramiento genético y los servicios de datos longitudinales que conectan a los laboratorios de diagnóstico con la industria biofarmacéutica para el reclutamiento de ensayos y la investigación de la historia natural, incluidas las bases de datos curadas de genotipo-fenotipo de enfermedades raras. Los sistemas de calidad y los requisitos de acceso al mercado determinan quién capta el margen, como la preparación para la acreditación CLIA/CAP/ISO 15189, el cumplimiento del RGPD y de la privacidad genética estadounidense, y el tratamiento regulatorio cambiante de las LDT frente a los dispositivos DIV regulados. Estos factores influyen en las inversiones en documentación, validación de software y asociaciones externas entre hospitales, laboratorios de referencia, proveedores de instrumentos y operadores de plataformas de datos.
Panorama Competitivo
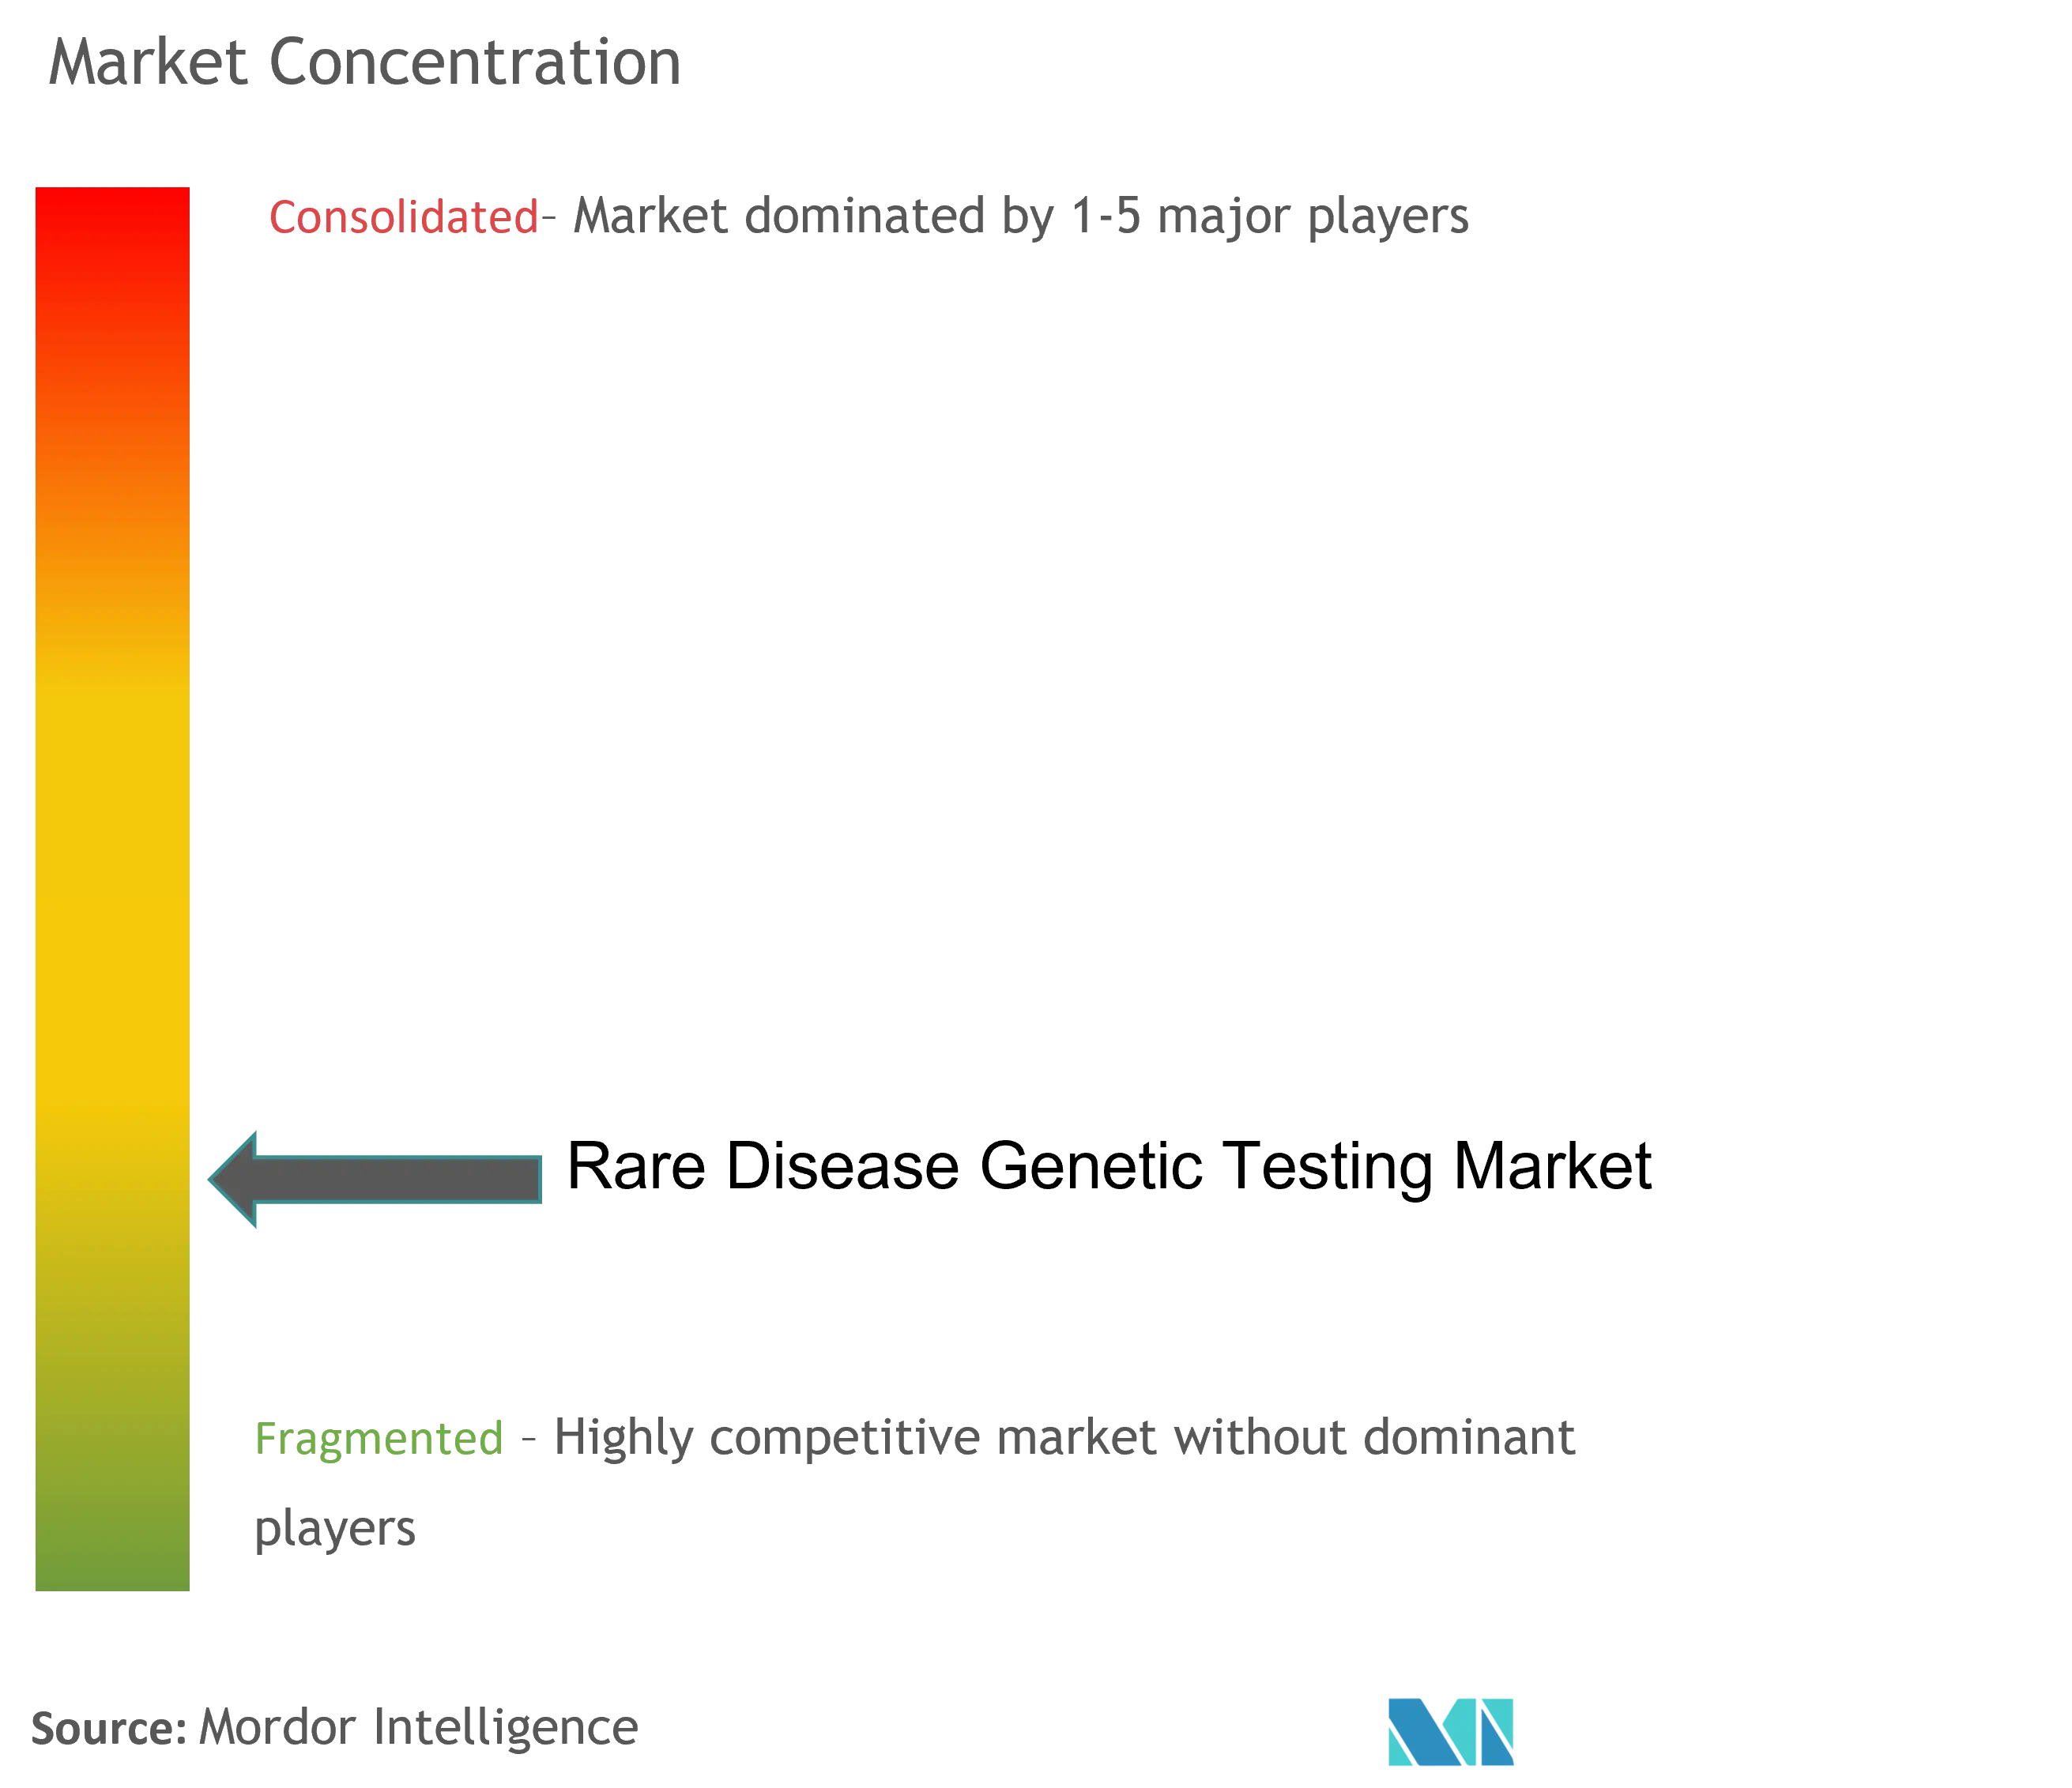
El panorama está moderadamente consolidado. Los conglomerados de diagnóstico aprovechan la automatización y la logística global, mientras que las empresas especializadas curan biobancos profundos vinculados a fenotipos. La adquisición de activos de Invitae por parte de Labcorp por USD 239 millones y la adquisición de 23andMe por parte de Regeneron por USD 256 millones ilustran la convergencia de las pruebas y el descubrimiento de fármacos. Illumina se expande hacia la multi-ómica, amenazando a los competidores de plataforma única, mientras que Oxford Nanopore impulsa la precisión de lectura larga hacia adelante, desafiando a los titulares de lectura corta.
Las alianzas estratégicas son fundamentales. CENTOGENE licencia datos a socios farmacéuticos, convirtiendo informes estáticos en flujos de tarifas recurrentes. GeneDx emplea modelos de reparto de ingresos que financian programas de diagnóstico sin costo, canalizando mayores volúmenes de muestras. El endurecimiento regulatorio en torno a las pruebas desarrolladas en laboratorio en los Estados Unidos eleva los costos de cumplimiento, favoreciendo a las empresas con sólidos sistemas de calidad y potencialmente consolidando la industria de pruebas genéticas para enfermedades raras en torno a actores bien capitalizados.
Líderes de la Industria de Pruebas Genéticas para Enfermedades Raras
Quest Diagnostics Incorporated
Invitae Corporation
3billion Inc.
Eurofins Scientific, Inc.
Centogene N.V.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Pruebas Genéticas para Enfermedades Raras
- Illumina
- Thermo Fisher Scientific
- Roche
- QIAGEN
- Agilent Technologies
- Invitae
- GeneDx
- Centogene
- PerkinElmer
- Eurofins
- BGI
- Myriad Genetics
- 23andMe
- Oxford Nanopore Technologies
- Natera
- Color Health
- Blueprint Genetics
- Baylor Genetics
- ARUP Laboratories
- BioReference Laboratories
Lea el análisis de las empresas de pruebas genéticas para enfermedades raras

Oportunidades de mercado y perspectivas futuras
Un espacio en blanco a corto plazo se encuentra en la expansión de pagadores y directrices para las pruebas de genoma completo más allá de la atención crítica hospitalaria hacia las vías de diagnóstico ambulatorio. En junio de 2026, Carelon actualizó su guía de idoneidad clínica para incluir la secuenciación del genoma completo en escenarios ambulatorios posnatales que cumplan los requisitos. Esto amplía la solicitud en hospitales y clínicas especializadas y aumenta las oportunidades de rendimiento para los laboratorios con canalizaciones de WGS escalables.
La volatilidad del reembolso también está creando espacio para flujos de trabajo diseñados en función de costos y modelos de servicio diferenciados. En Alemania, la Asociación Nacional de Médicos de Seguros de Salud Obligatorios (KBV) anunció recortes de reembolso para las pruebas genéticas y los servicios de genética médica, vigentes a partir del 1 de octubre de 2026, lo que aumenta la prima sobre la automatización, la interpretación rápida y la logística eficiente de muestras. Una oportunidad adicional proviene de los modelos de implementación de sistemas de salud, incluidos los programas de medicina genómica en modelo de red centralizada y los proyectos piloto de cribado genómico neonatal, que integran la secuenciación con la atención multidisciplinaria y el seguimiento longitudinal, así como de los hitos de transición del IVDR de la UE que impulsan la demanda de ensayos conformes, software validado y documentación técnica lista para el Organismo Notificado.
Recent Industry Developments in Mercado de Pruebas Genéticas para Enfermedades Raras
- Abril de 2026: 3billion anunció una expansión importante de su programa de cribado genómico neonatal, ampliando las pruebas a escala poblacional e integrando informes rápidos con la coordinación de la atención pediátrica. Este movimiento amplía el alcance de las pruebas y refuerza las capacidades de automatización e interpretación de datos en toda la cadena de valor.
- Septiembre de 2025: 3billion se asoció con el Centro de Medicina Molecular (CMM) de Kazajistán para expandir el acceso a diagnósticos de enfermedades raras basados en IA. El acuerdo avanza un modelo de centro regional que puede mejorar el alcance a los pacientes donde los servicios de genética especializados son limitados. También refuerza el papel del software y la capacidad de interpretación como diferenciador central junto con la capacidad de secuenciación.
- Agosto de 2024: Labcorp completó la adquisición de activos seleccionados de Invitae. El acuerdo amplió las capacidades de pruebas genéticas de Labcorp en oncología y determinadas enfermedades raras, respaldando la expansión de su cartera y las ventajas de escala en las operaciones de laboratorio. También señaló una consolidación continua entre los proveedores de pruebas a medida que buscan conjuntos de datos más grandes, automatización y poder de negociación con los pagadores.


Mercado de Pruebas Genéticas para Enfermedades Raras Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca los ingresos generados por las pruebas genéticas utilizadas para diagnosticar o confirmar enfermedades raras, incluidos los servicios de pruebas de laboratorio y los consumibles relacionados cuando forman parte de la prueba entregada a un paciente o médico.
Exclusiones del alcance: no incluye el cribado básico que no está vinculado a la evaluación de enfermedades raras, las pruebas generales de ascendencia ni la secuenciación exclusivamente de investigación que no se utilice para la toma de decisiones clínicas.
Descripción general de la segmentación
- Por Tipo de Prueba (Valor)
- Pruebas de Gen Único
- Paneles de Genes
- Secuenciación de Exoma Completo
- Secuenciación de Genoma Completo
- Por Tecnología (Valor)
- Secuenciación de Próxima Generación
- Secuenciación de Sanger
- Pruebas Basadas en PCR
- Por Tipo de Muestra (Valor)
- Sangre
- Saliva/Hisopo Bucal
- Amniótico/Coriónico (Prenatal)
- Por Indicación (Valor)
- Trastornos Neurológicos
- Trastornos Metabólicos
- Trastornos Inmunológicos y Hematológicos
- Otros
- Por Geografía (Valor)
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Australia
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Se utilizó la investigación documental para establecer los límites externos del mercado y mantener supuestos realistas en todas las regiones. Revisamos referencias de salud pública y científicas como el Centro de Información sobre Enfermedades Genéticas y Raras de los NIH, materiales de los CDC sobre cribado neonatal y recursos de la Organización Nacional para Trastornos Raros para comprender la cobertura de enfermedades y las vías de pruebas.
Para las señales de mercado, también consultamos fuentes como las estadísticas de salud de la OCDE para el contexto de capacidad del sistema, revistas de genética revisadas por pares para patrones de adopción tecnológica (por ejemplo, el uso de paneles NGS) y orientación disponible públicamente de pagadores y sistemas de salud para determinar cuándo se reembolsan las pruebas. A continuación, se utilizaron los informes de las empresas, las presentaciones a inversores y la prensa acreditada para verificar el enfoque de la cartera de pruebas y los planes de expansión. Además, se utilizaron selectivamente bases de datos de suscripción de pago sobre finanzas empresariales y patentes para confirmar la exposición a ingresos y la dirección de la innovación. Estas fuentes son ilustrativas y no exhaustivas, y también se utilizaron otros documentos públicos durante el trabajo para su validación y aclaración.
Entrevistas y encuestas primarias
El trabajo primario se centró en convertir las señales publicadas en rangos utilizables de precios y volúmenes, especialmente donde existen listas de pruebas pero la intensidad de las pruebas no está claramente indicada. Hablamos con líderes de laboratorios clínicos, genetistas hospitalarios, pagadores y distribuidores en América, EMEA y APAC para poner a prueba los supuestos sobre la utilización, el comportamiento del precio de venta promedio y el desplazamiento hacia una secuenciación más amplia (por ejemplo, enfoques a nivel de exoma) en casos complejos.
Distribución de los encuestados del trabajo de campo de la investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 39% | Directivos (CXO): 12% | APAC: 44% |
| Nivel medio: 46% | Líderes funcionales/de unidad: 35% | EMEA: 31% |
| Actores más pequeños: 15% | Gerentes: 53% | América: 25% |
Dimensionamiento y previsión del mercado
El dimensionamiento comienza con una construcción de arriba hacia abajo en la que la demanda de pruebas de enfermedades raras se reconstruye utilizando los flujos de pacientes diagnosticados y sospechosos, el comportamiento de solicitud de pruebas en entornos de atención clave y la proporción de casos derivados a la confirmación genética. Una vez establecido este grupo de demanda por región, los ingresos se derivan aplicando bandas de precios realistas que reflejan cómo se facturan y reembolsan realmente los paneles, el exoma y los métodos dirigidos.
Para mantener los totales fundamentados, se realizaron verificaciones selectivas de abajo hacia arriba utilizando la exposición de los proveedores, señales de capacidad de laboratorio y listas de precios muestreadas, y luego se ajustó el modelo cuando las dos visiones no coincidían. Los insumos que más importaron incluyeron el cambio de mezcla hacia enfoques basados en NGS, las expectativas de tiempo de respuesta promedio que afectan el rendimiento del laboratorio, la expansión de la cobertura de pagadores para pruebas confirmatorias, la división de pruebas entre laboratorios hospitalarios y laboratorios de diagnóstico independientes, y la prevalencia de repetición de pruebas cuando los resultados previos son inconclusos.
Para la previsión, utilizamos análisis de escenarios respaldado por el suavizado de tendencias en los impulsores centrales, ya que los cambios de política y reembolso pueden moverse más rápido que los patrones históricos puros. Las tasas de crecimiento por región se revisaron con los entrevistados y luego se aplicaron al grupo de demanda y a las capas de precios por separado, de modo que el volumen y el precio no se vieron obligados a crecer de la misma manera. Donde existían vacíos de información para países más pequeños, utilizamos mercados sustitutos con acceso a la atención médica y vías de diagnóstico de enfermedades raras similares, y luego escalamos utilizando señales de población y disponibilidad de especialistas.
Validación de datos y ciclo de actualización
La validación se realiza mediante varias verificaciones para que la cifra final se mantenga coherente con las señales del mundo real. Comparamos los volúmenes de pruebas modelados con indicadores independientes como debates sobre capacidad de laboratorio, cambios en las directrices de reembolso e indicios de adopción tecnológica de la literatura clínica, y luego volvemos a verificar cualquier salto pronunciado que no coincida con estas señales.
Después de la primera construcción, otro analista revisa la lógica, los supuestos de unidades y las divisiones regionales, y los valores atípicos se devuelven para su revisión con notas. Si se detecta un cambio en el reembolso, la regulación o una expansión importante de laboratorio durante la revisión, se vuelve a contactar a los expertos para confirmar si afecta los volúmenes o precios a corto plazo. Los informes se actualizan al menos una vez al año, con actualizaciones intermedias cuando eventos materiales dejan obsoletos los supuestos, y se completa una revisión final antes de la entrega para que los clientes reciban la visión más reciente.
Tamaño del mercado de pruebas genéticas de enfermedades raras de Mordor Intelligence comparado con otras estimaciones publicadas
Los tamaños de mercado publicados para las pruebas genéticas de enfermedades raras pueden diferir porque cada editor decide su propia definición de lo que cuenta como una prueba, qué usuarios finales se incluyen y si el precio refleja las tarifas reembolsadas o los precios de lista. El momento también afecta los resultados, ya que la selección del año base y la conversión de divisas pueden alterar los totales incluso cuando el relato subyacente es similar.
La dispersión suele provenir del alcance y de cómo se traducen los volúmenes en ingresos. Algunas estimaciones incorporan el diagnóstico de enfermedades raras de manera más amplia en la cifra (incluidos los diagnósticos no genéticos), mientras que otras incluyen la secuenciación de uso en investigación y luego aplican un único incremento de precio global. La tabla señala estos factores, donde las pruebas exclusivamente clínicas, el precio ponderado por reembolso y las divisiones a nivel de país se mantuvieron explícitas antes de establecer el total final, una elección de modelado utilizada por Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 1,38 mil millones de USD (2026) | |
| Revista Especializada A | 4,63 mil millones de USD (2023) | Utiliza un paraguas de diagnóstico de enfermedades raras más amplio y puede incluir pruebas clínicas adyacentes más allá de la confirmación genética de enfermedades raras, lo que puede inflar los ingresos frente a una definición exclusivamente genética. |
| Consultora Regional B | 1,47 mil millones de USD (2024) | A menudo se basa en señales de ingresos destacadas de proveedores y aplica un crecimiento de precios uniforme, con menos transparencia sobre las diferencias de utilización a nivel de país y los techos de precios impulsados por el reembolso. |
En general, las diferencias se explican principalmente por lo que se cuenta como prueba genética de enfermedades raras y por cómo se trata el precio en las distintas regiones y entornos de atención. Nuestro enfoque mantiene los supuestos trazables al flujo de pacientes, la combinación de pruebas y las realidades del reembolso, lo que facilita a los compradores conciliar la cifra con lo que observan en el campo.


Preguntas Clave Respondidas en el Informe
¿Qué sustenta la CAGR del 13,96% del mercado de pruebas genéticas para enfermedades raras?
La reducción de los costos de NGS, la interpretación impulsada por inteligencia artificial y la expansión del reembolso se combinan con la demanda de terapias génicas para impulsar un crecimiento sostenido de dos dígitos.
¿Cómo moldean los cambios regulatorios la consolidación del mercado?
La supervisión de la FDA sobre las pruebas desarrolladas en laboratorio eleva los costos de cumplimiento, dando ventaja a las empresas bien capitalizadas, mientras que el Espacio Europeo de Datos de Salud desbloquea el acceso transfronterizo a datos para los actores más pequeños.
¿Qué tecnología liderará la adopción futura?
La secuenciación de lectura larga está ganando participación gracias a la detección de variantes estructurales y la portabilidad, aunque la mayor precisión de lectura corta mantiene un panorama de doble tecnología.
¿Por qué Asia-Pacífico es la región de más rápido crecimiento?
Los registros financiados por el gobierno, los programas de subsidio y la producción nacional de reactivos reducen los costos de las pruebas y amplían el acceso en naciones densamente pobladas.
¿Qué región tiene la mayor participación en el Mercado de Pruebas Genéticas para Enfermedades Raras?
En 2025, América del Norte representa la mayor participación de mercado en el Mercado de Pruebas Genéticas para Enfermedades Raras.
Última actualización de la página el:



