
Tamaño y Participación del Mercado de Pruebas Esotéricas
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 30.35 Mil millones de dólares |
| Tamaño del Mercado (2031) | 52.34 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 11.52 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Pruebas Esotéricas por Mordor Intelligence
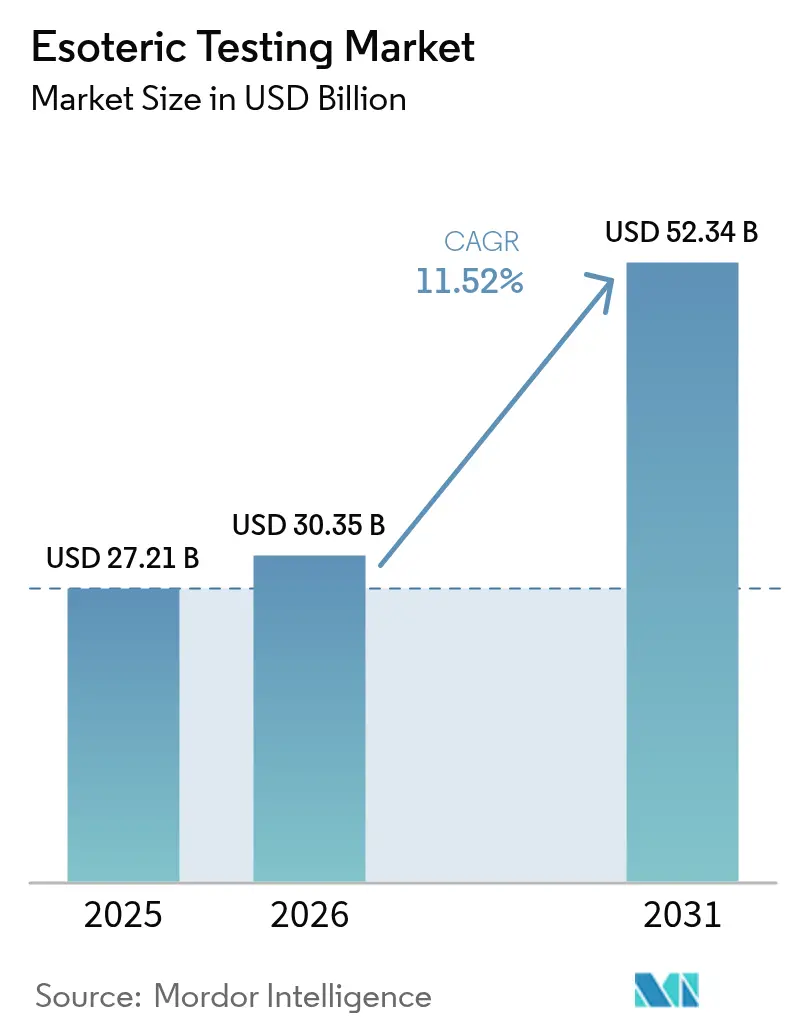
El tamaño del Mercado de Pruebas Esotéricas fue valorado en USD 27,21 mil millones en 2025 y se estima que crecerá desde USD 30,35 mil millones en 2026 hasta alcanzar USD 52,34 mil millones en 2031, a una CAGR del 11,52% durante el período de previsión (2026-2031).
La demanda se acelera a medida que aumenta la prevalencia de enfermedades crónicas, la secuenciación de nueva generación (NGS) se vuelve rutinaria y los hospitales externalizan ensayos complejos a laboratorios de referencia. Las nuevas normas de la FDA que clasifican las pruebas desarrolladas en laboratorio como dispositivos médicos introducen costos, pero en última instancia establecen estándares de calidad claros que pueden impulsar la credibilidad global [1]Administración de Alimentos y Medicamentos de los Estados Unidos, "Norma Final: Dispositivos Médicos; Pruebas Desarrolladas en Laboratorio," fda.gov . Las inversiones en automatización, la reducción de los costos de secuenciación y el apoyo de los pagadores a los paneles de alto impacto refuerzan aún más el impulso de crecimiento.
Conclusiones Clave del Informe
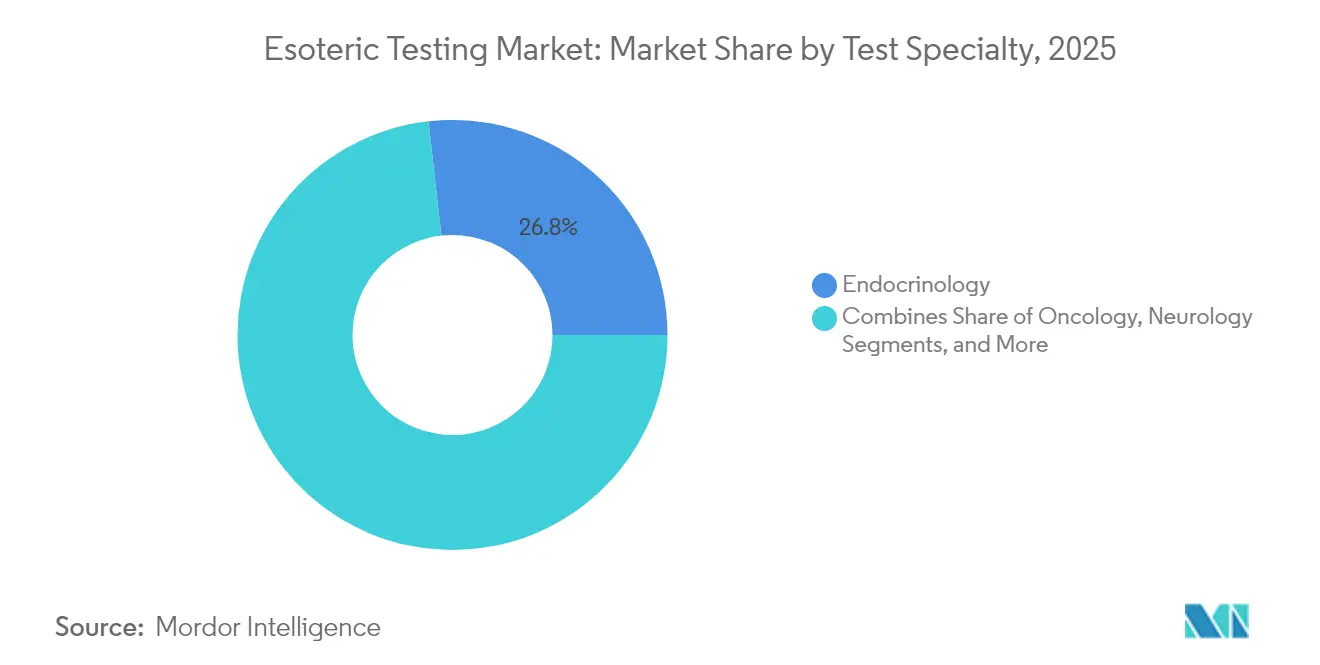
- Por especialidad de prueba, la endocrinología lideró con el 26,78% de la participación del mercado de pruebas esotéricas en 2025; se proyecta que las pruebas oncológicas crecerán a una CAGR del 12,18% hasta 2031.
- Por tecnología, el inmunoensayo de quimioluminiscencia representó el 26,45% del tamaño del mercado de pruebas esotéricas en 2025, mientras que las plataformas NGS avanzan a una CAGR del 12,05% hasta 2031.
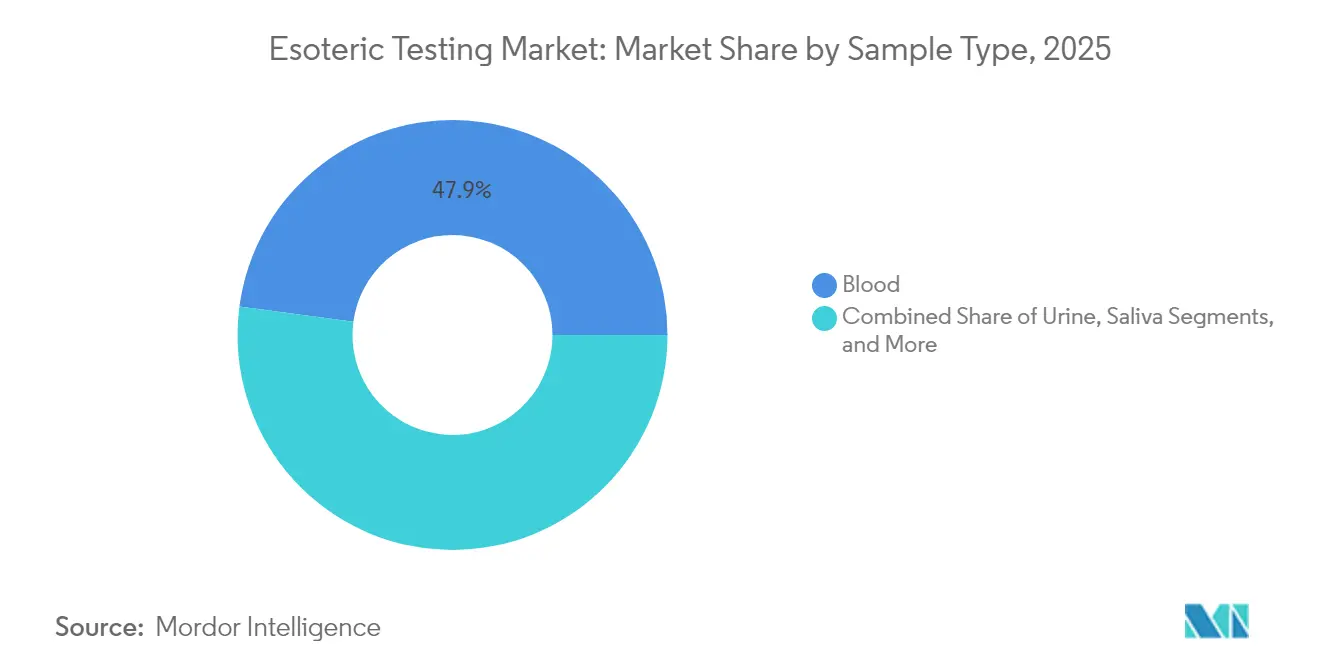
- Por tipo de muestra, la sangre representó el 47,88% del tamaño del mercado de pruebas esotéricas en 2025; las muestras de saliva registran la CAGR más rápida del 12,21% hasta 2031.
- Por usuario final, los hospitales y clínicas controlaron el 51,35% del tamaño del mercado de pruebas esotéricas en 2025, mientras que los laboratorios de diagnóstico se expanden a una CAGR del 12,29% hasta 2031.
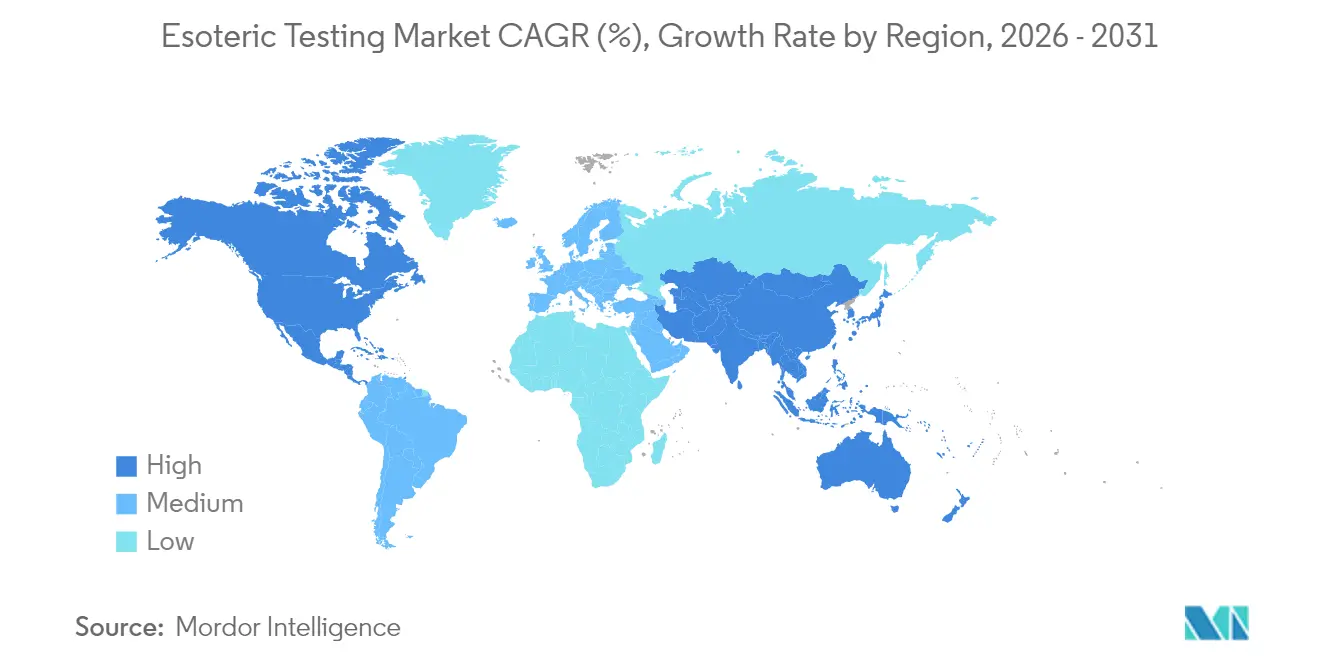
- Por geografía, América del Norte controló el 41,35% del tamaño del mercado de pruebas esotéricas en 2025, mientras que Asia-Pacífico se expande a una CAGR del 12,07% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado Global de Pruebas Esotéricas
Análisis del Impacto de los Factores Impulsores*
| Factor Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente carga de enfermedades crónicas y complejas | +2.8% | América del Norte, Europa | Largo plazo (≥ 4 años) |
| Creciente demanda de diagnóstico de enfermedades raras | +2.1% | América del Norte en expansión hacia APAC | Mediano plazo (2-4 años) |
| Avances en plataformas moleculares y multi-ómicas | +3.2% | América del Norte, UE, APAC | Mediano plazo (2-4 años) |
| Mayor financiamiento en I+D y automatización de laboratorios | +1.9% | Mercados desarrollados a nivel mundial | Largo plazo (≥ 4 años) |
| Reembolso basado en valor para paneles de alto impacto | +1.6% | América del Norte, UE | Mediano plazo (2-4 años) |
| Portales digitales de pedidos electrónicos | +1.2% | Global | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Creciente Carga de Enfermedades Crónicas y Complejas
El crecimiento a largo plazo está vinculado a la diabetes, los trastornos autoinmunes y el cáncer, todos los cuales requieren paneles de múltiples analitos que los laboratorios de rutina no pueden manejar. El programa MolDX de Medicare vincula el pago a la utilidad clínica, alentando a los médicos a solicitar ensayos avanzados [2]Centros de Servicios de Medicare y Medicaid, "Programa de Servicios de Diagnóstico Molecular (MolDX)," cms.gov . A medida que las poblaciones envejecen, los médicos se enfrentan a comorbilidades superpuestas; las pruebas esotéricas definitivas ofrecen claridad, reducen los costos de diagnóstico erróneo y apoyan la atención basada en valor.
Creciente Demanda de Diagnóstico de Enfermedades Raras
La mayor conciencia de los médicos y más de 54.000 pruebas genéticas disponibles han impulsado los pedidos de ensayos de volumen ultrapequeño. La vía de dispositivos innovadores de la FDA acelera los plazos de aprobación, mientras que los patrocinadores de medicamentos huérfanos financian diagnósticos complementarios que identifican cohortes de pacientes de nicho, lo que permite a los laboratorios con profunda capacidad genómica establecer precios premium.
Avances en Plataformas Moleculares y Multi-Ómicas
Los paneles NGS que perfilan cientos de genes, como el TruSight Oncology Comprehensive de Illumina, señalan la aceptación regulatoria de perspectivas moleculares amplias [3]Administración de Alimentos y Medicamentos de los Estados Unidos, "Aprobación Previa a la Comercialización (PMA)," accessdata.fda.gov. La integración con la proteómica basada en espectrometría de masas proporciona a los médicos firmas holísticas de la enfermedad. Las herramientas de IA agregan capas de datos y señalan variantes accionables más rápido que la revisión manual, justificando un mayor reembolso de las pruebas.
Mayor Financiamiento en I+D y Automatización de Laboratorios
La robótica y los "laboratorios oscuros" reducen el error manual y mitigan un déficit de personal estimado en 20.000–25.000 profesionales en los Estados Unidos. El capital de riesgo fluyó hacia empresas emergentes de automatización de flujos de trabajo durante 2024, y los sistemas de información de laboratorio conectados ahora ofrecen mantenimiento predictivo y métricas de calidad en tiempo real.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Requisitos regulatorios y de cumplimiento estrictos | -1.8% | América del Norte, UE | Corto plazo (≤ 2 años) |
| Alto costo por prueba en economías sensibles al precio | -1.4% | APAC, América Latina, MEA | Mediano plazo (2-4 años) |
| Escasez de personal de laboratorio altamente calificado | -1.1% | América del Norte, Europa | Largo plazo (≥ 4 años) |
| Obstáculos de integración de datos para informes multi-ómicos | -0.9% | Mercados avanzados | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Requisitos Regulatorios y de Cumplimiento Estrictos
La FDA ahora exige que las pruebas desarrolladas en laboratorio cumplan con las normas de dispositivos médicos, añadiendo hasta USD 3,56 mil millones en costos acumulados en los laboratorios de los Estados Unidos y llevando a instalaciones más pequeñas a reconsiderar el lanzamiento de nuevas pruebas. Los recursos legales en curso crean incertidumbre que puede diferir el gasto de capital.
Alto Costo por Prueba en Economías Sensibles al Precio
Los ensayos especializados a menudo superan los USD 500, eclipsando las tarifas de las pruebas de rutina. La cobertura de seguro limitada en los mercados emergentes obliga al pago directo, frenando la adopción a pesar de la necesidad clínica. La volatilidad cambiaria y los costos de envío de reactivos elevan aún más los cargos finales al paciente.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Especialidad de Prueba: La Oncología Impulsa el Crecimiento de la Medicina de Precisión
La CAGR del 12,18% de la oncología la convierte en la especialidad de mayor dinamismo porque la biopsia líquida y la elaboración de perfiles genómicos integrales guían los tratamientos dirigidos. Las aprobaciones de FoundationOne CDx y Guardant Shield demuestran que los reguladores consideran los paneles tumorales amplios como clínicamente esenciales. La endocrinología sigue siendo el ancla de ingresos, capturando el 26,78% del tamaño del mercado de pruebas esotéricas en 2025 a través de ensayos de insulina, HbA1c y tiroides.
El enfoque clínico continúa desplazándose desde las pruebas tiroideas de alto volumen hacia conjuntos sofisticados de biomarcadores que estratifican el riesgo de cáncer. Los segmentos de enfermedades infecciosas, neurología e inmunología se benefician de la interpretación impulsada por IA, pero la oncología acapara la atención a medida que los pagadores reembolsan las pruebas que relacionan la terapia con la mutación, acortando las estancias hospitalarias y mejorando los resultados.


Por Tecnología: Las Plataformas NGS Reconfiguran el Diagnóstico Molecular
Los costos de secuenciación han caído por debajo de USD 200 por genoma, y las aprobaciones regulatorias para paneles multigénicos impulsan el NGS a una CAGR del 12,05%. El panel oncológico basado en kits de Illumina obtuvo la autorización de la FDA, brindando a los laboratorios más pequeños capacidad lista para usar. El inmunoensayo de quimioluminiscencia sigue siendo dominante con una participación del 26,45% del mercado de pruebas esotéricas gracias a su menú escalable en endocrinología y enfermedades infecciosas.
La citometría de flujo se amplía desde la hematología hacia la elaboración de perfiles inmunológicos, mientras que la espectrometría de masas pasa de la investigación a la rutina mediante la preparación automatizada de muestras. Aunque la PCR en tiempo real sostiene la demanda en enfermedades infecciosas, el ELISA y el radioinmunoensayo se desvanecen a medida que los laboratorios se consolidan en torno a opciones más rápidas y multiplexadas.
Por Tipo de Muestra: Las Pruebas de Saliva Ganan Ventaja No Invasiva
La sangre retuvo el 47,88% del tamaño del mercado de pruebas esotéricas en 2025 gracias a la familiaridad de los médicos y los sólidos rangos de referencia. Sin embargo, la saliva registra la CAGR más fuerte del 12,21% a medida que los pacientes prefieren la autorecogida sin dolor y la telesalud amplía la distribución de kits.
La COVID-19 catalizó la aceptación de la saliva; ahora los ensayos de hormonas, farmacogenómica y carga viral se realizan rutinariamente en muestras de saliva. La orina y el líquido cefalorraquídeo sirven para necesidades metabólicas y neurológicas de nicho, pero la logística, no el valor clínico, restringe una adopción más amplia.
Por Usuario Final: Los Laboratorios de Diagnóstico Lideran la Tendencia de Especialización
Los hospitales generaron el 51,35% de los ingresos en 2025, aunque los laboratorios de referencia crecen más rápido a una CAGR del 12,29% a medida que los sistemas de salud externalizan la complejidad. Las brechas de personal —el 80% de los laboratorios de microbiología reportan vacantes— trasladan el trabajo a centros de alto rendimiento con robótica.
Los institutos académicos desarrollan nuevos ensayos y luego los licencian a laboratorios comerciales. Los consolidadores como LabCorp adquirieron los activos oncológicos de BioReference para ampliar los menús a nivel nacional, lo que indica que el tamaño más la especialización supera a la geografía por sí sola.
Análisis Geográfico
América del Norte lideró con el 41,35% de los ingresos en 2025. La vía MolDX de Medicare acelera la cobertura de las pruebas moleculares, y la combinación de pagadores de la región respalda los precios premium. Las fusiones en curso —incluida la adquisición de LifeLabs por parte de Quest Diagnostics— agrupan redes logísticas con portales de resultados habilitados por IA, reforzando el dominio regional.
Asia-Pacífico es la región de mayor crecimiento con una CAGR del 12,07%. El regulador de China autorizó 228 nuevos medicamentos en 2024, 92 con diagnósticos complementarios, lo que generó demanda hospitalaria de pruebas multigénicas. Las cadenas indias como Dr. Lal PathLabs se expanden hacia ciudades de tercer nivel, mientras que Molbio Diagnostics prepara una OPI de USD 265 millones para financiar la expansión molecular. Las plataformas de salud móvil conectan clínicas rurales con laboratorios de referencia, acortando los ciclos de muestra a resultado.
Europa registra ganancias estables de un solo dígito. Las alianzas de laboratorios transfronterizos agilizan el enrutamiento de muestras, y los mandatos de sostenibilidad impulsan la demanda de paneles de toxicología ambiental. Eurofins reportó ingresos de EUR 6.951 millones en 2024 tras 31 adquisiciones, destacando un modelo de compra y construcción que mantiene la amplitud del menú por delante de los competidores regionales. América Latina y Oriente Medio y África avanzan de manera constante a medida que los aseguradores privados amplían la cobertura, aunque las brechas de infraestructura y los derechos de importación moderan la escala inmediata.

Panorama regulatorio
La supervisión regulatoria de las pruebas esotéricas se está intensificando a medida que los reguladores alinean los requisitos de calidad de laboratorio clínico y de diagnóstico in vitro (IVD) con los marcos de dispositivos médicos. En Estados Unidos, la FDA emitió una regla final en mayo de 2024 para clasificar las pruebas desarrolladas en laboratorio (LDT) como dispositivos médicos (modificando el 21 CFR 809.3(a)). Durante 2025, revocaciones legales y de política restablecieron la referencia de cumplimiento inmediato, pero el escrutinio se mantiene elevado para los ensayos moleculares y multiómicos de alta complejidad.
Las expectativas de sistemas de calidad y conformidad de IVD también han aumentado en las principales geografías. La Regulación del Sistema de Gestión de Calidad (QMSR) de la FDA entró en vigor en febrero de 2026, armonizando el 21 CFR Part 820 con la ISO 13485:2016, y aumentando la necesidad de documentación estandarizada, validación y control de cambios para los flujos de trabajo de pruebas esotéricas que interactúan con componentes similares a dispositivos (instrumentos, software y kits de ensayo). En Europa, el marco IVDR de la UE continúa moldeando el acceso al mercado y la planificación de capacidad de organismos notificados; España añadió especificidad a nivel nacional con el Real Decreto 942/2025 (publicado el 23 de octubre de 2025) que detalla los requisitos nacionales, incluidos los procedimientos para pruebas de laboratorio internas. La Comisión Europea también presentó el 16 de diciembre de 2025 una propuesta para simplificar las normas de dispositivos/IVD manteniendo los requisitos esenciales de seguridad y rendimiento.
Panorama Competitivo
La concentración del mercado es moderada. LabCorp, Quest Diagnostics y Eurofins controlan conjuntamente aproximadamente un tercio de los ingresos globales, apoyados por logística nacional, músculo regulatorio y menús multi-ómicos. Cada empresa firmó múltiples adquisiciones en 2024; la compra de los activos de BioReference por parte de LabCorp amplió el alcance oncológico, mientras que Eurofins adquirió 18 empresas emergentes para aumentar la profundidad regional.
Los actores especializados se abren paso en nichos. ARUP Laboratories obtuvo el primer AAV5 DetectCDx autorizado por la FDA para el monitoreo de terapia génica, subrayando el papel de los laboratorios académicos en la apertura de nuevas categorías. Caris Life Sciences combinó la secuenciación de exoma completo y transcriptoma en su prueba MI Cancer Seek, obteniendo aprobación para la elaboración de perfiles pan-tumorales.
Las asociaciones tecnológicas proliferan. Los proveedores de IA se integran con el software LIMS para detectar contaminación, mientras que las empresas de robótica suministran líneas modulares de alícuotas que aumentan el rendimiento sin añadir personal. La escasez de personal crea barreras de entrada, aunque las canalizaciones de análisis alojadas en la nube permiten a los laboratorios más pequeños ejecutar paneles sofisticados sin construir equipos locales de bioinformática.
Líderes de la Industria de Pruebas Esotéricas
bioMontr Labs
Quest Diagnostics
Kindstar Globalgene Technology, Inc.
H.U. Group Holdings, Inc.
Laboratory Corporation of America Holdings
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial


Oportunidades de mercado y perspectivas futuras
La actividad de política en 2026 está creando una ventana a corto plazo para que los laboratorios y desarrolladores de pruebas moldeen las prioridades de modernización y orienten las inversiones de cumplimiento hacia diagnósticos esotéricos avanzados y basados en evidencia. En Estados Unidos, CMS, CDC y HHS emitieron en julio de 2026 una Solicitud de Información sobre posibles actualizaciones de CLIA que afectan directamente a las operaciones de pruebas esotéricas, incluidos los procedimientos de laboratorio, las pruebas de aliento, el uso de IA y la ciberseguridad. Al mismo tiempo, CMS publicó en julio de 2026 unas preguntas frecuentes actualizadas de PAMA que exigen a los laboratorios de extensión hospitalaria informar los datos de laboratorio de diagnóstico clínico de pagadores privados correspondientes a los primeros seis meses de 2025 antes del 31 de julio de 2026, lo que eleva el valor operativo de los sistemas de facturación y solicitud que pueden respaldar las necesidades de auditoría de datos en menús de pruebas complejos.
También existe una oportunidad de diferenciación basada en el cumplimiento en paneles de alto costo y alto impacto, a medida que la actividad de pagadores y de cumplimiento normativo endurece las expectativas de documentación. El acuerdo de Labcorp de julio de 2026 por 14,5 millones de USD con el Departamento de Justicia de EE. UU. por presuntas reclamaciones de paneles de pruebas de drogas en orina médicamente innecesarias destaca cómo la utilidad clínica y los controles de solicitud pueden funcionar como filtros comerciales para ofertas esotéricas propietarias o agrupadas. Fuera de Estados Unidos, la MHRA del Reino Unido publicó una Hoja de Ruta de IVD en enero de 2026 con entregables para 2026-2027 orientados a diagnósticos innovadores, resiliencia ante pandemias y rutas de estudios de rendimiento, apoyando a las empresas que puedan generar evidencia sólida de rendimiento para pruebas multiómicas y de diagnóstico complementario. La integración de flujos de trabajo que reduce la manipulación manual (automatización de muestra a resultado) y permite la interpretación compleja (informes multiómicos y análisis asistidos por IA) sigue siendo un espacio en blanco clave, particularmente a medida que la externalización a laboratorios de referencia y los sistemas de calidad estandarizados impulsan las decisiones de compra.
Desarrollos recientes del sector
- Junio de 2026: Quest Diagnostics recibió la aprobación del Programa de Evaluación de Laboratorios Clínicos (CLEP) del Departamento de Salud del Estado de Nueva York para Haystack MRD, una prueba de biopsia líquida de ADN tumoral circulante (ctDNA) utilizada para identificar enfermedad residual o recurrente en tumores sólidos. Esta autorización específica del estado elimina una restricción clave para el despliegue de ensayos oncológicos de alta complejidad y amplía el acceso en una jurisdicción regulada importante de EE. UU. La aprobación también refuerza el papel de las pruebas de MRD como una oferta esotérica escalable en las redes de laboratorios nacionales.
- Marzo de 2025: LabCorp adquirió los activos de pruebas oncológicas de BioReference Health, ampliando sus capacidades de genómica del cáncer y la amplitud de su menú. La adquisición fortalece el posicionamiento competitivo en pruebas oncológicas esotéricas externalizadas de alta complejidad, donde el tiempo de respuesta, la logística y la infraestructura de interpretación determinan la cuota de mercado. También favorece una integración más profunda de las pruebas moleculares en las trayectorias de los sistemas de salud, a medida que los hospitales trasladan los ensayos complejos a laboratorios de referencia.
- Julio de 2024: Quest Diagnostics firmó un acuerdo de colaboración global con Becton, Dickinson and Company (BD) para desarrollar, fabricar y comercializar diagnósticos complementarios basados en citometría de flujo para el cáncer y otras enfermedades. Esta asociación respalda la estandarización y la ampliación de escala de tecnologías especializadas de citometría de flujo que se utilizan cada vez más junto con el perfilado molecular en los flujos de trabajo de medicina de precisión. También vincula la prestación de servicios de diagnóstico con la experiencia en fabricación de dispositivos, ayudando a traducir nuevos ensayos en una adopción clínica más amplia.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para esta metodología, el mercado de pruebas esotéricas incluye pruebas de laboratorio clínico especializadas que requieren métodos complejos, instrumentos avanzados o conocimientos especializados poco comunes, y que comúnmente se procesan en laboratorios de referencia o especializados para el diagnóstico y seguimiento de pacientes.
Exclusiones de alcance: la dimensión del mercado excluye las pruebas de química común y hematología básica de alto volumen y rutinarias que típicamente se procesan con los flujos de trabajo estándar de los laboratorios hospitalarios.
Descripción general de la segmentación
- Por Especialidad de Prueba
- Endocrinología
- Enfermedades Infecciosas
- Oncología
- Neurología
- Inmunología
- Genética
- Otros
- Por Tecnología
- Citometría de Flujo
- Inmunoensayo de Quimioluminiscencia
- Espectrometría de Masas
- PCR en Tiempo Real
- Secuenciación de Nueva Generación (NGS)
- ELISA
- Radioinmunoensayo
- Otros
- Por Tipo de Muestra
- Sangre
- Orina
- Saliva
- Líquido Cefalorraquídeo (LCR)
- Otros
- Por Usuario Final
- Hospitales y Clínicas
- Laboratorios de Diagnóstico
- Institutos Académicos y de Investigación
- Otros
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Para establecer los límites y crear un conjunto de datos inicial limpio, primero revisamos estadísticas públicas de atención médica y referencias sobre pruebas de laboratorio. Las fuentes utilizadas incluyen elementos como los Centros de Servicios de Medicare y Medicaid (calendarios de cobertura y pago), los CDC de EE. UU. (indicadores de carga de enfermedad), la OMS (señales globales de pruebas y salud pública) y la OCDE (indicadores de utilización de la atención médica).
También utilizamos materiales de apoyo como informes anuales de empresas, presentaciones para inversionistas, guías regulatorias y de acreditación (como documentación relacionada con CLIA y CAP), y estudios revisados por pares sobre la adopción de diagnósticos avanzados. En algunos casos, se hizo referencia a suscripciones de pago para datos financieros de empresas, noticias y finanzas, y bases de datos de patentes para verificar señales de crecimiento y cambios tecnológicos. Estas fuentes de investigación documental no son exhaustivas, y se utilizaron muchas otras referencias públicas para recopilar, validar y aclarar los supuestos finales.
Entrevistas y encuestas primarias
Nuestro trabajo primario se centró en validar qué se considera pruebas esotéricas en las operaciones reales de laboratorio y cómo están cambiando los volúmenes entre especialidades. Conversamos con una combinación de laboratorios independientes, laboratorios hospitalarios, distribuidores y expertos del sector en APAC, EMEA y América, y luego utilizamos sus aportes para confirmar la lógica de precios, las tasas de externalización a laboratorios de referencia y los plazos de adopción de tecnologías avanzadas.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 37% | Altos ejecutivos: 15% | APAC: 42% |
| Nivel medio: 46% | Líderes funcionales/de unidad: 38% | EMEA: 33% |
| Actores más pequeños: 17% | Gerentes: 47% | América: 25% |
Dimensionamiento y previsión del mercado
El tamaño del mercado se reconstruyó utilizando un enfoque descendente en el que se construyeron grupos de demanda de utilización de atención médica y pruebas especializadas por geografía, para luego convertirlos en ingresos de pruebas esotéricas mediante tasas de penetración y externalización. Para mantener los totales realistas, también realizamos verificaciones ascendentes selectivas utilizando menús de pruebas muestreados, rangos de volumen indicativos por especialidad y bandas de precios típicas por tecnología, que se utilizaron para ajustar las brechas.
Las entradas utilizadas en el modelo incluyen la proporción de pruebas complejas dirigidas a laboratorios de referencia, el cambio de combinación hacia flujos de trabajo basados en espectrometría de masas y biología molecular, los movimientos de reembolso y precios para ensayos especializados, el crecimiento en pruebas relacionadas con oncología y enfermedades infecciosas, y las expectativas de capacidad de laboratorio y tiempo de respuesta que influyen en la externalización. Para la previsión, se aplicó un análisis de escenarios en torno a la velocidad de adopción de diagnósticos avanzados y la dirección del reembolso, y luego la curva final se suavizó utilizando el comportamiento de tendencias a corto plazo de series históricas. Cuando faltaban datos directos de volumen o precio, se tomaron rangos de entrevistas y se verificaron con referencias públicas de reembolso antes de aplicarlos al grupo de demanda.
Validación de datos y ciclo de actualización
Validamos el modelo mediante triangulación entre señales independientes, y luego investigamos los valores atípicos hasta que puedan explicarse por el alcance, el momento o los supuestos de unidades. Las verificaciones incluyen comparar los ingresos implícitos por prueba con referencias de reembolso, revisar las participaciones regionales frente a los patrones de utilización de la atención médica, y confirmar las tasas de crecimiento por especialidad con la retroalimentación de expertos.
Antes de la aprobación final, los resultados pasan por revisiones de analistas de varios pasos, y se vuelve a contactar a los encuestados cuando una variación es grande o cuando cambia un supuesto clave. Los informes se actualizan anualmente, con actualizaciones intermedias desencadenadas por eventos materiales como actualizaciones importantes de reembolso, cambios regulatorios o cambios significativos en la adopción de pruebas. Justo antes de la entrega, se completa una revisión final para que los clientes reciban la vista más actualizada.
Estimación del mercado de pruebas esotéricas de Mordor Intelligence en comparación con otras estimaciones publicadas
Los valores de mercado publicados para las pruebas esotéricas pueden parecer muy diferentes porque cada editor traza la línea de manera distinta en torno a qué se considera esotérico, cómo se promedian los precios y qué año se toma como punto de partida. La forma en que se maneja la actividad ambulatoria frente a la de laboratorio hospitalario también importa, y puede cambiar rápidamente los totales cuando se aplica a nivel global.
Al hacer seguimiento de los indicadores de demanda a nivel de especialidad y actualizar los supuestos clave de precios y externalización con la retroalimentación de entrevistas, Mordor Intelligence mantiene la estimación anclada a los tipos de prueba que requieren métodos avanzados, en lugar de incorporar ingresos de diagnósticos de rutina. Además, algunas estimaciones utilizan trayectorias de adopción agresivas para las pruebas avanzadas o aplican promedios amplios de ingresos por prueba sin verificar las realidades de reembolso por región, lo que puede alterar el valor del año base y la pendiente de crecimiento.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 27.21 mil millones de USD (2025) | |
| Consultora Global A | 32.20 mil millones de USD (2024) | Utiliza un año base diferente y puede incluir un conjunto de ingresos más amplio al agrupar más diagnósticos especializados de rutina bajo pruebas esotéricas, y luego aplicar un promedio de precios amplio en todas las regiones. |
| Editorial Sectorial B | 27.56 mil millones de USD (2025) | Se basa en una trayectoria de proyección de largo plazo hasta 2034, donde los supuestos de adopción y aumento de precios pueden adelantarse a las limitaciones a corto plazo de reembolso y capacidad de laboratorio, lo que eleva la trayectoria de crecimiento implícita. |
La tabla muestra que la mayor parte de la dispersión se explica por los límites de alcance y la forma en que se proyectan los precios y la adopción a partir del año base. Con inclusiones claras, verificaciones prácticas cruzadas e insumos repetibles vinculados a señales de demanda, la cifra final resulta más fácil de interpretar y actualizar conforme cambian las condiciones.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de pruebas esotéricas para 2031?
Se espera que el mercado de pruebas esotéricas alcance USD 52,34 mil millones para 2031.
¿Qué especialidad de prueba está creciendo más rápido?
Las pruebas oncológicas lideran el crecimiento con una CAGR del 12,18% hasta 2031, impulsadas por la biopsia líquida y las aprobaciones de elaboración de perfiles genómicos integrales.
¿Por qué los ensayos basados en saliva están ganando popularidad?
El muestreo de saliva es no invasivo y admite la recolección en el hogar, impulsando una CAGR del 12,21% para las pruebas de saliva dentro del mercado de pruebas esotéricas.
¿Cómo afectará la nueva norma de la FDA sobre pruebas desarrolladas en laboratorio a los laboratorios?
Los laboratorios deben cumplir con los estándares de dispositivos médicos, añadiendo costos de cumplimiento de hasta USD 3,56 mil millones en toda la industria, pero en última instancia garantizando mayor calidad y credibilidad global.
¿Qué región ofrece el mayor potencial de crecimiento?
Asia-Pacífico registra la CAGR más rápida del 12,07%, impulsada por las aprobaciones de diagnósticos complementarios de China y la expansión de la infraestructura de pruebas moleculares.
¿Qué tecnología tiene la mayor participación del mercado de pruebas esotéricas en la actualidad?
El inmunoensayo de quimioluminiscencia lidera con el 26,45% de los ingresos de 2025, aunque las plataformas NGS son las que crecen más rápidamente.
Última actualización de la página el:



