
Tamaño y Participación del Mercado de Aceite de Pirólisis
Análisis del Mercado de Aceite de Pirólisis por Mordor Intelligence
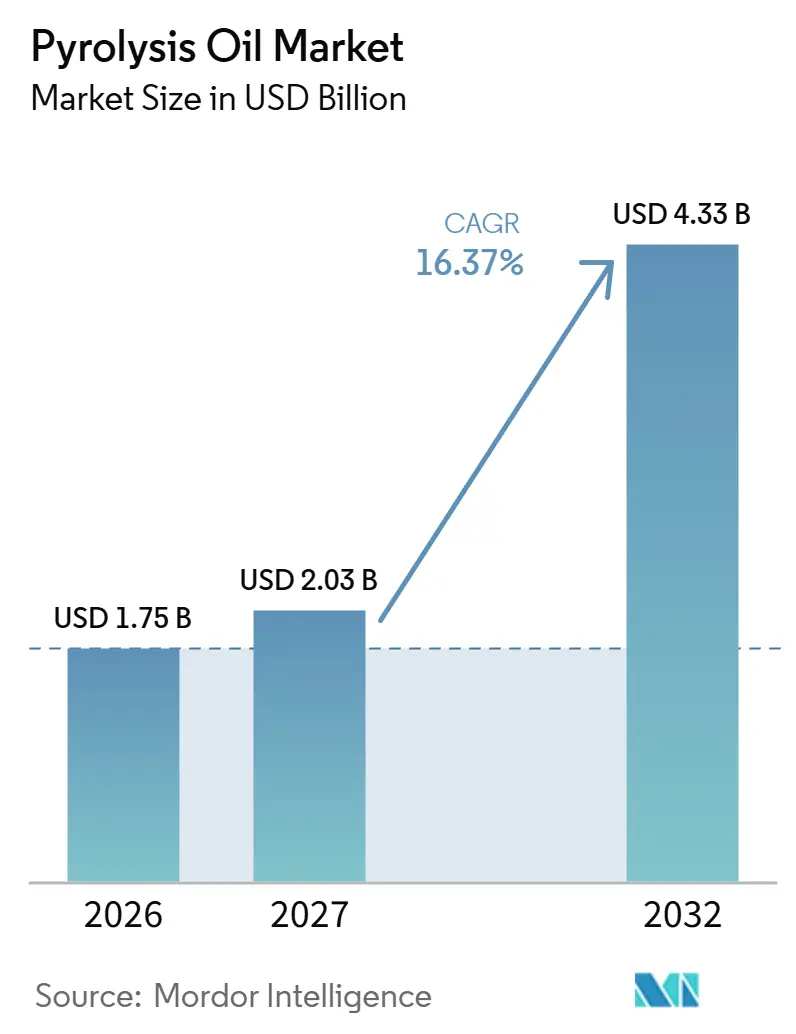
Se proyecta que el tamaño del mercado de aceite de pirólisis se expanda desde 1,75 mil millones de USD en 2026 y 2,03 mil millones de USD en 2027 hasta 4,33 mil millones de USD en 2032, registrando una CAGR del 16,37% entre 2027 y 2032.
La demanda de combustibles renovables y los requisitos de plástico reciclado crean salidas diferenciadas, lo que hace que el uso como combustible o como material sea central para la aceptación del producto. Para las cadenas de envasado en Francia, el valor comercial depende de conectar el suministro de aceite con un proceso receptor definido. La integración en refinerías puede proporcionar al aceite mejorado una ruta descendente establecida, pero los déficits de financiación y la sensibilidad al almacenamiento del aceite de biomasa limitan la conversión de capacidad en suministro fiable. Las licencias y las asociaciones industriales amplían el alcance del proceso al tiempo que asignan a los propietarios de activos la responsabilidad de la producción. La capacidad con un proceso receptor identificado y financiación comprometida tiene más probabilidades de convertirse en ventas recurrentes de aceite que la capacidad anunciada por sí sola.
Conclusiones Clave del Informe
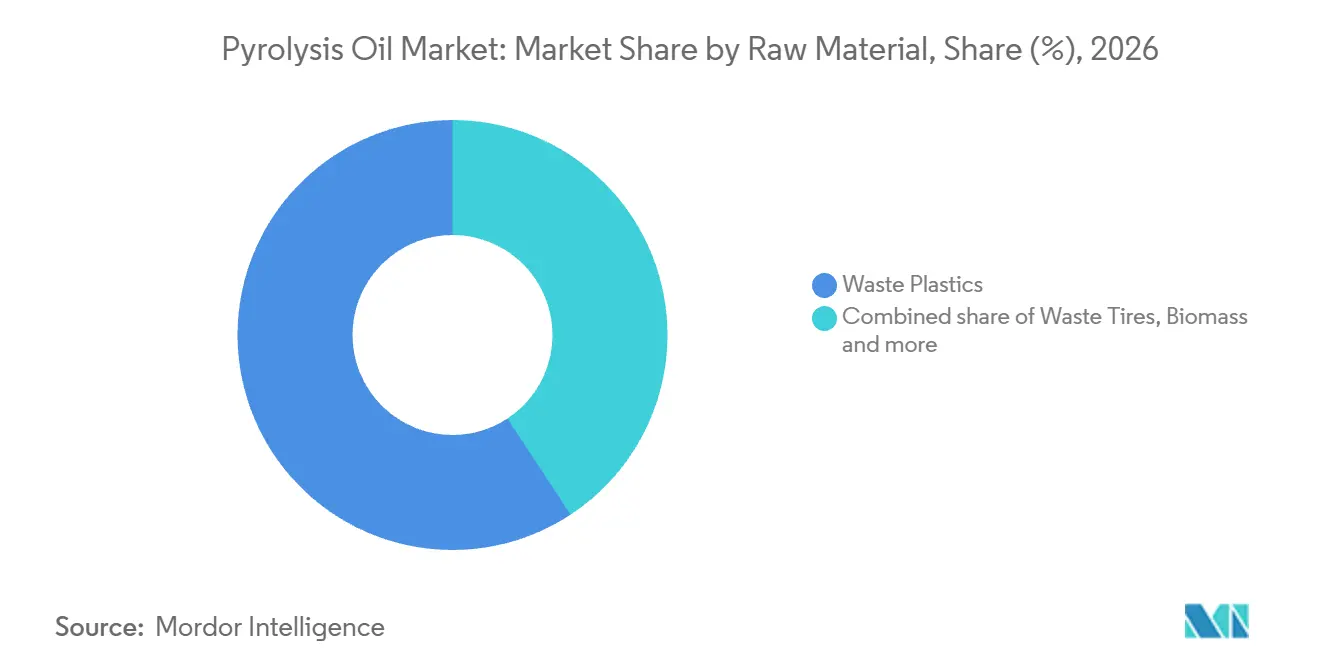
- Por materia prima, los plásticos residuales representaron una participación del 59,26% en el mercado de aceite de pirólisis en 2026 y se proyecta que sean el segmento de mayor crecimiento, con una CAGR del 17,08% entre 2027 y 2032.
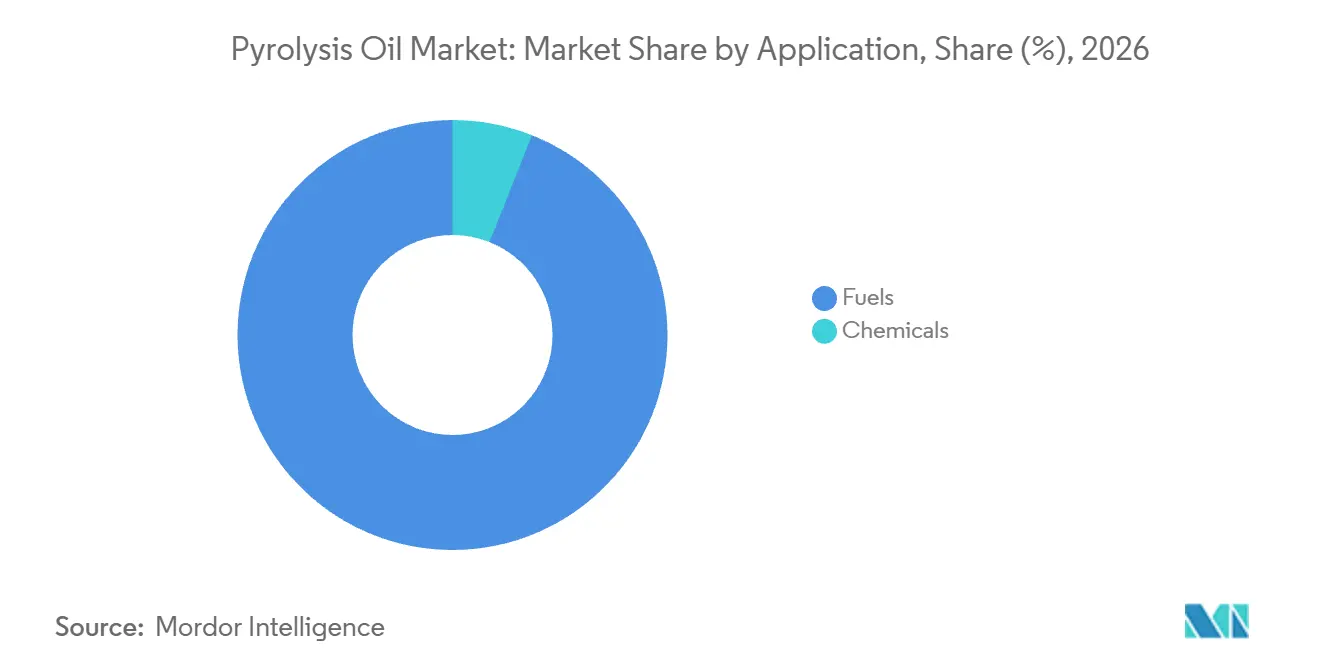
- Por aplicaciones, los combustibles representaron una participación del 93,97% del tamaño del mercado de aceite de pirólisis en 2026 y se prevé que sean el segmento de mayor crecimiento con una CAGR del 16,5% entre 2027 y 2032.
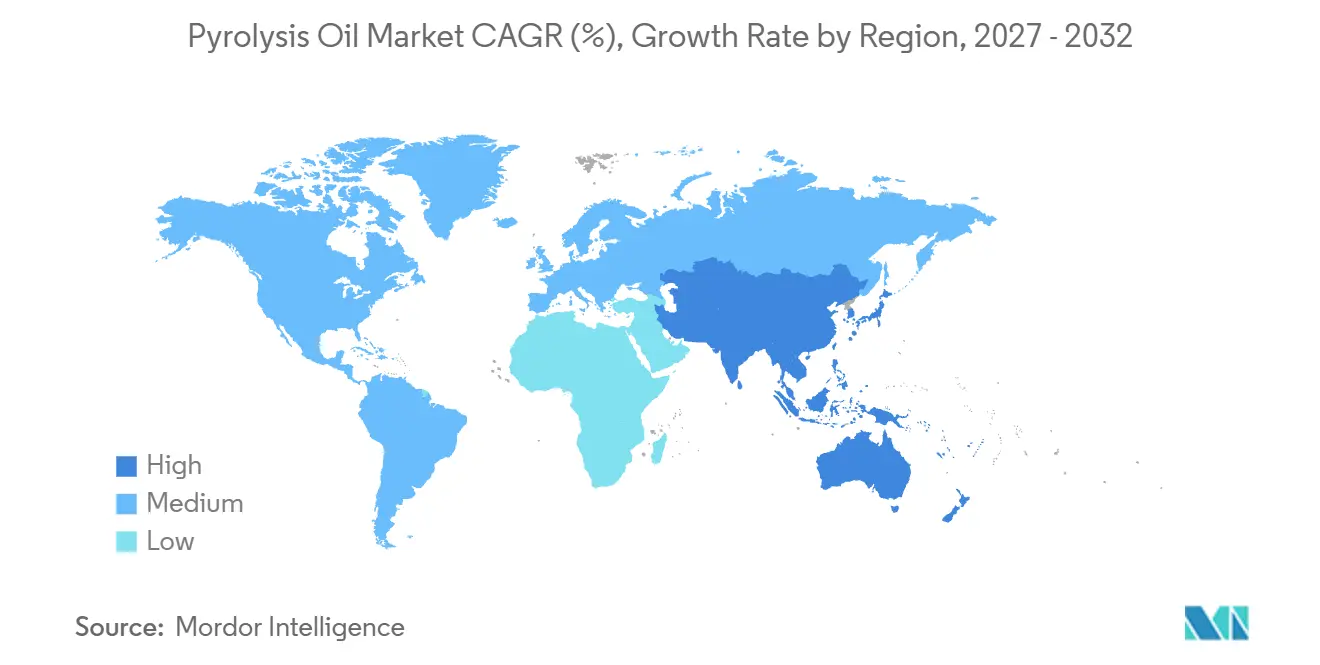
- Geográficamente, Europa lideró con el 33,44% de los ingresos globales del aceite de pirólisis en 2026, mientras que se proyecta que Asia-Pacífico crezca más rápido con una CAGR del 18% entre 2027 y 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de la demanda de sustitutos de combustibles renovables y circulares | +6.2% | Brasil, Indonesia, India y Malasia | Corto plazo (≤ 2 años) |
| Regulaciones y prohibiciones más estrictas sobre residuos plásticos a nivel mundial | +5.4% | Países miembros de la Unión Europea | Mediano plazo (2-4 años) |
| Aumento de las carteras de inversión en reciclaje químico | +4.6% | En los Países Bajos | Corto plazo (≤ 2 años) |
| La co-alimentación en FCC / hidroprocesamiento puede reducir el CAPEX de las refinerías | +3.7% | Finlandia y Brasil | Mediano plazo (2-4 años) |
| Monetización de créditos de carbono para el aceite de pirólisis de bajo contenido en carbono | +0.8% | Todo Canadá | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la demanda de sustitutos de combustibles renovables y circulares
La sustitución de combustibles crea una oportunidad de demanda cuando los líquidos renovables pueden incorporarse a una aplicación de combustible establecida. La Agencia Internacional de Energía espera que el uso global de energía renovable en el transporte aumente un 50% entre 2024 y 2030, abarcando electricidad, biocombustibles líquidos, biogases y combustibles basados en hidrógeno renovable. Los biocombustibles para carretera contribuyen con el 35% de ese crecimiento proyectado, con un crecimiento significativo previsto en Brasil, Indonesia, India y Malasia. Para los productores de aceite de biomasa, el componente de combustible líquido de esta transición crea una ruta descendente potencial cuyo valor depende de la aceptación por parte de un proceso de combustible específico. Adaptar la producción a esa ruta puede establecer un comprador para el líquido antes de que un productor comprometa capital para ampliar su suministro dedicado.
Regulaciones y prohibiciones más estrictas sobre residuos plásticos a nivel mundial
Los requisitos de envasado pueden crear una razón duradera para asegurar materias primas circulares más allá de los compromisos voluntarios de sustitución. El Reglamento de Envases y Residuos de Envases de la UE exige plástico reciclado en los nuevos envases de plástico a partir de 2030.[1] Su aplicación escalonada comenzó el 12 de agosto de 2026, separando el marco general del requisito posterior de plástico reciclado. Para los proveedores de aceite de pirólisis que se dirigen a cadenas de envasado, el valor comercial depende de que los compradores puedan contabilizar el plástico reciclado resultante para cumplir dicha obligación. Esto favorece los acuerdos de suministro que conectan la conversión del aceite con la producción de envases que cumplan los requisitos, en lugar de tratar cada salida como equivalente. El período intermedio ofrece a los productores de aceite una ventana para calificar una ruta de conversión de envases antes de que el contenido reciclado sea obligatorio en esa aplicación.
Aumento de las carteras de inversión en reciclaje químico
Los proyectos de reciclaje financiados pueden ampliar el suministro de materias primas circulares de manera más creíble que los anuncios de capacidad sin compromisos. El 14 de marzo de 2025, Xycle había asegurado capital y deuda preferente para su primera planta comercial a escala en Róterdam, diseñada para procesar 21.000 toneladas métricas de residuos plásticos al año. Dow participó como inversor de capital y potencial comprador, conectando la financiación del proyecto con una salida prospectiva para la materia prima circular. El 9 de abril de 2026, Xycle informó de la instalación de 6 tanques de almacenamiento de aceite, con trabajos de sala de procesamiento y tuberías en curso. Estos hitos respaldan una cartera de suministro cuyo calendario comercial depende de la finalización de una instalación integrada. La participación accionarial de un comprador puede vincular la financiación a una salida futura, mientras que el estado de la construcción determina cuándo esa relación puede respaldar un suministro de aceite utilizable.
La co-alimentación en FCC / hidroprocesamiento puede reducir el CAPEX de las refinerías
Enrutar el aceite de pirólisis mejorado a través de una refinería existente le proporciona una salida descendente establecida. Neste completó la integración de su instalación de mejora de plástico residual licuado en Porvoo, Finlandia, a finales de 2025 y la puso en servicio en marzo de 2026.[2] El plástico residual licuado incluye aceite de pirólisis, y el producto mejorado se coprocesa con productos fósiles en la refinería. La puesta en marcha de la producción comenzó en 2026, con un progreso gradual dependiente de los desarrollos del mercado y la legislación. Esto proporciona un ejemplo operativo de integración en torno a la base de procesamiento de una refinería existente, conectando la preparación del líquido reciclado con la conversión descendente. La ruta del aceite hacia el mercado depende, por tanto, del calendario de integración y puesta en marcha de la refinería.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Corrosividad e inestabilidad durante el almacenamiento y transporte | -1.2% | Europa y América del Norte | Corto plazo (≤ 2 años) |
| Alto CAPEX y riesgo de ejecución en el escalado | -2.5% | Países Bajos y Tailandia | Mediano plazo (2-4 años) |
| Preocupaciones por HAP/contaminantes que provocan retrasos regulatorios | -0.6% | Francia y los Países Bajos | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Corrosividad e inestabilidad durante el almacenamiento y transporte
Las condiciones de almacenamiento pueden limitar la flexibilidad con la que un productor de aceite de biomasa mueve la producción entre la fabricación y la entrega. IEA Bioenergy informó en 2025 que el aceite de pirólisis fuertemente ácido procedente de madera o paja no puede almacenarse durante períodos prolongados por encima de 25 °C porque las reacciones alteran propiedades como la viscosidad. La limitación depende de la calidad de la materia prima y del proceso, y algunas plantas producen aceite utilizable como combustible tras varios meses de almacenamiento. Esta variación hace que el estado del aceite suministrado sea relevante para los acuerdos de almacenamiento y el calendario de envíos. Un productor que sirve a un comprador de combustible distante puede, por tanto, enfrentarse a una ventana de entrega más ajustada de lo que la capacidad del reactor sugiere por sí sola. Preservar un líquido utilizable entre la conversión y la entrega puede añadir costes de manipulación y restringir la flexibilidad de programación.
Alto CAPEX y riesgo de ejecución en el escalado
La exposición de capital puede extenderse más allá de la construcción inicial cuando un sistema de producción fallido necesita tanto equipos de reemplazo como nueva financiación. Pryme N.V. decidió en marzo de 2026 cerrar indefinidamente la planta de aceite de pirólisis Pryme One de Róterdam y detener la investigación y el desarrollo. El operador citó fallos repetidos del reactor, la ausencia de un reactor de reemplazo adecuado y la incapacidad de asegurar la financiación necesaria. Esta combinación conecta directamente el riesgo de ejecución con la financiación, porque la recuperación técnica requiere tanto un reemplazo viable como capital para desplegarlo. El cierre indefinido de Pryme One deja su suministro de aceite previsto no disponible, mientras que cualquier proyecto sucesor necesitaría un reactor fiable y financiación comprometida antes de poder abastecer a los compradores.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Materia Prima:
La Capacidad Operativa de Plásticos Ancla la ExpansiónLos plásticos residuales representaron una participación del 59,26% del tamaño del mercado de aceite de pirólisis en 2026 y se proyecta que registren una CAGR del 17,08% entre 2027 y 2032. TotalEnergies inició la producción en su planta de reciclaje químico de plásticos de Grandpuits, en Francia, en marzo de 2026, con capacidad para procesar 15.000 toneladas métricas de residuos plásticos al año. La planta convierte los plásticos domésticos franceses difíciles de reciclar en aceite sintético mediante pirólisis, conectando una corriente de residuos definida con un activo de conversión operativo. Un productor que siga este modelo necesitaría socios en el sistema de recogida además de equipos de conversión, vinculando la expansión al acceso a las corrientes de residuos domésticos.
El aceite de plástico residual llegó a Shell Chemicals Europe B.V. a través del primer envío comercial de Trifol Resources Limited de aproximadamente 50 toneladas métricas desde Tipperary, Irlanda, en marzo de 2025. El envío formó parte de un acuerdo de suministro de agosto de 2024, con procesamiento previsto en Moerdijk, Países Bajos. Los neumáticos residuales abastecen a BASF a través de la conversión por parte de Pyrum de neumáticos al final de su vida útil y de desecho en aceite utilizado con materias primas fósiles para butadieno y estireno, en el marco de la iniciativa europea de neumático a neumático lanzada el 22 de julio de 2026. En Hengelo, Países Bajos, la planta de pirólisis anteriormente operada por Empyro BV, cuya adquisición anunció Aurora Renewable Carbon el 1 de agosto de 2025, convierte biomasa de residuos de madera limpia en bio-aceite de pirólisis rápida y también genera vapor de proceso y electricidad para uso interno y operaciones industriales adyacentes. La compra de producción química puede anclar la comercialización del aceite de plástico, mientras que los proyectos de biomasa pueden combinar la producción de aceite con las necesidades energéticas de un emplazamiento industrial.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Aplicación:
La Conversión de Combustibles y las Salidas de Polímeros Configuran la DemandaLos combustibles representaron una participación del 93,97% del mercado de aceite de pirólisis en 2026 y se prevé que crezcan a una CAGR del 16,5% entre 2027 y 2032. Petrobras y la Refinería Riograndense completaron una prueba industrial a escala de 7 días en Rio Grande, Brasil, el 17 de febrero de 2025, coprocesando un 5% de bio-aceite de pirólisis de biomasa no alimentaria con materia prima fósil. Riograndense operó la unidad de craqueo catalítico fluido (FCC), utilizando tecnología de Petrobras. La prueba produjo gas combustible, GLP y componentes para gasolina y combustible marino con contenido renovable. Un proveedor de aceite que siga esta ruta debe llegar a una refinería capaz de convertir la materia prima mezclada en fracciones de combustible comercializables.
Los productos químicos ofrecen una salida de materia prima centrada en la producción de polímeros reciclados, con una cadena de conversión descendente diferente a la de las aplicaciones de combustible. Para el 11 de junio de 2025, INEOS Olefins & Polymers en Lavera, Francia, había recibido sus primeras entregas de aceite de pirólisis procedente de residuos de envases plásticos posconsumo que no podían reciclarse mecánicamente.[3] El aceite estaba destinado a la producción en craqueo de etileno y propileno, seguida de la conversión en polietileno y polipropileno reciclados. El alcance comercial de un proveedor orientado a polímeros depende del acceso tanto a la entrada del craqueo como a la conversión de resinas, porque la producción prevista es polímero reciclado y no una fracción de combustible de refinería.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe
Análisis Geográfico
Mercado de Aceite de Pirólisis en Europa
Europa representó una participación del 33,44% del tamaño del mercado de aceite de pirólisis en 2026, siendo la región más grande. En abril de 2026, Vitol informó que su instalación WPU en Farevejle, Dinamarca, tenía capacidad para reciclar 20.000 toneladas métricas de residuos plásticos al año, operaba cerca de su plena capacidad y abastecía a clientes. WPU convierte plásticos al final de su vida útil mediante pirólisis por lotes en aceite utilizado como materia prima petroquímica para la producción de plásticos reciclados. Los compradores europeos de materiales disponen así de una ruta de suministro regional operativa que vincula la conversión de residuos plásticos con el uso petroquímico, lo que permite el abastecimiento desde una conversión establecida en lugar de depender enteramente de la puesta en marcha futura de plantas.
Mercado de Aceite de Pirólisis en Asia-Pacífico
Asia-Pacífico es la región de mayor crecimiento, con una CAGR proyectada del 18% entre 2027 y 2032. Chemical Recycle Japan, una filial de Idemitsu Kosan, inició la operación comercial en su instalación de conversión de aceite de Ichihara, en Chiba, Japón, el 27 de abril de 2026, con capacidad para procesar 20.000 toneladas métricas de plásticos usados al año. El proceso utiliza el aceite reciclado resultante como materia prima para productos de reciclaje químico, conectando la conversión de plásticos usados con la fabricación química descendente. La expansión de este tipo hace que la coordinación entre la conversión de aceite y el procesamiento químico sea central para el crecimiento, porque la nueva capacidad ascendente necesita una salida capaz de utilizar su producción líquida.
América del Norte cuenta con una ruta de entrega a refinerías ilustrada por la primera carga de vagones de ferrocarril de aceite de pirólisis de plástico residual de Freepoint Eco-Systems en 2025 para la refinería de Shell USA en Norco, Luisiana. El despacho desde Ohio conectó una instalación de conversión separada con el destinatario de refinación previsto. En América del Sur, la unidad Vallourec Florestal de Brasil suministró bio-aceite de biomasa no alimentaria en 2025, elaborado mediante la condensación de vapores de la producción de carbón vegetal de eucalipto. En Oriente Medio y África, Mandini Group informó en 2026 que su instalación de pirólisis de neumáticos en Johannesburgo había operado de forma continua durante 12 años y producía aceite, alambre de acero y negro de carbono. La expansión del aceite en torno a una refinería servida por ferrocarril priorizaría los vínculos de entrega, mientras que una operación de recuperación de neumáticos necesitaría salidas para varios productos recuperados.
Marco Regulatorio y Perspectivas
Las jurisdicciones seleccionadas comparan los controles de materias primas, la calificación del uso de materiales y la aprobación de rutas de combustible para los productores de aceite de pirólisis. Las calificaciones utilizan la perspectiva de un productor que busca salidas industriales conformes y flexibilidad en el abastecimiento de materias primas residuales. Una ruta de fin de residuo para uso de materiales y una aprobación de nueva ruta de combustible rigen diferentes decisiones comerciales, por lo que sus beneficios dependen de la salida de aceite prevista.
Tabla Regulatoria
| Factor de decisión | China | Canadá | Francia | Brasil |
|---|---|---|---|---|
| Autoridad principal | Ministerio de Ecología y Medio Ambiente | Ministro de Medio Ambiente | Ministerio de Transición Ecológica, a través del Director General de Prevención de Riesgos | IBAMA en el ámbito de su competencia en materia de importación de residuos |
| Instrumentos clave o dirección | HJ 364-2022; norma actualizada de identificación de residuos | Reglamento de Combustibles Limpios, disposiciones de aprobación de nuevas rutas e intensidad de carbono | Orden de fin de residuo del aceite de pirólisis de plástico de febrero de 2024 | Ley 15.088/2025 y excepciones reguladas a la importación de residuos |
| Efecto comercial | Controles de contaminación, almacenamiento separado, registros y obligaciones de residuos peligrosos cuando corresponda | Los solicitantes elegibles requieren aprobación de ruta antes de solicitar la aprobación de intensidad de carbono | Estatus condicional del producto para craqueo de vapor o purificación previa, con criterios de calidad, seguimiento, contrato y emisiones | Abastecimiento de materias primas de residuos importados restringido, sujeto a excepciones reguladas específicas |
| Atractivo actual de la política | Medio | Medio | Alto | Bajo |
| Dirección futura del atractivo de la política | Sin cambios | Sin cambios | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | ||||
Los controles operativos establecidos de China y la actualización de la norma de identificación de residuos vigente desde el 1 de marzo de 2026 respaldan una evaluación intermedia y la continuidad de las obligaciones básicas del productor. Canadá ofrece una ruta de solicitud condicional que requiere datos verificables y un modelado coherente, respaldando una evaluación intermedia con obligaciones de aprobación continuas. La ruta de uso de materiales definida de Francia ofrece un acceso favorable, mientras que sus condiciones de contrato de calificación, calidad del aceite monitoreada y emisiones respaldan la continuidad en los requisitos de cumplimiento. La evaluación baja de Brasil refleja las restricciones sobre la importación de materias primas de residuos, con continuidad basada en la restricción promulgada y sus controles de importación implementados.
Etapas de la Cadena de Valor
La cadena de valor compara la conversión de aceite, el transporte a granel y la mejora en materia prima química. Flux245 convierte residuos plásticos en aceite vendido a refinerías y empresas petroquímicas, mientras que Ensyn produce biocrudo a partir de residuos forestales y agrícolas. Estas rutas sitúan la oportunidad de venta de aceite en diferentes interfaces de materia prima, con el transporte y la mejora añadiendo actividades de proveedor separadas después de la conversión.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Conversión de materia prima en aceite | Conversores de residuos plásticos como Flux245; conversores de biomasa como Ensyn | Ventas de aceite y biocrudo | Activos de conversión vinculados a corrientes de materia prima definidas | Asegurar corrientes de entrada adecuadas para cada ruta de conversión |
| Transporte a granel | Proveedores europeos de logística de productos químicos líquidos como Den Hartogh | Tarifas de flete y servicio de manipulación | Coordinación del despacho del productor y la recepción del comprador | Programar franjas de entrega con ambas contrapartes |
| Mejora del aceite | Operadores de mejora en refinería como Neste | Ventas de materia prima mejorada | Dependencia de socios de conversión de polímeros descendentes | Alinear la producción del mejorador con la capacidad de conversión descendente |
| Fuente: Mordor Intelligence | ||||
Neste mejora el plástico residual licuado, incluido el aceite de pirólisis, mientras que sus socios convierten la materia prima resultante en polímeros y productos químicos. Esa división permite que la ruta de un proveedor de aceite hacia los clientes químicos involucre contrapartes de logística y mejora con responsabilidades operativas distintas. Un conversor puede obtener ingresos por la venta de aceite sin poseer los activos de producción de polímeros necesarios para llegar al cliente final de materiales.
Panorama Competitivo
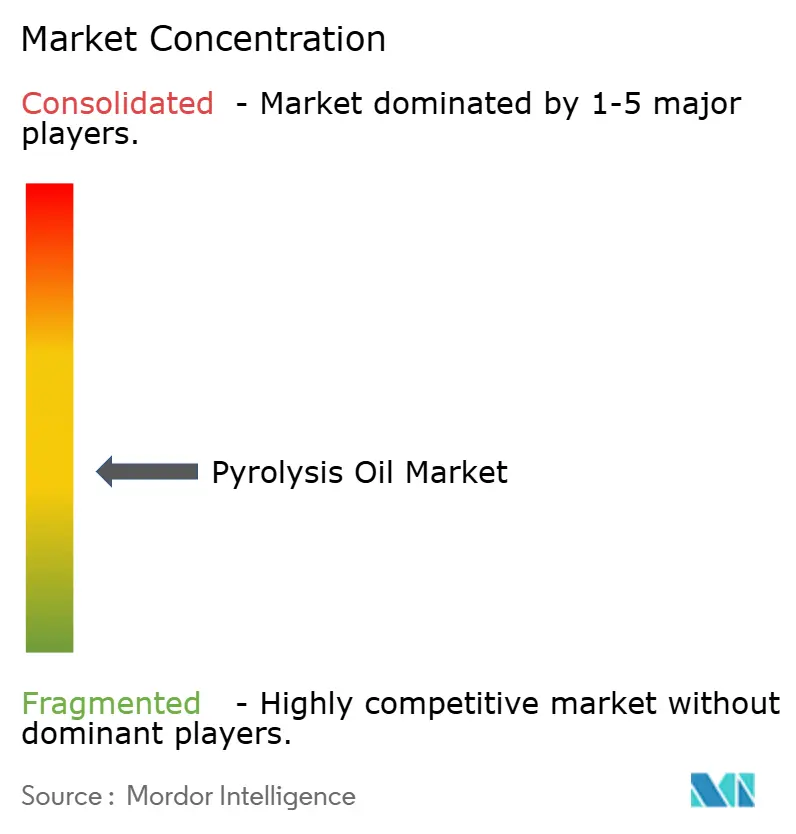
El campo de proveedores está fragmentado entre licenciantes de tecnología, conversores de aceite y propietarios de plantas, con diferentes empresas ocupando pasos distintos en la comercialización. Alterra Energy, LLC proporciona tecnología de reciclaje de plásticos, mientras que BTG Bioliquids suministra tecnología de pirólisis rápida para la conversión de biomasa. Nexus Circular convierte plásticos usados, incluidas películas y espumas difíciles de reciclar, en aceite circular para nuevos productos plásticos. El 2 de octubre de 2025, GreenChem Oy compró la refinería de Lieksa a BTG Bioliquids, que la había adquirido de la masa de quiebra de GFN Lieksa Oy el día anterior. La venta separa el activo de la refinería del papel de proveedor de tecnología de BTG Bioliquids, haciendo que la propiedad de la planta y la capacidad del proceso sean consideraciones distintas para una contraparte comercial.
En septiembre de 2026, Plastic Energy confirmó la transferencia de su participación en la planta de Grandpuits en Francia (TotalEnergies Plastic Energy Advanced Recycling, o TEPEAR) a TotalEnergies, dejando a TotalEnergies como propietaria y operadora. La planta continuó bajo un acuerdo de licencia y tecnología con Plastic Energy, preservando su papel como proveedor de proceso tras la transferencia de propiedad. La planta de empresa conjunta SPEAR de Plastic Energy y SABIC en Geleen, Países Bajos, produjo su primer lote de aceite de pirólisis TACOIL a partir de residuos plásticos posconsumo difíciles de reciclar en agosto de 2025. La huella competitiva de Plastic Energy, por tanto, no puede evaluarse únicamente a partir de la desinversión en Grandpuits, dado su hito de producción separado en la empresa conjunta en los Países Bajos.
El 26 de junio de 2026, Viridor Limited anunció su decisión de cerrar las operaciones de reciclaje químico en Oslo, Skive y Malmö, con la finalización prevista entonces para finales de junio. En mayo de 2026, Viridor informó de rendimientos secos del 70% al 75% en su planta de plásticos a líquidos de Skive, en Dinamarca, al tiempo que citaba la debilidad de la demanda, las importaciones de materiales vírgenes a bajo coste y la regulación poco clara al proponer el fin de sus operaciones europeas de reciclaje químico, sujeto a consulta y negociación. Estas presiones convierten la economía del comprador y el reconocimiento regulatorio en barreras competitivas junto al rendimiento de la conversión. Para los competidores, asegurar una ruta de calificación descendente utilizable puede reforzar el argumento a favor de una capacidad que de otro modo dependería de una aceptación incierta por parte del comprador. La decisión de cierre de junio demuestra que el rendimiento seco declarado de Skive no aseguró un caso operativo viable bajo una demanda débil y una regulación poco clara.
Líderes de la Industria del Aceite de Pirólisis
-
Alterra Energy, LLC
-
BTG Bioliquids (Green Fuel Nordic Oy)
-
Nexus Circular
-
Plastic Energy
-
Viridor Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Aceite de Pirólisis Empresas cubiertas en este informe
- Agilyx
- Alterra Energy, LLC
- Arbios Biotech
- Bioenergy AE Côte-Nord
- BTG Bioliquids (Green Fuel Nordic Oy)
- Kerry Group plc
- New Energy Kft.
- New Hope Energy
- Nexus Circular
- Plastic Energy
- Pyrocell (Setra)
- Scandinavian Enviro Systems AB
- Trident Fuels (Pty) Ltd
- Twence
- Viridor Limited
Oportunidades Clave para los Participantes del Mercado
Las oportunidades comparan las ofertas de suministro de aceite configuradas por la calificación de contenido reciclado descendente y los requisitos de la planta receptora. Las normas de contenido de botellas de la UE aplicables desde el 23 de julio de 2026 permiten la contabilidad de balance de masa para el plástico posconsumo reciclado químicamente, sujeto a una transformación química factible. La atribución es específica de cada instalación, utiliza períodos contables de como máximo 3 meses y no puede transferirse entre instalaciones o empresas. Para los productores de aceite, esto hace que la ruta de conversión de la planta receptora sea central para una oferta dirigida a polímeros reciclados que cumplan los requisitos.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Barrera principal | Beneficiarios probables |
|---|---|---|---|---|---|
| Materia prima de aceite atribuida para polímeros de botellas | Ruta de contabilidad definida a nivel de instalación | Procesadores químicos que sirven a cadenas de polímeros para botellas de bebidas | Vincular el suministro de aceite a la conversión documentada en polímero elegible | Demostrar la conversión factible y la atribución de insumos elegibles | Plastic Energy y socios petroquímicos calificados |
| Materia prima lista para calificación para envases sensibles | Medidas de cálculo y sostenibilidad previstas para el 31 de diciembre de 2026 | Productores de polímeros que sirven a envases en contacto con alimentos, médicos y sensibles | Desarrollar paquetes de calificación de aceite a resina frente a los métodos finales | Requisitos pendientes de cálculo y sostenibilidad del reciclaje | Productores de aceite como Plastic Energy y socios de polímeros descendentes |
| Suministro de aceite específico para cada emplazamiento receptor | La atribución no puede trasladarse entre instalaciones | Productores químicos que operan múltiples instalaciones receptoras | Ofrecer entregas de aceite documentadas por separado para cada planta receptora | Mantener los registros de insumos atribuidos de cada instalación por separado | Proveedores de aceite calificados como Plastic Energy |
| Fuente: Mordor Intelligence | |||||
La apertura central es el suministro de aceite vinculado al receptor con un registro de atribución auditable. Los términos de calificación pueden conectar la elegibilidad del insumo con la conversión documentada de la planta receptora en producción elegible. Un comprador con múltiples emplazamientos no obtiene atribución en una planta a partir de insumos calificados entregados en otra, lo que hace que el suministro adaptado a cada emplazamiento sea la unidad de contratación útil.
Desarrollos recientes de la industria en Mercado de Aceite de Pirólisis
- Sep 2026: Plastic Energy confirmó la transferencia de su participación en la planta operativa de Grandpuits, en Francia, a TotalEnergies, que asumió la plena propiedad y operación. La planta mantuvo la tecnología de Plastic Energy bajo un acuerdo de licencia continuo.
- Jul 2026: Pirelli, Pyrum, Synthos y BASF lanzaron una iniciativa europea de neumático a neumático. Pyrum suministra aceite de pirólisis de neumáticos a BASF para su uso con materias primas fósiles en la producción de productos químicos, incluidos butadieno y estireno.
Mercado de Aceite de Pirólisis Alcance del informe y metodología de investigación
Definición del Mercado y Cobertura
El mercado global de aceite de pirólisis mide el gasto anual en aceite líquido producido por pirólisis de residuos y materias primas de biomasa y vendido como componente de mezcla de combustible o materia prima química. Abarca las ventas mundiales, clasificadas por materia prima, aplicación y región.
Exclusiones del alcance: Se excluyen los ingresos por gas y carbón de pirólisis, el valor de la ingeniería, adquisición y construcción de equipos e instalaciones, el margen de refinación descendente tras la mejora del aceite, y las materias primas vendidas por separado antes de la pirólisis.
Descripción General de la Segmentación
- Por Materia Prima
- Plásticos Residuales
- Neumáticos Residuales
- Biomasa
- Otros
- Por Aplicación
- Combustibles
- Productos Químicos
- Por Geografía
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Malasia
- Tailandia
- Indonesia
- Vietnam
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Países Nórdicos
- Turquía
- Rusia
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Colombia
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Sudáfrica
- Nigeria
- Catar
- Egipto
- Emiratos Árabes Unidos
- Marruecos
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Las fuentes públicas, como el informe de estado comercial de la Tarea 34 de IEA Bioenergy, proporcionan evidencia de plantas y producción para la licuefacción termoquímica directa basada en biomasa, mientras que su revisión de estabilidad en almacenamiento ayuda a evaluar cómo la calidad del aceite y su manipulación afectan al suministro comercializable. Los indicadores de economía circular y las estadísticas de comercio de residuos de Eurostat describen las corrientes de reciclaje y los flujos de materiales secundarios en Europa.
Los archivos de empresas, informes anuales, materiales para inversores e informes sectoriales de reputación pueden corroborar el estado operativo, la capacidad, el acceso a materias primas, el calendario de proyectos y las compras anunciadas. Las fuentes mencionadas no son exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas y encuestas estructuradas se nutren de productores de aceite de pirólisis, agregadores de materias primas, compradores de refinerías y productos químicos, proveedores de tecnología y especialistas regionales del mercado, con ejecutivos y líderes funcionales que aclaran los límites de ventas, la utilización, la calidad del producto y la combinación de salidas. Los analistas utilizan esas conversaciones para contrastar la evidencia secundaria y los supuestos detrás de las divisiones por materia prima, aplicación y región, y luego triangular los desacuerdos frente a activos operativos, archivos y evidencia de compradores. Cuando las respuestas o los registros públicos no resuelven una brecha, el modelo retiene un rango documentado y el seguimiento específico precede a la finalización de la estimación afectada.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 34% | Directores ejecutivos: 20% | Asia-Pacífico: 38% |
| Nivel medio: 46% | Líderes funcionales/de unidad: 35% | EMEA: 34% |
| Actores menores: 20% | Gerentes: 45% | Américas: 28% |
Dimensionamiento del Mercado y Previsión
El modelo estima los ingresos globales del productor por el líquido de pirólisis vendido a su primer comprador comercial, y luego asigna ese total entre materia prima, aplicación y región utilizando evidencia sobre la producción comercializable, la ruta del comprador y la ubicación del productor. Una estimación descendente se construye a partir de la capacidad operativa y la utilización, las puestas en marcha o cierres de plantas, la disponibilidad de materias primas, los precios de venta del productor por grado de aceite, y la compra por parte de refinerías o empresas químicas. Las normas de recogida de residuos y el apoyo a los combustibles de bajo contenido en carbono ayudan a explicar la dirección y el calendario de los cambios. El análisis de escenarios lleva los cambios esperados en la puesta en servicio, la utilización y el precio o la combinación de productos a través de la previsión, mientras que las ventas observadas de plantas y el precio de venta muestreado multiplicado por el volumen proporcionan comprobaciones selectivas ascendentes en lugar de un total completamente ascendente.
Las participaciones de los segmentos siguen la combinación documentada de producción y ventas por materia prima, el uso final de la venta al primer comprador y la ubicación de los activos productores, con las diferencias de calidad y precio del aceite reflejadas en las participaciones de ingresos. Cuando un proveedor no divulga la producción o el precio, la evidencia de capacidad y utilización, las plantas operativas comparables y las ventas o contratos divulgados pueden delimitar la comprobación. Las brechas no resueltas amplían el rango del escenario en lugar de convertirse en insumos de punto no respaldados. Las entrevistas con productores, compradores y especialistas técnicos o regionales relevantes pueden comprobar si las previsiones a nivel de variable reflejan una puesta en servicio, aceptación del producto y demanda plausibles, y los analistas pueden revisar los supuestos cuando la evidencia corroboradora respalda un cambio.
Ciclo de Validación de Datos y Actualización
Los analistas triangularon la evidencia de productores y compradores frente a registros de plantas operativas, divulgaciones de empresas, indicadores de comercio y residuos, y actualizaciones de proyectos, verificando los totales y las participaciones de los segmentos en busca de saltos inexplicables o unidades inconsistentes. Una segunda revisión comprueba las fechas de las fuentes, los límites, los cálculos y los impulsores de la previsión. Los analistas resuelven las anomalías antes de la aprobación y vuelven a contactar con los encuestados con conocimiento cuando un cambio material, un conflicto o un supuesto no respaldado podría alterar una estimación. La evidencia y el modelo se actualizan anualmente, se revisan entre ciclos cuando un evento material de planta, política o compra cambia las perspectivas, y se revisan nuevamente en una pasada previa a la entrega.
Tamaño del Mercado de Aceite de Pirólisis de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. El mercado global de aceite de pirólisis mide el gasto anual en aceite líquido producido por pirólisis de residuos y materias primas de biomasa y vendido como componente de mezcla de combustible o materia prima química.
Los principales factores de divergencia incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. Las entrevistas con productores, compradores y especialistas técnicos o regionales relevantes pueden comprobar si las previsiones a nivel de variable reflejan una puesta en servicio, aceptación del producto y demanda plausibles, y los analistas pueden revisar los supuestos cuando la evidencia corroboradora respalda un cambio.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 2,03 mil millones de USD (2027) | |
| Consultora Global A | 4,9 mil millones de USD (2025) | En su año base de 2025, esta estimación es un 141,4% superior al valor de este informe para 2027 de 2,03 mil millones de USD, 2 años después. Sus categorías de aplicación incluyen lubricantes, calor y energía, y calefacción industrial más allá del límite definido de ventas de componentes de mezcla de combustible y materia prima química. |
| Consultora Global B | 370,5 millones de USD (2025) | En su año base de 2025, esta estimación es un 81,7% inferior al valor de este informe para 2027 de 2,03 mil millones de USD, 2 años después. La estimación utiliza un año base anterior, antes del crecimiento del mercado posterior incluido en la medición de 2027 de este informe. |
Los analistas de Mordor Intelligence triangulan la evidencia de productores y compradores frente a registros de plantas operativas, divulgaciones de empresas, indicadores de comercio y residuos, y actualizaciones de proyectos, verificando los totales y las participaciones de los segmentos en busca de saltos inexplicables o unidades inconsistentes.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de aceite de pirólisis y sus perspectivas de crecimiento?
Se proyecta que el tamaño alcance los 4,33 mil millones de USD en 2032 desde los 2,03 mil millones de USD en 2027, con una CAGR del 16,37% entre 2027 y 2032.
¿Qué impulsa la demanda de aceite de pirólisis?
La sustitución de combustibles renovables y los requisitos de plástico reciclado respaldan la demanda. El requisito de plástico reciclado de la UE para los nuevos envases de plástico comienza en 2030.
¿Qué materia prima lidera las ventas de aceite de pirólisis?
Los plásticos residuales representaron el 59,26% de los ingresos globales del aceite de pirólisis en 2026 y se proyecta que registren una CAGR del 17,08% entre 2027 y 2032.
¿Qué empresas participan en el sector del aceite de pirólisis?
Alterra Energy, LLC, BTG Bioliquids y Plastic Energy tienen roles distintos en tecnología y suministro. TotalEnergies se convirtió en el único propietario de la planta de Grandpuits en septiembre de 2026.
¿Qué podría limitar el suministro fiable de aceite de pirólisis?
El aceite de biomasa sensible al almacenamiento y los riesgos de financiación pueden limitar el suministro. La decisión de cierre de Pryme N.V. en marzo de 2026 siguió a fallos del reactor, la ausencia de un reactor de reemplazo adecuado y la falta de financiación disponible.
¿Qué regiones lideran los ingresos y el crecimiento del aceite de pirólisis?
Europa representó el 33,44% de los ingresos globales del aceite de pirólisis en 2026. Se proyecta que Asia-Pacífico crezca más rápido con una CAGR del 18% entre 2027 y 2032.