
Tamaño y Participación del Mercado de Éster Metílico de Ácidos Grasos
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Volumen del Mercado (2026) | 1.63 Millones de toneladas |
| Volumen del Mercado (2031) | 1.79 Millones de toneladas |
| Tasa de crecimiento (2026 - 2031) | 1.94 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Europa |
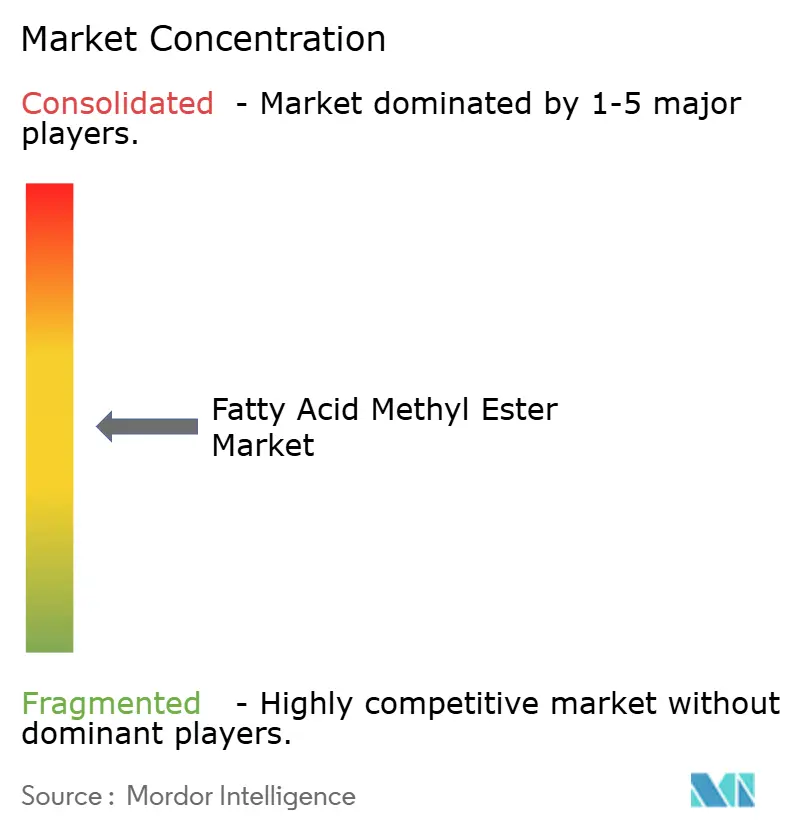
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Éster Metílico de Ácidos Grasos por Mordor Intelligence
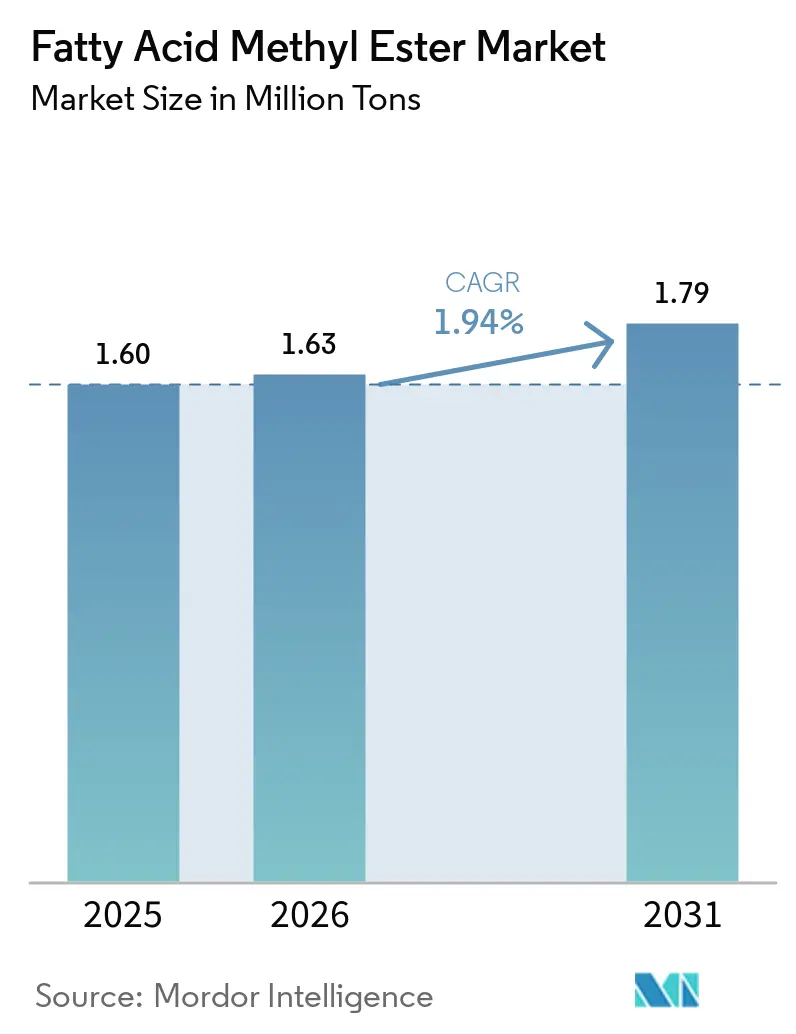
Se espera que el tamaño del Mercado de Éster Metílico de Ácidos Grasos crezca de 1,60 millones de toneladas en 2025 a 1,63 millones de toneladas en 2026, y se prevé que alcance 1,79 millones de toneladas en 2031 a una CAGR del 1,94% durante el período 2026-2031. Los mandatos sólidos de mezcla en Indonesia, Brasil y la Unión Europea protegen el consumo base, pero la ampliación de las primas del aceite de cocina usado frente al aceite de palma virgen ha convertido el arbitraje de materias primas en el principal impulsor de los márgenes de los productores. Las inversiones en diésel renovable por parte de grandes empresas energéticas están redirigiendo los aceites residuales hacia unidades de hidrotratamiento, reduciendo el suministro para las plantas tradicionales de transesterificación. Los formuladores de cuidado personal están auditando las listas de ingredientes en busca de biodegradabilidad, lo que impulsa un rápido crecimiento en los ésteres de grado oleoquímico que pueden exigir primas de precio del 60–80% sobre los grados de combustible. En este contexto, las empresas que aseguran contratos a largo plazo de aceite residual o que desarrollan pilotos de cultivo de aceite de algas ganan resiliencia a medida que el mercado de Éster Metílico de Ácidos Grasos navega por criterios de sostenibilidad cada vez más estrictos bajo la Directiva de Energías Renovables III de la UE y marcos similares en América del Norte y Asia.
Conclusiones Clave del Informe
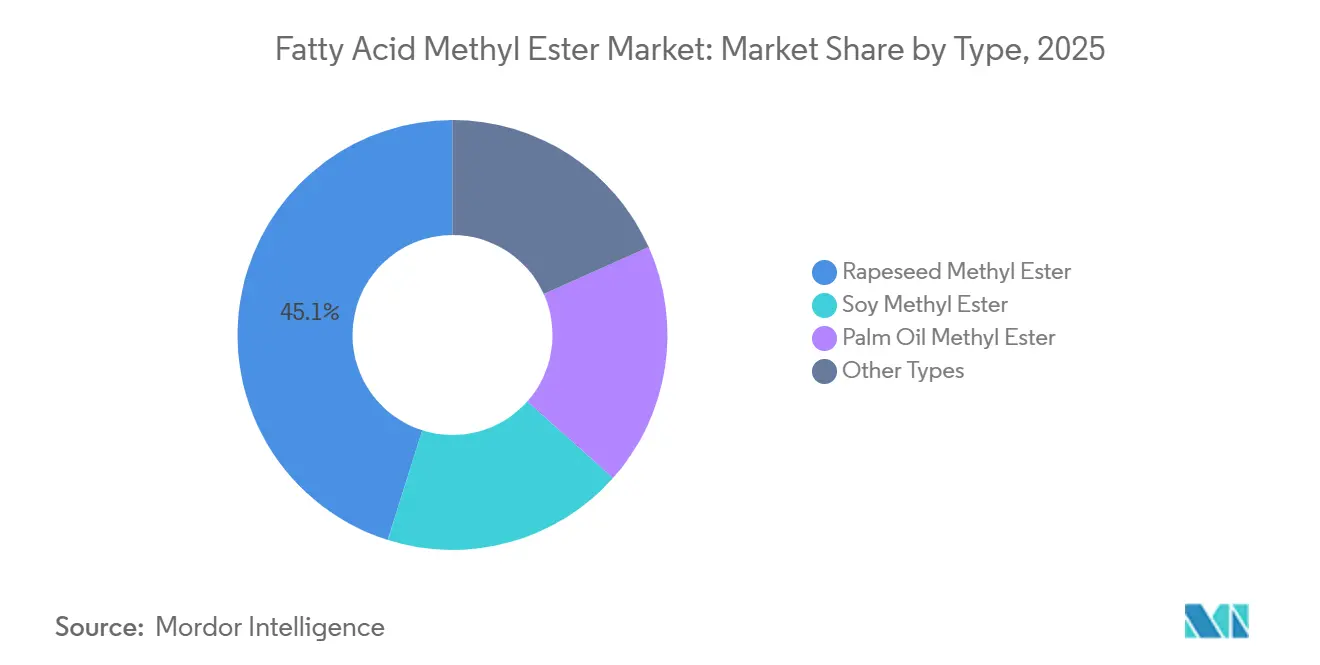
- Por tipo, el éster metílico de colza lideró con el 45,12% de la participación del mercado de Éster Metílico de Ácidos Grasos en 2025, mientras que el segmento "Otros Tipos" tiene previsto acelerar a una CAGR del 2,76% hasta 2031.
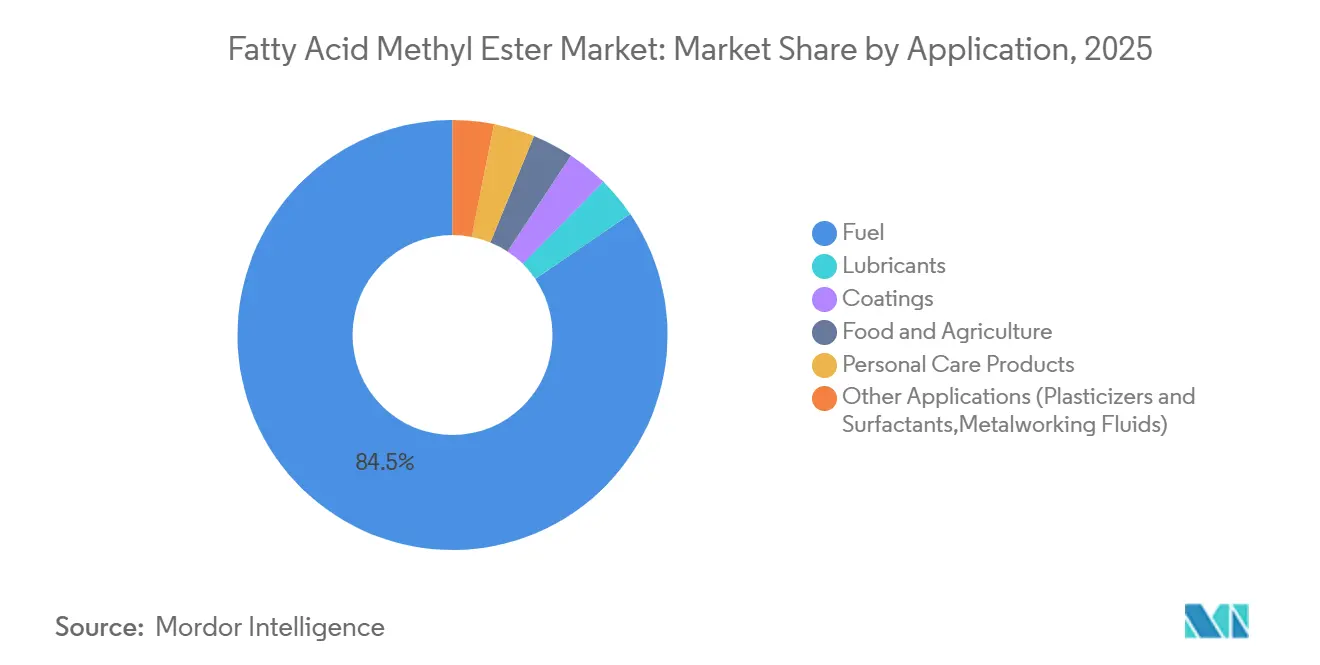
- Por aplicación, el combustible mantuvo el 84,52% de la participación del tamaño del mercado de Éster Metílico de Ácidos Grasos en 2025, aunque los productos de cuidado personal registran la expansión más rápida con una CAGR del 3,29% hasta 2031.
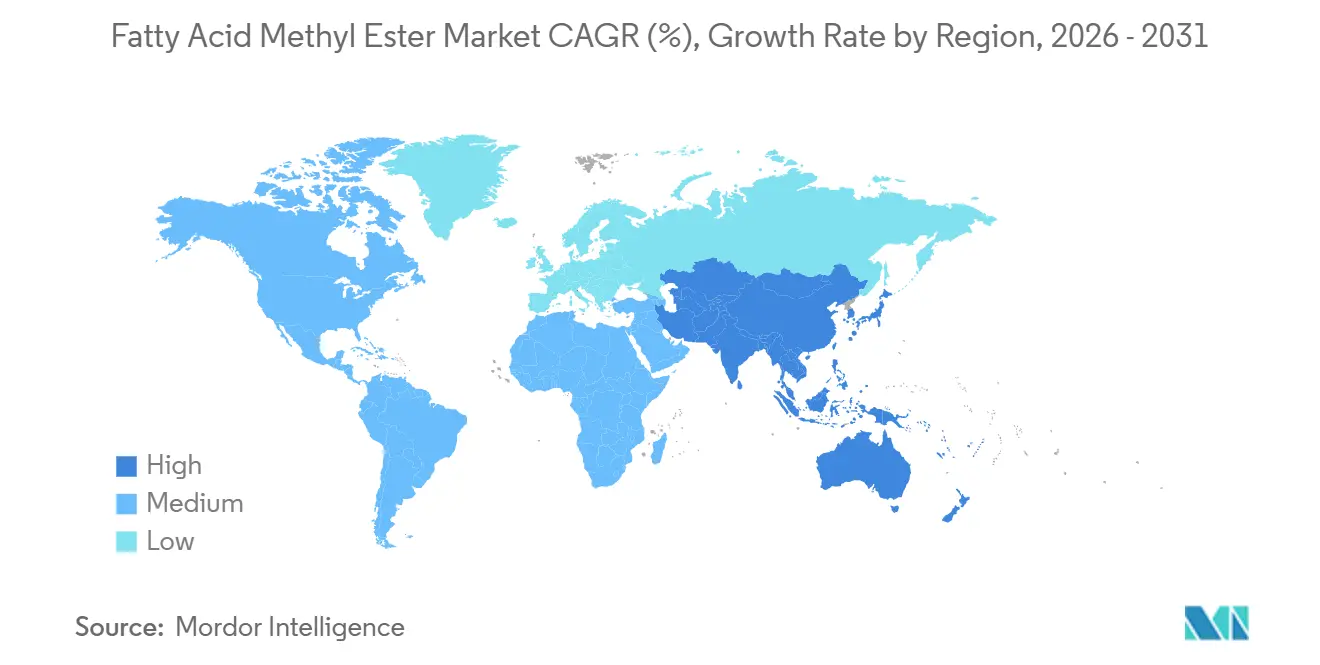
- Por geografía, Europa representó el 38,92% del volumen de 2025, mientras que Asia-Pacífico está preparada para el crecimiento regional más dinámico con una CAGR del 3,54% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escalada de los mandatos de mezcla de biodiésel | +0.8% | Indonesia, Brasil, UE, India | Mediano plazo (2–4 años) |
| Mayor disponibilidad de materias primas y competitividad en costos | +0.5% | Indonesia, Malasia, China, Brasil, Argentina | Corto plazo (≤ 2 años) |
| Creciente demanda de sustitutos de diésel renovable con bajo contenido de azufre | +0.3% | Europa, América del Norte | Mediano plazo (2–4 años) |
| Pilotos de biobunkerización marítima que adoptan mezclas de éster metílico de ácidos grasos | +0.2% | Singapur, Róterdam, Hamburgo | Largo plazo (≥ 4 años) |
| Creciente demanda de la industria de cuidado personal | +0.3% | América del Norte, Europa, centros urbanos de Asia-Pacífico | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Escalada de los Mandatos de Mezcla de Biodiésel
Indonesia introducirá un requisito B50 en 2026 que se espera absorba aproximadamente 11 millones de toneladas de aceite de palma anuales, protegiendo a los productores domésticos de la volatilidad de las exportaciones[1]. El avance gradual de Brasil hacia el B15 añade 1.500 millones de litros de demanda incremental bajo RenovaBio, mientras que Estados Unidos propone volúmenes de diésel de base biológica de 7.120–7.500 millones de RINs pero tiene la intención de descontar los créditos vinculados a materias primas importadas[2]. En Europa, la Directiva de Energías Renovables III mantiene un objetivo del 29% de energía en el transporte, pero limita los biocombustibles de base agrícola al 7%, orientando las inversiones hacia los ésteres de aceite residual. Los esquemas de certificación como ISCC y REDcert-EU cubren ahora más de 15.000 instalaciones, configurando el acceso al comercio global.
Mayor Disponibilidad de Materias Primas y Competitividad en Costos
Los programas municipales de recolección elevaron las exportaciones de aceite de cocina usado de China a la UE a 1,2 millones de toneladas en 2024, respaldadas por aprobaciones de ISCC. El doble conteo de créditos bajo la Directiva de Energías Renovables III mantiene el aceite de cocina usado europeo como económicamente viable a pesar de los precios promedio de 2024 de EUR 950 por tonelada. El aceite de palma se redujo a MYR 3.800–4.000 por tonelada a finales de 2024, impulsando los márgenes de los productores del Sudeste Asiático con contratos a largo plazo. Sin embargo, los cambios climáticos en América del Sur o las cuotas de exportación de palma en Indonesia pueden revertir rápidamente la ventaja de costos, subrayando el riesgo de materias primas inherente al mercado de Éster Metílico de Ácidos Grasos.
Creciente Demanda de Sustitutos de Diésel Renovable con Bajo Contenido de Azufre
El límite de azufre del 0,5% de la Organización Marítima Internacional impulsa a los armadores a adoptar alternativas con bajo contenido de azufre, y las mezclas de éster metílico de ácidos grasos B7–B20 ofrecen una vía de adaptación sin grandes modificaciones para los buques que carecen de depuradores. Las pruebas en Singapur validaron las mezclas B24 en remolcadores portuarios, demostrando un comportamiento estable de flujo en frío a 10 °C. Aunque el diésel renovable supera en vida útil de almacenamiento y flujo en frío, su mayor precio mantiene al éster metílico de ácidos grasos atractivo para los operadores que priorizan el costo sobre el rendimiento, especialmente en los corredores de navegación costera.
Pilotos de Biobunkerización Marítima que Adoptan Mezclas de Éster Metílico de Ácidos Grasos
Róterdam y Hamburgo inauguraron infraestructura dedicada de biobunkerización en 2024, suministrando mezclas B30 que reducen las emisiones del ciclo de vida hasta en un 65% cuando se derivan de aceites residuales certificados. La normativa FuelEU Maritime de la UE impone una reducción del 2% de gases de efecto invernadero a partir de enero de 2025, y las penalizaciones de EUR 2.400 por tonelada de equivalente de CO₂ de déficit refuerzan el argumento comercial para que embarcaciones de nicho como ferris y buques de apoyo en alta mar adopten el éster metílico de ácidos grasos a pesar de su menor densidad energética.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad del precio de los aceites vegetales | –0.4% | Indonesia, Malasia, Américas | Corto plazo (≤ 2 años) |
| Competencia de biocombustibles alternativos y diésel renovable | –0.3% | América del Norte, Europa | Mediano plazo (2–4 años) |
| Incertidumbre regulatoria y dependencia de políticas | –0.2% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad del Precio de los Aceites Vegetales
Los futuros del aceite de palma oscilaron de MYR 5.200 por tonelada a principios de 2023 a MYR 3.800 por tonelada en diciembre de 2024, recortando los márgenes del éster metílico de ácidos grasos hasta en 20 puntos porcentuales para los productores sin coberturas. Los precios del aceite de soja siguieron un patrón similar en Estados Unidos, alcanzando un máximo de 68 centavos por libra en marzo de 2024, para luego caer a 42 centavos en octubre a medida que las cosechas brasileñas se dispararon. Con las materias primas representando hasta el 85% del costo de producción, dicha volatilidad puede erosionar la rentabilidad con rapidez.
Competencia de Biocombustibles Alternativos y Diésel Renovable
La capacidad global de aceite vegetal hidrotratado ascendió a 12 millones de toneladas a finales de 2024, absorbiendo aceites residuales que antes fluían hacia las plantas de éster metílico de ácidos grasos. Los créditos fiscales de Estados Unidos y California elevan el valor de cumplimiento del aceite vegetal hidrotratado, mientras que la Directiva de Energías Renovables III otorga multiplicadores de energía más altos al aceite vegetal hidrotratado de base residual frente al éster metílico de ácidos grasos de base agrícola. La resultante guerra de pujas por materias primas elevó el sebo a USD 0,55 por libra a finales de 2024, presionando a las refinerías de éster metílico de ácidos grasos que dependen de los mismos residuos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
Los Ésteres Derivados de Residuos Ganan TerrenoOtros Tipos, que abarcan los ésteres metílicos de aceite residual, grasa animal y aceite de algas, están previstos para expandirse a una CAGR del 2,76% hasta 2031, superando al mercado general de Éster Metílico de Ácidos Grasos. La producción de ésteres de aceite residual en China totalizó 1,8 millones de toneladas en 2024, con Sinopec y COFCO exportando cargamentos certificados a Róterdam y Hamburgo. Los procesadores norteamericanos como Darling Ingredients suministraron 400.000 toneladas de éster metílico de ácidos grasos a base de sebo, aprovechando redes de recolección verticalmente integradas.
El éster metílico de colza mantuvo el 45,12% del volumen global en 2025 gracias a la base de refinación de 8 millones de toneladas de Europa y las ventajas de flujo en frío que se alinean con las normas EN 14214, mientras que el éster metílico de soja dominó en las Américas. Los ésteres de aceite de palma, concentrados en Indonesia y Malasia, enfrentan los límites de cambio indirecto de uso del suelo de la UE que congelan las cuotas de importación en los niveles de 2019. La certificación bajo ISCC y REDcert es, por tanto, fundamental para el acceso al mercado, y los productores que no puedan documentar cadenas de suministro libres de deforestación corren el riesgo de exclusión.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación:
El Cuidado Personal Supera al CombustibleEl combustible siguió siendo el mayor usuario con el 84,52% del volumen en 2025, pero su CAGR del 1,6% refleja los límites en las tasas de mezcla en los mercados maduros y la sustitución por diésel renovable. El límite B7 de Europa no ha cambiado desde 2020, Estados Unidos opera en términos generales dentro del rango B5–B20, y el próximo B50 de Indonesia añade un crecimiento incremental pero no exponencial. En contraste, los productos de cuidado personal están creciendo a una CAGR del 3,29%, ya que los ésteres biodegradables, incluidos los ingredientes de éster de ácido graso, penetran en champús, lociones y limpiadores. La línea BiOH de Cargill reemplazó el miristato de isopropilo de origen petroquímico en 18 carteras de marcas durante 2024, lo que ilustra la base de clientes con baja elasticidad al precio que sustenta la estabilidad de los márgenes dentro de este segmento del mercado de ésteres metílicos de ácidos grasos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado Europeo de Ésteres Metílicos de Ácidos Grasos
Europa concentró el 38,92% del volumen global en 2025; sin embargo, las plantas de diésel renovable y las cuotas de biocombustibles avanzados están desviando las materias primas del FAME tradicional. La producción alemana cayó un 4% en 2024, hasta 2,8 millones de toneladas, debido a la escasez de aceite de cocina usado que presionó los márgenes, mientras que Francia se mantuvo estable en 1,6 millones de toneladas gracias a los activos integrados de colza de Saipol. El Reino Unido emitió 1,2 millones de Certificados de Combustible de Transporte Renovable para FAME en 2024, un 8% menos que el año anterior, a medida que las refinerías pivotaron hacia el HVO. La demanda nórdica sigue siendo moderada, pero se desplaza rápidamente hacia alternativas basadas en residuos, lo que refuerza el cambio estructural de materias primas en Europa.
Mercado de Ésteres Metílicos de Ácidos Grasos en Asia-Pacífico
Asia-Pacífico está preparada para registrar un CAGR del 3,54% hasta 2031. Malasia exportó volúmenes excedentarios a Filipinas y Tailandia, aunque los precios más bajos del aceite de palma redujeron los márgenes de refinería. La producción doméstica de China se centra en programas de aceite de desecho municipal, con el 80% de la producción exportada a la UE, donde prevalecen los incentivos de doble contabilización. India se rezaga debido a las prioridades de mezcla de etanol, mientras que Japón y Corea del Sur importan cargamentos modestos para cumplir sus compromisos corporativos de sostenibilidad.
Mercado de Ésteres Metílicos de Ácidos Grasos en las Américas y Oriente Medio y África
América del Norte representó una cuota de mercado significativa en 2025. Estados Unidos lideró con un volumen de consumo sobresaliente, sustentado en el rápido escalado del refinado de aceite de soja en Iowa e Illinois. Canadá consumió 320.000 toneladas en el marco de su Reglamento de Combustibles Limpios, y México dependió de las importaciones para 180.000 toneladas. América del Sur suministró 3,2 millones de toneladas en 2024, con la norma B12 de Brasil absorbiendo 6.300 millones de litros y Argentina exportando 1,2 millones de toneladas tras la distensión de las disputas comerciales. Oriente Medio y África siguen siendo mercados incipientes, aunque muestran potencial a medida que Arabia Saudita canaliza 500 millones de USD hacia un proyecto de aceite de desecho de 300.000 toneladas previsto para 2026.
Panorama regulatorio
La demanda de éster metílico de ácido graso se sustenta en regímenes de mezcla y cumplimiento de combustibles renovables que cada vez diferencian más según la materia prima y las credenciales de sostenibilidad. En la Unión Europea, la Directiva de Energías Renovables III (Directiva (UE) 2023/2413) preserva un marco de descarbonización del transporte al tiempo que endurece el tratamiento de los biocombustibles a base de cultivos y aumenta el papel de las vías certificadas basadas en residuos. Esto incrementa la importancia de esquemas como ISCC y REDcert para el acceso al mercado. La implementación nacional añade más detalle, incluida la S.I. No. 664/2025 de Irlanda (Reglamento de Obligación de Combustible Renovable de Transporte de 2025), que establece una tasa de obligación del 60% para el combustible de transporte renovable para el año calendario 2026 (vigente desde el 1 de enero de 2026), lo que refuerza la demanda de mezcla impulsada por el cumplimiento.
Fuera de Europa, los mandatos volumétricos y los programas nacionales continúan estableciendo bases de compra. Indonesia confirmó una mezcla obligatoria de biodiésel B50 vigente desde el 1 de julio de 2026, lo que aumenta considerablemente la demanda interna de FAME a base de palma. En los Estados Unidos, la Agencia de Protección Ambiental finalizó los requisitos del Set 2 del Renewable Fuel Standard en marzo de 2026, incluidos volúmenes de diésel a base de biomasa para 2026 de 8.86 mil millones de galones, lo que respalda el cumplimiento físico de biocombustibles y aumenta el enfoque en materias primas trazables y calificadas.
Análisis de la cadena de valor
La cadena de valor del éster metílico de ácido graso comienza con materias primas lipídicas, incluidos aceites vegetales virgenes (colza, soja, palma) e insumos derivados de residuos, como el aceite de cocina usado y las grasas animales. El suministro ascendente está determinado por las trituradoras y refinerías de aceites comestibles, y por redes especializadas de recolección y agregadores para aceites residuales y subproductos de renderizado. La conversión intermedia está dominada por plantas de transesterificación que producen FAME junto con glicerina, con la calidad del producto gestionada para cumplir especificaciones específicas de la aplicación, como la EN 14214 para mezclas de grado combustible en Europa. La demanda descendente se atiende a través de terminales de mezcla y distribuidores hacia los conjuntos de combustible para carretera, y a través de canales especializados hacia usos oleoquímicos y de cuidado personal de mayor pureza.
Las restricciones y los puntos de apalancamiento se ubican cada vez más en la agregación de materias primas y la logística. En Indonesia, GAPKI destacó en julio de 2025 que la capacidad limitada de producción de FAME en los productores de biodiésel es un cuello de botella clave para escalar hacia el programa B50, señalando cómo la capacidad de conversión instalada y las tasas de utilización pueden limitar el cumplimiento del mandato. En Europa, los cambios en los flujos comerciales y las políticas han modificado los patrones de abastecimiento, convirtiendo la logística y documentación de aceites residuales certificados en un factor diferenciador, ya que las importaciones disminuyeron respecto a 2024. En todas las regiones, la disponibilidad de camiones y buques tanque para transportar CPO o aceites residuales a los reactores y enviar FAME a los sitios de mezcla sigue siendo un factor de costo material, lo que fomenta la integración vertical o la contratación logística a largo plazo para estabilizar el costo de entrega y la confiabilidad del cumplimiento.
Panorama Competitivo
El mercado de Éster Metílico de Ácidos Grasos sigue siendo moderadamente consolidado. Los actores especializados ocupan nichos rentables. Los principales actores del mercado, incluido KLK OLEO, están dirigiendo inversiones hacia la destilación molecular que produce una pureza ≥99,5% y azufre por debajo de 5 ppm, respaldando márgenes de EBITDA del 18–22% en los grados de cuidado personal y lubricantes. Las empresas emergentes y las plataformas de agregación de residuos como Olleco y Crimson Renewable Energy disrumpen la cadena de suministro al contratar directamente con los municipios, capturando hasta el 30% del margen de materias primas y desafiando a los procesadores tradicionales.
Líderes de la Industria de Éster Metílico de Ácidos Grasos
-
Wilmar International Ltd
-
Cargill, Incorporated.
-
Archer Daniels Midland Co.
-
BASF
-
KLK OLEO
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Ésteres Metílicos de Ácidos Grasos Empresas cubiertas en este informe
- Archer Daniels Midland Co.
- BASF
- Cargill, Incorporated.
- Emery Oleochemicals
- Godrej Industries Limited
- IOI Oleochemical
- KLK OLEO
- ABITEC, Larodan Research Grade Lipids
- Louis Dreyfus Company
- Mewah Group
- Chevron
- Tokyo Chemical Industry Pvt. Ltd.
- VERBIO North America LLC
- Wilmar International Ltd
Lea el análisis de las empresas de éster metílico de ácidos grasos
Oportunidades de mercado y perspectivas futuras
Un área de oportunidad clara es la tecnología de proceso que amplía las materias primas viables mientras mejora la economía de conversión, particularmente a medida que el diésel renovable compite por los mismos aceites residuales y sebo. En Brasil, Biopower (una subsidiaria de JBS) anunció en enero de 2026 una inversión de 140 millones de reales para modernizar tres plantas de biodiésel (Lins, Campo Verde y Mafra) e implementar la esterificación enzimática, una vía que puede aumentar la flexibilidad en el procesamiento de insumos con mayor contenido de ácidos grasos libres, como el aceite de cocina usado y las grasas animales. Esto respalda a los productores que intentan mantener la producción a medida que la disponibilidad de aceites residuales se reduce y a medida que la puntuación de intensidad de carbono y la trazabilidad afectan las realizaciones.
Una segunda oportunidad es la capacidad e integración en mercados impulsados por mandatos, junto con especificaciones más estrictas de calidad y uso final en aplicaciones no viales. Grupo Potencial anunció en julio de 2026 una expansión en su planta de Lapa (Paraná) para aumentar la capacidad de biodiésel de 900 millones a 1.62 mil millones de litros por año (finalización programada para fines de 2026), lo que ilustra cómo los complejos integrados a gran escala apuntan a la compra obligatoria mientras gestionan la logística y la seguridad de las materias primas. En el lado de la demanda, los usuarios marítimos e industriales están formalizando criterios de aceptación para mezclas de FAME a través de actualizaciones de normas, incluida la ISO 8217 (revisión de 2024) que acomoda mayor contenido de FAME en mezclas de combustible marino y el papel continuo de la EN 14214 para el cumplimiento de calidad del combustible. Esta combinación crea espacio en blanco para los proveedores que pueden cumplir de manera constante requisitos más estrictos de contaminantes y estabilidad, y proporcionar documentación de certificación en todas las jurisdicciones.
Desarrollos recientes de la industria en Mercado de Ésteres Metílicos de Ácidos Grasos
- Junio de 2026: Cargill inició un proyecto para evaluar la viabilidad de usar sebo de res como materia prima para biodiésel en sus plantas brasileñas, tras los cambios impulsados por el comercio y los aranceles que afectan los flujos de grasa animal. La medida señala una reoptimización activa de las combinaciones de materias primas hacia residuos que pueden mejorar la economía del cumplimiento y reducir la exposición a interrupciones en las importaciones y exportaciones.
- Enero de 2025: Wilmar International inauguró una refinería de éster metílico de aceite de palma de 500,000 toneladas en Dumai, Indonesia, con reactores continuos y un diseño de vertido líquido cero. La capacidad adicional fortalece la preparación del suministro interno para mandatos de mezcla más altos y aumenta las ventajas de escala en la producción de FAME a base de palma.
- Agosto de 2024: Cargill y Bunge crearon una empresa conjunta que abarca 1.8 millones de toneladas de capacidad de trituración de soja y FAME en Brasil para asegurar el suministro a largo plazo para las subastas de biodiésel de Petrobras. La estructura vincula la trituración ascendente con la producción de éster descendente, mejorando la seguridad de las materias primas y la competitividad de costos en un mercado impulsado por mandatos.
Mercado de Ésteres Metílicos de Ácidos Grasos Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado abarca los ésteres metílicos de ácidos grasos (FAME, por sus siglas en inglés) producidos mediante transesterificación de grasas y aceites con metanol, y consumidos en usos de combustible y no combustible a nivel de país y regional.
Exclusiones del alcance: El aceite vegetal hidrotratado (HVO) y otros diéseles renovables que no son ésteres metílicos quedan excluidos, incluso cuando sirven a los mismos programas de mezcla de combustibles.
Descripción General de la Segmentación
- Por Tipo
- Éster Metílico de Colza
- Éster Metílico de Soja
- Éster Metílico de Aceite de Palma
- Otros Tipos (Éster Metílico de Aceite Residual, Éster Metílico Derivado de Grasa Animal, Éster Metílico de Aceite de Algas)
- Por Aplicación
- Combustible
- Lubricantes
- Recubrimientos
- Alimentación y Agricultura
- Productos de Cuidado Personal
- Otras Aplicaciones (Plastificantes y Surfactantes, Fluidos para Trabajo de Metales)
- Por Geografía
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Países de la ASEAN
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Países Nórdicos
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Emiratos Árabes Unidos
- Sudáfrica
- Nigeria
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comienza por mapear dónde se produce y consume el FAME, y dónde se reporta en las estadísticas públicas, de modo que el modelo pueda anclarse a la actividad del mundo real. Consultamos fuentes públicas como la Agencia Internacional de Energía para el contexto de la demanda de biocombustibles, la Administración de Información Energética de Estados Unidos para los indicadores de diésel y biodiésel, y Eurostat para las series de datos energéticos e industriales en Europa.
Las verificaciones de comercio y suministro se apoyaron en fuentes como UN Comtrade para los flujos transfronterizos, junto con publicaciones de organismos como la Junta Europea de Biodiésel para señales regionales de producción y capacidad. También revisamos informes anuales de empresas, presentaciones para inversores, divulgaciones de sostenibilidad y prensa de reputación para validar la disponibilidad de materias primas y la demanda posterior vinculada a los mandatos de mezcla y el uso industrial. Cuando fue necesario, se utilizaron suscripciones de pago únicamente para los estados financieros de las empresas y búsquedas de patentes, con el fin de verificar las adiciones de capacidad y el enfoque de los procesos. Estos ejemplos no son exhaustivos, y también se utilizaron muchos otros documentos públicos y conjuntos de datos para la recopilación de datos, la validación y la aclaración de la investigación.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en validar dónde se colocan realmente los volúmenes de FAME, ya que las categorías de reporte pueden variar entre países y aplicaciones. Hablamos con una combinación de productores, distribuidores, especialistas en materias primas y procesamiento, y usuarios finales en las principales regiones, y luego utilizamos esos insumos para confirmar los supuestos sobre las tasas de utilización, la dependencia del comercio y la división típica entre aplicaciones de combustible y no combustible.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 33% | Directores ejecutivos (CXO): 17% | APAC: 45% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 35% | EMEA: 35% |
| Actores más pequeños: 22% | Gerentes: 48% | Américas: 20% |
Dimensionamiento del Mercado y Previsión
El dimensionamiento central se construye utilizando un enfoque de arriba hacia abajo, en el que la demanda por país se reconstruye a partir de los requisitos de mezcla de biocombustibles, las señales observadas de consumo de diésel y los balances de suministro regionales, y luego se traduce en necesidades de FAME basándose en las participaciones de mezcla típicas y la sustitución por otros combustibles de base biológica. Una vez formados los totales, se verifican mediante aproximaciones selectivas de abajo hacia arriba, como el muestreo de la capacidad y la utilización de los productores, la revisión de las expansiones reportadas y la realización de verificaciones de volumen por precio promedio para confirmar la dirección y el orden de magnitud.
Los insumos clave utilizados en el modelo incluyen los mandatos de mezcla de biodiésel por país, la capacidad de transesterificación instalada y su utilización, la combinación de materias primas (soja, colza, palma y otras) que afecta el rendimiento y la disponibilidad, la dependencia de las importaciones visible en los flujos comerciales, y la demanda de uso final proveniente de aplicaciones de combustible frente a las no relacionadas con combustible, como lubricantes y recubrimientos. Cuando los países más pequeños tienen una visibilidad pública limitada, las brechas se gestionan utilizando comparaciones con los vecinos más cercanos en cuanto al tamaño del parque de diésel, la solidez de las políticas y los patrones comerciales conocidos, y luego se revisan nuevamente a través de la retroalimentación de expertos.
Para las previsiones, se aplica un análisis de escenarios porque el calendario de las políticas, los precios de las materias primas y la competencia del diésel renovable pueden desplazar la demanda más rápido de lo que sugeriría una línea de tendencia simple. Cada escenario se vincula de nuevo a variables que los entrevistados pudieron validar, como los cambios esperados en la mezcla, las ampliaciones de capacidad y la proporción de aceites residuales que se alejan de las vías del FAME.
Ciclo de Validación y Actualización de Datos
La validación se realiza comparando los resultados con señales independientes, como los volúmenes implícitos de mezcla de FAME frente al conjunto de demanda de diésel, y la producción más el comercio neto frente al consumo estimado. Las grandes variaciones se señalan, y los supuestos detrás de los factores de conversión, las divisiones por aplicación y los precios se vuelven a verificar antes de la aprobación final.
Se utiliza una segunda revisión por parte de un analista para verificar fórmulas, conversiones de unidades y consolidaciones por país, y nos ponemos en contacto nuevamente con las fuentes cuando los cambios en los mandatos, los aranceles o los anuncios de capacidad crean una discrepancia clara. Los informes se actualizan anualmente, con actualizaciones intermedias cuando ocurren eventos materiales, y se completa un pase final previo a la entrega para que los clientes reciban la vista actualizada más reciente.
Tamaño del Mercado de Ésteres Metílicos de Ácidos Grasos de Mordor Intelligence en Comparación con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para el FAME suelen diferir porque el conjunto de productos contabilizados, la combinación de demanda de combustible y no combustible, y el año utilizado para los precios no son consistentes entre los estudios. Las diferencias también provienen de cómo cada estudio trata el comercio, el calendario de las políticas de mezcla locales y si los volúmenes se convierten en valor utilizando precios al contado o precios anuales promediados.
El HVO queda fuera del alcance de Mordor Intelligence en este caso, lo que reduce el riesgo de combinar dos vías de combustible en un solo número cuando aumenta la adopción del diésel renovable. Otras brechas suelen provenir del uso de supuestos agresivos de aumento de mandatos, la aplicación de un único precio promedio global entre regiones, o la falta de verificación de los totales por país frente a las señales de suministro más comercio neto y utilización de capacidad.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 0,00 mil millones de USD (2026) | |
| Editor Comercial A | 17,46 mil millones de USD (2023) | Utiliza un conjunto de ésteres más amplio en la lista de tipos y puede combinar varias familias de ésteres de ácidos grasos en el mismo total, y el valor puede variar según cómo se promedien los precios de 2023 entre regiones. |
| Portal de la Industria B | 22,92 mil millones de USD (2025) | A menudo aplica una visión de ingresos única sin separar claramente la demanda de mezcla de combustibles de las aplicaciones industriales, y la base de precios no siempre está vinculada al comercio a nivel de país y al calendario de los mandatos. |
La dispersión en la tabla se explica principalmente por las elecciones de definición del producto y de conversión de valor, no solo por las expectativas de crecimiento. Al mantener el conjunto de moléculas contabilizadas específico para el FAME y al verificar los volúmenes frente a la demanda impulsada por políticas y los balances de oferta, la estimación permanece rastreable hasta los insumos que pueden repetirse y actualizarse año tras año.
Preguntas Clave Respondidas en el Informe
¿Qué volumen prevé alcanzar el mercado de Éster Metílico de Ácidos Grasos en 2031?
Se prevé que la demanda global alcance 1,79 millones de toneladas en 2031, creciendo a una CAGR del 1,94%.
¿Qué segmento de materias primas se expande más rápido?
Los ésteres derivados de residuos, que abarcan aceite de cocina usado, grasa animal y aceite de algas, están proyectados para crecer a una CAGR del 2,76% hasta 2031.
¿Por qué está aumentando la demanda de cuidado personal para estos ésteres?
Los formuladores prefieren ingredientes biodegradables y libres de silicona que cumplen con los estándares de la UE y Ecocert, impulsando una CAGR del 3,29% en el uso en cuidado personal.
¿Cómo influirá el mandato B50 de Indonesia en el mercado?
El B50, a partir de 2026, absorberá aproximadamente 11 millones de toneladas de aceite de palma por año, asegurando la demanda doméstica y apoyando el crecimiento de Asia-Pacífico.
¿Qué regiones están preparadas para las tasas de crecimiento más altas?
Asia-Pacífico lidera con una CAGR proyectada del 3,54% hasta 2031, respaldada por los mandatos en escalada de Indonesia y la infraestructura de exportación de aceite de cocina usado de China.
¿Qué movimientos estratégicos están realizando los productores para sostener los márgenes?
Las empresas están asegurando contratos a largo plazo de aceite residual, invirtiendo en líneas oleoquímicas de alta pureza y obteniendo patentes de intensificación de procesos para reducir los costos de conversión.