
Tamaño y Participación del Mercado de Push to Talk
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
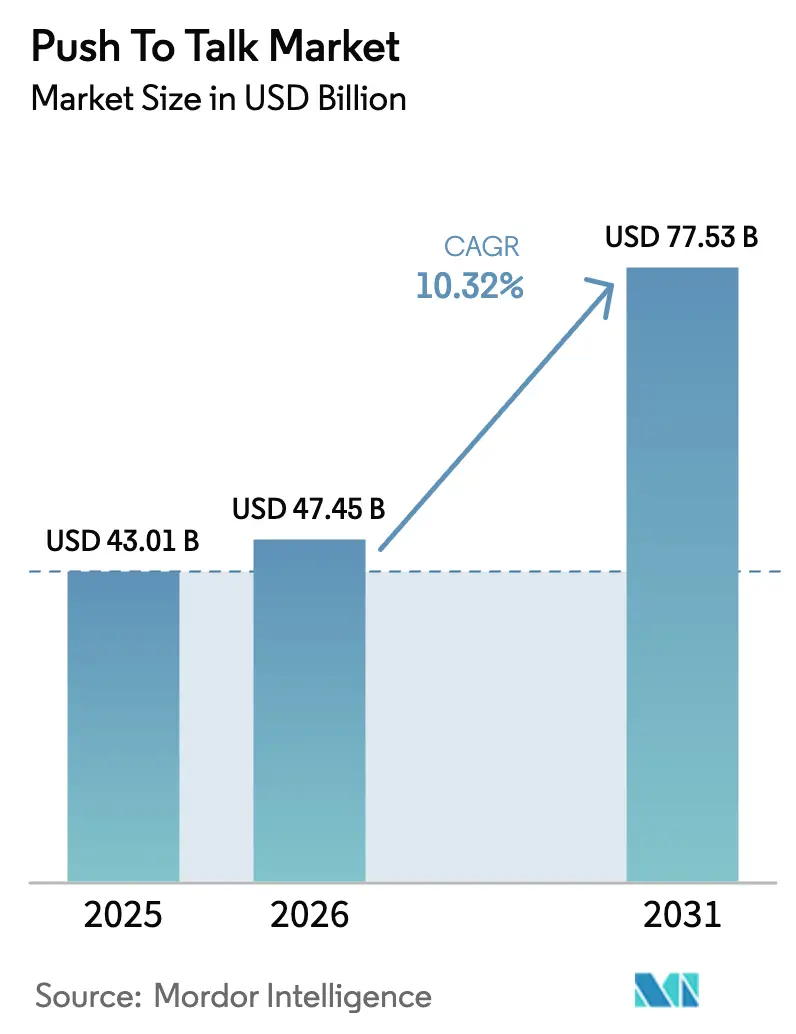
| Tamaño del Mercado (2026) | 47.45 Mil millones de dólares |
| Tamaño del Mercado (2031) | 77.53 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 10.32 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
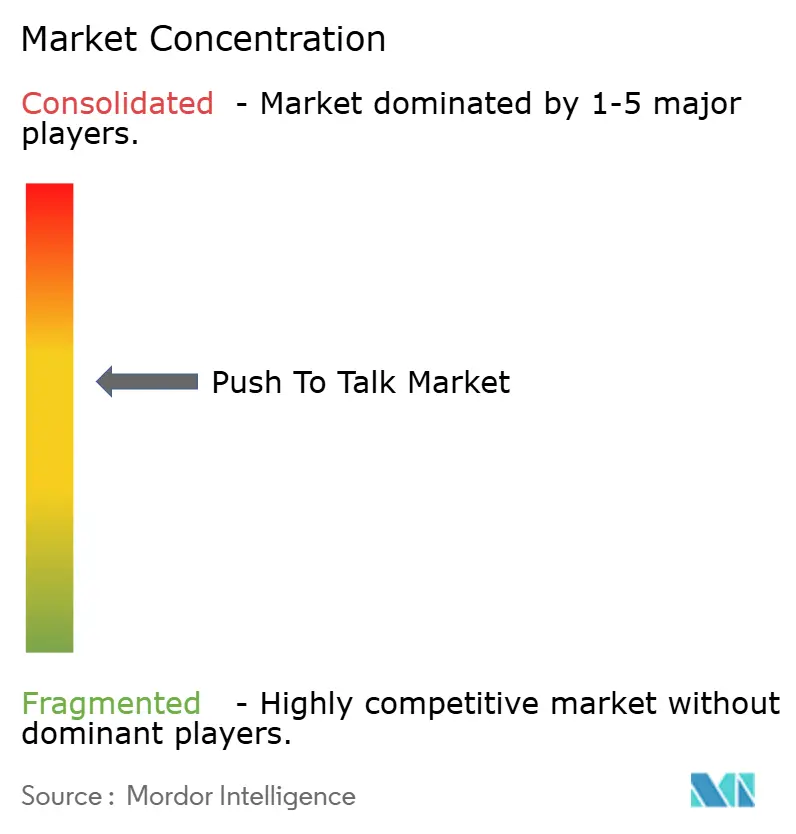
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Push to Talk por Mordor Intelligence
El tamaño del Mercado de Push to Talk fue valorado en USD 43,01 mil millones en 2025 y se estima que crecerá desde USD 47,45 mil millones en 2026 hasta alcanzar USD 77,53 mil millones en 2031, a una CAGR del 10,32% durante el período de pronóstico (2026-2031).
El mercado de Push to Talk está valorado en USD 43,01 mil millones en 2025 y está en camino de alcanzar USD 70,82 mil millones para 2030, lo que se traduce en una tasa de crecimiento anual compuesta del 10,49%. La demanda sostenida de servicios de voz instantánea en entornos de seguridad pública, petróleo y gas, servicios públicos y logística continúa atrayendo inversiones hacia soluciones basadas en banda ancha que complementan o reemplazan la Radio Móvil Terrestre (LMR). La creciente disponibilidad de Push to Talk de Misión Crítica (MCPTT) integrado en operadoras sobre redes 5G, la integración de inteligencia artificial en centros de despacho y la proliferación de dispositivos inteligentes robustos están reforzando el argumento comercial a favor de los servicios de próxima generación. Al mismo tiempo, los operadores deben sortear la fragmentación en la asignación de espectro, la escasez de semiconductores y el aumento del ciberriesgo, factores que en conjunto moldean las decisiones de adquisición y los plazos de despliegue. La presión competitiva está aumentando a medida que los proveedores tradicionales de radio, los proveedores de infraestructura de telecomunicaciones y las empresas de software nativas en la nube pugnan por una mayor posición en el mercado de Push to Talk.[1]Instituto Europeo de Normas de Telecomunicaciones, "ETSI Anuncia los 9.º MCX Plugtests," etsi.org
Conclusiones Clave del Informe
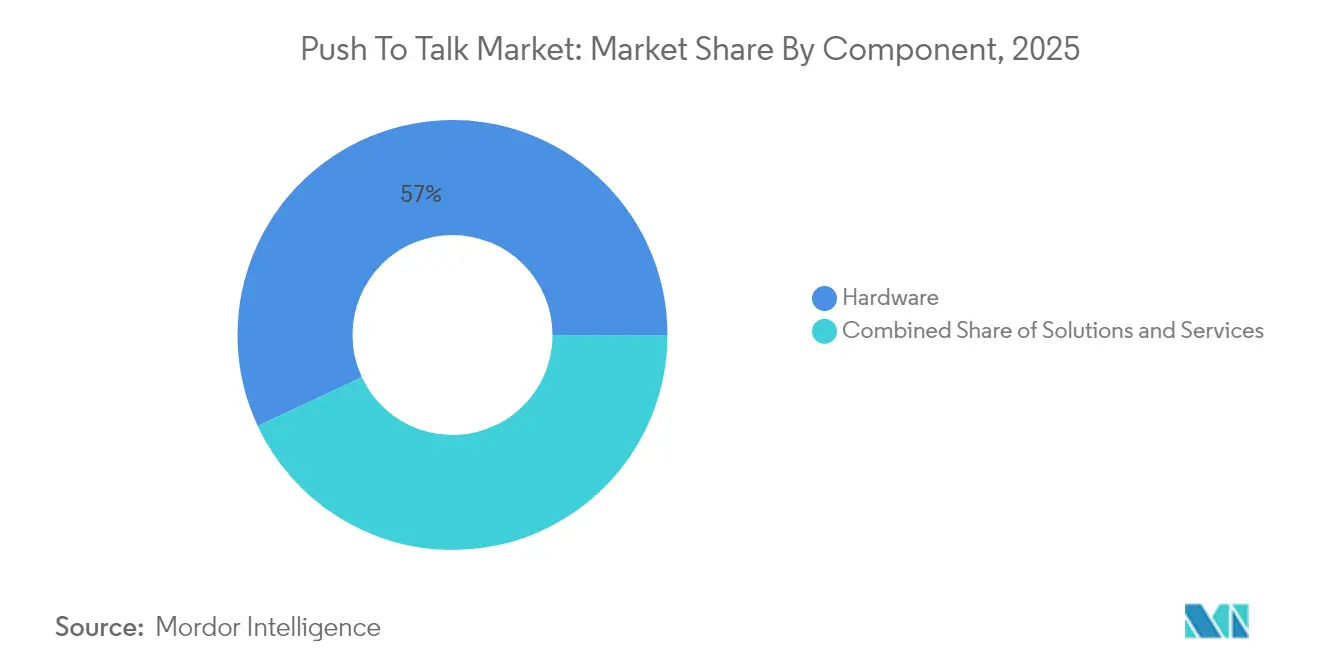
- Por componente, el hardware lideró con una participación de ingresos del 56,95% en 2025, mientras que se proyecta que los servicios crecerán a una CAGR del 12,18% hasta 2031.
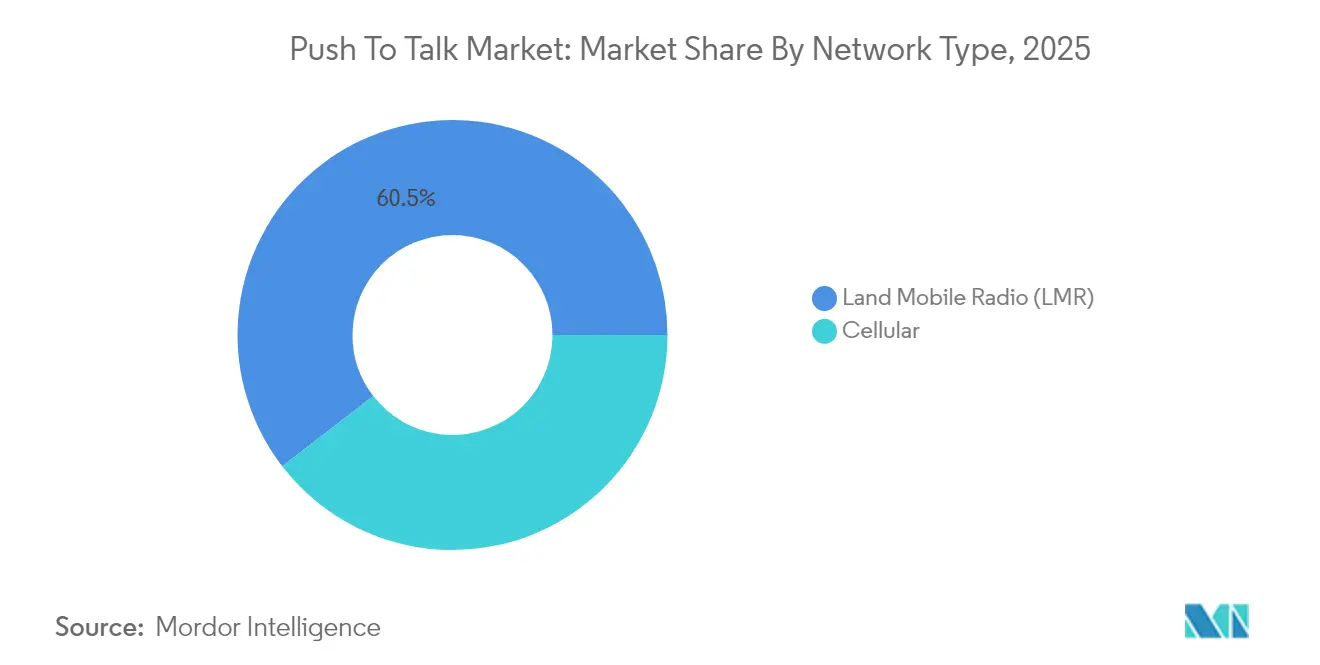
- Por tipo de red, la Radio Móvil Terrestre retuvo el 60,45% de la participación del mercado de Push to Talk en 2025; las redes celulares 5G avanzan a una CAGR del 15,18% hasta 2031.
- Por vertical, la seguridad pública representó el 45,95% del tamaño del mercado de Push to Talk en 2025, mientras que se espera que el petróleo y gas y los servicios públicos se expandan a una CAGR del 13,22% hasta 2031.
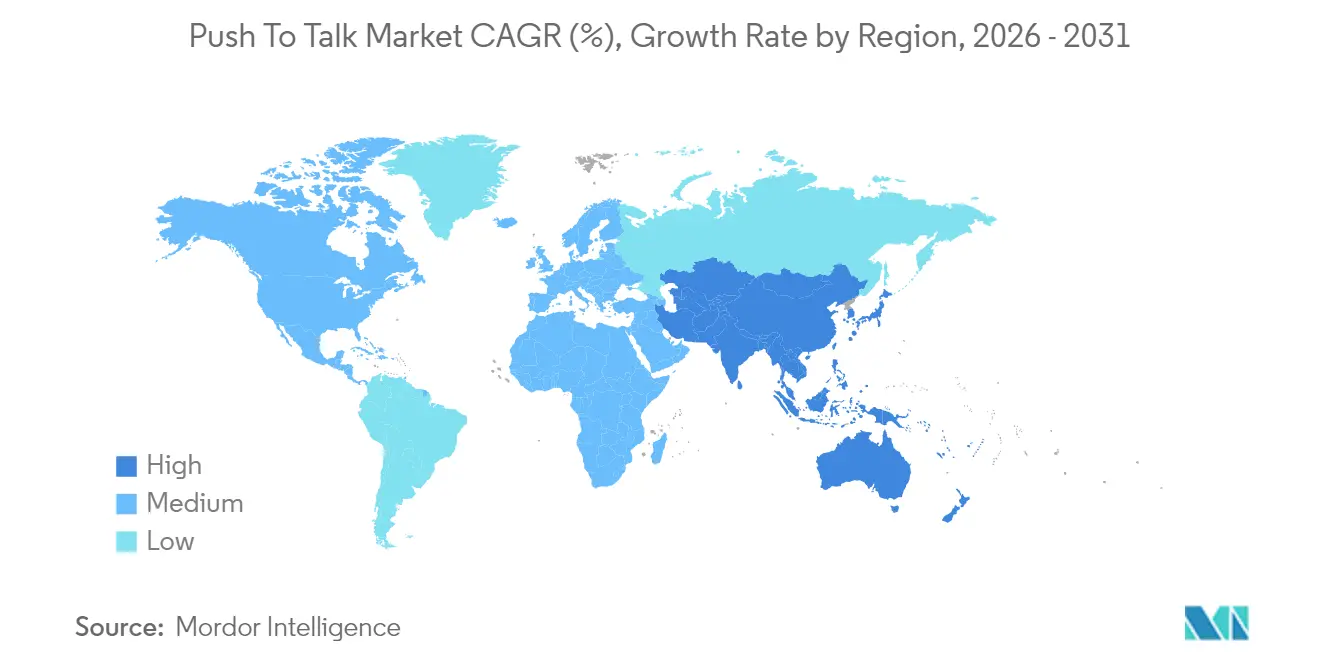
- Por geografía, América del Norte mantuvo una participación de ingresos del 36,35% en 2025, mientras que se pronostica que Asia-Pacífico registrará el crecimiento regional más rápido con una CAGR del 11,12% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores del Mercado de Push to Talk*
| Impulsor | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Migración de LMR heredado a soluciones PoC sobre LTE/5G | +2.8% | Global; América del Norte y Europa lideran | Mediano plazo (2-4 años) |
| Creciente demanda de comunicaciones de misión crítica en seguridad pública | +2.1% | Global; más fuerte en mercados desarrollados | Largo plazo (≥ 4 años) |
| Proliferación de dispositivos inteligentes robustos con PTT integrado | +1.9% | Asia-Pacífico como núcleo; expansión hacia MEA y América Latina | Corto plazo (≤ 2 años) |
| Análisis de despacho impulsado por IA y conciencia situacional | +1.4% | América del Norte y Europa primero; Asia-Pacífico a continuación | Mediano plazo (2-4 años) |
| Estándares MCPTT integrados en operadoras (3GPP Release 18+) | +1.2% | Global; despliegue al ritmo de las operadoras | Largo plazo (≥ 4 años) |
| Redes privadas 5G en campus industriales | +0.8% | Centros industriales en Alemania, Japón, Corea del Sur, China | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Migración de LMR Heredado a Soluciones PoC sobre LTE/5G
Los sistemas LMR analógicos y los primeros digitales están llegando al final de su vida útil, y las agencias están recurriendo a Push to Talk de Banda Ancha sobre Celular (PoC) para unificar voz, video y datos en un único servicio. La Red de Servicios de Emergencia del Reino Unido ofrece una ilustración destacada de cómo las organizaciones de seguridad pública priorizan la capacidad de banda ancha al tiempo que preservan los estándares de disponibilidad de misión crítica. En América del Norte, FirstNet permite a las agencias retirar gradualmente el equipamiento P25 sin comprometer la cobertura. Las redes 5G privadas dentro de fábricas y plataformas marítimas eliminan las restricciones de línea de visión que anteriormente complicaban los despliegues de LMR. En conjunto, estos casos de uso continúan acelerando el desplazamiento del mercado de Push to Talk hacia arquitecturas celulares.[2]Comisión Federal de Comunicaciones, "Propuestas para la Banda de 4,9 GHz," fcc.gov
Creciente Demanda de Comunicaciones de Misión Crítica en Seguridad Pública
Los equipos de policía, bomberos y emergencias médicas han ido más allá de la comunicación exclusivamente por voz. El personal de primera línea actual espera servicios de Push to Talk de banda ancha que transmitan sin interrupciones las imágenes de las cámaras corporales, las tomas de drones y los datos de sensores hacia los centros de mando. Los ejercicios de campo de la OTAN en 2025 validaron cómo el 5G puede mantener comunicaciones seguras entre múltiples agencias que operan conjuntamente, destacando la necesidad de servicios interoperables y de baja latencia. A pesar de los ajustados presupuestos municipales, las subvenciones federales motivan actualizaciones de sistemas que incorporan análisis predictivo y conciencia de ubicación en las operaciones rutinarias. Estos requisitos garantizan que la seguridad pública siga siendo el vertical ancla dentro del mercado de Push to Talk.[3]GovCon Wire, "El Departamento de Defensa Completa los Ejercicios 5G de la OTAN," govconwire.com
Proliferación de Dispositivos Inteligentes Robustos con PTT Integrado
Los dispositivos Android robustos combinan ahora botones de Push to Talk, cámaras de alta resolución y lectores de códigos de barras, desplazando a las radios de uso único en muchos entornos industriales y logísticos. La inflación de costes asociada a la escasez de chipsets ha llevado a los fabricantes de dispositivos a priorizar las suscripciones de software de valor añadido para preservar los márgenes. Las ofertas de arrendamiento y de dispositivo como servicio reducen el desembolso de capital del cliente y acortan los ciclos de renovación, ampliando la base de usuarios potenciales. A medida que las empresas evalúan el coste total de propiedad, la convergencia de dispositivos impulsa un impulso adicional en el mercado de Push to Talk.
Análisis de Despacho Impulsado por IA y Conciencia Situacional
Los motores de inteligencia artificial incorporados en las consolas de despacho analizan automáticamente el tráfico de voz, el ruido de fondo y el estado emocional del interlocutor. Secuencian los incidentes en función de su gravedad y de los recursos disponibles, recortando segundos críticos en los tiempos de despliegue. La traducción de idiomas en tiempo real fomenta la cooperación transfronteriza, mientras que los servicios de transcripción conservan los registros probatorios sin intervención humana. Los primeros adoptantes citan reducciones medibles en falsas alarmas y costes de horas extraordinarias, reforzando el potencial de crecimiento de las soluciones de mercado de Push to Talk mejoradas con IA.
Análisis del Impacto de las Restricciones del Mercado de Push to Talk*
| Restricción | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Fragmentación en la asignación de espectro y retrasos regulatorios | −1.8% | Global; la gravedad varía según la región | Largo plazo (≥ 4 años) |
| Vulnerabilidades de seguridad en PoC sobre redes públicas | −1.3% | Global; mayor riesgo en defensa y servicios públicos | Mediano plazo (2-4 años) |
| Brechas de interoperabilidad entre plataformas LMR y PTT de banda ancha | −0.9% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Restricciones presupuestarias de gastos de capital en organismos del sector público | −0.7% | Principalmente mercados en desarrollo | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Fragmentación en la Asignación de Espectro y Retrasos Regulatorios
Las prioridades nacionales en conflicto complican la búsqueda de espectro armonizado de misión crítica. En Estados Unidos, los prolongados debates en torno al uso del enlace lateral de 4,9 GHz han ralentizado los despliegues a escala estatal. La dependencia de Europa de los canales TETRA de 380–470 MHz plantea desafíos de integración con las asignaciones de banda ancha de 700 MHz. Los ciclos de certificación pueden superar los dos años, lo que disuade a los proveedores más pequeños de entrar en nuevos territorios y retrasa la materialización de ingresos para el mercado de Push to Talk.[4]Comisión Federal de Comunicaciones, "Propuestas para la Banda de 4,9 GHz," fcc.gov
Vulnerabilidades de Seguridad en PoC sobre Redes Públicas
El tráfico de Push to Talk celular atraviesa infraestructura compartida, lo que aumenta la exposición a amenazas de denegación de servicio y escucha no autorizada. Los operadores informan que el 76% de los intentos de intrusión ahora apuntan a los planos de señalización para interrumpir los servicios prioritarios. El cifrado de extremo a extremo está mejorando, aunque la interoperabilidad entre múltiples agencias a menudo obliga a reducciones temporales en la solidez del cifrado. Estas vulnerabilidades hacen que los compradores adversos al riesgo sean reacios a abandonar las redes LMR cerradas, ralentizando ciertas conversiones en el mercado de Push to Talk.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos del Mercado de Push to Talk
Por Componente:
Los Servicios Amplían la MonetizaciónEl hardware generó USD 24,5 mil millones en 2025, representando la mayor porción individual del mercado de Push to Talk. La fuerte demanda de radios intrínsecamente seguras en instalaciones petroquímicas y de teléfonos inteligentes robustos en la construcción ha mantenido estables los ingresos por dispositivos. No obstante, los contratos de servicios gestionados que incluyen gestión de dispositivos, ciberseguridad y monitoreo de red las 24 horas del día, los 7 días de la semana están superando el crecimiento de las ventas unitarias. Los proveedores de servicios ofrecen ahora mantenimiento predictivo y paneles de análisis, lo que eleva los costes de cambio y alarga el ciclo de vida del cliente. Esta evolución se alinea con los equipos de adquisiciones empresariales que prefieren los gastos operativos a las compras de capital en una sola vez.
La categoría de servicios, que crece a un ritmo anual del 12,18%, incluye cada vez más asesoría regulatoria, asistencia para la redacción de subvenciones y suscripciones de formación de usuarios. Los proveedores de software monetizan los módulos de inteligencia artificial por puesto de trabajo, ofreciendo funciones personalizables de mando de incidentes sin necesidad de nuevas adquisiciones de hardware. Como resultado, se proyecta que el tamaño del mercado de Push to Talk para servicios supere los USD 35,7 mil millones para 2031, lo que indica un cambio sustancial en la combinación de ingresos alejándose del equipamiento físico. La complejidad del despliegue, en particular en entornos híbridos LMR-celular, garantiza una pista de varios años para los ingresos de servicios profesionales.


Por Tipo de Red:
La Transformación Celular se AceleraLa Radio Móvil Terrestre mantuvo una posición dominante con el 60,45% de la participación del mercado de Push to Talk en 2025, lo que demuestra que la fiabilidad contrastada sigue siendo importante para los usuarios de misión crítica. Sin embargo, los despliegues 5G se están expandiendo a una CAGR del 15,18% impulsados por la segmentación de red y la banda ancha móvil mejorada. Las redes de núcleo multioperadora, pioneras en la comunidad de seguridad pública europea, permiten a los primeros intervinientes itinar entre operadoras sin intervención manual, desafiando directamente la ventaja histórica de la Radio Móvil Terrestre en continuidad de cobertura.
El 5G industrial privado ha abierto nuevas bolsas de demanda. Las líneas de montaje automotriz utilizan canales de latencia inferior a 20 milisegundos para sincronizar vehículos guiados autónomos, con superposiciones de voz en tiempo real para alertas de mantenimiento. Las arquitecturas híbridas son la norma: las agencias mantienen la Radio Móvil Terrestre como respaldo mientras transfieren el tráfico cotidiano a la banda ancha. A lo largo del horizonte de pronóstico, el tamaño del mercado de Push to Talk para soluciones celulares está destinado a superar los USD 40,6 mil millones, impulsado por estrategias de migración de tipo cap-and-grow.
Por Vertical:
La Adopción Industrial Gana RitmoLa seguridad pública dominó los ingresos con USD 19,8 mil millones en 2025, lo que refleja los mandatos federales para plataformas de voz interoperables y la continua expansión de FirstNet. Los centros de mando de policía integran las transmisiones de vídeo de cámaras corporales y el geofencing, lo que impulsa a los usuarios hacia la banda ancha. Los servicios de bomberos y de emergencias médicas dependen del seguimiento biométrico para proteger al personal en zonas peligrosas, una función ausente en las radios heredadas.
Se proyecta que el vertical de petróleo y gas y servicios públicos registrará las ganancias más rápidas, con un crecimiento anual del 13,22% a medida que los operadores despliegan redes 5G privadas en refinerías y corredores de transmisión. El Push to Talk celular admite esquemas de transferencia directa de disparo que detienen el equipo de forma instantánea si los enlaces de comunicación fallan, cumpliendo con estrictas normativas de seguridad. Los segmentos de transporte y manufactura siguen una lógica similar, fusionando los controles de planta con la voz en tiempo real. Para 2030, se espera que los usuarios industriales contribuyan con más de un tercio de los ingresos incrementales del mercado de Push to Talk.
Análisis Geográfico
Mercado de Push to Talk en América del Norte
América del Norte generó los mayores ingresos regionales en 2024, respaldada por la ampliación de la cobertura de FirstNet, los incentivos de subvenciones federales y una considerable base instalada de redes P25 que requieren actualizaciones. Las agencias de seguridad pública de Canadá priorizan la interoperabilidad en vastos territorios, mientras que las fábricas maquiladoras de México buscan canales de comunicación unificados para apoyar flujos de trabajo eficientes.
Mercado de Push to Talk en Europa
Los programas de modernización de Europa se centran en el roaming fluido entre fronteras. Los proyectos piloto en Escandinavia demuestran transferencias MCPTT entre operadores que preservan las sesiones de Push to Talk durante los viajes en tren de alta velocidad. La claridad regulatoria sobre el espectro de banda estrecha de 700 MHz ha acelerado la actividad de licitaciones, aunque las restricciones en la cadena de suministro ocasionalmente interrumpen las entregas de dispositivos.
Mercado de Push to Talk en Asia Pacífico
Asia Pacífico, la región de más rápido crecimiento con un 11,12%, se beneficia de los despliegues de 5G a gran escala y de los impulsos de automatización industrial en China, Japón e India. Los proveedores locales suministran terminales diseñados específicamente a precios más bajos, lo que alienta a las pequeñas y medianas empresas a adoptar Push to Talk de banda ancha. Australia y Nueva Zelanda siguen siendo mercados de nicho que enfatizan las aplicaciones de seguridad minera; sin embargo, sus estrictos estándares de equipos crean márgenes atractivos para los fabricantes de dispositivos premium.
Mercado de Push to Talk en Oriente Medio y África
Oriente Medio y África se sitúan por detrás en ingresos absolutos, aunque muestran dinamismo en sectores como la energía y la seguridad pública en ciudades inteligentes. Los miembros del Consejo de Cooperación del Golfo invierten en segmentación de red para apoyar la seguridad de los megaproyectos, mientras que Sudáfrica recurre al PTT de banda ancha para supervisar las operaciones en minas de gran profundidad. A medida que se cierran las brechas de cobertura, los despliegues con prioridad celular pueden permitir a los nuevos participantes prescindir por completo de la LMR heredada, ampliando la base de mercado direccionable de Push to Talk.

Panorama regulatorio
Las implementaciones de push-to-talk están reguladas por la política de espectro, las obligaciones de ciberseguridad de infraestructuras críticas y las normas de servicios de misión crítica que determinan los requisitos de interoperabilidad. En Estados Unidos, la Comisión Federal de Comunicaciones (FCC) mantiene procedimientos en curso en torno a la banda de 4,9 GHz que afectan al enlace lateral de banda ancha y a los casos de uso adyacentes de seguridad pública, mientras que los programas de banda ancha de seguridad pública como FirstNet influyen en la contratación hacia MCPTT celular junto con el legado P25.
En el frente de las normas, los servicios de misión crítica de 3GPP (MCX, que incluyen MCPTT, MCVideo y MCData) y las especificaciones técnicas de ETSI proporcionan la base para los servicios integrados por operadores y para las actividades de certificación multiproveedor, incluidos los ETSI MCX Plugtests. En Europa, la transposición y aplicación de la Directiva NIS2 de la UE a lo largo de 2025-2026 endurecen la notificación de incidentes y la gobernanza de seguridad para entidades esenciales, incluidos los proveedores de telecomunicaciones, lo que eleva las expectativas de cumplimiento para operadores y proveedores de soluciones que transportan voz de misión crítica sobre redes públicas.
Panorama Competitivo
La competencia se centra en quién puede ofrecer latencia y fiabilidad de misión crítica manteniendo bajo el coste total de propiedad. Los proveedores de LMR establecidos protegen sus franquicias a través de amplias carteras de patentes y relaciones de décadas con organismos gubernamentales. Los grandes proveedores de infraestructura de telecomunicaciones se asocian con operadoras para integrar el MCPTT directamente en los núcleos 5G, proporcionando cobertura nacional sin repetidores dedicados. Los participantes nativos en la nube se diferencian mediante análisis de despacho impulsados por IA y precios por suscripción.
La consolidación se ha intensificado: varios distribuidores regionales de radio bidireccional se fusionaron en 2024 para ganar escala en servicios gestionados, y un puñado de proveedores de software adquirió startups de IA más pequeñas para integrar la transcripción en tiempo real dentro de las aplicaciones móviles. Mientras tanto, la escasez de chipsets obligó a los fabricantes de dispositivos a priorizar los dispositivos robustos de alto margen, lo que indirectamente perjudicó a los compradores de presupuesto ajustado. La tendencia hacia las API abiertas también ha ampliado el campo de juego: los integradores pueden combinar radios, teléfonos inteligentes y consolas de despacho de múltiples marcas sin perder los contratos de soporte.
Los movimientos estratégicos subrayan la especialización vertical. Un proveedor de radio se asoció con un fabricante de turbinas para certificar dispositivos a prueba de explosiones para terminales flotantes de GNL. Un operador de telecomunicaciones ofreció MCPTT alojado en la nube junto con conectividad de contadores inteligentes 5G para servicios públicos europeos, cerrando contratos de varias décadas. Otro proveedor lanzó una oferta de dispositivo como servicio que incluye hardware, software y sustitución en 24 horas en una única tarifa mensual. Estas tácticas subrayan una migración más amplia de los márgenes de hardware hacia los ingresos recurrentes dentro del mercado de Push to Talk.
Líderes de la Industria de Push to Talk
Qualcomm Technologies, Incorporation
Nokia
Samsung Electronics
Ericsson
Verizon Communications
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Empresas del Mercado de Push to Talk Cubiertas en este Informe
- Motorola Solutions
- AT&T (FirstNet)
- Verizon Communications
- Hytera Communications
- Tait Communications
- Iridium Communications
- Telstra
- Qualcomm Technologies
- Zebra Technologies
- Samsung Electronics
- Airbus Defence and Space
- Cisco Systems
- Nokia
- Ericsson
- L3Harris Technologies
- Sonim Technologies
- Sepura
- ESChat
- RugGear
- Siyata Mobile

Oportunidades de mercado y perspectivas futuras
Persiste un claro espacio en blanco en la interoperabilidad basada en estándares entre MCX de banda ancha y las flotas heredadas de radio móvil terrestre (LMR), donde las agencias y los operadores de infraestructuras críticas necesitan una migración por fases en lugar de una sustitución total. Las especificaciones de misión crítica de la versión 19 de 3GPP, entregadas a través de documentos técnicos de ETSI, amplían la base técnica para las capacidades MCPTT y MCPTX y respaldan paquetes de servicios más completos que combinan voz con datos de misión crítica (MCData) y video de misión crítica (MCVideo). Esto crea una oportunidad para que proveedores e integradores conviertan en productos las pasarelas, la integración de despacho, la gestión de identidad y claves, y la priorización basada en políticas en entornos híbridos de LMR y LTE/5G.
Más allá de la seguridad pública, la adopción comercial también es una oportunidad alineada con el marco de requisitos de servicios de misión crítica. Los requisitos de servicio de 3GPP (por ejemplo, TS 22.179) consideran explícitamente sectores como los servicios públicos y los ferrocarriles. A medida que las empresas de servicios públicos y los operadores industriales despliegan redes privadas de campus 5G y los operadores amplían la habilitación de MCX en sus núcleos y pilas IMS, los proveedores que combinan terminales resistentes, servicios gestionados y controles de seguridad alineados con las obligaciones de infraestructuras críticas (incluidas las prácticas impulsadas por NIS2 en Europa) tienen un camino más claro para escalar implementaciones en operaciones multisitio donde la voz, el video y los datos de flujo de trabajo deben coordinarse en tiempo real.
Desarrollos Recientes de la Industria en el Mercado de Push to Talk
- Junio de 2026: Qualcomm Technologies, HMD Secure y StreamWIDE colaboraron para implementar comunicaciones dispositivo a dispositivo impulsadas por NR Sidelink, incorporando push-to-talk, mensajería y compartición de archivos para socorristas que operan fuera de red. La colaboración vincula el push-to-talk con NR Sidelink, mejorando la latencia y la fiabilidad y ampliando los escenarios de implementación fuera de red.
- Junio de 2026: Qualcomm Technologies, HMD Secure y StreamWIDE colaboraron para implementar comunicaciones dispositivo a dispositivo (D2D) impulsadas por NR Sidelink, incorporando push-to-talk, mensajería y compartición de archivos para socorristas que operan fuera de red. La acción amplía el alcance de las soluciones PTT fuera de red y respalda la resiliencia en la respuesta a emergencias.
- Mayo de 2026: Nokia Federal Solutions y Lockheed Martin anunciaron una solución 5G modular y de arquitectura abierta para las fuerzas de defensa de Estados Unidos y sus aliados, utilizando tecnologías 5G comerciales para conectividad de misión crítica. El MCPTT de arquitectura abierta está diseñado para permitir la interoperabilidad entre redes de defensa y respaldar una implementación más rápida de comunicaciones críticas en entornos de seguridad pública y defensa.


Mercado de Push to Talk Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para esta metodología, el mercado de push-to-talk abarca el hardware, el software y los servicios que permiten la comunicación de voz grupal instantánea con un flujo de trabajo de pulsar para hablar a través de redes celulares y de radio móvil terrestre. Es utilizado por usuarios de seguridad pública, gobierno, defensa y ámbito comercial.
Exclusiones de alcance: excluimos las llamadas de voz genéricas y las aplicaciones de mensajería para el consumidor que no ofrecen funciones de push-to-talk diseñadas específicamente para el trabajo coordinado o el uso en misiones.
Descripción general de la segmentación
- Por Componente (Valor)
- Hardware
- Radios PTT
- Dispositivos Inteligentes Robustos / Ultra-Robustos
- Pasarelas y Repetidores
- Accesorios de Audio
- Soluciones
- Software PoC (MCPTT, PoC, iPTT)
- Consolas de Despacho y Centro de Mando
- Middleware de Integración de Aplicaciones
- Servicios
- Servicios Profesionales
- Servicios Gestionados
- Formación y Soporte
- Hardware
- Por Tipo de Red (Valor)
- Radio Móvil Terrestre (LMR)
- LMR Analógico
- LMR Digital (DMR, TETRA, P25, dPMR, NXDN)
- Celular
- 3G
- 4G / LTE
- 5G
- Radio Móvil Terrestre (LMR)
- Por Vertical (Valor)
- Seguridad Pública
- Policía
- Bomberos y Rescate
- Servicios de Emergencias Médicas
- Gobierno y Defensa
- Comercial
- Transporte y Logística
- Manufactura
- Construcción
- Petróleo y Gas y Servicios Públicos
- Hostelería y Comercio Minorista
- Seguridad Pública
- Por Geografía (Valor)
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- Corea del Sur
- India
- Australia y Nueva Zelanda
- Resto de Asia-Pacífico
- Oriente Medio y África
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental comienza mapeando el conjunto de demanda y el entorno de red habilitador, para luego alinearlo con lo que los proveedores suelen monetizar: dispositivos, plataformas y paquetes de servicios. Utilizamos fuentes públicas como la Comisión Federal de Comunicaciones (FCC) para el contexto del espectro y el ecosistema de radio, el Instituto Nacional de Normas y Tecnología (NIST) para señales de orientación en ciberseguridad, y organismos de normalización como ETSI y 3GPP para las hojas de ruta de comunicaciones de misión crítica.
Para evitar construir el modelo desde una sola perspectiva, también consultamos publicaciones del sector y gubernamentales como la Administración Nacional de Telecomunicaciones e Información (NTIA) y la Unión Internacional de Telecomunicaciones (UIT), además de presentaciones financieras públicas, presentaciones a inversores y comunicados de prensa fiables que indiquen adjudicaciones de contratos e implementaciones. Cuando resulta útil, se emplean suscripciones a bases de datos de pago para inteligencia financiera de empresas, búsquedas de patentes y señales comerciales a nivel de envíos, lo que ayuda a verificar la dirección de las tendencias sin forzar al modelo a un nivel de detalle excesivo. Las fuentes mencionadas anteriormente son ilustrativas y no exhaustivas, y también se utilizaron documentos y conjuntos de datos públicos adicionales para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
El trabajo primario se centra en cómo se compra y utiliza realmente el push-to-talk, lo que nos ayuda a precisar la lógica de precios y las curvas de adopción por vertical y por región. Hablamos con participantes del ecosistema de telecomunicaciones y radio, equipos de entrega de soluciones, y compradores empresariales y de seguridad pública en las principales geografías, de modo que las hipótesis sobre la migración al PTT de banda ancha, los ciclos de reemplazo de dispositivos y las tasas de adopción de servicios puedan comprobarse y ajustarse.
Distribución de los encuestados del trabajo de campo de la investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 33% | Directivos (CXO): 16% | APAC: 48% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 34% | EMEA: 31% |
| Empresas más pequeñas: 22% | Gerentes: 50% | América: 21% |
Dimensionamiento y previsión del mercado
Nuestro dimensionamiento comienza con una reconstrucción de arriba hacia abajo del gasto direccionable, vinculando las necesidades de comunicación del sector con la preparación de la red, para luego aplicar hipótesis de adopción y precios al hardware, software y servicios con capacidad push-to-talk. También corroboramos de forma selectiva con aproximaciones de abajo hacia arriba, como comprobaciones muestreadas de ASP x volumen para dispositivos resistentes, bandas de precios de plataformas y servicios recopiladas de conversaciones con canales, y comprobaciones de coherencia frente a la exposición de ingresos de los proveedores cuando puede aislarse razonablemente.
Los insumos clave del modelo incluyen el ritmo de adopción del push-to-talk de banda ancha frente al uso de radio móvil terrestre, la proporción de implementaciones que requieren funciones de misión crítica, el número medio de usuarios activos por organización en las verticales objetivo, la combinación de suscripción frente a licencia perpetua para el software, y las tasas de adopción de servicios de soporte e integración. La geografía se gestiona mediante ponderación a nivel regional, ya que los patrones de contratación y la cobertura de red difieren, y las brechas se tratan mediante hipótesis controladas que solo se conservan cuando se validan con múltiples temas de entrevistas.
La previsión utiliza análisis de escenarios respaldado por las líneas de tendencia de los indicadores de demanda anteriores, y luego se ajusta con opiniones de expertos sobre el calendario de despliegue de 4G y 5G, los ciclos de modernización de la seguridad pública y la evolución de precios esperada para los servicios agrupados. Cuando las señales entran en conflicto, el modelo se mantiene conservador respecto a la velocidad de adopción, y las hipótesis agresivas no se mantienen a menos que estén respaldadas por confirmaciones repetidas del lado del comprador.
Validación de datos y ciclo de actualización
La validación se realiza mediante triangulación entre el resultado del modelo, señales de mercado independientes y lo que los entrevistados reportan como comportamiento real de compra. Los valores atípicos se identifican pronto, y las hipótesis que los sustentan se revisan de nuevo, seguido de una segunda revisión por parte de un analista centrada en la alineación de alcance, la coherencia de unidades y el tratamiento de divisas e inflación.
Si se detecta una variación material, se contacta de nuevo con los encuestados pertinentes para poder corregir el dato antes de la aprobación final. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando eventos importantes cambian los patrones de gasto o los planes de implementación. Antes de la entrega, un analista realiza una revisión final para que los clientes reciban la vista más actualizada.
Comparación del dimensionamiento del mercado de push-to-talk de Mordor Intelligence con otras estimaciones publicadas
Los tamaños de mercado publicados para push-to-talk pueden diferir incluso cuando los títulos suenan similares, porque el límite de ingresos contabilizados no siempre es el mismo y la postura de previsión puede ser más o menos agresiva. Las diferencias suelen surgir de qué se incluye como ingresos de push-to-talk, de cómo se tratan los servicios de radio móvil terrestre y celulares, y de la rapidez con la que el modelo supone la migración hacia implementaciones basadas en banda ancha.
Al comprobar la combinación de implementaciones celulares frente a radio móvil terrestre, actualizar las hipótesis de adopción de servicios y ciclos de reemplazo de dispositivos, y luego validar con entrevistas de contratación e implementación, Mordor Intelligence mantiene el total vinculado a la monetización del push-to-talk en hardware, software y servicios, en lugar de contabilizar el gasto más amplio en comunicaciones de voz empresariales.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 43,01 mil millones de USD (2025) | |
| Compendio de mercado global A | 29,60 mil millones de USD (2025) | Esta estimación suele ser más limitada en lo que cuenta como ingresos, inclinándose hacia el gasto en servicios celulares y plataformas, lo que puede dejar fuera las implementaciones basadas en dispositivos y los servicios de integración que se pagan en entornos de seguridad pública e industriales. |
| Informe sectorial B | 23,74 mil millones de USD (2024) | Esta estimación utiliza un año base anterior y, por lo general, aplica curvas de crecimiento a más largo plazo con menos verificaciones a corto plazo sobre los presupuestos del sector público y el calendario de implementación empresarial, lo que puede desplazar los totales cuando difieren la cadencia de actualización y el momento de conversión de divisas. |
La dispersión entre fuentes se explica principalmente por los límites de alcance, el momento del año base y la rapidez con la que se supone que ocurrirán la migración de red y la agrupación de servicios. Con reglas de inclusión claras y comprobaciones repetibles sobre adopción, precios y tasas de adopción de servicios, la metodología produce una visión equilibrada del mercado que puede actualizarse de forma coherente conforme surgen nuevas señales de implementación.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño proyectado del mercado de Push to Talk en 2031?
Se espera que el mercado de Push to Talk alcance los USD 77,53 mil millones para 2031 a una CAGR del 10,32%.
¿Qué segmento de componentes está creciendo más rápido?
Los servicios, que comprenden integración, soporte gestionado y formación, avanzan a una CAGR del 12,18% hasta 2031.
¿Por qué las agencias de seguridad pública están migrando hacia el Push to Talk de banda ancha?
Necesitan voz de baja latencia junto con vídeo en tiempo real, seguimiento de ubicación y análisis que el LMR tradicional no puede ofrecer.
¿Cómo beneficia el 5G a las aplicaciones de Push to Talk?
El 5G proporciona segmentación de red y latencia inferior a 20 milisegundos, igualando los estándares de voz de misión crítica al tiempo que añade datos de alto ancho de banda.
¿Qué regiones muestran el mayor potencial de crecimiento?
Asia-Pacífico lidera con una CAGR del 11,12% gracias a los despliegues 5G a gran escala y a los programas de digitalización industrial.
¿Los sistemas LMR se están volviendo obsoletos?
No de inmediato; muchos usuarios ejecutan despliegues híbridos que aprovechan el LMR existente como respaldo y la banda ancha para funciones de datos mejoradas.
Última actualización de la página el:



