
Tamaño y Participación del Mercado de Sílice Precipitada
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
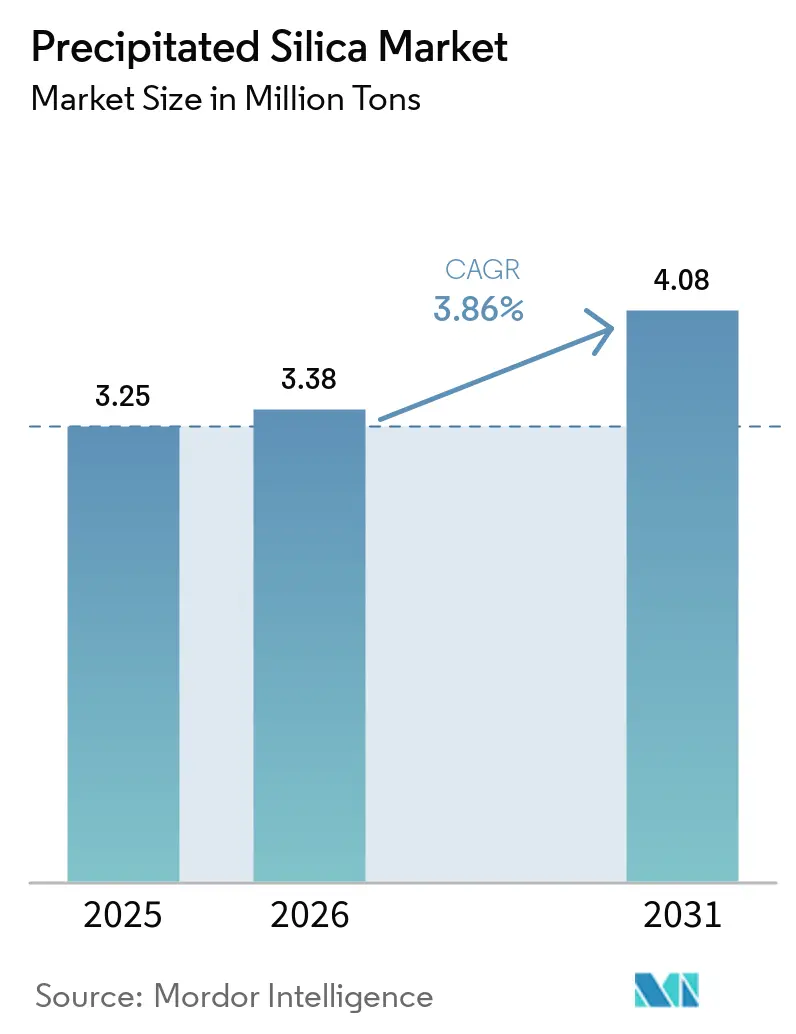
| Volumen del Mercado (2026) | 3.38 Millones de toneladas |
| Volumen del Mercado (2031) | 4.08 Millones de toneladas |
| Tasa de crecimiento (2026 - 2031) | 3.86 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
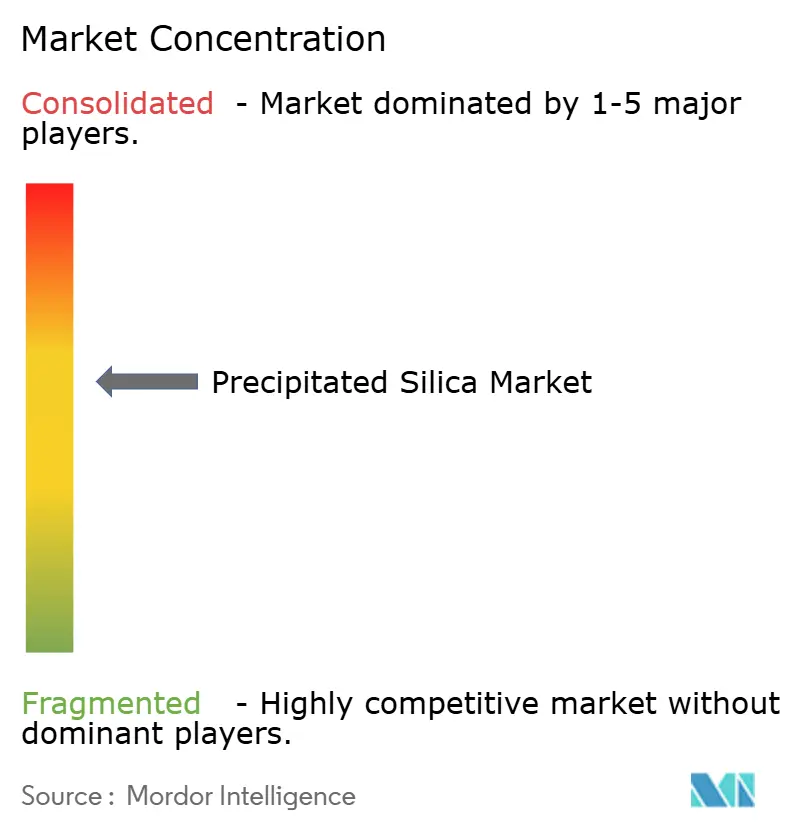
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sílice Precipitada por Mordor Intelligence
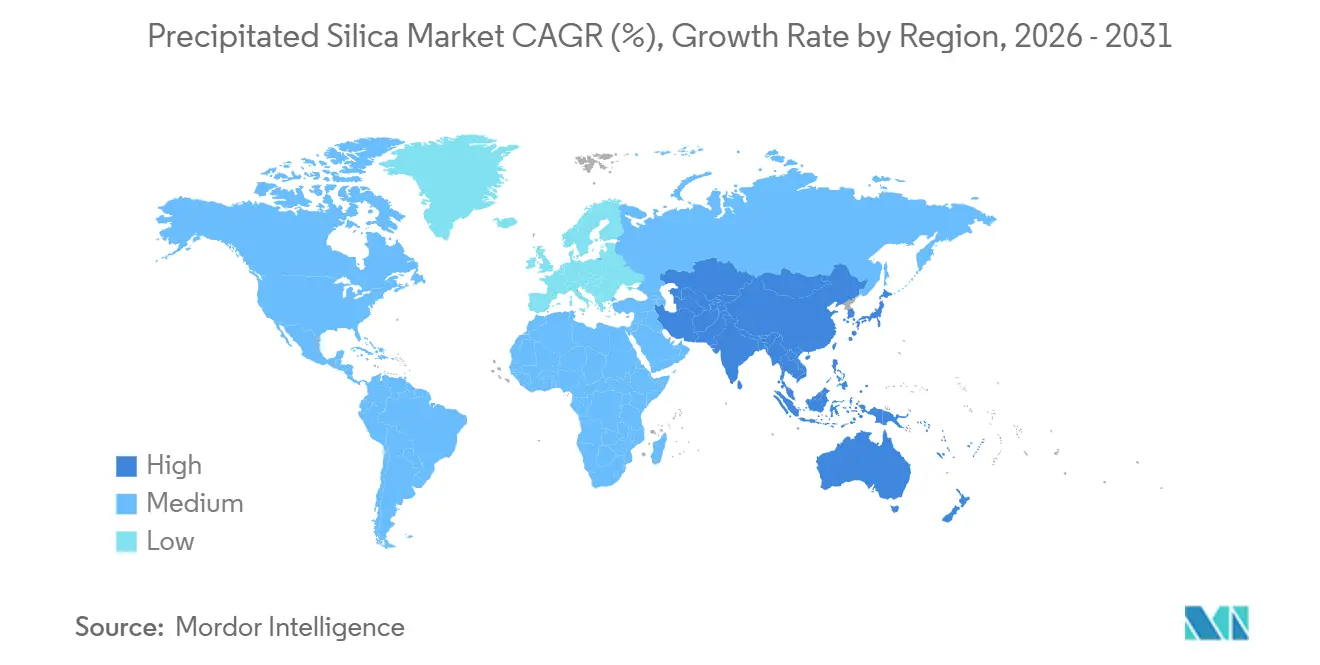
Se espera que el tamaño del Mercado de Sílice Precipitada aumente de 3,25 millones de toneladas en 2025 a 3,38 millones de toneladas en 2026 y alcance 4,08 millones de toneladas en 2031, creciendo a una CAGR del 3,86% durante 2026-2031. El impulso proviene de las formulaciones de neumáticos para vehículos eléctricos (VE) que demandan grados de caucho de mayor rendimiento, junto con el respaldo de los reguladores alimentarios a la sílice amorfa ultrapura para productos de etiqueta limpia. Las rutas de proceso húmedo aún contribuyen con el 75,21% del volumen de 2025, aunque la producción por proceso seco se expande a un ritmo anual del 4,89% a medida que los productores buscan menor intensidad energética y aplicaciones de nicho en separadores de baterías. Asia-Pacífico ostenta una participación del 50,24% en 2025 y lidera el crecimiento futuro con una CAGR del 3,95% en 2026-2031, impulsada por proyectos de valorización de ceniza de cáscara de arroz que reducen los costos de materias primas entre un 15 y un 20% frente a las rutas convencionales de silicato de sodio. La intensidad competitiva se mantiene moderada, con los cinco mayores proveedores concentrando aproximadamente la mitad de la capacidad instalada, mientras que los actores de nivel medio amplían líneas basadas en biomasa y grados ultrapuros para baterías de iones de litio.
Conclusiones Clave del Informe
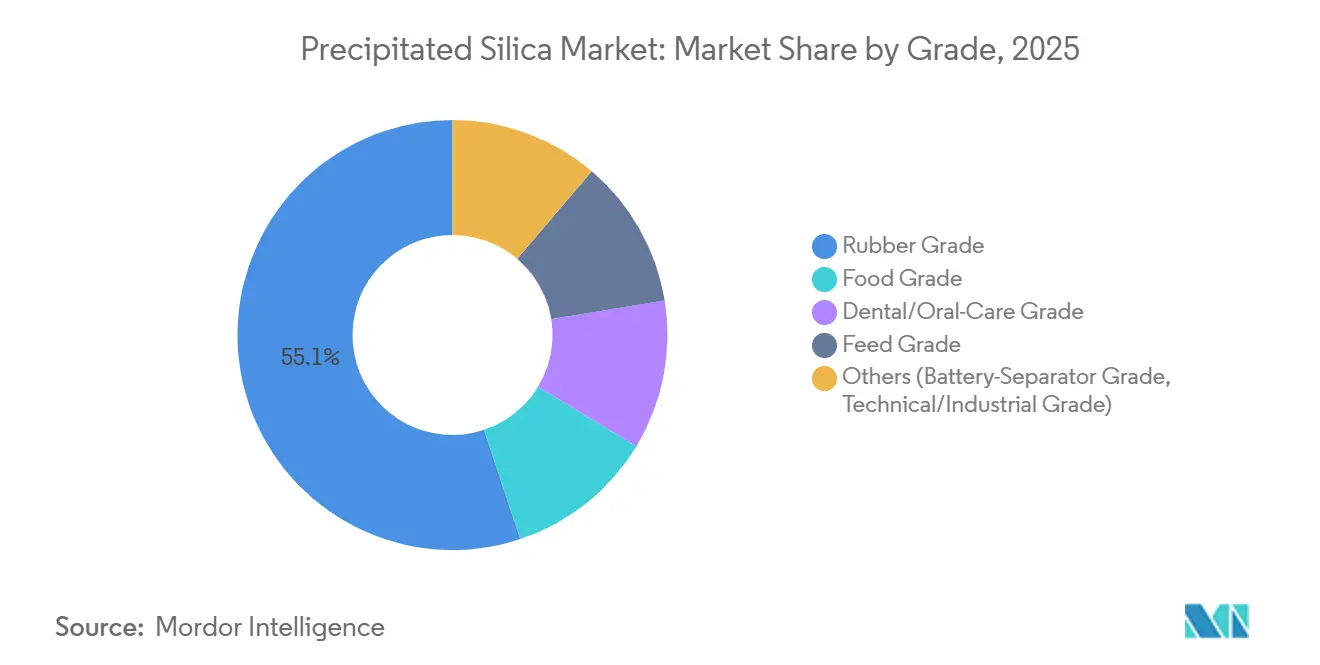
- Por grado, el grado de caucho representó el 55,12% de la participación del mercado de sílice precipitada en 2025, mientras que se proyecta que el grado alimentario registre la CAGR más rápida del 4,56% hasta 2031.
- Por forma, el polvo dominó con una participación de ingresos del 48,31% en 2025; se prevé que las perlas se expandan a una CAGR del 6,34% hasta 2031.
- Por proceso de producción, la ruta húmeda representó el 75,21% del mercado de sílice precipitada en 2025, mientras que se pronostica que la ruta seca crezca un 4,89% anualmente durante 2026-2031.
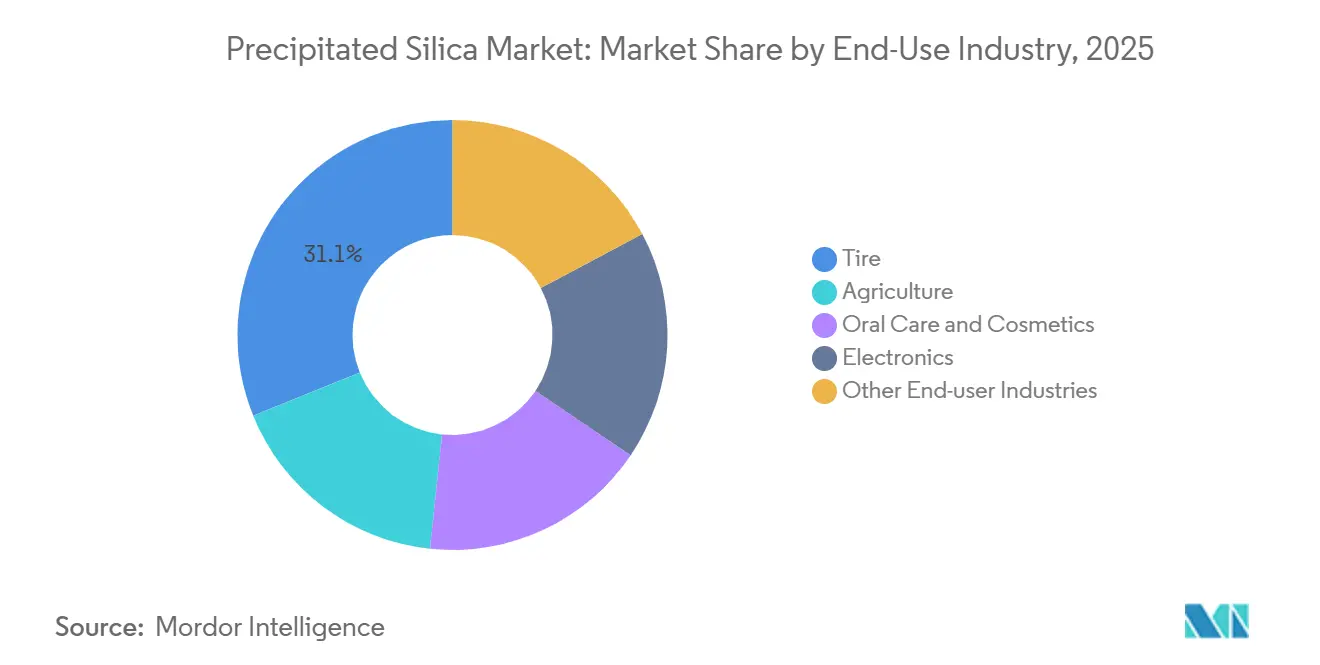
- Por industria de uso final, los neumáticos representaron el 31,12% del volumen global en 2025; las aplicaciones de cuidado bucal y cosmética avanzan a una CAGR del 4,20% hasta 2031.
- Por geografía, Asia-Pacífico captó el 50,24% de la demanda global en 2025 y lidera el crecimiento con una CAGR del 3,95% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Demanda impulsada por la electrificación de neumáticos para VE mejorados con sílice | +0.9% | Global, concentrada en China, UE, América del Norte | Mediano plazo (2-4 años) |
| Impulso regulatorio hacia neumáticos ecológicos de baja resistencia a la rodadura | +0.7% | UE, América del Norte, Japón, Corea del Sur | Corto plazo (≤ 2 años) |
| Adopción de sílice de grado alimentario en formulaciones de etiqueta limpia | +0.5% | América del Norte, UE, Asia-Pacífico urbana | Mediano plazo (2-4 años) |
| Escalado de sílice de economía circular a partir de ceniza de cáscara de arroz | +0.6% | China, India, Tailandia, Vietnam | Largo plazo (≥ 4 años) |
| Sílice de alta pureza para separadores de baterías de iones de litio | +0.4% | Asia-Pacífico, centros de VE de América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Demanda Impulsada por la Electrificación de Neumáticos para VE Mejorados con Sílice
El par instantáneo y los paquetes de baterías más pesados hacen que los neumáticos de los VE se desgasten más rápido, pero los objetivos de autonomía obligan a los fabricantes de automóviles a reducir la resistencia a la rodadura. Aumentar las cargas de sílice precipitada de 10-15 phr a 20-30 phr reduce la histéresis hasta un 25% mientras se mantiene la adherencia[1]. China fabricó 9,5 millones de vehículos eléctricos de batería e híbridos enchufables en 2025, cada uno con cuatro o cinco neumáticos con un contenido de sílice entre un 40 y un 60% superior al de los modelos de combustión, lo que equivale a aproximadamente 50.000-70.000 t de demanda incremental anual a nivel local. Los umbrales más estrictos del etiquetado de neumáticos de la UE, que entraron en vigor a mediados de 2024, refuerzan el cambio, y los fabricantes de equipos originales de América del Norte han adoptado especificaciones de adquisición similares, incorporando la sílice en los diseños básicos de neumáticos independientemente de las fluctuaciones del precio del petróleo. La tendencia consolida el crecimiento estructural del mercado de sílice precipitada, alentando a los productores a invertir en capacidad dedicada para grados de VE en todas las regiones.
Impulso Regulatorio hacia Neumáticos Ecológicos de Baja Resistencia a la Rodadura
Las normas de Economía de Combustible Promedio Corporativo establecen objetivos de 49 mpg para los automóviles de pasajeros del año modelo 2026 en los Estados Unidos, lo que obliga a los fabricantes de automóviles a exigir neumáticos de baja resistencia a la rodadura capaces de ofrecer ahorros de combustible del 3 al 5%[2]. Los procedimientos de prueba ASTM F2493 y la armonización con ISO 28580 permiten a los fabricantes de neumáticos validar formulaciones de sílice de manera consistente en todo el mundo. Japón y Corea del Sur otorgan las calificaciones más altas en el etiquetado de neumáticos únicamente para coeficientes de resistencia a la rodadura inferiores a 9,0, un nivel prácticamente inalcanzable sin refuerzo de sílice, y ambos mercados superaron el 70% de penetración de sílice en neumáticos de automóviles de pasajeros durante 2025. Estas políticas sincronizadas forman un piso de cumplimiento que protege al mercado de sílice precipitada de los ciclos de precios a corto plazo, sosteniendo así los planes de expansión de capacidad.
Adopción de Sílice de Grado Alimentario en Formulaciones de Etiqueta Limpia
Los minoristas y consumidores prefieren listas de ingredientes cortas, lo que lleva a los procesadores de alimentos a reemplazar los agentes antiaglomerantes sintéticos con sílice precipitada amorfa. La Administración de Alimentos y Medicamentos de los EE. UU. clasifica el dióxido de silicio como Generalmente Reconocido como Seguro hasta un 2% en peso en polvos alimentarios. Su área superficial de 150-200 m²/g adsorbe eficientemente la humedad ambiental, evitando la aglomeración en sal, mezclas para bebidas y especias incluso con la humedad de almacenes tropicales. Innova Market Insights registró un aumento del 8% en los lanzamientos globales de etiqueta limpia durante 2024, y el 22% de los nuevos artículos de mezcla seca contenían dióxido de silicio. Los proveedores ahora certifican sus líneas de producción bajo ISO 22000 y FSSC 22000, reforzando la confianza de las marcas. En consecuencia, los volúmenes de grado alimentario sustentan parte de la CAGR del 4,56% pronosticada y amplían la dispersión geográfica del mercado de sílice precipitada más allá de los centros automotrices.
Escalado de Sílice de Economía Circular a partir de Ceniza de Cáscara de Arroz
Asia quema aproximadamente 200 millones de toneladas de cáscara de arroz anualmente, generando ceniza que contiene entre un 85 y un 95% de sílice. Convertir este subproducto de biomasa evita la minería de cuarzo virgen y reduce el costo de la materia prima a USD 30-50 t⁻¹, frente a USD 150-180 t⁻¹ para el silicato de sodio y el ácido sulfúrico. Los ingresos de la sílice a base de ceniza en China ascendieron a CNY 430 millones (USD 60 millones) en 2024 y se espera que superen los CNY 1.000 millones (USD 140 millones) en 2030. El acuerdo de suministro de Evonik en 2024 con Phichit Bio Power en Tailandia reduce el gasto en materias primas entre un 15 y un 20% y recorta las emisiones de Alcance 3, alineándose con los mecanismos de Ajuste en Frontera por Carbono de la UE. El modelo se escala fácilmente en India, Vietnam e Indonesia, otorgando a los actores locales una ventaja estructural de costos e impulsando a los productores globales a replantear sus carteras de materias primas. Esta eficiencia de recursos añade resiliencia al mercado de sílice precipitada a largo plazo.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez de ácido sulfúrico que infla los costos | -0.60% | Global, aguda en Asia-Pacífico y América del Norte | Corto plazo (≤ 2 años) |
| Volatilidad del ciclo de producción de los fabricantes de equipos originales automotrices | -0.50% | Global, concentrada en América del Norte, UE, China | Mediano plazo (2-4 años) |
| Reacción de los consumidores ante los microplásticos de sílice (cuidado personal) | -0.10% | UE, América del Norte | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Escasez de Ácido Sulfúrico que Infla los Costos
La síntesis de sílice precipitada requiere entre 0,3 y 0,4 t de ácido sulfúrico por tonelada de producto. La producción de azufre elemental en los EE. UU. cayó un 5% hasta 8,2 millones de toneladas en 2024, impulsando los precios del ácido en contratos de Tampa de USD 69/t en el primer trimestre de 2024 a USD 116/t a finales de año, un aumento del 68%. Los precios al contado en China subieron aún más rápido debido al cierre de fundiciones y las restricciones a la exportación. Los productores evalúan la integración hacia atrás en la recuperación de azufre, aunque las plantas de regeneración cuestan más de USD 50 millones y los períodos de recuperación se extienden más de cinco años. Estos picos de costos comprimen los márgenes brutos, en particular para los grados de polvo de uso general, y moderan el apetito inversor a corto plazo en el mercado de sílice precipitada.
Volatilidad del Ciclo de Producción de los Fabricantes de Equipos Originales Automotrices
Los neumáticos representan el 31,12% de los volúmenes de 2025, y los pedidos de equipos originales fluctúan con la producción de vehículos ligeros. La escasez de semiconductores, los conflictos laborales y la fluctuación de los costos crediticios redujeron la producción global un 3% a principios de 2025, alterando los calendarios de las plantas de neumáticos. Una caída de un punto en la fabricación de vehículos elimina aproximadamente 15.000-20.000 t de demanda de sílice, presionando la utilización de capacidad por debajo del umbral de equilibrio del 75%. Los proveedores diversificados en alimentación, cuidado bucal y electrónica soportan mejor los impactos, aunque los especialistas mono-producto en neumáticos experimentan una volatilidad más aguda. La ciclicidad persistente limita el potencial alcista del mercado de sílice precipitada, incluso cuando las tendencias de electrificación a largo plazo siguen siendo favorables.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Grado:
El Caucho Sigue Dominando Mientras la Alimentación AceleraLa sílice de grado caucho representó el 55,12% del volumen en 2025, reflejando su uso arraigado en la banda de rodadura de neumáticos de baja resistencia a la rodadura. Los volúmenes de grado alimentario, aunque menores, crecen a una CAGR del 4,56% hasta 2031, la más rápida entre todos los grados, a medida que los propietarios de marcas globales adoptan agentes antiaglomerantes de etiqueta limpia. Los abrasivos de sílice dental alcanzaron aproximadamente USD 500 millones en 2025, respaldados por la creciente penetración de la pasta de dientes en las economías emergentes. Estas dinámicas mantienen altos los volúmenes de caucho, aunque el crecimiento incremental proviene cada vez más de los nichos de alimentación y cuidado bucal, diversificando los flujos de ingresos dentro del mercado de sílice precipitada.
Los marcos regulatorios estables, la norma GRAS de la Administración de Alimentos y Medicamentos 21 CFR 172.480 y la opinión de la Autoridad Europea de Seguridad Alimentaria de 2018, reducen el riesgo de reformulación para los procesadores de alimentos, sustentando la expansión del grado. Mientras tanto, la materia prima de ceniza de cáscara de arroz demuestra que las rutas de biomasa pueden ofrecer áreas superficiales de grado para neumáticos, reduciendo las brechas de costos con los titulares del proceso húmedo. Para 2031, los grados de alimentación y cuidado bucal juntos podrían aproximarse a un tercio del tamaño del mercado de sílice precipitada para aplicaciones especiales, desafiando el dominio tradicional de los compuestos de caucho.

Por Forma:
El Polvo Lidera pero las Perlas Surgen con FuerzaEl polvo representó el 48,31% de los envíos de 2025 porque se dispersa fácilmente en caucho y plásticos. Sin embargo, las perlas avanzan a una CAGR del 6,34% impulsadas por la demanda de pasta de dientes y geles cosméticos, donde las esferas uniformes evitan la aspereza y mantienen la fluidez. Las inversiones en secado por atomización de USD 5-10 millones por línea han aumentado la capacidad de perlas en Taiwán, Japón e India, reduciendo los plazos de entrega de la cadena de suministro. El polvo seguirá siendo el producto principal, aunque las perlas están destinadas a crear un subsegmento premium del mercado de sílice precipitada, respaldadas por las regulaciones sobre microplásticos que excluyen la sílice inorgánica de las restricciones a los polímeros.
La morfología de partículas consistente permite que las perlas cumplan con los reemplazos europeos de microesferas, y las marcas de cuidado bucal aprovechan las afirmaciones de marketing sobre una disolución más rápida. Los gránulos continúan sirviendo a las mezclas agrícolas, mientras que las microperlas ocupan posiciones de nicho en cosmética y recubrimientos. Como resultado, las perlas podrían superar el 20% de las ventas por forma para 2031, modificando la combinación de ingresos y elevando los precios de venta promedio en todo el mercado de sílice precipitada.
Por Proceso de Producción:
La Ruta Húmeda Prevalece Mientras la Seca Gana ParticipaciónEl procesamiento húmedo generó el 75,21% del volumen de 2025 gracias a su capacidad para alcanzar áreas superficiales de 150-250 m²/g, vitales para los grados premium de neumáticos y cuidado bucal. El procesamiento seco está alcanzando terreno, creciendo a una CAGR del 4,89%, especialmente en recubrimientos y plásticos, donde 80-100 m²/g es suficiente. Las plantas secas evitan completamente el ácido y pueden aprovechar el CO₂ de los gases de combustión, encajando en las narrativas de economía circular en Europa y China. Los costos de capital son un 20% inferiores a los de las plantas húmedas, aunque la versatilidad del producto sigue siendo más limitada. Aun así, la menor intensidad energética posiciona el procesamiento seco como una alternativa creíble para aplicaciones de uso general dentro del mercado de sílice precipitada.
Las plantas húmedas enfrentan exposición a costos variables por el ácido sulfúrico y deben gestionar el subproducto de sulfato de sodio, incurriendo a veces en USD 20-30/t en eliminación o logística. Las rutas híbridas de biomasa-húmedo en fase piloto en China buscan reducciones de energía del 15-20%, insinuando una convergencia. A largo plazo, las tecnologías secas podrían superar el 30% de participación del tamaño del mercado de sílice precipitada a medida que se endurezcan las métricas de sostenibilidad.
Por Industria de Uso Final:
Los Neumáticos Anclan, el Cuidado Bucal SuperaLos neumáticos absorbieron el 31,12% de la demanda de 2025, consolidando el papel ancla del sector. Sin embargo, el cuidado bucal y los cosméticos están creciendo a una CAGR del 4,20% hasta 2031, a medida que la penetración de la pasta dental se amplía en Asia y América Latina. La electrónica, principalmente los recubrimientos de separadores de baterías que utilizan sílice mesoporosa, ofrece volúmenes pequeños pero de rápido crecimiento, mientras que la agricultura y los recubrimientos industriales escalan en línea con el PIB. Si la adopción de vehículos eléctricos alcanza los objetivos de política, la intensidad de sílice en neumáticos podría aumentar otros 10–15 phr, manteniendo el tonelaje absoluto de neumáticos en crecimiento a pesar de los mercados de vehículos maduros. Mientras tanto, la dispersión de la demanda de cuidado bucal entre geografías equilibra las oscilaciones cíclicas del sector automotriz, estabilizando la combinación de ingresos del mercado de sílice precipitada.
La claridad regulatoria ayuda; la monografía anticaries de la FDA permite hasta un 10% en peso de dióxido de silicio en la pasta dental, y el Reglamento de Cosméticos de la UE lo incluye sin límites de concentración. Estas salvaguardas envalentona a los formuladores. La demanda de separadores de baterías, aunque incipiente, exige precios premium y eleva la barrera tecnológica de entrada, reforzando las ventajas competitivas de los actores establecidos con capacidades de procesamiento de ultra alta pureza. Esta interacción sostiene múltiples vías de crecimiento multisegmento para el mercado de sílice precipitada.
Análisis Geográfico
Mercado de Sílice Precipitada en Asia-Pacífico
Asia-Pacífico retuvo el 50,24% del volumen de 2025 y está proyectada para una CAGR del 3,95% hasta 2031. La producción de 9,5 millones de vehículos eléctricos en China en 2025 sustenta la demanda local de sílice para neumáticos, mientras que los proyectos de ceniza de cáscara de arroz en China, India y Tailandia desbloquean suministro de bajo costo. Japón y Corea del Sur aplican estrictas categorías de etiquetado de neumáticos que requieren refuerzo con sílice, impulsando la penetración regional por encima del 70%. Las alianzas de biomasa en Tailandia, como la empresa de Evonik en Map Ta Phut, mejoran la seguridad de la materia prima y las credenciales de carbono. Este impulso mantiene a Asia en el núcleo del ciclo de inversión del mercado de sílice precipitada.
Mercado de Sílice Precipitada en América del Norte y Europa
En América del Norte y Europa, la expansión de Evonik en Charleston, operativa en enero de 2026, aumenta la capacidad del proceso húmedo en un 50% para atender los crecientes pedidos de neumáticos para vehículos eléctricos, mientras que la adquisición por parte de Qemetica de los activos de PPG añadió 200.000 t/año en Lake Charles y Delfzijl. El endurecimiento del etiquetado de neumáticos en la UE y las prohibiciones de microplásticos aceleran la sustitución por sílice tanto en los canales automotrices como de cuidado personal. Sin embargo, la inflación en el precio del ácido sulfúrico pesa sobre los productores europeos y estadounidenses, poniendo de relieve las disparidades en la estructura de costos dentro del mercado de sílice precipitada.
Mercado de Sílice Precipitada en América del Sur y MEA
América del Sur y Oriente Medio y África muestran nichos de crecimiento selectivo. La industria de neumáticos de Brasil se recuperó junto con 2,1 millones de ventas de vehículos en 2024, impulsando la demanda local. Los mezcladores de fertilizantes de Argentina emplean sílice como agente de fluidez, mientras que las naciones del Consejo de Cooperación del Golfo aspiran a integrar verticalmente la sílice especializada en los clústeres petroquímicos aguas abajo. Los costos logísticos desde Asia suelen añadir entre 100 y 150 USD/t, protegiendo a los proveedores establecidos de proceso húmedo. Estas regiones permanecen, por tanto, como oportunidades estratégicas de segundo nivel dentro del panorama del mercado de sílice precipitada.
Panorama regulatorio
La sílice precipitada (dióxido de silicio, incluido el CAS 7631-86-9) se encuadra en los marcos convencionales de control químico, como el REACH/CLP de la UE y la Ley de Control de Sustancias Tóxicas (TSCA) de EE. UU. En Europa, la ECHA mantiene un proceso activo de clasificación armonizada para el dióxido de silicio, incluida una opinión del RAC de 2025 citada en la información pública de sustancias de la ECHA. Esto constituye un factor de cumplimiento para los productores upstream y los usuarios downstream, incluidos neumáticos, cosméticos y formulaciones industriales, si cambian las expectativas de clasificación y etiquetado.
Para usos alimentarios y otros usos de consumo, los marcos de aceptación determinan la cualificación de grados y los requisitos de documentación. En Estados Unidos, el dióxido de silicio permanece en el inventario activo de la TSCA, y la EPA de EE. UU. finalizó regulaciones procedimentales sobre nuevas sustancias químicas publicadas el 18 de diciembre de 2024, con entrada en vigor el 17 de enero de 2025. Los procedimientos actualizados endurecen las expectativas regulatorias bajo la TSCA modificada, aumentando la importancia de contar con expedientes regulatorios actualizados y declaraciones de gestión responsable de productos para los proveedores que atienden usos finales regulados.
Análisis de la cadena de valor
La cadena de valor de la sílice precipitada comienza con las materias primas y los suministros, continúa con la producción húmeda o seca, y luego pasa a mercados de formulación downstream altamente especificados. La dependencia upstream se sustenta en el silicato de sodio (a partir de arena de sílice y ceniza de sosa) y ácidos minerales para la ruta húmeda, junto con importantes insumos de energía y agua. Como resultado, la cadena es sensible a la disponibilidad de ácido sulfúrico y a la logística energética. La industrialización de rutas alternativas de materias primas también comienza a manifestarse en las estrategias de suministro, incluida la inauguración por parte de Solvay de una planta de sílice biocircular en Livorno, Italia, en enero de 2026, destinada a sílice altamente dispersable para compuestos de neumáticos.
La diferenciación midstream suele provenir del control del área superficial, la dispersabilidad y la pureza, seguida de la distribución de polvo a granel y perlas/micro-perlas especiales a fabricantes de neumáticos, formuladores de cuidado bucal, procesadores de alimentos y cadenas de suministro de electrónica. La regionalización es cada vez más visible en la planificación de la producción. Evonik puso en marcha capacidad ampliada de sílice precipitada en Charleston, Carolina del Sur, a principios de 2026 (un aumento del 50% en la capacidad del sitio) para respaldar la demanda de neumáticos en Norteamérica, mientras que la certificación circular o de balance de masa se está incorporando a la cualificación de clientes. Por ejemplo, Evonik y Egesil Kimya obtuvieron la certificación ISCC Plus para la producción de sílice precipitada en Adapazari, Turquía, en junio de 2026.
Panorama Competitivo
El mercado de sílice precipitada está moderadamente consolidado. La diferenciación tecnológica se centra en la modificación superficial y la eficiencia del proceso. La planta de Evonik en Weston, Míchigan, produce sílice coloidal con una pureza superior al 99,5% para separadores de baterías, mientras que la vía biocircular de Solvay en Livorno aprovecha la ceniza de cáscara de arroz para reducir las emisiones de Alcance 3. Las solicitudes de patentes relacionadas con tratamientos de organosilano ascendieron a 47 en 2024, lo que señala una elevada intensidad de investigación y desarrollo. Los productores chinos emplean algoritmos de aprendizaje automático para reducir la variabilidad de los lotes por debajo del 3%, lo que se traduce en ahorros de USD 15-20/t y eleva las barreras competitivas. Estos movimientos refuerzan el perfil dinámico e innovador del mercado de sílice precipitada.
Líderes de la Industria de Sílice Precipitada
-
Cabot Corporation
-
Evonik Industries AG
-
Solvay
-
W. R. Grace & Co.
-
Quechen Silicon Chemical
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Sílice Precipitada Empresas cubiertas en este informe
- Antenchem
- Cabot Corporation
- Denka Company Limited
- Evonik Industries AG
- FUJI SILYSIA CHEMICAL LTD.
- Huber Engineered Materials
- Jinsha Precipitated Silica Manufacturing Co., Ltd.
- Kadvani Chemicals Pvt. Ltd.
- Madhu Silica Pvt. Ltd.
- Oriental Silicas Corporation
- Qemetica
- Quechen Silicon Chemical
- Solvay
- Sunshine Industries
- Tata Chemicals Ltd.
- Tokuyama Corporation
- Tosoh Silica Corporation
- W. R. Grace & Co.
Oportunidades de mercado y perspectivas futuras
Los grados con certificación de sostenibilidad generan oportunidades tangibles en el refuerzo de neumáticos y aplicaciones especializadas, en particular donde los compradores requieren insumos circulares verificados o materiales de menor huella. En 2026, varios grandes proveedores avanzaron en rutas circulares a escala comercial. Solvay inauguró su primera planta de sílice biocircular en Livorno, Italia (silicato de sodio derivado de ceniza de cáscara de arroz), y Evonik inició la producción comercial de ULTRASIL eCO tras obtener la certificación ISCC Plus en su planta de Adapazari, Turquía. Estos pasos se traducen en nuevas oportunidades de cualificación para fabricantes de neumáticos y compuestistas que buscan soluciones de materiales certificados en lugar de las rutas convencionales de silicato de sodio.
La capacidad local y la reconfiguración de activos también están determinando dónde pueden ganar negocio los productores en los centros de consumo. Evonik amplió la capacidad de sílice precipitada en su planta de Charleston, Carolina del Sur, para respaldar la demanda local de neumáticos, y también anunció cierres planificados en su red de sílice en Norteamérica, incluida Havre de Grace, Maryland, para mediados de 2026, con el fin de optimizar su huella. En paralelo, los usos finales de rápido crecimiento que pueden justificar especificaciones más estrictas, como la sílice altamente dispersable para neumáticos de baja resistencia a la rodadura, la sílice circular certificada para objetivos de sostenibilidad y los grados ultrapuros para aplicaciones relacionadas con la electrónica, ofrecen puntos de entrada para los productores capaces de documentar el cumplimiento, mantener la seguridad del suministro y satisfacer márgenes de rendimiento estrechos.
Desarrollos recientes de la industria en Mercado de Sílice Precipitada
- Junio de 2026: Evonik habilitó la producción comercial de ULTRASIL eCO en su planta de sílice precipitada de Adapazari, Turquía, tras obtener la certificación ISCC Plus. Este hito respalda las cadenas de valor de balance de masa y circulares para clientes que necesitan declaraciones de sostenibilidad auditables, especialmente en aplicaciones de neumáticos donde la sílice altamente dispersable es fundamental para el rendimiento.
- Enero de 2026: Solvay inauguró su primera planta de sílice biocircular en Livorno, Italia, utilizando silicato de sodio de base biológica derivado de ceniza de cáscara de arroz para producir sílice altamente dispersable. La planta a escala industrial refuerza el abastecimiento circular de materias primas en Europa y añade una opción de menor huella de carbono para los fabricantes de neumáticos que ajustan sus requisitos de sostenibilidad de materiales.
- Enero de 2025: Evonik anunció planes para cerrar su planta de producción de sílice precipitada en Havre de Grace, Maryland, para mediados de 2026, como parte de una optimización de la red de activos en Norteamérica. La decisión señala un alejamiento de la capacidad heredada hacia una huella más consolidada, lo que influye en la disponibilidad de suministro regional y en los plazos de recualificación de clientes.
Mercado de Sílice Precipitada Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado de sílice precipitada abarca la sílice amorfa sintética fabricada mediante precipitación y comercializada como aditivo funcional en caucho, neumáticos, cuidado bucal, alimentos, agricultura y otros usos industriales.
Exclusiones del alcance: Se excluyen la sílice pirogénica, el gel de sílice, la sílice cristalina (cuarzo) y la arena de sílice natural, junto con las mezclas compuestas posteriores en las que la sílice precipitada no tiene un precio como insumo independiente.
Descripción General de la Segmentación
- Por Grado
- Grado Caucho
- Grado Alimentario
- Grado Dental/Cuidado Bucal
- Grado Pienso
- Otros (Grado Separador de Baterías y Grado Técnico/Industrial)
- Por Forma
- Polvo
- Perlas
- Microperlas
- Gránulos
- Por Proceso de Producción
- Proceso Húmedo
- Proceso Seco
- Por Industria de Uso Final
- Agricultura
- Cuidado Bucal y Cosmética
- Neumáticos
- Electrónica
- Otras Industrias de Uso Final
- Por Geografía
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Italia
- Francia
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Sudáfrica
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comienza por mapear dónde se genera la demanda y dónde se produce el volumen, dado que la sílice precipitada se analiza habitualmente a través de sus usos finales, como neumáticos, caucho técnico y cuidado bucal. Se utilizaron fuentes públicas que incluyen publicaciones de materiales minerales del USGS, estadísticas de comercio de UN Comtrade, indicadores macroeconómicos de la OCDE y el Banco Mundial, así como normas y orientaciones de la ISO y la FDA de los EE. UU. para el contexto de grados alimentarios y de cuidado bucal. También se revisaron bases de datos de patentes para rastrear mejoras de procesos y cambios de aplicación que pueden alterar la combinación de grados a lo largo del tiempo.
En el lado de la oferta, se utilizaron informes anuales de empresas, presentaciones para inversores y anuncios de plantas para confirmar la capacidad, las expansiones y las huellas operativas, y luego se contrastaron con los flujos comerciales y los centros de consumo regional conocidos. Se utilizaron suscripciones de pago de forma selectiva para los estados financieros de las empresas y el seguimiento de noticias, junto con conjuntos de datos de importaciones y exportaciones a nivel de envío donde la divulgación era limitada. Esta lista es meramente ilustrativa, y también nos apoyamos en otras fuentes públicas y de pago para la recopilación, validación y aclaración de datos durante el análisis.
Entrevistas Primarias y Encuestas
Las verificaciones primarias se realizaron mediante entrevistas con expertos y encuestas estructuradas con fabricantes, distribuidores, mezcladores y grandes usuarios finales en los sectores de neumáticos, artículos de caucho, pasta dental y formulaciones agroquímicas. Estas discusiones se utilizaron para validar la definición práctica de la sílice precipitada comercializada en cada caso de uso, y para confirmar la combinación típica de grados, los rangos de precios y los límites de sustitución por región.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 26% | Directores ejecutivos (CXO): 13% | APAC: 52% |
| Nivel medio: 57% | Líderes funcionales/de unidad: 41% | EMEA: 29% |
| Actores más pequeños: 17% | Gerentes: 46% | Américas: 19% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento se construye principalmente mediante un enfoque de grupo de demanda de arriba hacia abajo, en el que los indicadores de producción de neumáticos y caucho, las señales de consumo de pasta dental y cuidado bucal, y la actividad de formulación agroquímica se utilizan para reconstruir el consumo probable de sílice precipitada por región principal. Esos grupos de demanda se traducen luego en totales de mercado utilizando factores de intensidad a nivel de aplicación y divisiones de grado realistas, antes de convertirse en valor mediante rangos de precios sensibles a la región y al grado.
A continuación, se corroboran los resultados con aproximaciones selectivas de abajo hacia arriba, como resúmenes de capacidad y utilización por región, verificaciones de la dirección de los envíos de proveedores a través de flujos comerciales, y verificaciones de coherencia de precio por volumen para aplicaciones clave. El modelo incluye la adopción de neumáticos ecológicos y las tendencias en neumáticos de baja resistencia a la rodadura, la producción de neumáticos y la demanda de reposición, los patrones de consumo de cuidado bucal y formulación de pasta dental, la intensidad de uso de protección de cultivos para portadores, y el traslado de costos relacionados con la energía y las materias primas que influye en los precios. Los pronósticos se desarrollan mediante análisis de escenarios, donde un caso base se ancla a las expectativas de crecimiento del mercado final y luego se ajusta con los aportes de las entrevistas sobre el calendario de expansión, las tasas de puesta en marcha y los cambios en la penetración de grados especiales. Cuando falta detalle de abajo hacia arriba para plantas más pequeñas, las brechas se manejan mediante rangos de utilización conservadores y comparaciones regionales, que se revisan nuevamente en las entrevistas.
Ciclo de Validación y Actualización de Datos
La validación se gestiona mediante múltiples verificaciones que comparan el modelo con señales independientes, como patrones de producción regional, balanzas comerciales y adiciones de capacidad conocidas que entran en funcionamiento. Las grandes variaciones se marcan para revisión del analista, y los supuestos se vuelven a probar contactando nuevamente a los participantes de la industria cuando una discrepancia no puede explicarse por diferencias en la combinación de grados o en los precios. Antes de la aprobación final, revisamos el conjunto completo de cálculos por etapas para que la lógica desde los indicadores de demanda hasta los volúmenes y los precios permanezca trazable.
Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como el inicio de operaciones de plantas importantes, paradas prolongadas o cambios bruscos en los costos de energía y materias primas. Justo antes de la entrega, se realiza una revisión final para que las últimas publicaciones y el flujo de noticias queden reflejados en los números y en la narrativa.
Dimensionamiento del Mercado de Sílice Precipitada de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los valores de mercado publicados para la sílice precipitada a menudo no coinciden porque cada editor utiliza diferentes límites de mercado y luego aplica sus propios supuestos de precios y combinación de grados. Las diferencias también surgen del año base elegido, el momento de la conversión de divisas y si la estimación se construye primero en volumen o primero en valor.
Los flujos comerciales de sílice amorfa sintética, las adiciones de capacidad anunciadas y los indicadores de demanda de uso final, como la producción de neumáticos y el consumo de cuidado bucal, se utilizan como verificaciones para mantener a Mordor Intelligence anclada a un grupo de sílice precipitada definido por volumen, que luego se valora por grado y región en lugar de por un único promedio combinado.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 3,38 millones de USD (2026) | |
| Editor del Sector A | 3,92 mil millones de USD (2024) | Esta estimación parece estar orientada al valor y puede sobreestimar los totales si aplica un precio promedio global único y categorías de aplicación amplias que pueden incluir productos formulados posteriores, no solo la sílice precipitada vendida como insumo. |
| Editor del Sector B | 4,27 mil millones de USD (2025) | La cifra probablemente asume una progresión de precio combinado más alta y un alcance más amplio en las adyacencias de sílice especial, lo que puede elevar el tamaño del mercado cuando las primas de grado y la combinación regional no se modelan por separado. |
La dispersión en los números publicados se explica principalmente por los límites del alcance y cómo los precios se traducen a partir de los volúmenes, especialmente cuando las perlas premium y las microperlas se mezclan con los grados de caucho estándar. Al mantener el grupo de demanda anclado a las señales de consumo de uso final y luego superponer precios realistas de grado y región, la estimación resulta más fácil de replicar y de someter a pruebas de estrés cuando se producen nuevas adiciones de capacidad o cambios en el comercio.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de sílice precipitada?
El tamaño del mercado de sílice precipitada alcanzó 3,38 millones de toneladas en 2026 y se proyecta que llegue a 4,08 millones de toneladas en 2031.
¿Qué región lidera la demanda de sílice precipitada?
Asia-Pacífico concentra el 50,24% del volumen global y se prevé que crezca a una CAGR del 3,95% hasta 2031, impulsada por la producción de neumáticos para VE y los proyectos de ceniza de cáscara de arroz.
¿A qué velocidad crece la sílice precipitada de grado alimentario?
El volumen de grado alimentario se expande a una CAGR del 4,56% a medida que las marcas buscan alternativas antiaglomerantes de etiqueta limpia aprobadas por la Administración de Alimentos y Medicamentos y la Autoridad Europea de Seguridad Alimentaria.
¿Qué factor impacta más los costos de producción de sílice hoy en día?
La escasez de ácido sulfúrico ha elevado los costos variables hasta un 68% en América del Norte, presionando los márgenes del proceso húmedo.
¿Quiénes son los principales actores en la sílice precipitada?
Evonik, Solvay, Quechen Silicon Chemical, W.R. Grace y Cabot concentran colectivamente aproximadamente el 47% de la capacidad global.