
Análisis del Mercado de Arena de Sílice por Mordor Intelligence
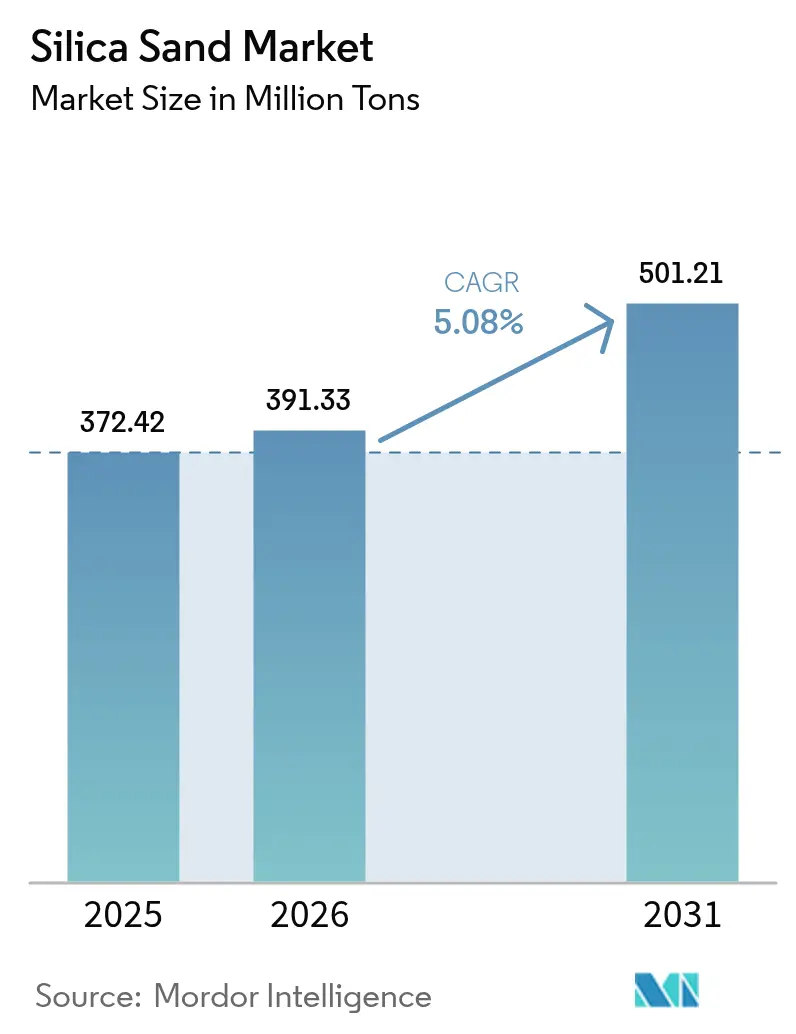
El tamaño del mercado de arena de sílice se valoró en 26,33 mil millones de USD en 2026 y se estima que crecerá desde 27,8 mil millones de USD en 2027 hasta alcanzar 36,51 mil millones de USD en 2032, con un CAGR del 5,6% durante el período de previsión (2027-2032). El volumen del mercado fue de 391,6 millones de toneladas en 2026 y se estima que crecerá desde 411,2 millones de toneladas en 2027 hasta alcanzar 524,8 millones de toneladas en 2032, con un CAGR del 5% durante el período de previsión (2027-2032).
La fabricación de vidrio solar en India y la expansión de semiconductores fortalecen la demanda de insumos de sílice especializados. Una mayor intensidad de apuntalante respalda la demanda en las terminaciones de pozos de esquisto, mientras que la sustitución por calcín restringe la materia prima virgen para la fabricación de vidrio. La producción de silicato de sodio también amplía la oportunidad de materia prima más allá del vidrio y los usos en campos petroleros. Atender esta combinación requiere un procesamiento específico por aplicación. Las ganancias comerciales dependen, por tanto, de convertir la demanda en suministro operativo autorizado y financiado.
Conclusiones Clave del Informe
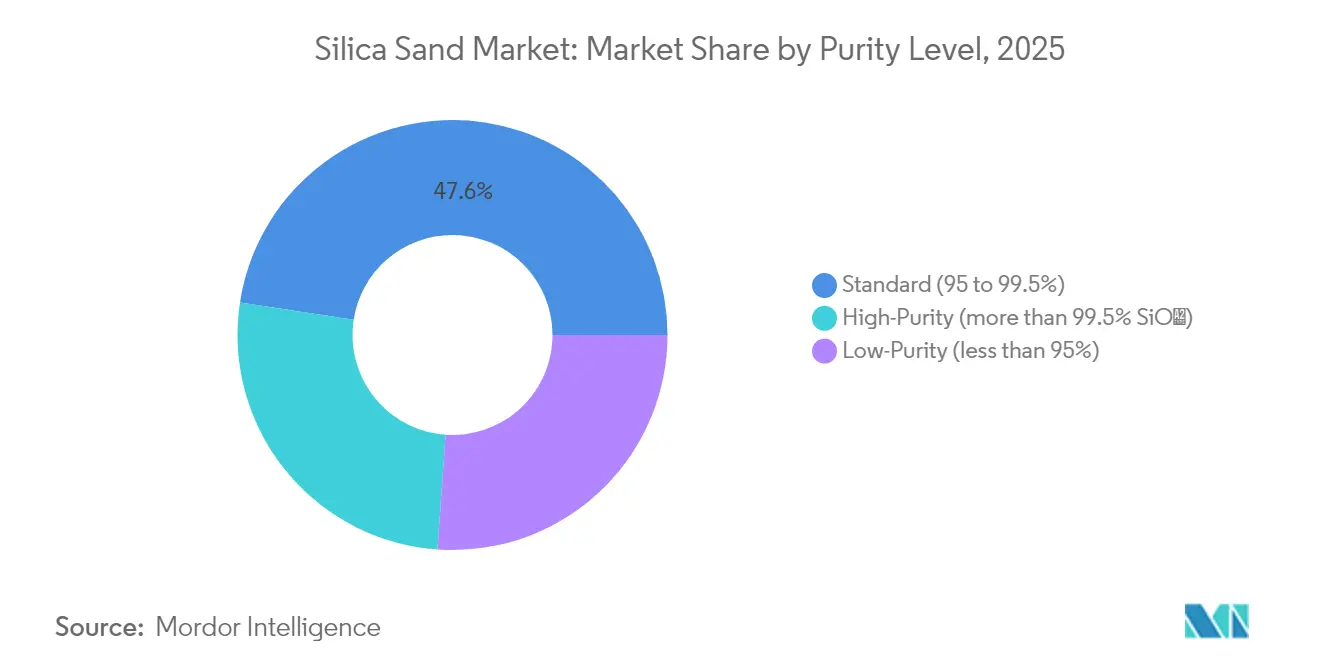
- Por nivel de pureza, la arena estándar (95 a 99,5% de SiO₂) tuvo una participación del 47,46% en el mercado de arena de sílice en 2026, mientras que se prevé que la arena de alta pureza (más del 99,5% de SiO₂) crezca más rápido con un CAGR del 6,7% durante 2027-2032.
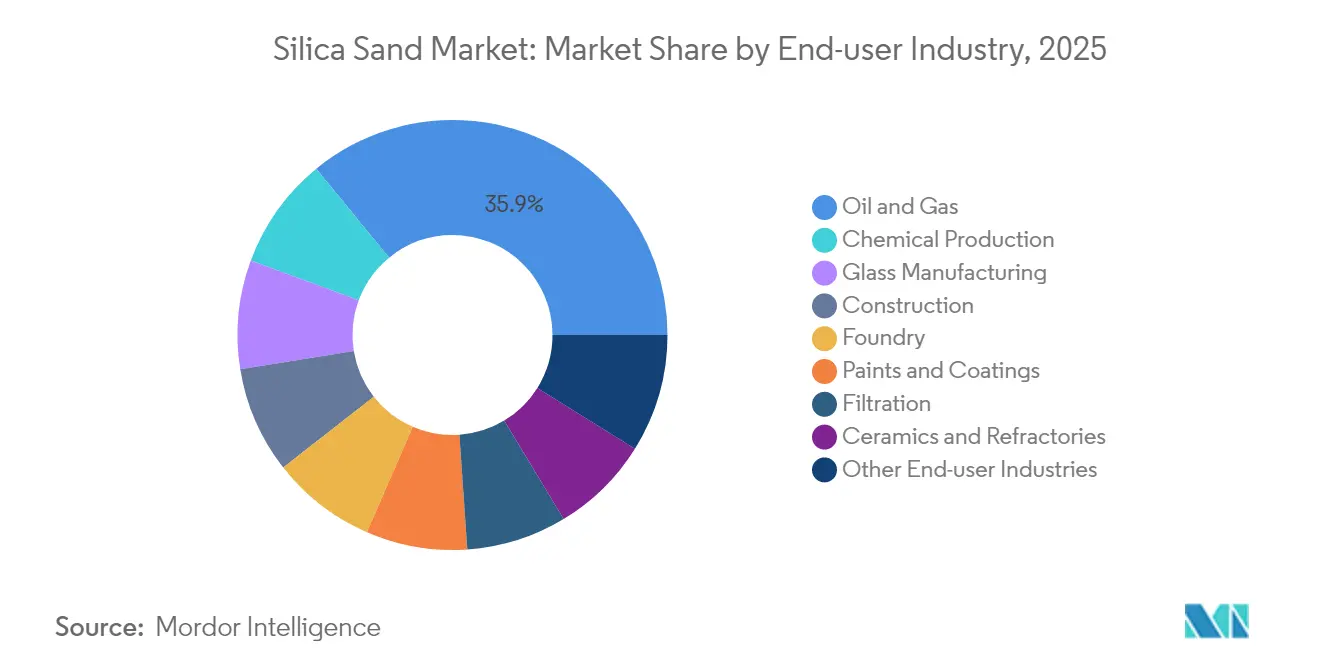
- Entre las industrias de usuarios finales, el petróleo y el gas tuvo una participación del 35,9% en el tamaño del mercado de arena de sílice en 2026, y se proyecta que la producción química crezca más rápido con un CAGR del 5,8% durante 2027-2032.
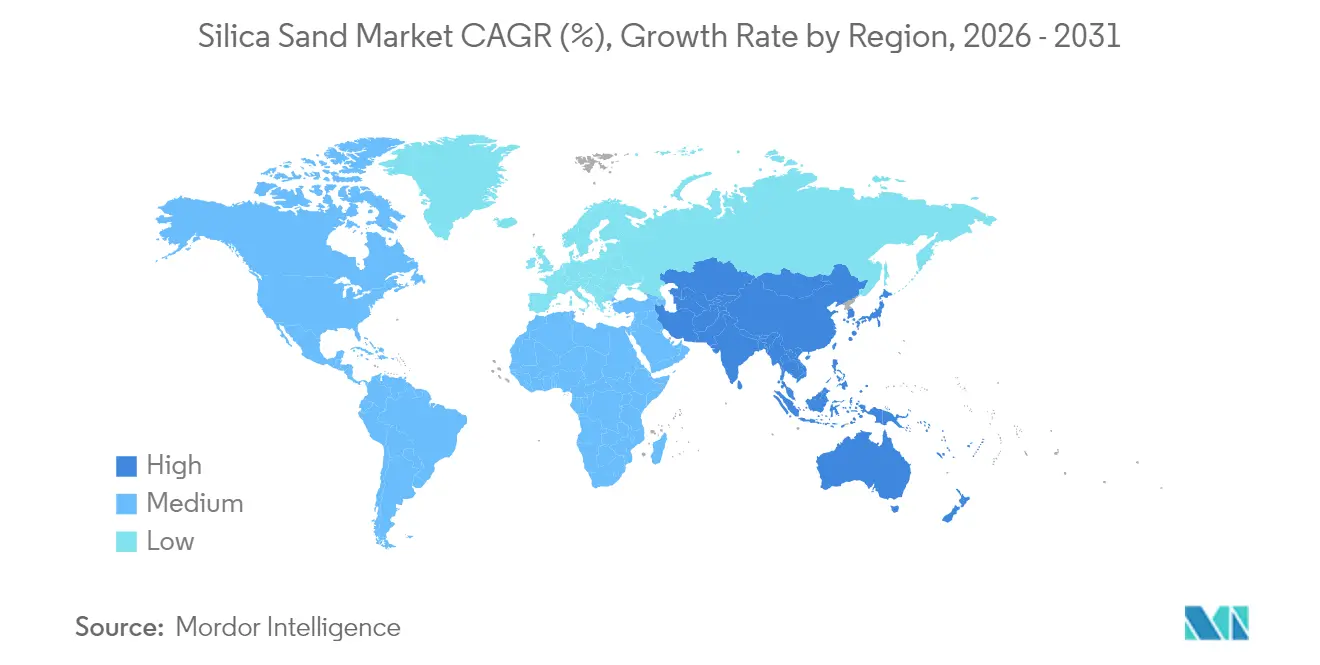
- Geográficamente, Asia-Pacífico lideró con una participación del 40,68% en 2026 y también se prevé que sea la región de más rápido crecimiento, con un CAGR del 6,8% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión del CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Aumento de la demanda de vidrio plano y solar de alta claridad | +2.3% | India y Estados Unidos | Mediano plazo (2-4 años) |
| Aumento de la intensidad de arena de fracturación por pozo de esquisto | +1.8% | Cuencas de esquisto de América del Norte | Corto plazo (≤ 2 años) |
| Crecimiento de la sílice de alta pureza para fábricas de semiconductores | +1.4% | Estados Unidos | Largo plazo (≥ 4 años) |
| Estímulo de infraestructura que impulsa el consumo de concreto | +1.1% | Redes de carreteras rurales en India | Mediano plazo (2-4 años) |
| Optimización de procesos de fundición impulsada por inteligencia artificial | +0.4% | Japón y España | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la demanda de vidrio plano y solar de alta claridad
La capacidad de módulos solares puesta en servicio fortalece la conexión entre la expansión de las energías renovables y la demanda de insumos para la fabricación de vidrio. Xinyi Solar informó que el aumento de la demanda en Estados Unidos e India impulsó principalmente el crecimiento de sus ventas de vidrio solar en el extranjero en 2025, tras la puesta en servicio de nueva capacidad de módulos en esos países. Alrededor de 690 GW de capacidad fotovoltaica se instalaron a nivel mundial en 2025, un 15% más que en 2024.[1] La fabricación de módulos vincula esta expansión con la producción de vidrio, creando una salida para la sílice suministrada a los fabricantes de vidrio. Los proveedores de vidrio solar pueden identificar las ubicaciones de demanda de manera más directa a partir de las líneas de módulos puestas en servicio en India y Estados Unidos que a partir del crecimiento de las instalaciones globales por sí solo.
Aumento de la intensidad de arena de fracturación por pozo de esquisto
El uso de arena por pozo completado puede respaldar la demanda de los proveedores incluso cuando la actividad de perforación y terminación se debilita. El informe anual de 2025 de Smart Sand indicó que los laterales más largos y el mayor volumen de arena por pie lateral respaldaron una demanda de arena de fracturación relativamente estable a pesar de la menor actividad. El informe citó datos de Spears & Associates que mostraban que la demanda de apuntalante en América del Norte cayó aproximadamente un 2% respecto a 2024. La mayor intensidad de material amortiguó así la caída de la actividad sin eliminar la presión de demanda más amplia, separando este impulsor de una expansión en el número de pozos. Una mayor intensidad ofrece a los proveedores más material por terminación, mientras que la caída en la actividad de perforación y terminación en 2025 limitó el número de tales oportunidades de venta.
Crecimiento de la sílice de alta pureza para fábricas de semiconductores
La inversión en semiconductores crea una salida especializada de sílice a través del cuarzo utilizado en el procesamiento de obleas. Las arenas de cuarzo de alta pureza IOTA de Sibelco, provenientes de Spruce Pine, Carolina del Norte, se utilizan para fabricar crisoles, tubos e lingotes de cuarzo fundido para esa aplicación. En mayo de 2026, la Fábrica 3 de TSMC Arizona en Phoenix alcanzó el nivel de coronación, es decir, la instalación de la viga final y más alta del edificio, con la producción de 2 nanómetros como uso previsto. El hito del edificio completado establece una vía de expansión física cuya eventual operación requeriría materiales para el procesamiento de obleas. La demanda de arena direccionable se encuentra aguas arriba de una nueva fábrica, donde los fabricantes de cuarzo convierten la materia prima de alta pureza en componentes para el procesamiento de obleas.
Estímulo de infraestructura que impulsa el consumo de concreto
El programa de carreteras rurales de India registró carreteras de concreto completadas bajo 2 grupos tecnológicos hasta el 31 de diciembre de 2025. Bajo el programa Pradhan Mantri Gram Sadak Yojana de India, se habían completado acumulativamente 6.095 kilómetros de carreteras de concreto en paneles o con recubrimiento blanco al 31 de diciembre de 2025. Las tecnologías de concreto celular relleno agrupadas del programa representaron 3.341 kilómetros de terminaciones acumuladas en la misma fecha. Estas carreteras completadas ilustran la actividad de infraestructura pública dentro de la construcción, una industria de usuario final para la arena de sílice.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión del CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Escalada de obstáculos en los permisos ambientales | -0.7% | Canadá y Australia | Mediano plazo (2-4 años) |
| Rápida sustitución por calcín reciclado en vidrio de envases | -0.5% | España, Portugal, Reino Unido, Irlanda y Brasil | Mediano plazo (2-4 años) |
| Apuntalantes de bajo contenido de cuarzo emergentes (cerámicos, recubiertos de resina) | -0.2% | Estados Unidos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Escalada de obstáculos en los permisos ambientales
La licencia ambiental puede impedir que un productor convierta la demanda contratada en suministro de sílice entregable. Manitoba recibió las respuestas técnicas adicionales y los comentarios públicos de Sio Silica el 17 de septiembre de 2026, y las estaba revisando el 24 de septiembre, con posibles solicitudes de información adicional. El 15 de septiembre de 2026, Sio acordó vender a un comprador con sede en California 300.000 toneladas métricas anuales de sílice de cuarzo de alta pureza SiMbA durante 5 años a partir de 2028, sujeto a una licencia de extracción de Manitoba y otros términos habituales.[2] Esa condición hace de la extracción aprobada un requisito previo para abastecer la salida contratada. El calendario de aprobación rige, por tanto, cuándo el acuerdo puede convertirse en suministro físico, dejando los ingresos dependientes de una decisión regulatoria posterior al acuerdo con el comprador.
Rápida sustitución por calcín reciclado en vidrio de envases
El calcín reciclado restringe la demanda de materiales vírgenes al cambiar la mezcla de vidrio, incluso cuando un horno continúa produciendo envases. La participación de vidrio reciclado de Vidrala aumentó del 53,41% en 2024 al 55,45% en 2025, medida en relación con el total de toneladas métricas fundidas en su producción de envases de vidrio. La empresa señaló que el uso de vidrio reciclado redujo la dependencia de la extracción de materias primas vírgenes. La arena de sílice es uno de los ingredientes de su mezcla de vidrio. A medida que la porción reciclada se expande, los requisitos de materiales vírgenes pueden divergir de la producción total de envases, debilitando la conexión entre la producción de un cliente de vidrio y su necesidad de materiales recién extraídos. El vidrio reciclado compite, por tanto, con la materia prima minada en la decisión de mezcla del productor de envases, limitando la salida de material virgen disponible para los proveedores de arena.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Nivel de Pureza:
Suministro Estándar y Crecimiento Especializado de Alta PurezaEl estándar (95 a 99,5%) representó una participación del 47,46% en el tamaño del mercado de arena de sílice en 2026, convirtiéndolo en el segmento más grande. Horizon Minetech Private Limited reporta un grado de arena de sílice con 98,5% de SiO₂ y, por separado, una capacidad de despacho de 25.000 toneladas métricas por mes para su operación. Sus actividades abarcan minería, lavado, secado, clasificación, almacenamiento y despacho en India. Para los compradores cuyas especificaciones aceptan 98,5% de SiO₂, ese grado y capacidad de despacho muestran un suministro de banda estándar organizado para despacho masivo regular.
Se prevé que la arena de alta pureza con más del 99,5% de SiO₂ sea el segmento de más rápido crecimiento, con un CAGR del 6,7% durante 2027-2032. El Servicio Geológico de los Estados Unidos vinculó el aumento de la fabricación mundial de lingotes de silicio con una mayor demanda reciente de cuarzo de alta pureza utilizado en crisoles de cuarzo fundido. Sibelco aumentó las ventas de cuarzo de alta pureza para el mercado de semiconductores en el primer semestre de 2026, respaldado por las tecnologías de inteligencia artificial, 5G y vehículos eléctricos. Sus ventas de cuarzo de alta pureza para energía solar fotovoltaica disminuyeron en ese período, principalmente debido a los desafíos de la cadena de suministro solar en lugar de la adopción solar subyacente. Los proveedores de alta pureza enfrentan, por tanto, condiciones de aplicación divergentes dentro de la misma categoría de material, con los clientes de semiconductores proporcionando la vía de ventas reportada más sólida durante ese período.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Industria de Usuario Final:
Escala en Campos Petroleros y Expansión de Materia Prima QuímicaEl petróleo y el gas representó una participación del 35,9% en el mercado de arena de sílice en 2026, convirtiéndolo en el segmento más grande. El Servicio Geológico de los Estados Unidos estimó que aproximadamente el 81% del tonelaje de arena y grava industrial de los Estados Unidos en 2025 se destinó a arena de fracturación hidráulica y arena de empaque y cementación de pozos. Source Energy Services reportó ventas de arena de fracturación en toda la empresa de 3,71 millones de toneladas métricas en 2025. En conjunto, el perfil de tonelaje de los Estados Unidos y las ventas en toda la empresa de Source Energy Services muestran la dependencia del segmento en grandes volúmenes físicos comprados para trabajos en pozos.
Se prevé que la producción química sea el segmento de más rápido crecimiento, con un CAGR del 5,8% durante 2027-2032. Tokuyama produce silicato de sodio utilizando arena de sílice como fuente de sílice, otorgando al material un papel directo como materia prima química. El 28 de noviembre de 2025, Unison Metals anunció una unidad de silicato de sodio en Dhamatvan, Ahmedabad, con una capacidad instalada de 38.000 toneladas métricas. La empresa esperaba entonces la producción comercial para febrero de 2026. El uso de arena de sílice de Tokuyama vincula esta salida de materia prima con la producción de silicato de sodio, mientras que la capacidad anunciada de Unison representa una posible expansión de la base de producción de ese producto químico.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Arena de Sílice de Asia-Pacífico
Asia-Pacífico representó una participación del 40,68% en el tamaño del mercado de arena de sílice en 2026 y se prevé que crezca a un CAGR del 6,8% durante 2027-2032. China importó 4,89 millones de toneladas métricas de arenas de sílice y arenas de cuarzo en 2025. Las empresas industriales de China por encima del tamaño designado produjeron 3,16 mil millones de metros cuadrados de vidrio solar ultra-claro en 2025, un 3,4% más que en 2024. Los grandes flujos de importación proporcionan una salida para los proveedores externos, mientras que la expansión de la producción de vidrio identifica una aplicación aguas abajo para los insumos de sílice.
En América del Norte, la fabricación de vidrio utilizó el 7% del tonelaje de arena y grava industrial de los Estados Unidos en 2025. Esto crea una salida diferenciada para la fabricación de vidrio dentro del perfil de uso más amplio de arena industrial del país, dando a los proveedores que atienden a clientes de vidrio un canal específico que abordar. En Europa, la producción de vidrio de envases para alimentos y bebidas de los miembros de FEVE creció un 2% en tonelaje y unidades en 2025, alcanzando 20,3 millones de toneladas métricas y 73,3 mil millones de unidades. El aumento del 2% tanto en tonelaje como en unidades indica más envases así como mayor peso, situando el vidrio de envases de los miembros de FEVE entre las aplicaciones de consumo de arena en expansión de Europa.
La base de suministro de América del Sur incluye a Mineração Jundu de Brasil, que produce arenas recubiertas de resina en Descalvado, São Paulo, para aplicaciones de fundición y petróleo y gas. En Chile, Minera Toro extrae y procesa arena con contenido de sílice en Planta Flora para la fabricación de envases de vidrio. Las arenas recubiertas de resina de Jundu resultan de un paso adicional de secado y procesamiento con resina sintética sobre arena de cuarzo industrial, con aplicaciones de petróleo y gas que involucran particularmente la fracturación de pozos. En Oriente Medio y África, la demanda de fabricación de vidrio de Arabia Saudita aumentó durante los 3 años anteriores a un prospecto de 2026, junto con un mayor uso arquitectónico de vidrio templado, laminado y aislado. El prospecto vincula esa demanda saudita con la rápida urbanización y los proyectos de infraestructura a gran escala, por lo que el vidrio del sector de la construcción es la salida reportada allí.
Ediciones regionales
Marco Regulatorio y Perspectivas
Se comparan jurisdicciones seleccionadas desde la perspectiva de un productor de arena de sílice que planifica operaciones de extracción y procesamiento. La Ley de Recursos Minerales revisada de China, vigente desde el 1 de julio de 2025, requiere planes y permisos de minería aprobados antes de la extracción. La norma de 2024 de la Administración de Seguridad y Salud en Minas estableció un límite de sílice cristalina respirable de turno completo de 50 µg/m³ como promedio ponderado en el tiempo de 8 horas, con cumplimiento para metales y no metales previsto para el 8 de abril de 2026. El Octavo Circuito suspendió el cumplimiento el 11 de abril de 2025, y el boletín del 9 de abril de 2026 de la agencia describió la aplicación continua de los estándares existentes de sílice para metales y no metales.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | China | Reino Unido | Brasil | Arabia Saudita |
|---|---|---|---|---|---|
| Autoridad principal | Administración de Seguridad y Salud en Minas | Autoridades de recursos naturales a nivel de condado y superiores | Ejecutivo de Salud y Seguridad de Gran Bretaña | ANM, con autoridades de licencias locales | Ministerio de Industria y Recursos Minerales |
| Instrumentos clave o dirección | Norma de sílice cristalina respirable de la Administración de Seguridad y Salud en Minas | Ley de Recursos Minerales | Deberes de exposición del Reglamento de Control de Sustancias Peligrosas para la Salud de Gran Bretaña y proceso de revisión del límite en el lugar de trabajo del Ejecutivo de Salud y Seguridad | Registro de licencia de arena de uso directo en construcción y cambio aprobado en mayo de 2026 para guías de extracción excepcional | Reglamento de Implementación de la Ley de Inversión Minera, categorías de minerales de arena de sílice |
| Efecto comercial | Las minas de metales y no metales mantienen la exposición a la sílice de turno completo en o por debajo de 50 µg/m³ como promedio ponderado en el tiempo de 8 horas | Los titulares de derechos mineros necesitan planes y permisos aprobados antes de la extracción | El trabajo con polvo de mineral seco cubierto requiere prevenir la exposición o controlarla adecuadamente donde la prevención no sea razonablemente practicable, utilizando medidas enumeradas o igualmente efectivas | Las nuevas guías excepcionales de extracción previa a la concesión requerirían una licencia ambiental previa o documento equivalente que cubra los minerales y emitido a nombre del titular de derechos | Las categorías de licencias distinguen la arena de sílice por encima del 95% de SiO₂ y por debajo del 95% de SiO₂ |
| Atractivo actual de la política | Medio | Medio | Medio | Medio | Medio |
| Dirección futura del atractivo de la política | Sin cambios | Sin cambios | Sin cambios | Endurecimiento | Sin cambios |
| Fuente: Mordor Intelligence | |||||
El boletín del 9 de abril de 2026 de la Administración de Seguridad y Salud en Minas describió la aplicación existente de sílice para metales y no metales en los Estados Unidos bajo la suspensión, mientras que los deberes de control de exposición del empleador de Gran Bretaña hacen del control operativo la base para la continuidad. La evaluación de China se basa en los requisitos de plan y permiso ya en vigor bajo su ley de 2025. La vía de arena de construcción de Brasil proporciona un proceso de entrada definido, mientras que el cambio de licencia previa aprobado en mayo de 2026 apunta hacia un endurecimiento para los solicitantes que utilizan guías de extracción excepcional antes de una concesión minera. Las categorías de minerales basadas en grado de Arabia Saudita proporcionan una estructura de licencias definida, con la continuidad reflejando esas clasificaciones existentes.
Etapas de la Cadena de Valor
La cadena de valor compara la extracción, el procesamiento y la logística según las ganancias del proveedor y las restricciones para entregar arena utilizable. Badger Mining Corporation extrae, lava, seca y recubre arenisca en productos de arena terminados. NSG Group combina la fabricación de vidrio con la propiedad y operación de una cantera de arena en Melfi, Italia. La producción independiente y la propiedad integrada de canteras representan, por tanto, diferentes formas de organizar la conexión entre los recursos minerales y los clientes industriales.
Tabla de Análisis de la Cadena de Valor
| Actividad primaria | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Extracción | Operadores de canteras como Badger Mining Corporation y NSG Group | Ventas de materias primas | Exposición al uso del suelo y zonificación en el suministro de los Estados Unidos | Mantener acceso a recursos alternativos autorizados |
| Procesamiento | Procesadores de arena como Badger Mining Corporation | Ventas de arena preparada | Coordinación de pasos sucesivos de preparación | Equilibrar la capacidad de lavado, secado y recubrimiento |
| Logística | Operadores de terminales de arena como Smart Sand | Ventas de arena entregada y servicios logísticos | Exposición logística en el suministro local de los Estados Unidos | Ampliar la flexibilidad del terminal y las opciones de distribución |
| Fuente: Mordor Intelligence | ||||
Smart Sand completó una expansión de su terminal de Dennison, Ohio, en septiembre de 2025. El Servicio Geológico de los Estados Unidos informó que se esperaba que las escaseces locales de arena y grava industrial de los Estados Unidos persistieran en 2025 debido a las prioridades de desarrollo del suelo, la zonificación local y los problemas logísticos. O-I Glass identifica la arena entre las materias primas principales utilizadas en sus operaciones de envases de vidrio. Las restricciones logísticas locales en los Estados Unidos hacen de la expansión de terminales una respuesta de suministro diferenciada, porque aumentar la producción de la mina por sí solo no mueve la arena hacia los clientes industriales.
Panorama Competitivo
Concentración del Mercado
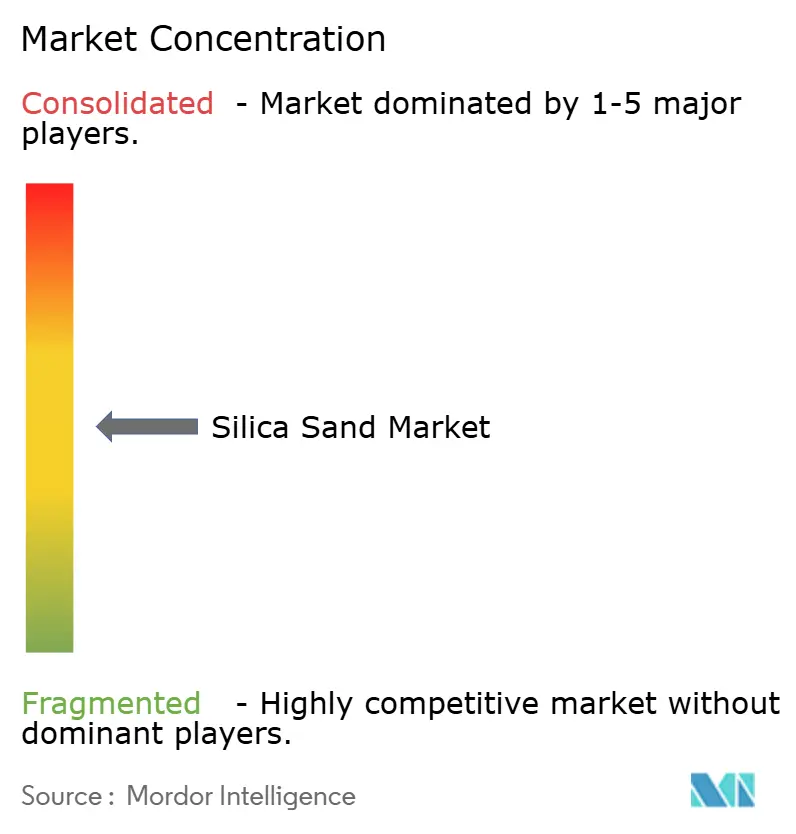
La competencia está moderadamente fragmentada, con Badger Mining Corporation suministrando arena de sílice para la fabricación de vidrio, fundición, filtración y construcción, y COVIA HOLDINGS LLC atendiendo el golf y la filtración comercial a través de su instalación en Thompson, Ohio. Atlas Energy Solutions Inc. (Hi-Crush Inc.) combina la producción y logística de arena de fracturación del Pérmico, Sibelco suministra sílice cristalina en formas de arena y harina desde sitios globales, y U.S. Silica (Apollo Global Management) produce sílice comercial. En junio de 2026, U.S. Silica se describió a sí misma como un productor líder de sílice comercial con 26 minas operativas e instalaciones de procesamiento en todo Estados Unidos. La logística de arena de fracturación del Pérmico de Atlas y el suministro de vidrio, fundición, filtración y construcción de Badger dividen la competencia por aplicación, mientras que U.S. Silica atiende tanto el petróleo y gas como los usos industriales más amplios.
El 28 de julio de 2025, Atlas LLC, la subsidiaria operativa de Atlas Energy Solutions, adquirió PropFlow, LLC, añadiendo servicios de filtración de apuntalante a su negocio de arena de fracturación y logística del Pérmico. Los compradores del sector petrolero que necesitan ambas funciones pueden considerar la entrega de arena y la filtración de apuntalante dentro del mismo grupo corporativo. La subsidiaria SandBox Logistics de U.S. Silica proporciona almacenamiento, manejo y entrega en el sitio del pozo de apuntalante. Estas ofertas extienden la competencia más allá del tonelaje de arena hacia el rango de funciones en el sitio del pozo que un proveedor integrado puede realizar.
En junio de 2026, U.S. Silica anunció aumentos de hasta el 20%, dependiendo del producto y grado, para la mayoría de los productos de sílice y otros productos listados no contratados, para envíos a partir del 1 de julio. Atribuyó la acción a los continuos aumentos de costos y la reinversión. En julio de 2026, Sibelco y Saint-Gobain acordaron separar su empresa conjunta de minerales industriales Jundu en Brasil, con 4 sitios propuestos para cada uno, sujeto a aprobaciones regulatorias y otras condiciones habituales. Para los compradores de productos no contratados afectados, el aviso cambia los términos de envío anunciados, concentrando la exposición al precio en esa parte de la base de clientes. La propuesta de división de Jundu daría a Sibelco los sitios de Analândia y otros 3, haciendo de la aprobación regulatoria una condición para remodelar su huella de suministro en Brasil.
Líderes de la Industria de Arena de Sílice
-
Badger Mining Corporation
-
COVIA HOLDINGS LLC
-
Atlas Energy Solutions Inc. (Hi-Crush Inc.)
-
Sibelco
-
U.S. Silica (Apollo Global Management)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Arena de Sílice Empresas cubiertas en este informe
- Atlas Energy Solutions Inc. (Hi-Crush Inc.)
- Badger Mining Corporation
- Chongqing Changjiang River Moulding Material Group Co. Ltd
- COVIA HOLDINGS LLC
- Euroquarz GmbH
- Gulf Coast Sand
- JFE Mineral & Alloy Company Ltd
- Mitsubishi Corporation
- PUM GROUP
- Sibelco
- Sil Industrial Minerals
- Source Energy Services
- Superior Silica Sands
- TOCHU CORPORATION
- U.S. Silica (Apollo Global Management)
Oportunidades Clave para los Participantes del Mercado
Estas oportunidades comparan el suministro de exportación, la materia prima especializada y los apuntalantes locales según cómo la inversión y los compromisos de los compradores se traducen en entregas comerciales. En agosto de 2026, Queensland señaló que la financiación proporcionó planta, equipo y terreno para el proyecto Mourilyan de Silica Resources Australia y podría elevar la producción anual de 360.000 a más de 750.000 toneladas métricas en 5 años.[3] La empresa esperaba su primer envío desde Mourilyan a clientes en toda Asia más adelante en 2026. La oportunidad comercial depende, por tanto, de traducir los activos financiados en envíos y el aumento de producción habilitado.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Barrera principal | Beneficiarios probables |
|---|---|---|---|---|---|
| Suministro de exportación australiano | Activos del proyecto financiados y lanzamiento de exportación esperado en 2026 | Clientes de arena de sílice en toda Asia | Alinear los compromisos de envío con la producción alcanzada | Ejecutar la rampa de producción prospectiva | Silica Resources Australia y clientes asiáticos |
| Materia prima de cuarzo de ultra alta pureza | Acuerdo de venta condicionado para el 80% del producto planificado | Fabricantes de crisoles para energía solar fotovoltaica | Estructurar el financiamiento de construcción en torno a las condiciones del acuerdo de venta | El acuerdo de venta requiere financiamiento para más del 50% de los costos de construcción | High Purity Quartz Ltd., que opera como UltraHPQ, y compradores de crisoles |
| Apuntalantes locales de la Cuenca Montney | Certificado Angus de julio de 2026 permitió avanzar hacia la obtención de permisos | Productores de energía de la Cuenca Montney | Completar los permisos antes de comprometer entregas operativas | Permisos restantes y 19 condiciones vinculantes que cubren aire, fauna, emisiones, salud, emergencias y monitoreo del impacto en Primeras Naciones | Vitreo Minerals y posibles compradores regionales de apuntalante |
| Fuente: Mordor Intelligence | |||||
En marzo de 2026, High Purity Quartz Ltd., que opera como UltraHPQ, describió un proyecto planificado que produce aproximadamente 36.000 toneladas métricas por año de arena de cuarzo de ultra alta pureza terminada para la fabricación de crisoles de energía solar fotovoltaica. El acuerdo de venta condicionado cubría el 80% del producto planificado, sujeto a financiamiento para más del 50% de los costos de construcción. Esta apertura de materia prima especializada sitúa el financiamiento de construcción por delante del cumplimiento de los compromisos con los compradores, en contraste con la tarea de Mourilyan de convertir activos financiados en entregas de exportación.
Desarrollos recientes de la industria en Mercado de Arena de Sílice
- Sep 2026: Sio Silica aseguró un acuerdo de venta SiMbA a 5 años por 300.000 toneladas métricas de sílice de cuarzo de alta pureza anuales a partir de 2028 con un comprador con sede en California, sujeto a una licencia de extracción de Manitoba y otros términos habituales.
- Ago 2026: Queensland señaló que su inversión del Fondo de Minerales Críticos había entregado planta, equipo y terreno para el proyecto Mourilyan de Silica Resources Australia, permitiendo que la producción anual aumente de 360.000 a más de 750.000 toneladas métricas en 5 años. En ese anuncio, se esperaba el primer envío de la empresa desde Mourilyan a clientes en toda Asia más adelante en 2026.
- Jul 2026: Columbia Británica emitió a Vitreo Minerals Ltd. un certificado de evaluación ambiental para su mina de arena de sílice a cielo abierto Angus cerca de Bear Lake, aproximadamente 60 kilómetros al norte de Prince George, permitiéndole proceder a la obtención de permisos. El proyecto debe iniciarse sustancialmente antes de 2036.
Mercado de Arena de Sílice Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado global de arena de sílice mide el gasto anual en arena de sílice extraída y procesada vendida para uso final en todo el mundo. Valora esas ventas a precios de entrega en todos los grados de pureza.
Exclusiones del alcance: La sílice precipitada o pirógena, el calcín de vidrio reciclado y los productos terminados aguas abajo como el vidrio o el concreto están excluidos.
Descripción General de la Segmentación
- Por Nivel de Pureza
- Alta Pureza (más del 99,5% SiO₂)
- Estándar (95 a 99,5%)
- Baja Pureza (menos del 95%)
- Por Industria de Usuario Final
- Fabricación de Vidrio
- Fundición
- Producción Química
- Construcción
- Pinturas y Recubrimientos
- Cerámica y Refractarios
- Filtración
- Petróleo y Gas
- Otras Industrias de Usuario Final
- Por Geografía
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Indonesia
- Australia
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Italia
- Francia
- Rusia
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Medio Oriente y África
- Arabia Saudita
- Emiratos Árabes Unidos
- Sudáfrica
- Resto de Medio Oriente y África
- Asia-Pacífico
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Las fuentes públicas como los Resúmenes de Productos Minerales del Servicio Geológico de los Estados Unidos, los datos de comercio internacional de la Oficina del Censo de los Estados Unidos, el Panorama Energético a Corto Plazo de la Administración de Información Energética, que incluye datos regionales de perforación y producción, y los informes de despliegue fotovoltaico de IEA PVPS ayudan a rastrear la producción, el comercio, la actividad en campos petroleros y la demanda relacionada con el vidrio. Estas fuentes también proporcionan indicadores independientes para las tendencias regionales de oferta y demanda que pueden compararse con las divulgaciones de las empresas y la evidencia de uso final.
Los informes de las empresas, los informes anuales, los materiales para inversores, las estadísticas gubernamentales y la prensa especializada de renombre pueden complementar esos indicadores con capacidad operativa, mezcla de productos, inversión anunciada y cambios del mercado. Estas fuentes nombradas son ilustrativas y no exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas y encuestas estructuradas con productores, procesadores, distribuidores y compradores industriales de arena de sílice pueden aclarar las especificaciones de grado, los precios de entrega, los canales de venta, el uso de la capacidad y la demanda por aplicación. Los analistas pueden utilizar estas discusiones para verificar las estimaciones secundarias, investigar las brechas en la evidencia regional o de segmento, y comparar los relatos de proveedores, canales y compradores antes de incorporar cualquier información reportada.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directores ejecutivos: 20% | Asia-Pacífico: 40% |
| Nivel medio: 50% | Líderes funcionales/de unidad: 35% | EMEA: 30% |
| Actores más pequeños: 20% | Gerentes: 45% | Américas: 30% |
Dimensionamiento del Mercado y Previsión
El modelo comienza con una estimación descendente del valor y volumen de ventas entregadas globales anuales, luego contrasta los totales regionales con evidencia seleccionada de proveedores y canales, incluidos los precios de venta entregados muestreados multiplicados por los volúmenes de ventas. Los analistas pueden utilizar la producción de vidrio y la capacidad de vidrio solar, la actividad de pozos de esquisto y la intensidad de apuntalante, la actividad de construcción, la producción de fundición y la demanda de filtración o producción química como indicadores explicativos del consumo de arena. La mezcla de grados y los cambios en los precios de entrega ayudan a separar el crecimiento del valor del crecimiento del volumen. Una regresión multivariante puede relacionar esos indicadores con el valor y volumen histórico del mercado, mientras que el análisis de escenarios puede ajustar las previsiones para cambios en la demanda de vidrio, la actividad en campos petroleros, los permisos o la sustitución por calcín. Las participaciones de segmento pueden construirse a partir de la demanda de uso final reportada, las especificaciones de grado, la producción y el comercio regional, y la mezcla de productos de las empresas, luego reconciliarse con los totales del mercado. Las consolidaciones de proveedores y las verificaciones de precio por volumen muestreadas prueban las estimaciones regionales o de aplicación seleccionadas, con las brechas abordadas a través de datos comparables de producción pública, comercio y uso final y supuestos documentados. Los especialistas primarios pueden revisar si las previsiones a nivel de variable reflejan las condiciones operativas y explicar las diferencias no resueltas.
Ciclo de Validación de Datos y Actualización
Los analistas triangularon los totales del mercado y las estimaciones de segmento con señales independientes de producción, comercio, uso final y empresas, luego verifican las unidades, la alineación de años, el doble conteo y los movimientos inusuales con respecto a los rangos históricos y las definiciones de las fuentes. Una segunda revisión rastrea las anomalías hasta la fuente o supuesto subyacente antes de la aprobación, y los analistas vuelven a contactar a los encuestados relevantes cuando la evidencia conflictiva de grado, precio, capacidad o demanda podría cambiar materialmente una estimación. El modelo se actualiza anualmente, se actualiza entre ciclos después de eventos materiales del mercado o regulatorios, y se revisa nuevamente con la evidencia actual inmediatamente antes de la entrega.
Tamaño del Mercado de Arena de Sílice de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y los insumos utilizados para modelar la demanda. El mercado global de arena de sílice mide el gasto anual en arena de sílice extraída y procesada vendida para uso final en todo el mundo.
Los principales factores de brecha incluyen la cobertura definida del estudio y las elecciones de modelado específicas del mercado. Los analistas pueden utilizar la producción de vidrio y la capacidad de vidrio solar, la actividad de pozos de esquisto y la intensidad de apuntalante, la actividad de construcción, la producción de fundición y la demanda de filtración o producción química como indicadores explicativos del consumo de arena.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | Valor: 27,8 mil millones de USD (2027) / Volumen: 411,2 millones de toneladas (2027) | |
| Consultora Global A | 23,33 mil millones de USD (2025) | Su tasa de previsión publicada está por debajo de la tasa de crecimiento de valor del informe, lo que puede dejar la estimación de valor anterior más baja cuando se lleva al año de comparación posterior. |
| Investigador de Mercado Global B | 20,08 mil millones de USD (2025) | Su monto publicado utiliza un año base anterior a la estimación del año actual del informe. Su trayectoria de previsión más rápida reduciría esa brecha relacionada con el tiempo si se proyectara hacia adelante. |
Los analistas de Mordor Intelligence triangularon los totales del mercado y las estimaciones de segmento con señales independientes de producción, comercio, uso final y empresas, luego verifican las unidades, la alineación de años, el doble conteo y los movimientos inusuales con respecto a los rangos históricos y las definiciones de las fuentes.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de arena de sílice y las perspectivas de crecimiento?
El valor se estima en 27,8 mil millones de USD en 2027 y se proyecta que alcance 36,51 mil millones de USD en 2032, con un CAGR del 5,6% durante 2027-2032.
¿Qué impulsa la demanda de arena de sílice?
La actividad de vidrio solar en India y Estados Unidos respalda la demanda, mientras que el mayor uso de arena por pie lateral respalda el consumo relacionado con el esquisto.
¿Qué industria de usuario final es el segmento más grande de arena de sílice?
El petróleo y el gas lideró con una participación del 35,9% en 2026, mientras que se prevé que la producción química crezca más rápido con un CAGR del 5,8% durante 2027-2032.
¿Qué empresas lideran la industria de arena de sílice?
Los principales proveedores incluyen Badger Mining Corporation, COVIA HOLDINGS LLC, Atlas Energy Solutions Inc. (Hi-Crush Inc.), Sibelco y U.S. Silica (Apollo Global Management).
¿Cómo afectan las aprobaciones al nuevo suministro de arena de sílice?
El acuerdo de venta SiMbA de Sio Silica por 300.000 toneladas métricas de sílice de cuarzo de alta pureza anuales durante 5 años a partir de 2028 está sujeto a una licencia de extracción de Manitoba y otros términos habituales.
¿Qué región lidera las ventas de arena de sílice y el crecimiento previsto?
Asia-Pacífico tuvo una participación del 40,68% en 2026 y se prevé que crezca más rápido con un CAGR del 6,8% durante 2027-2032.