
Tamaño y Participación del Mercado de Equipos Portuarios
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 21.66 Mil millones de dólares |
| Tamaño del Mercado (2031) | 28.16 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.39 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Equipos Portuarios por Mordor Intelligence
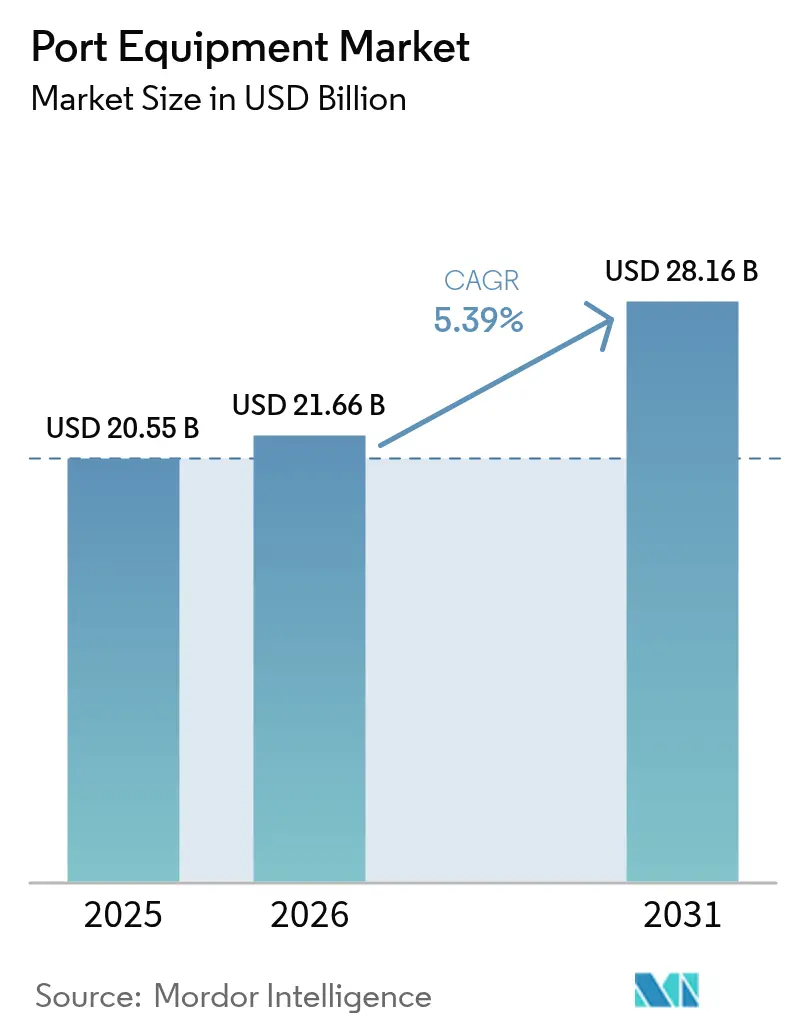
El tamaño del mercado de equipos portuarios en 2026 se estima en USD 21,66 mil millones, creciendo desde el valor de 2025 de USD 20,55 mil millones con proyecciones para 2031 que muestran USD 28,16 mil millones, creciendo a una CAGR del 5,39% durante el período 2026-2031. El aumento en los tamaños de los buques portacontenedores, las normas más estrictas de descarbonización y la acelerada automatización de terminales continúan redefiniendo las decisiones de adquisición en cada puerto principal. El volumen de contenedores ya ha establecido nuevos récords, con los puertos automatizados de China solos procesando 16,04 mil millones de toneladas de carga y 300 millones de contenedores en 2024, un aumento interanual del 3,4% [1]"Estadísticas de Rendimiento Portuario 2024," Ministerio de Transporte de la República Popular China, mot.gov.cn. Las tensiones geopolíticas también están influyendo en las estrategias de abastecimiento, evidenciado por el impulso de USD 20 mil millones de Estados Unidos para relocalizar la fabricación de grúas y reforzar la ciberseguridad portuaria. Mientras tanto, Asia Pacífico mantiene la mayor presencia regional, y las grúas siguen siendo la clase de equipos más adquirida.
Principales Conclusiones del Informe
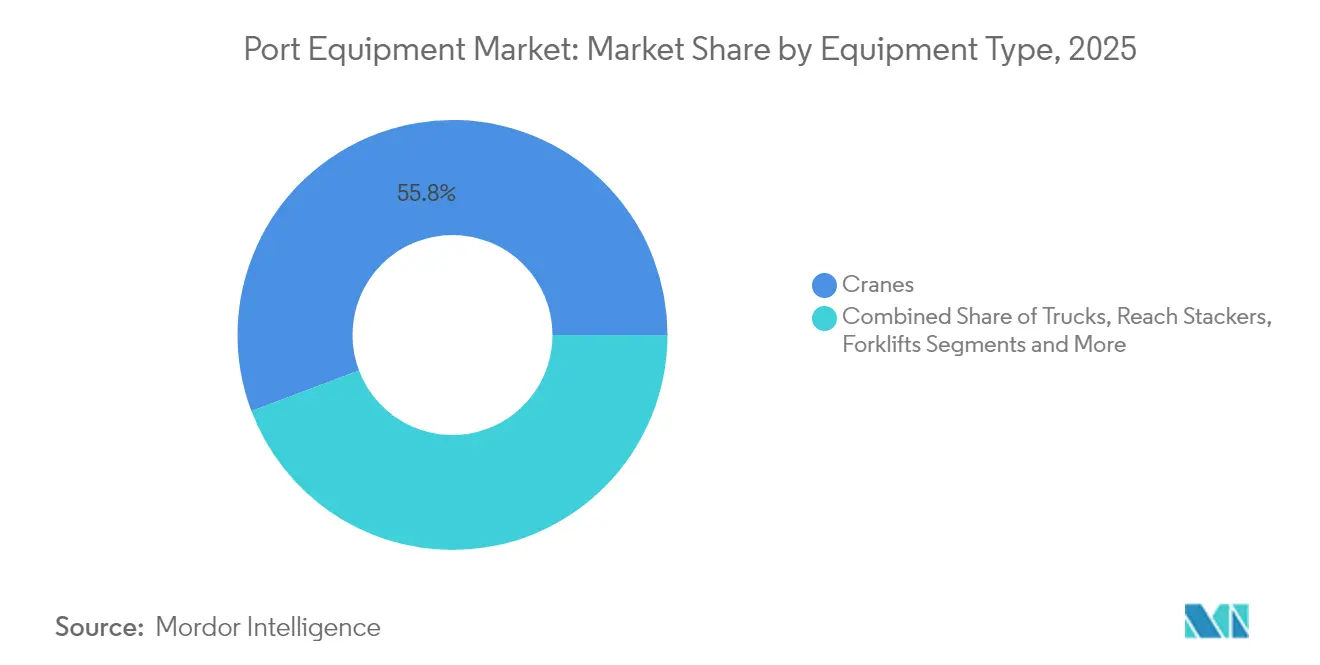
- Por tipo de equipo, las grúas representaron el 55,76% de la participación del mercado de equipos portuarios en 2025 y se proyecta que se expandirán a una CAGR del 6,97% durante el período de pronóstico (2026-2031).
- Por aplicación, el manejo de contenedores lideró el mercado de equipos portuarios con el 54,22% de la participación en 2025; se espera que la logística de almacenes y patios crezca a una CAGR del 8,03% durante el período de pronóstico (2026-2031).
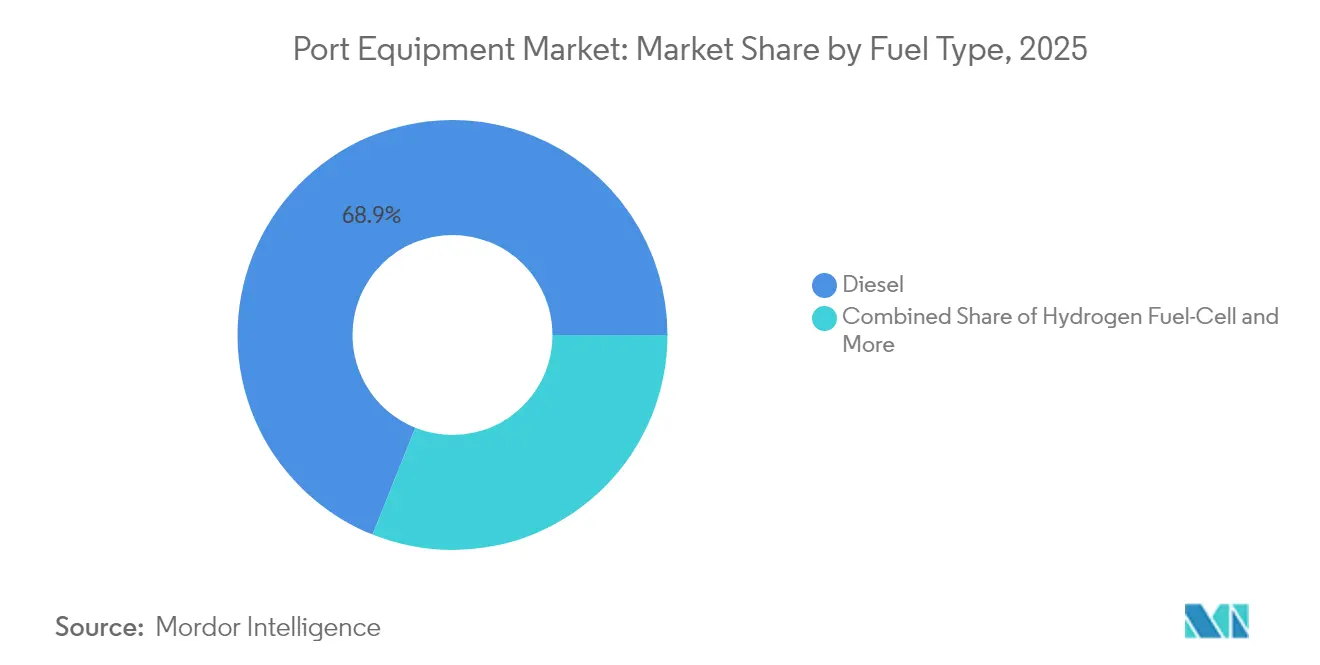
- Por tipo de combustible, las unidades diésel representaron el 68,94% de la participación del mercado de equipos portuarios en 2025, mientras que se prevé que los modelos eléctricos e híbridos registren una CAGR del 8,95% durante el período de pronóstico (2026-2031).
- Por modo de operación, el convencional (manual/semiautomático) representó el 90,92% del tamaño del mercado de equipos portuarios en 2025, mientras que se prevé que los modelos totalmente autónomos crezcan a una CAGR del 16,05% durante el período de pronóstico (2026-2031).
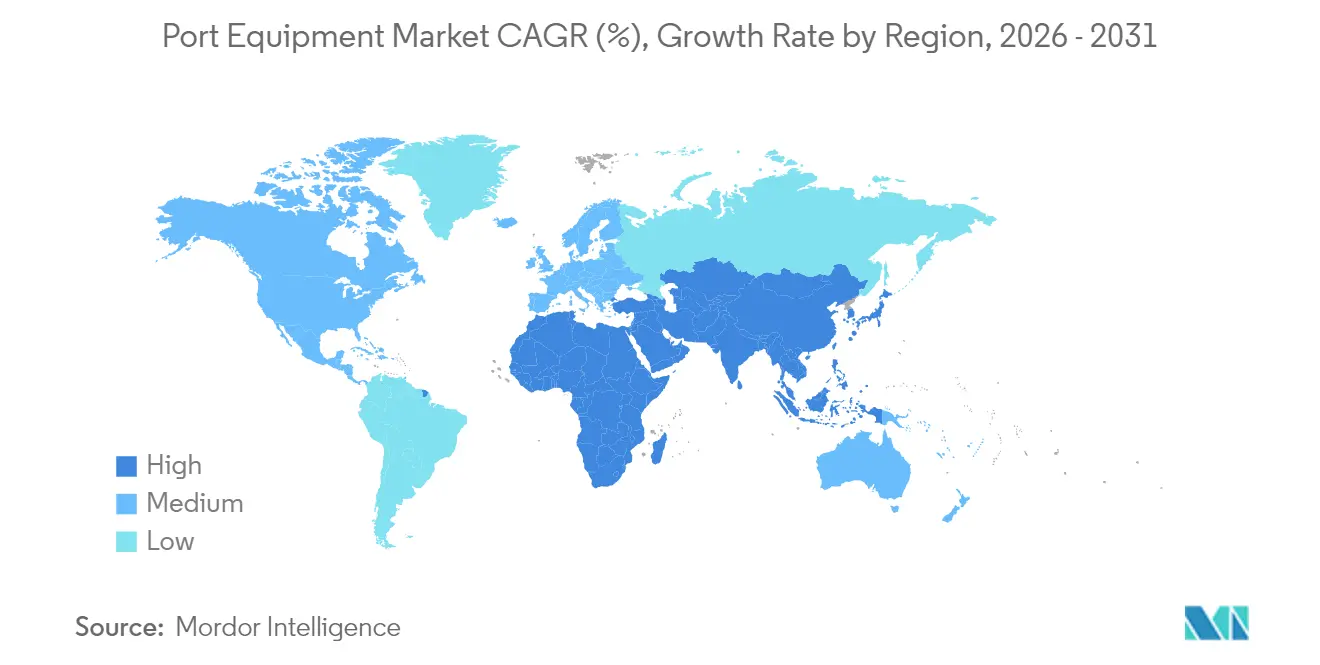
- Por geografía, Asia Pacífico mantuvo el 45,88% de la participación del mercado de equipos portuarios en 2025; se anticipa que la región registre una CAGR del 6,18% durante el período de pronóstico (2026-2031).
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento en los Tamaños de los Buques Portacontenedores | +1.2% | Centros globales | Mediano plazo (2-4 años) |
| Mandatos Más Estrictos de Descarbonización en Puertos | +0.9% | América del Norte y la UE; en expansión hacia APAC | Largo plazo (≥ 4 años) |
| Rápida Automatización de Terminales | +0.8% | Núcleo de APAC; expansión hacia MEA | Mediano plazo (2-4 años) |
| Amenaza Arancelaria sobre Grúas Chinas | +0.6% | América del Norte; secundario en la UE | Corto plazo (≤ 2 años) |
| Cumplimiento de Ciberseguridad en Tecnología Operacional | +0.4% | Global; liderado por América del Norte | Mediano plazo (2-4 años) |
| Vehículos Autónomos de Operación Remota | +0.3% | APAC y la UE como primeros adoptantes | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
El Aumento en los Tamaños de los Buques Portacontenedores Impulsa la Demanda de Grúas Mega-STS y ASC
Los buques portacontenedores ultragrandes ahora miden 400 m y transportan hasta 23.000 TEU, lo que obliga a las terminales a adquirir grúas de muelle con alcance superior a 74 m para dar servicio a embarcaciones de 24 filas. Cada escala puede requerir 3.800 camiones y 50 trenes de carga, sobrecargando los activos de puertas, patios y ferroviarios, como se observa en Hamburgo. El Puerto de Savannah recibió recientemente las grúas STS más grandes de la Costa Este para manejar buques de 16.000 TEU, añadiendo aproximadamente 1,5 millones de TEU de capacidad anual. Sin embargo, la productividad de las grúas solo ha crecido un 90% en dos décadas frente a un aumento del 202% en el tamaño de las bahías, lo que amplía los cuellos de botella operativos y estimula la demanda de automatización y spreaders de elevación doble.
Los Mandatos Más Estrictos de Descarbonización en Puertos Están Acelerando las Flotas Eléctricas e Híbridas
California exige que el 90% de los equipos de manejo de carga con cero emisiones estén operativos para 2036, una norma que afecta a aproximadamente 33.500 camiones de transporte y miles de activos de terminales [2]"Norma de Uso de Locomotoras y Equipos de Manejo de Carga," Junta de Recursos del Aire de California, arb.ca.gov. Las terminales están reaccionando: APM Suape asignó USD 47 millones para 28 unidades totalmente eléctricas con el objetivo de convertirse en el primer sitio totalmente electrificado de América del Sur para 2026. Una grúa STS eléctrica puede ahorrar USD 3,3 millones en diésel y reducir 776 t de CO₂ al año, fortaleciendo el caso de negocio. La Alianza de Puertos de Cero Emisiones espera que el 94% de las compras de sus miembros sean de batería eléctrica para 2035, estableciendo estándares para tractores y portacontenedores a horcajadas.
La Rápida Automatización de Terminales para Compensar la Escasez de Mano de Obra y Aumentar el Rendimiento
China ya opera 52 terminales automatizadas de contenedores y a granel, con Qingdao registrando un aumento del 15% en el rendimiento y Yantai una ganancia de eficiencia del 20%. En Róterdam, la instalación de Maasvlakte II logró un salto de productividad del 40% al combinar grúas STS operadas de forma remota con AGV de batería. A pesar de los beneficios, solo el 4% de todas las terminales de contenedores están totalmente automatizadas, principalmente porque los proyectos pueden costar entre USD 500 millones y USD 1 mil millones, aunque los despliegues por fases reducen las disrupciones.
La Amenaza Arancelaria sobre las Grúas Chinas Está Redefiniendo las Estrategias de Abastecimiento Regional
Washington ha impuesto nuevos aranceles y ofrecido un paquete de incentivos de USD 20 mil millones para fabricar grúas a nivel nacional, apuntando a ZPMC de China, que tiene una participación significativa en India y una presencia sustancial en instalaciones de EE. UU. Konecranes y PACECO están formando redes de socios en EE. UU. para producir máquinas compatibles con Build America, Buy America, un cambio que abre la puerta a los competidores europeos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| CAPEX de Múltiples Millones de Dólares y Largos Ciclos de Retorno de Inversión | -1.1% | Global; agudo en mercados emergentes | Largo plazo (≥ 4 años) |
| Volatilidad en los Precios de las Materias Primas | -0.7% | Regiones de manufactura intensiva | Mediano plazo (2-4 años) |
| Auge del Arrendamiento de Equipos | -0.5% | América del Norte y la UE; en expansión global | Mediano plazo (2-4 años) |
| Controles de Exportación Geopolíticos | -0.4% | Mercados restringidos | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
CAPEX de Múltiples Millones de Dólares y Largos Ciclos de Retorno de Inversión
La automatización de una terminal puede requerir entre USD 500 millones y USD 1 mil millones, con volúmenes de punto de equilibrio superiores a 544.000 TEU en un diseño de nueve atraques. Más del 50% de los equipos se financian externamente, y el arrendamiento está en aumento a medida que los operadores buscan evitar grandes salidas de efectivo iniciales [3]"Perspectivas del Financiamiento de Equipos en EE. UU. 2024," Asociación de Arrendamiento y Financiamiento de Equipos, elfaonline.org. Los largos horizontes de retorno de inversión frenan el apetito de compra, dando impulso a los contratos de equipos como servicio que incluyen mantenimiento pero que potencialmente reducen las ventas de nuevas unidades.
Volatilidad en los Precios de las Materias Primas
El acero alcanzó USD 950 t en marzo de 2022 antes de caer a USD 579,5 t en julio de 2024, lo que obligó a los fabricantes a gestionar recargos y cubrir inventarios. Hyster-Yale aún espera costos elevados de flete y materiales a pesar de los sólidos márgenes. Los trenes de propulsión eléctricos añaden exposición a tierras raras para baterías y motores, lo que hace que la gestión de costos sea central para las ofertas competitivas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Equipo:
Las Grúas Dominan en Medio del Impulso hacia la AutomatizaciónEl tamaño del mercado de equipos portuarios para grúas representó el 55,76% de la participación en 2025 y está en camino de registrar una CAGR del 6,97% hasta 2031. Los modelos de muelle a tierra encabezan las listas de adquisición a medida que los operadores renuevan el alcance más allá de 74 m para atender embarcaciones de 24 filas. Proyectos como las cinco nuevas grúas de muelle para ULCV del Puerto Tanjung Pelepas ilustran la urgencia por preparar los activos costeros para el futuro. Las grúas de apilamiento automatizadas están ganando impulso; la extensión de siete bloques de Hutchison BEST elevó la capacidad del patio un 25% mientras reducía las recolocaciones de camiones. Las grúas pórtico sobre neumáticos y sobre rieles se están electrificando rápidamente, con PSA Halifax contratando ocho RTG de batería de Konecranes para crear el primer patio totalmente eléctrico de América del Norte. Los camiones siguen siendo la subclase de mayor crecimiento a medida que los AGV y los tractores de terminal integran autonomía, sensores de visión y trenes de propulsión limpios. El plan de Toyota de exportar AGV probados en Nagoya subraya el potencial de exportación de la tecnología desarrollada en Asia.


Por Aplicación:
El Manejo de Contenedores Lidera, la Logística de Almacenes se AceleraEl manejo de contenedores absorbió el 54,22% de la participación del mercado de equipos portuarios en los ingresos de 2025, gracias a la expansión récord de volúmenes y las cascadas de megabuques. Las nuevas grúas STS, los autómatas de patio y los spreaders de elevación doble dominan los planes de inversión de capital a medida que los puertos buscan mejorar la productividad de los atraques y reducir el tiempo de estadía de los buques. Sin embargo, se proyecta que la logística de almacenes crezca a una CAGR del 8,03% impulsada por el cross-docking orientado al comercio electrónico que aumenta la demanda de robots móviles automatizados y sistemas de transporte inteligentes. El manejo de carga a granel mantiene un impulso constante en regiones ricas en minerales, apoyado por garras de mayor capacidad y descargadores continuos de buques. Los servicios de buques —amarre, terminales Ro-Ro y de pasajeros— reciben inversiones específicas donde los sectores de cruceros y vehículos se recuperan. Los ciclos de construcción de infraestructura portuaria crean picos episódicos en hincadoras de pilotes pesadas, dragas y soluciones de elevación a medida que los gobiernos implementan paquetes de estímulo económico.
Por Tipo de Combustible:
La Transición Eléctrica se Acelera a Pesar del Dominio del DiéselEl diésel sigue siendo el motor principal con el 68,94% de la participación del mercado de equipos portuarios en 2025, valorado por su autonomía y velocidad de reabastecimiento en atraques remotos. Los vientos regulatorios en contra y la economía del costo total de propiedad impulsan los equipos eléctricos e híbridos a una CAGR del 8,95% hasta 2031, convirtiéndolo en el segmento más dinámico del mercado de equipos portuarios. La planta de montacargas eléctricos de USD 100 millones de Toyota Material Handling ilustra el cambio en las huellas de fabricación a medida que la demanda de baterías escala. Los prototipos de celdas de combustible de hidrógeno están pasando de la fase piloto a un estado de flota limitada. MITSUI E&S y PACECO presentaron el primer RTG de hidrógeno del Puerto de Los Ángeles, igualando el rendimiento del diésel sin conexiones a la red eléctrica. Mientras tanto, Taylor Machine Works está asociándose con motores fabricados por Cummins para alcanzar escala comercial. La diversidad de trenes de propulsión se está convirtiendo en un elemento central de las especificaciones a medida que los operadores exigen opciones para cumplir con los límites de emisiones en evolución y los objetivos de tiempo de actividad.
Por Modo de Operación:
Las Operaciones Convencionales Dominan, los Sistemas Autónomos Muestran un Crecimiento ExplosivoLas operaciones manuales y semiautomatizadas representaron el 90,92% del mercado de equipos portuarios en 2025, lo que subraya la dependencia duradera de la supervisión humana para izajes complejos, manejo de excepciones y seguridad en los atraques. Las flotas convencionales se benefician de menores costos iniciales, regímenes de mantenimiento establecidos y familiaridad de la fuerza laboral, lo que las convierte en la opción predeterminada para muchos puertos de mercados emergentes. Las variantes de control remoto añaden eficiencia incremental sin el disruptivo gasto de capital de la automatización total, lo que permite a los operadores escalonar las mejoras en torno a las expansiones de los atraques. Sin embargo, la escasez de mano de obra, los requisitos de seguridad y el aumento de los intercambios de buques están exponiendo los techos de productividad que los sistemas manuales tienen dificultades para superar. Se proyecta que las operaciones totalmente autónomas se disparen a una CAGR del 16,05% hasta 2031, impulsadas por despliegues exitosos como los de Qingdao y Yantai, donde el rendimiento y la eficiencia aumentaron un 15% y un 20% respectivamente. APM Terminals Maasvlakte II demostró un aumento de productividad del 40% al combinar grúas STS no tripuladas con AGV de batería, validando el retorno sobre la inversión de capital de alta automatización. Los costos siguen siendo una barrera —los proyectos pueden oscilar entre USD 500 millones y USD 1 mil millones por terminal—, pero los despliegues por fases y el financiamiento basado en el rendimiento están reduciendo la brecha. El plan de Toyota Industries de exportar AGV probados en el Puerto de Nagoya, donde las unidades logran una precisión de posicionamiento de 20 mm, señala una base de proveedores en maduración que debería acelerar la adopción a escala. A medida que los precios de la tecnología caen y los organismos reguladores endurecen los objetivos de seguridad y emisiones, los sistemas autónomos están destinados a redefinir los libros de pedidos futuros.
Análisis Geográfico
Mercado de Equipos Portuarios de Asia Pacífico
Asia Pacífico representó el 45,88% del mercado de equipos portuarios en 2025 y se prevé que se expanda a una CAGR del 6,18% hasta 2031. China ancla la región con 52 terminales automatizadas que procesan 16,04 mil millones de toneladas de carga al año, reforzando el motor de crecimiento del mercado de equipos portuarios. El puerto PSA Tuas de Singapur ejemplifica la ambición regional al apuntar a una capacidad anual de 65 millones de TEU mediante automatización habilitada por inteligencia artificial. Las restricciones de India sobre la compra de grúas chinas están abriendo oportunidades para que los proveedores nacionales y no chinos ganen cuota de mercado.
Mercado de Equipos Portuarios de América del Norte y EMEA
América del Norte generó picos de demanda tras el anuncio de Washington de aranceles sobre grúas chinas junto con un incentivo de 20 mil millones de USD para la fabricación local. Las directivas de ciberseguridad de la Guardia Costera de los Estados Unidos están impulsando a los puertos a modernizar o reemplazar aproximadamente 200 unidades de fabricación china, creando un mercado paralelo de servicios. Canadá está priorizando la electrificación, con PSA Halifax encargando ocho RTG de batería como parte de una estrategia nacional de cero emisiones. En conjunto, estos factores están reformulando los modelos de abastecimiento y acelerando las actualizaciones tecnológicas en todo el continente. Europa mantuvo una participación sustancial en los ingresos del mercado de equipos portuarios en 2024 y continúa impulsando las agendas de sostenibilidad e integración digital. EUROGATE ha desplegado una red de campus 5G en Hamburgo, Bremerhaven y Wilhelmshaven para apoyar las operaciones remotas y el diagnóstico en tiempo real. Oriente Medio y África están emergiendo como zonas de alto crecimiento a medida que los gobiernos destinan fondos de infraestructura soberana para modernizar sus puertas de entrada. DP World ha comprometido 3 mil millones de USD para proyectos de terminales en África, mientras que el puerto NEOM de Arabia Saudita está instalando grúas automatizadas antes de su lanzamiento en 2026. Egipto también ha atraído 700 millones de USD de Hutchison Ports para nuevas instalaciones en Sokhna y Alejandría, lo que subraya el creciente apetito de equipos en la región.

Panorama regulatorio
La adquisición de equipos portuarios está cada vez más determinada por los requisitos de emisiones, seguridad e interoperabilidad digital de organismos intergubernamentales y organizaciones de normalización. Las enmiendas al Anexo VI de MARPOL que entraron en vigor en marzo de 2026, junto con la Regla SOLAS II-1/3-13 vigente desde enero de 2026, influyen en cómo puertos y operadores navieros especifican los controles de elevación, certificación y emisiones relacionadas con motores en las actividades de manejo y servicio.
La actividad normativa formal también continuó durante 2026. El CEN publicó la norma EN 15056:2026 para spreaders de manejo de contenedores, el BSI publicó la PAS 4000:2026 (patrocinada por el Terminal Industry Committee 4.0) para respaldar un modelo de información compartido para la digitalización de instalaciones de manejo de carga, y se publicó la GB/T 26474-2026 para grúas frontales de contenedores. ZPMC emitió dos normas industriales para tecnología de grúas de muelle y pórtico inteligentes en abril de 2026, cuya entrada en vigor está prevista para el 1 de septiembre de 2026, con mayores requisitos para la integración de sensores, el control inteligente y protocolos de seguridad automatizados verificados en implementaciones de grúas inteligentes.
Análisis de la cadena de valor
La cadena de valor de los equipos portuarios abarca desde el acero y los componentes en fases iniciales, pasando por la ingeniería, fabricación y ensamblaje de los OEM, hasta la entrega, instalación, puesta en marcha y servicios de posventa de larga duración, como repuestos, inspecciones, modernizaciones y contratos de disponibilidad. La electrificación y la automatización están desplazando más valor hacia el software, los sistemas de energía y el trabajo de integración, ya que las terminales necesitan sistemas de control de equipos, interfaces con los sistemas operativos de terminal, conectividad y arquitecturas alineadas con la ciberseguridad, además de las máquinas físicas.
La adquisición en fases posteriores está cada vez más vinculada a programas plurianuales de modernización de terminales y desarrollos desde cero que combinan capital privado con integración de sistemas liderada por el operador. En enero de 2026, CMA CGM recaudó 2.400 millones de USD a través de una empresa conjunta con Stonepeak (United Ports LLC) para gestionar y modernizar 10 propiedades portuarias, mientras que en el segundo trimestre de 2026 YILPORT Holding encargó 53 grúas RTG E-Hybrid automatizadas y manuales a Konecranes para su despliegue en Europa, África y América Central. Las plataformas digitales también se están convirtiendo en nodos recurrentes de la cadena de valor, con Hutchison Ports Sohar implementando el TOS mejorado con IA nGen-VERONICA en noviembre de 2025 y EUROGATE y Embotech completando un piloto de seis meses de tractores de terminal autónomos en Wilhelmshaven en noviembre de 2025.
Panorama Competitivo
La concentración del mercado es moderada. Kalmar, Konecranes y ZPMC anclan el liderazgo, pero jugadores en ascenso como Sany y Liebherr están erosionando participación al combinar suites de automatización con ofertas de servicio localizadas. La decisión de Cargotec en 2024 de escindir Kalmar agudizó su enfoque de producto en el manejo de contenedores y materiales pesados, mientras que Konecranes ensambló una red de proveedores en EE. UU. para suministrar grúas conformes con Build America y ampliar su gama de patios electrificados.
La diferenciación está migrando de la capacidad de elevación pura hacia el software integrado, la resiliencia cibernética y la flexibilidad energética. ZPMC mantiene una ventaja de escala, aunque el escrutinio de seguridad en Estados Unidos y partes de Europa está abriendo oportunidades para los rivales. El acuerdo de Liebherr de USD 2,8 mil millones en equipos mineros de cero emisiones con Fortescue insinúa una expansión entre industrias, presagiando módulos de hidrógeno y batería que se integrarán en los activos portuarios.
Las ofertas de equipos como servicio están creciendo. Kalmar e Hyster-Yale ahora incluyen garantías de tiempo de actividad y diagnóstico remoto en forma de suscripción, convirtiendo el gasto de capital del cliente en gasto operativo y consolidando relaciones ricas en datos. Los proveedores de nicho autónomos se están asociando con fabricantes de equipos originales establecidos para integrar pilas de percepción, fragmentando aún más la propiedad de la propiedad intelectual y los fondos de ingresos.
Líderes de la Industria de Equipos Portuarios
Liebherr Group
Kalmar (Cargotec)
Konecranes Oyj
Sany Heavy Industry Co., Ltd.
ZPMC (Shanghai)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Mercado de Equipos Portuarios
- Kalmar (Cargotec)
- Konecranes Oyj
- Liebherr Group
- ZPMC (Shanghai)
- Sany Heavy Industry Co., Ltd.
- Hyster-Yale Group
- Cavotec
- Paceco Corp.
- Terex Corporation
- Manitowoc
- Taylor Machine Works
- Toyota Material Handling
- TTS Group
- Famur Famak
- OUCO Industry
- Anupam Industries
- Mi-Jack Products

Oportunidades de mercado y perspectivas futuras
La electrificación en las capas de patio y transporte horizontal está creando oportunidades de reemplazo y modernización a corto plazo para las terminales que buscan reducir emisiones sin reconstruir toda la infraestructura eléctrica. Una señal ancla destacada es el despliegue por parte de DP World de 35 tractores de terminal eléctricos en el Puerto Islámico de Jeddah en julio de 2026, como parte de una transformación de terminal de 800 millones de USD.
La automatización y las operaciones conectadas también respaldan la demanda de equipos que puedan integrarse en plataformas de terminal habilitadas para IA y entornos de red privada. Normas de interoperabilidad como la BSI PAS 4000:2026 y la CEN EN 15056:2026 están ampliando el mercado de spreaders conformes, paquetes de grúas inteligentes y servicios de integración relacionados que reducen la fricción en la puesta en marcha en flotas mixtas de OEM. Adani Ports implementó grúas automatizadas en Vizhinjam en junio de 2026, lo que refleja el despliegue activo de equipos autónomos dentro de un importante proyecto portuario.
Recent Industry Developments in Mercado de Equipos Portuarios
- Julio de 2026: DP World firma un contrato de transformación de terminal por 800 millones de USD en el Puerto Islámico de Jeddah, que incluye automatización de muelle y patio, gestión energética e integración de red privada. El acuerdo muestra un fuerte avance hacia operaciones portuarias digitalizadas y energéticamente eficientes en un corredor clave de Oriente Medio.
- Junio de 2026: Adani Ports implementa grúas de contenedores totalmente automatizadas en el Puerto Marítimo Internacional de Vizhinjam utilizando tecnología ABB y plataformas potenciadas por IA. Este despliegue refleja la automatización a escala comercial en la costa sur de la India y amplía la capacidad de manejo del puerto con equipos y sistemas de control automatizados.
- Septiembre de 2025: Transnet acordó un contrato de equipos portuarios con Liebherr en Sudáfrica, lo que indica una continua renovación de flota y mejoras de fiabilidad en las principales puertas de entrada africanas. El acuerdo también respalda una presencia continua de servicio en la región.


Mercado de Equipos Portuarios Alcance del informe y metodología de investigación
Definición y cobertura del mercado
Para este estudio, el mercado de equipos portuarios abarca la maquinaria móvil y fija utilizada dentro de las áreas portuarias y de terminal para mover, elevar y posicionar la carga, principalmente contenedores, en las operaciones de muelle, patio y puerta.
Exclusiones del alcance: excluimos los servicios de operaciones portuarias, las obras de construcción civil y los equipos de almacén de uso general que no se utilizan principalmente en terminales portuarias.
Descripción general de la segmentación
- Por Tipo de Equipo
- Grúas
- Muelle a Tierra (STS)
- Grúa Pórtico sobre Neumáticos (RTG)
- Grúa Pórtico sobre Rieles (RMG)
- Grúas de Apilamiento Automatizadas (ASC)
- Grúas Portuarias Móviles
- Camiones
- Tractores de Terminal
- Tractores de Remolque
- Vehículos de Guiado Automático (AGV)
- Reach Stackers
- Montacargas
- Otros
- Grúas
- Por Aplicación
- Manejo de Contenedores
- Manejo de Carga a Granel
- Servicio de Buques (Amarre, Ro-Ro)
- Construcción de Infraestructura Portuaria
- Logística de Almacenes y Patios
- Por Tipo de Combustible
- Diésel
- Eléctrico e Híbrido
- Celda de Combustible de Hidrógeno
- Por Modo de Operación
- Convencional (Manual/Semiautomático)
- Totalmente Autónomo
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- Resto de América del Norte
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- España
- Italia
- Países Bajos
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Australia
- Resto de Asia-Pacífico
- Oriente Medio y África
- Emiratos Árabes Unidos
- Arabia Saudita
- Turquía
- Sudáfrica
- Egipto
- Resto de Oriente Medio y África
- América del Norte
Fuentes de datos, dimensionamiento de mercado y validación
Investigación documental
La investigación documental comenzó con la identificación de los activos portuarios que normalmente se adquieren y luego se reemplazan con el tiempo, para posteriormente vincular esto con indicadores medibles de comercio y flota. Se utilizaron fuentes públicas para fundamentar los factores de demanda y el contexto operativo, incluidas las estadísticas de comercio y transporte marítimo de la UNCTAD, los indicadores logísticos del Banco Mundial, las regulaciones de la Organización Marítima Internacional, los conjuntos de datos de la Oficina de Estadísticas de Transporte de EE. UU. y los informes anuales y paneles de rendimiento de las autoridades portuarias.
También revisamos informes anuales de empresas, presentaciones para inversores y noticias confiables del sector para comprender los ciclos de pedidos, los planes de electrificación y los plazos de entrega. Para verificar señales financieras y de envíos, consultamos suscripciones de pago que proporcionan datos financieros estructurados de empresas e inteligencia de mercado, además de una base de datos de envíos de importación y exportación a nivel de envío cuando era relevante para los patrones de movimiento de equipos. Las fuentes mencionadas anteriormente son ilustrativas, y nos basamos en referencias públicas y de pago adicionales durante la recopilación, validación y análisis de datos.
Entrevistas primarias y encuestas
El trabajo primario se centró en validar qué adquieren realmente las terminales y cómo cambian los precios con la capacidad, la automatización y los cambios en el sistema de propulsión. Hablamos con OEM y distribuidores de equipos, operadores de terminales y contratistas de proyectos portuarios en las principales regiones comerciales, de modo que se pudieran ajustar las hipótesis sobre ciclos de reemplazo, precios de venta promedio y adopción de unidades de manejo eléctricas e híbridas frente al comportamiento de adquisición real sobre el terreno.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 29% | Directivos (CXO): 16% | APAC: 47% |
| Nivel medio: 53% | Líderes funcionales/de unidad: 32% | EMEA: 31% |
| Actores más pequeños: 18% | Gerentes: 52% | América: 22% |
Dimensionamiento y previsión del mercado
El dimensionamiento se construyó mediante una reconstrucción de la demanda de arriba hacia abajo que parte de las tendencias de rendimiento de contenedores y carga a granel, las ampliaciones de capacidad portuaria y la intensidad de equipos por superficie de terminal, para luego traducir esto en necesidades de compra anuales. Corroboramos los totales con aproximaciones selectivas de abajo hacia arriba, utilizando volúmenes de unidades muestreados por las principales clases de equipos y bandas de ASP típicas obtenidas de verificaciones de canal y entrevistas.
Los principales insumos del modelo incluyeron el crecimiento del rendimiento de contenedores portuarios, la proporción de patios automatizados, las tasas de adopción de electrificación en las flotas de manejo, los ciclos de reemplazo y renovación, y el calendario de gastos de capital para proyectos de expansión de terminales. Cuando los datos directos por unidad eran escasos, utilizamos rangos acordados con profesionales del sector, que luego se ajustaron según las canalizaciones de expansión portuaria y los patrones comerciales observados.
Para la previsión, realizamos un análisis de escenarios para poder poner a prueba trayectorias base, conservadoras y aceleradas frente al ritmo de transición de combustibles y la velocidad de implementación de la automatización. La previsión final sigue el escenario que mejor coincide con las expectativas de los expertos sobre los plazos de entrega de equipos, el ritmo de licitaciones y las prioridades de modernización portuaria a corto plazo.
Validación de datos y ciclo de actualización
Los resultados del modelo se verificaron frente a señales independientes, incluidos los presupuestos anunciados de expansión de terminales, la visibilidad de pedidos de equipos comentada en presentaciones públicas y los datos de crecimiento comercial que afectan la utilización. Cuando aparecieron grandes variaciones por región o clase de equipo, revisamos las hipótesis y luego iniciamos recontactos específicos para confirmar si el cambio era estructural o principalmente relacionado con el calendario.
Antes de la aprobación final, el trabajo pasa por revisiones de analistas en varias etapas donde se vuelven a verificar los insumos, los cálculos y la lógica, y se explican los valores atípicos en un lenguaje sencillo. Los informes se actualizan anualmente, con actualizaciones provisionales cuando ocurren eventos importantes, y se completa una revisión final previa a la entrega para que los clientes reciban la vista más actualizada.
Comparación del dimensionamiento del mercado de equipos portuarios de Mordor Intelligence con otras estimaciones publicadas
Los tamaños de mercado publicados para equipos portuarios suelen parecer diferentes porque el límite de alcance no es idéntico, y el mismo equipo puede contabilizarse dentro de la maquinaria portuaria, el equipo de terminal o categorías más amplias de infraestructura portuaria. Las diferencias también surgen cuando las fuentes utilizan distintos años base, momentos de conversión de divisas y supuestos sobre las primas de electrificación y automatización.
Los principales factores de la brecha suelen provenir de lo que se considera equipo portuario frente a elementos marítimos y de infraestructura adyacentes, y de si el modelo se basa en señales de rendimiento o en agregaciones del lado de la producción. Los supuestos sobre la progresión del ASP también importan, ya que las unidades eléctricas e híbridas pueden desplazar rápidamente los valores promedio, especialmente cuando los grandes puertos actualizan sus flotas por lotes.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 21.66 mil millones de USD (2026) | |
| Editorial de la Industria A | 18.31 mil millones de USD (2024) | Utiliza un año base anterior y un grupo de demanda más limitado que se centra en compras a corto plazo, lo que puede subestimar la demanda impulsada por el reemplazo durante los ciclos de expansión. |
| Proveedor de Datos de la Industria B | 27.20 mil millones de USD (2024) | Amplía el alcance hacia elementos marítimos y de infraestructura portuaria (como remolcadores y sistemas de amarre) y mezcla el equipo con categorías más amplias de instalaciones portuarias, elevando el total más allá de la maquinaria de manejo en terminal. |
La tabla muestra una amplia dispersión, y en el modelo de Mordor Intelligence el total se vincula únicamente a la maquinaria de manejo de terminales y puertos, lo que evita mezclar activos marítimos y obras de infraestructura más amplias. Una vez alineado el alcance y utilizada la misma base temporal, la diferencia restante suele provenir de cómo se aplican los ciclos de reemplazo y el incremento del ASP derivado de la electrificación y la automatización, pasos que pueden repetirse y verificarse.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de equipos portuarios?
El mercado de equipos portuarios está valuado en USD 21,66 mil millones en 2026 y se prevé que alcance USD 28,16 mil millones para 2031.
¿Qué tipo de equipo tiene la mayor participación de ingresos?
Las grúas dominan con el 55,76% de los ingresos globales en 2025 y se proyecta que crezcan a una CAGR del 6,97% hasta 2031.
¿Qué tan rápido está creciendo el equipo portuario eléctrico?
Los modelos eléctricos e híbridos representan el segmento de combustible de mayor expansión, con una CAGR esperada del 8,95% entre 2026-2031.
¿Por qué Asia Pacífico es el mayor mercado regional?
La región se beneficia de las 52 terminales automatizadas de China, el gasto sostenido en infraestructura y una perspectiva de CAGR del 6,18%.
Última actualización de la página el:



