
Tamaño y Participación del Mercado de Películas Termorretráctiles de Poliolefina (PO)
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 8.55 Mil millones de dólares |
| Tamaño del Mercado (2031) | 10.80 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.79 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Películas Termorretráctiles de Poliolefina (PO) por Mordor Intelligence
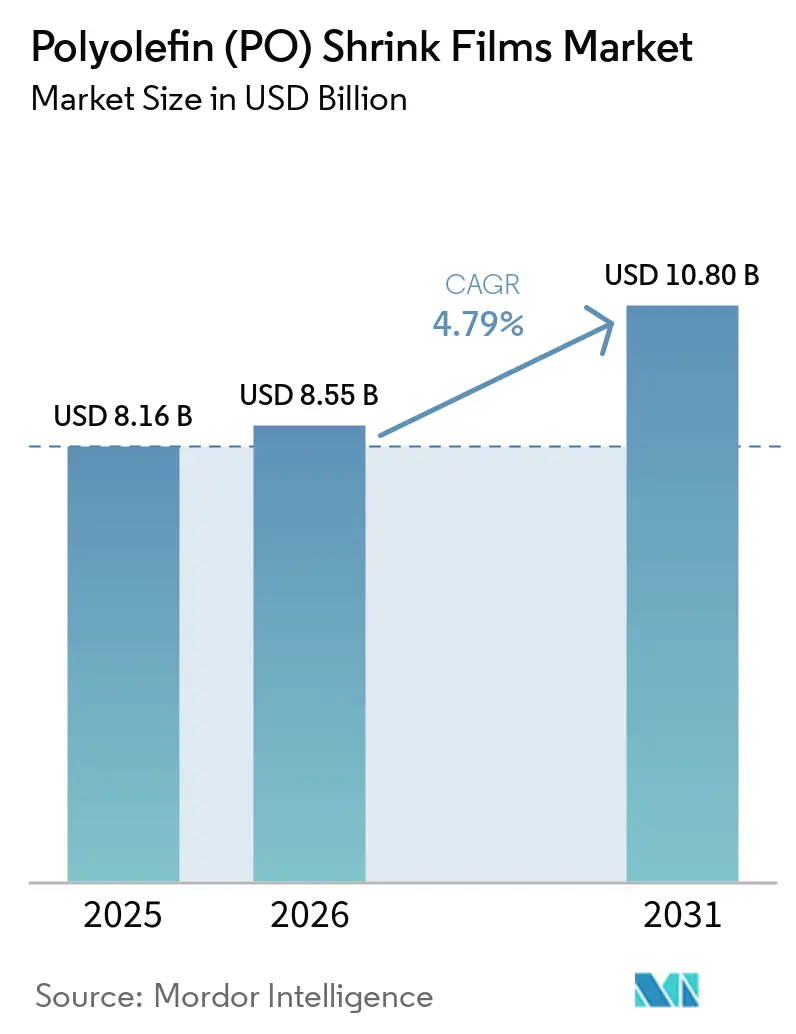
Se espera que el tamaño del Mercado de Películas Termorretráctiles de Poliolefina crezca de USD 8,16 mil millones en 2025 a USD 8,55 mil millones en 2026 y se prevé que alcance USD 10,8 mil millones en 2031 a una CAGR del 4,79% durante 2026-2031. El crecimiento refleja la versatilidad del material, la creciente preferencia por soluciones reciclables y la sustitución progresiva del PVC en aplicaciones de contacto con alimentos. El aumento de los volúmenes del comercio electrónico, la demanda de las marcas por gráficos de 360 grados y el rápido despliegue de grados reticulados de calibre fino listos para la automatización están ampliando los casos de uso del mercado de películas termorretráctiles de poliolefina. En todas las regiones, los fabricantes asiáticos amplían su capacidad para atender a los bienes de consumo orientados a la exportación, mientras que los convertidores norteamericanos enfatizan los envoltorios a prueba de manipulación que generan confianza en el consumidor. En Europa, la presión regulatoria acelera la adopción de películas que contienen materia prima reciclada posconsumo (PCR), fomentando mezclas propietarias que cumplen tanto los objetivos de rendimiento como los de reciclaje.
Conclusiones Clave del Informe
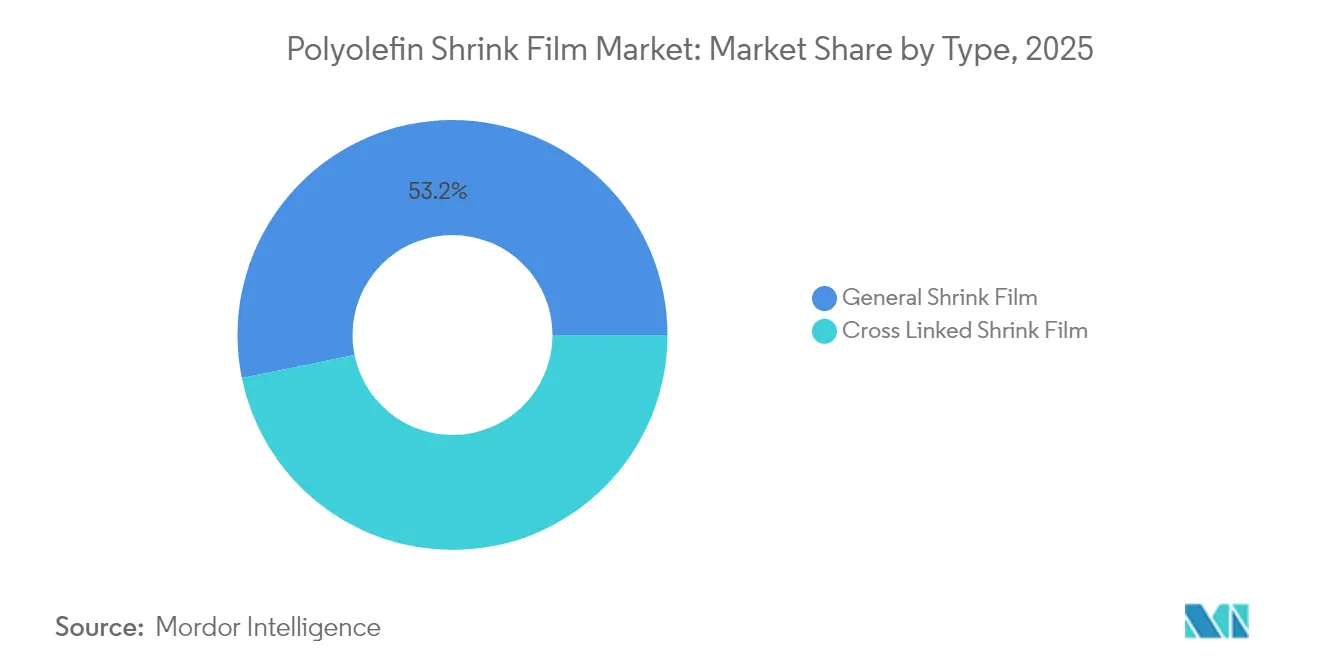
- Por tipo, la película termorretráctil general lideró con el 53,20% de la participación del mercado de películas termorretráctiles de poliolefina en 2025; se proyecta que los grados reticulados registren una CAGR del 6,55% hasta 2031.
- Por tipo de material, el polietileno controló el 56,40% de la participación del mercado de películas termorretráctiles de poliolefina en 2025, mientras que el polipropileno registrará una CAGR del 6,92% hasta 2031.
- Por estructura de capas, las construcciones multicapa capturaron el 51,40% del tamaño del mercado de películas termorretráctiles de poliolefina en 2025 y se prevé que se expandan a una CAGR del 6,62% hasta 2031.
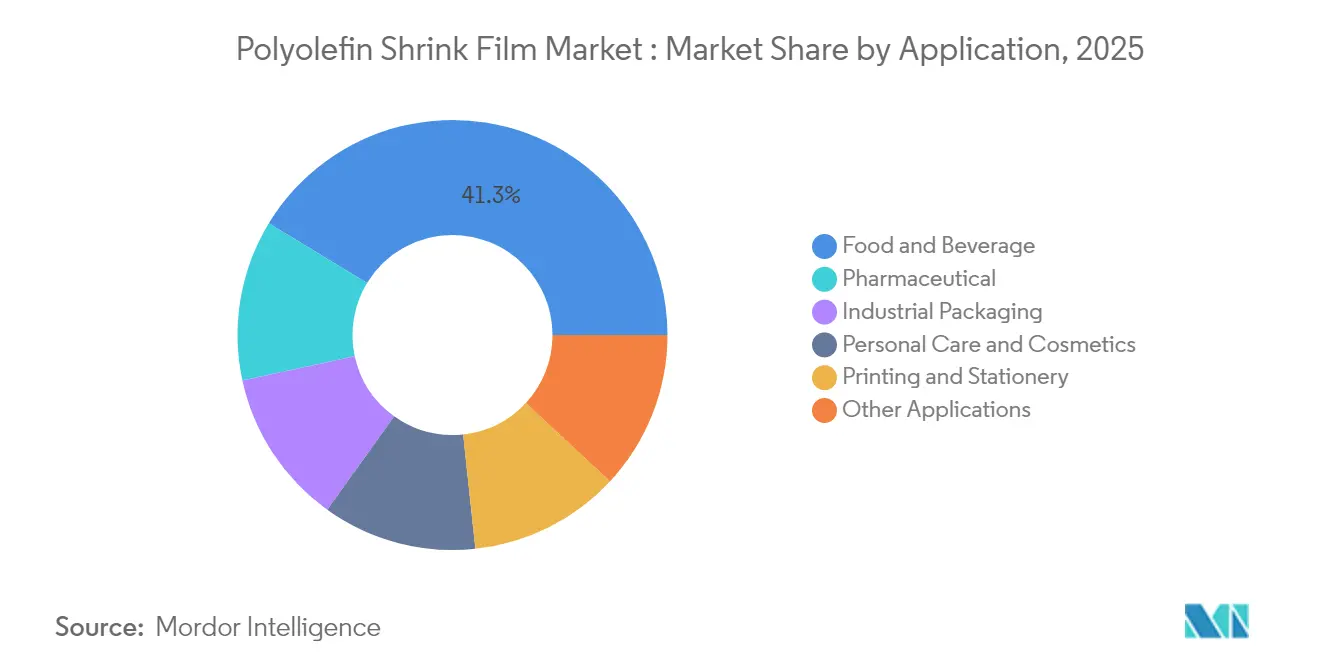
- Por aplicación, alimentos y bebidas representó el 41,30% del tamaño del mercado de películas termorretráctiles de poliolefina en 2025, mientras que los productos farmacéuticos avanzarán a una CAGR del 8,47% entre 2026 y 2031.
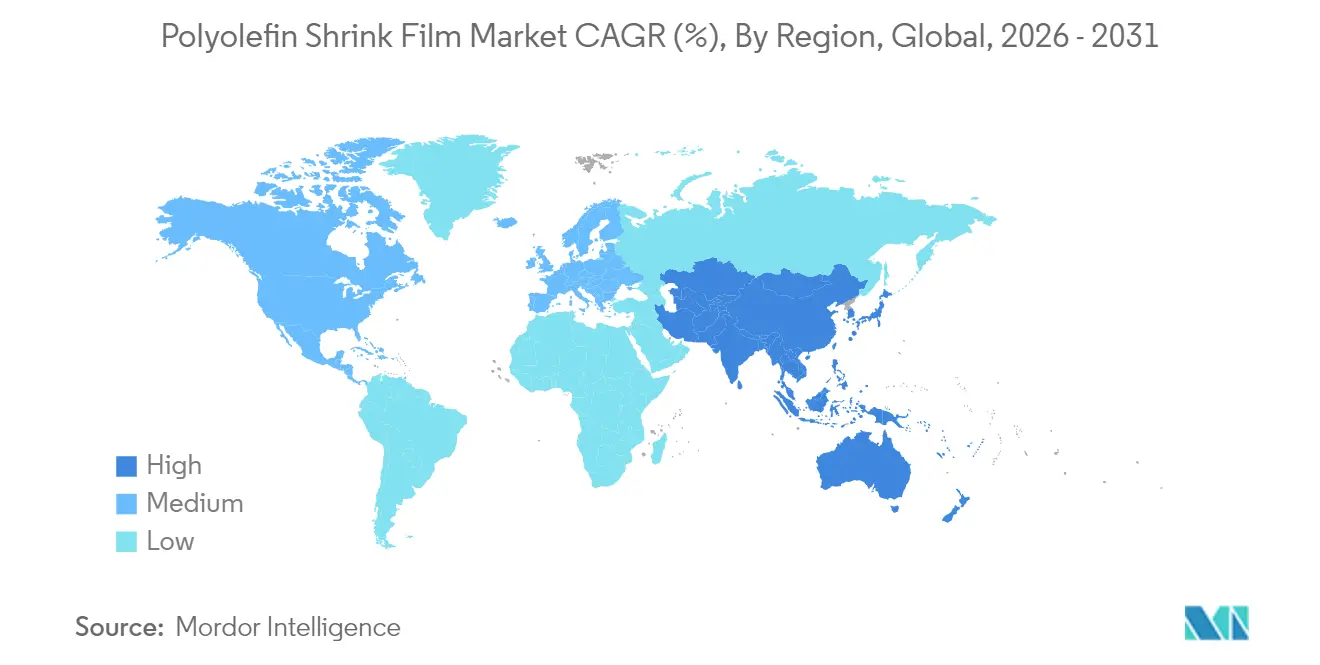
- Por geografía, Asia-Pacífico dominó el 37,60% de la participación del mercado de películas termorretráctiles de poliolefina en 2025 y se prevé un crecimiento con una CAGR del 6,82% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~%) en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Demanda del comercio electrónico de envoltorio a prueba de manipulación que acelera el uso en pequeños formatos en América del Norte | +1.2% | América del Norte, con repercusión en Europa | Mediano plazo (3-4 años) |
| Cambio del PVC al POF más ecológico en películas europeas de contacto con alimentos | +0.9% | Europa, con adopción global posterior | Largo plazo (≥ 5 años) |
| Demanda de Impresión de Alta Calidad y Desarrollo de Marca | +0.7% | Global, más fuerte en América del Norte y Europa | Mediano plazo (3-4 años) |
| Rentabilidad en Comparación con Alternativas | +0.6% | Global, con impacto particularmente significativo en mercados emergentes | Corto plazo (≤ 2 años) |
| Películas reticuladas de calibre fino listas para la automatización que impulsan líneas de alta velocidad en Asia | +1.0% | Asia-Pacífico, particularmente China, India y Japón | Mediano plazo (3-4 años) |
| Fuente: Mordor Intelligence | |||
Demanda de prueba de manipulación en el comercio electrónico en América del Norte
El crecimiento del comercio electrónico ha impulsado la demanda de películas termorretráctiles de poliolefina a prueba de manipulación para proteger los productos durante el tránsito. Los minoristas norteamericanos utilizan estas películas para proteger los productos y generar confianza en el consumidor, con el 78% de los compradores en línea que valoran la evidencia visible de manipulación. El ExlfilmPlus PCR de Intertape Polymer Group, una película termorretráctil de poliolefina con un 35% de contenido reciclado, responde a las necesidades de seguridad y sostenibilidad[1]. La película combina alta claridad con contenido reciclado posconsumo, respondiendo a los desafíos del embalaje para el comercio electrónico.
Cambio del PVC al POF en películas europeas de contacto con alimentos
Los fabricantes europeos de alimentos se orientan hacia películas de poliolefina reciclables tras la legislación de envases de abril de 2024 que apunta a una reducción del 5% de los residuos para 2030 [2]. Los impuestos paralelos sobre el plástico en el Reino Unido, España e Italia penalizan las películas con menos del 30% de contenido reciclado. El EV-HPG de Clysar, calificado para depósito en tienda, ilustra cómo los convertidores combinan seguridad alimentaria, claridad y reciclabilidad.
Impresión de alta definición y desarrollo de marca
Productores de bebidas como Anadolu Efes lanzaron 77 nuevas referencias en 2024, cada una envuelta en vívidos gráficos de 360 grados para maximizar el impacto en el punto de venta. Las prensas digitales aceleran los cambios de trabajo, permitiendo a los convertidores satisfacer tiradas promocionales más cortas sin inventarios de planchas. El resultado es un ciclo virtuoso en el que los convertidores invierten en bobinas más anchas, tintas blancas de alta opacidad y contrastes mate-brillo que potencian la narrativa de marca en el mercado de películas termorretráctiles de poliolefina.
Ventaja de coste frente a alternativas
Los proyectos de optimización de películas ahorraron a Heineken EUR 0,6 mil millones en 2024, ya que el fabricante de cerveza redujo el uso de resina y simplificó el embalaje secundario. Los productores en regiones emergentes reducen aún más el gasto instalando líneas de gran anchura, como la unidad CPP de 18.000 MTPA de UFlex, que mejora las economías de escala.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~%) en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad del precio de las resinas de PE y PP | -0.8% | Global, aguda en América del Norte | Corto plazo (≤ 2 años) |
| Gravámenes sobre plásticos de un solo uso en el sobreenvoltorio | -1.1% | Europa, con posible repercusión global | Largo plazo (≥ 4 años) |
| Compensación entre la reducción de calibre y la fuerza de retracción que limita la adopción en envases industriales de uso intensivo | -0.5% | Global, particularmente en aplicaciones industriales | Mediano plazo (3-4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad del precio de las resinas de PE y PP
Las disrupciones en la materia prima de esquisto en los Estados Unidos intensifican las fluctuaciones de materias primas que ya representan hasta el 70% del coste de la película terminada. La OCDE advierte que la producción de plástico podría alcanzar los 736 millones de toneladas para 2040, intensificando la competencia por la materia prima[3]. Los convertidores mitigan los riesgos mediante la diversificación de fuentes, contratos de resina más cortos y formulaciones que diluyen los insumos vírgenes con pellets de PCR.
Gravámenes sobre plásticos de un solo uso en el sobreenvoltorio
El gravamen alemán de enero de 2024 obliga a las empresas a declarar las unidades vendidas y a financiar programas de limpieza de residuos, aumentando la carga administrativa y económica. Las normas de la UE también exigen la recogida separada del 90% de los envases de bebidas de un solo uso para 2029. Estas políticas aceleran la investigación y el desarrollo de fundas aptas para depósito en tienda y paquetes de material único dentro del mercado de películas termorretráctiles de poliolefina.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
Las películas reticuladas redefinen las expectativas de rendimientoLas películas termocontraíbles generales representaron la mayor participación del mercado de películas termocontraíbles de poliolefina, con un 53,20% en 2025, respaldadas por su asequibilidad y amplias ventanas de procesamiento. La claridad del segmento y la facilidad de impresión lo mantienen arraigado en los multipack de alimentos y los paquetes promocionales en supermercados. Sin embargo, los convertidores incrementan cada vez más las ventas de grados reticulados donde la resistencia a la perforación, la protección contra rozaduras y los perfiles más delgados permiten velocidades de línea más rápidas sin fallos de envoltura en aplicaciones de películas extensibles y termocontraíbles.
Se prevé que la producción reticulada crezca a una CAGR del 6,55% de 2026 a 2031, a medida que los blisteres farmacéuticos, los cosméticos en caja y la electrónica buscan temperaturas de sellado más bajas que protejan los contenidos sensibles al calor. La ampliación de la capacidad en Asia y América del Norte reduce la diferencia de precios, fomentando los cambios que extienden el mercado de películas termocontraíbles de poliolefina más allá de los expositores tradicionales.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Material:
El polipropileno acelera la adopción premiumEl polietileno mantuvo una participación dominante del 56,40% en el tamaño del mercado de películas termorretráctiles de poliolefina en 2025, impulsado por su transparencia y competitividad en costos. Las mezclas de PE multicapa permiten sellados herméticos incluso con tiempos de permanencia en horno reducidos, lo que las convierte en un elemento esencial en los agrupadores de latas de bebidas y bandejas para productos frescos, junto con películas termorretráctiles de tereftalato de polietileno. Los procesadores incorporan ahora flujos de material reciclado posconsumo para cumplir con los compromisos de circularidad de las marcas sin deteriorar las propiedades ópticas.
Se espera que el polipropileno crezca un 6,92% anual hasta 2031, impulsado por su mayor rigidez, inercia química y elevados puntos de deflexión térmica, características deseables para alimentos esterilizados en autoclave y kits médicos. Los nuevos coextrusores de cinco capas combinan PP con capas de unión elastoméricas, conservando el brillo y mejorando la resistencia al desgarro. Esta combinación premium diferencia a los convertidores de las ofertas de PE comoditizadas dentro del mercado de películas termorretráctiles de poliolefina.
Por Estructura de Capas:
La ingeniería multicapa multiplica la funcionalidadLas arquitecturas multicapa capturaron el 51,40% del tamaño del mercado de películas termorretráctiles de poliolefina en 2025, respaldadas por perspectivas de CAGR del 6,62% hasta 2031. Las capas barrera a medida bloquean el oxígeno o la humedad, mientras que las pieles superficiales ajustan la sellabilidad y el anclaje de tintas de alta definición. Las marcas utilizan cócteles de barrera propietarios para extender la vida útil en condiciones ambientales de salsas y barritas de lácteos sin cartones secundarios.
Las películas monocapa siguen siendo rentables para paquetes de bajo riesgo, pero tienen dificultades cuando el envío transfronterizo exige una resistencia superior. Los avances en coextrusión permiten películas de siete capas que aún califican para flujos de reciclaje mecánico cuando se mantienen dentro de la familia de poliolefinas, como lo demuestran las fundas de bebidas reciclables de Woolworths. Este equilibrio posiciona las soluciones multicapa como la opción preferida para el cumplimiento normativo de próxima generación dentro del mercado de películas termorretráctiles de poliolefina.
Por Aplicación:
Los productos farmacéuticos acaparan el protagonismo del crecimientoAlimentos y bebidas mantuvo el 41,30% del tamaño del mercado de películas termorretráctiles de poliolefina en 2025 al envolver multipacks, bandejas de productos frescos y bandejas listas para la estantería. Los procesadores reducen continuamente el calibre para disminuir el uso de resina mientras añaden aditivos antivaho que mantienen el atractivo visual. Las prohibiciones regulatorias del PVC adherente en Europa aceleran la sustitución hacia grados de poliolefina de combustión más limpia.
El uso farmacéutico se disparará a una CAGR del 8,47% a medida que las tarjetas de blisters, los viales inyectables y los kits de diagnóstico exigen prueba de manipulación y legibilidad de los códigos de barras a través de películas transparentes. El despliegue de la vacuna contra el COVID-19 elevó el escrutinio del embalaje, consolidando la poliolefina como el envase seguro y transparente para las dosis unitarias. Los propietarios de marcas también aprovechan la amplia área imprimible para comunicar hologramas de autenticación, añadiendo valor intangible en el mercado de películas termorretráctiles de poliolefina.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Películas Termorretráctiles de Poliolefina (PO) en Asia-Pacífico
Asia Pacífico dominó el mercado de películas termorretráctiles de poliolefina con una contribución de ingresos del 37,60% en 2025, y su CAGR proyectado del 6,82% sigue siendo el más alto a nivel mundial. La consolidada base de extrusoras de China se asocia con envasadores multinacionales de bienes de consumo masivo, mientras que el auge del envasado rígido en India responde al crecimiento del comercio minorista urbano. Los convertidores regionales fomentan prensas digitales sin planchas internas, lo que permite campañas ágiles de promoción de marcas propias que aprovechan los repuntes del comercio electrónico doméstico.
Mercado de Películas Termorretráctiles de Poliolefina (PO) en Japón y Corea del Sur
Japón y Corea del Sur se centran en la tecnología multicapa de alta barrera, suministrando rollos reticulados de nicho para productos farmacéuticos de exportación; la demanda interna se apoya en calibres delgados listos para la automatización que se adaptan a plantas de producción compactas. Las subvenciones de las asociaciones canalizan créditos fiscales de I+D hacia hornos de retracción energéticamente eficientes, reforzando la adopción dentro del mercado de películas termorretráctiles de poliolefina.
Mercado de Películas Termorretráctiles de Poliolefina (PO) en América del Norte
América del Norte constituye un ámbito maduro pero orientado a la innovación, impulsado por el ecosistema de comercio minorista omnicanal de Estados Unidos. Canadá y México complementan el suministro regional gracias a su proximidad a la producción de resinas y a los corredores comerciales favorecidos por aranceles, lo que ancla la resiliencia frente a las fluctuaciones de precios.
Mercado de Películas Termorretráctiles de Poliolefina (PO) en Europa
Europa equilibra una supervisión regulatoria estricta con un alto poder adquisitivo. Las directivas de economía circular impulsan a los convertidores a certificar la reciclabilidad y a migrar hacia mezclas de contenido reciclado posconsumo para 2027. Alemania, Italia y el Reino Unido representan los principales núcleos de demanda debido a su sólida producción de bebidas, confitería y productos farmacéuticos. Los estados miembros del sur y del este se van poniendo al día gradualmente a medida que las cadenas minoristas armonizan los requisitos de envasado en todo el bloque.
Mercado de Películas Termorretráctiles de Poliolefina (PO) en Oriente Medio, África y América del Sur
América del Sur y Oriente Medio y África presentan fronteras más pequeñas pero cada vez más atractivas. Brasil aprovecha una sólida base petroquímica para abastecer a los países vecinos del Mercosur, mientras que la Visión 2030 de Arabia Saudita fomenta las inversiones en polímeros de valor añadido que amplían el alcance del mercado de películas termorretráctiles de poliolefina hacia los mercados del Consejo de Cooperación del Golfo.

Análisis de la cadena de valor
La cadena de valor comienza con los proveedores upstream de olefinas y poliolefinas que suministran resinas de PE y PP (incluidos LDPE y grados especiales basados en metaloceno) y, cada vez más, materias primas recicladas utilizadas para formular películas termorretráctiles con contenido de PCR. Los aditivos, tintas y tecnologías de proceso (como equipos de reticulación por haz de electrones para grados de mayor rendimiento) conviven con el suministro de resina, mientras que el conocimiento técnico de los convertidores en coextrusión, orientación e impresión/laminación determina la claridad de la película, la fuerza de contracción y la maquinabilidad para líneas de alta velocidad.
Los participantes midstream incluyen extrusoras de película que producen bobinas madre (generales y reticuladas, mono- y multicapa) y centros de corte y conversión downstream que adaptan los anchos de bobina, calibres e impresión según las especificaciones de marcas y minoristas. Estos insumos alimentan redes regionales justo a tiempo que abastecen a los sectores de alimentos, bebidas, cuidado personal y farmacéutico. Los convertidores señalan restricciones que pueden ralentizar las transiciones, incluida la mano de obra especializada para técnicos de orientación y proceso, ciclos de validación prolongados para programas de doble cumplimiento (que a menudo se extienden 14-18 meses para requisitos alineados con la FDA y REACH), y dependencias de fuente única para ciertos equipos de reticulación y proceso. En consecuencia, el servicio técnico y el soporte de calificación tienen más peso en la selección de proveedores.
Panorama Competitivo
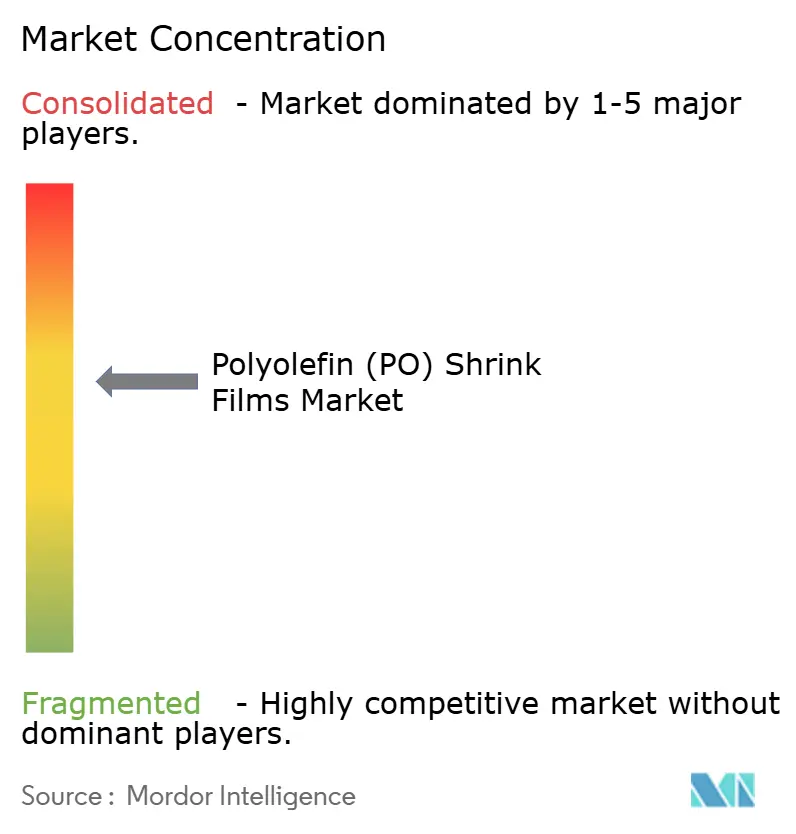
El mercado de películas termorretráctiles de poliolefina está moderadamente consolidado, con los cinco principales actores que poseen menos del 50% de la participación de mercado. Los actores clave como Berry Global, Sealed Air y Klockner Pentaplast integran la extrusión y la impresión interna para ofrecer soluciones llave en mano, enfatizando la sostenibilidad a través de iniciativas como el proyecto piloto de circuito cerrado de Berry. Intertape Polymer Group se centra en el contenido de PCR y las redes de servicio, mientras que UFlex amplía la capacidad de CPP y poliolefina biorientada. Los competidores asiáticos aprovechan la resina local, pero se enfrentan a desafíos de certificación. Las alianzas estratégicas en materia prima reciclada, coextrusión e impresión digital están creciendo. Los convertidores aseguran el suministro de resina para gestionar la volatilidad, y los fabricantes de equipos originales innovan en diseños de hornos para calibres más finos. El éxito depende cada vez más de equilibrar la eficiencia de costes con las credenciales de sostenibilidad.
Líderes de la Industria de Películas Termorretráctiles de Poliolefina (PO)
-
Berry Global Inc.
-
Sigma Plastics Group
-
SABIC
-
Bollore Group
-
IPG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Películas Termorretráctiles de Poliolefina (PO)
- Allen Plastic Industries Co., Ltd.
- Berry Global Inc.
- Bolloré Group
- Bonset America Corporation
- Clysar, LLC
- Cosmo Films
- Coveris
- FlexiPack
- Innovia Films
- IPG
- Harwal Group of Companies
- Hubei HYF Packaging Co., Ltd.
- Kaneka Corporation
- Klockner Pentaplast
- Polyplex Corporation
- SABIC
- Sealed Air Corporation
- Sigma Plastics Group
- SYFAN USA
- Traco Packaging
- Winpak Ltd.
Lea el análisis de las empresas de películas termorretráctiles de poliolefina (po)

Oportunidades de mercado y perspectivas futuras
El trabajo de reformulación y calificación impulsado por la sostenibilidad está creando espacio en blanco para películas termorretráctiles que combinan reciclabilidad con contenido reciclado medible mientras mantienen el rendimiento óptico y mecánico. Las acciones recientes de las empresas reflejan ese cambio. En enero de 2026, PAC Machinery lanzó ReviveWrap con hasta un 30% de resina reciclada preconsumo certificada. En febrero de 2026, NOVA Chemicals comercializó los grados de polietileno reciclado SYNDIGO rPE-IN3 y rPE-IN4 para película termorretráctil y otras aplicaciones de embalaje flexible, provenientes de su instalación en Connersville, Indiana. Juntos, estos pasos amplían las opciones disponibles para los convertidores que abordan los requisitos de minoristas y marcas en materia de evidencia de manipulación, claridad y reducción de calibre, mejorando al mismo tiempo las credenciales de circularidad.
Una segunda vía de oportunidad implica ampliar las trayectorias que aumentan el suministro de PE reciclado de alta calidad para aplicaciones film-to-film y alinear las plataformas de materiales con la presión política a favor de la sustitución de PVC por poliolefinas. En febrero de 2026, OSTI.GOV publicó un trabajo sobre el proceso STRAP para reciclar envoltura termorretráctil postconsumo en películas de polietileno de alta calidad, destacando la inversión continua en rutas de reciclaje avanzado que gestionan los desafíos de contaminación y retención de propiedades en flexibles postconsumo. El impulso político en Europa también refuerza las opciones de embalaje libres de cloro, lo que respalda las estructuras termorretráctiles basadas en poliolefinas donde los convertidores pueden documentar la reciclabilidad y el rendimiento del contenido reciclado para casos de uso de sobreembalaje y agrupación.
Recent Industry Developments in Mercado de Películas Termorretráctiles de Poliolefina (PO)
- Marzo de 2026: NOVA Chemicals entregó el primer pedido de su polietileno reciclado SYNDIGO rPE-IN3 a Sigma Plastics Group en Shelbyville, Kentucky, para su uso en la línea de película estirable PCR Sustain360 de Sigma. La calificación y el suministro de PE reciclado diseñado para aplicaciones de película ayudan a ampliar el acceso a materia prima con contenido reciclado y respaldan a los convertidores que estandarizan formulaciones en sus carteras de película termorretráctil y estirable.
- Febrero de 2026: Amcor anunció la combinación con Berry Global, formando una cartera más amplia de productos termorretráctiles y de sobreembalaje de polietileno en Norteamérica con capacidades integradas de fabricación e impresión. La consolidación aumenta la escala y puede simplificar la calificación de proveedores y la cobertura de cuentas nacionales para propietarios de marcas que se abastecen de película termorretráctil, sobreembalaje impreso y servicios de embalaje relacionados en múltiples sitios.
- Agosto de 2024: SABIC colaboró con Lamb Weston y Opackgroup para lanzar embalaje de productos de papa congelada utilizando polietileno bio-renovable de SABIC y reportó una huella de carbono un 30% menor para la solución de embalaje. La introducción de materia prima poliolefínica de base biológica en programas comerciales de embalaje flexible fortalece el conjunto de opciones disponibles para aplicaciones termorretráctiles y de sobreembalaje que buscan huellas de material de menor carbono.


Mercado de Películas Termorretráctiles de Poliolefina (PO) Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca las películas termocontraíbles de poliolefina fabricadas principalmente a partir de polietileno y polipropileno que se contraen con el calor para envolver, agrupar o proteger productos durante el transporte y en el punto de venta. El valor incluye la película vendida en rollos y en formatos preformados utilizados en aplicaciones de envasado comunes.
Exclusiones del alcance: Se excluyen las películas de envoltura extensible, las mangas termocontraíbles de PVC, los revestimientos de barrera y las capuchas de estiramiento de agrupación al dimensionar este mercado.
Descripción General de la Segmentación
- Por Tipo
- Película Termorretráctil General
- Película Termorretráctil Reticulada
- Por Tipo de Material
- Polietileno (PE)
- Polipropileno (PP)
- Por Estructura de Capas
- Monocapa
- Multicapa
- Por Aplicación
- Alimentos y Bebidas
- Embalaje Industrial
- Cuidado Personal y Cosméticos
- Farmacéutico
- Impresión y Papelería
- Otras Aplicaciones
- Por Geografía
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Italia
- Francia
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Sudáfrica
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para construir el panorama inicial de oferta y demanda, y para establecer límites realistas entre las películas termocontraíbles y los tipos de películas adyacentes. Nos apoyamos en fuentes públicas como las estadísticas comerciales de UN Comtrade, el portal de datos de la Comisión de Comercio Internacional de los Estados Unidos, Eurostat y las oficinas estadísticas nacionales para obtener indicadores relacionados con el envasado y los polímeros. Para el contexto de las resinas y los vínculos con la cadena de suministro, también revisamos fuentes como la Agencia Internacional de Energía y la Administración de Información Energética de los Estados Unidos cuando fue pertinente, a fin de reflejar el movimiento de costos impulsado por las materias primas y la energía.
En paralelo, revisamos informes anuales de empresas, presentaciones para inversores, catálogos de productos y actualizaciones de asociaciones de envasado y publicaciones especializadas para comprender dónde se están adoptando las películas termocontraíbles y cómo están cambiando las especificaciones de las películas. También utilizamos una suscripción de pago que cubre los estados financieros de las empresas y otro conjunto de datos de pago centrado en señales de importación y exportación a nivel de envío para contrastar el movimiento de volumen direccional y la exposición de las empresas donde la divulgación pública era escasa. Las fuentes aquí enumeradas son ilustrativas y no exhaustivas, y se consultaron materiales públicos adicionales para recopilar datos, validar supuestos y aclarar preguntas abiertas.
Entrevistas Primarias y Encuestas
El trabajo primario se utilizó para validar la división entre películas termocontraíbles generales y reticuladas, los supuestos típicos de espesor y rendimiento, y cómo los precios se mueven con los costos de resina y energía. Hablamos con una combinación de productores de películas, convertidores, distribuidores y compradores de envases para someter a prueba de estrés los supuestos de la investigación documental, y garantizamos la cobertura en APAC, EMEA y las Américas para que las diferencias en la combinación de envases regionales no se promediaran demasiado pronto.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directivos (CXO): 14% | APAC: 41% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 29% | EMEA: 35% |
| Actores más pequeños: 20% | Gerentes: 57% | Américas: 24% |
Dimensionamiento del Mercado y Previsión
El tamaño del mercado se construye utilizando una combinación de enfoques descendente y ascendente. En primer lugar, reconstruimos la demanda de películas de envasado a partir de la actividad de envasado de uso final y, a continuación, filtramos la parte que utiliza películas termocontraíbles de poliolefina. En la práctica, vinculamos la demanda a indicadores como la producción de alimentos y bebidas envasados, la actividad de envío de bienes de consumo, los volúmenes de envasado farmacéutico y la actividad de fabricación y exportación regional que impulsa las necesidades de agrupación y envoltura protectora. El precio se modela utilizando una lógica de precio de venta promedio que sigue el movimiento del costo de la resina, los márgenes de conversión típicos y los cambios en la combinación entre películas estándar y reticuladas, y luego se aplica al conjunto de volumen implícito.
Para mantener los totales realistas, los resultados se corroboran con verificaciones ascendentes selectivas, como señales de capacidad y utilización de productores muestreados, verificaciones de canales de distribuidores y una prueba de coherencia de volumen por precio de venta promedio para algunas aplicaciones de alto consumo. Donde la visibilidad directa es limitada en mercados más pequeños, cubrimos las brechas mediante ratios de referencia regionales, incluida la producción de envases per cápita y la intensidad del comercio, y luego volvemos a verificar el consumo implícito de película por usuario con los comentarios de las entrevistas. La previsión utiliza un análisis de escenarios anclado a los cambios esperados en la producción de bienes envasados, las tendencias de reducción de peso, la adopción de estructuras de envasado de poliolefina reciclable y el ritmo de la actividad logística industrial y de comercio electrónico. Los escenarios se revisan con los participantes del sector antes de finalizar la curva.
Ciclo de Validación de Datos y Actualización
Los resultados del modelo se comparan con señales independientes, como la dirección del precio de la resina frente al movimiento del precio de venta promedio de la película, los flujos comerciales regionales para las categorías de películas relevantes y el ritmo de crecimiento de la producción de bienes envasados. Cuando aparecen grandes variaciones, volvemos a verificar los supuestos subyacentes, rastreamos los valores atípicos hasta un insumo específico y realizamos llamadas de seguimiento para confirmar si un cambio estructural es real o solo un impacto a corto plazo.
Antes de la aprobación final, el trabajo se revisa por etapas para que los cálculos, las unidades y el momento de la conversión de divisas sean coherentes entre regiones y años. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como fuertes oscilaciones en el precio de la resina, cambios de política que afectan al envasado o adiciones significativas de capacidad. Justo antes de la entrega, un analista realiza una revisión final para que los clientes reciban la visión actualizada más reciente en lugar de una instantánea más antigua.
Comparación del Tamaño del Mercado de Películas Termocontraíbles de Poliolefina de Mordor Intelligence con Otras Estimaciones Publicadas
Es normal ver diferentes valores de mercado para las películas termocontraíbles de poliolefina porque los editores no siempre coinciden en el mismo año, los mismos límites del producto y la misma forma de tratar los precios a lo largo del tiempo. Las diferencias suelen aparecer cuando una estimación se construye a partir de un conjunto de demanda diferente, o cuando los supuestos de conversión de divisas e inflación se aplican en diferentes puntos del modelo.
En ciclos de resina de rápido movimiento, el momento del precio promedio anual y la marca de tiempo de la divisa pueden desplazar el valor final en USD, especialmente cuando el cambio en la combinación de películas reticuladas se produce en paralelo. Esas verificaciones de actualización, incluida la conciliación con la producción de envases y la dirección del comercio, son una razón clave por la que el número de 2026 publicado por Mordor Intelligence no coincide exactamente con las estimaciones ancladas en 2024.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 8,55 mil millones de USD (2026) | |
| Global Consultancy A | 8,77 mil millones de USD (2024) | Utiliza una base de 2023 con una estimación de 2024 y un horizonte de 2030, lo que puede trasladar un conjunto de precios de resina y una ponderación de uso final diferentes a los de una actualización de año posterior. |
| Industry Data Publisher B | 8,94 mil millones de USD (2024) | Ancla el dimensionamiento en 2024 y aplica una ventana de 2025 a 2032, lo que puede incorporar una cobertura de aplicaciones diferente y una marca de tiempo de conversión de divisas distinta para el mismo año nominal. |
Al analizar la tabla en conjunto, la mayor parte de la diferencia se explica por la selección del año y la forma en que el movimiento del precio de venta promedio se traslada a partir de los cambios en el costo de la resina, más que por un desacuerdo sobre si las películas termocontraíbles están creciendo. Al vincular la construcción del valor a la actividad de envasado visible, verificando los volúmenes implícitos con los comentarios del sector y manteniendo la coherencia del momento de la divisa por año, el número final es rastreable hasta pasos claros que pueden repetirse.


Preguntas Clave Respondidas en el Informe
¿Qué impulsa el segmento de mayor crecimiento en el mercado de películas termorretráctiles de poliolefina?
El segmento farmacéutico lidera con una CAGR del 8,47% hasta 2031, ya que las normas más estrictas de prueba de manipulación y la demanda de visibilidad de códigos de barras impulsan la adopción de películas de alta claridad y grado de seguridad.
¿Qué región ofrece la mayor oportunidad de expansión?
Asia-Pacífico representó el 37,60% de la participación en 2025 y liderará con una CAGR del 6,82% de 2026 a 2031, impulsada por el comercio electrónico, la industrialización y las adiciones de capacidad en China e India.
¿Cómo están abordando los convertidores las presiones de sostenibilidad?
Las empresas líderes integran resina de PCR, desarrollan multicapas de material único reciclables y se asocian con minoristas en programas de depósito en tienda para alinearse con los objetivos de reducción de residuos de la UE.
¿Por qué están ganando popularidad las películas de poliolefina reticuladas?
Ofrecen resistencia a la perforación y permiten un sellado más rápido a menor temperatura, lo que reduce el consumo de energía y apoya las líneas de automatización de alta velocidad en industrias como la electrónica y la farmacéutica.
¿Qué impacto tienen los impuestos europeos sobre el plástico en la demanda de películas?
Los gravámenes sobre el sobreenvoltorio de un solo uso aceleran el cambio del PVC a los grados de poliolefina reciclables y presionan a los convertidores a certificar películas que superen los umbrales del 30% de contenido reciclado.
¿Cómo se mitigan las fluctuaciones en el precio de la resina?
Los productores diversifican las fuentes de materia prima, negocian contratos más cortos y rediseñan las formulaciones para usar menos material virgen, amortiguando el impacto de -0,8% en la CAGR atribuido a la volatilidad.
¿Cuál es el tamaño actual del mercado de películas termorretráctiles de poliolefina?
El tamaño del Mercado de Películas Termorretráctiles de Poliolefina se estima en USD 8,55 mil millones en 2026, y se espera que alcance USD 10,8 mil millones en 2031, a una CAGR del 4,79% durante el período de pronóstico (2026-2031).


 Sus datos están seguros y nunca se venden ni se comparten.

