
Tamaño y Participación del Mercado de Biotecnología Marina
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
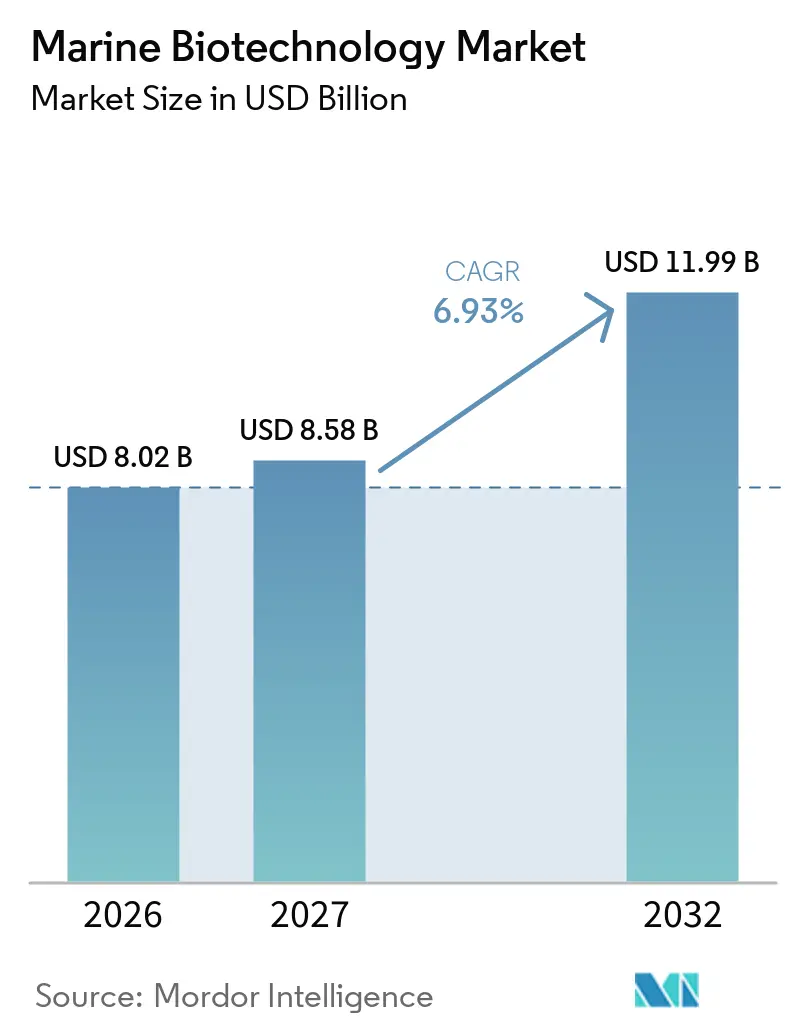
| Tamaño del Mercado (2027) | 8.58 Mil millones de dólares |
| Tamaño del Mercado (2032) | 11.99 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.93 % |
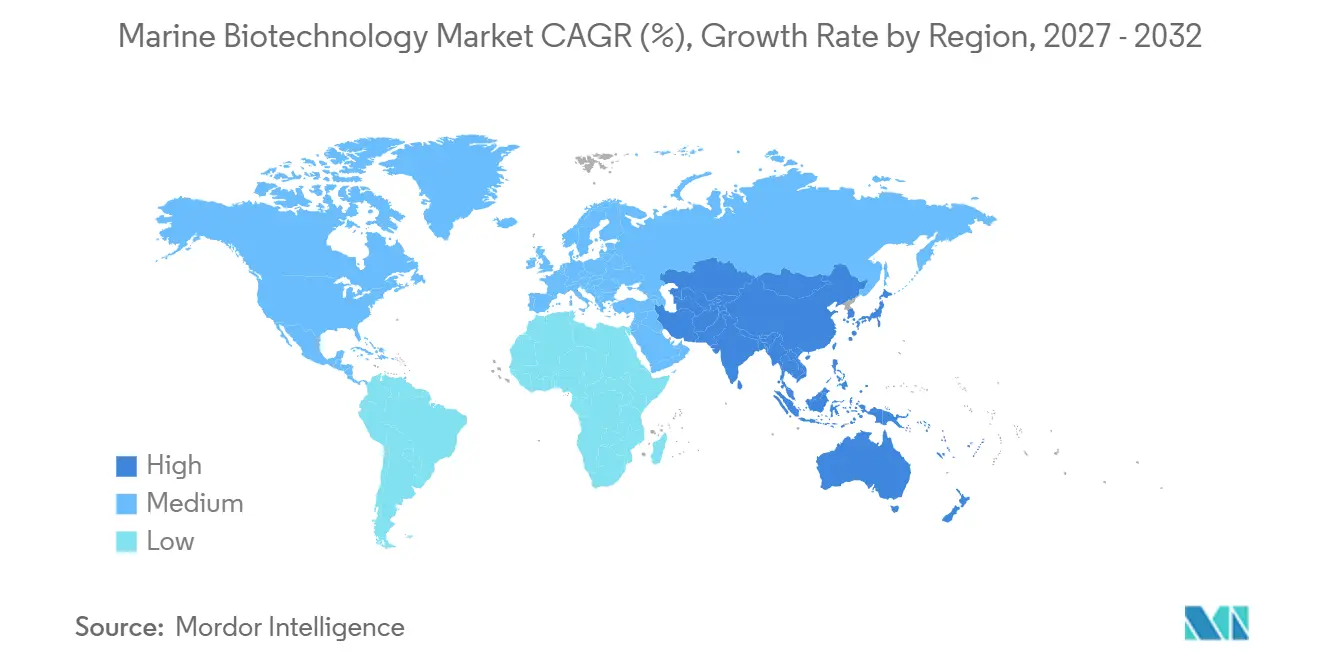
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
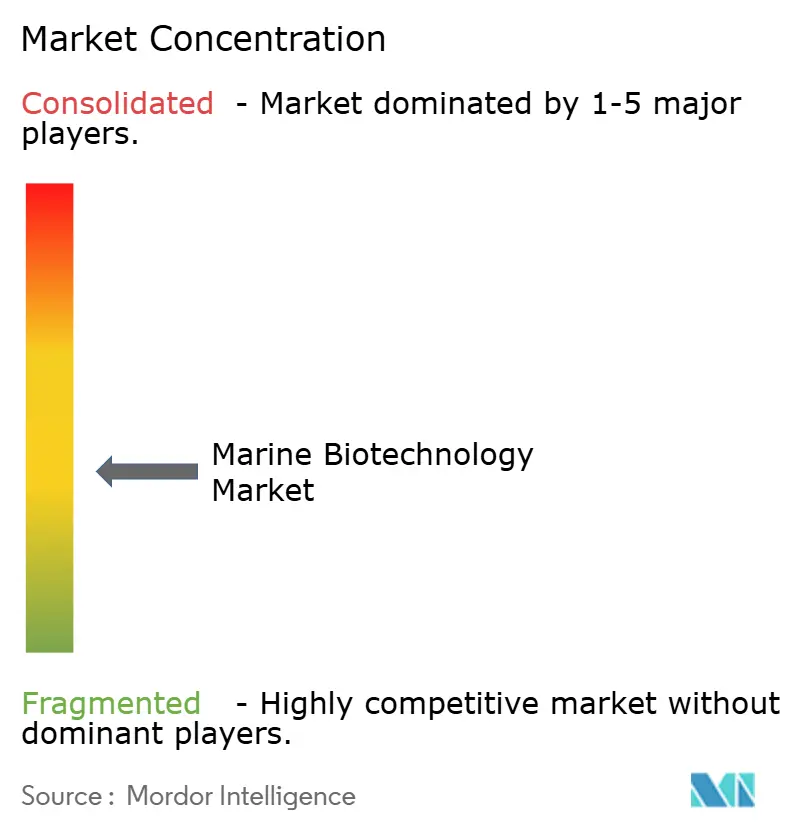
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Biotecnología Marina por Mordor Intelligence
El tamaño del Mercado de Biotecnología Marina fue valorado en 8,02 mil millones de USD en 2026 y se estima que crecerá desde 8,58 mil millones de USD en 2027 hasta alcanzar los 11,99 mil millones de USD en 2032, a una CAGR del 6,93% durante el período de pronóstico (2027-2032).
El creciente aumento de la demanda de principios activos oncológicos de origen marino, ingredientes cosméticos de etiqueta limpia y bioplásticos con balance negativo de carbono está ampliando los canales comerciales, mientras que las estrategias de integración vertical ayudan a los principales proveedores a asegurar materias primas y márgenes. América del Norte defiende la mayor participación regional gracias a la financiación de los NIH y la NOAA, aunque Asia-Pacífico está acelerando su crecimiento impulsada por biorreactores marinos a gran escala y la adopción de alimentos funcionales. A pesar de un sólido crecimiento en los ingresos totales, el mercado de biotecnología marina enfrenta dos vientos en contra a corto plazo: la baja cultivabilidad en laboratorio de los microbios de aguas profundas y las rutas de biología sintética que recrean metabolitos de alto volumen en huéspedes terrestres. Aun así, el conjunto de oportunidades a mediano plazo del mercado sigue siendo atractivo, ya que las aprobaciones farmacéuticas, las herramientas de genómica para acuicultura y los mandatos de cero emisiones netas abren nuevos grupos de ingresos.
Conclusiones Clave del Informe
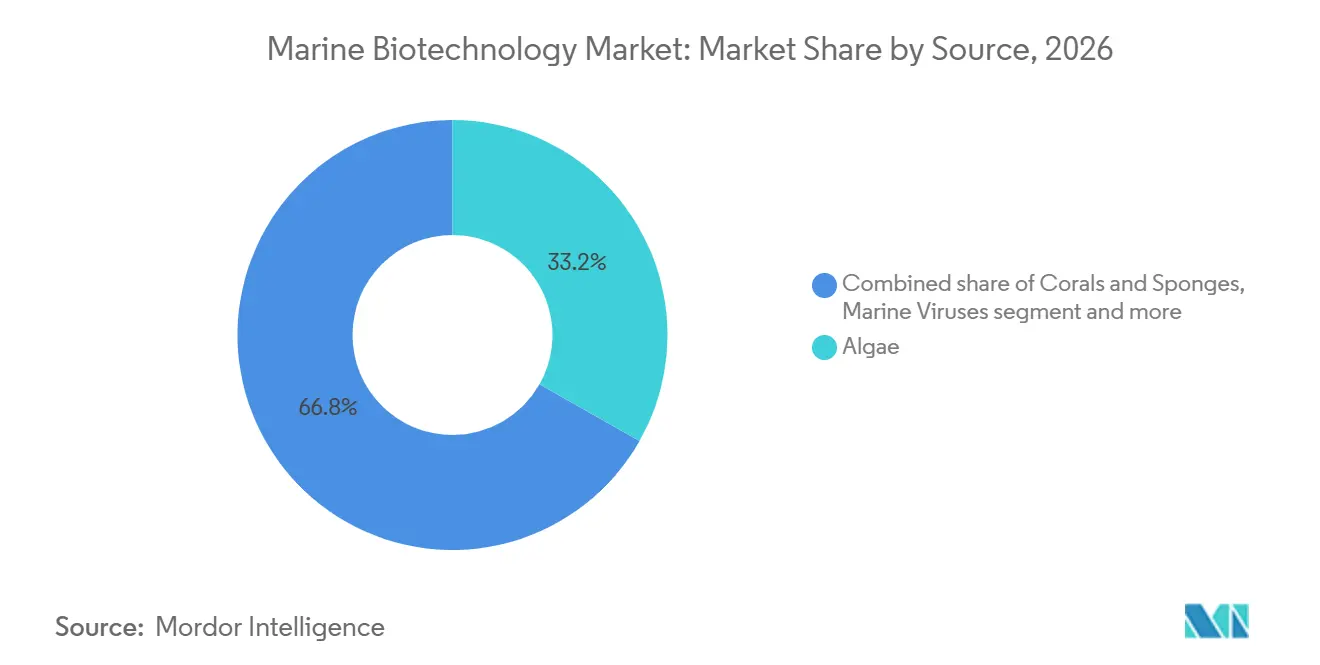
- Por fuente, las algas dominaron con el 33,2% de la participación del mercado de biotecnología marina en 2026, mientras que se prevé que los corales y las esponjas se expandan a una CAGR del 9,24% hasta 2032.
- Por aplicación, los productos farmacéuticos lideraron con una participación del 35,6% en los ingresos del tamaño del mercado de biotecnología marina en 2026; los nutracéuticos siguen siendo la aplicación de más rápido crecimiento con una CAGR del 9,54% en el mismo horizonte.
- Por geografía, América del Norte concentró el 45,56% de los ingresos del mercado de biotecnología marina en 2026, mientras que Asia-Pacífico registrará la CAGR regional más rápida del 8,98% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento en Activos de Origen Marino para Productos Farmacéuticos y Cosméticos | +1.2% | América del Norte, Europa | Mediano plazo (2-4 años) |
| Creciente Demanda de Suplementos Nutricionales de Origen Marino | +1.0% | América del Norte, Asia-Pacífico | Corto plazo (≤ 2 años) |
| Avances en Genómica Pesquera y Plataformas de Descubrimiento de Fármacos | +0.9% | Asia-Pacífico como núcleo, con expansión hacia América del Norte | Mediano plazo (2-4 años) |
| La Bioprospección Habilitada por IA Acelera el Descubrimiento de Nuevos Compuestos | +0.8% | América del Norte, Europa | Largo plazo (≥ 4 años) |
| Políticas de Cero Emisiones Netas que Estimulan la Inversión en Bioplásticos a Base de Algas | +0.7% | Europa, América del Norte | Largo plazo (≥ 4 años) |
| Los Fondos de la Economía Azul de la UE Escalan Empresas Emergentes de Biotecnología Azul en Etapa Temprana | +0.6% | Europa, Mediterráneo | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento en Activos de Origen Marino para Productos Farmacéuticos y Cosméticos
Las cadenas clínicas están pivotando hacia estructuras derivadas del océano a medida que las bibliotecas de productos naturales terrestres se estancan; la lurbinectedina de origen tunicado de PharmaMar obtuvo la aprobación de los Estados Unidos para el cáncer de pulmón de células pequeñas en 2024. Las marcas de belleza limpia ahora obtienen primas de precio por péptidos de algas marinas y polisacáridos de esponjas, y la guía de excipientes de la FDA de 2024 ha reducido los plazos de aprobación de administración de fármacos hasta en nueve meses. Estas ventajas regulatorias y de eficacia combinadas sustentan el impacto positivo del 1,2% del impulsor sobre el mercado de biotecnología marina.
Creciente Demanda de Suplementos Nutricionales de Origen Marino
Las cápsulas veganas de omega-3 procedentes de microalgas capturaron el 22% del segmento global de EPA/DHA en 2026, a medida que los consumidores se alejan del aceite de pescado[1]. El DHA a base de Schizochytrium obtuvo la autorización de Nuevo Alimento de la UE, abriendo los canales de fórmulas infantiles, mientras que los productos de astaxantina registraron un crecimiento de dos dígitos tras la validación clínica de los beneficios para la recuperación deportiva. Los vientos regulatorios favorables y la superior biodisponibilidad sostienen un impulso del 1,0% a la CAGR.
Avances en Genómica Pesquera y Plataformas de Descubrimiento de Fármacos
La secuenciación del genoma completo del salmón del Atlántico identificó 47 loci para la resistencia a los piojos de mar, lo que permite a los criadores reducir los intervalos generacionales en 18 meses. Al mismo tiempo, los kits de clonación del microbioma marino acortan los ciclos de descubrimiento de enzimas de 18 a seis meses, ampliando las carteras de biocatalizadores industriales. En conjunto, estos avances aumentan la productividad acuícola y las tasas de éxito farmacéutico, contribuyendo con un 0,9% al crecimiento.
La Bioprospección Habilitada por IA Acelera el Descubrimiento de Nuevos Compuestos
Los algoritmos entrenados con datos metabolómicos de 12.000 especies predicen candidatos de alto valor antes del muestreo de campo; Insilico Medicine identificó un inhibidor de quinasa marina en 18 meses frente al promedio histórico de cuatro años. Los modelos propietarios de GlycoMar analizaron glucosaminoglucanos de coral y generaron tres candidatos antiinflamatorios en 2025, triplicando la producción histórica de la empresa. A largo plazo, las herramientas digitales reducen los costos de descubrimiento, añadiendo un 0,8% a la CAGR.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Profundidad Limitada de Exploración Oceánica y Recolección de Muestras | -0.5% | Puntos críticos globales | Largo plazo (≥ 4 años) |
| Baja Cultivabilidad de Muchos Microorganismos Marinos | -0.4% | Global, cadenas farmacéuticas | Mediano plazo (2-4 años) |
| Próximos Costos de Cumplimiento del Acceso y Distribución de Beneficios del BBNJ | -0.3% | Global, las pymes son las más afectadas | Corto plazo (≤ 2 años) |
| Competencia de Alternativas Terrestres de Biología Sintética | -0.3% | América del Norte, Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Profundidad Limitada de Exploración Oceánica y Recolección de Muestras
Solo una quinta parte del fondo oceánico cuenta con cartografía de alta resolución, y el muestreo en la zona hadal cuesta USD 50.000 por día de inmersión, lo que limita el acceso a la biodiversidad para las empresas emergentes[2]. Los drones autónomos de Ocean Infinity redujeron los costos en dos tercios en 2025, aunque el rendimiento sigue siendo inferior al de los estudios terrestres en dos órdenes de magnitud. Este cuello de botella resta un 0,5% a la CAGR del mercado.
Baja Cultivabilidad de Muchos Microorganismos Marinos
Menos del 5% de las bacterias marinas crecen en medios estándar, lo que prolonga los plazos de desarrollo; la expresión heteróloga de enzimas de esponjas tarda hasta cinco años frente a menos de 12 meses para las cepas terrestres. La genómica de células individuales ofrece una solución alternativa a USD 10.000 por clúster génico, lo que restringe su uso a objetivos farmacéuticos de alto valor y reduce la CAGR en un 0,4%.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Fuente:
Corales y Esponjas Ganan Impulso sobre las AlgasSe proyecta que los corales y las esponjas avancen a una CAGR del 9,24% entre 2027 y 2032, la tasa más rápida entre las categorías de fuentes en el mercado de biotecnología marina. Sus metabolitos ricos en halógenos sustentan avances en oncología y antivirales; la plitidepsina de origen tunicado de PharmaMar finalizó los ensayos de Fase III para COVID-19 en 2025. La biblioteca de esponjas de GlycoMar produjo un análogo de sulfato de heparano que superó a la enoxaparina en modelos de trombosis, confirmando un alto potencial terapéutico.
Las algas mantuvieron una participación del 33,2% en el mercado de biotecnología marina en 2026, respaldadas por la proteína de espirulina, la clorela y la astaxantina en suplementos. Sin embargo, el crecimiento se está moderando a medida que la biología sintética clona metabolitos algales de alto volumen. Los virus y hongos marinos siguen siendo nichos pero prometedores; un aislado fúngico ártico de 2024 produjo un novedoso inhibidor de beta-lactamasa.


Por Aplicación:
Los Nutracéuticos Capturan Volumen, los Productos Farmacéuticos Capturan ValorLos nutracéuticos registrarán una CAGR del 9,54% hasta 2032, impulsados por consumidores de salud preventiva que migran del aceite de pescado a concentrados de EPA-DHA de algas y estrategias de enriquecimiento de alimentos funcionales. El tamaño del mercado de biotecnología marina para suplementos se ve reforzado por la demostrada reducción del 34% en el estrés oxidativo de AstaReal con 12 mg de astaxantina diarios. Los productos farmacéuticos, aunque crecen a una tasa menor, dominan el valor de los ingresos totales; la lurbinectedina por sí sola generó 120 millones de EUR en 15 jurisdicciones en 2025. Las vías regulatorias aceleradas para excipientes de origen marino atraen aún más a los innovadores en administración de fármacos a sustituir los polisacáridos oceánicos por portadores sintéticos, manteniendo el impulso de la cartera de proyectos.
Los cosméticos aprovechan los péptidos y el colágeno marinos para cumplir con los mandatos de seguridad para arrecifes y libre de microplásticos, como lo ilustra el filtro UV marino aprobado por la UE de BASF, ahora incluido en SKUs de protectores solares premium. Las enzimas industriales y los bioplásticos a base de algas profundizan la diversificación de aplicaciones: la proteasa de kril de Novozymes reduce el consumo de energía en el curtido de cuero en un 20%, y el polihidroxibutirato AirCarbon recubre las carcasas de los portátiles Dell, manteniendo un balance de materiales con carbono negativo.
Análisis Geográfico
Mercado de Biotecnología Marina de América del Norte
América del Norte capturó el 45,56% de los ingresos del mercado de biotecnología marina en 2026, ya que los NIH asignaron 85 millones de USD a un programa de cribado de productos naturales marinos y la NOAA lanzó subvenciones que atrajeron 18 millones de USD en inversión privada en algas marinas hacia Maine. La claridad regulatoria y la orientación de la FDA sobre excipientes marinos acortan los ciclos de comercialización, mientras que el Ocean Supercluster de Canadá cofinancia bases de datos de genómica habilitadas por inteligencia artificial.
Mercado de Biotecnología Marina de Asia-Pacífico
Asia-Pacífico registrará una CAGR regional del 8,98%, la más alta a nivel mundial, respaldada por la iniciativa china de 200 millones de USD en enzimas de aguas profundas y la instalación japonesa de 500 toneladas de Euglena Co., Ltd. que actualmente suministra biocombustible de aviación para los ensayos de 12 meses de ANA. Corea del Sur destinó 120 mil millones de KRW en 2025 para canalizaciones oncológicas de origen marino[3], e India amplía las granjas de algas Kappaphycus para reducir las importaciones de carragenina.
Mercado de Biotecnología Marina de EMEA y América del Sur
Europa se beneficia de 800 millones de EUR en subvenciones de biotecnología azul del EMFAF y de estrictas políticas de cero emisiones netas que impulsan la demanda de bioplásticos de algas. El pangenoma público del salmón de Noruega acelera los programas de cría a nivel mundial, los Emiratos Árabes Unidos implementan pilotos de captura de carbono con algas en plantas de desalinización, Sudáfrica cultiva kelp para la alimentación de abalones, y Embrapa en Brasil analiza algas nativas para la obtención de carragenina, completando así las diversificadas contribuciones regionales.

Panorama regulatorio
La biotecnología marina opera en un entorno de acceso y participación en los beneficios (ABS) cada vez más estricto que determina cómo se recolectan, utilizan y comercializan los recursos genéticos marinos en las distintas jurisdicciones. En 2026, Australia promulgó la High Seas Biodiversity Act 2026 para establecer un marco para los recursos genéticos marinos y la información de secuencia digital asociada, y el Reino Unido aprobó la Biodiversity Beyond National Jurisdiction Act 2026, que faculta al Secretario de Estado para implementar obligaciones internacionales sobre recursos genéticos marinos y reparto de beneficios. Estas medidas nacionales refuerzan la necesidad de que las empresas documenten el origen, los permisos y los términos de reparto de beneficios en etapas más tempranas del descubrimiento y la escalabilidad, especialmente en programas de I+D transfronterizos.
Para la comercialización, las vías regulatorias siguen siendo específicas de cada aplicación, y los productos farmacéuticos y los alimentos y suplementos son los más expuestos a aprobaciones formales. En la Unión Europea, el marco de ABS conforme al Protocolo de Nagoya (y los requisitos de diligencia debida relacionados) se cruza con el Reglamento de Nuevos Alimentos para alimentos e ingredientes de origen marino, mientras que las prioridades de la biotecnología azul de la UE también se reflejan en las convocatorias de Horizonte Europa, que exigen el cumplimiento de la gobernanza internacional en materia de biodiversidad. En los Estados Unidos, el proceso establecido de desarrollo y aprobación de fármacos de la FDA sigue moldeando los casos de uso de terapias y excipientes de origen marino, y el contexto del informe destaca la guía de excipientes de la FDA de 2024 como ejemplo de claridad de proceso que puede acortar los ciclos de desarrollo de materiales de administración de fármacos de origen marino.
Panorama Competitivo
La industria de biotecnología marina sigue siendo moderadamente fragmentada: los 10 principales actores concentran aproximadamente la mayoría de los ingresos, dejando espacio para nuevos participantes especializados. Los actores establecidos como BASF y Lonza persiguen la integración vertical, controlando desde el cultivo hasta la formulación para asegurar materias primas y márgenes; la participación de BASF en Algenol en 2024 protege el suministro de etileno de algas. Las empresas de nicho emplean propiedad intelectual propia, incluida la extracción de fucoidan de Marinova y la biblioteca de glucosaminoglucanos de esponjas de GlycoMar, para dominar nichos farmacéuticos y nutracéuticos de alto valor.
La adopción tecnológica divide el campo: los líderes despliegan ingeniería de cepas con CRISPR, biorreactores continuos y descubrimiento de candidatos mediante IA, mientras que los actores más pequeños dependen de cosechas silvestres que limitan el rendimiento. Los datos de patentes muestran que Lonza presentó 12 patentes de enzimas marinas en 2024 centradas en proteasas termoestables, mientras que PharmaMar protege los metabolitos de tunicados con reivindicaciones de composición de materia que vencen entre 2028 y 2032.
La preparación regulatoria está emergiendo como una ventaja competitiva; las empresas familiarizadas con el cumplimiento del BBNJ y el Protocolo de Nagoya pueden avanzar más rápido que los recién llegados. El acceso temprano a la normativa de Nuevos Alimentos de la UE y a la guía de la FDA ha acelerado el DHA de Schizochytrium de DSM-Firmenich y los filtros UV seguros para arrecifes de BASF. Las plataformas de IA disruptivas pueden nivelar el campo de juego, ya que Pharma.AI de Insilico acortó los ciclos de descubrimiento a 18 meses, permitiendo a las empresas emergentes con poco capital competir.
Líderes de la Industria de Biotecnología Marina
-
Cyanotech Corporation
-
BASF SE
-
Lonza Group Ltd
-
Aker BioMarine ASA
-
Euglena Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Biotecnología Marina Empresas cubiertas en este informe
- Aker BioMarine ASA
- Algatechnologies Ltd
- Aqua Bio Technology ASA
- AstaReal Co., Ltd.
- BASF
- Bluebiotech International
- CP Kelco U.S., Inc.
- Cyanotech
- Euglena Co., Ltd.
- GlycoMar Ltd.
- Lonza Group
- Marinomed Biotech
- Marinova Pty Ltd
- New England Biolabs
- Nutrex Hawaii Inc.
- PharmaMar S.A.
- Royal DSM-Firmenich N.V.
- Sea Run Holdings Inc.
- SEPPIC

Oportunidades de mercado y perspectivas futuras
A corto plazo está surgiendo un espacio en blanco donde convergen las cadenas de suministro reguladas y trazables con funcionalidades de mayor valor, en particular en alternativas a los omega-3, biocatálisis enzimática e insumos de bioeconomía circular procedentes de corrientes secundarias marinas. En Europa, Horizonte Europa ofrece objetivos concretos de comercialización y alineación de infraestructura, con el proyecto BLUETOOLS centrado en llevar al mercado al menos 400 enzimas para biocatálisis y ofrecer al menos dos soluciones para la degradación de plásticos y polímeros, mientras que MARMADE apunta a rutas de extracción y procesamiento (incluidos el CO2 supercrítico y la homogeneización a alta presión) para valorizar residuos de crustáceos y algas marinas en ingredientes alimentarios y de alimentación animal. Estos programas clarifican el camino desde el biodescubrimiento hasta la validación industrial y respaldan alianzas entre proveedores de ingredientes, desarrolladores biotecnológicos y formuladores aguas abajo.
Las oportunidades de descubrimiento de fármacos e investigación traslacional también se amplían a través de colaboraciones internacionales formales y prioridades nacionales de economía azul. En enero de 2026, la Universidad de Florida (CNPD3), la Duke-NUS Medical School y la agencia indonesia BRIN formalizaron una asociación trilateral para desarrollar productos naturales marinos de las aguas de Indonesia hacia productos terapéuticos, lo que indica una construcción continua de cartera más allá de los centros tradicionales de Norteamérica y Europa. En paralelo, China ha posicionado el desarrollo farmacéutico a partir de biorrecursos marinos como un punto de crecimiento de la economía marina durante el período del 15.º Plan Quinquenal (2026-2030), respaldando la demanda de capacidades habilitadoras como el muestreo conforme a normativa, la ómica y la producción a escala. En todas las regiones, la misma limitación destacada en el contexto del informe, la baja cultivabilidad de los microorganismos marinos, mantiene la demanda enfocada en soluciones alternativas como la metagenómica, la expresión heteróloga y la selección de dianas asistida por IA, que pueden reducir el ensayo y error en los laboratorios húmedos.
Desarrollos recientes de la industria en Mercado de Biotecnología Marina
- Julio de 2026: Aker BioMarine obtuvo un importante contrato nuevo de Superba Krill Oil, con entregas programadas para comenzar en el cuarto trimestre de 2026. Este logro mejora la visibilidad para los clientes nutracéuticos aguas abajo y respalda la planificación de capacidad en la captura, el procesamiento y la logística de ingredientes terminados.
- Abril de 2026: Cyanotech Corporation anunció un acuerdo de fabricación a escala comercial con ZIVO Bioscience para cultivar y procesar la biomasa algal patentada de ZIVO destinada a la línea de productos Zivolife. El acuerdo pone de relieve la demanda de socios de fabricación por contrato y de escalado capaces de cerrar la brecha entre cepas propietarias y una producción comercial consistente.
- Marzo de 2025: Marine Biologics anunció el lanzamiento comercial de SuperCrude, una biomasa programable derivada de algas marinas posicionada para aplicaciones de ingredientes de próxima generación. El lanzamiento amplía la gama de insumos estandarizados a base de algas marinas para formuladores que buscan alternativas a la variabilidad de la recolección silvestre.


Mercado de Biotecnología Marina Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado de biotecnología marina abarca el valor de los productos y las tecnologías habilitadoras que utilizan organismos marinos o bioresources marinos para desarrollar productos comerciales en salud, nutrición, cuidado personal y aplicaciones relacionadas.
Exclusiones del alcance: Excluimos el procesamiento convencional de productos del mar, el valor de la producción de captura marina y acuicultura, y los ingredientes marinos de materias primas no biotecnológicas, a menos que se esté comercializando una conversión impulsada por biotecnología o un bioactivo.
Descripción General de la Segmentación
- Por Fuente
- Corales y Esponjas
- Algas
- Virus Marinos
- Hongos Marinos
- Otras Fuentes
- Por Aplicación
- Productos Farmacéuticos
- Nutracéuticos y Suplementos Dietéticos
- Cosméticos y Cuidado Personal
- Otros
- Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comenzó con la definición de qué se considera ingreso de biotecnología marina y qué no, dado que muchos productos marinos se sitúan cerca de los negocios de alimentos, productos químicos o extracción básica. Revisamos fuentes públicas y oficiales como la NOAA y otras agencias nacionales de océanos, la FAO para el contexto de pesca y acuicultura, las publicaciones de la OCDE sobre economía oceánica, las estadísticas de patentes de la OMPI y revistas científicas revisadas por pares que rastrean los productos naturales marinos y la actividad de bioprocesamiento.
Para traducir el contexto en un modelo de dimensionamiento, también utilizamos informes anuales de empresas, presentaciones para inversores, resúmenes de registros regulatorios y clínicos para terapéuticos de origen marino, y comunicados de prensa de fuentes reconocidas sobre lanzamientos de productos y financiación. Cuando estuvo disponible, se utilizaron suscripciones de pago únicamente para agilizar la captura de datos financieros de empresas, el cribado de patentes y las verificaciones a nivel de envíos para determinados insumos. Las fuentes aquí enumeradas son ilustrativas, y se consultaron muchos otros documentos para la recopilación, validación y aclaración de datos durante el trabajo.
Entrevistas Primarias y Encuestas
Las llamadas primarias y las encuestas se utilizaron para someter a prueba de presión lo que está verdaderamente comercializado hoy en día frente a lo que se encuentra en carteras de investigación, y para confirmar la lógica de precios típica para bioactivos y biomateriales marinos. Hablamos con una combinación de proveedores de ingredientes, desarrolladores de biotecnología, formuladores intermedios y especialistas en canales de distribución en las principales regiones, de modo que nuestros supuestos sobre el momento de adopción y la atribución de ingresos pudieran ajustarse con mayor precisión.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 27% | Directores ejecutivos (CXO): 15% | Asia-Pacífico: 46% |
| Nivel medio: 57% | Líderes funcionales/de unidad: 34% | Europa, Oriente Medio y África (EMEA): 30% |
| Actores menores: 16% | Gerentes: 51% | Américas: 24% |
Dimensionamiento del Mercado y Pronóstico
Nuestro dimensionamiento del mercado utilizó una construcción de arriba hacia abajo en la que los grupos de demanda de uso final se reconstruyeron a partir de señales observables y luego se asignaron a los productos de biotecnología marina en función de la adopción y la captura de valor. Esto se verificó posteriormente con aproximaciones selectivas de abajo hacia arriba, como divisiones de ingresos de empresas muestreadas, debates en canales sobre el movimiento de volúmenes y rangos de precio por kilogramo o precio por dosis para bioactivos marinos comunes.
El modelo está guiado por algunos insumos prácticos que pueden rastrearse y actualizarse, como la intensidad de patentamiento para cepas y procesos marinos, el progreso clínico y regulatorio de los fármacos de origen marino, la actividad de lanzamiento de productos cosméticos y nutracéuticos que mencionan bioactivos marinos, las señales de expansión de la capacidad de cultivo y extracción, y los patrones de movimiento de precios para ingredientes de mayor valor. Cuando las divulgaciones de las empresas no eran suficientemente detalladas, las divisiones de ingresos se infirieron utilizando indicios de la combinación de productos y luego se verificaron con entrevistas para que las brechas no inflaran los totales.
Para el pronóstico, se utilizó el análisis de escenarios porque el mercado es sensible a la conversión de la cartera de proyectos y al momento de la ampliación de escala, lo que puede hacer variar los resultados más que las simples líneas de tendencia. Las variables clave se proyectaron hacia adelante con el consenso de expertos de las entrevistas, y la trayectoria final de la CAGR se ajustó solo después de que las verificaciones con proveedores y agentes intermedios se situaron dentro de una banda de varianza razonable.
Ciclo de Validación y Actualización de Datos
Los resultados se validaron mediante triangulación a partir de señales independientes, incluida la actividad de innovación, los anuncios de comercialización y el impulso de la demanda a nivel regional en los principales usos finales. Las grandes variaciones se señalaron, y los factores subyacentes, como los supuestos de precios, las participaciones de adopción y las divisiones geográficas, se revisaron antes de la aprobación final.
Se sigue un proceso de revisión de múltiples etapas en el que otro analista cuestiona la lógica, verifica los cálculos al azar y confirma que las exclusiones se aplican de manera coherente. Los informes se actualizan anualmente, y las actualizaciones intermedias se activan cuando ocurren eventos materiales (por ejemplo, aprobaciones importantes, adiciones de capacidad o cambios regulatorios). Antes de la entrega, se realiza una revisión final para que los números reflejen la información pública más reciente disponible y los comentarios primarios recientes.
Tamaño del Mercado de Biotecnología Marina de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para la biotecnología marina a menudo varían porque los grupos no contabilizan los mismos flujos de ingresos, y también difieren en cómo tratan las carteras en etapas tempranas frente a las ventas comerciales. La ventana de tiempo utilizada, el momento de la conversión de divisas y la rapidez con que se actualizan los supuestos también pueden modificar el número final.
La principal brecha proviene de si los ingredientes de origen marino se contabilizan solo cuando se venden como bioactivos o biomateriales habilitados por biotecnología, o si se incluyen ingredientes marinos más amplios y el valor de procesamiento adyacente. Algunas estimaciones también se apoyan en gran medida en un único proxy de demanda o en listas de empresas limitadas, mientras que otras utilizan un método de progresión de precios más lento que puede subestimar el valor en aplicaciones de mayor margen. La tabla a continuación muestra esta dispersión y explica cómo las elecciones de alcance y supuestos se traducen en diferentes totales, una elección de modelado aplicada por Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 8,02 mil millones de USD (2026) | |
| Editor Comercial A | 6,64 mil millones de USD (2025) | Utiliza un año base más cercano y mezcla períodos históricos y de pronóstico, y también puede incorporar ingresos más amplios de la bioeconomía marina que no siempre están vinculados a la comercialización derivada de la biotecnología. |
| Informe de la Industria B | 5,79 mil millones de USD (2024) | Se apoya en una interpretación más estrecha de empresas y productos y aplica una curva de crecimiento más lenta, lo que puede pasar por alto las expansiones de bioactivos de mayor valor que aparecen en las verificaciones de lanzamientos y precios. |
En general, la dispersión se explica principalmente por lo que se incluye, cómo se proyectan los precios hacia adelante y con qué rapidez se revisan los supuestos a medida que las carteras de proyectos avanzan hacia las ventas. Al mantener el modelo vinculado a señales claras de comercialización y variables de entrada repetibles, mantenemos la estimación más fácil de auditar y más sencilla de actualizar cuando llegan nuevas evidencias.


Preguntas Clave Respondidas en el Informe
¿Qué tamaño tendrá el mercado de biotecnología marina en 2027?
Se estima que el mercado de biotecnología marina alcanzará los 8,58 mil millones de USD en 2027.
¿Qué segmento de fuente se está expandiendo más rápidamente?
Se proyecta que los corales y las esponjas crecerán a una CAGR del 9,24% hasta 2032, ya que sus metabolitos alimentan las carteras de proyectos oncológicos y antivirales.
¿Por qué Asia-Pacífico supera a otras regiones?
Los biorreactores marinos a gran escala, la adopción de alimentos funcionales y la financiación gubernamental en China, Japón y Corea del Sur sustentan una CAGR regional del 8,98%.
¿Cómo afectan las políticas de cero emisiones netas a los bioplásticos marinos?
Los aranceles de carbono de la UE y los mandatos de envases compostables de California hacen que los polímeros a base de algas sean competitivos en costos, acelerando la inversión en bioetileno y películas compostables.
¿Cómo afectan las políticas de cero emisiones netas a los bioplásticos marinos?
Los aranceles de carbono de la UE y los mandatos de envases compostables de California hacen que los polímeros a base de algas sean competitivos en costos, acelerando la inversión en bioetileno y películas compostables.


 Sus datos están seguros y nunca se venden ni se comparten.
