
Tamaño y Cuota del Mercado de Plasma Rico en Plaquetas
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 0.76 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.39 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 12.82 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Plasma Rico en Plaquetas por Mordor Intelligence
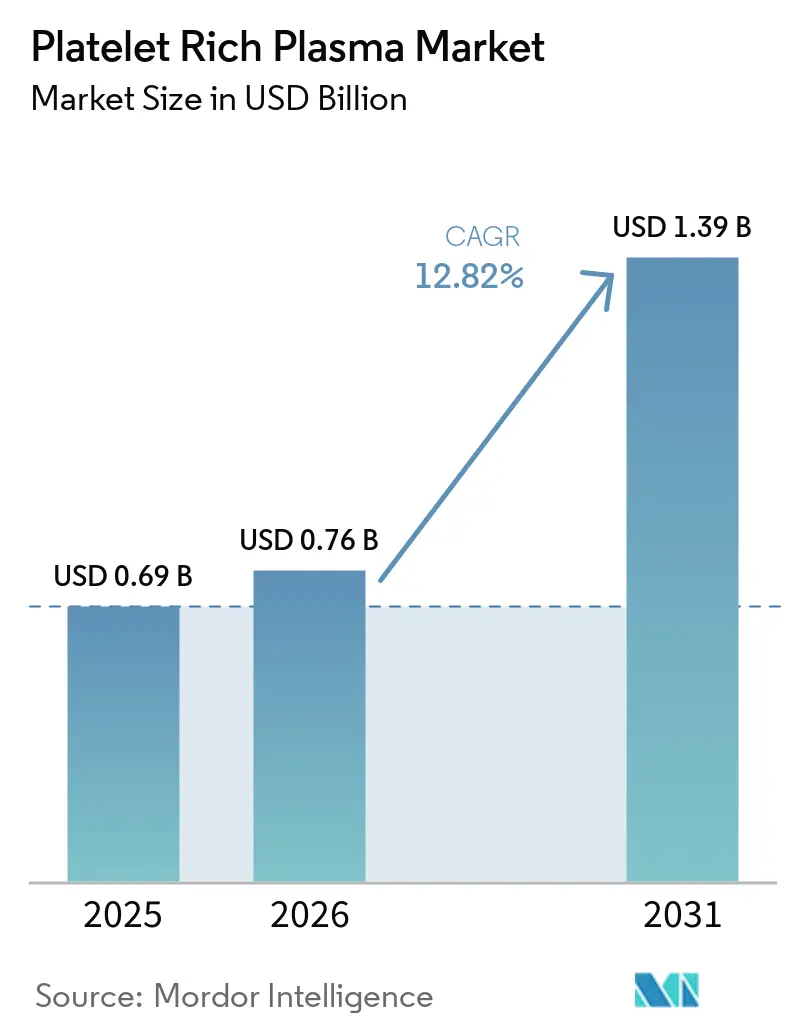
El tamaño del Mercado de Plasma Rico en Plaquetas fue valorado en 0,69 mil millones de USD en 2025 y se estima que crecerá desde 0,76 mil millones de USD en 2026 hasta alcanzar 1,39 mil millones de USD en 2031, a una CAGR del 12,82% durante el período de previsión (2026–2031). La demanda se acelera a medida que los hospitales migran las terapias regenerativas a entornos ambulatorios, los sistemas de preparación automatizados eliminan la variabilidad del operador y la evidencia clínica se amplía en indicaciones ortopédicas, estéticas y dentales. La medicina deportiva ortopédica mantiene la mayor presencia clínica, aunque el rejuvenecimiento facial, la restauración capilar y otros usos cosméticos marcan ahora el ritmo de crecimiento. Las empresas se diferencian combinando centrífugas microfluídicas con algoritmos de separación guiados por inteligencia artificial, mientras que la claridad regulatoria en torno a los protocolos autólogos sostiene la confianza de los proveedores. El auge del turismo médico en Asia-Pacífico y el aumento de la renta disponible amplifican el impulso global, aunque las brechas de estandarización y los límites de reembolso moderan la adopción en mercados sensibles al coste.
Conclusiones Clave del Informe
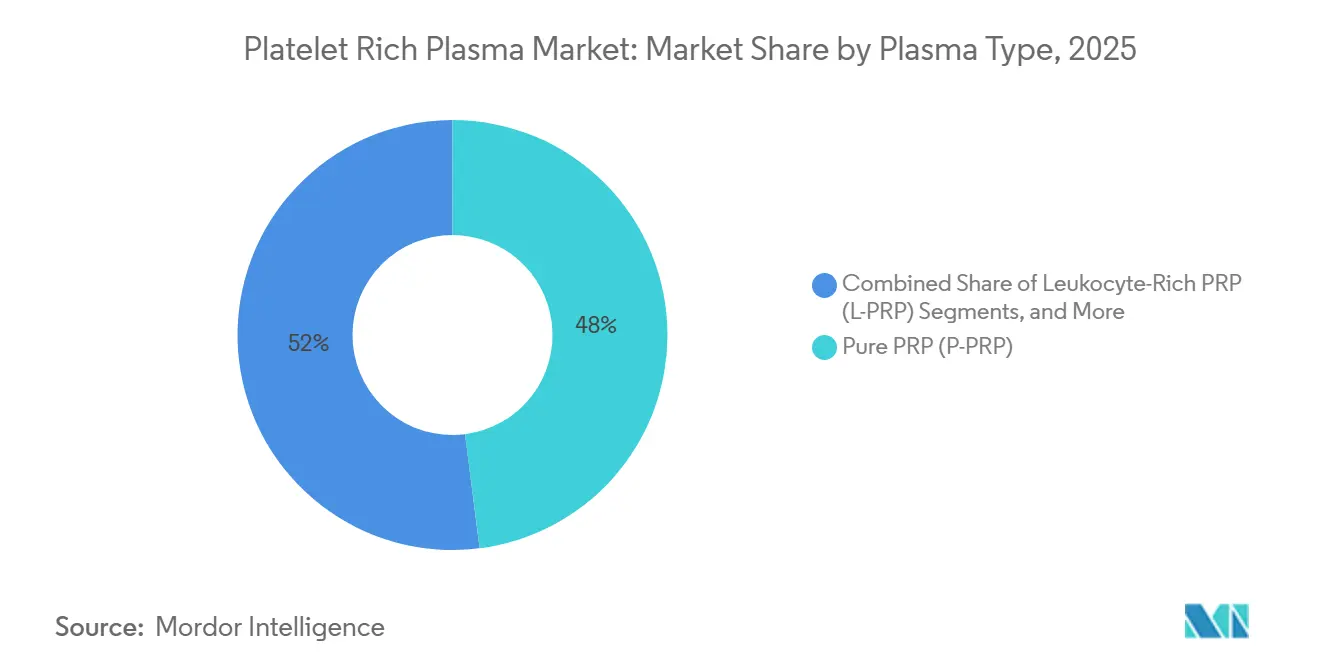
- Por tipo de plasma, el PRP puro lideró con una participación de ingresos del 47,99% en 2025, mientras que la Fibrina Rica en Leucocitos está preparada para la expansión más rápida con una CAGR del 14,11% hasta 2031.
- Por aplicación, la ortopedia y la medicina deportiva dominaron con el 36,76% de la participación del mercado de plasma rico en plaquetas en 2025, mientras que se proyecta que los procedimientos cosméticos y dermatológicos escalen a una CAGR del 14,72% hasta 2031.
- Por usuario final, las clínicas especializadas y ambulatorias controlaron el 47,44% del tamaño del mercado de plasma rico en plaquetas en 2025, y avanzan al ritmo más rápido con una CAGR del 13,38%.
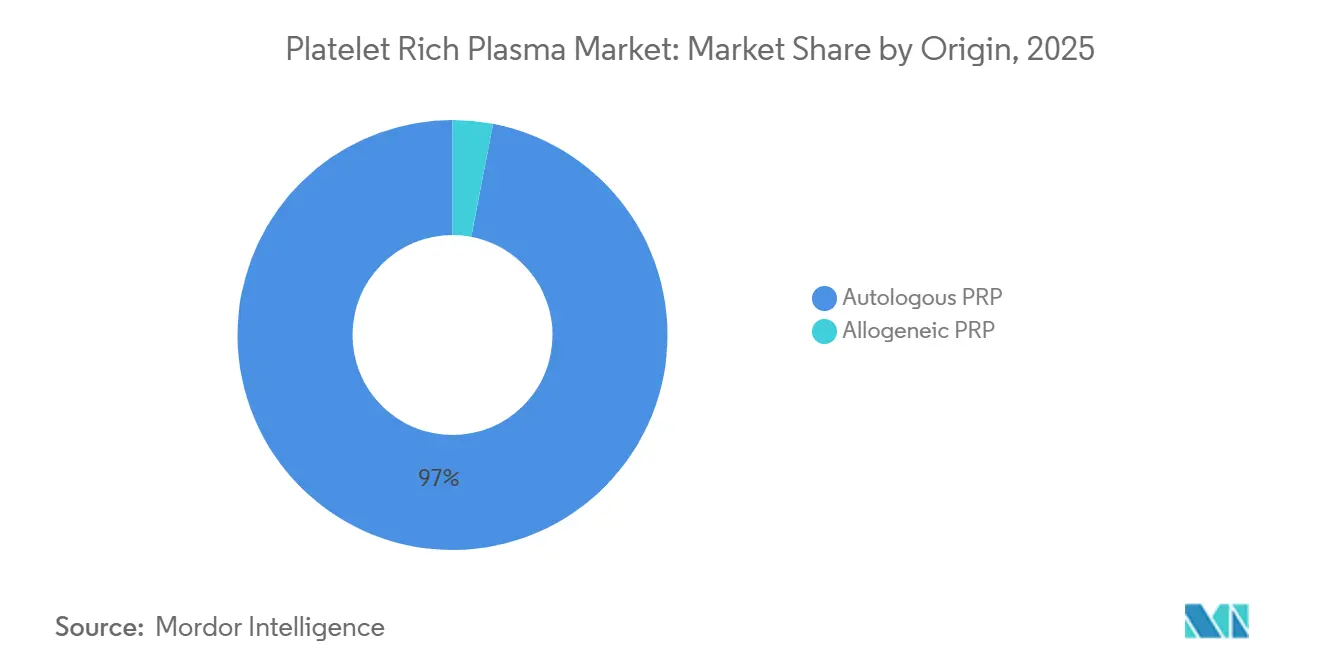
- Por origen, los productos autólogos representaron el 96,98% de los ingresos de 2025, aunque las ofertas alogénicas registran una impresionante CAGR del 16,42% a medida que maduran los protocolos estandarizados de donantes.
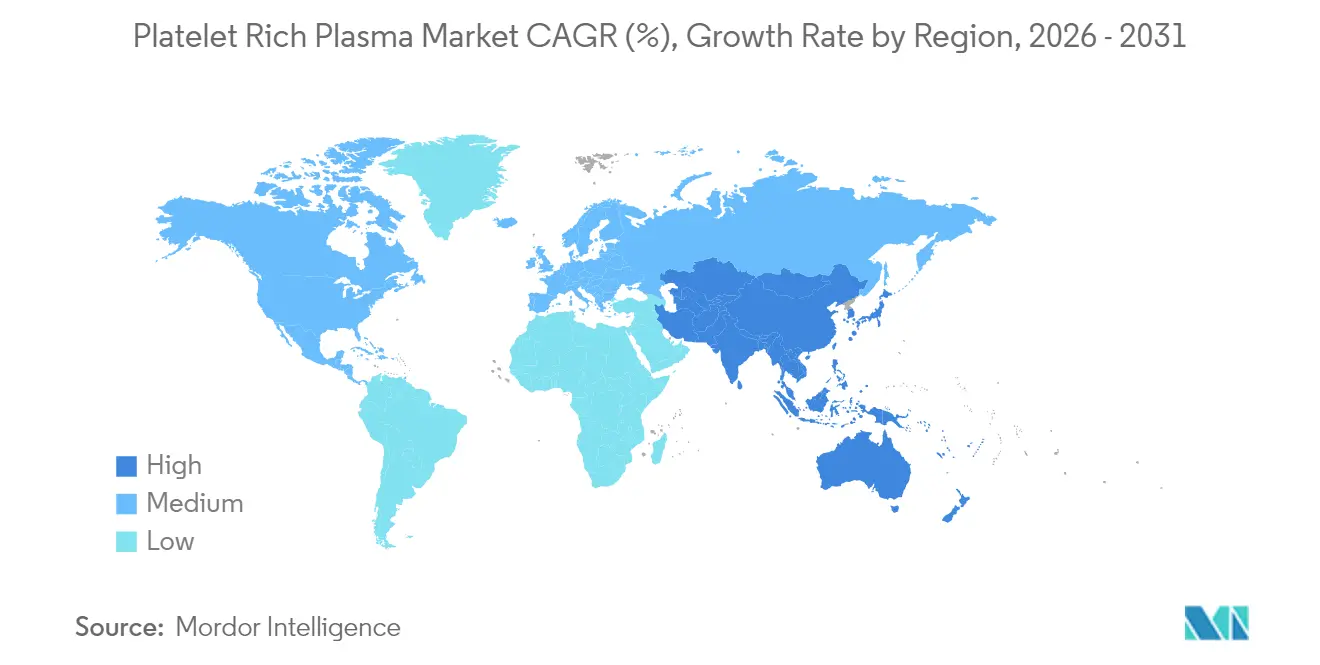
- Por geografía, América del Norte mantuvo una participación del 40,25% en 2025, aunque se prevé que Asia-Pacífico genere la CAGR más alta del 15,10% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Creciente incidencia de lesiones deportivas y trastornos ortopédicos | +2.8% | América del Norte, Europa, expansión global | Mediano plazo (2-4 años) |
| Creciente volumen de procedimientos cosméticos y estéticos | +3.2% | Asia-Pacífico, América del Norte | Corto plazo (≤ 2 años) |
| Avances tecnológicos en sistemas de preparación de PRP | +2.1% | Adopción temprana en mercados desarrollados | Largo plazo (≥ 4 años) |
| Envejecimiento de la población que impulsa casos musculoesqueléticos crónicos | +2.5% | Economías desarrolladas en todo el mundo | Largo plazo (≥ 4 años) |
| Auge de los protocolos combinados de PRP + coadyuvantes | +1.4% | América del Norte, Europa, en expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Desplazamiento hospitalario hacia la atención regenerativa autóloga en consulta | +1.8% | América del Norte lidera | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Creciente Incidencia de Lesiones Deportivas y Trastornos Ortopédicos
Los atletas de élite y aficionados seleccionan cada vez más el PRP como intervención de primera línea para traumatismos de tendones y ligamentos, con datos de la Asociación de Jugadores de la Liga Nacional de Fútbol Americano que muestran un incremento del 15% en el uso de terapias regenerativas frente a la cirugía tradicional en 2024[1]"Informe de Salud y Seguridad de los Jugadores 2024," Asociación de Jugadores de la Liga Nacional de Fútbol Americano, nflpa.com. Los protocolos estándar implican tres inyecciones a lo largo de seis semanas, lo que permite tiempos de regreso al juego más rápidos y menor riesgo de relesión en comparación con la fisioterapia prolongada. Los organismos rectores del deporte continúan aprobando el PRP mientras prohíben los factores de crecimiento sintéticos, preservando la integridad competitiva y orientando la demanda hacia opciones autólogas. Los atletas de fin de semana reflejan este cambio, buscando alivio mínimamente invasivo para lesiones crónicas por sobreuso. En conjunto, estas tendencias amplían el mercado de plasma rico en plaquetas al canalizar un espectro más amplio de pacientes hacia clínicas ortopédicas que ahora consideran los biológicos como complementos rentables a la atención convencional.
Creciente Volumen de Procedimientos Cosméticos y Estéticos
La medicina estética ha integrado el PRP en protocolos de microagujas, resurfacing con láser y tratamientos de "facial vampiro", con la Sociedad Americana de Cirujanos Plásticos reportando un aumento del 47% en sesiones cosméticas basadas en PRP en 2024[2]"Informe de Estadísticas de Cirugía Plástica 2024," Sociedad Americana de Cirujanos Plásticos, plasticsurgery.org. Los consumidores más jóvenes optan por el rejuvenecimiento cutáneo preventivo, mientras que quienes buscan restauración capilar se inclinan por opciones autólogas frente a implantes sintéticos. Las redes sociales y los avales de celebridades han escalado la conciencia del consumidor, permitiendo que los spas médicos se expandan más allá de los centros metropolitanos. El precio premium sigue siendo aceptable porque el PRP evita los rellenos sintéticos y ofrece un argumento de resultado «natural». Sin embargo, la supervisión regulatoria varía entre mercados, lo que indica la necesidad de futura armonización para salvaguardar la coherencia del tratamiento y la acreditación de los profesionales.
Avances Tecnológicos en Sistemas de Preparación de PRP
Las centrífugas microfluídicas automatizadas entregan concentraciones estandarizadas de plaquetas en menos de 15 minutos, reduciendo el tiempo en silla y aumentando el flujo de pacientes. Las plataformas habilitadas con IA de Terumo BCT ajustan los parámetros de centrifugado al hematocrito de cada paciente, garantizando una dosificación reproducible y mejores resultados. Los filtros de leucocitos integrados permiten a los clínicos adaptar los perfiles inflamatorios según la indicación, por ejemplo seleccionando PRP pobre en leucocitos para la curación de tendones y PRF rico en leucocitos para el cuidado de heridas. Estos avances abordan el escepticismo histórico sobre la variabilidad biológica y respaldan una mayor confianza de los aseguradores. Los proveedores de equipos ahora combinan consumibles, software y capacitación en modelos de suscripción que reducen los costos iniciales, expandiendo aún más el mercado de plasma rico en plaquetas hacia clínicas pequeñas.
Envejecimiento de la Población que Impulsa Casos Musculoesqueléticos Crónicos
Las poblaciones de Japón, Estados Unidos y Europa Occidental están envejeciendo, y la prevalencia de la enfermedad articular degenerativa aumenta en paralelo. Los adultos mayores prefieren las inyecciones biológicas para posponer o evitar la cirugía de reemplazo articular, lo que genera ingresos recurrentes por tratamiento y amplía las discusiones con los pagadores sobre la compensación de costos. Las tendencias de longevidad también impulsan los procedimientos electivos como las terapias cutáneas antienvejecimiento, extendiendo la demanda de PRP más allá del ámbito ortopédico. Los sistemas de salud consideran el PRP como una vía para mitigar los elevados costos quirúrgicos y las estancias de rehabilitación de adultos mayores, posicionando la terapia dentro de iniciativas de atención basada en valor que recompensan la mejora funcional y la reducción de hospitalizaciones.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Falta de protocolos estandarizados de preparación | -1.8% | Mayor en mercados emergentes | Mediano plazo (2-4 años) |
| Elevado costo de bolsillo y reembolso débil | -2.4% | Global, agudo en economías en desarrollo | Corto plazo (≤ 2 años) |
| Creciente escrutinio basado en evidencia de las clínicas de PRP | -1.2% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Biológicos acelulares competidores que canibalizan la demanda | -0.9% | Mercados desarrollados primero | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Falta de Protocolos Estandarizados de Preparación
Las revisiones sistemáticas han catalogado más de 40 métodos de preparación, cada uno produciendo diferentes recuentos de plaquetas y perfiles de factores de crecimiento, lo que socava la reproducibilidad y la aceptación por parte de los pagadores. Las disparidades en los equipos, las brechas en la capacitación del personal y la filtración inconsistente de leucocitos agravan la variabilidad, especialmente en clínicas más pequeñas o con recursos limitados. La FDA y las sociedades internacionales promueven directrices armonizadas, aunque la implementación global va por detrás de la intención regulatoria. Hasta que los protocolos converjan, los aseguradores clasifican muchas aplicaciones de PRP como investigacionales, y los estudios revisados por pares tienen dificultades para agregar datos de resultados comparables. Esta ambigüedad reduce la confianza en las derivaciones y ralentiza la adopción clínica amplia, restringiendo el mercado de plasma rico en plaquetas en varias regiones.
Elevado Costo de Bolsillo y Reembolso Débil
Las inyecciones típicas de PRP cuestan entre USD 500 y USD 2.000 por sesión, y la mayoría de los aseguradores clasifican los tratamientos fuera de algunas indicaciones ortopédicas como electivos, transfiriendo la responsabilidad de pago a los pacientes[3]"Impacto Económico de los Tratamientos de Medicina Regenerativa," Academia Americana de Cirujanos Ortopédicos, aaos.org. Las sesiones múltiples amplían la carga financiera, limitando la adopción repetida entre poblaciones de ingresos medios. Algunos sistemas de salud europeos reembolsan parcialmente, mientras que varios mercados asiáticos dependen íntegramente de modelos de pago directo. Los proveedores experimentan con planes de financiamiento y precios por paquete, pero la asequibilidad sigue siendo un obstáculo en las economías emergentes. A menos que la evidencia impulse un cambio de política, las brechas de reembolso limitarán la penetración del mercado a pesar de las ventajas clínicas demostradas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Plasma:
Las Variantes Avanzadas Impulsan la InnovaciónEn 2025, el PRP puro capturó el 47,99% del mercado de plasma rico en plaquetas, lo que equivale a 0,33 mil millones de USD. Sin embargo, se proyecta que el tamaño del mercado de plasma rico en plaquetas para la Fibrina Rica en Leucocitos se expanda a una CAGR del 14,11% entre 2026 y 2031, a medida que los clínicos aprovechan su densa matriz de fibrina para la liberación sostenida de factores de crecimiento. Los especialistas en ortopedia prefieren las formulaciones pobres en leucocitos para minimizar la inflamación, mientras que los cirujanos orales adoptan la L-PRF para reforzar la estabilidad de los injertos óseos. Los fabricantes de equipos responden con centrífugas programables que ajustan el contenido de glóbulos blancos a demanda, fomentando protocolos de medicina de precisión. Las alternativas emergentes como el PRF avanzado y el PRF inyectable se adaptan a aplicaciones de nicho, mejorando la profundidad del segmento e impulsando ingresos incrementales para los proveedores de sistemas.
En hospitales y consultorios dentales, los estudios comparativos de la Asociación Internacional de Cirujanos Orales y Maxilofaciales documentan tasas más altas de contacto hueso-implante utilizando L-PRF que con material de injerto convencional. Los datos llevan a las aseguradoras en determinados mercados europeos a implementar pilotos de reembolso parcial, lo que señala una aceptación generalizada. Mientras tanto, el lisado de plaquetas autólogo y los derivados del gel de plasma alcanzan nichos de dermatología y cuidado de heridas, diversificando los recursos clínicos. En conjunto, el espectro de tipos de plasma amplía la flexibilidad terapéutica y mantiene activos los canales de innovación, sustentando así el crecimiento sostenido en el mercado de plasma rico en plaquetas.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe


Por Aplicación:
La Cosmética Altera la Jerarquía TradicionalLa ortopedia y la medicina deportiva mantuvieron el 36,76% de la participación del mercado de plasma rico en plaquetas en 2025, equivalente a 0,29 mil millones de USD. Sin embargo, las intervenciones cosméticas y dermatológicas se aceleran a una CAGR del 14,72% hasta 2031, respaldadas por la proliferación de spas médicos y el apetito del consumidor por opciones antienvejecimiento mínimamente invasivas. Se espera que el tamaño del mercado de plasma rico en plaquetas para procedimientos estéticos se duplique para 2031, a medida que los grupos demográficos más jóvenes buscan mejoras preventivas en la calidad de la piel y soluciones para la pérdida de cabello. Las indicaciones dentales y orales-maxilofaciales le siguen, impulsadas por el papel del PRP en la osteointegración de implantes y la regeneración periodontal.
En oftalmología, las gotas oculares de PRP autólogo ganan terreno para el síndrome severo de ojo seco y la reparación de la superficie corneal, recibiendo el respaldo de práctica clínica de la Academia Americana de Oftalmología. Los equipos de cuidado de heridas emplean apósitos de PRP para acelerar la cicatrización posquirúrgica y el cierre de úlceras crónicas, ampliando los debates con los pagadores sobre la reducción de costes hospitalarios. Las especialidades de neurología y columna vertebral siguen siendo exploratorias pero prometedoras, con ensayos tempranos que evalúan las inyecciones de PRP para el dolor discogénico. La diversidad de aplicaciones amortigua los flujos de ingresos y protege al mercado de plasma rico en plaquetas de las desaceleraciones específicas de cada especialidad.
Por Usuario Final:
Las Clínicas Especializadas Desafían el Dominio HospitalarioLas clínicas especializadas y ambulatorias representaron el 47,44% del tamaño del mercado de plasma rico en plaquetas en 2025, y registran una CAGR del 13,38% a medida que los pacientes optan por tiempos de espera más cortos y precios transparentes. Los sistemas portátiles liberan a los proveedores de los laboratorios centralizados, permitiendo que las salas de procedimientos ofrezcan tratamientos el mismo día. La Administración de Salud de los Veteranos registró un crecimiento interanual del 40% en terapias regenerativas ambulatorias en 2024, lo que subraya la confianza institucional. Las clínicas aprovechan el marketing en redes sociales y los modelos de suscripción que agrupan múltiples inyecciones, cultivando negocios recurrentes y circuitos de derivación comunitaria.
Los centros de investigación académica, aunque menores en ingresos, impulsan la generación de evidencia y el refinamiento de protocolos. Las redes hospitalarias responden rediseñando las unidades de ortopedia y medicina deportiva en suites de estilo clínico, preservando el tráfico de derivaciones y captando ingresos de pago directo. Los proveedores de equipos facilitan el cambio ofreciendo programas de arrendamiento adaptados a los volúmenes ambulatorios variables, garantizando la formación continua de capital para el mercado de plasma rico en plaquetas.
Por Origen:
Las Soluciones Alogénicas Ganan ImpulsoEl PRP autólogo representó el 96,98% de la participación de ingresos en 2025, lo que refleja la preferencia regulatoria y de seguridad establecida. No obstante, se anticipa que el segmento de PRP alogénico crezca a una CAGR del 16,42% a medida que las directrices claras de la FDA en 2024 catalizan la inversión en cribado de donantes y pruebas de patógenos. Las soluciones listas para usar reducen el tiempo de preparación, una ventaja crucial en los servicios de urgencias y unidades de trauma donde la intervención inmediata es vital. Los lotes de donantes con calidad garantizada también prometen reproducibilidad, abordando las críticas actuales sobre variabilidad.
Los programas piloto en hospitales académicos de Estados Unidos evalúan el PRP alogénico para el tratamiento de fracturas agudas, mientras que las empresas de biotecnología europeas escalan la fabricación a volúmenes de grado clínico. Las reducciones de costes derivadas de la producción centralizada podrían desbloquear la disposición de los pagadores a reembolsar biológicos estandarizados, redefiniendo potencialmente la dinámica competitiva. Los compuestos autólogos homólogos siguen siendo un nicho debido a los obstáculos regulatorios, aunque ejemplifican la exploración continua en la diferenciación basada en el origen que sostiene la innovación dentro del mercado de plasma rico en plaquetas.
Análisis Geográfico
Mercado de Plasma Rico en Plaquetas en América del Norte
América del Norte generó 0,27 mil millones de USD en ingresos del mercado de plasma rico en plaquetas en 2025 y mantuvo una ventaja del 40,25% al aprovechar sólidas redes de investigación clínica, la familiaridad de los pagadores con los productos biológicos y la orientación temprana de la FDA. Los proveedores de Estados Unidos combinan el PRP con procedimientos artroscópicos, avanzando en la aceptación por parte de las aseguradoras, mientras que el sistema de pagador único de Canadá cubre selectivamente las inyecciones para la osteoartritis de rodilla. Las clínicas transfronterizas de México atraen a pacientes de todo el mundo que buscan paquetes de menor costo que combinan la reparación de lesiones deportivas y mejoras estéticas, lo que ilustra el efecto del turismo médico en la demanda regional.
Mercado de Plasma Rico en Plaquetas en Asia-Pacífico
Se prevé que el mercado de plasma rico en plaquetas de Asia-Pacífico crezca a una CAGR del 15,10%, la más rápida a nivel mundial. La hoja de ruta de medicina regenerativa 2024-2030 de China destina financiación a centros de investigación de PRP, acelerando la transferencia de tecnología y la fabricación local de dispositivos. La sociedad superenvejecida de Japón adopta el PRP para retrasar los reemplazos de cadera y rodilla, en consonancia con los esfuerzos del gobierno por contener los gastos de atención a personas mayores. El sector estético de Corea del Sur integra el PRP en los populares regímenes de K-beauty, mientras que los hospitales multiespecialidad de India ofrecen paquetes ortopédicos de PRP para turistas médicos internacionales, fortaleciendo los ingresos en divisas extranjeras e impulsando la adopción doméstica.
Mercado de Plasma Rico en Plaquetas en EMEA
Europa mantiene un impulso constante, beneficiándose de las directrices armonizadas de la EMA y de múltiples ensayos controlados aleatorizados a gran escala liderados por centros de Alemania y el Reino Unido. El reembolso parcial para indicaciones ortopédicas y dentales específicas en Alemania e Italia mejora la accesibilidad económica. Francia y España registran un mayor uso cosmético, respaldado por estrictos mandatos de formación para profesionales que refuerzan la confianza del consumidor. Oriente Medio y África siguen siendo mercados incipientes pero atractivos; los hospitales del Consejo de Cooperación del Golfo importan centrifugadoras de alta gama para aprovechar el creciente turismo de bienestar, y las clínicas privadas de Sudáfrica están implementando protocolos de PRP en la rehabilitación de lesiones deportivas.

Panorama regulatorio
En Estados Unidos, los sistemas de preparación de PRP están regulados por la FDA como dispositivos médicos y comúnmente se clasifican bajo controles de Clase II, con acceso al mercado normalmente a través de la vía de autorización 510(k). Las autorizaciones de dispositivos frecuentemente hacen referencia a usos previstos específicos, como el manejo de injertos óseos, mientras que muchas aplicaciones de inyección posteriores en ortopedia, medicina deportiva, estética y otras especialidades se realizan según el criterio clínico y varían según el etiquetado del producto, la política institucional y los requisitos del pagador.
En Europa, los dispositivos y productos relacionados con PRP operan bajo el Reglamento de Productos Sanitarios (UE) 2017/745, y las configuraciones de dispositivos que incorporan sustancias derivadas de la sangre pueden requerir la consulta de un organismo notificado con la Agencia Europea de Medicamentos (EMA) para la evaluación de la sustancia medicinal auxiliar. Por separado, el PRP como sustancia de origen humano está condicionado por requisitos de calidad y seguridad en evolución, y los fabricantes y proveedores alinean cada vez más su documentación con marcos de caracterización reconocidos (por ejemplo, guías ASTM para describir el PRP autólogo y geles relacionados) para respaldar la comparabilidad entre clínicas y estudios.
Panorama Competitivo
La concentración del mercado es moderada, con los gigantes ortopédicos Stryker y Zimmer Biomet que agrupan sistemas de PRP junto con implantes para realizar ventas cruzadas en cuentas existentes. Terumo BCT y Arthrex consolidan posiciones a través de centrífugas automatizadas con optimización de plaquetas basada en IA, dirigiéndose a hospitales que exigen resultados reproducibles. Empresas especializadas como Harvest Technologies y EmCyte innovan en torno a cartuchos de circuito cerrado y kits de microvolumen ideales para clínicas estéticas, creando barreras de entrada basadas en la propiedad intelectual.
Las oportunidades de espacio en blanco se encuentran en productos alogénicos estandarizados, regímenes combinados que unen el PRP con ácido hialurónico o exosomas de células madre, y nichos especializados como la oftalmología. Las solicitudes de patentes sobre canales microfluídicos y sensores ópticos de recuento de plaquetas aumentaron un 18% interanual en 2024, reflejando la inversión en dispositivos de precisión. Surgen colaboraciones estratégicas: los fabricantes de dispositivos se asocian con hospitales académicos para producir datos de ensayos de alta calidad, mientras que las empresas farmacéuticas exploran geles tópicos de PRP que complementan las carteras de medicamentos para la cicatrización de heridas. El éxito competitivo pivota sobre el cumplimiento regulatorio, la generación de evidencia y los modelos de servicio que integran equipos de capital, consumibles y capacitación clínica.
Líderes de la Industria del Plasma Rico en Plaquetas
EmCyte Corporation
Johnson & Johnson (DePuy Synthes)
Arthrex Inc.
Zimmer Biomet
Globus Medical, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Plasma Rico en Plaquetas
- APEX Biologix
- Arthrex
- Celling Biosciences, Inc.
- Crown (Crown Aesthetics)
- Dr. PRP USA
- EmCyte
- ESTAR Medical Ltd
- Factor Medical, Inc.
- Fidia Farmaceutici
- Globus Medical
- Integrity PRP
- ISTO Biologics
- Johnson & Johnson
- Juventix Regenerative Medical, LLC
- Nuo Therapeutics, Inc.
- Regen Lab SA
- Royal Biologics (Vertical Spine LLC)
- Smith+Nephew plc
- T-Biotechnology
- Zimmer Biomet

Oportunidades de mercado y perspectivas futuras
Existe un vacío principal entre la adopción clínica amplia y el etiquetado limitado de los dispositivos. En Estados Unidos, varias autorizaciones de la FDA para sistemas de PRP enfatizan el manejo de injertos óseos, mientras que casos de uso de mayor volumen, como las inyecciones en tendones, articulaciones y dermatología, dependen de los patrones de práctica, la generación de evidencia y el reembolso local. Esa brecha crea espacio para que las empresas amplíen el respaldo de indicaciones mediante protocolos estandarizados, capacitación y conjuntos de datos clínicos que reduzcan la variabilidad entre los más de 40 métodos de preparación citados en la literatura, mejorando la comparabilidad para los pagadores y las sociedades profesionales.
La estandarización y la reproducibilidad también se están convirtiendo en una palanca comercial, ya que los sistemas automatizados ofrecen resultados consistentes en menos de 15 minutos y los proveedores agrupan software, insumos desechables y capacitación en modelos aptos para clínicas. Los esfuerzos por armonizar la caracterización y los informes, incluida la guía ASTM para describir el PRP autólogo, los geles de plaquetas y los geles de sangre entera, respaldan la diferenciación en torno a atributos medibles (concentración de plaquetas, perfil de leucocitos, volumen de dosis) y permiten formulaciones específicas, como la fibrina rica en leucocitos, para flujos de trabajo dentales y de cuidado de heridas. Del lado de la demanda, los entornos de pago directo en estética y clínicas ambulatorias están en expansión, y las señales de adopción institucional, incluido el aumento de los volúmenes de terapia regenerativa ambulatoria en grandes sistemas, ofrecen una vía práctica para una adopción más amplia basada en protocolos, incluso donde el reembolso sigue siendo limitado.
Recent Industry Developments in Mercado de Plasma Rico en Plaquetas
- Julio de 2026: EmCyte Corporation presentó el sistema de concentración de plaquetas ricas en proteínas PurePRP AspiraDome de 120 mL. El lanzamiento añade procesamiento de mayor volumen y un diseño enfocado en la aspiración a su cartera de PRP, apoyando a las clínicas que buscan una preparación más consistente para flujos de trabajo regenerativos y estéticos.
- Enero de 2025: Smith+Nephew presentó el sistema de plasma rico en plaquetas CENTRIO, posicionado como un hematogel biodinámico para mantener un entorno húmedo en la herida. Este movimiento amplió la intensidad competitiva en el cuidado de heridas adyacente al PRP, vinculando los formatos de preparación y aplicación a entornos clínicos específicos.
- Diciembre de 2024: Illuminate PRP recibió la autorización de la FDA para un dispositivo de punto de atención que prepara PRP autólogo para uso clínico. La autorización reforzó el papel de los sistemas de preparación autorizados mediante 510(k) como una vía de adopción en la atención en consultorios y respalda una mayor estandarización liderada por dispositivos en Estados Unidos.


Mercado de Plasma Rico en Plaquetas Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado contabiliza los ingresos generados por la preparación y el uso del plasma rico en plaquetas (PRP) en entornos clínicos y de investigación. En la práctica, la sangre del propio paciente se procesa para concentrar las plaquetas y favorecer la curación o la reparación tisular, lo que se refleja tanto en aplicaciones médicas como estéticas.
Exclusiones del alcance: Excluimos los productos de transfusión de plaquetas y los servicios generales de banco de sangre porque no constituyen preparación de PRP ni terapia basada en PRP.
Descripción General de la Segmentación
- Por Tipo de Plasma
- PRP Puro (P-PRP)
- PRP Rico en Leucocitos (L-PRP)
- Fibrina Plaquetaria Pura (P-PRF)
- Fibrina Rica en Leucocitos (L-PRF)
- Otras Variantes / Variantes Avanzadas (A-PRF, i-PRF)
- Por Aplicación
- Ortopedia y Medicina Deportiva
- Cirugía Cosmética y Dermatología
- Odontología y Cirugía Oral-Maxilofacial
- Neurología y Columna Vertebral
- Cardiología
- Oftalmología
- Cuidado de Heridas y Otros
- Por Usuario Final
- Hospitales
- Clínicas Especializadas y Ambulatorias
- Institutos de Investigación
- Por Origen
- PRP Autólogo
- PRP Alogénico
- PRP Homólogo
- Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comienza con la comprensión de cómo se utiliza el PRP y dónde se pueden rastrear los volúmenes de manera realista, antes de realizar cualquier cálculo de mercado. Consultamos fuentes públicas como las bases de datos de la FDA de Estados Unidos para las autorizaciones de dispositivos, la Biblioteca Nacional de Medicina de Estados Unidos para la actividad de ensayos clínicos, la OMS y el Banco Mundial para los indicadores del sistema de salud, y las estadísticas de salud de la OCDE para el contexto de procedimientos y gasto.
También revisamos materiales como informes anuales, presentaciones para inversores, folletos de productos, publicaciones científicas y páginas de reconocidas sociedades médicas para mapear los flujos de trabajo habituales del PRP y los entornos clínicos típicos. Cuando es necesario, utilizamos suscripciones de pago para los estados financieros e inteligencia empresarial de las empresas, así como para bases de datos de patentes, con el fin de verificar los niveles de actividad y los lanzamientos de productos. Esta lista no es exhaustiva, y también utilizamos otras fuentes públicas y de pago para la recopilación, validación y aclaración de datos.
Entrevistas y Encuestas Primarias
El trabajo primario se utiliza para someter a prueba de estrés lo que las fuentes documentales no pueden mostrar con claridad, especialmente la adopción en el mundo real, los rangos de precios típicos y cómo se adquiere y distribuye el PRP en diferentes entornos. Hablamos con clínicos, personal de adquisiciones de hospitales y clínicas, distribuidores y especialistas de producto en APAC, EMEA y las Américas, para que los supuestos puedan corregirse antes de que se fijen los totales finales.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directivos de nivel C: 13% | APAC: 45% |
| Nivel medio: 44% | Líderes funcionales/de unidad: 31% | EMEA: 30% |
| Actores menores: 21% | Gerentes: 56% | Américas: 25% |
Dimensionamiento del Mercado y Previsión
El modelo se construye reconstruyendo primero el conjunto de demanda mediante señales de adopción de procedimientos y tratamientos, y luego traduciendo esa demanda en valor utilizando los precios típicos para la preparación de PRP y el uso terapéutico. Aplicamos un enfoque descendente mapeando los procedimientos abordables en ortopedia y medicina deportiva, uso cosmético y dermatológico, y otras áreas clínicas, seguido de ajustes para una penetración realista del PRP y el uso repetido.
Para evitar un resultado meramente teórico, lo corroboramos con aproximaciones ascendentes selectivas, como el precio muestral por tratamiento multiplicado por los volúmenes estimados en entornos de atención clave. También realizamos verificaciones de canal sobre el movimiento de kits y sistemas cuando la retroalimentación de las entrevistas es sólida. Los insumos utilizados en el modelo incluyen la combinación de tipos de PRP utilizados en la práctica, las tendencias de crecimiento de procedimientos en especialidades relevantes, los tratamientos promedio por paciente, la proporción de procedimientos realizados en hospitales frente a clínicas, y la variación de precios observada por región.
Para las previsiones, utilizamos análisis de escenarios para reflejar cómo la evidencia clínica, la receptividad al reembolso y la disponibilidad de formación pueden acelerar o ralentizar la adopción. Donde los datos a nivel de país son escasos, gestionamos las brechas utilizando indicadores proxy como la densidad de especialistas y el gasto en salud, y luego validamos esos supuestos mediante verificaciones con expertos regionales.
Validación de Datos y Ciclo de Actualización
La validación se realiza en varias pasadas para que los totales del mercado permanezcan coherentes con lo que puede observarse en la vida real. Comparamos los resultados del modelo con señales independientes como las tendencias de procedimientos, el impulso de los ensayos clínicos y la dirección reportada de los precios y la utilización, e investigamos cualquier salto importante que no coincida con los indicadores de respaldo.
Un segundo analista revisa los supuestos y cálculos clave. Se activa un recontacto cuando la retroalimentación de las entrevistas entra en conflicto con las señales documentales, o cuando aparece un valor atípico regional. El informe se actualiza anualmente, con actualizaciones intermedias cuando se producen eventos materiales, y se completa una verificación final previa a la entrega para que los clientes reciban la visión más actualizada posible.
Estimación del Mercado de Plasma Rico en Plaquetas de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
Los tamaños publicados del mercado de PRP a menudo no coinciden porque las reglas de contabilización subyacentes no son las mismas, incluso cuando el nombre del tema parece idéntico. Las diferencias suelen provenir de lo que se incluye como ingresos de PRP, qué años se tratan como base y cómo se proyectan hacia adelante la adopción y los precios.
Al rastrear las señales de demanda vinculadas a procedimientos y actualizar los insumos de adopción y precios con entrevistas, Mordor Intelligence mantiene el total de PRP vinculado a donde el PRP se utiliza realmente, en lugar de mezclar biológicos adyacentes o ingresos más amplios de atención regenerativa.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 0,73 mil millones de USD (2025) | |
| Editor Comercial A | 0,85 mil millones de USD (2024) | Utiliza un año base anterior y puede incluir un conjunto más amplio de fuentes de PRP y entornos de atención, lo que puede elevar el valor inicial en comparación con un límite de ingresos más estricto exclusivo de PRP. |
| Grupo de Investigación Industrial B | 0,73 mil millones de USD (2024) | Ancla el modelo en un año diferente y aplica una trayectoria de crecimiento más alta impulsada por supuestos de adopción agresivos, con visibilidad limitada sobre cómo se tratan la erosión de precios y la combinación de entornos. |
La dispersión mostrada anteriormente se explica principalmente por los límites del alcance, las elecciones del año base y la velocidad a la que se permite que cambien la adopción y los precios promedio. Cuando el mercado se construye a partir de impulsores de demanda claros y luego se verifica con rangos realistas de precios y utilización, el número final resulta más fácil de reproducir y defender en las discusiones de planificación.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor global actual del mercado de plasma rico en plaquetas?
El mercado se sitúa en 0,76 mil millones de USD en 2026 y se proyecta que crezca hasta 1,39 mil millones de USD en 2031.
¿Qué segmento se está expandiendo más rápidamente?
Las aplicaciones cosméticas y dermatológicas están aumentando a una CAGR del 14,72% hasta 2031.
¿Qué tan dominantes son los productos autólogos?
Las formulaciones autólogas representaron el 96,98% de los ingresos de 2025, aunque las opciones alogénicas están ganando terreno.
¿Qué región ofrece el mayor potencial de crecimiento?
Se prevé que Asia-Pacífico registre la CAGR más rápida del 15,10% entre 2026 y 2031.
¿Cómo están evolucionando las tecnologías de preparación?
Las centrífugas microfluídicas guiadas por IA ahora entregan concentraciones estandarizadas de plaquetas en menos de 15 minutos, aumentando la confianza clínica.
¿Qué limita una adopción más amplia en la actualidad?
Los elevados costos de bolsillo y los protocolos de preparación inconsistentes siguen siendo las principales barreras para una adopción más amplia.
Última actualización de la página el:



