
Platelet Rich Plasma Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
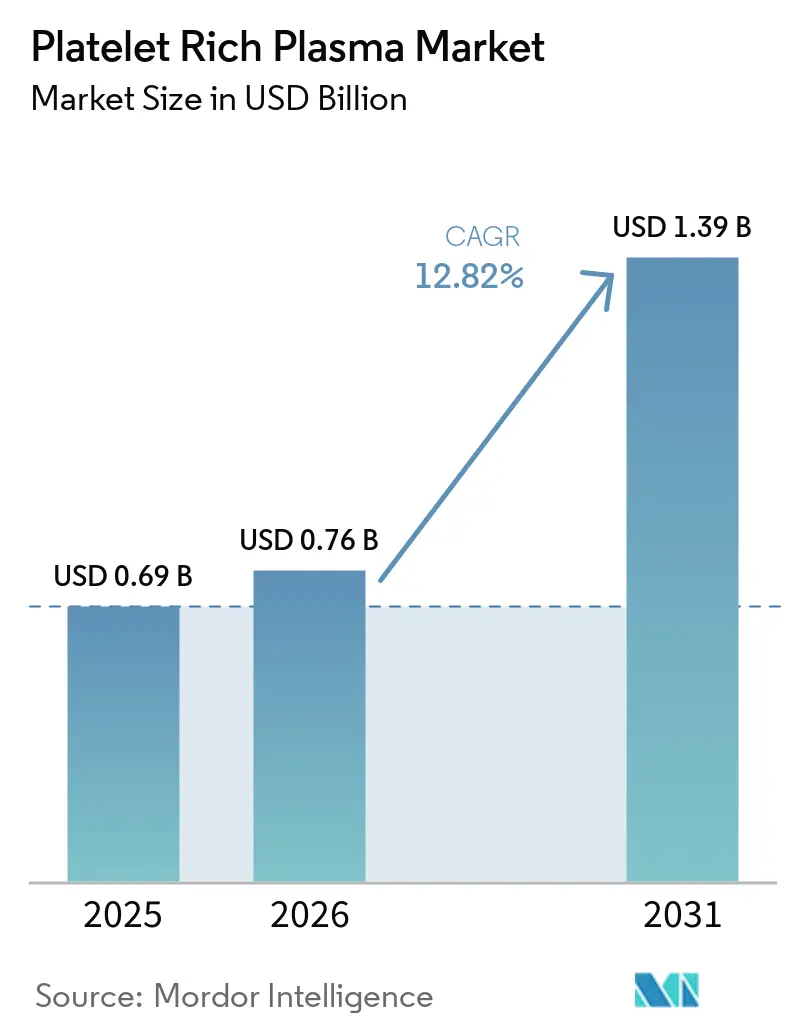
| Marktgröße (2026) | 0.76 Milliarden US-Dollar |
| Marktgröße (2031) | 1.39 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 12.82 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
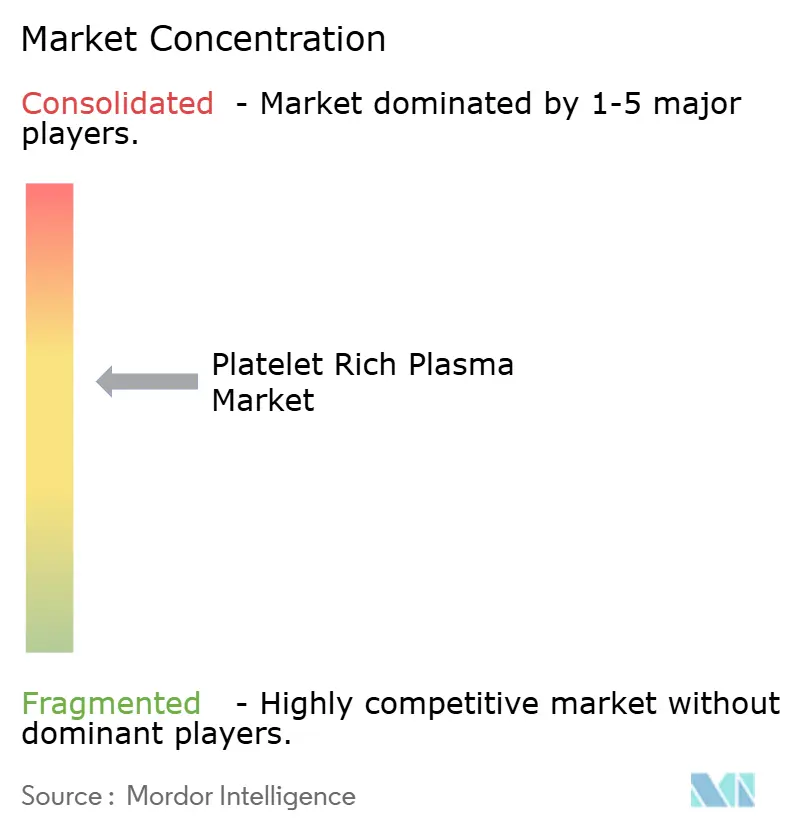
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Platelet Rich Plasma Marktanalyse von Mordor Intelligence
Die Marktgröße für Platelet Rich Plasma wurde im Jahr 2025 auf 0,69 Milliarden USD geschätzt und soll von 0,76 Milliarden USD im Jahr 2026 auf 1,39 Milliarden USD bis 2031 wachsen, bei einer CAGR von 12,82 % während des Prognosezeitraums (20262031). Die Nachfrage beschleunigt sich, da Krankenhäuser regenerative Therapien in ambulante Einrichtungen verlagern, automatisierte Aufbereitungssysteme die Variabilität durch den Anwender eliminieren und klinische Belege für orthopädische, ästhetische und zahnmedizinische Indikationen zunehmen. Die orthopädische Sportmedizin behält den breitesten klinischen Anwendungsbereich, doch Gesichtsverjüngung, Haarwiederherstellung und andere kosmetische Anwendungen bestimmen nun das Wachstumstempo. Unternehmen differenzieren sich durch die Kombination von mikrofluidischen Zentrifugen mit KI-gestützten Trennalgorithmen, während regulatorische Klarheit bei autologen Protokollen das Vertrauen der Anbieter stärkt. Der Boom des Medizintourismus im asiatisch-pazifischen Raum und steigende verfügbare Einkommen verstärken den globalen Schwung, auch wenn Standardisierungslücken und Erstattungsbeschränkungen die Akzeptanz in kostenempfindlichen Märkten dämpfen.
Wichtigste Erkenntnisse des Berichts
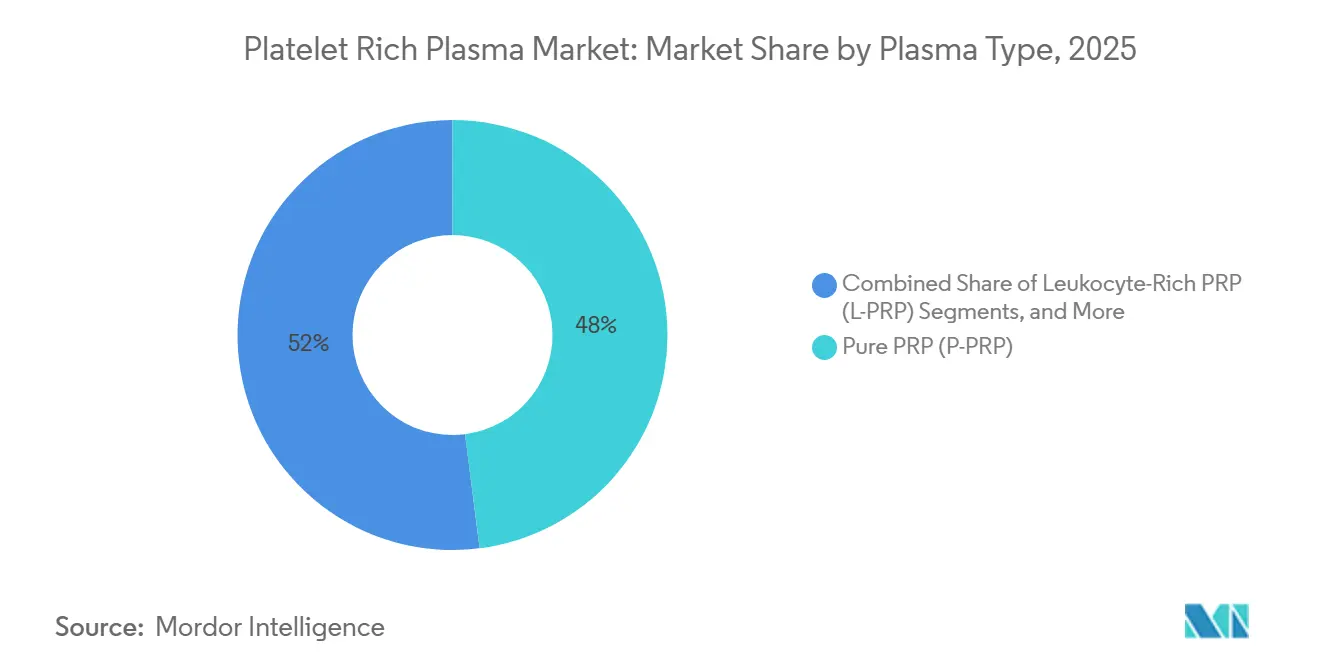
- Nach Plasmatyp führte reines PRP im Jahr 2025 mit einem Umsatzanteil von 47,99 %, während leukozytenreiches Fibrin mit einer CAGR von 14,11 % bis 2031 die schnellste Expansion verzeichnen dürfte.
- Nach Anwendung dominierte die orthopädische und sportmedizinische Anwendung mit 36,76 % des Marktanteils für Platelet Rich Plasma im Jahr 2025, während kosmetische und dermatologische Eingriffe bis 2031 voraussichtlich mit einer CAGR von 14,72 % zunehmen werden.
- Nach Endnutzer kontrollierten Fach- und ambulante Kliniken im Jahr 2025 47,44 % der Marktgröße für Platelet Rich Plasma und verzeichnen mit einer CAGR von 13,38 % das schnellste Wachstum.
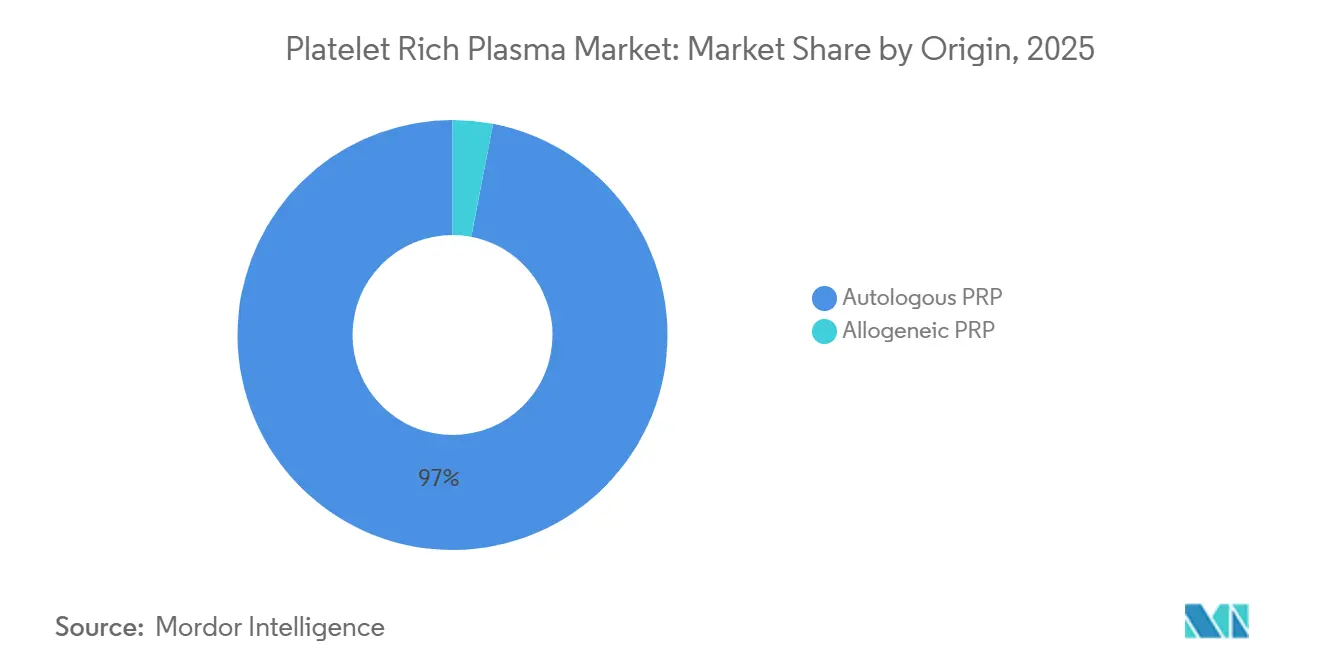
- Nach Herkunft repräsentierten autologe Produkte 96,98 % des Umsatzes im Jahr 2025, doch allogene Angebote verzeichnen eine beeindruckende CAGR von 16,42 %, da standardisierte Spenderprotokolle reifen.
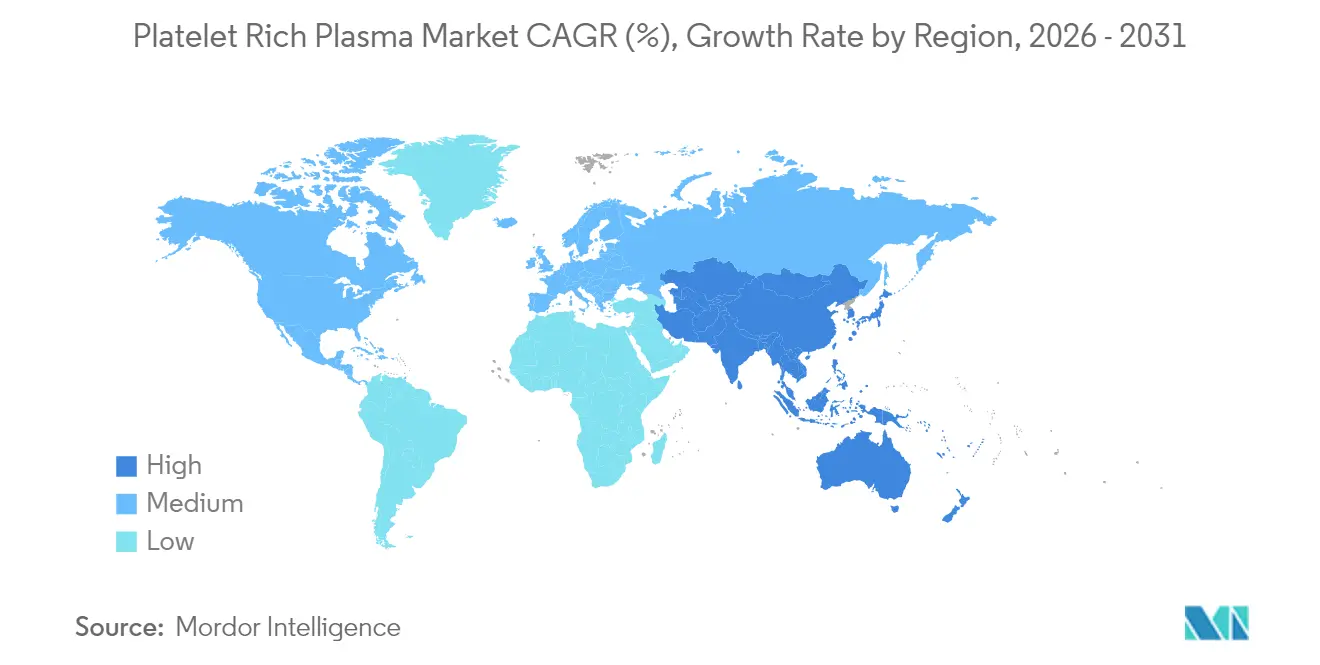
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 40,25 %, obwohl für den asiatisch-pazifischen Raum die höchste CAGR von 15,10 % bis 2031 prognostiziert wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Treiber-Auswirkungsanalyse*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Zunehmende Häufigkeit von Sportverletzungen & orthopädischen Erkrankungen | +2.8% | Nordamerika, Europa, globale Ausbreitung | Mittelfristig (2–4 Jahre) |
| Wachsendes Volumen kosmetischer & ästhetischer Eingriffe | +3.2% | Asien-Pazifik, Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Technologische Fortschritte in PRP-Aufbereitungssystemen | +2.1% | Frühe Einführung in entwickelten Märkten | Langfristig (≥ 4 Jahre) |
| Alternde Bevölkerung treibt chronische Muskel-Skelett-Erkrankungen voran | +2.5% | Entwickelte Volkswirtschaften weltweit | Langfristig (≥ 4 Jahre) |
| Anstieg von PRP- und adjuvanten Kombinations-Protokollen | +1.4% | Nordamerika, Europa, Ausweitung auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Verlagerung der Krankenhäuser zur ambulanten autologen Regenerativversorgung | +1.8% | Nordamerika führend | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Häufigkeit von Sportverletzungen & orthopädischen Erkrankungen
Professionelle und Freizeitsportler wählen PRP zunehmend als Erstlinienintervention bei Sehnen- und Bandtraumata, wobei Daten der National Football League einen Anstieg der Nutzung regenerativer Therapien gegenüber herkömmlichen Operationen um 15 % im Jahr 2024 zeigen[1]„Gesundheits- und Sicherheitsbericht der Spieler 2024”, NFL Players Association, nflpa.com. Standardprotokolle umfassen drei Injektionen über sechs Wochen und ermöglichen schnellere Rückkehrzeiten zum Spielfeld sowie ein geringeres Verletzungsrisiko im Vergleich zu langwieriger Physiotherapie. Sportverbände genehmigen weiterhin PRP, während synthetische Wachstumsfaktoren verboten bleiben, wodurch die Wettbewerbsintegrität gewahrt und die Nachfrage auf autologe Optionen gelenkt wird. Freizeitsportler spiegeln diesen Wandel wider und suchen minimalinvasive Linderung bei chronischen Überlastungsverletzungen. Zusammen erweitern diese Trends den Platelet Rich Plasma Markt, indem ein breiteres Patientenspektrum in orthopädische Kliniken geleitet wird, die Biologika jetzt als kosteneffektive Ergänzungen zur konventionellen Versorgung betrachten.
Wachsendes Volumen kosmetischer & ästhetischer Eingriffe
Die ästhetische Medizin hat PRP in Microneedling, Laser-Hautresurfacing und „Vampir-Gesichtsbehandlungs”-Protokolle integriert, wobei die American Society of Plastic Surgeons (Amerikanische Gesellschaft für Plastische Chirurgen) einen Anstieg PRP-basierter kosmetischer Sitzungen um 47 % im Jahr 2024 meldete[2]„Statistikbericht zur Plastischen Chirurgie 2024”, Amerikanische Gesellschaft für Plastische Chirurgen, plasticsurgery.org. Jüngere Verbraucher entscheiden sich für präventive Hautverjüngung, während Personen mit Haarausfall autologe Optionen gegenüber synthetischen Implantaten bevorzugen. Soziale Medien und Prominentenempfehlungen haben das Bewusstsein der Verbraucher gestärkt und es medizinischen Spas ermöglicht, sich über Ballungsgebiete hinaus auszuweiten. Premium-Preise bleiben akzeptabel, da PRP auf fremde Füllstoffe verzichtet und ein „natürliches” Ergebnisnarrativ bietet. Die regulatorische Aufsicht variiert jedoch je nach Markt, was auf zukünftigen Harmonisierungsbedarf hinweist, um Behandlungskonsistenz und Ausbildungsakkreditierung der Praktiker zu gewährleisten.
Technologische Fortschritte in PRP-Aufbereitungssystemen
Automatisierte mikrofluidische Zentrifugen liefern standardisierte Thrombozytenkonzentrationen in weniger als 15 Minuten, reduzieren die Behandlungszeit und steigern den Patientendurchsatz. Die KI-fähigen Plattformen von Terumo BCT passen die Schleuderparameter an den Hämatokrit jedes Patienten an und sichern reproduzierbare Dosierungen und bessere Ergebnisse. Integrierte Leukozytenfilter ermöglichen es Klinikern, Entzündungsprofile je nach Indikation anzupassen – beispielsweise die Auswahl von leukozytenarmen PRP für die Sehnenhealing und leukozytenreichen PRF für die Wundversorgung. Diese Fortschritte begegnen der historischen Skepsis gegenüber biologischer Variabilität und fördern ein größeres Vertrauen der Versicherer. Gerätehersteller bündeln jetzt Einwegmaterialien, Software und Schulungen in Abonnementmodellen, die die Vorabkosten senken und den Platelet Rich Plasma Markt weiter in kleine Kliniken ausweiten.
Alternde Bevölkerung treibt chronische Muskel-Skelett-Erkrankungen voran
Die Bevölkerungen in Japan, den Vereinigten Staaten und Westeuropa altern, und die Prävalenz degenerativer Gelenkerkrankungen steigt parallel dazu. Ältere Menschen bevorzugen biologische Injektionen, um Gelenkersatzoperationen zu verschieben oder zu vermeiden, was wiederkehrende Behandlungserlöse schafft und Zahler-Diskussionen über Kostenausgleiche erweitert. Langlebigkeitstrends steigern auch elektive Verfahren wie Anti-Aging-Hauttherapien und erweitern die PRP-Nachfrage über orthopädische Bereiche hinaus. Gesundheitssysteme sehen PRP als Weg, hohe chirurgische Kosten und Rehabilitationsaufenthalte für ältere Erwachsene zu reduzieren, und positionieren die Therapie innerhalb wertbasierter Versorgungsinitiativen, die verbesserte Funktion und reduzierte Krankenhausaufenthalte belohnen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Mangel an standardisierten Aufbereitungsprotokollen | -1.8% | Höher in Schwellenländern | Mittelfristig (2–4 Jahre) |
| Hohe Eigenkosten & schwache Erstattung | -2.4% | Global, akut in Entwicklungsländern | Kurzfristig (≤ 2 Jahre) |
| Wachsende evidenzbasierte Prüfung von PRP-Kliniken | -1.2% | Nordamerika & Europa | Mittelfristig (2–4 Jahre) |
| Konkurrierende zellfreie Biologika kanibalisieren die Nachfrage | -0.9% | Entwickelte Märkte zuerst | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Mangel an standardisierten Aufbereitungsprotokollen
Systematische Übersichten haben mehr als 40 Aufbereitungsmethoden katalogisiert, von denen jede unterschiedliche Thrombozytenzahlen und Wachstumsfaktorprofile erzeugt, was die Reproduzierbarkeit und die Akzeptanz durch Zahler untergräbt. Geräteunterschiede, Qualifikationslücken beim Personal und inkonsistente Leukozyten-Filtration verstärken die Variabilität, insbesondere in kleineren oder ressourcenbeschränkten Kliniken. Die FDA und internationale Gesellschaften fördern harmonisierte Leitlinien, doch die globale Umsetzung hinkt der regulatorischen Absicht hinterher. Bis Protokolle konvergieren, stufen Versicherer viele PRP-Anwendungen als Ermittlungsverfahren ein, und peer-reviewte Studien haben Schwierigkeiten, vergleichbare Ergebnisdaten zu aggregieren. Diese Mehrdeutigkeit dämpft das Überweisungsvertrauen und verlangsamt die breite klinische Akzeptanz, was den Platelet Rich Plasma Markt in mehreren Regionen hemmt.
Hohe Eigenkosten & schwache Erstattung
Typische PRP-Injektionen kosten 500–2.000 USD pro Sitzung, und die meisten Versicherer stufen Behandlungen außerhalb einiger weniger orthopädischer Indikationen als elektiv ein und verlagern die Zahlungsverantwortung auf die Patienten[3]„Wirtschaftliche Auswirkungen regenerativer Medizinbehandlungen”, Amerikanische Akademie der Orthopädischen Chirurgen, aaos.org. Mehrere Sitzungen vergrößern die finanzielle Belastung und begrenzen die Wiederholungsinanspruchnahme bei einkommensschwächeren Bevölkerungsgruppen. Einige europäische Gesundheitssysteme erstatten teilweise, während mehrere asiatische Märkte vollständig auf Selbstzahlungsmodellen beruhen. Anbieter experimentieren mit Finanzierungsplänen und Bündelpreisen, doch die Erschwinglichkeit bleibt in Schwellenländern ein Hindernis. Sofern Evidenz keinen Politikwandel bewirkt, werden Erstattungslücken die Marktdurchdringung trotz nachgewiesener klinischer Vorteile begrenzen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Plasmatyp:
Fortgeschrittene Varianten treiben Innovation voranIm Jahr 2025 erfasste reines PRP 47,99 % des Platelet Rich Plasma Marktes, was 0,33 Milliarden USD entspricht. Die Marktgröße für Platelet Rich Plasma im Bereich leukozytenreiches Fibrin soll jedoch zwischen 2026 und 2031 mit einer CAGR von 14,11 % wachsen, da Kliniker dessen dichte Fibrinmatrix für eine anhaltende Wachstumsfaktorfreisetzung nutzen. Orthopädische Spezialisten bevorzugen leukozytenarme Formulierungen zur Minimierung von Entzündungen, während Oralchirurgen L-PRF einsetzen, um die Stabilität von Knochentransplantaten zu verbessern. Gerätehersteller reagieren mit programmierbaren Zentrifugen, die den Leukozytengehalt auf Abruf anpassen, was Präzisionsmedizinprotokolle fördert. Aufkommende Alternativen wie fortgeschrittenes PRF und injizierbares PRF passen in Nischenanwendungen, erhöhen die Segmenttiefe und fördern inkrementelle Umsätze für Systemlieferanten.
In Krankenhäusern und Zahnarztpraxen dokumentieren Vergleichsstudien der Internationalen Vereinigung für Mund-, Kiefer- und Gesichtschirurgen höhere Knochen-zu-Implantat-Kontaktraten bei Verwendung von L-PRF im Vergleich zu herkömmlichem Transplantationsmaterial. Die Daten veranlassen Versicherer in ausgewählten europäischen Märkten, eine teilweise Erstattung zu erproben, was eine breite Akzeptanz signalisiert. Unterdessen erreichen autologes Thrombozytenlysat und Plasmagelderivate Nischen in der Dermatologie und Wundversorgung und diversifizieren die klinischen Werkzeugkästen. Insgesamt erweitert das Plasmatypenspektrum die therapeutische Flexibilität und hält die Innovationspipelines aktiv, was ein nachhaltiges Wachstum im Platelet Rich Plasma Markt unterstützt.


Nach Anwendung:
Kosmetik stört die traditionelle HierarchieOrthopädie und Sportmedizin hielten im Jahr 2025 36,76 % des Marktanteils für Platelet Rich Plasma, was 0,29 Milliarden USD entspricht. Kosmetische und dermatologische Eingriffe beschleunigen sich jedoch mit einer CAGR von 14,72 % bis 2031, unterstützt durch die Verbreitung von Medizin-Spas und dem Verbraucherwunsch nach minimal-invasiven Anti-Aging-Optionen. Die Marktgröße für Platelet Rich Plasma im Bereich ästhetischer Eingriffe soll sich bis 2031 verdoppeln, da jüngere Bevölkerungsgruppen präventive Verbesserungen der Hautqualität und Lösungen gegen Haarausfall suchen. Zahn- und oralchirurgische Indikationen folgen, angetrieben durch die Rolle von PRP bei der Implantatosseointegration und parodontalen Regeneration.
In der Ophthalmologie gewinnen autologe PRP-Augentropfen bei schwerem Trockenen-Auge-Syndrom und der Reparatur der Hornhautoberfläche an Bedeutung und erhalten klinische Empfehlungen der Amerikanischen Akademie für Augenheilkunde. Wundversorgungsteams setzen PRP-Verbände ein, um die postoperative Heilung und den Verschluss chronischer Geschwüre zu beschleunigen, was Diskussionen mit Kostenträgern über die Vermeidung von Krankenhauskosten ausweitet. Neurologie und Wirbelsäulenspezialitäten bleiben explorativ, aber vielversprechend, mit frühen Studien zur Bewertung von PRP-Injektionen bei diskogenem Schmerz. Die Anwendungsvielfalt puffert Umsatzströme ab und schützt den Platelet Rich Plasma Markt vor fachspezifischen Abschwächungen.
Nach Endnutzer:
Fachkliniken fordern Krankenhausprävalenz herausFach- und ambulante Kliniken machten im Jahr 2025 47,44 % der Marktgröße für Platelet Rich Plasma aus und verfolgen eine CAGR von 13,38 %, da Patienten kürzere Wartezeiten und transparente Preisgestaltung bevorzugen. Tragbare Systeme befreien Anbieter von zentralisierten Labors und ermöglichen es Behandlungsräumen, Behandlungen am selben Tag durchzuführen. Die Veterans Health Administration verzeichnete 2024 ein jährliches Wachstum von 40 % bei ambulanten regenerativen Therapien, was das institutionelle Vertrauen unterstreicht. Kliniken nutzen Social-Media-Marketing und Abonnementmodelle, die mehrere Injektionen bündeln, und kultivieren so Wiederholungsgeschäfte und gemeinschaftliche Empfehlungsschleifen.
Akademische Forschungszentren treiben trotz geringerer Umsätze die Evidenzgenerierung und Protokollverfeinerung voran. Krankenhausnetzwerke reagieren, indem sie orthopädische und sportmedizinische Einheiten in klinikähnliche Suiten umgestalten, den Überweisungsverkehr aufrechterhalten und Selbstzahlerumsätze erfassen. Geräteanbieter erleichtern den Wandel durch Leasingprogramme, die auf variable ambulante Volumina reagieren, und gewährleisten so eine kontinuierliche Kapitalbildung für den Platelet Rich Plasma Markt.
Nach Herkunft:
Allogene Lösungen gewinnen an SchwungAutologes PRP beherrschte im Jahr 2025 mit einem Umsatzanteil von 96,98 % den Markt, was die etablierte Sicherheit und regulatorische Präferenz widerspiegelt. Dennoch wird erwartet, dass das allogene PRP-Segment mit einer CAGR von 16,42 % wächst, da klare FDA-Leitlinien aus dem Jahr 2024 Investitionen in Spenderscreening und Pathogentests katalysieren. Fertige Lösungen verkürzen die Vorbereitungszeit, ein entscheidender Vorteil in Notaufnahmen und Traumaeinheiten, wo sofortiges Eingreifen unerlässlich ist. Qualitätsgesicherte Spenderchargen versprechen zudem Reproduzierbarkeit und adressieren aktuelle Kritik an der Variabilität.
Pilotprogramme in akademischen US-Krankenhäusern evaluieren allogenes PRP für die akute Frakturversorgung, während europäische Biotechnologieunternehmen die Produktion auf klinische Volumina skalieren. Kostensenkungen durch zentralisierte Produktion könnten die Bereitschaft der Kostenträger zur Erstattung standardisierter Biologika freisetzen und potenziell die Wettbewerbsdynamik neu definieren. Homologe autologe Komposite bleiben aufgrund regulatorischer Hürden eine Nische, veranschaulichen jedoch die laufende Erkundung herkunftsbasierter Differenzierung, die Innovationen im Platelet Rich Plasma Markt aufrechterhalten.
Geografische Analyse
Markt für plättchenreiches Plasma in Nordamerika
Nordamerika erzielte im Jahr 2025 einen Umsatz von 0,27 Milliarden USD im Markt für plättchenreiches Plasma und behauptete mit 40,25 % einen deutlichen Vorsprung, gestützt durch robuste klinische Forschungsnetzwerke, die Vertrautheit der Kostenträger mit Biologika sowie frühe FDA-Leitlinien. Anbieter in den Vereinigten Staaten bündeln PRP mit arthroskopischen Eingriffen und fördern so die Akzeptanz bei Versicherern, während Kanadas Einzahler-System Kniegelenksarthrose-Injektionen selektiv abdeckt. Mexikos grenzüberschreitende Kliniken ziehen internationale Patienten an, die kostengünstigere Pakete suchen, die Sportverletzungsbehandlung und kosmetische Eingriffe kombinieren, was den Einfluss des Medizintourismus auf die regionale Nachfrage verdeutlicht.
Markt für plättchenreiches Plasma im asiatisch-pazifischen Raum
Der Markt für plättchenreiches Plasma im asiatisch-pazifischen Raum wird voraussichtlich mit einer CAGR von 15,10 % wachsen – dem weltweit höchsten Wert. Chinas Fahrplan für regenerative Medizin 2024–2030 sieht Mittel für PRP-Forschungszentren vor und beschleunigt den Technologietransfer sowie die lokale Geräteherstellung. Japans überalternde Gesellschaft setzt PRP ein, um Hüft- und Kniegelenkersatz hinauszuzögern, was mit den Bemühungen der Regierung zur Eindämmung der Altenpflegeausgaben übereinstimmt. Südkoreas Ästhetiksektor integriert PRP in populäre K-Beauty-Regimes, während Indiens Multispecialty-Krankenhäuser orthopädische PRP-Pakete für einreisende Medizintouristen bündeln, was die Deviseneinnahmen stärkt und die inländische Akzeptanz fördert.
Markt für plättchenreiches Plasma in EMEA
Europa verzeichnet eine stetige Dynamik, begünstigt durch harmonisierte EMA-Leitlinien und mehrere groß angelegte randomisierte kontrollierte Studien unter der Leitung deutscher und britischer Zentren. Die teilweise Erstattung für spezifische orthopädische und zahnmedizinische Indikationen in Deutschland und Italien verbessert die Erschwinglichkeit. Frankreich und Spanien verzeichnen eine verstärkte kosmetische Nachfrage, unterstützt durch strenge Ausbildungsvorschriften für Behandler, die das Vertrauen der Verbraucher stärken. Der Nahe Osten und Afrika sind noch in einem frühen Stadium, aber attraktiv; Krankenhäuser im Golfkooperationsrat importieren hochwertige Zentrifugen, um vom wachsenden Wellness-Tourismus zu profitieren, und private Kliniken in Südafrika erproben PRP-Protokolle in der Sportverletzungsrehabilitation.

Regulatorisches Umfeld
In den Vereinigten Staaten werden PRP-Aufbereitungssysteme von der FDA als Medizinprodukte reguliert und fallen üblicherweise unter Class-II-Kontrollen, wobei der Markteintritt in der Regel über den 510(k)-Freigabepfad erfolgt. Produktfreigaben beziehen sich häufig auf spezifische Verwendungszwecke wie die Handhabung von Knochentransplantaten, während viele nachgelagerte Injektionsanwendungen in Orthopädie, Sportmedizin, Ästhetik und anderen Fachbereichen im Ermessen des Klinikers durchgeführt werden und je nach Produktkennzeichnung, institutioneller Richtlinie und Kostenträgeranforderungen variieren.
In Europa unterliegen PRP-bezogene Produkte und Geräte der Medizinprodukteverordnung (EU) 2017/745, und Gerätekonfigurationen, die Blutbestandteile enthalten, können eine Konsultation der Benannten Stelle mit der Europäischen Arzneimittel-Agentur (EMA) zur Bewertung des begleitenden Arzneimittelbestandteils auslösen. Unabhängig davon wird PRP als Substanz menschlichen Ursprungs von sich weiterentwickelnden Qualitäts- und Sicherheitsanforderungen geprägt, und Hersteller sowie Anbieter richten ihre Dokumentation zunehmend an anerkannten Charakterisierungsrahmen aus (zum Beispiel ASTM-Leitfäden zur Beschreibung von autologem PRP und verwandten Gelen), um die Vergleichbarkeit zwischen Kliniken und Studien zu unterstützen.
Wettbewerbslandschaft
Die Marktkonzentration ist moderat, wobei die orthopädischen Großunternehmen Stryker und Zimmer Biomet PRP-Systeme zusammen mit Implantaten bündeln, um Cross-Selling in bestehenden Konten zu betreiben. Terumo BCT und Arthrex festigen ihre Positionen durch automatisierte Zentrifugen mit KI-basierter Thrombozytenoptimierung, die auf Krankenhäuser abzielen, die reproduzierbare Ergebnisse fordern. Spezialunternehmen wie Harvest Technologies und EmCyte innovieren rund um geschlossene Kartuschen und Mikrovolumen-Kits, die ideal für ästhetische Kliniken sind und Markteintrittsbarrieren schaffen, die auf geistigem Eigentum basieren.
Weißraum-Möglichkeiten liegen in standardisierten allogenen Produkten, Kombinationsregimen, die PRP mit Hyaluronsäure oder Stammzell-Exosomen verbinden, und Spezialnischen wie der Augenheilkunde. Patentanmeldungen für mikrofluidische Kanäle und optische Thrombozyten-Zählsensoren stiegen 2024 um 18 % im Jahresvergleich, was Investitionen in Präzisionsgeräte widerspiegelt. Strategische Kooperationen entstehen: Gerätehersteller arbeiten mit akademischen Krankenhäusern zusammen, um hochwertige Studiendaten zu produzieren, während Pharmaunternehmen topische PRP-Gele erkunden, die Wundheilungs-Arzneimittelportfolios ergänzen. Wettbewerbserfolg dreht sich um regulatorische Compliance, Evidenzgenerierung und Servicemodelle, die Anlagenausrüstung, Einwegmaterialien und klinische Schulungen kombinieren.
Branchenführer im Platelet Rich Plasma-Bereich
EmCyte Corporation
Johnson & Johnson (DePuy Synthes)
Arthrex Inc.
Zimmer Biomet
Globus Medical, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für plättchenreiches Plasma
- APEX Biologix
- Arthrex
- Celling Biosciences, Inc.
- Crown (Crown Aesthetics)
- Dr. PRP USA
- EmCyte
- ESTAR Medical Ltd
- Factor Medical, Inc.
- Fidia Farmaceutici
- Globus Medical
- Integrity PRP
- ISTO Biologics
- Johnson & Johnson
- Juventix Regenerative Medical, LLC
- Nuo Therapeutics, Inc.
- Regen Lab SA
- Royal Biologics (Vertical Spine LLC)
- Smith+Nephew plc
- T-Biotechnology
- Zimmer Biomet

Marktchancen und Zukunftsaussichten
Ein primärer Freiraum besteht zwischen breiter klinischer Akzeptanz und enger Produktkennzeichnung. In den Vereinigten Staaten betonen mehrere FDA-Freigaben für PRP-Systeme die Handhabung von Knochentransplantaten, während umsatzstärkere Anwendungsfälle wie Sehnen-, Gelenk- und dermatologische Injektionen von Praxisgewohnheiten, Evidenzgenerierung und lokaler Erstattung abhängen. Diese Lücke schafft Raum für Unternehmen, ihre Indikationsunterstützung durch standardisierte Protokolle, Schulungen und klinische Datensätze zu erweitern, die die Variabilität über die in der Literatur genannten mehr als 40 Aufbereitungsmethoden hinweg reduzieren und die Vergleichbarkeit für Kostenträger und Fachgesellschaften verbessern.
Standardisierung und Reproduzierbarkeit werden zudem zu einem kommerziellen Hebel, da automatisierte Systeme konsistente Ergebnisse in unter 15 Minuten liefern und Anbieter Software, Verbrauchsmaterialien und Schulungen in klinikfreundlichen Modellen bündeln. Bemühungen zur Harmonisierung von Charakterisierung und Berichterstattung, einschließlich ASTM-Leitlinien zur Beschreibung von autologem PRP, Thrombozytengelen und Vollblutgelen, unterstützen die Differenzierung anhand messbarer Merkmale (Thrombozytenkonzentration, Leukozytenprofil, Dosisvolumen) und ermöglichen gezielte Formulierungen wie leukozytenreiches Fibrin für Zahnmedizin- und Wundversorgungs-Workflows. Auf der Nachfrageseite expandieren Selbstzahlerumgebungen in der Ästhetik und in ambulanten Kliniken, und institutionelle Akzeptanzsignale, einschließlich steigender ambulanter regenerativer Therapievolumen in großen Systemen, bieten einen praktischen Weg zu einer breiteren, protokollgesteuerten Anwendung, selbst wenn die Erstattung weiterhin begrenzt bleibt.
Recent Industry Developments in Markt für plättchenreiches Plasma
- Juli 2026: EmCyte Corporation stellte das PurePRP AspiraDome 120 mL Protein-Rich Platelet Concentrating System vor. Die Markteinführung ergänzt das PRP-Portfolio um höhervolumige Verarbeitung und ein auf Aspiration ausgerichtetes Design und unterstützt Kliniken, die eine konsistentere Aufbereitung für regenerative und ästhetische Workflows wünschen.
- Januar 2025: Smith+Nephew stellte das CENTRIO Platelet-Rich-Plasma System vor, positioniert als biodynamisches Hämatogel zur Aufrechterhaltung einer feuchten Wundumgebung. Dieser Schritt erweiterte die Wettbewerbsintensität in der PRP-nahen Wundversorgung, indem Aufbereitungs- und Anwendungsformate mit spezifischen klinischen Einsatzbereichen verknüpft wurden.
- Dezember 2024: Illuminate PRP erhielt die FDA-Freigabe für ein Point-of-Care-Gerät, das autologes PRP für den klinischen Einsatz aufbereitet. Die Freigabe bestätigte die Rolle von nach 510(k) freigegebenen Aufbereitungssystemen als Weg zur Einführung in der praxisbasierten Versorgung und unterstützt die weitere geräteinduzierte Standardisierung in den Vereinigten Staaten.


Markt für plättchenreiches Plasma Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt erfasst Umsätze aus der Aufbereitung und Anwendung von Platelet Rich Plasma (PRP) in klinischen und Forschungsumgebungen. In der Praxis wird das eigene Blut eines Patienten verarbeitet, um Thrombozyten zu konzentrieren und die Heilung oder Gewebereparatur zu unterstützen, was sich sowohl in medizinischen als auch in ästhetischen Anwendungen widerspiegelt.
Ausschlüsse aus dem Umfang: Wir schließen Thrombozyten-Transfusionsprodukte und allgemeine Blutbankdienstleistungen aus, da es sich dabei nicht um PRP-Aufbereitung oder PRP-basierte Therapie handelt.
Segmentierungsübersicht
- Nach Plasmatyp
- Reines PRP (P-PRP)
- Leukozytenreiches PRP (L-PRP)
- Reines Thrombozytenreiches Fibrin (P-PRF)
- Leukozytenreiches Fibrin (L-PRF)
- Andere / Fortgeschrittene Varianten (A-PRF, i-PRF)
- Nach Anwendung
- Orthopädie & Sportmedizin
- Kosmetische Chirurgie & Dermatologie
- Zahnheilkunde & Oralchirurgische Maxillofazialmedizin
- Neurologie & Wirbelsäule
- Kardiologie
- Augenheilkunde
- Wundversorgung & Sonstige
- Nach Endnutzer
- Krankenhäuser
- Fach- & ambulante Kliniken
- Forschungsinstitute
- Nach Herkunft
- Autologes PRP
- Allogenes PRP
- Homologes PRP
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Rest von Asien-Pazifik
- Naher Osten und Afrika
- GCC
- Südafrika
- Rest des Nahen Ostens und Afrikas
- Südamerika
- Brasilien
- Argentinien
- Rest von Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Arbeit beginnt damit, zu verstehen, wie PRP eingesetzt wird und wo Volumina auf realistische Weise verfolgt werden können, bevor Marktberechnungen durchgeführt werden. Wir beziehen uns auf öffentliche Quellen wie die US-FDA-Datenbanken für Gerätezulassungen, die US National Library of Medicine für klinische Studienaktivitäten, die WHO und die Weltbank für Gesundheitssystemindikatoren sowie OECD-Gesundheitsstatistiken für Eingriffs- und Ausgabenkontext.
Wir prüfen auch Materialien wie Jahresberichte, Investorenpräsentationen, Produktbroschüren, wissenschaftliche Publikationen und seriöse Seiten medizinischer Fachgesellschaften, um gängige PRP-Arbeitsabläufe und typische klinische Umgebungen zu kartieren. Bei Bedarf nutzen wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen sowie für Patentdatenbanken, um Aktivitätsniveaus und Produkteinführungen zu überprüfen. Diese Liste ist nicht erschöpfend, und wir haben auch andere öffentliche und kostenpflichtige Quellen für die Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Primärarbeit wird eingesetzt, um zu überprüfen, was Desk-Quellen nicht klar zeigen können, insbesondere die reale Akzeptanz, typische Preisspannen und wie PRP in verschiedenen Umgebungen beschafft und bereitgestellt wird. Wir sprechen mit Klinikern, Beschaffungsmitarbeitern von Krankenhäusern und Kliniken, Distributoren und Produktspezialisten in der APAC-, EMEA- und Amerikaregion, damit die Annahmen vor der Festlegung der endgültigen Gesamtwerte korrigiert werden können.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 35 % | Führungskräfte (CXOs): 13 % | APAC: 45 % |
| Mittlere Ebene: 44 % | Funktions-/Einheitsleiter: 31 % | EMEA: 30 % |
| Kleinere Marktteilnehmer: 21 % | Manager: 56 % | Amerika: 25 % |
Marktgrößenbestimmung & Prognose
Das Modell wird erstellt, indem zunächst der Nachfragepool anhand von Eingriffs- und Behandlungsadoptionssignalen rekonstruiert wird und diese Nachfrage dann anhand typischer Preispunkte für PRP-Aufbereitung und Therapieanwendung in Wert umgerechnet wird. Wir wenden einen Top-down-Ansatz an, indem wir adressierbare Eingriffe in der Orthopädie und Sportmedizin, kosmetische und dermatologische Anwendungen sowie andere klinische Bereiche kartieren, gefolgt von Anpassungen für eine realistische PRP-Durchdringung und Wiederholungsanwendung.
Um ein rein theoretisches Ergebnis zu vermeiden, bestätigen wir es durch selektive Bottom-up-Näherungen, wie z. B. den Stichprobenpreis pro Behandlung multipliziert mit geschätzten Volumina in wichtigen Versorgungsumgebungen. Wir führen auch Kanalprüfungen bei Kit- und Systembewegungen durch, wenn das Interview-Feedback stark ist. Zu den im Modell verwendeten Eingaben gehören die Mischung der in der Praxis verwendeten PRP-Typen, Eingriffswachstumstrends in relevanten Fachgebieten, durchschnittliche Behandlungen pro Patient, der Anteil der in Krankenhäusern gegenüber Kliniken durchgeführten Eingriffe sowie beobachtete Preisunterschiede nach Region.
Für die Prognose verwenden wir eine Szenarioanalyse, um widerzuspiegeln, wie klinische Evidenz, Erstattungsfreundlichkeit und Verfügbarkeit von Schulungen die Akzeptanz beschleunigen oder verlangsamen können. Wo Daten auf Länderebene dünn sind, schließen wir Lücken mithilfe von Proxy-Indikatoren wie Spezialistendichte und Gesundheitsausgaben und validieren diese Annahmen dann durch erneute Überprüfungen mit regionalen Experten.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt in mehreren Durchgängen, damit die Marktgesamtwerte mit dem übereinstimmen, was in der Realität beobachtet werden kann. Wir vergleichen Modelloutputs mit unabhängigen Signalen wie Eingriffstrends, klinischem Studienmomentum und der berichteten Richtung von Preisgestaltung und Nutzung und untersuchen dann alle großen Sprünge, die nicht zu den unterstützenden Indikatoren passen.
Ein zweiter Analyst überprüft wichtige Annahmen und Berechnungen. Eine erneute Kontaktaufnahme wird ausgelöst, wenn Interview-Feedback mit Desk-Signalen in Konflikt steht oder wenn ein regionaler Ausreißer auftritt. Der Bericht wird jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und eine abschließende Prüfung vor der Lieferung wird durchgeführt, damit Kunden die aktuellste Sichtweise erhalten.
Mordor Intelligence Schätzung des Platelet Rich Plasma Marktes im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte PRP-Marktgrößen stimmen häufig nicht überein, da die zugrunde liegenden Zählregeln nicht identisch sind, selbst wenn der Themenname identisch aussieht. Unterschiede entstehen typischerweise dadurch, was als PRP-Umsatz einbezogen wird, welche Jahre als Basisjahre behandelt werden und wie Akzeptanz und Preisgestaltung in die Zukunft projiziert werden.
Durch die Verfolgung eingriffsbezogener Nachfragesignale und die Aktualisierung der Akzeptanz- und Preiseingaben durch Interviews hält Mordor Intelligence den PRP-Gesamtwert an den tatsächlichen Anwendungsorten von PRP gebunden, anstatt angrenzende Biologika oder breitere Umsätze aus der regenerativen Versorgung einzubeziehen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 0,73 Milliarden USD (2025) | |
| Handelsverlag A | 0,85 Milliarden USD (2024) | Verwendet ein früheres Basisjahr und kann eine breitere Auswahl an PRP-Quellen und Versorgungsumgebungen einschließen, was den Ausgangswert im Vergleich zu einer strengeren PRP-only-Umsatzgrenze anheben kann. |
| Branchenforschungsgruppe B | 0,73 Milliarden USD (2024) | Verankert das Modell auf einem anderen Jahr und wendet einen höheren Wachstumspfad an, der durch aggressive Akzeptanzannahmen getrieben wird, mit begrenzter Transparenz darüber, wie Preiserosion und Einstellungsmix behandelt werden. |
Die oben gezeigte Spanne erklärt sich hauptsächlich durch Umfangsgrenzen, Basisjahrauswahl und die Geschwindigkeit, mit der Akzeptanz und Durchschnittspreise sich verändern dürfen. Wenn der Markt aus klaren Nachfragetreibern aufgebaut und dann mit realistischen Preis- und Nutzungsbereichen abgeglichen wird, bleibt die endgültige Zahl in Planungsdiskussionen leichter wiederholbar und verteidigbar.


Wichtige im Bericht beantwortete Fragen
Was ist der aktuelle globale Wert des Platelet Rich Plasma Marktes?
Der Markt beläuft sich im Jahr 2026 auf 0,76 Milliarden USD und soll bis 2031 auf 1,39 Milliarden USD wachsen.
Welches Segment expandiert am schnellsten?
Kosmetische und dermatologische Anwendungen steigen bis 2031 mit einer CAGR von 14,72 %.
Wie dominant sind autologe Produkte?
Autologe Formulierungen machten 96,98 % des Umsatzes im Jahr 2025 aus, obwohl allogene Optionen an Boden gewinnen.
Welche Region bietet das höchste Wachstumspotenzial?
Für den asiatisch-pazifischen Raum wird zwischen 2026 und 2031 die schnellste CAGR von 15,10 % prognostiziert.
Wie entwickeln sich die Aufbereitungstechnologien?
KI-gestützte mikrofluidische Zentrifugen liefern jetzt standardisierte Thrombozytenkonzentrationen in weniger als 15 Minuten und stärken das klinische Vertrauen.
Was begrenzt heute die breitere Akzeptanz?
Hohe Eigenkosten und inkonsistente Aufbereitungsprotokolle bleiben die größten Hindernisse für eine breitere Inanspruchnahme.
Seite zuletzt aktualisiert am:



