
Tamaño y Cuota del Mercado de Moldeo por Inyección de Plásticos
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
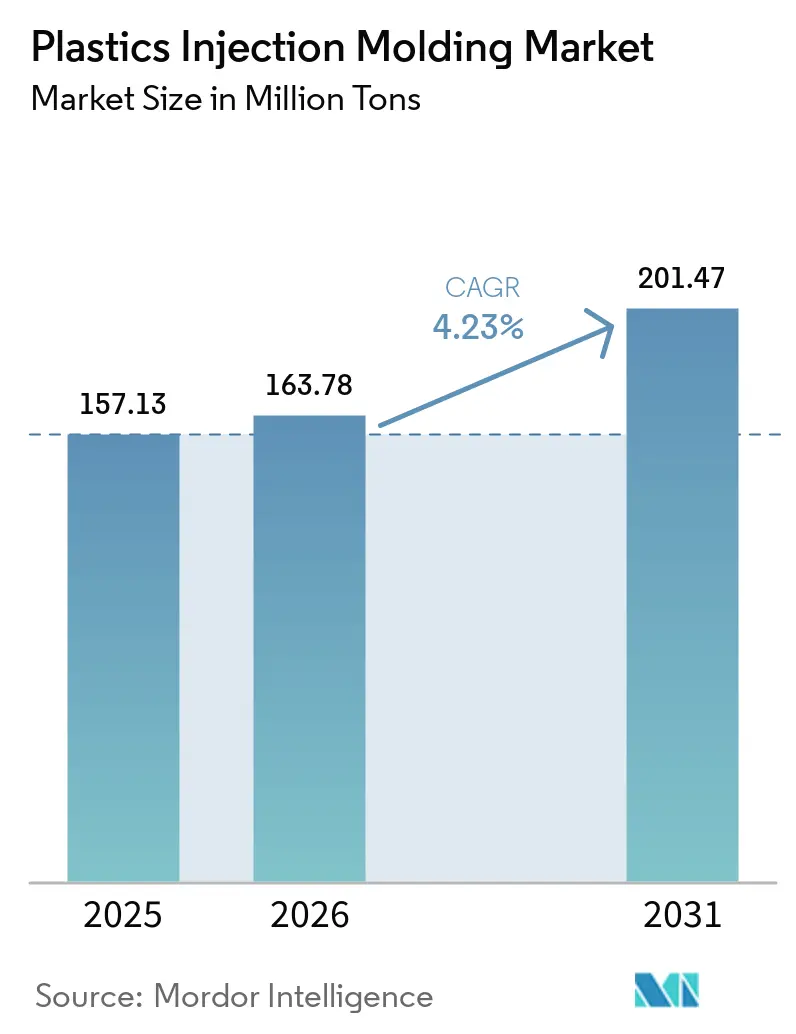
| Volumen del Mercado (2026) | 163.78 Millones de toneladas |
| Volumen del Mercado (2031) | 201.47 Millones de toneladas |
| Tasa de crecimiento (2026 - 2031) | 4.23 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
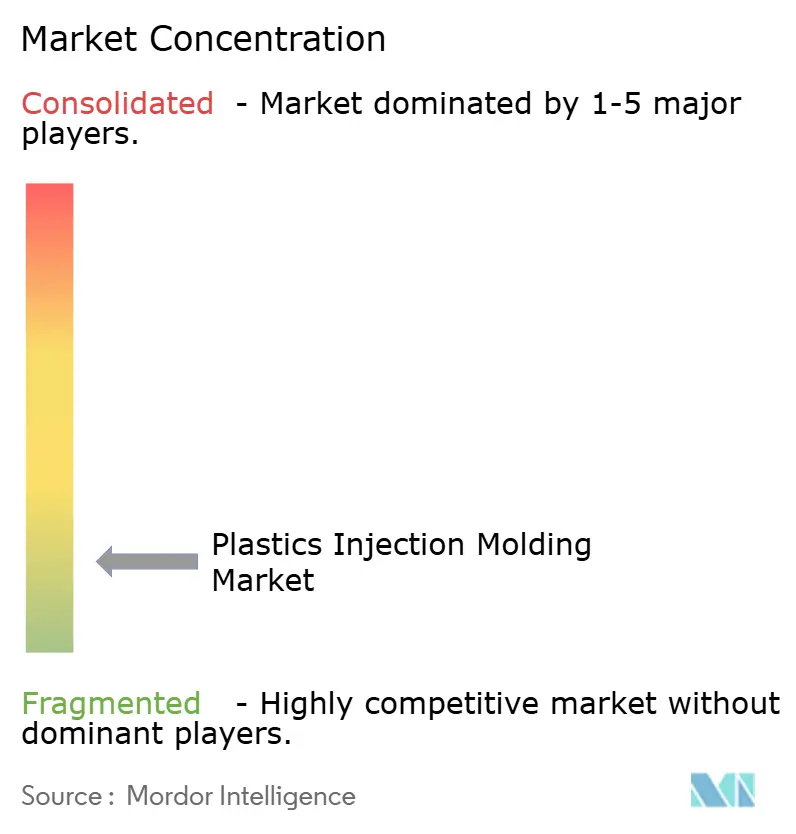
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Moldeo por Inyección de Plásticos por Mordor Intelligence
El Mercado de Moldeo por Inyección de Plásticos fue valorado en USD 157,13 millones de toneladas en 2025 y se estima que crecerá desde USD 163,78 millones de toneladas en 2026 hasta alcanzar USD 201,47 millones de toneladas en 2031, a una CAGR del 4,23% durante el período de pronóstico (2026-2031). Esta expansión sostenida subraya la centralidad de la tecnología en la fabricación rentable y de gran volumen en los sectores de embalaje, automotriz, electrónica y dispositivos médicos. El crecimiento del comercio electrónico, la acelerada producción de vehículos eléctricos (EV) y los impulsos regulatorios hacia la circularidad amplían colectivamente la base de aplicaciones del mercado de moldeo por inyección de plásticos, mientras que las máquinas totalmente eléctricas de alta eficiencia energética y las formulaciones avanzadas de materiales ayudan a los productores a compensar el aumento de los costos de insumos. Los crecientes clústeres electrónicos de Asia-Pacífico, las iniciativas de relocalización de América del Norte y la postura de primer motor de Europa en materia de regulaciones de reciclabilidad amplifican las oportunidades regionales. Al mismo tiempo, la volatilidad de los precios de las resinas vinculadas al petróleo crudo y el endurecimiento de las normas mundiales contra el plástico reducen los márgenes de beneficio y obligan a realizar inversiones en materias primas recicladas, control de calidad digital y sistemas de trazabilidad al final de la vida útil.
Conclusiones Clave del Informe
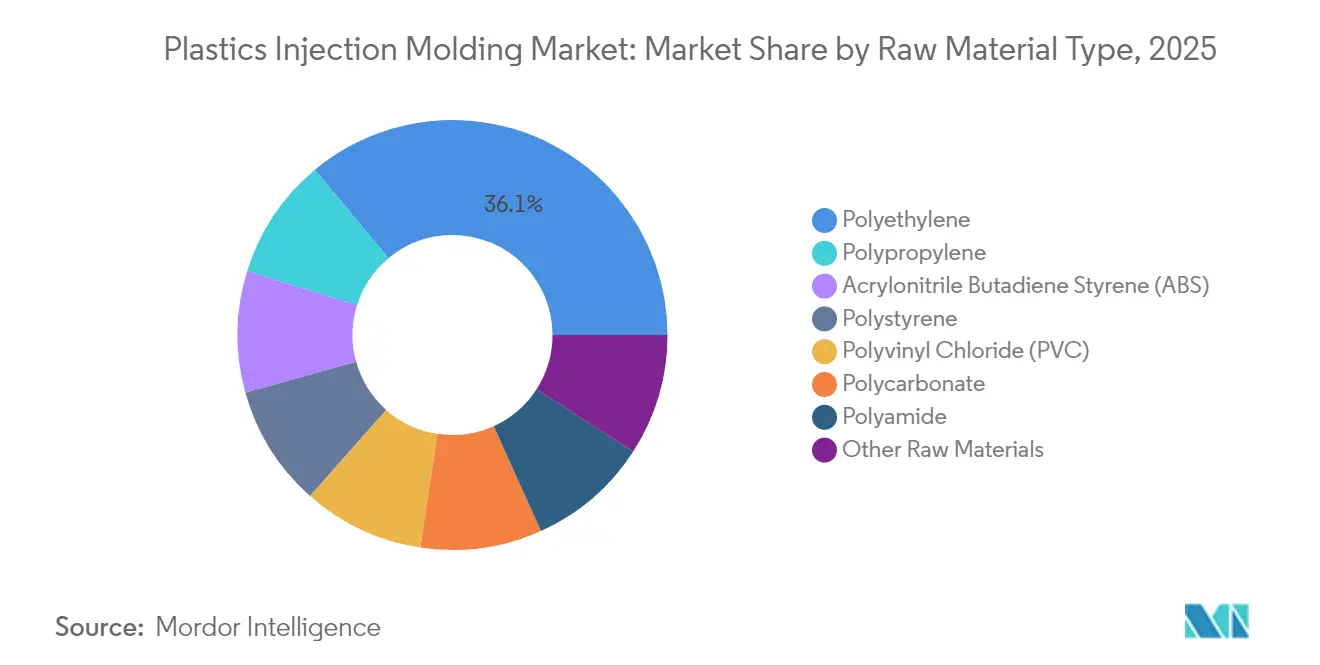
- Por materia prima, el polietileno capturó el 36,05% de la cuota del mercado de moldeo por inyección de plásticos en 2025 y se proyecta que avance a una CAGR del 5,02% hasta 2031.
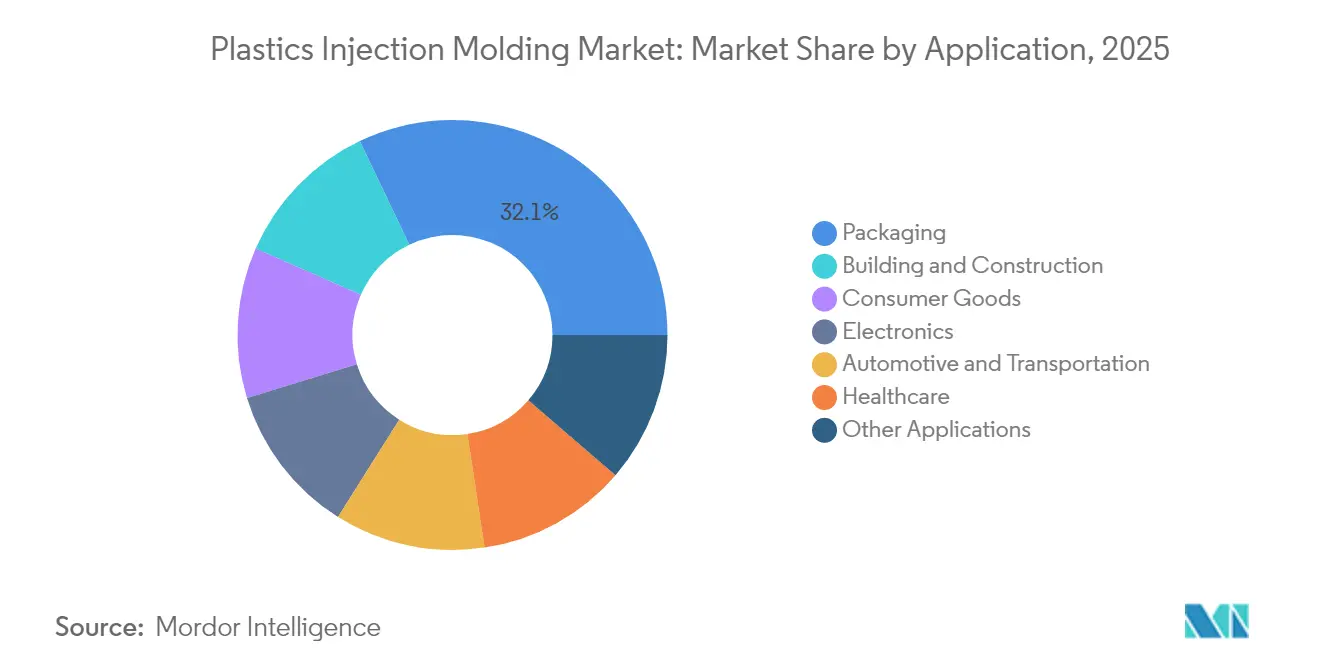
- Por aplicación, el embalaje representó el 32,10% del tamaño del mercado de moldeo por inyección de plásticos en 2025, mientras que el sector automotriz y de transporte está previsto que se expanda más rápidamente a una CAGR del 4,98% hasta 2031.
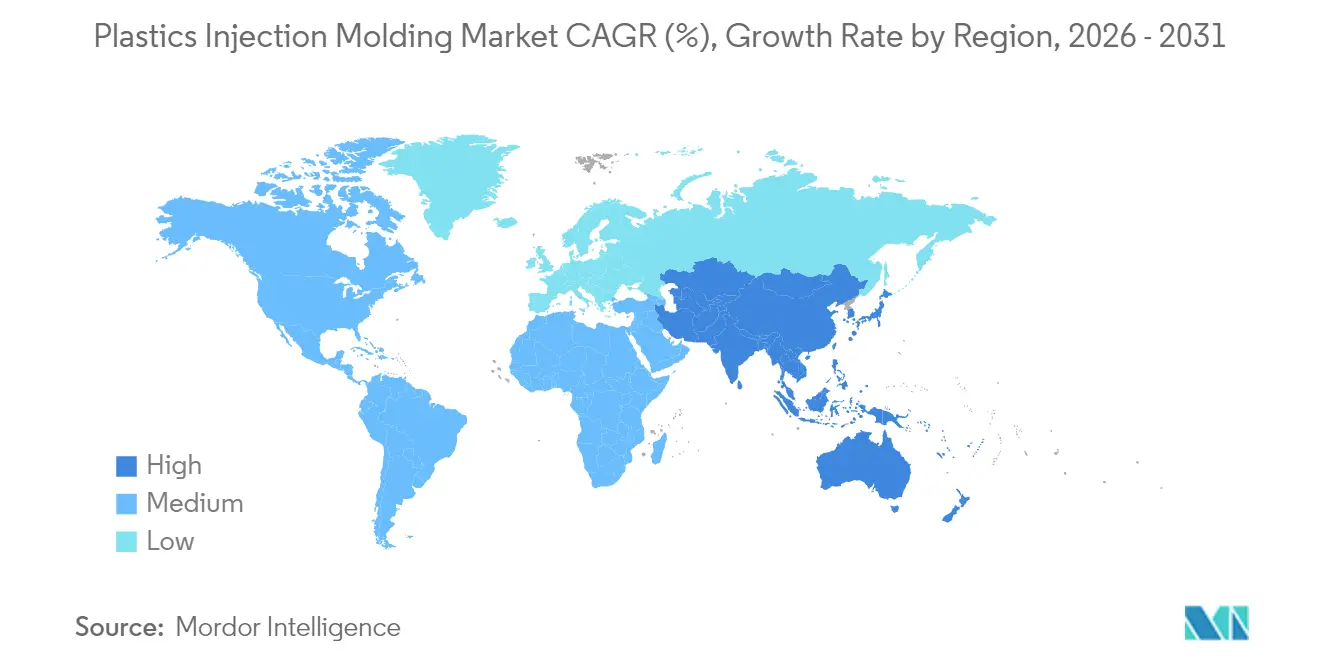
- Por geografía, Asia-Pacífico acaparó una cuota del 34,10% del mercado de moldeo por inyección de plásticos en 2025 y está creciendo a una CAGR del 5,24% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Auge de la demanda de embalaje impulsada por el comercio electrónico | +1.2% | Global; más fuerte en América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Requisitos de reducción de peso en la industria automotriz y los vehículos eléctricos | +0.9% | Europa y América del Norte lideran; relevancia global | Largo plazo (≥ 4 años) |
| Creciente necesidad de productos médicos desechables de un solo uso | +0.7% | Mercados desarrollados a nivel mundial | Corto plazo (≤ 2 años) |
| Industrialización en la fabricación electrónica de APAC | +0.8% | Núcleo de Asia-Pacífico; expansión hacia MEA | Mediano plazo (2-4 años) |
| Adopción por parte de los fabricantes de equipos originales de carcasas de baterías para vehículos eléctricos moldeadas por inyección | +0.6% | Adopción temprana en China, Europa y América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Auge de la Demanda de Embalaje Impulsada por el Comercio Electrónico
Los explosivos volúmenes de paquetería han intensificado los requisitos de soluciones de protección duraderas y ligeras, lo que lleva a los propietarios de marcas a especificar envases monomaterial de polietileno y polipropileno que minimizan el uso de material sin comprometer la resistencia. El Reglamento de la UE sobre Envases y Residuos de Envases (PPWR), vigente desde 2025, exige un 30% de contenido reciclado en los envases de PET para alimentos de aquí a 2030, acelerando el rediseño de herramientas y parámetros de proceso para manejar mezclas con mayor porcentaje de material reciclado[1]Andrew Almack, "PPWR 2025: Cómo el Reglamento de la UE sobre Residuos de Envases está Reformando el Embalaje Sostenible," Plastics for Change, plasticsforchange.org. Las tasas de Responsabilidad Extendida del Productor (EPR) de los Estados Unidos en 14 estados crean una señal de costo adicional que premia los diseños eco-modulados y favorece a los transformadores con líneas avanzadas de recuperación de resinas. Estos mandatos convergentes impulsan el crecimiento del volumen en el mercado de moldeo por inyección de plásticos, particularmente en los segmentos de envases de paredes delgadas y cierres, donde las reducciones en los tiempos de ciclo generan ahorros de material y un mayor rendimiento. Los transformadores progresistas están adoptando el etiquetado en molde y la marca de agua digital para agilizar la clasificación, aumentando la probabilidad de disponibilidad de resina posconsumo y asegurando la continuidad de la materia prima.
Requisitos de Reducción de Peso en la Industria Automotriz y los Vehículos Eléctricos
Los fabricantes de equipos originales (OEM) del sector automotriz han intensificado la sustitución de plásticos para alcanzar los estrictos objetivos de CO₂ promedio de flota y maximizar la autonomía de los vehículos eléctricos. La estrategia de gigafundición de Tesla muestra cómo las grandes piezas de fundición de aluminio reducen el número de componentes, pero al mismo tiempo amplía la demanda de revestimientos interiores y exteriores moldeados por inyección que se integran con las estructuras fundidas. Los fabricantes de baterías están explorando carcasas termoplásticas con paredes tipo sándwich resistentes a las llamas que reducen hasta 40 kg por vehículo en comparación con las alternativas de acero, un cambio ejemplificado por el prototipo de carcasa de batería de alta tensión de Engel. Las evaluaciones del ciclo de vida según la norma ISO 14040 influyen cada vez más en la elección de materiales, favoreciendo las resinas reciclables frente a los ensamblajes metálicos multimaterial. Estas tendencias elevan el uso de polímeros de grado técnico como la poliamida, el policarbonato y el polipropileno reciclado, mientras que el moldeo por inyección de polvos ofrece otra vía para producir geometrías complejas, ampliando el conjunto de valor del mercado de moldeo por inyección de plásticos mediante un mayor contenido por vehículo y una demanda sostenida de utillaje para las nuevas plataformas de vehículos eléctricos.
Creciente Necesidad de Productos Médicos Desechables de un Solo Uso
La inversión sanitaria pospandemia ha llevado a los hospitales a estandarizar el uso de jeringas desechables, pipetas y sistemas de cartuchos de diagnóstico de un solo uso, impulsando la expansión de la capacidad de moldeo certificada con la norma ISO 13485. La adquisición de Donatelle Plastics por parte de DuPont por USD 313 millones es un ejemplo de la consolidación de proveedores orientada a capturar segmentos de crecimiento en dispositivos especializados. Los avances en equipos, como los sistemas multicavidad ICHOR de Husky Technologies, permiten tiempos de ciclo inferiores a dos segundos para componentes de administración de fármacos, aumentando las economías de escala. Las resinas de precisión, como el copolímero de olefina cíclica (COC), cumplen los requisitos de transparencia óptica e inercia química en bombas de infusión, reforzando el posicionamiento premium de los volúmenes del sector salud dentro del mercado de moldeo por inyección de plásticos. El envejecimiento demográfico, la mayor incidencia de enfermedades crónicas y el aumento de los procedimientos quirúrgicos consolidan una larga trayectoria de expansión de los dispositivos desechables de un solo uso.
Adopción por Parte de los Fabricantes de Equipos Originales de Carcasas de Baterías para Vehículos Eléctricos Moldeadas por Inyección
Los fabricantes de vehículos están examinando las carcasas termoplásticas para reducir la masa y mejorar la absorción de energía en caso de colisión. El programa Yangwang U7 de BYD emplea prensas de dos platinas para moldear alerones traseros con una tolerancia de peso de ±0,3%, lo que ilustra la precisión alcanzable en grandes paneles exteriores. La mezcla de policarbonato reciclado y tereftalato de polibutileno de SABIC ofrece resistencia al fuego UL 94 V-0 sin refuerzo de vidrio, eliminando los pasos de acabado secundario. La integración de nervios estructurales y canales de refrigeración en un único ciclo de moldeo acorta los tiempos de montaje y reduce el número de piezas. Los marcos regulatorios como la norma IATF 16949 exigen trazabilidad y control de procesos, elevando los obstáculos de cualificación que protegen a los actores establecidos posicionados en este segmento de alto crecimiento del mercado de moldeo por inyección de plásticos.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad de los precios de las resinas vinculadas al petróleo crudo | -1.1% | Mundial; las economías dependientes de las importaciones son las más afectadas | Corto plazo (≤ 2 años) |
| Endurecimiento de las regulaciones mundiales contra el plástico | -0.8% | Europa y los mercados desarrollados lideran | Mediano plazo (2-4 años) |
| Brecha en inversión de capital y competencias para prensas de alta tonelada totalmente eléctricas | -0.5% | Concentrado en economías emergentes | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad de los Precios de las Resinas Vinculadas al Petróleo Crudo
Los precios al contado del polietileno y el polipropileno aumentaron a medida que los índices de referencia del petróleo crudo respondieron a las perturbaciones geopolíticas. Los aranceles de los Estados Unidos introducidos en 2025 elevaron los costos de importación de algunas calidades de resina entre un 10% y un 15%, mientras que el exceso de oferta chino, estimado en 5 millones de toneladas adicionales de capacidad, deprimió las cotizaciones asiáticas y amplió los diferenciales de arbitraje inter-regional. Los distribuidores de resinas citan una incertidumbre sin precedentes, con el 82% de los transformadores adoptando estrategias de aprovisionamiento múltiple para protegerse de los picos de precios. La volatilidad de los márgenes desalienta los compromisos de herramientas a largo plazo, elevando la tasa mínima de rentabilidad para las ampliaciones de capacidad en el mercado de moldeo por inyección de plásticos e impulsando a los procesadores hacia instrumentos de cobertura y contratos de precios por fórmula.
Endurecimiento de las Regulaciones Mundiales contra el Plástico
Los mandatos del PPWR de la UE sobre reciclabilidad y contenido mínimo reciclado, junto con las prohibiciones nacionales de artículos de un solo uso vigentes a partir de 2030, están obligando al rediseño de carteras de productos completas. En los Estados Unidos, las tasas de Responsabilidad Extendida del Productor (EPR) proyectadas en USD 4.700 millones para 2026 actúan como impuestos de facto sobre los materiales, elevando los costos totales de importación de las resinas convencionales. El cumplimiento normativo exige inversiones en certificación, sistemas de seguimiento y verificación del contenido reciclado, afectando más duramente a los transformadores más pequeños y ralentizando el lanzamiento de nuevos productos. Estos vientos en contra frenan la expansión a corto plazo del mercado de moldeo por inyección de plásticos, aunque al mismo tiempo estimulan la innovación en mezclas de base biológica y logística de ciclo cerrado que pueden desbloquear el crecimiento a largo plazo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Materia Prima:
El Dominio del Polietileno Impulsa la Transición hacia la SostenibilidadEl polietileno aseguró una dominante cuota del 36,05% del mercado de moldeo por inyección de plásticos en 2025 y está en camino de lograr una CAGR del 5,02% hasta 2031, a medida que los mandatos de contenido reciclado refuerzan su ventaja de reciclabilidad. Este liderazgo está impulsado por el embalaje de paredes delgadas, los sistemas de tapas y cierres y los emergentes componentes de celdas de combustible para el sector automotriz, que aprovechan la resistencia química de la resina. El polipropileno le sigue de cerca en los revestimientos interiores de vehículos, las carcasas de sistemas de climatización (HVAC) y las piezas de electrodomésticos, aprovechando las altas temperaturas de deflexión térmica y las relaciones rigidez-peso. El acrilonitrilo butadieno estireno mantiene su nicho en las carcasas de aparatos electrónicos de consumo, mientras que el poliestireno enfrenta un declive estructural en la cubertería de un solo uso en medio de las restricciones regulatorias.
Las instalaciones avanzadas de reciclaje capaces de despolimerización y purificación a base de solventes están mejorando la calidad del polietileno posconsumo, lo que permite su sustitución directa por resina virgen y reduce las emisiones de alcance 3 para los transformadores. La adopción del policarbonato avanza de manera constante en las lentes de faros y los escudos protectores transparentes, con opciones de acristalamiento de calibre fino que reemplazan al vidrio más pesado en ciertos modelos de automóviles. Las poliamidas de base biológica producidas a partir del aceite de semilla de ricino están ganando interés en las piezas bajo el capó del motor debido a su retardancia al fuego inherente y a su menor intensidad de carbono. Estos cambios a nivel de materiales profundizan la diversificación del mercado de moldeo por inyección de plásticos al mismo tiempo que apoyan los objetivos medioambientales, sociales y de gobernanza (ESG) de los clientes.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe


Por Aplicación:
El Liderazgo del Embalaje se Encuentra con la Innovación AutomotrizEl sector del envasado retuvo el 32,10% de la cuota del mercado de moldeo por inyección de plásticos en 2025, impulsado por la expansión del comercio minorista omnicanal y el aumento de los requisitos de seguridad alimentaria. Los cierres monomateriales, las bombas dispensadoras y los envases a prueba de manipulaciones dominan los nuevos flujos de productos, lo que refleja la preferencia de los minoristas por formatos totalmente reciclables. Al mismo tiempo, se prevé que el sector vertical de automoción y transporte se acelere a una CAGR del 4,98% hasta 2031, impulsado por la penetración de los vehículos eléctricos y los mandatos de reducción de peso que elevan el contenido de plástico por unidad.
Las aplicaciones de construcción y edificación aportan un volumen estable a través de perfiles de ventanas, conductos eléctricos y accesorios de infraestructura, especialmente en mercados emergentes con rápida urbanización. La demanda del sector electrónico se orienta hacia el moldeo por microinyección de termoplásticos de alta precisión para módulos de cámara y dispositivos portátiles, con ciclos ultrarrápidos en prensas totalmente eléctricas. El sector sanitario mantiene márgenes premium debido a la estricta validación, con un sólido consumo de copolímero de olefina cíclica y polipropileno de grado médico en sistemas de administración de fármacos de un solo uso. Estos diversos usos finales refuerzan colectivamente la resiliencia del mercado de moldeo por inyección de plásticos, lo que permite a los procesadores equilibrar los sectores cíclicos con los flujos más estables de atención sanitaria y envasado.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Moldeo por Inyección de Plásticos en APAC y América del Norte
Asia-Pacífico representó el 34,10% del mercado de moldeo por inyección de plásticos en 2025 y se expande a una CAGR del 5,24% hasta 2031, a medida que China, India y el Sudeste Asiático amplían su producción de electrónica y automoción. Los incentivos gubernamentales, los menores costos laborales y la proximidad a las plantas de ensamblaje aguas abajo sustentan las ampliaciones de capacidad. Japón está aprovechando los gemelos digitales y los paneles de control de huella de carbono en más del 80% de sus fábricas para aumentar la productividad y la sostenibilidad. América del Norte se beneficia del reshoring y el nearshoring, con México asegurando 43,9 mil millones de USD en IED durante 2023, lo que impulsa las importaciones de utillaje y las instalaciones de celdas llave en mano para interiores de automóviles.
Mercado de Moldeo por Inyección de Plásticos en Estados Unidos y Canadá
El plan de reindustrialización de 1,4 billones de USD de Estados Unidos respalda la capacidad en semiconductores, baterías para vehículos eléctricos y dispositivos médicos, lo que impulsará el consumo interno de resinas. Los clústeres de fabricación de moldes de Canadá en Ontario continúan suministrando herramientas de alta cavitación para programas de envases de consumo, aunque las primas salariales fomentan mayores grados de automatización.
Mercado de Moldeo por Inyección de Plásticos en Europa y América del Sur
Los transformadores europeos están invirtiendo en plantas de despolimerización y purificación con disolventes para cumplir los requisitos del PPWR de un 30% de contenido reciclado en envases de PET para 2030. La capacidad de ingeniería de Alemania sustenta el moldeo avanzado de múltiples componentes para vehículos de alta gama, mientras que Francia amplía los envases cosméticos de base biológica alineados con las preferencias ecológicas de los consumidores. América del Sur depende de la demanda automotriz brasileña, con normas de contenido localizado que obligan a una mayor producción doméstica de piezas plásticas.
Mercado de Moldeo por Inyección de Plásticos en MEA
Oriente Medio y África se están expandiendo gracias a las inversiones de Arabia Saudita en la cadena de valor descendente de polímeros y al programa de subvenciones para utillaje de Sudáfrica, orientado a estimular la producción localizada de piezas. Estas diversas dinámicas regionales amplían colectivamente la huella geográfica del mercado de moldeo por inyección de plásticos.

Panorama regulatorio
La regulación que afecta al mercado de moldeo por inyección de plásticos está cada vez más determinada por los requisitos de circularidad del envasado y los controles de pérdida de gránulos. En la Unión Europea, el Reglamento de Envases y Residuos de Envases (PPWR), Reglamento (UE) 2025/40, alcanza su aplicación general el 12 de agosto de 2026, ampliando los requisitos de sostenibilidad, composición y etiquetado para los envases comercializados en el mercado de la UE, lo cual repercute en las tapas, cierres y contenedores moldeados suministrados a las cadenas de valor de la UE.
Otras medidas adicionales de la UE incluyen el Reglamento (UE) 2025/2365, promulgado el 12 de noviembre de 2025, orientado a prevenir las pérdidas de gránulos de plástico a lo largo de la cadena de suministro, abarcando instalaciones de producción, mezclado y procesamiento. Más allá de Europa, India actualizó su marco normativo mediante las Reglas de Gestión de Residuos Plásticos (Enmienda), 2026, en el marco de la Ley de Protección del Medio Ambiente de 1986, que eleva las expectativas de cumplimiento para el manejo de plásticos y la gestión de residuos tanto para productores nacionales como para exportadores que abastecen la región. A nivel multilateral, las negociaciones lideradas por el PNUMA sobre un instrumento internacional jurídicamente vinculante contra la contaminación plástica siguen activas pero no finalizadas, lo que mantiene elevado el riesgo regulatorio para la selección de materiales, las declaraciones de contenido reciclado y los requisitos de trazabilidad.
Análisis de la cadena de valor
La cadena de valor del moldeo por inyección de plásticos comienza con los proveedores de resina y aditivos aguas arriba, incluyendo polietileno, polipropileno, resinas de ingeniería, colorantes y retardantes de llama. A continuación se ubican los compuestistas y distribuidores, seguidos de los proveedores de equipos y herramientas, incluidos fabricantes de moldes, proveedores de canales calientes, auxiliares y fabricantes de máquinas (OEM), antes de que los moldeadores por inyección suministren piezas terminadas a los sectores de envasado, automotriz, electrónica y salud. Los fabricantes de equipos originales (OEM) y las marcas propietarias aguas abajo influyen en la selección de resinas, las especificaciones de contenido reciclado y los requisitos de validación, como los sistemas de calidad médica y la trazabilidad automotriz, lo que impulsa a los moldeadores hacia un control de procesos y una documentación más estrictos.
Los principales puntos de fricción se concentran aguas arriba y en la logística. La volatilidad de las resinas vinculada al petróleo crudo y las medidas comerciales, incluidos los aranceles de la era 2025 mencionados en el contexto del informe, pueden alterar los costos de importación y perturbar las estrategias de aprovisionamiento, mientras que la escasez de aditivos especializados y la variabilidad en el transporte marítimo pueden retrasar los lanzamientos de programas. La presión regulatoria en Europa para reducir las pérdidas de gránulos y cumplir con los requisitos de conformidad de envasado aumenta la necesidad de prácticas documentadas de manejo de materiales y trazabilidad en la recepción, secado, transporte y gestión de reprocesado de gránulos. En paralelo, la capa tecnológica está avanzando hacia una mayor automatización y prensas energéticamente eficientes, con un uso más amplio de máquinas totalmente eléctricas y monitoreo digital de procesos para reducir el desperdicio, estabilizar los tiempos de ciclo y satisfacer las necesidades de envasado de alta cavitación y los requisitos validados de producción médica.
Panorama Competitivo
El mercado está muy fragmentado, con transformadores contractuales regionales que coexisten junto a actores integrados globales que abarcan resinas, máquinas y piezas terminadas. El moldeo por contrato experimenta consolidaciones orientadas a nichos regulados: el acuerdo de DuPont con Donatelle apunta a las capacidades médicas de la norma ISO 13485, mientras que la adquisición de CMG Plastics por parte de Berry fortalece los programas de embalaje de alimentos en series cortas. Las credenciales de sostenibilidad actúan como elemento diferenciador competitivo. Mientras tanto, las modernizaciones de automatización con auxiliares inteligentes se están extendiendo; las unidades de refrigeración con equilibrio de flujo basado en aprendizaje automático y los robots de manipulación de materiales con monitoreo de estado reducen los tiempos de inactividad no planificados y estandarizan la calidad de las piezas.
Líderes de la Industria del Moldeo por Inyección de Plásticos
ALPLA
Amcor PLC
AptarGroup, Inc.
Magna International Inc.
Silgan Holdings Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Moldeo por Inyección de Plásticos
- ALPLA
- Amcor PLC
- Antolin
- AptarGroup, Inc.
- BERICAP
- CVA Plastics
- EVCO Plastics
- FORVIA Faurecia
- HTI Plastics
- Husky Technologies
- IAC Group
- Magna International Inc.
- Marelli Holdings Co. Ltd
- Naber Plastics BV
- Quantum Plastics
- SCHAUENBURG Industrietechnik
- SEKISUI CHEMICAL CO., LTD.
- Silgan Holdings Inc.
- The Rodon Group
- TOYOTA BOSHOKU CORPORATION

Oportunidades de mercado y perspectivas futuras
Las especificaciones regulatorias y de los clientes en torno a la reciclabilidad y el contenido reciclado crean un espacio en blanco para los moldeadores capaces de trabajar con mezclas de mayor contenido reciclado sin comprometer el rendimiento y el desempeño de las piezas. La fecha de aplicación general del PPWR de la UE, el 12 de agosto de 2026, endurece los requisitos de sostenibilidad y etiquetado de envases, y el marco de la UE sobre pérdida de gránulos, bajo el Reglamento (UE) 2025/2365, añade presión de cumplimiento operativo aguas arriba, favoreciendo a los procesadores que pueden demostrar un manejo controlado de materiales y procesos auditables. Estas restricciones también sostienen una demanda recurrente de herramientas y desarrollo de procesos en formatos de envasado monomaterial, incluidos cierres, sistemas de dosificación y piezas de pared fina.
La actividad de inversión visible en 2026 apunta a la ampliación de capacidad y la especialización como áreas de oportunidad a corto plazo. En India, Rajshree Polypack puso en marcha 1.000 MTPA de nueva capacidad de moldeo por inyección, elevando el total a 5.800 MTPA, y Mitsu Chem Plast anunció una ampliación de aproximadamente 2.550 MT/año en su planta Unidad 3 en Khalapur, con finalización prevista para junio de 2026, lo que indica una expansión de la oferta local para programas de envasado y consumo. En el moldeo orientado a la salud, Nissha Medical Technologies inició en mayo de 2026 la construcción de una nueva instalación de micromoldeo de 50.000 pies cuadrados en New Richmond, Wisconsin, lo que destaca la demanda continua de componentes de precisión y alto cumplimiento, así como el ecosistema de apoyo de herramientas validadas, metrología y flujos de trabajo de moldeo científico. Las fusiones y adquisiciones también siguen siendo una vía para escalar capacidades reguladas y ampliar el acceso a clientes, en consonancia con el contexto del informe que muestra un interés en la consolidación en torno a programas médicos y especializados.
Recent Industry Developments in Mercado de Moldeo por Inyección de Plásticos
- Julio de 2026: Amcor inició un proyecto de expansión en su planta de envasado flexible en Dongguan, China, añadiendo un espacio de fabricación de 7.000 metros cuadrados y un almacén automatizado. La mejora incrementa la capacidad y la capacidad de respuesta regional para programas de envasado que utilizan componentes moldeados por inyección, como cierres y sistemas de dosificación. También favorece la reducción de los plazos de entrega para las marcas propietarias que buscan equilibrar la producción en Asia con requisitos más estrictos de sostenibilidad y calidad.
- Junio de 2025: SEKISUI CHEMICAL anunció planes para una sexta planta en Pune, India, dedicada a productos automotrices moldeados por inyección, con una inversión de 3 millones de USD y operaciones previstas para enero de 2026. El proyecto añade capacidad de fabricación localizada, alineada con las estrategias de localización de plataformas de vehículos y de parques de proveedores. También refuerza la continuidad del suministro de componentes automotrices moldeados en una región que amplía tanto la producción de vehículos convencionales como electrificados.
- Enero de 2024: Arterex completó la adquisición de Micromold para ampliar su capacidad de componentes de precisión destinados a dispositivos médicos de próxima generación. La combinación amplía el acceso a moldeo de tolerancias más estrictas y a capacidades de fabricación regulada para la administración de fármacos y el diagnóstico. Esta transacción refleja la consolidación en curso orientada a programas de salud de mayor margen que requieren procesos validados y sistemas de calidad.


Mercado de Moldeo por Inyección de Plásticos Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para esta metodología, el mercado de moldeo por inyección de plásticos abarca el moldeo de resinas plásticas en piezas terminadas mediante máquinas de moldeo por inyección y utillaje. La demanda se captura en los principales sectores de uso final y regiones.
Exclusiones del alcance: Se excluyen la producción de resinas en origen y la composición de polímeros, así como los servicios de ensamblaje y postmoldeo que se facturan por separado de la producción de piezas moldeadas.
Descripción General de la Segmentación
- Por Tipo de Materia Prima
- Polipropileno
- Acrilonitrilo Butadieno Estireno (ABS)
- Poliestireno
- Polietileno
- Cloruro de Polivinilo (PVC)
- Policarbonato
- Poliamida
- Otras Materias Primas
- Por Aplicación
- Embalaje
- Construcción y Edificación
- Bienes de Consumo
- Electrónica
- Automotriz y Transporte
- Salud
- Otras Aplicaciones
- Por Geografía
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- Rusia
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Sudáfrica
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para construir la primera estructura del mercado y anclarla a indicadores públicos repetibles. Nos apoyamos en fuentes como la Oficina del Censo de los Estados Unidos y la Oficina de Estadísticas Laborales para los datos de producción manufacturera y tendencias de precios, el Centro de Comercio Internacional (ITC) y UN Comtrade para los flujos comerciales vinculados a artículos de plástico moldeado, y la Comisión Europea y la Agencia de Protección Ambiental de los Estados Unidos para las señales regulatorias que pueden influir en las elecciones de materiales y el uso de contenido reciclado.
También revisamos organismos del sector y fuentes de normas como la Asociación de la Industria del Plástico y las publicaciones de la ISO para las definiciones de procesos y la terminología, y luego complementamos esto con presentaciones de empresas, presentaciones para inversores y cobertura de prensa de confianza para rastrear los movimientos de capacidad y la demanda del mercado final. Cuando fue útil, utilizamos fuentes de suscripción de pago para los datos financieros de las empresas y una base de datos de patentes para validar los rangos de ingresos y las direcciones de innovación vinculadas al utillaje de inyección, las resinas y las mejoras en los tiempos de ciclo. Estas fuentes documentales son ilustrativas, y verificamos muchas otras referencias públicas para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
Las conversaciones primarias se utilizaron para someter a prueba de estrés los supuestos documentales y traducir las señales de volumen en resultados comerciales realistas. Hablamos con una combinación de moldeadores, participantes en utillaje, partes interesadas vinculadas a resinas y compradores de los principales sectores de uso final en APAC, EMEA y las Américas, de modo que las brechas en torno a la utilización, las tasas de desperdicio y el comportamiento de los precios pudieran cerrarse antes de finalizar el modelo.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 29% | Directores ejecutivos (CXO): 14% | APAC: 45% |
| Nivel medio: 55% | Líderes funcionales/de unidad: 28% | EMEA: 30% |
| Actores más pequeños: 16% | Gerentes: 58% | Américas: 25% |
Dimensionamiento del Mercado y Previsión
El dimensionamiento comienza con una construcción descendente en la que los datos de producción y comercio reconstruyen el conjunto de demanda de la producción de plástico moldeado por inyección. Alineamos las señales de consumo de resinas, el comercio de artículos de plástico moldeado y la actividad manufacturera por región para formar los totales iniciales.
A continuación, verificamos esos totales utilizando aproximaciones selectivas ascendentes, como el precio de venta promedio (ASP) muestreado multiplicado por los volúmenes de envo estimados para familias comunes de piezas moldeadas. También realizamos verificaciones de canal con moldeadores y compradores para confirmar si los precios y el rendimiento implícitos parecen realistas.
Los insumos utilizados en el modelo incluyen las tasas de utilización de máquinas de moldeo por inyección, los tiempos de ciclo típicos y las tasas de desperdicio (que afectan la producción efectiva), los movimientos de precios de resinas que influyen en el precio de las piezas, los indicadores de producción de uso final como la producción automotriz y electrónica, y las señales de demanda de envasado vinculadas a bienes de consumo. Para las previsiones, se aplica un análisis de escenarios en torno al crecimiento de la producción macroeconómica y los ciclos de precios de resinas, y los escenarios se filtran a través de lo que los encuestados primarios esperan para las adiciones de capacidad, los plazos de entrega y el comportamiento de reabastecimiento de los clientes. Cuando la cobertura ascendente es escasa en países más pequeños, gestionamos las brechas utilizando ratios de referencia (como el consumo de plásticos per cápita y el valor agregado manufacturero), y luego verificamos esos resultados con los totales regionales.
Ciclo de Validación y Actualización de Datos
Cada supuesto principal se verifica de más de una manera para que el número final no dependa de una única serie de datos. Los analistas comparan los resultados con señales independientes como el comercio de artículos de plástico moldeado, los índices de producción manufacturera y las tendencias de producción de uso final, y luego investigan los valores atípicos, como los saltos repentinos en el ASP implícito o la utilización que no coincide con las restricciones reportadas por el sector.
Antes de la aprobación final, el modelo y la lógica son revisados paso a paso por un analista independiente. Si se detecta una gran varianza, volvemos a verificar las tablas de origen y nos ponemos en contacto de nuevo con los entrevistados seleccionados. Los informes se actualizan anualmente, con actualizaciones intermedias cuando se producen eventos materiales, como fuertes oscilaciones en los precios de las resinas, grandes anuncios de capacidad o cambios regulatorios importantes. Justo antes de la entrega, se realiza un pase final para que los clientes reciban la visión más actualizada disponible.
Tamaño del Mercado de Moldeo por Inyección de Plásticos de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para el moldeo por inyección de plásticos pueden parecer muy dispares porque no todos miden lo mismo en la misma unidad. Las diferencias suelen deberse a si la cifra representa la producción de piezas moldeadas frente al valor más amplio de los plásticos moldeados por inyección, si la estimación se basa en volumen o en ingresos, y cómo se traducen los precios entre regiones y años.
La tabla de referencia muestra una visión basada en volumen junto con cifras basadas en ingresos, y en el modelo de Mordor Intelligence el mercado se expresa en millones de toneladas para 2026 con previsiones hasta 2031. Esto evita mezclar la inflación del precio de las resinas en el tamaño. Otros editores suelen informar totales en USD que pueden incluir definiciones más amplias, como el valor de consumo de plásticos moldeados por inyección. También pueden aplicar diferentes momentos de conversión de divisas, progresión del ASP o elecciones del año base que desplazan el número incluso cuando la demanda subyacente es similar.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 163,78 millones de USD (2026) | |
| Empresa de Investigación del Sector A | 191,00 mil millones de USD (2023) | Reportado como ingresos en USD y construido sobre una visión de valor económico más amplio para el moldeo por inyección, que puede incorporar efectos del precio de las resinas y diferentes elecciones de límites frente al volumen de producción moldeada. |
| Publicación Comercial B | 192,70 mil millones de USD (2024) | Utiliza un año de estimación en USD y puede incluir una cobertura de uso final diferente y supuestos de precios, donde el momento de la conversión de divisas y la escalada del ASP pueden elevar los totales sin un aumento correspondiente en la producción física. |
En conjunto, la dispersión se explica principalmente por la elección de la unidad y lo que se contabiliza como mercado, no solo por las expectativas de crecimiento. Cuando el alcance está vinculado a indicadores claros de producción y demanda y luego se verifica con comentarios realistas sobre utilización y precios, el dimensionamiento final resulta más fácil de rastrear y repetir año tras año.


Preguntas Clave Respondidas en el Informe
¿Qué tamaño tiene el mercado de moldeo por inyección de plásticos en 2026?
El mercado alcanzó 163,78 millones de toneladas en 2026 y se proyecta que crezca hasta 201,47 millones de toneladas en 2031.
¿Cuál es la CAGR de pronóstico para el moldeo por inyección de plásticos hasta 2031?
Se espera que los volúmenes de la industria se expandan a una CAGR del 4,23% entre 2026 y 2031.
¿Qué región lidera la demanda actual?
Asia-Pacífico posee el 34,10% del volumen global gracias a la robusta fabricación de electrónica y automoción.
¿Qué materia prima tiene las mejores perspectivas de crecimiento?
El polietileno lidera tanto en volumen (cuota del 36,05%) como en crecimiento (CAGR del 5,02%) gracias a las iniciativas de reciclaje y la demanda de embalaje.
¿Qué segmento de uso final está creciendo más rápidamente?
Se prevé que las piezas de automoción y transporte aumenten a una CAGR del 4,98% hasta 2031, impulsadas por las necesidades de reducción de peso de los vehículos eléctricos.
Última actualización de la página el:


