
Tamanho e Participação do Mercado de Moldagem por Injeção de Plásticos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
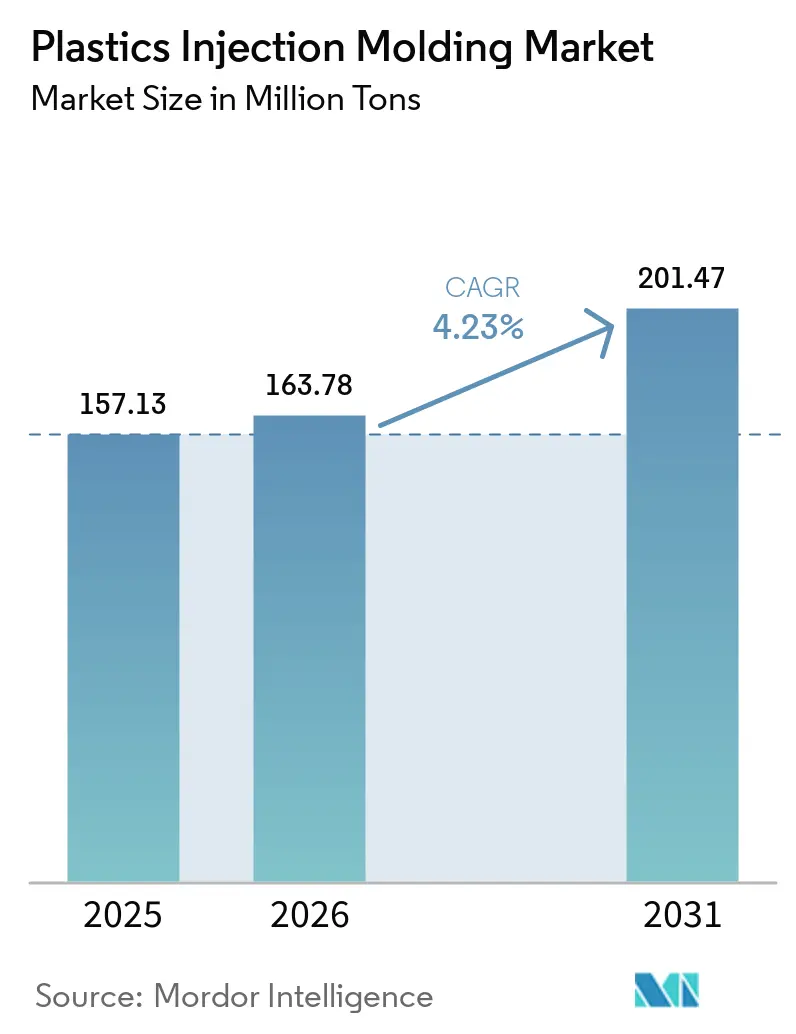
| Volume do Mercado (2026) | 163.78 Milhões de toneladas |
| Volume do Mercado (2031) | 201.47 Milhões de toneladas |
| Taxa de crescimento (2026 - 2031) | 4.23 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
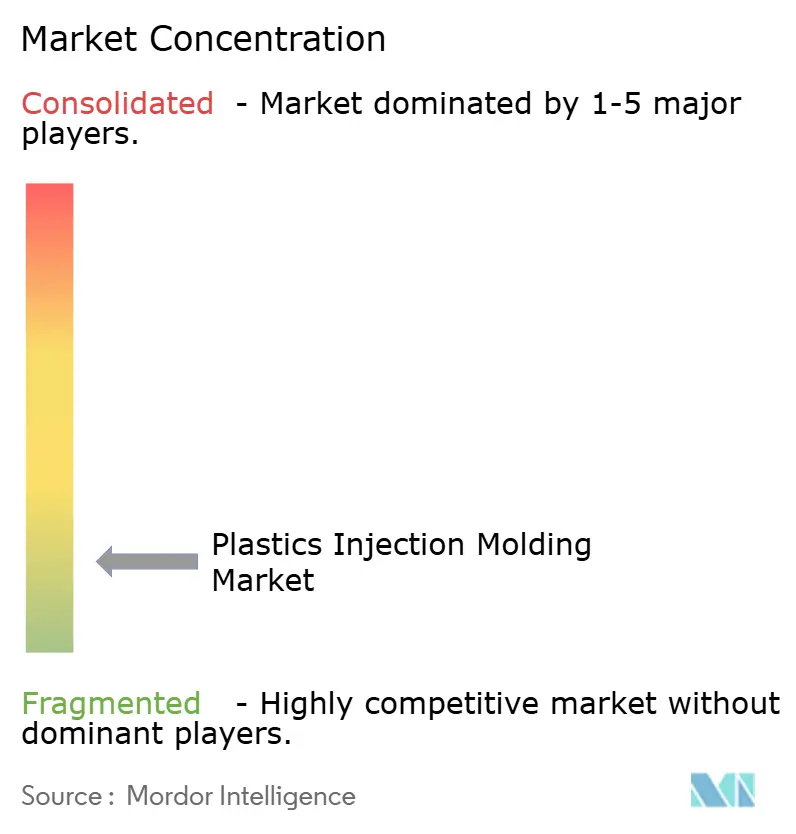
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Moldagem por Injeção de Plásticos por Mordor Intelligence
O Mercado de Moldagem por Injeção de Plásticos foi avaliado em USD 157,13 milhões de toneladas em 2025 e estima-se que cresça de USD 163,78 milhões de toneladas em 2026 para atingir USD 201,47 milhões de toneladas até 2031, a um CAGR de 4,23% durante o período de previsão (2026-2031). Essa expansão sustentada ressalta a centralidade da tecnologia para a fabricação de grande volume com custo-benefício em embalagens, automotivo, eletrônicos e dispositivos médicos. O crescimento do comércio eletrônico, a aceleração da produção de veículos elétricos (VE) e as pressões regulatórias em prol da circularidade ampliam coletivamente a base de aplicações do mercado de moldagem por injeção de plásticos, enquanto máquinas totalmente elétricas de alta eficiência energética e formulações avançadas de materiais ajudam os produtores a compensar o aumento dos custos de insumos. Os crescentes clusters de eletrônicos da Ásia-Pacífico, as iniciativas de relocalização industrial da América do Norte e a postura de pioneirismo da Europa nas regulamentações de reciclabilidade amplificam as oportunidades regionais. Ao mesmo tempo, a volatilidade dos preços de resinas vinculada ao petróleo bruto e o aperto das regras globais contra o plástico pressionam as margens de lucro e impõem investimentos em matérias-primas recicladas, controle de qualidade digital e sistemas de rastreabilidade ao fim da vida útil.
Principais Conclusões do Relatório
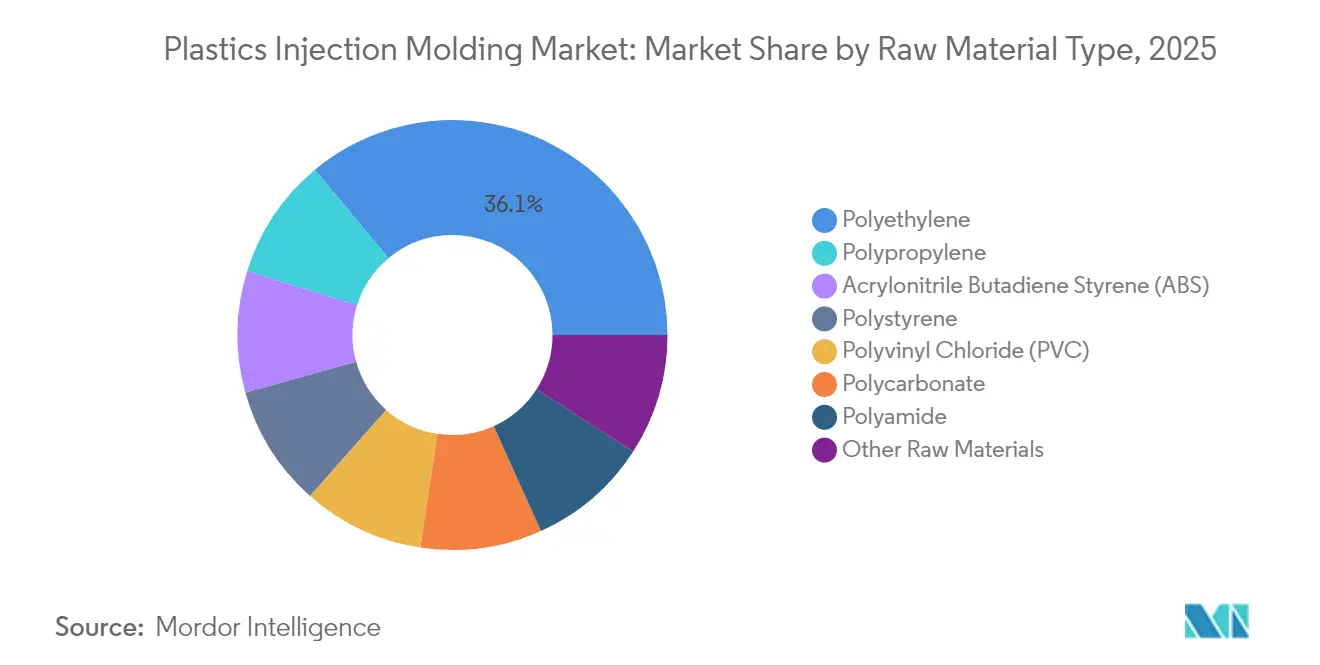
- Por matéria-prima, o polietileno capturou 36,05% da participação do mercado de moldagem por injeção de plásticos em 2025 e está projetado para avançar a um CAGR de 5,02% até 2031.
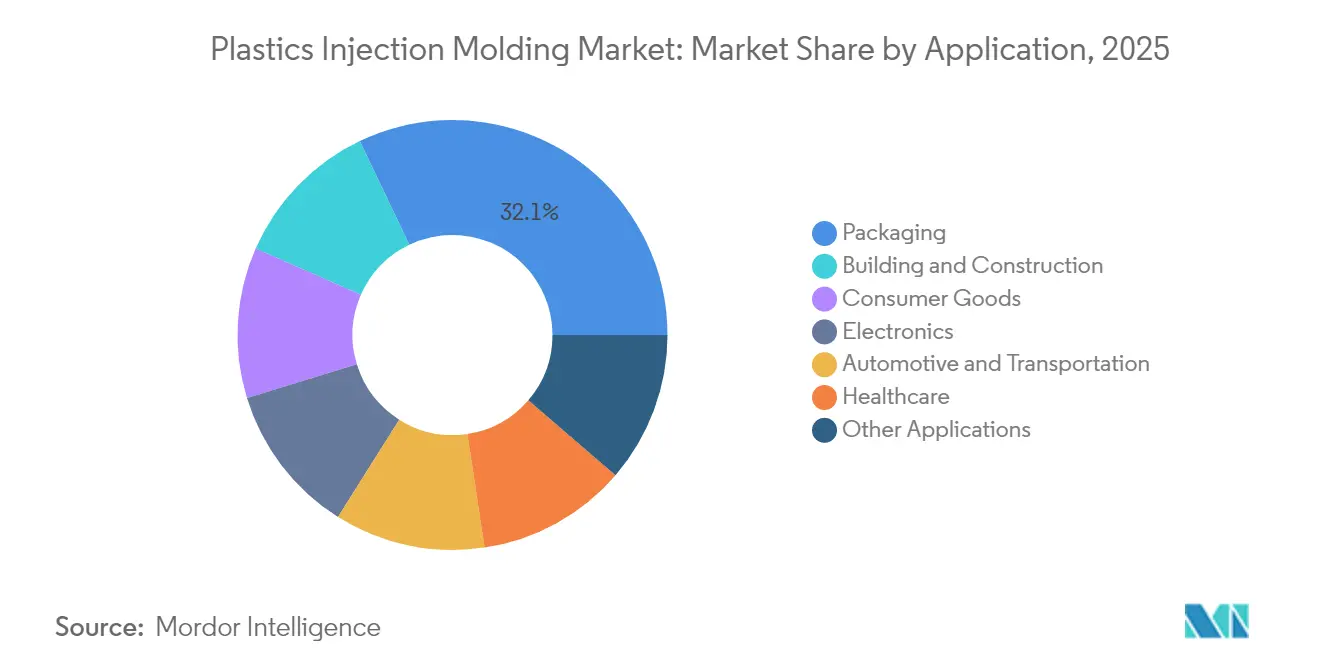
- Por aplicação, as embalagens responderam por 32,10% do tamanho do mercado de moldagem por injeção de plásticos em 2025, enquanto o segmento automotivo e de transporte está definido para expandir com maior velocidade, a um CAGR de 4,98% até 2031.
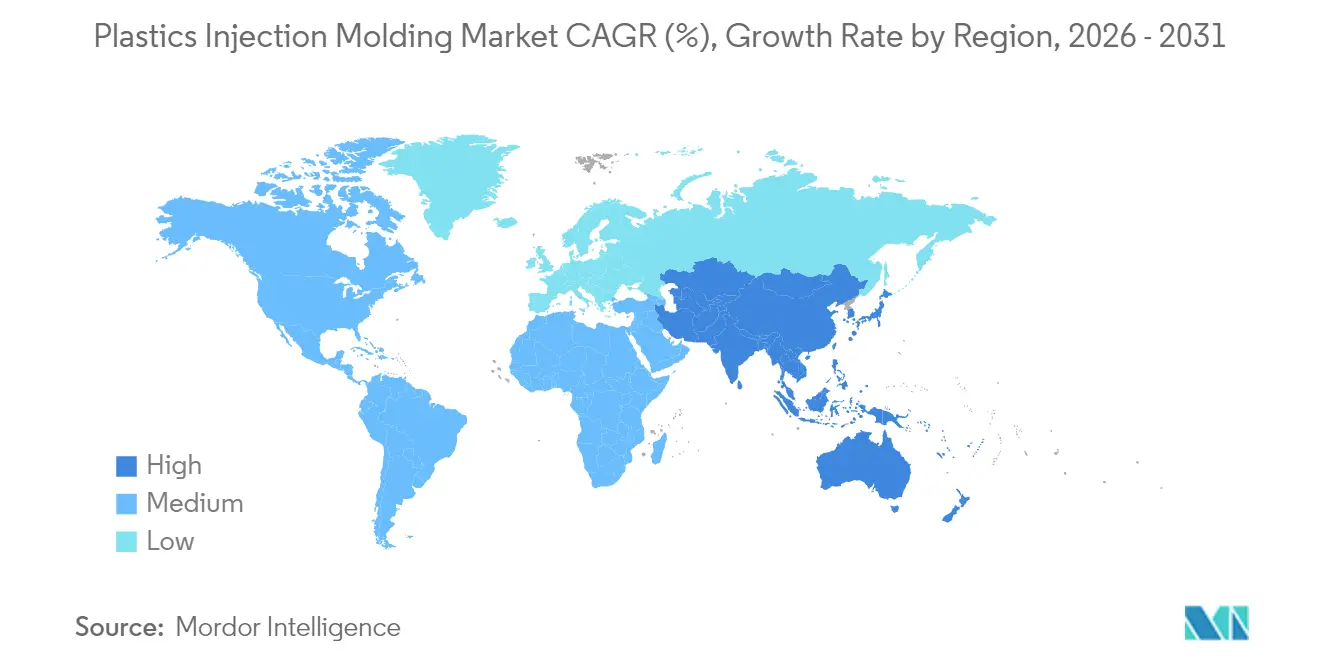
- Por geografia, a Ásia-Pacífico deteve 34,10% de participação no mercado de moldagem por injeção de plásticos em 2025 e está crescendo a um CAGR de 5,24% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Aumento da demanda por embalagens impulsionada pelo comércio eletrônico | +1.2% | Global; mais acentuado na América do Norte e na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Requisitos de redução de peso em automotivo e VEs | +0.9% | Europa e América do Norte lideram; relevância global | Longo prazo (≥ 4 anos) |
| Crescente necessidade de descartáveis médicos de uso único | +0.7% | Mercados desenvolvidos em todo o mundo | Curto prazo (≤ 2 anos) |
| Industrialização na fabricação de eletrônicos na APAC | +0.8% | Núcleo da Ásia-Pacífico; transbordamento para o Oriente Médio e África | Médio prazo (2-4 anos) |
| Adoção por OEMs de carcaças de bateria de VE moldadas por injeção | +0.6% | Adoção inicial na China, Europa e América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Demanda por Embalagens Impulsionada pelo Comércio Eletrônico
Os volumes explosivos de encomendas aumentaram os requisitos de soluções de proteção duráveis, porém leves, levando os proprietários de marcas a especificar embalagens mono-material de polietileno e polipropileno que minimizam o uso de material sem comprometer a resistência. O Regulamento da União Europeia sobre Embalagens e Resíduos de Embalagens (PPWR), vigente a partir de 2025, estabelece 30% de conteúdo reciclado em embalagens de PET para alimentos até 2030, acelerando o redesenho de ferramentais e parâmetros de processo para lidar com misturas de maior teor reciclado[1]Andrew Almack, "PPWR 2025: Como o Regulamento de Resíduos de Embalagens da UE está Remodelando as Embalagens Sustentáveis," Plastics for Change, plasticsforchange.org. As taxas de Responsabilidade Estendida do Produtor (EPR) dos Estados Unidos em 14 estados criam um sinal de custo adicional que recompensa designs ecomodulados e favorece conversores com linhas avançadas de reclamação de resinas. Esses mandatos convergentes fortalecem o crescimento de volume no mercado de moldagem por injeção de plásticos, particularmente nos segmentos de recipientes de paredes finas e tampas, onde as reduções no tempo de ciclo proporcionam economia de material e maior produtividade. Moldadores progressistas estão adotando rotulagem in-mold e marcas digitais d'água para agilizar a triagem, aumentando a probabilidade de disponibilidade de resinas pós-consumo e garantindo a continuidade do fornecimento de matéria-prima.
Requisitos de Redução de Peso em Automotivo e VEs
As montadoras de veículos (OEMs) automotivos intensificaram a substituição por plásticos para atingir metas rigorosas de CO₂ médio da frota e maximizar a autonomia dos veículos elétricos. A estratégia de gigafundição da Tesla demonstra como grandes peças de alumínio fundido reduzem a contagem de componentes, mas ao mesmo tempo amplia a demanda por revestimentos internos e externos moldados por injeção que se integram às estruturas fundidas. Os fabricantes de baterias estão explorando invólucros termoplásticos com paredes sanduíche retardantes de chama que reduzem até 40 kg por veículo em comparação com alternativas em aço, uma mudança exemplificada pelo protótipo de invólucro de bateria de alta tensão da Engel. As avaliações de ciclo de vida segundo a ISO 14040 influenciam cada vez mais as escolhas de materiais, favorecendo resinas recicláveis em detrimento de conjuntos metálicos multimateriais. Essas tendências elevam os polímeros de grau de engenharia, como poliamida, policarbonato e polipropileno reciclado, enquanto a moldagem por injeção de pó oferece outra rota para a produção de peças complexas, ampliando o conjunto de valor do mercado de moldagem por injeção de plásticos por meio de maior conteúdo por veículo e demanda sustentada por ferramental para novas plataformas de veículos elétricos.
Crescente Necessidade de Descartáveis Médicos de Uso Único
O investimento na área de saúde no período pós-pandemia levou os hospitais a padronizar seringas de uso único, pipetas e sistemas de cartuchos de diagnóstico, impulsionando a expansão da capacidade de moldagem certificada pela ISO 13485. A aquisição da Donatelle Plastics pela DuPont por USD 313 milhões é emblemática da consolidação de fornecedores voltada para capturar segmentos de crescimento em dispositivos especializados. Avanços em equipamentos, como os sistemas de múltiplas cavidades ICHOR da Husky Technologies, permitem tempos de ciclo inferiores a dois segundos para componentes de administração de medicamentos, aumentando as economias de escala. Resinas de precisão como o copolímero de olefina cíclica (COC) atendem aos requisitos de clareza óptica e inércia química em bombas de infusão, reforçando o posicionamento premium dos volumes da área de saúde no mercado de moldagem por injeção de plásticos. O envelhecimento demográfico, a maior incidência de doenças crônicas e o aumento de procedimentos cirúrgicos consolidam uma longa trajetória de crescimento para a expansão de dispositivos de uso único.
Adoção por OEMs de Carcaças de Bateria de VE Moldadas por Injeção
Os fabricantes de veículos estão examinando carcaças termoplásticas para reduzir a massa e melhorar a absorção de energia em colisões. O programa Yangwang U7 da BYD emprega prensas de dois pratos para moldar aerofólios traseiros com tolerância de peso de ±0,3%, ilustrando a precisão alcançável em grandes painéis externos. A mistura de policarbonato reciclado e polibutileno tereftalato da SABIC oferece resistência a chamas UL 94 V-0 sem reforço de vidro, eliminando etapas de acabamento secundário. A integração de nervuras estruturais e canais de resfriamento em um único ciclo de moldagem reduz os tempos de montagem e o número de componentes. Estruturas regulatórias como a IATF 16949 impõem rastreabilidade e controle de processo, elevando as barreiras de qualificação que protegem os operadores estabelecidos neste nicho de alto crescimento do mercado de moldagem por injeção de plásticos.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Volatilidade dos preços de resinas vinculada ao petróleo bruto | -1.1% | Mundial; economias dependentes de importações são as mais afetadas | Curto prazo (≤ 2 anos) |
| Aperto das regulamentações globais contra o plástico | -0.8% | Europa e mercados desenvolvidos lideram | Médio prazo (2-4 anos) |
| Lacuna de cap-ex e de competências para prensas totalmente elétricas de alta tonelagem | -0.5% | Concentrado em economias emergentes | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade dos Preços de Resinas Vinculada ao Petróleo Bruto
Os preços à vista de polietileno e polipropileno subiram à medida que os benchmarks do petróleo bruto responderam a perturbações geopolíticas. As tarifas norte-americanas introduzidas em 2025 elevaram os custos de desembarque de alguns graus de resina em 10-15%, enquanto o excesso de oferta chinês, estimado em 5 milhões de toneladas adicionais de capacidade, deprimiu as cotações asiáticas e alargou os spreads de arbitragem inter-regional. Os distribuidores de resinas citam incerteza sem precedentes, com 82% dos conversores adotando estratégias de múltiplos fornecedores para se proteger contra picos de preços. A volatilidade das margens desencoraja compromissos de longo prazo com ferramentais, elevando a taxa mínima de atratividade para adições de capacidade no mercado de moldagem por injeção de plásticos e levando os processadores a adotar instrumentos de hedge e contratos com preços indexados a fórmulas.
Aperto das Regulamentações Globais Contra o Plástico
Os mandatos de reciclabilidade e conteúdo mínimo reciclado do PPWR da UE, juntamente com proibições nacionais de uso único em vigor a partir de 2030, estão obrigando o redesenho de portfolios inteiros de produtos. Nos Estados Unidos, as taxas de EPR projetadas em USD 4,7 bilhões até 2026 atuam como impostos de facto sobre materiais, elevando os custos totais de desembarque para resinas convencionais. As exigências de conformidade demandam investimentos em certificação, sistemas de rastreamento e verificação de conteúdo reciclado, atingindo mais duramente os conversores de menor porte e retardando o lançamento de novos produtos. Esses ventos contrários freiam a expansão de curto prazo do mercado de moldagem por injeção de plásticos, embora, ao mesmo tempo, estimulem a inovação em misturas de base biológica e logística de ciclo fechado que poderão destravar o crescimento de longo prazo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Matéria-Prima:
A Dominância do Polietileno Impulsiona a Transição para a SustentabilidadeO polietileno garantiu uma participação expressiva de 36,05% no mercado de moldagem por injeção de plásticos em 2025 e está a caminho de um CAGR de 5,02% até 2031, à medida que os mandatos de conteúdo reciclado reforçam sua vantagem de reciclabilidade. Essa liderança é impulsionada por embalagens de paredes finas, sistemas de tampas e fechamentos e componentes emergentes de células de combustível automotivas que capitalizam a resistência química da resina. O polipropileno segue de perto em acabamentos interiores automotivos, carcaças de HVAC e peças para eletrodomésticos, aproveitando altas taxas de deflexão térmica e relações de rigidez por peso. O acrilonitrila butadieno estireno mantém um nicho em carcaças de eletrônicos de consumo, enquanto o poliestireno enfrenta declínio estrutural em talheres descartáveis em meio a repressões regulatórias.
Instalações avançadas de reciclagem capazes de despolimerização e purificação por solvente estão melhorando a qualidade do polietileno pós-consumo, permitindo a substituição direta de resinas virgens e reduzindo as emissões de escopo 3 para os conversores. A adoção do policarbonato avança de forma constante em lentes de faróis e escudos de proteção transparentes, com opções de envidraçamento de calibre fino substituindo o vidro mais pesado em determinados modelos automotivos. As poliamidas de base biológica produzidas a partir de óleo de mamona estão ganhando interesse em peças sob o capô devido à retardância de chama intrínseca e menor intensidade de carbono. Essas mudanças no nível de materiais aprofundam a diversificação do mercado de moldagem por injeção de plásticos, ao mesmo tempo em que apoiam os objetivos ambientais, sociais e de governança (ESG) dos clientes.


Por Aplicação:
Liderança em Embalagens Encontra a Inovação AutomotivaA embalagem reteve 32,10% da participação de mercado de moldagem por injeção de plásticos em 2025, impulsionada pela expansão do varejo omnicanal e pelo aumento das exigências de segurança alimentar. Tampas de material único, bombas dispensadoras e embalagens invioláveis dominam os pipelines de novos produtos, refletindo a preferência dos varejistas por formatos totalmente recicláveis. Paralelamente, prevê-se que o segmento automotivo e de transporte acelere a um CAGR de 4,98% até 2031, impulsionado pela penetração de veículos elétricos e pelos mandatos de redução de peso que elevam o conteúdo de plástico por unidade.
As aplicações de construção civil contribuem com volume estável por meio de perfis de janelas, eletrodutos e conexões de infraestrutura, particularmente em mercados emergentes com rápida urbanização. A demanda do setor eletrônico gravita em torno da micromoldagem termoplástica de alta precisão para módulos de câmera e dispositivos vestíveis, operando em ciclos ultrarrápidos em prensas totalmente elétricas. A área da saúde mantém margens premium devido à rigorosa validação, com copolímero de olefina cíclica e polipropileno de grau médico registrando forte absorção em sistemas de administração de medicamentos de uso único. Esses diversos usos finais reforçam coletivamente a resiliência do mercado de moldagem por injeção de plásticos, permitindo que os processadores equilibrem setores cíclicos com fluxos mais estáveis de saúde e embalagens.
Análise Geográfica
Mercado de Moldagem por Injeção de Plásticos da APAC e América do Norte
A Ásia-Pacífico detinha 34,10% do mercado de moldagem por injeção de plásticos em 2025 e está se expandindo a um CAGR de 5,24% até 2031, à medida que China, Índia e Sudeste Asiático ampliam a produção de eletrônicos e automotiva. Incentivos governamentais, menores custos de mão de obra e proximidade com plantas de montagem a jusante sustentam as adições de capacidade. O Japão está aproveitando gêmeos digitais e painéis de pegada de carbono em mais de 80% das fábricas para aumentar a produtividade e a sustentabilidade. A América do Norte se beneficia do reshoring e nearshoring, com o México captando 43,9 bilhões de USD em IED durante 2023, o que impulsiona as importações de ferramental e instalações de células turnkey para interiores automotivos.
Mercado de Moldagem por Injeção de Plásticos dos Estados Unidos e Canadá
O plano de reindustrialização de 1,4 trilhão de USD dos Estados Unidos apoia a capacidade de semicondutores, baterias para veículos elétricos e dispositivos médicos, o que impulsionará o consumo doméstico de resinas. Os clusters de fabricação de moldes do Canadá em Ontário continuam a fornecer ferramentas de alta cavitação para programas de embalagens de consumo, embora os prêmios salariais incentivem maiores graus de automação.
Mercado de Moldagem por Injeção de Plásticos da Europa e América do Sul
Os transformadores europeus estão investindo em plantas de despolimerização e purificação por solventes para atender aos requisitos do PPWR de 30% de conteúdo reciclado em embalagens de PET até 2030. A competência de engenharia da Alemanha sustenta a moldagem avançada de múltiplos componentes para veículos premium, enquanto a França amplia as embalagens cosméticas de base biológica alinhadas às preferências ecológicas dos consumidores. A América do Sul depende da demanda automotiva brasileira, com regras de conteúdo localizado que obrigam uma maior produção doméstica de peças plásticas.
Mercado de Moldagem por Injeção de Plásticos do Oriente Médio e África
O Oriente Médio e a África estão se expandindo por meio dos investimentos downstream em polímeros da Arábia Saudita e do programa de subsídios para ferramental da África do Sul, voltado a estimular a produção localizada de peças. Essas diversas dinâmicas regionais ampliam coletivamente a presença geográfica do mercado de moldagem por injeção de plásticos.

Panorama regulatório
A regulamentação que afeta o mercado de moldagem por injeção de plásticos está sendo cada vez mais moldada por exigências de circularidade das embalagens e controles de perda de pellets. Na União Europeia, o Regulamento de Embalagens e Resíduos de Embalagens (PPWR), Regulamento (UE) 2025/40, entra em aplicação geral em 12 de agosto de 2026, expandindo os requisitos de sustentabilidade, composição e rotulagem para embalagens colocadas no mercado da UE, o que se estende às tampas, fechos e recipientes moldados fornecidos às cadeias de valor da UE.
Uma ação adicional da UE inclui o Regulamento (UE) 2025/2365, promulgado em 12 de novembro de 2025, voltado a prevenir perdas de pellets plásticos em toda a cadeia de suprimentos, abrangendo instalações de produção, composição e processamento. Além da Europa, a Índia atualizou seu arcabouço por meio das Plastic Waste Management (Amendment) Rules, 2026, sob o Environment (Protection) Act, 1986, o que elevou as expectativas de conformidade para o manejo de plásticos e a gestão de resíduos por parte de produtores domésticos e exportadores que atendem à região. No nível multilateral, as negociações lideradas pelo UNEP sobre um instrumento internacional juridicamente vinculante sobre a poluição plástica permanecem ativas, mas não finalizadas, mantendo elevado o risco regulatório para escolhas de materiais, alegações de conteúdo reciclado e requisitos de rastreabilidade.
Análise da cadeia de valor
A cadeia de valor da moldagem por injeção de plásticos começa com fornecedores upstream de resinas e aditivos, incluindo polietileno, polipropileno, resinas de engenharia, corantes e retardantes de chama. Em seguida vêm os compostadores e distribuidores, seguidos de fornecedores de equipamentos e ferramentaria, incluindo fabricantes de moldes, fornecedores de canais quentes, auxiliares e OEMs de máquinas, antes que os moldadores por injeção forneçam peças acabadas para embalagens, automotivo, eletrônicos e saúde. OEMs downstream e proprietários de marcas influenciam a seleção de resinas, especificações de conteúdo reciclado e requisitos de validação, como sistemas de qualidade médica e rastreabilidade automotiva, o que leva os moldadores a um controle de processo e documentação mais rigorosos.
Os principais pontos de fricção estão concentrados no upstream e na logística. A volatilidade de resinas ligada ao petróleo bruto e ações comerciais, incluindo as tarifas da era 2025 referenciadas no contexto do relatório, podem alterar os custos desembarcados e interromper estratégias de compras, enquanto a escassez de aditivos especializados e a variabilidade de transporte podem retardar o lançamento de programas. A pressão regulatória na Europa para reduzir perdas de pellets e atender aos requisitos de conformidade de embalagens aumenta a necessidade de práticas documentadas de manejo de materiais e rastreabilidade em toda a recepção de pellets, secagem, transporte e gestão de material reprocessado. Em paralelo, a camada tecnológica está migrando para maior automação e prensas com maior eficiência energética, com uso mais amplo de máquinas totalmente elétricas e monitoramento digital de processos para reduzir refugo, estabilizar tempos de ciclo e atender às necessidades de embalagens com alta cavitação e requisitos validados de produção médica.
Cenário Competitivo
O mercado é altamente fragmentado, com moldadores por contrato regionais coexistindo ao lado de players integrados globais que abrangem resinas, máquinas e peças acabadas. A moldagem por contrato registra consolidações voltadas para nichos regulamentados: o acordo da DuPont com a Donatelle mira as capacidades médicas segundo a ISO 13485, enquanto a aquisição da CMG Plastics pela Berry fortalece os programas de embalagens de alimentos de curta série. As credenciais de sustentabilidade atuam como diferenciador competitivo. Enquanto isso, os retrofits de automação com auxiliares inteligentes estão se proliferando; unidades de resfriamento com balanceamento de fluxo baseado em aprendizado de máquina e robôs de manuseio de materiais com monitoramento de condição reduzem o tempo de inatividade não planejado e padronizam a qualidade das peças.
Líderes do Setor de Moldagem por Injeção de Plásticos
ALPLA
Amcor PLC
AptarGroup, Inc.
Magna International Inc.
Silgan Holdings Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Moldagem por Injeção de Plásticos
- ALPLA
- Amcor PLC
- Antolin
- AptarGroup, Inc.
- BERICAP
- CVA Plastics
- EVCO Plastics
- FORVIA Faurecia
- HTI Plastics
- Husky Technologies
- IAC Group
- Magna International Inc.
- Marelli Holdings Co. Ltd
- Naber Plastics BV
- Quantum Plastics
- SCHAUENBURG Industrietechnik
- SEKISUI CHEMICAL CO., LTD.
- Silgan Holdings Inc.
- The Rodon Group
- TOYOTA BOSHOKU CORPORATION

Oportunidades de mercado e perspectivas futuras
As especificações regulatórias e de clientes em torno da reciclabilidade e do conteúdo reciclado criam espaço em branco para moldadores capazes de operar com misturas de maior teor reciclado mantendo throughput e desempenho das peças. A data de aplicação geral do PPWR da UE, em 12 de agosto de 2026, torna mais rigorosos os requisitos de sustentabilidade e rotulagem de embalagens, e o arcabouço de perda de pellets da UE sob o Regulamento (UE) 2025/2365 adiciona pressão de conformidade operacional no upstream, favorecendo processadores capazes de demonstrar manejo controlado de materiais e processos auditáveis. Essas restrições também sustentam demanda recorrente por ferramentaria e desenvolvimento de processos em formatos de embalagem monomaterial, incluindo fechos, sistemas de dispensação e peças de parede fina.
A atividade de investimento visível em 2026 aponta para expansão de capacidade e especialização como áreas de oportunidade de curto prazo. Na Índia, a Rajshree Polypack colocou em operação 1.000 MTPA de nova capacidade de moldagem por injeção, elevando o total para 5.800 MTPA, e a Mitsu Chem Plast anunciou uma adição de aproximadamente 2.550 MT/ano em sua instalação Unit 3 em Khalapur, com conclusão prevista para junho de 2026, indicando expansão da oferta local para programas de embalagens e bens de consumo. Na moldagem voltada à saúde, a Nissha Medical Technologies iniciou obras em maio de 2026 de uma nova instalação de micromoldagem de 50.000 pés quadrados em New Richmond, Wisconsin, destacando a demanda contínua por componentes de precisão e alta conformidade e o ecossistema de suporte de ferramentaria validada, metrologia e fluxos de trabalho de moldagem científica. Fusões e aquisições também continuam sendo um caminho para ampliar capacidades regulamentadas e expandir o acesso a clientes, consistente com o contexto do relatório que mostra interesse de consolidação em torno de programas médicos e especializados.
Recent Industry Developments in Mercado de Moldagem por Injeção de Plásticos
- Julho de 2026: A Amcor iniciou um projeto de expansão em sua instalação de embalagens flexíveis em Dongguan, China, adicionando 7.000 metros quadrados de espaço de fabricação e um armazém automatizado. A atualização aumenta a capacidade regional e a capacidade de resposta para programas de embalagens que utilizam componentes moldados por injeção, como fechos e sistemas de dispensação. Também apoia a redução do lead time para proprietários de marcas que equilibram produção baseada na Ásia com requisitos mais rigorosos de sustentabilidade e qualidade.
- Junho de 2025: A SEKISUI CHEMICAL anunciou planos para uma sexta fábrica em Pune, Índia, para produtos automotivos moldados por injeção, com investimento de USD 3 milhões e operações previstas para janeiro de 2026. O projeto adiciona capacidade de fabricação localizada alinhada às estratégias de localização de plataformas de veículos e parques de fornecedores. Também fortalece a continuidade do fornecimento de componentes automotivos moldados em uma região que expande tanto a produção de veículos convencionais quanto de veículos eletrificados.
- Janeiro de 2024: A Arterex concluiu a aquisição da Micromold para ampliar a capacidade de componentes de precisão para dispositivos médicos de próxima geração. A combinação expande o acesso a moldagem de tolerâncias mais estreitas e a capacidades de fabricação regulamentadas para administração de medicamentos e diagnósticos. Essa transação reflete a consolidação em curso voltada a programas de saúde de maior margem que exigem processos validados e sistemas de qualidade.


Mercado de Moldagem por Injeção de Plásticos Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Para esta metodologia, o mercado de moldagem por injeção de plásticos abrange a moldagem de resinas plásticas em peças acabadas utilizando máquinas de moldagem por injeção e ferramental. A demanda é capturada nos principais setores de uso final e regiões.
Exclusões de escopo: Excluímos a produção upstream de resinas e a composição de polímeros, bem como os serviços de montagem e pós-moldagem cobrados separadamente da produção de peças moldadas.
Visão Geral da Segmentação
- Por Tipo de Matéria-Prima
- Polipropileno
- Acrilonitrila Butadieno Estireno (ABS)
- Poliestireno
- Polietileno
- Cloreto de Polivinila (PVC)
- Policarbonato
- Poliamida
- Outras Matérias-Primas
- Por Aplicação
- Embalagens
- Construção Civil
- Bens de Consumo
- Eletrônicos
- Automotivo e Transporte
- Saúde
- Outras Aplicações
- Por Geografia
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Rússia
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- África do Sul
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para construir a estrutura inicial do mercado e ancorá-la a indicadores públicos reproduzíveis. Baseamo-nos em fontes como o US Census Bureau e o Bureau of Labor Statistics para produção manufatureira e tendências de preços, o International Trade Centre (ITC) e o UN Comtrade para fluxos comerciais vinculados a artigos plásticos moldados, e a Comissão Europeia e a US EPA para sinais regulatórios que podem influenciar as escolhas de materiais e o uso de conteúdo reciclado.
Também revisamos entidades do setor e fontes de normas, como a Plastics Industry Association e publicações da ISO, para definições de processos e terminologia, complementando com registros de empresas, apresentações a investidores e cobertura jornalística confiável para acompanhar movimentos de capacidade e demanda de mercados finais. Quando útil, utilizamos fontes de assinatura paga para dados financeiros de empresas e um banco de dados de patentes para validar faixas de receita e direções de inovação relacionadas a ferramental de injeção, resinas e melhorias no tempo de ciclo. Essas fontes documentais são ilustrativas, e verificamos muitas outras referências públicas para coleta, validação e esclarecimento de dados.
Entrevistas e Pesquisas Primárias
As discussões primárias foram utilizadas para testar as premissas documentais e traduzir sinais de volume em produção comercial realista. Conversamos com uma combinação de moldadores, participantes do segmento de ferramental, partes interessadas vinculadas a resinas e compradores dos principais setores de uso final na APAC, EMEA e nas Américas, de modo que as lacunas em torno de utilização, taxas de refugo e comportamento de precificação pudessem ser fechadas antes da finalização do modelo.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 29% | CXOs: 14% | APAC: 45% |
| Nível médio: 55% | Líderes funcionais/de unidade: 28% | EMEA: 30% |
| Participantes menores: 16% | Gestores: 58% | Américas: 25% |
Dimensionamento de Mercado e Previsão
O dimensionamento começa com uma construção de cima para baixo, na qual dados de produção e comércio reconstroem o pool de demanda para a produção de plásticos moldados por injeção. Alinhamos os sinais de consumo de resinas, o comércio de artigos plásticos moldados e a atividade manufatureira por região para formar os totais iniciais.
Em seguida, verificamos esses totais usando aproximações seletivas de baixo para cima, como o preço médio de venda amostrado multiplicado pelos volumes estimados de remessa para famílias comuns de peças moldadas. Também realizamos verificações de canal com moldadores e compradores para confirmar se os preços e a produtividade implícitos parecem realistas.
Os insumos utilizados no modelo incluem taxas de utilização de máquinas de moldagem por injeção, tempos de ciclo típicos e taxas de refugo (que afetam a produção efetiva), movimentos de preços de resinas que influenciam o preço das peças, indicadores de produção de uso final como produção automotiva e eletrônica, e sinais de demanda de embalagens vinculados a bens de consumo. Para as previsões, a análise de cenários é aplicada em torno do crescimento macro da produção e dos ciclos de precificação de resinas, e os cenários são filtrados pelo que os respondentes primários esperam para adições de capacidade, prazos de entrega e comportamento de reabastecimento de clientes. Quando a cobertura de baixo para cima é escassa em países menores, tratamos as lacunas usando índices de proxy (como consumo per capita de plásticos e valor adicionado manufatureiro), verificando esses resultados em relação aos totais regionais.
Ciclo de Validação e Atualização de Dados
Cada premissa principal é verificada de mais de uma forma, de modo que o número final não dependa de uma única série de dados. Os analistas comparam os resultados com sinais independentes, como o comércio de artigos plásticos moldados, índices de produção manufatureira e tendências de produção de uso final, e investigam valores discrepantes, como saltos repentinos no preço médio de venda implícito ou na utilização que não corresponde às restrições relatadas pelo setor.
Antes da aprovação final, o modelo e a lógica são revisados em etapas por um analista separado. Se uma grande variação for detectada, verificamos novamente as tabelas de origem e entramos em contato com entrevistados selecionados. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos relevantes, como oscilações acentuadas nos preços de resinas, grandes anúncios de capacidade ou mudanças regulatórias significativas. Imediatamente antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atual disponível.
Tamanho do Mercado de Moldagem por Injeção de Plásticos da Mordor Intelligence Comparado a Outras Estimativas Publicadas
Os tamanhos de mercado publicados para moldagem por injeção de plásticos podem parecer muito diferentes porque nem todos medem a mesma coisa na mesma unidade. As diferenças geralmente decorrem de se o valor representa a produção de peças moldadas versus o valor mais amplo de plásticos moldados por injeção, se a estimativa é baseada em volume ou receita, e de como os preços são traduzidos entre regiões e anos.
A tabela de referência apresenta uma visão baseada em volume ao lado de valores baseados em receita, e no modelo da Mordor Intelligence o mercado é expresso em milhões de toneladas para 2026 com previsões até 2031. Isso evita misturar a inflação dos preços de resinas ao tamanho. Outros publicadores frequentemente relatam totais em USD que podem incluir definições mais amplas, como o valor de consumo de plásticos moldados por injeção. Eles também podem aplicar diferentes momentos de conversão de moeda, progressão de preço médio de venda ou escolhas de ano-base que alteram o número mesmo quando a demanda subjacente é semelhante.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 163,78 milhões de USD (2026) | |
| Instituto de Pesquisa do Setor A | 191,00 bilhões de USD (2023) | Relatado como receita em USD e construído com base em uma visão de valor econômico mais ampla para moldagem por injeção, que pode incorporar efeitos de preços de resinas e diferentes escolhas de fronteira em relação ao volume de produção moldada. |
| Publicação Comercial B | 192,70 bilhões de USD (2024) | Utiliza um ano de estimativa em USD e pode incluir cobertura de uso final diferente e premissas de precificação, onde o momento da conversão de moeda e a escalada do preço médio de venda podem elevar os totais sem um aumento correspondente na produção física. |
Em conjunto, a dispersão é explicada principalmente pela escolha de unidade e pelo que é contabilizado como mercado, e não apenas pelas expectativas de crescimento. Quando o escopo está vinculado a indicadores claros de produção e demanda e verificado com feedback realista de utilização e precificação, o dimensionamento final permanece mais fácil de rastrear e reproduzir ano após ano.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de moldagem por injeção de plásticos em 2026?
O mercado atingiu 163,78 milhões de toneladas em 2026 e está projetado para crescer para 201,47 milhões de toneladas até 2031.
Qual é o CAGR previsto para a moldagem por injeção de plásticos até 2031?
Espera-se que os volumes do setor se expandam a um CAGR de 4,23% entre 2026 e 2031.
Qual região lidera a demanda atual?
A Ásia-Pacífico detém 34,10% do volume global graças à robusta fabricação de eletrônicos e automotivo.
Qual matéria-prima tem a melhor perspectiva de crescimento?
O polietileno lidera tanto em volume (participação de 36,05%) quanto em crescimento (CAGR de 5,02%) devido às iniciativas de reciclagem e à demanda por embalagens.
Qual segmento de uso final está crescendo mais rapidamente?
As peças automotivas e de transporte estão previstas para crescer a um CAGR de 4,98% até 2031, impulsionadas pelas necessidades de redução de peso em VEs.
Página atualizada pela última vez em:


