
Tamaño y participación del mercado de centros de datos de Hyderabad
Visión General del Mercado
| Período de Estudio | 2020 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2032 |
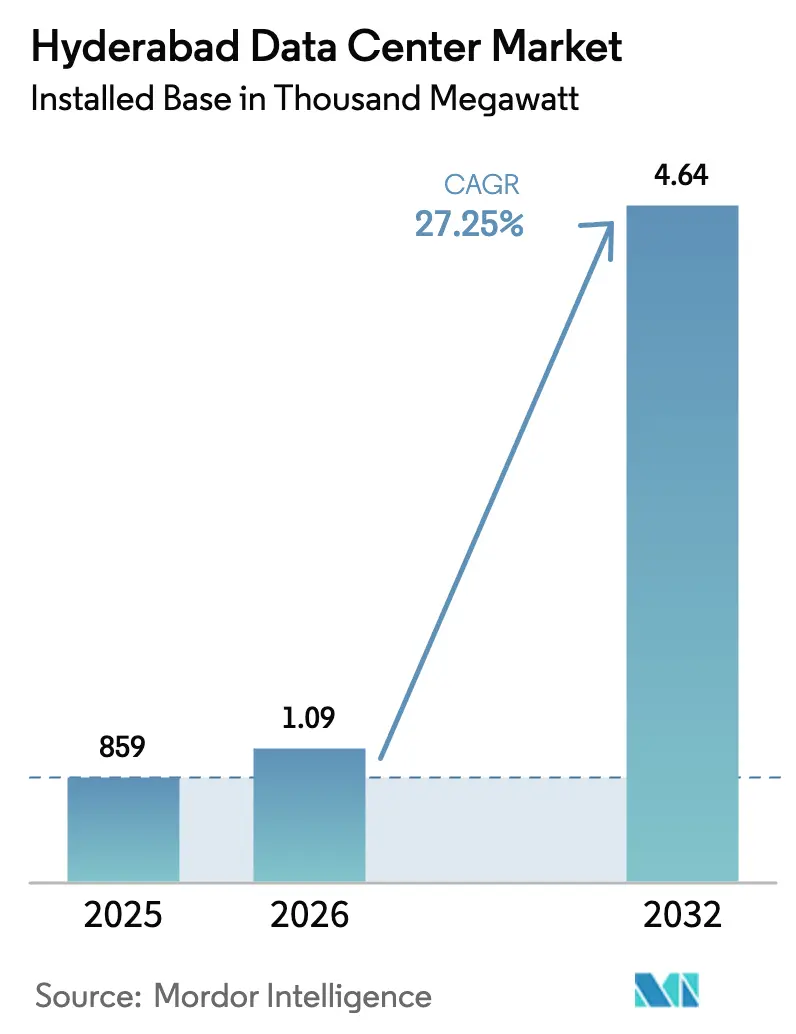
| Tamaño del mercado en el año base (2025) | 859 Mil megavatios |
| Volumen del Mercado (2026) | 1.09 Mil megavatios |
| Volumen del Mercado (2032) | 4.64 Mil megavatios |
| Growth Rate (2026 - 2032) | 27.25 % |
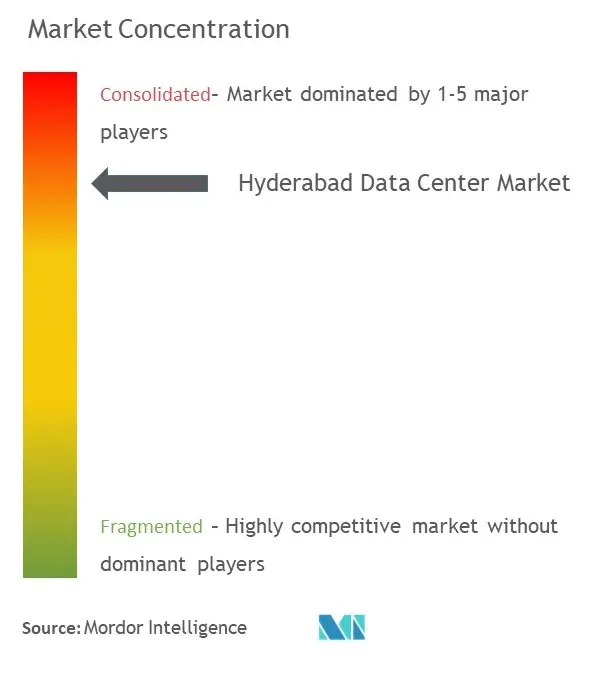
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de centros de datos de Hyderabad por Mordor Intelligence
Se espera que el tamaño del mercado de centros de datos de Hyderabad crezca de 859 MW de carga de TI instalada en 2025 a 1.093,1 MW de carga de TI instalada en 2026, y se prevé que alcance 4.640,8 MW en 2032 a una CAGR del 27,25% durante 2026-2032. El creciente gasto de capital de los operadores de hiperescala, los incentivos de ventanilla única de Telangana y la Ley de Protección de Datos Personales Digitales (DPDP, por sus siglas en inglés) anclan esta expansión. Los operadores de hiperescala se benefician de costos de terreno que promedian un 40% por debajo de los de Bombay, al tiempo que disfrutan de una densidad de fibra comparable, una combinación que acelera la planificación de capacidad a nivel regional. La creciente demanda de IA y GPU eleva las densidades de potencia de los bastidores a 20–40 kW, orientando la inversión hacia salas con refrigeración líquida y redundancia de Nivel IV. Mientras tanto, el tráfico de backhaul de 5G y la transmisión de OTT refuerzan las construcciones de nodos de borde que complementan los nodos de hiperescala, manteniendo una curva de absorción equilibrada. Los riesgos de ejecución persisten en torno a la fiabilidad de la red eléctrica y la inflación inmobiliaria, pero los subsidios estatales coordinados y los mandatos de energía renovable amortiguan estos obstáculos.
Conclusiones clave del informe
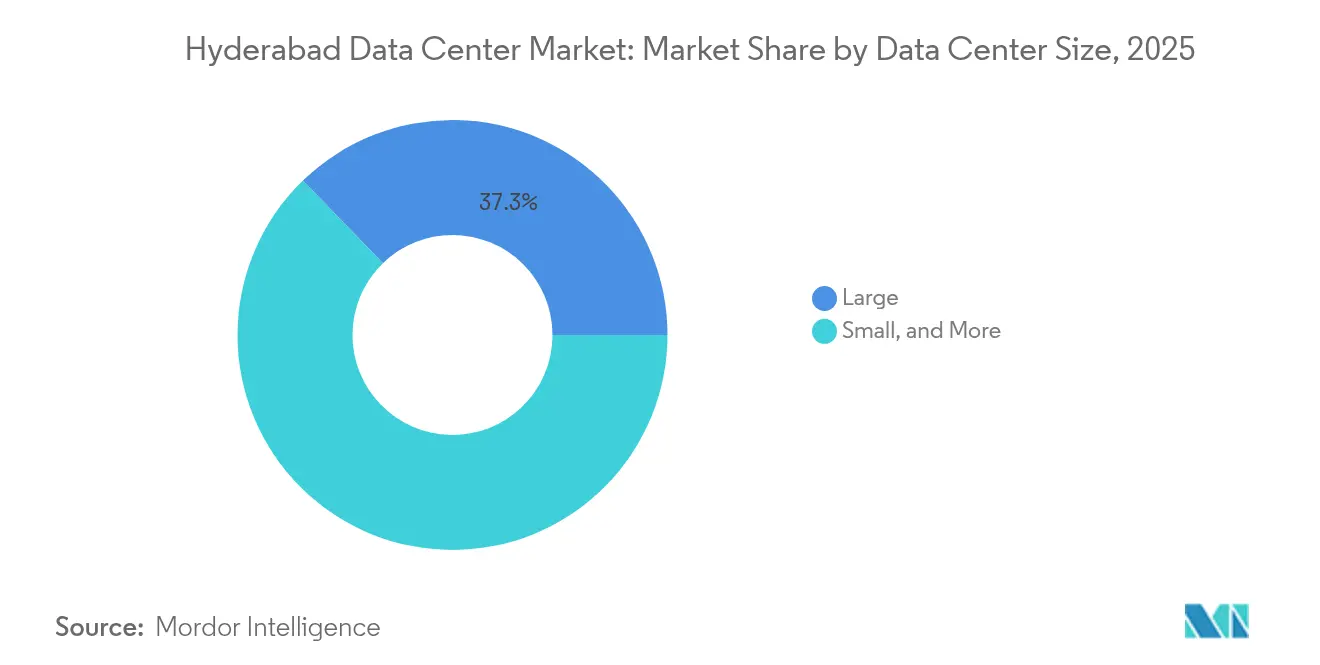
- Por tamaño de centro de datos, las instalaciones grandes representaron el 37,25% de la participación del mercado de centros de datos de Hyderabad en 2025, mientras que los sitios masivos se están expandiendo a una CAGR del 23,07% hasta 2032.
- Por estándar de nivel, el Nivel III capturó el 56,45% de la participación de ingresos en 2025; se prevé que las instalaciones de Nivel IV crezcan a una CAGR del 20,68% hasta 2032.
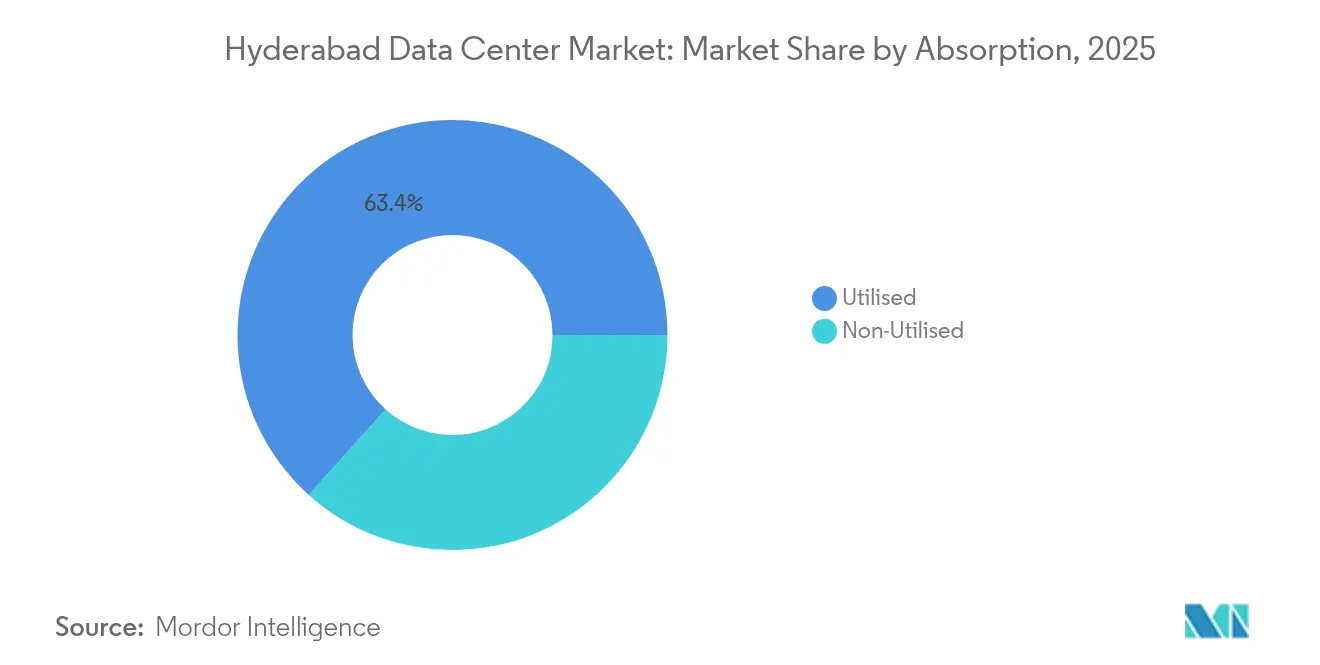
- Por absorción, la categoría utilizado representó el 63,35% del tamaño del mercado de centros de datos de Hyderabad en 2025 y avanza a una CAGR del 24,41% hasta 2032.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e información del mercado de centros de datos de Hyderabad
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Explosivo consumo de datos móviles y despliegue de 5G | +4.20% | Nacional; Hyderabad, Chennai, Bangalore lideran | Mediano plazo (2–4 años) |
| Mandatos indios de localización de datos (Ley DPDP) | +3.80% | Nacional; concentrado en centros metropolitanos | Corto plazo (≤2 años) |
| Despliegues de regiones de nube de hiperescala en Hyderabad | +5.10% | Centrado en Hyderabad; extensión a Telangana | Largo plazo (≥4 años) |
| Auge de cargas de trabajo de OTT, videojuegos e IA | +3.50% | Nacional; Hyderabad como centro del sur | Mediano plazo (2–4 años) |
| Ventanilla única y subsidios de CAPEX | +2.10% | Específico de Telangana | Corto plazo (≤2 años) |
| Demanda del corredor aeroespacial y de defensa de I+D | +1.50% | Clúster aeroespacial de Hyderabad | Largo plazo (≥4 años) |
| Fuente: Mordor Intelligence | |||
Los despliegues de regiones de nube de hiperescala impulsan una expansión de capacidad sin precedentes
El compromiso de Amazon de 4.400 millones de USD y el plan de seis sitios de Microsoft crean una fuerza gravitacional que redirige la capacidad fuera de los corredores saturados de Bombay. Cada instalación ancla apunta a una carga de TI de >100 MW, catalizando ecosistemas de proveedores y creando aproximadamente 48.000 empleos directos e indirectos anuales [1].Data Center Knowledge, "Amazon se compromete con 4.400 millones de USD en inversión en centros de datos en Hyderabad, India," datacenterknowledge.com Los incentivos incluyen las exenciones del impuesto sobre la energía por 10 años de Telangana y las autorizaciones ambientales de tramitación prioritaria que comprimen los plazos de construcción hasta en seis meses. Las parcelas de terreno a lo largo de la Carretera de Circunvalación Exterior (ORR, por sus siglas en inglés) se negocian un 40% por debajo de los lotes equivalentes en Navi Mumbai, lo que reduce el gasto de capital por MW incluso después de considerar los requisitos de redundancia. Los operadores de red responden extendiendo anillos de fibra oscura hacia estos campus en terrenos sin urbanizar, garantizando una latencia inferior a 2 milisegundos con el distrito financiero de Hyderabad.
Los mandatos de localización de datos crean demanda empresarial inmediata
La Ley DPDP obliga a todas las entidades que manejan datos personales sensibles a localizar el almacenamiento dentro de India, estableciendo un piso de demanda inmediato [2].Taxmann, "Resumen de la Ley de Protección de Datos Personales Digitales de 2023," taxmann.com Las instituciones financieras enfrentan normas aún más estrictas del Banco de la Reserva de India, lo que impulsa la preferencia por el Nivel IV para las cargas de trabajo de banca central. La construcción de Flipkart de Nivel IV con energía renovable en Hyderabad ilustra cómo el cumplimiento normativo impulsa implementaciones de mayor especificación que obtienen tarifas de bastidor premium. Las multinacionales que atienden a consumidores indios ahora incorporan los costos de colocación en Hyderabad en los presupuestos globales de soberanía de datos, garantizando una absorción constante incluso durante desaceleraciones macroeconómicas.
La explosión de datos móviles y el despliegue de infraestructura 5G aceleran los requisitos de borde
El uso promedio de datos móviles per cápita superó los 25 GB por mes en 2025, y el tráfico 5G crece un 60% interanual. Airtel Nxtra por sí sola está invirtiendo 600 millones de USD para triplicar la capacidad a 400 MW, con Hyderabad albergando una parte importante para el backhaul del tráfico 5G. Los umbrales de latencia inferiores a 10 ms para bancos de pruebas de vehículos autónomos y líneas de IoT industrial exigen micro-pods de borde dentro de un radio de 30 km de los usuarios. Los operadores integran refrigeración optimizada mediante dinámica de fluidos computacional para disipar el calor adicional generado por las radios 5G, reduciendo el PUE entre un 5 y un 7% en comparación con los sitios heredados.
Las cargas de trabajo de IA y videojuegos impulsan la adopción premium del Nivel IV
El campus preparado para IA de CtrlS exhibe clústeres de 400 GPU y bastidores con refrigeración por inmersión que sostienen >40 kW por bastidor manteniendo el PUE por debajo de 1,1. El tráfico de plataformas de videojuegos aumenta hasta un 300% durante los torneos, lo que requiere una latencia determinista inferior a 5 ms. La redundancia de Nivel IV elimina el riesgo de ingresos ante interrupciones durante los juegos, justificando rendimientos de alquiler entre un 40 y un 50% más altos. La sostenibilidad es central; el campus obtiene el 70% de su energía de fuentes solares fuera del sitio y utiliza el calor residual en los complejos comerciales vecinos.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Problemas de fiabilidad de la red eléctrica y altos costos de respaldo diésel | -2.80% | Zona metropolitana de Hyderabad y zonas de la ORR | Corto plazo (≤2 años) |
| Escalada de precios inmobiliarios en HITEC y Gachibowli | -1.90% | Corredores de TI principales | Mediano plazo (2–4 años) |
| Retrasos en las aprobaciones de paso de fibra a lo largo de la ORR | -1.20% | Áreas de expansión de la ORR | Mediano plazo (2–4 años) |
| Escasez estacional de agua que limita la refrigeración líquida | -0.80% | Gran Hyderabad | Largo plazo (≥4 años) |
| Fuente: Mordor Intelligence | |||
Los desafíos de fiabilidad de la red eléctrica elevan los costos operativos
La demanda máxima en verano provoca cortes de carga que desencadenan picos en el tiempo de funcionamiento de los grupos electrógenos diésel del 25 al 30%, inflando los OPEX y la huella de carbono [3].South First, "Los frecuentes cortes de energía en Hyderabad generan preocupaciones," southfirst.com Las fluctuaciones repetitivas acortan los ciclos de vida de los SAI, lo que arriesga degradaciones de disponibilidad por debajo del Nivel III a pesar de la intención de diseño. Los operadores están probando respaldos con células de combustible de hidrógeno que prometen una disponibilidad del 99,999% al tiempo que reducen drásticamente las emisiones de alcance 1, pero la viabilidad comercial depende del próximo programa de incentivos de hidrógeno verde del estado.
La inflación del costo inmobiliario limita la expansión en ubicaciones privilegiadas
El terreno en HITEC City ahora se negocia a 9 millones de USD por acre, casi duplicándose desde 2022, lo que reduce la TIR para cualquier construcción inferior a 40 MW. La compra por parte de Microsoft de una parcela de 48 acres a 40 km de distancia señala un desplazamiento hacia zonas periurbanas, pero los recorridos más largos de fibra y los retrasos en el derecho de paso pueden añadir entre 3 y 5 meses a los calendarios de puesta en marcha. Los operadores más pequeños que carecen de los balances de las empresas de hiperescala se ven obligados a recurrir a modelos de empresa conjunta o reformas de instalaciones existentes.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tamaño de centro de datos: las instalaciones masivas lideran los despliegues de próxima generación
Los sitios masivos —definidos como >80 MW de carga de TI— crecen a una CAGR del 23,07% hasta 2032, lo que refleja la inclinación de los operadores de hiperescala hacia la economía de tipo campus. El nuevo campus de Amazon agrupa tres bloques de 100 MW tras una única subestación de 400 kV, lo que genera una ventaja de gasto de capital del 12% por MW en comparación con dos sitios separados de 50 MW. Las instalaciones grandes todavía representan el 37,25% de la participación del mercado de centros de datos de Hyderabad en 2025, atendiendo a regiones de nube de tamaño mediano y nodos de externalización del sector bancario, financiero, de seguros y servicios financieros (BFSI, por sus siglas en inglés). Las salas medianas y pequeñas se centran en el almacenamiento en caché de borde y las necesidades de recuperación ante desastres para las empresas locales. La refrigeración por inmersión a escala permite que los campus masivos alcancen un PUE de 1,05, reforzando su liderazgo en costos a largo plazo.
El elevado gasto de capital de los formatos masivos eleva las barreras de entrada, desplazando el poder de negociación hacia los agregadores de terrenos y las empresas especializadas en ingeniería, adquisiciones y construcción (EPC, por sus siglas en inglés). Los acuerdos de compra de energía renovable suelen superar los 300 MW, lo que estimula las licitaciones de parques solares a nivel estatal que agrupan energía y créditos verdes. Dado que cada nuevo centro masivo ancla múltiples zonas de disponibilidad, los operadores de red se apresuran a tender previamente anillos de fibra de alta densidad de hebras, garantizando la paridad de latencia con Bombay para el tráfico panindio.
Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles al comprar el informe


Por estándar de nivel: la aceleración del Nivel IV refleja las demandas de infraestructura de IA
Las superficies de Nivel IV exhiben una CAGR del 20,68%, superando al Nivel III a pesar de la participación del año base del 56,45% de este último. Los clústeres de entrenamiento de GPU no pueden tolerar reinicios a mitad de trabajo que eliminen ciclos computacionales de varios días, por lo que una disponibilidad del 99,995% es económicamente racional. Las salas de Nivel IV de CtrlS demuestran alimentaciones de energía dual activas integradas, refrigeración 2N+1 y densidades de bastidor superiores a 40 kW. Mientras tanto, el Nivel III sigue siendo óptimo para las cargas de trabajo de SaaS y ERP, equilibrando fiabilidad y costo. El Nivel II sirve para el almacenamiento en cinta de respaldo y el archivado no crítico.
La migración a niveles superiores introduce una capa de servicios —equipos de conmutación eléctrica monitorizados continuamente, mantenimiento predictivo mediante gemelos digitales y marcos de seguridad en la nube ISO 27017— a la que los operadores de hiperescala vinculan SLA premium. La intensidad de capital aumenta entre un 40 y un 50%, pero los operadores compensan parcialmente esto a través de bonos verdes y préstamos vinculados a la sostenibilidad, como la captación de 1.440 millones de USD de AdaniConneX.
Por absorción: la dominancia del segmento utilizado valida los fundamentos del mercado
Con una participación del 63,35% en 2025, la categoría utilizado valida la alineación entre oferta y demanda, y se prevé que registre una CAGR del 24,41% para 2032. La colocación de hiperescala ocupa la mayor parte; AWS y Microsoft se comprometen previamente con arrendamientos de 15 años, reduciendo el riesgo para los balances de los desarrolladores. La colocación minorista prospera gracias a los impulsos de digitalización de las pymes, ofreciendo planes de medio bastidor de 5 kW con ancho de banda ampliable. La colocación mayorista atrae a los unicornios de SaaS que necesitan jaulas contiguas sin la carga del gasto de capital. El sector BFSI contribuye con el 35% del espacio activo, respaldado por sistemas de pago en tiempo real y nodos de negociación algorítmica.
Las ganancias de utilización son facilitadas por la innovación en contratos de energía —las cláusulas de pago según el crecimiento alinean los pagos de los inquilinos con el consumo real, mejorando el flujo de caja para ambas partes. Los desarrolladores también integran granjas de baterías de 30 MWh en el sitio que proporcionan continuidad y reducción de picos en las tarifas de la red eléctrica, mejorando el retorno de la inversión al tiempo que apoyan los objetivos renovables del estado.
Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles al comprar el informe
Análisis geográfico
Hyderabad se encuentra en la intersección geográfica del sur y el centro de India, lo que proporciona una latencia inferior a 30 ms al 60% de los centros de población del país. Las autorizaciones de ventanilla única de Telangana comprimen los ciclos legales a <30 días, una ventaja clara frente a los trámites de múltiples organismos de Karnataka, que pueden extenderse hasta 90 días. El abastecimiento de energía renovable se ve impulsado por el plan de energía solar de 5 GW del estado, lo que permite acuerdos de compra de energía corporativos con precios un 15% por debajo de las tarifas de la red, un atractivo para los operadores orientados a la sostenibilidad. La finalización de la Carretera Regional de Circunvalación, aunque retrasada, conectará los bancos de terrenos periféricos con las rutas de fibra, reduciendo los costos de zanjeo de última milla.
Dentro de Hyderabad, HITEC City y Gachibowli siguen siendo los nodos preferidos para los inquilinos del sector BFSI con requisitos críticos de latencia, aunque la escasez de terrenos impulsa las nuevas construcciones hacia Shamshabad y Yacharam a lo largo de la ORR. Estos bolsillos periurbanos ofrecen parcelas un 20–30% más económicas, pero requieren una mayor inversión en fibra de doble ruta para mantener una latencia intra-metropolitana inferior a 2 ms. El alcance internacional está habilitado a través de las superrutas terrestres Bombay–Hyderabad–Chennai que se interconectan con los sistemas de cables submarinos SEA-ME-WE-6 e IAX, dando a los inquilinos locales enlaces de continuación a Singapur con un tiempo de ida y vuelta inferior a 60 ms. Los planes del gobierno para el primer parque de análisis de datos de India en Gachibowli refuerzan el atractivo de talento del clúster, apoyando 10.000 nuevos empleos en análisis y profundizando la demanda empresarial.
El corredor aeroespacial-defensa de Hyderabad añade un nicho de nube segura; los fabricantes de equipos originales (OEM, por sus siglas en inglés) y los laboratorios de I+D requieren colocación híbrida que cumpla con controles equivalentes a ITAR. Esta demanda impulsa unos ingresos por servicios de mayor margen —arquitecturas de confianza cero, almacenes de respaldo con separación de redes y bastidores a prueba de manipulaciones. Los requisitos del corredor repercuten en las zonas periféricas, estimulando micro-pods de borde en plantas de fábrica donde residen los modelos de IA de inspección de calidad en línea.
Panorama regulatorio
El desarrollo de centros de datos en Hyderabad está determinado por los requisitos de cumplimiento nacionales junto con las medidas de habilitación del estado de Telangana. A nivel nacional, la Ley de Protección de Datos Personales Digitales (DPDP, por sus siglas en inglés) sustenta las prácticas de almacenamiento y procesamiento en el país para datos personales, mientras que reguladores sectoriales como el Reserve Bank of India influyen en la resiliencia y los controles de riesgo para las cargas de trabajo de BFSI, lo que suele traducirse en expectativas de mayor disponibilidad y requisitos de auditabilidad más estrictos para la selección de instalaciones.
A nivel estatal, Telangana ha posicionado a los centros de datos como servicios esenciales conforme a su Data Centres Policy (2016) y su ICT Policy (2021-2026), y ha combinado esto con un mecanismo de ventanilla única para acortar los ciclos de aprobación. El conjunto de políticas también respalda el acceso abierto a la energía para el abastecimiento renovable, en línea con la Telangana Clean Green Energy Policy 2025. Esto refuerza el cambio del mercado hacia PPA y estructuras de financiamiento vinculadas a la sostenibilidad para nuevos campus en zonas de crecimiento vinculadas a la ORR.
Análisis de la cadena de valor
La cadena de valor de los centros de datos de Hyderabad comienza con la agregación de terrenos y el suministro de servicios públicos en ubicaciones de corredor como Fab City, Chandanvelly y Meerkhanpet, seguida del diseño y la ejecución EPC para construcciones Tier III y Tier IV que incorporan cada vez más refrigeración líquida/por inmersión. La adquisición de energía y la ingeniería de confiabilidad siguen siendo insumos clave aguas arriba, ya que los operadores combinan suministro de red, adquisición de energía renovable por acceso abierto y sistemas de respaldo in situ para gestionar la disponibilidad y el costo en un mercado sensible a los cortes de carga en verano.
En la capa de desarrolladores-operadores, los proveedores hiperescala y de colocación convierten la demanda de inquilinos en proyectos a escala de campus y ecosistemas de proveedores. Sify, que amplía un campus preparado para IA en Fab City (con un objetivo de despliegue de 250 MW), y STT GDC India, que firmó un memorando de entendimiento para un campus de más de 100 MW en Meerkhanpet con una inversión de 404 millones de USD, muestran cómo los sitios ancla atraen equipos eléctricos, sistemas de refrigeración, componentes modulares y servicios especializados de O&M. Aguas abajo, los inquilinos incluyen hiperescala y empresas, con mecanismos de financiamiento y sostenibilidad cada vez más integrados en la entrega, como refleja el préstamo vinculado a la sostenibilidad de 71 millones de USD que IFC otorgó a Sify Infinit Spaces Limited en julio de 2026 para respaldar el desarrollo de centros de datos.
Panorama competitivo
La estructura del mercado está moderadamente fragmentada, aunque se inclina hacia la consolidación. AWS, Microsoft y Google ejercen el liderazgo en escala, pero los campeones locales CtrlS y Pi Datacenters aprovechan su experiencia en construcción rápida y la proximidad al cliente para defender su participación. El campus de 1.260 millones de USD centrado en IA de NTT señala un creciente apetito de capital extranjero, lo que lleva a los operadores nacionales establecidos a acelerar sus hojas de ruta de expansión.
Los movimientos estratégicos ponen de relieve esta carrera armamentista. CtrlS firmó un Memorando de Entendimiento (MoU, por sus siglas en inglés) en enero de 2025 con Telangana para agilizar la asignación de terrenos y energía, con el objetivo de triplicar la capacidad local a 200 MW. AdaniConneX obtuvo un préstamo vinculado a la sostenibilidad récord de 1.440 millones de USD, destinando una cartera de múltiples sitios que incluye un bloque de 50 MW con refrigeración líquida en Hyderabad. El campus verde de 400 millones de USD de Aurum Equity Partners subraya la confianza de los inversores en construcciones preparadas para IA y con gran peso en renovables. En todo el mercado, las tarifas promedio de bastidor aumentaron un 7% interanual a pesar de las adiciones de capacidad, lo que demuestra la profundidad de la demanda.
La complejidad regulatoria y la especialización técnica erigen barreras que limitan el grupo de competidores viables, aunque los nichos de espacio libre —nube gubernamental segura, clústeres de prueba de IA, nodos de borde 5G— permiten que los innovadores más pequeños prosperen sin guerras de precios directas. Las asociaciones —puntos de intercambio de Internet neutros en cuanto a operadores, agregadores de energía renovable y especialistas en construcción modular— emergen como palancas críticas para calendarios de puesta en marcha acelerados y SLA diferenciados.
Líderes de la industria de centros de datos de Hyderabad
Sify Technologies Limited
STT Telemedia
Reliance industries
CtrlS
Nxtra Data Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
El desarrollo de grandes reservas de terreno vinculadas a programas de infraestructura liderados por Telangana crea espacio para construcciones a escala de campus fuera de los corredores urbanos saturados. Informes públicos de 2026 apuntaron a un impulso estatal hacia un modelo de desarrollo dedicado y de gran formato, que incluye planes para una ciudad de centros de datos de 1.500 acres cerca de Chevella (a unos 55 km de Hyderabad), junto con el crecimiento de clústeres en Bharat Future City, Chandanvelly y Fab City. Estas ubicaciones están planteadas para despliegues de alta potencia y múltiples edificios.
La capacidad preparada para IA y las adaptaciones de alta densidad forman una segunda vía de oportunidad, ya que operadores e inversores vinculan la suscripción a las necesidades de computación de IA. La evidencia de mercado incluye el avance de Sify en un campus de Hyderabad preparado para IA y a CtrlS, que en 2026 esbozó grandes planes de inversión para clústeres preparados para IA en Chandanvelly y Meerkhanpet, junto con compromisos hiperescala como la colocación de la piedra fundacional de Amazon para un proyecto significativo en Bharat Future City. En conjunto, estos planes impulsan la demanda de salas con refrigeración líquida, subestaciones de alta capacidad, anillos de fibra neutrales en cuanto al operador y estructuras de adquisición de energía sostenible, además de ampliar el ecosistema abordable para proveedores especializados de EPC, gestión térmica y O&M.
Desarrollos recientes del sector
- Julio de 2026: Amazon colocó la piedra fundacional de un importante proyecto de centro de datos en Bharat Future City, Hyderabad; se prevé que la fase 1 esté operativa dentro de 24 meses. La inversión amplía directamente la capacidad de centros de datos de Hyderabad y fortalece a la región como un centro hiperescala.
- Julio de 2026: CtrlS Datacenters anuncia una inversión de 10.000 crore de INR para desarrollar dos clústeres de centros de datos preparados para IA en Chandanvelly y Meerkhanpet. La adición de capacidad refuerza la presencia y densidad preparadas para IA, lo que indica una tendencia de despliegue de campus de alta gama.
- Junio de 2026: CPP Investments anunció un compromiso de 1.000 millones de USD para escalar la capacidad de centros de datos preparados para IA. El respaldo de capital extranjero acelera el crecimiento de capacidad y la infraestructura amigable con la IA en Hyderabad.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este estudio, el mercado de centros de datos de Hyderabad se define como la capacidad de carga de TI (en MW) instalada y operativa dentro del área metropolitana de Hyderabad, que abarca instalaciones que albergan cómputo y almacenamiento para la demanda empresarial, en la nube y de colocación.
Exclusiones de alcance: se excluye la capacidad planificada, comprometida y en etapa temprana del pipeline que aún no se ha puesto en marcha, y también se excluyen las salas de TI cautivas que no operan como una instalación de centro de datos.
Descripción general de la segmentación
- Por tamaño de centro de datos
- Pequeño
- Mediano
- Grande
- Mega
- Masivo
- Por estándar de nivel
- Nivel I y II
- Nivel III
- Nivel IV
- Por absorción
- No utilizado
- Utilizado
- Por tipo de colocación
- Hiperescala
- Minorista
- Mayorista
- Por industria de usuario final
- BFSI
- Proveedores de servicios en la nube
- Comercio electrónico
- Gobierno
- Manufactura
- Medios y entretenimiento
- Telecomunicaciones
- Otros usuarios finales
- Por tipo de colocación
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental nos ayudó a establecer una línea base del entorno de demanda de la ciudad y de la viabilidad de construcción, antes de realizar cualquier verificación primaria. Consultamos fuentes públicas como la Telecom Regulatory Authority of India (TRAI), el Ministry of Electronics and Information Technology (MeitY), la Central Electricity Authority (CEA) y el National Internet Exchange de India (NIXI) para comprender la dirección del tráfico de internet, las señales de política y las tendencias de disponibilidad energética que afectan dónde se despliega finalmente la carga de TI.
También revisamos documentos de política estatal y notas de incentivos, además de informes anuales de empresas, presentaciones a inversores y prensa empresarial local confiable para vincular los anuncios de centros de datos con plazos de entrega realistas. En algunas áreas, se utilizaron suscripciones pagas para datos financieros e inteligencia de empresas, se revisaron búsquedas de patentes relacionadas con equipos de refrigeración y energía para contexto técnico, y se verificaron los patrones de importación-exportación a nivel de envíos para elementos eléctricos y mecánicos relevantes. Las fuentes documentales aquí enumeradas no son exhaustivas, y se utilizaron otras referencias públicas y pagas para la recopilación de datos, verificaciones cruzadas y aclaraciones.
Entrevistas y encuestas primarias
Entrevistamos a operadores de centros de datos, desarrolladores, compradores de nube y colocation, especialistas en energía y gerentes de instalaciones en Hyderabad y otras zonas de India. Sus aportes ayudan a aclarar la ocupación, la densidad de racks, los precios realizados, el momento de entrega y las restricciones de energía, además de resolver brechas en los registros públicos de proyectos. Los analistas vuelven a contactar a los encuestados cuando la capacidad o el momento reportados difieren sustancialmente de la evidencia documentada.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 28% | Directivos (CXO): 15% |
| Nivel medio: 47% | Líderes funcionales/de unidad: 32% |
| Jugadores más pequeños: 25% | Gerentes: 53% |
Dimensionamiento y pronóstico del mercado
El dimensionamiento del mercado se construyó utilizando un enfoque descendente en el que el seguimiento de capacidad del lado de la oferta y los cronogramas de puesta en marcha reconstruyen la carga de TI instalada en Hyderabad, y luego los totales resultantes se verifican con señales de absorción del lado de la demanda. Una vez establecido el total de la ciudad, se divide y se reconcilia mediante una aproximación ascendente limitada basada en huellas de instalaciones conocidas, rangos típicos de densidad de racks y supuestos muestreados de MW por sala, con brechas cubiertas mediante nuevas verificaciones de expertos.
Los principales insumos del modelo incluyeron la carga de TI instalada (MW), la capacidad en construcción que ya ha asegurado terreno y energía, los cambios típicos en la densidad de potencia de los racks impulsados por la IA y la computación de alto rendimiento, la planificación de disponibilidad y redundancia energética, y los cambios visibles en la utilización de colocación a lo largo del tiempo. Para pronosticar, se aplicó un análisis de escenarios de modo que la curva de despliegue refleje diferencias en la preparación energética, los plazos de entrega y los precompromisos de los inquilinos, y estos escenarios se alinearon con la visión de consenso de las entrevistas. Cuando no se pudo validar una cifra a nivel de sitio, primero se utilizó un cronograma de puesta en marcha conservador y luego se ajustó solo cuando varias fuentes señalaron el mismo cambio.
Validación de datos y ciclo de actualización
Los resultados se validaron comparando el modelo con verificaciones independientes, como campus conocidos ya puestos en marcha, hitos de asignación de energía y la trayectoria de utilización implícita que el mercado necesitaría seguir para alcanzar el pronóstico. Cuando una variación parecía grande, los factores impulsores se desglosaron y revisaron nuevamente, y se realizaron llamadas de seguimiento cuando los plazos, los valores en MW o las definiciones no eran coherentes entre fuentes.
Antes de la aprobación final, los resultados pasan por revisiones de analistas en varias etapas, donde se cuestionan los supuestos y se vuelven a ejecutar los cálculos para garantizar la coherencia aritmética y lógica. El informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos importantes, como anuncios de grandes campus que se convierten en capacidad puesta en marcha o cambios importantes en las políticas que afectan la energía y el terreno. Justo antes de la entrega, realizamos una nueva revisión para que los clientes reciban la vista más actualizada.
Dimensionamiento del mercado de centros de datos de Hyderabad de Mordor Intelligence comparado con otras estimaciones publicadas
Las estimaciones de mercado publicadas para Hyderabad a menudo no coinciden porque cada editor utiliza una referencia diferente para lo que cuenta como tamaño de mercado, y también eligen distintos puntos de tiempo para contabilizar la capacidad. En este mercado, las mayores discrepancias suelen provenir de confundir la capacidad instalada con la oferta en pipeline, y de tratar las posiciones de terreno hiperescala planificadas como si ya fueran carga de TI en funcionamiento.
Al verificar el estado de puesta en marcha, la energización eléctrica y las fechas de operación de las instalaciones, Mordor Intelligence mantiene el tamaño del mercado de 2025 vinculado a la carga de TI instalada en Hyderabad, lo que evita contabilizar MW de pipeline en etapa temprana que todavía están avanzando en aprobaciones y secuenciación de construcción.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 859,00 millones de USD (2025) | |
| Plataforma de Datos del Sector A | 2,12 mil millones de USD (2025) | Contabiliza la oferta total como una categoría amplia, que incluye capacidad en operación, en construcción, comprometida y en etapa temprana, por lo que la cifra no se limita a la carga de TI puesta en marcha. |
| Nota de Investigación Regional B | 47,00 millones de USD (2024) | Utiliza una instantánea más acotada de capacidad instalada y parece más cercana a la capacidad operativa antigua, sin normalizar por actualizaciones, puestas en marcha recientes o definiciones de MW coherentes entre tipos de instalaciones. |
La dispersión en la tabla se explica principalmente por lo que se está contabilizando a nivel de ciudad, donde un enfoque combina el pipeline con la capacidad en operación y otro se mantiene más cercano a una instantánea de un único momento. Nuestro método sigue siendo repetible porque el total se construye a partir de reglas claras de estado de capacidad, y luego se valida mediante múltiples verificaciones independientes antes de finalizar la curva de pronóstico.


Preguntas clave respondidas en el informe
¿Qué tan rápido crece la capacidad en Hyderabad?
El tamaño del mercado de centros de datos de Hyderabad se sitúa en 1.093,1 MW de carga de TI instalada en 2026 y se proyecta que alcance 4.640,8 MW en 2032, lo que se traduce en una CAGR del 27,25% durante 2026-2032.
¿Qué tamaño de instalación se está expandiendo más rápidamente?
Los campus masivos de más de 80 MW avanzan a una CAGR del 23,07%, impulsados por la demanda de los operadores de hiperescala de capacidad consolidada y preparada para IA.
¿Por qué los construcciones de Nivel IV están ganando terreno?
Las cargas de trabajo de IA y videojuegos no pueden tolerar interrupciones, por lo que los operadores justifican la disponibilidad del 99,995% del Nivel IV a pesar del mayor gasto de capital, lo que lleva a una CAGR del 20,68% para este estándar.
¿Qué papel desempeña la Ley DPDP?
La ley de localización de datos de 2023 obliga a las empresas a almacenar datos personales dentro del país, garantizando una demanda base para las instalaciones de Hyderabad que cumplen con la normativa.
¿Qué tan graves son los problemas de fiabilidad de la red eléctrica?
Los frecuentes cortes de energía aumentan el uso de grupos electrógenos diésel hasta en un 30%, elevando los OPEX; los operadores están probando células de combustible de hidrógeno para mitigar este riesgo.
¿Qué empresas están invirtiendo más?
Amazon, Microsoft y NTT encabezan la lista con compromisos de miles de millones de dólares, mientras que el líder local CtrlS y el nuevo participante AdaniConneX aceleran la expansión a través de financiamiento verde.
Última actualización de la página el:
- Mercado de Centros de Datos de Inteligencia Artificial (IA) Instalaciones de IA en todas las regiones, divididas por tipo de instalación, componente y nivel.
- Mercado de Construcción de Centros de Datos Construcción en todas las regiones, dividida por nivel, tamaño de instalación y tipo de instalación.
- Mercado de Servidores para Centros de Datos Servidores a nivel mundial, divididos por nivel, tamaño de instalación y tipo de instalación.
- Mercado de Consumo de Agua de Centros de Datos de Canadá Uso de agua en Canadá, dividido por fuente de adquisición de agua, tipo de instalación y tamaño de instalación.
- Mercado de Racks para Centros de Datos de EE. UU. Racks de EE. UU., divididos por tamaño de rack y usuario final.
- Mercado de Megacentros de Datos Demanda global de mega instalaciones, dividida por solución, tipo de instalación y tecnología de refrigeración.
- Mercado de Almacenamiento de Centros de Datos de Australia Demanda de almacenamiento en Australia, que abarca tecnología de almacenamiento, tipo de almacenamiento y tipo de instalación.
- Mercado de Racks de Centros de Datos en Tailandia Demanda de racks en Tailandia, cubriendo tamaño de rack, altura de rack y tipo de rack.
- Mercado de Construcción de Centros de Datos de Arabia Saudita Construcción en Arabia Saudita, dividida por nivel.
- Mercado de Almacenamiento para Centros de Datos de Estados Unidos Almacenamiento en EE. UU., dividido por tecnología de almacenamiento, tipo de almacenamiento y usuario final.



