
Tamaño y Cuota del Mercado de Almacenamiento en Centros de Datos de Filipinas
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 0.68 Mil millones de dólares |
| Tamaño del Mercado (2026) | 0.75 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.22 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 10.18 % |
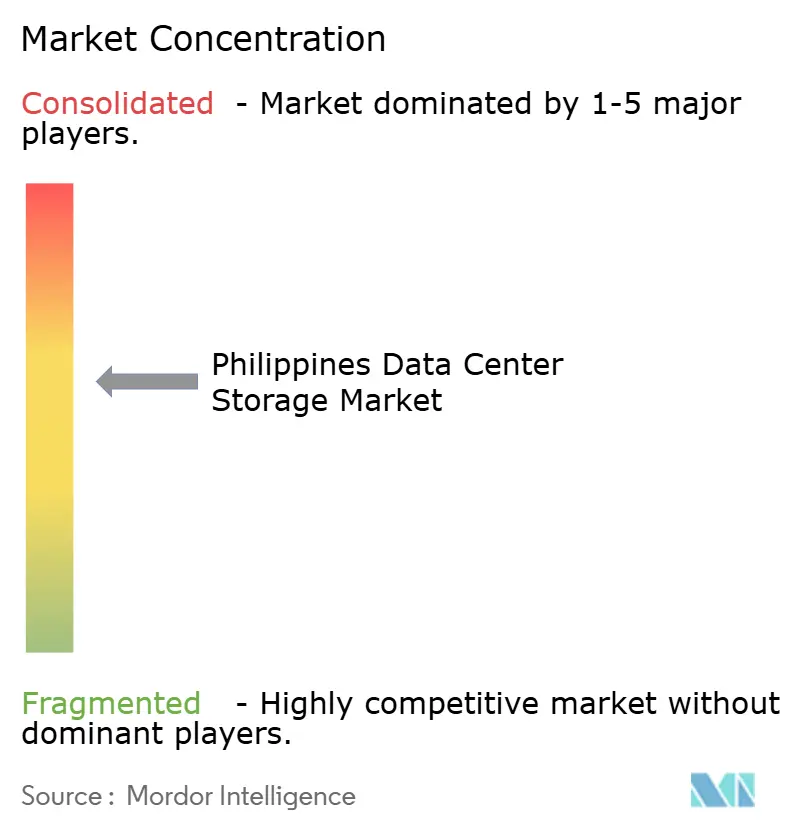
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Almacenamiento en Centros de Datos de Filipinas por Mordor Intelligence
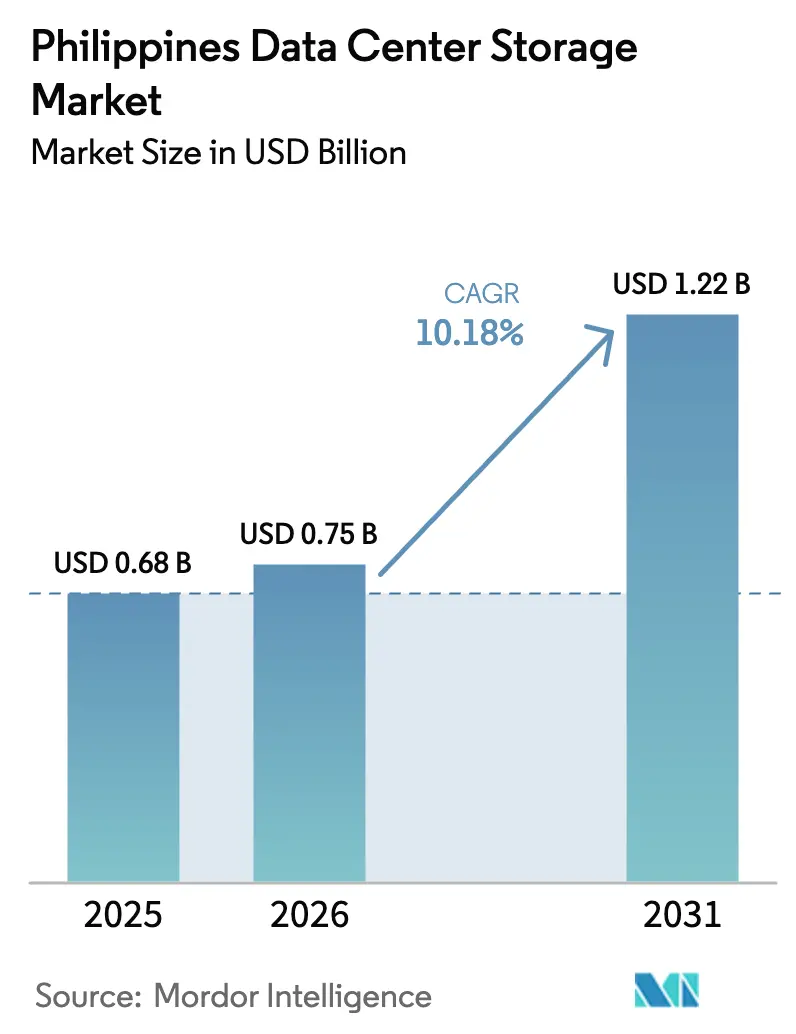
El tamaño del mercado de almacenamiento en centros de datos de Filipinas fue valorado en USD 0,68 mil millones en 2025 y se estima que crecerá desde USD 0,75 mil millones en 2026 hasta alcanzar USD 1,22 mil millones en 2031, a una CAGR del 10,18% durante el período de pronóstico (2026-2031). La digitalización continua del sector público, la expansión de instalaciones de escala hiper y las estrictas normas de localización de datos están posicionando al archipiélago como un centro de almacenamiento regional que satisface las crecientes cargas de trabajo de IA y nube. El gasto en almacenamiento también se ve impulsado por los incentivos de inversión CREATE y por el objetivo del Departamento de Tecnología de la Información y las Comunicaciones (DICT, por sus siglas en inglés) de ampliar la capacidad nacional de centros de datos a 300 MW para 2025 [1]Departamento de Comercio de los Estados Unidos, "Filipinas – Descripción general de la infraestructura de TIC," trade.gov. La persistente debilidad de la moneda, la escasez de profesionales certificados y la conectividad de fibra interinsular irregular siguen siendo obstáculos; sin embargo, los proyectos de cables submarinos y el plan 2023-2040 de la Corporación Nacional de la Red Eléctrica están mitigando el riesgo de infraestructura [2]Corporación Nacional de la Red Eléctrica de Filipinas, "Plan de Desarrollo de Transmisión 2023–2040," ngcp.ph.
Conclusiones Clave del Informe
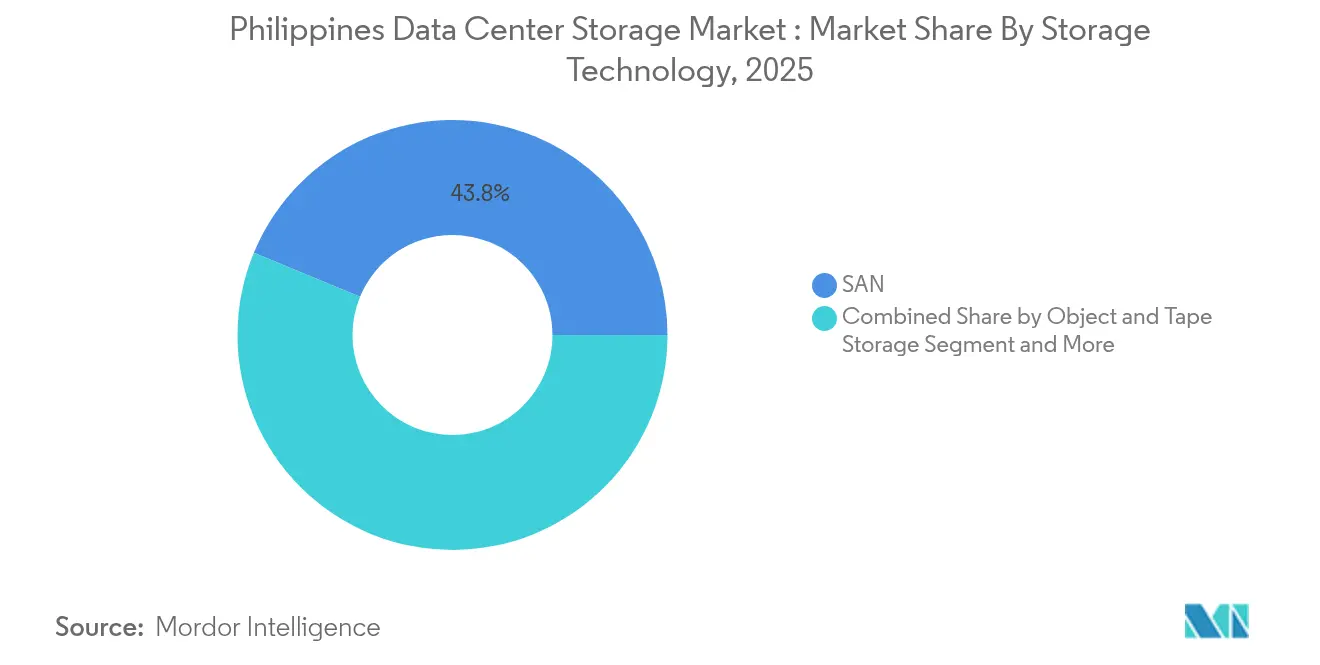
- Por tecnología de almacenamiento, las soluciones de Red de Área de Almacenamiento (SAN) lideraron con una cuota de ingresos del 43,75% en 2025, mientras que el Almacenamiento de Objetos y en Cinta tiene previsto expandirse a una CAGR del 12,02% hasta 2031.
- Por tipo de almacenamiento, los conjuntos de discos duros (HDD) tradicionales representaron una cuota del 41,60% del tamaño del mercado de almacenamiento en centros de datos de Filipinas en 2025, mientras que los conjuntos de memoria flash total avanzan a una CAGR del 12,85% hasta 2031.
- Por tipo de centro de datos, las instalaciones de coubicación captaron el 52,55% de la cuota del mercado de almacenamiento en centros de datos de Filipinas en 2025, mientras que los proveedores de escala hiper registran la CAGR más alta del 14,75% hasta 2031.
- Por usuario final, TI y telecomunicaciones mantuvieron una cuota de ingresos del 38,65% en 2025; se proyecta que la atención sanitaria y las ciencias de la vida se expandirán a una CAGR del 14,12% hasta 2031.
- Dell, NetApp y Pure Storage comandaron colectivamente el 37,5% de los ingresos por almacenamiento empresarial externo en 2024, lo que pone de relieve una concentración de mercado moderada.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Almacenamiento en Centros de Datos de Filipinas
Análisis del Impacto de los Impulsores*
| Impulsor | % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Cronograma de Impacto |
|---|---|---|---|
| Expansión de la infraestructura de TI y transformación digital | +2.8% | Nacional, concentrado en Metro Manila, Cebú, Davao | Mediano plazo (2-4 años) |
| Auge en inversiones de escala hiper y coubicación | +2.1% | Metro Manila, en expansión hacia Clark, Laguna | Corto plazo (≤ 2 años) |
| Rápida adopción de nube e nube híbrida | +1.9% | Nacional, con concentración empresarial en la Región de la Capital Nacional | Mediano plazo (2-4 años) |
| Incentivos CREATE del Gobierno y de centros de datos ecológicos del DICT | +1.4% | Nacional, con enfoque en zonas económicas | Largo plazo (≥ 4 años) |
| Mandato de localización de datos de la Circular BSP 1122 | +1.2% | Nacional, afectando principalmente al sector financiero | Corto plazo (≤ 2 años) |
| Auge de cargas de trabajo de analítica impulsada por IA (adopción de memoria flash NVMe) | +1.0% | Metro Manila, en expansión hacia ciudades secundarias | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de la infraestructura de TI y transformación digital
La economía digital alcanzó USD 45 mil millones en 2024, equivalente al 8,5% del PIB, y podría desbloquear PHP 5 billones en valor para 2030. Este giro nacional está renovando las arquitecturas de almacenamiento a medida que las empresas pasan de conjuntos aislados a plataformas nativas de nube que escalan elásticamente. La implementación de gestión del agua basada en nube de Manila Water ilustra la adopción de misión crítica, salvaguardando la continuidad del servicio para 27 millones de residentes mientras minimiza el riesgo de pérdida de datos. Los programas gubernamentales como la Campaña Filipinas Digital y el Plan Nacional de Banda Ancha implican que el 85% de las empresas prevén migrar cargas de trabajo a la nube para 2026, impulsando la adopción de almacenamiento híbrido que abarca instalaciones locales, de borde e de escala hiper. El Índice de Preparación para la Industria Inteligente del Departamento de Comercio e Industria en más de 400 fábricas impulsa aún más la demanda de almacenamiento en el borde que permite la analítica en tiempo real.
Auge en inversiones de escala hiper y coubicación
Los proveedores de escala hiper están asignando USD 4,7 mil millones a construcciones en Filipinas solo en 2024, ya que los bastidores de IA requieren más del doble de la densidad de energía tradicional.[3]Telecom Review Asia, "Los proveedores de escala hiper ponen sus ojos en Filipinas en 2024," telecomreviewasia.com La adquisición de tres instalaciones en Manila por parte de Equinix por USD 100 millones agrega 1.000 gabinetes de operador neutral, lo que demuestra la confianza extranjera. PLDT inauguró una instalación de escala hiper de 50 MW y está considerando una cotización REIT de USD 1 mil millones, mientras que Globe Telecom ha comenzado la construcción de un campus de 124 MW. El parque tecnológico Narra Technology Park con una construcción de centros de datos ecológicos de 300 MW en New Clark City será el más grande del país. Estos proyectos demandan conjuntos de memoria flash total basados en NVMe que ofrecen un rendimiento de baja latencia para cargas de trabajo de inferencia de IA.
Rápida adopción de nube e nube híbrida
La Hoja de Ruta de Transformación de Pagos Digitales del BSP digitalizó el 50% de las transacciones minoristas para 2023 y ahora persigue la interoperabilidad de pagos transfronterizos a través del Proyecto Nexus y las Finanzas Abiertas. La renovación multianual de nube y ciberseguridad de UnionBank depende de un almacenamiento de alto rendimiento para el procesamiento en tiempo real, respaldado por los NGFW de Palo Alto Networks. A noviembre de 2024, 1.277 sistemas gubernamentales se encuentran en plataformas de nube a través del eGovCloud del DICT, lo que subraya la postura de nube prioritaria del Estado. Las rutas submarinas como los cables Bifrost y TPU amplían la capacidad de backhaul, habilitando arquitecturas híbridas que combinan el cumplimiento local con la escala transfronteriza.
Incentivos CREATE del Gobierno y de centros de datos ecológicos del DICT
La Orden Ejecutiva 18 activa "carriles verdes" y un centro de acción único que reduce la burocracia para instalaciones estratégicas, acelerando construcciones como el campus de 300 MW de Narra. La Ley CREATE MORE y las reglas de zona ecológica de PEZA ofrecen vacaciones fiscales y exenciones de derechos, aumentando el retorno de la inversión en infraestructura de almacenamiento. Los operadores están probando energía renovable y refrigeración líquida, alineándose con la cobertura nacional de televisión digital del 95% y el financiamiento del Fondo Maharlika que favorece las implementaciones sostenibles a gran escala.
Análisis del Impacto de las Restricciones*
| Restricción | % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Cronograma de Impacto |
|---|---|---|---|
| Alto gasto de capital para almacenamiento de grado empresarial | -1.8% | Nacional, afectando particularmente a las pymes | Mediano plazo (2-4 años) |
| Escasez de ingenieros de almacenamiento certificados | -1.2% | Nacional, aguda en ciudades secundarias | Largo plazo (≥ 4 años) |
| Brechas en la fiabilidad de la fibra interinsular y la energía | -0.9% | Regiones de Bisayas y Mindanao | Largo plazo (≥ 4 años) |
| Depreciación del peso inflando los costos de memoria flash importada | -0.7% | Nacional, afectando todos los segmentos dependientes de importaciones | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Alto gasto de capital para almacenamiento de grado empresarial
Los medios de memoria flash mantienen una prima de precio de 5 a 7 veces respecto al HDD a pesar de las reducciones anuales del 15% y una proyectada caída del precio de QLC del 60% entre 2022-2025. Las pymes tienen dificultades para financiar conjuntos redundantes, dispositivos de respaldo y controles de cumplimiento exigidos por la Ley de Privacidad de Datos. Las brechas de financiamiento son más amplias fuera de Metro Manila, donde el arrendamiento y las líneas de crédito son limitados. Los modelos de suscripción están ganando terreno: el portafolio Evergreen de Pure Storage impulsó una expansión de ingresos por suscripción del 22% en el tercer trimestre del año fiscal 2025, ofreciendo opciones de gastos operativos que suavizan los desembolsos iniciales de efectivo.
Escasez de ingenieros de almacenamiento certificados
Solo 564 graduados de TIC certificados por Huawei han ingresado a la fuerza laboral desde 2020, muy por debajo de la creciente demanda de conjuntos de habilidades en NVMe sobre Tejidos, almacenamiento optimizado para IA y almacenamiento definido por software. La migración de talento a Manila o al extranjero amplía la escasez en Cebú, Davao y Clark. Red Hat y otros proveedores ofrecen capacitación en almacenamiento de Kubernetes, pero la oferta va a la zaga de la trayectoria de crecimiento del mercado de almacenamiento en centros de datos de Filipinas. El Plan Nacional de Ciberseguridad 2023-2028 del DICT destaca el desarrollo de la fuerza laboral, pero la especialización en almacenamiento sigue siendo subfinanciada.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tecnología de Almacenamiento: El dominio de SAN se enfrenta al auge del almacenamiento de objetos
Las Redes de Área de Almacenamiento (SAN) lideraron los ingresos con una cuota del 43,75% en 2025, subrayando su fiabilidad para cargas de trabajo de banca central de misión crítica y OSS/BSS de telecomunicaciones. El Almacenamiento de Objetos y en Cinta es el de mayor crecimiento con una CAGR del 12,02%, impulsado por IA, transmisión de medios e IoT, cuyos datos escalan mejor en arquitecturas de espacio de nombres plano. Los sistemas de almacenamiento conectado en red mantienen posiciones entre las pymes que prefieren la simplicidad a nivel de archivo, mientras que las configuraciones de almacenamiento de conexión directa atienden a los clústeres de computación de alto rendimiento en laboratorios de investigación. El tamaño del mercado de almacenamiento en centros de datos de Filipinas para almacenamiento de objetos se expandirá rápidamente a medida que proveedores de escala hiper como Google implementen cables TPU que ofrecen una capacidad de 260 Tbps e inundan nodos locales con contenido no estructurado. Proveedores como Dell han incorporado servicios compatibles con S3 en PowerStore, alineando los protocolos de bloque, archivo y objeto dentro de un único dispositivo.
Los operadores aplican cada vez más la clasificación por niveles mejorada con IA para trasladar conjuntos de datos fríos a bibliotecas de cinta o depósitos de nube mientras reservan la memoria flash de SAN para analítica sensible a la latencia. Esta optimización preserva el capital y se alinea con las normas de retención del BSP. A su vez, el mercado de almacenamiento en centros de datos de Filipinas se beneficia de la creciente adopción híbrida entre las empresas de BFSI y medios que buscan disciplina en el costo por GB sin sacrificar el rendimiento.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe


Por Tipo de Almacenamiento: La memoria flash total asciende en medio de la resiliencia del HDD
Los conjuntos de discos duros (HDD) aún captaron el 41,60% de los ingresos en 2025, sirviendo a archivos de medios y almacenes de respaldo que valoran el costo en USD por terabyte. Sin embargo, los conjuntos de memoria flash total registrarán una CAGR del 12,85% hasta 2031, ya que las cargas de trabajo de inferencia de IA requieren tiempos de respuesta en microsegundos. La cuota del mercado de almacenamiento en centros de datos de Filipinas correspondiente a la memoria flash total aumentará significativamente junto con la penetración de NVMe. Las unidades de Grabación Magnética Asistida por Calor (HAMR) de 30 TB de Seagate subrayan la innovación en HDD, pero la división corporativa de Western Digital indica futuros divergentes para el disco y la memoria flash. A medida que las curvas de precios de la memoria flash caen un 15% anualmente, los conjuntos híbridos ofrecen un compromiso, combinando niveles de SSD con husillos de alta capacidad para atender bases de datos transaccionales en inquilinos de telecomunicaciones y fintech.
La migración a la memoria flash se acelera bajo la política de nube prioritaria del DICT porque las pilas de Software como Servicio (SaaS) y Plataforma como Servicio (PaaS) esperan densidades de IOPS inalcanzables en las SAN de HDD heredadas. Las reglas de localización de datos también mantienen grandes conjuntos de datos en el país, elevando la demanda de deduplicación eficiente basada en memoria flash que aprovecha el escaso espacio en planta en Metro Manila. En consecuencia, el mercado de almacenamiento en centros de datos de Filipinas continúa inclinándose hacia implementaciones de NVMe y SSD QLC durante el horizonte de pronóstico.
Por Tipo de Centro de Datos: Los proveedores de escala hiper avanzan a toda velocidad
La coubicación sigue siendo dominante con el 52,55% de los ingresos en 2025, reflejando la preferencia de las empresas por instalaciones neutrales que agrupan diversidad de rutas de operador y menor latencia. Sin embargo, los proveedores de escala hiper y los proveedores de servicios en la nube (CSP) registran la CAGR más alta del 14,75%, impulsados por los requisitos de soberanía de datos y los picos de tráfico de juegos, fintech y comercio electrónico. El tamaño del mercado de almacenamiento en centros de datos de Filipinas generado por los proveedores de escala hiper superará los USD 0,64 mil millones para 2031. La ambición de PLDT de escindir su cartera de USD 1 mil millones y la entrada de Equinix en Manila confirman el apetito del mercado de capitales por las plataformas de escala hiper.
Los mandatos gubernamentales de recuperación ante desastres elevan aún más la demanda de suites de coubicación resilientes fuera de Metro Manila, aunque las brechas en la red eléctrica y la fibra en las regiones de Bisayas y Mindanao ralentizan la adopción inmediata. Aun así, el campus de escala hiper de 300 MW de New Clark City señala el impulso de descentralización, asegurando que el mercado de almacenamiento en centros de datos de Filipinas mantenga un crecimiento equilibrado entre los modelos de arrendamiento.
Por Usuario Final: La atención sanitaria supera a las telecomunicaciones
TI y telecomunicaciones generaron el 38,65% de los ingresos en 2025, ya que los despliegues de núcleo 5G y la virtualización de funciones de red absorbieron capacidad. La adopción de registros médicos electrónicos, la tele-radiología y los servicios de salud móvil (mHealth) impulsarán la atención sanitaria a una CAGR del 14,12%, convirtiéndola en la de mayor crecimiento hasta 2031. Iron Mountain ya salvaguarda 850 millones de archivos de pacientes y 1 mil millones de imágenes, lo que ilustra la escala. La digitalización del sector público a través de la superaplicación eGovPH también impulsa las necesidades de almacenamiento seguro para el intercambio de datos ciudadanos.
Cadenas de medios como ABS-CBN transmiten a 10 millones de usuarios diarios de YouTube, impulsando la demanda de almacenamiento de objetos de baja latencia para entregar contenido en alta definición. Bajo el Índice de Preparación para la Industria Inteligente, más de 400 fábricas implementan nodos de borde para el mantenimiento predictivo, diversificando aún más el panorama de usuarios finales del mercado de almacenamiento en centros de datos de Filipinas.
Por Factor de Forma: La desagregación gana terreno
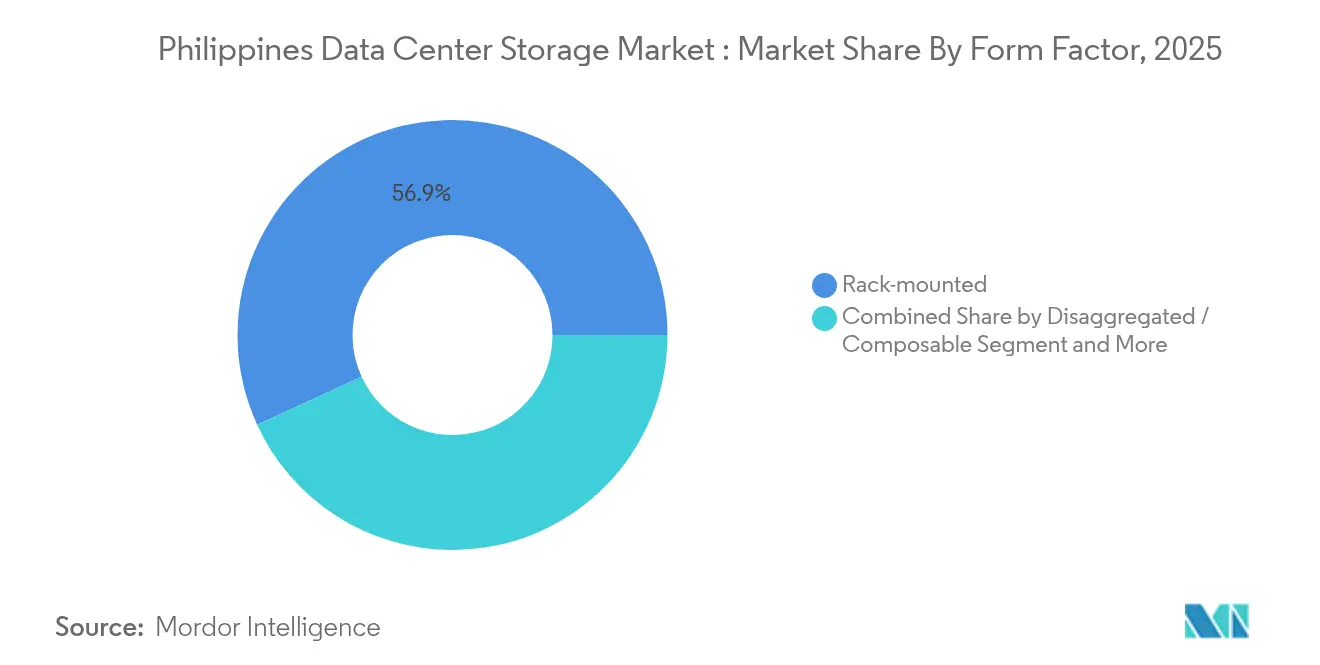
Los servidores en rack aún dominan con una cuota del 56,85% en 2025 dado el estándar de 42U y las operaciones familiares. Sin embargo, la infraestructura desagregada o componible se expandirá a una CAGR del 13,2%, sustentada por planos de control definidos por software que reasignan recursos de cómputo, GPU y almacenamiento bajo demanda. El tamaño del mercado de almacenamiento en centros de datos de Filipinas para equipos componibles aumentará a medida que los laboratorios de IA busquen granjas de GPU agrupadas desvinculadas de las bandejas de almacenamiento. El almacenamiento unificado de Nutanix ilustra la convergencia de servicios de archivo, bloque y objeto, mientras que CommScope pronostica enlaces ópticos de 800G que liberan el ancho de banda este-oeste esencial para la desagregación.
Los chasis de cuchilla y modulares aún atienden a las centrales de telecomunicaciones con espacio limitado y a los pisos de negociación financiera, pero las cargas de trabajo de próxima generación favorecen los tejidos PCIe flexibles que minimizan la capacidad inactiva. Con el tiempo, el predominio de los racks se erosionará a medida que las empresas se modernicen bajo los incentivos de centros de datos ecológicos del DICT.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Interfaz: El impulso de NVMe crece
El SAS/SATA heredado tiene una cuota del 51,70% debido a las grandes bases instaladas de SAN, pero el NVMe registrará una CAGR del 12,41% hasta 2031 a medida que PCIe 5.0 y CXL alcancen la producción. La industria de almacenamiento en centros de datos de Filipinas ve cómo los servidores Xeon 6 de MiTAC y los conjuntos DG de Cisco-Lenovo liberan el QLC de memoria flash total optimizado para IA generativa. El Canal de Fibra persiste en los bancos regulados, pero el NVMe sobre TCP y RoCE están erosionando su dominio con un diseño de tejido más simple y un menor costo por puerto.
A medida que los proveedores de escala hiper instalan GPU de IA localmente, el NVMe se convierte en el estándar para eliminar los cuellos de botella de E/S. En consecuencia, el mercado de almacenamiento en centros de datos de Filipinas está migrando hacia pilas de NVMe de extremo a extremo que combinan medios de memoria flash con acceso de protocolo de baja sobrecarga para un rendimiento máximo.
Análisis Geográfico
Metro Manila alberga aproximadamente el 80% de la capacidad activa de los centros de datos, una proporción que se espera que ascienda al 91% para 2028 dada la densa red de fibra, la energía fiable y la mano de obra calificada. El tamaño del mercado de almacenamiento en centros de datos de Filipinas concentrado en la capital por lo tanto demanda tarifas de coubicación premium e impulsa a los proveedores a ofrecer opciones de rack de alta densidad para conservar el espacio en planta. El Plan de Transmisión 2023-2040 de la Corporación Nacional de la Red Eléctrica introduce almacenamiento de energía en baterías y controles de red inteligente para mejorar el tiempo de actividad, mientras que los cables Bifrost, TPU y CAP-1 agregan una capacidad agregada de 370 Tbps, reforzando a Manila como un centro de aterrizaje submarino.
Las ambiciones gubernamentales de diversificar la infraestructura sustentan agrupaciones secundarias en Cebú, Davao y Clark. Los incentivos de PEZA y los menores costos de terreno atraen nuevas construcciones, aunque la estabilidad de la red eléctrica y la escasez de talento certificado moderan la escalabilidad inmediata. El financiamiento del Banco Mundial de USD 750 millones para la transformación digital fortalece las redes troncales de banda ancha provinciales, apoyando la expansión gradual del mercado de almacenamiento en centros de datos de Filipinas fuera de Luzón.
El Parque Tecnológico Narra Technology Park en New Clark City ejemplifica la descentralización deliberada: su instalación de 300 MW aprovecha la energía renovable y la proximidad a un aeropuerto internacional, mientras que la red de Terminal de Apertura Muy Pequeña (VSAT) del DICT proporciona conectividad de respaldo por satélite para la resiliencia ante desastres. Tales proyectos amplían el alcance geográfico, asegurando que el mercado de almacenamiento en centros de datos de Filipinas no esté excesivamente expuesto a los riesgos centrados en Metro Manila y continúe beneficiándose de las economías de escala.
Panorama regulatorio
El mercado de almacenamiento de centros de datos de Filipinas está determinado por medidas de privacidad, soberanía y facilitación de inversiones. Los pilares clave de cumplimiento incluyen la Ley de Privacidad de Datos (aplicada por la Comisión Nacional de Privacidad) y los requisitos de localización del sector financiero, como la Circular 1122 del Bangko Sentral ng Pilipinas (BSP), que influyen en las decisiones de diseño de hospedaje local, respaldo y retención para las cargas de trabajo de BFSI.
En 2026, la Orden Ejecutiva N.º 119 introdujo un marco basado en riesgo para la residencia y clasificación de datos, incluido el Comité Conjunto de Supervisión para la Clasificación de Datos (JOC-DC). Esto mejora la previsibilidad para las implementaciones en la nube y de hiperescala que necesitan reglas claras sobre dónde pueden almacenarse y procesarse los datos regulados. Las reformas de conectividad y permisos también son relevantes operativamente: la Ley Konektadong Pinoy (RA 12234, 2025) respalda la infraestructura digital de acceso abierto, mientras que los programas de incentivos como CREATE MORE (RA 12066, 2024) y las vías vinculadas a ecozonas (PEZA/BOI) pueden mejorar la economía de los proyectos para centros de datos intensivos en almacenamiento, donde la electricidad es un costo operativo importante. Las iniciativas lideradas por ARTA, incluida NEHEMIA, apuntan a los cuellos de botella en la obtención de permisos entre agencias.
Análisis de la cadena de valor
La cadena de valor comienza con proveedores globales de componentes y plataformas, que abarcan medios HDD/SSD, controladores, NIC/DPU y software de almacenamiento. Luego pasa a fabricantes de equipos originales (OEM) y proveedores de plataformas como Dell, NetApp, HPE, Huawei y Lenovo, que entregan sistemas SAN, all-flash, híbridos y de almacenamiento de objetos. En Filipinas, los integradores de sistemas y distribuidores brindan dimensionamiento, opciones de financiamiento, implementación y servicios administrados, mientras que las telcos y proveedores de conectividad suministran la conectividad de última milla y el backhaul interinsular necesarios para las arquitecturas de nube híbrida y replicación.
Aguas abajo, los operadores de colocación e hiperescala, entre ellos ePLDT (VITRO), STT GDC Philippines (empresa conjunta con Globe y Ayala), Digital Edge y Equinix, convierten la disponibilidad de energía y red en capacidad vendible, con demanda impulsada por la combinación de inquilinos de BFSI, gobierno, TI y telecomunicaciones, medios y salud. La adquisición de energía y la interconexión a la red son pasos clave de restricción: la disponibilidad de servicio de Meralco y los estudios de conexión de NGCP influyen en la selección de sitios y en el momento de la expansión. Los programas del DOE, como el Programa de Subasta de Energía Verde (GEAP), y mecanismos de mercado como la Competencia Minorista y Acceso Abierto (RCOA) respaldan estrategias de suministro orientadas a energías renovables, incluidos los PPA, que cada vez más se combinan con diseños de almacenamiento de alta densidad y listos para IA, como las implementaciones de refrigeración líquida citadas en el campus Fairview de STT GDC.
Panorama Competitivo
El mercado está moderadamente fragmentado. Dell mantiene el 29,2% de los ingresos por almacenamiento empresarial externo con los conjuntos PowerStore y PowerMax, respaldados por hojas de ruta de reducción de datos y NVMe. NetApp mantiene una cuota del 8,3% aprovechando ONTAP, Keystone STaaS e integraciones nativas de nube, mientras que Pure Storage capta impulso en memoria flash total con suscripciones basadas en Evergreen que crecieron un 22% en el tercer trimestre del año fiscal 2025. Colectivamente, los tres primeros representan aproximadamente el 37,5% del gasto, dejando espacio para HPE, Huawei, Hitachi Vantara e integradores de sistemas locales.
La diferenciación estratégica se centra ahora en arquitecturas optimizadas para IA, como las unidades HAMR de 3 TB por plato de Seagate para datos fríos y la división de Western Digital que alinea los modelos de negocio con trayectorias distintas de memoria flash y disco. Los socios locales agrupan estas tecnologías globales con consultoría de cumplimiento para navegar las reglas de localización del BSP. Los nichos de almacenamiento en el borde para la manufactura y las sólidas ofertas de Recuperación ante Desastres como Servicio (DRaaS) para agencias gubernamentales presentan oportunidades de espacio en blanco abiertas.
Las autoconstrucciones de los proveedores de escala hiper agregan un nivel cautivo: PLDT, Globe y Narra cada uno integra conjuntos de memoria flash local con almacenes de objetos propios, reduciendo el pastel disponible para los proveedores tradicionales pero creando demanda derivada de componentes y servicios. En consecuencia, las asociaciones en lugar de las ventas de productos puros se están convirtiendo en el movimiento de comercialización dominante en el mercado de almacenamiento en centros de datos de Filipinas.
Líderes de la Industria de Almacenamiento en Centros de Datos de Filipinas
Dell Inc.
Huawei Technologies Co. Ltd.
Hewlett Packard Enterprise Company
Lenovo Group Limited
NetApp, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Una oportunidad principal es la construcción de pilas de almacenamiento listas para IA y de nivel de nube vinculadas a la agenda nacional de capacidad de centros de datos. El DICT ha discutido una trayectoria de aproximadamente 200 MW de capacidad actual (mediados de 2026) hacia 1,5 GW para 2028, y el Plan Maestro de Infraestructura AI+ hasta 2033 enmarca la inversión en infraestructura a gran escala para habilitar la IA. Juntas, estas señales apuntan a la demanda de NVMe, almacenamiento de objetos escalable horizontalmente, y niveles de respaldo y archivo de alto rendimiento en nuevas construcciones y expansiones por fases. Las acciones de los operadores refuerzan esta dirección, incluida la expansión de STT GDC Philippines de su sitio Fairview en 4 MW con posicionamiento de refrigeración líquida para cargas de trabajo impulsadas por IA.
La claridad regulatoria y las reformas de permisos también crean espacio en blanco para arquitecturas de almacenamiento administrado conforme, en el país, DRaaS y adyacentes a la nube soberana. La Orden Ejecutiva N.º 119 (2026) añade un enfoque basado en riesgo para la residencia y clasificación de datos a través del JOC-DC, y el DICT también ha trabajado en circulares de política de datos soberanos. Esto incrementa la necesidad de almacenamiento listo para gobernanza, incluida la inmutabilidad, la retención, la auditabilidad y el cifrado, para sectores regulados como BFSI y gobierno. En cuanto a infraestructura, las capacidades de integración de energías renovables y contratación de energía, respaldadas por mecanismos del DOE como GEAP y la elección del cliente bajo RCOA, crean espacio para que proveedores e integradores de almacenamiento combinen diseños con conciencia energética, incluidos niveles densos de flash, reducción de datos y niveles hacia objeto o cinta, con operadores de colocación e hiperescala que buscan escalar mientras gestionan el OpEx impulsado por la electricidad.
Desarrollos recientes del sector
- Julio de 2026: El Grupo Singtel reafirmó su compromiso con inversiones continuas en infraestructura digital filipina, incluido el apoyo a las expansiones de centros de datos de Globe Telecom y su empresa conjunta con STT GDC. El anuncio señala una consolidación y reparto de riesgos continuos entre operadores regionales y actores globales.
- Abril de 2026: ST Telemedia Global Data Centres (Philippines) anunció la expansión de la capacidad de su centro de datos Fairview en 4 MW, llevando el total de la instalación a 32 MW para finales de 2026. La expansión de capacidad fortalece los activos de centros de datos de Manila y mejora la escalabilidad regional para cargas de trabajo empresariales y de hiperescala.
- Marzo de 2026: Equinix, Inc. manifestó su disposición a expandir la capacidad de los centros de datos filipinos existentes adquiridos de Total Information Management Corp TIM. Los planes de expansión para centros de datos neutrales en operadores y de escala global en Filipinas fortalecen la presencia de Equinix y refuerzan a Filipinas como un centro de crecimiento para proveedores internacionales.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este estudio, el mercado de almacenamiento de centros de datos de Filipinas cubre el gasto en sistemas de almacenamiento y software relacionado que almacena, protege y recupera datos dentro de instalaciones de centros de datos ubicadas en el país. El valor se capta como ingresos de usuario final por capacidad de almacenamiento implementada en entornos empresariales, de colocación y de hiperescala.
Exclusiones del alcance: excluimos los dispositivos de almacenamiento que se encuentran fuera de los centros de datos, como los equipos de sucursal y de borde pequeño utilizados en sitios minoristas o torres remotas.
Descripción general de la segmentación
- Por Tecnología de Almacenamiento
- Almacenamiento Conectado en Red (NAS)
- Red de Área de Almacenamiento (SAN)
- Almacenamiento de Conexión Directa (DAS)
- Almacenamiento de Objetos y en Cinta
- Por Tipo de Almacenamiento
- Conjuntos de Discos Duros (HDD) Tradicionales
- Conjuntos de Memoria Flash Total (AFA)
- Almacenamiento Híbrido
- Por Tipo de Centro de Datos
- Instalaciones de Coubicación
- Proveedores de Escala Hiper/Servicios en la Nube
- Empresarial y de Borde
- Por Usuario Final
- TI y Telecomunicaciones
- BFSI
- Gobierno y Sector Público
- Medios y Entretenimiento
- Atención Sanitaria y Ciencias de la Vida
- Manufactura
- Por Factor de Forma
- Montado en Rack
- Cuchilla y Modular
- Desagregado / Componible
- Por Interfaz
- SAS / SATA
- NVMe
- Canal de Fibra e iSCSI
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza con la comprensión del grupo de demanda local y las restricciones que determinan la construcción de almacenamiento, por lo que revisamos datos oficiales y del sector que pueden verificarse de forma independiente. Las fuentes incluyen publicaciones oficiales como las actualizaciones del Departamento de Tecnologías de la Información y las Comunicaciones (DICT), indicadores del Bangko Sentral ng Pilipinas (BSP) vinculados a los pagos digitales y al crecimiento de los servicios financieros, las series de TIC y actividad empresarial de la Autoridad de Estadística de Filipinas (PSA), y publicaciones de la Comisión Nacional de Telecomunicaciones (NTC) sobre conectividad y licencias.
También utilizamos anuncios de operadores, avisos de contratación pública, informes de empresas, presentaciones a inversionistas y prensa confiable para mapear las nuevas adiciones de capacidad y los cambios tecnológicos que influyen en los ciclos de renovación de almacenamiento. Cuando es necesario, utilizamos suscripciones de pago para datos financieros de empresas y monitoreo de noticias, además de bases de datos de patentes y registros de importación o exportación a nivel de envíos para verificar el flujo de equipos y la dirección de precios. Las fuentes de investigación documental aquí enumeradas son solo ilustrativas, y se utilizaron muchas otras referencias públicas para la recopilación, verificación cruzada y aclaración.
Entrevistas primarias y encuestas
El trabajo primario se utiliza para poner a prueba lo observado en la investigación documental, especialmente en torno a las decisiones de arquitectura de almacenamiento, los desencadenantes de compra y los movimientos de precios. Conversamos con una combinación equilibrada de operadores de centros de datos, integradores especializados en almacenamiento, equipos de TI empresariales y participantes de canal en los principales focos de demanda del país, de modo que los supuestos sobre adopción y momento de renovación pudieran ajustarse durante la construcción del dimensionamiento. La retroalimentación se utiliza para validar los patrones de utilización, los ciclos de adquisición y la división entre niveles de rendimiento, y luego para ajustar el modelo final de dimensionamiento.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 26% | Directivos (CXO): 15% |
| Nivel medio: 57% | Líderes funcionales/de unidad: 27% |
| Actores más pequeños: 17% | Gerentes: 58% |
Dimensionamiento y previsión del mercado
El dimensionamiento comienza con una construcción de arriba hacia abajo que reconstruye el gasto en almacenamiento a partir de la huella instalada de centros de datos en Filipinas, y luego traduce esa huella en necesidades de capacidad de almacenamiento y compras anuales de reemplazo y expansión. El grupo de demanda se configura utilizando insumos como la carga de TI puesta en servicio y planificada, las adiciones de racks, el almacenamiento promedio por rack según la combinación de cargas de trabajo, la proporción de sistemas flash frente a híbridos, y los ciclos de renovación típicos en entornos empresariales y de colocación.
Para mantener los totales realistas, añadimos verificaciones selectivas de abajo hacia arriba, incluidos precios promedio de venta (ASP) multiplicados por volúmenes de unidades para las clases clave de almacenamiento, y retroalimentación de canal sobre el tamaño de las operaciones y el ritmo de adquisición. Cuando falta una lectura directa para un grupo de compradores específico, abordamos las brechas utilizando referencias de implementación adyacentes que se verifican nuevamente con entrevistas y se ajustan según las restricciones locales de energía y conectividad. Las previsiones se elaboran mediante análisis de escenarios vinculados a variables que los entrevistados señalaron de manera consistente, como la nueva capacidad de centros de datos que entra en operación, la intensidad de las cargas de trabajo de nube e IA, y el movimiento esperado del precio por terabyte según el nivel de rendimiento.
Validación de datos y ciclo de actualización
Los resultados se validan mediante múltiples pasos para que el sesgo de fuente única no se filtre en la cifra final. Comparamos el modelo con señales independientes, como los cronogramas de puesta en servicio de instalaciones, los patrones de importación o envío, y la dirección informada del capex, y luego investigamos los valores atípicos antes de la aprobación final. Si una variación parece significativa, se reabren las entrevistas y se vuelven a poner a prueba supuestos como la utilización o el momento de renovación.
Los informes se actualizan anualmente, con actualizaciones intermedias cuando ocurren eventos importantes, como el lanzamiento de grandes campus, cambios de política o movimientos abruptos de precios en los componentes clave de almacenamiento. Antes de la entrega, se completa una revisión final del analista para confirmar que los anuncios públicos más recientes y los indicadores macroeconómicos estén reflejados en las estimaciones.
Tamaño del mercado de almacenamiento de centros de datos de Filipinas según Mordor Intelligence frente a otras estimaciones publicadas
Los tamaños de mercado publicados para el almacenamiento de centros de datos de Filipinas a menudo no coinciden, ya que cada editor establece su propio alcance, momento y reglas de precios, y estas decisiones cambian rápidamente el total. Las diferencias también provienen de si la estimación se ancla al almacenamiento implementado dentro de los centros de datos, o se amplía para incluir categorías de TI adyacentes que se adquieren en el mismo ciclo de presupuesto.
Los mayores impulsores de la brecha suelen provenir de lo que se contabiliza como ingresos por almacenamiento, la rapidez con la que se aplican las caídas de ASP para sistemas flash e híbridos, y si la capacidad planificada se trata como demanda ya realizada. Otra diferencia común es la cadencia de actualización, ya que los anuncios de nuevas instalaciones y las demoras en la puesta en servicio pueden desplazar las cifras a corto plazo, lo que luego cambia la base utilizada para la previsión. En este estudio, tratamos las verificaciones de consistencia como parte del proceso de ajuste y las aplicamos bajo Mordor Intelligence para mantener la estimación trazable a insumos repetibles.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 0,75 mil millones de USD (2026) | |
| Revista Especializada A | 0,68 mil millones de USD (2025) | Utiliza una instantánea del año anterior y parece mezclar el gasto en almacenamiento con un presupuesto más amplio de infraestructura de centros de datos, mientras aplica un ajuste limitado por retrasos en la puesta en servicio y la caída del precio por terabyte. |
| Consultora Regional B | 0,90 mil millones de USD (2026) | Parece incluir implementaciones de almacenamiento de borde y fuera de centros de datos, y supone una adopción más rápida de sistemas all-flash, lo que infla el valor a corto plazo en comparación con un grupo de demanda exclusivo de centros de datos. |
La comparación muestra que las decisiones de alcance y momento explican la mayor parte de la dispersión, más que simples diferencias matemáticas. Al mantener el mercado vinculado al almacenamiento implementado dentro de los centros de datos filipinos y al verificar los supuestos frente a señales de capacidad, utilización y precios, la estimación se mantiene trazable a insumos repetibles.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de almacenamiento en centros de datos de Filipinas en 2026?
El mercado se sitúa en USD 0,75 mil millones en 2026 y se prevé que alcance USD 1,22 mil millones para 2031, lo que refleja una CAGR del 10,18%.
¿Qué tecnología de almacenamiento crece más rápidamente?
El Almacenamiento de Objetos y en Cinta lidera el crecimiento con una CAGR del 12,02% a medida que los datos no estructurados provenientes de aplicaciones de IA, transmisión y IoT se aceleran.
¿Por qué los proveedores de escala hiper invierten fuertemente en Filipinas?
Las reglas de localización de datos, los incentivos del DICT y los nuevos cables submarinos reducen la latencia y crean condiciones favorables para los nodos de nube regionales.
¿Cuál es el principal desafío que enfrentan las empresas locales al adoptar almacenamiento de memoria flash?
El alto gasto de capital inicial sigue siendo el mayor obstáculo, aunque los modelos de Almacenamiento como Servicio (Storage-as-a-Service) basados en suscripción están aliviando esta barrera.
Última actualización de la página el:
- Mercado de Almacenamiento de Centros de Datos de África
- Mercado de Almacenamiento de Centros de Datos de Australia
- Mercado de Almacenamiento para Centros de Datos en Austria
- Mercado de Almacenamiento para Centros de Datos en Bélgica
- Mercado de Almacenamiento en Centros de Datos de Canadá
- Mercado de Almacenamiento para Centros de Datos en China
- Mercado de Almacenamiento para Centros de Datos en Hong Kong
- Mercado de Almacenamiento para Centros de Datos de Indonesia
- Mercado de Almacenamiento de Centros de Datos de Irlanda
- Mercado de almacenamiento de centros de datos de Italia
- Mercado de Almacenamiento de Centros de Datos de Japón
- Mercado de Centros de Datos de Inteligencia Artificial (IA) Instalaciones de IA en todas las regiones, divididas por tipo de instalación, componente y nivel.
- Mercado de Construcción de Centros de Datos Construcción a nivel mundial, dividida por nivel, tamaño de instalación y tipo de instalación.
- Mercado de Servidores para Centros de Datos Servidores en todas las regiones, divididos por nivel, tamaño de instalación y tipo de instalación.



