
Tamaño y Cuota del Mercado de Gestión de Instalaciones de Noruega
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
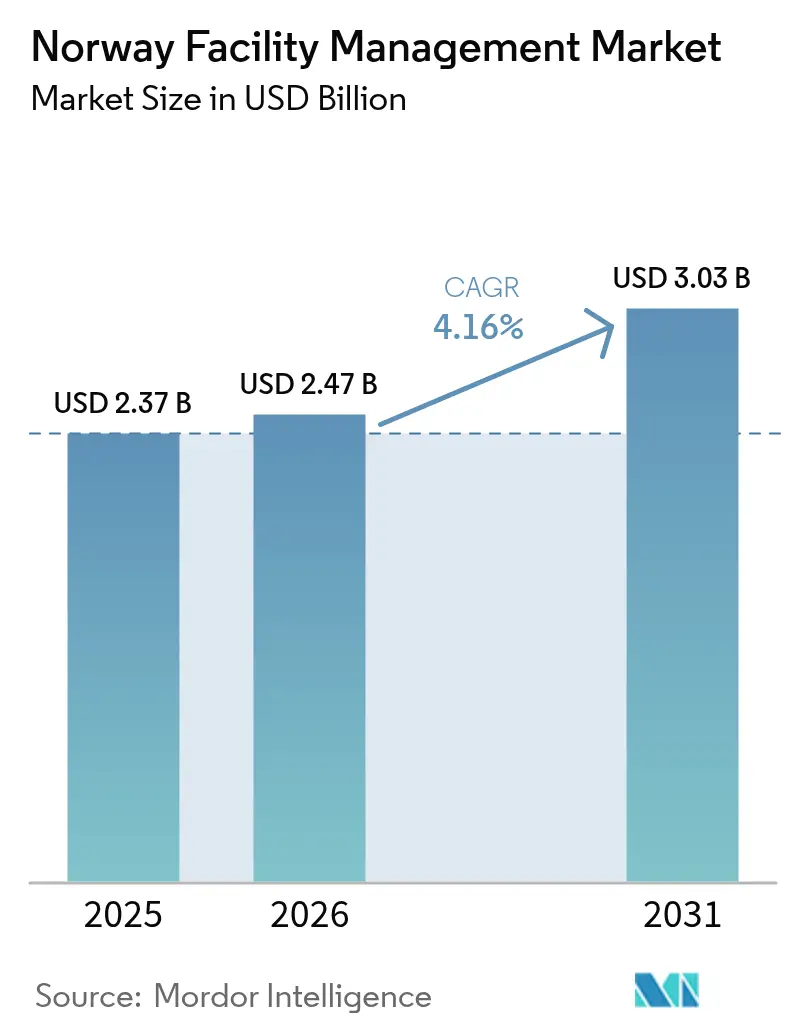
| Tamaño del mercado en el año base (2025) | 2.37 Mil millones de dólares |
| Tamaño del Mercado (2026) | 2.47 Mil millones de dólares |
| Tamaño del Mercado (2031) | 3.03 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 4.16 % |
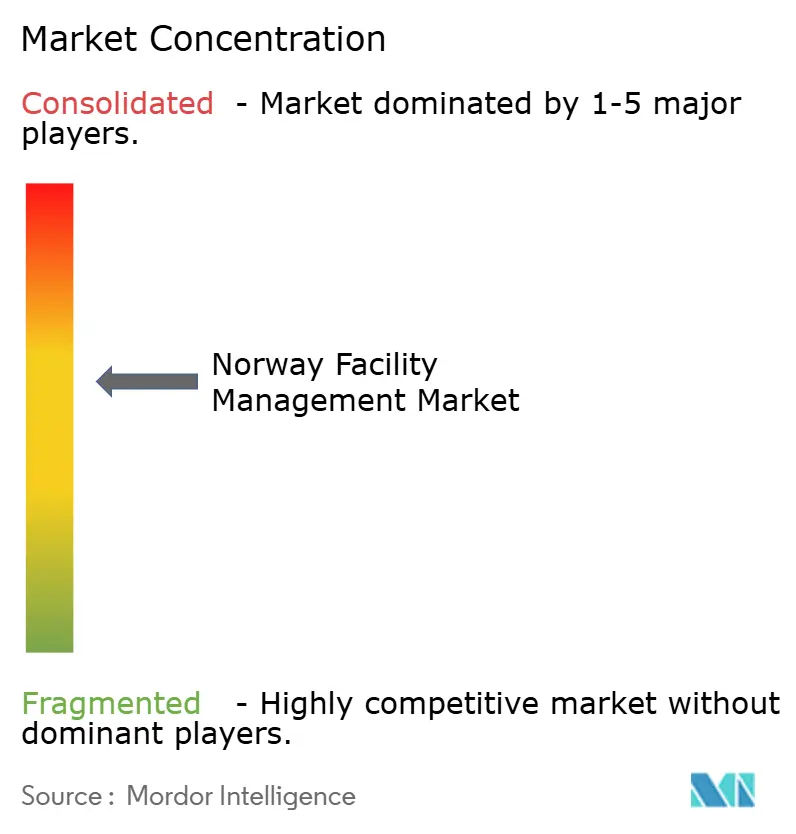
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Gestión de Instalaciones de Noruega por Mordor Intelligence
El tamaño del mercado de gestión de instalaciones de Noruega en 2026 se estima en USD 2,47 mil millones, creciendo desde el valor de 2025 de USD 2,37 mil millones con proyecciones para 2031 que muestran USD 3,03 mil millones, creciendo a una CAGR del 4,16% durante 2026-2031. Esta perspectiva de crecimiento refleja una demanda resiliente en las carteras inmobiliarias privadas y públicas, los estrictos mandatos de eficiencia energética del país, y un giro decisivo hacia modelos de servicio integrado. La conectividad universal de fibra óptica de Noruega sustenta la rápida integración de PropTech, mientras que la divulgación obligatoria de ESG en virtud de la Ley del Clima acelera la adopción de plataformas de gestión de instalaciones ricas en datos. El dominio de Oslo en las transacciones de oficinas e inversión en infraestructura canaliza una gran parte de los nuevos contratos hacia la región de la capital, aunque Bergen, Stavanger y un grupo de ciudades secundarias están cerrando la brecha aprovechando los proyectos de energía offshore, la expansión universitaria y las subvenciones para edificios inteligentes. La intensidad competitiva se ha agudizado tras la adquisición de 4Service por parte de Compass Group en 2025, un movimiento que desencadenó mejoras de capacidades y realineaciones de precios entre los operadores establecidos que buscan escala nórdica. Los proveedores capaces de demostrar reducciones de carbono medibles y ahorros de costes verificables obtienen ahora acuerdos de gestión de instalaciones integrada premium y plurianuales.
Conclusiones Clave del Informe
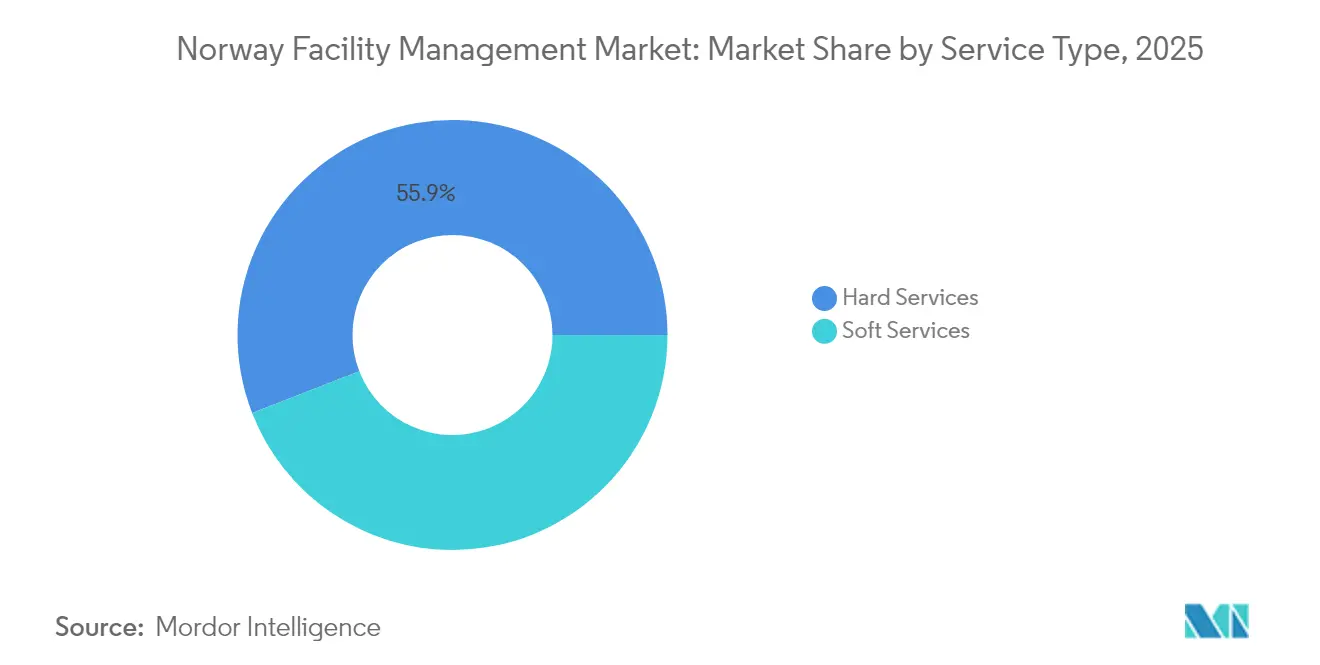
- Por tipo de servicio, los servicios técnicos capturaron el 55,90% de la cuota del mercado de gestión de instalaciones de Noruega en 2025, mientras que los servicios blandos avanzan a una CAGR del 4,92% hasta 2031.
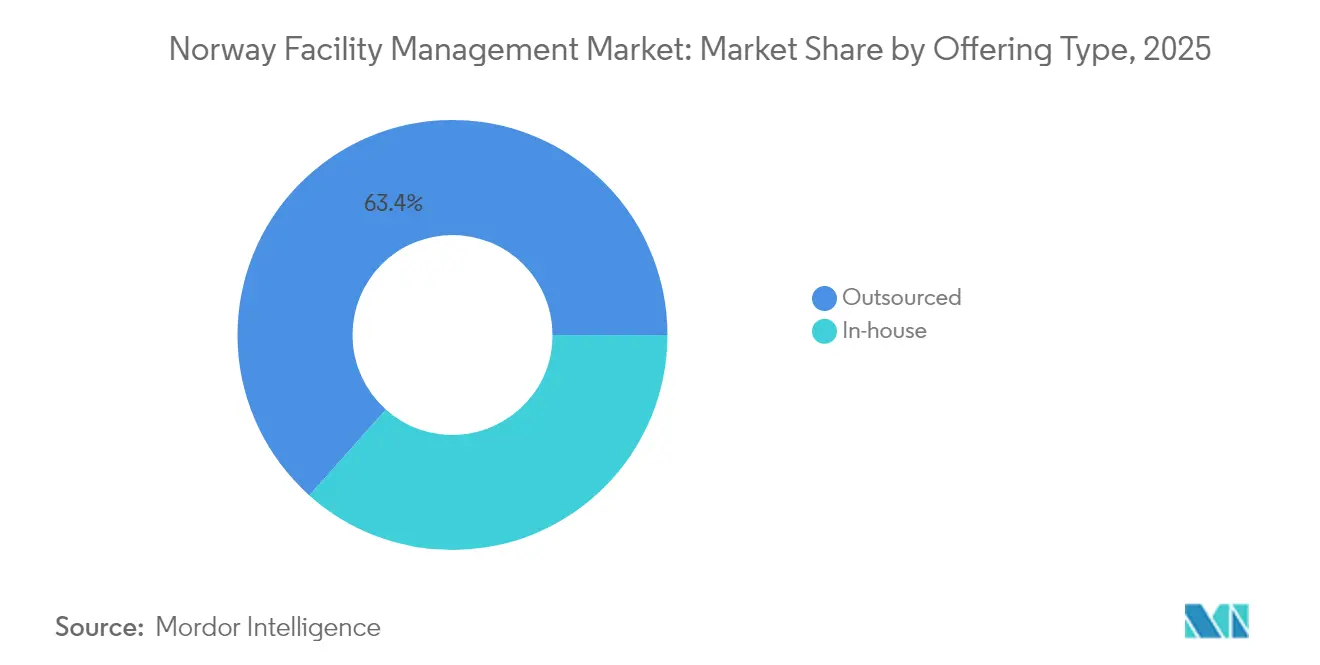
- Por tipo de oferta, el modelo externalizado representó el 63,40% del tamaño del mercado de gestión de instalaciones de Noruega en 2025, mientras que los contratos de gestión de instalaciones integrada se proyectan para expandirse a una CAGR del 4,62% entre 2026 y 2031.
- Por industria de usuario final, el segmento institucional e infraestructura pública se expande a la CAGR más rápida del 4,73% hasta 2031; el sector comercial retuvo una cuota de ingresos del 39,20% en 2025.
- ISS, Coor y Compass Group mantuvieron colectivamente poco más del 40% del conjunto de ingresos nacionales en 2024, lo que subraya una estructura competitiva moderadamente concentrada.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Gestión de Instalaciones de Noruega
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Aumento de la demanda de rehabilitación para cumplir los objetivos de la directiva de eficiencia energética de Noruega para 2030 | +1.2% | Nacional; mayor en Oslo, Bergen, Stavanger | Mediano plazo (2-4 años) |
| Las políticas de externalización de "Nye Veier" y Statsbygg del Gobierno impulsan grandes contratos de gestión de instalaciones integrada del sector público | +0.8% | Nacional; principales corredores de infraestructura | Largo plazo (≥ 4 años) |
| La obligatoriedad de informes de ESG y carbono en virtud de la Ley del Clima de Noruega impulsa los servicios de gestión de instalaciones basados en datos | +0.7% | Nacional; prioridad en centros urbanos | Corto plazo (≤ 2 años) |
| El mercado laboral ajustado y los altos niveles salariales aceleran la externalización de la gestión de instalaciones para el control de costes | +0.9% | Nacional; agudo en Oslo, Stavanger | Mediano plazo (2-4 años) |
| Adopción de PropTech habilitada por la conectividad de fibra óptica nacional y las subvenciones para edificios inteligentes | +0.6% | Centros urbanos, extendiéndose a ciudades secundarias | Mediano plazo (2-4 años) |
| Demanda de gestión de instalaciones integrada desde plataformas offshore de petróleo y gas que buscan cumplimiento HSE con un único proveedor | +0.4% | Stavanger, Bergen, instalaciones offshore | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Demanda de Rehabilitación para Cumplir los Objetivos de la Directiva de Eficiencia Energética de Noruega para 2030
El objetivo legalmente vinculante de Noruega de reducir las emisiones de gases de efecto invernadero un 55% para 2030 ha desencadenado una demanda sin precedentes de proyectos de rehabilitación de edificios, y esta demanda se canaliza directamente hacia el mercado de gestión de instalaciones de Noruega.[1]Statsbygg, Slik kan bygg og eiendom bli grønnere,
statsbygg.no.Las iniciativas financiadas por el Gobierno destacan la monitorización digital y la optimización del espacio para reducir la considerable huella energética del sector de la construcción. Los gestores de instalaciones implementan cada vez más sistemas de control de automatización de edificios, logrando hasta un 24% de ahorro energético cuando se combinan con mejoras integrales de la envolvente y de las instalaciones. Los proyectos urbanos favorecen este tipo de rehabilitaciones digitales porque los emplazamientos densos imponen límites físicos a las intervenciones profundas en la envolvente. Los propietarios comerciales de Oslo y Bergen informan de períodos de amortización más cortos cuando la automatización se superpone a las mejoras mecánicas, eléctricas y de fontanería (MEP), convirtiendo las rehabilitaciones energéticas en un impulsor fundamental de los ingresos de los servicios técnicos.
Las Políticas de Externalización de "Nye Veier" y Statsbygg del Gobierno Impulsan Grandes Contratos de Gestión de Instalaciones Integrada del Sector Público
El pipeline de infraestructuras de Nye Veier de 25.000 millones de EUR a 20 años y el cambio integral de Statsbygg hacia operaciones no esenciales externalizadas están remodelando la contratación del sector público hacia contratos agrupados e integrados. [2]Nye Veier, "Sobre Nosotros," nyeveier.noLos municipios dirigen colectivamente más de NOK 500.000 millones de contratación anual, y las especificaciones recientes de licitación enfatizan las tarjetas de puntuación ESG y el cumplimiento de la economía circular. Los proveedores que documentan la evitación de CO₂, la desviación de residuos y las métricas de impacto social obtienen ventajas en la puntuación. Los acuerdos de gestión de instalaciones integrada con cláusulas basadas en el rendimiento ahora reemplazan a los contratos fragmentados de servicio único, especialmente a lo largo de los nuevos corredores de autopistas y en los grupos de oficinas gubernamentales. Estas políticas alargan los plazos de los contratos y aumentan la visibilidad de los ingresos a largo plazo para los proveedores de servicios capaces de ofrecer soluciones de extremo a extremo.
Obligatoriedad de Informes de ESG y Carbono en Virtud de la Ley del Clima de Noruega Impulsa los Servicios de Gestión de Instalaciones Basados en Datos
La Ley del Clima y la Ley de Transparencia exigen a las grandes empresas noruegas proporcionar divulgaciones detalladas de ESG, impulsando un aumento de la demanda de soluciones de seguimiento de carbono habilitadas por IoT. Los gestores de instalaciones han respondido instalando matrices de sensores en sistemas de iluminación, HVAC y medición, capturando datos de consumo granulares para la elaboración automatizada de informes de cumplimiento. Despliegues como el programa de ahorro energético de 1 GWh del Hotel Sundvolden ilustran la capacidad de los análisis en tiempo real para traducir los datos en reducciones claras de costes y carbono. Los primeros adoptantes citan ciclos de auditoría más rápidos y una mayor participación de los inquilinos como beneficios adicionales, reforzando los modelos de gestión de instalaciones basados en datos como una necesidad competitiva.
El Mercado Laboral Ajustado y los Altos Niveles Salariales Aceleran la Externalización de la Gestión de Instalaciones para el Control de Costes
La tasa de desempleo de Noruega de poco más del 2% y los salarios mensuales medios cercanos a los 60.000 NOK se traducen en algunos de los costes de nómina de instalaciones más altos de Europa.[3]Statistics Norway, El mayor crecimiento salarial real en más de diez años,
ssb.no.La alta densidad sindical y las primas de horas extraordinarias negociadas colectivamente inflan aún más los presupuestos, haciendo que los servicios blandos y técnicos gestionados internamente sean económicamente inviables para muchos ocupantes. El crecimiento salarial real del 1,9% en 2024 intensificó estas presiones, llevando a las corporaciones a transferir la responsabilidad de la dotación de personal, la programación y la inversión tecnológica a proveedores especializados. La externalización también mitiga los desafíos de contratación en disciplinas técnicas escasas, apoyando el cambio a largo plazo hacia contratos de gestión de instalaciones agrupados e integrados.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Las estrictas regulaciones de licitación (Ley de Contratación Pública) aumentan los costes de oferta y alargan los ciclos de ventas | -0.5% | Nacional; se aplica a todos los contratos públicos | Largo plazo (≥ 4 años) |
| La congelación de gastos de capital en el sector inmobiliario comercial ante los altos tipos de interés limita los nuevos contratos de gestión de instalaciones | -0.3% | Distritos centrales de negocios de Oslo y Bergen | Corto plazo (≤ 2 años) |
| La volatilidad en los presupuestos de mantenimiento de petróleo y gas offshore crea fluctuaciones de ingresos para los proveedores de gestión de instalaciones técnicas | -0.4% | Nacional; se aplica a todos los contratos públicos | Largo plazo (≥ 4 años) |
| Las altas tasas de sindicalización limitan la asignación flexible de la fuerza laboral e inflan los gastos de horas extraordinarias | -0.2% | Nacional, agudo en Oslo, Stavanger | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Las Estrictas Regulaciones de Licitación Aumentan los Costes de Oferta y Alargan los Ciclos de Ventas
La Ley de Contratación Pública de Noruega prescribe documentación exhaustiva, criterios de evaluación transparentes y períodos de apelación que a menudo alargan los ciclos de oferta para los contratos de gestión de instalaciones del sector público. Los proveedores deben invertir en documentación detallada de ESG, análisis de costes del ciclo de vida y marcos de informes digitales incluso antes de la selección de la lista corta. El riguroso proceso perjudica a las empresas nacionales más pequeñas que carecen de equipos dedicados a las ofertas y eleva los costes de cumplimiento para los operadores establecidos más grandes. Los retrasos entre la emisión de la licitación y la adjudicación del contrato pueden superar los 12 meses, comprimiendo la visibilidad de los ingresos a corto plazo, especialmente cuando los acuerdos con los operadores establecidos expiran durante la fase de evaluación.
La Congelación de Gastos de Capital en el Sector Inmobiliario Comercial ante los Altos Tipos de Interés Limita los Nuevos Contratos de Gestión de Instalaciones
Un rápido aumento de los tipos de interés durante 2024 incrementó los costes de capital para los inversores inmobiliarios, llevando a muchos propietarios de Oslo y Bergen a aplazar nuevas construcciones y grandes proyectos de rehabilitación. Con los desarrollos en proceso aplazados, la generación de contratos para los servicios de gestión de instalaciones en fase de construcción se desaceleró, traduciéndose en un lastre a corto plazo para el crecimiento del mercado de gestión de instalaciones de Noruega. Los propietarios ahora priorizan la optimización de los gastos operativos sobre la expansión, intensificando la competencia de precios en las licitaciones de servicios blandos hasta que las condiciones de financiación se alivien.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio: Los Servicios Técnicos Impulsan la Cuota de Mercado a Pesar de la Aceleración del Crecimiento de los Servicios Blandos
Los servicios técnicos lideraron con una cuota dominante del 55,90% del mercado de gestión de instalaciones de Noruega en 2025 debido al envejecimiento de las infraestructuras, el severo estrés climático en las envolventes de los edificios y las auditorías energéticas obligatorias que favorecen las mejoras sofisticadas de MEP y HVAC. Los sistemas de seguridad contra incendios forman un subsegmento crítico en las plataformas offshore donde la monitorización ininterrumpida es obligatoria. Los propietarios solicitan cada vez más superposiciones de gestión de activos para prolongar la vida útil de los equipos, una tendencia reforzada por el aumento de los costes de financiación. Los servicios blandos, por el contrario, controlaron el 44,10% de los ingresos de 2025, pero se proyecta que escalen a una brisa CAGR del 4,92% hasta 2031 a medida que los ocupantes adoptan estrategias de lugar de trabajo orientadas al bienestar. Las aplicaciones digitales de órdenes de trabajo, los protocolos de limpieza conformes con ESG y las características de experiencia de usuario basadas en aplicaciones posicionan a los proveedores de servicios blandos para una expansión rápida dentro de los modelos de entrega agrupados e integrados.
En ambas categorías, los paquetes integrados que fusionan el mantenimiento técnico con la gestión de servicios de tipo hotelero están ganando terreno, especialmente en activos de múltiples inquilinos de gran altura donde los ocupantes exigen experiencias de servicio sin interrupciones. Los proveedores que combinan limpieza certificada con el Cisne Nórdico, análisis de espacios basados en inteligencia artificial y garantías de rendimiento energético están cerrando contratos más grandes y duraderos, subrayando el potencial de venta cruzada entre los dominios técnicos y blandos.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles tras la adquisición del informe


Por Tipo de Oferta: Los Modelos Externalizados Dominan a Medida que Aumenta la Complejidad de la Integración
El modelo de entrega externalizado representó el 63,40% del tamaño del mercado de gestión de instalaciones de Noruega en 2025 y está en camino de crecer a una CAGR del 4,62% hasta 2031 a medida que las organizaciones redoblan su enfoque en el negocio principal y la transferencia del riesgo de costes laborales. Los contratos de servicio único están retrocediendo, especialmente en los campus de las sedes corporativas donde los proveedores fragmentados dificultan la elaboración de informes ESG a nivel de cartera. Los ocupantes del mercado medio se inclinan hacia la gestión de instalaciones agrupada porque equilibra las ganancias de coordinación con una complejidad de contrato manejable, mientras que los grupos más grandes apuestan directamente por acuerdos completamente integrados.
La gestión de instalaciones integrada está generando un crecimiento de la cartera de dos dígitos, impulsado por la extensión del mandato de ISS con Barclays y la renovación del contrato de Coor con PostNord. Los proveedores aprovechan las plataformas de prestación propia para los servicios blandos de alto volumen y los ecosistemas de subcontratistas estratégicos para las tareas técnicas especializadas, lo que permite estructuras de costes flexibles. El segmento interno del 36,60% sigue siendo relevante en los sectores petroquímico, de defensa y de alta seguridad, donde las restricciones legales u operativas limitan el acceso de terceros, pero incluso estos resistentes externaliza cada vez más las tareas no esenciales a socios externos.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles tras la adquisición del informe
Por Industria de Usuario Final: El Liderazgo del Sector Comercial Desafiado por el Crecimiento Institucional
El conjunto inmobiliario comercial retuvo el 39,20% de los ingresos de 2025, impulsado por el próspero panorama tecnológico de Oslo y las redes de comercio minorista omnicanal que exigen almacenamiento con control de temperatura e infraestructura de centros de datos resiliente. Operadores como Bulk Infrastructure han desplegado sitios de colocación energéticamente eficientes, generando un flujo constante de asignaciones de gestión de instalaciones técnicas. Sin embargo, el segmento institucional e infraestructura pública se está acelerando a una CAGR del 4,73%, impulsado por el gasto público constante y la externalización sistemática en el marco de Nye Veier y Statsbygg.
Los hospitales, universidades y centros de transporte aprovechan los flujos de trabajo de modelado de información de edificios para hacer cumplir las garantías de rendimiento de los activos, empujando a los proveedores de gestión de instalaciones hacia una prestación de servicios centrada en datos. Los campus industriales, aunque cíclicos, siguen requiriendo paquetes de mantenimiento predictivo que minimicen los tiempos de inactividad no planificados para los equipos de energía y proceso. Mientras tanto, el sector hotelero adopta controles de clima y ocupación basados en IoT que simultáneamente reducen las facturas de servicios públicos y elevan el confort de los huéspedes, señalando un potencial adicional para los proveedores de gestión de instalaciones con soluciones avanzadas.
Análisis Geográfico
El Gran Oslo, hogar de aproximadamente 1,4 millones de residentes, constituye el mayor grupo de mercado potencial para el mercado de gestión de instalaciones de Noruega. Las oficinas del distrito central de negocios alcanzan rentas cercanas a los EUR 500/m², y la absorción de 2023 alcanzó los 870.000 m², generando un gran volumen de contratos de servicios técnicos y blandos de alta especificación. El corredor de centros de datos de la ciudad amplifica la demanda de mantenimiento de misión crítica y monitorización las 24 horas del día, los 7 días de la semana. En segundo lugar en dinamismo, Bergen registró un crecimiento del valor de la propiedad del 13,1% en 2024 y canaliza las sinergias del sector offshore hacia los requisitos de gestión de instalaciones para bases de suministro, alojamiento de tripulaciones y logística marítima. El patrimonio energético de Stavanger produce un profundo conjunto de trabajo de soporte de plataformas en tierra marrón, mientras que varios proyectos piloto de energía eólica flotante y captura de carbono añaden oportunidades de servicio especializadas.
Trondheim y Tromsø ofrecen una demanda institucional constante respaldada por patrimonios universitarios, residencias de estudiantes y programas gubernamentales de desarrollo del norte. La conectividad de fibra óptica ubicua permite a estos mercados secundarios adoptar los mismos estándares de gestión de instalaciones ricos en IoT que la capital, reduciendo la brecha de calidad del servicio y ampliando la base de clientes alcanzable para los proveedores nacionales de gestión de instalaciones. Más lejos, las ciudades costeras con fuerte actividad acuícola y de transporte marítimo requieren soluciones de gestión de instalaciones a medida centradas en HSE para piscifactorías, plantas de almacenamiento en frío y puertos, añadiendo oportunidades de diversificación en nichos para proveedores ágiles. Colectivamente, estas dinámicas geográficas refuerzan un perfil de crecimiento moderadamente concentrado pero regionalmente equilibrado para el mercado de gestión de instalaciones de Noruega.
Panorama regulatorio
Los proveedores de gestión de instalaciones de Noruega operan bajo un marco de cumplimiento que combina cada vez más requisitos de edificación, laborales y de infraestructura digital, particularmente en los casos en que el alcance de FM incluye automatización de edificios, conectividad y operaciones de centros de datos. Bajo el marco actualizado de la Ley de Comunicaciones Electrónicas implementado a finales de 2024, los centros de datos quedan incluidos de forma más explícita en la supervisión de infraestructura digital crítica, con requisitos de registro obligatorios aplicables a instalaciones de más de 500 kW de capacidad, acercando las operaciones de FM a las expectativas de seguridad y resiliencia de la Autoridad Noruega de Comunicaciones (Nkom). En el lado de la ejecución, las empresas que realizan instalación y mantenimiento de redes de comunicaciones electrónicas deben poseer autorizaciones válidas bajo la Autorisasjonsforskriften, lo que afecta la prestación de FM en edificios inteligentes que integran redes internas, sensores y conectividad BMS. En paralelo, la Estrategia Nacional de Digitalización 2024-2030 eleva las expectativas mínimas para servicios digitales seguros y resilientes en todo el sector público, reforzando el énfasis en la contratación pública en higiene cibernética documentada, control de acceso y transparencia en operaciones subcontratadas que afectan a edificios públicos y sitios de misión crítica.
Análisis de la cadena de valor
La cadena de valor de la gestión de instalaciones en Noruega comienza con propietarios de activos y ocupantes (bienes raíces comerciales, agencias públicas, universidades, transporte, sitios offshore e industriales) que definen resultados de servicio que combinan cumplimiento normativo, tiempo de actividad e informes ESG. La demanda fluye hacia canales de contratación dominados por acuerdos marco y licitaciones públicas (compradores municipales y estatales), luego hacia contratistas principales de FM (integrados, agrupados o de servicio único) que ejecutan directamente servicios blandos de alto volumen mientras coordinan subcontratistas especializados para MEP, seguridad contra incendios y instalaciones reguladas. La tecnología y los datos forman una segunda capa, cada vez más central, de la cadena: los proveedores de PropTech y software de FM ofrecen CAFM/IWMS, sistemas operativos de edificios, plataformas de sensores y análisis que integran HVAC, iluminación, medición y seguridad en informes de cartera. Los requisitos de interoperabilidad se manifiestan en la práctica a través de licitaciones de digitalización del sector público para sistemas de propiedad y mantenimiento, mientras que las asociaciones que vinculan software de sistemas de edificación con iluminación inteligente y sensores ilustran cómo los OEM y las empresas de software alimentan la prestación de servicios duros basados en rendimiento. Aguas abajo, la prestación de servicios cierra el ciclo mediante la ejecución de órdenes de trabajo, el monitoreo de condiciones y los informes de ESG y carbono, que se integran cada vez más en la gobernanza de contratos integrados de FM.
Panorama Competitivo
ISS, Coor y la entidad recientemente ampliada de Compass Group-4Service representan poco más del 40% de los ingresos nacionales, definiendo una estructura de mercado que no es ni oligopolística ni altamente fragmentada. ISS ha canalizado inversiones en motores de flujo de trabajo guiados por inteligencia artificial y un conjunto de aplicaciones de experiencia del empleado, ganando acuerdos multinacionales como la renovación del mandato con Barclays que por sí sola representa el 2,5% de la facturación del grupo. Coor persigue una tesis de escala regional nórdica, integrando paneles de control de sostenibilidad en su contrato con PostNord para demostrar ahorros de emisiones. La adquisición de 4Service por parte de Compass Group en 2025 otorga densidad instantánea de servicios blandos más una plataforma de pedidos digitales que escala eficientemente en cuentas paneuropeas.
Por debajo del primer nivel, los campeones regionales como GK y Multiconsult aprovechan un profundo conocimiento en ingeniería y el dominio del cumplimiento local para defender nichos técnicos. Las startups de PropTech, incluidas Soundsensing y Sensorita, suministran soluciones modulares y preparadas para API que los operadores establecidos incorporan bajo su propia marca dentro de las ofertas integradas, elevando el nivel tecnológico para la entrada al mercado. Los diferenciadores competitivos giran cada vez más en torno a los informes de sostenibilidad de circuito cerrado, la precisión del mantenimiento predictivo y los modelos de reparto de riesgos contractuales que vinculan la remuneración del proveedor a los ahorros en costes de energía y mano de obra.
Líderes del Sector de Gestión de Instalaciones de Noruega
ISS Facility Services
Toma Facility Services AS
Coor Service Management
Ability FM
Sodexo
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Una oportunidad principal en Noruega es la expansión de la FM integrada impulsada por tecnología que combina la ejecución de servicios duros con informes verificables de energía y carbono, alineándose con la Estrategia Nacional de Digitalización 2024-2030 y las prácticas obligatorias de divulgación ESG mencionadas en el contexto del mercado. Esta dirección es visible en grandes despliegues digitales de cartera, por ejemplo, Thon Gruppen iniciando un acuerdo marco de cuatro años (febrero de 2026) para desplegar la plataforma de inteligencia Foresight de Piscada en aproximadamente 500 propiedades para optimización automatizada de energía y monitoreo operativo, lo que señala una disposición concreta de los compradores a financiar el monitoreo y la gestión del rendimiento a escala de cartera. Los requisitos de estandarización e interoperabilidad del sector público crean espacio en blanco para proveedores que puedan conectar datos BIM/IFC, sistemas de edificación heredados y flujos de trabajo de FM en un modelo operativo unificado. Esto se refuerza con actividad activa de contratación, como Nordland fylkeskommune emitiendo una licitación (julio de 2026) para una plataforma digital de propiedades que integra BIM e IFC para la gestión del ciclo de vida, y con el mandato 2026 de Statsbygg que enfatiza la aceleración de la automatización y las soluciones digitales para la eficiencia operativa, la utilización del espacio y la reducción de energía. Los compradores de bienes raíces comerciales e industriales también respaldan estructuras de contratación basadas en resultados que vinculan la gobernanza de servicios con el rendimiento medible, elevando la prima sobre la integración de API abierta (en HVAC, iluminación y seguridad) y sobre proveedores que pueden ofrecer informes auditables junto con la ejecución diaria del servicio.
Desarrollos recientes del sector
- Mayo de 2026: ISS firmó un acuerdo para adquirir Tomagruppen AS, un proveedor de servicios de instalaciones que opera en Noruega y Dinamarca. La transacción añade escala en las principales líneas de servicio de FM y está sujeta a la aprobación de la Autoridad Noruega de Competencia, lo que la convierte en un paso notable de consolidación en un mercado moderadamente concentrado.
- Octubre de 2025: ISS fue seleccionada por la Organización de Seguridad y Servicio del Gobierno Noruego (DSS) como socio estratégico para servicios de catering y de huéspedes en el nuevo distrito gubernamental (Regjeringskvartalet). La adjudicación afianza aún más a ISS en la prestación de servicios públicos de largo plazo, donde los requisitos de licitación y las expectativas de seguridad influyen en el diseño del servicio y los procesos operativos.
- Septiembre de 2024: ISS ganó un contrato de FM integrado del gobierno del Reino Unido por 7 años (1.2 mil millones de DKK al año), reforzando su base de referencia para la prestación de servicios múltiples basados en resultados. Estas credenciales de IFM a gran escala respaldan la competitividad de las ofertas en Noruega a medida que las agencias públicas y los grandes ocupantes migran de alcances de servicio único a modelos integrados con obligaciones de rendimiento e informes.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Este mercado abarca los servicios de gestión de instalaciones prestados para mantener en funcionamiento edificios y sitios en Noruega, incluidos los servicios duros (mantenimiento técnico) y los servicios blandos (apoyo orientado a las personas). El valor refleja los ingresos por servicios generados tanto por contratos externalizados como por la prestación interna organizada como una función definida de FM.
Exclusiones del alcance: excluimos la compra y venta pura de bienes raíces, la construcción y las renovaciones importantes, y las ventas de productos independientes en las que no se presta ningún servicio de FM.
Descripción general de la segmentación
- Por Tipo de Servicio
- Servicios Técnicos
- Gestión de Activos
- Servicios MEP y HVAC
- Sistemas de Extinción de Incendios y Seguridad
- Otros Servicios Técnicos de Gestión de Instalaciones
- Servicios Blandos
- Soporte de Oficina y Seguridad
- Servicios de Limpieza
- Servicios de Catering
- Otros Servicios Blandos de Gestión de Instalaciones
- Servicios Técnicos
- Por Tipo de Oferta
- Interno
- Externalizado
- Gestión de Instalaciones Única
- Gestión de Instalaciones Agrupada
- Gestión de Instalaciones Integrada
- Por Industria de Usuario Final
- Comercial (Tecnología de la Información y Telecomunicaciones, Comercio Minorista y Almacenamiento)
- Hostelería (Hoteles, Establecimientos de Comida y Restaurantes)
- Institucional e Infraestructura Pública (Gobierno, Educación, Transporte)
- Sanidad (Instalaciones Públicas y Privadas)
- Industrial y de Procesos (Fabricación, Energía, Minería)
- Otras Industrias de Usuario Final (Vivienda Múltiple, Entretenimiento, Deportes y Ocio)
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza mapeando cuán grande es la base de edificios y servicios de Noruega, y luego reduciéndola a lo que razonablemente se puede contar como gestión de instalaciones. Utilizamos fuentes públicas como Statistics Norway (SSB) para series de actividad empresarial y empleo, Eurostat para clasificaciones de servicios comparables, la Autoridad Noruega de Inspección Laboral para señales relacionadas con el lugar de trabajo, y la Dirección Noruega de Protección Civil (DSB) para el contexto de seguridad y cumplimiento que da forma a la demanda de servicios duros.
Para mantener las cifras fundamentadas, también revisamos informes anuales y presentaciones de empresas, presentaciones a inversores y portales de contratación pública que muestran cómo se estructuran los contratos y qué servicios se agrupan. En algunos casos, se utilizan suscripciones de pago para datos financieros de empresas y noticias para llenar vacíos sobre la lógica de división de ingresos y el momento de los contratos. Una base de datos a nivel de envíos de importación y exportación se utiliza solo cuando ayuda a validar la actividad de mantenimiento impulsada por equipos, por ejemplo, el flujo de piezas de HVAC. Las fuentes aquí listadas son ilustrativas, y se revisaron muchos otros documentos públicos para recopilar, verificar y aclarar supuestos.
Entrevistas primarias y encuestas
Las entrevistas y encuestas a expertos con directores de instalaciones, gerentes de propiedades, líderes de compras, proveedores de servicios y gerentes de operaciones en Noruega se utilizan para poner a prueba las participaciones de externalización, los valores de los contratos, la combinación de servicios, la presión salarial y el momento de renovación. Los aportes de los encuestados ayudan a llenar las brechas en los datos públicos de facturación, particularmente donde los contratos combinados dificultan aislar los ingresos por servicios. Cuando una respuesta entra en conflicto con la evidencia secundaria, se vuelve a contactar al encuestado antes de triangular los supuestos finales.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 25% | Directivos (CXO): 18% |
| Nivel medio: 55% | Líderes funcionales/de unidad: 32% |
| Actores más pequeños: 20% | Gerentes: 50% |
Dimensionamiento y previsión del mercado
El dimensionamiento se construye a partir de una visión de arriba hacia abajo en la que los indicadores de producción de servicios y de fuerza laboral de Noruega se filtran en un grupo de demanda de FM, y luego se dividen en servicios duros y blandos utilizando comprobaciones de asignación guiadas por entrevistas. Luego, el modelo se corrobora con aproximaciones selectivas de abajo hacia arriba, como valores de contratos muestreados de licitaciones públicas, consolidaciones de proveedores para las principales categorías de servicios, y una simple comprobación de precio medio de venta (ASP) por volumen para actividades recurrentes como horas de limpieza o visitas de mantenimiento preventivo.
Algunos insumos relevantes en este mercado incluyen el stock de edificios comerciales y públicos bajo gestión profesional, la penetración de la externalización por tipo de usuario final, la duración típica de los contratos y la cadencia de reoferta, las señales de salarios y disponibilidad de mano de obra para roles de limpieza y seguridad, y la actividad de eficiencia energética y cumplimiento de seguridad que impulsa la demanda hacia el mantenimiento de MEP, HVAC y sistemas contra incendios. Para la previsión, nos basamos en análisis de escenarios respaldado por una regresión multivariante ligera, donde impulsores como el crecimiento del área de construcción, las señales de gasto público y la inflación salarial de servicios se combinan y luego se ajustan utilizando opiniones de expertos sobre el impulso de la externalización. Cuando las señales de abajo hacia arriba están incompletas, por ejemplo contratos locales más pequeños que no publican valores, utilizamos ratios de cobertura de la muestra de licitaciones y los corregimos utilizando referencias basadas en entrevistas antes de finalizar los totales.
Validación de datos y ciclo de actualización
Antes de aprobar las cifras finales, nuestro equipo compara los resultados del modelo con verificaciones independientes, como adjudicaciones de contratos públicos, tendencias de la fuerza laboral y cambios en la combinación de servicios que se observan en los informes de los proveedores. Los valores atípicos se revisan en una segunda pasada, y si una variación no puede explicarse por un cambio claro en el alcance o el momento, volvemos a contactar a las fuentes para confirmar los supuestos.
El informe se actualiza anualmente, y también realizamos actualizaciones intermedias cuando ocurren eventos materiales, como grandes olas de externalización, cambios regulatorios que afectan los servicios duros, o una inflación de costos inusual. Justo antes de la entrega, un analista realiza una revisión final para que los clientes reciban una visión actualizada alineada con los datos más recientes disponibles.
Estimación del mercado de gestión de instalaciones de Noruega de Mordor Intelligence comparada con otras estimaciones publicadas
Los tamaños de mercado publicados para la gestión de instalaciones en Noruega pueden parecer muy distantes entre sí, incluso cuando parecen abordar el mismo tema, porque cada editor establece sus propias reglas de alcance y lógica de conversión. Las diferencias generalmente provienen de qué se trata como FM frente a servicios de edificación adyacentes, cómo se contabiliza la actividad interna, y si el año indicado refleja una visión de año calendario o un año base desplazado.
Los mayores impulsores de la brecha en Noruega suelen ser si los contratos agrupados se dividen claramente en servicios duros y blandos, cómo se maneja la cobertura del sector público e institucional, y cómo se modelan la inflación y el traspaso salarial en los precios de los servicios. Algunas estimaciones también aplican una curva de crecimiento más rápida sin verificarla frente al calendario de renovación de licitaciones y la penetración de la externalización, lo que puede exagerar el salto a corto plazo.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 2.37 mil millones de USD (2025) | |
| Editor de Datos del Sector A | 2.50 mil millones de USD (2024) | Esta estimación parece basarse más en una visión amplia de servicios de edificación y puede no separar la FM de forma consistente de actividades cercanas de limpieza y jardinería, lo que puede elevar el total al compararlo año a año. |
| Consultora Global B | 3.03 mil millones de USD (2026) | Esta cifra se presenta para un año posterior y probablemente asume una trayectoria más alta de externalización y escalada de precios en las principales líneas de servicio, sin vincular el incremento a la cadencia de reoferta observada y la combinación de contratos en Noruega. |
La tabla muestra que las decisiones de momento y alcance explican la mayor parte de la dispersión, especialmente cuando los servicios de edificación se combinan con la FM o cuando se compara un año posterior con un año base anterior. Al mantener los servicios de FM agrupados separados de las actividades adyacentes y validar los supuestos de precios y externalización con señales contractuales, el valor de 2025 se mantiene trazable a verificaciones repetibles, que es el enfoque aplicado por Mordor Intelligence.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual y las perspectivas de crecimiento del mercado de gestión de instalaciones de Noruega?
El mercado está valorado en USD 2,47 mil millones en 2026 y se proyecta que alcanzará USD 3,03 mil millones en 2031, reflejando una CAGR del 4,16% durante el período de previsión 2026-2031.
¿Qué categoría de servicio domina los ingresos del mercado?
Los servicios técnicos representan el 55,90% de los ingresos de 2025, impulsados por las mejoras obligatorias de eficiencia energética y el envejecimiento de las infraestructuras.
¿Por qué los contratos de gestión de instalaciones integrada (IFM) están ganando terreno?
Los clientes prefieren los modelos de proveedor único para agilizar los informes de ESG, reducir los costes de coordinación y asegurar garantías de rendimiento a largo plazo, especialmente en grandes proyectos del sector público bajo los marcos de Nye Veier y Statsbygg.
¿Cómo está influyendo el ajustado mercado laboral de Noruega en las decisiones de externalización?
Un desempleo cercano al 2% y los altos niveles salariales sindicalizados aumentan los costes de personal interno, alentando a las organizaciones a externalizar tanto los servicios blandos como los técnicos para el control de costes.
¿Qué áreas geográficas ofrecen las oportunidades de crecimiento más rápidas?
Bergen lidera el crecimiento regional con ganancias en el valor de la propiedad del 13,1% en 2024, mientras que ciudades secundarias como Trondheim y Tromsø están acelerando los despliegues de edificios inteligentes con la ayuda de la conectividad de fibra óptica nacional.
¿Qué tecnologías clave están transformando la prestación de servicios de gestión de instalaciones?
Los sensores IoT, el mantenimiento predictivo basado en inteligencia artificial y las plataformas de análisis basadas en la nube (por ejemplo, ClevAir y GK Cloud) están permitiendo ahorros energéticos del 24% al 40% y mejorando la elaboración de informes sobre el rendimiento de los activos.
Última actualización de la página el:



