
Tamaño y Participación del Mercado de Cables y Alambres de América del Norte
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 37.71 Mil millones de dólares |
| Tamaño del Mercado (2026) | 39.45 Mil millones de dólares |
| Tamaño del Mercado (2031) | 49.44 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.62 % |
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Cables y Alambres de América del Norte por Mordor Intelligence
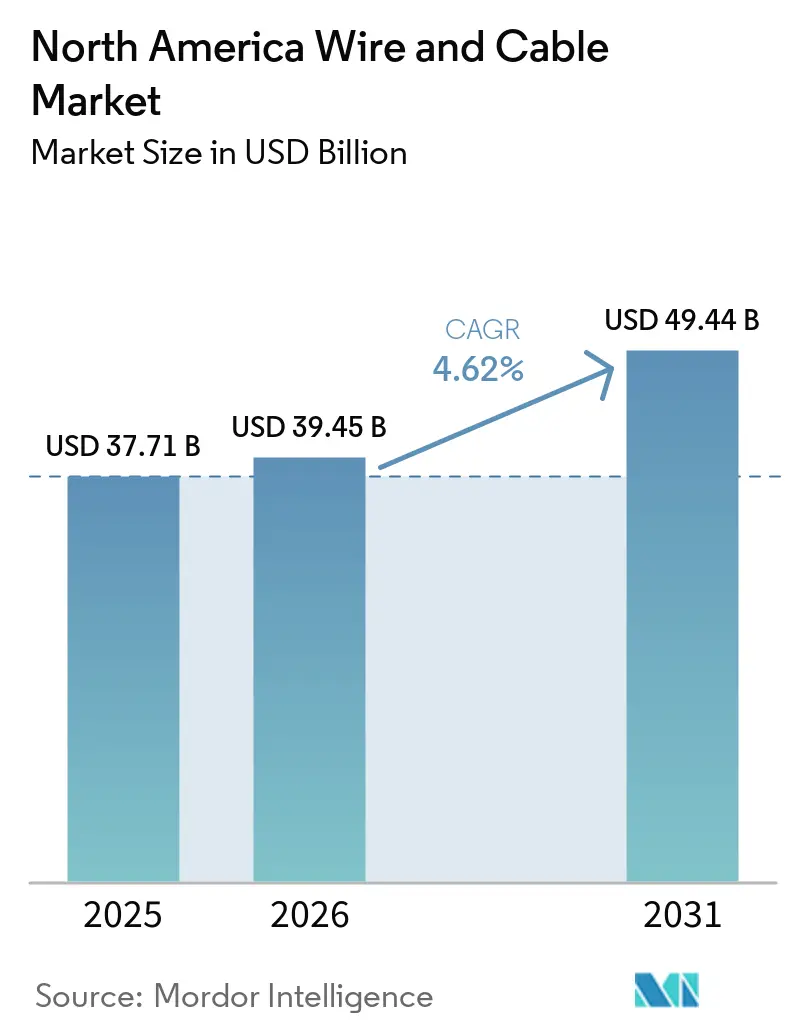
Se espera que el tamaño del mercado de cables y alambres de América del Norte crezca de USD 37.710 millones en 2025 a USD 39.450 millones en 2026 y se prevé que alcance USD 49.440 millones en 2031 a una CAGR del 4,62% durante el período 2026-2031. Esta expansión refleja la aceleración de los programas de modernización de la red eléctrica financiados por la Ley de Infraestructura Bipartidista, un aumento en las interconexiones de energía renovable y la construcción de centros de datos a hiperescala que, en conjunto, sustentan líneas de compra plurianuales para los fabricantes regionales. Las empresas de servicios públicos están reorientando sus prioridades de adquisición hacia la resiliencia de la cadena de suministro por encima de las ofertas de menor precio, incentivando las adiciones de capacidad doméstica bajo los umbrales de contenido de Compra en América.[1] Los conductores de núcleo compuesto, los diseños de fibra de alta densidad y los cables híbridos de potencia y datos están ganando terreno a medida que las empresas de servicios públicos y los operadores de centros de datos buscan mayor capacidad de conducción de corriente y capacidades de monitoreo integrado. Mientras tanto, la volatilidad del precio del cobre y la escasez de mano de obra calificada están llevando a los fabricantes a incorporar cláusulas de precios dinámicos e invertir en automatización para proteger los márgenes y mantener los calendarios de entrega.
Conclusiones Clave del Informe
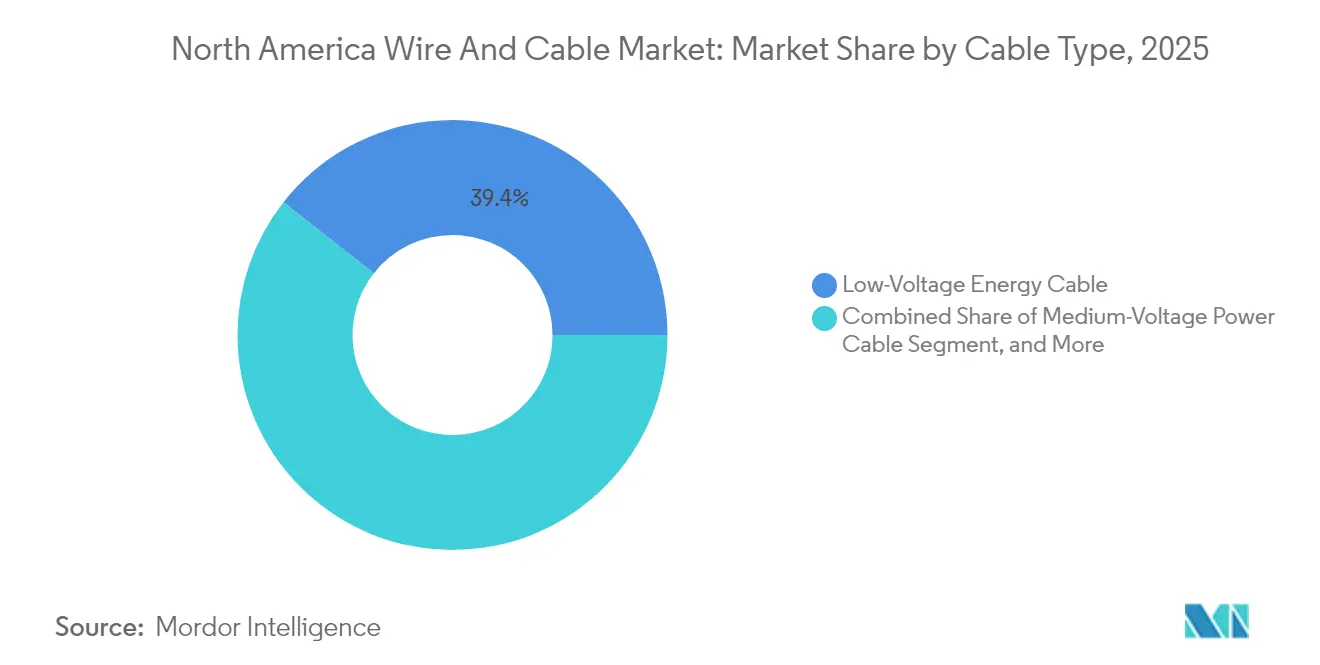
- Por tipo de cable, los cables de energía de baja tensión lideraron con una participación de ingresos del 39,40% del mercado de cables y alambres de América del Norte en 2025, mientras que las variantes de fibra óptica proyectan registrar la CAGR más rápida del 6,12% hasta 2031.
- Por clasificación de voltaje, la clase de menos de 1 kV representó una participación del 42,30% del mercado de cables y alambres de América del Norte en 2025; se espera que el segmento de 36-69 kV registre la CAGR más alta del 6,03% hasta 2031.
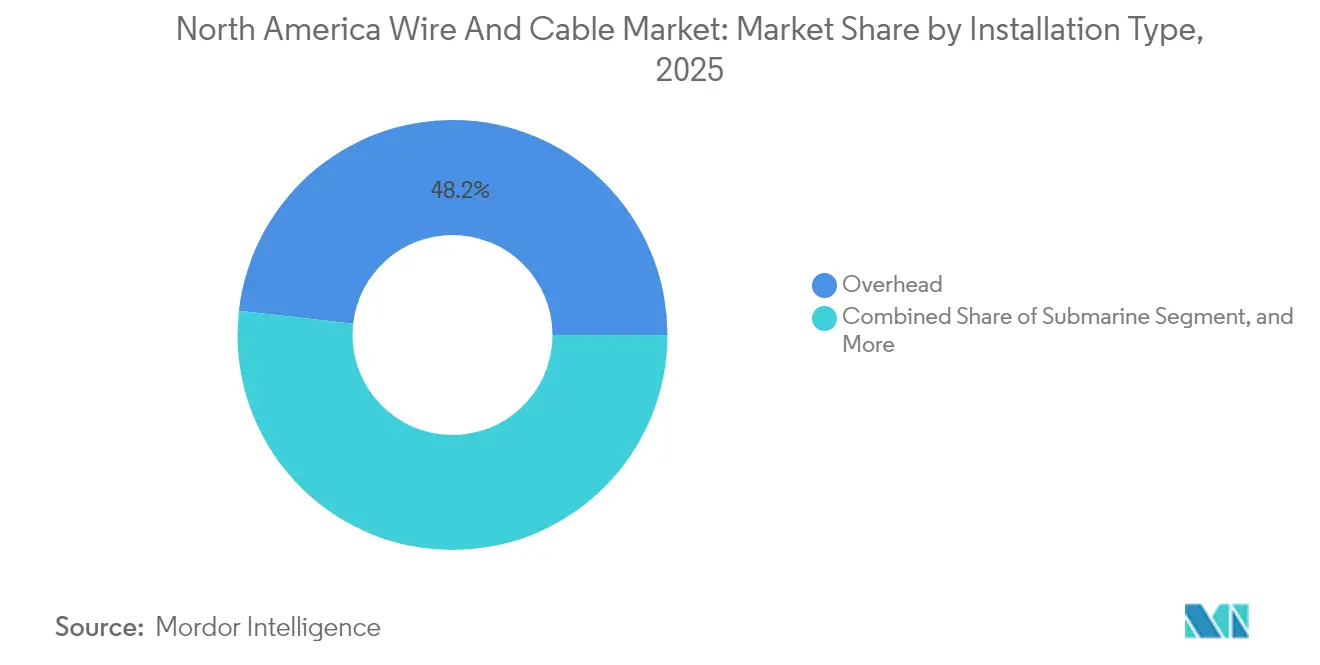
- Por tipo de instalación, las líneas aéreas dominaron con una participación del 48,20% del mercado de cables y alambres de América del Norte en 2025, mientras que se prevé que los proyectos submarinos se expandan a una CAGR del 5,86% durante el mismo período.
- Por material del conductor, el cobre mantuvo una participación del 52,70% del mercado de cables y alambres de América del Norte en 2025, mientras que los diseños de núcleo compuesto/de alta resistencia se encaminan a una CAGR del 5,57% hasta 2031.
- Por industria de usuario final, la construcción contribuyó con una participación del 30,30% del mercado de cables y alambres de América del Norte en 2025; se anticipa que las telecomunicaciones y los centros de datos alcanzarán una CAGR del 5,99% hasta 2031.
- Por país, los Estados Unidos representaron el 82,10% de los ingresos del mercado de cables y alambres de América del Norte en 2025, y México está configurado para crecer más rápidamente a una CAGR del 5,68% hasta 2031.
- Prysmian, Southwire y CommScope mantuvieron colectivamente alrededor del 46% de los envíos de 2024, lo que subraya una concentración de mercado moderada.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis de Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de las inversiones en modernización de infraestructura | +1.2% | Estados Unidos, Canadá | Mediano plazo (2-4 años) |
| Implementación acelerada de red inteligente y refuerzo de la red eléctrica | +0.9% | América del Norte | Largo plazo (≥ 4 años) |
| Aumento de la demanda de cableado para energía renovable a escala de servicios públicos | +0.8% | Estados Unidos, México | Mediano plazo (2-4 años) |
| Ola de construcción de fibra en centros de datos periféricos e hiperescala | +0.7% | Estados Unidos, Canadá | Corto plazo (≤ 2 años) |
| Cláusulas de abastecimiento "Compra en América" en la Ley de Infraestructura Bipartidista | +0.5% | Estados Unidos | Mediano plazo (2-4 años) |
| Conexiones subterráneas de HVDC para agrupaciones de energía eólica marina | +0.3% | Estados Unidos, Canadá | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Gasto en modernización de infraestructura
Una asignación federal dedicada de USD 65.000 millones para mejoras de la red eléctrica está acelerando la sustitución de conductores envejecidos por diseños avanzados de aluminio compuesto y alta temperatura, mientras que USD 2.500 millones en subsidios de resiliencia han desplazado las preferencias de las empresas de servicios públicos hacia rutas subterráneas y aislamiento resistente al fuego.[2] Las cláusulas de contenido doméstico garantizan a los fabricantes locales una visibilidad sostenida de pedidos, lo que permite a las plantas operar a tasas de utilización de activos más altas. Las empresas de servicios públicos municipales y las cooperativas rurales también están aprovechando los marcos de contratación por desempeño que agrupan los servicios de diseño, construcción y mantenimiento, comprimiendo los plazos de ejecución de proyectos dentro de ciclos presupuestarios de dos años.
Implementaciones de red inteligente y refuerzo de la red eléctrica
Las empresas de servicios públicos que realizan pruebas piloto de hebras de detección de temperatura por fibra óptica a lo largo de las líneas de distribución obtienen datos de amperaje en tiempo real, aplazando costosas reconductorizaciones y reduciendo el riesgo de incendios forestales; el despliegue de Minnesota ilustra la prueba de concepto. Los presupuestos paralelos de refuerzo de la red eléctrica, como el desembolso anual de USD 6.000 millones de PG&E, están orientando la demanda hacia sistemas de cables de árbol aislados y conductores cubiertos capaces de soportar condiciones meteorológicas extremas. Los mandatos regulatorios de ciberseguridad elevan aún más las especificaciones para los cables híbridos de potencia y fibra que admiten canales de datos seguros junto con la transferencia de energía.
Demanda de cableado para energía renovable a escala de servicios públicos
Los proyectos de energía eólica marina ahora especifican enlaces de exportación HVDC de 525 kV con capacidad ≥ 2 GW, lo que lleva a los proveedores de cables submarinos a ampliar las líneas de producción blindadas de acero. Las granjas solares y de almacenamiento de baterías están estandarizando conectores con clasificación de CC de 1.500 V, un cambio que multiplica el consumo de cobre y aluminio por megavatio. Los acuerdos de suministro a largo plazo entre los productores independientes de energía y los fabricantes de cables aseguran volúmenes en construcciones multifase, suavizando las curvas de ingresos para ambas partes.
Ola de fibra en centros de datos periféricos e hiperescala
Los clústeres de entrenamiento de IA requieren óptica de 800 G a 1,6 T, elevando los recuentos de fibra a 864 hebras dentro de diámetros ≤ 10 mm; los formatos de cinta enrollable de OFS satisfacen estos objetivos de densidad. En el perímetro, los despliegues de microductos en los derechos de paso metropolitanos favorecen diseños robustos que resisten ciclos térmicos repetidos. Las salas de servidores con refrigeración líquida están probando tubos híbridos que transportan tanto refrigerante como fibra, un nicho emergente para conjuntos integrados de potencia sobre fibra certificados hasta 430 V CC.[3]
Análisis de Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos costos de instalación para cables subterráneos y submarinos | -0.8% | América del Norte | Mediano plazo (2-4 años) |
| Volatilidad del precio del cobre y el aluminio | -0.6% | América del Norte | Corto plazo (≤ 2 años) |
| Cuellos de botella de mano de obra calificada para instalaciones de fibra/AT | -0.5% | Estados Unidos, Canadá | Largo plazo (≥ 4 años) |
| Largos procesos de permisos y aprobaciones de derecho de vía para nuevos corredores | -0.4% | Estados Unidos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto costo de instalación subterránea y submarina
El trabajo de distribución subterránea puede costar 4,5 veces más que la construcción aérea, mientras que las ventanas de instalación submarina dependen de la disponibilidad de embarcaciones y las condiciones climáticas estacionales. Las flotas limitadas de contratistas especializados inflan las tarifas diarias y prolongan los plazos de los proyectos, lo que obliga a las empresas de servicios públicos a equilibrar los beneficios de resiliencia frente a los presupuestos de capital. La optimización de costos se centra ahora en el software de ingeniería de rutas y los programas de zanjas compartidas que consolidan los conductos eléctricos, de telecomunicaciones y de gas dentro de una única excavación para diluir los gastos por metro lineal.
Volatilidad del precio del cobre y el aluminio
Los precios al contado oscilaron entre USD 8.200 y 11.500 por tonelada para el cobre y se mantuvieron cerca de USD 2.400 por tonelada para el aluminio en 2024, presionando a los fabricantes a cubrirse y adoptar precios de transferencia. Las empresas de servicios públicos aceptan cada vez más cláusulas indexadas vinculadas a los promedios de COMEX, aunque esa práctica complica la planificación de capital a varios años. Los diseños de núcleo compuesto y de aluminio recubierto de cobre ofrecen una mitigación parcial, pero las compensaciones de rendimiento restringen la sustitución en centros de alta carga. Los movimientos de integración vertical, como los fabricantes de cables que adquieren laminadoras, tienen como objetivo reducir la exposición a las materias primas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Cable:
La Fibra Óptica Acelera los Vínculos DigitalesLos conductores de energía de baja tensión sostuvieron el 39,40% de los ingresos en 2025 respaldados por la resistente construcción residencial y comercial. Por el contrario, las variantes de fibra óptica registran una CAGR del 6,12% hasta 2031, impulsadas por los despliegues de 5G de las operadoras de telecomunicaciones y los clústeres de IA de los proveedores de nube. El tamaño del mercado de cables y alambres de América del Norte para los segmentos de fibra está proyectado para añadir USD 3.280 millones para 2031. Las líneas de señal y control también se benefician de las modernizaciones de automatización de fábricas que integran sensores en las líneas de producción.
Los diseños de fibra compuesta con cintas enrollables permiten bóvedas de 2.000 hebras en espacios compactos, recortando los costos de arrendamiento de conductos para los operadores. Las cubiertas de baja emisión de humos y cero halógenos están ganando aceptación en los códigos de centros de datos, mientras que los núcleos monomodo insensibles a la curvatura mejoran la gestión del exceso de cable en bandejas estrechas. En el ámbito de la potencia, los cables apantallados de media tensión siguen siendo el caballo de batalla para las mejoras de distribución, mientras que los sistemas extruidos de XLPE de alta tensión e HVDC dan servicio a recorridos de exportación de energía eólica marina de 300 km. A medida que las empresas de servicios públicos convergen las redes de datos y energía, los cables híbridos de potencia y fibra refuerzan las sinergias dentro del mercado de cables y alambres de América del Norte.



Por Clasificación de Voltaje:
El Rango Medio Lidera la Modernización de la Red EléctricaEl segmento de menos de 1 kV representó el 42,30% de los envíos en 2025, anclado en alimentadores residenciales y cableado de edificios. Sin embargo, el tramo de 36–69 kV exhibe la CAGR más rápida del 6,03%, reflejando las mejoras de la columna vertebral de los alimentadores e interconexiones de energías renovables. Este nivel a menudo ofrece la mejor relación costo-capacidad para subestaciones suburbanas, lo que explica su tracción desproporcionada en los presupuestos de capital planificados.
Las empresas de servicios públicos están especificando variantes avanzadas de aluminio compuesto y de alta temperatura con baja flecha dentro de las mejoras de 69–220 kV para duplicar la amperaje sin ampliar los derechos de vía. Dichas especificaciones elevan los ingresos por conductor por kilómetro, reforzando la rentabilidad del mercado de cables y alambres de América del Norte. Las revisiones de la norma IEEE C57 que cubren temperaturas de funcionamiento continuo más altas legitiman aún más la adopción. Simultáneamente, los ciclos de códigos en los bienes raíces comerciales impulsan el cableado de baja tensión para edificios inteligentes que soporten la iluminación PoE y la analítica de ocupación, ampliando la base de ingresos de baja tensión.
Por Tipo de Instalación:
Las Líneas Submarinas Aprovechan la Ola de Energía Eólica MarinaLas redes aéreas aún dominan con un 48,20% en 2025 debido al menor CAPEX y las rápidas tasas de construcción. Sin embargo, se proyecta que los segmentos submarinos registren una CAGR del 5,86% a medida que los estados costeros aprueben 30 GW de energía eólica marina hasta 2031. Cada clúster de 2 GW puede consumir ≥ 1.000 km de cable de exportación HVDC de 525 kV, traduciéndose en lotes de adquisición de varios miles de millones de dólares.
Los alimentadores urbanos subterráneos ganan relevancia donde los mandatos de mitigación de incendios forestales o estéticos superan las primas de costo iniciales. Las empresas de servicios públicos están combinando construcciones subterráneas con columnas vertebrales de fibra para justificar el gasto a través de ingresos por arrendamiento de telecomunicaciones. Los sistemas de microductos aéreos alrededor de postes metropolitanos permiten a los operadores desplegar fibra rápidamente sin necesidad de zanjas, un nicho pequeño pero en expansión dentro del mercado de cables y alambres de América del Norte.

Por Material del Conductor:
Los Núcleos Compuestos Ganan ImpulsoEl cobre retuvo el 52,70% de los ingresos en 2025 debido a su conductividad inigualable y los estándares arraigados. Se prevé que los conductores de núcleo compuesto registren una CAGR del 5,57% a medida que los propietarios de redes de transmisión validan 2× de amperaje y menor flecha térmica. El aluminio sigue siendo preferido en los tramos de subtransmisión donde las restricciones de carga de las torres y el presupuesto superan las pérdidas marginales.
La adopción de núcleos compuestos se está acelerando tras pilotos exitosos que mostraron compatibilidad con el hardware existente, reduciendo el riesgo de modernización. Los fabricantes están divulgando las economías del ciclo de vida total que combinan un menor número de torres y la adquisición diferida de corredores, fortaleciendo la propuesta de valor del mercado de cables y alambres de América del Norte. Mientras tanto, el aluminio recubierto de cobre encuentra adopción en circuitos de derivación y cables de carga para vehículos eléctricos, equilibrando el costo con el rendimiento a mayor frecuencia.
Por Industria de Usuario Final:
Las Telecomunicaciones Superan a los Segmentos TradicionalesLa construcción lideró con una participación del 30,30% en 2025, pero las telecomunicaciones y los centros de datos registraron el mayor CAGR del 5,99% hasta 2031, impulsados por la expansión de centros de datos a hiperescala y los despliegues de FTTP. La demanda de las empresas de servicios públicos de energía se mantiene estable, anclada en la inversión regulada en la base tarifaria. Las actualizaciones de automatización industrial en plantas de fabricación discreta generan nuevos volúmenes para líneas de control blindadas.
Las líneas de ensamblaje de plataformas de vehículos eléctricos requieren alambre magnético de alta temperatura y cables flexibles con cubierta de silicona, lo que refuerza los ingresos por cables especiales. A nivel mundial, los enlaces de comunicación de datos representan el 38,76% de los ingresos de 2025, abarcando Ethernet empresarial, USB y líneas de acometida FTTH que anclan la mayor parte del mercado de ensamblaje de cables. Las instalaciones de energías renovables integran matrices de CC de 1.500 V y conexiones de baterías BESS, lo que exige un aislamiento más grueso y resistencia a los ciclos térmicos. La amplia combinación de aplicaciones amortigua las desaceleraciones cíclicas en cualquier sector vertical, apoyando un crecimiento resiliente en el mercado de cables y alambres de América del Norte.
Análisis Geográfico
Mercado de Cables y Alambres de Estados Unidos
Estados Unidos concentró el 82,10% de los ingresos en 2025, impulsado por el gasto federal en infraestructura y las avanzadas bases de manufactura. El intenso financiamiento federal de EE. UU., combinado con las cláusulas Buy America, canaliza volúmenes predecibles hacia las plantas nacionales, lo que incentiva a las multinacionales a ampliar las líneas de fundición de varilla de cobre en la Costa del Golfo y las líneas de extrusión de fibra óptica en el sureste. Los desarrolladores de centros de datos en Virginia, Ohio y Texas continúan figurando entre los mayores consumidores mundiales de fibra en un solo sitio, y frecuentemente realizan compras anticipadas de bobinas de cable con 12 meses de antelación para asegurar sus asignaciones. Las empresas de servicios públicos en California, Oregón y Washington, zonas propensas a incendios forestales, están migrando hacia conductores cubiertos y circuitos subterráneos para reducir el riesgo de interrupciones, una tendencia que incrementa el peso de cobre por circuito y refuerza los ingresos en el mercado de cables y alambres de América del Norte.
Mercado de Cables y Alambres de México
México registra una CAGR del 5,68% hasta 2031, a medida que la Comisión Federal de Electricidad acelera su plan de expansión de la red eléctrica por 4,2 mil millones de USD, que incluye 145 proyectos de transmisión y 86 de distribución. En México, el programa de expansión de la CFE destina 3,6 mil millones de USD a mejoras en el nivel de distribución hasta 2030, impulsando la demanda de media tensión. Las perspectivas de energía eólica marina en el Golfo y el complejo solar Santa Catarina requieren diseños de exportación HVDC a medida, lo que introduce a proveedores de cables submarinos en nuevas licitaciones latinoamericanas. Los incentivos gubernamentales para los clústeres de ensamblaje de semiconductores y vehículos eléctricos están impulsando la construcción de parques industriales en nuevos terrenos, lo que aumenta la demanda de cableado de baja tensión para edificios.
Mercado de Cables y Alambres de Canadá
Las principales empresas de servicios públicos de Canadá están reforzando los corredores de exportación de energía hidroeléctrica hacia Estados Unidos, lo que requiere líneas compuestas de alta capacidad de corriente sobre largos tramos en el norte del país. Las operaciones mineras remotas en Yukón y Nunavut utilizan cables de aluminio blindados resistentes al fragilizamiento por bajas temperaturas. Los programas provinciales de banda ancha orientados a garantizar un servicio universal de 50/10 Mbps aceleran el despliegue de fibra en zonas rurales, ampliando la base de mercado direccionable dentro del mercado de cables y alambres de América del Norte.
Panorama regulatorio
En Estados Unidos, el despliegue de líneas fijas y cableado de servicios públicos está determinado tanto por las normas federales de ubicación y acceso como por los estándares de producto. En junio de 2026, la FCC avanzó un borrador de Notice of Proposed Rulemaking en el marco de su iniciativa Build America para establecer estándares nacionales de acceso de líneas fijas a los derechos de paso públicos, incluyendo un plazo propuesto de 120 días para el procesamiento de solicitudes de acceso estatales y locales, un cambio orientado a reducir la fricción en los permisos para despliegues de fibra y otros proyectos de líneas fijas. La FCC también implementó procesos acelerados de conexión de postes mediante normas vigentes desde el 25 de septiembre de 2025, que establecen plazos obligatorios para las solicitudes de conexión de postes de gran escala y la aprobación de contratistas, lo que afecta los cronogramas de construcción de fibra aérea y de última milla.
Para los proyectos a escala de transmisión, la Federal Energy Regulatory Commission (FERC) ha estado activa en las reformas de los procesos de interconexión, incluyendo acciones de junio de 2026 centradas en las tarifas de interconexión de grandes cargas en operadores de red regionales, lo que puede influir en el momento y las especificaciones de las actualizaciones de red que utilizan cables de media y alta tensión. Al mismo tiempo, los mecanismos federales de respaldo para la ubicación de líneas de transmisión se han visto limitados, ya que la autoridad de respaldo de la FERC para la ubicación no está en vigor a abril de 2026 debido a la ausencia de National Interest Electric Transmission Corridors (NIETC) designados por el Department of Energy (DOE). En cuanto a la adquisición y especificación, los proyectos federales suelen hacer referencia a las Unified Facilities Guide Specifications (UFGS), como UFGS 33 82 00 para instalaciones exteriores de telecomunicaciones y UFGS 27 13 23.00 40 para cableado troncal óptico, mientras que los proyectos de banda ancha rural y telecomunicaciones también se ajustan a los requisitos del Rural Utilities Service según 7 CFR Part 1755.
Análisis de la cadena de valor
La cadena de valor de cables y alambres de América del Norte comienza en el eslabón inicial con insumos de metales y polímeros (varilla de cobre y aluminio, aleaciones especiales, compuestos de aislamiento y recubrimiento), seguido por el trefilado, cableado, extrusión, blindaje y el ensamblaje y prueba final del cable en fabricantes como Prysmian, Southwire, CommScope y Nexans. La distribución intermedia normalmente la gestionan socios de canal eléctricos y de telecomunicaciones, así como la adquisición basada en proyectos para empresas de servicios públicos, EPC y contratistas de centros de datos, con logística y planificación de inventario estrechamente vinculadas a los tamaños de bobina, los plazos de entrega y las restricciones de entrega en obra. En el eslabón final, la instalación e integración son ejecutadas por contratistas de líneas de servicios públicos, empresas de construcción de telecomunicaciones e instaladores especializados subterráneos y submarinos, seguidos de la puesta en marcha, inspección y mantenimiento continuo.
El cumplimiento de normas y especificaciones de referencia afecta tanto al diseño del producto como a los plazos de calificación en toda la cadena. Los diseños de cables suelen ajustarse a organismos de normalización del sector como ANSI/ICEA para cables de potencia y control y TIA (por ejemplo, la serie TIA-492) para los requisitos de rendimiento de fibra, mientras que los compradores gubernamentales y de defensa suelen vincular la adquisición a plantillas UFGS como UFGS 33 82 00 (Outside Plant) y UFGS 27 13 23.00 40 (Optical Backbone Cabling). En cuanto al despliegue, el acceso a los derechos de paso y la administración de conexión de postes son pasos habilitadores clave para los proyectos de líneas fijas, y las recientes acciones de la FCC en torno a los plazos de conexión de postes (vigentes desde el 25 de septiembre de 2025) y las normas propuestas de derechos de paso (borrador de NPRM de junio de 2026) vinculan los procesos de permisos y preparación con el momento en que la demanda de cable se convierte en actividad instalada.
Panorama Competitivo
Concentración del Mercado
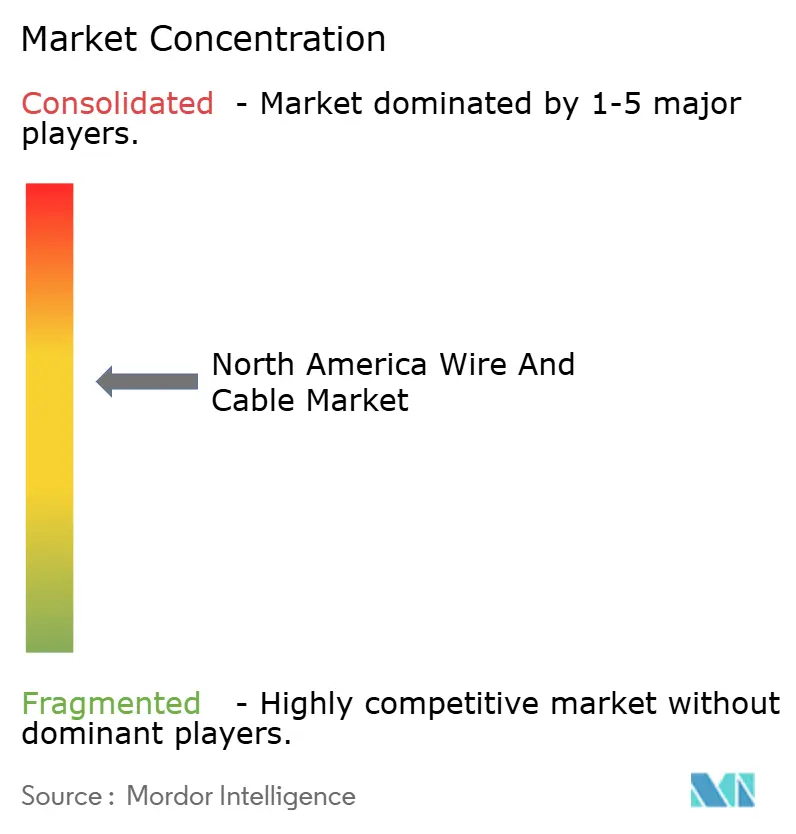
El mercado refleja una concentración moderada: los cinco mayores actores contribuyeron aproximadamente con el 60% de los envíos de 2024 medidos por ingresos. La adquisición de Channell Commercial Corporation por USD 950 millones por parte de Prysmian señala un giro hacia kits de conectividad integrada que abarcan conductos, gabinetes y conjuntos de cables de alta densidad. Southwire está automatizando las líneas de laminación de varillas para amortiguar los choques del precio del cobre y anuncia una reducción del costo unitario del 15% en las nuevas celdas de empaque asistidas por IA. CommScope está aprovechando su conocimiento en el revestimiento de fibra para suministrar estructuras híbridas de potencia y fibra para micro-centros de datos periféricos.
La seguridad de materiales está impulsando la integración vertical; varios actores establecidos han asegurado acuerdos de compra futura con reinicios de fundiciones de cobre de América del Norte, vinculando el suministro de cátodo a la capacidad interna de trefilado de alambre. Las hojas de ruta tecnológicas priorizan la amperaje del conductor y la analítica integrada: los productos con chips integrados de Far East Cable transmiten datos de temperatura del núcleo del conductor cada cinco segundos, facilitando el mantenimiento predictivo. Los nuevos participantes centrados en núcleos compuestos enfrentan obstáculos de calificación, pero pueden ganar proyectos de nicho mediante propuestas de mejora de amperaje por circuito único.
Se están formando alianzas estratégicas entre vendedores de cables y empresas de ingeniería, adquisiciones y construcción (EPC) para presentar ofertas llave en mano que agrupan diseño, suministro e instalación. Las solicitudes de patentes en torno a la potencia gestionada por fallos sobre redes ópticas alcanzaron niveles récord en 2025, confirmando una vía de convergencia entre la infraestructura de energía y datos. Dada la intensidad de capital de los activos de extrusión y cableado, los actores establecidos siguen disfrutando de economías de escala, aunque los complementos digitales diferenciados pueden desbloquear márgenes premium y desplazar cuota en el mercado de cables y alambres de América del Norte.
Líderes de la Industria de Cables y Alambres de América del Norte
-
Prysmian Group USA, Inc.
-
Nexans AmerCable Incorporated
-
Southwire Company, LLC
-
CommScope Holding Company, Inc.
-
Belden Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Cables y Alambres de América del Norte Empresas cubiertas en este informe
- Prysmian Group USA, Inc.
- Nexans AmerCable Incorporated
- Southwire Company, LLC
- CommScope Holding Company, Inc.
- Belden Inc.
- Corning Incorporated
- TE Connectivity Corporation
- Amphenol Corporation
- LS Cable and System U.S.A., Inc.
- Furukawa Electric Co., Ltd. (OFS Fitel, LLC)
- Leoni Cable Inc.
- Sumitomo Electric Wiring Systems, Inc.
- Encore Wire Corporation
- American Wire Group, LLC
- TPC Wire and Cable Corp.
- General Cable Technologies Corporation
- Superior Essex Inc.
- AFL Telecommunications LLC
- NKT North America Inc.
- KEI Industries North America, Inc.
- Hengtong Cable Americas Inc.
- Tratos USA Inc.
Oportunidades de mercado y perspectivas futuras
Están surgiendo oportunidades donde la expansión de la capacidad nacional coincide con procesos de despliegue de líneas fijas más rápidos y trabajos de red de grandes cargas. En abril de 2026, Prysmian destacó una inversión de 500 millones de USD vinculada a la expansión de las operaciones de Encore Wire, incluyendo una planta ampliada de cable de cobre para edificios y un centro de servicio de 1 millón de pies cuadrados en McKinney, Texas. Esto indica que los proveedores están añadiendo capacidad localizada para atender la demanda de electrificación, los centros de datos y los programas de modernización de red. En paralelo, Nexans reforzó su plataforma de baja tensión en EE. UU. mediante la transacción de Republic Wire, anunciando un acuerdo definitivo en abril de 2026 y completando la adquisición en junio de 2026, una consolidación que amplía la huella de fabricación y la disponibilidad de productos para la demanda de cable orientada a uso residencial, comercial y de centros de datos.
En cuanto a la habilitación de la demanda, los cambios de política y de proceso generan margen para que los proveedores acorten los ciclos de construcción y reduzcan el costo total instalado. El borrador de NPRM de la FCC de junio de 2026, que propone estándares nacionales para el acceso de líneas fijas a los derechos de paso públicos, incluyendo un plazo de procesamiento de 120 días, apunta a reducir el retraso en los permisos que puede demorar la construcción de fibra y proyectos relacionados. Por separado, las normas de conexión de postes de la FCC vigentes desde el 25 de septiembre de 2025 ajustan los plazos para las solicitudes de conexión de gran escala y las aprobaciones de contratistas, favoreciendo una mayor utilización de los sistemas de microductos aéreos y de cableado de planta exterior. En cuanto a la infraestructura eléctrica, las acciones de la FERC de junio de 2026 en torno a tarifas de interconexión de grandes cargas adaptadas en operadores regionales resaltan el trabajo a corto plazo necesario para conectar cargas a escala de centro de datos, reforzando las oportunidades para el cableado de media y alta tensión, el cableado de subestaciones y las soluciones híbridas de energía y datos, a medida que los atrasos de interconexión impulsan actualizaciones de red y cambios de procedimiento.
Desarrollos recientes de la industria en Mercado de Cables y Alambres de América del Norte
- Junio de 2026: Nexans completó la adquisición del 100% del capital social de Republic Wire, Inc., integrándola en el segmento de negocio PWR-Connect de Nexans. Esta consolidación en el mercado de cables y alambres de América del Norte refuerza la plataforma de cable de baja tensión de Nexans en EE. UU. y su huella de fabricación regional. El movimiento amplía el acceso de Nexans a la base de clientes de Republic Wire y acelera su capacidad para satisfacer la creciente demanda de proyectos de infraestructura de centros de datos y de red.
- Abril de 2026: Nexans firmó un acuerdo definitivo para adquirir Republic Wire, Inc., con el fin de reforzar su presencia en EE. UU. La expansión de su cartera de cables de baja tensión en América del Norte respalda la estrategia de construcción de plataforma de Nexans en Estados Unidos. Esta adquisición está en línea con el enfoque de la compañía en escalar sus capacidades nacionales para atender sectores de alto crecimiento como los centros de datos y la modernización de servicios públicos.
- Abril de 2026: Prysmian Group USA, Encore Wire (a través de un comunicado de prensa de Prysmian) presentó una planta ampliada de cable de cobre para edificios y un centro de servicio de 1 millón de pies cuadrados en McKinney, Texas, para respaldar el crecimiento de centros de datos y la modernización de la red. La expansión de la capacidad nacional de cable de cobre para edificios refuerza la presencia de Prysmian ante la demanda de infraestructura de centros de datos y de red en América del Norte. La instalación ampliada posiciona a Prysmian para atender pedidos crecientes de empresas de servicios públicos y operadores hiperescala, mejorando la resiliencia de entrega y la preparación de proyectos.
Mercado de Cables y Alambres de América del Norte Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para esta metodología, el mercado de cables y alambres de América del Norte contabiliza los ingresos provenientes de productos de cables y alambres aislados utilizados para transmitir energía y señales en aplicaciones residenciales, comerciales, industriales y de servicios públicos en la región.
Exclusiones del alcance: Este dimensionamiento no incluye mano de obra de instalación, conectores, equipos de conmutación ni equipos de distribución eléctrica más amplios que se encuentran fuera de los ingresos por productos de cables y alambres.
Descripción General de la Segmentación
-
Por Tipo de Cable
- Cable de Energía de Baja Tensión
- Cable de Potencia de Media Tensión
- Cable de Alta Tensión / Extra Alta Tensión
- Cable de Fibra Óptica
- Cable de Señal y Control
- Cable Coaxial y de Datos
- Alambre Especializado (Magnético, Trenzado, etc.)
-
Por Clasificación de Voltaje
- < 1 kV
- 1 – 35 kV
- 36 – 69 kV
- 69 – 220 kV
-
Por Tipo de Instalación
- Aéreo
- Subterráneo
- Submarino
- Interior/Edificio
- Microducto Aéreo
-
Por Material del Conductor
- Cobre
- Aluminio
- Aluminio Recubierto de Cobre
- Núcleo Compuesto/de Alta Resistencia
-
Por Industria de Usuario Final
- Construcción (Residencial y Comercial)
- Empresas de Transmisión y Distribución de Energía Eléctrica
- Telecomunicaciones y Centros de Datos
- Manufactura Industrial
- Automotriz y Transporte (Vehículos Eléctricos/Ferroviario)
- Energía Renovable (Solar, Eólica)
- Petróleo, Gas y Minería
- Militar y Defensa
- Otras Industrias de Usuarios Finales
-
Por País
- Estados Unidos
- Canadá
- México
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Para construir la imagen inicial del mercado, comenzamos con fuentes públicas que muestran de dónde proviene la demanda de cables y cómo se mueve con el gasto en construcción y energía. Los ejemplos incluyen las series de gasto en construcción de la Oficina del Censo de los Estados Unidos, la Administración de Información Energética de los Estados Unidos (generación, red eléctrica y desarrollo de energías renovables) e indicadores de construcción e industria de Statistics Canada.
También hacemos referencia a organismos comerciales y de normalización, como las publicaciones de NEMA y ASTM, además de estadísticas de aduanas y comercio (incluidos los datos de la Comisión de Comercio Internacional de los Estados Unidos) para comprender la dependencia de las importaciones, la combinación de conductores y las señales de precios. Los informes de empresas, las presentaciones para inversores y los anuncios de grandes proyectos se utilizan para mapear las expansiones de capacidad y la exposición al mercado final. Cuando es necesario, complementamos esto con suscripciones de pago para información financiera e inteligencia empresarial, bases de datos de patentes y datos de importación y exportación a nivel de envíos para verificar los volúmenes y la dirección del precio de venta promedio. Estas fuentes no son exhaustivas, y se utilizaron conjuntos de datos públicos y documentos adicionales para realizar verificaciones cruzadas y aclaraciones durante el trabajo.
Entrevistas Primarias y Encuestas
El trabajo primario se utilizó para validar los límites del alcance y para traducir los indicadores generales de actividad en supuestos realistas de demanda, precios y combinación de cables. Hablamos con participantes de manufactura, distribución, contratación y grandes usuarios finales para poder abordar las brechas de la investigación documental (como la combinación de voltaje, la sustitución entre cobre y aluminio y los impactos en los plazos de entrega) y luego reflejarlas en el modelo final para la región.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 26% | Directores ejecutivos (CXO): 15% |
| Nivel medio: 59% | Líderes funcionales/de unidad: 29% |
| Actores más pequeños: 15% | Gerentes: 56% |
Dimensionamiento del Mercado y Pronóstico
La lógica central del dimensionamiento utiliza una construcción de arriba hacia abajo en la que la actividad de construcción, las inversiones en red eléctrica y generación, la producción industrial y el despliegue de redes de telecomunicaciones se traducen en grupos de demanda de cables para América del Norte, y luego se convierten en valor utilizando supuestos realistas de precios y combinación. Para mantener los totales fundamentados, los corroboramos con verificaciones selectivas de abajo hacia arriba, incluida la exposición de los ingresos de los fabricantes a cables y alambres, la retroalimentación de los canales sobre las tendencias de envíos y las aproximaciones de volumen por precio de venta promedio para algunas aplicaciones de alta visibilidad.
Los insumos clave que se utilizaron (a modo ilustrativo) incluyen inicios de construcción y gasto en construcción, gastos de capital en transmisión y distribución, actividad de interconexión de energías renovables, combinación de materiales conductores (cobre versus aluminio), participación de instalación subterránea versus aérea y movimientos de precios observados vinculados a los costos de metales y polímeros. Cuando una variable no estaba disponible de manera consistente con el mismo nivel de detalle entre países, las brechas se manejaron utilizando el indicador público más cercano y validando la dirección y magnitud a través de entrevistas antes de aplicarlo.
Para el pronóstico, se utiliza el análisis de escenarios junto con una regresión multivariada ligera, con impulsores de demanda como el gasto en construcción, la inversión en servicios públicos y la actividad industrial actuando como variables explicativas. Las trayectorias de crecimiento finales se ajustan después de recibir retroalimentación de expertos sobre las restricciones de oferta, los cambios en el calendario de proyectos y la rapidez con que los precios se normalizan tras las oscilaciones de los productos básicos.
Ciclo de Validación de Datos y Actualización
Los resultados se verifican con señales independientes, incluidos los flujos comerciales, los principales proyectos en cartera y la dirección de los ingresos de las empresas, de modo que los números finales no dependan de un solo conjunto de datos. Se realizan verificaciones de varianza entre países y usos finales, y cualquier valor atípico se revisa volviendo a examinar los supuestos y recontactando las fuentes cuando es necesario.
Antes de la aprobación final, el modelo y la lógica escrita pasan por múltiples revisiones de analistas para que las elecciones de insumos y los cálculos se mantengan coherentes. Los informes se actualizan anualmente, y las actualizaciones intermedias se realizan cuando ocurren eventos materiales (por ejemplo, un cambio importante de política que afecte el gasto en la red eléctrica o un shock anormal en las materias primas). Justo antes de la entrega, realizamos un pase final para garantizar que se incorporen los datos públicos y las noticias más recientes.
Tamaño del Mercado de Cables y Alambres de América del Norte de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los valores de mercado publicados para cables y alambres de América del Norte pueden parecer inconsistentes porque los grupos a menudo trazan la línea de manera diferente sobre qué cuenta como ingresos y qué años se tratan como la base real. La tabla a continuación ilustra cómo las elecciones de alcance, el tratamiento de precios y el momento de la actualización pueden crear diferencias notables incluso cuando todos están discutiendo la misma región.
La tabla señala una brecha clave en torno a qué se contabiliza como ingresos por productos frente a servicios adyacentes. Bajo el alcance de Mordor Intelligence, el mercado se mide como ingresos por productos de cables y alambres en América del Norte con una base de 2025, y los totales se verifican cruzadamente utilizando señales de demanda por uso final y verificaciones de coherencia basadas en el comercio, en lugar de extender el valor a la mano de obra de instalación o paquetes de equipos eléctricos más amplios.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 37,71 mil millones de USD (2025) | |
| Editor de la Industria A | 27,37 mil millones de USD (2022) | Utiliza un año base anterior y puede subestimar el gasto en red eléctrica y construcción de ciclos posteriores, y la trayectoria de precios puede mantenerse constante de una manera que no capta los cambios en el precio de venta promedio impulsados por los metales. |
| Rastreador de Mercado B | 34,31 mil millones de USD (2023) | Puede mezclar un límite de producto diferente (por ejemplo, componentes eléctricos más amplios) o aplicar divisiones simplificadas por uso final, con menos verificaciones de validación vinculadas a la actividad comercial y de proyectos. |
En conjunto, la diferencia proviene principalmente de la selección del año base, de si los precios se actualizan en línea con el movimiento de los productos básicos y de si se incluyen servicios o equipos adyacentes. Nuestro enfoque mantiene el cálculo rastreable a los impulsores de demanda visibles y los ajustes repetibles, lo que facilita conciliar el número final con la actividad práctica del mercado.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de cables y alambres de América del Norte en 2026?
Alcanzó USD 39.450 millones en 2026 y se proyecta que crezca a una CAGR del 4,62% hasta 2031.
¿Qué tipo de cable está creciendo más rápido en América del Norte?
Los cables de fibra óptica avanzan a una CAGR del 6,12% debido a la construcción de centros de datos impulsada por IA y despliegues de 5G.
¿Por qué los cables submarinos están ganando atención en América del Norte?
Los enlaces de exportación de energía eólica marina requieren sistemas submarinos HVDC de 525 kV, impulsando una CAGR del 5,86% para esta clase de instalación.
¿Qué impulsa la demanda de cables en México?
El programa de modernización de la red eléctrica de USD 4.200 millones de la CFE y los proyectos industriales de deslocalización cercana impulsan las necesidades de media y alta tensión.
¿Qué materiales están adoptando las empresas de servicios públicos para las mejoras de capacidad?
Los conductores de núcleo compuesto que duplican la amperaje sin necesidad de nuevas torres están ganando impulso en las líneas de 69-220 kV.