
Taille et part du marché des fils et câbles en Amérique du Nord
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 37.71 Milliards de dollars |
| Taille du Marché (2026) | 39.45 Milliards de dollars |
| Taille du Marché (2031) | 49.44 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.62 % |
| Concentration du Marché | Moyen |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du marché des fils et câbles en Amérique du Nord par Mordor Intelligence
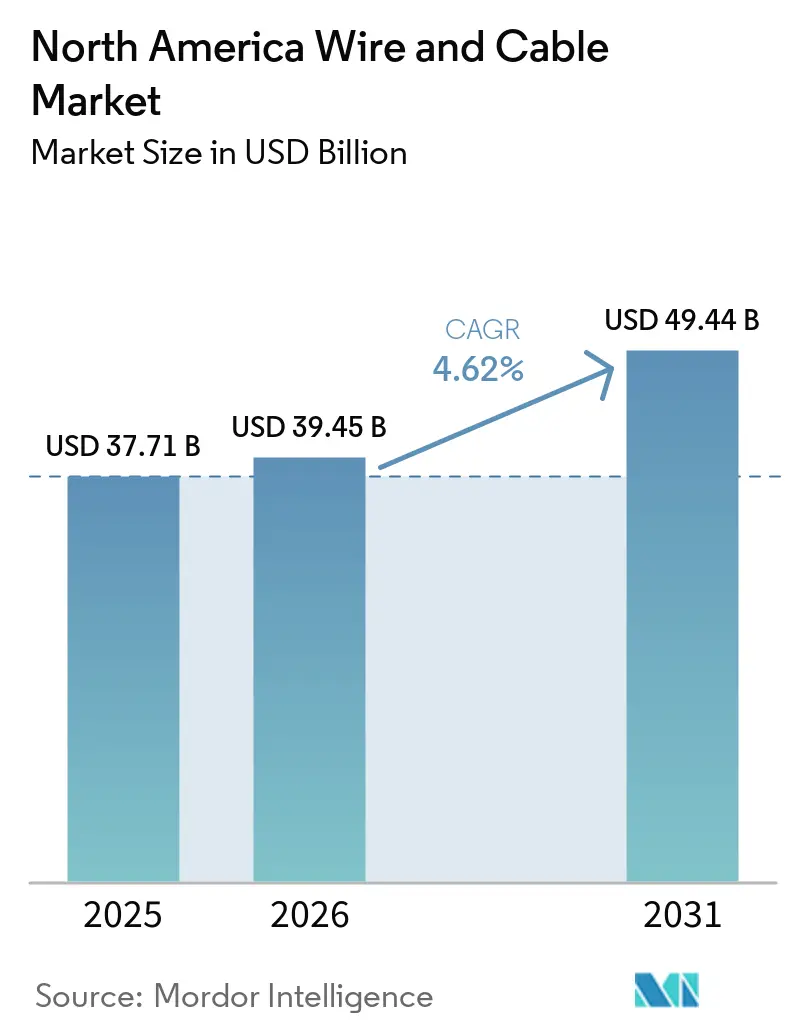
La taille du marché nord-américain des fils et câbles devrait passer de 37,71 milliards USD en 2025 à 39,45 milliards USD en 2026, et les prévisions indiquent qu'il atteindra 49,44 milliards USD d'ici 2031, avec un TCAC de 4,62 % sur la période 2026-2031. Cette expansion reflète l'accélération des programmes de modernisation du réseau électrique financés par la loi bipartisane sur les infrastructures, une forte progression des interconnexions d'énergies renouvelables et la construction de centres de données hyperscale qui, ensemble, sous-tendent des pipelines d'achats pluriannuels pour les fabricants régionaux. Les services publics rééquilibrent leurs priorités d'approvisionnement en faveur de la résilience de la chaîne d'approvisionnement plutôt que des offres au prix le plus bas, incitant à des ajouts de capacités nationales dans le cadre des seuils de contenu « Buy America ».[1] Les conducteurs à âme composite, les conceptions de fibre à haute densité et les câbles hybrides puissance-données gagnent du terrain, les services publics et les opérateurs de centres de données cherchant une plus grande capacité de transport de courant et des capacités de surveillance intégrées. Parallèlement, la volatilité du prix du cuivre et la pénurie de main-d'œuvre qualifiée incitent les fabricants à intégrer des clauses de prix dynamiques et à investir dans l'automatisation afin de protéger leurs marges et de maintenir leurs délais de livraison.
Principaux enseignements du rapport
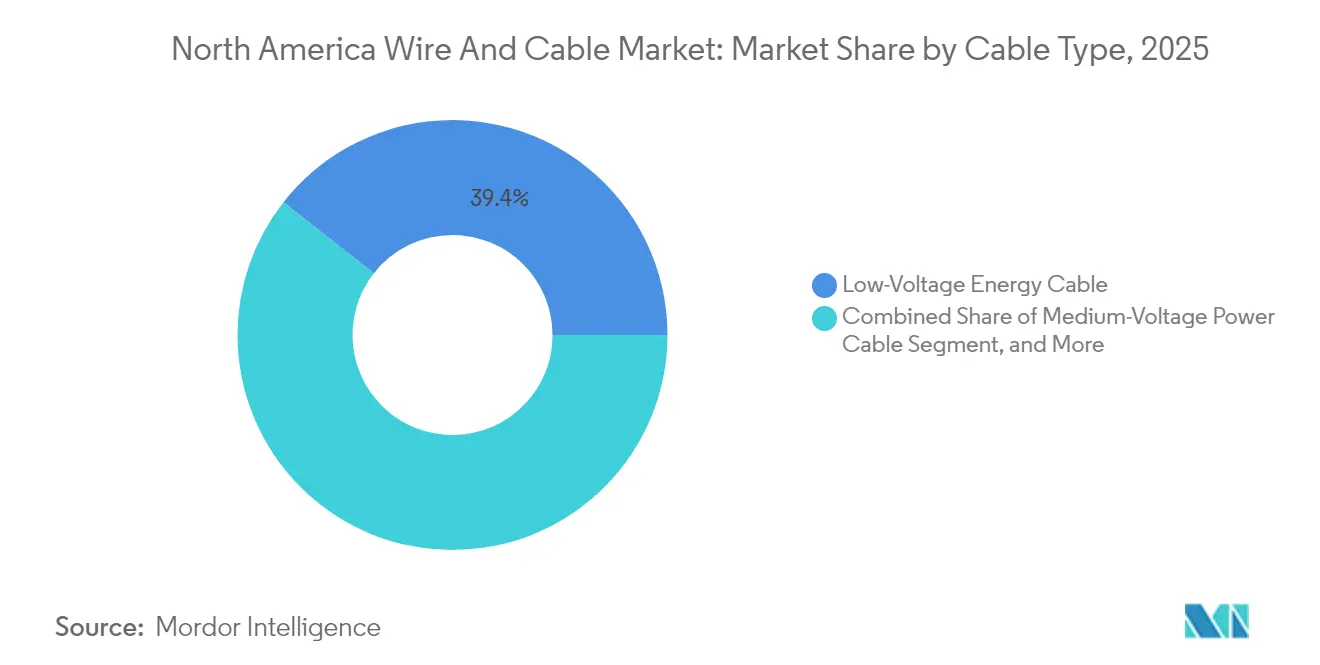
- Par type de câble, les câbles d'énergie basse tension ont représenté 39,40 % des revenus du marché nord-américain des fils et câbles en 2025, tandis que les variantes à fibre optique devraient afficher le TCAC le plus élevé de 6,12 % d'ici 2031.
- Par tension nominale, la classe < 1 kV a représenté une part de 42,30 % du marché nord-américain des fils et câbles en 2025 ; la tranche 36-69 kV devrait enregistrer le TCAC le plus élevé de 6,03 % jusqu'en 2031.
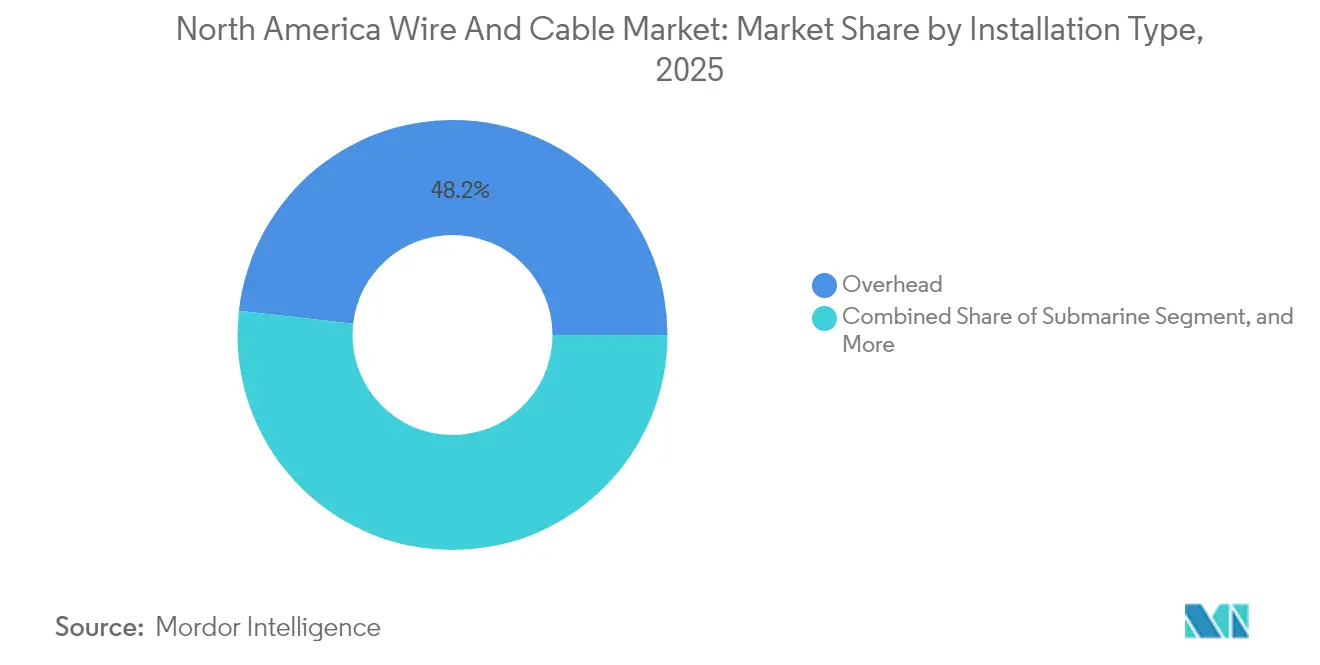
- Par type d'installation, les lignes aériennes ont dominé avec une part de 48,20 % du marché nord-américain des fils et câbles en 2025, tandis que les projets sous-marins devraient se développer à un TCAC de 5,86 % sur la même période.
- Par matériau de conducteur, le cuivre a maintenu une part de 52,70 % du marché nord-américain des fils et câbles en 2025, tandis que les conceptions à âme composite/haute résistance sont en voie d'atteindre un TCAC de 5,57 % d'ici 2031.
- Par secteur d'utilisation finale, la construction a contribué à hauteur de 30,30 % au marché nord-américain des fils et câbles en 2025 ; les télécommunications et les centres de données devraient atteindre un TCAC de 5,99 % d'ici 2031.
- Par pays, les États-Unis ont représenté 82,10 % des revenus du marché nord-américain des fils et câbles en 2025, et le Mexique devrait connaître la croissance la plus rapide avec un TCAC de 5,68 % jusqu'en 2031.
- Prysmian, Southwire et CommScope ont collectivement détenu environ 46 % des expéditions de 2024, ce qui témoigne d'une concentration modérée du marché.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Investissements croissants dans la modernisation des infrastructures | +1.2% | États-Unis, Canada | Moyen terme (2-4 ans) |
| Déploiement accéléré des réseaux intelligents et du renforcement du réseau électrique | +0.9% | Amérique du Nord | Long terme (≥ 4 ans) |
| Forte demande de câblage pour les énergies renouvelables à l'échelle des services publics | +0.8% | États-Unis, Mexique | Moyen terme (2-4 ans) |
| Vague de déploiement de fibre pour les centres de données de périphérie et les centres de données hyperscale | +0.7% | États-Unis, Canada | Court terme (≤ 2 ans) |
| Clauses d'approvisionnement « Buy America » dans la loi bipartisane sur les infrastructures | +0.5% | États-Unis | Moyen terme (2-4 ans) |
| Liaisons souterraines CCHT pour les parcs éoliens offshore | +0.3% | États-Unis, Canada | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Dépenses de modernisation des infrastructures
Une enveloppe fédérale dédiée de 65 milliards USD pour la modernisation du réseau électrique accélère le remplacement des conducteurs vieillissants par des modèles composites en aluminium avancés et à haute température, tandis que 2,5 milliards USD en subventions de résilience ont orienté les préférences des services publics vers les itinéraires souterrains et l'isolation résistante au feu.[2] Les clauses relatives au contenu national garantissent aux fabricants locaux une visibilité soutenue sur les commandes, permettant aux usines de fonctionner à des taux d'utilisation des actifs plus élevés. Les services publics municipaux et les coopératives rurales font également appel à des cadres de contrats de performance qui regroupent les services de conception, de construction et de maintenance, réduisant les délais de livraison des projets à l'intérieur des cycles budgétaires de deux ans.
Déploiements de réseaux intelligents et de renforcement du réseau électrique
Les services publics qui pilotent des brins de détection à fibre optique de la température sur les lignes de distribution obtiennent des données d'ampacité en temps réel, reportant ainsi les reconducteurs coûteux et réduisant le risque d'incendie de forêt ; le déploiement du Minnesota illustre la preuve de concept. Les budgets parallèles de renforcement du réseau électrique, tels que les dépenses annuelles de 6 milliards USD de PG&E, orientent la demande vers des fils de type « arbre » isolés et des systèmes de conducteurs couverts capables de résister aux conditions météorologiques extrêmes. Les exigences réglementaires en matière de cybersécurité élèvent davantage les spécifications des câbles hybrides puissance-fibre qui prennent en charge des canaux de données sécurisés parallèlement au transfert d'énergie.
Demande de câblage pour les énergies renouvelables à l'échelle des services publics
Les développements éoliens offshore spécifient désormais des liaisons d'exportation CCHT 525 kV d'une capacité ≥ 2 GW, ce qui pousse les fournisseurs de câbles sous-marins à étendre leurs lignes de production blindées en acier. Les parcs solaires et les fermes de stockage sur batteries standardisent les connecteurs nominaux 1 500 V CC, un changement qui multiplie la consommation de cuivre et d'aluminium par mégawatt. Les accords d'approvisionnement à long terme entre les producteurs d'énergie indépendants et les fabricants de câbles permettent de verrouiller les volumes sur plusieurs phases de construction, lissant ainsi les courbes de revenus pour les deux parties.
Vague de fibre pour les centres de données de périphérie et les centres de données hyperscale
Les grappes d'entraînement de l'IA nécessitent des optiques de 800 G à 1,6 T, portant le nombre de fibres à 864 brins dans des diamètres ≤ 10 mm ; les formats de rubans enroulables d'OFS satisfont ces objectifs de densité. En périphérie, les déploiements de micro-conduits dans les emprises métropolitaines favorisent des conceptions robustes qui résistent aux cycles thermiques répétés. Les salles de serveurs refroidies par liquide pilotent des tubes hybrides transportant à la fois le liquide de refroidissement et la fibre, une niche émergente pour les assemblages intégrés d'alimentation par fibre optique certifiés jusqu'à 430 V CC.[3]
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts d'installation élevés pour les câbles souterrains et sous-marins | -0.8% | Amérique du Nord | Moyen terme (2-4 ans) |
| Volatilité des prix du cuivre et de l'aluminium | -0.6% | Amérique du Nord | Court terme (≤ 2 ans) |
| Pénuries de main-d'œuvre qualifiée pour les installations de fibre/haute tension | -0.5% | États-Unis, Canada | Long terme (≥ 4 ans) |
| Longs délais d'obtention des permis et d'approbations de droit de passage pour de nouveaux corridors | -0.4% | États-Unis | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût élevé d'installation souterraine et sous-marine
Les travaux de distribution souterraine peuvent coûter 4,5 fois plus cher que les constructions aériennes, tandis que les fenêtres d'installation sous-marine dépendent de la disponibilité des navires et des conditions météorologiques saisonnières. Le nombre limité de flottes d'entrepreneurs spécialisés fait monter les tarifs journaliers et prolonge les délais des projets, obligeant les services publics à équilibrer les avantages de la résilience avec les budgets d'investissement. L'optimisation des coûts s'articule désormais autour de logiciels d'ingénierie des tracés et de programmes de tranchées communes qui regroupent les conduits électriques, de télécommunications et de gaz dans une seule excavation afin de diluer les dépenses au mètre linéaire.
Volatilité des prix du cuivre et de l'aluminium
Les prix au comptant ont oscillé entre 8 200 et 11 500 USD par tonne pour le cuivre et sont restés proches de 2 400 USD par tonne pour l'aluminium en 2024, ce qui a contraint les fabricants à se couvrir et à adopter une tarification répercutée. Les services publics acceptent de plus en plus des clauses indexées sur les moyennes COMEX, bien que cette pratique complique la planification pluriannuelle du capital. Les conceptions à âme composite et à revêtement en aluminium offrent une atténuation partielle, mais les compromis de performance limitent la substitution dans les centres à forte charge. Les mouvements d'intégration verticale, tels que les câbliers qui acquièrent des laminoirs à tiges, visent à limiter l'exposition aux matières premières.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de câble :
la fibre optique accélère les liaisons numériquesLes conducteurs d'énergie basse tension ont maintenu 39,40 % des revenus en 2025 sur la base d'une construction résidentielle et commerciale résiliente. À l'inverse, les variantes à fibre optique enregistrent un TCAC de 6,12 % jusqu'en 2031, portées par les déploiements 5G des opérateurs de télécommunications et les grappes d'IA des fournisseurs de cloud. La taille du marché nord-américain des fils et câbles pour les segments de fibre devrait ajouter 3,28 milliards USD d'ici 2031. Les lignes de signal et de contrôle bénéficient également des modernisations de l'automatisation des usines qui intègrent des capteurs sur les lignes de production.
Les conceptions de fibres composites avec des rubans enroulables permettent des coffres-forts de 2 000 brins dans des empreintes compactes, réduisant les coûts de location de conduits pour les opérateurs. Les gaines à faible dégagement de fumée et sans halogène gagnent l'acceptation des codes dans les centres de données, tandis que les cœurs monomode insensibles à la courbure améliorent la gestion des mous dans les chemins de câbles étroits. En matière d'alimentation, les câbles blindés à moyenne tension restent le cheval de bataille pour les mises à niveau de la distribution, tandis que les systèmes extrudés XLPE haute tension et CCHT assurent les liaisons d'exportation éolienne offshore de 300 km. Alors que les services publics convergent les réseaux de données et d'énergie, les câbles hybrides puissance-fibre renforcent les synergies au sein du marché nord-américain des fils et câbles.



Par tension nominale :
la plage intermédiaire mène la modernisation du réseau électriqueLa tranche inférieure à 1 kV a représenté 42,30 % des expéditions en 2025, ancrée dans les alimentations résidentielles et le câblage des bâtiments. Pourtant, la plage 36-69 kV affiche le TCAC le plus rapide de 6,03 %, reflétant les améliorations des dorsales d'alimentation et les interconnexions d'énergies renouvelables. Ce niveau offre souvent le meilleur compromis coût-capacité pour les sous-stations suburbaines, ce qui explique son attrait disproportionné dans les budgets d'investissement planifiés.
Les services publics spécifient des variantes composites en aluminium avancées et à haute température à faible flèche thermique dans les mises à niveau 69-220 kV pour doubler l'ampacité sans élargir les emprises. Ces spécifications augmentent les revenus par conducteur et par kilomètre, renforçant la rentabilité du marché nord-américain des fils et câbles. Les révisions de l'IEEE C57 couvrant des températures de fonctionnement continu plus élevées légitiment davantage l'adoption. Simultanément, les cycles de code dans l'immobilier commercial poussent le câblage basse tension pour bâtiments intelligents à prendre en charge l'éclairage PoE et l'analyse de l'occupation, élargissant ainsi la base de revenus basse tension.
Par type d'installation :
les lignes sous-marines profitent de la vague de l'éolien offshoreLes réseaux aériens dominent toujours avec 48,20 % en 2025 en raison de leur CAPEX plus faible et de leurs taux de construction rapides. Cependant, les segments sous-marins sont projetés pour un TCAC de 5,86 % alors que les États côtiers approuvent 30 GW d'éolien offshore d'ici 2031. Chaque grappe de 2 GW peut consommer ≥ 1 000 km de câble d'exportation CCHT 525 kV, se traduisant en lots d'approvisionnement de plusieurs milliards de dollars.
Les alimentations urbaines souterraines gagnent en pertinence là où les mesures d'atténuation des incendies de forêt ou les mandats esthétiques l'emportent sur les surcoûts initiaux. Les services publics associent les constructions souterraines à des dorsales à fibre optique pour justifier les dépenses grâce aux revenus de location des télécommunications. Les systèmes de micro-conduits aériens autour des poteaux métropolitains permettent aux opérateurs de déployer rapidement la fibre sans tranchées, une niche en expansion au sein du marché nord-américain des fils et câbles.

Par matériau de conducteur :
les âmes composites gagnent du terrainLe cuivre a conservé 52,70 % des revenus en 2025 grâce à sa conductivité inégalée et à des normes bien établies. Les conducteurs à âme composite sont projetés pour un TCAC de 5,57 % alors que les propriétaires de lignes de transport valident une ampacité 2× et une flèche thermique plus faible. L'aluminium reste privilégié dans les portées de sous-transmission où les contraintes de charge des pylônes et les contraintes budgétaires l'emportent sur les pertes marginales.
L'adoption des composites s'accélère après que des pilotes réussis ont démontré leur compatibilité avec le matériel existant, réduisant ainsi le risque de modernisation. Les fabricants publient des économies de cycle de vie total qui combinent la réduction du nombre de pylônes et le report de l'acquisition de corridors, renforçant la proposition de valeur du marché nord-américain des fils et câbles. Parallèlement, l'aluminium gainé de cuivre trouve des débouchés dans les circuits de dérivation et les fouets de recharge pour véhicules électriques, équilibrant le coût avec des performances à plus haute fréquence.
Par secteur d'utilisation finale :
les télécommunications dépassent les segments traditionnelsLa construction a dominé avec une part de 30,30 % en 2025, mais les télécommunications et les centres de données ont affiché le CAGR le plus élevé, à 5,99 %, jusqu'en 2031, portés par l'expansion hyperscale et les déploiements FTTP. La demande des services publics d'électricité reste stable, ancrée dans les investissements réglementés en base tarifaire. Les mises à niveau de l'automatisation industrielle dans les usines de fabrication discrète ouvrent de nouveaux volumes pour les lignes de commande blindées.
Les lignes d'assemblage de plateformes de véhicules électriques nécessitent des fils magnétiques haute température et des câbles flexibles gainés en silicone, ce qui renforce les revenus des fils spéciaux. À l'échelle mondiale, les liaisons de communication de données représentent 38,76 % des revenus de 2025, couvrant les réseaux Ethernet d'entreprise, USB et les lignes de raccordement FTTH qui constituent l'essentiel du marché des assemblages de câbles. Les installations d'énergies renouvelables intègrent des réseaux en courant continu à 1 500 V et des raccordements de batteries BESS, exigeant une isolation plus épaisse et une résistance aux cycles thermiques. La diversité des applications amortit les ralentissements cycliques dans chaque secteur vertical, soutenant une croissance résiliente sur l'ensemble du marché des fils et câbles en Amérique du Nord.
Analyse géographique
Marché des Fils et Câbles aux États-Unis
Les États-Unis ont représenté 82,10 % du chiffre d'affaires en 2025, portés par les dépenses fédérales en infrastructures et par des bases de fabrication avancée. Le financement fédéral américain intensif, associé aux clauses Buy America, oriente des volumes prévisibles vers les usines nationales, incitant les multinationales à étendre leurs lignes de coulée de tiges de cuivre sur la côte du Golfe et leurs lignes d'extrusion de fibres optiques dans le Sud-Est. Les développeurs de centres de données en Virginie, en Ohio et au Texas continuent de figurer parmi les plus grands consommateurs mondiaux de fibres sur site unique, procédant souvent à des achats anticipés de bobines de câbles 12 mois à l'avance pour sécuriser leurs allocations. Les services publics en Californie, en Oregon et à Washington, zones sujettes aux incendies de forêt, se tournent vers des conducteurs gainés et des circuits souterrains pour réduire le risque de coupures, une tendance qui augmente la masse de cuivre par circuit et renforce le chiffre d'affaires sur le marché des fils et câbles en Amérique du Nord.
Marché des Fils et Câbles au Mexique
Le Mexique affiche un CAGR de 5,68 % jusqu'en 2031, la Comisión Federal de Electricidad accélérant son plan d'expansion du réseau électrique d'un montant de 4,2 milliards USD, qui comprend 145 projets de transport et 86 projets de distribution. Au Mexique, le programme d'expansion de la CFE alloue 3,6 milliards USD aux améliorations au niveau de la distribution d'ici 2030, stimulant la demande en moyenne tension. Les perspectives éoliennes offshore dans le Golfe et le complexe solaire de Santa Catarina nécessitent des conceptions HVDC d'exportation sur mesure, introduisant des fournisseurs de câbles sous-marins dans de nouveaux appels d'offres en Amérique latine. Les incitations gouvernementales en faveur des clusters d'assemblage de semi-conducteurs et de véhicules électriques stimulent la construction de parcs industriels sur de nouveaux sites, augmentant la demande en câblage basse tension pour les bâtiments.
Marché des Fils et Câbles au Canada
Les principaux services publics canadiens renforcent les corridors d'exportation alimentés par l'hydroélectricité vers les États-Unis, nécessitant des lignes composites à haute capacité ampère sur de longues portées nordiques. Les opérations minières éloignées au Yukon et au Nunavut utilisent des câbles en aluminium armés résistants à la fragilisation à basse température. Les programmes provinciaux de haut débit visant un service universel à 50/10 Mbps accélèrent le déploiement de la fibre en milieu rural, élargissant la base adressable au sein du marché des fils et câbles en Amérique du Nord.
Paysage réglementaire
Aux États-Unis, le déploiement des câbles filaires et des câbles pour services publics est autant influencé par les règles fédérales d'implantation et d'accès que par les normes de produits. En juin 2026, la FCC a fait avancer un projet d'avis de proposition de réglementation dans le cadre de son initiative Build America afin d'établir des normes nationales pour l'accès filaire aux emprises publiques, incluant un délai de traitement proposé de 120 jours pour les demandes d'accès étatiques et locales, un changement visant à réduire les frictions liées aux permis pour les déploiements de fibre et autres réseaux filaires. La FCC a également mis en place des processus accélérés d'attache aux poteaux via des règles entrées en vigueur le 25 septembre 2025, établissant des délais obligatoires pour les grandes demandes d'attache aux poteaux et l'approbation des entrepreneurs, ce qui affecte les calendriers de construction de la fibre aérienne et du dernier kilomètre.
Pour les déploiements à l'échelle du transport, la Federal Energy Regulatory Commission (FERC) a été active sur les réformes des processus d'interconnexion, avec notamment des actions en juin 2026 axées sur les tarifs d'interconnexion pour charges importantes auprès des opérateurs de réseau régionaux, ce qui peut influencer le calendrier et les spécifications des mises à niveau du réseau utilisant des câbles à moyenne et haute tension. Parallèlement, les mécanismes fédéraux de secours en matière d'implantation du transport ont été limités, l'autorité de secours en implantation de la FERC n'étant pas en vigueur en avril 2026 en raison de l'absence de corridors de transport électrique d'intérêt national (NIETC) désignés par le Department of Energy (DOE). Sur le plan des achats et des spécifications, les projets fédéraux font couramment référence aux Unified Facilities Guide Specifications (UFGS), telles que l'UFGS 33 82 00 pour les infrastructures extérieures de télécommunications et l'UFGS 27 13 23.00 40 pour le câblage de dorsale optique, tandis que les déploiements de haut débit et de télécommunications ruraux s'alignent également sur les exigences du Rural Utilities Service en vertu du 7 CFR Part 1755.
Analyse de la chaîne de valeur
La chaîne de valeur des fils et câbles d'Amérique du Nord commence en amont avec les intrants en métaux et polymères (fil-machine de cuivre et d'aluminium, alliages spéciaux, composés d'isolation et de gainage), suivis du tréfilage, du câblage, de l'extrusion, du blindage, puis de l'assemblage final des câbles et des essais chez des fabricants tels que Prysmian, Southwire, CommScope et Nexans. La distribution intermédiaire est généralement assurée par des partenaires de canaux électriques et télécoms et des achats par projet pour les services publics, les EPC et les contractants de centres de données, la logistique et la planification des stocks étant étroitement liées aux dimensions des bobines, aux délais de livraison et aux contraintes de livraison sur site. En aval, l'installation et l'intégration sont réalisées par des entrepreneurs de lignes de services publics, des entreprises de construction télécoms et des installateurs spécialisés en souterrain et sous-marin, suivies de la mise en service, de l'inspection et de la maintenance continue.
La conformité aux normes et spécifications de référence affecte à la fois la conception des produits et les délais de qualification à travers toute la chaîne. Les conceptions de câbles s'alignent généralement sur des organismes de normalisation du secteur tels que l'ANSI/ICEA pour les câbles d'énergie et de commande et la TIA (par exemple, la série TIA-492) pour les exigences de performance de la fibre, tandis que les acheteurs gouvernementaux et de la défense associent fréquemment les achats aux modèles UFGS tels que l'UFGS 33 82 00 (Outside Plant) et l'UFGS 27 13 23.00 40 (Optical Backbone Cabling). Sur le plan du déploiement, l'accès aux emprises et la gestion des attaches aux poteaux constituent des étapes habilitantes clés pour les projets filaires, et les récentes actions de la FCC concernant les délais d'attache aux poteaux (en vigueur depuis le 25 septembre 2025) et les normes proposées pour les emprises (projet d'avis de proposition de réglementation de juin 2026) relient les processus de permis et de préparation à la conversion de la demande de câbles en activité installée.
Paysage concurrentiel
Concentration du Marché
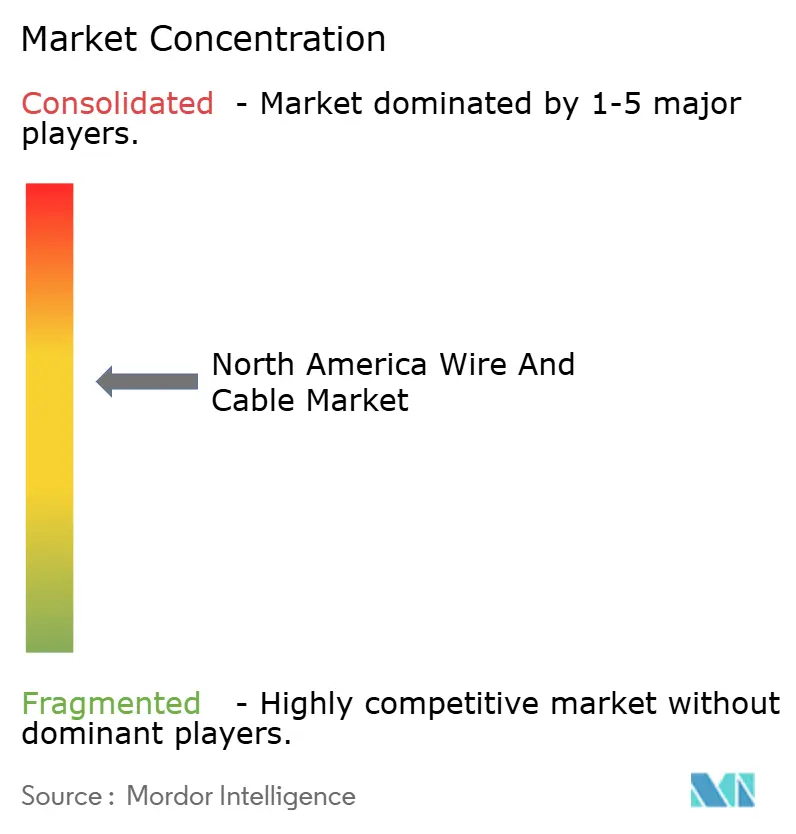
Le marché reflète une concentration modérée : les cinq plus grands acteurs ont contribué à environ 60 % des expéditions de 2024 mesurées par les revenus. Le rachat de Channell Commercial Corporation par Prysmian pour 950 millions USD signale un pivot vers des kits de connectivité intégrés couvrant les conduits, les armoires et les assemblages de câbles à haute densité. Southwire automatise ses lignes de laminoir à tiges pour amortir les chocs liés au prix du cuivre et revendique une réduction de 15 % du coût unitaire sur les nouvelles cellules d'emballage assistées par l'IA. CommScope exploite son savoir-faire en matière de gainage de fibre pour fournir des structures hybrides puissance-fibre pour les micro-centres de données de périphérie.
La sécurité des matériaux favorise l'intégration verticale ; plusieurs acteurs établis ont sécurisé des accords d'approvisionnement avec les relances des fonderies de cuivre nord-américaines, reliant l'approvisionnement en cathode à la capacité de tréfilage interne. Les feuilles de route technologiques donnent la priorité à l'ampacité des conducteurs et à l'analytique embarquée : les produits à puce intégrée de Far East Cable transmettent les données de température de l'âme du conducteur toutes les cinq secondes, facilitant la maintenance prédictive. Les nouveaux entrants axés sur les âmes composites font face à des obstacles de qualification, mais peuvent remporter des projets de niche grâce à des propositions de reclassement à circuit unique.
Des partenariats stratégiques se forment entre les fournisseurs de câbles et les entreprises d'ingénierie, d'approvisionnement et de construction pour soumettre des offres clés en main regroupant conception, approvisionnement et installation. Les dépôts de brevets relatifs à l'alimentation gérée par défaut sur les réseaux optiques ont atteint des niveaux records en 2025, confirmant une voie de convergence entre les infrastructures d'énergie et de données. Compte tenu de l'intensité capitalistique des actifs d'extrusion et de toronnage, les acteurs établis continuent de bénéficier d'économies d'échelle, mais des ajouts numériques différenciés pourraient débloquer des marges premium et faire évoluer les parts dans le marché nord-américain des fils et câbles.
Leaders du secteur des fils et câbles en Amérique du Nord
-
Prysmian Group USA, Inc.
-
Nexans AmerCable Incorporated
-
Southwire Company, LLC
-
CommScope Holding Company, Inc.
-
Belden Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des fils et câbles en Amérique du Nord Entreprises couvertes dans ce rapport
- Prysmian Group USA, Inc.
- Nexans AmerCable Incorporated
- Southwire Company, LLC
- CommScope Holding Company, Inc.
- Belden Inc.
- Corning Incorporated
- TE Connectivity Corporation
- Amphenol Corporation
- LS Cable and System U.S.A., Inc.
- Furukawa Electric Co., Ltd. (OFS Fitel, LLC)
- Leoni Cable Inc.
- Sumitomo Electric Wiring Systems, Inc.
- Encore Wire Corporation
- American Wire Group, LLC
- TPC Wire and Cable Corp.
- General Cable Technologies Corporation
- Superior Essex Inc.
- AFL Telecommunications LLC
- NKT North America Inc.
- KEI Industries North America, Inc.
- Hengtong Cable Americas Inc.
- Tratos USA Inc.
Opportunités de marché et perspectives d'avenir
Des opportunités émergent là où le développement de la capacité nationale rencontre des processus de déploiement filaire plus rapides et des travaux de réseau pour charges importantes. En avril 2026, Prysmian a mis en avant un investissement de 500 millions USD lié à l'expansion des opérations d'Encore Wire, incluant une usine et un centre de service élargis de fil de bâtiment en cuivre d'un million de pieds carrés à McKinney, au Texas. Cela signale que les fournisseurs ajoutent des capacités localisées pour répondre à la demande d'électrification, aux centres de données et aux programmes de modernisation du réseau. Parallèlement, Nexans a renforcé sa plateforme basse tension américaine grâce à la transaction Republic Wire, annonçant un accord définitif en avril 2026 et finalisant l'acquisition en juin 2026, une consolidation qui élargit l'empreinte de fabrication et la disponibilité des produits pour la demande de fils orientée résidentiel, commercial et centres de données.
Sur le plan de la facilitation de la demande, les changements de politique et de processus créent une marge de manœuvre pour les fournisseurs afin de raccourcir les cycles de construction et de réduire le coût total installé. Le projet d'avis de proposition de réglementation de la FCC de juin 2026 proposant des normes nationales pour l'accès filaire aux emprises publiques, incluant un délai de traitement de 120 jours, vise à réduire les retards de permis qui peuvent retarder la fibre et les constructions associées. Par ailleurs, les règles de la FCC sur les attaches aux poteaux, en vigueur depuis le 25 septembre 2025, resserrent les délais pour les grandes demandes d'attache et les approbations d'entrepreneurs, soutenant une utilisation accrue des systèmes de micro-conduits aériens et de câbles d'infrastructure extérieure. Pour l'infrastructure électrique, les actions de la FERC en juin 2026 concernant des tarifs d'interconnexion adaptés pour charges importantes auprès des opérateurs régionaux mettent en évidence le travail à court terme nécessaire pour connecter des charges à l'échelle des centres de données, renforçant les opportunités pour le câblage moyenne et haute tension, le câblage des postes électriques et les solutions hybrides d'énergie-données, tandis que les arriérés d'interconnexion poussent les mises à niveau du réseau et les changements procéduraux.
Développements industriels récents dans Marché des fils et câbles en Amérique du Nord
- Juin 2026 : Nexans a finalisé l'acquisition de 100 % du capital social de Republic Wire, Inc., en l'intégrant au segment d'activité Nexans PWR-Connect. Cette consolidation sur le marché nord-américain des fils et câbles renforce la plateforme de fils basse tension de Nexans aux États-Unis et son empreinte de fabrication régionale. Cette opération élargit l'accès de Nexans à la base de clients de Republic Wire et accélère sa capacité à répondre à la demande croissante pour les projets de centres de données et d'infrastructure de réseau.
- Avril 2026 : Nexans a signé un accord définitif pour acquérir Republic Wire, Inc., afin de renforcer sa présence aux États-Unis. L'expansion de son portefeuille de fils basse tension en Amérique du Nord soutient la stratégie de Nexans visant à construire une plateforme aux États-Unis. Cette acquisition s'inscrit dans la volonté de l'entreprise de renforcer ses capacités nationales pour servir des secteurs à forte croissance tels que les centres de données et la modernisation des services publics.
- Avril 2026 : Prysmian Group USA, Encore Wire (via un communiqué de presse de Prysmian) a dévoilé une usine et un centre de service élargis de fil de bâtiment en cuivre d'un million de pieds carrés à McKinney, au Texas, pour soutenir la croissance des centres de données et la modernisation du réseau. L'expansion de la capacité nationale de fil de bâtiment en cuivre renforce l'empreinte de Prysmian face à la demande d'infrastructure des centres de données et du réseau en Amérique du Nord. L'installation élargie positionne Prysmian pour répondre à la hausse des commandes des services publics et des opérateurs hyperscale, améliorant la résilience de livraison et la disponibilité pour les projets.
Marché des fils et câbles en Amérique du Nord Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Dans le cadre de cette méthodologie, le marché des fils et câbles en Amérique du Nord comptabilise les revenus générés par les produits de fils et câbles isolés utilisés pour transmettre de l'énergie et des signaux dans les applications résidentielles, commerciales, industrielles et de services publics dans la région.
Exclusions du périmètre : ce dimensionnement n'inclut pas la main-d'œuvre d'installation, les connecteurs, l'appareillage de commutation ni les équipements de distribution électrique plus larges qui se situent en dehors des revenus des produits de fils et câbles.
Aperçu de la segmentation
-
Par type de câble
- Câble d'énergie basse tension
- Câble d'alimentation moyenne tension
- Câble haute tension / très haute tension
- Câble à fibre optique
- Câble de signal et de contrôle
- Câble coaxial et câble de données
- Fil spécial (fil magnétique, toronné, etc.)
-
Par tension nominale
- < 1 kV
- 1 – 35 kV
- 36 – 69 kV
- 69 – 220 kV
-
Par type d'installation
- Aérien
- Souterrain
- Sous-marin
- Intérieur/Bâtiment
- Micro-conduit aérien
-
Par matériau de conducteur
- Cuivre
- Aluminium
- Aluminium gainé de cuivre
- Âme composite/haute résistance
-
Par secteur d'utilisation finale
- Construction (résidentielle et commerciale)
- Services publics de transport et de distribution d'électricité
- Télécommunications et centres de données
- Fabrication industrielle
- Automobile et transport (véhicules électriques/ferroviaire)
- Énergies renouvelables (solaire, éolien)
- Pétrole, gaz et mines
- Militaire et défense
- Autres secteurs d'utilisation finale
-
Par pays
- États-Unis
- Canada
- Mexique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Pour établir la première image du marché, nous partons de sources publiques qui montrent d'où provient la demande de câbles et comment elle évolue avec les dépenses de construction et d'énergie. Parmi les exemples figurent les séries de dépenses de construction du Bureau du recensement des États-Unis, l'Administration américaine de l'information sur l'énergie (production, réseau et développement des énergies renouvelables) et les indicateurs de construction et d'industrie de Statistique Canada.
Nous nous référons également aux organismes professionnels et de normalisation, tels que les publications de la NEMA et de l'ASTM, ainsi qu'aux statistiques douanières et commerciales (y compris les données de la Commission américaine du commerce international) pour comprendre la dépendance aux importations, la composition des conducteurs et les signaux de prix. Les dépôts de documents des entreprises, les présentations aux investisseurs et les annonces de grands projets sont utilisés pour cartographier les expansions de capacité et l'exposition aux marchés finaux. Le cas échéant, nous complétons ces sources par des abonnements payants pour les données financières et le renseignement sur les entreprises, les bases de données de brevets, ainsi que les données d'importation et d'exportation au niveau des expéditions afin de vérifier les volumes et la direction des prix de vente moyens. Ces sources ne sont pas exhaustives, et des ensembles de données publiques et des documents supplémentaires ont été utilisés pour les recoupements et les clarifications au cours des travaux.
Entretiens primaires et enquêtes
Les travaux primaires ont été utilisés pour valider les limites du périmètre et pour traduire les indicateurs d'activité généraux en hypothèses réalistes de demande de câbles, de prix et de composition. Nous avons échangé avec des acteurs de la fabrication, de la distribution, de la sous-traitance et des grands utilisateurs finaux afin de combler les lacunes de la recherche documentaire (telles que la composition par tension, la substitution entre cuivre et aluminium, et les impacts sur les délais de livraison), puis de les intégrer dans le modèle final pour la région.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 26 % | Directeurs généraux (CXO) : 15 % |
| Niveau intermédiaire : 59 % | Responsables fonctionnels/d'unité : 29 % |
| Acteurs de moindre envergure : 15 % | Managers : 56 % |
Dimensionnement du marché et prévisions
La logique centrale du dimensionnement repose sur une approche descendante dans laquelle l'activité de construction, les investissements dans le réseau et la production d'énergie, la production industrielle et le déploiement des réseaux de télécommunications sont traduits en bassins de demande de câbles pour l'Amérique du Nord, puis convertis en valeur à l'aide d'hypothèses réalistes de prix et de composition. Pour ancrer les totaux, nous les corroborons par des vérifications ascendantes sélectives, notamment l'exposition des revenus des fabricants aux fils et câbles, les retours des canaux de distribution sur les tendances d'expédition, et des approximations volume multiplié par prix de vente moyen pour quelques applications à forte visibilité.
Les principaux intrants utilisés (à titre illustratif) comprennent les mises en chantier et les dépenses de construction, les dépenses d'investissement en transport et distribution, l'activité de raccordement des énergies renouvelables, la composition des matériaux conducteurs (cuivre versus aluminium), la part des installations souterraines par rapport aux installations aériennes, et les mouvements de prix observés liés aux coûts des métaux et des polymères. Lorsqu'une variable n'était pas disponible de manière cohérente selon le même découpage entre les pays, les lacunes ont été comblées en utilisant le proxy public le plus proche et en validant la direction et l'ampleur par des entretiens avant de l'appliquer.
Pour les prévisions, une analyse de scénarios est utilisée conjointement avec une légère régression multivariée, les moteurs de la demande tels que les dépenses de construction, les investissements des services publics et l'activité industrielle servant de variables explicatives. Les trajectoires de croissance finales sont ajustées après les retours d'experts sur les contraintes d'approvisionnement, les décalages dans le calendrier des projets et la vitesse à laquelle les prix se normalisent après les fluctuations des matières premières.
Cycle de validation des données et de mise à jour
Les résultats sont vérifiés par rapport à des signaux indépendants, notamment les flux commerciaux, les grands pipelines de projets et la direction des revenus des entreprises, afin que les chiffres finaux ne reposent pas sur un seul ensemble de données. Des contrôles de variance sont effectués entre les pays et les utilisations finales, et les valeurs aberrantes sont retravaillées en réexaminant les hypothèses et en recontactant les sources si nécessaire.
Avant la validation finale, le modèle et la logique rédigée font l'objet de plusieurs révisions analytiques afin que les choix de données d'entrée et les calculs restent cohérents. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent (par exemple, un changement de politique majeur ayant un impact sur les dépenses de réseau ou un choc anormal sur les matières premières). Juste avant la livraison, nous effectuons une dernière vérification pour nous assurer que les données publiques et les actualités les plus récentes sont intégrées.
Comparaison de la taille du marché des fils et câbles en Amérique du Nord selon Mordor Intelligence avec d'autres estimations publiées
Les valeurs de marché publiées pour les fils et câbles en Amérique du Nord peuvent sembler incohérentes, car les groupes tracent souvent la frontière différemment sur ce qui compte comme revenu et sur les années traitées comme la véritable base. Le tableau ci-dessous illustre comment les choix de périmètre, le traitement des prix et le calendrier de mise à jour peuvent créer des écarts notables même lorsque tout le monde discute de la même région.
Le tableau met en évidence un écart clé autour de ce qui est comptabilisé comme revenu de produit par rapport aux services adjacents. Dans le cadre du périmètre de Mordor Intelligence, le marché est mesuré comme les revenus des produits de fils et câbles en Amérique du Nord avec une base 2025, et les totaux sont recoupés à l'aide de signaux de demande par utilisation finale et de contrôles de cohérence basés sur les échanges commerciaux, plutôt que d'étendre la valeur à la main-d'œuvre d'installation ou aux ensembles d'équipements électriques plus larges.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 37,71 milliards USD (2025) | |
| Éditeur sectoriel A | 27,37 milliards USD (2022) | Utilise une année de base antérieure et peut sous-estimer les dépenses ultérieures en réseau et en construction en fin de cycle, et la trajectoire des prix peut être maintenue constante d'une manière qui ne tient pas compte des variations du prix de vente moyen liées aux métaux. |
| Agrégateur de marché B | 34,31 milliards USD (2023) | Peut intégrer un périmètre de produits différent (par exemple, des composants électriques plus larges) ou appliquer des répartitions simplifiées par utilisation finale, avec moins de contrôles de validation liés aux échanges commerciaux et à l'activité des projets. |
Dans l'ensemble, l'écart provient principalement du choix de l'année de base, de la mise à jour ou non des prix en fonction des mouvements des matières premières, et de l'inclusion ou non des services ou des équipements adjacents. Notre approche maintient les calculs traçables par rapport aux moteurs de demande visibles et les ajustements reproductibles, ce qui facilite la réconciliation du chiffre final avec l'activité pratique du marché.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché nord-américain des fils et câbles en 2026 ?
Il a atteint 39,45 milliards USD en 2026 et devrait croître à un TCAC de 4,62 % jusqu'en 2031.
Quel type de câble connaît la croissance la plus rapide en Amérique du Nord ?
Les câbles à fibre optique progressent à un TCAC de 6,12 % en raison des centres de données pilotés par l'IA et des déploiements 5G.
Pourquoi les câbles sous-marins attirent-ils l'attention en Amérique du Nord ?
Les liaisons d'exportation éolienne offshore nécessitent des systèmes sous-marins CCHT 525 kV, entraînant un TCAC de 5,86 % pour cette classe d'installation.
Qu'est-ce qui stimule la demande de câbles au Mexique ?
Le programme de modernisation du réseau électrique de 4,2 milliards USD de la CFE et les projets industriels de délocalisation à proximité renforcent les besoins en moyenne et haute tension.
Quels matériaux les services publics adoptent-ils pour les mises à niveau de capacité ?
Les conducteurs à âme composite qui doublent l'ampacité sans nouveaux pylônes gagnent du terrain sur les lignes 69-220 kV.